
Taille et part du marché américain du courtage en douane
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
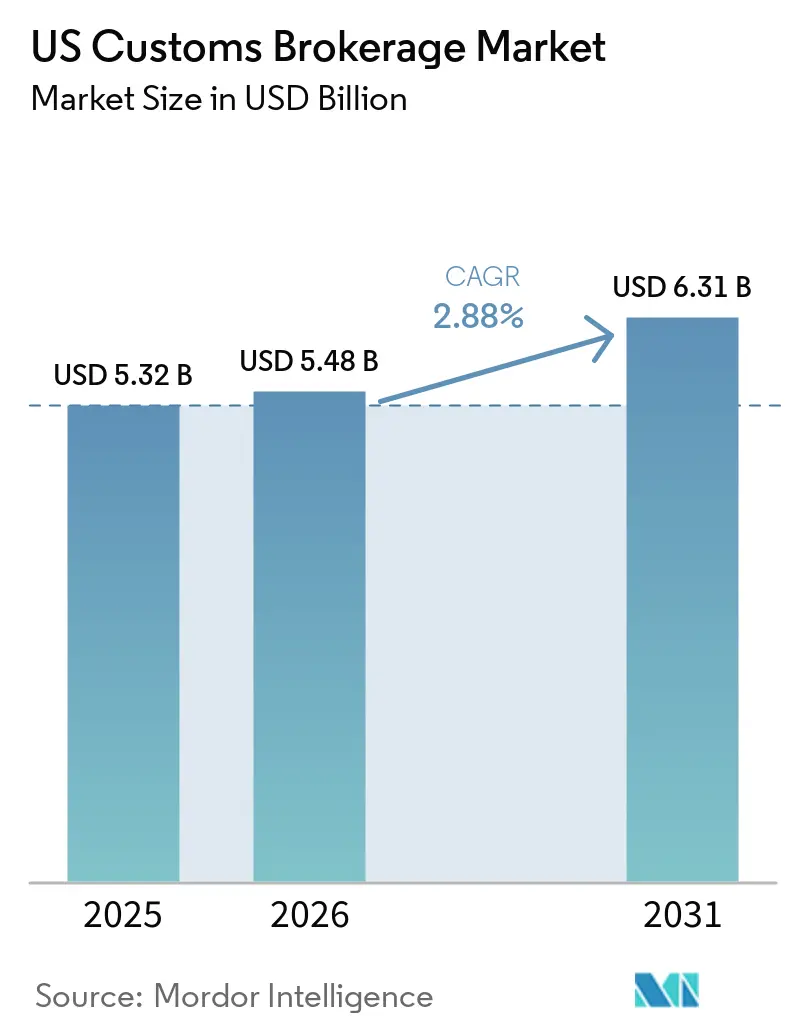
| Taille du marché de l'année de base (2025) | 5.32 Milliards de dollars |
| Taille du Marché (2026) | 5.48 Milliards de dollars |
| Taille du Marché (2031) | 6.31 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 2.88 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché américain du courtage en douane par Mordor Intelligence
La taille du marché américain du courtage en douane est estimée à 5,48 milliards USD en 2026, et devrait atteindre 6,31 milliards USD d'ici 2031, à un TCAC de 2,88 % au cours de la période de prévision (2026-2031).
Les volumes d'importation se sont normalisés au-dessus des niveaux d'avant 2020, mais les courtiers font face à des tarifs douaniers en évolution rapide, à un contrôle accru du travail forcé et à des mandats de numérisation qui compriment les structures de frais traditionnelles tout en ouvrant de nouveaux flux de revenus consultatifs. Les transitaires intégrés regroupent le dédouanement avec le transport et l'entreposage, capturant des économies d'échelle qui réduisent les marges des courtiers indépendants. Parallèlement, les plateformes numériques natives connaissent une croissance à deux chiffres, les importateurs exigeant une connectivité par interface de programmation d'application et une visibilité en temps réel sur l'état des expéditions. La délocalisation de proximité vers le Mexique achemine davantage de trafic par les passages terrestres du Sud-Ouest, où l'expertise transfrontalière commande une prime de complexité. Les composants automobiles et de véhicules électriques mènent l'accélération des segments, les nouvelles règles de l'Accord États-Unis-Mexique-Canada élevant les exigences en matière de vérification de l'origine et de documentation de la valeur du travail.
Principaux enseignements du rapport
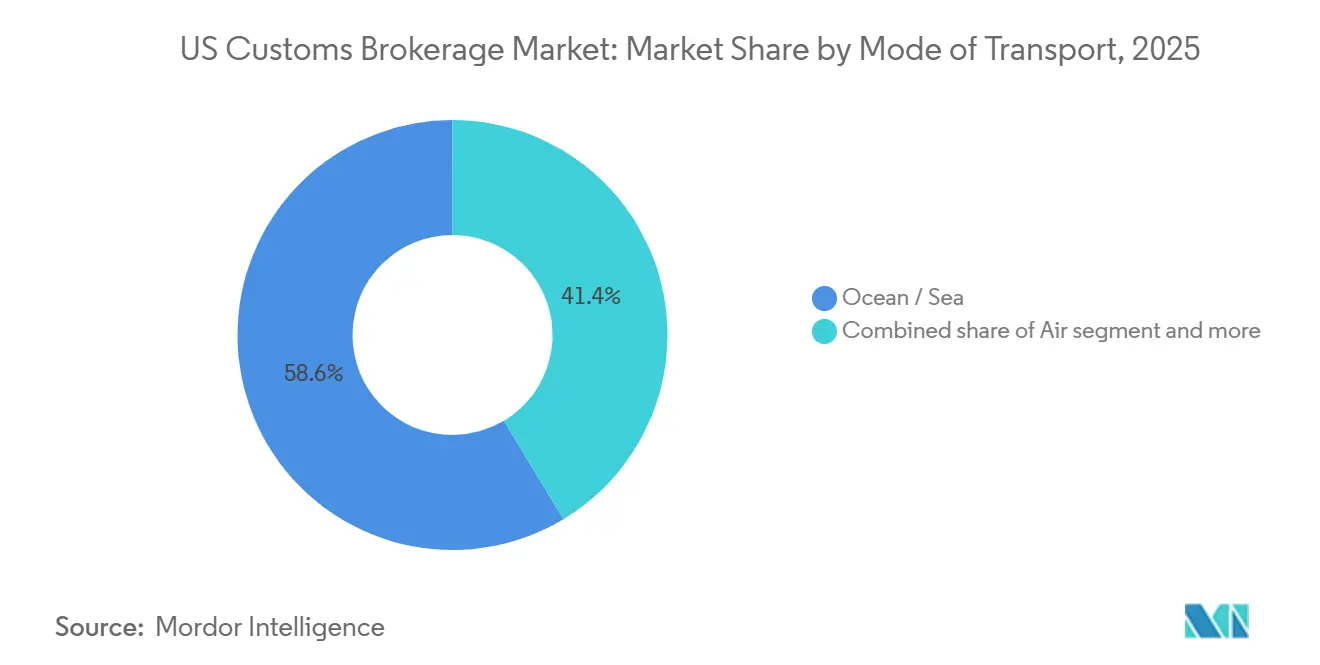
- Par mode de transport, le fret maritime a dominé avec une part de revenus de 58,63 % en 2025 ; le cargo aérien devrait se développer à un CAGR de 4,09 % jusqu'en 2031.
- Par type de courtier, les opérateurs intégrés transitaires et 3PL détenaient 65,46 % de la part de marché du courtage en douane aux États-Unis en 2025, tandis que les courtiers en douane purs ont enregistré le CAGR prévisionnel le plus élevé à 3,51 %.
- Par taille d'importateur, les grandes entreprises représentaient 42,69 % de la taille du marché du courtage en douane aux États-Unis en 2025, et les PME/micro-expéditeurs progressent à un CAGR de 4,72 % jusqu'en 2031.
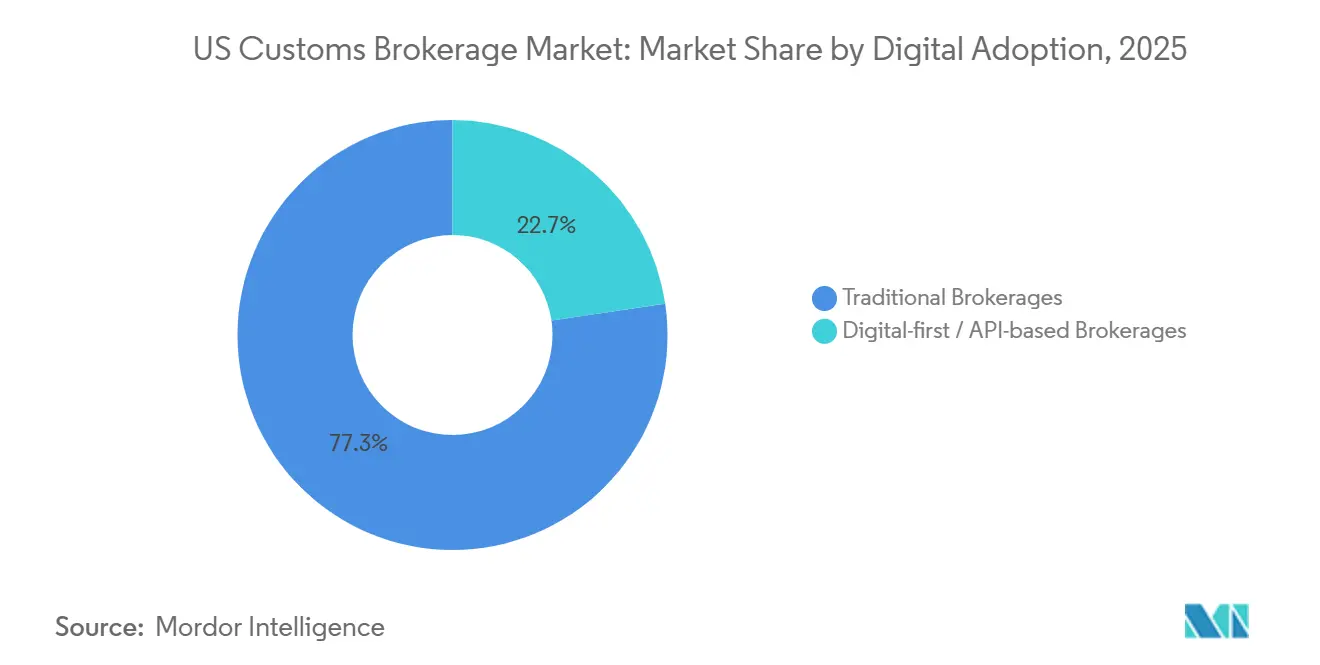
- Par adoption numérique, les courtages traditionnels contrôlaient une part de 77,32 % du secteur du courtage en douane aux États-Unis en 2025 ; les plateformes numériques en priorité se développent à un CAGR de 10,45 %.
- Par secteur d'utilisateur final, le commerce de détail et le commerce électronique ont capturé 30,15 % de la taille du marché du courtage en douane aux États-Unis en 2025, et l'automobile et les véhicules électriques progressent à un CAGR de 5,64 %.
- Par géographie, la région Ouest a dominé avec une part de 32,61 % en 2025, tandis que la région Sud-Ouest soutient la croissance à un CAGR de 4,67 %.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Rebond des volumes d'importation | +1.0% | National, Ouest, Nord-Est | Court terme (≤ 2 ans) |
| Complexité tarifaire et des accords commerciaux | +0.9% | Pôles automobiles et manufacturiers | Moyen terme (2-4 ans) |
| Numérisation des douanes (Environnement commercial automatisé, portails des agences partenaires gouvernementales) | +0.7% | National, régions à forte adoption technologique | Moyen terme (2-4 ans) |
| Essor des micro-importateurs du commerce électronique | +0.6% | Pôles urbains du commerce électronique | Court terme (≤ 2 ans) |
| Monétisation des données de l'Environnement commercial automatisé | +0.5% | National | Long terme (≥ 4 ans) |
| Cadre douanier du 21e siècle | +0.4% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Numérisation et automatisation des processus douaniers
Le taux d'adoption de l'Environnement commercial automatisé s'établit à 98 %, traitant plus de 35 millions d'entrées formelles annuellement. L'intégration avec les agences partenaires a comprimé les cycles de dédouanement de plusieurs jours à quelques heures. Les principaux courtiers déploient des outils de classification par apprentissage automatique atteignant plus de 95 % de précision dans l'attribution des codes, réduisant les points de contact manuels et libérant le personnel pour des travaux consultatifs[1]. La feuille de route informatique 2024-2028 de la Direction des douanes et de la protection des frontières prévoit 1,8 milliard USD pour des projets pilotes de chaîne de blocs et de notation des risques par intelligence artificielle, élevant encore davantage la barre technologique pour les acteurs du marché.
Essor des micro-importateurs du commerce électronique nécessitant des dédouanements à haute fréquence
Plus de 400 000 entreprises américaines ont importé des marchandises en 2025, en hausse de 60 % depuis 2019, les micro-importateurs représentant 38 % du total. Les courtiers numériques ont répondu avec des portails en libre-service et des modèles à frais fixes qui séduisent les entrepreneurs recherchant une tarification transparente. Des plateformes telles qu'Amazon Global Logistics rationalisent l'exécution transfrontalière des commandes, mais de nombreux petits expéditeurs classifient mal les marchandises ou négligent les règles d'étiquetage, amplifiant le risque de conformité. Les courtiers qui équilibrent l'automatisation avec une formation proactive fidélisent cette clientèle dispersée.
Monétisation des données de l'Environnement commercial automatisé en services d'analyse à valeur ajoutée
Les grands courtiers exploitent les données d'entrée agrégées pour comparer les dépenses de droits de douane, identifier les opportunités d'optimisation et prévoir les tendances des changements réglementaires. Des tableaux de bord propriétaires visualisent les délais de dédouanement et les fréquences de blocage par les agences partenaires gouvernementales, permettant aux importateurs d'affiner leur stratégie logistique. Certains courtiers concèdent sous licence des renseignements anonymisés sur les flux commerciaux à des tiers, créant de nouveaux flux de revenus qui récompensent les investissements précoces dans l'infrastructure en nuage et les équipes de science des données.
Le « Cadre douanier du 21e siècle » de la Direction des douanes et de la protection des frontières ouvre de nouveaux rôles aux courtiers
Le cadre propose une accréditation des courtiers par niveaux liée à l'historique de conformité, à l'intégration technologique et aux engagements de partage de données. Le statut d'élite promet une mainlevée accélérée et des taux d'inspection réduits, offrant aux courtiers un avantage concurrentiel tangible. Les entreprises investissant dans des outils de transparence de la chaîne d'approvisionnement et des plateformes de diligence raisonnable en matière de responsabilité environnementale, sociale et de gouvernance se positionnent pour capitaliser sur ces avantages à venir.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité de la politique commerciale | −0.5% | Secteurs dépendants des importations à l'échelle nationale | Court terme (≤ 2 ans) |
| Coûts de conformité liés au travail forcé et à la responsabilité environnementale, sociale et de gouvernance | −0.4% | Chaînes d'approvisionnement liées à la Chine | Moyen terme (2-4 ans) |
| Pénurie de courtiers agréés | −0.7% | Niches spécialisées | Long terme (≥ 4 ans) |
| Logiciels de déclaration autonome | −0.6% | Expéditions à faible valeur et haute fréquence | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de courtiers en douane agréés entraînant une inflation salariale
L'examen de licence de courtier en douane d'octobre 2025 a affiché un taux de réussite inférieur à 15 %, tandis que l'âge moyen des courtiers dépasse 43 ans. Les professionnels agréés de niveau intermédiaire commandent désormais des salaires supérieurs de 20 à 30 % aux niveaux de 2022. Les petites entreprises sans budget d'automatisation font face à des contraintes de service à mesure que le personnel vétéran prend sa retraite.
Expansion des logiciels de déclaration autonome érodant les marges de frais
Des plateformes telles que Flexport et Freightos facturent les entrées entre 25 et 50 USD, bien en dessous des tarifs traditionnels des courtiers[2]. Les expéditions courantes migrent vers des canaux en libre-service, laissant les courtiers en concurrence sur des travaux de conformité à forte valeur ajoutée. Les modèles d'abonnement et de retainer gagnent du terrain, les entreprises cherchant une prévisibilité des revenus face à l'érosion transactionnelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de transport :
l'océan maintient son échelle tandis que l'air gagne en dynamismeLe fret maritime détenait 58,63 % de la part de marché américain du courtage en douane en 2025, les importateurs privilégiant le transport maritime conteneurisé rentable[3]. La taille du marché américain du courtage en douane liée au fret aérien devrait croître à un TCAC de 4,09 % jusqu'en 2031, le commerce électronique et les secteurs sensibles au temps privilégiant la rapidité. Les intégrateurs express tirent parti du dédouanement intégré pour raccourcir les cycles, tandis que les entrées par camion et rail aux frontières terrestres gagnent du terrain dans le corridor du Sud-Ouest.
Les améliorations de la fiabilité des conteneurs à la suite des perturbations pandémiques ont renforcé l'avantage de coût du transport maritime, mais les conflits sociaux récurrents et les contraintes d'allocation de créneaux incitent certains expéditeurs à transférer des marchandises de haute valeur vers l'air malgré le coût de fret premium. Les courtiers dotés d'une expertise multimodale sont les mieux positionnés pour capter les clients qui équilibrent vitesse et coût selon les cycles de demande saisonniers.

Par type de courtier :
les opérateurs intégrés dominent tandis que les courtiers spécialisés se spécialisentLes opérateurs liés aux transitaires et intégrés aux prestataires logistiques tiers contrôlaient une part de 65,46 % en 2025, reflétant la préférence des expéditeurs pour des solutions logistiques à facture unique regroupant le dédouanement, le transport et l'entreposage. Les courtiers en douane purs ont progressé à un TCAC de 3,51 %, les secteurs verticaux complexes tels que les marchandises réglementées par la Direction de l'alimentation et des médicaments et les opérations en zones de commerce extérieur exigeant des connaissances spécialisées.
L'acquisition de Livingston International par Purolator pour 684,4 millions USD en février 2025 souligne la dynamique de consolidation, les opérateurs intégrés recherchant des capacités de conformité approfondies. Les courtiers de niche répondent en redoublant d'efforts sur l'intelligence sectorielle et le service personnalisé que les grands réseaux peinent à reproduire.
Par taille d'importateur :
les PME accélèrent tandis que les grandes entreprises explorent la déclaration hybrideLes grandes entreprises ont capturé 42,69 % de la taille du marché américain du courtage en douane en 2025, soutenues par des panels multi-courtiers et des équipes de conformité intégrées. Les PME et les micro-expéditeurs enregistrent un TCAC de 4,72 % grâce aux offres de courtiers numériques accessibles et aux programmes de commerce électronique transfrontalier.
Les remises sur volume permettent aux grandes entreprises de négocier des barèmes de frais agressifs, exerçant une pression sur les marges des courtiers. À l'inverse, les PME privilégient la simplicité et la formation, récompensant les courtiers qui proposent des portails intuitifs et une tarification transparente. Les importateurs du marché intermédiaire se tournent vers des courtiers offrant un mélange d'efficacité des coûts et d'expertise thématique sans les frais généraux des grandes entreprises.
Par adoption numérique :
le courtage par interface de programmation d'application perturbe les flux de travail traditionnelsLes courtages traditionnels détenaient une part de 77,32 % en 2025, mais les acteurs numériques natifs progressent à un TCAC de 10,45 %, les importateurs intégrant les données de dédouanement avec les systèmes de planification des ressources d'entreprise et de commerce électronique. La taille du marché américain du courtage en douane attribuable aux plateformes exclusivement numériques devrait tripler d'ici 2031 si les tendances d'adoption actuelles se maintiennent.
Les entreprises traditionnelles accélèrent les mises à niveau technologiques pour protéger leur part, investissant dans l'automatisation des processus robotiques et des outils de logiciel en tant que service natifs en nuage. Celles qui réussissent combinent des décennies de savoir-faire réglementaire avec des architectures de données modernes, offrant une proposition de valeur hybride qui résonne auprès des expéditeurs averses au risque.
Par secteur d'utilisation finale :
le commerce de détail en tête, l'automobile et les véhicules électriques donnent le rythmeLe commerce de détail et le commerce électronique représentaient 30,15 % de la taille du secteur du courtage en douane aux États-Unis en 2025, portés par des importations de colis à haute fréquence. L'automobile et les véhicules électriques ont affiché le CAGR le plus rapide à 5,64 %, les expéditions de batteries et de composants ayant fortement augmenté dans le cadre des règles de l'USMCA.
L'électronique et les semi-conducteurs gagnent en dynamisme grâce aux incitations du CHIPS Act, tandis que les importations de sciences de la vie nécessitent une documentation FDA premium qui augmente le revenu de courtage par entrée. Les courtiers disposant de spécialistes en règles d'origine automobile et en conformité des batteries sont bien positionnés pour profiter de la tendance haussière du secteur jusqu'en 2031.
Analyse géographique
L'Ouest a traité 32,61 % des revenus de courtage de 2025 via les méga-ports de Los Angeles, Long Beach, Oakland et Seattle. La proximité des fournisseurs asiatiques et les écosystèmes de transport de courte distance établis soutiennent des avantages d'échelle, mais les importateurs diversifient vers les points d'entrée du Golfe et de la côte Est pour atténuer les risques de perturbations sociales et de congestion.
Le Sud-Ouest est la région à la croissance la plus rapide avec un TCAC de 4,67 %, la délocalisation de proximité vers le Mexique acheminant les flux automobiles et électroniques par Laredo, Nogales et El Paso. Les courtiers disposant de personnel bilingue et d'une expertise réglementaire transfrontalière commandent des frais premium. Les chaînes d'approvisionnement vers le sud génèrent des dédouanements d'exportation compensatoires qui stimulent davantage le volume transactionnel.
Le Sud-Est tire parti de l'expansion du canal de Panama et des améliorations d'infrastructure à Savannah et Charleston pour capter des marchandises discrétionnaires. Le Nord-Est reste essentiel pour le commerce européen et les marchandises de haute valeur via le port de New York et du New Jersey, tandis que les ports terrestres du Midwest gèrent un commerce robuste avec le Canada malgré les défis transitoires liés au nouveau système comptable du Canada.
Paysage réglementaire
Le courtage en douane aux États-Unis est régi par le U.S. Customs and Border Protection (CBP) en vertu du 19 CFR Part 111, qui couvre la délivrance de licences et de permis, la tenue de registres, et la responsabilité des courtiers en matière de supervision et de contrôle. Le CBP a également signalé des priorités de modernisation, notamment son document de discussion de septembre 2025 sur la modernisation des courtiers dans le cadre du Next Generation Framework (NGF), qui met l'accent sur l'intégration technologique et le renforcement des pratiques de gouvernance en tant que base opérationnelle.
En juin 2026, le décret intitulé Strengthening Customs Enforcement a ordonné au Department of Homeland Security de mettre en place une vérification renforcée des courtiers en douane et des importateurs, et de définir les exigences de bonne réputation de l'importateur officiel dans un délai de 180 jours. Cela accroît la charge de conformité imposée aux courtiers pour contrôler les clients et documenter la diligence raisonnable. Par ailleurs, les exigences de responsabilité financière de la FMCSA (garantie financière minimale de 75 000 USD) s'appliquent à l'autorité d'exploitation des courtiers et des transitaires, renforçant les contrôles du risque opérationnel pour les prestataires logistiques qui détiennent également une autorité de courtage ou de transit.
Analyse de la chaîne de valeur
La chaîne de valeur du courtage en douane commence avec les importateurs, des grandes entreprises aux micro-importateurs, et leurs vendeurs en amont. Elle se poursuit ensuite via les fournisseurs de transport (transporteurs maritimes, compagnies aériennes, et opérateurs de camionnage/ferroviaire transfrontaliers) et les écosystèmes portuaires ou terminaux où les données d'expédition sont générées. Les courtiers opèrent au niveau de l'orchestration, en collectant les documents commerciaux, en classifiant les marchandises, en préparant les données de déclaration d'entrée et de résumé d'entrée, en organisant les cautions, en coordonnant le paiement des droits et taxes, et en gérant les exigences d'admissibilité liées aux agences gouvernementales partenaires via une infrastructure de guichet unique.
La numérisation est centrée sur l'Automated Commercial Environment (ACE) du CBP, qui prend en charge le dépôt des déclarations, les messages de statut et les blocages gouvernementaux. Le CBP progresse vers ACE 2.0 afin d'améliorer la visibilité et l'interopérabilité. Les récents changements de processus pilotés par ACE ont introduit de nouveaux points de contrôle tout au long de la chaîne, notamment une logique de validation des codes de déclarant mise à jour qui peut rejeter les entrées lorsque les codes de déclarant sont inactifs ou mal reliés, ainsi qu'une augmentation en juin 2025 du nombre de codes HTS par ligne de résumé d'entrée (de 8 à 32), ce qui permet des déclarations plus complexes tout en augmentant les exigences de qualité des données. Le calendrier de modernisation du manifeste ACE du CBP (Version 1 pour avril 2026 et Version 2 pour mai 2026) exige également que les courtiers et leurs fournisseurs de logiciels mettent à jour les interfaces pour les flux de travail liés aux manifestes et aux transports sous douane. Parallèlement, les efforts de modernisation des recettes déplacent les encaissements vers des plateformes en ligne telles que Pay.gov, réduisant les processus papier au niveau des ports tout en augmentant le besoin d'ensembles de données propres et prêts pour les systèmes.
Paysage concurrentiel
Le marché américain du courtage en douane présente une fragmentation modérée, les cinq premières entreprises détenant une part combinée de 42 %. La consolidation est portée par des ambitions d'échelle technologique, comme en témoigne la prise de contrôle de Livingston par Purolator. C.H. Robinson rapporte plus de 3 millions de tâches d'expédition automatisées via l'intelligence artificielle générative, soulignant un pivot vers le travail numérique[4].
Les principaux courtiers déploient des moteurs de classification pilotés par intelligence artificielle, la vérification de l'origine basée sur la chaîne de blocs et des tableaux de bord d'analyse prédictive pour réduire les taux d'erreur et débloquer des revenus consultatifs. Les partenariats stratégiques avec des entreprises de technologie financière offrent des options de crédit commercial et de report de droits qui lient les services de courtage aux flux de fonds de roulement des importateurs.
Les spécialistes de plus petite taille défendent leur part grâce à une focalisation sectorielle dans les produits pharmaceutiques, l'aérospatiale et l'habillement qui exigent une attention de conformité sur mesure. La dynamique du marché se cristallise autour d'une structure bifurquée où les grands réseaux numérisés se font concurrence sur le prix et le débit, tandis que les acteurs de niche remportent des missions complexes à forte marge.
Leaders du secteur américain du courtage en douane
-
FedEx Corporation
-
Expeditors International
-
C.H. Robinson
-
Livingston International
-
UPS Supply Chain Solutions
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Courtage en Douane aux États-Unis Entreprises couvertes dans ce rapport
- Expeditors International of Washington, Inc.
- C.H. Robinson Worldwide, Inc.
- UPS Supply Chain Solutions
- FedEx Logistics
- Livingston International (acquired by Purolator)
- DHL Global Forwarding
- Kuehne + Nagel Inc.
- DSV (incl. DB Schenker)
- A.N. Deringer, Inc.
- Flexport, Inc.
- CEVA Logistics (Acquired by CMA CGM)
- OEC Group
- BDP International
- SEKO Logistics
- Kerry Logistics (USA)
- Nippon Express
- GEODIS USA
- C.H. Powell Co.
- Alba Wheels Up International
- GHY USA Inc.
Lire l’analyse des entreprises de courtage en douane aux États-unis
Opportunités de marché et perspectives d'avenir
Les services de conformité axés sur l'application de la réglementation représentent un espace de marché concret alors que le CBP et le DHS évoluent vers des contrôles plus stricts sur l'éligibilité des importateurs et la diligence raisonnable des courtiers. Le décret de juin 2026, Strengthening Customs Enforcement, ordonne une vérification renforcée des courtiers et des changements fondés sur le risque concernant le statut de bonne réputation de l'importateur officiel. Cela crée une demande pour des flux de contrôle des clients, une gouvernance documentaire et des services de conseil qui aident les importateurs à démontrer une présence opérationnelle conforme et à fournir la transparence recherchée par le CBP.
Les opérations de courtage assistées par la technologie créent également des opportunités liées aux jalons de modernisation du CBP. Les versions de modernisation du manifeste ACE prévues pour avril 2026 (Version 1, incluant des mises à jour du traitement sous douane) et mai 2026 (Version 2, incluant des mises à jour des interfaces de manifeste aérien et ferroviaire) exigeront des importateurs, transporteurs, courtiers et intermédiaires logiciels qu'ils mettent à jour leurs intégrations et leur logique de validation des données. Les prestataires capables d'intégrer la connectivité API, la tenue de registres prête pour l'audit, ainsi que la classification automatisée et la gestion des exceptions dans des offres reproductibles devraient capter des dépenses provenant à la fois des courtages traditionnels modernisant leurs systèmes existants et des importateurs élargissant le dépôt en libre-service mais recherchant une supervision contrôlée pour les entrées complexes.
Développements industriels récents dans Marché du Courtage en Douane aux États-Unis
- Juin 2026 : la Maison Blanche a publié le décret Strengthening Customs Enforcement, ordonnant au DHS et au CBP de renforcer la vérification des importateurs et des courtiers et de définir de nouvelles exigences de bonne réputation selon un calendrier accéléré. Ce décret accroît la charge de conformité liée à la qualification de l'importateur officiel, à la documentation et à la diligence raisonnable des courtiers, augmentant la valeur des services de courtage axés sur le conseil en parallèle du traitement des transactions.
- Mai 2025 : le CBP a mis en œuvre le Bond Centralization Program, standardisant le traitement des cautions à travers les ports. Ce changement fait évoluer la gestion des cautions vers des flux de travail plus uniformes, réduisant les variations port par port et incitant les courtiers à aligner leurs contrôles internes et l'intégration des clients sur les exigences centralisées en matière de caution.
- Février 2025 : Purolator a acquis Livingston International pour 684,4 millions USD, élargissant son empreinte en matière de dédouanement en Amérique du Nord. Cette transaction a renforcé la dynamique de consolidation en donnant aux réseaux logistiques intégrés davantage d'échelle en matière de ressources de conformité et d'investissement technologique, tout en accentuant la pression concurrentielle sur les petits courtages indépendants.
Marché du Courtage en Douane aux États-Unis Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés aux États-Unis par les services de courtage en douane qui facilitent le dédouanement des expéditions à l'importation, notamment le soutien au dépôt des déclarations d'entrée, la classification, la gestion des cautionnements et la coordination des mainlevées avec la CBP pour les principaux modes de transport.
Exclusions du périmètre : Nous excluons le transit de fret intérieur, le transbordement, les revenus d'entreposage sous douane, les services de dépôt à l'exportation sortante et l'activité de courtage se déroulant à l'intérieur des Zones de Commerce Extérieur.
Aperçu de la Segmentation
- Par type de service
- Dédouanement
- Conseil en conformité commerciale
- Services de remboursement et de restitution de droits
- Courtage lié à la commission de transport
- Par mode de transport
- Océan
- Air
- Camion
- Rail
- Par secteur d'utilisation finale
- Biens de consommation et commerce de détail
- Automobile
- Électronique et haute technologie
- Agriculture et alimentation
- Produits pharmaceutiques et soins de santé
- Par taille de client
- Importateurs entreprises (plus de 50 millions USD d'importations annuelles)
- Importateurs du marché intermédiaire (5 à 50 millions USD)
- Petits et micro-importateurs (moins de 5 millions USD)
- Par zone géographique
- Nord-Est
- Midwest
- Sud-Est
- Sud-Ouest
- Ouest
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir le contexte opérationnel de la demande de courtage en douane et pour ancrer quelques contraintes fermes pour le modèle, avant que les hypothèses ne soient vérifiées sur le terrain. Des sources publiques et non payantes, telles que les mises à jour et les statistiques d'application de l'U.S. Customs and Border Protection, les données de l'U.S. International Trade Commission, les séries commerciales du U.S. Census Bureau, les publications du Bureau of Transportation Statistics et les indicateurs de fret du U.S. Department of Transportation, ont été examinées pour comprendre les flux d'importation, la répartition modale et les frictions liées à la conformité.
Nous avons également examiné les informations des importateurs et des opérateurs logistiques dans les rapports annuels, les présentations aux investisseurs, les publications des associations et des autorités portuaires, ainsi que la couverture de presse réputée sur les changements de réglementation et les conditions de haute saison. Le cas échéant, des abonnements payants ont été utilisés de manière sélective pour les données financières des entreprises et la surveillance, et des enregistrements d'importation ou d'exportation au niveau des expéditions ont été utilisés pour vérifier de manière directionnelle les mouvements de volumes par couloir et par mode. Les sources documentaires répertoriées ici ne sont pas exhaustives, et de nombreuses autres sources ont été utilisées pour la collecte, la validation et la clarification au cours des travaux.
Entretiens Primaires et Enquêtes
Les travaux primaires se sont concentrés sur des entretiens et des enquêtes structurées avec des praticiens du courtage, des spécialistes de la conformité et des responsables opérationnels soutenant les importateurs et les intermédiaires logistiques à travers les États-Unis. Pour combler les lacunes que les sources documentaires ne pouvaient pas résoudre clairement, nous avons validé les mécanismes de tarification typiques, les taux d'attachement des services et la manière dont le remboursement des droits de douane, le conseil en conformité et les corrections sous cautionnement se comportent selon les modes et les tailles de clients.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 36 % |
| Acteurs plus petits : 18 % | Responsables : 49 % |
Dimensionnement du Marché et Prévisions
La logique centrale du dimensionnement part d'une construction descendante, dans laquelle les signaux d'activité des déclarations d'entrée à l'importation et les flux d'importation par mode sont utilisés pour reconstituer le bassin de demande qui nécessite généralement un courtier. Une fois ce bassin de demande constitué, il est traduit en revenus à l'aide d'hypothèses réalistes de tarification et de mix de services qui reflètent la manière dont le courtage est facturé en pratique. Pour ancrer les résultats, nous effectuons ensuite des approximations ascendantes sélectives, telles que des ratios revenus/entrées de courtiers échantillonnés, des vérifications de canal sur les frais d'entrée typiques et un petit ensemble de regroupements de fournisseurs lorsque les informations sont disponibles.
Les principaux intrants qui façonnent le modèle comprennent les volumes d'importation américains par mode, les évolutions de la complexité des entrées (par exemple, des besoins de conformité plus élevés pour les marchandises réglementées), la part des importateurs qui externalisent les dépôts par rapport à ceux qui les effectuent eux-mêmes, le taux d'attachement du conseil en conformité commerciale, et la prévalence du remboursement des droits de douane et du soutien aux remboursements. Les prévisions utilisent une analyse de scénarios étayée par les avis d'experts sur l'orientation de la politique commerciale, la pression liée au dédouanement des colis du commerce électronique, les schémas de congestion des ports et des frontières, et la manière dont l'automatisation modifie le temps consacré par entrée. Lorsque les données ascendantes sont insuffisantes pour les petits fournisseurs, les revenus sont déduits à l'aide de fourchettes de nombre d'importateurs et d'hypothèses normalisées qui sont retestées lors des entretiens primaires.
Cycle de Validation des Données et de Mise à Jour
Les totaux et les taux de croissance sont validés par triangulation à partir de signaux indépendants, suivie de vérifications des écarts au niveau du mode et par grandes lignes de services afin que les valeurs aberrantes soient faciles à repérer. Lorsqu'une discordance apparaît, les facteurs sont retracés jusqu'à l'hypothèse exacte qui l'a créée, puis les intrants concernés sont retravaillés et révisés avant validation.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants surviennent, tels que des modifications majeures des règles de la CBP, des mesures tarifaires ou des perturbations prolongées qui modifient les volumes d'entrée et le mix de services. Avant la livraison, un analyste effectue une dernière vérification pour intégrer les indicateurs publics les plus récents et tout nouvel apport d'experts, afin que les clients reçoivent une vue actualisée.
Estimation du Marché du Courtage en Douane aux États-Unis par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs de marché publiées pour le courtage en douane aux États-Unis peuvent différer même lorsque le sujet semble identique, car les chercheurs ne comptabilisent pas toujours les mêmes flux de revenus ni n'appliquent les mêmes ancres de volume et de tarification. Des différences apparaissent également lorsque l'année de référence n'est pas alignée, lorsque le calendrier des devises est traité différemment, ou lorsque les hypothèses ne sont pas vérifiées auprès des praticiens.
Les principaux facteurs d'écart dans ce marché sont généralement de savoir si le courtage à l'intérieur des Zones de Commerce Extérieur est inclus, si les services de dépôt à l'exportation sont intégrés dans le total, et si les revenus de transit ou d'entreposage sont incorporés comme raccourci. Un autre écart courant provient de la manière dont la progression des frais d'entrée est traitée, certains modèles supposant un forfait par entrée tandis que d'autres reflètent des changements de mix vers des travaux de conformité et de post-entrée à plus forte valeur ajoutée, ce qui modifie le revenu moyen effectif par dédouanement.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 5,32 milliards USD (2025) | |
| Cabinet de Conseil Mondial A | 3,99 milliards USD (2024) | Utilise un prisme de revenus plus étroit qui exclut le soutien au remboursement des droits de douane et plusieurs services post-entrée axés sur la conformité, et semble également sous-estimer l'activité d'entrée informelle et à faible valeur liée au commerce électronique. |
| Revue Spécialisée B | 5,20 milliards USD (2024) | Construit les totaux principalement à partir d'une hypothèse de frais forfaitaires par entrée et d'une majoration limitée pour les entrées complexes, ce qui peut manquer l'effet de mix de tarification lié aux travaux de conseil et aux corrections. |
Dans l'ensemble, l'écart renvoie aux choix de périmètre et à la manière dont la tarification est liée à la complexité des entrées plutôt qu'au simple volume d'importation seul. En maintenant le courtage en Zone de Commerce Extérieur et les dépôts à l'exportation hors périmètre, et en vérifiant le revenu implicite par dédouanement par rapport aux retours primaires, le chiffre final reste plus facile à tracer et à reproduire, ce qui constitue le contrôle appliqué par Mordor Intelligence.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché américain du courtage en douane en 2026 ?
La taille du marché américain du courtage en douane a atteint 5,48 milliards USD en 2026 et devrait se développer régulièrement jusqu'en 2031.
Quel est le taux de croissance prévu pour les services de courtage en douane jusqu'en 2031 ?
Le marché devrait croître à un TCAC de 2,88 % entre 2026 et 2031, porté par la hausse des volumes d'importation et l'expansion des services consultatifs.
Quel segment de courtiers connaît la croissance la plus rapide ?
Les plateformes numériques natives progressent à un TCAC de 10,45 %, les importateurs recherchant une connectivité par interface de programmation d'application et une visibilité en temps réel.
Pourquoi la région Sud-Ouest est-elle la zone géographique à la croissance la plus rapide ?
La délocalisation de proximité vers le Mexique et l'augmentation des flux commerciaux dans le cadre de l'Accord États-Unis-Mexique-Canada stimulent les volumes de dédouanement aux ports terrestres du Sud-Ouest, soutenant un TCAC de 4,67 %.
Quel impact les plateformes de déclaration autonome ont-elles sur les courtiers traditionnels ?
Les logiciels de déclaration autonome compriment les frais de transaction pour les entrées courantes, incitant les courtiers à se tourner vers des conseils de conformité à haute valeur ajoutée et des modèles de tarification par abonnement.
Quel secteur d'utilisation finale affiche la dynamique de croissance la plus forte ?
Les importations automobiles et de véhicules électriques mènent la croissance avec un TCAC de 5,64 % en raison des flux de composants de batteries et des règles strictes de vérification de l'origine dans le cadre de l'Accord États-Unis-Mexique-Canada.