
Taille et part du marché américain de la commission de transport de fret numérique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
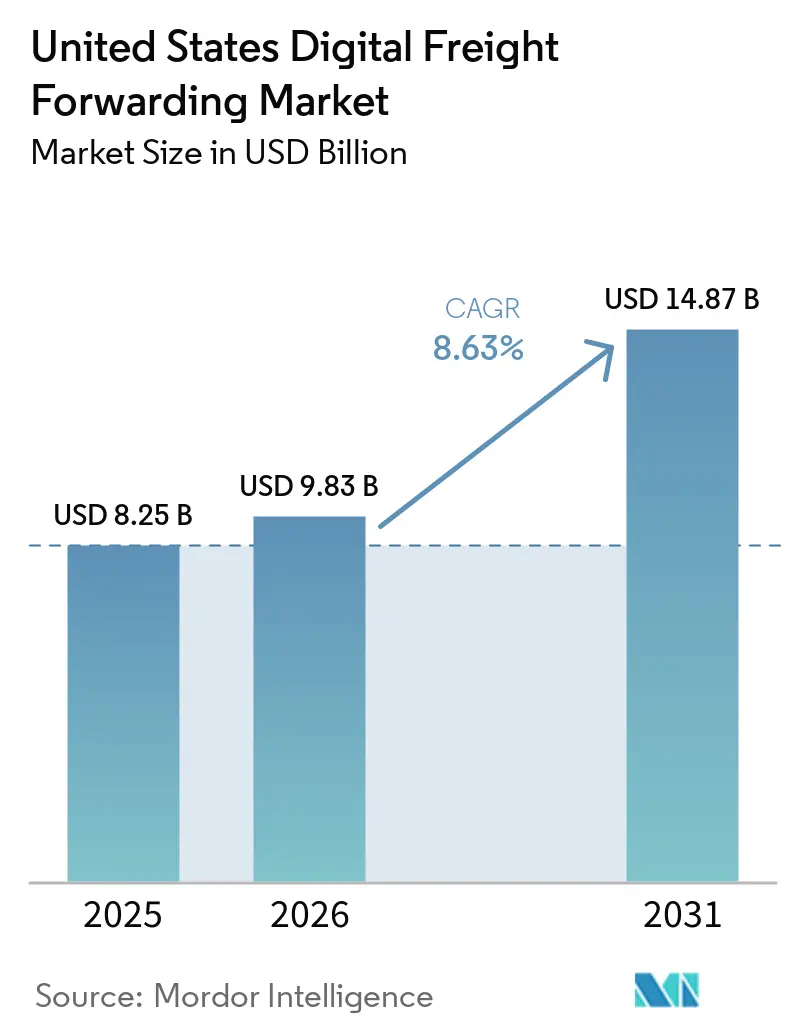
| Taille du marché de l'année de base (2025) | 8.25 Milliards de dollars |
| Taille du Marché (2026) | 9.83 Milliards de dollars |
| Taille du Marché (2031) | 14.87 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.63 % |
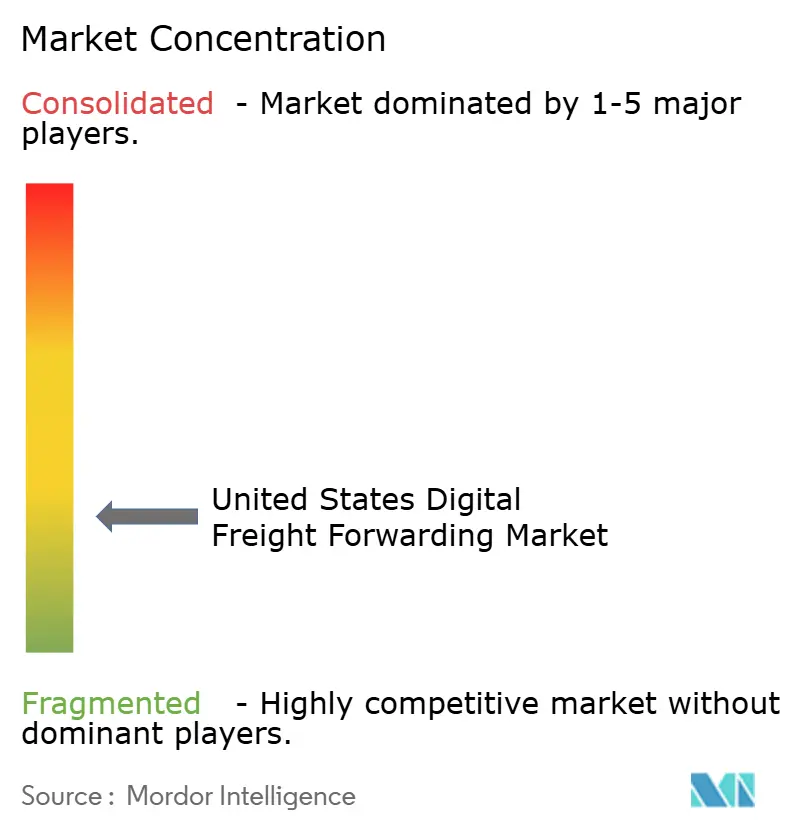
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché américain de la commission de transport de fret numérique par Mordor Intelligence
La taille du marché du fret numérique en transit aux États-Unis était évaluée à 8,25 milliards USD en 2025 et devrait croître de 9,83 milliards USD en 2026 pour atteindre 14,87 milliards USD d'ici 2031, à un CAGR de 8,63 % durant la période de prévision (2026-2031).
L'essor des volumes de colis du commerce électronique, le rapide mouvement de délocalisation de proximité vers le Mexique et le déploiement de l'Automated Commercial Environment (ACE) ont placé la visibilité en temps réel, le dédouanement automatisé et la collaboration pilotée par API au cœur du marché américain de la commission de transport de fret numérique. Les plateformes qui se conforment aux nouvelles règles de la SEC en matière de cyberincidents en maintenant une conformité SOC-2 attirent les grands expéditeurs à la recherche d'infrastructures de données résilientes. Parallèlement, les moteurs de tarification pilotés par l'IA atténuent la volatilité des taux au comptant maritimes, et les initiatives de délocalisation de proximité redessinent les corridors commerciaux transfrontaliers, qui dépassent désormais 320 000 mouvements de fret annuels. Ces forces débloquent collectivement de nouvelles opportunités pour les fournisseurs agiles afin de rationaliser les coûts, d'améliorer la fiabilité des expéditions et d'approfondir la fidélité des clients.
Principaux enseignements du rapport
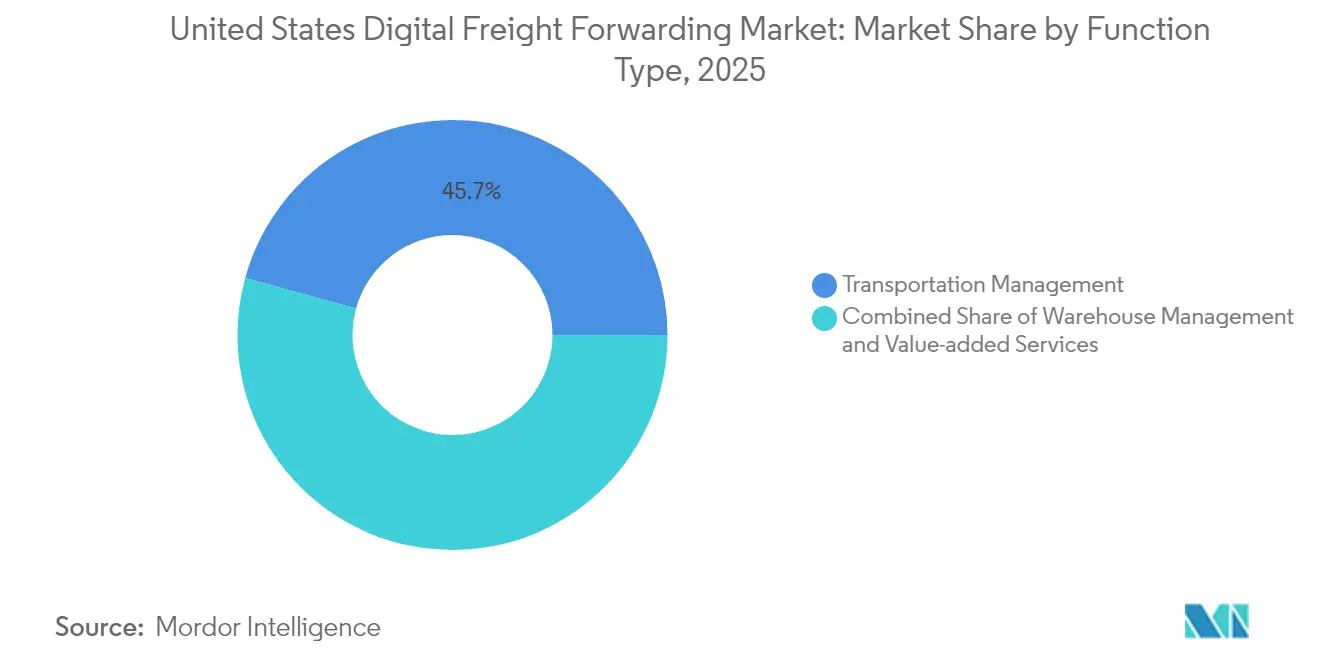
- Par fonction, la gestion du transport a capté 45,72 % de la part du marché américain de la commission de transport de fret numérique en 2025, tandis que les services à valeur ajoutée progressent à un TCAC de 10,94 % jusqu'en 2031.
- Par utilisateur final, le commerce de détail et le commerce électronique ont représenté 36,48 % de la taille du marché américain de la commission de transport de fret numérique en 2025, tandis que la santé et la pharmacie affiche la croissance la plus élevée avec un TCAC de 11,86 % jusqu'en 2031.
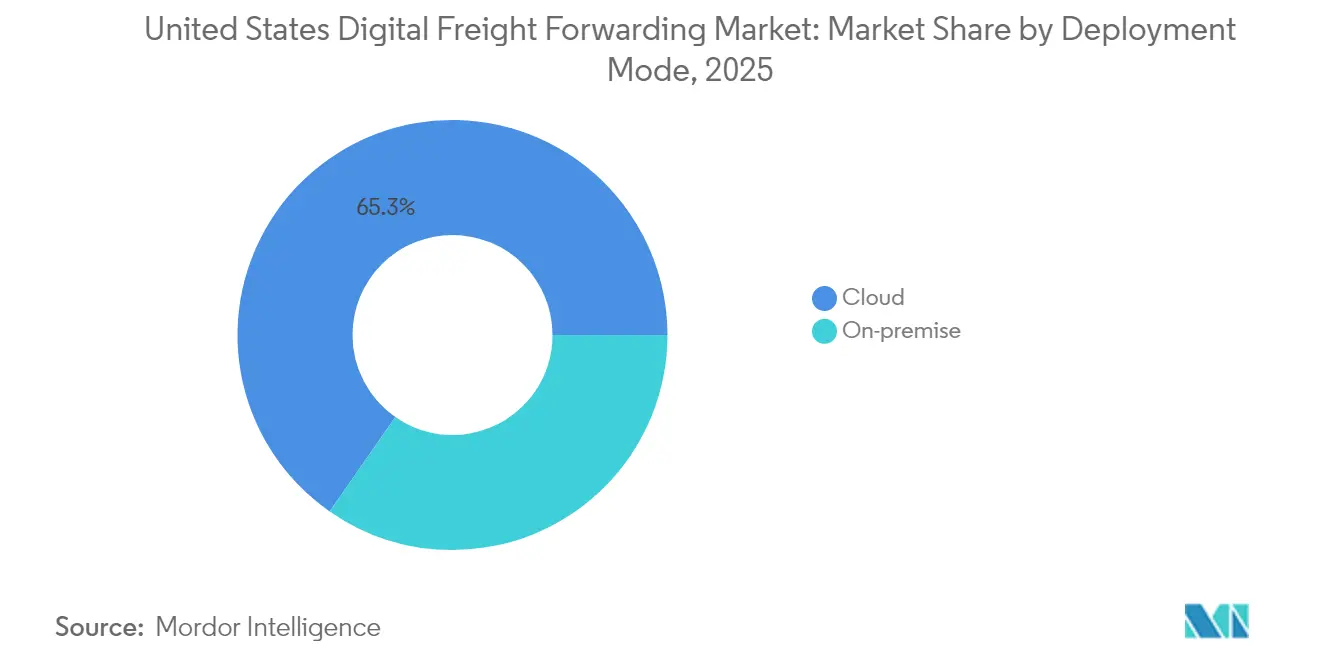
- Par mode de déploiement, les solutions cloud ont dominé avec une part de 65,32 % en 2025 et connaissent également la croissance la plus rapide avec un TCAC de 9,98 % jusqu'en 2031.
- Par type d'entreprise, les grandes entreprises ont représenté une part de 53,22 % en 2025, tandis que le segment des PME progresse à un TCAC de 9,05 % jusqu'en 2031.
- Par région américaine, l'Ouest a été en tête avec une part de 28,64 % en 2025 ; le Sud enregistre la croissance la plus rapide avec un TCAC de 15,21 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché américain de la commission de transport de fret numérique
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor du commerce électronique stimulant les volumes d'importation de petits colis | +3.2% | National ; accent sur l'Ouest et le Nord-Est | Moyen terme (2-4 ans) |
| Demande de visibilité bout en bout des expéditions et d'analyses en temps réel | +2.8% | National ; en avance dans l'Ouest et le Sud | Court terme (≤ 2 ans) |
| Le dédouanement numérisé via ACE et l'ACEUM réduit les temps d'attente | +2.1% | États frontaliers ; expansion nationale | Long terme (≥ 4 ans) |
| Les règles de la SEC en matière de cyberincidents favorisent les plateformes conformes SOC-2 | +1.9% | National ; grandes entreprises | Moyen terme (2-4 ans) |
| La délocalisation de proximité vers le Mexique stimule les corridors numériques transfrontaliers | +3.4% | Sud et Ouest | Long terme (≥ 4 ans) |
| L'assouplissement des primes d'assurance cyber débloque l'adoption par le marché intermédiaire | +1.8% | National ; accent sur les PME | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Essor du commerce électronique stimulant les volumes d'importation de petits colis
Le commerce électronique américain a atteint 833,8 milliards USD en 2024, représentant 15,5 % du commerce de détail total, et les colis transfrontaliers représentent déjà 5 % de cette valeur. Les volumes de colis devraient atteindre 29 milliards d'ici 2029 à un TCAC de 5 %, inondant les réseaux du dernier kilomètre et forçant une transition vers l'orchestration d'expéditions à haute vélocité et à faible valeur. Les commissionnaires de transport de fret numérique intègrent des algorithmes douaniers automatisés et une optimisation des itinéraires par IA pour gérer des milliers d'entrées quotidiennes sous le type d'entrée 86. Les attentes du commerce de détail en temps réel contraignent les transporteurs à proposer une livraison en deux jours à faible coût, intensifiant la pression sur les commissionnaires de transport traditionnels pour se numériser. Les entreprises ne disposant pas de ces capacités risquent de perdre des parts sur le marché américain de la commission de transport de fret numérique au profit de concurrents nativement technologiques capables de traiter les données de petits colis à grande échelle[1].
Demande de visibilité bout en bout des expéditions et d'analyses en temps réel
Seuls 20 % des commissionnaires de transport disposaient d'une visibilité complète en 2024, mais les expéditeurs classent de plus en plus la fiabilité au-dessus de la pure vitesse. Les capteurs IoT, les tableaux de bord cloud et les analyses prédictives remplacent les courriels de statut manuels, permettant une gestion proactive des exceptions. McKinsey note que 90 % des consommateurs américains accordent toujours la priorité au coût, mais la livraison dans les délais reste obligatoire. La plateforme d'IA générative d'Uber Freight illustre les bénéfices : 24 millions de chargements traités annuellement avec des prédictions d'heure d'arrivée estimée dynamiques et des suggestions d'itinéraires alternatifs. Cette capacité différencie de plus en plus les fournisseurs à mesure que les expéditeurs exigent des services riches en données.
Dédouanement numérisé via ACE et l'ACEUM pour réduire les temps d'attente
La modernisation de l'ACE par le CBP automatise désormais les avis de rétention de fret et impose les identifiants ACE obligatoires, réduisant la paperasserie et les temps d'attente portuaires. Les dispositions de l'ACEUM, notamment le seuil de minimis du type d'entrée 86, permettent aux marchandises d'une valeur inférieure à 800 USD de dédouaner plus rapidement, stimulant davantage le marché américain de la commission de transport de fret numérique. Les commissionnaires de transport numérique intègrent les API ACE avec des moteurs de routage pour fournir des contrôles de conformité en temps réel, minimisant les erreurs humaines. À mesure que les goulots d'étranglement du traitement se réduisent, le débit aux frontières augmente, attirant davantage d'expéditeurs vers des plateformes prêtes pour les API[2].
La délocalisation de proximité vers le Mexique stimule les corridors numériques transfrontaliers
Le Mexique a dépassé la Chine en tant que premier partenaire commercial des États-Unis en 2024, affichant 475,6 milliards USD d'échanges bilatéraux. Les investissements directs étrangers au Mexique devraient dépasser 60 milliards USD d'ici 2027, soutenant 450 nouvelles usines le long de la frontière. Les flux de conteneurs de Chine vers le Mexique ont bondi de 59,7 % en janvier 2024 et encore de 26,2 % en juillet, soulignant le pivot. Les commissionnaires de transport de fret numérique intègrent des modules de facture Carta Porte, le suivi multimodal et des moteurs d'heure d'arrivée estimée pilotés par IA pour orchestrer les mouvements transfrontaliers en quasi temps réel. Ces capacités raccourcissent les fenêtres de dédouanement, améliorent la conformité et renforcent la confiance des expéditeurs dans le marché américain de la commission de transport de fret numérique.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La fragmentation de la base de transporteurs ralentit l'intégration des API | -2.1% | National ; régions fragmentées | Moyen terme (2-4 ans) |
| La volatilité des taux au comptant maritimes nuit à la précision des devis instantanés | -1.8% | Côtier, à forte importation | Court terme (≤ 2 ans) |
| Les incidents de rançongiciels perturbent les plateformes technologiques logistiques | -1.4% | National ; régions centrées sur la technologie | Court terme (≤ 2 ans) |
| La hausse des primes d'assurance du transport routier gonfle les coûts de courtage | -2.3% | National ; couloirs à risque élevé | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La fragmentation de la base de transporteurs ralentit l'intégration des API
Les États-Unis accueillent plus de 80 000 transporteurs routiers, dont beaucoup ne disposent pas de systèmes informatiques modernes, ce qui complique les intégrations de plateformes. Les commissionnaires de transport numérique consacrent des ressources disproportionnées aux flux de travail manuels-numériques hybrides, retardant le passage à l'échelle du réseau. Bien que les kits d'intégration simplifiés et les ponts API à faible codage aident, les disparités régionales persistent et les délais d'intégration s'allongent, réduisant le taux de croissance atteignable pour le marché américain de la commission de transport de fret numérique.
La volatilité des taux au comptant maritimes nuit à la précision des devis instantanés
La tarification maritime mondiale a fortement fluctué en 2024-2025 en raison des déséquilibres de capacité et des tensions géopolitiques qui ont modifié les calendriers de navigation. Les moteurs de tarification numérique peinent à maintenir les devis alignés sur les fluctuations du marché en temps réel, risquant une érosion des marges. Les commissionnaires de transport traditionnels disposant de contrats à long terme peuvent sous-coter les devis au comptant des acteurs nativement technologiques, affaiblissant le positionnement concurrentiel. Les modèles prédictifs basés sur l'IA améliorent la précision mais ne peuvent pas neutraliser entièrement la volatilité, imposant un frein à la perception du service.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction : la gestion du transport étend son avance numérique
La gestion du transport a représenté une part de 45,72 % du marché américain de la commission de transport de fret numérique en 2025, soulignant la priorité des expéditeurs d'optimiser la sélection des couloirs, les performances des transporteurs et la planification des itinéraires. Les algorithmes d'IA équilibrent désormais la combinaison de fret entre terrestre, maritime et aérien pour réduire les kilomètres à vide et diminuer les temps d'attente. Les API en temps réel alignent les conducteurs, les entrepôts et les courtiers en douane, permettant aux plateformes d'automatiser l'appel d'offres auprès de plus de 400 000 conducteurs de camions américains. Cette efficacité permet aux commissionnaires de transport de traiter des importations de détail à haute vélocité tout en maintenant la qualité de service.
Les services à valeur ajoutée enregistrent le TCAC le plus rapide de 10,94 % à mesure que les expéditeurs exigent des tableaux de bord consolidés qui intègrent le courtage douanier, l'assurance et les analyses de conformité commerciale. Les modèles d'apprentissage automatique lisent les factures commerciales, identifient les opportunités d'économies de droits de douane et suggèrent des Incoterms alternatifs. La convergence des fonctionnalités incite les expéditeurs à privilégier les plateformes unifiées, approfondissant les revenus par compte et amplifiant l'échelle au sein du marché américain de la commission de transport de fret numérique.

Par utilisateurs finaux : le commerce de détail et le commerce électronique restent le segment vertical d'ancrage
Le commerce de détail et le commerce électronique ont capté 36,48 % de la taille du marché américain de la commission de transport de fret numérique en 2025, portés par une pénétration du commerce de détail en ligne de 15,5 % et la montée des importations de colis de faible valeur. Les détaillants omnicanaux intègrent les systèmes de gestion des commandes avec les API des commissionnaires de transport numérique pour orchestrer le réapprovisionnement des magasins et les livraisons aux consommateurs via une interface unique. Les flux de travail de logistique inverse gagnent également du terrain, les taux de retour atteignant en moyenne 16 % dans l'habillement.
La santé et la pharmacie affichent le TCAC le plus élevé de 11,86 % jusqu'en 2031, reflétant des besoins stricts en matière de contrôle de la température et de traçabilité. Le déploiement de carburant d'aviation durable par FedEx et les analyses de chaîne du froid activées par l'IA illustrent la demande de couloirs spécialisés. Les commissionnaires de transport numérique exploitent les emballages dotés de capteurs et les coffres-forts de données conformes à la réglementation pour remporter des contrats pour des expéditions de produits biologiques sensibles au temps.
Par mode de déploiement : les plateformes cloud stimulent la scalabilité
Les déploiements cloud ont représenté une part de 65,32 % et continuent de dépasser les systèmes sur site avec un TCAC de 9,98 % DHL.COM. Les architectures mutualisées réduisent considérablement les frais informatiques et permettent aux PME d'accéder à des modules de niveau entreprise via des modèles d'abonnement. Les pipelines d'intégration continue livrent de nouvelles fonctionnalités chaque semaine, telles que la détection de fraude par IA et le suivi automatisé des frais d'immobilisation, renforçant la fidélisation.
Le déploiement sur site reste une niche pour les expéditeurs fortement réglementés et les entités gouvernementales nécessitant des environnements à isolation totale. Même dans ce cas, les solutions hybrides transmettent des données épurées vers le cloud à des fins d'analyse tout en préservant le contrôle local, renforçant la migration du marché américain de la commission de transport de fret numérique vers des architectures flexibles.
Par type d'entreprise : les grandes entreprises ancrent les revenus, les PME accélèrent l'adoption
Les grandes entreprises fournissent 53,22 % des revenus des plateformes, tirant parti de chaînes d'approvisionnement mondiales complexes et de dépenses de fret plus élevées qui justifient les licences d'entreprise. Leurs besoins d'appel d'offres multimodaux poussent les fournisseurs à intégrer les modules aérien, maritime, ferroviaire et de colis dans un seul tableau de bord, tandis que les certifications SOC-2 et ISO 27001 restent incontournables.
Les PME croissent à un TCAC de 9,05 % grâce à la baisse des primes d'assurance cyber et aux outils d'intégration à faible codage qui abaissent les barrières. Les fournisseurs intègrent des flux de travail de meilleures pratiques et des contrôles de conformité embarqués pour compenser le manque d'expertise interne. Ces effets de réseau attirent davantage de transporteurs, enrichissant les options tarifaires et alimentant une croissance en cercle vertueux pour le marché américain de la commission de transport de fret numérique.
Analyse géographique
L'Ouest représente 28,64 % du marché américain de la commission de transport de fret numérique, ancré par les ports de Los Angeles et Long Beach, qui traitent environ 40 % des importations de conteneurs américains. Les entreprises technologiques dont le siège est en Californie co-créent des API et testent en version bêta des modules d'apprentissage automatique, accélérant l'adoption commerciale. Les risques persistants en matière de cybersécurité — 40 millions d'attaques mensuelles au port de Los Angeles — font du chiffrement robuste et des cadres de confiance zéro des prérequis incontournables pour les fournisseurs.
Le Sud enregistre le TCAC le plus rapide de 15,21 % alors que le Mexique est devenu le premier partenaire commercial de l'Amérique, générant 20 900 passages mensuels de camions par le Texas uniquement. Les usines automobiles et électroniques délocalisées de proximité s'appuient sur des flux documentaires conformes à la Carta Porte et une coordination multimodale. L'émergence de la Floride comme plaque tournante du commerce latino-américain élargit davantage la demande régionale de services de courtage bilingues et de moteurs de classification tarifaire.
Les corridors du Nord-Est et du Midwest maintiennent une croissance soutenue. Le Nord-Est bénéficie des importations pharmaceutiques via le port de New York/New Jersey et d'une activité de commerce électronique accrue, tandis que la ceinture automobile du Midwest numérise sa logistique pour soutenir les chaînes d'approvisionnement en batteries pour véhicules électriques. Des investissements tels que les mises à niveau systémiques de 1 milliard USD de Norfolk Southern, incluant cinq portails numériques d'inspection des trains, améliorent la visibilité du fret ferroviaire. Ensemble, ces avancées renforcent l'élan national sur le marché américain de la commission de transport de fret numérique.
Paysage réglementaire
Les plateformes américaines de transport de fret numérique évoluent au sein de régimes qui se chevauchent pour les données maritimes, routières et douanières. Dans le transport maritime, les intermédiaires doivent se conformer aux exigences de la Federal Maritime Commission (FMC) applicables aux intermédiaires du transport maritime (licence/enregistrement et responsabilité financière conformément au 46 CFR Part 515). Pour le courtage routier et le transport de fret, le cadre de responsabilité financière de la Federal Motor Carrier Safety Administration (FMCSA) reste un pilier essentiel de la conformité, avec une exigence de garantie minimale de 75 000 USD référencée pour une entrée en vigueur à partir du 16 janvier 2026. Cela incite les plateformes à maintenir des cautions vérifiables et à renforcer les contrôles back-office.
La numérisation des douanes influence également la conception des produits et les priorités d'intégration. En février 2026, les douanes et la protection des frontières des États-Unis (CBP) ont fait avancer une réglementation visant à rendre obligatoire la soumission électronique des manifestes d'exportation (EEM) pour le fret maritime via l'Automated Commercial Environment (ACE), renforçant la connectivité API et la capture de données structurées. En juin 2026, la CBP a annoncé une suspension indéfinie de l'exemption administrative de minimis pour les modes non postaux, applicable aux importations d'une valeur de 800 USD ou moins, ce qui augmente la part des expéditions devant passer par des procédures d'entrée formelles ou informelles. Ce changement accroît la charge de conformité pour le commerce électronique à haute vélocité et les flux de colis transfrontaliers qui utilisaient auparavant des processus simplifiés. Par ailleurs, les propositions de transparence des courtiers exigeant la fourniture électronique des registres de transactions dans un délai de 48 heures renforcent les attentes en matière d'auditabilité et de conservation des données dans les flux de travail de courtage numérique.
Analyse de la chaîne de valeur
La chaîne de valeur du transport de fret numérique aux États-Unis part des systèmes d'approvisionnement et de commande des expéditeurs, passe par la couche de la plateforme du transitaire ou du courtier numérique (gestion des tarifs, réservation, documentation et gestion des exceptions). Les transporteurs fournissent la capacité en camionnage complet/LTL ainsi que le transport maritime et aérien longue distance, tandis que les nœuds en aval comprennent les ports, terminaux, entrepôts et réseaux du dernier kilomètre. L'infrastructure de données est désormais un intrant de premier ordre : les plateformes s'intègrent à ACE pour les flux de travail douaniers, intègrent la logique de conformité dans la réservation et la documentation, et utilisent la visibilité et la télémétrie ainsi que des moteurs de tarification pour gérer la volatilité entre les modes. Les fournisseurs d'infrastructure et de middleware soutiennent cette chaîne en offrant une connectivité API-first et une automatisation que les transitaires intègrent dans leurs propres modèles opérationnels, plutôt que de s'appuyer uniquement sur des portails autonomes.
Deux évolutions de 2026 ajoutent des frictions et de nouvelles exigences aux points de transfert clés. La décision de la Cour suprême des États-Unis en mai 2026 (Montgomery v. Caribe Transport II) a confirmé que la préemption de la FAAAA n'empêche pas les recours pour sélection négligente fondés sur le droit des États contre les courtiers en fret, ce qui accroît l'importance opérationnelle d'un accueil défendable des transporteurs, de la collecte de données de sécurité et de décisions d'attribution documentées sur les plateformes numériques. Sur le plan de l'exécution, l'intégration entre plateformes et exécution des commandes s'est encore approfondie. Flexport a étendu son réseau régional d'exécution avec un nouveau nœud à Columbus, Ohio, et a obtenu la certification d'intégration Shopify pour son réseau d'exécution, resserrant le lien entre le placement des stocks, les mouvements de fret et les résultats de livraison aux clients. En parallèle, project44 s'est réorganisé en juillet 2026 en créant une unité d'infrastructure dédiée native à l'IA (LSP44) à côté de sa plateforme décisionnelle destinée aux expéditeurs, reflétant une spécialisation accrue de la couche logicielle qui relie expéditeurs, transitaires et transporteurs.
Paysage concurrentiel
Le champ concurrentiel reste modérément fragmenté même si la consolidation s'accélère. L'acquisition de Schenker par DSV pour 14,3 milliards EUR (15,78 milliards USD) a été finalisée en avril 2025, donnant naissance à un acteur de 160 000 employés prévoyant 9,0 milliards DKK (1,33 milliard USD) de synergies annuelles d'ici 2028 DSV.COM. Les acteurs traditionnels rénovent simultanément leurs piles technologiques internes ; la plateforme intégrée ACE de C.H. Robinson envoie désormais des alertes de conformité en temps réel. Des entrants purement numériques tels que Flexport déploient des micro-services pour s'interfacer en toute transparence avec les ERP des expéditeurs, tandis que les outils d'IA générative d'Uber Freight automatisent l'appel d'offres et la prévision des couloirs sur 20 milliards USD de fret géré.
Les stratégies se regroupent en trois catégories. Les géants traditionnels acquièrent des actifs pour atteindre une profondeur numérique de bout en bout ; les acteurs nativement technologiques misent sur des spécialisations verticales comme la chaîne du froid ; et les plateformes d'orchestration agrègent des fournisseurs de niche via des API ouvertes, offrant une valeur modulaire. Des espaces vierges persistent dans la logistique de santé, où la conformité FDA décourage les petits entrants, et dans le commerce électronique transfrontalier, où la variabilité douanière récompense les moteurs de classification algorithmique. À mesure que la tarification pilotée par l'IA arrive à maturité et que la résilience cyber devient un prérequis, l'avantage concurrentiel dépend des talents en science des données, de la densité du réseau de transporteurs et de l'étendue des modules à valeur ajoutée intégrés dans le marché américain de la commission de transport de fret numérique.
Leaders du secteur américain de la commission de transport de fret numérique
-
Flexport
-
Uber Freight
-
Convoy
-
C.H. Robinson (Navisphere)
-
Loadsmart
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
La numérisation motivée par la conformité et les changements de procédures d'entrée créent un espace immédiat pour les plateformes qui automatisent les flux de travail douaniers et de courtage à grande échelle. Les actions de la CBP en 2026, notamment l'évolution vers la soumission obligatoire de manifestes d'exportation électroniques via ACE et la suspension de l'exemption administrative de minimis non postale pour les importations de 800 USD et moins, augmentent les besoins en données, classification et documentation pour le commerce électronique à fort volume et les flux transfrontaliers. Les fournisseurs qui proposent un dépôt connecté à ACE, une récupération automatisée des registres pour les demandes de transparence des courtiers et des pistes de transaction prêtes pour l'audit peuvent réduire les délais de cycle pour les expéditeurs et alléger la charge de courtage manuel, en particulier lorsque les volumes d'expédition sont élevés et les valeurs faibles.
L'expansion des infrastructures et les initiatives fédérales de données sur le fret renforcent également la demande d'orchestration multimodale interopérable que les transitaires numériques peuvent monétiser via des modules de gestion du transport et à valeur ajoutée. En 2026, plusieurs projets ont accru l'empreinte adressable pour les flux de fret connectés au rail et liés aux ports, notamment l'ouverture par CSX d'un projet de tunnel ferroviaire à Baltimore de 495 millions USD permettant les mouvements en double empilement le long du corridor I-95, l'achèvement par le port de Brownsville du projet d'amélioration du chenal de Brazos Island Harbor (profondeur de chenal de 52 pieds), et l'approbation municipale du Barstow International Gateway de BNSF Railway en Californie, d'un montant de 4 milliards USD. Parallèlement à ces nœuds physiques, le Plan stratégique national du fret 2026 et la demande d'informations de mars 2026 du Département des Transports des États-Unis sur une stratégie nationale pour l'infrastructure numérique des transports mettent en avant les schémas nationaux de données sur le fret et l'adoption de technologies avancées de fret. Cela crée une opportunité à court terme pour les transitaires numériques d'aligner leurs API, leurs modèles de données de visibilité et leurs contrôles de sécurité sur les attentes émergentes en matière d'interopérabilité, tout en soutenant de nouveaux ports intérieurs et points de relais ferroviaires.
Développements récents du secteur
- Février 2026 : Flexport a publié sa version technologique hiver 2026, ajoutant des agents d'IA axés sur les douanes, la conformité et l'optimisation des coûts, ainsi que la capacité de modélisation de la chaîne d'approvisionnement Flexport Atlas. Cette version renforce le passage des portails de réservation numériques vers l'exécution intégrée et l'automatisation des décisions pour les flux de travail de transport de fret.
- Novembre 2025 : Uber Freight a annoncé un investissement stratégique dans Better Trucks et a élargi son partenariat commercial afin de renforcer la couverture de livraison du dernier kilomètre. Cette initiative étend le positionnement logistique de bout en bout d'Uber Freight en reliant la planification du transport longue distance à la capacité et aux niveaux de service du dernier kilomètre pour les expéditeurs du commerce électronique.
- Septembre 2024 : Uber Freight a annoncé l'accès général à Uber Freight Exchange: Contract, une capacité d'approvisionnement numérique pour le fret sous contrat. Cela élargit l'adoption par les expéditeurs d'un sourcing structuré et fondé sur les données, et favorise une intégration plus étroite entre les événements d'approvisionnement et l'exécution continue du transport.
Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Pour cette étude, le marché couvre les revenus générés aux États-Unis par les services de fret numérique en transit, dans lesquels le fret est coté, réservé et géré via des flux de travail pilotés par logiciel, incluant la documentation et la visibilité en transit liées à une transaction de transit réelle.
Exclusions du périmètre : Nous excluons les outils purs de référencement des tarifs de fret, les logiciels autonomes de suivi des expéditions et les services de transport géré non liés au transit lorsqu'il n'y a pas d'exécution de transit ni de responsabilité dans le service.
Aperçu de la Segmentation
- Par fonction
- Gestion du transport
- Terrestre
- Maritime
- Aérien
- Gestion des entrepôts
- Services à valeur ajoutée
- Gestion du transport
- Par utilisateurs finaux
- Commerce de détail et commerce électronique
- Fabrication
- Santé et pharmacie
- Automobile
- Autres
- Par mode de déploiement
- Cloud
- Sur site
- Par type d'entreprise
- PME
- Grandes entreprises et entités gouvernementales
- Par région américaine
- Nord-Est
- Midwest
- Sud
- Ouest
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour délimiter le bassin de la demande, définir ce que « numérique » signifie dans le travail quotidien de transit, et collecter des indicateurs de référence pouvant être vérifiés par rapport au modèle. Nous nous sommes appuyés sur des signaux publics en matière de logistique et de commerce, tels que les statistiques commerciales du Bureau du recensement des États-Unis, les séries de fret du Bureau des statistiques des transports, les indicateurs de fret de la Federal Highway Administration et les orientations de l'Administration des douanes et de la protection des frontières des États-Unis en matière d'entrée et de documentation. Nous avons également examiné les documents de la Commission maritime fédérale et les publications des autorités portuaires ou aéroportuaires sur les volumes de trafic, dans la mesure où ils aident à interpréter les changements de mode et les schémas de passage.
Pour compléter le tableau, nous avons examiné les dépôts auprès de la SEC et les présentations aux investisseurs des entreprises logistiques concernées, les publications des associations professionnelles telles que l'IATA et l'AAPA, ainsi que la couverture de la presse spécialisée dans le transport afin de comprendre le positionnement des produits et le comportement des tarifs. Parallèlement, nous avons utilisé des bases de données payantes pour les données financières des entreprises et la veille d'actualités, ainsi qu'une base de données d'expéditions à l'import-export au niveau des envois pour vérifier à un niveau élevé l'intensité des lignes et les caractéristiques des expéditions. Les sources documentaires énumérées ci-dessus sont illustratives et non exhaustives, et de nombreuses autres références publiques ont également été utilisées pour la collecte de données, la validation et la clarification de la recherche au cours des travaux.
Entretiens Primaires et Enquêtes
Les travaux primaires ont porté sur la confirmation de la manière dont les revenus sont comptabilisés dans les programmes de transit numérique, des services généralement regroupés, et de l'évolution des prix en fonction des cycles de capacité. Nous avons échangé avec un ensemble de transitaires, d'opérateurs de plateformes numériques, d'expéditeurs et de contacts côté transporteur dans les principaux points d'entrée américains, afin que les hypothèses issues de la recherche documentaire puissent être corrigées et appliquées de manière cohérente dans le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 18 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs de plus petite taille : 18 % | Managers : 50 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit à l'aide d'une combinaison de vérifications descendantes et ascendantes. Nous avons commencé par une reconstruction du bassin de la demande qui relie l'activité de fret américaine à la part des mouvements organisés par des transitaires et ensuite exécutés via des étapes numériques de cotation, de réservation et de flux de travail. Cette approche descendante a été soumise à des tests de résistance avec des approximations ascendantes sélectives, telles que des volumes d'expéditions de transit numérique échantillonnés par mode multipliés par des taux de commission typiques, ainsi que des recoupements à l'aide de divulgations de revenus publiquement visibles lorsqu'elles étaient disponibles.
Les principaux intrants utilisés dans le modèle comprenaient la dynamique des importations et exportations américaines par valeur, les tendances de débit du fret conteneurisé et aérien dans les principaux points d'entrée, le changement de mix par mode (maritime, aérien et terrestre), l'adoption de la cotation et de la réservation en ligne pour les transactions de transit, et les changements observables des taux de commission durant les périodes de capacité tendue et détendue. Lorsqu'une vérification ascendante présentait des lacunes (par exemple, une divulgation limitée pour les opérateurs privés), nous les avons comblées en utilisant des fourchettes de pairs conservatrices validées lors d'entretiens, et nous n'avons procédé à une mise à l'échelle qu'après que les totaux soient restés cohérents avec les indicateurs commerciaux et de débit.
Pour les prévisions, une analyse de scénarios a été utilisée pour refléter différents cycles de capacité et de prix, suivie d'une étape de lissage exponentiel afin que la courbe ne surréagisse pas aux pics à court terme des conditions au comptant. Les hypothèses sur l'adoption et les prix ont été ajustées à l'aide des points de vue consensuels des répondants primaires, puis appliquées de manière cohérente sur les années de prévision afin que la tendance reste explicable et reproductible.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été validés par triangulation sur trois niveaux : les indicateurs documentaires (séries commerciales et de débit), les moteurs modélisés de la demande et des prix, et les retours d'entretiens sur ce qui a changé dans les opérations réelles. Si un résultat au niveau d'un mode s'éloignait trop des signaux indépendants, les hypothèses sous-jacentes d'adoption, de taux de commission ou de mix étaient rouvertes et vérifiées à nouveau avant validation.
Une deuxième revue analytique est effectuée pour confirmer les calculs, la logique derrière chaque facteur, et l'alignement entre les conclusions narratives et les chiffres. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements réglementaires majeurs, des évolutions significatives de la capacité ou des chocs de prix soudains. Juste avant la livraison, une passe finale est effectuée afin que les clients reçoivent la vue la plus récente correspondant aux données publiques les plus récentes et aux échanges avec le marché.
Taille du Marché du Fret Numérique en Transit aux États-Unis selon Mordor Intelligence par rapport aux Autres Estimations Publiées
Les chiffres de marché publiés pour le fret numérique en transit aux États-Unis peuvent varier car les auteurs ne comptabilisent pas toujours les mêmes flux de revenus, et la même année peut être rapportée soit comme une année civile, une année glissante, ou une année courante prospective. Les différences proviennent également de la manière dont les prix sont traités durant les cycles de fret volatils et de la rapidité avec laquelle les hypothèses sont actualisées après un changement des conditions de capacité.
Certaines estimations externes semblent inclure des revenus plus larges de gestion numérique du fret qui mélangent le transit avec des services adjacents pilotés par logiciel, tels que des outils autonomes de visibilité ou de tarification. Pour Mordor Intelligence, le total du marché ne comptabilise que les flux de travail numériques liés aux transactions de transit de fret aux États-Unis, et exclut le suivi autonome, les outils purs de référencement des tarifs et les frais de transport géré non liés au transit, afin que le dimensionnement reste lié aux revenus de transit.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 9,83 milliards USD (2026) | |
| Marché Sectoriel A | 6,89 milliards USD (2024) | Utilise une année de base antérieure et peut refléter un point différent du cycle de fret pour les tarifs et les volumes, ce qui peut déprimer le taux d'activité si les gains de reprise et d'adoption ultérieurs ne sont pas pris en compte. |
| Éditeur de Stratégie B | 8,50 milliards USD (2025) | Peut mélanger l'exécution du transit avec des fonctionnalités plus larges de gestion numérique du fret, et peut appliquer une progression plus plate des taux de commission par mode, ce qui décale les totaux par rapport à une vision des revenus transactionnels. |
Dans l'ensemble, l'écart dans le tableau s'explique principalement par le choix de l'année et par ce qui est traité comme un revenu dans le périmètre par opposition aux logiciels adjacents ou aux frais de gestion. En maintenant les intrants liés à l'activité de fret américaine, au mix de modes et à l'adoption de la réservation numérique dans les flux de travail de transit, notre estimation reste traçable à des variables pratiques qui peuvent être revérifiées à mesure que le marché évolue.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché américain de la commission de transport de fret numérique en 2026 ?
La taille du marché du fret numérique en transit aux États-Unis était évaluée à 8,25 milliards USD en 2025 et devrait croître de 9,83 milliards USD en 2026 pour atteindre 14,87 milliards USD d'ici 2031, à un CAGR de 8,63 % durant la période de prévision (2026-2031).
Quel segment détient la plus grande part de marché par fonction ?
La gestion du transport est en tête avec une part de 45,72 %, reflétant l'accent mis par les expéditeurs sur l'optimisation des itinéraires et la coordination des transporteurs.
Pourquoi la région Sud croît-elle plus vite que les autres régions américaines ?
La délocalisation de proximité vers le Mexique et l'augmentation du commerce transfrontalier propulsent le Sud à un TCAC de 15,21 % jusqu'en 2031.
Quel rôle joue le déploiement cloud dans la commission de transport de fret numérique ?
Les solutions cloud représentent 65,32 % des déploiements, offrant un accès évolutif et par abonnement à des analyses avancées et à une visibilité en temps réel.
Comment les outils d'IA reconfigurent-ils les opérations de commission de transport de fret ?
L'IA soutient la tarification prédictive, la prévision d'heure d'arrivée estimée en temps réel et la gestion automatisée des exceptions, permettant à des plateformes telles qu'Uber Freight de traiter 24 millions de chargements annuellement.
Quel segment vertical d'utilisateurs finaux se développe le plus rapidement ?
La santé et la pharmacie est le segment d'utilisateurs finaux à la croissance la plus rapide avec un TCAC de 11,86 %, porté par des exigences strictes de conformité et les besoins de la chaîne du froid.