
Taille et parts du marché des pompes doseuses
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
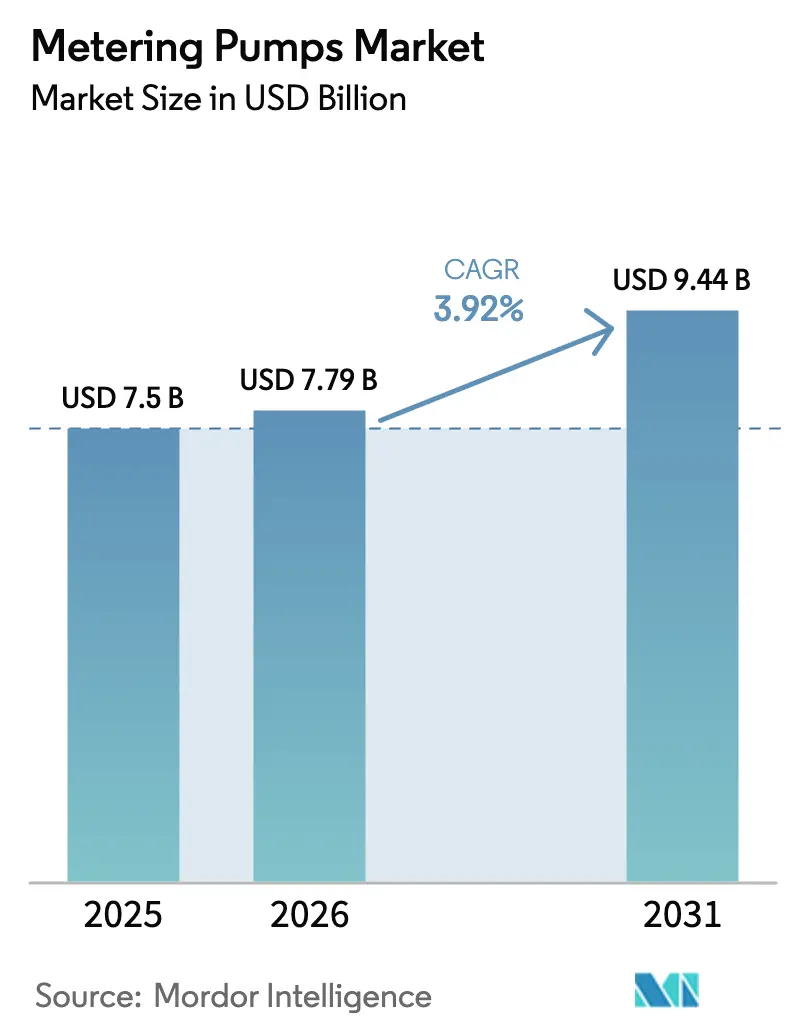
| Taille du Marché (2026) | 7.79 Milliards de dollars |
| Taille du Marché (2031) | 9.44 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.92 % |
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
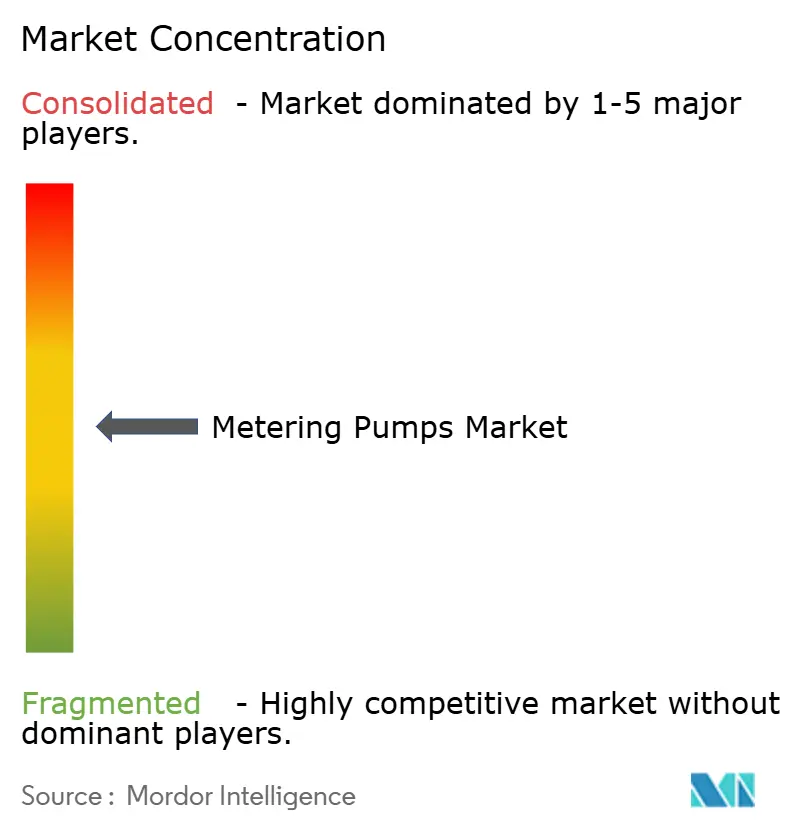
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pompes doseuses par Mordor Intelligence
La taille du marché des pompes doseuses était évaluée à 7,5 milliards USD en 2025 et devrait croître de 7,79 milliards USD en 2026 pour atteindre 9,44 milliards USD d'ici 2031, à un TCAC de 3,92 % au cours de la période de prévision (2026-2031). Cette croissance régulière reflète le rôle bien ancré de cette technologie dans la gestion précise des fluides pour l'eau, les produits chimiques et la fabrication à haute pureté. Le traitement de l'eau reste le principal centre de demande, représentant 41 % du chiffre d'affaires de 2024, soutenu par le renforcement des limites mondiales de rejet. Les usines pharmaceutiques constituent le groupe d'utilisateurs en expansion la plus rapide, avec un TCAC de 6,8 %, alors que les lignes de production en flux continu recherchent un dosage d'une précision extrême. L'Asie-Pacifique domine le marché des pompes doseuses avec une part de 40 % en 2024, car la Chine et l'Inde continuent d'investir dans la modernisation des eaux usées et des contrôles d'effluents plus stricts. La dynamique concurrentielle évolue vers des systèmes de dosage intelligent activés par l'IIoT, une tendance qui accélère les ventes d'unités à solénoïde progressant de 6,2 % par an. La technologie à membrane représente 64 % des ventes de 2024, mais les modèles à plongeur progressent de 7,5 % par an pour répondre aux besoins d'injection chimique à plus haute pression. Les applications à pression moyenne (51-100 bar) s'étendent de 5,4 % par an, à mesure que les chimies industrielles complexes deviennent la norme.
Principales conclusions du rapport
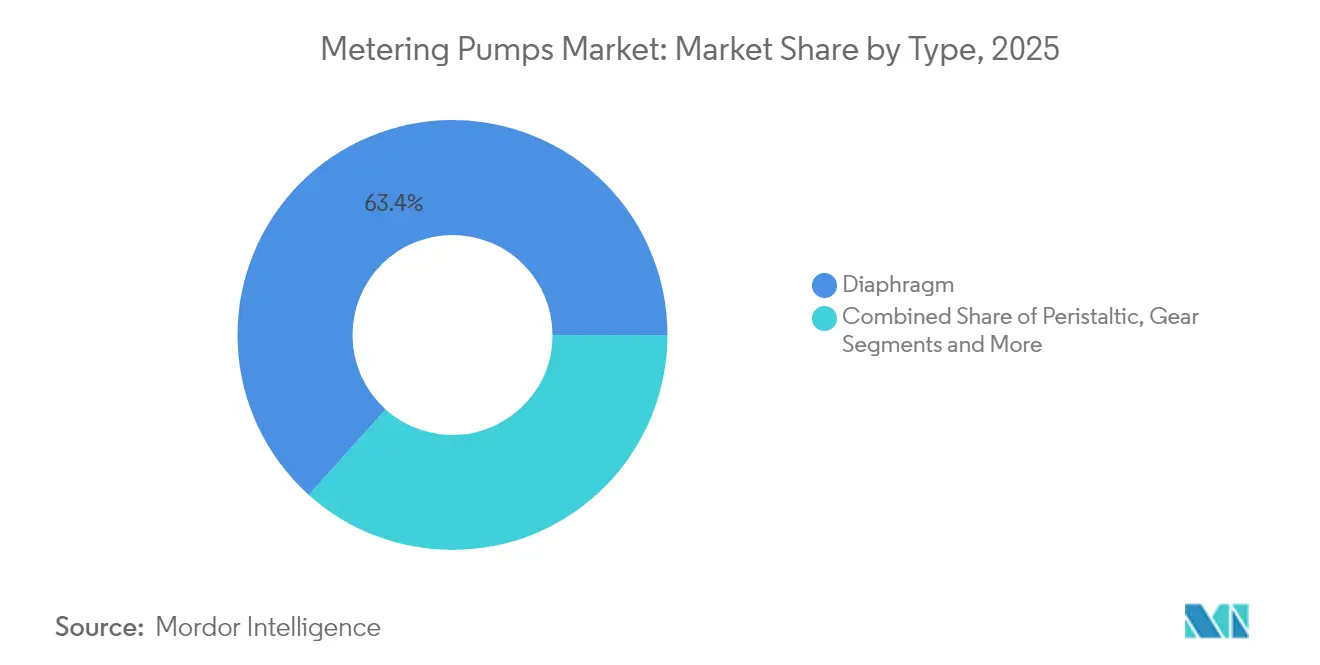
- Par type de pompe, les unités à membrane détenaient 63,35 % des parts du marché des pompes doseuses en 2025, tandis que les modèles à plongeur/piston devraient afficher le TCAC le plus rapide de 7,02 % d'ici 2031.
- Par mécanisme d'entraînement, les pompes à moteur ont dominé avec une part de chiffre d'affaires de 54,45 % en 2025 ; les variantes à solénoïde sont en bonne voie pour un TCAC de 5,88 % sur la même période.
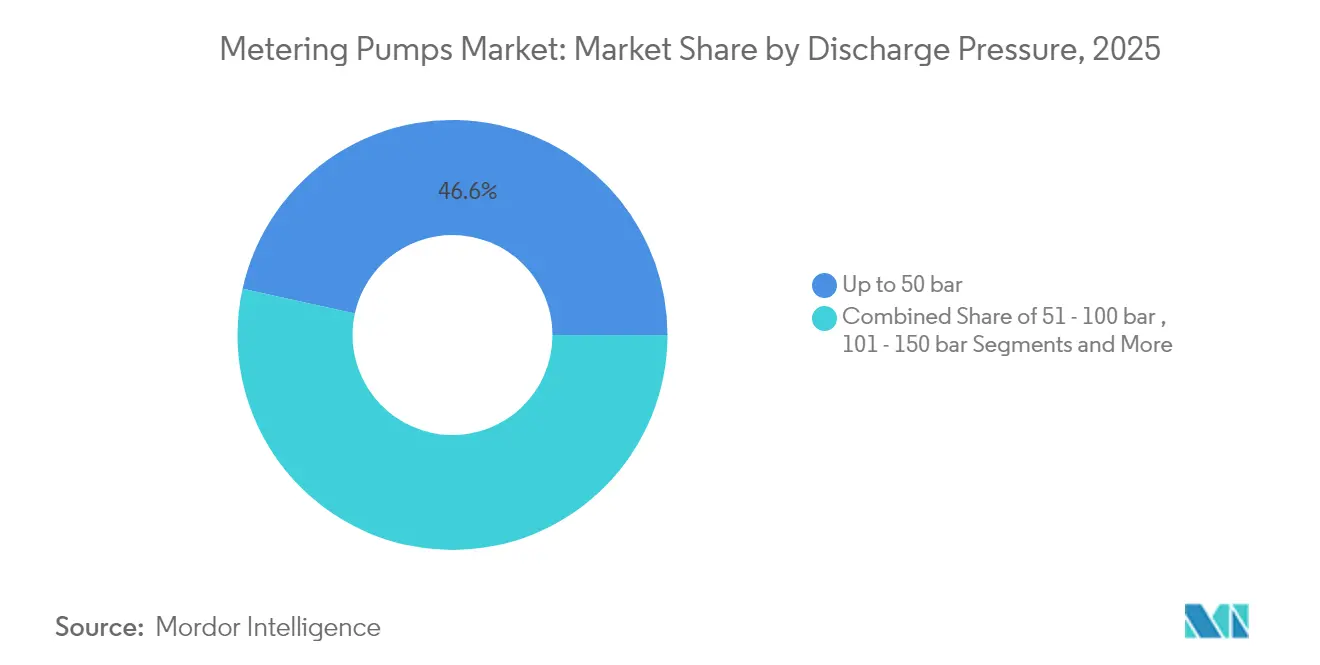
- Par pression de refoulement, la plage jusqu'à 50 bar représentait 46,55 % de la taille du marché des pompes doseuses en 2025 ; le segment 51-100 bar devrait enregistrer le TCAC le plus élevé de 5,18 % entre 2026 et 2031.
- Par utilisateur final, le traitement de l'eau représentait 40,62 % du chiffre d'affaires de 2025, tandis que le secteur pharmaceutique connaîtra la croissance la plus rapide avec un TCAC de 6,42 % d'ici 2031.
- Par géographie, l'Asie-Pacifique a dominé avec 39,55 % du chiffre d'affaires de 2025, tandis que l'Amérique latine devrait se développer à un TCAC de 5,27 % jusqu'en 2031.
- Grundfos, IDEX, Dover, SPX Flow et LEWA contrôlaient collectivement environ 44,70 % du chiffre d'affaires mondial en 2025.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LA PRÉVISION DU TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Normes strictes sur les eaux usées industrielles accélérant le dosage chimique en Asie | 1.5% | Asie-Pacifique, avec répercussions sur le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Numérisation rapide des services d'eau réclamant une précision de dosage intelligent | 1.2% | Amérique du Nord, Europe, économies avancées d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Essor de la fertirrigation dans l'horticulture à haute valeur ajoutée au Moyen-Orient | 0.8% | Moyen-Orient, Afrique du Nord, Europe méditerranéenne | Court terme (≤ 2 ans) |
| Besoins croissants d'injection chimique pour la récupération assistée du pétrole (EOR) en mer | 0.6% | Amérique du Nord, Amérique latine, Moyen-Orient | Long terme (≥ 4 ans) |
| Utilisation croissante de skids de principes actifs pharmaceutiques (API) à haute pureté dans les usines pharmaceutiques à flux continu | 0.6% | Amérique du Nord, Europe, économies avancées d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande extensive des usines chimiques | 0.6% | Mondial, avec concentration en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Normes strictes sur les eaux usées industrielles accélérant le dosage chimique en Asie
Les amendements de grande envergure apportés en 2024 à la loi chinoise sur la prévention et le contrôle de la pollution de l'eau ont réduit les charges d'effluents autorisées de 40 %, obligeant environ 65 000 usines à ajouter plusieurs points de dosage chimique et un enregistrement numérique des données. Les mises à niveau dans les couloirs de galvanoplastie, du textile et de la pharmacie représentent désormais 35 % de toutes les nouvelles installations en Asie, les pompes compatibles IIoT étant préférées pour satisfaire aux exigences de tenue de registres mee.gov.cn. Ces normes devraient se répercuter en Asie du Sud-Est et en Inde au cours des trois prochaines années, soutenant une croissance régulière de la demande sur le marché des pompes doseuses.
Numérisation rapide des services d'eau réclamant une précision de dosage intelligent
Les services publics intégrant des plateformes SCADA et IoT ont constaté des économies chimiques de 15 à 22 % lorsque les pompes ajustent les doses en temps réel. Cette évolution raccourcit les cycles de remplacement de 12 ans à environ 8 ans et augmente les prix de vente moyens d'un quart. Les régions confrontées à la pénurie d'eau, comme le sud-ouest des États-Unis et certaines parties de l'Espagne, sont des adopteurs précoces car elles équilibrent l'assurance qualité et le contrôle des coûts chimiques. Des modèles de revenus basés sur les services autour de la maintenance prédictive émergent, élargissant l'ensemble des opportunités pour les fournisseurs.[1]Agence américaine de protection de l'environnement, "Optimisation chimique par dosage intelligent," epa.gov
Essor de la fertirrigation dans l'horticulture à haute valeur ajoutée au Moyen-Orient
Les fermes en environnement contrôlé aux Émirats arabes unis et en Arabie saoudite s'appuient sur des stations de dosage multicanaux qui affinent les nutriments selon le stade de la culture. Des gains de rendement de 25 à 40 % et des réductions d'utilisation d'engrais de 30 % justifient des dépenses plus élevées, stimulant un segment de demande de niche mais dynamique pour les pompes résistantes à la corrosion capables de supporter des concentrés d'engrais agressifs.
Besoins croissants d'injection chimique pour la récupération assistée du pétrole en mer
Les gisements offshore vieillissants déploient désormais des systèmes d'injection de polymères et de tensioactifs à haute pression dépassant 150 bar, valorisant des ensembles compacts conformes à l'API 675 avec des conceptions redondantes. La nature premium de ces commandes, souvent facturées 3 à 4 fois plus cher que les modèles standard, soutient un sous-segment lucratif au sein du marché plus large des pompes doseuses malgré des volumes plus faibles.
Analyse de l'impact des freins*
| FREINS | (~) % D'IMPACT SUR LA PRÉVISION DU TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Exigence d'une maintenance fréquente | -0.5% | Mondial, avec un impact plus élevé dans les marchés émergents | Moyen terme (2-4 ans) |
| Demandes croissantes de personnalisation (ajustements de conception liés aux propriétés des fluides) | -0.3% | Mondial, avec concentration dans les secteurs des produits chimiques de spécialité et pharmaceutiques | Court terme (≤ 2 ans) |
| Risque de cavitation dans les lignes péristaltiques à haute viscosité limitant l'adoption | -0.4% | Mondial, avec un impact particulier dans les industries de transformation des polymères et alimentaires | Moyen terme (2-4 ans) |
| Disponibilité de contrefaçons chinoises bon marché érodant les marges à l'échelle mondiale | -0.6% | Mondial, avec l'impact le plus élevé dans les marchés émergents sensibles aux prix | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigence d'une maintenance fréquente
Les pompes à membrane mécaniques nécessitent souvent une intervention après 4 000 à 6 000 heures, interrompant des processus continus pouvant perdre entre 5 000 et 15 000 USD par heure lors des temps d'arrêt. Les marchés émergents en souffrent le plus car les techniciens qualifiés sont rares, ce qui pousse certains opérateurs à envisager des alternatives moins précises mais nécessitant moins de maintenance.[2]Dow Chemical Company, "Analyse des coûts des temps d'arrêt des processus continus," dow.com
Demandes croissantes de personnalisation (ajustements de conception liés aux propriétés des fluides)
Les constructions sur mesure dépassent désormais 40 % des carnets de commandes des équipementiers, ce qui augmente les stocks et allonge les délais de livraison. Les fournisseurs plus petits manquant de larges ressources en ingénierie ont du mal à répondre aux prescriptions pour les polymères à haute viscosité ou les produits biologiques sensibles au cisaillement, freinant le débit global sur le marché des pompes doseuses.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la membrane domine tandis que le plongeur accélèreLes pompes à membrane contrôlaient 63,35 % du chiffre d'affaires mondial en 2025. Leur architecture sans fuite s'adapte aux produits chimiques corrosifs du traitement de l'eau, consolidant leur leadership sur les marchés axés sur la conformité. Les modèles à plongeur/piston s'étendent à un rythme de 7,02 % par an, car les opérateurs en amont poussent les pressions d'injection au-delà de 100 bar. Cette différentielle signale une migration vers des niches à haute pression où la stabilité du débit dans des conditions extrêmes l'emporte sur des coûts de cycle de vie plus élevés. Les modèles à engrenage, à lobe rotatif et péristaltiques répondent à des besoins plus restreints tels que le mélange de polymères sans pulsation ou le remplissage pharmaceutique hygiénique.
Les récentes avancées en matière d'élastomères ont prolongé la durée de vie des tubes péristaltiques de 40 %, renforçant leur attrait pour les lignes de dosage stériles. Les pompes à engrenage et à lobe maintiennent une absorption régulière dans la fabrication de composés polymères où des débits d'alimentation continus et contrôlés en cisaillement sont essentiels. Collectivement, ces tendances soutiennent un mix technologique diversifié au sein du marché des pompes doseuses.


Par mécanisme d'entraînement :
la fiabilité des pompes à moteur rencontre l'innovation à solénoïdeLes unités à moteur ont capturé 54,45 % des ventes de 2025 grâce à leur construction robuste et à leur intégration simple avec les boucles de contrôle existantes. Les pompes à solénoïde, bien que plus modestes en valeur absolue, progressent de 5,88 % par an grâce à leur efficacité énergétique et à leur conception native numérique. Les nouvelles géométries de circuits magnétiques augmentent leur plafond de débit et de pression de près d'un tiers tout en réduisant la consommation d'énergie d'environ 30 %. Les entraînements pneumatiques et hydrauliques conservent leur rôle sur les sites dangereux ou à faible alimentation électrique, mais leur part est stable plutôt qu'en hausse.
L'évolution des solénoïdes s'associe à l'essor des usines d'eau et de produits chimiques intelligentes, positionnant cette architecture comme un moteur de croissance pour le marché des pompes doseuses jusqu'en 2031.
Par pression de refoulement :
les applications à pression intermédiaire s'accélèrentLes applications inférieures à 50 bar représentaient 46,55 % du chiffre d'affaires de 2025 et restent l'épine dorsale volumique pour le traitement de l'eau municipale et le traitement chimique général. Le segment 51-100 bar progresse à un TCAC de 5,18 % à mesure que les chimies industrielles intensifiées exigent un contrôle plus rigoureux sous des pressions plus élevées. Au-delà de 100 bar reste une enclave premium dans le pétrole et le gaz et la synthèse à haute pression. Les inserts en plongeur céramique et les alliages duplex prolongent désormais la durée de vie à plus de 150 bar, préservant la précision même avec des réactifs abrasifs ou acides.
Par secteur d'utilisateur final :
le traitement de l'eau mène tandis que le secteur pharmaceutique progresse rapidementLe traitement de l'eau détenait 40,62 % du chiffre d'affaires en 2025, porté par de nouvelles exigences en matière de désinfection et d'élimination des nutriments. Le secteur pharmaceutique affichera le TCAC le plus rapide de 6,42 % en raison de l'augmentation des capacités de fabrication en continu et des exigences BPF pour des skids de dosage fermés et nettoyables. Le pétrole et le gaz maintient des commandes cycliques mais importantes pour les inhibiteurs de corrosion et les produits chimiques de contrôle des hydrates, en particulier dans les installations offshore. Les transformateurs de produits alimentaires et de boissons spécifient des pompes à membrane sanitaires pour le dosage des arômes, des acides et des enzymes, élargissant la base adressable. L'agriculture est une niche émergente, en phase avec les programmes de fertirrigation du Moyen-Orient qui améliorent l'efficacité de l'eau par hectare.
Analyse géographique
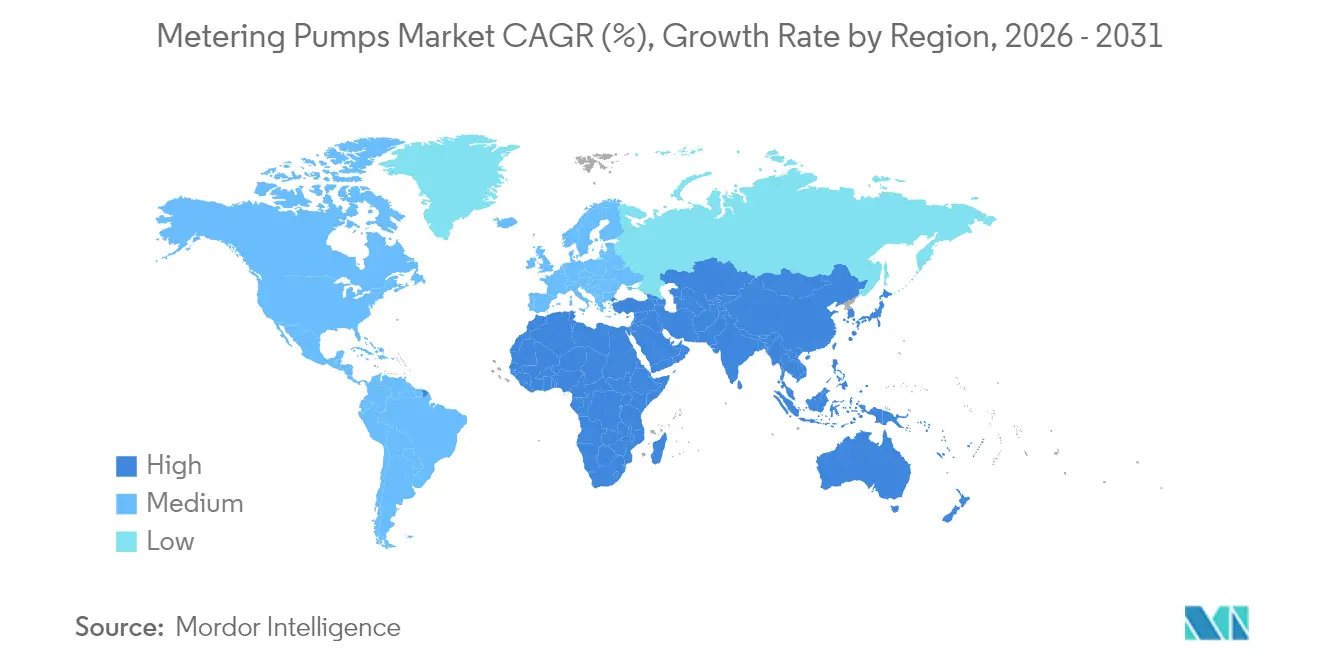
Marché des pompes doseuses en Asie-Pacifique
L'Asie-Pacifique a dominé le marché des pompes doseuses avec 39,55 % des revenus de 2025. Le dernier plan quinquennal de la Chine prévoit des mises à niveau généralisées des effluents industriels, tandis que la mission Jal Jeevan de l'Inde stimule les investissements dans la qualité de l'eau en milieu rural. La croissance du secteur pharmaceutique haute pureté à Singapour et en Corée du Sud stimule la demande de modules de dosage montés sur châssis et certifiés numériquement. Les fabricants locaux proposent des prix inférieurs aux modèles importés dans les gammes courantes, mais les marques occidentales conservent une part premium dans les constructions haute pression ou en matériaux spéciaux.
Marché des pompes doseuses en Amérique du Sud
L'Amérique du Sud est la zone géographique à la croissance la plus rapide, avec un CAGR de 5,27 % jusqu'en 2031. La nouvelle loi brésilienne sur l'assainissement déclenche des déploiements de chloration et de contrôle du pH, et l'augmentation des exportations du secteur manufacturier dans d'autres pays d'Amérique du Sud accroît les installations de recyclage des solvants et de neutralisation des eaux usées. Les fournisseurs mettent l'accent sur des variateurs tolérants aux variations de tension et des kits de maintenance simplifiés adaptés aux infrastructures locales.
Marché des pompes doseuses en Amérique du Nord et en EMEA
L'Amérique du Nord et l'Europe sont des marchés matures mais à forte intensité d'innovation. Les opérateurs de services publics y sont pionniers dans l'intégration des pompes avec des tableaux de bord hébergés dans le cloud, privilégiant les solutions qui diffusent les données d'état via MQTT ou OPC UA. Les révisions de la réglementation de l'EPA américaine sur le plomb et le cuivre, ainsi que le renforcement des limites de rejet des PFAS en Europe, élèvent tous deux les seuils de précision du dosage. Par ailleurs, les producteurs du Golfe et les nations africaines arides orientent leurs dépenses vers le dessalement et la réutilisation de l'eau, maintenant un flux régulier de commandes pour des pompes résistantes à la corrosion en PVDF et en super-duplex.

Paysage réglementaire
La réglementation touchant les pompes doseuses combine de plus en plus la sécurité des machines, les normes de procédés et les exigences de cybersécurité, à mesure que les skids de dosage intègrent la connectivité numérique. Dans l'UE, le règlement Machines (UE) 2023/1230 remplace la directive Machines et renforce les exigences de conformité pour les machines dotées de fonctions numériques critiques pour la sécurité. Il introduit également des exigences obligatoires d'évaluation de conformité par tiers pour certaines machines intégrant de l'IA, applicables à partir du 20 janvier 2027. Pour les systèmes de dosage connectés, l'application du règlement européen sur la cyber-résilience (UE) 2024/2847 intègre les obligations de signalement des vulnérabilités dans les listes de contrôle d'achat, ce qui renforce le rôle des cadres de sécurité industrielle tels que l'IEC 62443 pour les acheteurs des services publics et des infrastructures critiques.
Les normes et la conformité commerciale influencent également les spécifications et les délais de livraison des systèmes de dosage fournis à l'international. La norme API STD 675:2012 reste une référence clé pour les pompes volumétriques à volume contrôlé utilisées dans les services pétroliers, chimiques et gaziers, tandis que la norme ANSI/HI 7.1-7.5:2023 soutient la nomenclature des pompes doseuses à volume contrôlé et les recommandations d'application utilisées dans les achats industriels. Concernant les échanges transfrontaliers, les systèmes de pompes industrielles relèvent généralement du code HTS 8413, et 2026 a vu un renforcement des exigences de contrôle des exportations et de documentation pour certains composants et assemblages à double usage, parallèlement à un examen commercial actif de l'UE sur les pompes et vannes industrielles d'origine chinoise, ce qui a accru la charge documentaire d'origine pour certaines chaînes d'approvisionnement OEM.
Analyse de la chaîne de valeur
La chaîne de valeur des pompes doseuses commence par les matières premières et les composants de précision, notamment les alliages résistants à la corrosion tels que l'acier inoxydable 316, les élastomères spéciaux et les fluoropolymères tels que le PVDF. Elle se poursuit par l'usinage, l'assemblage des diaphragmes ou des pistons, l'intégration de l'entraînement par moteur ou solénoïde, et enfin le conditionnement au niveau du skid avec capteurs, vannes et commandes. La numérisation élargit la liste des matériaux pour inclure des composants électroniques compatibles PLC/SCADA et des modules de connectivité, en phase avec la demande des acheteurs pour des fonctions de dosage intelligentes et l'interopérabilité avec l'automatisation des installations. L'approvisionnement en matériaux et en électronique est également sensible aux politiques commerciales et aux exigences de certification, ce qui impose des étapes supplémentaires de qualification des fournisseurs pour les composants inclus dans les ensembles marqués CE/UKCA.
La mise sur le marché combine généralement la vente directe aux EPC, aux services publics de l'eau et aux usines industrielles, avec une couverture par distributeurs pour les unités standardisées jusqu'à 50 bars. Les ensembles haute pression et de qualité pharmaceutique reposent davantage sur l'ingénierie applicative, le support de validation et les essais de réception en usine. Le service après-vente, l'étalonnage et la logistique des pièces détachées constituent des points clés de création de valeur, car de nombreuses installations fonctionnent en continu et les cycles de maintenance peuvent limiter la disponibilité. Au cours de la période 2025-2026, les fabricants ont mis l'accent sur la régionalisation et le double approvisionnement en alliages, polymères et modules de commande afin de réduire l'exposition aux droits de douane, aux retards d'expédition et à la variabilité des délais des composants d'automatisation, la couverture de service locale s'imposant comme un facteur de différenciation dans le traitement de l'eau et les industries de procédés.
Paysage concurrentiel
Le marché des pompes doseuses est modérément concentré. Les cinq plus grands fournisseurs — Grundfos, IDEX, Dover (PSG), SPX Flow et LEWA — contrôlent environ 45 % du chiffre d'affaires, protégés par des marques solides, une expertise applicative et une couverture de service étendue. Les acteurs asiatiques gagnent du terrain dans les produits standardisés ≤ 50 bar grâce à des avantages de coûts, mais les niches à haute pression et pharmaceutiques restent dominées par les acteurs établis. La compétition est désormais enracinée dans la maîtrise du numérique. Grundfos iSOLUTIONS et ProMinent DULCONNEX illustrent le pivot des ventes matérielles vers des plateformes holistiques de gestion chimique dotées de maintenance prédictive et d'optimisation du dosage.
Les spécialistes de taille moyenne exploitent des opportunités dans des espaces libres. L'innovation multi-membrane de Blue-White Industries atténue le verrou à vapeur dans le dosage d'hypochlorite de sodium, captant des parts parmi les services publics américains. Des entreprises de niche axées sur les plongeurs en céramique ou les cartouches de pompe jetables dépassent également les concurrents plus importants dans les chimies spécialisées. Les fusions, illustrées par l'acquisition de Mott Corporation par IDEX en 2025, reflètent une course à l'assemblage de portefeuilles de gestion des fluides plus larges s'étendant des pompes doseuses à la filtration et à la détection.
Leaders du secteur des pompes doseuses
Grundfos Holding A/S
IDEX Corp. (Milton Roy, Pulsafeeder)
PSG – Dover Corp. (Neptune, Wilden)
SPX Flow, Inc.
ProMinent GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des pompes doseuses
- Grundfos Holding A/S
- IDEX Corporation
- PSG - Dover Corp.
- SPX Flow, Inc.
- LEWA GmbH (Nikkiso)
- ProMinent GmbH
- Milton Roy (Ingersoll Rand)
- Seko S.p.A
- Watson-Marlow Fluid Tech Grp. (Spirax-Sarco)
- Seepex GmbH
- Verder Group
- Blue-White Industries
- Xylem Inc.
- Flowserve Corporation
- Iwaki Co., Ltd.
- Netzsch Pumpen GmbH
- Atlas Copco (Lewa-Triplex)
- Roto Pumps Ltd.
- Haosh Pump Co.
- Swelore Engineering
- Tacmina Corp.
- Ingersoll Rand (Haskel)
- Idemitsu Kosan (Eagle Industry)

Opportunités de marché et perspectives d'avenir
Les espaces vierges s'ouvrent le plus rapidement là où la conformité réglementaire et les modèles d'exploitation numériques se rencontrent, en particulier dans le traitement des eaux et des eaux usées, le plus grand centre de demande du marché. Les services publics déployant des plateformes SCADA et IoT recherchent activement des ensembles de dosage qui réduisent le gaspillage chimique et améliorent la traçabilité, ce qui renforce l'intérêt pour les pompes doseuses, contrôleurs et abonnements de service compatibles IIoT, liés à l'optimisation du dosage et à la maintenance prédictive. La Chine continue également d'être un catalyseur de demande concret en Asie-Pacifique, où les amendements de 2024 à la loi sur la prévention et le contrôle de la pollution de l'eau ont durci les charges en effluents et poussé les usines à ajouter des points de dosage chimique et l'enregistrement des données, favorisant les pompes connectées qui prennent en charge la tenue de registres.
Dans les applications industrielles, les opportunités se concentrent sur des niches haut de gamme qui exigent une pression plus élevée, une intégrité de sécurité renforcée et un fonctionnement validé. Les ensembles d'injection chimique offshore conformes à l'API 675 et les skids de dosage haute pureté dans la production pharmaceutique en flux continu tirent la demande vers des diaphragmes de sécurité multicouches, des architectures modulaires multi-têtes et des protocoles de communication standardisés qui s'intègrent aux environnements DCS/SCADA. Parallèlement, l'élargissement des obligations de cybersécurité dans l'UE (CRA) et le renforcement des exigences de conformité des machines (règlement Machines de l'UE) accentuent la prime accordée à la connectivité sécurisée dès la conception et à la documentation, ce qui crée une opportunité pour les fournisseurs capables de livrer des systèmes de dosage numériques conformes, avec un service local et des voies de certification plus rapides.
Recent Industry Developments in Marché des pompes doseuses
- Juillet 2026 : Grundfos a conclu un accord pour acquérir Newterra, une entreprise de traitement de l'eau et des eaux usées basée à Pittsburgh, la clôture étant prévue au second semestre 2026, sous réserve des approbations réglementaires. Cette opération élargit les capacités de Grundfos en traitement de l'eau et soutient une évolution vers des solutions packagées et des services de cycle de vie, susceptibles de stimuler la demande d'équipements de dosage et de mesure dans les projets municipaux et industriels.
- Janvier 2025 : IDEX Corporation a finalisé l'acquisition de Mott Corporation pour 295 millions USD, élargissant son portefeuille en filtration de précision et contrôle des débits. Cette opération renforce le positionnement d'IDEX dans les applications de haute pureté combinant souvent filtration, détection et dosage chimique précis, soutenant des skids plus intégrés autour de ses plateformes de fluides et de mesure.
- Décembre 2024 : IDEX China a lancé la série de pompes doseuses à diaphragme hydraulique PulsaMax 8480 en Chine, conçue pour répondre aux exigences de l'API 675. Ce lancement cible les applications exigeantes d'injection chimique et renforce l'orientation vers des solutions de dosage plus performantes et conformes aux normes dans les usages industriels et énergétiques.


Marché des pompes doseuses Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des pompes doseuses couvre les revenus générés par les pompes utilisées pour injecter ou doser un volume contrôlé et répétable de fluide dans un procédé, auprès des utilisateurs finaux industriels et municipaux, et selon les principaux types d'entraînement et de conception de pompes.
Exclusions du champ d'étude : nous excluons la valeur des matières premières amont et les services après-vente tels que la main-d'œuvre d'installation, les contrats de maintenance à long terme, et le matériel de contrôle sans lien direct lorsqu'il est vendu comme un article distinct.
Aperçu de la segmentation
- Par type
- À membrane
- À piston / plongeur
- Péristaltique
- À engrenage
- À lobe rotatif
- Par mécanisme d'entraînement
- À moteur
- À solénoïde
- À entraînement hydraulique
- À entraînement pneumatique
- Par pression de refoulement
- Jusqu'à 50 bar
- 51 - 100 bar
- 101 - 150 bar
- Au-dessus de 150 bar
- Par matériau de pompe
- Métallique (acier inoxydable, alliage 20, duplex)
- Non métallique (PVC, PVDF, PP)
- Par secteur d'utilisateur final
- Traitement de l'eau
- Pétrole et gaz
- Traitement chimique
- Pharmaceutique
- Alimentaire et boissons
- Pâte et papier
- Agriculture et fertirrigation
- Mines et minéraux
- Textiles
- Production d'énergie et autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Israël
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la construction du contexte de demande pour les besoins de dosage dans l'eau, la chimie et l'énergie, puis par la cartographie des cas où les pompes doseuses sont spécifiées par rapport aux pompes standard. Nous nous sommes appuyés sur des sources publiques telles que l'US EPA (normes sur l'eau et les eaux usées), l'USGS (utilisation industrielle et municipale de l'eau), l'Agence internationale de l'énergie (indicateurs énergétiques et de raffinage), UN Comtrade (flux commerciaux pour les catégories de pompes pertinentes) et Eurostat (données de production industrielle et de conformité environnementale).
Pour traduire l'activité en un modèle de valeur, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs, les catalogues produits et une couverture crédible de la presse spécialisée sur la précision de dosage, les matériaux de construction et les classes de pression. Un abonnement payant axé sur les finances des entreprises et une base de données commerciales au niveau des expéditions ont été utilisés de manière sélective pour recouper le mix régional et les fourchettes de prix implicites lorsque les divulgations publiques étaient limitées. Ces sources documentaires sont illustratives et non exhaustives, et nous avons utilisé des références supplémentaires pour collecter des données, valider des hypothèses et clarifier des questions ouvertes.
Entretiens et enquêtes primaires
Des entretiens primaires et des enquêtes structurées ont été utilisés pour confirmer ce qui est comptabilisé comme une vente de pompe doseuse, la manière dont les acheteurs spécifient le débit et la pression, et la façon dont les prix évoluent selon les matériaux, le type d'entraînement et les exigences de certification. Nous avons échangé avec un ensemble de fabricants, de distributeurs, de vendeurs orientés EPC et d'équipes de maintenance et de procédés d'utilisateurs finaux dans les principales régions, afin d'ajuster si nécessaire les hypothèses documentaires sur l'adoption et les cycles de remplacement.
Répartition des répondants de l'enquête de terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 33 % | Dirigeants (CXO) : 13 % | APAC : 42 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 36 % |
| Petits acteurs : 19 % | Managers : 57 % | Amériques : 22 % |
Dimensionnement et prévision du marché
Le dimensionnement a été réalisé selon une approche descendante, dans laquelle les indicateurs d'activité industrielle et de capacité de traitement ont été reconstitués en un bassin de demande de pompes doseuses, puis convertis en valeur à l'aide d'une logique de tarification adaptée. Le modèle a ensuite été vérifié à l'aide d'approximations ascendantes sélectives, telles que l'échantillonnage des fourchettes de prix des pompes à partir de catalogues et de devis, puis leur application à la demande unitaire estimée par usage final et par région.
Les principaux facteurs ayant influencé les totaux comprennent les ajouts de capacité de traitement de l'eau et des eaux usées, les tendances de production du traitement chimique, les signaux de dépenses d'investissement dans le pétrole et le gaz pour les systèmes d'injection, les cycles de remplacement liés à la sévérité d'utilisation, et l'évolution du mix entre les conceptions à diaphragme et à piston dans les applications à haute pression. Les prix de vente moyens ont été traités sous forme de fourchette selon le type de pompe, le mécanisme d'entraînement et les matériaux, puis ajustés en fonction de l'inflation et des effets de change plutôt que de supposer un prix mondial uniforme.
Pour la prévision, une analyse de scénarios a été appliquée autour de l'intensité des dépenses d'investissement dans le traitement de l'eau et les industries de procédés, puis les scénarios ont été réconciliés avec l'avis d'experts sur les délais, la normalisation des stocks et l'adoption de l'automatisation dans les skids de dosage. Lorsque les vérifications ascendantes présentaient des lacunes, comme une divulgation limitée des prix dans certains pays, nous avons utilisé des fourchettes de prix régionales de référence validées par les distributeurs et les équipes de service, puis soumis le résultat à des tests de robustesse afin qu'aucune hypothèse unique ne domine le total.
Validation des données et cycle de mise à jour
Les résultats ont été triangulés en comparant les totaux modélisés à des signaux indépendants tels que l'orientation des importations et des exportations, les tendances de la production industrielle sur les principaux marchés finaux, et le revenu implicite par capacité installée dans les applications d'eau et de procédés. Les valeurs aberrantes ont été signalées lorsque la croissance régionale ou l'évolution des prix de vente moyens rompait la logique attendue au regard des changements de politique, des cycles d'investissement ou des contraintes d'approvisionnement connues, puis les hypothèses ont été réexaminées lors d'un second passage d'analyse.
Nous actualisons le rapport chaque année, et des mises à jour intermédiaires sont déclenchées en cas de changements significatifs tels que des mouvements de change marqués, des évolutions réglementaires majeures affectant le dosage chimique, ou des changements de palier dans les dépenses d'investissement des marchés finaux. Avant la livraison, une revue finale est effectuée pour revérifier les derniers indicateurs publics et recontacter les experts lorsqu'un écart ne peut pas être expliqué clairement.
Taille du marché des pompes doseuses selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les pompes doseuses peuvent sembler très éloignées les unes des autres, car les analystes peuvent compter des périmètres de produits différents, traiter différemment les skids de dosage et les accessoires, ou appliquer des échelles de prix différentes selon les types de pompes et les classes de pression. Une autre raison courante est le calendrier, car l'année utilisée pour la conversion des devises et la fréquence de mise à jour peuvent modifier un total en USD même lorsque la demande unitaire est similaire.
Dans notre travail, la logique de prix est liée à la conception et à l'usage de la pompe (par exemple, diaphragme contre piston, plage de pression et matériaux), puis vérifiée par rapport aux retours des canaux de distribution afin qu'un prix de vente moyen mondial unique ne fausse pas le résultat. Lorsque les taux de change et les facteurs d'inflation sont actualisés près de la publication et que les totaux sont retestés par rapport aux signaux commerciaux et industriels, l'écart se réduit généralement. Cette approche fondée sur l'actualisation est ce qui a façonné le chiffre de 7,79 milliards USD (2026) chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,79 milliards USD (2026) | |
| Plateforme de données sectorielles A | 7,20 milliards USD (2025) | Utilise une année de référence antérieure avec une clarté limitée sur le calendrier des taux de change et semble traiter les prix moyens de manière plus uniforme entre les types de pompes, ce qui peut sous-estimer les mix haute pression et à matériaux spécialisés. |
| Revue commerciale B | 8,48 milliards USD (2029) | Rapporte un chiffre pour une année ultérieure qui intègre probablement une trajectoire de croissance plus agressive et peut inclure des ensembles de dosage connexes ou des composants regroupés au-delà de l'unité de pompe, ce qui rehausse la valeur affichée. |
Sur les trois chiffres, la majeure partie de l'écart provient de l'alignement des années et de ce qui est regroupé dans le revenu comptabilisé, suivi de la façon dont les prix sont majorés pour les applications à spécifications plus élevées. En maintenant une délimitation claire du revenu des pompes et en revérifiant les prix et les signaux macroéconomiques lors des mises à jour, l'estimation reste traçable à des intrants reproductibles plutôt qu'à des hypothèses ponctuelles.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des pompes doseuses ?
Le marché des pompes doseuses s'établit à 7,79 milliards USD en 2026 et devrait atteindre 9,44 milliards USD d'ici 2031.
Quel secteur d'utilisateur final génère le plus de demande ?
Le traitement de l'eau est en tête, représentant 40,62 % du chiffre d'affaires de 2025 en raison de réglementations mondiales plus strictes sur la qualité de l'eau.
Quelle région connaît la croissance la plus rapide ?
L'Amérique latine devrait afficher le TCAC le plus élevé de 5,27 % entre 2026 et 2031, portée par les mises à niveau des infrastructures hydrauliques au Brésil et au Mexique.
Quel segment technologique se développe le plus rapidement ?
Les pompes à plongeur/piston devraient croître de 7,02 % par an à mesure que les applications d'injection chimique à haute pression augmentent.
Comment les fonctionnalités intelligentes influencent-elles les achats ?
Les services publics adoptant des plateformes IoT préfèrent les pompes à commande numérique pouvant s'interfacer avec le SCADA, raccourcissant les cycles de remplacement et augmentant les prix de vente moyens.
Qui sont les principaux acteurs du marché ?
Grundfos, IDEX, Dover (PSG), SPX Flow et LEWA représentent environ 44,70 % du chiffre d'affaires mondial, reflétant une concentration modérée.
Dernière mise à jour de la page le:



