
Taille et part du marché des bouteilles et contenants en verre du Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 3.13 Milliers de kilotonnes |
| Volume du Marché (2026) | 3.21 Milliers de kilotonnes |
| Volume du Marché (2031) | 3.61 Milliers de kilotonnes |
| Taux de croissance (2026 - 2031) | 2.41 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des bouteilles et contenants en verre du Royaume-Uni par Mordor Intelligence
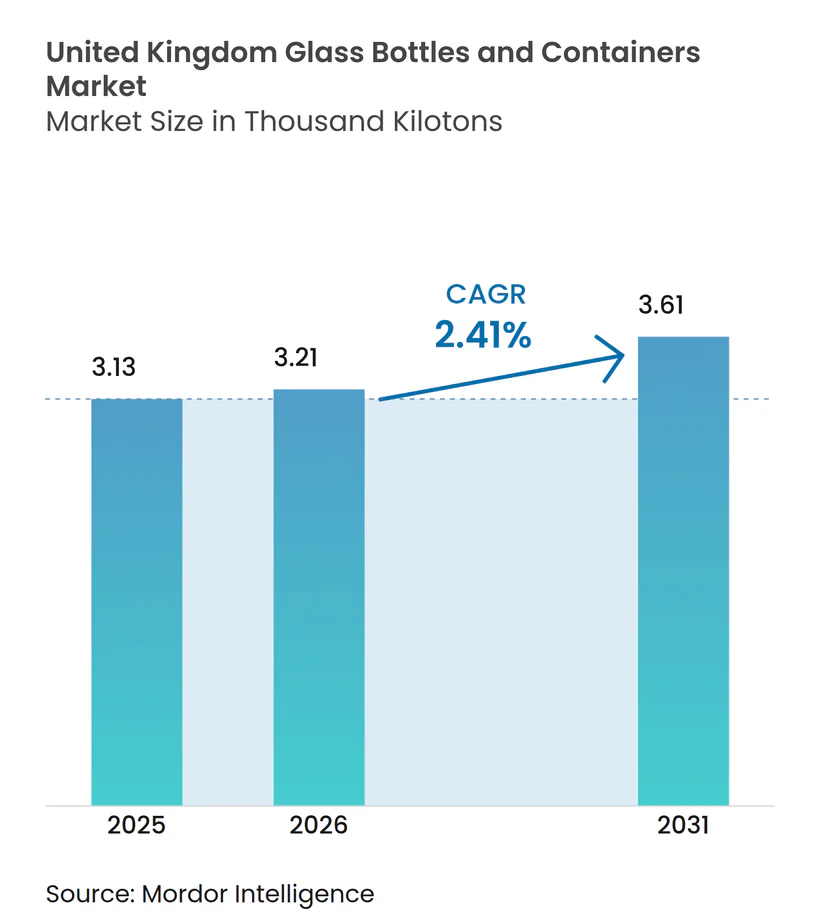
La taille du marché des bouteilles et contenants en verre du Royaume-Uni devrait croître de 3,13 milliers de kilotonnes en 2025 à 3,21 milliers de kilotonnes en 2026 et devrait atteindre 3,61 milliers de kilotonnes d'ici 2031 à un TCAC de 2,41 % sur la période 2026-2031. L'industrie de l'emballage en verre au Royaume-Uni connaît une transformation significative, portée par l'évolution des préférences des consommateurs et les défis macroéconomiques. Selon les données commerciales d'avril 2023, les importations de bouteilles en verre du Royaume-Uni ont totalisé 40,7 millions de livres sterling, tandis que les exportations s'élevaient à 15,8 millions de livres sterling, entraînant un déficit commercial de 24,9 millions de livres sterling. Ce déséquilibre commercial reflète la demande intérieure croissante et la nécessité d'augmenter la capacité de production locale. L'industrie a connu des investissements substantiels dans les capacités de fabrication de bouteilles en verre, plusieurs entreprises ayant étendu leurs installations pour répondre à la demande croissante. L'évolution du secteur est également façonnée par l'évolution du comportement des consommateurs, comme en témoigne l'augmentation des dépenses de consommation en alimentation et boissons, qui ont atteint 126,74 milliards de livres sterling en 2022.
Les coûts énergétiques et les considérations de durabilité remodèlent le paysage opérationnel de l'industrie. En 2022, des enquêtes sectorielles ont révélé que 72 % des fabricants étaient très préoccupés par la hausse des prix de l'énergie, contre seulement 33 % en 2021. Cela a conduit à des investissements significatifs dans les technologies économes en énergie et les sources d'énergie alternatives. En juillet 2023, Encirc a annoncé des plans pour développer un four alimenté à l'hydrogène dans son usine d'Elton, démontrant l'engagement de l'industrie à réduire la consommation d'énergie tout en maintenant la capacité de production. Ces initiatives transforment les processus de fabrication tout en répondant aux préoccupations économiques et environnementales.
Les avancées technologiques stimulent l'innovation dans les solutions d'emballage en verre et la fabrication. Les entreprises se concentrent de plus en plus sur les solutions en verre allégé et les capacités de décoration améliorées pour répondre aux demandes évolutives du marché. En juillet 2023, Croxsons a fabriqué un emballage primaire innovant pour Necessary Good, intégrant des éléments de design sophistiqués et des caractéristiques durables. L'industrie assiste à un glissement vers des solutions d'emballage plus spécialisées et haut de gamme, notamment dans les secteurs des spiritueux et des cosmétiques, où la différenciation de marque par le design de l'emballage est devenue cruciale.
L'industrie connaît un virage significatif vers les principes de l'économie circulaire et les pratiques durables. British Glass rapporte que le secteur verrier du Royaume-Uni a atteint un taux de recyclage de 68,8 %, l'un des plus élevés par rapport aux autres matériaux d'emballage. En 2023, plusieurs fabricants ont mis en place des systèmes de recyclage en boucle fermée, des entreprises comme Beatson Clark incorporant jusqu'à 45 % de matières recyclées dans leur production de verre ambré. L'engagement de l'industrie en faveur de la durabilité est encore illustré par des initiatives telles que le projet Glass Futures, qui vise à développer des technologies de fabrication innovantes à faible teneur en carbone.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Demande accrue d'emballages en verre dans l'industrie des boissons
La préférence croissante de l'industrie des boissons pour les emballages en verre est motivée à la fois par les exigences des consommateurs et par des considérations de qualité des produits. Les bouteilles en verre sont de plus en plus privilégiées pour les boissons alcoolisées en raison de leur capacité à préserver l'arôme et la saveur, notamment dans les segments des spiritueux haut de gamme et du vin. Selon le rapport de l'ONU Comtrade, la valeur des exportations de vin au Royaume-Uni a atteint environ 557 millions de livres sterling en 2022, en hausse significative par rapport à 467 millions de livres sterling en 2021, indiquant une demande robuste d'emballages en verre dans le secteur vinicole.
Le segment de la bière continue d'être un moteur important de la demande d'emballages en verre. Selon l'Office for National Statistics (Royaume-Uni), la bière reste la boisson alcoolisée la plus populaire dans le pays, les consommateurs ayant dépensé plus de 76,4 milliards de livres sterling pour cette boisson en 2022. Cette tendance est encore soutenue par le mouvement croissant des bières artisanales, où l'emballage en verre est préféré pour son aspect haut de gamme et ses capacités de conservation des produits. De plus, en 2023, les ventes de boissons sur place ont affiché une croissance significative, les ventes de bière et de cidre dans les établissements gérés ayant augmenté de 7 % par rapport à 2022, tandis que les ventes de cidre seules ont enregistré une remarquable hausse de 25 % d'une année sur l'autre.
Les avantages de recyclabilité offerts par les emballages en verre stimulent la durabilité
La recyclabilité infinie des emballages en verre recyclable sans dégradation de la qualité est devenue un facteur déterminant dans la croissance du marché. Selon British Glass, la fabrication de nouveau verre à partir de verre recyclé réduit les émissions de CO2 et la consommation d'énergie, économisant 580 kg d'émissions de dioxyde de carbone pour chaque tonne de verre refondu. L'industrie a démontré un fort engagement en faveur de la durabilité, des fabricants comme Beatson Clark incorporant en moyenne 45 % de matières recyclées dans les contenants en verre ambré et 30 % dans la production de verre blanc incolore.
La poussée vers la durabilité est encore illustrée par des initiatives et des investissements sectoriels significatifs. En décembre 2022, Encirc a annoncé son partenariat avec Diageo pour produire du verre à émissions nettes nulles à grande échelle d'ici 2030, avec des plans pour construire un nouveau four dans son usine d'Elton qui réduirait les émissions de carbone de 90 % grâce à une combinaison d'électricité verte, d'hydroxyde à faible teneur en carbone et de technologie de capture du carbone. Cet engagement en faveur de la durabilité est renforcé par les préférences des consommateurs, comme le montrent des enquêtes récentes indiquant que 64 % des consommateurs britanniques sont plus susceptibles d'acheter auprès de détaillants proposant des emballages durables, et qu'environ 50 % sont prêts à payer davantage pour des emballages et des livraisons durables.
Analyse des segments
Segment des boissons sur le marché des bouteilles et contenants en verre du Royaume-Uni
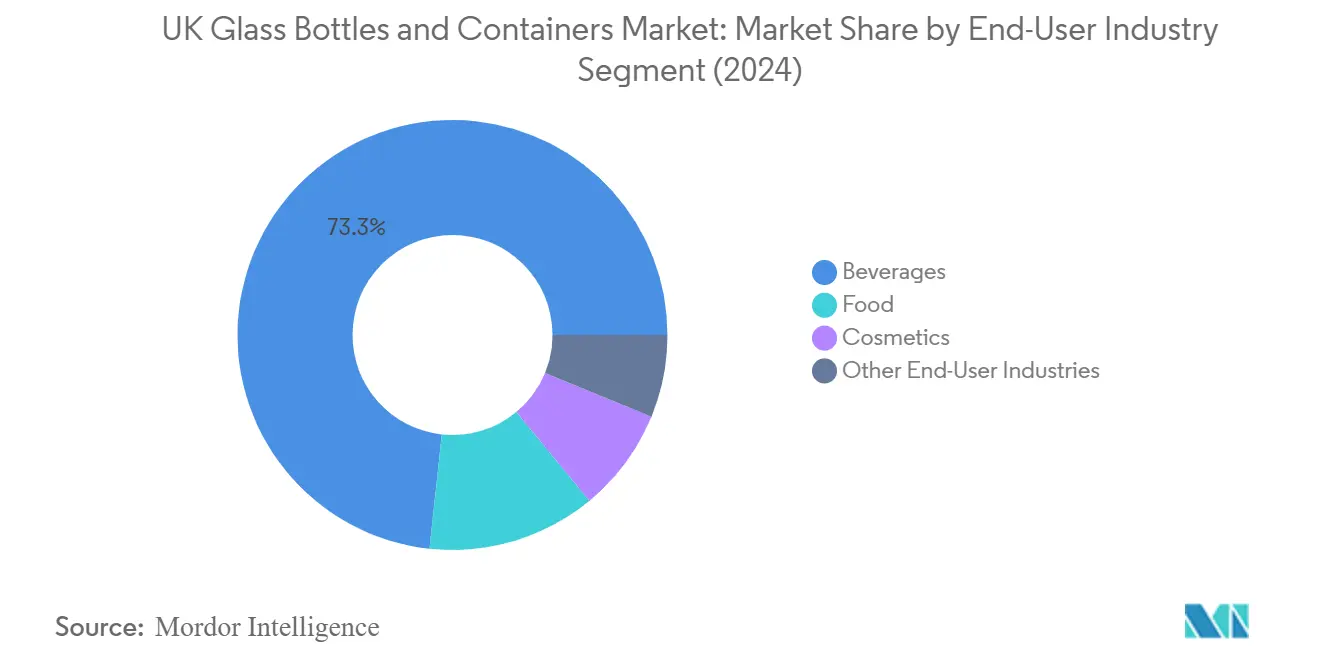
Le segment des boissons domine le marché des bouteilles et contenants en verre du Royaume-Uni, représentant environ 72,60 % de la part de marché en 2025. Cette présence substantielle sur le marché est principalement portée par l'utilisation extensive de contenants d'emballage en verre dans les boissons alcoolisées et non alcoolisées. La domination du segment est particulièrement évidente dans la catégorie des boissons alcoolisées, où l'emballage en bouteilles en verre reste le matériau d'emballage privilégié pour les spiritueux haut de gamme, les vins et les bières artisanales en raison de sa capacité à préserver la qualité des produits et à renforcer la perception de la marque. Le secteur des boissons non alcoolisées, notamment les boissons gazeuses et les marques d'eau haut de gamme, contribue également de manière significative à la position dominante de ce segment. Les propriétés intrinsèques des contenants d'emballage en verre — inertie chimique, non-porosité et imperméabilité — les rendent particulièrement adaptés aux applications dans le domaine des boissons, notamment pour les marques alimentaires et de boissons haut de gamme qui préfèrent les contenants en verre aux autres options d'emballage.


Segment alimentaire sur le marché des bouteilles et contenants en verre du Royaume-Uni
Le segment alimentaire s'impose comme la catégorie à la croissance la plus rapide sur le marché des bouteilles et contenants en verre du Royaume-Uni, avec un taux de croissance projeté d'environ 3,82 % de 2025 à 2031. Cette croissance robuste est portée par la demande croissante des consommateurs pour des solutions d'emballage durables dans les produits alimentaires, notamment dans des catégories telles que le café instantané, les aliments pour bébés transformés, les mélanges secs, les épices, les produits laitiers, les conserves sucrées, les sirops, les pâtes à tartiner, ainsi que les fruits et légumes transformés. La croissance du segment est également soutenue par la préférence croissante pour les emballages alimentaires en verre dans les produits alimentaires haut de gamme, les contenants en verre offrant des capacités supérieures de conservation des produits et s'alignant sur l'accent croissant mis par les consommateurs sur les solutions d'emballage écologiques. L'attention croissante de l'industrie alimentaire sur les emballages haut de gamme et les solutions durables continue de stimuler l'innovation dans les designs et les spécifications des contenants en verre, notamment pour les produits alimentaires de spécialité et les articles gastronomiques.
Segments restants dans l'industrie d'utilisation finale
Les segments des cosmétiques et des autres industries d'utilisation finale complètent le paysage du marché, chacun servant des applications et des besoins de consommateurs distincts. Le segment des cosmétiques a établi une forte présence dans les produits de beauté et de soins personnels haut de gamme, où les emballages cosmétiques en verre ajoutent un attrait luxueux et préservent l'intégrité des produits. Les contenants en verre dans ce segment sont particulièrement appréciés pour leur capacité à préserver les formulations sensibles et à renforcer le positionnement de la marque. Le segment des autres industries d'utilisation finale, qui comprend les produits pharmaceutiques et les produits chimiques de spécialité, s'appuie sur les emballages pharmaceutiques en verre pour leur stabilité chimique et leurs propriétés protectrices. Ces segments continuent d'évoluer avec un accent croissant sur les solutions d'emballage durables et les approches de design innovantes pour répondre aux exigences spécifiques de l'industrie et aux préférences changeantes des consommateurs.
Analyse des segments : par couleur
Segment du verre incolore sur le marché des bouteilles et contenants en verre du Royaume-Uni
Le segment du marché du verre incolore domine le marché des bouteilles et contenants en verre du Royaume-Uni, représentant environ 63 % de la part de marché en 2024. La prééminence du segment est portée par l'utilisation croissante d'emballages transparents pour des produits alimentaires tels que le vin, le lait, la bière et le jus, les consommateurs préférant inspecter les produits avant l'achat. Les bouteilles en verre incolore sont particulièrement prisées dans l'industrie vinicole, notamment pour les vins rosés et blancs, où la mise en valeur de la couleur du produit et l'amélioration de l'esthétique globale sont cruciales. La croissance du segment est encore soutenue par les avancées technologiques dans la fabrication du verre, des entreprises comme Beatson Clark incorporant jusqu'à 45 % de matières recyclées dans leurs processus de production. Bien qu'il existe des exigences de qualité plus strictes pour le verre blanc ou incolore par rapport aux autres couleurs, avec une teneur maximale en verre recyclé de 60 % en raison des risques de contamination, les fabricants innovent continuellement pour maintenir la qualité des produits tout en atteignant les objectifs de durabilité.
Segments restants sur le marché des bouteilles et contenants en verre par couleur
Les segments du verre ambré et du verre vert jouent des rôles complémentaires essentiels sur le marché des bouteilles et contenants en verre du Royaume-Uni. Le verre ambré est particulièrement apprécié dans les industries pharmaceutique et brassicole en raison de ses propriétés supérieures de protection contre les UV, capables d'absorber la plus large gamme d'ondes lumineuses du spectre. Cela le rend idéal pour protéger les produits sensibles à la lumière et empêcher la bière de développer des goûts désagréables dus à la photooxydation. Les bouteilles en verre vert, bien qu'offrant une protection UV moindre que le verre ambré, sont largement utilisées dans l'industrie brassicole, notamment par les brasseries européennes, pour leur attrait esthétique et leur différenciation de marque. Les deux couleurs soutiennent les initiatives de durabilité de l'industrie, le verre ambré étant infiniment recyclable sans perte de qualité et les bouteilles en verre vert pouvant incorporer des pourcentages élevés de matières recyclées, contribuant ainsi aux objectifs d'économie circulaire de l'industrie de l'emballage.
Paysage concurrentiel
Concentration du Marché
Principales entreprises sur le marché des bouteilles et contenants en verre du Royaume-Uni
Le marché des fabricants de bouteilles en verre au Royaume-Uni compte plusieurs acteurs importants, notamment Verallia Packaging, Encirc Ltd., O-I Glass, Ardagh Group et Beatson Clark, entre autres. Ces entreprises stimulent l'évolution du marché grâce à un accent soutenu sur l'innovation produit, notamment dans le développement de solutions d'emballage en verre légères et durables. Les investissements stratégiques dans les nouvelles technologies de fours et les installations de fabrication témoignent de l'engagement de l'industrie envers l'excellence opérationnelle et la durabilité environnementale.
Les entreprises poursuivent activement leur expansion par la croissance organique et les acquisitions, avec une tendance notable vers le renforcement des capacités d'emballage haut de gamme, notamment dans le segment des spiritueux. Le marché se caractérise par une avancée technologique continue dans des domaines tels que les systèmes d'inspection automatisés, les techniques décoratives et les méthodes de production respectueuses de l'environnement, tandis que les entreprises mettent de plus en plus l'accent sur les principes de l'économie circulaire grâce à l'amélioration des infrastructures et des processus de recyclage.
Marché consolidé avec une forte présence locale
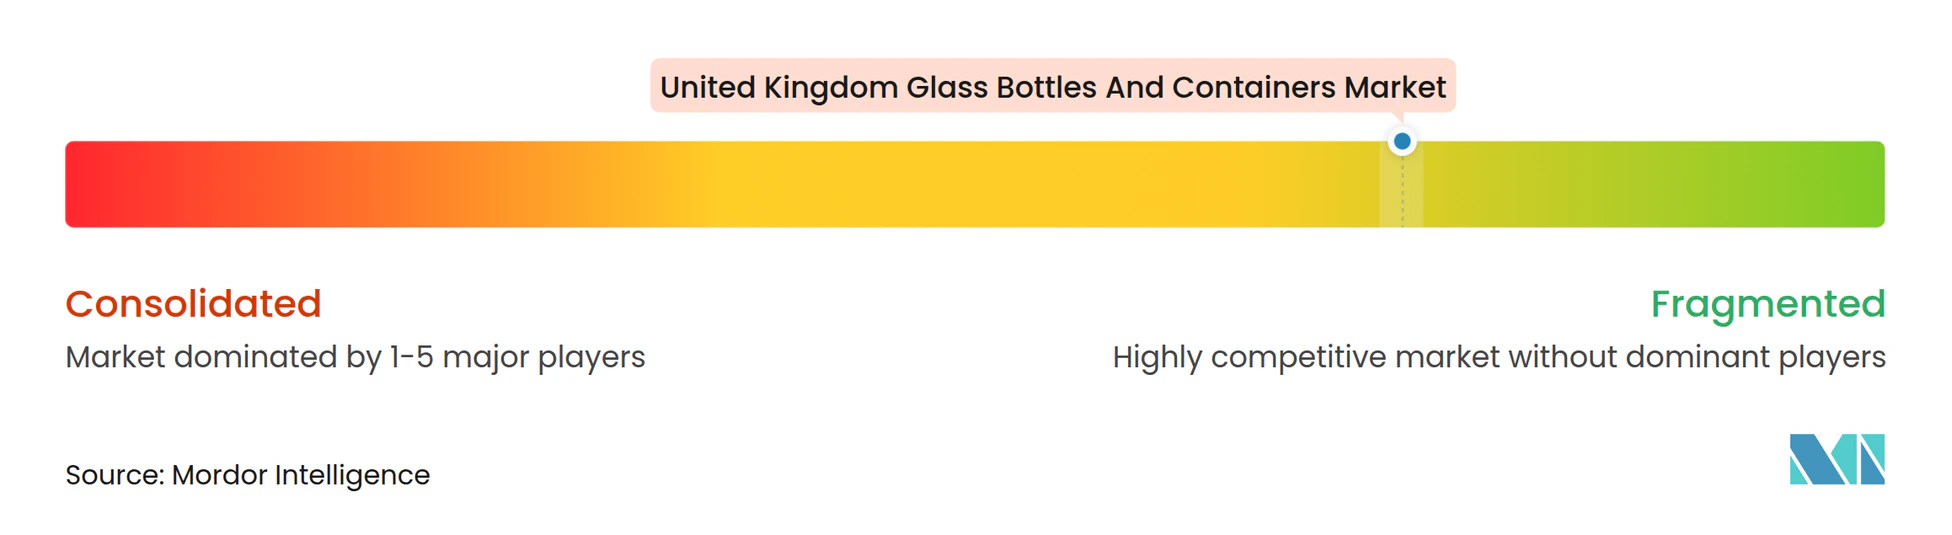
Le marché des fabricants de contenants en verre au Royaume-Uni présente une structure relativement consolidée, dominée à la fois par des conglomérats mondiaux et des spécialistes locaux établis. Les acteurs mondiaux comme O-I Glass et Ardagh Group tirent parti de leur expertise internationale et de leurs vastes réseaux de ressources, tandis que les fabricants locaux tels que Beatson Clark maintiennent de solides positions régionales grâce à des offres de produits spécialisées et à des relations clients approfondies. Le marché a connu une activité significative de fusions et acquisitions, illustrée par des mouvements stratégiques tels que l'acquisition d'Allied Glass par Verallia et le rachat de Continental Bottles par TricorBraun, indiquant une tendance à la consolidation du marché.
La dynamique concurrentielle est façonnée par un mélange de fabricants bien établis ayant une présence historique et de nouveaux entrants apportant de nouvelles perspectives et technologies. Les entreprises se concentrent de plus en plus sur l'intégration verticale et les partenariats stratégiques tout au long de la chaîne de valeur pour renforcer leurs positions sur le marché. La structure de l'industrie favorise une concurrence saine tout en maintenant des barrières à l'entrée grâce aux exigences élevées en capital et à l'expertise technique nécessaires pour la production de contenants en verre de qualité, conduisant à un environnement concurrentiel stable où les acteurs performants combinent l'excellence manufacturière avec une innovation centrée sur le client.
L'innovation et la durabilité sont les moteurs du succès futur
Le succès sur le marché de l'emballage en verre au Royaume-Uni dépend de plus en plus de la capacité des entreprises à équilibrer les initiatives de durabilité avec l'efficacité opérationnelle et la réactivité aux clients. Les acteurs en place doivent se concentrer sur le développement de technologies propriétaires pour réduire les émissions de carbone, améliorer les capacités de recyclage et améliorer l'efficacité de la production afin de maintenir leurs positions sur le marché. La capacité à offrir des solutions d'emballage en verre personnalisées tout en maintenant des économies d'échelle, combinée à des relations solides dans les secteurs des boissons, de l'alimentation et des cosmétiques, est devenue cruciale pour le leadership sur le marché.
Les nouveaux entrants et les marques challengers peuvent gagner du terrain en se concentrant sur des segments de niche et des solutions d'emballage innovantes, notamment dans les catégories haut de gamme où la différenciation de marque est cruciale. L'industrie fait face à une pression de substitution modérée de la part des matériaux d'emballage alternatifs, ce qui rend essentiel pour les entreprises de mettre en avant les avantages uniques du verre en termes de durabilité, de conservation des produits et de positionnement haut de gamme. Le succès futur dépendra de plus en plus de la capacité des entreprises à naviguer dans l'évolution des exigences réglementaires, notamment en matière d'émissions de carbone et d'objectifs de recyclage, tout en maintenant la compétitivité des coûts et en répondant aux préférences changeantes des clients pour des solutions d'emballage durables.
Leaders de l'industrie des bouteilles et contenants en verre du Royaume-Uni
-
O-I Glass Inc.
-
Ardagh Group SA
-
Verallia S.A.
-
Encirc Ltd.
-
Beatson Clark
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Bouteilles et Contenants en Verre au Royaume-Uni Entreprises couvertes dans ce rapport
- Verallia S.A.
- O-I Glass Inc.
- Encirc Ltd.
- Beatson Clark
- Ardagh Group SA
- Glassworks International
- Gaasch Packaging
- Berlin Packaging
- Vidrala SA
- Ciner Glass Ltd
- Stoelzle Flaconnage
Développements industriels récents dans Marché des Bouteilles et Contenants en Verre au Royaume-Uni
- Mai 2026 : Encirc a précisé le périmètre de son initiative BioNet sur le site de Derrylin, centrée sur l'utilisation de lisier agricole et d'autres déchets agricoles comme source d'énergie renouvelable pour la fabrication du verre. Cette initiative soutient des opérations à plus faible intensité carbone et plus résilientes sur le plan énergétique, ce qui est déterminant pour la compétitivité coûts du verre creux au Royaume-Uni, étant donné la forte intensité énergétique.
- Avril 2026 : la Première ministre Michelle O'Neill et la vice-première ministre Emma Little-Pengelly ont visité le site de fabrication d'Encirc à Derrylin pour examiner sa contribution économique et discuter des investissements futurs. Cet engagement de haut niveau témoigne du soutien des parties prenantes au maintien et à la modernisation des capacités et infrastructures de production nationale de verre.
- Avril 2026 : Beatson Clark a élargi son portefeuille de vente générale avec le lancement d'Optima, une gamme de bocaux alimentaires allégés à finition haut de gamme. Cela offre une nouvelle option aux marques alimentaires recherchant une réduction de matière et un attrait accru en rayon, renforçant l'allègement comme levier clé de développement de produits dans l'emballage en verre au Royaume-Uni.
Marché des Bouteilles et Contenants en Verre au Royaume-Uni Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché couvre les bouteilles en verre et les contenants en verre utilisés comme emballages au Royaume-Uni, la taille du marché étant exprimée principalement en volume expédié et consommé (tonnes) sur le marché intérieur.
Exclusions du périmètre : Nous excluons les flacons et ampoules pharmaceutiques en verre, et nous ne comptabilisons pas le verre non destiné aux contenants, tel que le verre plat, le verre technique ou la fibre de verre.
Aperçu de la segmentation
- Par secteur d'utilisation finale
- Boissons
- Alcoolisées
- Bière
- Vin
- Spiritueux
- Autres boissons alcoolisées (cidre et autres boissons fermentées)
- Non alcoolisées
- Jus
- Boissons gazeuses (CSDs)
- Boissons à base de produits laitiers
- Autres boissons non alcoolisées
- Alcoolisées
- Alimentation (confiture, gelée, marmelades, miel, saucisses et condiments, huile, cornichons)
- Cosmétiques et soins personnels
- Produits pharmaceutiques (à l'exclusion des flacons et ampoules)
- Parfumerie
- Boissons
- Par couleur
- Vert
- Ambré
- Incolore
- Autres couleurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et constituer la série de données initiale, vérifiable et reproductible. Nous examinons généralement les publications publiques du Royaume-Uni, telles que les ensembles de données de l'Office for National Statistics, les mises à jour du gouvernement britannique et des régulateurs sur l'emballage et le recyclage, ainsi que les statistiques commerciales de HM Revenue and Customs indiquant la direction des importations et exportations de contenants en verre.
Afin d'ancrer les données dans la réalité, nous utilisons également des publications ouvertes des associations professionnelles de l'emballage et du verre, des rapports environnementaux sur la collecte de calcin et les performances de recyclage, ainsi que des articles de revues à comité de lecture portant sur l'allègement des emballages et les impacts sur l'efficacité des fours. Les rapports annuels des entreprises, les présentations aux investisseurs et la couverture presse de référence sont utilisés pour recouper les annonces de capacité, le calendrier de reconstruction des fours et les évolutions majeures de la demande par usage final. Certains abonnements payants sont consultés uniquement pour les données financières des entreprises, les recherches de brevets et les contrôles d'importation-exportation au niveau des expéditions, lorsqu'ils permettent de valider la direction de flux spécifiques. Les sources mentionnées ci-dessus ne sont pas exhaustives, et plusieurs autres documents publics ont également été consultés pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les entretiens primaires et les enquêtes ont été utilisés pour confirmer les tendances en matière de formats d'emballage et pour combler les lacunes que les bases de données publiques n'expliquent pas bien, notamment la rapidité avec laquelle les clients basculent entre le verre, le PET et les canettes dans des catégories spécifiques de boissons et d'aliments. Nous avons échangé avec un panel de fabricants, distributeurs, transformateurs et conditionneurs, ainsi que de grands utilisateurs finaux dans les secteurs des boissons, de l'alimentation, des soins personnels et de la pharmacie (à l'exclusion des flacons et ampoules), afin que les hypothèses du modèle restent réalistes.
Ce marché étant exclusivement britannique, les réponses ont été équilibrées entre les principaux centres de demande et les sites de production, et des relances ont été effectuées lorsqu'un signal de volume ou de prix ne correspondait pas aux indicateurs commerciaux ou de production.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 29 % |
| Acteurs de plus petite taille : 18 % | Managers : 57 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché repose sur une logique descendante et ascendante, et le total final n'est retenu qu'après alignement avec des vérifications simples et indépendantes. Du côté descendant, les séries de production et d'échanges commerciaux du Royaume-Uni sont utilisées pour reconstituer le bassin de disponibilité intérieure en verre creux, qui est ensuite réparti selon la demande par usage final à l'aide d'indicateurs d'intensité d'emballage reflétant les boissons, l'alimentation, les soins personnels et la pharmacie (à l'exclusion des flacons et ampoules).
Des approximations ascendantes sélectives sont ensuite utilisées pour corroborer les totaux, telles que les agrégations des principaux formats de bouteilles et bocaux, les bassins de demande échantillonnés multipliés par les plages de poids typiques par unité, et les contrôles de canaux pour la pénétration des importations dans certains types de contenants. Lorsqu'un sous-segment dispose de données insuffisantes, l'écart est traité par interpolation prudente à partir des années voisines, puis ajusté à l'aide des retours d'entretiens, afin que les chocs ponctuels ne faussent pas le total.
Les prévisions reposent sur une analyse de scénarios ancrée à un petit ensemble de facteurs que les personnes interrogées peuvent valider. Les données utilisées dans le modèle comprennent les tendances de production de boissons (bière, spiritueux, vin et boissons non alcoolisées), les volumes d'emballages alimentaires pour les sauces et condiments, les taux de collecte et de recyclage du calcin, l'adoption prévue de l'allègement des emballages, ainsi que le calendrier des cycles de reconstruction des fours susceptibles de modifier temporairement l'offre et le mix produit.
Cycle de validation des données et de mise à jour
La validation est effectuée par triangulation à partir de plusieurs angles de données, suivie de contrôles de variance structurés avant validation finale. Nous comparons les résultats du modèle avec la direction de la production et des échanges commerciaux, les évolutions visibles des capacités et les signaux d'activité des utilisateurs finaux, puis nous examinons les anomalies qui n'ont pas d'explication opérationnelle claire.
Si un écart persiste, les répondants sont recontactés et les hypothèses clés sont retravaillées jusqu'à ce que les chiffres et le récit du marché concordent. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que des arrêts majeurs de fours, des ajouts de capacité ou des évolutions réglementaires affectant la demande en emballages. Avant la livraison, un analyste effectue une revue finale afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché des bouteilles et contenants en verre au Royaume-Uni selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées divergent souvent, même lorsque le nom de la catégorie est similaire, car l'unité de mesure et la liste des produits inclus peuvent varier discrètement d'un éditeur à l'autre. Pour les bouteilles et contenants en verre au Royaume-Uni, les écarts les plus importants proviennent généralement du mélange entre valeur et volume, du traitement différent des importations et exportations, et de l'intégration d'articles d'emballage en verre adjacents qui ne sont pas strictement des bouteilles et contenants.
Certaines estimations externes s'appuient sur le chiffre d'affaires de la fabrication, qui peut augmenter ou diminuer principalement en fonction des coûts énergétiques et des prix de vente plutôt que de l'utilisation réelle des contenants. D'autres approchent le marché à partir des valeurs d'importation, ce qui peut omettre l'offre produite localement et peut également fluctuer fortement en fonction du calendrier de conversion des devises. Certains chiffres publiés élargissent également le périmètre pharmaceutique aux flacons et ampoules. En revanche, Mordor Intelligence limite le décompte aux bouteilles et contenants en verre au Royaume-Uni en termes de volume et maintient une cohérence pharmaceutique en excluant les flacons et ampoules.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,13 milliers de kilotonnes (2025) | |
| Revue professionnelle A | 0,56 milliard USD (2024) | Généralement construit à partir des totaux de valeur des importations de contenants en verre, ce qui peut sous-estimer la production intérieure et peut fluctuer davantage avec les taux de change et les variations de prix unitaires qu'avec l'utilisation réelle. |
| Annuaire sectoriel B | 1,90 milliard USD (2026) | Souvent approché à partir du chiffre d'affaires de la fabrication de verre creux, qui peut inclure des productions non destinées à l'emballage et ne sépare pas la croissance de la demande des variations de prix de vente liées à l'énergie. |
Le tableau montre que les différences s'expliquent principalement par les choix de mesure, ce qui signifie que la valeur commerciale et le chiffre d'affaires de la fabrication peuvent aboutir à des totaux différents de ceux d'un modèle volumique orienté usage. En utilisant des contrôles de volume reproductibles par rapport aux indicateurs de production, d'échanges commerciaux et d'usage final, le dimensionnement reste plus facile à auditer et à mettre à jour lorsque les conditions évoluent.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des bouteilles et contenants en verre du Royaume-Uni ?
La taille du marché des bouteilles et contenants en verre du Royaume-Uni devrait atteindre 3,21 milliers de kilotonnes en 2026 et croître à un TCAC de 2,41 % pour atteindre 3,61 milliers de kilotonnes d'ici 2031.
Quelle est la taille actuelle du marché des bouteilles et contenants en verre du Royaume-Uni ?
En 2026, la taille du marché des bouteilles et contenants en verre du Royaume-Uni devrait atteindre 3,21 milliers de kilotonnes.
Quelles années couvre ce marché des bouteilles et contenants en verre du Royaume-Uni, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché des bouteilles et contenants en verre au Royaume-Uni était estimée à 3,13 milliers de kilotonnes. Le rapport couvre la taille historique du marché des bouteilles et contenants en verre au Royaume-Uni pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des bouteilles et contenants en verre au Royaume-Uni pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.