
Taille et Part du Marché des Bouteilles et Contenants en Verre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Volume du Marché (2026) | 87.09 Millions de tonnes |
| Volume du Marché (2031) | 103.06 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 3.42 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
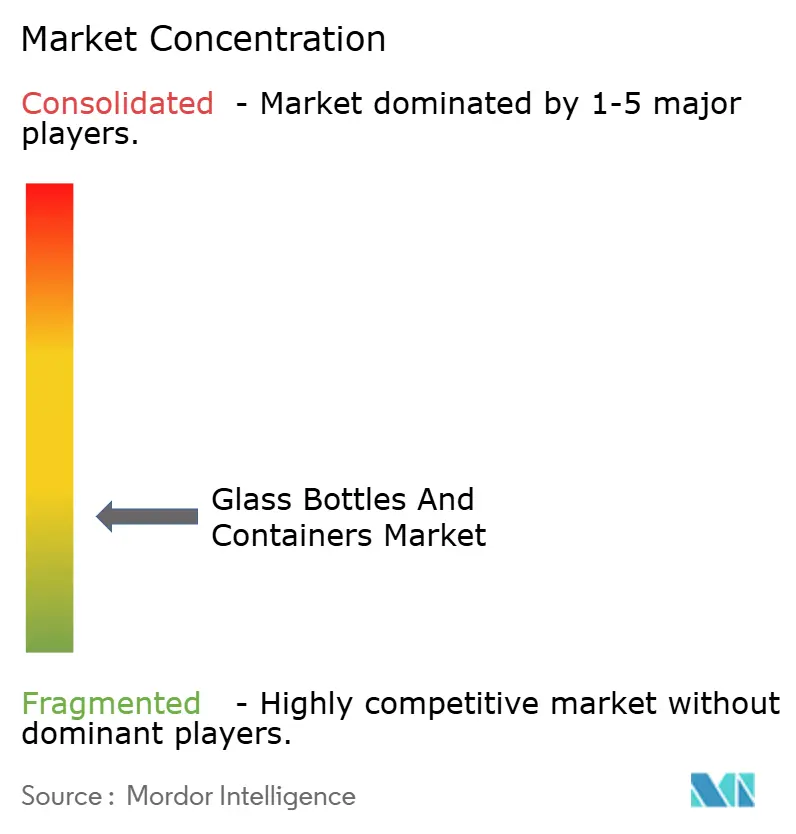
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Bouteilles et Contenants en Verre par Mordor Intelligence
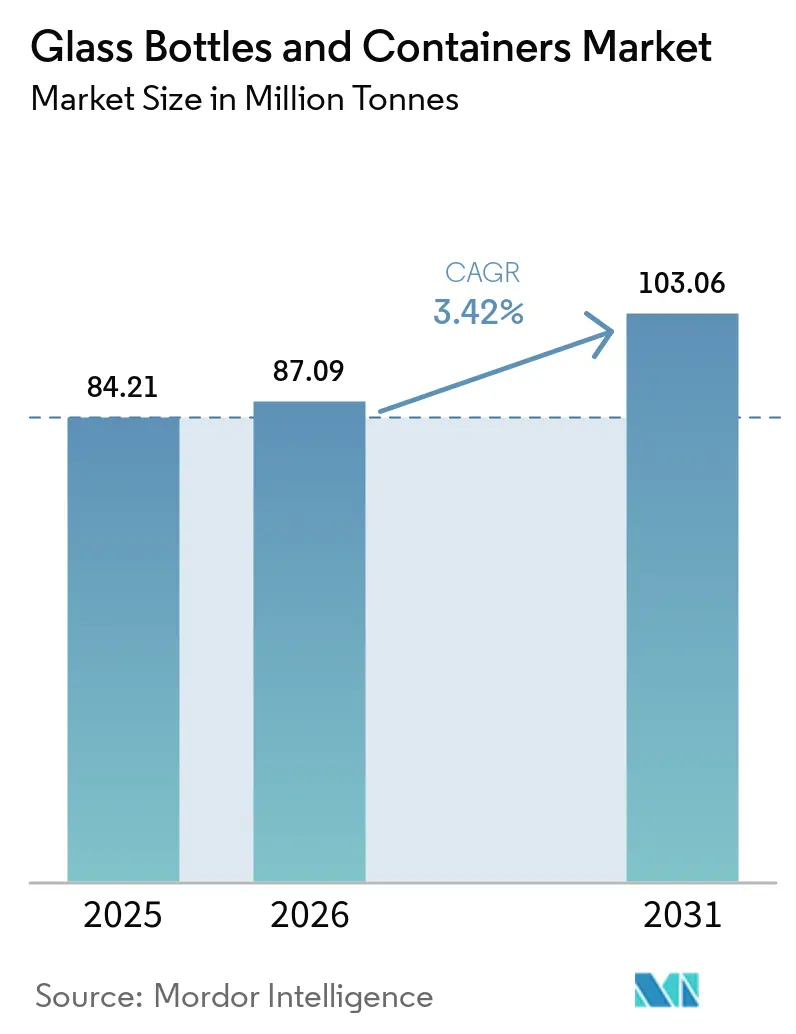
Le marché des bouteilles et contenants en verre devrait croître de 84,21 millions de tonnes en 2025 à 87,09 millions de tonnes en 2026 et devrait atteindre 103,06 millions de tonnes d'ici 2031, à un CAGR de 3,42 % sur la période 2026-2031. La pression réglementaire accrue sur les plastiques à usage unique, la premiumisation dans les secteurs de la beauté et des spiritueux, ainsi que l'expansion du conditionnement pharmaceutique orientent des gains réguliers malgré les contraintes liées aux prix de l'énergie. Le mandat californien de réduction de 65 % des plastiques (SB 54) et l'interdiction française du polystyrène ont déjà fait basculer la demande vers le verre infiniment recyclable.[1]Les fours hybrides, la combustion oxy-combustible et les formules à haute teneur en calcin atténuent l'exposition aux coûts, tandis que les avancées en allègement, comme la bouteille de 260 grammes en format 75 cl de Vidrala, réduisent l'intensité matérielle sans sacrifier l'attrait en rayon. Les producteurs exploitent également la différenciation par la couleur, notamment l'ambré, pour protéger les médicaments et boissons artisanales sensibles à la lumière, renforçant ainsi la valeur face aux substituts plus légers.
Points Clés du Rapport
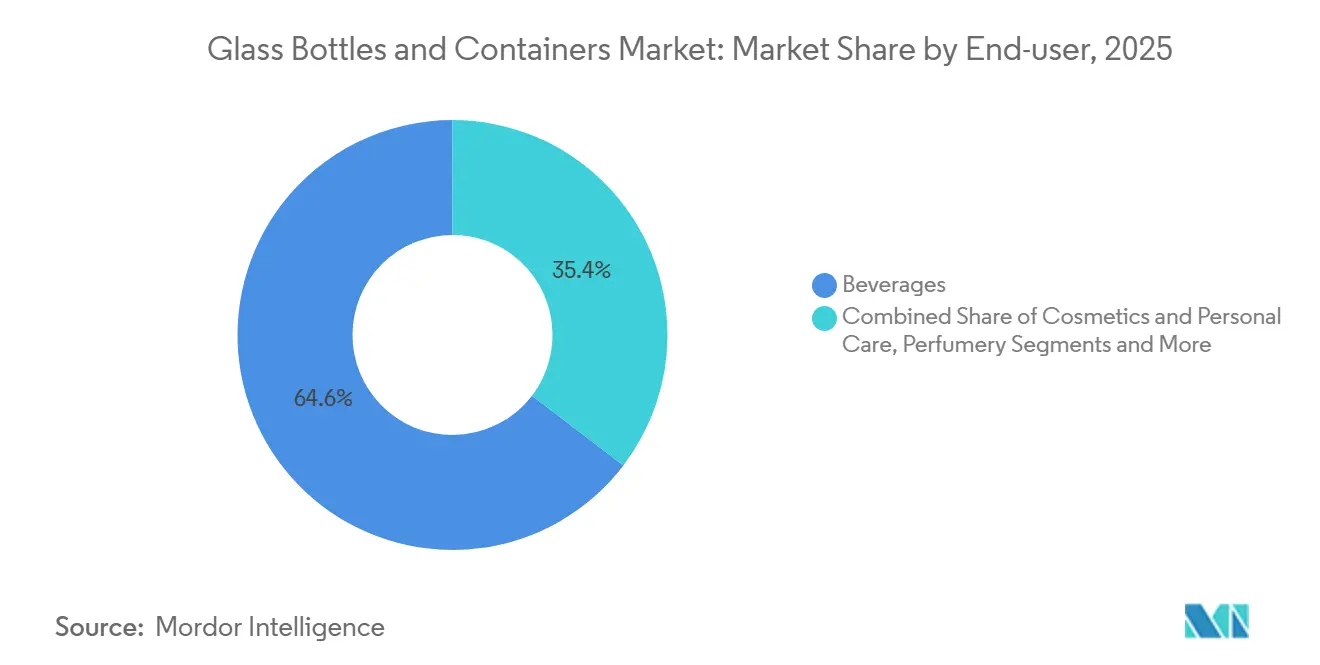
- Par utilisateur final, les boissons ont capté 64,02 % de la part du marché des bouteilles et contenants en verre en 2025.
- Par couleur, les bouteilles et contenants en verre de couleur ambrée devraient croître à un CAGR de 3,79 % entre 2026 et 2031.
- Par géographie, l'Amérique du Nord a capté 55,18 % de la part du marché des bouteilles et contenants en verre en 2025.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Les interdictions de plastiques stimulent le passage vers l'emballage en verre recyclable | +0.8% | Californie, France, UE | Moyen terme (2 à 4 ans) |
| La tendance à la « vitrification » dans le secteur de la beauté haut de gamme augmente les volumes de pots et de bouteilles | +0.6% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| L'expansion du conditionnement pharmaceutique stimule la demande de flacons en verre | +0.5% | APAC, mondial | Long terme (≥ 4 ans) |
| L'essor des alcools artisanaux stimule la demande de contenants en verre personnalisés | +0.4% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les Interdictions de Plastiques Stimulent le Passage vers l'Emballage en Verre Recyclable
La loi SB 54 de Californie impose une réduction de 65 % des emballages plastiques à usage unique d'ici 2032, tandis que la France a interdit les contenants alimentaires en polystyrène expansé à partir de janvier 2025, incitant les propriétaires de marques à se tourner vers le verre. Les restrictions de l'Union Européenne sur le bisphénol A renforcent davantage la conversion dans les segments en contact avec les aliments. Parce que le verre maintient une boucle fermée infinie et dispose de collectes en bordure de trottoir établies, les transformateurs captent de nouveaux volumes même en absorbant les coûts de reconversion. L'effet d'entraînement est visible dans les lignes de boissons et de condiments qui reviennent au verre dans les grandes surfaces. Bien que l'approvisionnement en calcin se resserre temporairement, les fours hybrides et l'allègement compensent partiellement la compression des marges, ouvrant la voie à une progression soutenue tout au long de l'horizon de prévision.
La Tendance à la « Vitrification » dans la Beauté Haut de Gamme Augmente les Volumes de Pots et de Bouteilles
Les marques de soins de la peau de luxe et de parfumerie adoptent de plus en plus le verre pour signaler la qualité premium et l'engagement environnemental. Les bouteilles Vista de Verallia, fabriquées à 100 % à partir de verre recyclé post-consommateur (PCR), réduisent la consommation d'énergie de 40 % par rapport à la production à partir de matières vierges, prouvant que la circularité peut coexister avec une esthétique haut de gamme.[2]Le gaufrage, les dégradés de couleurs et les designs rechargeables amplifient la différenciation en rayon et justifient des prix plus élevés. Étant donné que le coût de l'emballage représente une faible part de la valeur au détail dans le secteur de la beauté, les marques absorbent plus facilement les coûts unitaires plus élevés que les boissons grand public. La tendance s'étend à l'échelle mondiale, mais est la plus prononcée en Amérique du Nord et en Europe occidentale, renforçant la demande de longue traîne pour les moules personnalisés et les courtes séries de production.
L'Expansion du Conditionnement Pharmaceutique Stimule la Demande de Flacons en Verre
L'essor des pipelines de produits biologiques et des thérapies injectables telles que les médicaments GLP-1 nécessite des flacons chimiquement inertes qui préviennent les interactions et la délamination. Gerresheimer a généré 898,6 millions EUR (1,02 milliard USD) de chiffre d'affaires en verre d'emballage primaire en 2024 et a renforcé sa position avec l'acquisition de Bormioli Pharma, illustrant la consolidation stratégique autour du verre pharmaceutique. L'essor de la fabrication sous contrat en Asie-Pacifique multiplie les besoins en volumes, tandis que la FDA et l'EMA continuent de spécifier le borosilicate de type I pour les formulations sensibles. Les flacons à haute valeur ajoutée et pilotés par les spécifications protègent les producteurs des cycles de prix des produits de base et ancrent les investissements en capacité sur le long terme.
L'Essor des Alcools Artisanaux Stimule la Demande de Contenants en Verre Personnalisés
Les distilleries artisanales ont produit 13,5 millions de caisses en 2024, cherchant des formes de bouteilles ornées qui subliment leur identité de marque. Un élan similaire au Royaume-Uni, où le nombre de distilleries agréées a augmenté de 42,8 % par rapport aux niveaux d'avant la COVID-19, souligne un créneau florissant pour le verre sur mesure. Les spiritueux en petites séries commandent des primes de prix qui absorbent l'inflation des coûts des contenants, incitant les fabricants à proposer des services à commande minimale réduite et à forte décoration. La tendance se répand également dans les cocktails prêts à boire et les variantes à faible teneur en alcool, élargissant la demande adressable pour les designs personnalisés.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| La volatilité des prix de l'énergie menace l'économie des fours | -0.9% | Europe, mondial | Court terme (≤ 2 ans) |
| L'adoption des bouteilles en rPET érode la position du verre dans les circuits logistiques sensibles aux coûts | -0.7% | Logistique des boissons à l'échelle mondiale | Moyen terme (2 à 4 ans) |
| La faiblesse des infrastructures de collecte du calcin limite la teneur en matières recyclées | -0.4% | Marchés en développement, zones rurales à l'échelle mondiale | Long terme (≥ 4 ans) |
| Les pertes dues à la casse lors du transport longue distance découragent l'utilisation du verre | -0.3% | Routes commerciales mondiales, marchés émergents | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
La Volatilité des Prix de l'Énergie Menace l'Économie des Fours
Les prix de l'électricité au Royaume-Uni ont atteint des niveaux records en 2024, contraignant les verriers à mettre des lignes à l'arrêt durant les heures de tarification de pointe. L'énergie représente environ 18 % des coûts de production, de sorte que la volatilité peut effacer les marges plus rapidement que les ajustements de prix n'atteignent le marché. Les systèmes de tarification du carbone pénalisent davantage la consommation de combustibles fossiles, intensifiant les engagements en capital vers les fours hybrides et les énergies renouvelables sur site. À titre de contraste, O-I Glass a obtenu 125 millions USD de financement fédéral pour la décarbonisation, mais les installations régionales de taille plus modeste font face à des contraintes de liquidités, ce qui pourrait freiner l'offre à court terme.
L'Adoption des Bouteilles en rPET Érode la Position du Verre dans les Circuits Logistiques Sensibles aux Coûts
Les bouteilles légères en rPET pèsent près de 90 % de moins que le verre comparable, générant des économies de fret qui font une différence décisive pour les références de boissons à faible marge et en transport longue distance. Des taux de casse de 2 à 3 % lors des expéditions de verre amplifient l'écart de coût. À mesure que les taux de recyclage progressent et que les boucles bouteille à bouteille arrivent à maturité, les objections en matière de durabilité s'estompent, en particulier pour les boissons gazeuses à marque distributeur où l'esthétique pèse moins. Le verre conserve un avantage dans les segments premium, mais l'orientation du segment entrée de gamme vers le rPET freinera la croissance du marché des emballages en verre de contenants dans les circuits à fort volume.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Utilisateur Final :
Les Boissons Ancrent le Marché Malgré la Montée en Puissance des CosmétiquesLes boissons représentaient 64,63 % du marché des emballages en verre pour contenants en 2025, mais la croissance a commencé à plafonner alors que les grandes brasseries testent le rPET allégé pour leurs gammes économiques. En revanche, les cosmétiques et les soins personnels, bien que sur une base plus réduite, devraient afficher le CAGR le plus rapide à 4,24 % à mesure que les marques utilisent le verre pour signaler le luxe et la durabilité. La taille du marché des emballages en verre pour contenants destinés aux pots cosmétiques devrait s'élargir sensiblement d'ici 2031, à mesure que les stations de recharge et les créations en verre PCR gagnent du terrain. Les aliments, condiments et conserves maintiennent une part stable grâce aux avantages en matière de durée de conservation, tandis que la demande pharmaceutique continue de se développer dans le sillage des produits biologiques.
L'essor des cosmétiques découle de la volonté des consommateurs de payer une prime pour des pots et des flacons beaux et agréables au toucher. Les formes personnalisées, les teintes pastel et les fonds épais soutiennent le récit sensoriel que le verre offre de manière unique. De plus, les engagements de marques zéro plastique, amplifiés par les influenceurs sur les réseaux sociaux, accélèrent les conversions de marques sur les principaux marchés occidentaux. Bien que les boissons dominent encore le tonnage absolu, la croissance en valeur migre vers les catégories beauté et santé à marges plus élevées, diversifiant ainsi les sources de revenus pour les producteurs.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par Couleur :
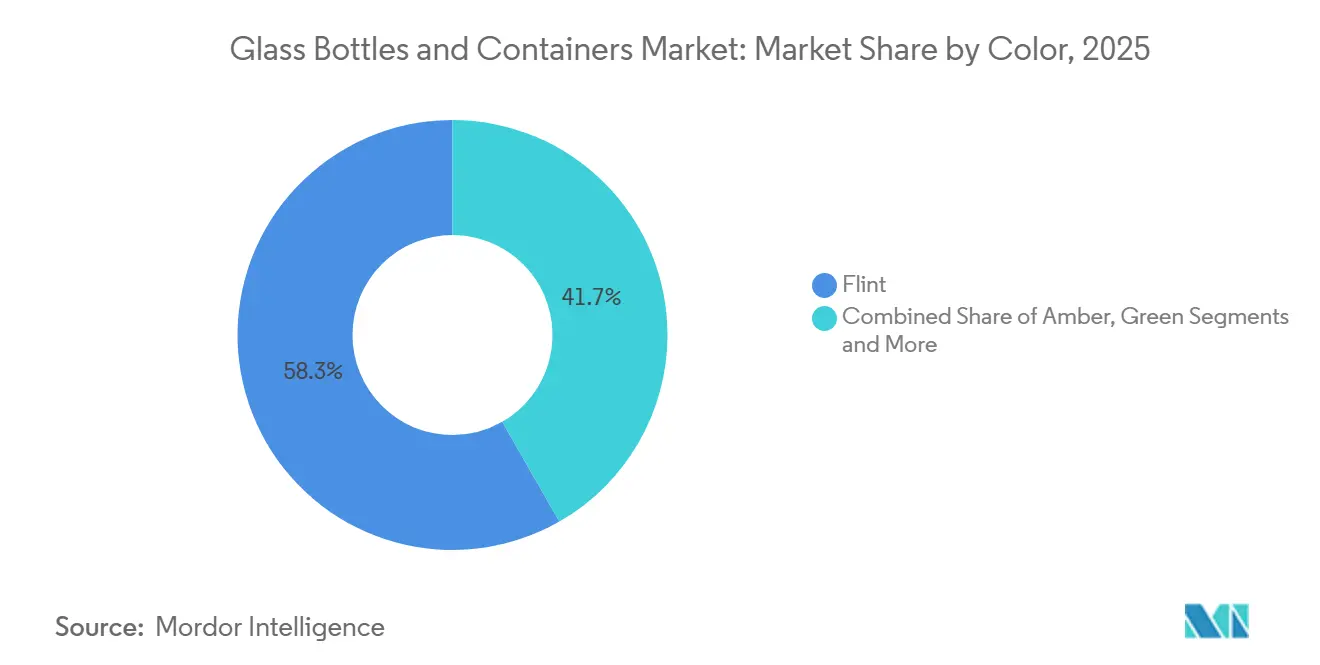
L'Ambré Gagne du Terrain grâce aux Applications Pharmaceutiques et ArtisanalesLe verre blanc (flint) a maintenu une part de 58,28 % de la taille du marché des emballages en verre pour contenants en 2025, en raison de sa large utilité dans les boissons et les aliments. Néanmoins, le verre ambré — privilégié pour ses propriétés de blocage des ultraviolets — devrait progresser à un CAGR de 3,83 % jusqu'en 2031, à mesure que les flacons pharmaceutiques et les boissons artisanales se multiplient. La part de marché des emballages en verre pour contenants destinée aux bouteilles de bière ambrée en Europe est déjà en hausse, parallèlement aux brasseries indépendantes qui valorisent la stabilité du produit et l'esthétique rustique.
La croissance du verre ambré est en grande partie due aux directives réglementaires pharmaceutiques qui spécifient la protection contre la lumière pour les produits biologiques, stimulant ainsi les contrats d'approvisionnement en borosilicate ambré de type I. Les distillateurs artisanaux se tournent également vers des teintes plus sombres pour évoquer des thèmes patrimoniaux. Les couleurs vertes et spéciales persistent comme des domaines de niche, notamment dans le vin et les spiritueux en édition limitée, où les récits marketing priment sur les considérations fonctionnelles.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse Géographique
Marché des Bouteilles et Contenants en Verre en Amérique du Nord
L'Amérique du Nord a capturé 55,18 % du marché des emballages en verre pour contenants en 2025, en s'appuyant sur des systèmes de collecte sélective matures et des objectifs de durabilité d'entreprise qui encouragent les recettes à haute teneur en calcin. La feuille de route du Glass Packaging Institute visant à atteindre un taux de recyclage de 50 % d'ici 2031 soutient la base d'approvisionnement en matières premières à long terme. Toutefois, les fluctuations des prix de l'énergie et la pénétration croissante du rPET dans les boissons à bas prix tempèrent les gains en volume, déplaçant l'accent stratégique vers les spiritueux haut de gamme et les soins de beauté.
Marché des Bouteilles et Contenants en Verre en Europe
L'Europe est en retrait, mais bénéficie du taux de recyclage de 80,8 % de l'UE, qui sécurise l'approvisionnement en calcin et réduit la demande en énergie des fours. Ardagh et Verallia investissent dans des fours à appoint électrique et compatibles à l'hydrogène afin de se prémunir contre l'exposition à la tarification du carbone tout en maintenant leur production. Cependant, la pression sur les prix de l'électricité et les taxes environnementales compriment les marges à court terme, suscitant une collaboration sur des micro-réseaux d'énergie renouvelable partagés et des échanges transfrontaliers de calcin.
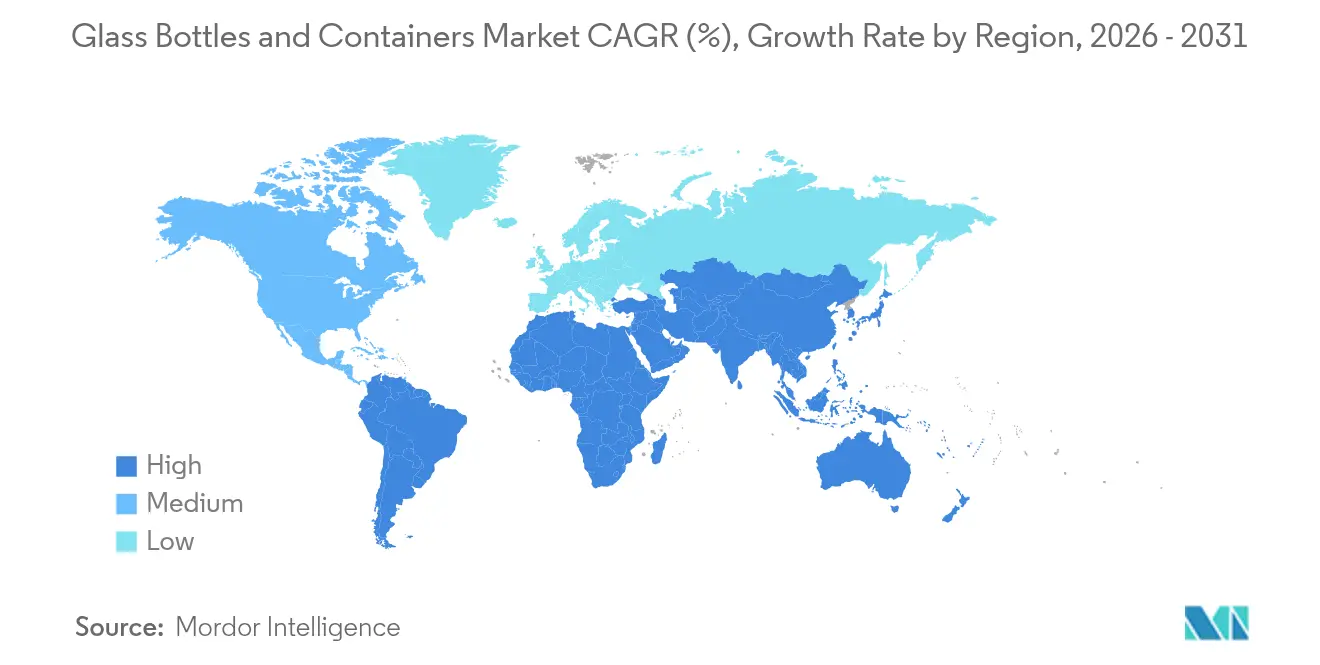
Marché des Bouteilles et Contenants en Verre en Asie-Pacifique et en Amérique du Sud
L'Asie-Pacifique est la région à la croissance la plus rapide, progressant à un CAGR de 4,76 % jusqu'en 2031 et comblant rapidement l'écart sur le marché des emballages en verre pour contenants. L'Inde et la Chine construisent de nouvelles usines pharmaceutiques nécessitant des flacons stériles, tandis que la Corée du Sud et le Japon importent du verre cosmétique premium pour les soins de luxe. La mise à niveau de 120 millions USD réalisée par O-I Glass à Zipaquirá, en Colombie, illustre la manière dont les producteurs reproduisent les technologies de pointe dans les régions émergentes pour capter la demande tout en répondant aux exigences ESG. L'infrastructure limitée de collecte du calcin dans certaines parties de l'Asie du Sud-Est pénalise la teneur en matières recyclées, créant des surcoûts par rapport aux acteurs occidentaux ; néanmoins, la hausse des revenus et la pression réglementaire en faveur de l'économie circulaire promettent une demande robuste à long terme.
Paysage réglementaire
Les mesures réglementaires dans les principales régions consommatrices continuent d'orienter les choix d'emballage vers des matériaux circulaires, tout en ajoutant une complexité de conformité et de coûts commerciaux pour le verre d'emballage. Dans l'Union européenne, le règlement (UE) 2025/40 relatif aux emballages et aux déchets d'emballages (PPWR) est entré en vigueur en février 2025, avec des dispositions clés applicables à partir du 12 août 2026. Celles-ci incluent des étiquettes de tri harmonisées et des exigences de minimisation des emballages qui affectent tous les emballages mis sur le marché de l'UE, y compris les bouteilles et bocaux en verre.
Les mesures relatives au contact alimentaire et au commerce façonnent également la sélection des matériaux et l'approvisionnement. La Commission européenne a publié le règlement (UE) 2026/250 en février 2026 pour corriger et mettre à jour les règles concernant le bisphénol A (BPA) dans les matériaux en contact avec les aliments, renforçant l'attention portée à la documentation de conformité pour les fermetures, revêtements et surfaces de contact utilisés avec les contenants en verre. Sur le plan commercial, le Département du Commerce des États-Unis a finalisé en février 2025 des ordonnances de droits antidumping sur certaines bouteilles de vin en verre en provenance de Chine et du Mexique. L'Autorité britannique des recours commerciaux (UK Trade Remedies Authority) a lancé en mars 2026 des enquêtes antisubventions et antidumping portant sur les contenants en verre importés de moins de 2,5 litres, ce qui peut modifier l'économie régionale de l'offre et les stratégies d'approvisionnement des conditionneurs de boissons et de produits alimentaires.
Paysage Concurrentiel
Le marché des emballages en verre pour contenants reste modérément consolidé. O-I Glass, Verallia et Ardagh ont collectivement expédié un peu plus de 55 % des volumes mondiaux en 2025, bénéficiant d'avantages d'échelle en matière d'approvisionnement, de technologie de four et de distribution. Le four modulaire MAGMA d'O-I Glass, actuellement en phase finale d'installation dans le Kentucky, illustre une expansion à faible intensité capitalistique qui réduit les temps d'arrêt lors des changements de production et améliore la qualité du verre. Verallia se concentre sur les avancées en matière de PCR, tandis qu'Ardagh pilote la fusion assistée à l'hydrogène.
Les spécialistes régionaux de taille moyenne rivalisent sur les moules personnalisés, les tailles de lots agiles et la proximité de service, répondant aux segments des boissons artisanales et de la beauté que les grands acteurs négligent parfois. La bouteille record de 260 grammes de Vidrala illustre la création de valeur par l'ingénierie — en réduisant le ratio poids du verre/produit, en diminuant les émissions logistiques et en séduisant les marques soucieuses de l'environnement.
Les fusions et acquisitions restent actives : l'acquisition de Bormioli Pharma par Gerresheimer en décembre 2024 renforce son unité de verre moulé et consolide un portefeuille à forte composante pharmaceutique. Des coentreprises émergent en Amérique latine et en Afrique, où les besoins en capitaux pour les projets greenfield sont élevés, mais le risque politique est tout aussi important. Malgré une concentration modérée, les coûts élevés des fours constituent une barrière à l'entrée qui tient les nouveaux concurrents à l'écart, à moins qu'ils n'obtiennent un cofinancement gouvernemental ou client.
Leaders du Secteur des Bouteilles et Contenants en Verre
-
O-I Glass, Inc.
-
Ardagh Group S.A.
-
Gerresheimer AG
-
Vidrala S.A.
-
Verallia S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Bouteilles et Contenants en Verre Entreprises couvertes dans ce rapport
- O-I Glass, Inc.
- Verallia S.A.
- Ardagh Group S.A.
- Vidrala S.A.
- Vetropack Holding AG
- Gerresheimer AG
- SGD S.A.
- Stoelzle Oberglas GmbH
- Wiegand-Glas Holding GmbH
- Hindusthan National Glass & Industries Limited
- Piramal Glass Private Limited
- Nihon Yamamura Glass Co., Ltd.
- Şişecam
- Compagnie de Saint-Gobain S.A. (Packaging division)
- Heinz-Glas GmbH & Co. KGaA
- Vitro, S.A.B. de C.V.
- BA Glass B.V.
- Ciner Glass Holdings Limited
Opportunités de marché et perspectives d'avenir
Les programmes réglementaires qui durcissent la conception des emballages, l'étiquetage et les obligations de responsabilité élargie des producteurs créent des espaces vacants pour les fournisseurs capables d'allier premiumisation et circularité mesurable. Avec l'application du PPWR de l'UE à partir d'août 2026, les propriétaires de marques et les transformateurs sont poussés à standardiser les formats d'emballage, à améliorer la triabilité et à documenter la conformité. Cette orientation renforce la demande de conceptions allégées et de recettes à taux de calcin plus élevé, réduisant l'intensité matérielle tout en préservant la différenciation en linéaire. La coordination du secteur pour opérationnaliser ces exigences se manifeste par l'activité des associations professionnelles, notamment le webinaire du 31 mars 2026 organisé par le Glass Packaging Institute (GPI) et la FEVE sur les impacts du PPWR sur les chaînes d'approvisionnement et les modèles économiques de l'emballage en verre.
Les mouvements d'investissement et de capacité indiquent où les producteurs mettent l'accent à court terme, notamment sur la modernisation de la fusion, l'électrification et des reconstructions de fours efficaces visant à la fois la continuité de production et les objectifs de décarbonation. Stoelzle Glass USA a annoncé une transformation de 100 millions USD de son site de Monaca, en Pennsylvanie, incluant une reconstruction de four débutant en juillet 2026 qui augmentera la capacité de fusion d'environ 400 tonnes par jour, tandis que Ciner Glass a confirmé un financement de 504 millions EUR en janvier 2026 pour son projet de verre d'emballage à Lommel, en Belgique, alors qu'il entrait en phase active de construction de four. Parallèlement, les débats sur la REP fondée sur le poids et les systèmes de consigne accentuent la demande de formats plus légers et de systèmes de collecte renforcés, soutenus par les recours juridiques de juillet 2026 concernant les frais de REP en Oregon et les discussions en cours au Royaume-Uni sur la pREP et la gestion du verre. Cela ouvre des opportunités aux fournisseurs autour de l'allégement, des conceptions réutilisables et du contenu recyclé vérifié avec un accès stable au calcin.
Développements industriels récents dans Marché des Bouteilles et Contenants en Verre
- Juin 2026 : O-I Glass a produit son premier verre à l'aide d'un nouveau four hybride air-gaz sur le site de Veauche, en France, le 7 juin 2026, utilisant la technologie Fives capable de remplacer jusqu'à 70 % des combustibles fossiles par de l'électricité. Cette étape marque une voie pratique vers la décarbonation à grande échelle du verre d'emballage tout en préservant le débit de production, une contrainte clé pour les producteurs confrontés à la volatilité des prix de l'énergie. Elle renforce également le positionnement d'O-I Glass dans les appels d'offres liés aux emballages à faible empreinte carbone et aux recettes à teneur en recyclé plus élevée.
- Avril 2026 : Ardagh Glass Packaging-North America a lancé une bouteille de boisson en verre de 275 ml en collaboration avec Fitz's Bottling Company. Cette introduction élargit les formats standardisés, prêts à adopter, pour les embouteilleurs régionaux de boissons et permet des délais plus courts par rapport à des moules entièrement sur mesure. Cette initiative renforce également la manière dont les fournisseurs utilisent des offres standard et semi-personnalisées pour capter la demande de boissons artisanales et spécialisées sans sacrifier l'efficacité de fabrication.
- Octobre 2025 : Gerresheimer a tenu la cérémonie de pose de la première pierre d'une installation de production de 4 000 m2 pour flacons prêts à remplir (RTF) et emballages intelligents EZ-fill sur son site de Wertheim, en Allemagne, soutenue par un investissement de 30 millions EUR. Le projet renforce la capacité de Gerresheimer dans l'emballage primaire pharmaceutique répondant à des spécifications strictes, où les systèmes qualité et le contrôle de la contamination sont des critères d'achat déterminants. Il souligne également l'allocation continue de capitaux vers des emballages à marge plus élevée pour les produits médicaux et injectables, à mesure que les portefeuilles de produits biologiques se développent.
Marché des Bouteilles et Contenants en Verre Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les bouteilles en verre et les contenants en verre rigides utilisés pour emballer et stocker des produits commerciaux, et la demande est suivie à partir de la consommation de verre à contenants finis dans les principales industries d'utilisation finale à l'échelle mondiale.
Exclusions du périmètre : il exclut les flacons et ampoules pharmaceutiques, ainsi que les articles en verre non destinés aux contenants, tels que le verre plat, les fibres et la verrerie de laboratoire.
Aperçu de la Segmentation
- Par Utilisateur Final
- Boissons
- Alcoolisées
- Bière
- Vin
- Spiritueux
- Autres Boissons Alcoolisées (Cidre et Autres Boissons Fermentées)
- Non Alcoolisées
- Jus
- Boissons Gazeuses (CSDs)
- Boissons à Base de Produits Laitiers
- Autres Boissons Non Alcoolisées
- Alcoolisées
- Alimentation (Confiture, Gelée, Marmelades, Miel, Saucisses et Condiments, Huile, Cornichons)
- Cosmétiques et Soins Personnels
- Produits Pharmaceutiques (à l'exclusion des Flacons et Ampoules)
- Parfumerie
- Boissons
- Par Couleur
- Vert
- Ambré
- Blanc (Flint)
- Autres Couleurs
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Pour la recherche documentaire, nous extrayons d'abord la structure centrale du secteur, notamment les utilisations du verre à contenants, les flux commerciaux et les empreintes de fabrication régionales. Les sources publiques utiles comprennent les statistiques sur les matériaux et les emballages provenant d'organismes tels que l'USGS, UN Comtrade, les indicateurs de la Banque mondiale, ainsi que les programmes gouvernementaux en matière d'environnement et de déchets qui suivent les taux de collecte et de recyclage du verre.
Pour maintenir le modèle pratique, nous examinons également les rapports annuels des entreprises, les présentations aux investisseurs et les annonces d'usines ou de capacités afin de confirmer où les volumes sont produits et expédiés. Les bases de données de brevets sont consultées pour identifier les évolutions de procédés telles que l'allègement et les modernisations de fours, et une base de données d'expéditions d'importation et d'exportation au niveau des envois est utilisée de manière sélective pour vérifier les principales routes et les schémas de mouvement des produits. Les sources mentionnées ci-dessus sont illustratives, et de nombreuses autres références publiques ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la validation des domaines où les contenants en verre sont le plus utilisés et sur la façon dont les schémas de commande évoluent au sein des équipes d'emballage pour les boissons, les aliments, les soins personnels et les produits pharmaceutiques. Nous avons échangé avec des fabricants, des transformateurs, des propriétaires de marques et des distributeurs en Asie-Pacifique, en EMEA et dans les Amériques, afin que les hypothèses sur le mix, le comportement d'utilisation et la pression de substitution puissent être vérifiées de manière croisée avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 13 % | Asie-Pacifique : 49 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 31 % |
| Acteurs plus petits : 15 % | Managers : 55 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement du marché est construit selon une approche descendante dans laquelle les signaux de production et de commerce, ajustés pour les pertes de conversion et les schémas de consommation régionaux, sont utilisés pour reconstituer le bassin de demande de verre à contenants en tonnes. Une fois le total formé, il est testé avec des approximations ascendantes sélectives telles que des agrégations d'échantillons de fournisseurs par région, des vérifications de canaux auprès de grands acheteurs, et le volume moyen par format d'emballage multiplié par les tendances d'expédition observées.
Les principaux intrants comprennent la production de boissons et les changements de mix (bière, spiritueux, vin et boissons non alcoolisées), les signaux de demande pour les aliments emballés, les taux de collecte et de recyclage du verre qui affectent la disponibilité et les coûts du calcin, les ajouts de capacité de four et les cycles de reconstruction, ainsi que l'intensité de l'allègement qui modifie le poids moyen des contenants au fil du temps. Lorsque les vérifications ascendantes présentent des lacunes, les parties manquantes sont comblées à l'aide de fourchettes conservatrices liées au taux d'utilisation des capacités et à la pénétration des utilisations finales, puis les totaux sont rééquilibrés pour éviter de surestimer une seule région.
Pour les prévisions, une analyse de scénarios est appliquée avec un scénario de base ancré aux volumes de boissons et d'aliments attendus, puis ajusté à l'aide des contributions d'experts sur la répercussion des prix, la substitution à d'autres matériaux et la pression réglementaire autour des emballages durables. Les hypothèses sont maintenues cohérentes entre les régions, et la devise n'est pas traitée comme un facteur déterminant car la production du marché est modélisée en volume physique.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée par triangulation entre des signaux indépendants, suivie de vérifications des écarts aux niveaux régional et des utilisations finales afin que les valeurs aberrantes soient visibles rapidement. Si le modèle implique un changement brusque qui n'est pas soutenu par des indicateurs de capacité, de commerce ou de demande, l'hypothèse est réexaminée et les intrants associés sont recalibrés.
Avant la validation finale, le travail passe par des révisions analytiques en plusieurs étapes, et des appels de suivi sont déclenchés lorsqu'une réponse d'entretien entre en conflit avec des données documentaires ou lorsqu'un changement majeur d'installation est signalé. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des arrêts importants de fours, des expansions ou des changements de politique majeurs. Juste avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du Marché Mondial des Bouteilles et Contenants en Verre de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les bouteilles et contenants en verre diffèrent souvent parce que le périmètre du produit sous-jacent et les unités ne sont pas alignés, même lorsque les titres semblent similaires. Des différences apparaissent également lorsqu'une source suit la valeur en USD et une autre suit la consommation en tonnes, ce qui peut faire varier les résultats de manière significative lorsque les prix et l'allègement évoluent.
Dans cette étude, le principal facteur d'écart est la décision de dimensionner le verre à contenants en volume de consommation et d'exclure les flacons et ampoules pharmaceutiques, tandis que certaines autres estimations incluent ces formats pharmaceutiques dans le total et présentent ensuite une valeur en USD construite sur une tarification moyenne large et un calendrier de conversion de devises — un choix rendu explicite ici par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 87,09 millions USD (2026) | |
| Cabinet de Conseil Mondial A | 79,17 milliards USD (2025) | Utilise une définition du verre à contenants basée sur la valeur qui est probablement axée sur les prix, ce qui peut mélanger bouteilles et bocaux avec des catégories d'emballages en verre adjacentes et rend les résultats sensibles à la progression supposée du prix de vente moyen et au calendrier de conversion des devises. |
| Éditeur Sectoriel B | 76,46 milliards USD (2024) | Inclut des formats d'emballages pharmaceutiques plus larges tels que les flacons et ampoules dans le périmètre du produit, et le résultat en valeur de marché dépend fortement du barème de prix implicite et de l'année de base choisie pour les ajustements d'inflation. |
Le tableau montre que les choix de périmètre et de mesure expliquent la majeure partie de l'écart, davantage que toute hypothèse de croissance unique. Lorsque le bassin de demande est lié à des facteurs de consommation observables et vérifié par rapport aux signaux de capacité et de commerce, l'estimation reste plus facile à tracer et à mettre à jour même lorsque les cycles de prix évoluent.
Questions Clés Auxquelles Répond le Rapport
Quelle est la taille actuelle du marché des emballages en verre de contenants ?
Le secteur a atteint 87,09 millions de tonnes en 2026 et devrait atteindre 103,06 millions de tonnes d'ici 2031.
À quelle vitesse la demande d'Asie-Pacifique en verre de contenants progresse-t-elle ?
Le volume en Asie-Pacifique devrait croître à un CAGR de 4,76 % entre 2026 et 2031, porté par les applications pharmaceutiques et cosmétiques.
Quel segment d'utilisateur final affiche la croissance la plus forte ?
Les cosmétiques et soins personnels sont en tête avec un CAGR anticipé de 4,18 % jusqu'en 2031, grâce aux tendances de marque de luxe et de durabilité.
Comment les coûts énergétiques influencent-ils la fabrication du verre ?
La volatilité des prix de l'électricité et du gaz, notamment en Europe, comprime les marges et accélère l'adoption de fours hybrides et à oxy-combustion.
Quelle innovation contribue à réduire le poids du verre ?
La bouteille 75 cl de 260 grammes de Vidrala illustre l'allègement qui réduit les matériaux et les émissions de fret.
Quels sont les principaux acteurs du marché ?
O-I Glass, Verallia et Ardagh représentent ensemble un peu plus de 55 % des expéditions mondiales, reflétant une consolidation modérée.