
Taille et part du marché canadien des bouteilles et contenants en verre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
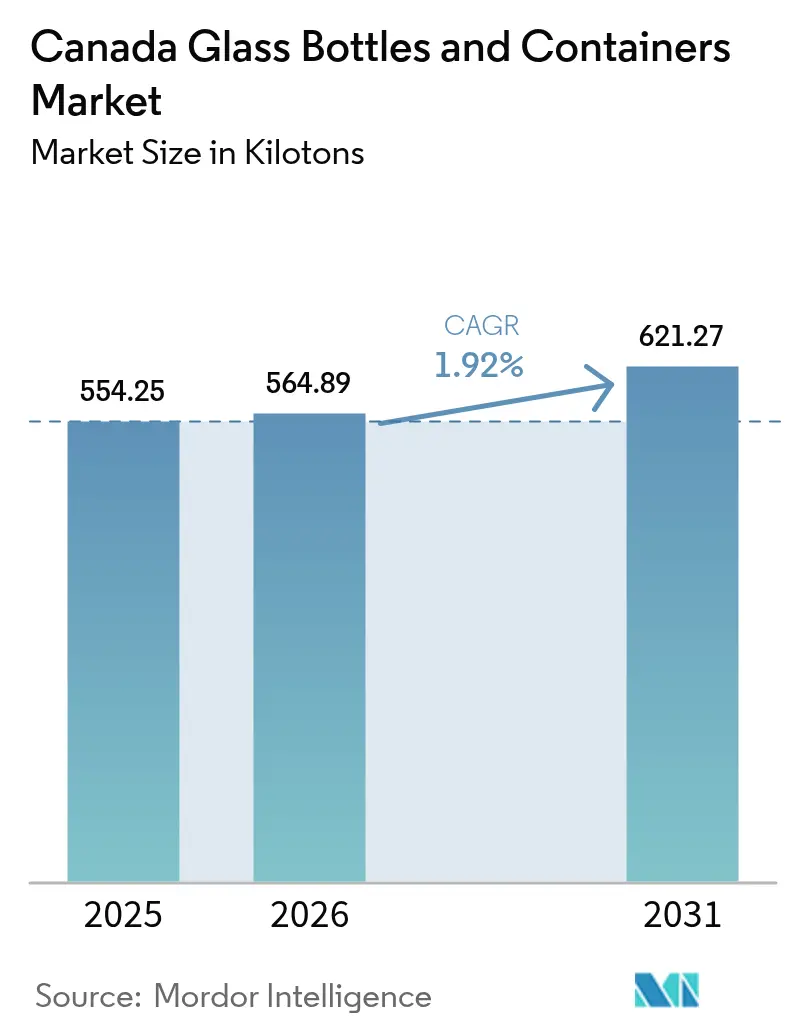
| Taille du marché de l'année de base (2025) | 554.25 kilotonnes |
| Volume du Marché (2026) | 564.89 kilotonnes |
| Volume du Marché (2031) | 621.27 kilotonnes |
| Growth Rate (2026 - 2031) | 1.92 % |
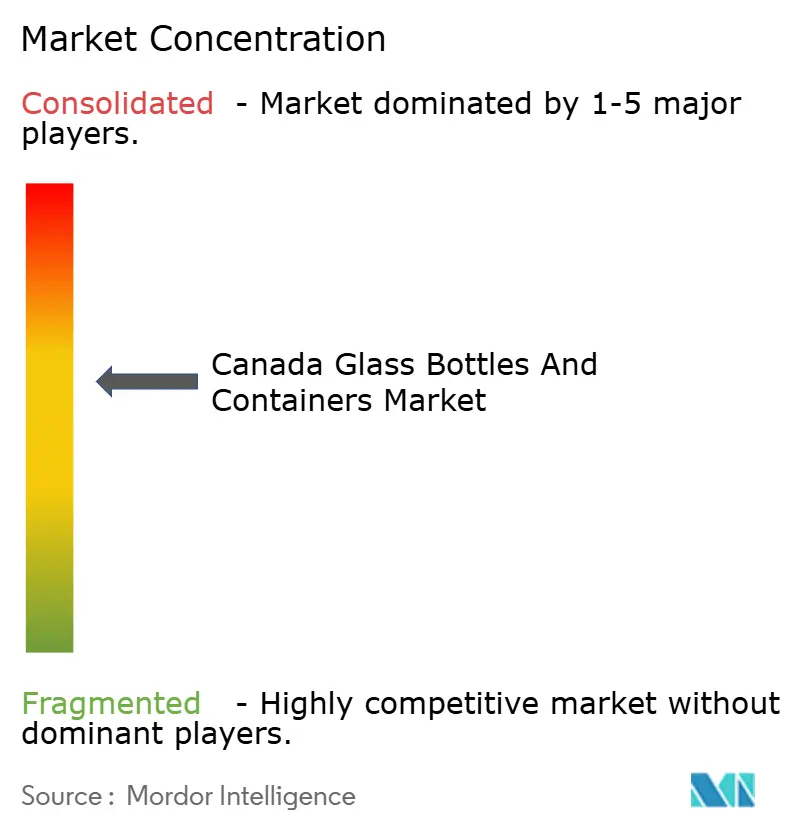
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché canadien des bouteilles et contenants en verre par Mordor Intelligence
La taille du marché canadien des bouteilles et contenants en verre devrait croître de 554,25 kilotonnes en 2025 à 564,89 kilotonnes en 2026 et devrait atteindre 621,27 kilotonnes d'ici 2031, à un TCAC de 1,92 % sur la période 2026-2031. La croissance de la demande repose sur la hausse des obligations provinciales en matière de recyclage, les besoins en emballages pour produits haut de gamme et les gains progressifs d'efficacité des fours qui compensent l'inflation des matières premières. Les propriétaires de marques continuent de se tourner vers le verre pour se conformer aux règles de responsabilité élargie des producteurs (REP) et pour renforcer les discours sur la durabilité qui trouvent un écho auprès des consommateurs urbains disposés à payer une prime d'emballage de 15 à 25 %. L'expansion du système de consigne au Québec et en Colombie-Britannique resserre les chaînes d'approvisionnement en circuit fermé, stimulant les investissements dans le traitement du calcin, même si les lacunes en matière de contamination maintiennent environ 20 000 tonnes de verre hors des circuits de recyclage chaque année. Les pressions sur les coûts persistent : Statistique Canada a signalé une hausse de 4,5 % en cumul annuel des indices de prix à la production pour la fabrication du verre en 2024, incitant à l'allègement des fours et à l'augmentation des taux de calcin pour réduire les besoins en énergie de fusion. Par ailleurs, le Règlement sur l'électricité propre (REP) du Canada oblige les usines à entamer une planification de décarbonisation favorisant les fours électriques et l'approvisionnement en énergie renouvelable, remodelant ainsi les décisions d'allocation de capital à long terme.
Principaux points à retenir du rapport
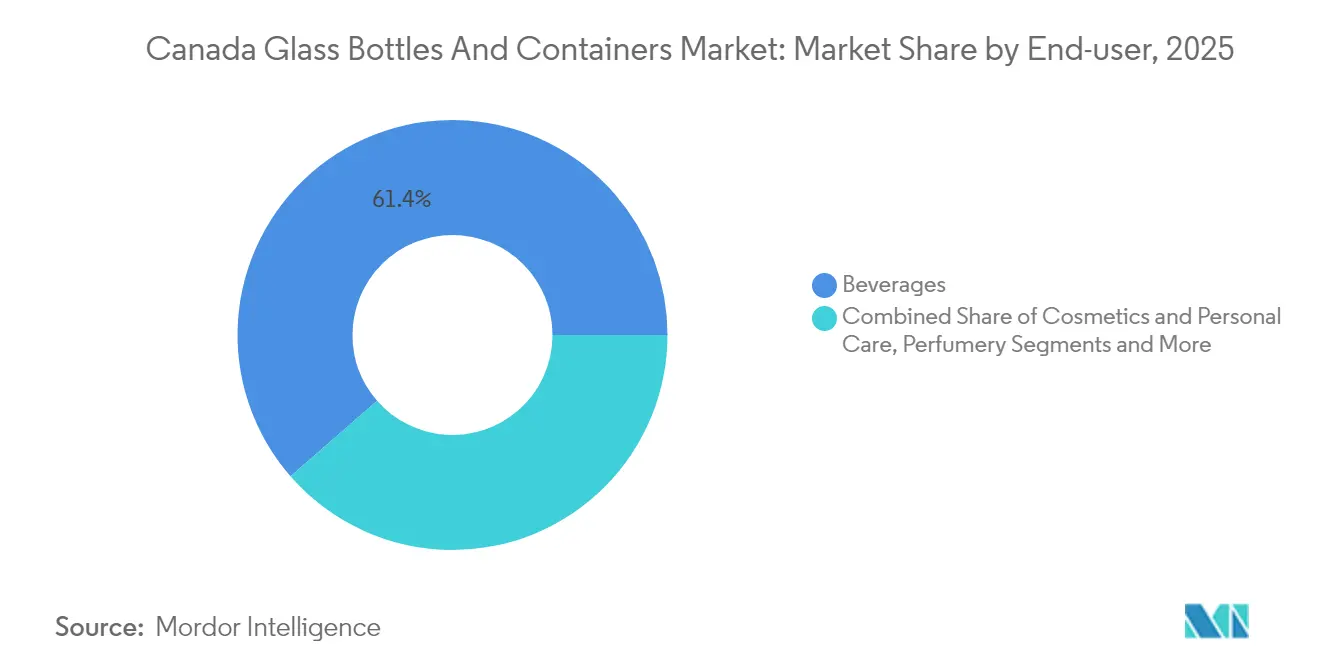
- Par utilisateur final, les boissons ont représenté 61,42 % de la part du marché canadien des bouteilles et contenants en verre en 2025.
- Par couleur, le marché canadien des bouteilles et contenants en verre pour le verre ambré devrait croître à un TCAC de 2,51 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché canadien des bouteilles et contenants en verre
Analyse de l'impact des moteurs*
| Moteur | Impact (%) (~) sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Pression croissante des consommateurs et des réglementations en faveur d'emballages écologiques | +0.6% | Nationale, avec des gains précoces au Québec, en Ontario et en Colombie-Britannique | Moyen terme (2 à 4 ans) |
| Croissance dans les boissons haut de gamme et les cosmétiques de luxe | +0.4% | Nationale, concentrée dans les marchés urbains | Court terme (≤ 2 ans) |
| Recyclabilité et économie circulaire | +0.3% | Nationale, avec répercussions sur les marchés d'exportation | Long terme (≥ 4 ans) |
| Avancées technologiques dans la fabrication du verre | +0.2% | Nationale, axée sur les principaux centres de production | Moyen terme (2 à 4 ans) |
| Essor des segments de produits artisanaux et de niche | +0.3% | Nationale, avec concentration en Ontario, au Québec et en Colombie-Britannique | Court terme (≤ 2 ans) |
| Réglementations gouvernementales favorisant l'emballage en verre | +0.4% | Nationale, avec des variations provinciales | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Pression croissante des consommateurs et des réglementations en faveur d'emballages écologiques
L'amendement de 2024 de la Colombie-Britannique élargissant la responsabilité des producteurs et l'expansion du système de consigne au Québec en mars 2025 ont poussé les propriétaires de marques à accélérer l'adoption du verre dans les catégories boissons, alimentation et soins personnels. Des sondages indiquent que dans les grandes villes, les consommateurs acceptent désormais des primes de prix de 15 à 25 % pour des produits en verre plutôt qu'en plastique, sans baisse de volume. Cette même législation intègre des exigences de conception pour la recyclabilité qui favorisent le verre, dont la recyclabilité infinie offre une certitude réglementaire. La hausse des objectifs de REP dans les provinces de l'Atlantique alourdit davantage les coûts de conformité pour les formats non recyclables, renforçant l'attrait du verre. Ensemble, ces mesures soutiennent une croissance stable de la demande sur le marché canadien des bouteilles et contenants en verre.
Croissance dans les boissons haut de gamme et les cosmétiques de luxe
Les frais de moules personnalisés allant de 15 000 USD à 75 000 USD illustrent à quel point les distillateurs artisanaux et les marques de soins personnels haut de gamme considèrent le verre comme un élément central de la mise en valeur de leurs produits. Les cosmétiques représentent désormais le segment d'utilisation finale à la croissance la plus rapide, progressant à un TCAC de 2,46 % grâce aux exigences d'étanchéité de Santé Canada et aux perceptions des consommateurs associant le verre à la pureté des formulations. Les spiritueux, le kombucha et les boissons fonctionnelles utilisent des géométries de bouteilles sur mesure et une décoration pour justifier des prix en rayon plus élevés, déplaçant la compétitivité du volume vers les services de conception. Ce pivot vers la valeur ajoutée aide les producteurs à se prémunir contre les fluctuations des prix des matières premières tout en renforçant le chiffre d'affaires par tonne pour le marché canadien des bouteilles et contenants en verre.
Recyclabilité et engagements en faveur de l'économie circulaire
Les grands producteurs se sont engagés à des taux d'utilisation du calcin bien supérieurs à la moyenne nord-américaine. Les partenariats de O-I Glass en 2024 permettent d'atteindre 80 à 90 % de contenu recyclé dans les nouveaux contenants, contre une moyenne régionale d'environ 35 %. Des systèmes de tri optique améliorés et de vision par intelligence artificielle améliorent la pureté des couleurs et le contrôle de la contamination, réduisant la consommation d'énergie des fours d'environ 2 à 3 % pour chaque incrément de 10 % de calcin. Les cadres d'approvisionnement gouvernementaux définis dans la Feuille de route 2035 de PRIMA Québec encouragent les spécifications de conception circulaire, renforçant la demande finale pour les bouteilles à haute teneur en matières recyclées. Le résultat est une traction structurelle sur les flux de verre post-consommation qui soutient l'expansion à long terme du marché canadien des bouteilles et contenants en verre.
Avancées technologiques dans la fabrication du verre
Les premiers pilotes de fours électriques réduisent les émissions directes de CO₂ d'environ 0,7 t par tonne de calcin fondu et prolongent la durée de vie des fours, positionnant les adoptants précoces en vue de la prochaine conformité au Règlement sur l'électricité propre. Les initiatives d'allègement ont réduit la masse des bouteilles de 10 à 15 % depuis 2024, diminuant les coûts logistiques tout en conservant la qualité tactile. Les jumeaux numériques et le prototypage à cycle rapide raccourcissent les délais de conception pour les segments haut de gamme, permettant aux fabricants de capter des travaux personnalisés à marges plus élevées. Ces améliorations soutiennent les gains de productivité et la résilience des marges pour le marché canadien des bouteilles et contenants en verre.
Analyse de l'impact des freins*
| Frein | Impact (%) (~) sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Capacité de production intérieure limitée | -0.4% | Nationale, concentrée dans les centres de fabrication en Ontario | Court terme (≤ 2 ans) |
| Coûts élevés des matières premières et de l'énergie | -0.5% | Nationale, avec des variations régionales des coûts de l'énergie | Moyen terme (2 à 4 ans) |
| Concurrence des emballages alternatifs | -0.3% | Nationale, variable selon le segment d'application | Long terme (≥ 4 ans) |
| Fragilité et risques liés au transport | -0.2% | Nationale, amplifiée par les distances géographiques | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Capacité de production intérieure limitée
Seulement quelques usines, dont O-I Glass à Brampton, Stanpac à Smithville et Richards Packaging à Maple, couvrent la majeure partie de la demande nationale, poussant le taux d'utilisation près des limites nominales durant les périodes de pointe. La dépendance aux importations pour les couleurs spéciales et les séries personnalisées expose les acheteurs aux fluctuations du dollar américain et aux goulots d'étranglement logistiques. Les nouveaux fours nécessitent des investissements de 180 à 220 millions USD avec des horizons de retour sur investissement de plus d'une décennie, retardant l'expansion même lorsque la demande des segments haut de gamme augmente. Tant que de nouveaux investissements ne se concrétisent pas, la tension sur les capacités freinera la croissance du marché canadien des bouteilles et contenants en verre.
Coûts élevés des matières premières et de l'énergie
L'énergie représente environ 17 % des coûts du verre fini, et 2024 a enregistré une hausse de 4,5 % des indices de prix à la production du secteur. L'inflation des prix du carbonate de soude, du sable de silice et du calcaire a comprimé les marges, car les producteurs n'ont pas pu répercuter intégralement les surcharges de manière immédiate. Le Règlement sur l'électricité propre poussant les services publics vers des mix d'énergies renouvelables plus coûteux, les tarifs d'électricité devraient rester supérieurs aux moyennes historiques, ce qui compromet la rentabilité. Ces dynamiques freinent la dynamique à court terme du marché canadien des bouteilles et contenants en verre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par utilisateur final : les boissons ancrent le volume tandis que les cosmétiques tirent les marges
Les boissons ont conservé 61,42 % de la part du marché canadien des bouteilles et contenants en verre en 2025, soutenues par l'utilisation bien ancrée du vin et des spiritueux ainsi que par l'essor des catégories artisanales. Les cosmétiques et les soins personnels, bien que plus modestes en tonnage, ont enregistré le TCAC le plus rapide, soit 2,33 %, et génèrent désormais des revenus unitaires supérieurs, reflétant des règles d'étanchéité hermétique plus strictes de Santé Canada et l'attrait des consommateurs pour les emballages prestige.
La croissance dans le segment des boissons reste liée à l'expansion du système de consigne et à l'innovation artisanale, mais la hausse des marges est de plus en plus associée aux pots et compte-gouttes cosmétiques haut de gamme qui tirent parti des services de décoration et d'embossage. Les jus haut de gamme, le kombucha et les boissons fonctionnelles se tournent également vers le verre pour mettre en valeur la fraîcheur, renforçant la stabilité de la demande en aval pour le marché canadien des bouteilles et contenants en verre.


Par couleur : prédominance du verre blanc face à une adoption rapide du verre ambré
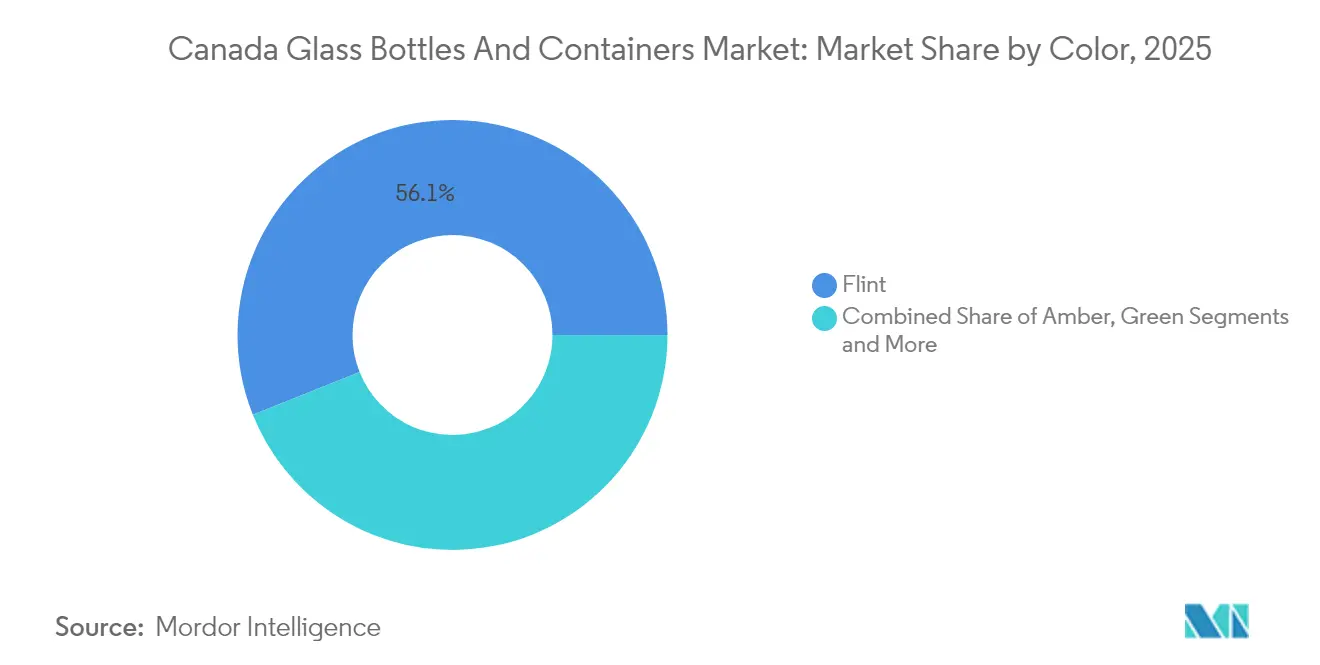
Les bouteilles en verre blanc ont représenté 56,05 % du volume de 2025 grâce à leur applicabilité universelle et à la facilité de tri du calcin. Les contenants en verre ambré, privilégiés par les bières artisanales et les spiritueux haut de gamme pour la protection contre les UV, devraient dépasser la demande globale avec un TCAC de 2,51 % jusqu'en 2031, signalant la différenciation par le design comme levier concurrentiel durable.
Les investissements dans les séries de couleurs en petits lots et les technologies de revêtement hybrides permettent aux producteurs de répondre aux demandes de niches en vert, cobalt et teinte dégradée sans sacrifier la recyclabilité. Ces avancées élargissent l'ensemble des opportunités adressables pour le marché canadien des bouteilles et contenants en verre tout en soutenant des prix de vente moyens plus élevés.
Analyse géographique
L'Ontario et le Québec constituent le noyau manufacturier et la plus grande part de la demande, soutenus par la densité démographique et le leadership provincial en matière de REP. Le hub de O-I à Brampton approvisionne les embouteilleurs de boissons nationaux concentrés dans la région du Grand Toronto, réduisant les ratios fret-valeur.
La refonte du système de consigne au Québec en mars 2025 monétise effectivement la récupération du calcin, stimulant l'innovation dans les lignes de tri automatisé et les applications pilotes de traçabilité qui pourraient devenir des modèles nationaux. Les provinces de l'Ouest, bien que plus petites, affichent une croissance disproportionnée liée à des écosystèmes de boissons artisanales florissants à Vancouver, Victoria et Edmonton ; en l'absence de fours locaux, ces marchés dépendent des expéditions ferroviaires entrantes ou des importations américaines.
Le Canada atlantique tire parti de cadres unifiés de REP pour regrouper les volumes de collecte, créant des économies d'échelle pour le traitement du calcin tandis que la proximité des ports facilite la logistique d'exportation pour les contenants spéciaux. Collectivement, ces variations régionales maintiennent le marché canadien des bouteilles et contenants en verre fermement orienté autour des changements de politique et de l'économie du fret.
Paysage réglementaire
Le cadre réglementaire canadien pour les bouteilles et contenants en verre combine des règles fédérales de sécurité et d'étiquetage des emballages avec des exigences provinciales en matière de recyclage et de responsabilité élargie des producteurs (REP) qui influencent le choix des matériaux et la gestion en fin de vie. Santé Canada supervise la sécurité chimique des matériaux d'emballage alimentaire en vertu de la Loi sur les aliments et drogues et du Règlement sur les aliments et drogues, y compris les dispositions du Titre 23 destinées à prévenir le transfert de substances nocives vers les aliments, tandis que l'Agence canadienne d'inspection des aliments (ACIA) appuie l'application de la conformité liée aux aliments.
Les exigences en matière d'intégrité des produits et d'étiquetage constituent d'autres points d'ancrage de conformité pour les fabricants et importateurs de verre. Le Règlement sur les contenants en verre pour boissons gazeuses (DORS/2016-166) s'applique aux contenants en verre de boissons gazeuses non alcoolisées de 1,5 L ou plus, exigeant des essais de résistance aux chocs ainsi qu'un système documenté de contrôle et d'inspection avec des registres d'essais conservés pendant deux ans. La surveillance de l'étiquetage est liée au Règlement sur l'emballage et l'étiquetage des produits de consommation (C.R.C., c. 417), appliqué par les autorités fédérales, notamment le Bureau de la concurrence pour les allégations destinées aux consommateurs, ce qui façonne la manière dont la durabilité et les informations sur le produit sont présentées sur l'emballage.
Paysage concurrentiel
Le marché présente une concentration modérée. O-I Glass se distingue par une capacité de fours à grande échelle et des réseaux de calcin verticalement intégrés, tandis que Verallia North America approvisionne des bouteilles de vin de niche par des flux transfrontaliers. Les acteurs de taille intermédiaire Richards Packaging, Stanpac et TricorBraun se concentrent sur les niches haut de gamme et personnalisées, renforçant souvent leurs services de conception par des acquisitions telles que l'achat de Veritiv Containers par TricorBraun en 2024.
L'adoption technologique est en hausse : Richards Packaging teste des trieuses dotées d'intelligence artificielle qui améliorent la pureté du calcin pour les flacons en verre blanc vendus aux producteurs de gin artisanal. Stanpac, aidé par des fonds provinciaux, a doublé sa production de bouteilles de lait sur une nouvelle ligne de recuisson à faible empreinte carbone en 2024.[3]Stanpac Inc., "Informations institutionnelles et partenariats gouvernementaux," stanpac.com Ces évolutions reflètent un glissement de la concurrence axée sur le tonnage vers des modèles de services différenciés soutenant le marché canadien des bouteilles et contenants en verre.
Il convient de noter que les dépenses de décarbonisation émergent comme un avantage concurrentiel durable. Les adoptants précoces de fours électriques s'assurent des avantages en termes de coûts de conformité au Règlement sur l'électricité propre, tandis que les retardataires risquent des surcharges carbone après 2030. L'accès aux matières premières recyclées et à la propriété intellectuelle en matière d'allègement contribuera donc à définir le leadership sur l'horizon de prévision.
Leaders du secteur des bouteilles et contenants en verre au Canada
O-I Glass, Inc.
Vitro, S.A.B de C.V
Verallia North America
Roy + LeClair Inc.
Richards Packaging Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les objectifs provinciaux de REP et de récupération créent des opportunités pour des dispositifs d'approvisionnement en circuit fermé à teneur en calcin plus élevée, ainsi que pour des investissements dans le traitement et le tri du calcin susceptibles d'améliorer la qualité des intrants pour la production de verre incolore et ambré. Le Règlement sur les boîtes bleues de l'Ontario (Règl. de l'Ont. 391/21) pris en vertu de la Loi sur la récupération des ressources et l'économie circulaire fixe des pourcentages de récupération obligatoires pour les contenants en verre de boissons, notamment 75 % pour 2026-2029 et 80 % à partir de 2030, ce qui augmente la valeur des flux fiables de verre post-consommation et stimule un reporting prêt pour la conformité tout au long de la chaîne de valeur de l'emballage.
Les expansions de mise en bouteille dans les catégories des boissons et des boissons non alcoolisées soutiennent également la demande de contenants, favorisant les fournisseurs capables de livrer des formats flexibles, des options de décoration et une capacité de petites séries. En février 2026, Coca-Cola Canada Bottling a annoncé une expansion de 141 millions CAD de son installation de fabrication de Brampton, en Ontario, ajoutant une nouvelle ligne de production et 62 000 pieds carrés de nouvel espace de production, renforçant les chaînes d'approvisionnement en emballages locales autour de la région du Grand Toronto. Formosa Springs a également relancé une marque canadienne d'eau minérale avec une production dans son installation de Formosa, en Ontario, mettant en avant une capacité de mise en bouteille en verre dépassant 100 millions d'unités par an et un déploiement direct au consommateur prévu en 2026, renforçant les opportunités dans l'emballage d'eau premium et de boissons fonctionnelles où le verre soutient la narration de marque du produit.
Développements récents du secteur
- Avril 2026 : Finacity a annoncé un programme de titrisation hors bilan IFRS des créances commerciales de Vitro porté à 275 millions USD, incluant des créances générées par les filiales de Vitro au Canada. Cette initiative soutient la liquidité et la résilience du fonds de roulement pour l'approvisionnement en verre creux vers le Canada, contribuant à stabiliser les cycles d'approvisionnement et de production pendant les périodes de volatilité des coûts et de la demande.
- Mai 2025 : O-I Canada Corp. a confirmé qu'elle exploite deux usines de fabrication de verre au Canada, situées à Brampton, en Ontario, et à Montréal, au Québec. Cette divulgation met en évidence la manière dont la capacité nationale de verre creux est concentrée dans ces pôles pour desservir les embouteilleurs de boissons et les conditionneurs alimentaires dans les principaux corridors de demande canadiens.
- Décembre 2024 : O-I Glass a lancé des partenariats régionaux de collecte visant à accroître la teneur en matériaux recyclés des nouveaux contenants, avec une trajectoire cible annoncée vers des bouteilles à 90 % de contenu recyclé d'ici 2027. Cette initiative renforce l'accès au calcin et améliore sa qualité, soutenant des lots de production à teneur en matériaux recyclés plus élevée et aidant les propriétaires de marques à aligner leurs choix d'emballage sur les exigences provinciales de conformité en matière de REP.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Nous définissons ce marché comme le volume total de bouteilles et contenants rigides en verre fournis pour un usage d'emballage au Canada, couvrant les principaux usages finaux tels que les boissons, l'alimentation, les cosmétiques et soins personnels, et certains emballages pharmaceutiques sélectionnés.
Exclusions de portée : la portée exclut les flacons et ampoules pharmaceutiques et ne comptabilise pas les formats d'emballage non en verre.
Aperçu de la segmentation
- Par utilisateur final
- Boissons
- Alcoolisées
- Bière
- Vin
- Spiritueux
- Autres boissons alcoolisées (cidre et autres boissons fermentées)
- Non alcoolisées
- Jus
- Boissons gazeuses (BG)
- Boissons à base de produits laitiers
- Autres boissons non alcoolisées
- Alcoolisées
- Alimentation (confiture, gelée, marmelades, miel, saucisses et condiments, huile, cornichons)
- Cosmétiques et soins personnels
- Produits pharmaceutiques (à l'exclusion des flacons et ampoules)
- Parfumerie
- Boissons
- Par couleur
- Vert
- Ambré
- Blanc
- Autres couleurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir les limites du marché et construire la première image de la demande et de l'offre de contenants en verre au Canada. Nous avons principalement examiné des statistiques publiques et des publications sectorielles pour comprendre la production de verre creux, les flux de recyclage et les marchés finaux qui tirent la demande d'emballages en verre.
Pour asseoir notre analyse, nous nous sommes référés à des sources telles que Statistique Canada pour les séries de fabrication et de commerce, l'Agence des services frontaliers du Canada pour les codes douaniers et tarifaires, et Environnement et Changement climatique Canada pour les signaux politiques influençant la teneur en matériaux recyclés et la collecte. Nous avons également examiné des sources sectorielles illustratives telles que le Glass Packaging Institute, les orientations provinciales relatives à la responsabilité élargie des producteurs, des revues scientifiques évaluées par des pairs sur l'emballage et les matériaux, ainsi que des rapports annuels d'entreprises et des présentations aux investisseurs afin d'aligner la capacité, le mix produit et l'orientation de la demande. Nous avons également utilisé un abonnement payant couvrant les données financières et l'intelligence d'entreprise pour combler les lacunes lorsque les divulgations publiques étaient limitées. Ces sources ne sont que des exemples, et de nombreux autres documents et jeux de données publics ont été vérifiés afin de clarifier, valider et compléter l'analyse.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la confirmation de ce que le modèle ne pouvait pas déduire de manière sûre à partir des données publiques, notamment la répartition par usage final, la substitution des importations et le rythme de l'allégement des formats de bouteilles et de bocaux courants. Nous nous sommes entretenus avec des parties prenantes de l'ensemble de la chaîne de valeur, y compris des fabricants de contenants, de grands acheteurs d'emballages, des distributeurs et des experts liés au recyclage, puis avons utilisé des suivis pour éprouver les hypothèses dans les principales provinces consommatrices du Canada et les liens commerciaux transfrontaliers.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 31 % | Direction générale (CXO) : 15 % |
| Rang intermédiaire : 50 % | Responsables fonctionnels/d'unité : 33 % |
| Petits acteurs : 19 % | Managers : 52 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui reconstitue le bassin de demande de contenants en verre du Canada à partir d'indicateurs d'usage final, puis le traduit en volumes de verre creux à l'aide de grammages types par unité et des tendances observées d'allégement. Lorsque des séries publiques étaient disponibles, les flux de production et de commerce ont été utilisés pour recouper la construction de la demande afin que les totaux restent cohérents avec la réalité de l'offre.
Les principaux intrants utilisés dans le modèle comprennent l'orientation de la demande d'emballages pour boissons et aliments, les tendances d'importation et d'exportation de verre creux, les signaux de disponibilité du recyclage et du calcin, les indices d'utilisation de la capacité des fours et des usines, ainsi que les évolutions de mix par couleur pouvant modifier le rendement de fabrication et l'allocation des produits. Ces variables comptent car le marché est mesuré en kilotonnes, si bien que de faibles variations du poids moyen des bouteilles ou de la part des formats réutilisables peuvent modifier le volume total même lorsque la demande des consommateurs est stable.
Pour les prévisions, une analyse de scénarios a été appliquée autour d'un scénario de base reflétant les points de vue d'experts sur les volumes de boissons, la premiumisation dans l'alimentation et les soins personnels, et le rythme pratique de l'allégement dans les contraintes d'approvisionnement canadiennes. Des vérifications ascendantes ont ensuite été effectuées de manière sélective à partir d'un échantillon de débit fournisseur, de poids de produits types et de retours de canaux sur les schémas de commande, et lorsqu'un écart de données persistait, des fourchettes prudentes ont été utilisées et resserrées uniquement après validation par entretiens.
Validation des données et cycle de mise à jour
Les résultats ont été validés par triangulation selon trois angles : les indicateurs de demande par usage final, les contrôles de cohérence commerce-production, et la vraisemblance par rapport aux contraintes connues de capacité et de recyclage. Lorsqu'un écart semblait trop important, le facteur en cause était isolé (par exemple, une variation soudaine des importations ou une hypothèse de poids irréaliste) et l'intrant était réexaminé avant la finalisation des totaux.
Une seconde relecture par un analyste a été effectuée pour confirmer que les calculs sont reproductibles et que les hypothèses sont clairement liées à des signaux observables. Le rapport est actualisé annuellement, et des vérifications intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que l'annonce de reconstructions majeures de fours, des changements réglementaires liés à la responsabilité des producteurs, ou de fortes perturbations commerciales. Avant la livraison, nous effectuons une nouvelle passe sur les intrants clés afin que les clients reçoivent la vision la plus récente.
Comparaison du dimensionnement du marché canadien des bouteilles et contenants en verre de Mordor Intelligence avec d'autres estimations publiées
Les chiffres de marché publiés pour les bouteilles et contenants en verre au Canada peuvent varier car les études ne comptabilisent pas toujours le même ensemble de contenants, et elles mélangent également le reporting en valeur et en volume de différentes manières. Les différences dans ce qui est traité comme contenant d'emballage par rapport à un plus large bassin d'emballages en verre créent aussi des écarts, en particulier lorsque des éléments adjacents sont ajoutés sans logique claire de poids et de conversion.
En pratique, les plus grands écarts proviennent généralement de l'inclusion ou non des flacons et ampoules pharmaceutiques, de la manière dont les importations sont converties en consommation intérieure, et des hypothèses retenues pour le poids moyen des contenants à mesure que l'allégement progresse. Le calendrier des devises peut également affecter les totaux basés sur la valeur, et des intrants d'année de base obsolètes peuvent empêcher les estimations plus anciennes de refléter les évolutions récentes du commerce et du recyclage.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,55 M USD (2025) | |
| Revue commerciale A | 2,68 milliards USD (2024) | Utilise une vision des revenus de l'emballage en verre de détail, qui inclut probablement des catégories d'emballage plus larges et des effets de prix, ce qui la rend non directement comparable à un modèle de volume de verre creux. |
| Cabinet de conseil régional B | 2,42 milliards USD (2026) | Élargit la portée à des contenants spécialisés plus larges et applique des hypothèses de croissance basées sur la valeur, ce qui peut surestimer les totaux lorsque les prix de vente moyens et les poids des produits ne sont pas rapprochés séparément. |
L'écart dans le tableau s'explique principalement par le traitement en valeur ou en volume et par l'étendue de la définition de l'emballage au-delà des bouteilles et contenants courants. En maintenant le dimensionnement ancré sur des signaux de demande en kilotonnes, une consommation ajustée du commerce, et une exclusion claire des flacons et ampoules, l'estimation reste traçable selon des étapes reproductibles, un choix de modélisation appliqué par Mordor Intelligence.


Questions clés répondues dans le rapport
Quelle est la taille du marché canadien des bouteilles et contenants en verre en 2026 ?
Le marché a atteint 564,89 kilotonnes en 2026 et devrait progresser jusqu'à 621,27 kilotonnes d'ici 2031.
Quel segment d'utilisation finale connaît la croissance la plus rapide jusqu'en 2031 ?
Les cosmétiques et soins personnels affichent le TCAC le plus élevé, soit 2,33 %, devançant les boissons et l'alimentation.
Pourquoi la demande de verre ambré s'accélère-t-elle ?
Les brasseries artisanales et les spiritueux haut de gamme privilégient le verre ambré pour la protection contre les UV et la différenciation de la marque, entraînant un TCAC de 2,51 % pour les contenants ambrés.
Quelles réglementations influencent le plus la demande future de verre ?
Le système de consigne élargi du Québec et le Règlement sur l'électricité propre du Canada façonnent les incitations à la récupération et les coûts de fabrication.
Quel est le degré de concentration de la capacité de production nationale ?
Un nombre restreint d'usines, principalement O-I Glass à Brampton et des acteurs régionaux tels que Richards Packaging, couvrent la majeure partie de la demande nationale, aboutissant à un score de concentration de 6.
Quel rôle joue le calcin dans la maîtrise des coûts ?
Chaque augmentation de 10 % du calcin réduit les besoins énergétiques des fours de 2 à 3 %, aidant les usines à compenser la volatilité des prix de l'énergie tout en atteignant les objectifs de durabilité.
Dernière mise à jour de la page le:



