
Taille et part du marché de la construction de centres de données au Moyen-Orient
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2032 |
| Taille du marché de l'année de base (2025) | 5.24 Milliards de dollars |
| Taille du Marché (2026) | 6.51 Milliards de dollars |
| Taille du Marché (2032) | 23.86 Milliards de dollars |
| Taux de croissance (2026 - 2032) | 24.18 % |
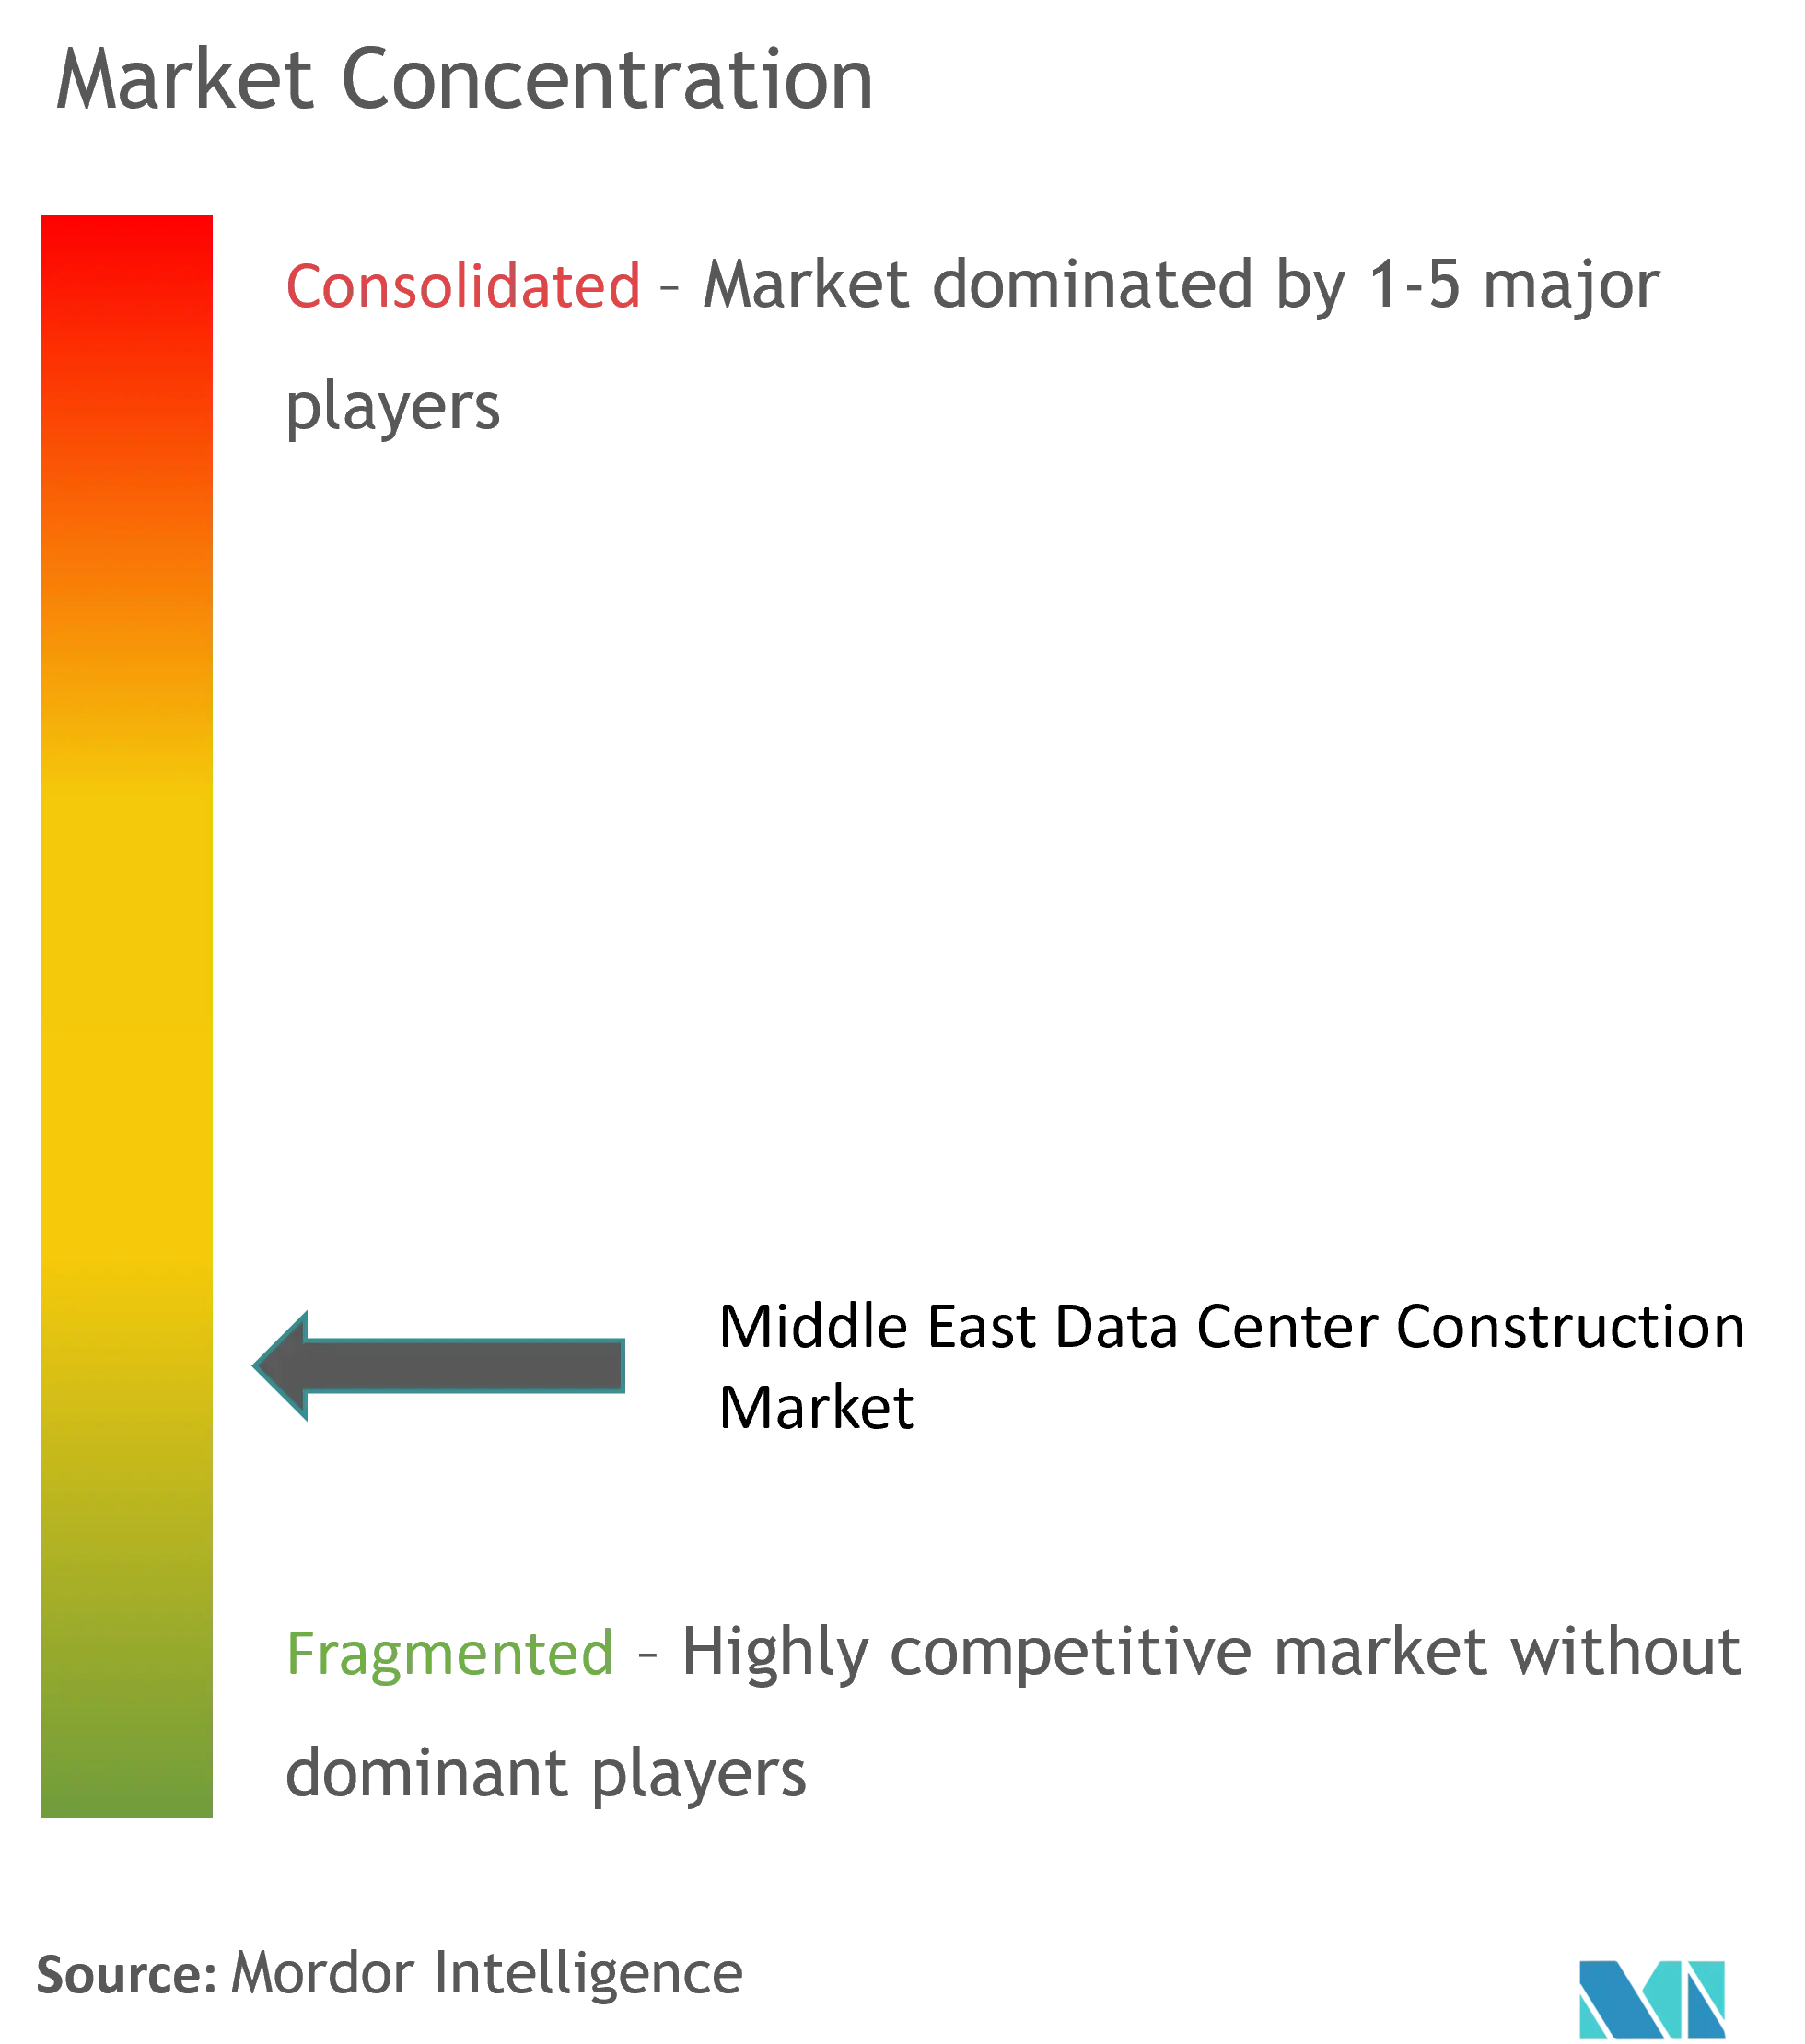
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction de centres de données au Moyen-Orient par Mordor Intelligence
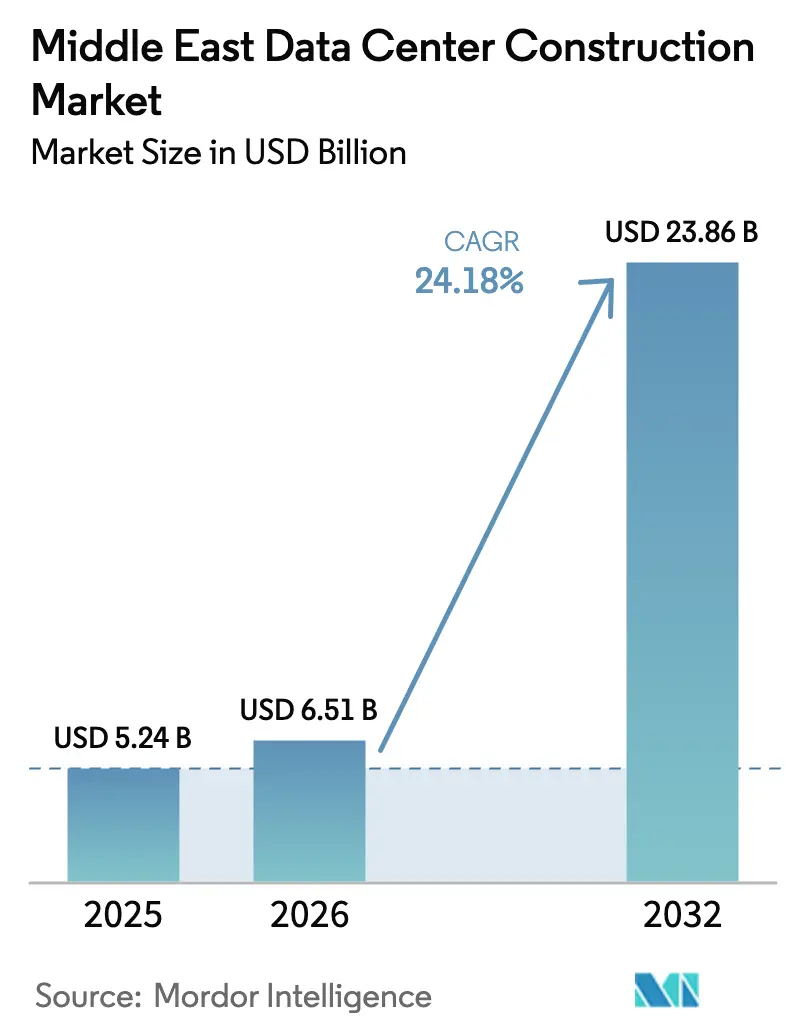
La taille du marché de la construction de centres de données au Moyen-Orient était évaluée à 5,24 milliards USD en 2025 et devrait croître de 6,51 milliards USD en 2026 pour atteindre 23,86 milliards USD d'ici 2032, à un CAGR de 24,18 % durant la période de prévision (2026-2032). L'accélération des investissements des fonds souverains, les déploiements hyperscale dans le cloud et les programmes d'économie numérique des gouvernements soutiennent l'expansion rapide des capacités dans la région. L'infrastructure mécanique conserve une position dominante en raison des besoins en refroidissement dans les climats désertiques, tandis que les systèmes électriques enregistrent la croissance des dépenses la plus rapide, les opérateurs cherchant à répondre aux charges de travail d'intelligence artificielle à haute densité. Les Émirats arabes unis (EAU) ancrent le marché de la construction de centres de données au Moyen-Orient grâce à une connectivité mature et à des options d'énergie renouvelable, tandis que le pipeline Vision 2030 de l'Arabie saoudite fait du Royaume l'arène à la plus forte croissance. Les goulets d'étranglement de la chaîne d'approvisionnement en acier et en équipements de refroidissement spécialisés resserrent les calendriers de projet, mais les accords d'achat d'énergie (PPA) à long terme adossés à des actifs solaires et nucléaires contribuent à compenser les coûts d'exploitation et les engagements carbone.
Principaux enseignements du rapport
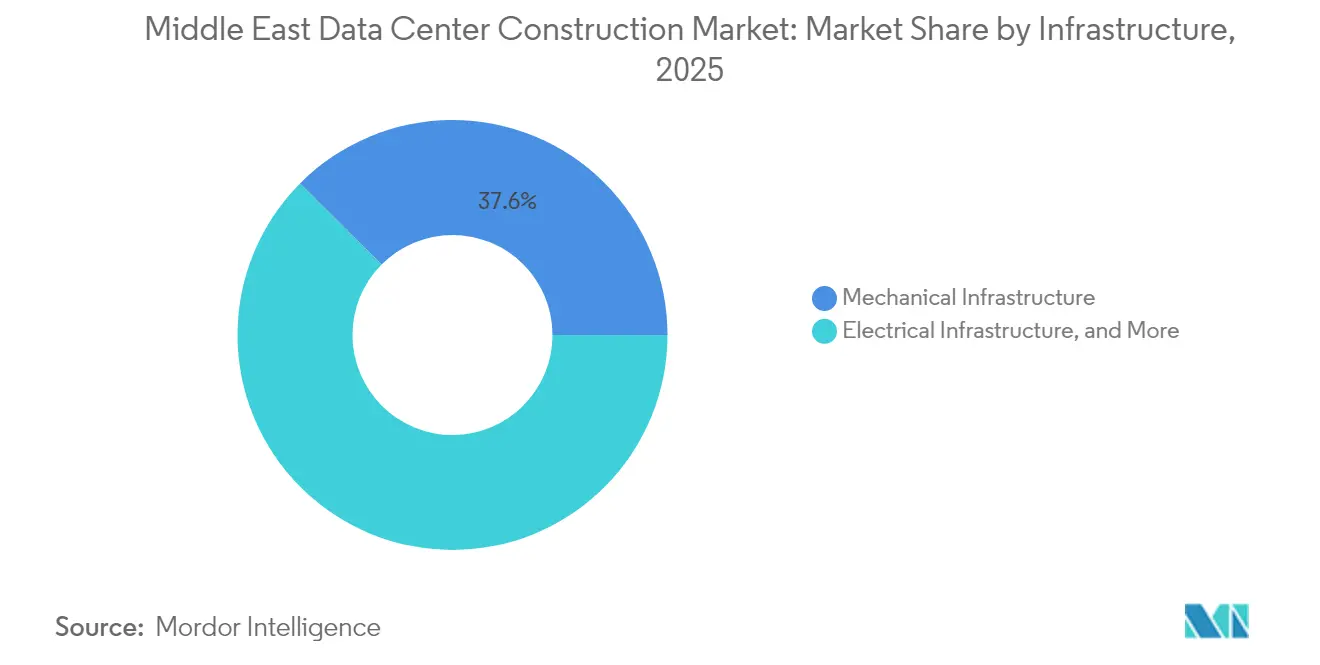
- Par infrastructure, les systèmes mécaniques détenaient 37,55 % de la part du marché de la construction de centres de données au Moyen-Orient en 2025. Les systèmes électriques devraient progresser à un CAGR de 27,84 % jusqu'en 2032.
- Par type de niveau, les installations de niveau III représentaient 53,65 % des revenus en 2025. Les installations de niveau IV devraient se développer à un CAGR de 21,72 % jusqu'en 2032.
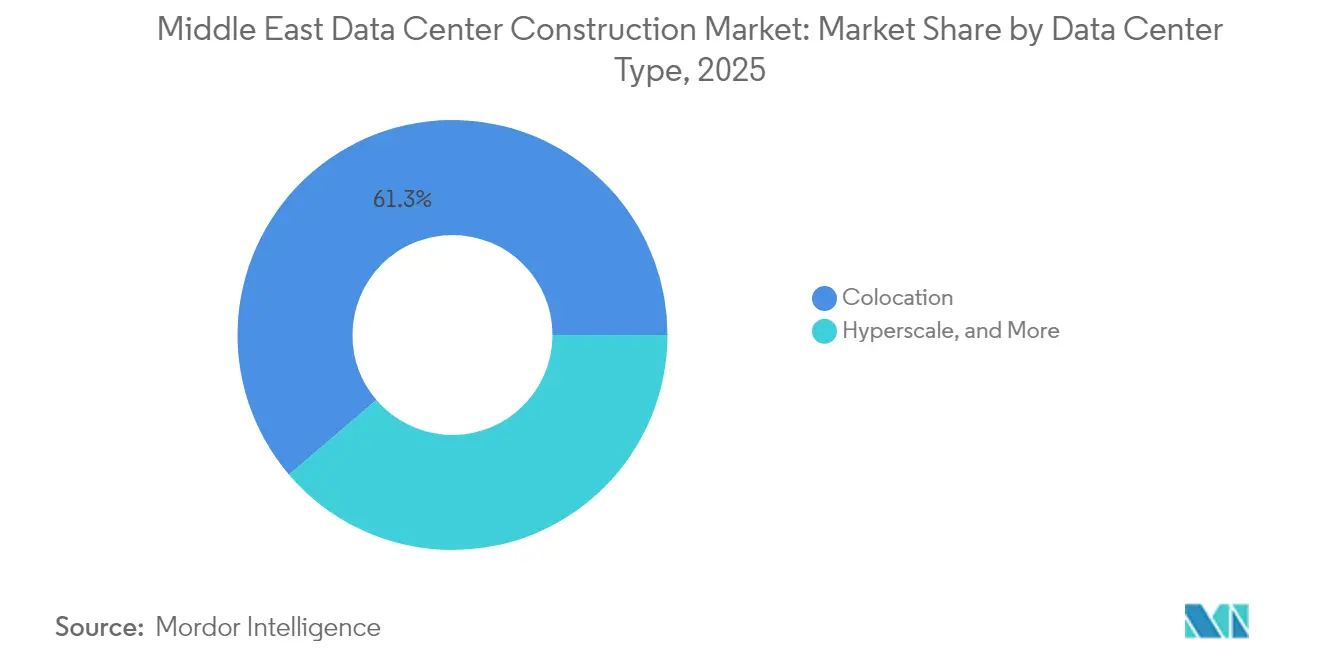
- Par type de centre de données, la colocation était en tête avec une part de 61,25 % de la taille du marché de la construction de centres de données au Moyen-Orient en 2025. Par type de centre de données, les déploiements hyperscale devraient progresser à un CAGR de 28,85 % jusqu'en 2032.
- Par secteur d'utilisation final, l'informatique et les télécommunications étaient en tête avec une part de 40,35 % de la taille du marché de la construction de centres de données au Moyen-Orient en 2025, et devraient progresser à un CAGR de 20,98 % jusqu'en 2032.
- Par géographie, les EAU ont capté 32,60 % des revenus de 2025, tandis que l'Arabie saoudite croît à 20,83 % jusqu'en 2032.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la construction de centres de données au Moyen-Orient
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiements hyperscale dans le cloud et en intelligence artificielle | +8.20% | EAU, Arabie saoudite, Qatar | Moyen terme (2-4 ans) |
| Programmes gouvernementaux d'économie numérique et Vision | +6.10% | Arabie saoudite, EAU, Oman | Long terme (≥ 4 ans) |
| Exigences de latence pour la périphérie 5G | +3.80% | CCG dans son ensemble, EAU en tête | Court terme (≤ 2 ans) |
| PPA solaires et nucléaires à l'échelle des services publics | +2.90% | EAU, Arabie saoudite | Long terme (≥ 4 ans) |
| Financement sur mesure par les fonds souverains | +2.10% | EAU, Arabie saoudite, Qatar | Moyen terme (2-4 ans) |
| Atterrissages de câbles en mer Rouge et dans le Golfe | +1.40% | Corridor Arabie saoudite–Égypte | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les déploiements hyperscale dans le cloud et en intelligence artificielle accélèrent la transformation de l'infrastructure régionale
Le partenariat d'OpenAI avec G42 sur le campus « Stargate UAE » de 5 GW pousse les densités de puissance des baies vers 80 kW et fait du refroidissement liquide une conception de référence. Les technologies zéro eau de Microsoft élargissent encore la complexité mécanique dans les environnements désertiques [1]HPCwire, « Microsoft ouvrira des centres de données 'zéro eau' en 2026 », hpcwire.com. Ces déploiements accroissent la demande en sous-systèmes électriques et ancrent le marché de la construction de centres de données au Moyen-Orient comme banc d'essai pour les conceptions à haute densité de nouvelle génération.
Les programmes gouvernementaux d'économie numérique et Vision stimulent le développement d'infrastructures souveraines
Le projet de loi saoudien sur le hub mondial d'intelligence artificielle introduit des dispositions relatives aux ambassades de données favorisant les constructions en pays [2]CMS LawNow, « Façonner l'avenir de la souveraineté des données : l'Arabie saoudite publie un nouveau projet de loi sur le hub mondial d'intelligence artificielle », cms-lawnow.com. Des mesures parallèles aux EAU et en Oman intègrent des seuils de contenu local dans les règles de passation de marchés. Le flux de demande prévisible qui en résulte soutient les dépenses en capital à long horizon et consolide le marché de la construction de centres de données au Moyen-Orient comme plateforme centrale des stratégies de gouvernement numérique.
Les exigences de latence pour la périphérie 5G stimulent le développement de sites distribués
Le déploiement par e& (formerly Etisalat) de la solution 5G-edge-in-a-box intègre des micro centres de données dans les nœuds cellulaires, réduisant la latence à moins de 10 ms pour les charges de travail de réalité augmentée et d'IoT [3].Intel, « e& exploite l'informatique en périphérie 5G », intel.com Ces projets reposent sur des modules préfabriqués et favorisent les constructeurs locaux capables d'une activation rapide des sites, élargissant la participation au marché de la construction de centres de données au Moyen-Orient.
Les PPA solaires et nucléaires à l'échelle des services publics transforment l'économie de l'énergie
Les réacteurs Barakah de 5,3 GW des EAU fournissent une charge de base sans carbone qui s'aligne sur les objectifs de neutralité carbone des entreprises. Les appels d'offres solaires saoudiens se concluent en dessous de 0,02 USD par kWh, garantissant une visibilité sur les coûts énergétiques sur trente ans. Les promoteurs synchronisent désormais la signature des PPA avec la conception initiale, liant fermement la stratégie énergétique au phasage de la construction sur l'ensemble du marché de la construction de centres de données au Moyen-Orient.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Goulets d'étranglement du réseau électrique et inflation du diesel | −4.3% | Arabie saoudite, Koweït, Oman | Court terme (≤ 2 ans) |
| Pénurie d'eau de refroidissement et frais de traitement des eaux usées | −3.1% | CCG dans son ensemble ; aigu aux EAU et au Qatar | Moyen terme (2-4 ans) |
| Déficit de personnel certifié niveau III/IV | −2.8% | Régional ; plus élevé en Arabie saoudite | Long terme (≥ 4 ans) |
| Obstacles liés au contenu local et à la souveraineté des données | −1.9% | Zones réglementaires saoudiennes et des EAU | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les goulets d'étranglement du réseau électrique et l'inflation des dépenses en capital diesel freinent le déploiement rapide
Les mises à niveau du réseau de transport accusent un retard par rapport à la demande, retardant la mise sous tension jusqu'à 18 mois dans les corridors de croissance saoudiens. Les systèmes de secours diesel coûtent 35 à 40 % de plus qu'en 2024 en raison des primes sur l'acier et le transport [4]Steel Radar, « Les prix des ronds à béton s'envolent alors que les méga-projets de l'Arabie saoudite stimulent la demande du marché », steelradar.com. Ces facteurs ralentissent les démarrages de projets à court terme sur le marché de la construction de centres de données au Moyen-Orient.
La pénurie d'eau de refroidissement et les frais de traitement des eaux usées imposent des exigences d'innovation
Les frais de dessalement portent les coûts d'eau d'exploitation à 15-20 % des dépenses d'exploitation, incitant les opérateurs à adopter des conceptions refroidies par air ou zéro eau qui augmentent la consommation d'énergie de 20 à 30 %. Les cycles d'approbation s'allongent à mesure que les autorités examinent les plans de traitement des eaux usées, prolongeant les calendriers de construction sur le marché de la construction de centres de données au Moyen-Orient.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par infrastructure : les systèmes électriques s'adaptent aux charges à haute densité
Les revenus des équipements électriques ont progressé dans le sillage de la croissance des clusters de GPU, et les sous-systèmes électriques sont en passe d'atteindre un CAGR de 27,84 %. Les tableaux de distribution, les unités de distribution d'alimentation (PDU) et les onduleurs (UPS) capables de 40 à 80 kW par baie reconfigurent les aménagements des salles et augmentent les charges structurelles. La taille du marché de la construction de centres de données au Moyen-Orient pour les systèmes électriques devrait atteindre 6,72 milliards USD d'ici 2032. L'intégration des pompes de refroidissement liquide augmente la consommation électrique des installations de 15 à 25 %, brouillant les frontières entre les corps de métier mécanique et électrique. Les prestataires de services regroupent donc la conception, l'intégration et le conseil en énergie renouvelable dans des offres clés en main, approfondissant la spécialisation au sein du marché de la construction de centres de données au Moyen-Orient.
Les systèmes mécaniques absorbent toujours les dépenses les plus importantes, car les sites désertiques exigent un refroidissement robuste. L'adoption rapide des échangeurs de chaleur en porte arrière de baie et des boucles de refroidissement direct à la puce maintient la part mécanique à 37,55 % en 2025. Les conceptions de projets allouent désormais une hauteur d'espace blanc supplémentaire pour le routage des collecteurs et des refroidisseurs plus lourds, augmentant les coûts de génie civil. La coordination électrique et mécanique définit ainsi le chemin critique du projet et façonne le positionnement concurrentiel sur l'ensemble du marché de la construction de centres de données au Moyen-Orient.


Par type de niveau : les préférences en matière de fiabilité diversifient les profils de dépenses en capital
Le niveau III représentait une part de 53,65 % en 2025 en équilibrant une disponibilité de 99,982 % avec la maîtrise des coûts. Les clients du secteur bancaire et du secteur public poussent cependant l'adoption du niveau IV à un CAGR de 21,72 % jusqu'en 2032, en adoptant des architectures actif-actif. Les schémas électriques à double bus et l'étanchéité renforcée du niveau IV augmentent les dépenses en capital de 25 à 30 %, mais permettent une tarification premium. La part du marché de la construction de centres de données au Moyen-Orient pour le niveau IV devrait atteindre 17,45 % d'ici 2032, à mesure que les charges de travail réglementaires et fintech progressent.
Les déploiements en périphérie favorisent généralement les enveloppes de niveau II pour accélérer le déploiement. Les fournisseurs de solutions modulaires certifient les composants en usine, réduisant de moitié les travaux sur site et permettant des cycles de mise en service de 12 semaines. Les certificats de l'Uptime Institute restent un prérequis à la passation de marchés, obligeant les constructeurs de plus petite taille à s'associer à des évaluateurs mondiaux. Les retards de certification accentuent cependant le déficit de compétences régional et ralentissent certaines mises à niveau de niveau III sur le marché de la construction de centres de données au Moyen-Orient.
Par type de centre de données : la dynamique hyperscale redéfinit les économies d'échelle
La colocation conserve la plus grande part des revenus à 61,25 %, soutenue par l'externalisation des entreprises et la densité des interconnexions. Cependant, les constructions hyperscale enregistrent un CAGR de 28,85 % alors que les géants du cloud cherchent à établir des zones nationales pour les charges de travail d'intelligence artificielle et souveraines. Le campus Stargate UAE de 5 GW à lui seul augmentera la taille du marché de la construction de centres de données au Moyen-Orient de 2,5 milliards USD entre 2025 et 2028. Les contrats hyperscale exigent des blocs de 50 à 100 MW, orientant les achats vers des méga-lots pour les châssis électriques et les collecteurs de refroidissement liquide.
Les empreintes d'entreprise, de périphérie et modulaires répondent aux cas d'usage sensibles à la latence. Les opérateurs de télécommunications co-localisent des pods de périphérie dans les tours 5G, comprimant les cycles de construction à quelques semaines. Cette couche distribuée achemine le trafic vers les sites hyperscale centraux, formant une topologie hybride qui élargit les canaux de revenus sur l'ensemble du marché de la construction de centres de données au Moyen-Orient.
Par secteur d'utilisation final : l'informatique et les télécommunications soutiennent une demande structurelle
Les entreprises d'informatique et de télécommunications ont généré 40,35 % de la valeur de construction de 2025 et maintiennent un CAGR de 20,98 % jusqu'en 2032. La transformation des réseaux, la distribution de contenu et le déploiement de plateformes d'intelligence artificielle maintiennent ces acheteurs sur des plans de dépenses en capital pluriannuels. Les clients des services financiers mettent en œuvre des clouds privés de niveau IV pour satisfaire aux réglementations sur les paiements instantanés, stimulant la demande de haute disponibilité. Le secteur de la santé s'accélère grâce à l'adoption de la télémédecine et aux mandats d'hébergement sécurisé des données des patients, intensifiant les exigences pour les constructions conformes à la norme ISO 27001 et à la réglementation HIPAA. Les entités gouvernementales et de défense réservent des salles isolées ou des complexes autonomes avec des réseaux à isolation physique, élevant les spécifications de sécurité physique et poussant les entrepreneurs spécialisés plus profondément dans le marché de la construction de centres de données au Moyen-Orient.
Analyse géographique
Les EAU contrôlent 32,60 % des dépenses de 2025 grâce aux hubs à forte densité d'opérateurs de Dubaï et aux initiatives d'intelligence artificielle d'Abou Dhabi. La charge de base nucléaire et 2 GW de PPA solaires en toiture ancrent la résilience énergétique, et l'agrégation de câbles sous-marins consolide Dubaï comme principal point d'interconnexion. La taille du marché de la construction de centres de données au Moyen-Orient attachée aux projets des EAU devrait atteindre 7,79 milliards USD d'ici 2032.
L'Arabie saoudite bénéficie de la trajectoire la plus rapide à un CAGR de 20,83 %, soutenue par les projets Vision 2030 tels que NEOM et les corridors de villes intelligentes. Center3 du Royaume prévoit 1 GW de capacité d'ici 2030, tandis qu'Alfanar et DataVolt annoncent des sites de plusieurs centaines de MW. L'innovation réglementaire, notamment les clauses d'ambassade de données, attire les capitaux étrangers, et la diversification du mix énergétique local réduit la dépendance aux combustibles fossiles.
Le Qatar, le Koweït, Oman et Bahreïn forment le groupe émergent. La construction MEEZA certifiée LEED Platine du Qatar a établi un nouveau référentiel de durabilité. Le partenariat de 450 millions USD d'Oman Data Park avec l'Égypte met en évidence les retombées régionales. Les routes de câbles sous-marins via la mer Rouge et le golfe d'Aqaba renforcent les positions de latence entre marchés, ouvrant des opportunités de nœuds de périphérie et distribuant le travail sur l'ensemble du marché de la construction de centres de données au Moyen-Orient.
Paysage réglementaire
La réglementation relative à la construction et à l'exploitation des centres de données au Moyen-Orient est façonnée par les exigences de souveraineté des données, les régimes de licences cloud et les régimes de zonage, qui influencent l'endroit où la capacité peut être construite et qui peut l'exploiter. En Arabie saoudite, la Communications, Space and Technology Commission (CST) réglemente les fournisseurs de services de centres de données via les réglementations 2023 sur les services de centres de données et les réglementations relatives à la fourniture de services de cloud computing, tandis que la loi saoudienne sur la protection des données personnelles renforce les considérations de résidence des données, orientant les hyperscalers et les charges de travail gouvernementales vers des installations basées dans le pays.
Aux Émirats arabes unis, les exigences se superposent à travers une législation fédérale telle que le décret-loi fédéral n° 45 de 2021, ainsi que des cadres juridiques distincts dans les zones franches, notamment le DIFC et l'ADGM, ce qui affecte la structuration des projets, les modèles contractuels et le périmètre de conformité selon l'emplacement du site. En dehors du noyau du CCG, Oman a introduit la décision ministérielle n° 1152/2/19/2024-20 (septembre 2024) couvrant le cloud computing et les centres de données, ajoutant des paramètres de licence formels qui façonnent les délais d'autorisation et de livraison pour les nouvelles constructions et extensions.
Analyse de la chaîne de valeur
La chaîne de valeur commence par la sélection du site et la coordination des services publics (terrain, interconnexion au réseau et stratégie en matière d'eau), puis passe à la conception et à l'ingénierie (concept, MEP détaillé et planification de la conformité). Elle est suivie de l'approvisionnement des lots électriques et mécaniques à long délai, puis des travaux de génie civil, de l'aménagement, de la mise en service et du transfert des opérations. Au Moyen-Orient, les projets hyperscale consolident souvent la livraison sous des contractants EPC ou MEP principaux, des entreprises telles que Laing O'Rourke, James L Williams (JLW) et Allied Group DCI soutenant la construction et l'intégration, tandis que la gestion de projet et le contrôle des coûts sont généralement assurés par des spécialistes tels que Turner & Townsend.
L'approvisionnement et la logistique constituent un lien intermédiaire déterminant, car les constructions à haute densité nécessitent des équipements de commutation spécialisés, des onduleurs (UPS), des composants de refroidissement liquide et des skids préfabriqués fréquemment importés et transitant par des hubs tels que Jebel Ali aux Émirats arabes unis. Pour comprimer les calendriers et améliorer la bancabilité, les promoteurs et les contractants s'appuient de plus en plus sur des approches de construction modulaire, une coordination facilitée par le BIM et des stratégies d'approvisionnement spécialisées faisant correspondre les délais de fabrication des OEM avec les étapes de mise sous tension et de mise en service phasées.
Paysage concurrentiel
Les champions régionaux et les acteurs mondiaux se disputent les terrains, l'énergie et les clients. Khazna commande 300 MW et promeut une conception sans diesel, associant des PPA solaires au stockage par batteries pour sécuriser des gains sur les dépenses d'exploitation. Digital Realty et Equinix Inc. se développent par le biais de coentreprises, tirant parti de la confiance dans leur marque et de leur portée mondiale pour attirer des locataires d'ancrage hyperscale. Les entrepreneurs en construction forment des alliances tripartites avec des équipementiers et des services publics pour garantir l'approvisionnement en équipements et l'interconnexion au réseau, une tactique qui atténue la volatilité de l'acier et les retards de livraison des groupes électrogènes.
Les stratégies de chaîne d'approvisionnement différencient les opérateurs. L'unité de fabrication conjointe de Bechtel avec Unger Steel consolide la disponibilité de l'acier de structure aux EAU. L'expansion de 700 millions USD de Schneider Electric aux États-Unis ajoute une capacité de production de tableaux de distribution pour les projets du CCG. Les partenariats avec des spécialistes du refroidissement liquide émergent comme un nouveau levier concurrentiel, les fournisseurs proposant des kits de collecteurs personnalisés associés à des logiciels de contrôle de la gestion thermique. Les acteurs établis qui maîtrisent la coordination pluridisciplinaire conservent leur pouvoir de fixation des prix sur le marché de la construction de centres de données au Moyen-Orient.
Leaders du secteur de la construction de centres de données au Moyen-Orient
Laing O'Rourke
McLaren Construction Group PLC
Turner & Townsend
James L Williams Middle East.
Alfanar Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'expansion des espaces blancs est de plus en plus liée à une conception haute densité compatible avec l'IA, créant des ouvertures pour les contractants et les écosystèmes d'OEM capables de fournir des lots électriques, mécaniques et de contrôle intégrés à grande échelle. Cette orientation se manifeste dans le campus Stargate UAE de 5 GW, qui fait du refroidissement liquide une base de conception et accroît la complexité de la distribution électrique, tandis que l'installation optimisée pour l'IA de 100 MW de Khazna à Ajman indique une demande croissante pour des constructions de grande taille capables de refroidissement liquide, aux Émirats arabes unis et dans l'ensemble du CCG.
Les mesures réglementaires au niveau national et les programmes numériques nationaux tracent également des voies plus claires pour les nouvelles constructions et les partenariats, en particulier en Arabie saoudite et aux Émirats arabes unis. Le cadre de licence de la CST saoudienne pour les centres de données et les services cloud (réglementations de 2023), combiné à une facilitation active des investissements pour de nouveaux partenariats de centres de données, améliore la voie vers une capacité domestique, tandis que les structures juridiques fédérales et de zones franches des Émirats arabes unis, y compris le DIFC et l'ADGM, prennent en charge plusieurs options de structuration de projets pour la colocation et les développements hyperscale. Ensemble, ces conditions élargissent les opportunités pour des services spécialisés tels que la planification des raccordements au réseau, la conception de refroidissement à consommation d'eau nulle ou faible, le soutien à la certification Tier III/IV et les modèles de livraison modulaires visant à limiter les risques de calendrier et les contraintes de compétences.
Développements récents du secteur
- Juillet 2026 : T964 et Schneider Electric entament la construction d'un centre de données commercial Tier III en Irak, avec une capacité initiale de 12 MW. Le projet étend l'empreinte régionale au-delà du CCG et illustre les investissements transfrontaliers dans l'échelle et la résilience des centres de données.
- Juin 2026 : Magna AI et Emaar Executive Company annoncent une collaboration stratégique pour développer des centres de données souverains dédiés à l'IA en Arabie saoudite, couvrant les services d'EPC, mécaniques, électriques et d'intégration de systèmes. Cette collaboration soutient l'élan de l'Arabie saoudite en matière de centres de données IA et accélère la capacité souveraine grâce à un EPC intégré et à l'investissement.
- Juin 2026 : Vertiv, Edge-Serve, Integrated Roots Company Ltd. et PDC signent un accord-cadre pour développer une infrastructure de centres de données convergente et compatible avec l'IA à travers le CCG. L'accord met en place une approche d'approvisionnement et de construction intégrée multi-fournisseurs pour les charges de travail IA dans toute la région.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché est défini comme les dépenses annuelles liées à la construction et à l'aménagement des installations de centres de données au Moyen-Orient, couvrant le cycle complet du projet, de la conception à la mise en service, dans la mesure où la dépense est attribuable au site.
Exclusions du périmètre : l'acquisition de terrains, l'exploitation continue des installations et les déploiements de réseaux de télécommunications purs situés hors du périmètre du centre de données ne sont pas comptabilisés.
Aperçu de la segmentation
- Par infrastructure
- Infrastructure électrique
- Solutions de distribution d'alimentation
- Unités de distribution d'alimentation
- Tableaux de distribution
- Autres
- Solutions de secours d'alimentation
- Onduleurs
- Groupes électrogènes
- Solutions de distribution d'alimentation
- Infrastructure mécanique
- Systèmes de refroidissement
- Refroidissement à base de liquide
- Refroidissement à base d'air
- Baies et armoires
- Autre infrastructure mécanique
- Systèmes de refroidissement
- Infrastructure informatique
- Serveurs
- Stockage
- Autre infrastructure informatique
- Construction générale
- Services (conception et conseil, intégration, support et maintenance)
- Infrastructure électrique
- Par type de niveau
- Niveau I et niveau II
- Niveau III
- Niveau IV
- Par type de centre de données
- Colocation
- Hyperscale / Auto-construit
- Entreprise / Périphérie / Modulaire
- Par secteur d'utilisation final
- Services bancaires, financiers et d'assurance
- Informatique et télécommunications
- Gouvernement et défense
- Santé
- Autres utilisateurs finaux
- Par géographie
- Émirats arabes unis
- Arabie saoudite
- Qatar
- Koweït
- Reste du Moyen-Orient
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par une cartographie du bassin de demande en construction par pays, à l'aide de pipelines publics et d'indicateurs macroéconomiques, puis par l'alignement de ces signaux avec les ajouts de capacité des centres de données pouvant être suivis dans le temps. Nous nous sommes appuyés sur des sources officielles et sectorielles telles que les offices nationaux de statistiques et les banques centrales, UN Comtrade pour les flux commerciaux d'équipements électriques, l'AIE et les régulateurs énergétiques nationaux pour le contexte énergétique et de réseau, ainsi que l'UIT pour les indicateurs de connectivité, qui évoluent souvent parallèlement aux déploiements d'infrastructures numériques.
Pour traduire l'activité en dépenses, des intrants secondaires ont également été extraits des rapports annuels d'entreprises, des présentations aux investisseurs, des portails d'appels d'offres et de la presse régionale réputée qui couvre les nouveaux campus et extensions. Certains abonnements payants n'ont été utilisés que lorsqu'ils apportent une structure supplémentaire, par exemple pour les vérifications d'importation et d'exportation au niveau des expéditions, les recherches de brevets sur les tendances des équipements de refroidissement et d'alimentation, et l'intelligence financière des entreprises pour recouper l'exposition aux travaux liés aux centres de données. Les sources documentaires listées ici ne sont qu'illustratives, et des références supplémentaires ont été utilisées pour collecter des données, valider des hypothèses et résoudre les questions en suspens.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour confirmer ce que les signaux documentaires ne pouvaient pas expliquer pleinement, en particulier la répartition entre la construction de la coque, l'aménagement MEP et les services, ainsi que la manière dont le phasage des projets modifie le rythme annuel des dépenses. Nous avons échangé avec des parties prenantes de l'ingénierie et de la construction, des spécialistes des équipements, des opérateurs et des conseillers locaux dans tout le Moyen-Orient, afin que le coût par MW, les exigences de niveau et les choix de refroidissement restent réalistes au niveau national.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 38 % | Cadres dirigeants (CXO) : 17 % |
| Rang intermédiaire : 44 % | Responsables fonctionnels/d'unité : 27 % |
| Acteurs plus petits : 18 % | Managers : 56 % |
Dimensionnement du marché et prévisions
Le modèle commence par une construction descendante où la capacité planifiée et en construction est reconstituée en dépenses de construction annuelles en appliquant des courbes de coût typiques pour les travaux de génie civil, l'électricité, la mécanique et le calendrier d'aménagement, puis est ajustée selon les réalités d'exécution propres à chaque pays. Une fois le bassin de dépenses formé, nous utilisons des approximations ascendantes sélectives pour maintenir les totaux ancrés dans la réalité, telles que des références de coûts de projets échantillonnés, des vérifications de canal sur les délais des équipements majeurs, et des contrôles de cohérence utilisant le PVM typique par unité pour les équipements de commutation, les blocs UPS, les générateurs et les systèmes de refroidissement.
Les principaux intrants qui déterminent la taille comprennent les ajouts de capacité de centres de données annoncés et suivis (MW), le coût moyen de construction par MW selon le niveau, la part des systèmes de refroidissement liquide par rapport aux systèmes à air dans les salles à haute densité, les normes de redondance de secours électrique et l'inflation locale des coûts de l'acier, du cuivre et de la main-d'œuvre MEP spécialisée. Lorsqu'un projet manque de détails suffisants, l'écart est traité en lui attribuant un profil standardisé basé sur le type et le niveau du centre de données, puis en revérifiant le calendrier supposé grâce aux retours d'entretiens.
Les prévisions sont produites à l'aide d'une analyse de scénarios soutenue par une régression multivariée légère, où les ajouts de MW attendus, la disponibilité de l'électricité et le calendrier des grands programmes d'économie numérique agissent comme principaux moteurs. La trajectoire finale est alignée sur ce que les praticiens considèrent comme des calendriers exécutables, de sorte que la prévision ne suppose pas que l'ensemble du pipeline se convertisse à la même vitesse.
Validation des données et cycle de mise à jour
La validation est effectuée sur plusieurs niveaux afin que les chiffres ne dépendent pas d'un seul ensemble de données ou d'une seule hypothèse. Nous comparons les résultats à des signaux indépendants tels que les annonces de raccordement électrique, le calendrier d'attribution des marchés de construction et l'intensité des importations pour les principaux équipements électriques et de refroidissement, ce qui permet de détecter les sauts inhabituels ne correspondant pas à l'activité sur le terrain.
Tout écart important déclenche une revérification du phasage des projets, des intrants de coûts et des pondérations par pays, suivie d'un examen interne par un analyste avant validation finale. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent, comme l'entrée en exécution d'un grand campus hyperscale ou un changement clair de politique affectant l'accès à l'électricité. Avant livraison, une dernière relecture est effectuée afin que les clients reçoivent une vue actualisée basée sur les informations les plus récentes disponibles.
Estimation de Mordor Intelligence du marché de la construction de centres de données au Moyen-Orient comparée à d'autres estimations publiées
Les valeurs publiées pour ce marché peuvent varier considérablement, car le terme construction n'est pas utilisé de la même manière selon les études, et parce que certaines sources mélangent les dépenses de construction actives avec des intentions de pipeline pluriannuelles. Des différences apparaissent également lorsque la zone géographique est élargie du Moyen-Orient au MEA, ou lorsque l'unité mesurée est qualifiée d'investissement, même si elle peut inclure des éléments qui ne sont pas systématiquement comptabilisés dans les dépenses de construction annuelles.
Les dépenses en infrastructures informatiques, en particulier les serveurs et le stockage, entrent dans le périmètre de ce marché selon Mordor Intelligence, ce qui tend à faire apparaître une valeur déclarée plus élevée que les estimations qui limitent le modèle aux seuls travaux de génie civil et MEP. Des écarts proviennent également de la manière dont le coût par MW est mis à jour (fixe ou indexé sur les matériaux et la main-d'œuvre), de l'hypothèse d'une répartition uniforme des niveaux entre les pays, et de la manière dont le calendrier de conversion des devises est traité pour les grands projets libellés en monnaies locales.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,24 milliards USD (2025) | |
| Publication de recherche sectorielle A | 4,12 milliards USD (2025) | Rapporté comme taille de marché par investissement pour le MEA, la portion Moyen-Orient seule et l'approche d'annualisation ne sont pas explicites, ce qui peut réduire la comparabilité avec un modèle de dépenses du Moyen-Orient. |
| Publication de recherche sectorielle A | 15,97 milliards USD (2031) | Utilise un total MEA et une approche en termes d'investissement jusqu'en 2031, ce qui peut combiner la couverture par pays et le calendrier des dépenses de projet d'une manière qui diffère d'une construction de dépenses de construction annuelles pour le Moyen-Orient. |
Le tableau montre que l'écart s'explique principalement par la couverture géographique et par ce qui est comptabilisé dans les dépenses annuelles par rapport à une vision plus large de l'investissement. En maintenant le bassin de demande lié aux ajouts de capacité observables, puis en vérifiant les hypothèses de coûts et de phasage par des entretiens, l'estimation résultante reste traçable à des intrants clairs qui peuvent être révisés à mesure que les listes de projets et les coûts évoluent.


Questions clés auxquelles le rapport répond
À quelle vitesse les dépenses de construction progressent-elles sur le marché de la construction de centres de données au Moyen-Orient ?
Les dépenses progressent à un CAGR de 24,18 % et sont en passe d'atteindre 23,86 milliards USD d'ici 2032.
Quel pays génère les revenus les plus importants aujourd'hui ?
Les EAU détiennent 32,60 % des dépenses de 2025, portés par une forte connectivité et un accès à l'énergie renouvelable.
Quel segment se développe le plus rapidement ?
Les constructions hyperscale affichent un CAGR de 28,85 % alors que les fournisseurs de cloud déploient des campus optimisés pour l'intelligence artificielle.
Pourquoi les installations de niveau IV gagnent-elles en popularité ?
Les clients des services financiers et du secteur public ont besoin d'une disponibilité de 99,995 %, stimulant la demande de niveau IV à un CAGR de 21,72 %.
Comment les promoteurs gèrent-ils la consommation énergétique élevée ?
Les PPA solaires et nucléaires à long terme garantissent une énergie de base à faible coût et sans carbone, améliorant la durabilité.
Quel est le principal obstacle à court terme pour les nouveaux projets ?
Les retards d'interconnexion au réseau et l'inflation des systèmes de secours diesel ajoutent jusqu'à 18 mois aux calendriers de nombreux projets.
Dernière mise à jour de la page le:
- Marché des serveurs pour centres de données Les serveurs dans le monde, répartis par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché des Baies de Centres de Données au Moyen-Orient Demande de racks au Moyen-Orient, couvrant la taille de rack, le type de rack et le tier.
- Marché de la sécurité physique des data centers au Moyen-Orient La sécurité physique au Moyen-Orient, répartie par type de solution et type de service.
- Marché des data centers hyperscale au Moyen-Orient Les sites hyperscale au Moyen-Orient, répartis par type d'installation, composant et niveau (tier).
- Marché des centres de données d'intelligence artificielle (IA) au Moyen-Orient et en Afrique Les installations d'IA au Moyen-Orient et en Afrique, réparties par type d'installation, composant et niveau (tier).
- Marché de la gestion de l'infrastructure des centres de données (DCIM) Les logiciels DCIM dans le monde, répartis par composant, niveau (tier) et taille de l'installation.
- Marché des serveurs de centres de données au Moyen-Orient Les serveurs au Moyen-Orient, répartis par taille d'installation et niveau (tier).
- Marché des centres de données d'intelligence artificielle (IA) en Arabie Saoudite La demande d'installations d'IA en Arabie saoudite, couvrant le type d'installation, le composant et le niveau (tier).



