
Taille et part de marché du carbure de tungstène
Analyse du marché du carbure de tungstène par Mordor Intelligence
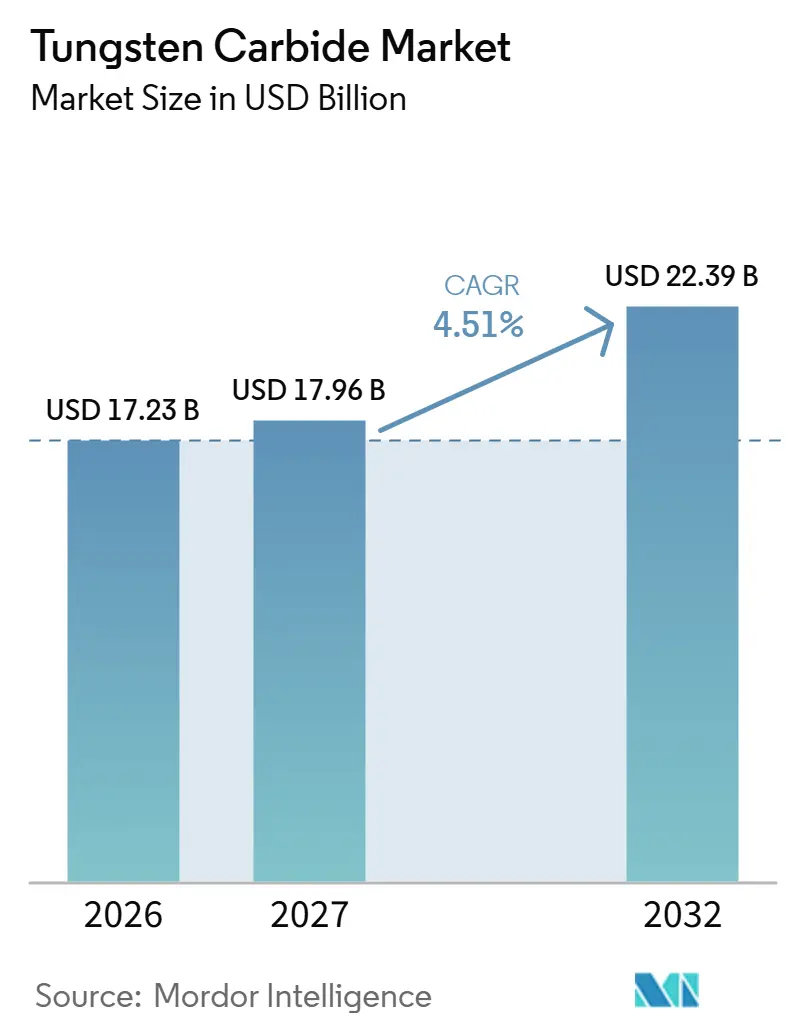
La taille du marché du carbure de tungstène était évaluée à 17,23 milliards USD en 2026 et devrait progresser de 17,96 milliards USD en 2027 pour atteindre 22,39 milliards USD d'ici 2032, à un CAGR de 4,51 % durant la période de prévision (2027-2032).
L'expansion manufacturière en Chine et en Inde relie l'offre en carbure à une activité accrue d'usinage des métaux, tandis que l'usinage automobile et les travaux de tunnelisation génèrent des besoins distincts en outillage. L'outillage en carbure sur mesure offre aux fournisseurs des moyens de répondre à des exigences spécifiques aux applications, au-delà de la simple production de matériaux en vrac. Le recyclage restitue les inserts usagés à la fabrication, mais les achats sensibles aux prix et les obligations de contrôle de l'exposition compliquent la conversion des opportunités en ventes. Les fournisseurs combinant approvisionnement en carbure recyclé, conception de composants sur mesure et capacité de contrôle de l'exposition sont mieux positionnés pour convertir l'expansion de l'usinage des métaux en Chine et en Inde en ventes d'outillage.
Points clés du rapport
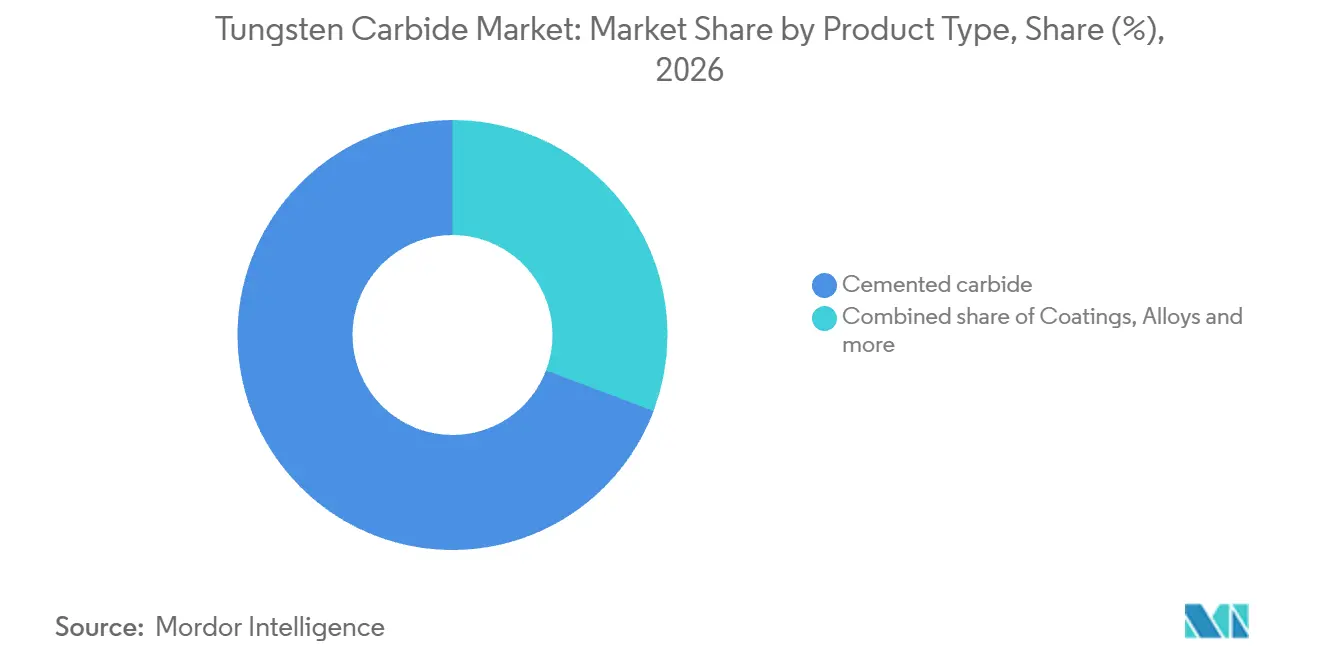
- Par type de produit, le carbure cémenté détenait une part de marché du carbure de tungstène de 69,25 % en 2026, tandis que le segment des revêtements devrait enregistrer la croissance la plus rapide, avec un CAGR de 5,45 % durant la période 2027-2032.
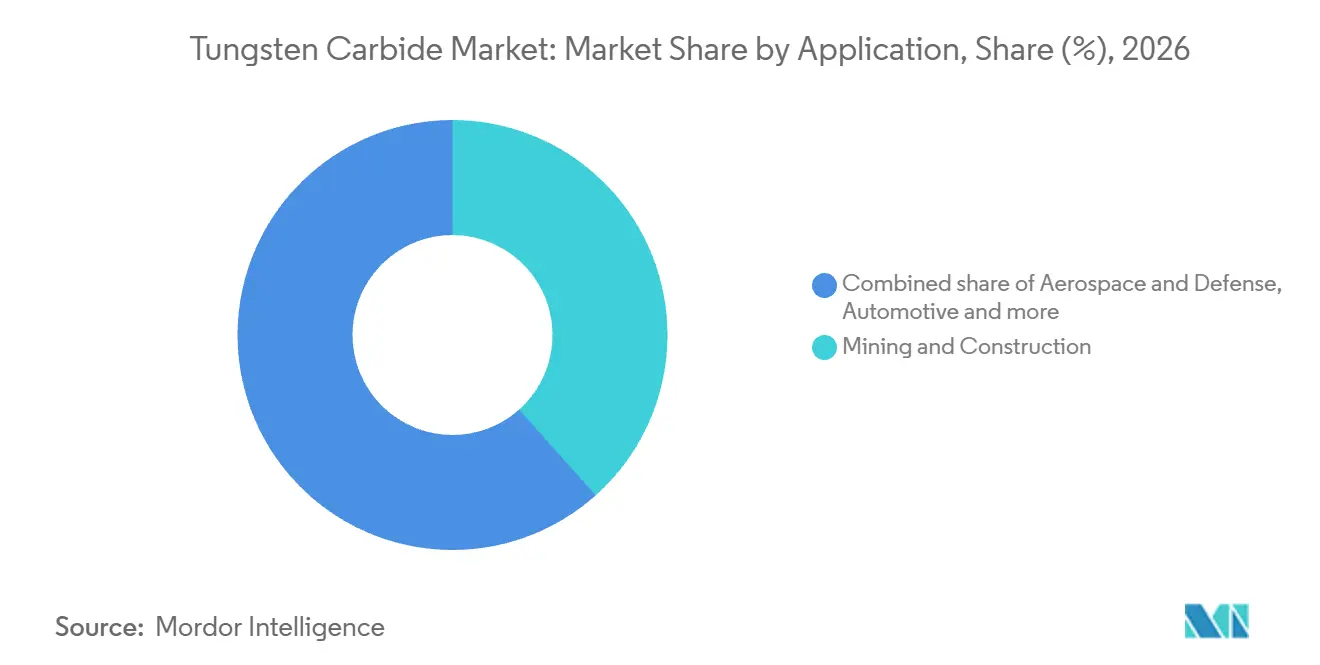
- Par application, l'exploitation minière et la construction représentaient une part de 38,4 % de la taille du marché du carbure de tungstène en 2026, le secteur aérospatial et de la défense devant enregistrer la croissance la plus rapide, avec un CAGR de 5,35 % durant la période 2027-2032.
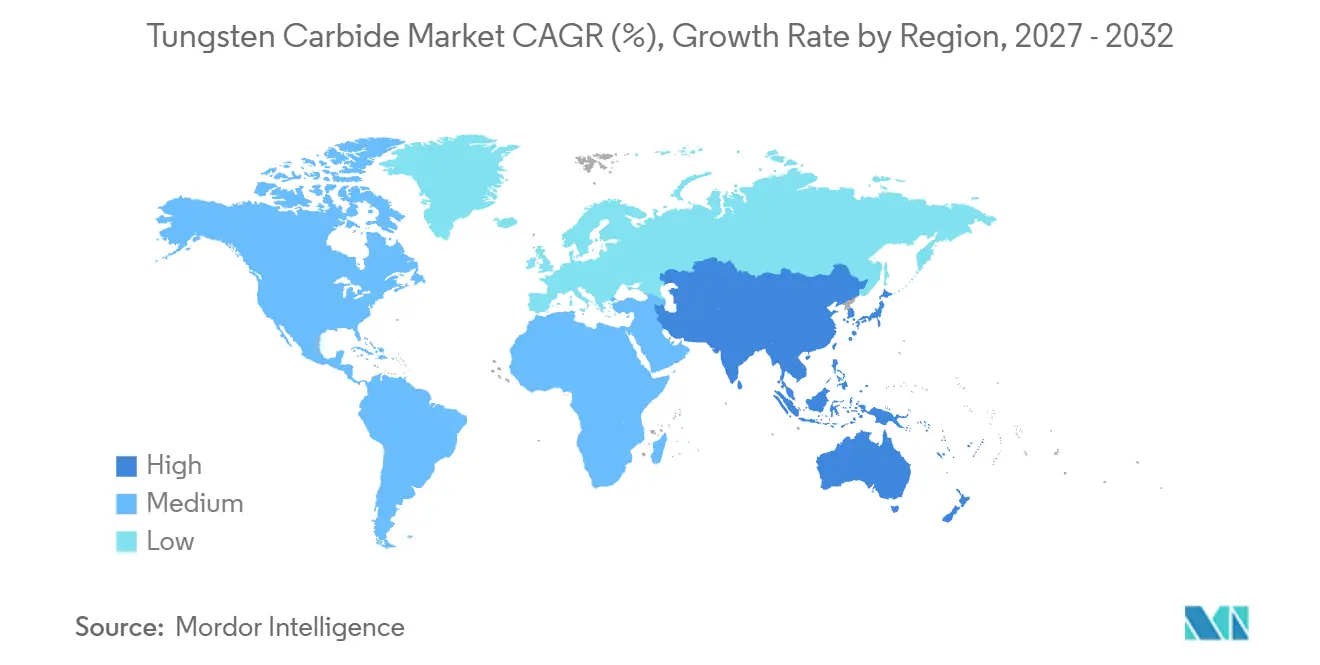
- Sur le plan géographique, l'Asie-Pacifique était en tête avec 51,69 % des revenus en 2026 et devrait être la région à la croissance la plus rapide, avec un CAGR de 5,15 % durant la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur de croissance | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'outils de coupe résistants à l'usure dans les secteurs automobile et minier | +2.3% | Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Industrialisation rapide dans les pôles manufacturiers de la région Asie-Pacifique | +1.8% | Pôles manufacturiers en Chine | Moyen terme (2 à 4 ans) |
| Accélération des investissements mondiaux dans les infrastructures et la construction | +1.4% | Inde, Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Programmes de recyclage permettant de récupérer le tungstène à partir d'inserts usagés | +1% | Asie-Pacifique, Europe, Amérique du Nord, Amérique du Sud, Afrique | Court terme (≤ 2 ans) |
| Adoption de composants en carbure cémenté fabriqués par impression 3D | +0.3% | Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'outils de coupe résistants à l'usure dans les secteurs automobile et minier
La production automobile et l'activité minière soutiennent la demande de carbure à différentes étapes du travail industriel. La production mondiale de véhicules à moteur est passée de 92,7 millions d'unités en 2024 à 96,4 millions en 2025.[1] Epiroc a enregistré une solide croissance des commandes d'outils de forage rocheux en 2025, soutenue par la demande minière, notamment dans l'or et le cuivre. Son activité plus large Outils et Accessoires a enregistré une croissance organique des commandes de 4 % au deuxième trimestre 2026 par rapport au deuxième trimestre 2025, principalement portée par l'activité des clients miniers. Les commandes d'Epiroc montrent que la demande minière se répercute sur les carnets de commandes des fournisseurs d'outils sur les deux périodes, tandis que la hausse de la production de véhicules génère une exigence d'outillage distincte, tirée par les volumes, liée à l'usinage automobile.
Industrialisation rapide dans les pôles manufacturiers de la région Asie-Pacifique
La croissance manufacturière peut élargir les applications du carbure à travers la production d'équipements industriels ainsi que de produits finis. La valeur ajoutée manufacturière des entreprises industrielles chinoises dépassant la taille désignée a progressé de 6,4 % en 2025 sur une base comparable.[2] Au sein de cette population, la valeur ajoutée dans la fabrication de machines à usage général a augmenté de 8 % cette année-là sur la même base. Sandvik a par ailleurs décrit la production industrielle en Asie comme positive durant 2025. Le résultat du secteur des machines fait des constructeurs d'équipements un segment de clientèle distinct au sein de l'expansion industrielle plus large. La fabrication de machines à usage général en Chine a progressé plus rapidement que l'ensemble du secteur manufacturier en 2025, à 8 % contre 6,4 % sur la même base comparable, offrant aux fournisseurs de carbure desservant les constructeurs de machines une exposition à une expansion industrielle supérieure à la moyenne.
Accélération des investissements mondiaux dans les infrastructures et la construction
La demande en infrastructures présente à la fois un horizon d'investissement à long terme et une composante d'exécution de projets immédiate. PwC prévoit que les dépenses mondiales annuelles en infrastructures passeront de 4,4 milliards USD en 2024 à 6,9 milliards USD en 2050. Au niveau des projets, le tunnel routier urbain Orange Gate-Marine Drive de la MMRDA à Mumbai avait atteint 14 % d'avancement physique en juillet 2026. Dans le domaine des équipements de tunnelisation, CY Carbide fournit des inserts en carbure tungstène-cobalt utilisés comme composants de brise-roche sur des molettes ou des racleurs. Ces inserts résistent à l'abrasion et aux chocs provoqués par la roche et le gravier lors de l'excavation. Les inserts de brise-roche en tête de coupe constituent le point où les travaux d'excavation se traduisent en besoin d'outils en carbure, offrant aux fournisseurs un canal de vente plus étroit que les budgets d'infrastructure globaux.
Programmes de recyclage permettant de récupérer le tungstène à partir d'inserts usagés
Le recyclage fait des inserts d'outils rocheux usagés une source potentielle de matière pour la production ultérieure de carbure. Depuis 2023, Sandvik inclut son programme mondial de recyclage du carbure avec les achats d'outils rocheux. En septembre 2026, la société a annoncé l'exploitation d'unités d'extraction sur tous les continents et dans les principaux pôles miniers pour séparer les inserts usagés des corps de trépans. Le programme étant intégré aux achats d'outils rocheux, le carbure récupéré des outils Sandvik usagés retourne à la fabrication et peut soutenir la demande d'outils grâce à la sécurité des matières premières plutôt qu'à des volumes d'utilisation finale supplémentaires.
Analyse de l'impact des freins*
| Frein à la croissance | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix due à la domination chinoise de l'offre | -1.2% | Centres industriels de traitement du tungstène en Chine | Court terme (≤ 2 ans) |
| Réglementations sur la toxicité et la santé au travail relatives aux poussières de WC-Co | -0.7% | Lieux de travail industriels aux États-Unis | Moyen terme (2 à 4 ans) |
| Forte intensité énergétique du frittage et imminence de la tarification carbone | -0.4% | Asie-Pacifique, Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix due à la domination chinoise de l'offre
La volatilité des prix affecte à la fois la disponibilité de la poudre de carbure et le calendrier des commandes en aval. La Chine a produit environ 67 000 tonnes métriques de tungstène minier en 2025, sur un total mondial arrondi de 85 000 tonnes métriques.[3] En 2025 et de janvier à mars 2026, Guangdong Xianglu Tungsten a indiqué que la tension sur l'approvisionnement en matières premières, la hausse des prix et la pression sur le fonds de roulement l'avaient conduite à réduire sa production de poudre de carbure. Sa faible autosuffisance en matières premières a fait des achats externes une composante de cette exposition. Un rapport de marché chinois du 24 avril 2026 décrivait également une contraction de la volonté d'achat et une attitude attentiste dominante à mesure que les prix baissaient. Ensemble, une production sensible au financement et des achats différés peuvent contraindre l'exécution des commandes même après le recul des cotations, laissant les fournisseurs exposés des deux côtés d'un ajustement de prix.
Réglementations sur la toxicité et la santé au travail relatives aux poussières de WC-Co
Pour les opérateurs américains manipulant du carbure contenant du cobalt, l'exposition professionnelle constitue une exigence opérationnelle au-delà de l'achat du matériau. L'OSHA fixe une limite d'exposition au cobalt métal, aux poussières et aux fumées de 0,1 mg/m³ en moyenne pondérée sur 8 heures. Les employeurs concernés doivent d'abord déterminer et mettre en œuvre des mesures de contrôle administratives ou techniques réalisables pour respecter les limites de contaminants atmosphériques. Lorsque ces mesures ne permettent pas d'atteindre la pleine conformité, des équipements de protection ou d'autres mesures doivent maintenir les expositions dans les limites prescrites. Les équipements ou mesures techniques doivent recevoir l'approbation pour chaque utilisation particulière d'un hygiéniste industriel compétent ou d'une autre personne techniquement qualifiée. Cette approbation spécifique à chaque utilisation fait de l'expansion une tâche de conception des mesures de contrôle autant qu'une décision d'équipement, ajoutant une charge de conformité aux travaux supplémentaires impliquant du carbure contenant du cobalt.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le mix de production et la conversion des clients façonnent la croissanceLe carbure cémenté représentait une part de 69,25 % de la taille du marché du carbure de tungstène en 2026, ce qui en fait le segment le plus important. Les données de la China Tungsten Industry Association indiquent que la production chinoise de carbure cémenté s'est établie à 64 000 tonnes métriques en 2025, en hausse de 6,7 % par rapport à 2024. China Tungsten and Hightech Materials a attribué la croissance du carbure cémenté principalement à l'optimisation du mix produit. Cette combinaison met l'accent sur les produits fabriqués parallèlement au volume de matière traitée. L'ajustement du mix de production offre un levier de croissance plus spécifique pour ce grand segment que la seule expansion des capacités.
Le segment à la croissance la plus rapide est celui des revêtements, avec un CAGR prévu de 5,45 % durant la période 2027-2032. Hardide plc a enregistré une croissance de 71 % en glissement annuel du chiffre d'affaires du groupe pour les 6 mois clos le 31 mars 2026. Des commandes supplémentaires dans le secteur de l'énergie ont alimenté cette hausse, notamment des commandes d'un important nouveau client nord-américain. L'obtention d'un compte de production peut modifier sensiblement l'échelle commerciale d'un fournisseur de revêtements sans nécessiter une accélération de la demande dans tous les secteurs d'utilisation finale. Un nouveau compte nord-américain a contribué à faire fortement progresser le chiffre d'affaires semestriel du groupe Hardide, ce qui fait également de la fidélisation de ce compte une exposition commerciale.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par application :
le débit minier et les carnets de commandes aérospatiaux soutiennent l'outillageL'exploitation minière et la construction représentaient une part de marché du carbure de tungstène de 38,4 % en 2026, ce qui en fait le segment le plus important. Las Bambas au Pérou a produit 410 834 tonnes métriques de cuivre en concentré en 2025, sa deuxième production annuelle la plus élevée. L'opération a également établi des records annuels pour le minerai extrait, le minerai traité et le taux de récupération. Des volumes de 81,3 millions de tonnes métriques de minerai extrait et 53,41 millions de tonnes métriques traités illustrent le débit derrière la demande potentielle d'outils d'usure, faisant de la seule production de cuivre un indicateur incomplet.
Le segment à la croissance la plus rapide est celui de l'aérospatiale et de la défense, avec un CAGR prévu de 5,35 % durant la période 2027-2032. Sandvik a signalé une forte demande aérospatiale sur le marché des outils de coupe en 2025, à la suite de plusieurs années de carnet de commandes chargé chez les grands constructeurs aérospatiaux. MITSUBISHI MATERIALS Corporation a décrit un glissement de l'orientation commerciale vers l'aérospatiale à partir de l'exercice clos en mars 2026. Le même rapport cite l'incertitude quant à la reprise de la demande automobile mondiale derrière ce glissement, ce qui fait des carnets de commandes aérospatiaux un débouché de croissance alternatif pour un fabricant d'outils en carbure tel que Mitsubishi Materials.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Analyse géographique
Marché du Carbure de Tungstène en Asie-Pacifique
L'Asie-Pacifique détenait une part de 51,69 % de la taille du marché du carbure de tungstène en 2026 et devrait enregistrer la croissance la plus rapide, à un CAGR de 5,15 % durant la période 2027-2032. China Tungsten and Hightech Materials a produit 16 300 tonnes métriques de carbure cémenté en 2025, soit l'équivalent de 25,5 % de la production nationale chinoise de carbure cémenté. En Inde, Maruti Suzuki a démarré la production commerciale dans son quatrième site du Gujarat le 30 juillet 2026, ajoutant une capacité annuelle de 250 000 véhicules et portant la capacité totale du site à 1 million. L'échelle de production de carbure en Chine fournit une base d'approvisionnement régionale substantielle, tandis que la capacité de production de véhicules supplémentaire de l'Inde crée une opportunité d'outillage distincte liée à l'expansion de la fabrication automobile.
En Amérique du Nord, les approbations de projets achevées peuvent créer une voie prospective vers une demande de carbure liée à l'exploitation minière. Le Conseil de pilotage pour l'amélioration des permis fédéraux des États-Unis a achevé les autorisations fédérales pour le projet minier et de traitement de zinc et de manganèse de South32, d'une valeur de 3,3 milliards USD, en Arizona, en septembre 2026. En Europe, CERATIZIT a annoncé en mars 2025 son intention de fermer ses sites de métaux durs de Besigheim et d'Empfingen durant 2026 et de reconstruire les capacités concernées ailleurs en Europe. La société a lié ce changement de réseau planifié à une pression persistante sur les coûts et à des commandes difficiles. L'exemple nord-américain concerne l'exécution ultérieure d'un projet autorisé, tandis que l'exemple européen concerne les sites où la production existante de métaux durs peut être réalisée de manière compétitive.
L'exposition minière en Amérique du Sud s'étend au Pérou, où Las Bambas a établi des records de minerai extrait et de minerai traité en 2025. Les prises de commandes de Sandvik au Brésil ont augmenté de 32 % en 2025, principalement portées par des opérations minières qui représentaient une part majeure des ventes. Au Moyen-Orient et en Afrique, les commandes d'équipements et de services d'Epiroc dans sa région Afrique/Moyen-Orient ont reculé de 3 % sur une base ajustée des effets de change durant 2025. Cette région représentait 16 % des commandes d'équipements et de services reçues par Epiroc en 2025. La croissance des prises de commandes de Sandvik tirée par l'exploitation minière au Brésil donne donc à l'Amérique du Sud un signal de commande 2025 plus clair pour l'outillage d'usure que le carnet de commandes plus large d'équipements et de services d'Epiroc en Afrique/Moyen-Orient.
Cadre réglementaire et perspectives
Certaines juridictions imposent des exigences différentes en matière de santé au travail aux fabricants manipulant des risques liés aux poussières de carbure. Du point de vue d'un fabricant de produits en carbure, la comparaison porte sur la manière dont la surveillance de la santé et la protection respiratoire affectent les opérations. Le guide chinois GBZ/T 340—2025 est globalement recommandatoire, tandis que son annexe classe les examens annuels en cours d'emploi pour les travailleurs exposés aux poussières de métaux durs comme obligatoires.
Tableau réglementaire
| Facteur de décision | Chine | États-Unis |
|---|---|---|
| Autorité principale | Dpartements locaux de santé et d'administration du travail au niveau du comté et au-dessus, selon les attributions | Administration de la sécurité et de la santé au travail |
| Instruments ou orientations clés | Guide de contrôle des poussières GBZ/T 340—2025, en vigueur depuis le 1er février 2026 | Norme de protection respiratoire 29 CFR 1910.134 |
| Effet commercial | Examens annuels en cours d'emploi spécifiés pour les travailleurs exposés aux poussières de métaux durs | Évaluation des risques et de l'exposition lors de la sélection des respirateurs |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||
La Chine reçoit une note Moyenne car les examens annuels obligatoires en cours d'emploi pour les travailleurs exposés aux poussières de métaux durs créent une obligation récurrente de surveillance de la santé pour les employeurs. Le guide a été publié le 20 août 2025 et est entré en vigueur le 1er février 2026. Les États-Unis reçoivent une note Moyenne car les employeurs qui sélectionnent des respirateurs doivent estimer les expositions et identifier l'état chimique et la forme physique du contaminant, faisant de la sélection une tâche d'évaluation spécifique au lieu de travail. L'absence de changement reflète la poursuite des obligations de surveillance et d'évaluation des respirateurs dans le cadre de ces dispositifs opérationnels, la norme américaine affichant des amendements jusqu'au 26 septembre 2019.
Étapes de la chaîne de valeur
La chaîne du carbure couvre la fabrication de poudres, les produits en carbure formés, les outils finis et les travaux de revêtement sur des composants appartenant aux clients. Global Tungsten & Powders fabrique des poudres de carbure de tungstène pour les outils de coupe, les inserts, les outils miniers et les pièces d'usure. CERATIZIT intègre la préparation des poudres, le mélange des métaux liants, le pressage, le frittage et la finition des ébauches, permettant à plusieurs opérations de contribuer à la valeur d'un produit manufacturé.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Fabrication de poudre de carbure | Fabricants de poudres tels que Global Tungsten & Powders | Ventes de poudres | Différentes exigences en termes de granulométrie selon les applications en aval | Séparer les lots de poudres spécifiques aux applications avant le formage |
| Formage et frittage | Fabricants de carbure intégrés tels que CERATIZIT S.A. | Ventes de produits en carbure formés | Coordination de la préparation des poudres, du pressage et de la densification | Maintenir les contrôles de traitement intégrés à travers le formage et le frittage |
| Finition des ébauches et production d'outils | Fabricants de produits en carbure tels que CERATIZIT S.A. et MITSUBISHI MATERIALS Corporation | Ventes de produits en carbure finis | Adaptation des opérations de finition aux caractéristiques des outils | Intégrer les spécifications de finition à la production des ébauches |
| Revêtement de composants | Spécialistes du revêtement tels que Hardide plc | Facturation des travaux de revêtement sur une base départ usine | Acheminement des composants appartenant aux clients vers les capacités de revêtement | Adapter les capacités de revêtement entre les sites pour limiter les expéditions inter-usines |
| Source: Mordor Intelligence | ||||
Le modèle FY2025 de Hardide plaçait les travaux de revêtement sur des composants appartenant aux clients sur une base départ usine, séparant les revenus de revêtement de la propriété de la pièce sous-jacente. La résilience en amont affecte également la continuité en aval, Mitsubishi Materials identifiant le risque d'approvisionnement en tungstène et mettant l'accent sur la collecte et le recyclage des outils en carbure cémenté usagés. En 2025, l'activité Usinage et Fabrication Intelligente de Sandvik a étendu son programme numérisé de recyclage d'outils en carbure usagés à des marchés supplémentaires. Ces connexions font de l'accès aux matériaux récupérables un complément à la capacité de traitement, tandis que la valeur commerciale de chaque opération est réalisée à travers le produit ou les travaux de revêtement vendus.
Paysage concurrentiel
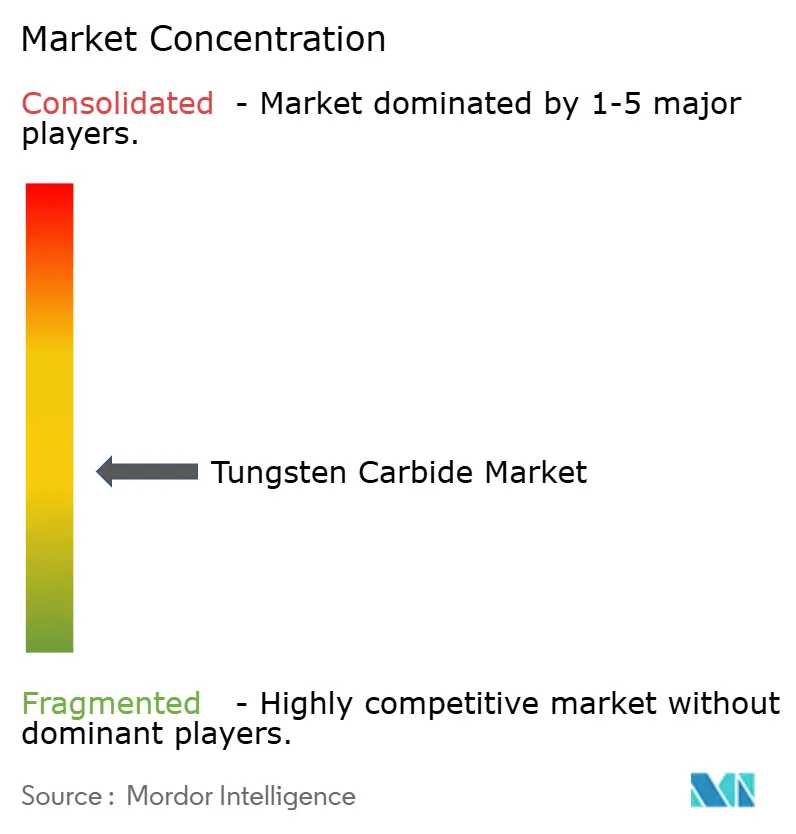
Le secteur modérément fragmenté comprend parmi ses principaux participants Sandvik AB, Kennametal Inc., CERATIZIT S.A., Xiamen Tungsten Co., Ltd. et Guangdong Xianglu Tungsten Co., Ltd., qui répondent aux besoins en produits carbure et en outillage industriel. Xiamen Tungsten, fabricant intégré, a vendu 8 272 tonnes métriques de métaux durs en 2025, en hausse de 12,51 % par rapport à 2024. Ce volume couvre un portefeuille comprenant des barreaux, des alliages pour exploitation minière et tunnelisation blindée, des inserts, des pièces d'usure et des matériaux de rechargement dur. Cette diversité fait de la couverture applicative un atout concurrentiel pour les producteurs intégrés, tout en laissant des besoins plus étroits où des fournisseurs spécialisés peuvent rechercher des affaires sans avoir à égaler l'ensemble du portefeuille produit.
Le contrôle des matériaux et les accords clients offrent différentes façons de différencier les produits d'usure en carbure. En septembre 2026, Sandvik a annoncé des grades PowerCarbide contenant jusqu'à 75 % de carbure recyclé, décrivant une meilleure résilience de l'approvisionnement et une meilleure disponibilité des produits comme avantages visés. Le 28 mai 2025, la Division Hard Material Solutions de CERATIZIT et Schaeffler ont convenu d'objectifs de durabilité pour les produits de protection contre l'usure en carbure. Ces deux initiatives présentent la durabilité comme un axe de compétition, Sandvik liant le carbure recyclé à un meilleur contrôle des matières premières et CERATIZIT convenant d'objectifs de protection contre l'usure avec un client industriel nommé.
Guangdong Xianglu a indiqué que la production de métaux durs a augmenté de 84,67 % et le volume des ventes de 70,78 % en 2025. Elle a attribué le renforcement de la demande chinoise en alliages en partie aux projets d'infrastructure débutés fin 2024. L'activité plus large Usinage et Fabrication Intelligente de Sandvik a enregistré une croissance de 3 % de son chiffre d'affaires à taux de change constants en 2025, dont 2 % de croissance organique. Ces résultats indiquent une concurrence autour de la conversion de la demande en alliages tirée par les infrastructures et de la croissance plus large du chiffre d'affaires des outils de coupe en ventes de métaux durs et d'outils. Les producteurs ajoutant des capacités de carbure contenant du cobalt aux États-Unis doivent respecter la limite d'exposition au cobalt de l'OSHA et obtenir l'approbation qualifiée des équipements de contrôle de l'exposition pour chaque utilisation, faisant de la conception des mesures de contrôle une composante de l'expansion.
Leaders du Secteur du Carbure de Tungstène
-
Sandvik AB
-
Kennametal Inc.
-
CERATIZIT S.A.
-
Xiamen Tungsten Co., Ltd.
-
Guangdong Xianglu Tungsten Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Carbure de Tungstène Entreprises couvertes dans ce rapport
- CERATIZIT S.A.
- China Minmetals Corporation
- Chongyi ZhangYuan Tungsten Co., Ltd.
- CY Carbide Mfg. Co., Ltd.
- Element Six (UK) Ltd.
- Extramet Products, LLC
- Federal Carbide Company
- Global Tungsten & Powders
- Guangdong Xianglu Tungsten Co., Ltd.
- H.C. Starck Tungsten GmbH
- Jiangxi Yaosheng Tungsten Co., Ltd.
- Kennametal Inc.
- MITSUBISHI MATERIALS Corporation
- Plansee SE
- Sandvik AB
- Sumitomo Electric Industries Ltd.
- TaeguTec LTD.
- Umicore
- Xiamen Tungsten Co., Ltd.
- Zhuzhou Cemented Carbide Cutting Tools Co., Ltd.
Opportunités clés pour les acteurs du marché
L'outillage en carbure sur mesure crée différentes opportunités applicatives pour les acheteurs des secteurs automobile, aérospatial et de la défense, et de l'énergie. Le 15 septembre 2026, Kennametal a annoncé une technologie de fabrication additive pour produire rapidement des outils de finition de trous en carbure sur mesure avec des canaux de refroidissement optimisés et des géométries complexes. La société a annoncé la commercialisation à grande échelle de son grade de carbure de tungstène KAF82 pour les applications d'usinage des métaux. À cette date, 2 équipementiers automobiles non nommés avaient intégré l'outillage KAF82 sur mesure dans leurs lignes de production, fournissant un exemple opérationnel pour le développement de clients supplémentaires.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Outillage en carbure sur mesure pour des lignes automobiles supplémentaires | L'intégration en ligne de production fournit un exemple d'application opérationnel | Constructeurs automobiles | Développer des outils de finition de trous sur mesure pour des exigences de production supplémentaires d'équipementiers | L'accès dépend du procédé de poudre propriétaire de Kennametal | Kennametal et les constructeurs automobiles adoptants |
| Outils en carbure à géométrie complexe pour l'usinage aérospatial | La commercialisation à grande échelle soutient les géométries sur mesure | Fabricants aérospatiaux et de défense | Co-concevoir un outil pour une tâche d'usinage aérospatial définie | La géométrie doit être validée pour l'opération d'usinage prévue | Kennametal et les fabricants aérospatiaux |
| Outils en carbure à canaux de refroidissement pour l'usinage de composants énergétiques | Les outils de finition de trous sur mesure permettent des canaux de refroidissement optimisés | Fabricants d'équipements énergétiques | Concevoir des configurations de canaux de refroidissement autour d'un processus spécifique de finition de trous | Validation spécifique au processus de la conception de canal proposée | Kennametal et les fabricants d'équipements énergétiques |
| Source: Mordor Intelligence | |||||
Kennametal conserve la poudre KAF82 plutôt que de la vendre à l'extérieur, limitant l'accès à son offre client. Cela oriente l'opportunité vers l'ingénierie d'outils spécifiques aux clients et fait de Kennametal le fournisseur bénéficiaire identifiable. L'ouverture centrale consiste à convertir le besoin particulier de finition de trous d'un acheteur en une commande d'outil en carbure, l'accès au grade propriétaire étant intégré dans cette relation.
Développements industriels récents dans Marché du Carbure de Tungstène
- Sep 2026 : Kennametal a annoncé le KAF82, un grade de carbure de tungstène entièrement dense fabriqué par fabrication additive pour les applications d'usinage des métaux.
- Sep 2026 : Sandvik a annoncé la mise en œuvre d'une teneur plus élevée en carbure recyclé dans les grades PowerCarbide, passant d'environ 50 % à jusqu'à 75 %. La standardisation mondiale dans les trépans contenant ces grades était prévue durant 2026 et 2027.
Marché du Carbure de Tungstène Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché mondial du carbure de tungstène mesure le chiffre d'affaires annuel généré par les ventes de produits en carbure de tungstène dans le monde entier. Il couvre les ventes de fournisseurs de carbure cémenté, de revêtements en carbure de tungstène et d'alliages en carbure de tungstène, classés par application et géographie des acheteurs.
Exclusions du périmètre : Le minerai de tungstène, les concentrés et les intermédiaires chimiques ou métalliques de tungstène vendus avant conversion, les produits finis en aval contenant du carbure de tungstène, ainsi que les services autonomes de réparation et de maintenance en aval sont exclus.
Aperçu de la segmentation
- Par type de produit
- Carbure cémenté
- Revêtements
- Alliages
- Par application
- Aérospatiale et défense
- Automobile
- Mines et construction
- Électronique
- Autres (médical, sports, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des indicateurs publics tels que les Résumés des produits minéraux de l'U.S. Geological Survey fournissent le contexte de la production, du commerce, des prix et de l'utilisation du tungstène, tandis que l'Organisation internationale des constructeurs d'automobiles offre un indicateur de production pour la demande d'outillage automobile. Les données sur les marchés des matières premières de la Banque mondiale aident à suivre les conditions des prix des matières premières qui affectent le contexte des coûts des matières premières, et les normes d'exposition de l'Administration américaine de la sécurité et de la santé au travail informent le contexte opérationnel pour la production et l'utilisation du carbure.
Les rapports annuels des entreprises, les dépôts réglementaires, les documents destinés aux investisseurs, les données commerciales et la presse industrielle réputée peuvent compléter ces indicateurs en clarifiant les gammes de produits, les capacités, les secteurs clients, l'activité de recyclage et les signaux de demande régionaux. Ces sources nommées sont illustratives et non exhaustives, et d'autres sources contribuent à la collecte, à la validation et à la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées incluraient des dirigeants, des responsables produits et applications, des directeurs de production ou commerciaux chez les producteurs de carbure et les fournisseurs de revêtements, ainsi que des responsables des achats ou de l'ingénierie parmi les acheteurs industriels en Asie-Pacifique, en EMEA et dans les Amériques. Les questions vérifieraient les résultats secondaires sur la couverture des produits, les prix de vente réalisés, les applications et la demande régionale, tandis que les relances résoudraient les définitions incohérentes ou les données manquantes. Les informations communiquées par les entreprises, les indicateurs commerciaux et les vérifications auprès des fournisseurs ou des canaux seraient ensuite triangulés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 25 % |
| Acteurs de plus petite taille : 20 % | Directeurs : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Un modèle de revenus descendant estimerait les ventes mondiales de carbure cémenté, de revêtements en carbure de tungstène et d'alliages en carbure de tungstène, puis répartirait le total entre les applications et les géographies des acheteurs en utilisant les informations communiquées par les fournisseurs, l'activité sectorielle, les signaux commerciaux et les données des acheteurs. Les indicateurs clés incluraient les prix et la disponibilité des intrants en tungstène, la production de carbure cémenté, la production de véhicules, l'activité minière et de construction, ainsi que la fabrication aérospatiale ou électronique, qui informeraient les coûts, la demande de produits et la croissance régionale. Une régression multivariée relierait les revenus historiques à ces indicateurs là où des observations comparables existent, avec une analyse de scénarios utilisée lorsque des chocs sur les matières premières, des changements de politique ou des investissements industriels créent des trajectoires plausibles en dehors de la relation historique. Les parts de segments suivraient les meilleures données disponibles sur les revenus, les capacités, le mix de ventes et l'utilisation finale. Des vérifications ascendantes sélectives compareraient les revenus carbure divulgués par les fournisseurs ou les prix de vente d'échantillons de produits multipliés par les volumes d'expédition soutenus avec les totaux descendants, et les répondants primaires testeraient les hypothèses sous-jacentes aux prévisions variables et aux mouvements de parts. Les lacunes dans la couverture des entreprises ou des produits seraient estimées à partir de divulgations comparables et d'indicateurs commerciaux ou de production, avec des plages conservées pour les vérifications de sensibilité plutôt que traitées comme des valeurs observées.
Validation des données et cycle de mise à jour
Les analystes triangularaient les revenus des fournisseurs, les indicateurs de production et de commerce, l'activité des marchés finaux et les réponses primaires, puis examineraient les anomalies telles que les changements brusques de prix, de volume ou de parts par rapport aux définitions des sources et aux périodes de reporting. Un second examen par un analyste vérifierait les calculs, les totaux des segments et la cohérence entre les régions, les différences non résolues entraînant une reprise de contact ciblée avec les répondants concernés avant validation. L'ensemble de données serait actualisé annuellement, révisé entre les cycles après des événements matériels d'approvisionnement, de politique ou de demande, et soumis à une nouvelle vérification des sources et des calculs avant chaque livraison.
Estimation du marché du carbure de tungstène par Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. Le marché mondial du carbure de tungstène mesure le chiffre d'affaires annuel généré par les ventes de produits en carbure de tungstène dans le monde entier.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs clés incluraient les prix et la disponibilité des intrants en tungstène, la production de carbure cémenté, la production de véhicules, l'activité minière et de construction, ainsi que la fabrication aérospatiale ou électronique, qui informeraient les coûts, la demande de produits et la croissance régionale.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 17,96 milliards USD (2027) | |
| Consultance mondiale A | 16,38 milliards USD (2025) | Sur la base 2025, cette estimation est inférieure de 8,8 % à la valeur 2027 de ce rapport de 17,96 milliards USD, 2 ans plus tard. |
| Consultance régionale B | 15,8 milliards USD (2025) | Sur la base 2025, cette estimation est inférieure de 12,0 % à la valeur 2027 de ce rapport de 17,96 milliards USD, 2 ans plus tard. |
Les analystes de Mordor Intelligence triangularaient les revenus des fournisseurs, les indicateurs de production et de commerce, l'activité des marchés finaux et les réponses primaires, puis examineraient les anomalies telles que les changements brusques de prix, de volume ou de parts par rapport aux définitions des sources et aux périodes de reporting.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du carbure de tungstène et ses perspectives de croissance ?
Le marché est estimé à 17,96 milliards USD en 2027 et devrait atteindre 22,39 milliards USD d'ici 2032, à un CAGR de 4,51 % durant la période 2027-2032.
Quels sont les moteurs de la demande de produits en carbure de tungstène ?
L'activité manufacturière en Chine et en Inde, les commandes d'outils liées à l'exploitation minière et l'usinage aérospatial soutiennent la demande. Le programme de recyclage de Sandvik retourne également le carbure usagé à la fabrication.
Quel type de produit en carbure de tungstène génère le plus de revenus ?
Le carbure cémenté représente 69,25 % des revenus en 2026, tandis que le segment des revêtements devrait enregistrer la croissance la plus rapide, avec un CAGR de 5,45 % durant la période 2027-2032.
Quelles entreprises dominent l'offre de carbure de tungstène ?
Les principaux participants comprennent Sandvik AB, Kennametal Inc., CERATIZIT S.A., Xiamen Tungsten Co., Ltd. et Guangdong Xianglu Tungsten Co., Ltd.
Quels sont les freins à la croissance du marché des produits en carbure de tungstène ?
Guangdong Xianglu a signalé une réduction de la production de poudre de carbure sous la pression des matières premières et du fonds de roulement en 2025 et de janvier à mars 2026. Les obligations de contrôle de l'exposition ajoutent une charge opérationnelle aux États-Unis.
Quelle région est en tête des revenus et de la croissance du carbure de tungstène ?
L'Asie-Pacifique détient 51,69 % des revenus en 2026 et devrait enregistrer la croissance la plus rapide, à un CAGR de 5,15 % durant la période 2027-2032.