
Taille et part du marché des céramiques techniques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
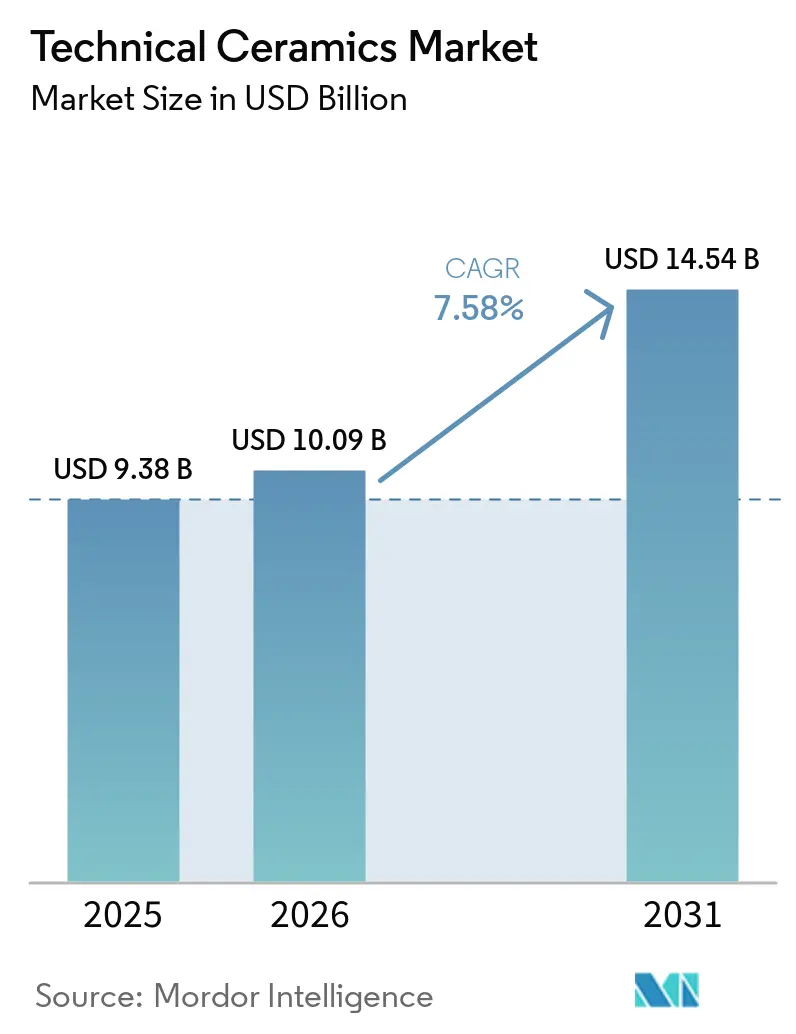
| Taille du Marché (2026) | 10.09 Milliards de dollars |
| Taille du Marché (2031) | 14.54 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.58 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des céramiques techniques par Mordor Intelligence
La taille du marché des céramiques techniques en 2026 est estimée à 10,09 milliards USD, en progression par rapport à la valeur de 2025 de 9,38 milliards USD, avec des projections pour 2031 indiquant 14,54 milliards USD, soit une croissance à un TCAC de 7,58 % sur la période 2026-2031. La demande se concentre autour des substrats pour semi-conducteurs, des pièces de contrôle thermique pour véhicules électriques (VE) et des implants biocompatibles, où la tolérance aux défaillances est pratiquement nulle et où la science des matériaux constitue un différenciateur stratégique. L'essor de la construction de sites de fabrication de semi-conducteurs en Chine, au Japon et en Corée du Sud stimule la consommation de boîtiers en nitrure d'aluminium et en carbure de silicium, tandis que les architectures de groupe motopropulseur VE à 800 V contraignent les constructeurs automobiles à spécifier des dissipateurs thermiques en céramique capables de dissiper plus de 200 W/mK sans compromettre l'isolation électrique. Les chaînes d'approvisionnement restent vulnérables à la concentration des minéraux critiques, mais les principaux producteurs y répondent par des ajouts de capacité dans des juridictions à moindre risque et des boucles de recyclage plus strictes qui réduisent l'exposition aux matières premières vierges. Les formulations monolithiques dominent encore les volumes, mais les composites à matrice céramique s'accélèrent le plus rapidement, les grands acteurs de l'aérospatiale et de la défense payant des primes pour des composants plus légers et capables de résister à des températures plus élevées, réduisant la masse et améliorant l'efficacité énergétique.
Principaux enseignements du rapport
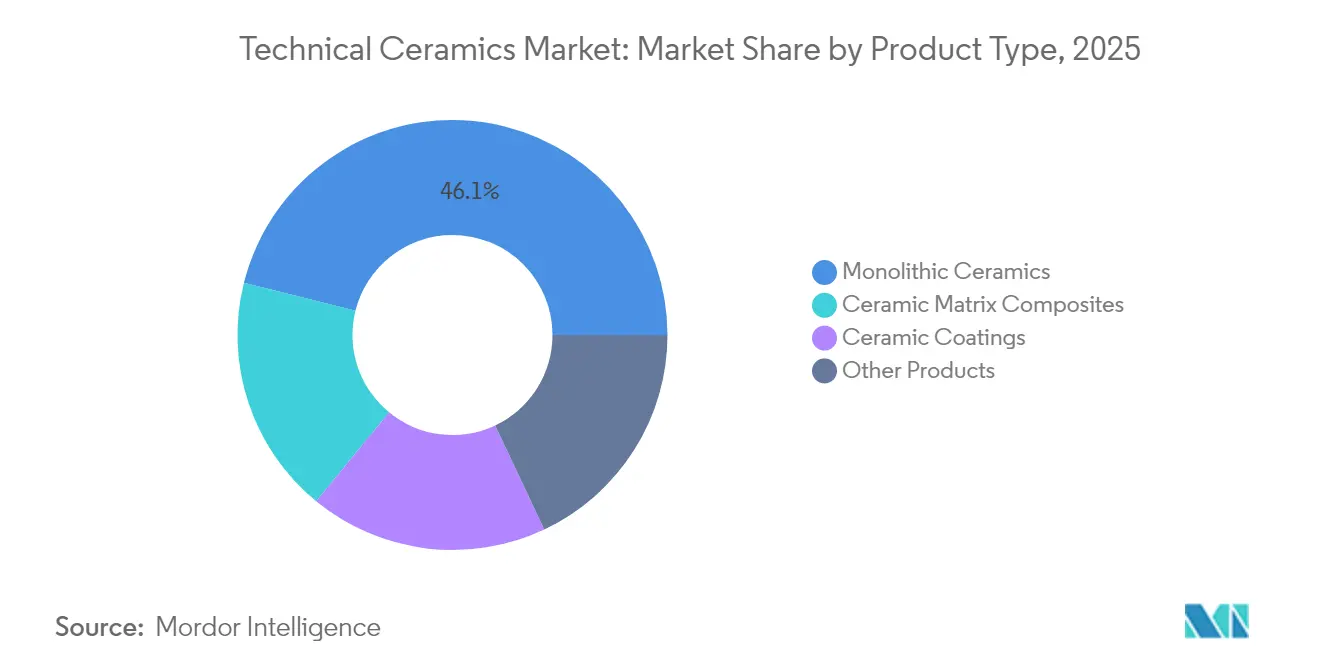
- Par type de produit, les céramiques monolithiques détenaient 46,10 % de la part de marché des céramiques techniques en 2025, tandis que les composites à matrice céramique sont positionnés pour la croissance la plus rapide avec un CAGR de 8,84 % jusqu'en 2031.
- Par classe de matériau, les céramiques oxydées ont capturé 62,80 % des revenus en 2025 ; les variantes non oxydées devraient enregistrer un CAGR de 7,76 % durant 2026-2031.
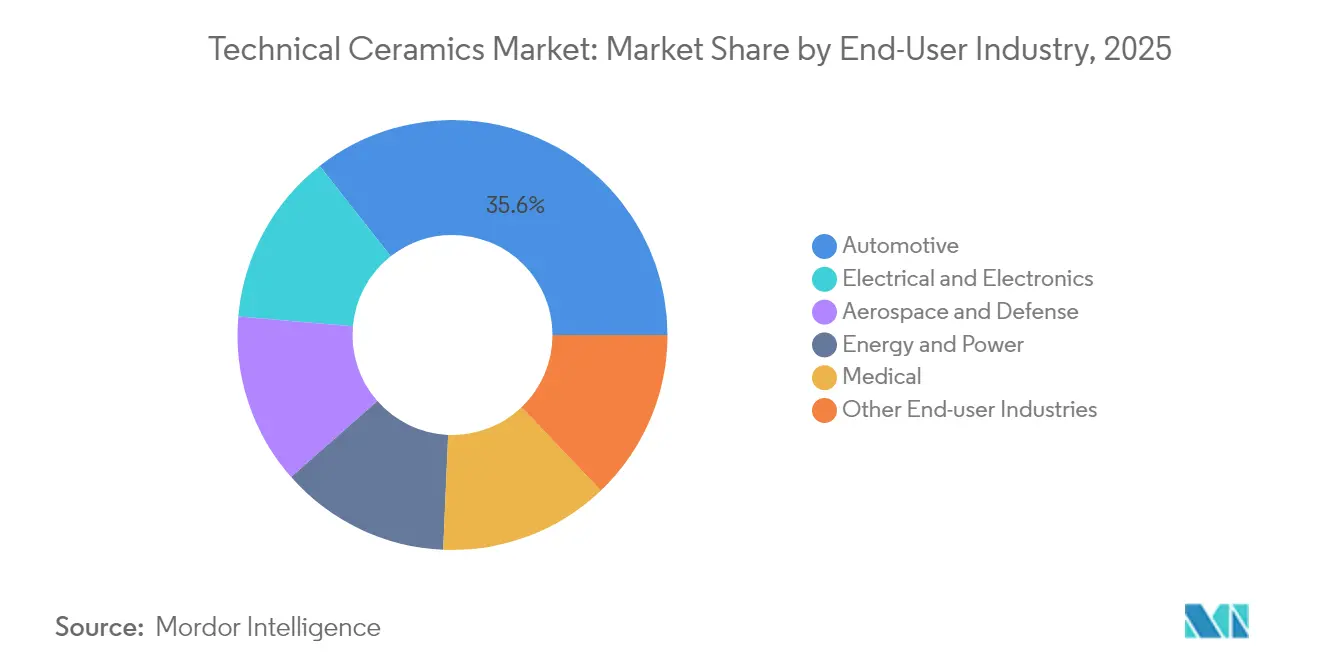
- Par secteur d'utilisation final, l'automobile représentait 35,60 % de la taille du marché des céramiques techniques en 2025, tandis que l'électrique et l'électronique devrait connaître la croissance la plus rapide à 9,29 % annuellement jusqu'en 2031.
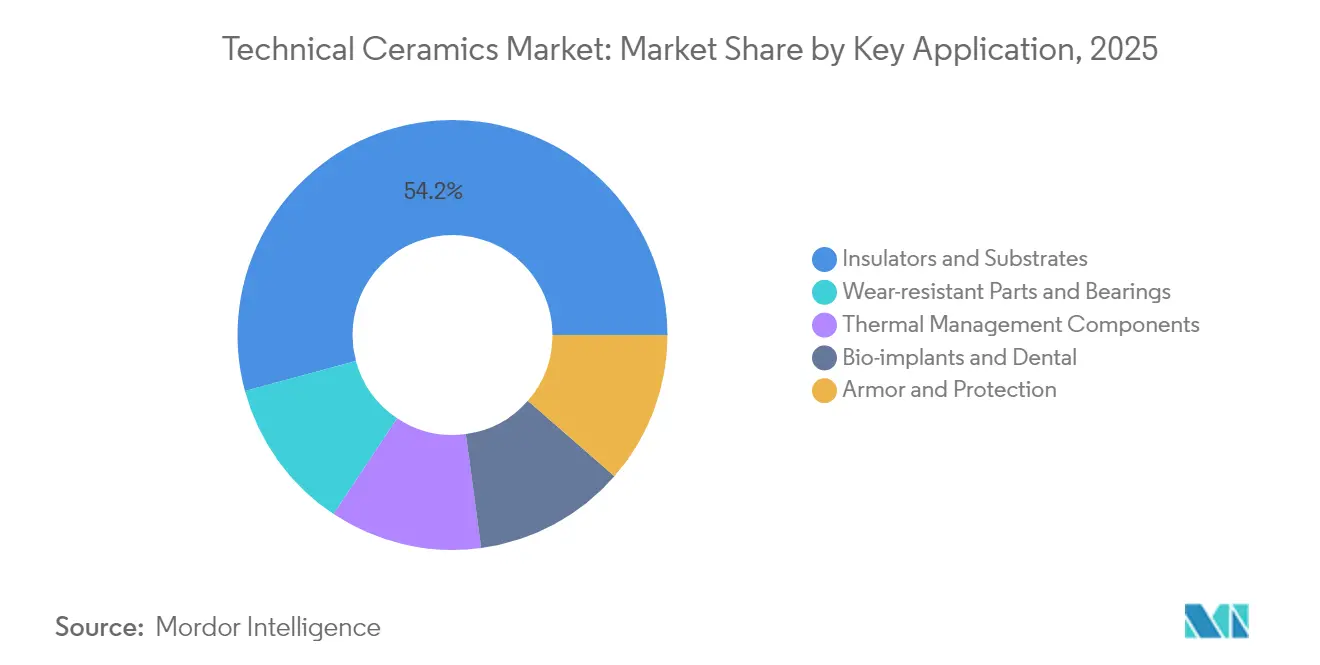
- Par application clé, les isolants et substrats ont sécurisé 54,20 % de la part de la taille du marché des céramiques techniques en 2025 ; les pièces résistantes à l'usure et les roulements devraient progresser à un CAGR de 8,11 % sur la fenêtre de prévision.
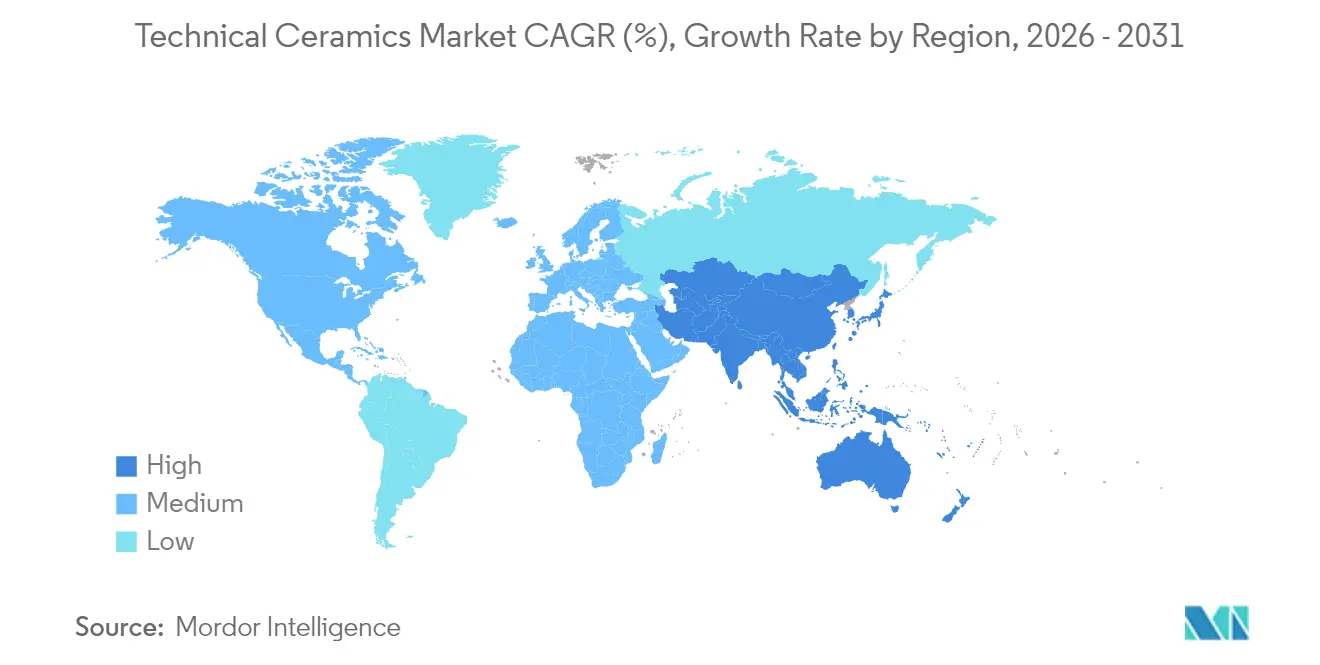
- Par région, l'Asie-Pacifique a dominé avec 43,40 % du total 2025 et devrait croître à un taux composé de 7,84 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la production de semi-conducteurs et d'électronique grand public en Asie-Pacifique | +2.10% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Besoins en gestion thermique du groupe motopropulseur des VE | +1.80% | Mondial, avec concentration en Chine, en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Utilisation croissante dans les implants et dispositifs médicaux à haute valeur ajoutée | +1.40% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Composants pour empilements d'électrolyseurs à hydrogène | +1.20% | Cœur Europe, expansion mondiale | Long terme (≥ 4 ans) |
| Fabrication dans l'espace et matériel satellitaire | +0.90% | Amérique du Nord et Europe, émergence en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la production de semi-conducteurs et d'électronique grand public en Asie-Pacifique
Les constructions de sites de fabrication à Taïwan, en Chine continentale, au Japon et en Corée du Sud redéfinissent la base de demande pour les substrats en nitrure d'aluminium et en carbure de silicium capables de résister à des températures de jonction maximales dépassant 1 000 °C tout en garantissant l'intégrité diélectrique. Les concepteurs de puces qui adoptent des architectures en nitrure de gallium élargissent les budgets thermiques plus rapidement que les grilles de connexion métalliques traditionnelles ne peuvent le gérer, faisant des boîtiers céramiques un facteur essentiel de débit. Kyocera investit 470 millions USD dans une ligne japonaise dédiée pour synchroniser la disponibilité des substrats céramiques avec les nœuds de processeurs de nouvelle génération. La synchronisation des cycles de croissance des substrats avec les montées en cadence de la lithographie reste difficile, car les fours nécessitent des boucles de validation plus longues que les salles blanches des semi-conducteurs, mais les fabricants de dispositifs de premier rang signent désormais des accords d'enlèvement pluriannuels pour sécuriser l'approvisionnement. Les gouvernements régionaux subventionnent simultanément des pôles de matériaux avancés pour réduire la dépendance aux matières premières étrangères, une mesure politique qui pourrait comprimer les délais de livraison et modérer la volatilité des prix.
Besoins en gestion thermique du groupe motopropulseur des VE
Les expéditions mondiales de VE ont dépassé 15 millions d'unités en 2024, et pratiquement chaque mise à niveau de plateforme cible désormais des architectures électriques à 800 V qui font passer plus de puissance à travers des onduleurs plus petits. Les modules de puissance en carbure de silicium dissipent la chaleur à un taux triple de celui des dispositifs en silicium, mais la plage de température de jonction admissible reste étroite, créant une fenêtre de conception idéalement servie par des dissipateurs thermiques en céramique affichant une conductivité supérieure à 200 W/mK. La solution puce sur dissipateur thermique de CeramTec réduit la résistance thermique tout en maintenant la séparation diélectrique, une combinaison qui prolonge la durée de vie des modules dans les environnements automobiles à fortes vibrations. Les constructeurs automobiles sont sensibles aux prix, mais les engagements de garantie liés aux défaillances thermiques font pencher les décisions d'achat vers les céramiques haute fiabilité malgré des coûts unitaires plus élevés. À mesure que l'électrification des flottes s'accélère en Chine, en Europe et aux États-Unis, la demande de substrats céramiques, de barres omnibus et de plaques de refroidissement enduites de gel évolue en parallèle.
Utilisation croissante dans les implants et dispositifs médicaux à haute valeur ajoutée
Les chirurgiens orthopédiques et dentaires migrent vers des implants en zircone et en hydroxyapatite, car ces matériaux s'intègrent mieux à l'os et résistent mieux aux infections que les alliages métalliques. Les treillis imprimés en 3D spécifiques aux patients rationalisent les temps de mise en place en salle d'opération et réduisent les chirurgies de révision. Les régulateurs américains ont homologué plusieurs cages vertébrales en céramique trabéculaire en 2024, une étape qui a raccourci le cycle d'approbation historique et signalé la confiance croissante de la FDA dans la biocompatibilité des céramiques. Les marges dans le canal des dispositifs médicaux dépassent celles des pièces automobiles en volume, encourageant les producteurs à dédier des espaces en salle blanche et des protocoles de traçabilité qui satisfont aux règles de stérilisation strictes. Ces facteurs fidélisent les fournisseurs établis tout en tempérant les ajouts rapides de capacité, ce qui signifie que la croissance des revenus provient de la tarification premium plutôt que de grands tonnages.
Composants pour empilements d'électrolyseurs à hydrogène
La feuille de route européenne pour l'hydrogène vert prévoit 134 GW de capacité d'électrolyseurs d'ici 2030, dont une grande partie favorise la technologie à oxyde solide fonctionnant à près de 800 °C. De telles températures excluent les séparateurs métalliques, augmentant la demande d'interconnexions céramiques qui maintiennent la conductivité ionique sans se déformer sous les cycles redox. Topsoe s'est engagé à investir 94 millions EUR dans la plus grande usine SOEC d'Europe, avec des empilements initiaux incorporant des couches de diffusion gazeuse à base d'alumine. La mise à l'échelle des plaques céramiques reste difficile, car les fours de frittage deviennent le goulot d'étranglement une fois que les assemblages d'empilements dépassent les volumes pilotes. Néanmoins, les fabricants d'équipements d'hydrogène projettent une demande multipliée par dix d'ici 2028, positionnant les céramiques comme un moteur de croissance secondaire aux côtés des semi-conducteurs et des VE.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé du capital et du traitement | -1.90% | Mondial, particulièrement aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Fragilité intrinsèque et pertes d'usinage | -1.30% | Mondial, avec un impact plus élevé dans les applications de précision | Moyen terme (2-4 ans) |
| Exposition de la chaîne d'approvisionnement aux minéraux critiques | -1.10% | Mondial, avec des dépendances en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragilité intrinsèque et pertes d'usinage
La dureté qui confère simultanément une résistance à la chaleur et à l'usure augmente le risque de fracture lors du meulage post-frittage. Des pertes de rendement de 20 à 30 % gonflent les coûts unitaires et allongent les délais de livraison. Les composites à matrice céramique renforcés de fibres atténuent la propagation des fissures, mais ajoutent des étapes de stratification et d'infiltration qui compensent les gains de durabilité par une complexité de processus accrue. La fabrication additive offre des alternatives en forme quasi nette, mais les palettes de matériaux et le débit sont encore en retard par rapport aux presses conventionnelles, limitant l'adoption en dehors du prototypage.
Exposition de la chaîne d'approvisionnement aux minéraux critiques
Les corps céramiques mélangent souvent de l'yttria, de la scandia et d'autres oxydes de terres rares traités à 80 % en Chine. Toute restriction à l'exportation se répercuterait sur les calendriers de livraison mondiaux. Le résumé 2025 de l'Institut d'études géologiques des États-Unis a mis en garde contre une concurrence croissante pour le dysprosium et le terbium utilisés comme auxiliaires de frittage à haute température[1]. Les producteurs testent des chimies de substitution, mais des écarts de performance persistent, notamment en matière de conductivité thermique. Les grandes entreprises constituent des stocks de matières premières, mais les coûts de portage immobilisent le fonds de roulement et compliquent les rotations des stocks.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
fiabilité monolithique versus agilité compositeLes céramiques monolithiques ont conservé 46,10 % de la part de marché des céramiques techniques en 2025 grâce à des lignes de pressage-frittage matures qui garantissent une qualité uniforme à grande échelle. Le segment devrait tout de même afficher des gains de l'ordre de quelques points de pourcentage au milieu de la fourchette, à mesure que les équipementiers industriels modernisent les pompes, buses et isolants avec des corps en alumine plus durables que leurs équivalents en acier. Les grades composites, en revanche, stimuleront l'ensemble du marché des céramiques techniques, leur CAGR de 8,84 % attirant les budgets aérospatiaux et de défense à la recherche d'économies de poids supérieures à 30 % associées à des plafonds thermiques dépassant 1 500 °C. En 2026, le seul segment des sections chaudes de moteurs représente une tranche de 1,18 milliard USD de la taille du marché des céramiques techniques. Des avancées de traitement telles que le frittage rapide par air forcé réduisent les étapes de densification de plusieurs heures à quelques minutes, abaissent les courbes de coûts énergétiques et réduisent les écarts de prix avec les monolithiques. À mesure que ces gains d'efficacité se propagent, les composites devraient éroder la part des monolithiques, sans toutefois les supplanter complètement, car les usines automobiles et industrielles privilégient toujours un retrait prévisible et de faibles taux de rebut.
Le créneau des revêtements constitue une voie de transition : les équipementiers peuvent pulvériser de la zircone ou du carbure de silicium sur des pièces métalliques existantes, obtenant des gains progressifs de flux thermique sans reconcevoir l'ensemble de l'assemblage. Cette approche de modernisation est populaire dans les brûleurs pétrochimiques et les filtres à particules diesel où les budgets d'arrêt sont serrés. Les fibres céramiques restent modestes en tonnage mais influentes sur les marchés de l'isolation ; les couettes en fibres remplies d'aérogel homologuées à 1 100 °C connaissent une adoption dans les cales à cargaison des navires GNL, autre indicateur que des performances spécialisées soutiennent des prix premium dans des sous-segments plus restreints.

Par classe de matériau :
la domination des oxydes face au défi des non-oxydesLes familles d'oxydes telles que l'alumine, la zircone et la mullite ont généré 62,80 % des revenus de 2025 grâce à la disponibilité abondante des matières premières et à des contrôles de processus bien documentés. Ces grades constituent la base des diélectriques de condensateurs et des plaques d'usure dans de multiples secteurs. Pourtant, le carbure de silicium, le nitrure de silicium et les formulations non oxydées émergentes à base de carbure de bore enregistrent une croissance des commandes plus rapide, car ils combinent une densité plus faible avec des conductivités thermiques proches du cuivre. Le groupe des non-oxydes est sur une trajectoire de 7,76 % jusqu'en 2031, élargissant le marché des céramiques techniques en desservant des dispositifs de pointe où les phases vitreuses d'oxydes ne peuvent pas survivre. Les barrières de coûts persistent, mais à mesure que les rendements des lignes de fabrication s'améliorent et que les taux de rebut tombent en dessous de 5 %, les primes de prix des non-oxydes se réduisent. Les mandats réglementaires d'économie de carburant et l'escalade du flux thermique dans les centres de données indiquent tous deux des vents porteurs durables à long terme pour ces grades de performance supérieure.
Les classes de matériaux composites ou hybrides fusionnent des matrices d'oxydes avec des whiskers ou des fibres non oxydés, offrant une ténacité et une conductivité synergiques. L'intérêt se développe pour les mélanges d'alumine dopée au lanthane qui résistent à la rupture diélectrique à des tensions élevées, une propriété appréciée par les projets de transformateurs à semi-conducteurs à l'échelle du réseau. Ces formulations hybrides valident la thèse selon laquelle les futures batailles de parts ne seront pas oxydes contre non-oxydes, mais hybrides contre monophasés, ajoutant de la complexité tout en élargissant l'espace des solutions.
Par secteur d'utilisation final :
l'automobile comme ancre, l'électronique comme accélérateurLes équipementiers automobiles représentaient 35,60 % des revenus de 2025, tirant parti des achats en volume de substrats, de capteurs et de supports de post-traitement des gaz d'échappement. Le nombre de composants par véhicule électrique à batterie dépasse déjà 200 pièces céramiques, notamment des chauffages, des fusibles et des capteurs de pression. La montée en puissance des volumes en Chine et en Allemagne consolide cette base et maintient les coûts unitaires compétitifs. Néanmoins, le secteur de l'électricité et de l'électronique se développera à 9,29 % par an, augmentant sa part de la taille du marché des céramiques techniques. La demande en semi-conducteurs à elle seule épuiserait la capacité planifiée pour les cartes en nitrure d'aluminium d'ici 2027 si les fours annoncés prennent du retard. Les dispositifs médicaux, bien que représentant une poche plus petite, génèrent les marges d'EBITDA les plus élevées à plus de 30 %, car la biocompatibilité et la traçabilité créent des fossés naturels autour des codes de produits approuvés. Les réseaux d'énergie et de puissance complètent le portefeuille avec des chaînes d'isolateurs haute tension et des bagues d'étanchéité hermétiques pour les appareillages de commutation isolés au gaz qui doivent résister aux tests d'impulsion de foudre sans contournement.
Les clients de l'aérospatiale et de la défense, historiquement dominants dans le financement de la recherche, pivotent des radômes vers les carénages de turbines, car les concepts de propulsion de nouvelle génération exigent des températures de service au-delà des limites des superalliages à base de nickel. Même ainsi, les cycles d'approvisionnement des cellules avoisinent une décennie, tempérant l'impact volumique à court terme. Cela dit, le segment de la défense à usage unique positionne les plaques d'armure céramique pour protéger les véhicules sans pénalités de poids, renforçant le débit des composites.
Par application clé :
les isolants en tête, les pièces d'usure en progressionLes isolants et substrats représentaient 54,20 % des revenus d'applications en 2025, portés par les condensateurs céramiques multicouches et les circuits imprimés dans l'électronique grand public. Les tendances intenses à la miniaturisation se traduisent par des couches diélectriques plus minces, imposant un contrôle plus strict des impuretés et favorisant les fournisseurs disposant d'atmosphères de four à haute pureté. Parallèlement, l'automatisation industrielle élève les cadences de cycle, augmentant l'usure abrasive sur les pompes et les robots. Par conséquent, les roulements et pièces d'usure devraient progresser à un TCAC de 8,11 %, soutenus par des manchons en alumine et des joints mécaniques en carbure de silicium capables de durer 50 000 heures entre les révisions.
Les modules de gestion thermique restent la clé de voûte dans le matériel VE, les centres de données et les énergies renouvelables, où une défaillance se répercute souvent en pénalités d'indisponibilité du système. Les caloduc intégrant de la céramique remplacent le cuivre dans certains modules radar pour réduire le poids de moitié tout en maintenant les jonctions des transistors en dessous de 125 °C. Pendant ce temps, les bio-implants et les piliers dentaires constituent un micro-segment lucratif où les prix unitaires peuvent dépasser 4 000 USD par pièce, soit plus de 100 fois le substrat électronique moyen, soulignant la diversité des profits à travers le spectre des applications.
Analyse géographique
Marché des Céramiques Techniques en Asie-Pacifique
L'Asie-Pacifique a dominé le marché des céramiques techniques avec une part de 43,40 % en 2025 et affiche un CAGR de 7,84 % jusqu'en 2031. La Chine continentale accueille la majorité des installations de calcination de poudre d'alumine et offre un arbitrage de coûts sur les étapes de finition à forte intensité de main-d'œuvre, bien que la hausse des tarifs d'électricité et des frais de conformité environnementale érode l'écart d'économies historique. Le Japon se repositionne vers des substrats ultra-propres à haute valeur ajoutée, en phase avec les incitations nationales à la relance des semi-conducteurs ; le site de Nagasaki de Kyocera augmentera la production nationale de céramiques fines de 10 % lors de sa mise en service en 2026. L'épicentre des puces mémoire en Corée du Sud stimule la demande de plaques en nitrure de silicium à faible taux de défauts, tandis que l'Inde attire les investisseurs de la chaîne d'approvisionnement des véhicules électriques grâce à des exonérations fiscales dans le Gujarat et le Tamil Nadu. Les gouvernements régionaux cartographient également des corridors de recyclage pour récupérer la zircone et l'yttria de rebut, une initiative susceptible de réduire les dépendances aux importations de matières premières à long terme.
Marché des Céramiques Techniques en Amérique du Nord
L'Amérique du Nord est un marché mature mais à forte intensité d'innovation, représentant près de 30 % des dépenses mondiales de R&D liées aux composites à matrice céramique. Les États-Unis concentrent l'essentiel des commandes de turbines aérospatiales et d'implants médicaux, justifiant des fours de classe ISO et des protocoles de salle blanche USP Classe VI que les régions moins réglementées contournent. L'usine de supports catalytiques de Saint-Gobain, d'une valeur de 40 millions USD à New York, créera 100 emplois et raccourcira les délais de livraison pour les raffineries pétrolières de la côte Est. Les sociétés minières canadiennes fournissent de la bauxite et des concentrés de terres rares, mais envoient encore la majeure partie des matières premières vers les raffineries asiatiques. Le Mexique s'impose comme un hub d'assemblage pour les onduleurs de véhicules électriques, incitant les fournisseurs de substrats à envisager des étapes de relocalisation régionale permettant de contourner les droits de douane liés aux règles d'origine de l'ACEUM.
Marché des Céramiques Techniques en Europe
L'Europe représente environ un cinquième du chiffre d'affaires mondial et allie succès commercial et impératifs de durabilité. Les constructeurs de machines-outils allemands spécifient des guides en alumine résistants à l'usure qui réduisent la consommation de lubrifiants de 60 %, en parfaite adéquation avec les normes d'écoconception de l'UE. La France et l'Espagne pilotent des hubs hydrogène qui nécessiteront bientôt des milliers de mètres carrés de plaques d'électrolyseurs à oxyde solide. Le cadre de sécurité chimique REACH de la région impose une traçabilité rigoureuse, un coût de conformité qui consolide la position des acteurs établis mais ralentit le lancement de nouvelles entreprises. La politique du Royaume-Uni post-Brexit s'oriente vers des catapultes de matériaux avancés, visant à transformer les percées des laboratoires universitaires en lignes pilotes en trois ans, bien qu'une mise à l'échelle significative dépende des marchés d'exportation, compte tenu d'une demande intérieure limitée.
Analyse de la chaîne de valeur
La chaîne de valeur des céramiques techniques débute par les matières premières et poudres critiques (alumine, zircone, nitrure de silicium, carbure de silicium et oxydes de terres rares utilisés comme agents de frittage) et se poursuit par des étapes intermédiaires à forte valeur ajoutée où la performance est créée, notamment le conditionnement et la granulation des poudres, la mise en forme (pressage, moulage par injection, coulage en bande), le déliantage et le frittage, puis la rectification de précision, le rodage, la métallisation et l'assemblage pour les boîtiers et assemblages électroniques. La captation de valeur se concentre sur les poudres et substrats de qualité semi-conducteur, ainsi que sur la finition post-frittage, car le contrôle strict des impuretés et des tolérances dimensionnelles détermine les résultats de qualification dans les applications électroniques, médicales et aérospatiales.
En aval, les fournisseurs qualifiés livrent les composants directement aux fabricants d'équipements d'origine (fabricants d'équipements de semi-conducteurs, équipementiers automobiles de rang 1, fabricants de dispositifs médicaux, maîtres d'œuvre aérospatiaux) ou par l'intermédiaire de distributeurs spécialisés et de fabricants sous contrat qui intègrent les céramiques dans des modules (électronique de puissance, capteurs, joints d'étanchéité et systèmes implantables). Le frittage et l'usinage de précision deviennent souvent des goulots d'étranglement en termes de capacité et de délais, ce qui incite à investir pour rapprocher les capacités de mise en forme et d'usinage des marchés finaux (par exemple, Kyocera a étendu sa fabrication de céramiques fines à Hendersonville, en Caroline du Nord, en avril 2026, en ajoutant le pressage isostatique à froid et l'usinage à cru). Parallèlement, les initiatives de recyclage et d'approvisionnement circulaire font de plus en plus partie des réponses en amont, notamment le lancement par Schunk Group, en juin 2026, de la construction d'une usine de recyclage de carbure de silicium à Frechen, en Allemagne, qui utilise le procédé RECOSiC pour réduire la dépendance aux importations et améliorer la sécurité d'approvisionnement.
Paysage concurrentiel
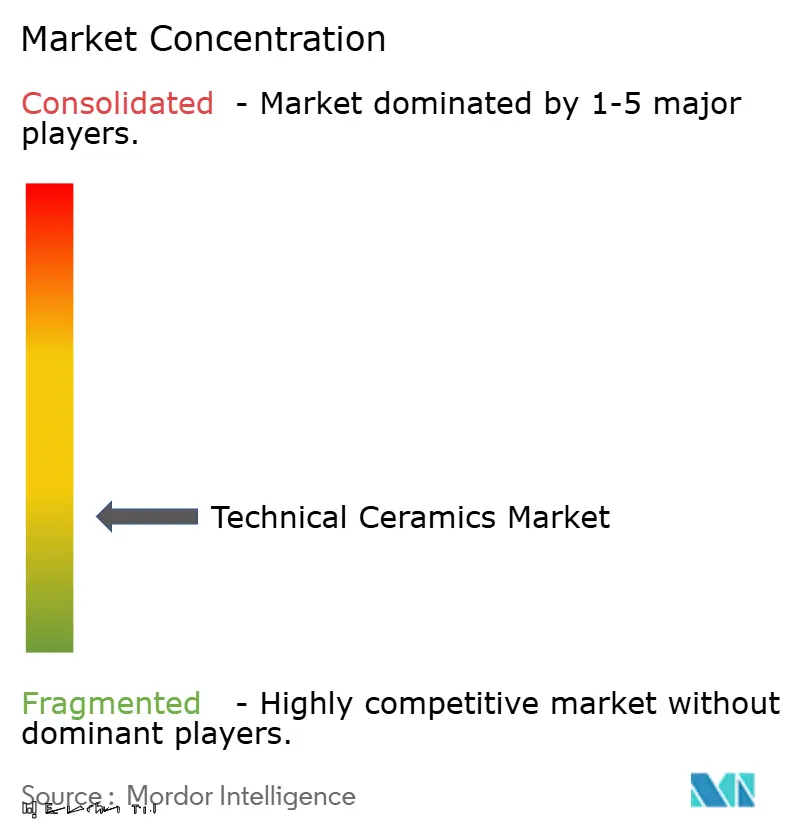
Les barrières techniques du secteur et les longs cycles de qualification des clients établissent une faible intensité concurrentielle. Les cinq premiers fournisseurs détiennent environ 28 % des revenus combinés, soulignant la fragmentation même si l'échelle confère un levier de coûts. Kyocera, CeramTec et Saint-Gobain disposent de chaînes de valeur verticalement intégrées allant de la préparation des poudres au meulage de précision, permettant une itération rapide des compositions spécifiques aux clients. Les acteurs de niveau intermédiaire se concentrent sur des créneaux d'application étroits tels que les composites carbone-silicium-carbone aérospatial ou les ébauches de zircone dentaire, s'appuyant sur des portefeuilles de propriété intellectuelle et des contrats d'approvisionnement exclusifs pour sécuriser les marges. Les durées de contrat dépassent souvent cinq ans dans les segments des semi-conducteurs et du médical, car les audits de conception et les dépôts réglementaires sont coûteux et chronophages.
Sur le plan stratégique, les entreprises s'orientent vers l'intégration en aval, intégrant des ingénieurs de conception pour la fabrication au sein des équipes de R&D des clients pour verrouiller les spécifications en phase précoce. Les dépôts de brevets dans le frittage flash, la fabrication additive et les composites renforcés par dispersion d'oxydes ont augmenté de 12 % d'une année sur l'autre en 2025, signalant une dynamique d'innovation supérieure à la moyenne dans les technologies de traitement. Les fusions restent sélectives ; les grands conglomérats préfèrent des participations minoritaires dans des start-ups travaillant sur des pâtes céramiques imprimables plutôt que des acquisitions complètes, minimisant le risque d'intégration tout en conservant des options. L'inflation des coûts des matières premières en terres rares accélère également les accords d'enlèvement avec les sociétés minières, garantissant un accès direct aux flux d'yttria et de scandia en dehors de la juridiction chinoise.
La politique gouvernementale façonne la concurrence, car les subventions pour les chaînes d'approvisionnement nationales en semi-conducteurs lient désormais les subventions à la fabrication de puces à l'approvisionnement local en substrats. Cette stipulation bénéficie au Japon, aux États-Unis et à l'Allemagne, où les fours céramiques établis peuvent satisfaire aux critères de pureté sans des mois de délais d'expédition transfrontaliers. À l'inverse, les producteurs fortement exposés aux monolithiques de commodité font face à une compression des marges, car les substituts à base de métal comblent l'écart coût-performance dans les applications non critiques. Dans l'ensemble, le marché des céramiques techniques récompense des dépenses de R&D soutenues et des partenariats clients étroits plutôt que la seule échelle.
Leaders du secteur des céramiques techniques
-
3M
-
CeramTec GmbH
-
CoorsTek Inc.
-
Kyocera Corporation
-
Saint-Gobain
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Céramiques Techniques
- 3M
- CeramTec GmbH
- CoorsTek Inc.
- Dyson Technical Ceramics
- Kyocera Corporation
- Mantec Technical Ceramics Ltd
- McDanel Advanced Ceramic Technologies
- Morgan Advanced Materials
- NGK SPARK PLUG CO., LTD.
- Ortech, inc.
- Rauschert GmbH
- Saint-Gobain
- Schott AG
- STC Material Solutions
Opportunités de marché et perspectives d'avenir
Un espace de croissance plus net émerge autour de chaînes d'approvisionnement en céramiques localisées et orientées vers les semi-conducteurs, les clients recherchant de plus en plus des circuits plus courts et qualifiés pour les pièces et substrats de haute pureté. Les décisions de capacité annoncent déjà ce changement. Kyocera a achevé l'extension de son usine de céramiques fines à Hendersonville, en Caroline du Nord, en avril 2026, tandis que NGK Insulators a annoncé en mai 2026 un investissement d'environ 70 milliards de JPY pour établir un nouveau site à Nomi, dans la préfecture d'Ishikawa, destiné aux céramiques utilisées dans la fabrication de semi-conducteurs, avec une production de masse visée pour octobre 2029. Ces projets créent de la place pour des acteurs connexes dans le traitement des poudres, l'usinage de précision, la métallisation et les services d'inspection capables de répondre aux exigences de propreté et de traçabilité des semi-conducteurs.
L'innovation de procédés élargit également les cas d'usage en réduisant les rebuts, en raccourcissant les cycles d'itération et en permettant des géométries complexes difficiles à réaliser avec le pressage et l'usinage conventionnels. La fabrication additive est un levier déjà utilisé : Steinbach AG a ajouté des systèmes Lithoz Cerafab S65 en janvier 2026 pour accroître sa capacité de production de pièces céramiques frittées en réponse à une hausse des volumes de commandes, soutenant les opportunités de prototypage rapide jusqu'à la production pour des composants médicaux, électroniques et industriels spécialisés. Sur le plan du risque d'approvisionnement et de la durabilité, la circularité et le recyclage passent du stade pilote à des projets industriels, notamment l'initiative de recyclage du carbure de silicium de Schunk Group en Allemagne, qui ouvre la voie à la qualification de matières premières recyclées dans les céramiques non oxydes et à des modèles de service combinant récupération de matériaux et certification garantie des propriétés pour les utilisateurs finaux confrontés à une exposition aux minéraux critiques.
Recent Industry Developments in Marché des Céramiques Techniques
- Mai 2026 : NGK Insulators a annoncé un investissement d'environ 70 milliards de JPY pour établir un nouveau site de production à Nomi, dans la préfecture d'Ishikawa, destiné aux céramiques utilisées dans les équipements de fabrication de semi-conducteurs, visant une augmentation de capacité de 20 % avec une production de masse prévue pour octobre 2029. Ce projet resserre la planification d'approvisionnement à long terme pour les suscepteurs et autres composants haut de gamme situés sur des goulots d'étranglement critiques des équipements semi-conducteurs.
- Février 2025 : Saint-Gobain Ceramics a annoncé son intention d'investir plus de 40 millions d'USD dans une nouvelle installation de fabrication à Wheatfield, dans l'État de New York, afin d'améliorer la production de supports de catalyseurs en céramique, avec un achèvement prévu pour 2028. Cet investissement accroît la capacité nord-américaine pour les composants céramiques techniques utilisés dans des environnements de traitement chimique difficiles et permet de raccourcir les cycles de livraison pour les clients régionaux.
- Août 2024 : Kyocera a lancé la construction d'une nouvelle installation de production à Nagasaki, au Japon, avec un investissement d'environ 469 millions d'USD pour accroître sa capacité en composants de céramiques fines et boîtiers de semi-conducteurs, la mise en service étant prévue en 2026. Cette installation renforce la sécurité en amont pour les productions liées aux emballages de haute pureté et aux substrats, en phase avec l'activité croissante de fabrication de semi-conducteurs en Asie-Pacifique.
Marché des Céramiques Techniques Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Ce marché est défini comme le chiffre d'affaires généré par les matériaux et composants céramiques techniques sélectionnés principalement pour leurs performances dans des applications industrielles exigeantes et à haute température, et fournis sous forme de pièces, de revêtements ou d'articles céramiques finis.
Exclusions du périmètre : les céramiques de construction traditionnelles à base d'argile, la vaisselle et les céramiques décoratives sont exclues de ce dimensionnement.
Aperçu de la Segmentation
- Par type de produit
- Céramiques monolithiques
- Composites à matrice céramique
- Revêtements céramiques
- Autres produits
- Par classe de matériau
- Céramiques oxydées
- Céramiques non oxydées
- Autres
- Par secteur d'utilisation final
- Électricité et électronique
- Automobile
- Énergie et puissance
- Médical
- Aérospatiale et défense
- Autres secteurs d'utilisation final
- Par application clé
- Isolants et substrats
- Composants de gestion thermique
- Pièces résistantes à l'usure et roulements
- Bio-implants et dentaire
- Armure et protection
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour constituer la base factuelle sur ce qui stimule la demande de céramiques techniques et où elle se manifeste dans une activité mesurable. Nous nous sommes appuyés sur des sources publiques telles que les statistiques minérales et matériaux de l'USGS, les flux commerciaux UN Comtrade pour les principales matières premières céramiques et les biens intermédiaires, ainsi que les indicateurs macroéconomiques de la Banque mondiale et de l'OCDE. Les bases de données de brevets ont également été examinées pour comprendre où l'innovation en matière de matériaux émerge.
Pour maintenir le modèle aligné sur la chaîne d'approvisionnement réelle, nous avons examiné les dépôts de sociétés et les présentations aux investisseurs pour les commentaires sur les capacités, le mix produit et l'exposition aux marchés finaux. Nous avons également utilisé les publications des associations professionnelles et la presse sectorielle crédible pour les signaux d'adoption dans les applications électroniques, automobiles, médicales et énergétiques. Des abonnements payants sélectifs ont été utilisés de manière limitée pour les données financières des entreprises et la veille d'actualités, ainsi que pour la recherche de brevets lorsque nécessaire afin de réduire les lacunes de couverture. Les sources de recherche documentaire listées ici sont illustratives uniquement, et de nombreuses autres références publiques ont été utilisées pour les recoupements et les clarifications.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la confirmation de ce qui est effectivement comptabilisé comme chiffre d'affaires des céramiques techniques, et sur la façon dont les prix et le mix évoluent dans les applications clés telles que les isolants et substrats, les composants de gestion thermique, les pièces d'usure et les bio-implants. Nous avons échangé avec un panel de fabricants, d'experts en matières premières et en traitement, et d'acheteurs en aval en Asie-Pacifique, en EMEA et dans les Amériques, afin que les hypothèses issues de la recherche documentaire puissent être corrigées puis retestées sous plusieurs angles.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 18 % | Asie-Pacifique : 39 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 36 % |
| Acteurs plus petits : 19 % | Managers : 50 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une approche descendante dans laquelle les bassins de demande par utilisation finale ont été reconstitués à partir d'une activité mesurable, puis traduits en valeur à l'aide d'une logique d'adoption et de tarification au niveau des applications. Pour les céramiques techniques, la construction de la demande est ancrée sur des indicateurs tels que les tendances de production électronique et semi-conductrice, les besoins d'électrification automobile et de gestion thermique, les volumes de procédures médicales pour les implants, et les cycles de production industrielle qui stimulent le remplacement des pièces d'usure.
Une fois les bassins de demande régionaux constitués, ils ont été convertis en valeur de marché à l'aide d'intrants pratiques, notamment les évolutions du mix oxyde/non-oxyde, la pénétration relative des céramiques monolithiques par rapport aux composites à matrice céramique, les taux de remplacement typiques des composants d'usure, et l'évolution des prix de vente moyens par application (avec les effets de l'inflation et des coûts énergétiques vérifiés lors des entretiens). Les totaux ont ensuite été corroborés par des approximations ascendantes sélectives, telles que l'exposition échantillonnée des revenus des fournisseurs aux produits dans le périmètre et les vérifications des canaux sur les fourchettes de prix typiques. Là où des lacunes subsistaient, nous avons appliqué des hypothèses de plage conservatrices et les avons revalidées lors d'appels avec des experts.
Pour les prévisions, nous avons utilisé une analyse de scénarios soutenue par une vérification légère de régression multivariée, afin que le modèle puisse refléter différentes trajectoires pour les dépenses d'investissement dans les semi-conducteurs, la production de véhicules électriques et la production industrielle, tout en restant explicable et reproductible. Les hypothèses n'ont été figées qu'après que la direction et la sensibilité au niveau des variables aient été validées par plusieurs répondants primaires, puis soumises à des tests de résistance pour les pics de croissance atypiques.
Validation des Données et Cycle de Mise à Jour
La validation a été effectuée par triangulation entre des signaux indépendants, afin qu'aucune série de données unique ne puisse fausser le total final. Les résultats du modèle ont été vérifiés par rapport à la direction des flux commerciaux, ainsi qu'aux commentaires sur les capacités et l'utilisation figurant dans les communications publiques. Nous avons ensuite comparé les signaux de croissance au niveau des applications recueillis lors des entretiens, et examiné les écarts jusqu'à ce que les facteurs soient compris.
Avant la validation finale, le modèle complet fait l'objet d'examens analytiques en plusieurs étapes, au cours desquels les hypothèses d'entrée, les conversions de devises et les vérifications d'alignement annuel sont réexécutées pour détecter les anomalies. Si un indicateur clé évolue de manière significative ou si un répondant signale une discordance, l'équipe recontacte les sources pour confirmer s'il s'agit d'un effet temporaire ou d'un changement structurel. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lors d'événements majeurs, suivies d'une passe finale avant livraison afin que la vue client reste à jour.
Taille du Marché des Céramiques Techniques de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les chiffres publiés pour les céramiques techniques ne correspondent souvent pas entre eux, car le périmètre peut évoluer discrètement, ce qui modifie ce qui est comptabilisé comme chiffre d'affaires. Des différences apparaissent également lorsqu'une estimation s'appuie sur une seule année de base, ou lorsque les variations de prix et de mix sont traitées de manière simplifiée.
L'écart principal provient de la question de savoir si les catégories céramiques adjacentes sont intégrées dans le total, Mordor Intelligence ne comptabilisant les céramiques techniques que lorsque le chiffre d'affaires est lié à des applications techniques telles que les pièces monolithiques, les composites à matrice céramique ou les revêtements céramiques utilisés dans les secteurs automobile, électronique, énergétique, médical et de défense.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 10,09 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 8,66 milliards USD (2024) | Utilise une année de base antérieure et une fenêtre de prévision différente, et le résumé publié ne précise pas si les revêtements et certaines formulations composites haute performance sont entièrement inclus dans le chiffre d'affaires comptabilisé. |
| Éditeur Sectoriel B | 6,27 milliards USD (2024) | Rapporte une valeur de départ plus faible qui reflète probablement une capture plus étroite des composants céramiques techniques, et peut également différer selon la façon dont la tarification des applications et le mix de matériaux sont projetés dans les prévisions. |
Le tableau montre que l'écart est moins dû aux calculs qu'à ce que chaque étude considère comme dans le périmètre, ainsi qu'à la façon dont le calendrier de l'année de base et la progression du mix de prix sont gérés. En maintenant le chiffre d'affaires comptabilisé lié à des applications techniques définies, puis en le recoupant avec des indicateurs de demande et les retours d'entretiens, l'estimation reste plus facile à tracer et à reproduire lorsque le marché évolue.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des céramiques techniques en 2026 ?
Le marché des céramiques techniques s'élève à 10,09 milliards USD en 2026 et devrait atteindre 14,54 milliards USD d'ici 2031, avec un TCAC de 7,58 %.
Quel segment détient la plus grande part du marché des céramiques techniques ?
Les céramiques monolithiques sont en tête avec une part de marché des céramiques techniques de 46,10 % en 2025, grâce à leur fiabilité établie et aux économies d'échelle.
Qu'est-ce qui stimule la demande dans la région Asie-Pacifique ?
L'expansion rapide des sites de fabrication de semi-conducteurs, la montée en puissance de la production de VE et la production soutenue d'électronique grand public sous-tendent la part de revenus de 43,40 % et les perspectives de croissance de 7,84 % de l'Asie-Pacifique.
Pourquoi les céramiques techniques sont-elles essentielles pour les véhicules électriques ?
Les substrats céramiques et les dissipateurs thermiques gèrent les charges thermiques élevées dans les architectures de groupe motopropulseur à 800 V, garantissant que les modules en carbure de silicium maintiennent des températures de jonction sûres et prolongent la durée de vie du véhicule.
Quelle application connaît la croissance la plus rapide jusqu'en 2031 ?
Les pièces résistantes à l'usure et les roulements devraient dépasser les autres usages avec un TCAC de 8,11 %, l'automatisation industrielle augmentant les cycles de service des composants et les exigences de précision.