
Taille et part du marché des produits de trachéotomie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
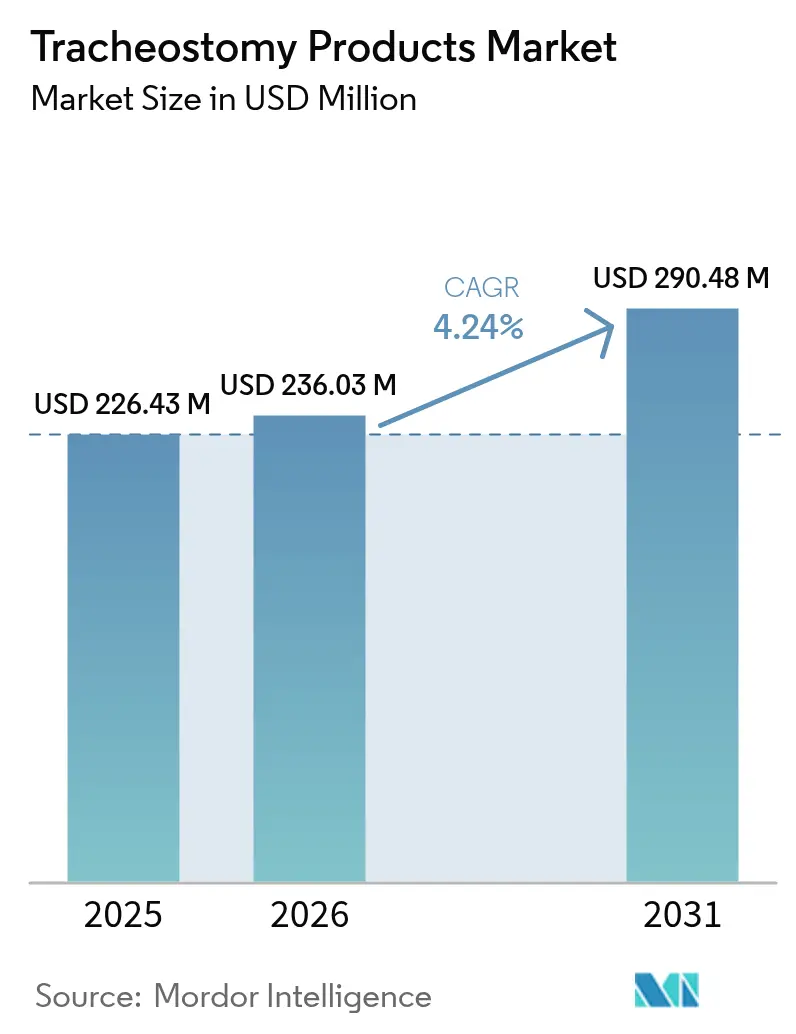
| Taille du Marché (2026) | 236.03 Millions de dollars américains |
| Taille du Marché (2031) | 290.48 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 4.24 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des produits de trachéotomie par Mordor Intelligence
La taille du marché des produits de trachéotomie était évaluée à 226,43 millions USD en 2025 et devrait croître de 236,03 millions USD en 2026 pour atteindre 290,48 millions USD d'ici 2031, à un CAGR de 4,24 % au cours de la période de prévision (2026-2031). La croissance découle de la convergence des techniques percutanées mini-invasives, des avancées en science des matériaux et d'une cohorte croissante de patients dépendants du respirateur, à la recherche d'un accès aux voies aériennes à long terme plus sûr et plus confortable. Les protocoles cliniques ont évolué des ouvertures chirurgicales d'urgence vers des procédures planifiées, resserrant la demande de kits de trachéotomie spécialisés qui réduisent le temps opératoire et les complications. Les hôpitaux continuent d'acheter de grands volumes de tubes conventionnels, mais les programmes de soins à domicile influencent désormais les priorités de conception en privilégiant les dispositifs intuitifs, la simplicité d'échange de tubes et la télésurveillance intégrée. Les fabricants qui combinent des tubes de précision avec des capteurs IoT interopérables gagnent en visibilité sur le marché, notamment en Amérique du Nord où le remboursement favorise les soins respiratoires fondés sur la valeur. La résilience de la chaîne d'approvisionnement façonne également les investissements, car les régulateurs placent les tubes de trachéotomie sur des listes de surveillance des dispositifs critiques et encouragent la production multi-sites pour réduire les pénuries.
Principaux enseignements du rapport
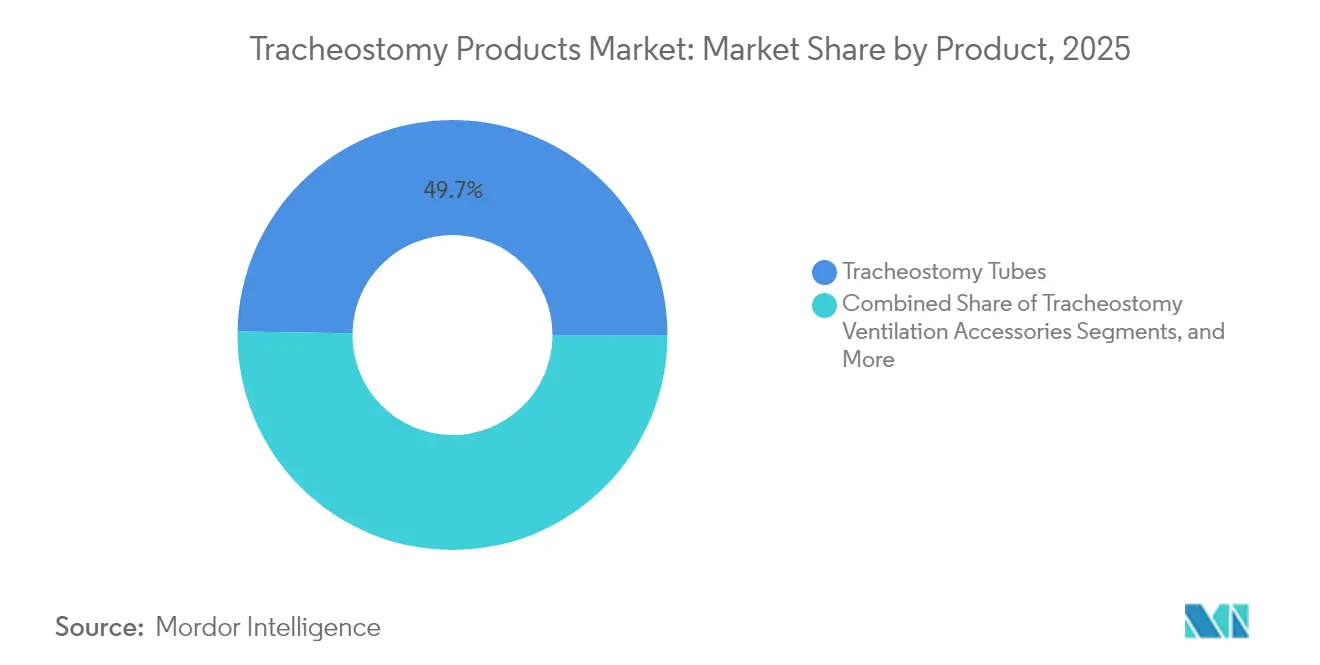
- Par type de produit, les tubes de trachéotomie ont dominé avec 49,74 % de la part de marché des produits de trachéotomie en 2025, tandis que les accessoires de ventilation devraient se développer à un CAGR de 4,74 % d'ici 2031.
- Par matériau, le chlorure de polyvinyle et le polyuréthane représentaient ensemble 51,88 % de la taille du marché des produits de trachéotomie en 2025, mais les dispositifs à base de silicone progressent à un CAGR de 4,67 % jusqu'en 2031.
- Par type de procédure, la trachéotomie dilatation percutanée a capturé 53,35 % de la part des revenus en 2025 ; les méthodes hybrides et assistées par endoscopie affichent le CAGR le plus rapide à 4,96 %.
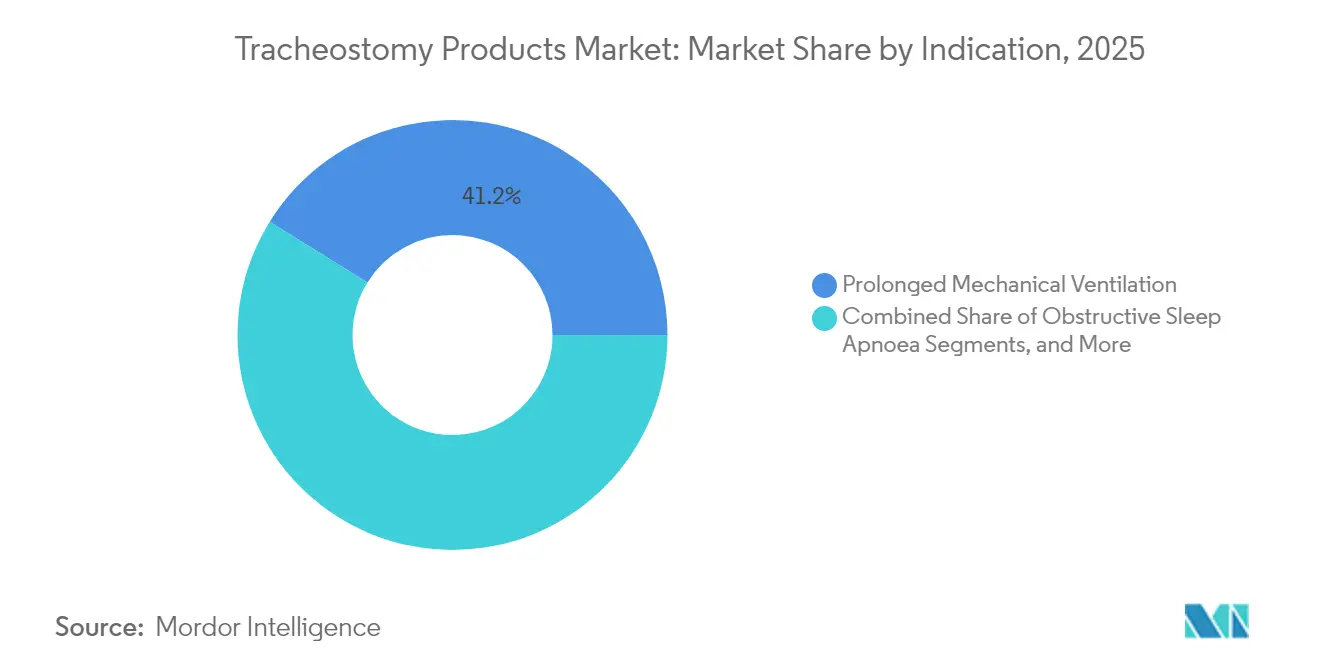
- Par indication, la ventilation mécanique prolongée représentait 41,18 % de la taille du marché des produits de trachéotomie en 2025, tandis que l'apnée obstructive du sommeil mène la croissance future à un CAGR de 5,11 %.
- Par utilisateur final, les hôpitaux commandaient 72,54 % des revenus de 2025, tandis que les contextes de soins à domicile s'élargissent à un CAGR de 5,06 % grâce aux programmes de sevrage soutenus par les payeurs.
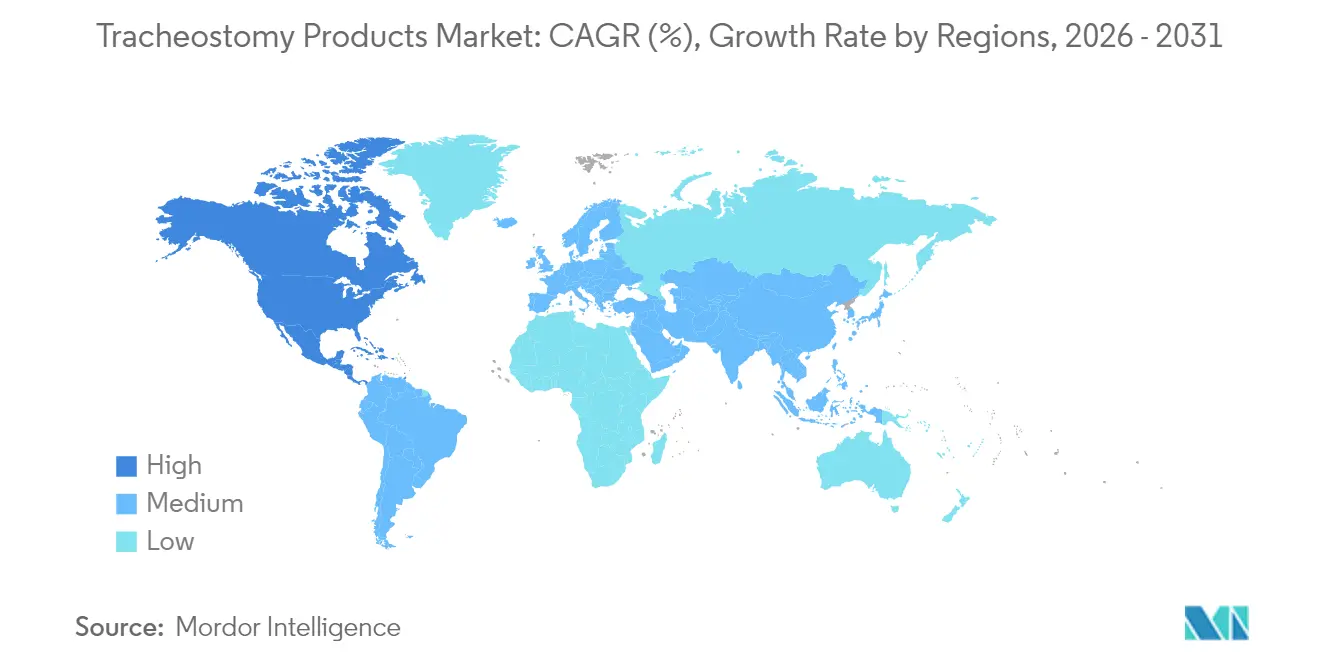
- Par géographie, l'Amérique du Nord a contribué à 42,02 % du chiffre d'affaires en 2025 ; l'Asie-Pacifique devrait enregistrer un CAGR de 5,20 %, le plus rapide parmi toutes les régions.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Produits de Trachéotomie*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des maladies respiratoires chroniques | +1.2% | Mondiale, avec l'Asie-Pacifique affichant la croissance la plus élevée | Long terme (≥ 4 ans) |
| Vieillissement de la population et admissions en USI | +0.9% | Amérique du Nord et Europe en cœur de cible, extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Remboursement favorable dans les marchés matures | +0.7% | Amérique du Nord et Union européenne | Court terme (≤ 2 ans) |
| Orientation vers les programmes de sevrage à domicile | +0.8% | Mondiale, avec des gains précoces aux États-Unis, au Canada et en Allemagne | Moyen terme (2-4 ans) |
| Adoption plus large des techniques percutanées mini-invasives | +0.6% | Mondiale | Court terme (≤ 2 ans) |
| Améliorations technologiques continues des tubes | +0.5% | Mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des maladies respiratoires chroniques
Le nombre mondial de cas de maladies respiratoires chroniques a atteint 454,56 millions en 2024, élargissant le bassin de candidats aux procédures de trachéotomie [1]Muhammad Usman, « Sténose trachéale associée à la COVID-19 : une revue systématique », Frontiers in Medicine, frontiersin.org. Les patients post-COVID présentent désormais des segments sténotiques plus longs et des lésions cartilagineuses, rendant la trachéotomie percutanée favorable pour la réhabilitation des voies aériennes complexes. La recherche sur les endoprothèses biodégradables et les tubes à élution médicamenteuse élargit les options thérapeutiques, encourageant les hôpitaux à investir dans des plateformes à prix plus élevé atténuant les complications. Les fabricants de dispositifs qui intègrent des revêtements antimicrobiens et une surveillance du débit en temps réel enregistrent une adoption plus forte, car les cliniciens cherchent à réduire les taux de pneumonie associée au respirateur tout en facilitant les transitions de ventilation mécanique prolongée. L'effet net est une augmentation mesurable des volumes procéduraux et une préférence pour les kits avancés qui optimisent les résultats de décanulation.
Vieillissement de la population et admissions en USI
Les patients âgés de 50 à 69 ans ont dépassé les cohortes plus âgées pour former le plus grand groupe démographique de trachéotomie, portés par une meilleure survie dans les contextes de soins intensifs et une éligibilité plus large à la gestion élective des voies aériennes. L'analyse prédictive intégrée dans les dossiers médicaux électroniques guide les cliniciens sur le calendrier, incitant à l'achat de systèmes percutanés compatibles avec le guidage échographique au chevet du patient. Avec des survivants d'âge moyen revenant pour des évaluations répétées, le marché des produits de trachéotomie voit la demande de tubes offrant confort, accessoires de phonation et capteurs intégrés pour la surveillance à domicile. Les fournisseurs qui positionnent leurs portefeuilles autour de l'efficacité du flux de travail en USI sont en mesure de capturer des ventes de remplacement plus élevées et des contrats de service.
Remboursement favorable dans les marchés matures
Les mises à jour Medicare 2025 accordent des augmentations de paiement de 4,2 % aux établissements de soins infirmiers spécialisés et introduisent des codes distincts pour les équipements respiratoires spécialisés, stimulant directement les budgets d'approvisionnement [2]Centres américains pour Medicare et Medicaid Services, « Mise à jour du système de paiement prospectif pour les soins à domicile pour l'année civile 2025 », Federal Register, federalregister.gov. Les règles relatives aux soins à domicile remboursent désormais les dispositifs de trachéotomie connectés lorsqu'ils démontrent une réduction des réadmissions, accélérant l'acceptation par les payeurs des tubes intelligents. Les États-Unis et les principaux États membres de l'Union européenne mettent en outre en œuvre des indicateurs relatifs aux déterminants sociaux de la santé, récompensant les fournisseurs dont les produits documentent de meilleurs résultats en termes de qualité de vie. Les entreprises qui présentent des données probantes issues du monde réel montrant moins d'occlusions de tubes ou d'événements infectieux bénéficient d'une tarification premium, élargissant les marges brutes même lorsque les volumes se stabilisent dans les contextes hospitaliers. Le climat réglementaire canalise ainsi les capitaux de R&D vers les capteurs, les tableaux de bord à distance et les doublures de tubes jetables qui font valoir une valeur mesurable.
Orientation vers les programmes de sevrage à domicile
Les initiatives de décanulation à domicile révèlent un sevrage réussi chez 31 % des cohortes pédiatriques, soulignant les économies de coûts et les gains de confort par rapport aux séjours hospitaliers prolongés. Pour soutenir les aidants non professionnels, les fabricants affinent les connecteurs de tubes, les valves d'aspiration et les alarmes sonores dans des plateformes intégrées qui s'associent à des portails de télémédecine. Des capteurs acoustiques connectés au nuage transmettent les données de sons respiratoires aux cliniciens, permettant une intervention proactive et réduisant les visites aux urgences. Les tutoriels vidéo, les kits de nettoyage à code couleur et les consommables à usage unique constituent des flux de revenus accessoires tout en favorisant la fidélité à la marque. Alors que le remboursement s'aligne sur les programmes de respirateurs à domicile, le marché des produits de trachéotomie bénéficie de ventes récurrentes de fournitures et de contrats de service liés à l'infrastructure IoT.
Analyse de l'Impact des Freins sur le Marché des Produits de Trachéotomie*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de la procédure et du dispositif | -0.8% | Mondiale, avec un impact plus fort dans les marchés émergents | Moyen terme (2-4 ans) |
| Risque d'infection associé au dispositif | -0.6% | Mondiale | Court terme (≤ 2 ans) |
| Pénurie d'équipes de décanulation formées | -0.4% | Mondiale, particulièrement aiguë dans les zones rurales | Long terme (≥ 4 ans) |
| Fragilité de la chaîne d'approvisionnement en silicone et en argent | -0.5% | Mondiale, avec une concentration de la fabrication en Asie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de la procédure et du dispositif
Les kits de trachéotomie, les consommables postopératoires et le personnel spécialisé élèvent ensemble le coût total de possession, pesant sur les budgets des hôpitaux à ressources limitées. Les achats fondés sur la valeur obligent désormais les fournisseurs à fournir des modèles pharmaco-économiques liant les tubes premium en silicone ou en argent à des séjours en USI plus courts. Les distributeurs contrecarrent les pressions sur les prix en proposant des offres de location-vente et des packages de formation qui répartissent les dépenses d'investissement. Les appels d'offres dans les marchés émergents privilégient encore les tubes en PVC de base, tempérant l'adoption des dispositifs connectés malgré les avantages cliniques. La pression des coûts pousse en conséquence les fournisseurs à rationaliser le nombre de composants, à adopter une fabrication régionale et à élargir les niveaux de portefeuille pour protéger la part de volume.
Risque d'infection associé au dispositif
La pneumonie associée au respirateur touche jusqu'à 50 % des patients intubés, et les pathogènes résistants compliquent la thérapie, augmentant l'utilisation systémique d'antibiotiques. Les hôpitaux hésitent donc à adopter des revêtements de lumière non éprouvés ou des matériaux poreux sans données sur les résultats sur plusieurs années. Les agences réglementaires exigent une validation rigoureuse de la stérilité, prolongeant les délais d'approbation pour les conceptions à base de nanomatériaux ou à élution médicamenteuse. Les craintes de responsabilité poussent les acheteurs vers des marques établies avec de solides antécédents de vigilance, freinant l'entrée sur le marché des start-ups malgré leurs nouveautés techniques. Les fournisseurs répondent en intégrant des moniteurs de pression de ballonnet continus et des manchons antimicrobiens dans les UGS premium pour rassurer les comités de contrôle des infections.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Produits de Trachéotomie
Par type de produit :
les tubes maintiennent les revenus de base tandis que les accessoires s'accélèrentLa taille du marché des produits de trachéotomie attribuée aux tubes a atteint 112,66 millions USD en 2025, soit 49,74 % des revenus mondiaux. Malgré la commoditisation en cours, les tubes conservent leur primauté car chaque procédure sur les voies aériennes nécessite une canule bien ajustée. Les fabricants de tubes défendent leur part grâce à des gains progressifs tels que le ballonnet effilé de Medtronic qui réduit les fuites de 99 % et la pression sur la paroi latérale de 18,6 %. Les accessoires de ventilation — filtres, valves parlantes et chambres d'humidification — connaissent la croissance la plus rapide à un CAGR de 4,74 % jusqu'en 2031, car les hôpitaux recherchent des ensembles complets de contrôle des infections. Les accessoires connectés qui enregistrent les métriques de débit d'air s'intègrent parfaitement dans les dossiers électroniques, positionnant les fournisseurs pour des revenus basés sur les services.
La croissance des accessoires reflète également l'expansion des soins à domicile, où les familles privilégient les kits clés en main qui simplifient l'aspiration, les changements de pansements et la gestion des urgences. Les accessoires intelligents transmettent des alertes aux centres de télésanté, aidant les cliniciens à affiner les protocoles de sevrage. Cette évolution des canules autonomes vers des écosystèmes complets des voies aériennes augmente les barrières au changement et favorise les contrats d'approvisionnement multi-produits. L'industrie des produits de trachéotomie voit ainsi apparaître de nouveaux potentiels de vente croisée, les consommables fournissant des revenus récurrents stables qui compensent les cycles de remplacement plus longs des tubes de base.


Par matériau :
le silicone biocompatible progresse face au PVC rentableLe PVC et le polyuréthane ont conservé 51,88 % de part de marché en 2025 grâce à leur faible coût unitaire et à leur outillage bien établi. Néanmoins, le silicone a progressé à un CAGR de 4,67 %, porté par la réduction des réactions d'hypersensibilité et l'amélioration des caractéristiques de débit d'air dans les modes de ventilation à haute fréquence. Le marché des produits de trachéotomie bénéficie lorsque les USI adoptent le silicone pour les cas complexes, augmentant les prix de vente moyens et stimulant la R&D premium. Les constructions hybrides qui sandwich des doublures en silicone dans des coques en PVC équilibrent le coût avec la performance et facilitent les voies réglementaires, permettant des offres de milieu de gamme.
Les tubes en argent et en acier inoxydable continuent de servir les besoins reconstructifs ou oncologiques de la tête et du cou, où la durabilité et les propriétés antimicrobiennes importent. Les polymères biodégradables émergents tels que le PLGA et le PLA attirent des financements de recherche, offrant des échafaudages temporaires pour les voies aériennes qui contournent les complications à long terme. Les revêtements infusés de nanoparticules perturbent le biofilm tout en préservant la perméabilité de la lumière, bien que les défis de mise à l'échelle persistent. Les pénuries de matières premières pendant la pandémie ont exposé la dépendance vis-à-vis de l'approvisionnement en silicone centré sur l'Asie, incitant à des investissements en double sourcing et en compoundage local pour assurer la continuité et rassurer les acheteurs hospitaliers sur les délais de livraison.
Par type de procédure :
les techniques percutanées ancrent la gestion moderne des voies aériennesLa trachéotomie dilatation percutanée a amassé 53,35 % des revenus mondiaux en 2025, signalant la confiance des cliniciens dans le guidage échographique au chevet du patient qui réduit le temps de procédure moyen à 17 minutes. Sa dominance amplifie la demande de dilatateurs spécialisés, d'introducteurs courbés et de kits à usage unique offrant une dilatation contrôlée sans assistance bronchoscopique. Les approches hybrides et assistées par endoscopie restent de niche mais connaissent la croissance la plus rapide à un CAGR de 4,96 %, car les techniques d'imagerie combinée et les endoscopes flexibles traitent les complexités anatomiques.
La trachéotomie chirurgicale ouverte reste indispensable pour les traumatismes et les obstructions urgentes des voies aériennes supérieures, en particulier dans les établissements à moindres ressources dépourvus d'ultrasons. Cependant, la maîtrise croissante des praticiens avec les ensembles percutanés fait évoluer les schémas d'achat vers des solutions basées sur des kits qui regroupent des introducteurs, des vérificateurs à seringue-ballonnet et des plaques cervicales à couper à la bonne dimension. Les fournisseurs qui ajoutent des capteurs de pression de ballonnet embarqués, des champs jetables et des indicateurs de position en temps réel convertissent les outils procéduraux en sources de données, renforçant les écosystèmes de plateformes et élevant la valeur totale des contrats au sein du marché des produits de trachéotomie.
Par indication :
la dépendance au respirateur prévaut mais l'apnée du sommeil progresseLa ventilation mécanique prolongée représentait 41,18 % de part de marché en 2025 et reste l'indication principale alors que les USI s'efforcent d'équilibrer un sevrage rapide avec la sécurité des voies aériennes. Des algorithmes de sevrage sophistiqués intègrent la force de la toux, l'échographie diaphragmatique et les contrôles endoscopiques de déglutition, orientant la demande vers des tubes facilement ajustables avec des orifices d'aspiration sous-glottique. L'apnée obstructive du sommeil affiche le CAGR le plus rapide à 5,11 %, car le diagnostic s'étend au-delà des adultes souffrant d'obésité morbide pour englober les anomalies craniofaciales et les séquelles neuromusculaires.
L'obstruction des voies aériennes liée au cancer et les traumatismes nécessitent chacun des formes de tubes sur mesure et des tiges allongées. Les anomalies congénitales pédiatriques stimulent l'innovation pour des diamètres plus petits, des brides souples et des connecteurs à faible profil adaptés aux cous en croissance. L'analyse prédictive regroupe désormais les indications avec les prévisions de durée de ventilation, guidant les équipes d'approvisionnement sur la composition des stocks et les variations de conception des tubes, stabilisant ainsi les commandes en retard sur le marché des produits de trachéotomie.
Par utilisateur final :
les hôpitaux dominent mais les soins à domicile gagnent du terrainLes hôpitaux ont généré 72,54 % des revenus de la trachéotomie en 2025, agissant comme nœud central pour le placement initial, la surveillance aiguë et la gestion des complications. Les comités d'achat orientés vers les budgets préfèrent encore les contrats de volume pour les kits en PVC standard, mais les USI spécialisées se tournent désormais vers les tubes intelligents qui s'intègrent aux tableaux de bord d'alarmes. En revanche, les contextes de soins à domicile affichent un CAGR de 5,06 %, car les payeurs financent les sorties précoces pour réduire les coûts des journées d'hospitalisation. Les pompes d'aspiration portatives, les kits de nettoyage réutilisables et les valves parlantes prêtes pour la télémédecine s'inscrivent dans de nouveaux catalogues de style grand public.
Les cliniques ambulatoires et les centres de soins de jour gèrent les changements de routine de trachéotomie, les évaluations de décanulation et les séances d'orthophonie, ancrant les commandes récurrentes d'accessoires. Les programmes de formation des aidants familiaux stimulent le volume de consommables et augmentent l'adoption des abonnements à la télésanté. Les fournisseurs qui proposent des tableaux de bord en nuage, des rappels de remplacement et un support logistique améliorent la rétention et remportent des accords de service pluriannuels, renforçant la fidélisation sur l'ensemble du marché des produits de trachéotomie.
Analyse géographique
Marché des Produits de Trachéotomie en Amérique du Nord
L'Amérique du Nord a contrôlé 42,02 % des revenus mondiaux en 2025, soutenue par une capacité étendue en unités de soins intensifs, une surveillance rigoureuse de la sécurité des produits et des mises à jour des paiements Medicare qui récompensent les dispositifs respiratoires connectés. L'adoption aux États-Unis des kits percutanés s'est accélérée lorsque les sociétés professionnelles ont publié des recommandations sur l'échographie au chevet du patient, et le remboursement post-aigu approuve désormais les programmes de décanulation télémonitorés. Le Canada suit cette tendance grâce à la couverture universelle, en promouvant des ensembles de tubes standardisés qui réduisent la complexité des achats interprovinciales.
Marché des Produits de Trachéotomie en Europe
Les marchés de l'Union européenne offrent collectivement un environnement de marges robuste grâce au cadre réglementaire sur les dispositifs médicaux qui harmonise les exigences en matière de preuves cliniques et maintient une tarification premium pour les tubes en silicone et en argent. L'Allemagne et la France sont à la pointe de l'adoption de la technique percutanée grâce à un accès universel à l'échographie en unités de soins intensifs, tandis que l'Italie et l'Espagne adoptent le sevrage à domicile pour compenser une capacité en lits limitée. Le Brexit a poussé le Royaume-Uni à affiner ses propres dossiers réglementaires, mais les initiatives du Service national de santé favorisent toujours les outils de surveillance basés sur l'intelligence artificielle qui documentent l'évitement des réadmissions.
Marché des Produits de Trachéotomie en Asie-Pacifique
L'Asie-Pacifique enregistre le TCAC le plus rapide de 5,20 % à mesure que le vieillissement démographique, la prévalence des maladies pulmonaires chroniques et l'expansion des soins de santé gouvernementaux convergent. L'investissement de la Chine dans les unités de soins intensifs tertiaires et les programmes de thérapeutes respiratoires élargit la base d'installation adressable pour les plateformes de trachéotomie intelligentes. L'assurance maladie mature du Japon couvre les tubes en silicone haut de gamme, encourageant les partenariats de production locaux. L'Inde et les nations d'Asie du Sud-Est stimulent les segments sensibles aux prix, incitant à des offres hybrides PVC-silicone et à une adoption progressive de kits percutanés à faible coût. L'Australie et la Corée du Sud, dotées de dossiers de santé électroniques avancés, pilotent des études de validation pour la télémétrie de pression de ballonnet basée sur l'IoT, façonnant les spécifications de produits de nouvelle génération sur le marché des produits de trachéotomie.

Paysage réglementaire
Aux États-Unis, les canules de trachéostomie et leurs ballonnets sont réglementés par la FDA en tant que dispositifs médicaux de classe II en vertu du 21 CFR 868.5800. En pratique, cela implique généralement une notification préalable à la mise sur le marché de type 510(k), ainsi que le respect des contrôles du Quality System Regulation applicables aux dispositifs de maintien des fonctions vitales. Les normes consensuelles reconnues par la FDA façonnent également les dossiers de vérification et de validation pour l'accès au marché, la norme ISO 5366:2016 étant largement utilisée pour les exigences de conception, de tests, d'étiquetage et de connecteurs sur les canules de trachéostomie pour adultes et pédiatriques.
En Europe, les canules de trachéostomie relèvent du règlement relatif aux dispositifs médicaux (UE) 2017/745 (MDR). Les canules de trachéostomie destinées à un usage prolongé sont généralement classées en classe IIb en vertu des règles de l'annexe VIII, ce qui implique l'intervention d'un organisme notifié et une exigence de preuves cliniques et post-commercialisation plus poussée que pour les consommables respiratoires à moindre risque. Les orientations du MDCG relatives à la classification au titre du MDR renforcent par ailleurs la nécessité de distinguer les dispositifs selon leur durée d'utilisation prévue, et selon qu'ils interfacent ou non avec des dispositifs actifs tels que les ventilateurs, ce qui façonne les voies d'évaluation de la conformité (annexes IX/X/XI) et le niveau de documentation technique requis pour l'harmonisation des portefeuilles à l'échelle mondiale.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les intrants en matières premières, notamment le PVC de grade médical, le polyuréthane et les élastomères de silicone, ainsi que des additifs spécialisés tels que les précurseurs de revêtements antimicrobiens. Les fabricants procèdent ensuite à l'extrusion ou au moulage de précision, assemblent les ballonnets et les canules internes, puis conditionnent les dispositifs afin d'assurer une présentation stérile. La stérilisation (généralement par rayonnement gamma) constitue une étape intermédiaire clé, susceptible de limiter la capacité de production si les capacités de traitement se resserrent. Après la stérilisation, les produits passent par les processus de libération réglementaire, d'étiquetage et d'UDI, avant d'atteindre les circuits hospitaliers et de soins à domicile via la vente directe, les contrats d'achats groupés et les distributeurs de dispositifs médicaux.
La demande en aval est portée par les flux de travail propres aux différents contextes de soins. Les hôpitaux et les services de soins intensifs ont tendance à acheter des canules et des kits de trachéostomie percutanée par dilatation en grande quantité, tandis que les programmes de soins à domicile génèrent une demande récurrente d'accessoires de ventilation, de kits de nettoyage et d'entretien, ainsi que de consommables destinés aux aidants. L'étendue du portefeuille et l'accès aux canaux de distribution sont également importants pour maintenir une couverture complète des voies aériennes, et la consolidation est utilisée pour élargir les gammes de produits ; par exemple, l'acquisition de Hood Laboratories par Everis Medical en mai 2026 a renforcé son offre en chirurgie et gestion des voies aériennes, illustrant comment les fusions-acquisitions peuvent apporter un savoir-faire industriel, des relations clients établies et un effet de levier commercial croisé au sein de l'écosystème des voies aériennes.
Paysage concurrentiel
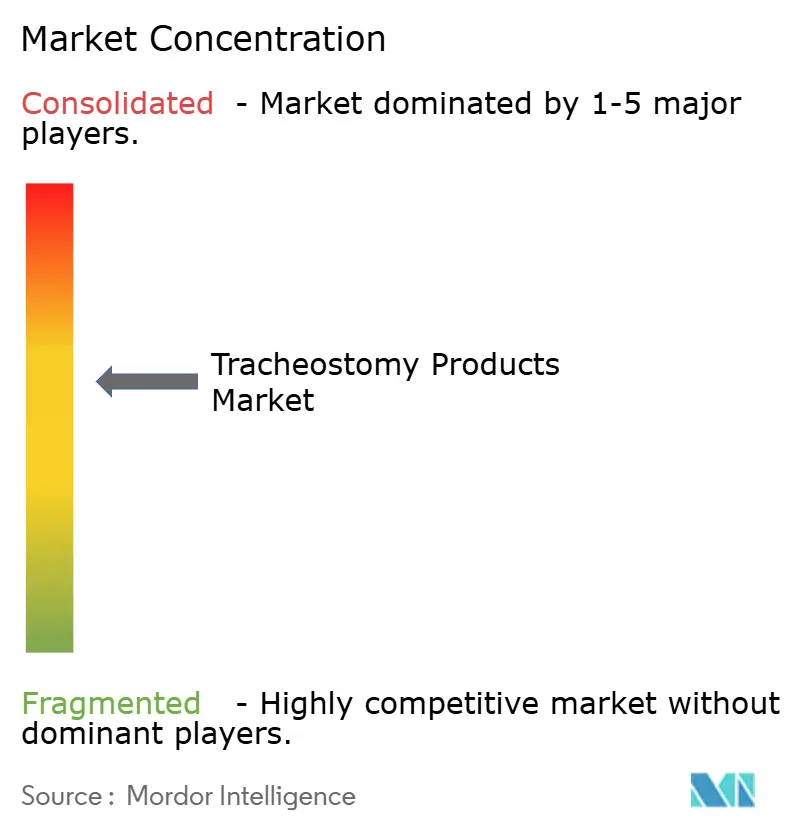
Le marché des produits de trachéotomie présente une consolidation modérée, avec Medtronic, Teleflex et Smiths Group qui ancrent la part mondiale grâce à des portefeuilles larges, une production à grande échelle et une maîtrise réglementaire. Medtronic tire parti des innovations TaperGuard et des kits d'insertion jetables pour sécuriser des accords système pluriannuels avec les principaux réseaux hospitaliers intégrés américains. Teleflex met l'accent sur des packs procéduraux percutanés associés à des bronchoscopes désinfectés, réduisant le temps de préparation pour le personnel des USI et stimulant la vente croisée. Smiths Group, malgré un rappel Bivona en 2024 lié à des séparations de bride, conserve la fidélité hospitalière grâce à des mesures correctives rapides et à des avis de sécurité terrain transparents.
Les entrants en santé numérique présentent un potentiel disruptif en intégrant des capteurs à faible consommation et des analyses de flux par IA dans les parois des canules. Des alliances stratégiques entre les entreprises de dispositifs traditionnels et les éditeurs de logiciels se forment pour réduire les risques d'intégration et accélérer la certification de la FDA. Les start-ups axées sur la science des matériaux proposent des échafaudages biodégradables aux centres d'oncologie, tandis que les fabricants sous contrat en Malaisie et au Mexique ajoutent de la capacité pour atténuer les goulots d'étranglement dans l'approvisionnement en silicone. Dans toutes les régions, les équipes d'approvisionnement valorisent les allégations documentées de réduction des infections et la continuité d'approvisionnement avérée, orientant les achats vers des fournisseurs qui marient innovation et fiabilité opérationnelle. La dynamique résultante maintient un pouvoir de tarification modéré tout en stimulant la diversification des portefeuilles sur l'ensemble du marché des produits de trachéotomie.
Leaders de l'industrie des produits de trachéotomie
Medtronic Plc
Smiths Group PLC
Teleflex Incorporated
Boston Medical Products Inc.
TRACOE medical GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché des Produits de Trachéotomie
- Medtronic
- Smiths Group
- Teleflex
- Boston Medical Center
- TRACOE medical
- Cook Group
- Fuji Systems
- Fisher & Paykel Healthcare
- Troge Medical
- Pulmodyne
- Atos Medical AB
- Intersurgical
- Ambu
- Coloplast (Servona)
- Becton Dickinson (CareFusion)
- ICU Medical
- Mercury Medical
- Passy-Muir Inc.
- SunMed LLC
- Boston Scientific

Opportunités de marché et perspectives d'avenir
La différenciation des produits continue de créer des espaces de croissance au-delà des canules en PVC standard, notamment lorsque les prestataires visent des réductions mesurables des complications telles que la formation de biofilm, l'irritation tissulaire et le risque infectieux. La norme ISO 5366:2016 constitue une référence pratique pour les exigences de conception, de tests, d'étiquetage et d'approvisionnement stérile, ce qui profite aux fabricants qui associent connecteurs et étiquetage conformes à des matériaux avancés (silicone et constructions composites). Elle profite également à ceux qui valident des fonctionnalités de performance telles que les voies d'aspiration sous-glottique.
Les programmes de sevrage en soins à domicile et les soins respiratoires fondés sur la valeur accroissent la demande de plateformes de trachéostomie intelligentes combinant canules et accessoires avec un suivi de la pression du ballonnet, du débit d'air et de l'intégrité du dispositif, alignant ainsi le choix des dispositifs sur les priorités d'évitement des réadmissions relevées dans les environnements de remboursement matures. L'activité récente du marché témoigne également d'un intérêt commercial soutenu pour les portefeuilles de trachéostomie au sein d'une offre plus large en soins des voies aériennes et de la tête et du cou : le déploiement de la marque Atos Medical en mars 2026 sur les emballages et les communications met en évidence un accent renouvelé sur la visibilité du portefeuille et la standardisation au point de soin. Parallèlement, une activité de recherche continue, incluant un rapport de faisabilité publié en mars 2026 sur un concept de disque d'étanchéité intratrachéal, témoigne d'une innovation constante visant des solutions sécurisées de gestion et de fermeture des voies aériennes susceptibles d'alimenter les futures conceptions d'accessoires et de canules.
Développements Récents de l'Industrie sur le Marché des Produits de Trachéotomie
- Mai 2026 : Everis Medical a annoncé l'acquisition de Hood Laboratories, ajoutant à son portefeuille des capacités en gestion des voies aériennes et en dispositifs ORL. Cette opération élargit l'offre de produits en chirurgie des voies aériennes et peut renforcer l'effet de levier de distribution pour des solutions groupées destinées aux contextes aigus et post-aigus.
- Septembre 2025 : Atos Medical a mis à jour la documentation produit du Tracoe Experc Dilation Set utilisé avec la technique de Ciaglia pour la trachéostomie percutanée par dilatation. Cette mise à jour favorise la standardisation des procédures et renforce le positionnement des kits basés sur un système pour les flux de travail au lit du patient en soins intensifs.
- Août 2024 : Fisher and Paykel Healthcare a lancé le système F&P my820 aux États-Unis, un humidificateur respiratoire pour usage domestique conçu pour s'adapter aux conditions ambiantes et réduire la condensation dans le circuit. Ce lancement soutient les configurations respiratoires à domicile où la performance de l'humidification influe sur la gestion des sécrétions et la charge des aidants pour les patients trachéostomisés.


Marché des Produits de Trachéotomie Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les produits utilisés pour créer et maintenir une voie aérienne de trachéostomie et pour soutenir les soins continus, depuis le kit de procédure jusqu'aux articles de remplacement de routine et de confort du patient. Nous considérons ce marché comme un marché de dispositifs médicaux et de consommables directement lié aux contextes de soins de trachéostomie.
Exclusions de périmètre : nous excluons les prothèses vocales de laryngectomie, les fournitures d'intubation endotrachéale générale, ainsi que les articles reconditionnés ou de marché secondaire.
Aperçu de la segmentation
- Par type de produit
- Tubes de trachéotomie
- Accessoires de ventilation pour trachéotomie
- Kits de nettoyage et de soins pour trachéotomie
- Autres types de produits
- Par matériau
- PVC et polyuréthane
- Silicone
- Métal (argent / acier inoxydable)
- Polymères biodégradables et autres
- Par type de procédure
- Trachéotomie chirurgicale / ouverte
- Trachéotomie dilatation percutanée (TDP)
- Hybride / assistée par endoscopie
- Par indication
- Ventilation mécanique prolongée
- Cancer / tumeurs de la tête et du cou
- Apnée obstructive du sommeil
- Traumatisme et voies aériennes d'urgence
- Troubles neuromusculaires et dégénératifs
- Affections congénitales / autres
- Par utilisateur final
- Hôpitaux
- Centres ambulatoires / de soins de jour
- Contextes de soins à domicile
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution d'une base factuelle autour des volumes de procédures de trachéostomie et des parcours de soins, puis par la mise en relation de ces signaux avec la demande en dispositifs. Pour cela, nous nous référons à des sources en accès libre telles que les Centers for Disease Control and Prevention (CDC) des États-Unis, l'Organisation mondiale de la santé (OMS), les statistiques de santé de l'OCDE, la Banque mondiale, et les bases de données de la FDA américaine pour les homologations de dispositifs et les communications de sécurité.
Afin de garder des hypothèses réalistes, nous examinons également les rapports annuels des entreprises et les présentations aux investisseurs, la littérature clinique sur les pratiques de trachéostomie, ainsi que les sites des associations hospitalières et de thérapie respiratoire décrivant les protocoles de soins. Dans certains cas, nous complétons ces données par des abonnements payants pour les données financières d'entreprises et les recherches de brevets, ainsi que pour les vérifications d'importations et d'exportations au niveau des expéditions, lorsque cela permet d'expliquer les flux d'approvisionnement régionaux. Ce ne sont là que des exemples illustratifs, et de nombreuses autres sources publiques ont également été utilisées pour la collecte de données, la validation et la clarification des écarts.
Entretiens et enquêtes primaires
Le travail primaire vise à éprouver les hypothèses documentaires relatives à l'utilisation d'unités par patient, aux cycles de remplacement et aux évolutions tarifaires dans les hôpitaux, les centres de chirurgie ambulatoire et les circuits de soins à domicile. Nous échangeons avec un ensemble de parties prenantes cliniques et de profils commerciaux, puis nous réconcilions les écarts par région, car les pratiques de procédure et les réalités de remboursement diffèrent selon les zones géographiques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 37 % | Directeurs (CXO) : 13 % | APAC : 48 % |
| Rang intermédiaire : 42 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 31 % |
| Acteurs plus petits : 21 % | Managers : 56 % | Amériques : 21 % |
Dimensionnement et prévisions du marché
Le dimensionnement du marché est construit à partir d'un pool de demande descendant, dans lequel les signaux de procédures et de prévalence sont reconstitués en une population traitée utilisant des produits de trachéostomie, puis convertis en consommation annuelle de produits. Lorsque le modèle est détaillé étape par étape, le calcul principal s'appuie sur un petit ensemble d'intrants concrets, et le total est obtenu à la fin.
Les principaux intrants comprennent les volumes de procédures de trachéostomie et les indicateurs d'utilisation des soins intensifs, la répartition habituelle entre techniques chirurgicales et percutanées, la part des cas gérés en soins à domicile après la sortie, ainsi que la fréquence de remplacement des canules et des articles de soins associés. La tarification est traitée à l'aide de fourchettes de prix de vente moyen par groupe de produits et par région, puis ajustée en fonction de l'inflation et du calendrier des devises pour l'année considérée. Les résultats sont corroborés par des approximations ascendantes sélectives, telles que des vérifications de prix échantillonnées sur différents canaux et une consolidation limitée des revenus des fournisseurs et distributeurs afin de détecter les sur- ou sous-estimations. Lorsque les données publiques relatives aux procédures sont rares pour un pays, nous utilisons des indicateurs proxy tels que la capacité en soins critiques et la charge de morbidité respiratoire, puis nous confirmons ces éléments auprès d'experts.
Pour les prévisions, nous nous appuyons sur une analyse de scénarios étayée par des tendances issues des entretiens, car les évolutions d'utilisation peuvent être influencées par l'adoption de recommandations, les changements de répartition des contextes de soins et les signaux de remboursement. Les taux de croissance sont d'abord appliqués au niveau des variables, puis traduits en valeur de marché, ce qui permet de maintenir la projection ancrée sur des facteurs observables.
Validation des données et cycle de mise à jour
La validation s'effectue au moyen de plusieurs vérifications afin que les totaux ne dépendent pas d'un seul point de données. Nous comparons les résultats obtenus à des signaux indépendants tels que la tendance des procédures, les schémas d'approvisionnement régionaux et la dépense implicite par patient traité, puis nous revérifions tout pays qui semble présenter un écart anormal.
Avant validation finale, les hypothèses et les calculs font l'objet d'un examen analytique en plusieurs étapes, et nous recontactons certains répondants si une variable clé évolue ou si un écart important apparaît. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont appliquées lorsque des événements significatifs se produisent, tels que des actions réglementaires majeures ou des changements de prix soudains. Juste avant la livraison, un dernier contrôle est effectué afin que les chiffres reflètent les informations les plus récentes disponibles.
Comparaison de la taille du marché des produits de trachéostomie de Mordor Intelligence avec d'autres estimations publiées
Il est normal de constater des écarts entre les tailles de marché publiées pour les produits de trachéostomie, car les éditeurs n'utilisent pas toujours la même année, la même liste de produits ou la même méthode pour convertir la demande de procédures en valeur de dispositifs. Ces différences proviennent également des hypothèses de tarification, du calendrier des devises et de la fréquence de mise à jour des estimations.
Certains chiffres publiés s'appuient sur une interprétation plus large des dispositifs ou sur une base temporelle différente, ce qui peut inclure des fournitures respiratoires connexes ou modifier le niveau apparent du marché lorsque les tendances sont réancrées sur une nouvelle année de référence. Dans l'approche de Mordor Intelligence, seuls les dispositifs et consommables directement liés aux soins de trachéostomie sont comptabilisés, tandis que les prothèses vocales de laryngectomie et les fournitures d'intubation générale sont exclues, afin que le pool de demande reste aligné sur les cycles d'utilisation et de remplacement propres à la trachéostomie.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 236,03 M USD (2026) | |
| Éditeur spécialisé en santé A | 217,00 M USD (2024) | Utilise une année de référence antérieure et ne précise pas clairement les inclusions et exclusions de produits, de sorte que des articles respiratoires connexes et un calendrier de tarification différent peuvent modifier le total par rapport à une construction de consommation propre à la trachéostomie uniquement. |
| Groupe de recherche sectorielle B | 230,78 M USD (2025) | Ancre la série sur une année différente et peut appliquer un rythme de croissance différent selon les utilisateurs finaux, ce qui modifie les volumes de patients implicites et les taux de remplacement utilisés pour traduire la demande en valeur. |
Dans l'ensemble, cet écart s'explique principalement par les choix de base temporelle et par la rigueur avec laquelle le périmètre des produits est restreint aux soins de trachéostomie. En maintenant le modèle lié à l'utilisation liée aux procédures, à la fréquence de remplacement et à la logique tarifaire régionale, nous obtenons une taille de marché qui peut être suivie et reproduite selon des étapes claires.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des produits de trachéotomie ?
Le marché des produits de trachéotomie a atteint 236,03 millions USD en 2026 et devrait atteindre 290,48 millions USD d'ici 2031 à un CAGR de 4,24 %.
Qui sont les acteurs clés du marché des produits de trachéotomie ?
Medtronic Plc, Smiths Group PLC, Teleflex Incorporated, Boston Medical Products Inc. et TRACOE medical GmbH sont les principales entreprises opérant sur le marché des produits de trachéotomie.
Quelle est la région à la croissance la plus rapide sur le marché des produits de trachéotomie ?
L'Asie-Pacifique se développe à un CAGR de 5,20 % en raison de l'essor des infrastructures d'USI, du vieillissement des populations et de la prévalence croissante des maladies pulmonaires chroniques.
Pourquoi les tubes de trachéotomie en silicone gagnent-ils en popularité ?
Le silicone offre une biocompatibilité supérieure et une irritation réduite des voies aériennes, entraînant un CAGR de 4,67 % et une préférence croissante pour les cas de ventilation complexes.
Quel type de procédure détient la plus grande part ?
La trachéotomie dilatation percutanée est en tête avec 53,35 % des revenus mondiaux en 2025, reflétant son profil mini-invasif et son efficacité au chevet du patient.
Dernière mise à jour de la page le:



