
Taille et part du marché des équipements de protection respiratoire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 13.10 Milliards de dollars |
| Taille du Marché (2031) | 18.10 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.67 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |

Analyse du marché des équipements de protection respiratoire par Mordor Intelligence
La taille du marché des équipements de protection respiratoire était évaluée à 12,42 milliards USD en 2025 et devrait croître de 13,10 milliards USD en 2026 pour atteindre 18,10 milliards USD d'ici 2031, à un TCAC de 6,67 % au cours de la période de prévision (2026-2031).
Le resserrement des limites d'exposition professionnelle dans les secteurs de la construction, des mines et de la santé continue de faire évoluer les dépenses des pics pandémiques ponctuels vers des achats programmatiques. La simplification réglementaire américaine, qui supprime les évaluations médicales préalables à l'utilisation pour les modèles courants de pièces filtrantes et les modèles à ventilation assistée à ajustement libre, réduit les contraintes de conformité pour les petits employeurs et maintient le volume de base.[1] Les programmes fédéraux de capacité de réserve ont consolidé des commandes récurrentes, le Stock national stratégique détenant plus de 350 millions d'unités N95 fin 2024.[2] Les stocks parallèles au Canada et en Australie renforcent cette tendance et ancrent des cycles de réapprovisionnement prévisibles. Parallèlement, les projets pétroliers et gaziers en amont dans les champs de gaz acide, les situations d'urgence liées à la fumée des incendies de forêt et les grands chantiers d'infrastructure en Asie constituent de nouveaux débouchés qui maintiennent un taux d'utilisation élevé des usines, même à mesure que la COVID-19 s'estompe.
Principaux enseignements du rapport
- Les respirateurs jetables ont représenté 34,58 % du chiffre d'affaires en 2025, tandis que les respirateurs à épuration d'air motorisés devraient progresser à un TCAC de 9,44 % jusqu'en 2031.
- Les équipements particulaires uniquement ont capté 44,63 % de la taille du marché des équipements de protection respiratoire en 2025, mais les respirateurs biologiques affichent la croissance la plus rapide avec un TCAC de 8,94 % jusqu'en 2031.
- Les produits de série N ont dominé 59,72 % du volume de 2025, tandis que les unités FFP3 progressent à un TCAC de 9,35 % dans le sillage des nouvelles réglementations européennes sur les nanoparticules.
- Les jetables en tissu ont représenté 64,37 % du chiffre d'affaires de 2025, mais les pièces faciales en silicone afficheront le TCAC le plus rapide à 8,24 %, les hôpitaux et les usines de semi-conducteurs privilégiant les plateformes réutilisables.
- La santé et les produits pharmaceutiques ont représenté 29,68 % des ventes de 2025, tandis que la lutte contre les incendies et les interventions d'urgence devraient progresser à un TCAC de 9,73 % jusqu'en 2031.
- Les distributeurs et grossistes ont contrôlé 51,33 % du chiffre d'affaires de 2025 ; le commerce en ligne affiche le TCAC le plus rapide à 10,88 % à mesure que les programmes d'abonnement de filtres atteignent les petits sites de travail.
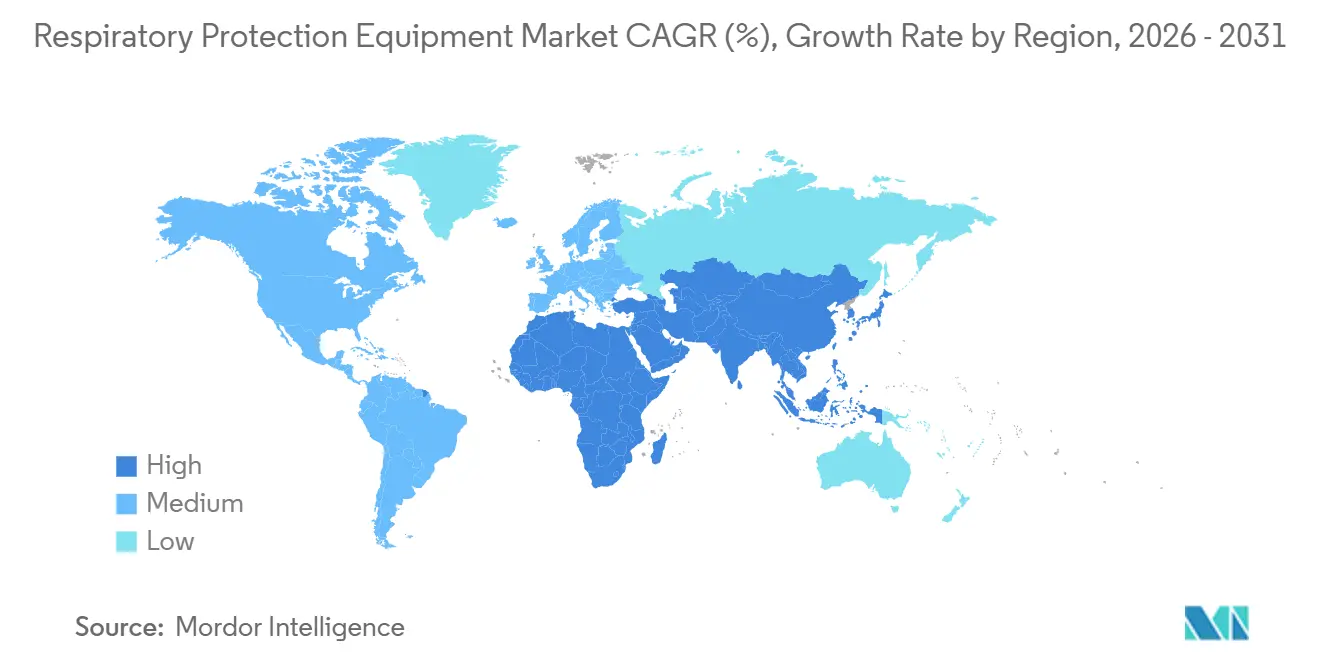
- L'Amérique du Nord a généré 37,52 % du chiffre d'affaires de 2025, mais la région Asie-Pacifique est en passe d'atteindre le TCAC le plus élevé à 8,32 % grâce aux nouvelles réglementations de sécurité indiennes, chinoises et japonaises.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations strictes en matière de sécurité au travail | 1.2% | Mondial, avec l'Amérique du Nord et l'UE en tête de l'application | Moyen terme (2-4 ans) |
| Incidence croissante des maladies respiratoires professionnelles et infectieuses | 1.0% | Mondial, prononcé dans les pôles manufacturiers de l'Asie-Pacifique et les secteurs de la santé | Long terme (≥ 4 ans) |
| Expansion industrielle dans les secteurs à forte teneur en particules (construction, mines) | 1.3% | Cœur de l'Asie-Pacifique (Chine, Inde), extension vers l'Afrique, le Moyen-Orient et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Reprise en amont du pétrole et du gaz dans les champs de gaz toxiques | 0.8% | Amérique du Nord (Permian, Bakken), Moyen-Orient, Afrique de l'Ouest | Court terme (≤ 2 ans) |
| Respirateurs intelligents à capteurs intégrés permettant la maintenance prédictive | 0.9% | Amérique du Nord et UE en tant qu'adopteurs précoces, Asie-Pacifique en suiveur | Long terme (≥ 4 ans) |
| Stockage gouvernemental lors des saisons record de fumée d'incendies de forêt | 0.6% | Amérique du Nord (États-Unis, Canada), Australie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes en matière de sécurité au travail
Les régulateurs mondiaux ont renforcé les règles d'exposition, obligeant les employeurs à passer de programmes volontaires à des tests d'ajustement obligatoires et à la tenue de registres. La proposition américaine de juillet 2025 supprimant l'autorisation médicale pour les masques courants élimine immédiatement les coûts administratifs pour des milliers d'entrepreneurs. La règle de l'OSHA sur la silice, en vigueur intégrale depuis 2024, plafonne l'exposition des travailleurs à 50 µg/m³ et stimule les commandes de filtres P100 dans la taille de pierre et le sablage. La mise à jour de la norme EN 149 en Europe a ajouté des tests d'efficacité sur les nanoparticules en 2024, relevant le niveau technique pour les homologations FFP3 et incitant les marques internationales à revoir leurs portefeuilles.[3] Les nouvelles normes ISO pour les appareils respiratoires isolants autonomes renforcent les critères thermiques et de communication, ce qui accélère les mises à niveau des parcs municipaux. Combinés, ces changements injectent un plancher stable de demande obligatoire dans le marché des équipements de protection respiratoire.
Incidence croissante des maladies respiratoires professionnelles et infectieuses
La silicose, la BPCO et l'asthme continuent de figurer parmi les principales maladies professionnelles, tandis que les systèmes de santé se préparent aux débordements de la grippe aviaire et aux clusters de mpox. Le NIOSH conseille désormais aux hôpitaux de conserver un stock de 90 jours de masques élastomériques réutilisables, ce qui pousse les commandes de masques durables au-delà des périodes de crise. Une étude clinique de 2024 portant sur des équipes infirmières de 12 heures a rapporté que 82 % des participants préféraient les élastomériques pour une utilisation sur plusieurs jours en raison d'un coût total inférieur malgré un effort respiratoire plus important. L'essor de la construction en Asie aggrave l'exposition à la silice, et les registres d'État en Inde et en Chine montrent une incidence croissante des maladies, conduisant à de nouvelles règles obligatoires sur les respirateurs. Les orientations de préparation de l'OMS de 2024 désignent la protection respiratoire comme une contre-mesure de niveau 1, incitant à constituer des stocks équivalant à 10 % de la main-d'œuvre de santé de chaque État membre. Ces facteurs se combinent pour maintenir le marché des équipements de protection respiratoire sur une trajectoire ascendante solide.
Expansion industrielle dans les secteurs à forte teneur en particules (construction, mines)
Les mégaprojets dans le cadre du Programme national d'infrastructure de l'Inde, de la nouvelle capitale de l'Indonésie et de la Ceinture et Route de la Chine ajoutent des millions d'années-travailleurs dans des environnements poussiéreux. L'Inde oblige désormais les chantiers dépassant 10 000 m² à fournir des respirateurs certifiés, transformant les habitudes volontaires antérieures en règles applicables. La poussée de la Chine vers 90 % de mines de charbon automatisées augmente paradoxalement la demande de masques à court terme, car les équipes de modernisation sont exposées aux particules diesel et à la poussière de dynamitage. L'essor du lithium en Australie dans les mines souterraines de roche dure accroît la pénétration des PAPR là où le stress thermique rend les demi-masques impraticables. L'Afrique du Sud signale une baisse de 18 % des demandes d'indemnisation pour silicose après un renforcement de l'application et des moniteurs de poussière en temps réel. L'agrobusiness brésilien en pleine croissance a besoin de protection contre les pesticides et la biomasse, mais manque de réseaux de distribution denses, ce qui ouvre des opportunités pour les plateformes en ligne. Ensemble, ces pipelines de projets élargissent le marché des équipements de protection respiratoire bien au-delà du secteur de la santé.
Reprise en amont du pétrole et du gaz dans les champs de gaz toxiques
Les concentrations de sulfure d'hydrogène dans les gisements de schiste américains dépassent souvent la limite de 10 ppm de l'OSHA lors du reflux, imposant des solutions à air fourni ou des appareils respiratoires isolants autonomes. Les opérateurs déploient des systèmes montés sur remorque couvrant plusieurs travailleurs sans le poids des bouteilles. Le projet gazier Jafurah d'Arabie Saoudite exige que chaque travailleur de terrain porte des respirateurs d'évacuation ainsi que des moniteurs, créant des commandes en vrac soutenues par des budgets gouvernementaux. Les projets en eaux profondes d'Afrique de l'Ouest ajoutent une demande offshore pour des unités d'évacuation de 15 minutes, tandis que les projets pilotes de captage de carbone en Amérique du Nord établissent de nouvelles règles pour les panaches de CO₂ supercritique. Toutes ces activités injectent un volume de qualité spécialisée dans le marché des équipements de protection respiratoire.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé d'acquisition et de maintenance des équipements de protection respiratoire avancés | -0.7% | Mondial, aigu sur les marchés sensibles aux prix en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Faible confort et taux de conformité des porteurs | -0.5% | Mondial, prononcé dans les environnements à forte chaleur et humidité (Moyen-Orient, Afrique, Asie du Sud) | Long terme (≥ 4 ans) |
| Contraintes critiques de la chaîne d'approvisionnement en médias filtrants | -0.4% | Mondial, avec des goulots d'étranglement dans l'approvisionnement en polymère soufflé par fusion | Court terme (≤ 2 ans) |
| Réglementations floues sur l'exposition aux nanoparticules retardant les homologations | -0.3% | Juridictions réglementaires de l'Amérique du Nord et de l'UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé d'acquisition et de maintenance des équipements de protection respiratoire avancés
Les systèmes à épuration d'air motorisés et à air fourni coûtent entre 800 et 3 000 USD par unité, plus 20 % d'entretien annuel, ce qui pousse les petites entreprises vers des jetables moins chers. L'usine indienne d'Ansell à 80 millions USD réduira le coût de débarquement des élastomériques de 15 %, mais les N95 jetables à 1-3 USD chacun l'emportent encore sur les dépenses en espèces. Les hôpitaux font face à une économie parallèle : les établissements ruraux évitent les élastomériques car ils manquent de décontamination centralisée. Les services d'incendie budgétisant 5 000 à 8 000 USD par appareil respiratoire isolant autonome peinent à financer les tests de débit annuels et la recertification des bouteilles. L'intensité capitalistique plafonne donc les taux d'adoption dans le marché des équipements de protection respiratoire.
Faible confort et taux de conformité des porteurs
Les respirateurs augmentent l'effort respiratoire, retiennent la chaleur et gênent la parole. Une étude de 2024 a montré que 68 % du personnel de santé trouve les élastomériques plus difficiles à respirer, et 74 % ont signalé plus d'inconfort thermique lors de gardes de 12 heures. La forte humidité au Moyen-Orient et en Asie du Sud rend la conformité sur toute la durée du poste encore plus difficile, déclenchant un comportement de suspension du masque qui annule la protection. Les pièces faciales en silicone réduisent le risque de dermatite mais embuent encore les lunettes dans 8 à 12 % des cas. Tant que des matériaux comme les joints en mousse viscoélastique n'atteignent pas le marché de masse, le confort freinera le plein potentiel du marché des équipements de protection respiratoire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la croissance des PAPR dépasse la domination des jetablesLes masques jetables et les respirateurs à particules dominent toujours en termes de prix et de commodité, représentant 34,58 % du chiffre d'affaires 2025 sur le marché des équipements de protection respiratoire. Les respirateurs à épuration d'air motorisés devraient toutefois enregistrer le CAGR le plus élevé, à 9,44 %, à mesure que les opérateurs de salles blanches et les soudeurs adoptent des soufflantes plus légères et des capteurs intégrés. Les demi-masques élastomères restent la norme pour les équipes pétrolières et gazières, car un masque à 40 USD associé à des cartouches à 15 USD offre une valeur saisonnière durable. Les modèles plein visage couvrent les tâches liées aux pesticides et aux espaces confinés en ajoutant une protection oculaire. Les solutions à adduction d'air et les appareils respiratoires isolants autonomes (ARIA) occupent des créneaux de niche mais à forte valeur ajoutée dans les cabines de peinture et la lutte contre les incendies.
Le partenariat de MSA en 2024 avec Optrel a intégré des soufflantes à suivi respiratoire dans les casques de soudage, réduisant la fatigue des utilisateurs de 18 %. Cette intégration illustre comment la technologie en amont améliore la conformité et les prix de vente moyens. La demande en produits jetables, en revanche, reste très sensible aux prix ; une hausse de prix de 10 % peut réduire le volume unitaire de 6 à 8 %. Cette sensibilité souligne pourquoi les équipements haut de gamme capteront la croissance, même si les jetables bas de gamme conservent le leadership en volume sur le marché des équipements de protection respiratoire.


Par type de protection :
les respirateurs biologiques progressent grâce à la préparationLes équipements particulaires uniquement ont représenté 44,63 % des ventes mondiales de 2025, mais les modèles biologiques et agents infectieux se développeront à un TCAC de 8,94 % jusqu'en 2031. Les hôpitaux formalisent désormais des stocks de 90 jours de cartouches élastomériques ou P100 après que l'OMS a placé la protection respiratoire dans son niveau supérieur de contre-mesures. Les cartouches gaz et vapeurs soutiennent les sites chimiques et de traitement des eaux usées mais nécessitent des remplacements fréquents. Les filtres combinés gèrent la peinture au pistolet et le mélange de pesticides où des risques simultanés existent.
Une comparaison clinique en 2024 a montré que 82 % des travailleurs de la santé préféraient les élastomériques pour une utilisation sur plusieurs jours en raison d'un coût total inférieur aux N95 jetables. Les certifications restent complexes car le NIOSH évalue séparément les allégations particulaires et gazeuses, ce qui allonge les délais de développement. Néanmoins, les réglementations biologiques supplémentaires positionnent les appareils à haute filtration pour capter une plus grande part du marché des équipements de protection respiratoire à mesure que les dépenses de préparation se stabilisent.
Par indice de masque :
les FFP3 progressent avec la montée des préoccupations liées aux nanoparticulesLes respirateurs de série N représentaient 59,72 % du volume mondial en 2025, reflétant la domination du NIOSH et la familiarité du secteur de la construction. Les unités FFP3 devraient croître à un TCAC de 9,35 % à mesure que l'Europe applique des tests de nanoparticules plus stricts dans le cadre de la norme EN 149 mise à jour. Les filtres de série R et P servent les environnements huileux, et les grades P100 affichent des primes de prix de 20 à 30 % mais durent plus longtemps. Le FFP1 se situe en bas de gamme avec seulement 80 % d'efficacité et se déplace vers des niches non réglementées.
Les expansions pharmaceutiques en Irlande et en Suisse imposent désormais le FFP3 ou supérieur, stimulant la demande. La norme ASTM WK73468 exige une filtration de niveau P100 pour les premiers intervenants, orientant les achats loin des masques de milieu de gamme hérités. À mesure que l'examen des nanoparticules s'intensifie, la pénétration des FFP3 continuera d'augmenter la taille du marché des équipements de protection respiratoire pour les grades premium.

Par matériau de pièce faciale :
le confort du silicone stimule l'adoption des réutilisablesLes jetables en tissu et en polypropylène ont généré 64,37 % du chiffre d'affaires de 2025. Les pièces faciales en silicone sont en passe d'atteindre un TCAC de 8,24 % grâce à leurs propriétés hypoallergéniques et à une meilleure rétention du joint lors des longues gardes. L'élastomère thermoplastique offre un compromis pour les acheteurs sensibles aux coûts qui souhaitent tout de même du confort. Le néoprène subsiste dans les anciens stocks mais souffre de la dégradation par l'ozone et les huiles.
La loi californienne de 2024 qui étend la responsabilité des producteurs pour les plastiques à usage unique ajoute 0,10 à 0,15 USD par unité jetable. Ce coût écologique oriente les budgets vers les plateformes en silicone réutilisables, en particulier dans les régions contraintes par les décharges. Bien que les coûts de certification ralentissent la substitution des matériaux, la R&D en cours sur des joints en mousse de polyuréthane plus légers promet d'élargir la base adressable dans le marché des équipements de protection respiratoire.
Par secteur d'utilisation final :
le segment de la lutte contre les incendies s'accélère grâce aux renouvellements de parcsLa santé a représenté 29,68 % du chiffre d'affaires de 2025, ancrée par le contrôle des infections. La lutte contre les incendies et les interventions d'urgence devraient enregistrer le TCAC le plus rapide à 9,73 % grâce aux programmes de renouvellement des parcs soutenus par des subventions fédérales. Les sites pétroliers et gaziers restent de gros utilisateurs d'équipements à air fourni car le sulfure d'hydrogène dépasse régulièrement les limites de l'OSHA. La demande dans la construction s'aligne sur la conformité à la silice, tandis que les mines passent aux solutions P100 ou PAPR à mesure que les modernisations d'automatisation augmentent l'exposition à court terme à la poussière.
Les applications manufacturières varient selon la tâche, des vapeurs organiques dans les ateliers de peinture aux fumées de soudage dans la fabrication métallique. Les produits chimiques et le traitement des eaux usées nécessitent des cartouches chimisorbantes pour l'ammoniac ou le chlore. Les événements de fumée d'incendies de forêt ajoutent des canaux de distribution publique en dehors des marchés industriels traditionnels, élargissant encore le marché des équipements de protection respiratoire.

Par canal de distribution :
le commerce en ligne perturbe les grossistes traditionnelsLes distributeurs et grossistes détiennent encore 51,33 % des ventes de 2025, mais le commerce en ligne bénéficie d'un TCAC de 10,88 % en dissociant le prix et en proposant des livraisons de filtres par abonnement. Amazon Business et le portail de Grainger aident les petits sites de travail à contourner les tailles de commande minimales. Les ventes directes restent importantes pour les grandes raffineries et les hôpitaux qui ont besoin de configurations sur mesure et de contrats de service sur site.
L'acquisition par PIP des marques d'équipements de protection individuelle de Honeywell renforce l'intégration verticale et capte les marges à la fois dans les niveaux de fabrication et de distribution. Les modèles d'abonnement trouvent un écho particulier dans les usines pharmaceutiques et de semi-conducteurs, où le réapprovisionnement automatisé évite des temps d'arrêt coûteux. Le passage au commerce en ligne ajoute donc de nouveaux segments d'acheteurs et augmente la vélocité globale dans le marché des équipements de protection respiratoire.
Analyse géographique
Marché des équipements de protection respiratoire en Amérique du Nord
L'Amérique du Nord a généré 37,52 % des revenus de 2025, la mise en application par l'OSHA de la réglementation sur la silice cristalline combinée à l'activité dans les champs pétroliers ayant soutenu des commandes régulières. Les stocks fédéraux de protection contre la fumée des incendies de forêt ajoutent une dimension de santé publique à la demande, tandis que les projets pilotes de captage du carbone créent de nouveaux scénarios d'exposition aux gaz toxiques nécessitant des équipements spécialisés. L'investissement du gouvernement canadien dans la distribution de masques N95 aux communautés soutient l'adoption en milieu rural, et la ceinture maquiladora du Mexique maintient les volumes de produits jetables malgré une application inégale des réglementations.
Marché des équipements de protection respiratoire en Asie-Pacifique
Le marché des équipements de protection respiratoire en Asie-Pacifique dépasse toutes les régions avec un CAGR de 8,32 % d'ici 2031. L'Inde impose désormais la fourniture de respirateurs sur les grands chantiers, la mécanisation des mines en Chine augmente temporairement l'exposition aux poussières pour les travailleurs de modernisation, et le vieillissement de la main-d'œuvre au Japon valorise les conceptions ergonomiques plus légères. L'Australie double sa production de lithium entre 2020 et 2025, ce qui favorise les appareils respiratoires à épuration d'air motorisés dans les mines profondes et chaudes. Les investissements de la Corée du Sud dans les semi-conducteurs et la biopharmacie privilégient la filtration FFP3 ou P100 pour protéger les rendements des salles blanches.
Marché des équipements de protection respiratoire en EMEA et en Amérique du Sud
L'Europe maintient une expansion à un chiffre moyen, les mises à jour de la norme EN 149 relatives aux nanoparticules faisant progresser les niveaux d'achat et le secteur chimique renouvelant ses stocks de masques à visière complète. Les grands groupes chimiques allemands maintiennent des normes strictes de protection dans les procédés chlore-alcali. Les programmes de maintenance nucléaire en France nécessitent des systèmes à air comprimé, tandis que la mise à jour du HSE au Royaume-Uni en 2024 renforce la tenue des registres de tests d'ajustement. Le Moyen-Orient développe sa demande grâce à des mégaprojets gaziers tels que Jafurah, et les modernisations minières en Afrique du Sud soutiennent les commandes d'équipements à haute filtration. Des marchés porteurs en Amérique du Sud, tels que l'agrobusiness brésilien et le lithium argentin, enregistrent des volumes satisfaisants, mais se heurtent à des goulets d'étranglement dans la distribution que les canaux en ligne cherchent à résoudre.
Paysage réglementaire
La réglementation couvre la sécurité au travail, la certification des produits et, dans les cas d'usage médical, la conformité des dispositifs médicaux. Aux États-Unis, l'OSHA continue de régir les programmes de protection respiratoire des employeurs au titre du 29 CFR 1910.134, tandis que l'homologation NIOSH reste la porte d'entrée technique pour de nombreux respirateurs industriels et médicaux. L'OSHA a proposé en juillet 2025 des amendements supprimant l'obligation d'évaluation médicale initiale pour les employés utilisant des demi-masques filtrants et des appareils de protection respiratoire motorisés (PAPR) à ajustement libre, tout en maintenant les obligations d'essai d'ajustement et de formation. Par ailleurs, la FDA a publié en avril 2026 dans le Federal Register une politique de conformité concernant certains respirateurs à épuration d'air homologués par le NIOSH utilisés en milieu de soins, exerçant un pouvoir discrétionnaire d'application pour réduire les charges préalables à la mise sur le marché redondantes, tout en maintenant les exigences fondamentales de qualité et de tenue des registres.
En Europe, les fabricants doivent composer avec les normes de performance EN ainsi qu'avec la mise en œuvre progressive du règlement relatif aux dispositifs médicaux (RDM 2017/745), les exigences de transparence et de traçabilité liées à EUDAMED se renforçant à mesure que l'écosystème du RDM arrive à maturité. La Commission européenne a publié en juin 2026 la décision d'exécution (UE) 2026/1279, mettant à jour les normes harmonisées et renforçant la nécessité d'une surveillance continue des normes pour les dispositifs de protection marqués CE. Dans les deux régions, le niveau pratique de conformité augmente en raison de références techniques plus strictes, notamment les mises à jour des essais liés aux nanoparticules citées dans les révisions de la norme EN 149, et d'un accent croissant sur la traçabilité et les contrôles post-commercialisation.
Analyse de la chaîne de valeur
La chaîne de valeur débute par des intrants spécialisés tels que les médias filtrants soufflés-fondus, les couches de filtration électrostatique, les élastomères ou le silicone pour les pièces faciales et les joints, les valves, et, pour les PAPR et les systèmes à air fourni, les souffleurs, batteries, tuyaux et composants électroniques. La disponibilité et la qualification des composants, en particulier pour les médias filtrants et les sous-ensembles critiques des PAPR, influencent les délais et les prix, poussant plusieurs marques vers un double approvisionnement et une chaîne d'approvisionnement régionalisée. La conception des produits et les essais de certification, y compris les homologations NIOSH et, dans certaines applications, les exigences liées à la FDA, se situent entre l'approvisionnement en composants et la fabrication à grande échelle. Cela crée une étape de contrôle liée à la conformité qui peut freiner l'introduction de nouvelles références produit.
En aval, les ventes s'effectuent via de grands distributeurs et grossistes ainsi que des contrats directs pour les sites industriels, les services d'incendie et les systèmes hospitaliers, l'approvisionnement en ligne étant de plus en plus utilisé par les petits sites de travail et soutenu par des programmes d'abonnement de réapprovisionnement pour filtres et cartouches. Les essais d'ajustement, la formation, la maintenance et le remplacement périodique des cartouches génèrent une demande récurrente en après-vente qui est de plus en plus intégrée dans des contrats de service pour les flottes de PAPR et d'ARICO. La modification proposée par l'OSHA en juillet 2025 concernant les exigences d'évaluation médicale pour les demi-masques filtrants et les PAPR à ajustement libre réduit les frictions administratives au niveau de l'employeur, renforçant un basculement des achats vers des programmes d'achat standardisés plutôt que ponctuels.
Paysage concurrentiel
Les principaux fournisseurs comprennent MSA Safety, la filiale Solventum de 3M, Drägerwerk et Avon Protection qui détiennent collectivement une part du chiffre d'affaires mondial. Cela laisse de la place pour des champions régionaux comme Shigematsu au Japon et Sundström en Scandinavie qui s'imposent grâce à une certification domestique rapide et des liens étroits avec les distributeurs. L'intégration technologique marque la nouvelle frontière concurrentielle : l'appareil respiratoire isolant autonome FireGrid de MSA diffuse des données pour la maintenance prédictive et a décroché un contrat de 33 millions USD avec les Garde-côtes américains. Drägerwerk et Sundström intègrent des étiquettes RFID pour le suivi automatisé des filtres, s'alignant sur les logiciels de sécurité des usines chimiques.
L'intégration verticale progresse également. L'usine indienne d'Ansell réduit les coûts des pièces faciales en silicone et protège contre les variations tarifaires. Les fusions-acquisitions horizontales s'accélèrent à mesure que PIP intègre les marques North, Miller et Morning Pride de Honeywell dans son réseau, élargissant la portée des canaux. Les nouveaux entrants en ligne proposent des cartouches par abonnement qui réduisent les frictions de réapprovisionnement, tandis que les startups de test d'ajustement en tant que service utilisent la numérisation par smartphone pour améliorer la conformité.
À mesure que les capteurs intelligents deviennent incontournables, les retardataires dépourvus de connectivité peinent à satisfaire les critères ASTM et ISO mis à jour. La diversité d'ajustement est un autre facteur de différenciation : Moldex-Metric et JSP Ltd. proposent chacun jusqu'à 10 tailles de visage contre les trois habituelles, réduisant les échecs aux tests d'ajustement et remportant des contrats sur les marchés à application stricte. Une concentration modérée et une innovation active maintiennent des prix compétitifs tout en laissant une large place à la différenciation spécialisée dans le marché des équipements de protection respiratoire.
Leaders du secteur des équipements de protection respiratoire
-
Honeywell International Inc.
-
MSA Safety Incorporated
-
Drägerwerk AG & Co. KGaA
-
Kimberly-Clark Corporation
-
Solventum
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des équipements de protection respiratoire Entreprises couvertes dans ce rapport
- Alpha Pro Tech Ltd.
- Avon Protection plc
- Bullard
- Delta Plus Group
- Dragerwerk
- Gentex Corporation
- GVS Group
- Honeywell International
- Intersurgical Ltd.
- JSP Ltd.
- Kimberly-Clark Worldwide
- Lakeland Industries Inc.
- Medline Industries
- Moldex-Metric
- MSA Safety Incorporated
- Optrel AG
- RPB Safety LLC
- Shigematsu Works Co. Ltd.
- Solventum
- Sundström Safety AB
Lire l’analyse des entreprises de équipements de protection respiratoire
Opportunités de marché et perspectives d'avenir
La préparation dans les secteurs de la santé et public continue de créer des espaces vacants pour les plateformes réutilisables et à filtration supérieure qui réduisent la dépendance à l'approvisionnement d'urgence en produits jetables. Un point d'ancrage concret est le Strategic National Stockpile, qui détenait plus de 350 millions d'unités N95 à la fin de 2024, ce qui soutient des cycles de réapprovisionnement structurés et des opportunités pour les fournisseurs autour de la rotation, de l'entreposage et de la standardisation des références. Parallèlement, l'agenda relatif aux technologies d'équipement de protection individuelle pour la santé (PPT) du NIOSH, incluant des travaux visant à mettre à jour les méthodes d'essai liées aux PAPR et à référencer les méthodes d'essai ASTM F3407, ouvre une voie plus claire pour une différenciation des performances spécifique au secteur de la santé. Cet accent est particulièrement visible dans les PAPR et les respirateurs réutilisables qui s'alignent sur les flux de travail de contrôle des infections hospitalières.
La simplification réglementaire ouvre également des opportunités à court terme dans les services de conformité et des cycles de renouvellement de produits plus rapides. Le NIOSH a signalé une réduction du délai de traitement des homologations de respirateurs, passant de 100 jours en 2024 à 65 jours d'ici mi-2025, améliorant le délai de mise sur le marché pour les conceptions mises à jour et les variantes incrémentales de plateformes. Aux États-Unis, la politique de conformité provisoire de la FDA d'avril 2026 pour certains respirateurs à épuration d'air homologués par le NIOSH utilisés en milieu médical réduit les charges préalables à la mise sur le marché redondantes, tandis que l'activité continue d'amendement de l'OSHA autour du 29 CFR 1910.134 maintient les programmes des employeurs centrés sur les essais d'ajustement et la formation. Ces évolutions favorisent des offres qui regroupent les flux de travail d'essai d'ajustement, la tenue de registres numériques et la gestion connectée des flottes d'ARICO ou de PAPR, la traction étant renforcée par l'adoption de systèmes de pompiers connectés aux données et par de grands contrats de sécurité publique mis en avant par les principaux fournisseurs.
Développements industriels récents dans Marché des équipements de protection respiratoire
- Avril 2026 : MSA Safety a présenté son appareil de protection respiratoire isolant autonome (ARICO) G1 XR Edition lors du salon FDIC International, positionné pour répondre à l'édition 2025 de la norme NFPA 1970. Ce lancement renforce la demande liée aux cycles de remplacement associés aux normes actualisées pour les pompiers et incite les plateformes ARICO concurrentes à suivre le rythme en matière de conformité, de modularité et de fonctionnalités connectées.
- Mai 2025 : Honeywell a finalisé la cession de son activité d'équipements de protection individuelle, y compris les produits de protection respiratoire, à Protective Industrial Products (PIP) pour 1,325 milliard USD. Cette cession a redéfini la propriété des marques et le contrôle des canaux dans les EPI de protection respiratoire, offrant à PIP un portefeuille plus large à commercialiser via son réseau de distribution.
- Août 2024 : MSA Safety et optrel ont annoncé un partenariat et introduit une nouvelle technologie d'appareil de protection respiratoire motorisé (PAPR) en Amérique du Nord. Cette initiative a accéléré l'intégration de la protection respiratoire dans les équipements de tête de soudage et les flux de travail, favorisant une adoption accrue dans les applications industrielles où les améliorations de confort et de productivité poussent au remplacement des produits jetables basiques.
Marché des équipements de protection respiratoire Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Nous définissons le marché des équipements de protection respiratoire comme la valeur des produits qui protègent le porteur contre l'inhalation de particules nocives, de gaz, de vapeurs et de risques biologiques. Les ventes comprises dans le périmètre sont suivies dans les environnements de travail industriels, de soins de santé et de sécurité publique.
Exclusions du périmètre : nous excluons les accessoires généraux de contrôle des infections et les équipements de protection individuelle non respiratoires dont la protection respiratoire n'est pas la fonction principale.
Aperçu de la segmentation
- Par type de produit
- Respirateurs jetables
- Respirateurs à demi-masque réutilisables
- Respirateurs à masque plein visage réutilisables
- Respirateurs à épuration d'air motorisés (PAPR)
- Respirateurs à air fourni (SAR)
- Appareils respiratoires isolants autonomes (SCBA)
- Respirateurs d'évacuation
- Par type de protection
- Respirateurs particulaires uniquement
- Respirateurs gaz et vapeurs
- Combinés (particulaires + gaz/vapeurs)
- Respirateurs biologiques/agents infectieux
- Par indice de masque
- Série N (N95, N99, N100)
- Série R (R95, R99, R100)
- Série P (P95, P99, P100)
- FFP1
- FFP2
- FFP3
- Par matériau de pièce faciale
- Silicone
- Élastomère thermoplastique (TPE)
- Néoprène / Caoutchouc
- Tissu / Polypropylène (jetable)
- Par secteur d'utilisation final
- Pétrole et gaz
- Santé et produits pharmaceutiques
- Construction
- Mines
- Lutte contre les incendies et intervenants d'urgence
- Fabrication
- Produits chimiques
- Autres
- Par canal de distribution
- Ventes directes
- Distributeurs / Grossistes
- Commerce en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'établissement des limites du marché et de la carte de la demande à l'aide de normes publiques, de recommandations en matière de sécurité et de données commerciales décrivant les contextes dans lesquels la protection respiratoire est requise et la manière dont elle est spécifiée. Nous nous référons à des sources telles que les recommandations de l'OSHA en matière de protection respiratoire, les listes de certification et les notes d'essai du NIOSH, les ressources du CDC en matière de prévention des infections, ainsi que les résumés des normes EN et ISO, qui contribuent à maintenir la cohérence des catégories de produits et des classifications.
Nous intégrons ensuite des signaux complémentaires provenant de sources telles que les flux commerciaux d'UN Comtrade pour les catégories pertinentes de masques et de filtres, les divulgations de marchés publics gouvernementaux lorsqu'elles sont disponibles, ainsi que les rapports d'entreprises et les présentations aux investisseurs afin de comprendre l'exposition aux marchés finaux et l'orientation des prix. Un abonnement payant aux données financières et aux actualités des entreprises est principalement utilisé pour recouper les répartitions de chiffre d'affaires, les expansions de capacité et les évolutions du mix produit, tout en maintenant le modèle de marché ancré sur des indicateurs publics reproductibles. Les sources mentionnées ci-dessus sont données à titre illustratif ; nous avons également examiné de nombreux autres documents publics aux fins de collecte, de validation et de clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires sont utilisés pour confirmer ce qui est réellement expédié et utilisé, étant donné que les besoins en matière de conformité et les comportements d'achat peuvent évoluer rapidement selon les secteurs. Nous nous entretenons avec des fabricants, des distributeurs, des responsables sécurité, des équipes d'approvisionnement et des spécialistes techniques qui maîtrisent la certification, les cycles de remplacement et les différences de prix selon la classification, le type de masque et le canal de distribution en Asie-Pacifique, en EMEA et dans les Amériques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 13 % | Asie-Pacifique : 44 % |
| Niveau intermédiaire : 60 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs de plus petite taille : 14 % | Managers : 52 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante et ascendante, dans laquelle les bassins de demande liés à l'exposition en milieu de travail et à la conformité réglementaire sont d'abord reconstitués, puis vérifiés à l'aide de consolidations sélectives du côté de l'offre. En pratique, nous partons d'indicateurs d'activité des utilisateurs finaux qui expliquent la consommation de respirateurs, puis nous les convertissons en besoins annuels en unités et en valeur à l'aide d'hypothèses d'adoption et de remplacement spécifiques à chaque classification.
Les principaux paramètres utilisés dans le modèle comprennent l'emploi industriel dans les professions à risque plus élevé, l'orientation de la production dans la construction et la fabrication, l'intensité d'utilisation dans le secteur de la santé (en tant que stabilisateur de la demande), le mix de certification par classification de masque (telles que les séries N, R, P et les classes FFP), ainsi que le mix de canaux entre ventes directes, distributeurs et commerce en ligne. Les prix de vente moyens sont traités avec soin en distinguant les systèmes à adduction d'air haut de gamme et les unités à épuration d'air motorisées des masques jetables et réutilisables, puis en ajustant les prix de vente moyens en fonction des évolutions du mix plutôt qu'en appliquant un facteur d'inflation uniforme.
Pour les prévisions, une analyse de scénarios est utilisée afin de moduler la demande en fonction de la rigueur de l'application réglementaire, du comportement de stockage et du rythme de l'activité industrielle ; le scénario final est ensuite aligné sur ce que les personnes interrogées observent en matière de budgets, de délais d'approvisionnement et de substitutions de produits. Lorsque la visibilité ascendante est plus faible dans les canaux fragmentés, les lacunes sont comblées en utilisant des contrôles représentatifs prix de vente moyen x volume, puis en extrapolant à l'aide d'indicateurs indépendants des marchés finaux.
Validation des données et cycle de mise à jour
Les résultats sont validés en comparant les tendances de valeur modélisées avec des signaux indépendants tels que l'activité de certification, l'orientation des échanges commerciaux pour les groupes de produits pertinents et les commentaires sur les catégories rapportés dans les documents publics. Lorsqu'une valeur aberrante apparaît, les hypothèses relatives au mix, à la fréquence de remplacement ou aux marges des canaux sont réexaminées, suivies d'une deuxième révision avant validation finale.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des actions réglementaires soudaines, des perturbations de l'approvisionnement ou des fluctuations de prix inhabituelles. Avant la livraison, nous effectuons une dernière mise à jour afin que l'ensemble de données, les conversions de devises et les évolutions récentes du marché soient reflétés de manière cohérente dans la vue la plus récente.
Estimation du marché des équipements de protection respiratoire par Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de marché publiés pour les équipements de protection respiratoire ne concordent souvent pas, même lorsque l'intitulé du sujet semble identique à première vue. Les différences proviennent généralement des familles de produits comptabilisées, de la méthode de calcul des prix moyens et du fait que les chiffres sont ou non actualisés à mesure que le mix de canaux et les cycles de remplacement se normalisent.
Un facteur d'écart courant est le calendrier de conversion des devises et d'actualisation des prix, étant donné que les respirateurs et les filtres peuvent connaître des variations de prix selon la classification et le canal de distribution, ce qui peut faire évoluer la valeur totale même lorsque les volumes restent stables. En révisant les fourchettes de prix de vente moyens et le mix produit lors des mises à jour planifiées, puis en validant par rapport aux signaux de certification et d'échanges commerciaux, la vue 2025 de Mordor Intelligence évite de surestimer la valeur en utilisant des points de prix obsolètes qui ne reflètent plus les comportements d'achat actuels.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 12,42 milliards USD (2025) | |
| Éditeur de recherche sectorielle A | 10,50 milliards USD (2025) | Utilise un cadre de référence de 2019 avec une fenêtre de prévision 2020-2025, et sa méthode de calcul des prix moyens peut sous-estimer les systèmes rutilisables haut de gamme et les systèmes à adduction d'air lorsque le mix évolue vers des équipements de spécification supérieure. |
| Éditeur de recherche sectorielle B | 10,00 milliards USD (2020) | Rapporte une valeur pour une année antérieure correspondant à un régime de demande différent ; le décalage temporel, combiné aux différences de devises et de calendrier de prix, rend la comparaison directe avec une vue du marché pour l'année en cours difficile. |
L'écart entre les valeurs s'explique en grande partie par le calendrier et la manière dont les prix et le mix produit sont traités, plutôt que par une seule hypothèse de demande. Lorsque le périmètre reste centré sur les équipements de protection respiratoire et que la logique des prix de vente moyens est actualisée par type de système et par classification, le total obtenu est plus facile à relier à des paramètres reproductibles pouvant être vérifiés d'une année à l'autre.
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des équipements de protection respiratoire en 2031 ?
Il est prévu d'atteindre 18,10 milliards USD d'ici 2031, soutenu par un TCAC de 6,67 % à partir de 2026.
Quel type de produit connaît la croissance la plus rapide jusqu'en 2031 ?
Les respirateurs à épuration d'air motorisés sont en tête avec un TCAC de 9,44 % à mesure que le confort et les fonctionnalités de capteurs s'améliorent.
Quelle région affiche la prévision de croissance la plus élevée ?
L'Asie-Pacifique devrait progresser à un TCAC de 8,32 % grâce aux nouvelles réglementations de sécurité et aux projets industriels.
Pourquoi les masques FFP3 gagnent-ils des parts en Europe ?
Les tests de nanoparticules mis à jour de la norme EN 149 poussent les acheteurs vers la filtration FFP3 pour les usages pharmaceutiques et en salle blanche.
Comment le commerce en ligne modifie-t-il les schémas d'approvisionnement ?
Le commerce électronique et les programmes d'abonnement de filtres progressent à un TCAC de 10,88 %, offrant des prix plus bas et un réapprovisionnement automatisé.