
Taille et part de marché de l'iléostomie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
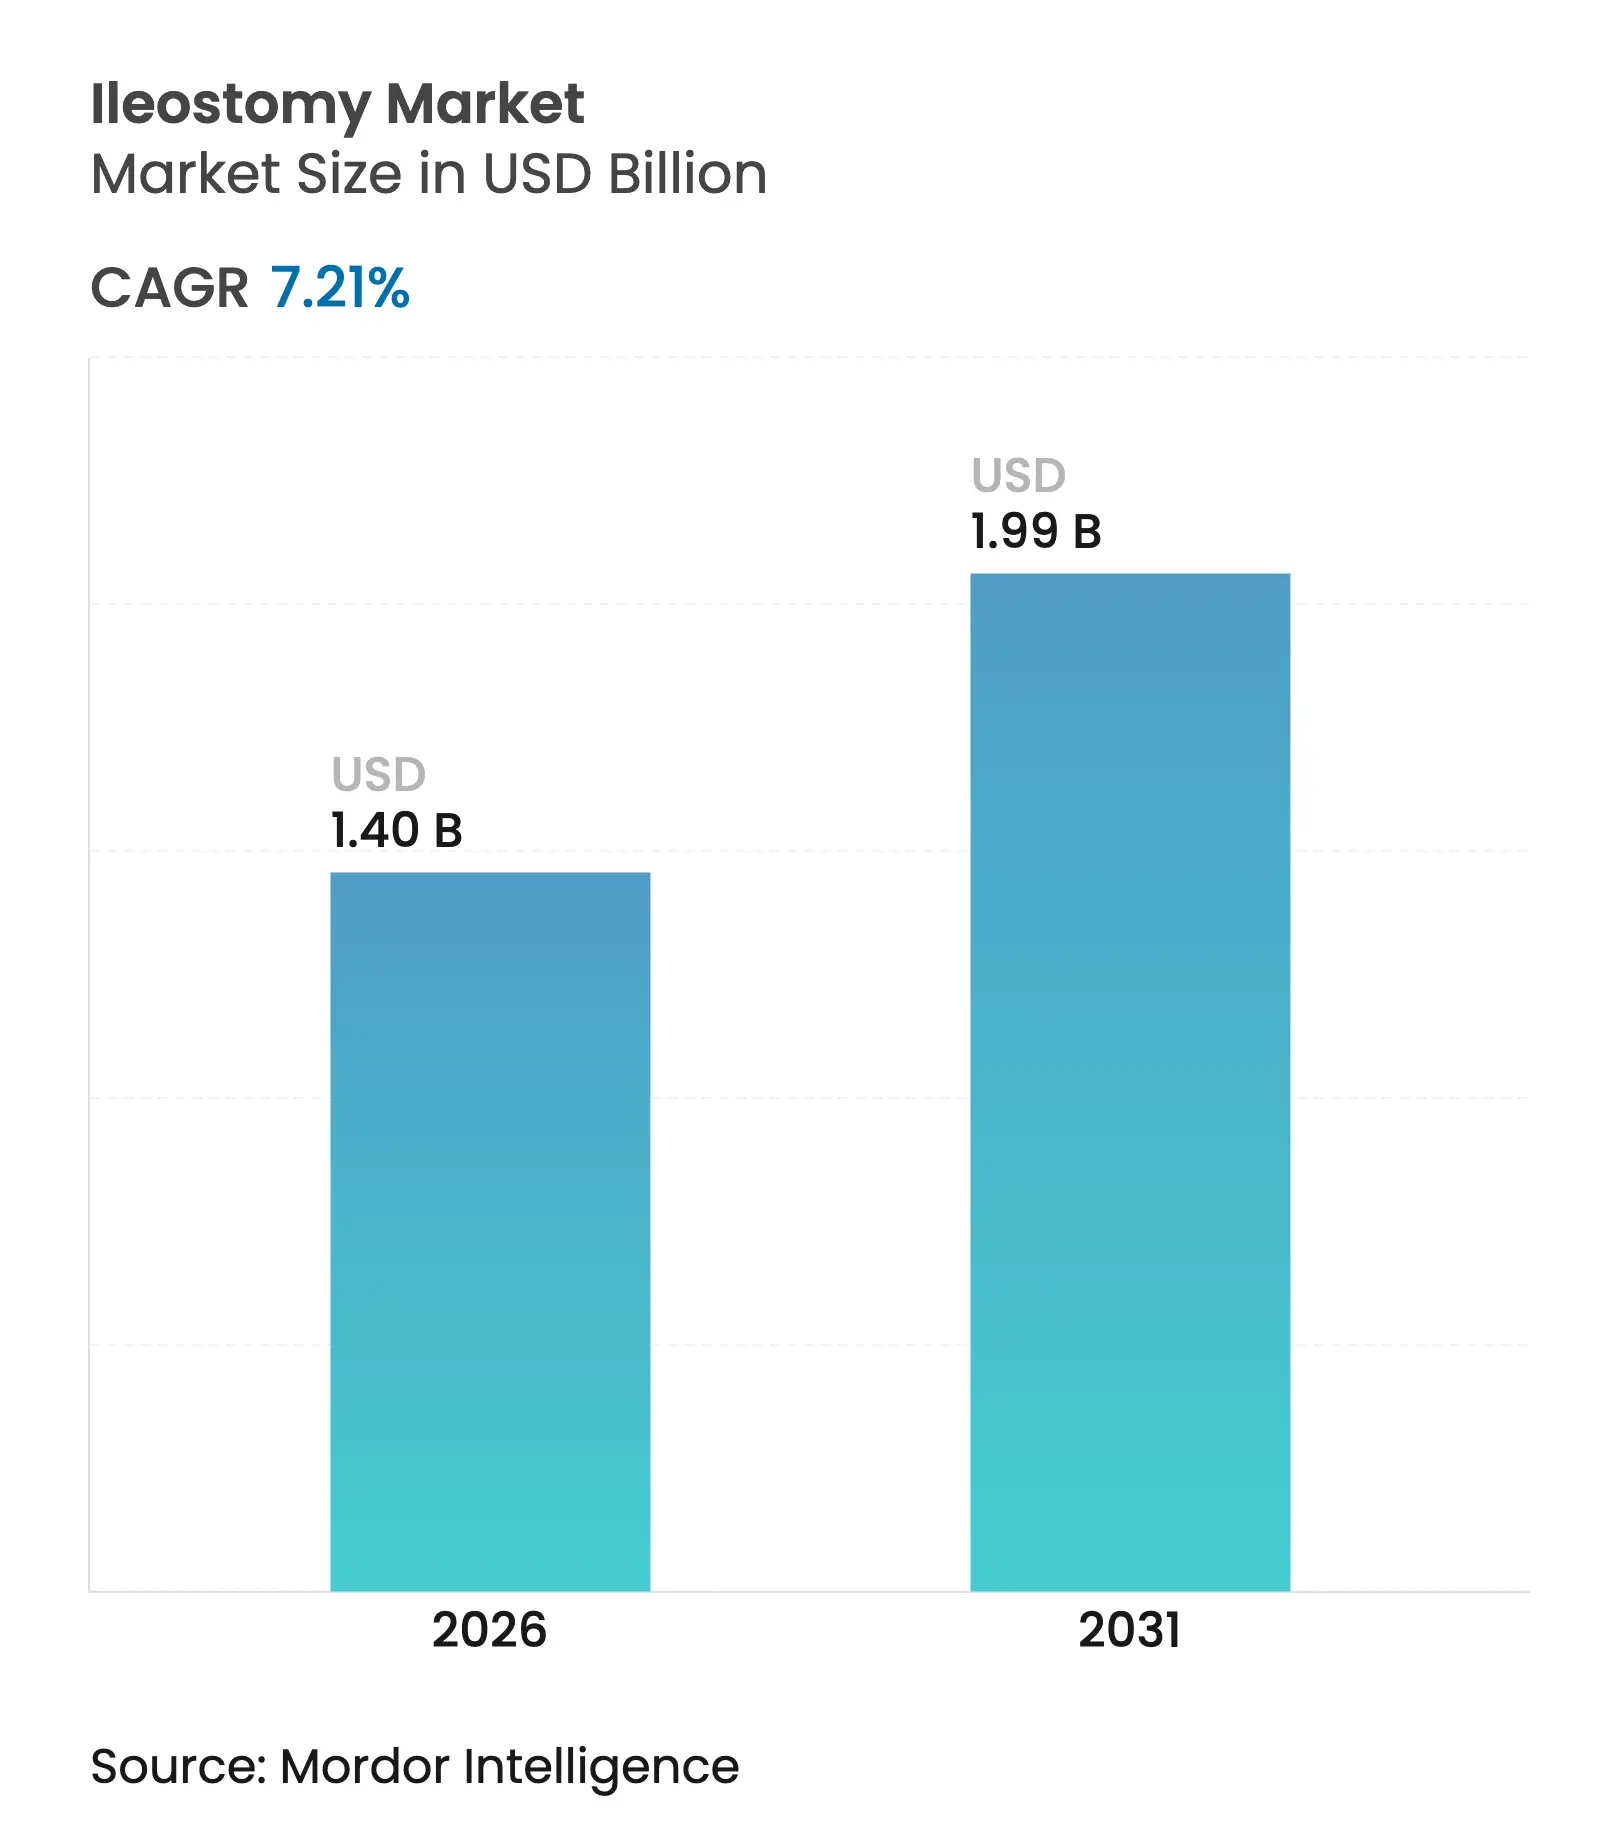
| Taille du Marché (2026) | 1.40 Milliards de dollars |
| Taille du Marché (2031) | 1.99 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.21 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
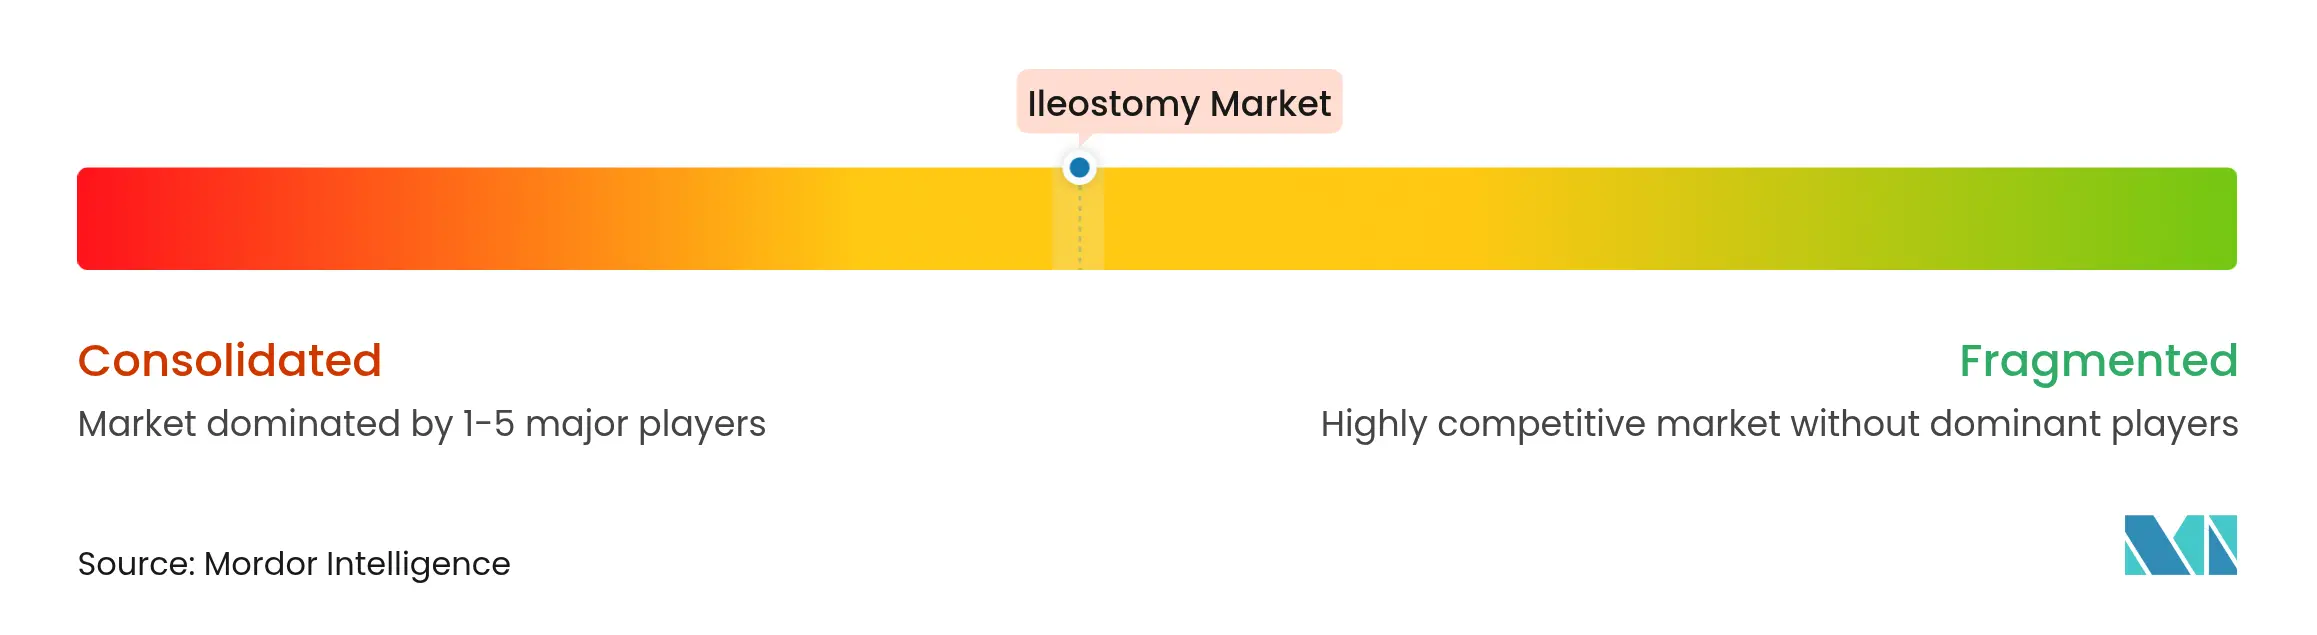
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'iléostomie par Mordor Intelligence
La taille du marché de l'iléostomie devrait croître de 1,31 milliard USD en 2025 à 1,40 milliard USD en 2026 et devrait atteindre 1,99 milliard USD d'ici 2031 à un CAGR de 7,21 % sur 2026-2031.
L'expansion découle de trois forces convergentes : une population vieillissante avec une incidence plus élevée des maladies inflammatoires chroniques de l'intestin (MICI), des volumes stables de chirurgies du cancer colorectal, et une innovation rapide des produits dans les systèmes deux pièces vidangeables. L'Amérique du Nord reste le principal contributeur régional, tandis que l'Asie-Pacifique enregistre l'adoption la plus rapide grâce aux améliorations de la capacité hospitalière et à l'allongement de l'espérance de vie. Les schémas de procédures évoluent également ; les chirurgiens privilégient désormais les iléostomies en boucle temporaires pour la préservation intestinale, bien que les procédures terminales permanentes dominent encore les volumes. L'intensité concurrentielle est modérée, les entreprises leaders se différenciant par des alertes numériques de fuite, des barrières cutanées moulables et des écosystèmes de soins adossés à des services.
Points clés du rapport
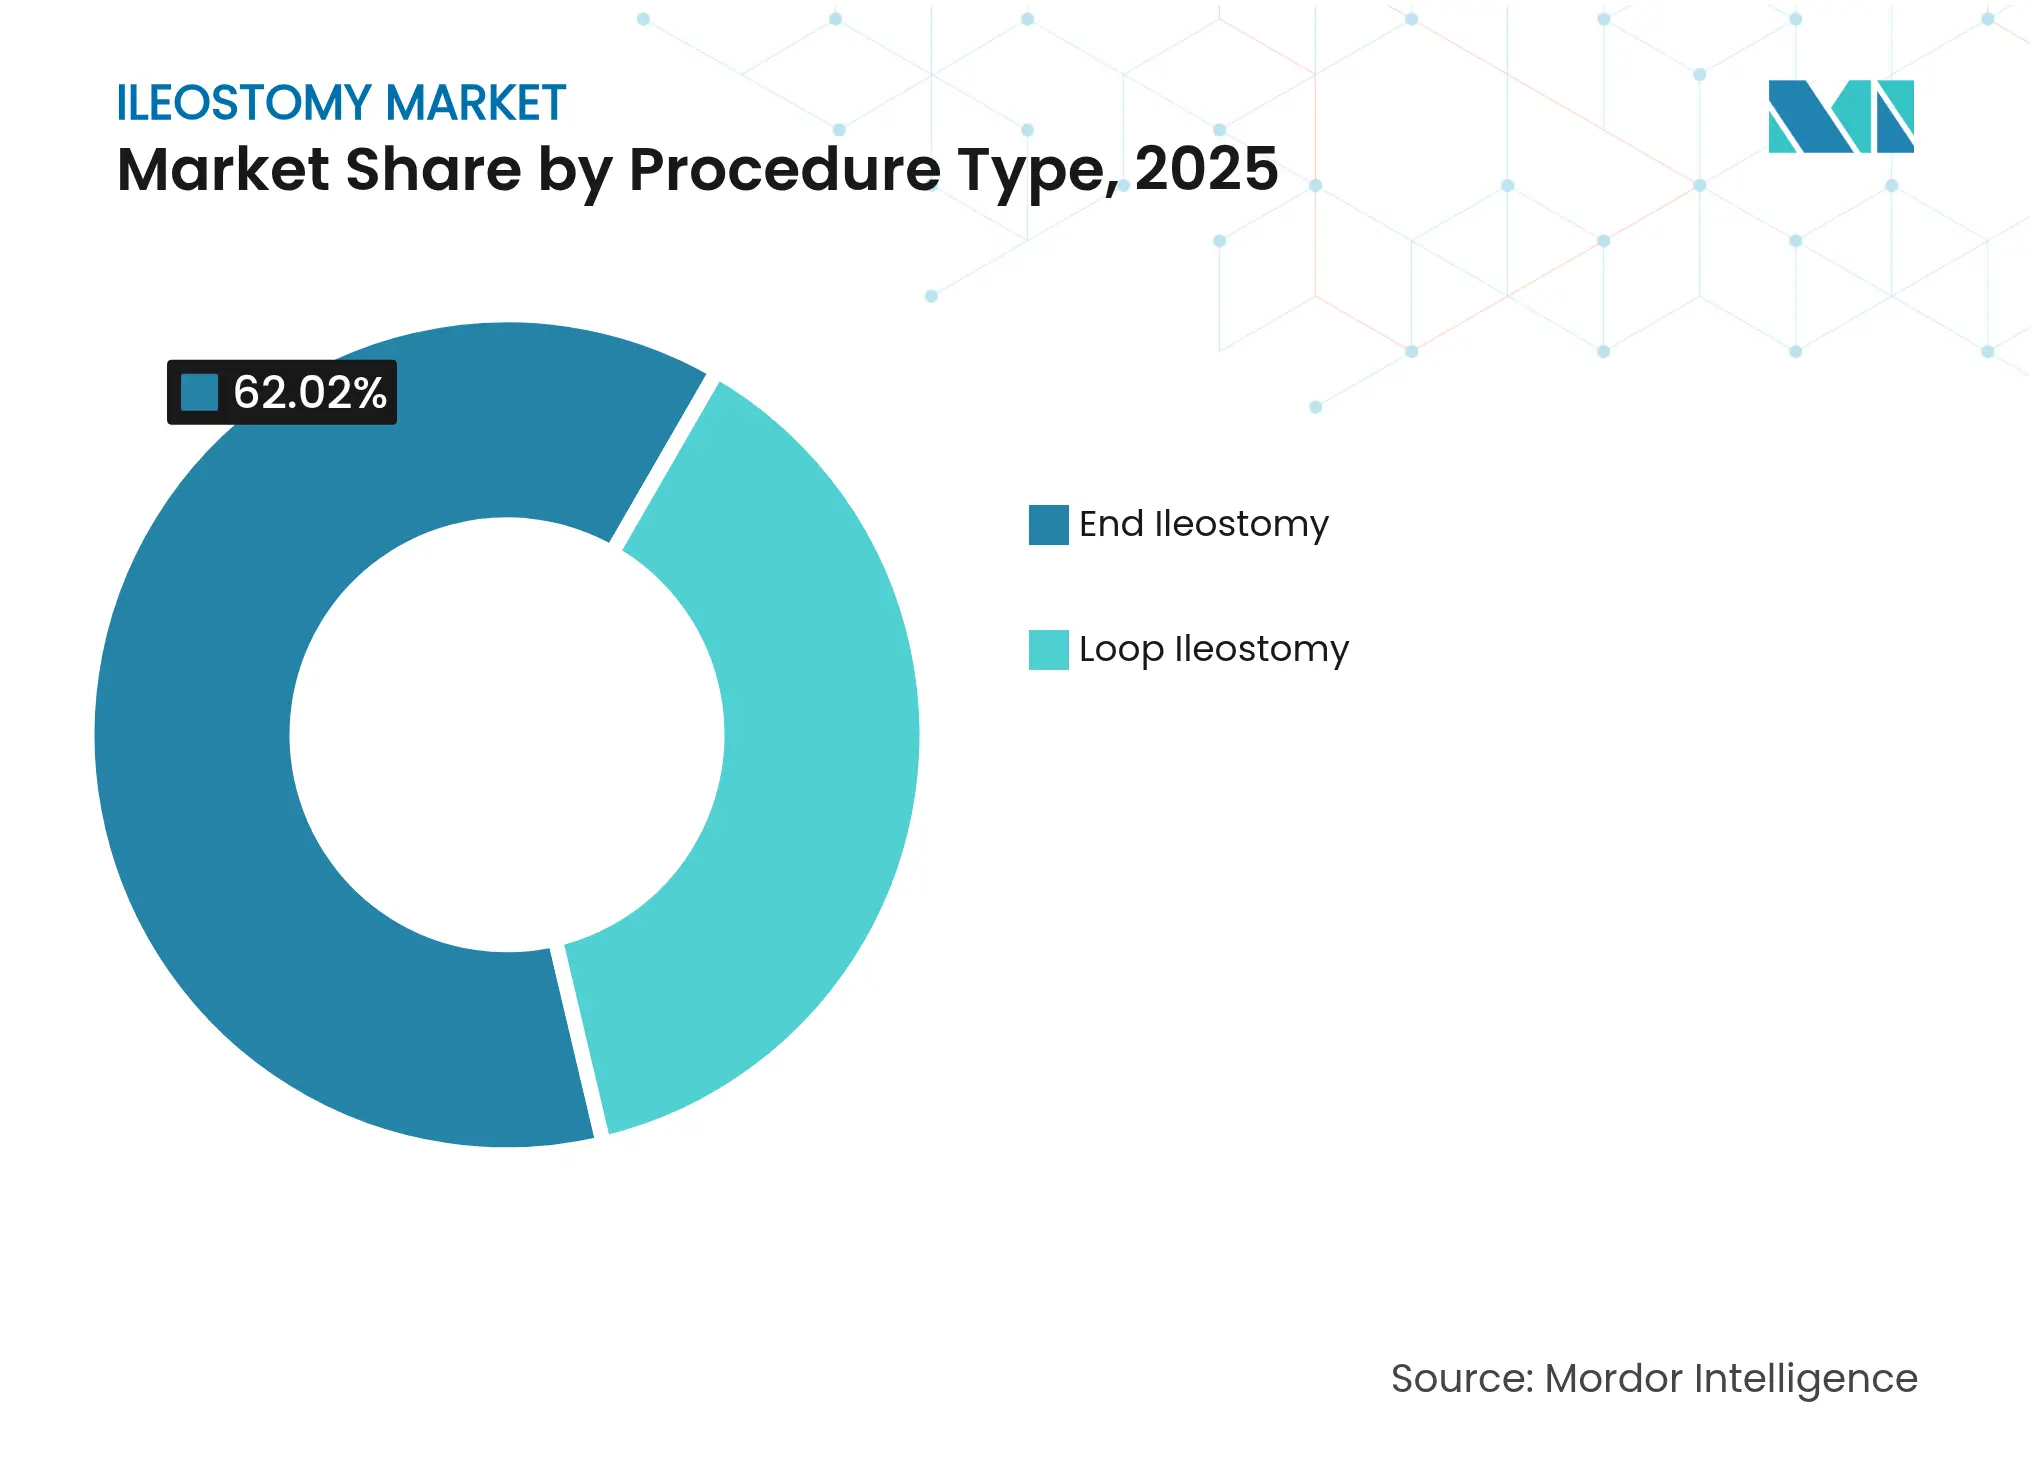
- Par type de procédure, l'iléostomie terminale a représenté 62,02 % de la part de marché de l'iléostomie en 2025, tandis que l'iléostomie en boucle devrait afficher un CAGR de 7,55 % jusqu'en 2031.
- Par type de système, les produits deux pièces ont capté 57,68 % du marché de l'iléostomie en 2025 ; les solutions une pièce devraient se développer à un CAGR de 7,78 % jusqu'en 2031.
- Par équipement, les poches de stomie ont représenté 75,62 % de la taille du marché de l'iléostomie en 2025 ; le segment des accessoires et autres devrait croître à un CAGR de 7,84 % durant 2026-2031.
- Par maladie, le cancer a contribué à hauteur de 42,55 % de la part de revenus en 2025, tandis que la maladie de Crohn progresse à un CAGR de 8,42 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux détenaient 50,88 % de la taille du marché de l'iléostomie en 2025, et les soins à domicile devraient progresser à un CAGR de 8,06 % sur la période de prévision.
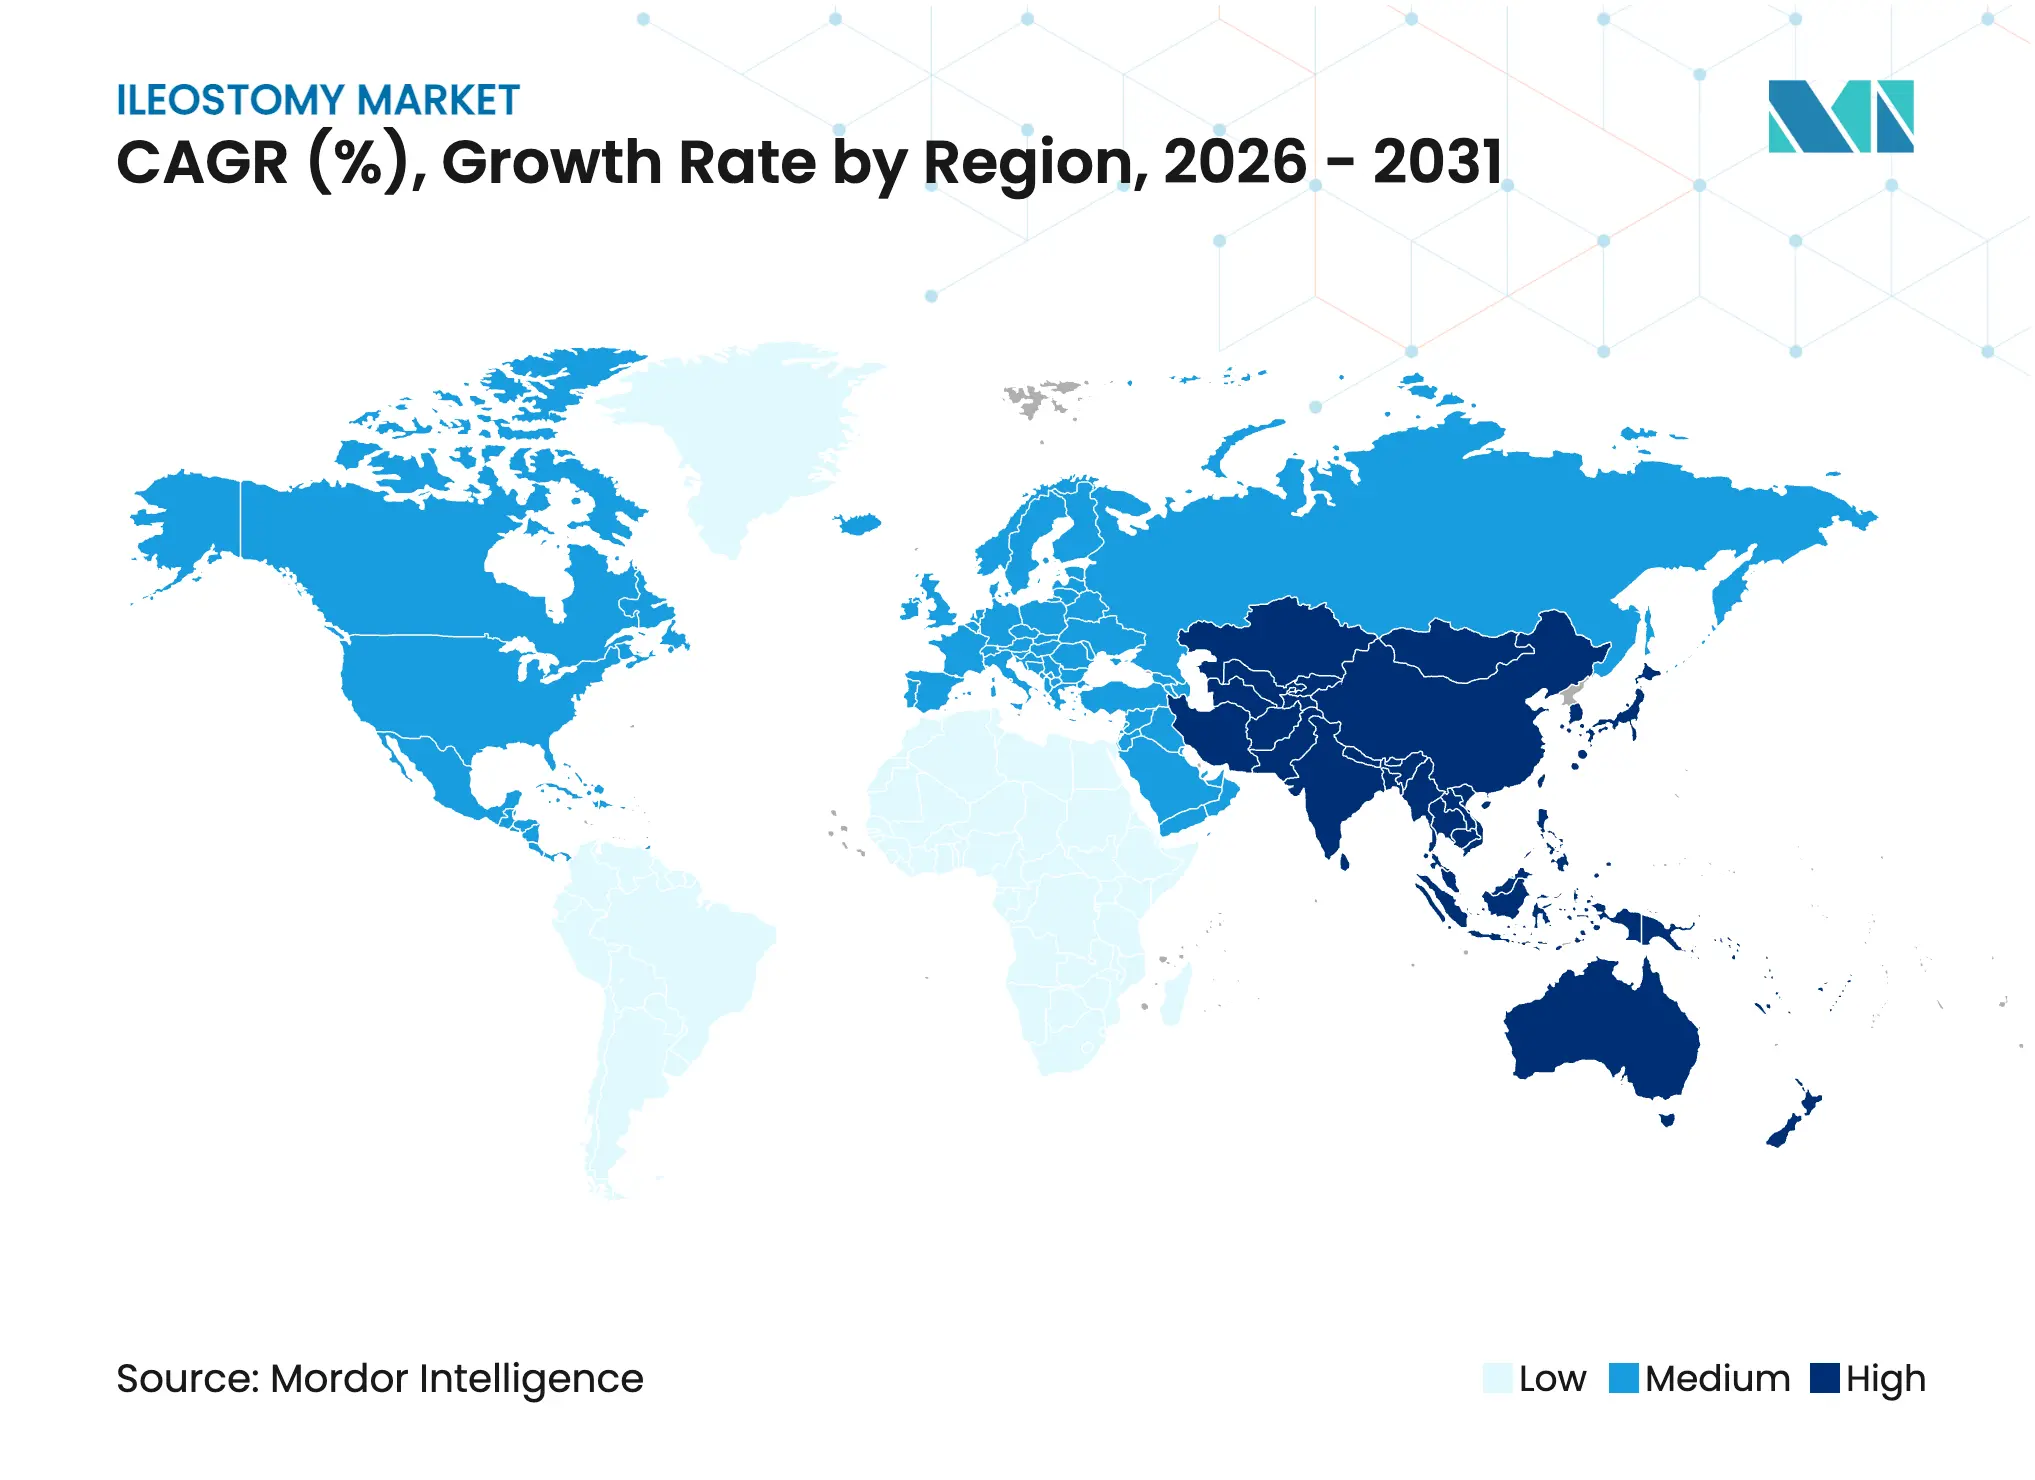
- Par géographie, l'Amérique du Nord a représenté 42,97 % du marché de l'iléostomie en 2025 ; l'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 8,29 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial de l'iléostomie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence croissante des maladies inflammatoires chroniques de l'intestin (MICI) | +1.8% | Amérique du Nord et Europe les plus élevées, diffusion mondiale vers l'Asie et l'Amérique latine | Long terme (≥ 4 ans) |
| Incidence chirurgicale croissante du cancer colorectal | +1.5% | Mondiale, avec des volumes en accélération en Asie-Pacifique | Moyen terme (2-4 ans) |
| Population vieillissante et charge des maladies chroniques | +1.2% | Impact principal en Asie-Pacifique, débordement vers l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Progrès dans les poches deux pièces vidangeables | +0.9% | Adoption précoce dans les marchés développés, expansion mondiale | Court terme (≤ 2 ans) |
| Émergence de dispositifs portables numériques de surveillance de stomie | +0.6% | Amérique du Nord et UE en premier, déploiement vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption de barrières cutanées sur mesure imprimées en 3D | +0.4% | Programmes pilotes en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des MICI
L'incidence des MICI standardisée selon l'âge est passée de 4,22 à 4,45 pour 100 000 habitants entre 1990 et 2022. Les cohortes de personnes âgées affichent la hausse la plus marquée, les femmes âgées de 60 à 89 ans présentant la plus forte croissance des cas. Les nations nouvellement industrialisées d'Asie, d'Afrique et d'Amérique latine entrent dans une phase d'accélération, signalant une demande mondiale soutenue pour des solutions de stomie avancées. Lorsque le traitement médical échoue dans les cas complexes, les iléostomies permanentes ou temporaires deviennent indispensables, stimulant l'adoption de produits haut de gamme qui préservent l'intégrité de la peau péristomiale tout en s'adaptant à de multiples comorbidités.
Incidence chirurgicale croissante du cancer colorectal
Le cancer colorectal représente 38,5 % du risque cumulatif de tumeurs gastro-intestinales dans le monde [1]. Les cas à début précoce progressent le plus rapidement, contraignant les chirurgiens à réaliser des iléostomies de dérivation protectrices chez des patients plus jeunes et actifs qui privilégient des appareillages discrets. Les taux de cancer du côlon chez les Américains d'origine asiatique sont passés de 155 à 755 pour 100 000 entre 2017 et 2022, soulignant le glissement vers des systèmes de haute qualité compatibles avec le mode de vie. La demande se concentre sur des dispositifs qui simplifient l'utilisation à court terme et protègent la peau en vue de rétablissements planifiés.
Population vieillissante et charge des maladies chroniques
Les adultes de plus de 45 ans font face à une charge croissante de hernies et de chirurgies intestinales qui aboutissent souvent à la création d'une stomie [2]. La Chine illustre l'ampleur économique : les dépenses de santé par habitant devraient atteindre 30 800 USD d'ici 2060 selon la démographie actuelle. Les utilisateurs plus âgés ont besoin de barrières faciles à manipuler et de fermetures adaptées aux aidants, ce qui incite les fabricants à affiner les brides ergonomiques, le couplage à code couleur et le support intégré à la ceinture pour les personnes à dextérité limitée.
Progrès dans les poches deux pièces vidangeables
La technologie moulable de ConvaTec a maintenu une peau péristomiale saine chez 95 % des utilisateurs et amélioré les scores de dermatite chez 86 % des personnes ayant changé de produit. Des enquêtes révèlent que plus de 90 % des porteurs trouvent les appareillages deux pièces moulables plus rapides et moins stressants que les types découpables. Des données randomisées montrent que les ceintures améliorent la satisfaction globale de vie et l'image corporelle après huit semaines d'utilisation. Ces gains stimulent la demande de produits haut de gamme dans les marchés développés et renforcent la position dominante des systèmes deux pièces sur le marché de l'iléostomie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Glissement vers des procédures mini-invasives d'épargne intestinale | -0.8% | Effet le plus important dans les marchés développés | Moyen terme (2-4 ans) |
| Lacunes en matière de coûts et de remboursement dans les économies en développement | -0.6% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique latine | Court terme (≤ 2 ans) |
| Vulnérabilité de la chaîne d'approvisionnement des adhésifs hydrocolloïdes | -0.4% | Mondiale, variabilité régionale | Court terme (≤ 2 ans) |
| Réglementations sur l'élimination des déchets pour les produits de stomie à usage unique | -0.3% | UE et Amérique du Nord en premier, extension mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Glissement vers des procédures mini-invasives d'épargne intestinale
Les chirurgies colorectales robotiques affichent désormais moins de complications et des durées de séjour plus courtes par rapport aux approches ouvertes. Les données américaines montrent une utilisation croissante de la robotique dans les rétablissements de stomie, indiquant la préférence des chirurgiens pour l'anastomose directe lorsque la technologie réduit le risque. Les recommandations professionnelles confirment que les méthodes laparoscopiques et robotiques réduisent la douleur et la durée de séjour tout en maintenant la sécurité oncologique. À mesure que la maîtrise de ces techniques se répand, moins de patients nécessitent des iléostomies protectrices, ce qui tempère la demande dans les systèmes de santé avancés.
Lacunes en matière de coûts et de remboursement dans les économies en développement
Des enquêtes au Malawi, au Nigeria, en Inde et aux Philippines documentent un accès limité à des fournitures de stomie abordables et à des conseils. Les achats à la charge du patient, les assurances incohérentes et la distribution rurale clairsemée limitent l'adoption de produits haut de gamme, incitant les fournisseurs à lancer des gammes à bas coût avec des adhésifs plus simples. Ces contraintes élargissent le fossé de qualité entre les segments à revenus élevés et les segments sensibles aux prix sur le marché de l'iléostomie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de procédure – Les procédures terminales dominent mais la demande en boucle s'accélère
L'iléostomie terminale a représenté 62,02 % des revenus de 2025, ancrant le marché de l'iléostomie avec des utilisateurs à long terme dont la durée de vie de l'appareillage peut dépasser une décennie. La complexité post-opératoire et le débit de stomie plus élevé poussent les hôpitaux à sélectionner des barrières deux pièces durables avec des bases hydrocolloïdes renforcées. Le segment concurrent de la boucle, bien que plus petit, affiche un CAGR de 7,55 % à mesure que les chirurgiens construisent de plus en plus des dérivations temporaires pour les résections antérieures basses. Les projets d'amélioration de la qualité prouvent que le rétablissement en temps opportun réduit les réadmissions à 30 jours de 20,10 % à 8,75 %. Les fabricants conçoivent donc des systèmes légers et doux pour la peau qui simplifient les changements pendant la courte période active.
L'essor de la boucle élargit le marché de l'iléostomie en recrutant des patients plus jeunes qui valorisent la facilité de retrait avant la réanastomose. Des applications éducatives les guident à travers les horaires de vidange, le suivi du débit et les signes d'alerte précoce. Combinés à des télésuivis dirigés par des infirmières, ces outils réduisent les visites aux urgences et renforcent la fidélité à la marque. Par conséquent, les kits spécifiques aux procédures avec dimensionnement prédécoupé et panneaux à code couleur gagnent du terrain dans les centres de chirurgie colorectale.

Par type d'équipement – Les poches de stomie conservent leur valeur centrale tandis que les accessoires prospèrent
Les poches de stomie ont représenté 75,62 % des revenus de 2025, confirmant leur rôle central sur le marché de l'iléostomie. La demande reste forte pour les poches vidangeables avec des membranes filtrantes intégrées qui atténuent le gonflement et les odeurs. Pourtant, le segment des accessoires et autres progresse rapidement à un CAGR de 7,84 %, porté par les lingettes de barrière, les ceintures réglables et les gels désodorisants. Les cliniciens déploient désormais des additifs réducteurs de mauvaises odeurs qui abaissent les scores d'intensité des odeurs et renforcent la confiance sociale.
Des protocoles stratifiés par risque limitent les complications cutanées péristomiales à 6,2 % à 90 jours lorsque des anneaux de barrière avancés et des coussins convexes sont combinés à un enseignement structuré. Ces données probantes encouragent les fournisseurs à regrouper les poches avec des kits de démarrage d'accessoires, ancrant des habitudes d'utilisation à long terme et augmentant le prix de vente moyen. La gamme croissante d'accessoires diversifie davantage les sources de revenus sur le marché de l'iléostomie.
Par type de maladie – Le cancer reste en tête tandis que les MICI stimulent la croissance future
Les chirurgies du cancer ont capté 42,55 % des ventes de 2025, ancrant le marché de l'iléostomie dans les services d'oncologie. Néanmoins, la maladie de Crohn affiche le CAGR le plus élevé à 8,42 % car les rechutes chroniques imposent des chirurgies répétées et une possible dérivation permanente. La mesure de la calprotectine fécale à partir de l'effluent de stomie offre un biomarqueur non invasif pour la surveillance des poussées. Les concepteurs de produits intègrent désormais des ports de prélèvement permettant aux cliniciens de collecter l'effluent sans détacher les poches, facilitant la surveillance de la maladie.
L'épidémiologie régionale renforce la tendance. L'Inde devrait connaître une croissance disproportionnée de la prévalence des MICI d'ici 2050. Par conséquent, les fournisseurs adaptent des poches à haut débit avec des robinets à port prolongé qui se connectent à des collecteurs de chevet, répondant aux schémas de drainage imprévisibles typiques de la maladie de Crohn sévère. Ces avancées spécifiques aux maladies maintiennent l'élan sur le marché de l'iléostomie.
Par type de système – Flexibilité deux pièces versus simplicité une pièce
Les systèmes deux pièces détenaient 57,68 % des revenus de 2025, reflétant la préférence des utilisateurs pour changer les poches sans perturber la barrière cutanée, une caractéristique essentielle dans les scénarios à haut débit. L'amélioration des clics de couplage et du retour tactile rassure les porteurs malvoyants ou âgés. À l'inverse, la catégorie une pièce affiche un CAGR de 7,78 % grâce aux progrès de la science des adhésifs et aux plaquettes flexibles qui réduisent l'anxiété liée aux fuites. Des enquêtes confirment que les produits une pièce moulables rivalisent désormais avec les deux pièces en termes de durée de port tout en simplifiant les routines matinales.
L'éducation continue des produits sous-tend de meilleurs résultats ; un livre blanc de l'AAH associe le bon choix de système à jusqu'à 40 % moins de complications péristomiales. À mesure que la différenciation se réduit, les entreprises ajoutent des vidéos avec codes QR et des guides multilingues pour favoriser un ajustement correct. Les deux types de systèmes maintiennent ainsi des corridors de croissance parallèles, élargissant la taille globale du marché de l'iléostomie pour les innovateurs en systèmes.
Par utilisabilité – Les poches vidangeables prédominent mais les niches de poches fermées progressent
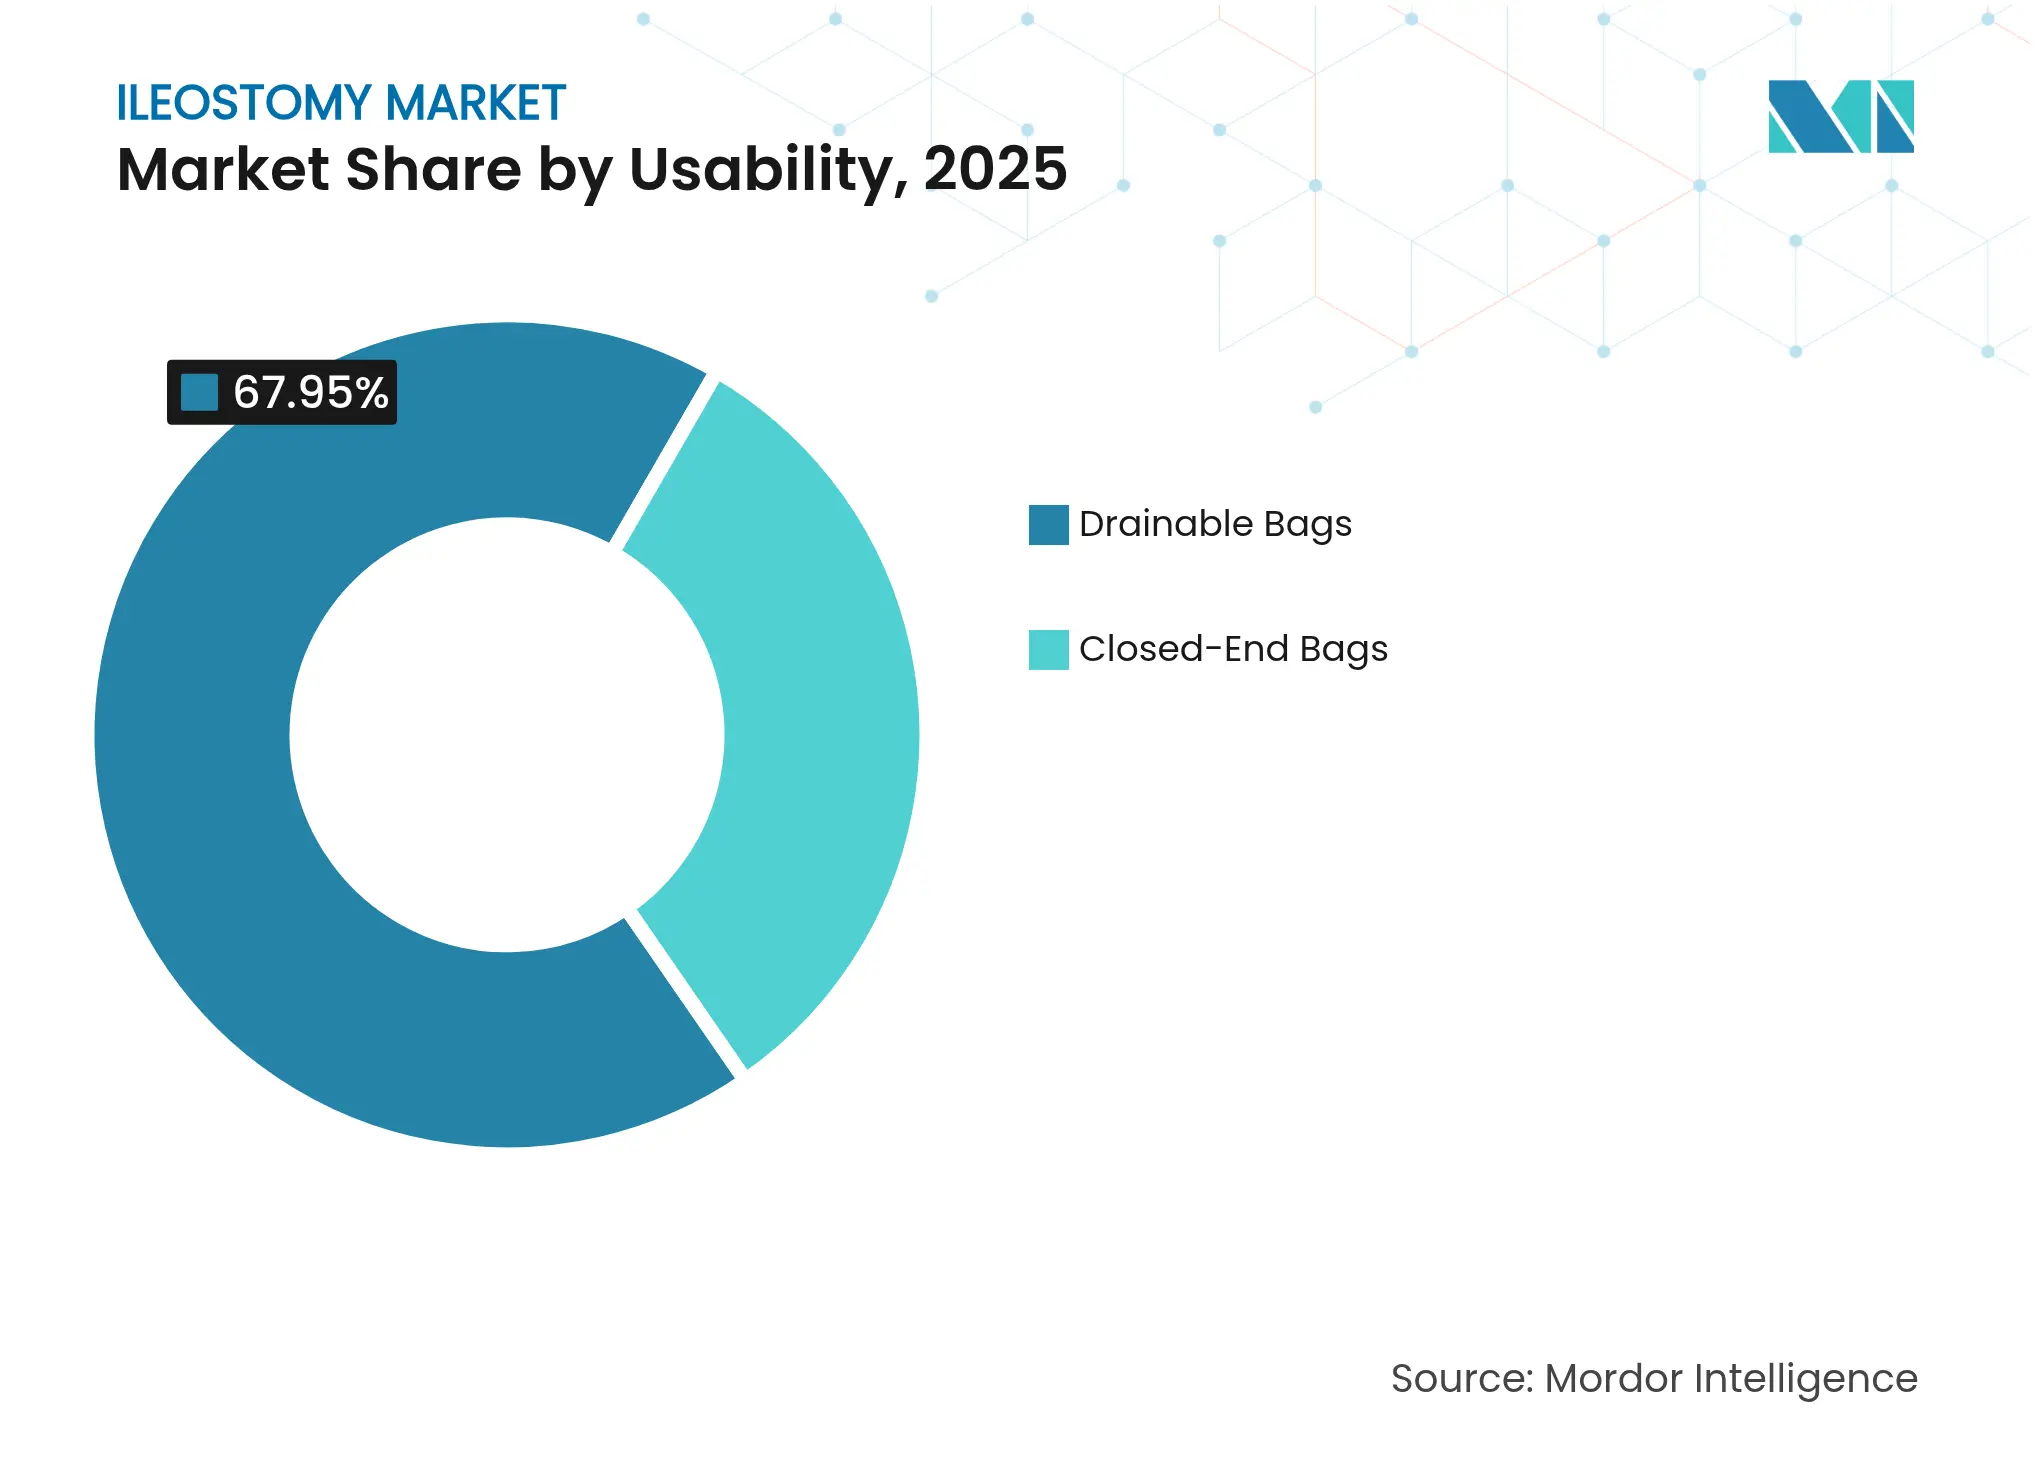
Les options vidangeables ont dominé 67,95 % des dépenses de 2025, répondant à la réalité clinique du débit liquide. Des extensions à robinet souple se connectent désormais directement aux conteneurs de chevet, réduisant les vidanges nocturnes pour les patients hospitalisés et libérant du temps infirmier. Les poches fermées, bien que plus petites, progressent à un CAGR de 7,95 %, servant les niches de voyage, de sport et d'activités intimes où la discrétion à usage unique l'emporte sur le coût.
Les dispositifs de continence sélective tels que les bouchons internes offrent 67,4 % de continence et 74,9 % de gains en qualité de vie. Les producteurs investissent donc dans des poches hybrides qui basculent entre les modes vidangeable et fermé, alliant commodité et objectifs de réduction des déchets environnementaux. Cette tendance à la double conception souligne comment les caractéristiques d'utilisabilité alimentent une différenciation continue sur le marché de l'iléostomie.
Par utilisateur final – Les soins se déplacent de l'hospitalisation vers le domicile
Les hôpitaux détenaient 50,88 % de la part de revenus en 2025, mais les décideurs politiques du monde entier promeuvent désormais la chirurgie colorectale en ambulatoire et le télésuivi, favorisant la récupération à domicile. Le canal des soins à domicile grimpe donc à un CAGR de 8,06 % à mesure que les familles assument la gestion quotidienne de la stomie. Les programmes de réhabilitation précoce aident 72 % des patients en âge de travailler à reprendre leur emploi dans les six mois lorsqu'ils sont soutenus par des équipes interdisciplinaires.
Les rappels de réapprovisionnement liés aux applications et les livraisons par abonnement réduisent les ruptures d'approvisionnement, ancrant davantage la croissance des soins à domicile. Les centres chirurgicaux ambulatoires, avec leurs structures de coûts allégées, augmentent également les volumes de stomie, notamment pour les fermetures de boucle électives. Collectivement, l'évolution des lieux de service recalibre les schémas de demande, stimulant de nouveaux modèles de mise sur le marché dans le secteur de l'iléostomie.
Analyse géographique
L'Amérique du Nord a généré 42,97 % des revenus de 2025, consolidant son leadership grâce à la densité des infirmières spécialisées, à la couverture d'assurance généralisée et à l'adoption rapide des moniteurs numériques de fuite. L'alignement de la FDA sur l'ISO 13485 en 2025 garantit des soumissions préalables à la mise sur le marché plus fluides, favorisant des mises à niveau technologiques rapides. Malgré l'adoption de la laparoscopie qui tempère la création de nouvelles stomies, la montée en gamme compense la faiblesse des volumes, maintenant la résilience de la taille du marché de l'iléostomie.
L'Asie-Pacifique reste le marché à la croissance la plus rapide avec un CAGR de 8,29 % jusqu'en 2031. Les hôpitaux urbains en Chine et en Inde stockent désormais des barrières à ajustement convexe et des ceintures réglables, reflétant des revenus disponibles plus élevés. La trajectoire des dépenses de santé de la Chine vers 33,4 billions USD d'ici 2060 renforce la demande structurelle pour les dispositifs de soins chroniques. Les projets pilotes de remboursement émergents en Thaïlande et en Indonésie élargissent davantage l'accès, bien que des lacunes dans la distribution rurale persistent.
L'Europe présente un paysage mature mais tourné vers l'innovation. Le règlement de l'UE sur les emballages et les déchets d'emballages impose que tous les emballages médicaux soient recyclables d'ici 2030. Les producteurs ont répondu avec des poches plus minces en matériau mono-matière qui maintiennent les propriétés de barrière tout en réduisant le poids en plastique. Simultanément, les règles de retraitement des dispositifs à usage unique guident le recyclage sécurisé des ceintures de soutien et des clips de fermeture. Ces incitations réglementaires stimulent la reconception durable des produits sur le marché de l'iléostomie.
Paysage concurrentiel
Coloplast, ConvaTec et Hollister ancrent collectivement le champ concurrentiel, chacun soutenant ses lancements phares par des plateformes éducatives. Coloplast a fait progresser la détection numérique grâce à Heylo, offrant des alertes de fuite en temps réel via smartphones. Hollister a renforcé la gestion à haut débit avec des poches à robinet souple intégré pour les environnements de soins intensifs.
Les entreprises de niveau intermédiaire B. Braun et 3M affûtent leur différenciation sur des gammes spécifiques à certaines régions, telles que Flexima Active pour les utilisateurs asiatiques nécessitant des profils plus fins. Les plans de contrôle des changements prédéterminés de la FDA mis en œuvre en 2024 rationalisent les mises à niveau itératives, incitant à des ajustements rapides des matériaux sans nouveaux dossiers réglementaires [3]. L'accent concurrentiel s'est donc déplacé du prix vers le coût de l'épisode sur la durée de vie, les fournisseurs regroupant le soutien téléphonique des infirmières, les applications de surveillance cutanée et la logistique de réapprovisionnement dans des modèles d'abonnement.
Des opportunités d'espaces blancs persistent dans les stomies pédiatriques, les barrières personnalisées imprimées en 3D et les dispositifs portables alimentés par l'IA prédisant les variations de pH de l'effluent avant les fuites. Les start-ups collaborant avec des laboratoires universitaires de fabrication additive peuvent désormais prototyper des brides personnalisées en 24 heures, réduisant les rendez-vous d'ajustement et les revisites hospitalières. À mesure que les écosystèmes numériques mûrissent, les futurs gagnants sur le marché de l'iléostomie marieront probablement des dispositifs physiques avec des couches de services basées sur les données garantissant des contrats basés sur les résultats aux payeurs.
Leaders du secteur de l'iléostomie
-
ConvaTec Inc.
-
B. Braun Melsungen AG
-
Coloplast
-
Hollister Incorporated
-
Salts Healthcare
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Avril 2026 : ForLife Produktions- und Vertriebsgesellschaft für Heil- und Hilfsmittel mbH et Oakmed Ltd. se sont officiellement réunis sous un nouveau nom — Unora. Dans le cadre de cette transformation, Unora a lancé Silkura, une poche de stomie en silicone conçue pour faciliter la vie.
- Novembre 2025 : Mather Hospital, faisant partie de Northwell Health à Port Jefferson, a accompli une étape majeure en réalisant la première procédure d'iléostomie duodénale magnétique (MagDI) de l'État de New York.
Cadre de la méthodologie de recherche et portée du rapport
Définitions du marché et couverture principale
Notre étude définit le marché de l'iléostomie comme les ventes mondiales de systèmes de collecte des déchets à usage unique ou réutilisables, de poches, de barrières cutanées, de ceintures, de pâtes et d'accessoires auxiliaires utilisés après l'amenée chirurgicale de l'iléon à la surface abdominale, que la stomie soit temporaire ou permanente.
Exclusion du périmètre : les dispositifs destinés strictement aux procédures de colostomie ou d'urostomie sont en dehors de notre référence de base.
Aperçu de la segmentation
- Par type de procédure
- Iléostomie terminale
- Iléostomie en boucle
- Par type d'équipement
- Poches de stomie
- Ceintures et gaines
- Accessoires et autres
- Par type de maladie
- Cancer
- Maladie de Crohn
- Rectocolite hémorragique
- Autres indications
- Par type de système
- Systèmes une pièce
- Systèmes deux pièces
- Par utilisabilité
- Poches vidangeables
- Poches fermées
- Par utilisateur final
- Hôpitaux
- Soins à domicile
- Centres chirurgicaux ambulatoires
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- GCC
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Les analystes de Mordor interrogent ensuite des chirurgiens colorectaux, des infirmières stomathérapeutes, des responsables des achats dans les hôpitaux et des distributeurs de soins à domicile en Amérique du Nord, en Europe, en Asie-Pacifique et dans le GCC pour vérifier les courbes d'adoption, les prix de vente moyens (ASP) et les taux d'attachement des accessoires, et pour valider les premières hypothèses de bureau qui semblaient volatiles.
Recherche documentaire
Nous commençons par cartographier les bassins de patients et les volumes chirurgicaux à partir de jeux de données ouverts tels que les registres de cancer GLOBOCAN, les fichiers de prévalence des MICI de l'OMS, les statistiques de sorties hospitalières de l'OCDE et les journaux de remboursement HCPCS Medicare des États-Unis. Nous superposons ensuite les informations des associations nationales de stomie et des revues à comité de lecture sur les soins de stomie. Les rapports annuels 10-K des entreprises, les résumés 510(k) de la FDA et les actualités Dow Jones Factiva nous aident à affiner les calendriers de lancement et les corridors de prix. D&B Hoovers fournit des ventilations de revenus qui ancrent les regroupements de fournisseurs. Cette liste est illustrative ; de nombreuses autres sources publiques et par abonnement sous-tendent la phase documentaire.
Dimensionnement du marché et prévisions
Un modèle descendant de prévalence vers la cohorte traitée convertit les cas incidents de cancer colorectal et de MICI sévères en procédures d'iléostomie, ajuste pour les taux de rétablissement et la mortalité, et multiplie par les normes d'utilisation des dispositifs. Les regroupements de fournisseurs et les vérifications ASP × volume échantillonnées fournissent une perspective ascendante pour la réconciliation avant la finalisation des totaux. Les principaux moteurs intégrés dans le modèle comprennent : 1) l'élimination du retard de chirurgie colorectale élective, 2) le glissement vers les systèmes deux pièces vidangeables, 3) la pénétration des soins à domicile, 4) l'érosion régionale de l'ASP, et 5) l'élasticité de la population vieillissante. Une régression multivariée sur ces variables, ajustée à l'inflation, génère la courbe 2025-2030, avec une analyse de scénarios utilisée pour stresser les chocs de remboursement défavorables. Les lacunes dans les estimations ascendantes sont comblées par une pondération régionale basée sur les données d'expéditions à l'importation.
Validation des données et cycle de mise à jour
Les résultats font l'objet d'une révision par les pairs en trois étapes, les indicateurs de variance déclenchent des appels secondaires, et tout événement réglementaire ou de rappel important entraîne une actualisation intermédiaire. Les rapports sont reconstruits annuellement, et nous effectuons un balayage de dernière minute avant la livraison au client.
Pourquoi la référence de base de Mordor sur l'iléostomie mérite la confiance des décideurs
Les estimations publiées divergent parce que les entreprises varient la portée du type de stomie, regroupent les accessoires différemment et appliquent des progressions d'ASP différentes.
Les principaux facteurs d'écart comprennent : certaines sources fusionnent les revenus de la colostomie avec ceux de l'iléostomie, d'autres appliquent des prix mondiaux uniformes, ou utilisent des taux de procédures historiques sans actualiser les rétablissements. Nos analystes, en revanche, isolent les dispositifs spécifiques à l'iléostomie, appliquent des échelles d'ASP régionales validées chaque trimestre, et actualisent les bassins de patients annuellement.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 1,31 milliard USD (2025) | Mordor Intelligence | - |
| 1,20 milliard USD (2024) | Cabinet de conseil mondial A | Fusionne les sous-types de stomie ; ASP statique ; cycle d'actualisation de deux ans |
| 2,05 milliards USD (2025) | Association professionnelle B | Comptabilise les accessoires vendus pour la colostomie ; suppose un intervalle de remplacement uniforme des dispositifs |
La comparaison montre que lorsque le glissement de périmètre et les données obsolètes sont éliminés, Mordor offre une référence de base équilibrée et transparente que les dirigeants peuvent retracer jusqu'à des variables discrètes et des étapes reproductibles, leur donnant une plus grande confiance pour la planification et l'investissement.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'iléostomie ?
La taille du marché de l'iléostomie devrait croître de 1,31 milliard USD en 2025 à 1,40 milliard USD en 2026.
Qui sont les acteurs clés du marché de l'iléostomie ?
ConvaTec Inc., B. Braun Melsungen AG, Coloplast, Hollister Incorporated et Salts Healthcare sont les principales entreprises opérant sur le marché de l'iléostomie.
Quelle est la région à la croissance la plus rapide sur le marché de l'iléostomie ?
L'Asie-Pacifique devrait enregistrer le CAGR le plus rapide à 8,29 %, porté par l'expansion de la capacité hospitalière et le vieillissement de la population.
Quelle région détient la plus grande part du marché de l'iléostomie ?
En 2025, l'Amérique du Nord représente la plus grande part de marché sur le marché de l'iléostomie.
Quels sont les principaux freins à la croissance du marché ?
Les chirurgies mini-invasives d'épargne intestinale réduisent la création de stomies dans les pays développés, et les lacunes en matière de remboursement dans les économies en développement limitent l'adoption de produits haut de gamme.