
Taille et part de marché des conserves de poisson
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 15.19 Milliards de dollars |
| Taille du Marché (2031) | 19.56 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
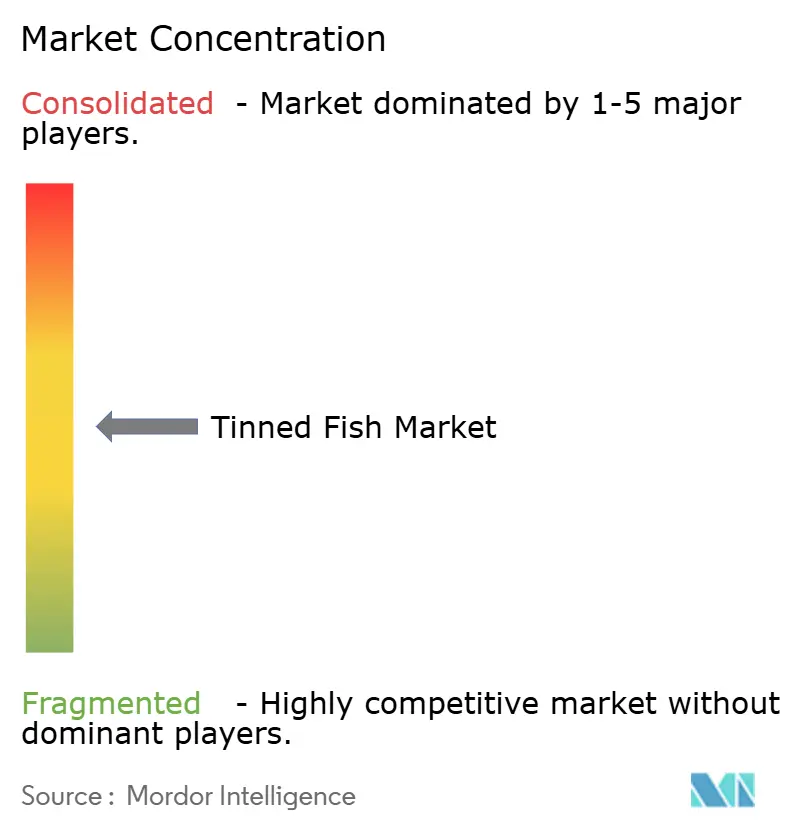
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des conserves de poisson par Mordor Intelligence
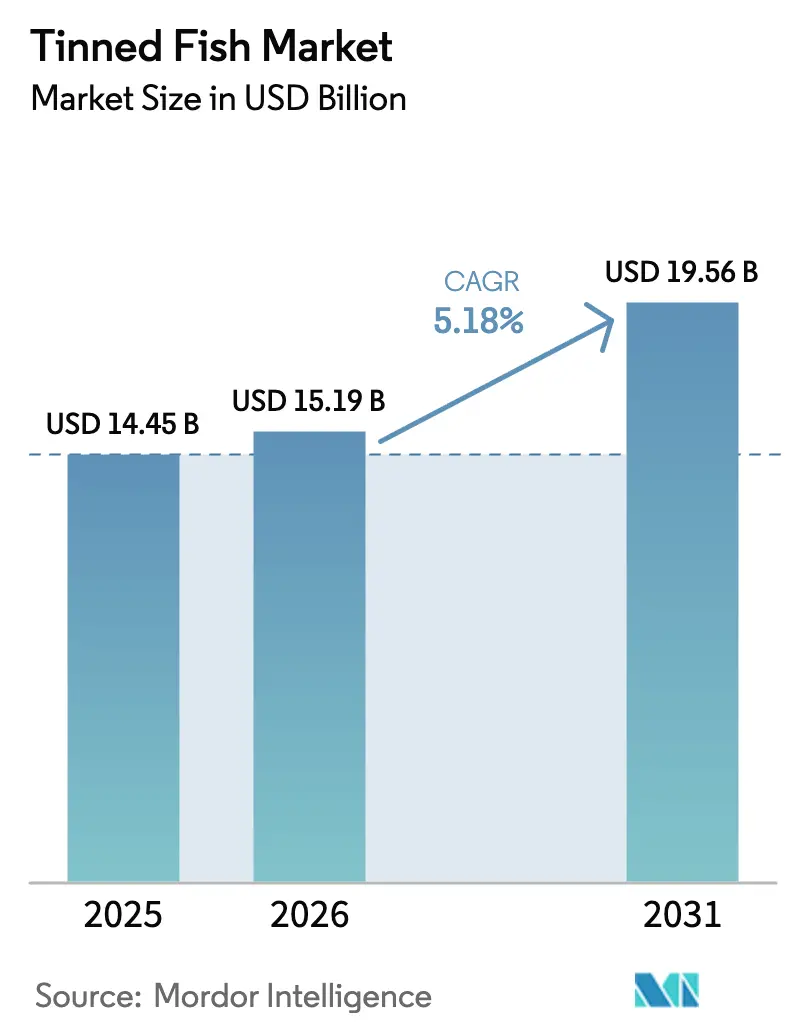
La taille du marché mondial des conserves de poisson devrait croître de 14,45 milliards USD en 2025 à 15,19 milliards USD en 2026 et est prévue pour atteindre 19,56 milliards USD d'ici 2031 à un CAGR de 5,18 % sur la période 2026-2031. La demande croissante de produits de la mer, associée à leurs attributs favorables à la santé tels que la présence de protéines de haute qualité, d'acides gras essentiels et de macro et micronutriments, stimule le marché mondial des conserves de poisson. Le poisson représente une riche source de nutriments nécessaires à une bonne santé. Par ailleurs, la tendance croissante à la consommation d'aliments de commodité en raison de modes de vie chargés influence l'inclination des consommateurs vers les aliments transformés, tels que les conserves de poisson. De plus, l'amélioration des infrastructures de distribution et des méthodes de transformation du poisson stimule la croissance du marché des conserves de poisson à travers le monde. Par conséquent, les introductions de nouveaux produits, l'expansion des canaux de distribution et les améliorations des techniques de mise en conserve devraient stimuler l'expansion du marché au cours de la période de projection.
Points clés du rapport
- Par type de produit, le thon a dominé avec 51,55 % de la part de marché des conserves de poisson en 2025 ; le maquereau devrait progresser à un CAGR de 6,55 % jusqu'en 2031.
- Par prix, le segment grande consommation représentait 84,62 % de la taille du marché des conserves de poisson en 2025 ; les articles premium progressent à un CAGR de 8,12 %.
- Par milieu de conservation, les produits à base d'huile ont capturé 54,62 % de la part des revenus en 2025, tandis que les gammes conservées en saumure devraient croître à un CAGR de 7,18 %.
- Par source du poisson, les produits issus de la pêche sauvage ont dominé avec une part de marché de 92,10 % en 2025, tandis que les produits d'élevage sont positionnés pour un CAGR de 7,72 % jusqu'en 2031.
- Par canal de distribution, les supermarchés et hypermarchés détenaient 63,10 % de la part de marché des conserves de poisson en 2025 ; le commerce en ligne devrait progresser à un CAGR de 7,29 %.
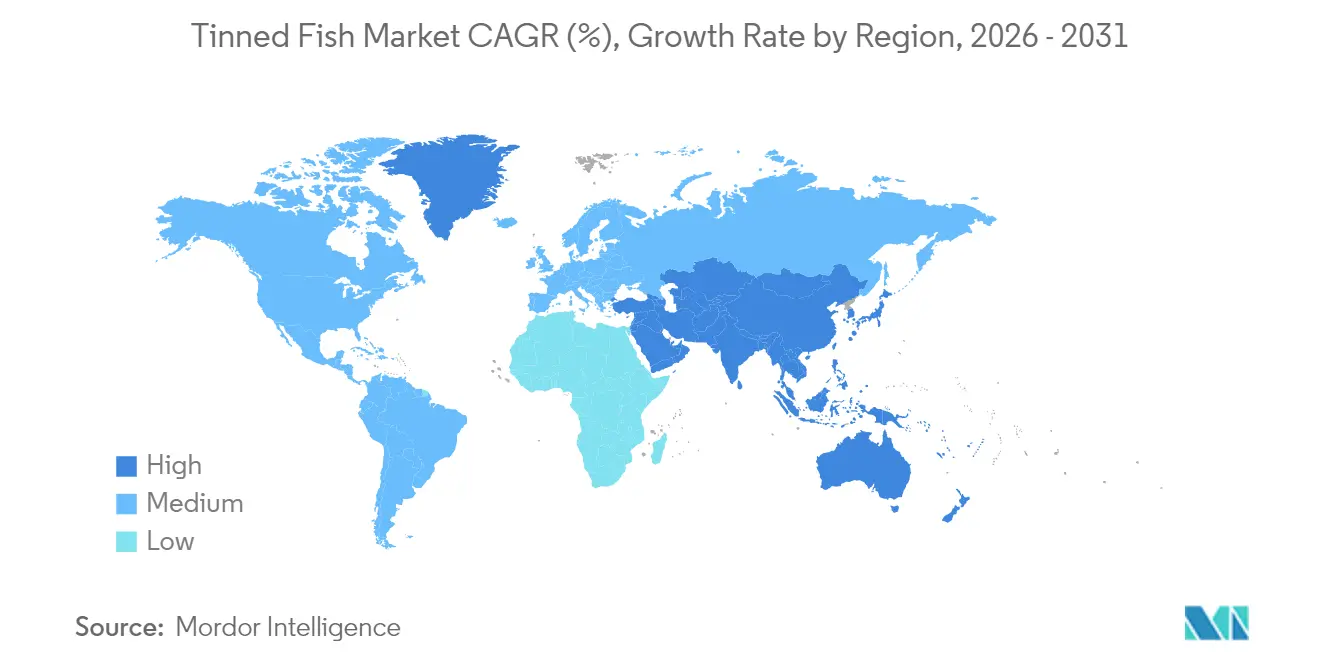
- Par géographie, l'Europe représentait une part de 31,74 % du marché mondial en 2025 ; la région Asie-Pacifique devrait enregistrer un CAGR de 7,52 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des conserves de poisson
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de sources de protéines pratiques et prêtes à consommer | +1.2% | Mondial, avec l'impact le plus fort en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Sensibilisation croissante aux bénéfices sanitaires associés aux poissons riches en oméga-3 | +0.9% | Mondial, particulièrement les marchés émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion du commerce organisé et du commerce électronique | +0.8% | Noyau Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| La longue durée de conservation séduit les consommateurs en quête de sécurité alimentaire | +0.7% | Mondial, accentué dans les régions sujettes aux crises | Court terme (≤ 2 ans) |
| Hausse des revenus disponibles dans les marchés émergents | +0.6% | Asie-Pacifique, Amérique latine | Long terme (≥ 4 ans) |
| Initiatives de pêche durable et d'éco-labellisation | +0.5% | Amérique du Nord et UE, en expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La demande croissante de sources de protéines pratiques et prêtes à consommer stimule la consommation de conserves de poisson
L'adoption croissante des conserves de poisson est portée par le besoin de solutions pratiques et riches en protéines chez les professionnels actifs, couplé à son attrait grandissant en tant que choix alimentaire tendance sous l'influence des réseaux sociaux. Les plateformes ont popularisé des concepts tels que les « soirées conserves de poisson » et les plateaux « seacuterie », élevant les produits de la mer en conserve du rang d'article de base du garde-manger à celui de produit aspirationnel, notamment auprès des jeunes générations qui valorisent à la fois la praticité et les repas visuellement attrayants. Des enseignes comme Target ont tiré parti de cette tendance en mettant en avant les conserves de poisson pour répondre à la demande croissante d'options de repas rapides et nutritifs. Ce facteur de commodité prend encore plus d'importance en période d'incertitude économique, car les consommateurs recherchent des sources de protéines abordables sans compromis sur la qualité ou la valeur nutritionnelle. La convergence de la commodité, de la conscience sanitaire et de l'accessibilité économique positionne les conserves de poisson comme un moteur de croissance durable, transcendant les modes de consommation traditionnels et les cycles économiques pour s'imposer à la fois comme une nécessité et un choix de mode de vie.
La sensibilisation croissante aux bénéfices sanitaires associés aux poissons riches en oméga-3 soutient la croissance du marché
La validation scientifique des bénéfices cardiovasculaires et cognitifs des acides gras oméga-3 influence les préférences des consommateurs, notamment en faveur de la consommation de poisson, les conserves de poisson émergeant comme une source pratique et abordable de nutrition concentrée. Des études soulignent que la consommation régulière de poisson réduit le risque de maladies cardiovasculaires, de certains cancers et de déclin cognitif, les conserves de poisson offrant des niveaux comparables de protéines essentielles, d'acides gras oméga-3 et de micronutriments par rapport aux alternatives fraîches. Cette tendance est particulièrement prononcée chez les populations vieillissantes et les consommateurs soucieux de leur santé, qui reconnaissent de plus en plus les conserves de poisson comme un moyen pratique de respecter les recommandations nutritionnelles préconisant au moins 230 grammes de produits de la mer par semaine. À mesure que les coûts des soins de santé augmentent et que la nutrition préventive devient une priorité, cette prise de conscience stimule une croissance soutenue de la demande sur le marché. De plus, la longue durée de conservation et la facilité de stockage associées aux conserves de poisson en font une option attrayante pour les consommateurs recherchant à la fois praticité et rapport qualité-prix. L'attention croissante portée aux pratiques de pêche durable renforce encore l'attrait des conserves de poisson, s'alignant sur les valeurs des acheteurs soucieux de l'environnement.
L'expansion du commerce organisé et du commerce électronique améliore la disponibilité et la visibilité des produits
L'expansion du commerce numérique et du commerce moderne a considérablement amélioré la disponibilité des conserves de poisson, étendant leur portée au-delà des canaux de vente traditionnels. Les plateformes de commerce électronique permettent aux marques spécialisées et artisanales de se connecter directement avec les consommateurs, favorisant des segments de marché premium avec des marges bénéficiaires plus élevées. Parallèlement, le développement du commerce organisé dans les marchés émergents garantit des conditions de stockage appropriées et un merchandising efficace, qui non seulement maintiennent la qualité des produits, mais éduquent également les consommateurs sur les variétés de produits et leurs utilisations. Cette évolution du commerce de détail crée un cycle où une visibilité accrue génère des achats d'essai, conduisant à des achats répétés à mesure que les consommateurs explorent diverses espèces de poissons et préparations. L'intégration du commerce physique et numérique a rendu les conserves de poisson premium, auparavant limitées aux magasins spécialisés, plus accessibles à un public plus large. La croissance du marché est en outre propulsée par des stratégies de distribution innovantes, une sensibilisation croissante des consommateurs et l'introduction d'offres de produits variées dans de multiples formats de vente au détail.
La longue durée de conservation des conserves de poisson séduit les consommateurs en quête de sécurité alimentaire
Les conserves de poisson, grâce à leur longue durée de conservation assurée par la stérilisation, sont devenues un article essentiel du garde-manger pour les consommateurs qui accordent la priorité à la sécurité alimentaire lors de perturbations de la chaîne d'approvisionnement et d'incertitudes économiques. Leur capacité à rester comestibles pendant des années sans réfrigération répond aux défis de stockage, notamment dans les régions où les infrastructures frigorifiques sont insuffisantes, tout en soutenant les budgets alimentaires des ménages. Le comportement des consommateurs lors de crises, telles que les catastrophes naturelles et les perturbations de la chaîne d'approvisionnement, met en évidence les avantages pratiques et psychologiques des produits à longue durée de conservation. Par ailleurs, les technologies d'emballage modernes, incluant des systèmes intelligents à capteurs qui surveillent la qualité des aliments, réduisent la dépendance aux dates de péremption et minimisent le gaspillage alimentaire. Cette innovation est particulièrement significative dans les marchés émergents, où les fluctuations de revenus et les infrastructures limitées rendent les sources de protéines à longue conservation essentielles pour la planification des repas. Ces facteurs génèrent une demande constante en période de ralentissement économique et créent des opportunités d'expansion du marché en période de croissance.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations croissantes concernant la contamination au mercure et aux microplastiques | -0.8% | Mondial, particulièrement l'Europe avec des réglementations plus strictes | Moyen terme (2-4 ans) |
| La volatilité des prix des matières premières affecte les coûts de production | -0.6% | Mondial, le plus sévère dans les régions dépendantes des importations | Court terme (≤ 2 ans) |
| Préférence croissante pour les alternatives de poisson frais ou surgelé | -0.4% | Amérique du Nord et Europe, centres urbains avec accès à la chaîne du froid | Moyen terme (2-4 ans) |
| Teneur élevée en sodium dans certains produits de conserves de poisson | -0.3% | Mondial, le plus fort sur les marchés développés soucieux de leur santé | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les préoccupations croissantes concernant la contamination au mercure et aux microplastiques dans le poisson pourraient dissuader les consommateurs
La surveillance réglementaire et la sensibilisation des consommateurs aux contaminants créent des obstacles à la consommation de conserves de poisson, notamment alors que les ONG européennes plaident pour des limites de mercure plus strictes susceptibles de remodeler les formulations des produits. Le risque d'exposition au méthylmercure affecte particulièrement les femmes enceintes et les enfants, créant des défis de segmentation du marché à mesure que les consommateurs soucieux de leur santé recherchent des alternatives à faible teneur en mercure. Cependant, l'innovation technologique offre des voies d'atténuation, l'Université de Chalmers ayant développé des solutions d'emballage qui réduisent la teneur en mercure jusqu'à 35 % grâce à des solutions aqueuses infusées de cystéine qui fixent le mercure sans altérer le goût ou l'apparence. Les préoccupations liées aux microplastiques ajoutent de la complexité, bien que les directives de la FDA[1]Agence américaine des produits alimentaires et médicamenteux (US FDA), "Métaux dans les produits de la mer : microplastiques et mercure," fda.gov indiquent que les niveaux actuels dans les produits de la mer ne posent pas de risques sanitaires, offrant une clarté réglementaire qui soutient la poursuite de la consommation. La problématique de la contamination crée des opportunités de positionnement premium autour de la pureté et de la transparence des approvisionnements, permettant aux marques de se différencier grâce à des protocoles de test et à des technologies de réduction de la contamination.
La volatilité des prix des matières premières affecte les coûts de production et les marges bénéficiaires
Les fluctuations des prix des matières premières créent une pression sur les marges et des perturbations de la chaîne d'approvisionnement qui compromettent la rentabilité et la stabilité du marché, notamment alors que le changement climatique affecte la disponibilité du poisson dans les régions d'approvisionnement traditionnelles. La grave pénurie de sardines au Maroc, où la production a chuté de 60 % en 2024 en raison de faibles niveaux de poissons et d'impacts climatiques, illustre comment les facteurs environnementaux peuvent rapidement perturber les chaînes d'approvisionnement et faire grimper les coûts pour les transformateurs dépendant de régions d'approvisionnement spécifiques. Les coûts de transformation du poisson sont particulièrement sensibles aux fluctuations des matières premières, avec plus de 70 % des coûts totaux attribués aux matières premières dans les opérations de transformation de l'UE[2]Commission européenne, "Structure des coûts dans la transformation du poisson de l'UE," ec.europa.eu, rendant la gestion des prix essentielle pour maintenir un positionnement concurrentiel. Cette volatilité stimule les stratégies d'intégration verticale et les contrats d'approvisionnement à long terme, tout en créant des opportunités pour le développement d'espèces alternatives et l'expansion de l'aquaculture afin de réduire la dépendance aux approvisionnements de pêche sauvage soumis à la variabilité environnementale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : La domination du thon fait face à la diversification des espèces
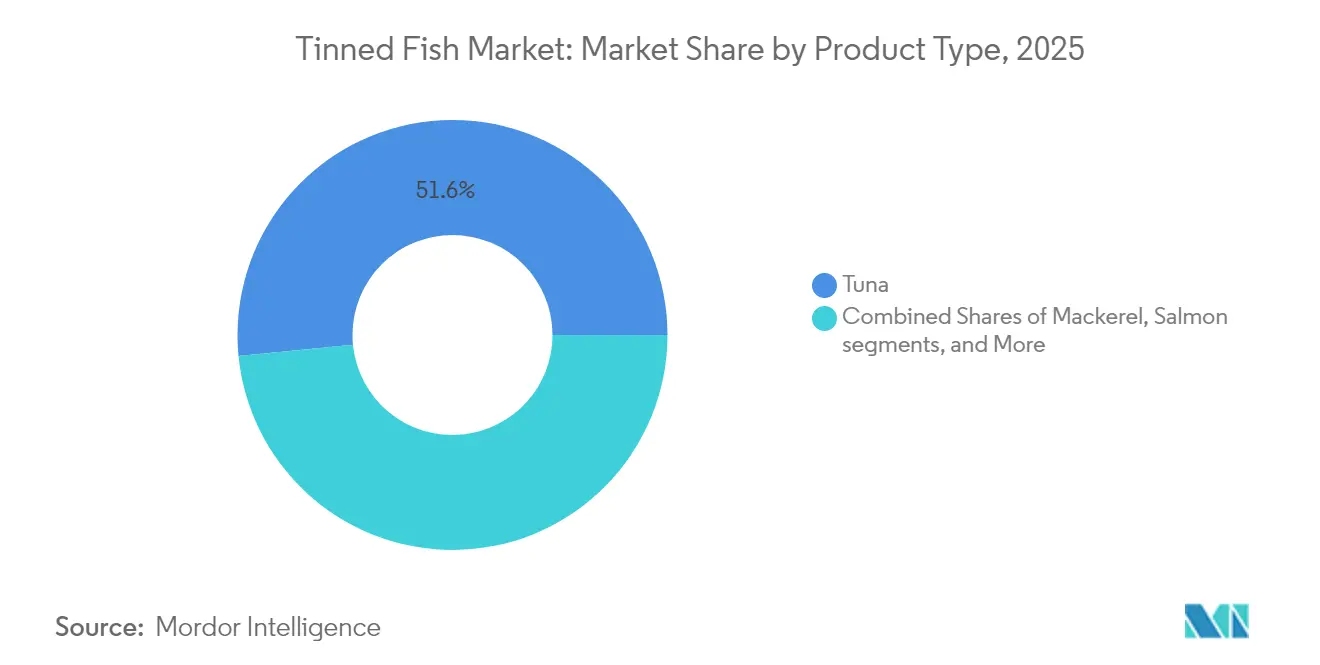
Le thon détient une part de marché dominante de 51,55 % en 2025, soutenue par une large acceptation des consommateurs et des chaînes d'approvisionnement mondiales bien établies. Parallèlement, le maquereau affiche un potentiel de croissance significatif avec un CAGR prévu de 6,55 % jusqu'en 2031, indiquant une évolution des préférences des consommateurs. Ce changement découle d'une sensibilisation accrue à la santé, de considérations de durabilité et de la réponse des consommateurs à la hausse des prix du thon causée par des limitations d'approvisionnement et des mesures réglementaires. Le saumon continue de maintenir sa position sur le marché grâce à une image de marque premium et à sa teneur en oméga-3, tandis que les sardines séduisent les consommateurs sensibles aux prix et offrent des avantages en termes de durabilité, malgré les défis de production dans des régions clés comme le Maroc. Les anchois restent importants sur les marchés méditerranéens et asiatiques, avec des opportunités d'expansion dans les régions occidentales à mesure que les consommateurs adoptent diverses traditions culinaires.
Les plateformes de réseaux sociaux accélèrent la diversification des espèces en présentant aux consommateurs de nouvelles méthodes de préparation et en mettant en valeur des espèces moins connues. La croissance du maquereau est particulièrement notable en raison de sa forte teneur en oméga-3 et de sa concentration plus faible en mercure par rapport aux espèces de poissons plus grandes. Les transformateurs élargissent leurs capacités pour inclure des espèces alternatives, réduisant ainsi leur dépendance aux marchés du thon volatils. La catégorie « autres », qui comprend des espèces telles que le poulpe et les moules, présente des opportunités pour le développement de produits premium et l'innovation culinaire susceptibles de transformer les structures de marché traditionnelles.


Par prix : La stabilité du marché grande consommation permet la croissance premium
Les produits grande consommation détiennent une part de marché de 84,62 % en 2025, assurant une stabilité en volume qui soutient l'investissement dans les infrastructures et les économies d'échelle. Le segment premium croît à un CAGR de 8,12 % alors que les consommateurs recherchent des produits de meilleure qualité et durables. Cette segmentation du marché reflète des schémas plus larges de l'industrie alimentaire où les consommateurs sensibles aux prix maintiennent leur fidélité à la catégorie grâce à des options abordables, tandis que les segments à revenus plus élevés soutiennent la croissance des marges grâce à leur volonté de payer davantage pour la qualité, la transparence des approvisionnements et les produits artisanaux. Le segment premium bénéficie de l'exposition sur les réseaux sociaux, qui a transformé les conserves de poisson d'un article de base du garde-manger en un choix alimentaire premium grâce à une présentation améliorée et à une communication sur les approvisionnements et la préparation.
La croissance du segment premium crée des opportunités pour les marques de se différencier grâce à des emballages innovants, des certifications de durabilité et des produits en édition limitée qui génèrent des marges plus élevées tout en renforçant la valeur de la marque. Le marché grande consommation assure la stabilité lors des ralentissements économiques, car les consommateurs recherchent des options protéiques abordables qui maintiennent la valeur nutritionnelle et la commodité. Cette croissance parallèle permet aux entreprises de maintenir le volume grâce aux produits grande consommation tout en augmentant les marges grâce aux offres premium. La segmentation par prix montre également des différences géographiques, les marchés émergents stimulant la consommation de masse et les marchés développés se concentrant sur les produits premium, car des revenus disponibles plus élevés soutiennent des dépenses accrues.
Par milieu de conservation : La préférence pour l'huile évolue vers des alternatives soucieuses de la santé
La conservation à l'huile maintient une part de marché de 54,62 % en 2025, soutenue par les préférences traditionnelles des consommateurs et les infrastructures établies de la chaîne d'approvisionnement. Les produits conservés en saumure croissent à un CAGR de 7,18 %, portés par les consommateurs à la recherche d'options à faible teneur en sodium et de listes d'ingrédients plus simples. Cette évolution du marché reflète l'attention croissante des consommateurs à la transparence des ingrédients et aux exigences diététiques, notamment en ce qui concerne l'apport en sodium. Le segment « autres », incluant les préparations à base de sauce et fumées, offre des opportunités de différenciation des produits grâce à des saveurs uniques et des offres premium répondant à des préférences de consommateurs variées.
La croissance de la conservation en saumure découle de sa perception comme une alternative plus saine aux produits à base d'huile, notamment chez les consommateurs soucieux de leur santé et ceux qui surveillent leur santé cardiovasculaire. Les produits à base d'huile continuent de maintenir une forte présence sur le marché grâce à leurs capacités supérieures de rétention des saveurs et de préservation de la texture. Le marché présente un potentiel pour des approches de conservation innovantes combinant bienfaits pour la santé et préférences gustatives, notamment des saumures à faible teneur en sodium et des formulations d'huiles alternatives. Les fabricants doivent considérer comment les méthodes de conservation affectent la durée de conservation des produits et les exigences de stockage lors du développement de nouveaux produits.
Par source du poisson : La domination de la pêche sauvage face à l'innovation aquacole
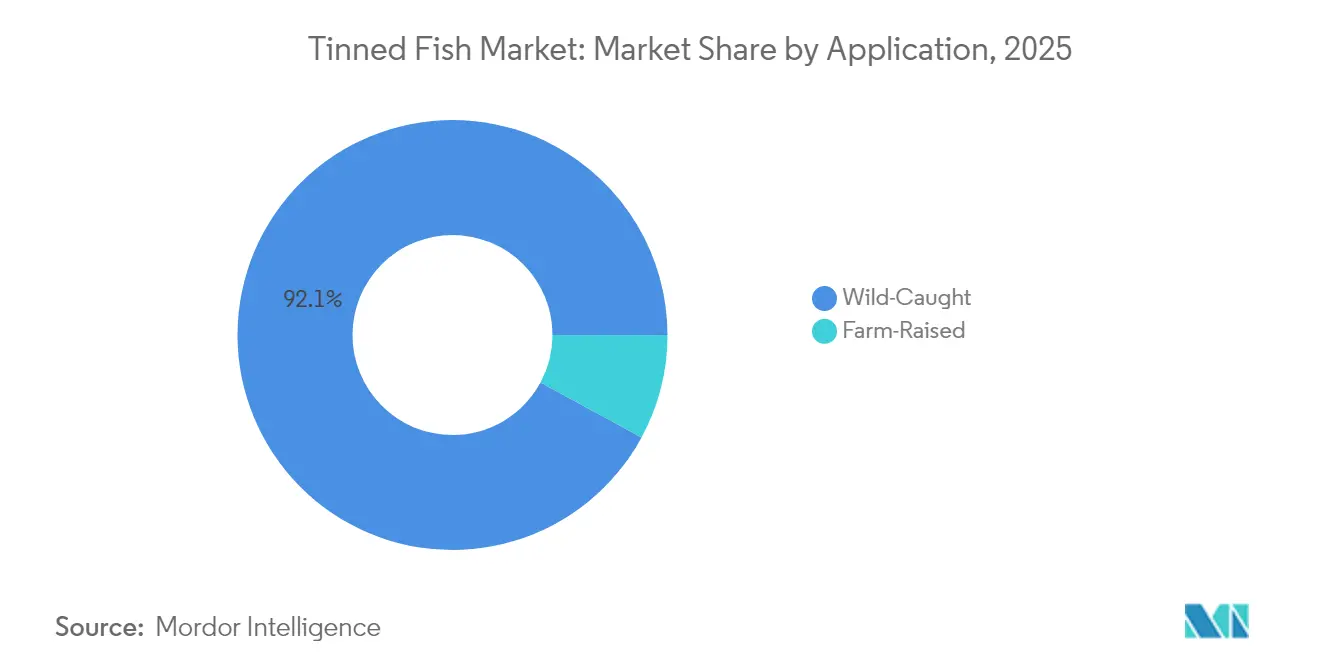
Le poisson de pêche sauvage détient une part de marché de 92,10 % en 2025, les consommateurs préférant ses origines naturelles et ses méthodes de pêche traditionnelles. La production de poisson d'élevage croît à un CAGR de 7,72 %, portée par les progrès technologiques de l'aquaculture et les exigences de durabilité. Cette structure de marché met en évidence le contraste entre les préférences des consommateurs pour le poisson de pêche sauvage et les exigences de l'industrie pour des chaînes d'approvisionnement fiables et la durabilité environnementale, notamment alors que les populations de poissons sauvages font face à des pressions de surpêche et aux effets du changement climatique. L'expansion de l'aquaculture est soutenue par des avancées techniques qui améliorent la santé des poissons, minimisent les effets environnementaux et améliorent la qualité des produits pour correspondre au poisson de pêche sauvage en termes de goût et de nutrition.
Les entreprises adaptent leurs stratégies d'approvisionnement pour répondre aux exigences de durabilité tout en satisfaisant les demandes des consommateurs. Les produits de pêche sauvage conservent leur positionnement premium grâce à une communication sur les méthodes de pêche naturelles et traditionnelles, tandis que les produits d'aquaculture gagnent en acceptation sur le marché grâce à des pratiques d'élevage transparentes et à des avantages environnementaux. La certification du Marine Stewardship Council (MSC) pour le poisson de pêche sauvage et la certification de l'Aquaculture Stewardship Council (ASC) pour le poisson d'élevage fournissent des normes pour les consommateurs et les pratiques de l'industrie. Les entreprises adoptent de plus en plus des approches d'approvisionnement dual, développant des capacités tant en pêche sauvage qu'en aquaculture pour renforcer la stabilité de la chaîne d'approvisionnement et servir divers segments de marché.
Par canal de distribution : L'évolution du commerce hors circuit de restauration stimule la transformation numérique
Les supermarchés et hypermarchés détiennent une part de marché de 63,10 % en 2025, offrant des ventes en volume constantes et un accès étendu aux consommateurs. Les boutiques de commerce en ligne croissent à un CAGR de 7,29 % alors que le commerce numérique modifie les habitudes d'achat de produits de la mer et permet aux marques de vendre directement aux consommateurs. Cette évolution des canaux de distribution reflète une transformation plus large du commerce de détail, où le commerce hors circuit de restauration traditionnel fait face à la concurrence des plateformes de commerce électronique qui offrent commodité, variété de produits et engagement direct avec les consommateurs. Les épiceries de proximité servent les acheteurs impulsifs et les consommateurs urbains, tandis que les magasins spécialisés s'adressent aux marchés de niche à la recherche de produits premium et artisanaux à des prix plus élevés.
Les plateformes numériques créent des opportunités de différenciation des produits et d'éducation des consommateurs grâce à des informations détaillées sur les produits, des instructions de cuisine et des messages sur la durabilité que les magasins physiques ne peuvent pas facilement fournir. Le commerce en ligne profite aux petites marques et aux marques artisanales qui peuvent contourner la distribution traditionnelle au détail et atteindre les consommateurs via le commerce électronique et les services par abonnement. La diversification des canaux de vente reflète l'évolution des habitudes d'achat, les consommateurs plus jeunes achetant de plus en plus de nourriture en ligne tandis que les acheteurs traditionnels préfèrent examiner les produits en magasin. En réponse, les marques développent des stratégies omnicanales pour atteindre différents segments de consommateurs sur plusieurs plateformes d'achat.
Analyse géographique
L'Europe détient une part de marché de 31,74 % en 2025, soutenue par des habitudes de consommation bien établies et des infrastructures robustes de chaîne d'approvisionnement. Cependant, la saturation du marché et les exigences réglementaires nécessitent de se concentrer sur l'innovation et les offres premium. Les dépenses des ménages régionaux en produits de la pêche ont augmenté de 6 % pour atteindre 71,35 milliards USD en 2023, malgré une baisse de 5 % de la consommation totale, indiquant une préférence des consommateurs pour des produits de qualité et durables (EUMOFA). Les réglementations européennes sur la teneur en mercure, avec des réductions proposées de 1 ppm à 0,3 ppm par les ONG, présentent des défis opérationnels tout en offrant des avantages concurrentiels aux entreprises dotées de meilleurs contrôles de contamination.
Le taux de croissance du marché Asie-Pacifique à un CAGR de 7,52 % bénéficie de jeunes populations urbaines à la recherche de sources de protéines pratiques qui complètent les modes de vie modernes et les préférences de santé. La Chine maintient sa position de leader mondial de la production de produits de la mer, produisant 71 millions de tonnes métriques en 2023, influençant la dynamique du marché mondial (Département de l'agriculture des États-Unis). Les marchés européens naviguent dans des exigences réglementaires strictes en matière de teneur en mercure et de durabilité, ce qui augmente les coûts opérationnels mais permet une différenciation grâce à la sécurité et à la conformité environnementale. L'expansion du marché dans les régions émergentes reflète les limitations d'infrastructures, où des installations de chaîne du froid inadéquates favorisent les conserves de poisson par rapport aux options fraîches, établissant des schémas de demande soutenus.
L'Amérique du Nord présente des caractéristiques à la fois de la maturité européenne et de la croissance de l'Asie-Pacifique, offrant des opportunités de croissance en volume et de positionnement premium auprès des segments de consommateurs. Le marché américain des conserves de poisson se développe grâce à une demande accrue de produits de la mer sains et durables, tandis que la production nationale fait face à des contraintes de capacité dans les infrastructures de conserverie, créant des opportunités pour l'expansion de la production locale et la croissance des importations. L'accent de la région sur la durabilité soutient les produits certifiés MSC et ASC, avec plus de 1 750 produits certifiés MSC disponibles aux États-Unis et au Canada, démontrant des infrastructures établies pour la distribution de produits de la mer durables et l'acceptation des consommateurs.

Analyse de la chaîne de valeur
La chaîne de valeur du poisson en conserve commence par la pêche de capture et l'aquaculture fournissant la matière première (notamment le thon, qui représentait 51,55% de la part de la catégorie en 2025), suivies du débarquement, de la conservation à froid et de la transformation primaire (calibrage, découpe en longes/filetage), de la mise en conserve (remplissage à l'huile, en saumure ou en sauce), de la stérilisation thermique, de l'étiquetage et de l'emballage secondaire, avant l'exportation et la distribution nationale. Les propriétaires de marques et les transformateurs gèrent l'approvisionnement via des négociants, des flottes de pêche et des accords d'approvisionnement à long terme, tandis que les contrôles de qualité et de sécurité alimentaire sont intégrés dans des processus de fabrication basés sur le système HACCP et des programmes de traçabilité au niveau des lots, qui appuient les rappels, les audits des distributeurs et la conformité transfrontalière.
En aval, le mix des canaux est dominé par les supermarchés et hypermarchés (63,10% de part en 2025), complétés par le commerce spécialisé et la vente en ligne comme voie de premiumisation et de narration directe au consommateur. La traçabilité et la vérification de la durabilité sont devenues des couches opérationnelles à travers la chaîne : Thai Union déclare une traçabilité de 100% jusqu'au navire d'origine et une couverture élevée de surveillance en mer, tandis que Bolton (Rio Mare) divulgue les listes des navires fournisseurs, utilise des outils tels que Global Fishing Watch pour la surveillance, et participe à l'harmonisation de la traçabilité du secteur via GDST. Les intrants d'emballage et d'énergie sont également de plus en plus gérés comme des leviers de coût et de différenciation, des transformateurs comme Century Pacific intégrant les énergies renouvelables (y compris le solaire et la biomasse dans la fabrication) pour soutenir les objectifs d'efficacité et de durabilité liés aux engagements des distributeurs et des marques.
Paysage concurrentiel
Thai Union Group PLC, Bolton Group (Rio Mare), Century Pacific Food Inc. et Wild Planet Foods Inc. mènent le marché des conserves de poisson, modérément concentré. Les entreprises établies capitalisent sur les économies d'échelle, tandis que les nouveaux entrants gagnent du terrain en introduisant des produits innovants et en ciblant des segments de marché spécifiques.
Les entreprises se différencient activement en faisant progresser les technologies d'emballage, les systèmes de traçabilité et la réduction de la contamination. Ces initiatives répondent aux préoccupations des consommateurs et garantissent la conformité aux normes réglementaires. Par exemple, la technologie d'emballage de réduction du mercure développée par l'Université de Chalmers offre un avantage concurrentiel aux adopteurs précoces. De plus, les systèmes d'emballage intelligents qui surveillent la qualité des aliments en temps réel améliorent le positionnement des produits premium et minimisent les déchets.
Les opportunités de croissance résident dans les ventes directes aux consommateurs, les produits certifiés durables et le développement d'espèces de poissons alternatives. Les stratégies traditionnelles axées sur le thon font face à des défis liés aux contraintes d'approvisionnement et aux pressions réglementaires. Les nouveaux entrants tirent parti des plateformes de commerce électronique et des réseaux sociaux pour établir des marques premium sans dépendre d'une infrastructure de vente au détail étendue. Ce changement pousse les entreprises établies à adapter leurs stratégies de distribution et à affiner leur positionnement sur le marché.
Leaders du secteur des conserves de poisson
Thai Union Group PLC
Bolton Group (Rio Mare)
Century Pacific Food Inc.
Wild Planet Foods Inc.
Bumble Bee Seafoods
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités dans le poisson en conserve sont de plus en plus liées à des attributs vérifiables d'approvisionnement, de traçabilité et de sécurité, alors que les marques et les distributeurs répondent à l'examen minutieux autour des contaminants et de la pêche responsable. Les opérateurs disposant d'une visibilité de bout en bout peuvent se différencier grâce à une chaîne de traçabilité documentée et à une surveillance en mer : Thai Union déclare une traçabilité de 100% jusqu'au navire d'origine (données 2025), et Bolton Food a positionné son approvisionnement en thon autour de pêcheries certifiées MSC et de projets d'amélioration des pêcheries, renforçant une voie pour des produits étiquetés et audités sur des marchés où les assortiments certifiés durables sont déjà établis. Cela crée un espace pour que les portefeuilles premium et de masse utilisent une provenance plus claire, un positionnement à faible teneur en mercure et des protocoles de test transparents, en particulier pour les rayons dominés par le thon.
Une deuxième opportunité réside dans la résilience opérationnelle et la gestion des coûts à travers la transformation et l'emballage, compte tenu de la volatilité des matières premières et de l'importance de l'économie de fabrication. Les références de transformation de l'UE mettent en évidence les matières premières comme le principal moteur de coût (plus de 70% des coûts totaux), faisant du rendement, de l'énergie et de l'efficacité de l'emballage des leviers significatifs de compétitivité. Les investissements dans les énergies renouvelables et l'optimisation des processus, tels que la capacité solaire divulguée par Century Pacific et l'utilisation de chaudières à biomasse pour des applications de valorisation énergétique des déchets, soutiennent la gestion des marges tout en s'alignant sur les exigences de durabilité des distributeurs. Du côté des canaux, la vente en ligne est la voie de distribution qui connaît la croissance la plus rapide dans la catégorie, et elle offre une plateforme pour des assortiments allant au-delà du thon principal (y compris le maquereau et d'autres espèces) grâce à un merchandising axé sur l'éducation et un réapprovisionnement de type abonnement, qui complète les volumes toujours dominants des supermarchés et hypermarchés.
Développements récents du secteur
- Juin 2026 : Century Pacific Food Inc. a confirmé un budget annuel de dépenses d'investissement de 8 milliards à 9 milliards de PHP pour augmenter la capacité de production destinée aux activités nationales et à l'exportation. L'expansion se concentre sur l'exportation de thon en OEM et la transformation du coco pour répondre à la demande croissante sur les marchés.
- Mars 2026 : Thai Union Group PCL s'est associé à Wholechain pour mettre en œuvre une traçabilité numérique de bout en bout dans l'ensemble de ses opérations mondiales de produits de la mer. Cette initiative renforce la conformité et la transparence, permettant un positionnement premium et une gestion des risques.
- Mars 2026 : Thai Union Group PCL a lancé Star Union Packaging à Samut Sakhon, une coentreprise avec Starflex Public Company Limited visant 1 milliard de THB de chiffre d'affaires en cinq ans. Cette initiative d'emballage renforce les capacités de bout en bout et consolide la présence sur le marché en Asie du Sud-Est.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché du poisson en conserve couvre les ventes au détail et en restauration de poisson stable à température ambiante conditionné en boîtes scellées ou contenants similaires, généralement transformé par traitement thermique pour permettre un stockage ambiant. Nous mesurons le marché comme le chiffre d'affaires des produits finis vendus via des canaux de distribution formels.
Exclusions du périmètre : ce périmètre ne comptabilise pas le poisson frais ou congelé, les plats préparés réfrigérés centrés sur le poisson, ni les intrants industriels de poisson en vrac qui ne sont pas vendus en tant que produits en conserve conditionnés.
Aperçu de la segmentation
- Par type de produit
- Thon
- Saumon
- Sardines
- Maquereau
- Anchois
- Autres
- Par prix
- Grande consommation
- Premium
- Par milieu de conservation
- À l'huile
- En saumure
- Autres (sauce, fumé)
- Par source du poisson
- Pêche sauvage
- Élevage (aquaculture)
- Par canal de distribution
- Supermarchés et hypermarchés
- Épiceries de proximité
- Magasins spécialisés
- Boutiques de commerce en ligne
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure de base du marché, en particulier autour des définitions de catégories, des schémas d'approvisionnement en produits de la mer et des signaux commerciaux transfrontaliers affectant la disponibilité et les prix. Nous avons examiné des statistiques publiques et des publications de référence telles que les données de la FAO sur les pêches et l'aquaculture, les flux commerciaux d'UN Comtrade, les offices nationaux des douanes ou de statistiques, et les documents de l'USDA et de la FDA qui aident à interpréter l'étiquetage et les pratiques de manutention des produits de la mer transformés.
Pour façonner les hypothèses au niveau des pays, nous avons également utilisé des rapports annuels et des présentations aux investisseurs, des divulgations publiques de durabilité, ainsi qu'une couverture de presse fiable sur les changements de capacité des usines et les contraintes de matières premières. En outre, des abonnements payants soutenant les données financières et de renseignement des entreprises, des bases de données de brevets, et des registres d'importation et d'exportation au niveau des expéditions ont été utilisés de manière sélective pour vérifier la cohérence des bassins de revenus et la direction des flux de produits. Les sources listées ici sont illustratives et non exhaustives, car des références supplémentaires ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les entretiens primaires se sont concentrés sur ce qui est comptabilisé comme poisson en conserve dans les pratiques commerciales et de vente au détail, ainsi que sur la manière dont les prix et le mix de produits évoluent dans les principales régions consommatrices. Nous avons échangé avec des transformateurs, des responsables de marques, des distributeurs, des détaillants et des spécialistes de catégories dans les principaux pays consommateurs et producteurs, puis avons utilisé leurs apports pour confirmer les facteurs de conversion, la normalisation des tailles de conditionnement et des échelles de prix réalistes par canal.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30% | Directeurs généraux (CXO) : 12% | APAC : 38% |
| Niveau intermédiaire : 53% | Responsables fonctionnels/d'unité : 43% | EMEA : 36% |
| Acteurs plus petits : 17% | Managers : 45% | Amériques : 26% |
Dimensionnement et prévision du marché
Le dimensionnement du marché commence par une reconstruction descendante de la demande à partir des schémas de consommation de produits de la mer transformés, de la pénétration de l'emballage et des indicateurs de commerce et de production, puis aligne ces totaux sur le périmètre du poisson en conserve conditionné. Une fois les totaux par pays et région établis, nous effectuons des vérifications ascendantes sélectives, y compris un suivi des prix de produits échantillonnés à travers les canaux et des agrégations de fournisseurs et de distributeurs dans les pays où les divulgations des entreprises sont plus transparentes.
Les intrants clés du modèle incluent la disponibilité des matières premières de poisson par groupe d'espèces, la dépendance à l'importation par rapport à la transformation locale, les tailles moyennes de conditionnement et les conventions de poids égoutté utilisées dans l'étiquetage, le mix de canaux entre le détail et la restauration, et l'évolution des paliers de prix liée aux prix des poissons de commodité et aux coûts de mise en conserve. Pour la prévision, nous appliquons une analyse de scénarios afin que les changements dans le comportement de constitution de stocks des ménages, la baisse de gamme induite par l'inflation, et les contraintes du côté de l'offre puissent être reflétés sans imposer une trajectoire de croissance linéaire unique. Lorsque les signaux ascendants étaient incomplets, les lacunes ont été comblées à l'aide de ratios de substitution issus de marchés comparables, puis revérifiées avec des retours primaires avant de finaliser les totaux.
Validation des données et cycle de mise à jour
Les résultats ont été recoupés avec des signaux indépendants tels que les balances commerciales des produits de la mer, l'orientation de la production de poisson transformé et les fourchettes de consommation par habitant de produits de la mer stables à température ambiante. Lorsque des écarts apparaissaient, nous les avons signalés, avons revu les hypothèses, et avons programmé des appels de suivi lorsque le prix, le mix ou les parts de canaux ne correspondaient pas à ce que les participants observent sur le marché.
Nous avons utilisé une révision en plusieurs étapes pour maintenir la cohérence des limites de catégorie, du calendrier de conversion des devises et de la logique d'agrégation par pays avant validation finale. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants se produisent, tels que des ajouts majeurs de capacité, de fortes variations des prix des matières premières, ou des changements réglementaires affectant l'étiquetage ou l'emballage. Avant la livraison, un dernier passage par l'analyste est effectué pour garantir l'intégration des dernières données publiques disponibles.
Comparaison de l'estimation du marché du poisson en conserve de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour le poisson en conserve peuvent sembler très éloignées même lorsqu'elles se réfèrent à des produits similaires, car les règles de comptage ne sont pas toujours les mêmes. Les différences proviennent généralement de ce qui est inclus autour des produits de la mer en conserve, de la manière dont la valeur est convertie entre devises et années, et de la question de savoir si la tarification est construite à partir de tailles de conditionnement réelles et du mix de canaux, ou supposée comme une moyenne unique.
En suivant la tarification normalisée par taille de conditionnement, le mix de canaux et les vérifications de cohérence commerce-consommation, Mordor Intelligence maintient le total du poisson en conserve lié aux produits finis conditionnés plutôt qu'à des paniers plus larges de produits de la mer en conserve pouvant intégrer des articles adjacents. L'écart peut également s'élargir lorsqu'une estimation utilise une année de référence différente, applique une escalade agressive des prix sans valider le poids égoutté et le mix premium, ou n'est pas actualisée après des changements de coûts des matières premières et de l'emballage.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 15,19 milliards USD (2026) | |
| Éditeur commercial A | 18,40 milliards USD (2025) | Utilise une année de référence différente et semble regrouper le poisson en conserve avec un périmètre plus large de produits de la mer en conserve, pouvant inclure des formats de produits de la mer non poissonneux et des limites de produits plus larges. |
| Portail sectoriel B | 13,43 milliards USD (2025) | Applique probablement une capture de valeur plus restreinte, avec une visibilité limitée sur la couverture des canaux et la hiérarchisation des prix, ce qui peut sous-estimer les conditionnements premium et les volumes de restauration dans les marchés à revenu plus élevé. |
La comparaison montre que le choix de l'année et les limites des catégories expliquent la majeure partie de l'écart, suivi par la manière dont la tarification et le mix de canaux sont traités dans le modèle. Lorsque des règles d'inclusion claires, des vérifications pratiques par rapport aux signaux de commerce et de consommation, et une normalisation reproductible des prix sont appliquées, la taille du marché devient plus facile à interpréter et à réutiliser dans la planification.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des conserves de poisson ?
La taille du marché des conserves de poisson est de 15,19 milliards USD en 2026 et devrait atteindre 19,56 milliards USD d'ici 2031.
Quelle espèce détient la plus grande part de marché ?
Le thon est en tête avec 51,55 % des revenus mondiaux de 2025, bien que le maquereau soit le segment d'espèces à la croissance la plus rapide.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
La hausse des revenus disponibles, l'urbanisation rapide et l'adoption forte du commerce électronique propulsent l'Asie-Pacifique à un CAGR de 7,52 % jusqu'en 2031.
Quel rôle joue le commerce électronique dans la croissance de la catégorie ?
Les canaux en ligne croissent à un CAGR de 7,29 % en offrant un accès direct aux consommateurs, une narration détaillée des produits et des modèles par abonnement qui favorisent la fidélité.
Dernière mise à jour de la page le:



