
Taille et part du marché des plastiques thermoformés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 16.84 Milliards de dollars |
| Taille du Marché (2031) | 22.13 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.62 % |
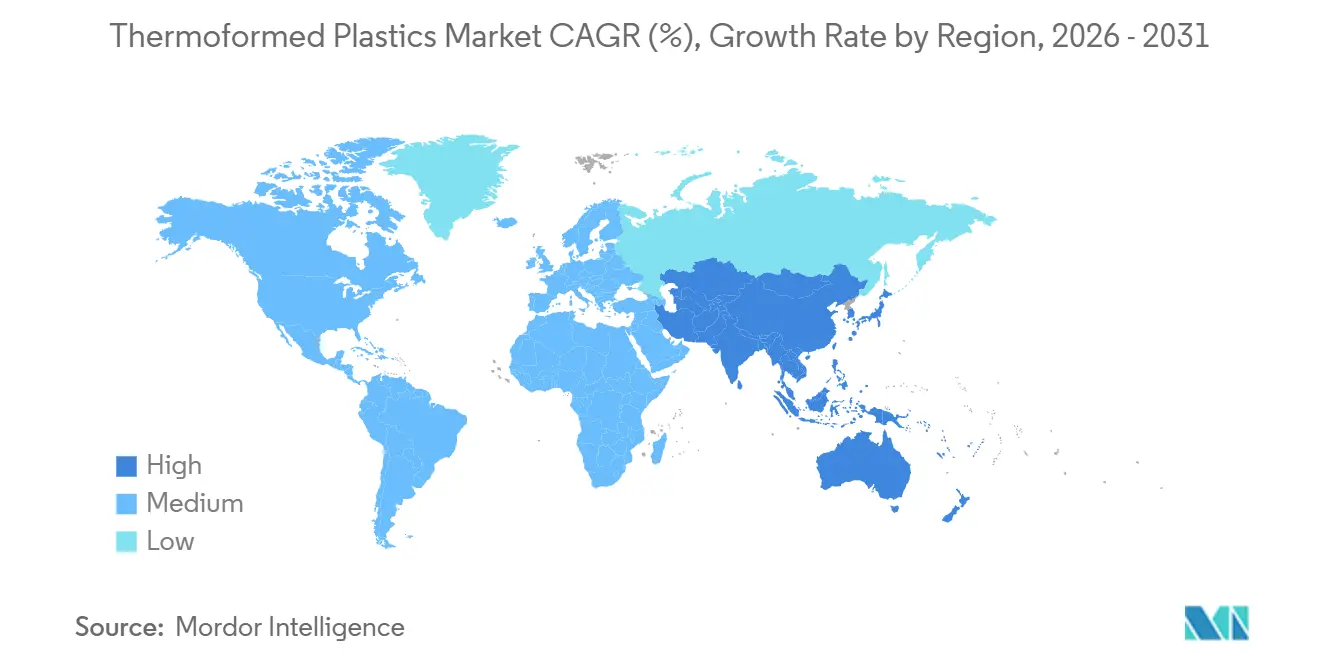
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
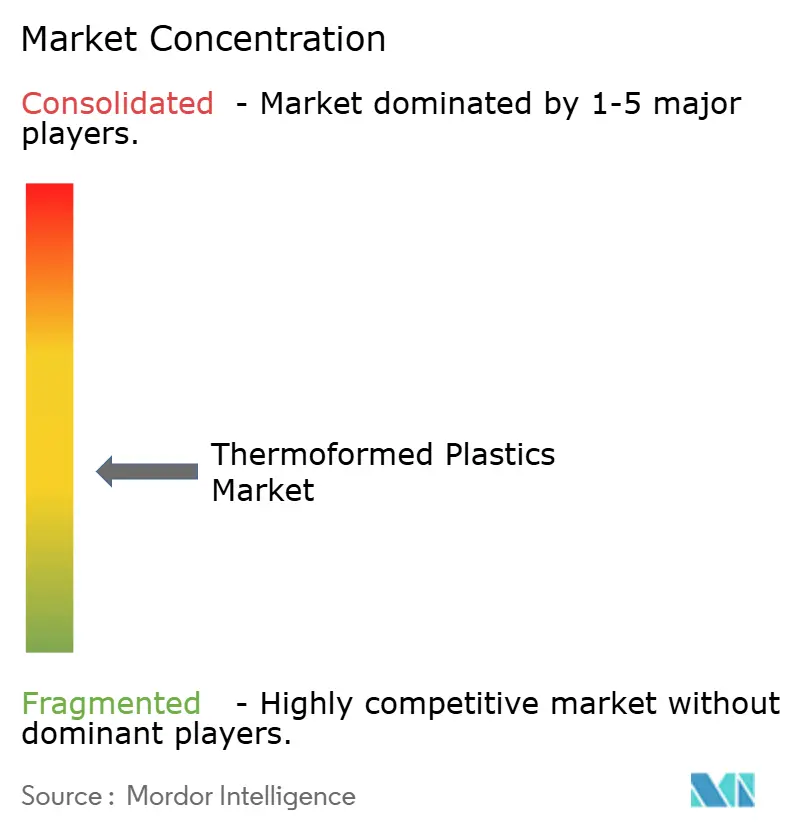
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des plastiques thermoformés par Mordor Intelligence
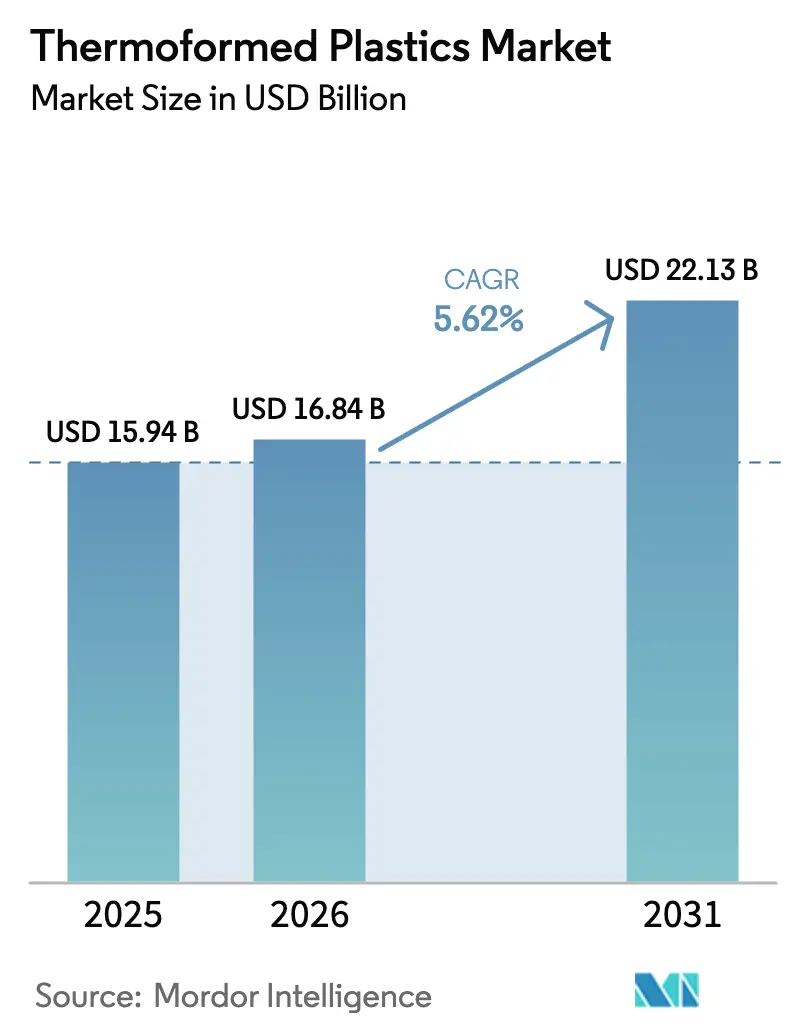
La taille du marché des plastiques thermoformés devrait passer de 15,94 milliards USD en 2025 à 16,84 milliards USD en 2026, pour atteindre 22,13 milliards USD d'ici 2031, avec un TCAC de 5,62 % sur la période 2026-2031. La demande se concentre dans les applications alimentaires, des boissons, de la santé et de l'automobile, où les feuilles à jauge fine et épaisse remplacent les assemblages plus lourds ou multi-pièces pour des économies de coûts et de poids. Les propriétaires de marques mondiaux ont accéléré leurs engagements en matière de contenu recyclé après que le règlement de l'Union européenne sur les emballages et les déchets d'emballages (PPWR) a commencé à introduire progressivement des seuils minimaux en 2024. Parallèlement, la loi SB 54 de Californie a déclenché une dynamique similaire en Amérique du Nord en exigeant 65 % de recyclabilité pour les emballages plastiques à usage unique d'ici 2032. Les objectifs publics de durabilité des propriétaires de marques ont donc protégé le marché des plastiques thermoformés des fluctuations cycliques des prix des matières premières, bien que les transformateurs subissent toujours une pression sur les marges lorsque la volatilité du Brent fait monter les coûts des résines plus vite que les contrats de vente ne s'ajustent. La consolidation parmi les transformateurs de taille moyenne est en cours, Novolex ayant finalisé son acquisition de Pactiv Evergreen pour 6,7 milliards USD en avril 2025, capturant des économies d'échelle dans l'approvisionnement en PET recyclé et des efficacités de planification inter-usines.
Principaux enseignements du rapport
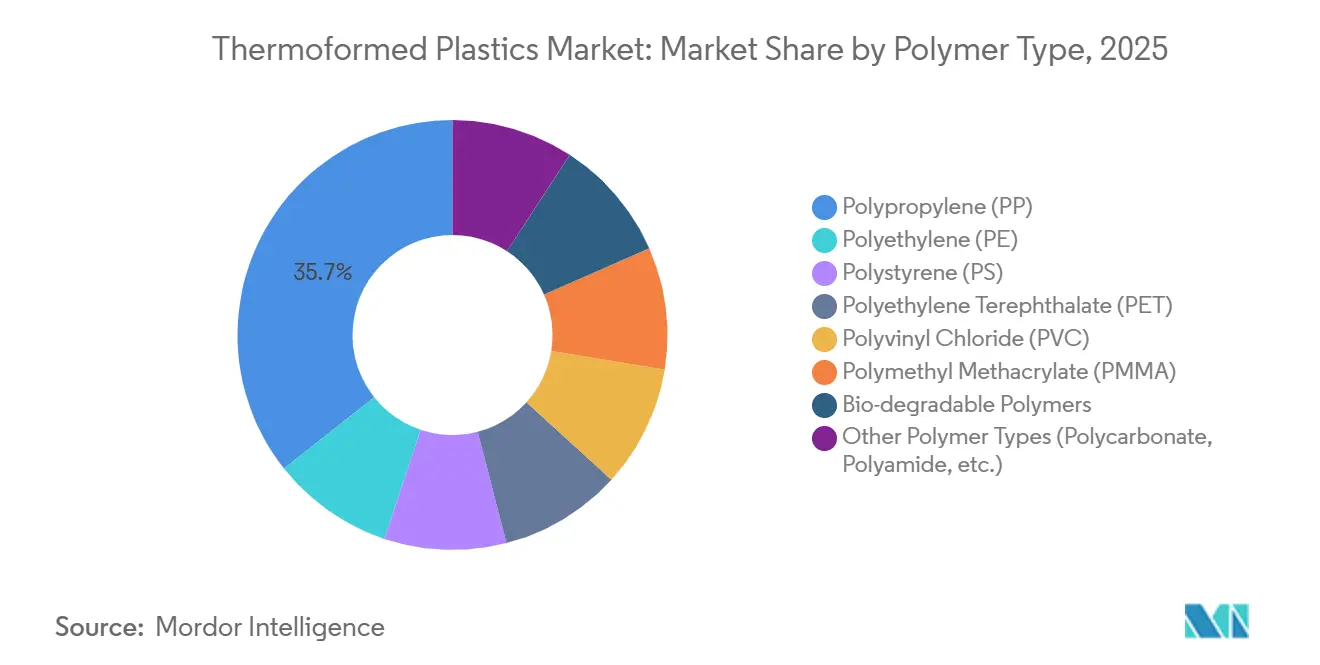
- Par type de polymère, le polypropylène détenait 35,67 % de la part du marché des plastiques thermoformés en 2025, tandis que les résines biodégradables devraient s'accélérer à un TCAC de 6,82 % jusqu'en 2031.
- Par procédé de thermoformage, le formage sous vide était en tête avec une part de revenus de 42,29 % en 2025, tandis que le formage à poinçon d'assistance devrait afficher un TCAC de 6,17 % jusqu'en 2031.
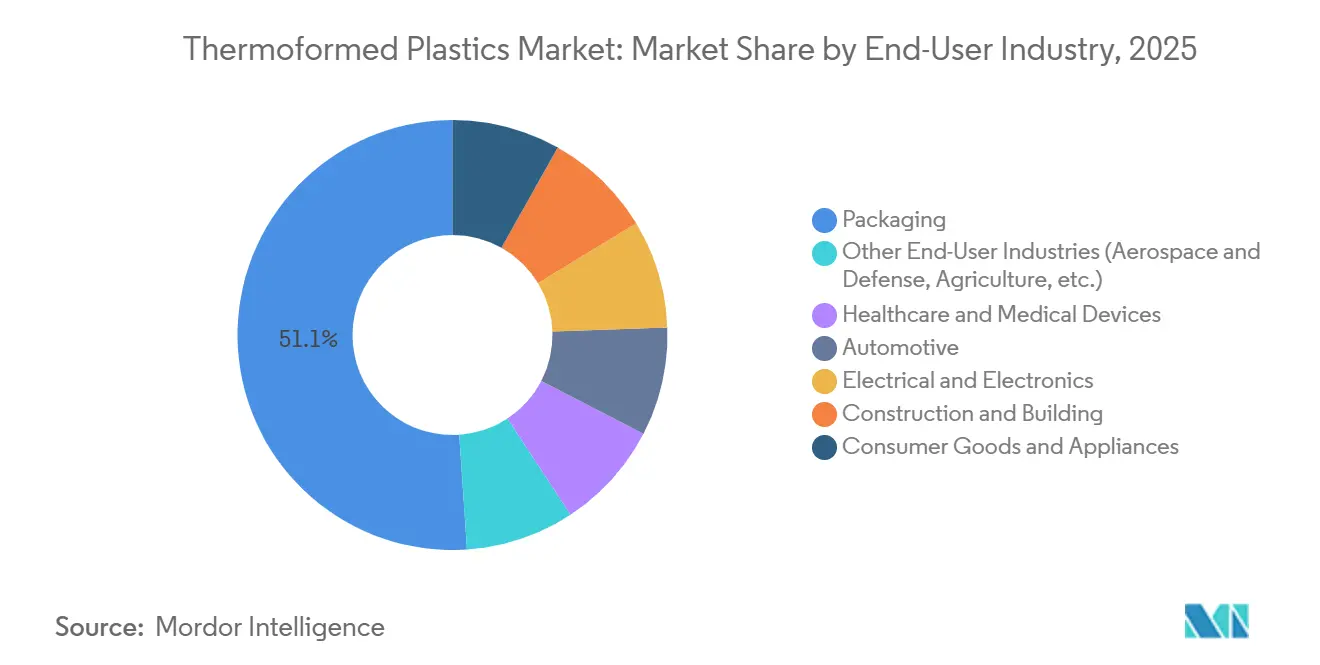
- Par secteur d'utilisation finale, l'emballage représentait 51,08 % de la taille du marché des plastiques thermoformés en 2025, mais la santé devrait enregistrer le TCAC le plus rapide de 6,25 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 39,96 % de la taille du marché des plastiques thermoformés en 2025, et devrait croître avec le TCAC le plus rapide de 5,94 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Emballages alimentaires et de boissons légers et durables | +1.2% | Marchés d'Amérique du Nord et de l'UE | Moyen terme (2-4 ans) |
| Utilisation croissante de dispositifs médicaux à usage unique | +1.4% | Amérique du Nord, Europe, Japon, Corée du Sud | Long terme (≥4 ans) |
| Production de masse rentable pour les intérieurs automobiles | +0.9% | Europe, Amérique du Nord, pôles automobiles chinois | Moyen terme (2-4 ans) |
| Inserts résistants aux chocs pour le commerce électronique rapide | +1.1% | Amérique du Nord, Chine, Inde, Brésil | Court terme (≤2 ans) |
| Systèmes automatisés de plateaux d'alimentation pour l'aviculture | +0.5% | Chine, Thaïlande, Vietnam, Brésil, États-Unis | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'emballages alimentaires et de boissons légers et durables
La loi SB 54 de Californie exige 65 % de recyclabilité pour les emballages plastiques à usage unique d'ici 2032, incitant les chaînes de restauration rapide mondiales à remplacer le polystyrène par des barquettes en PET recyclé. Amcor a révélé que les contenants thermoformés en PET à contenu recyclé représentent désormais 22 % de son portefeuille d'emballages rigides, contre 14 % au cours de l'exercice 2023. Le règlement européen PPWR, en vigueur depuis mai 2024, impose 30 % de contenu recyclé pour le PET et 10 % pour les autres formats d'ici 2030. Huhtamaki a répondu en mettant en service une ligne de lavage de PET recyclé de 50 millions EUR en Pologne avec une capacité annuelle de 40 000 tonnes en janvier 2025[1]Huhtamaki Oyj, "Huhtamaki investit dans une ligne de recyclage en Pologne," huhtamaki.com. Le thermoformage à jauge fine réduit l'épaisseur du film de 600 microns à 450 microns, réduisant de 25 % la résine par plateau tout en maintenant l'intégrité aux tests de chute requise pour les chaînes d'épicerie en ligne qui ont signalé que 8 % des colis subissaient des impacts supérieurs à 3 G en 2025.
Consommation croissante de dispositifs médicaux et pharmaceutiques à usage unique
Les Centres américains pour le contrôle et la prévention des maladies ont mis en évidence des défaillances de désinfection de haut niveau en 2024, orientant les centres de chirurgie ambulatoire vers des plateaux stériles à usage unique[2]Centres pour le contrôle et la prévention des maladies, "Recommandations pour la désinfection de haut niveau," cdc.gov. Le rapport annuel 10-K 2024 de Sealed Air a montré une croissance des revenus de 11 % dans l'emballage de dispositifs médicaux, portée par les blisters pour stylos à insuline conformes à la norme ISO 11607. L'Agence américaine des produits alimentaires et médicamenteux a homologué 38 nouveaux dispositifs de classe II avec des boîtiers thermoformés en 2025. Le programme d'incitation liée à la production de l'Inde a alloué 34 milliards INR (408 millions USD) aux fabricants nationaux de dispositifs médicaux au cours de l'exercice 2025. Les nouveaux plateaux en polypropylène chargé de carbone atteignent désormais une résistivité de surface inférieure à 10¹¹ ohms par carré, prévenant les défaillances électrostatiques lors de l'assemblage de dispositifs cardiaques.
Production de masse rentable pour les composants d'intérieur automobile
Les normes européennes d'émissions de CO₂ plafonnent les moyennes de flotte à 93,6 grammes de CO₂ par kilomètre en 2025, encourageant les équipementiers à substituer les doublures de coffre en acier par du polypropylène renforcé de fibres de verre thermoformé, réduisant le poids de 40 %. Stellantis a indiqué que 14 % des pièces intérieures de sa Peugeot 3008 utilisent désormais du polypropylène thermoformé, contre 8 % dans le modèle précédent. Le formage à poinçon d'assistance réduit le délai d'outillage à 8 semaines contre 18 semaines pour les moules par injection, facilitant des lancements de plateformes plus rapides. Le mandat chinois sur les véhicules à nouvelles énergies, qui vise 40 % de ventes électrifiées d'ici 2030, stimule la demande de couvercles de batteries thermoformés conformes à la norme UL 94 V-0. Les panneaux décorés en moule éliminent la peinture secondaire et réduisent les émissions de composés organiques volatils de 90 %.
Croissance rapide du commerce électronique stimulant les inserts d'expédition résistants aux chocs
Les volumes de colis en Amérique du Nord ont augmenté de 18 % en glissement annuel pour atteindre 9,2 milliards en 2025, élargissant la demande d'inserts de protection en PEHD qui réduisent les taux de dommages aux appareils électroniques de 4,3 % à 1,1 %. Les inserts en fibres de pulpe thermoformées lancés par DS Smith en mars 2025 satisfont au cadre britannique de responsabilité élargie des producteurs à coût complet. Flipkart et Amazon Inde ont adopté des inserts d'expédition en polypropylène qui ont réduit le poids des emballages de 35 %, économisant 4,20 INR (0,05 USD) par expédition en 2025. Les panneaux d'expédition de produits biologiques en chaîne du froid, fabriqués en polyuréthane à isolation sous vide, maintiennent désormais une température de 2 °C à 8 °C pendant 96 heures, permettant la livraison directe au patient sans glace carbonique.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Interdictions et taxes sur les plastiques à usage unique | -0.8% | UE, Royaume-Uni, Californie, Canada | Court terme (≤2 ans) |
| Volatilité des prix des matières premières liées au pétrole brut | -0.6% | Europe et Amérique du Nord | Court terme (≤2 ans) |
| Directives sur la contamination par les PFAS et les microplastiques | -0.4% | Danemark, Pays-Bas, États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réglementations et interdictions mondiales strictes sur les plastiques à usage unique
La directive européenne sur les plastiques à usage unique, pleinement appliquée depuis juillet 2024, interdit les résines oxo-dégradables et restreint les articles alimentaires en polystyrène, obligeant les restaurants à se convertir à des alternatives en polypropylène ou en PLA qui coûtent 18 % de plus. Le règlement canadien sur les interdictions, en vigueur depuis décembre 2024, a supprimé 42 000 tonnes de demande annuelle de polystyrène thermoformé. La loi SB 54 de Californie fixe une redevance annuelle de 500 millions USD pour les producteurs à partir de 2027, pénalisant les plateaux multicouches qui contaminent les flux de recyclage. La taxe britannique sur les emballages plastiques de 210,82 GBP par tonne sur les articles contenant moins de 30 % de contenu recyclé, en vigueur depuis avril 2025, a érodé les marges des transformateurs de 14 %. Les règles indiennes de 2024 sur la gestion des déchets plastiques interdisent les assiettes et bols minces en dessous de 50 microns, orientant la demande vers du PLA de 120 microns qui se composte en 180 jours.
Volatilité des prix des matières premières polymères liées au pétrole brut
Le Brent a atteint en moyenne 82 USD par baril au premier semestre 2025, faisant augmenter les contrats européens de polypropylène de 14 % d'un trimestre à l'autre pour atteindre 1 420 EUR par tonne. Les prix de la résine PET en Amérique du Nord ont oscillé entre 1 180 USD et 1 540 USD par tonne en 2024 en raison des cas de force majeure sur la côte du Golfe qui ont perturbé l'approvisionnement. Les ajouts domestiques de propylène en Chine ont réduit la dépendance aux importations de 8 % en 2024, mais les prix au comptant ont tout de même fluctué de 12 % d'un mois à l'autre en raison des arrêts des unités de conversion du charbon en oléfines. Sealed Air a révélé que l'inflation des matières premières avait réduit l'EBITDA ajusté de 47 millions USD au troisième trimestre 2024, entraînant de nouvelles clauses de répercussion trimestrielle. Le PLA biosourcé continue de se négocier avec une prime de 35 % par rapport au polypropylène vierge, freinant la substitution dans les applications de couverts sensibles aux coûts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de polymère :
les résines biodégradables progressent malgré un surcoûtLe polypropylène a conservé une part de 35,67 % du marché des plastiques thermoformés en 2025 grâce à sa faible densité de 0,90 g/cm³ et à son module de flexion de 1 600 MPa qui permettent des barquettes alimentaires et des doublures automobiles légères mais rigides. Les polymères biodégradables tels que l'acide polylactique et les polyhydroxyalcanoates devraient croître à un TCAC de 6,82 % jusqu'en 2031, dépassant le marché plus large des plastiques thermoformés car le règlement européen PPWR et la loi californienne SB 54 favorisent les emballages compostables pour les applications à emporter. Le téréphtalate de polyéthylène à contenu recyclé (rPET) est également en expansion, Amcor ayant porté les contenants en rPET à 22 % des ventes d'emballages rigides au cours de l'exercice 2025. La demande de polystyrène s'érode à la suite de l'interdiction par la directive européenne sur les plastiques à usage unique des formats expansés en juillet 2024. Le polyméthacrylate de méthyle et le polycarbonate occupent des rôles de niche dans les boîtiers de radômes 5G et les couvercles de batteries de véhicules électriques, où la stabilité aux UV et les certifications UL 94 V-0 compensent le coût plus élevé des matériaux.
Les plateaux en PET pour les produits frais intègrent désormais en moyenne 25 % de résine post-consommation, un chiffre qui devrait atteindre 40 % d'ici 2030 à mesure que le recyclage de bouteilles en plateaux devient courant en Allemagne, en France et au Royaume-Uni. Le polychlorure de vinyle reste concentré dans les blisters conformes à la norme ISO 15378 ; cependant, les propriétaires de marques pharmaceutiques testent des alternatives en PET-G pour contourner les obstacles d'élimination liés à la teneur en chlore. Le polyamide et le polypropylène renforcé de fibres de verre apparaissent dans les pièces thermoformées structurelles pour les véhicules électriques à batterie, où la substitution des métaux réduit le poids jusqu'à 45 % et améliore la résistance à la corrosion sur des cycles d'utilisation de 10 ans.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par procédé de thermoformage :
le formage à poinçon d'assistance progresse grâce aux tolérances serréesLe formage sous vide a contribué à 42,29 % de la part du marché des plastiques thermoformés en 2025 grâce à ses investissements en moules de 8 000 à 15 000 USD adaptés aux barquettes et plateaux de production à grand volume. Le formage à poinçon d'assistance devrait toutefois enregistrer le TCAC le plus rapide de 6,17 % jusqu'en 2031, les équipementiers automobiles et les fabricants de dispositifs médicaux exigeant des tolérances de ±0,15 mm pour des géométries complexes. Le formage à poinçon d'assistance réduit l'amincissement des coins de 35 % à 12 % en étirant mécaniquement la feuille avant l'application du vide, permettant des rapports d'étirage supérieurs à 3:1 pour les plateaux médicaux profonds. Le thermoformage à jauge fine (≤1,5 mm) représente 68 % du volume unitaire car les articles alimentaires à usage unique légers privilégient le coût des matériaux. Les méthodes à jauge épaisse occupent des niches automobiles et industrielles où les exigences d'impact dépassent 30 kJ/m².
Le formage sous pression applique jusqu'à 100 psi d'air comprimé, atteignant une résolution de détail de surface inférieure à 0,05 mm adaptée aux façades de tableaux de bord qui intègrent des boutons fonctionnels sans travail d'assemblage. Les systèmes rotatifs hybrides chauffés par infrarouge offrent désormais des temps de cycle de 18 secondes, portant l'efficacité globale des équipements à 87 % dans les installations nord-américaines de plateaux alimentaires. Les transformateurs couplent des robots de découpe et d'empilage en ligne pour réduire les taux de rebuts en dessous de 2 %. Les jumeaux numériques modélisent les profils d'affaissement des feuilles pour optimiser le zonage des fours, économisant 6 % d'énergie par cycle tout en atteignant les objectifs de réduction des émissions de carbone des entreprises.
Par secteur d'utilisation finale :
la santé dépasse la croissance de l'emballageL'emballage dominait la demande avec une part de 51,08 % en 2025, soutenu par la croissance des colis de commerce électronique et les engagements de durabilité des chaînes de restauration rapide. Pourtant, les applications de santé sont prêtes pour un TCAC de 6,25 % jusqu'en 2031, les plateaux stériles à usage unique remplaçant leurs homologues en acier inoxydable dans les centres de chirurgie ambulatoire, conformément aux recommandations actualisées de désinfection des Centres pour le contrôle et la prévention des maladies. Les intérieurs automobiles étendront l'adoption des panneaux de portes en polypropylène renforcé de fibres de verre pour satisfaire aux plafonds d'émissions européens de 2025, tandis que les couvercles de batteries de véhicules électriques créent de nouveaux volumes pour le polycarbonate ignifuge.
Les applications électriques et électroniques bénéficient des investissements dans les semi-conducteurs en Asie-Pacifique qui nécessitent des plateaux de décharge électrostatique évalués en dessous de 10¹¹ ohms par carré. Les utilisations dans la construction — lucarnes en ABS et panneaux muraux isolés — bénéficient des mandats d'efficacité énergétique de rénovation en Europe, bien que les volumes restent modestes. L'aérospatiale et la défense restent des niches mais rentables, exigeant des radômes en polycarbonate testés selon la norme MIL-STD-810 pour des cycles de −55 °C à +85 °C. Les plateaux de semis agricoles continuent de se développer en Chine, qui a planté plus de 128 millions d'hectares en 2024, tirant parti du polypropylène à jauge fine qui résiste à 500 cycles de lavage.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché des Plastiques Thermoformés en Asie-Pacifique
L'Asie-Pacifique contrôlait 39,96 % du marché des plastiques thermoformés en 2025 et affichera le CAGR le plus élevé de 5,94 % jusqu'en 2031. La croissance découle des ajouts de 12 GW de modules solaires en Chine, qui nécessitent des boîtiers de boîtes de jonction en polypropylène, ainsi que de l'Incentive Lié à la Production de 34 milliards INR (408 millions USD) de l'Inde, stimulant les plateaux pour dispositifs médicaux. Les exportations automobiles du Japon de 3,2 millions d'unités en 2024 ont exigé des panneaux intérieurs légers pour respecter les normes de consommation de carburant de 25,4 km/L. La domination de la Corée du Sud dans les DRAM stimule les plateaux antistatiques dans les usines de semi-conducteurs, tandis que la Thaïlande et l'Indonésie ont collectivement ajouté 180 000 tonnes de capacité d'emballage alimentaire pour desservir 4 200 nouveaux restaurants de restauration rapide.
Marché des Plastiques Thermoformés en Amérique du Nord
L'Amérique du Nord a capturé une part de revenus significative en 2025, avec des colis de commerce électronique dépassant 9,2 milliards et suscitant une demande d'inserts de protection. Les États-Unis représentaient plus de la moitié de la consommation régionale, aidés par l'approbation de la FDA de 38 dispositifs de classe II utilisant des boîtiers thermoformés en 2025. L'interdiction canadienne des couverts en polystyrène expansé a réorienté les transformateurs vers des alternatives en polypropylène et en PLA. Les 3,1 millions d'assemblages de véhicules au Mexique ont tiré parti des fournisseurs nationaux de panneaux de portes dans le cadre des règles de contenu local de l'USMCA dépassant 75 %.
Marché des Plastiques Thermoformés en Europe
La consommation de plastiques thermoformés en Europe est régie par des réglementations strictes. Le PPWR impose des seuils de contenu recyclé de 10 à 30 % d'ici 2030, encourageant la ligne de recyclage polonaise de Huhtamaki d'une valeur de 50 millions EUR. La production de 3,6 millions de voitures particulières en Allemagne favorise de plus en plus les doublures de coffre en fibre de verre thermoformées qui économisent 1,2 gramme de CO₂ par km sur le cycle de vie des véhicules. La taxe britannique de 210,82 GBP par tonne sur les plastiques à faible teneur en matières recyclées a réduit les marges des transformateurs de 14 %. La Russie a étendu sa capacité nationale en PET de 65 000 tonnes en 2024 pour remplacer les importations contraintes par les sanctions.
Marché des Plastiques Thermoformés en Amérique du Sud et au Moyen-Orient
L'Amérique du Sud et le Moyen-Orient connaissent une demande en forte croissance pour les plastiques thermoformés. Le secteur avicole brésilien de 14,8 millions de tonnes s'appuie sur des plateaux d'alimentation dotés de la technologie RFID pour satisfaire aux audits de biosécurité à l'exportation. L'emballage à contenu recyclé de l'Argentine soutient les exportations de bœuf et de vin vers l'UE. La Vision 2030 de l'Arabie Saoudite canalise 12 milliards SAR (3,2 milliards USD) dans une installation de thermoformage de polypropylène de 120 000 tonnes dont la mise en service est prévue en 2026. Le marché de la restauration axé sur le tourisme aux Émirats arabes unis importe encore 82 % des barquettes à couvercle, signalant un potentiel pour une capacité nationale.

Paysage réglementaire
La réglementation se concentre de plus en plus sur la circularité des emballages, la vérification du contenu recyclé et la sécurité chimique pour les applications en contact avec les aliments, ce qui affecte les plateaux thermoformés, les coques, les blisters et les structures d'enveloppement. Dans l'Union européenne, le règlement sur les emballages et les déchets d'emballages, le règlement (UE) 2025/40, est entré en vigueur le 11 février 2025 et devient généralement applicable le 12 août 2026, remplaçant la directive 94/62/CE et renforçant les exigences d'accès au marché grâce à des attentes en matière de conception pour le recyclage, de documentation et de limites de substances pertinentes pour les formats thermoformés.
La conformité en matière de contact alimentaire se durcit également via des règles actualisées sur les plastiques recyclés et un contrôle renforcé après mise sur le marché des substances chimiques. Le règlement (UE) 2025/351 de la Commission modifie les principaux cadres réglementaires de l'UE en matière de contact alimentaire pour les matériaux plastiques recyclés, avec une voie de transition permettant aux matériaux plastiques mis sur le marché pour la première fois avant le 16 septembre 2026 de rester conformes jusqu'à épuisement des stocks. Aux États-Unis, la FDA a finalisé en mai 2026 un processus d'évaluation systématique après mise sur le marché des substances chimiques présentes dans les aliments, étendant l'attention aux additifs historiques utilisés dans les substances en contact avec les aliments et augmentant le besoin de dossiers de conformité solides tout au long des chaînes d'approvisionnement en résines, additifs et transformateurs.
Analyse de la chaîne de valeur
La chaîne de valeur des plastiques thermoformés commence par les matières premières amont (PP, PET, PS, PVC, PE et résines biosourcées) provenant de producteurs pétrochimiques et de biopolymères, suivie de l'extrusion de feuilles et de films, de la conversion par thermoformage (sous vide, sous pression, assistée par tampon, en jauge fine et épaisse), puis d'une finition en aval telle que la découpe, l'empilage, l'impression ou la décoration dans le moule et l'assemblage pour les utilisateurs finaux dans les secteurs de l'emballage, de la santé, de l'automobile et de l'électronique. Une sous-chaîne circulaire prend une importance croissante, allant des installations de récupération municipales et commerciales fournissant des balles de bouteilles aux recycleurs produisant des flocons et granulés de qualité alimentaire, puis aux transformateurs intégrant du contenu recyclé dans les produits thermoformés. Cette intégration soutient les engagements des marques en matière de contenu recyclé et les exigences croissantes de documentation pour les emballages mis sur le marché.
La performance opérationnelle et l'assurance qualité façonnent l'économie de la conversion, le chauffage et la découpe constituant des goulots d'étranglement de production courants, en plus des bourrages d'extrudeuse et de problèmes mécaniques tels que les défauts de chaîne de rails. Alors que la prolifération des références augmente les changements de série et la variabilité des processus, les transformateurs ajoutent davantage d'instrumentation et de surveillance pour réduire les rebuts et les temps d'arrêt ; les données de surveillance en temps réel dans les opérations d'emballage indiquent que les problèmes maîtrisables tels que les bourrages et les défauts mineurs de capteurs représentent 31,7 % des temps d'arrêt. Les normes et exigences de sécurité influencent également le choix des équipements et les pratiques d'usine, la Plastics Industry Association (PLASTICS) maintenant des normes de sécurité des machines accréditées ANSI (y compris la série ANSI/PLASTICS B151) qui affectent les achats, la formation et la conformité sur les lignes de thermoformage.
Paysage concurrentiel
Le marché des plastiques thermoformés reste modérément fragmenté. Les principaux acteurs du marché sont engagés dans l'expansion des capacités et des accords d'approvisionnement avec les grands secteurs d'utilisation finale. Les transformateurs de plus petite taille se font concurrence sur l'agilité des procédés. Le formage à poinçon d'assistance avec robotique de découpe et d'empilage en ligne permet aux entreprises de taille intermédiaire de livrer des tolérances de ±0,15 mm avec des temps de cycle inférieurs à 20 secondes, séduisant les équipementiers de dispositifs cardiaques exigeant la conformité à la norme ISO 11607. La décoration en moule a éliminé la peinture secondaire sur les panneaux de la Peugeot 3008, réduisant les émissions de composés organiques volatils de 90 % et économisant 1,20 USD par pièce. L'automatisation des procédés, le contrôle des fours par jumeau numérique et les systèmes de dosage de résines recyclées différencient désormais les offres, permettant des taux de rebuts de 2 % contre 6 % il y a trois ans.
Leaders du secteur des plastiques thermoformés
Sealed Air
Amcor plc
Pactiv Evergreen Inc.
Huhtamaki Oyj
TOPPAN Packaging Americas Holdings, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Plastiques Thermoformés
- Amcor plc
- Anchor Packaging LLC
- Brentwood Industries, Inc.
- D&W Fine Pack LLC
- Dart Container Corporation
- Display Pack
- Dongguan Ditai Plastic Products Co., Ltd.
- DS Smith plc
- Genpak, LLC
- Greiner Packaging
- Huhtamaki Oyj
- Pactiv Evergreen Inc.
- Peninsula Packaging
- Placon
- Sabert Corporation
- Sealed Air
- Silgan Holdings Inc.
- SPENCER INDUSTRIES INCORPORATED
- TOPPAN Packaging Americas Holdings, Inc.
- TriEnda Holdings, LLC
- Visipak
- Winpak Ltd.

Opportunités de marché et perspectives d'avenir
La refonte des matériaux motivée par la conformité et l'intégration de matières premières circulaires créent des espaces vacants dans les structures monomatériaux prêtes au recyclage, un approvisionnement en contenu recyclé plus traçable et des thermoformés en rPET et PP conformes au contact alimentaire. En Europe, le règlement (UE) 2025/40 s'applique à partir du 12 août 2026, et les travaux menés début 2026 sur les normes de conception pour le recyclage par le CEN soutiennent des évaluations standardisées de la recyclabilité et de la documentation pour les formats thermoformés. Les rapports du secteur mettent en évidence un écart entre les améliorations de la collecte et l'incorporation de contenu recyclé dans les nouveaux thermoformés, la récupération de thermoformés en PET atteignant 264 millions de livres en 2024 et le contenu en rPET post-consommation dans les nouveaux thermoformés passant de 18 % à 12 %, ce qui indique une demande pour un meilleur tri, des flux de matières recyclées de meilleure qualité et des partenariats plus étroits entre transformateurs et recycleurs.
L'innovation en matière de produits et de procédés ouvre également des poches de demande incrémentale où le thermoformage offre des avantages en termes de poids, de temps de cycle et de conception, notamment des pièces à jauge épaisse pour les emballages de protection liés aux véhicules électriques et les composants de zone de batterie, ainsi que des emballages allégés qui réduisent l'utilisation de résine sous la pression des coûts. Sur le plan des matériaux, les options biosourcées et compostables se rapprochent d'une substitution directe dans certains cas d'utilisation ; en juillet 2026, TotalEnergies Corbion a commercialisé Luminy Foam 50F, un PLA à haute résistance à l'état fondu positionné comme une alternative directe à la mousse XPS pour l'emballage alimentaire, qui peut soutenir des structures thermoformées conçues autour des exigences de compostabilité. Sur le plan de l'efficacité de fabrication, de nouveaux systèmes de formage à commande servo introduits en 2026, annoncés comme réduisant la consommation de film de 15 à 25 %, offrent aux transformateurs une voie concrète pour protéger leurs marges et atteindre les objectifs d'allègement tout en maintenant l'uniformité d'épaisseur requise dans les applications médicales et alimentaires haut de gamme.
Recent Industry Developments in Marché des Plastiques Thermoformés
- Février 2026 : TOPPAN a annoncé un partenariat avec PureCycle Technologies pour fournir des solutions d'emballage utilisant du contenu recyclé, y compris des applications thermoformées. La collaboration relie l'accès à la résine recyclée aux capacités de transformation d'emballages, soutenant les engagements des marques en matière de contenu recyclé et aidant les transformateurs à sécuriser une qualité de matière première recyclée plus constante.
- Juin 2025 : Amcor s'est associé à Cofigeo pour développer un plateau thermoformé monomatériau en polypropylène à trois compartiments pour plats préparés, conçu pour la commodité et une meilleure recyclabilité. Ce partenariat renforce l'orientation vers les thermoformés monomatériaux conformes aux exigences de conception pour le recyclage tout en maintenant la performance dans les applications de plats préparés et micro-ondables.
- Janvier 2024 : Amcor a annoncé une expansion de sa capacité de thermoformage sur son site d'Oshkosh, Wisconsin, en ajoutant des équipements de pointe dans une salle blanche de classe 7. Cela renforce l'approvisionnement nord-américain pour les applications d'emballage médical et de santé réglementées, où la fabrication en salle blanche et les procédés validés sont requis.


Marché des Plastiques Thermoformés Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché des plastiques thermoformés est défini comme le revenu généré par les feuilles et films plastiques qui sont chauffés, formés selon une forme (à l'aide de procédés de thermoformage) et fournis comme pièces finies ou emballages destinés aux clients finaux dans divers secteurs.
Exclusions de portée : Nous excluons les produits plastiques moulés par injection, moulés par soufflage et moulés par rotation qui ne sont pas formés à partir de thermoformage de feuilles.
Aperçu de la segmentation
- Par type de polymère
- Polypropylène (PP)
- Polyéthylène (PE)
- Polystyrène (PS)
- Téréphtalate de polyéthylène (PET)
- Polychlorure de vinyle (PVC)
- Polyméthacrylate de méthyle (PMMA)
- Polymères biodégradables
- Autres types de polymères (polycarbonate, polyamide, etc.)
- Par procédé de thermoformage
- Formage sous vide
- Formage à poinçon d'assistance
- Thermoformage à jauge fine
- Thermoformage à jauge épaisse
- Par secteur d'utilisation finale
- Emballage
- Santé et dispositifs médicaux
- Automobile
- Électrique et électronique
- Construction et bâtiment
- Biens de consommation et appareils électroménagers
- Autres secteurs d'utilisation finale (aérospatiale et défense, agriculture, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis (EAU)
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, établir des indicateurs de demande initiaux et vérifier de manière croisée les tendances directionnelles par résine et par tirage d'utilisation finale. Nous nous sommes appuyés sur des sources publiquement disponibles telles que les données manufacturières de l'US Census Bureau, les statistiques commerciales de l'US International Trade Commission, les tableaux manufacturiers et commerciaux d'Eurostat, les données d'import-export d'UN Comtrade, et les publications de PlasticsEurope pour le contexte de production et de recyclage des plastiques.
Nous avons également examiné les rapports annuels d'entreprises, les présentations aux investisseurs, les transcriptions d'appels de résultats et la couverture médiatique afin de comprendre les ajouts de capacité, les commentaires sur l'utilisation des usines et l'exposition aux marchés finaux, en particulier dans l'emballage et l'automobile. Lorsque cela a permis de quantifier des écarts, nous avons utilisé des abonnements payants pour les données financières et l'intelligence d'entreprise, une base de données d'expéditions import-export au niveau des transactions pour vérifier les schémas commerciaux, et des bases de données de brevets pour suivre l'activité autour des structures monomatériaux recyclables et de la performance barrière. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont également été consultées pour la collecte de données, la validation et la clarification des recherches.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation des facteurs déterminant le revenu de ce marché, y compris l'économie de conversion de la feuille à la pièce, l'évolution typique des prix de vente et la part du thermoformage au sein de la transformation plastique plus large. Nous nous sommes entretenus avec des dirigeants, des chefs de produit et des responsables des opérations chez des fournisseurs de résine, des extrudeurs de feuilles, des thermoformeurs et des acheteurs en aval dans les secteurs de l'emballage, de la santé et de l'automobile. La couverture a été équilibrée entre les principales régions afin que les hypothèses ne soient pas trop centrées sur une seule zone géographique.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 28 % | Cadres dirigeants : 12 % | APAC : 46 % |
| Rang intermédiaire : 54 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 35 % |
| Acteurs plus petits : 18 % | Managers : 54 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché commence par une approche descendante où la production, l'activité de transformation et les signaux commerciaux sont reconstitués en un bassin de revenus adressable pour les plastiques thermoformés, puis filtrés selon la part réellement utilisée pour les résultats de thermoformage. Une fois ce cadre établi, nous corroborons les résultats avec des approximations ascendantes sélectives telles que des consolidations de fournisseurs échantillonnés, des vérifications de canaux, et le volume par utilisation finale multiplié par les prix de vente moyens observés, qui sont ensuite utilisés pour ajuster les valeurs aberrantes.
Les principales données utilisées dans le modèle comprennent les évolutions du mix de résines entre PP, PET, PS, PVC et autres polymères, les changements de la demande d'emballage (alimentaire, médical et grand public), le mix de transformation en jauge fine par rapport à la jauge épaisse, et le rythme d'adoption de l'allègement et du contenu recyclé, qui peuvent influencer la substitution des matériaux et la tarification. Pour les prévisions, une analyse de scénarios est appliquée afin que les fluctuations à court terme des emballages et la demande à cycle plus long de l'automobile et de la construction puissent être traitées séparément, puis réintégrées dans une perspective consolidée unique. Lorsque la visibilité ascendante est plus faible dans les petits pays, les écarts sont traités via des indicateurs de substitution tels que la consommation d'emballages par habitant, la dépendance aux importations et la présence de capacités régionales, suivis d'une validation par des experts.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que les balances commerciales des principaux polymères, les expansions de capacité annoncées et les évolutions rapportées de la demande d'utilisation finale, avant que les chiffres ne soient finalisés. Si une région affiche une hausse brutale non étayée par les indicateurs de demande, les hypothèses sont revues et les contacts primaires sont sollicités à nouveau pour confirmer s'il s'agit d'un problème de timing, d'un effet de prix ou d'une divergence de périmètre.
Les révisions se déroulent en plusieurs étapes, incluant des vérifications par des pairs sur la logique de conversion et une analyse des écarts par rapport aux tendances historiques. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des actions réglementaires majeures affectant les formats d'emballage ou des changements de capacité notables. Avant la livraison, une dernière relecture par un analyste est réalisée afin que le client reçoive la vision la plus récente.
Taille du marché des plastiques thermoformés selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour les plastiques thermoformés diffèrent souvent car le périmètre comptabilisé peut varier entre les produits thermoformés finis, une activité de thermoformage plus large, ou même l'espace plus vaste de la transformation des plastiques. Les différences résultent également du fait que la tarification soit traitée comme liée à la résine ou comme une marge de conversion plus stable, ainsi que de la fréquence de rafraîchissement du modèle lorsque la demande d'emballage évolue.
En suivant le mix de résines, la répartition des procédés et les vérifications de la demande d'utilisation finale, Mordor Intelligence maintient le total lié uniquement au revenu des plastiques thermoformés, au lieu de mélanger des produits moulés adjacents ou une valeur générale de transformation des plastiques. Certaines estimations reposent également sur une seule année de référence ou un unique TCAC à long terme, ce qui peut manquer les cycles de prix à court terme et l'impact des évolutions liées au contenu recyclé et à la conception pour le recyclage sur les prix de vente réalisés.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 15,94 milliards USD (2025) | |
| Éditeur sectoriel A | 16,15 milliards USD (2024) | Utilise une année de référence différente et un cadre de segmentation large (par produit, procédé et application) qui peut inclure des éléments connexes liés au thermoformage, tandis que l'évolution des prix n'est pas clairement liée aux mouvements liés à la résine. |
| Publication commerciale B | 15,16 milliards USD (2025) | Le récit se concentre fortement sur la demande tirée par l'emballage et peut sous-estimer les utilisations finales hors emballage, et l'horizon long jusqu'en 2035 peut atténuer les cycles à court terme affectant le revenu dans les premières années de prévision. |
La comparaison montre que l'écart s'explique principalement par les choix de périmètre, le calendrier de l'année de référence, et la manière dont la tarification et la couverture des utilisations finales sont traitées. Notre approche reste traçable à des données claires telles que le mix de résines, le mix de procédés et la traction du marché final, ce qui contribue à maintenir l'estimation reproductible lorsque les hypothèses sont mises à jour.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des plastiques thermoformés et à quelle vitesse va-t-il croître ?
Le marché a généré 16,84 milliards USD en 2026 et devrait atteindre 22,13 milliards USD d'ici 2031, reflétant un TCAC de 5,62 % sur la période de prévision.
Quel polymère domine actuellement la demande dans les plastiques thermoformés ?
Le polypropylène était en tête en 2025 avec une part de 35,67 % grâce à sa faible densité, sa rigidité et son adéquation aux barquettes alimentaires et aux doublures automobiles.
Comment les nouvelles réglementations sur les emballages influencent-elles l'adoption des plastiques thermoformés ?
Le règlement européen PPWR et la loi SB 54 de Californie imposent des objectifs de contenu recyclé et de recyclabilité, incitant les propriétaires de marques à se tourner vers le PET recyclé et les plateaux compostables, soutenant ainsi une demande stable même lorsque les prix des résines fluctuent.
Pourquoi la santé est-elle le segment d'utilisation finale à la croissance la plus rapide ?
Les centres de chirurgie ambulatoire passent des plateaux métalliques réutilisables aux plateaux thermoformés stériles à usage unique, conformément aux recommandations actualisées de désinfection des Centres pour le contrôle et la prévention des maladies, entraînant un TCAC de 6,25 % pour les applications de santé jusqu'en 2031.
Quels avantages les plastiques thermoformés offrent-ils aux constructeurs automobiles ?
Les doublures de coffre et les couvercles de batteries en polypropylène renforcé de fibres de verre réduisent le poids des pièces jusqu'à 40 %, facilitant la conformité aux limites moyennes de CO₂ de flotte de l'UE de 2025 tout en réduisant les délais d'outillage par rapport au moulage par injection.
Dernière mise à jour de la page le:



