
Taille et part du marché des revêtements par projection thermique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 9.53 Milliards de dollars |
| Taille du Marché (2031) | 11.65 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements par projection thermique par Mordor Intelligence
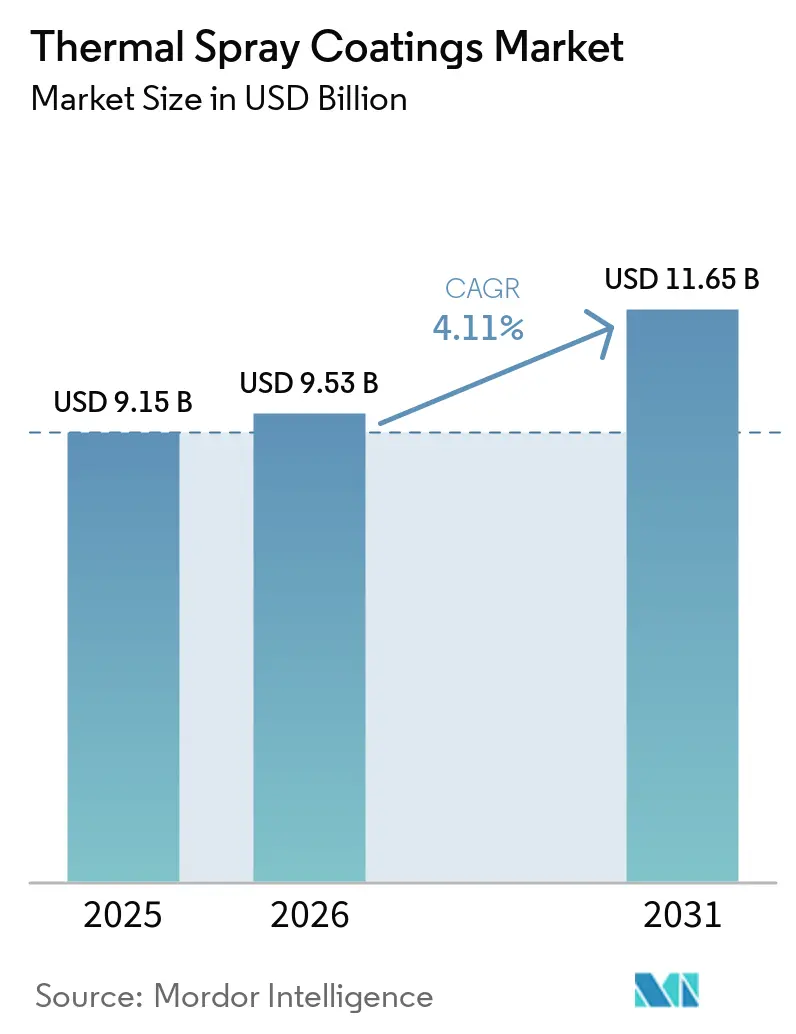
La taille du marché des revêtements par projection thermique en 2026 est estimée à 9,53 milliards USD, en progression par rapport à la valeur 2025 de 9,15 milliards USD, avec des projections pour 2031 indiquant 11,65 milliards USD, soit une croissance à un CAGR de 4,11 % sur la période 2026-2031. La demande est alimentée par les méthodes hybrides de réparation par fabrication additive et projection qui prolongent la durée de vie des composants, par l'élargissement des applications médicales nécessitant des surfaces bio-actives, et par les programmes aérospatiaux qui s'appuient sur des empilements de barrières thermiques avancées pour des températures de moteur plus élevées. La croissance reflète également l'adoption croissante du blindage CEM par projection à froid dans l'électronique de l'e-mobilité, tandis que les cellules de projection « intelligentes » numérisées resserrent le contrôle des procédés et raccourcissent les cycles de développement. Sur le plan régional, l'essor industriel de l'Asie-Pacifique comble l'écart avec l'Amérique du Nord, tandis que le durcissement des réglementations sur les COV aux États-Unis accélère la transition vers des voies de projection à énergie électrique à faibles émissions.
Principaux enseignements du rapport
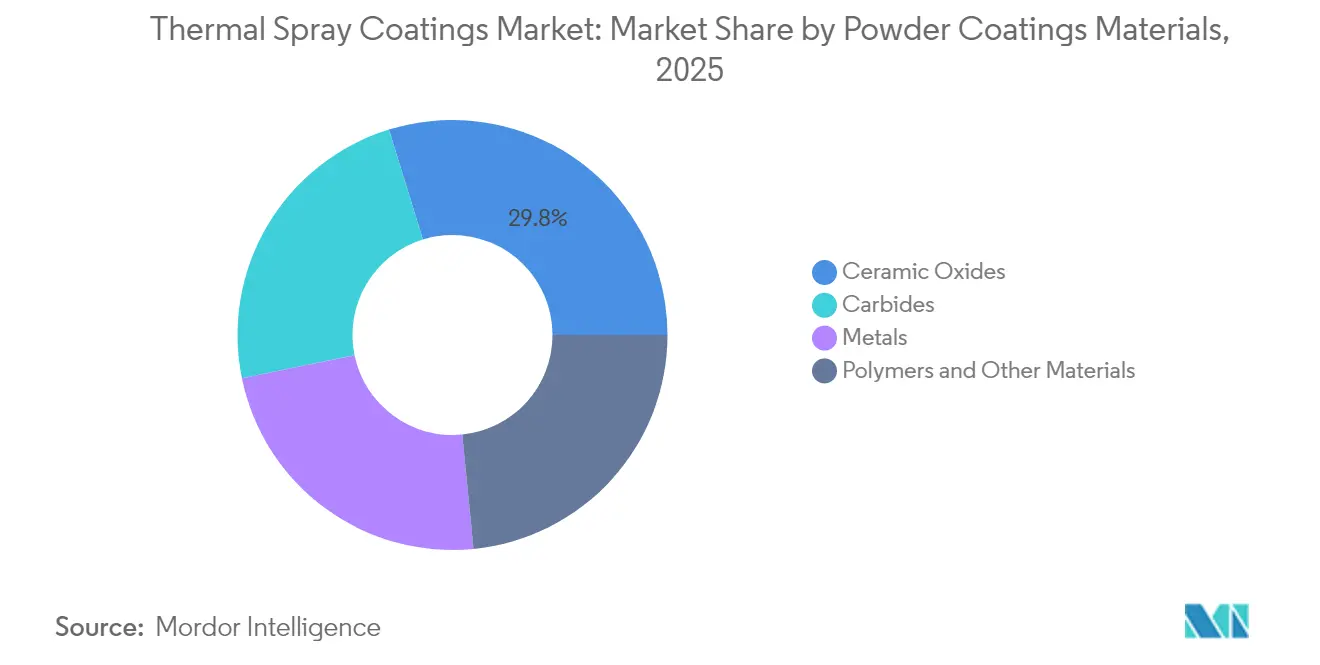
- Par matériau en poudre, les oxydes céramiques ont dominé avec une part de revenus de 29,78 % en 2025, tout en affichant également le CAGR le plus rapide de 4,91 % jusqu'en 2031.
- Par procédé, la voie de combustion détenait 61,92 % de la part du marché des revêtements par projection thermique en 2025 ; les méthodes à énergie électrique devraient croître à un CAGR de 5,19 % jusqu'en 2031.
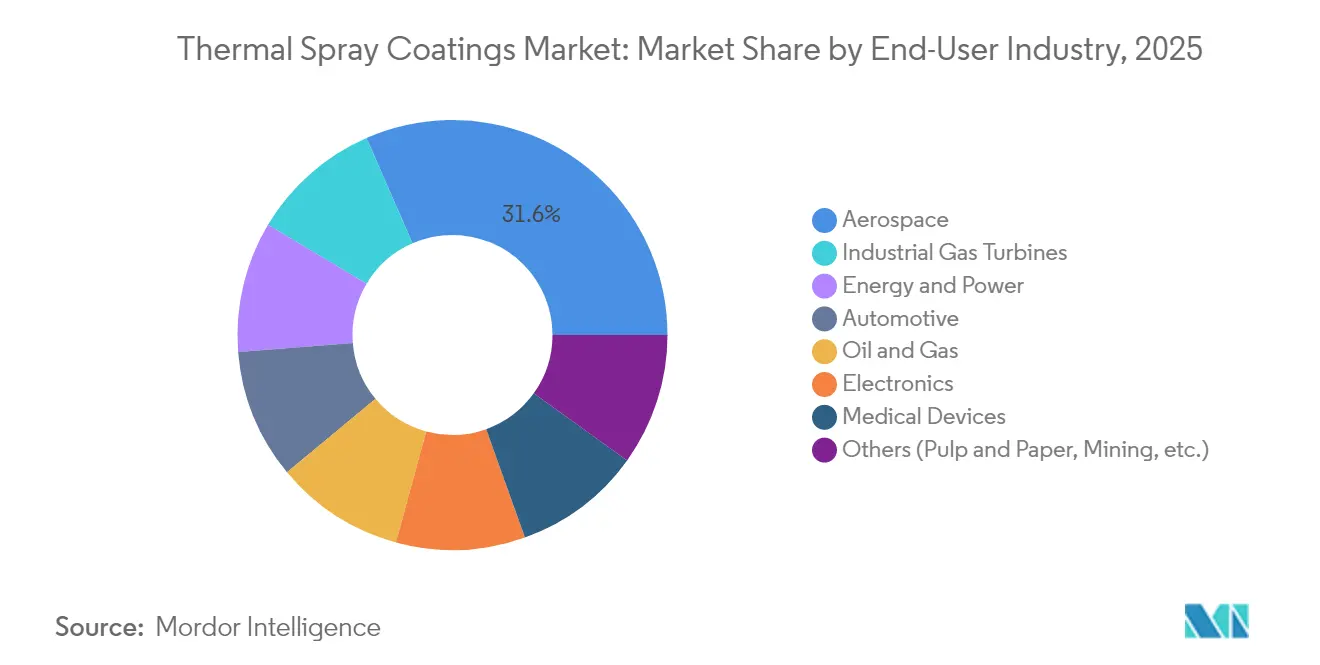
- Par secteur d'utilisation finale, l'aérospatiale représentait 31,55 % de la taille du marché des revêtements par projection thermique en 2025, tandis que les turbines à gaz industrielles sont positionnées pour le CAGR le plus élevé de 5,79 %.
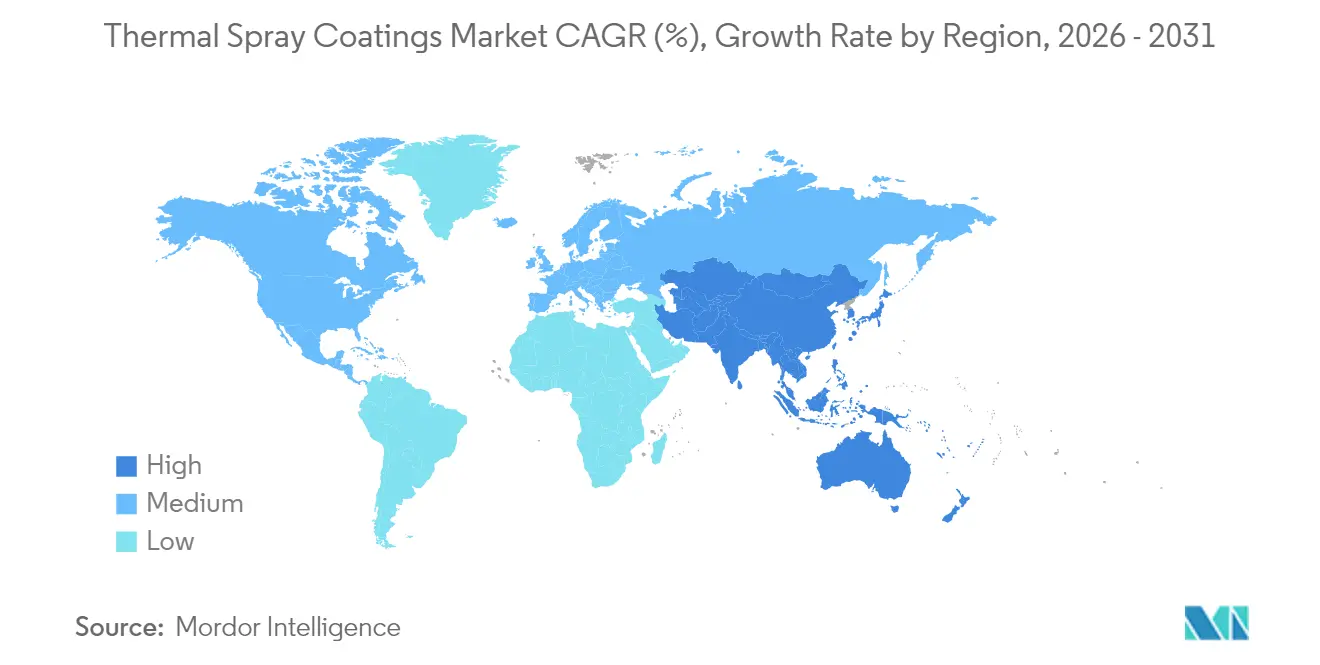
- Par géographie, l'Amérique du Nord détenait 33,86 % de la part du marché des revêtements par projection thermique en 2025, mais l'Asie-Pacifique devrait enregistrer un CAGR de 6,03 % sur la période 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Revêtements par Projection Thermique*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Utilisation accrue dans les implants médicaux et les prothèses | +0.8% | Mondial, avec concentration en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Adoption croissante dans les turbines aérospatiales et les structures de cellule | +1.2% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Préférence croissante pour les revêtements barrières à oxydes céramiques | +0.9% | Mondial, porté par les régions industrielles | Moyen terme (2-4 ans) |
| Blindage CEM par projection à froid pour les composants d'e-mobilité | +0.7% | Cœur Asie-Pacifique, extension vers l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Réparation par fabrication additive de pièces en superalliages | +1.0% | Amérique du Nord et Europe, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Utilisation accrue dans les implants médicaux et les prothèses
L'hydroxyapatite projetée par plasma de qualité médicale demeure la seule technologie de revêtement homologuée par la FDA pour les implants orthopédiques produits en série, et les travaux récents sur les alliages de Ti en phase β réduisent le désaccord de module d'élasticité avec l'os. La pulvérisation cathodique magnétron à impulsions de haute puissance et les revêtements HVOF sont désormais combinés dans des constructions multicouches qui fournissent des surfaces antibactériennes sans compromettre l'ostéo-intégration. À mesure que les implants en treillis imprimés en 3D se développent, les finitions bio-céramiques appliquées par projection permettent aux géométries spécifiques aux patients de franchir plus rapidement les étapes de qualification, bien que les autorités réglementaires finalisent encore les protocoles d'essai. Les fournisseurs de revêtements capables de certifier une rugosité et une composition de phase reproductibles remportent de nouveaux contrats d'approvisionnement pluriannuels.
Adoption croissante dans les turbines aérospatiales et les structures de cellule
Les motoristes augmentent les températures d'entrée des turbines et exigent des usines intelligentes capables de garantir des fenêtres d'épaisseur précises sur chaque éprouvette. Les cellules de projection numérisées développées par Oerlikon et MTU Aero Engines utilisent désormais des diagnostics de panache en boucle fermée qui réduisent les taux de reprise de 25 %[1]. La projection à froid est devenue un outil de réparation en dépôt de première ligne, permettant de reconstruire les boîtiers de commande de vol en aluminium et les carters de boîte de vitesses en magnésium sans distorsion due à la zone affectée thermiquement. Les empilements de barrières à oxydes céramiques multicouches avec des couches intermédiaires résistantes à l'oxydation prolongent les intervalles de révision des moteurs, permettant aux compagnies aériennes de maintenir leurs flottes de monocouloirs en service plus longtemps.
Préférence croissante pour les revêtements barrières à oxydes céramiques
La zircone stabilisée à l'yttria nanostructurée produite par projection plasma en suspension offre des gains à deux chiffres en durée de vie en cyclage thermique par rapport aux revêtements plasma à l'air conventionnels[2]. Les couches à gradient fonctionnel atténuent désormais le désaccord de dilatation thermique, et les dopants aux terres rares repoussent l'endurance au-delà du plafond actuel de 1 200 °C. Les fabricants d'équipements de turbines à gaz associent ces revêtements à des schémas de refroidissement en boucle fermée, permettant des températures de combustion plus élevées et une meilleure efficacité en cycle combiné. À mesure que les turbines compatibles à l'hydrogène entrent en phase de démonstration, la fenêtre de matériaux pour les revêtements barrières des sections chaudes s'élargira davantage.
Blindage CEM par projection à froid pour les composants d'e-mobilité
Les véhicules électriques à batterie nécessitent un blindage CEM léger et haute performance sur les blocs-batteries et les modules de commande. Les revêtements Cu-Zn denses appliqués par projection à froid atteignent une atténuation de 80 dB à une épaisseur de 100 µm avec un échauffement négligeable du substrat, ce qui permet la métallisation directe des boîtiers en polymère. Les équipementiers de rang 1 asiatiques livrent déjà des boîtiers projetés à froid dans des programmes de production en série, et les constructeurs automobiles nord-américains ont lancé des lignes pilotes pour localiser l'approvisionnement. L'intégration avec l'usinage en ligne crée une voie structurelle et de blindage en une seule étape, réduisant les temps de cycle et les rebuts.
Analyse de l'Impact des Freins sur le Marché des Revêtements par Projection Thermique*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Problèmes de fiabilité et de répétabilité de la qualité des revêtements | -0.6% | Mondial, particulièrement dans les applications de haute précision | Moyen terme (2-4 ans) |
| Durcissement des réglementations sur les COV et les émissions de poussières | -0.9% | Amérique du Nord et Europe, expansion mondiale | Court terme (≤ 2 ans) |
| Volatilité de l'approvisionnement en poudres critiques (WC, carbures rares) | -0.7% | Mondial, avec l'Asie-Pacifique la plus touchée | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Problèmes de fiabilité et de répétabilité de la qualité des revêtements
Les grands équipementiers spécifient désormais des fenêtres de procédé statistiques que les ateliers de sous-traitance de plus petite taille peinent à respecter. La variance de la granulométrie des poudres, la dynamique du panache et le préchauffage du substrat influencent tous la teneur en oxydes et la porosité, qui déterminent à leur tour l'usure en service. Les capteurs de vision automatisés et les capteurs acoustiques en ligne aident à détecter les conditions hors normes, mais les coûts d'intégration restent élevés pour les applications à faible volume. En l'absence de normes mondiales sur la surveillance en temps réel, les cycles de qualification s'allongent, notamment dans les programmes aérospatiaux et de dispositifs médicaux.
Durcissement des réglementations sur les COV et les émissions de poussières
Le California Air Resources Board évalue les émissions totales de particules métalliques provenant des cabines de projection thermique et pourrait imposer des seuils d'efficacité de captage supérieurs à 98 %. Les nouvelles conclusions sur les meilleures techniques disponibles (MTD) publiées par l'Union européenne pour le traitement de surface aux solvants organiques réduisent drastiquement les limites de COV et imposent une filtration avancée d'ici 2027. La mise en conformité nécessite des systèmes plasma haute énergie utilisant des enceintes inertes ou des liants à base aqueuse, entraînant des mises à niveau en capital sur les lignes existantes. Les opérateurs qui adoptent des voies à énergie électrique bénéficient d'un double avantage : réduction des volumes d'effluents et facilitation des procédures d'autorisation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Revêtements par Projection Thermique
Par matériaux de revêtement en poudre :
les oxydes céramiques maintiennent leur leadershipLes oxydes céramiques ont représenté 29,78 % des revenus de 2025 et connaîtront la croissance la plus rapide avec un CAGR de 4,91 %. Cette domination découle d'une stabilité exceptionnelle à haute température et d'une biocompatibilité remarquable, faisant des oxydes le choix par défaut pour les projets de turbines, d'applications médicales et d'infrastructures hydrogène. Les mélanges de carbures suivent pour les tâches d'usure extrême sur les vannes pétrolières et gazières et les outils miniers. Les métaux tels que les alliages Ni-Cr-Mo assurent la protection contre la corrosion des structures marines, tandis que les revêtements à base de polymères ciblent l'électronique où les propriétés diélectriques sont importantes. Les oxydes nanostructurés fabriqués par projection plasma en suspension améliorent la durée de vie en cyclage thermique et ouvrent la voie à de futures architectures de propulsion. Les fabricants combinant de la zircone dopée aux terres rares avec des couches de liaison à gradient fonctionnel commercialisent désormais des garanties de durabilité de 50 000 heures, faisant évoluer la perception du marché des revêtements par projection thermique de protecteur à habilitateur de performance.
De nouvelles méthodes d'atomisation de poudres réduisent également le risque d'approvisionnement en carbure de tungstène. Plusieurs usines asiatiques ont commencé à recycler les déchets de métaux durs en charges agglomérées WC-Co, réduisant ainsi l'exposition au tungstène primaire chinois. Parallèlement, des tiges frittées par plasma-étincelle hybride élargissent le choix des matériaux d'alimentation. Ces évolutions renforceront le marché des revêtements par projection thermique en atténuant les fluctuations des coûts des matières premières et en ouvrant la voie à des pôles de poudres localisés.



Par procédé :
les voies à énergie électrique gagnent en dynamismeLes pistolets à combustion détenaient 61,92 % de part en 2025 grâce à leur faible coût d'équipement et leur portabilité sur le terrain. Pourtant, les systèmes plasma, à arc et à induction afficheront ensemble un CAGR de 5,19 % à mesure que les clients exigent un contrôle plus fin de la microstructure et des émissions réduites. Les torches plasma à induction gèrent désormais des débits d'alimentation supérieurs à 80 kg/h, supportant le placage sur de grandes surfaces des brides de mâts d'éoliennes. La projection à haute vitesse par flamme oxygène-combustible (HVOF) reste la référence pour les revêtements de carbures sur les manchons de pompes, offrant une porosité inférieure à 1 % sans fusion des carbures. La liaison par impact à l'état solide de la projection à froid conquiert de nouveaux marchés dans la réparation aérospatiale et le blindage CEM des véhicules électriques, bien que le coût d'investissement reste deux fois supérieur à celui des équipements HVOF classiques. Les constructions additives en forme nette suivies d'une finition par projection in situ illustrent comment les cellules hybrides modifient l'économie de la réparation. Ces innovations de procédé renforcent la trajectoire du marché des revêtements par projection thermique vers des lignes de production plus intelligentes et plus écologiques.
Par secteur d'utilisation finale :
la demande liée à la transition énergétique remodèle les priorités des segmentsL'aérospatiale a représenté 31,55 % de la part du marché des revêtements par projection thermique en 2025, reflétant la dépendance du secteur aux barrières à oxydes céramiques multicouches qui permettent des températures d'entrée de turbine plus élevées et une consommation de carburant réduite. Les motoristes intègrent des cellules de projection en usine intelligente qui réduisent les taux de reprise et certifient chaque éprouvette en temps réel, ce qui accélère l'adoption en ligne des revêtements avancés pour les pièces rotatives et les sections chaudes. Les dépôts de l'aviation navale et commerciale reconstruisent désormais les boîtiers en magnésium et en aluminium par projection à froid, un procédé à l'état solide qui a restauré plus de 400 composants critiques de vol sans défaillances dues à la zone affectée thermiquement, économisant des millions en coûts de remplacement de pièces.
Les turbines à gaz industrielles constituent la base de clientèle à la croissance la plus rapide avec un CAGR de 5,79 % jusqu'en 2031, portée par les opérateurs de réseaux électriques qui ont besoin d'unités de pointe flexibles compatibles à l'hydrogène et de centrales en cycle combiné à efficacité thermique améliorée. Les empilements hybrides de barrières thermiques associant la zircone dopée aux terres rares à l'optimisation de l'air de refroidissement augmentent les températures de combustion, améliorent la production et élargissent la taille du marché des revêtements par projection thermique pour les producteurs d'énergie. Les programmes automobiles utilisent des chemises de cylindres Fe-Cr-Al projetées à l'arc ou Al-Si projetées par plasma pour réduire les frottements et diminuer la consommation de carburant de 2 à 4 % dans les moteurs diesel et à essence. La demande en électronique augmente à mesure que les blindages CEM Cu-Zn projetés à froid remplacent les boîtiers emboutis plus lourds dans les blocs-batteries, tandis que les fabricants de dispositifs médicaux continuent de spécifier l'hydroxyapatite projetée par plasma comme seul revêtement orthopédique homologué par la FDA. Les opérateurs de production d'énergie et du secteur pétrolier et gazier s'appuient sur des revêtements Ni à base HVOF ou projetés à l'arc pour résister à la corrosion à chaud et à l'attaque par les chlorures sur les tubes de chaudières et les structures offshore, prolongeant les intervalles de maintenance bien au-delà des références en acier au carbone non revêtu.

Analyse géographique
Marché des Revêtements par Projection Thermique en Amérique du Nord
L'Amérique du Nord a dominé avec 33,86 % des revenus en 2025, portée par des écosystèmes bien établis dans l'aérospatiale, la défense et les dispositifs médicaux. Les ateliers de réparation homologués FAA s'appuient désormais sur la projection à froid pour redéposer de la matière sur les boîtes de vitesses en magnésium, évitant ainsi le remplacement coûteux de pièces, tandis que le Département de l'Énergie finance des recherches sur les revêtements d'oxyde pour les turbines compatibles avec l'hydrogène. Les contrôles de qualité de l'air en Californie ajoutent une incertitude réglementaire, mais l'avantage du premier entrant de la région dans les cellules de projection intelligentes devrait lui permettre de conserver son leadership durant la période de prévision.
Marché des Revêtements par Projection Thermique en Asie-Pacifique
L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 6,03 %, portée par l'électrification automobile, l'expansion des capacités en électronique grand public et la construction de turbines à gaz. Les recycleurs de poudres chinois approvisionnent déjà les applicateurs locaux en matières premières de carbure, réduisant les risques liés au tungstène identifiés par l'USGS. Les usines de semi-conducteurs japonaises développent des revêtements d'alumine résistants au plasma pour les chambres de gravure sub-5 nm, tandis que les chemins de fer indiens prescrivent des rechargements en acier projeté à l'arc sur les composants de voies à grande vitesse. Ces projets illustrent comment le marché des revêtements par projection thermique s'intègre progressivement dans l'ensemble du spectre manufacturier de la région.
Marché des Revêtements par Projection Thermique en EMEA
L'Europe affiche une progression régulière, les plafonds de COV plus stricts poussant les opérateurs vers des cabines plasma en circuit fermé et des liants à base d'eau. Les parcs éoliens offshore en mer du Nord prescrivent désormais des anodes sacrificielles Al-Zn projetées thermiquement sur l'intérieur des monopieux, prolongeant la durée de service au-delà de 25 ans. Le paquet « Fit-for-55 » de la Commission européenne stimule indirectement la demande de revêtements barrières améliorant le rendement des turbines à gaz industrielles. Le Moyen-Orient et l'Afrique restent des marchés de niche aujourd'hui, mais connaîtront une adoption plus importante à mesure que les rénovations de raffineries et les usines de dessalement recherchent des protections anticorrosion longue durée.
Paysage réglementaire
Les opérations de projection thermique font face à un durcissement des exigences de conformité en matière d'émissions atmosphériques et d'exposition des travailleurs, en particulier là où les particules métalliques et le chrome hexavalent sont réglementés. Aux États-Unis, la Californie réglemente les émissions de chrome hexavalent et de nickel issues des opérations de projection thermique en vertu du Titre 17, Section 93101.5, ce qui pousse les applicateurs vers des conceptions de cabines à efficacité de captation plus élevée et des choix de procédés plus propres. Dans le même temps, les exigences relatives aux activités de projection et aux pratiques d'équipement de protection individuelle ajoutent des coûts de conformité pour les ateliers de sous-traitance desservant les programmes aérospatiaux et médicaux, où l'auditabilité et la documentation sont exigées.
L'activité normative façonne également les parcours de qualification et la certification de la main-d'œuvre. La norme ISO 21452:2025 (publiée en mars 2025) établit des exigences pour les revêtements par projection thermique sur les tubes de chaudières des centrales électriques, renforçant la documentation et la vérification des performances pour les utilisateurs finaux du secteur de l'énergie. La Chine a publié la norme GB/T 19824-2026 le 31 mars 2026, relative à l'évaluation des opérateurs de projection thermique, effective à compter du 1er octobre 2026, ce qui accroît la qualification formelle des opérateurs et peut affecter l'approbation des fournisseurs pour les fabricants orientés vers l'exportation. En Europe, les discussions politiques liées au chrome VI dans le cadre de REACH continuent d'évoluer d'autorisations au cas par cas vers une approche de restriction horizontale, ce qui accroît l'urgence de trouver des substituts tels que l'HVOF et le cold spray dans les applications de remplacement du chrome dur.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les intrants amont et les minéraux critiques (carbure de tungstène, cobalt, chrome, nickel), qui alimentent la fabrication de poudres via l'atomisation, l'agglomération et le frittage, le séchage par pulvérisation et la sphéroïdisation par plasma. Les producteurs de poudres approvisionnent ensuite des fournisseurs de revêtements intégrés ou des ateliers indépendants qui appliquent des revêtements en utilisant des procédés de combustion (HVOF/HVAF) et des procédés à énergie électrique (plasma, arc, induction, cold spray), suivis de l'usinage, de l'inspection et de la certification selon les spécifications des équipementiers. Des acteurs majeurs tels qu'Oerlikon Metco et Praxair Surface Technologies (Linde) utilisent des modèles verticalement intégrés couvrant les poudres, les équipements et les services, ce qui contribue à verrouiller les programmes des équipementiers exigeant un contrôle reproductible de la microstructure et une traçabilité.
En aval, les clients de l'aérospatiale et de la production d'électricité ajoutent des jalons de qualification et d'approbation qui influencent la sélection des fournisseurs et les coûts de changement de fournisseur. Les parcours d'approbation liés à la FAA et les exigences documentaires pilotées par les DER peuvent allonger les cycles de validation pour les nouveaux matériaux et les changements de procédés, ce qui favorise les acteurs établis disposant de spécifications éprouvées et de contrôles de procédés audités. La chaîne reflète également une consolidation et un développement des capacités dans les réseaux de MRO, notamment l'acquisition en février 2024 de TSS Canada par StandardAero pour augmenter le débit de projection plasma pour les composants de la section chaude. Dans toutes les régions, la volatilité de l'approvisionnement en carbure de tungstène et autres poudres critiques reste un goulot d'étranglement, stimulant les efforts vers un approvisionnement localisé en poudres et le recyclage afin de réduire l'exposition à des sources amont concentrées.
Paysage concurrentiel
Concentration du Marché
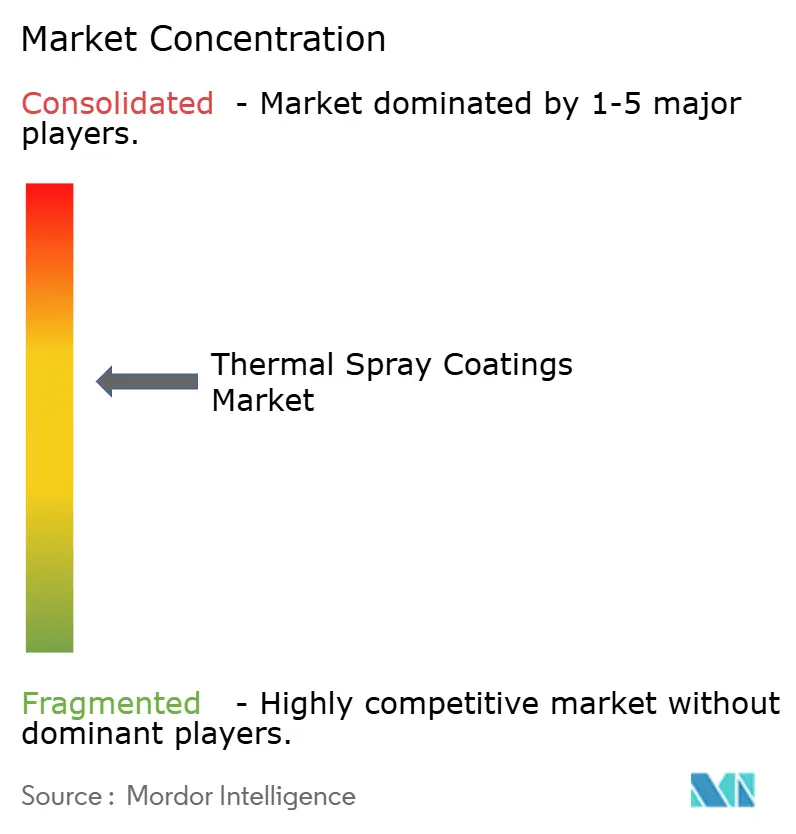
Le marché est modérément consolidé autour d'un noyau de fournisseurs de solutions intégrées. Oerlikon Metco, Sulzer et Praxair Surface Technologies exploitent des portefeuilles mondiaux allant de la poudre au service, tandis que des spécialistes de taille moyenne se concentrent sur des niches régionales d'usure ou biomédicales. Le lancement par Oerlikon en 2024 d'une cellule de projection assistée par intelligence artificielle réduit de moitié le temps de configuration des paramètres et a été adopté par MTU Aero Engines pour la fabrication de turbines sérialisée et évolutive. Sulzer a investi dans des cabines de projection sur site dans les usines d'équipementiers de compresseurs à gaz, consolidant des contrats de maintenance à long terme.
Les fusions-acquisitions sont restées actives : l'acquisition de Steel Goode Products par Aalberts en octobre 2024 a élargi son empreinte dans le sud des États-Unis en ajoutant des capacités de remplacement du chromage dur. Les dépôts de brevets révèlent de nouveaux mélanges carbure-graphène ciblant l'usure des disques de frein, signalant l'entrée de fournisseurs automobiles désireux de réduire les émissions de particules. Les constructeurs de systèmes de projection à froid sollicitent du capital-risque pour développer une technologie de recyclage du gaz de buse qui réduit drastiquement le coût de l'hélium. La performance environnementale émerge comme le prochain champ de bataille concurrentiel, les entreprises mettant en avant des systèmes de captage de poudres en boucle fermée et des systèmes de masquage sans COV pour remporter les qualifications aérospatiales et de dispositifs médicaux.
L'investissement dans la production de poudres est également en hausse. Une start-up américaine a ouvert une ligne d'atomisation à l'eau haute pression en 2025 pour localiser la charge d'alimentation en superalliages à base de Ni, réduisant la dépendance aux importations européennes. Parallèlement, un consortium coréen a mis en service une usine de précurseurs pour projection plasma en suspension d'une capacité de 500 t/an, sécurisant l'approvisionnement pour les projets de barrières thermiques nanostructurées dans les programmes de moteurs à réaction en Asie-Pacifique. Ces mouvements soulignent comment la sécurité des matières premières et l'intégration verticale remodèlent le calcul du marché des revêtements par projection thermique.
Leaders du secteur des revêtements par projection thermique
-
OC Oerlikon Management AG
-
Chromalloy Gas Turbine LLC
-
Linde
-
Kennametal Inc.
-
Bodycote
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Revêtements par Projection Thermique Entreprises couvertes dans ce rapport
- Abakan Inc.
- APS Materials Inc.
- Bodycote
- Chromalloy Gas Turbine LLC
- Curtiss-Wright Corporation (FW Gartner)
- Fisher Barton
- Flame Spray Technologies BV
- Hannecard Roller Coatings, Inc - ASB Industries
- Kennametal Inc.
- Linde
- OC Oerlikon Management AG
- Steel Goode Products, LLC
- Sulzer Ltd
- Thermion
- Tocalo Co. Ltd.
- TST LLC
Lire l’analyse des entreprises de revêtements par projection thermique
Opportunités de marché et perspectives d'avenir
Les pressions réglementaires et de qualification des équipementiers créent des espaces d'opportunité pour des solutions de revêtement qui remplacent les traitements de surface traditionnels à plus haut risque tout en améliorant la reproductibilité. Les exigences du Titre 17 de la Californie concernant les émissions de chrome hexavalent et de nickel dans les opérations de projection thermique renforcent la demande pour des solutions de captation avancées, de filtration et de sélection de procédés réduisant les émissions dangereuses, soutenant l'adoption de procédés à énergie électrique et de cabines modernisées. En Europe, l'évolution en cours dans le cadre de REACH vers des restrictions plus larges sur le chrome VI accroît l'incitation à qualifier des empilements de revêtements alternatifs, entretenant les opportunités pour l'HVOF/HVAF et le cold spray dans le remplacement du chrome dur, ainsi que la demande pour des fournisseurs capables de fournir des fenêtres de procédé auditables pour les clients de l'aérospatiale et des dispositifs médicaux.
Le développement technologique ouvre également de nouvelles géométries d'application et des empilements de barrière thermique à plus haute performance, ce qui élargit l'ensemble des composants concernés au-delà des pièces traditionnelles en ligne de vue directe. Des recherches évaluées par des pairs en 2026 mettent en avant des approches de revêtement de barrière thermique en diamètre intérieur (DI) utilisant l'ID-HVOF pour les couches de liaison associées à des couches supérieures APS, ciblant les géométries confinées courantes dans les équipements de moteurs aéronautiques et les pièces de turbines industrielles. Des travaux d'avril 2026 sur la projection plasma Cord pour le dépôt de poudres fines non fluides telles que l'YSZ offrent une autre voie pour déposer des systèmes céramique-oxyde avancés sans dépendre uniquement de la projection plasma en suspension, ce qui peut être utile là où la manipulation des poudres et la reproductibilité constituaient des obstacles. En outre, des évaluations comparatives du cycle de vie montrant une économie favorable pour l'HVOF sur les systèmes WC-Co soutiennent les opportunités de standardisation des revêtements anti-usure dans les composants industriels à grand volume, où le coût par pièce et le débit influencent les décisions d'achat.
Développements récents de l'industrie sur le Marché des Revêtements par Projection Thermique
- Avril 2026 : Chromalloy a annoncé qu'une compagnie aérienne commerciale américaine a sélectionné ses aubes PMA approuvées par la FAA pour les turbines haute pression CFM, soutenues par les capacités de revêtement de barrière thermique de l'entreprise. Ce succès renforce l'adoption des PMA comme voie d'approvisionnement alternative pour les pièces de section chaude et élargit la demande pour des procédés de revêtement qualifiés liés à la sécurité aéronautique et à la traçabilité.
- Décembre 2025 : Linde Advanced Material Technologies a acquis la division Équipements et Pièces de Kermetico Inc. afin d'élargir son portefeuille de systèmes de projection thermique à haute vitesse air-carburant (HVAF). Cette opération renforce l'écosystème d'équipements de Linde et le support de la base installée, améliorant l'accès à des capacités de revêtement anti-usure et anti-corrosion à haut débit pour les clients industriels.
- Juillet 2025 : Oerlikon Metco a lancé Surface Two, une plateforme de projection thermique évolutive et compatible IIoT, conçue pour de grands composants jusqu'à 2 000 mm de diamètre et 1 500 mm de hauteur. Ce lancement au niveau de la plateforme soutient l'automatisation et le contrôle de procédé piloté par les données, en cohérence avec les clients de l'aérospatiale et des turbines qui exigent une gestion plus stricte des paramètres et des cycles de qualification plus rapides.
Marché des Revêtements par Projection Thermique Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par les services de revêtement par projection thermique et le dépôt de revêtements utilisés pour améliorer la résistance à l'usure, à la corrosion et à la chaleur des pièces dans les applications industrielles et d'ingénierie, mesurés au point où la valeur du revêtement est réalisée dans la chaîne d'approvisionnement.
Exclusions du périmètre : Les peintures, la galvanoplastie, les films minces PVD/CVD et les traitements de surface non thermiques par projection sont exclus de ce dimensionnement de marché.
Aperçu de la Segmentation
- Par matériaux de revêtement en poudre
- Oxydes céramiques
- Carbures
- Métaux
- Polymères et autres matériaux
- Par procédé
- Combustion
- Énergie électrique
- Par secteur d'utilisation finale
- Aérospatiale
- Turbines à gaz industrielles
- Automobile
- Électronique
- Dispositifs médicaux
- Énergie et puissance
- Pétrole et gaz
- Autres (pâte à papier et papier, mines, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par la constitution d'une base factuelle solide sur les secteurs qui consomment des revêtements par projection thermique et sur le rythme auquel les pièces passent par les cycles de révision et de remplacement. Nous avons consulté des sources publiques telles que les données sur les matériaux de l'USGS, les statistiques d'importation et d'exportation de la Commission du commerce international des États-Unis, les publications du NIST sur les revêtements et les matériaux, les informations de navigabilité et de maintenance de la FAA et de l'EASA, ainsi que des revues à comité de lecture portant sur les performances des revêtements et les normes de procédés.
Nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et les brochures techniques afin de comprendre le mix de procédés, la part des applications et la logique de tarification courante (par exemple, par type de revêtement et catégorie de composant typique). Lorsque cela était disponible, nous avons utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et une base de données de niveaux d'expédition d'importation et d'exportation afin de valider les tendances directionnelles et d'éviter une dépendance excessive à une seule série publique. Cette liste de sources documentaires est illustrative, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur des entretiens et des enquêtes courtes auprès de prestataires de services de revêtement, de fournisseurs d'équipements et de consommables, ainsi que d'utilisateurs finaux qui spécifient des revêtements dans les secteurs de l'aérospatiale, des turbines à gaz industrielles, de l'automobile, de l'électronique et des dispositifs médicaux. Ce marché étant mondial, nous avons mené des entretiens en Asie-Pacifique, en Europe, Moyen-Orient et Afrique (EMEA) et dans les Amériques afin de vérifier les différences régionales en matière de préférence de procédé, de cycles de qualification et de demande en réparation par rapport aux nouvelles constructions avant de finaliser les hypothèses.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 16 % | Asie-Pacifique : 39 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 36 % |
| Acteurs de plus petite taille : 16 % | Managers : 50 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une approche descendante dans laquelle les bassins de demande des utilisateurs finaux ont été reconstitués à partir de l'activité de production et de maintenance observable, puis convertis en demande de revêtements à l'aide de taux de pénétration et de remise en état issus des entretiens. Pour maintenir des totaux réalistes, nous avons corroboré les résultats par des vérifications ascendantes sélectives, telles que le prix par mètre carré ou par composant pour les applications courantes, suivies d'un récapitulatif de cohérence sur un ensemble limité d'indicateurs de capacité et d'utilisation des services.
Les principaux paramètres utilisés dans le modèle comprenaient l'intensité de la maintenance des moteurs d'aéronefs et des cellules, les intervalles de service des turbines à gaz industrielles, l'adoption des composants automobiles et de mobilité électrique là où la gestion thermique est importante, les volumes de procédures d'implants médicaux où des revêtements bioactifs s'appliquent, et la répartition du mix de procédés entre les voies HVOF, projection plasma, projection à l'arc et combustion. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios étayée par les avis d'experts sur la production manufacturière, les volumes de réparation, les délais de qualification et l'évolution attendue des prix des poudres et de la projection à forte intensité énergétique. Lorsque les informations ascendantes étaient insuffisantes pour une application de niche, nous avons utilisé des ratios de proxy conservateurs issus de secteurs adjacents, puis les avons revalidés lors d'appels de suivi.
Cycle de Validation des Données et de Mise à Jour
Les résultats ont été validés par plusieurs vérifications, les totaux du marché étant comparés à des signaux indépendants tels que les tendances de production des utilisateurs finaux, l'activité de maintenance et les mouvements commerciaux pour les matériaux de charge pertinents. Si une région ou un usage final produisait un saut inattendu, les facteurs déterminants étaient réexaminés et les répondants étaient recontactés pour confirmer si un véritable changement de demande ou une hypothèse de modélisation était à l'origine de l'écart.
Avant validation finale, le modèle et les hypothèses font l'objet d'une revue analytique étape par étape afin que l'arithmétique, les unités et le calendrier des devises restent cohérents entre les segments. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements brusques dans les cadences de construction aérospatiale, des modifications réglementaires majeures ou des évolutions importantes de la demande énergétique industrielle. Juste avant la livraison, une dernière passe finale est effectuée afin que les clients reçoivent la vue la plus actuelle étayée par les dernières données probantes.
Comparaison du Dimensionnement du Marché des Revêtements par Projection Thermique de Mordor Intelligence avec d'Autres Estimations Publiées
Les valeurs publiées pour les revêtements par projection thermique ne correspondent pas toujours, car les surfaces incluses, le point de tarification dans la chaîne de valeur et l'année utilisée comme base peuvent varier d'une étude à l'autre. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur des déclarations de capacité, tandis qu'une autre s'appuie sur des indicateurs de maintenance et de production côté demande.
Les technologies de films minces telles que le PVD et le CVD se situent en dehors du périmètre de Mordor Intelligence, ce qui restreint les revenus comptabilisés aux véritables revêtements par projection thermique et évite de mélanger des marchés de revêtements adjacents qui présentent des schémas de tarification et d'adoption différents. Des écarts peuvent également provenir de la manière dont les prix de vente moyens sont projetés, par exemple en utilisant un prix fixe plutôt qu'en ajustant les fluctuations des coûts des poudres, l'intensité énergétique et les changements de mix liés à la qualification, ainsi que de la cadence d'actualisation lorsque les cycles aérospatial et des turbines évoluent rapidement.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 9,53 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 11,30 milliards USD (2025) | Utilise une année de base différente et intègre généralement des hypothèses plus larges de capture des revenus d'applications et de matériaux, ce qui peut augmenter les totaux lorsque la tarification est prise à un point plus large de la chaîne de valeur. |
| Groupe de Recherche Sectorielle B | 12,77 milliards USD (2024) | Une année de base antérieure et une posture de croissance plus rapide peuvent augmenter la valeur déclarée, et le manque de clarté sur les exclusions peut conduire à comptabiliser des catégories de revêtements adjacentes aux côtés de la projection thermique. |
L'écart dans le tableau s'explique principalement par l'alignement de l'année de base et par la rigueur avec laquelle le périmètre comptabilisé est limité aux revêtements par projection thermique plutôt qu'aux technologies de surface voisines. En ancrant la demande à des indicateurs d'activité reproductibles, puis en recoupant les évolutions de prix et de mix avec les contributions des praticiens, le chiffre final reste traçable et pratique à mettre à jour à mesure que de nouveaux signaux émergent.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des revêtements par projection thermique en 2026 ?
La taille du marché des revêtements par projection thermique est de 9,53 milliards USD en 2026 et devrait atteindre 11,65 milliards USD d'ici 2031.
Quel segment de matériaux domine le marché ?
Les oxydes céramiques occupent la première place avec une part de revenus de 29,78 % en 2025 et devraient croître à un CAGR de 4,91 % jusqu'en 2031.
Qu'est-ce qui motive la transition vers les procédés de projection à énergie électrique ?
Des réglementations plus strictes sur les COV et la nécessité d'un contrôle plus fin de la microstructure orientent les utilisateurs vers les systèmes plasma et à arc qui émettent moins de polluants et permettent l'utilisation de matériaux avancés.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
L'expansion rapide de l'e-mobilité, de l'électronique et des installations de turbines à gaz industrielles stimule la demande, conférant à la région un CAGR prévisionnel de 6,03 %.
Comment les réglementations sur les émissions affectent-elles les fournisseurs de revêtements ?
Les nouvelles règles en Californie et dans l'Union européenne exigent des efficacités de captage plus élevées et des formulations plus écologiques, incitant à investir dans des cabines plasma en boucle fermée et des systèmes de masquage à faible teneur en COV.