
Taille et part du marché de la location de véhicules touristiques en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 43.17 Milliards de dollars |
| Taille du Marché (2026) | 45.61 Milliards de dollars |
| Taille du Marché (2031) | 60.01 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.64 % |
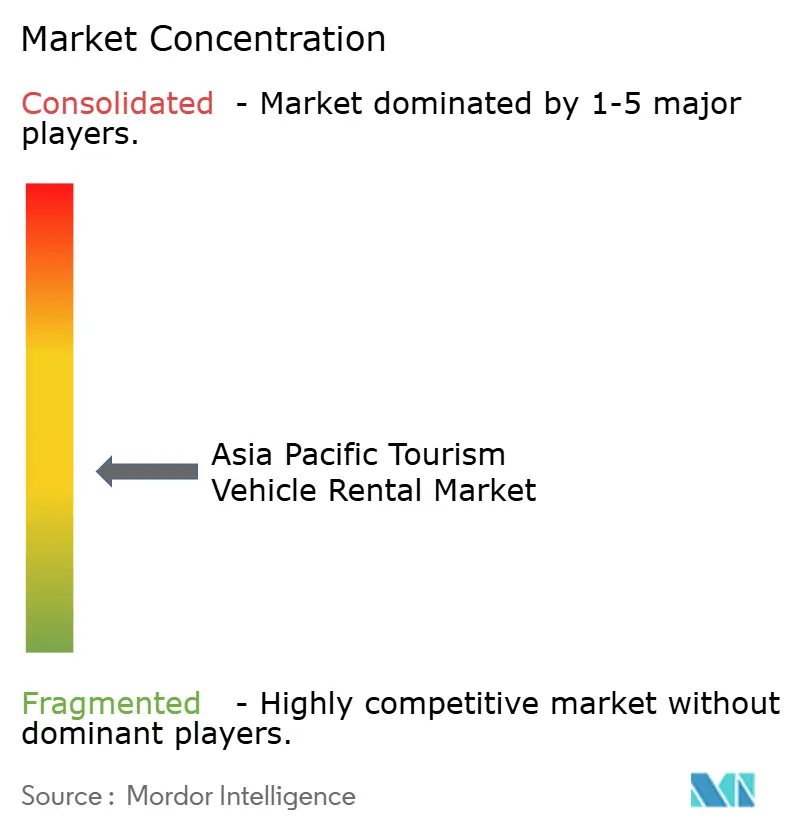
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la location de véhicules touristiques en Asie-Pacifique par Mordor Intelligence
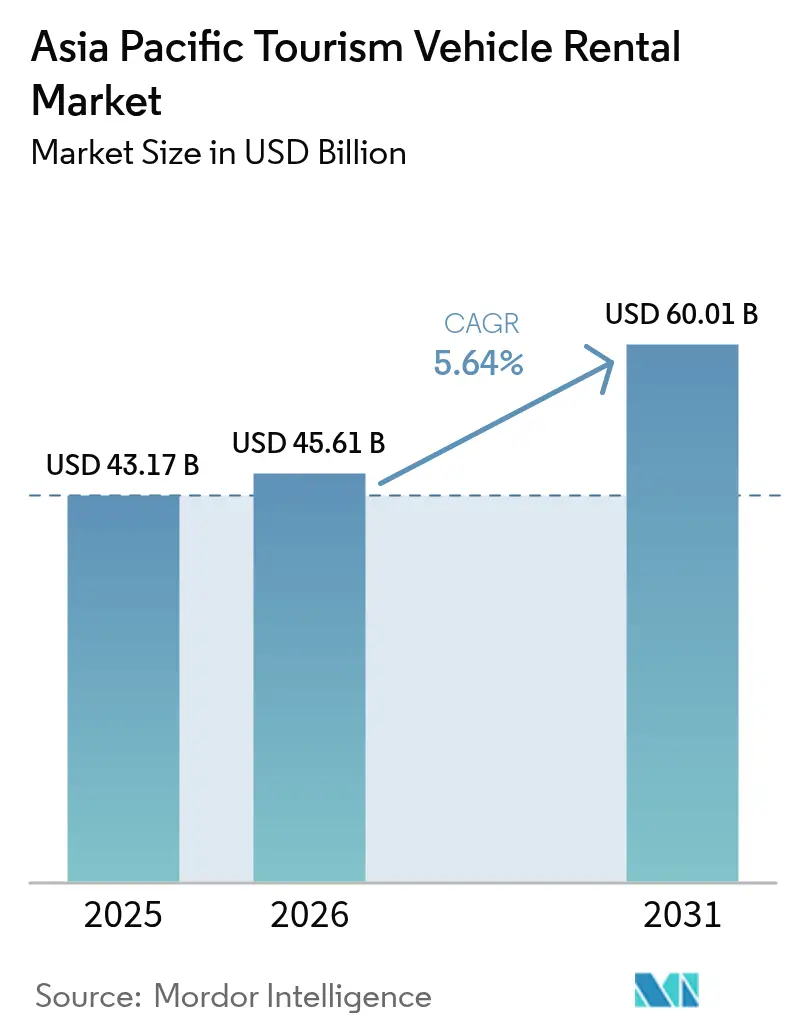
La taille du marché de la location de véhicules touristiques en Asie-Pacifique devrait passer de 43,17 milliards USD en 2025 à 45,61 milliards USD en 2026 et devrait atteindre 60,01 milliards USD d'ici 2031, à un CAGR de 5,64 % sur la période 2026-2031. La forte reprise des voyages transfrontaliers et le retour rapide des voyages sortants chinois restaurent la demande de véhicules aux deux tiers des niveaux d'avant la pandémie. L'élan de reprise est renforcé par la pénétration des super-applications, une classe moyenne en expansion qui privilégie les voyages en voiture haut de gamme, et des mesures politiques telles que le Plan de base pour la promotion de la nation touristique du Japon qui canalisent les dépenses vers les services de mobilité locale.
Principaux enseignements du rapport
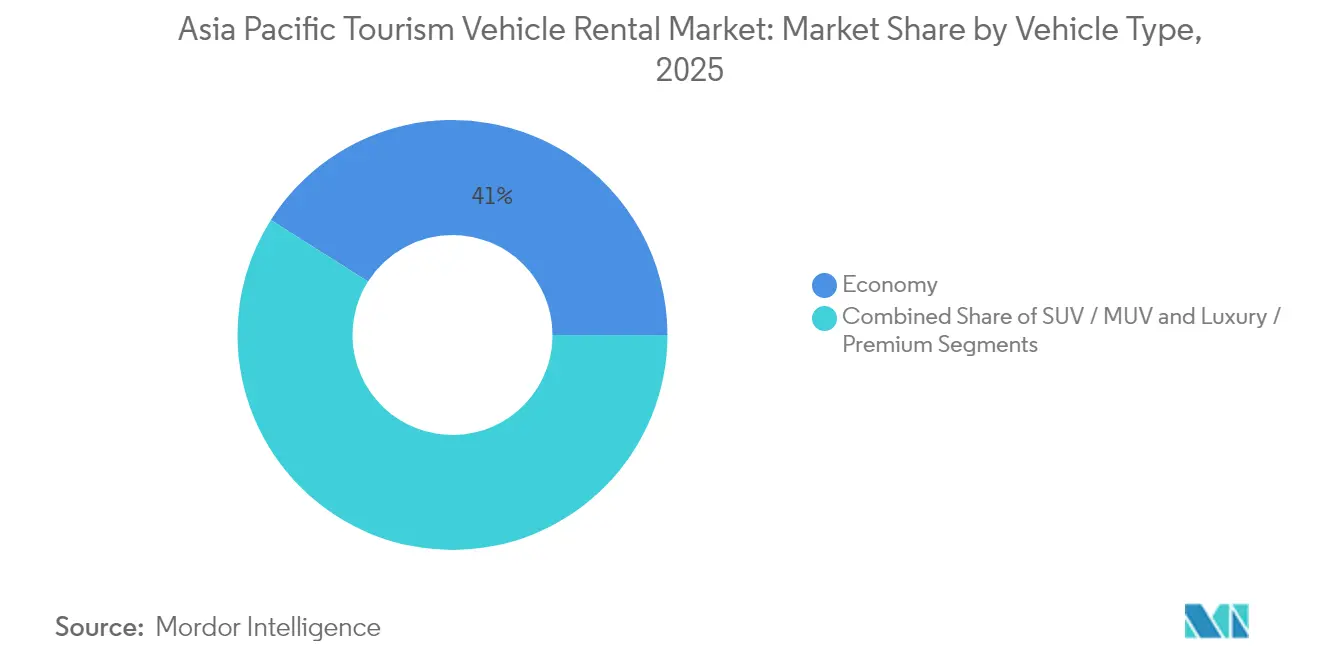
- Par type de véhicule, les modèles économiques ont dominé avec 41,02 % de la part du marché de la location de véhicules touristiques en Asie-Pacifique en 2025, tandis que les catégories SUV/MUV affichent la croissance la plus rapide à un CAGR de 5,98 % jusqu'en 2031.
- Par mode de réservation, les canaux en ligne ont capté 63,62 % des revenus en 2025 ; l'adoption axée sur le mobile propulse ce segment à un CAGR de 5,73 % jusqu'en 2031.
- Par utilisateur final, les formules de conduite autonome représentaient 70,74 % de la demande en 2025, tandis que les services avec chauffeur d'agence croissent plus lentement mais restent pertinents auprès des voyageurs haut de gamme, avec un CAGR robuste de 5,29 % jusqu'en 2031.
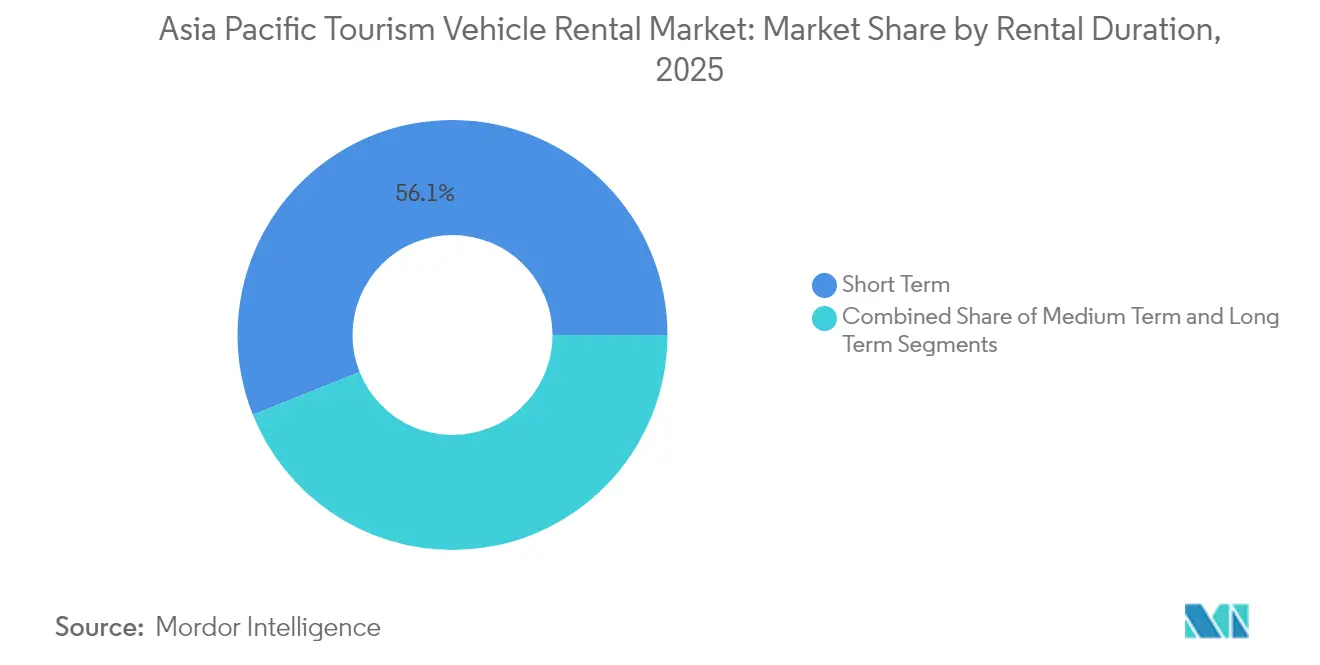
- Par durée de location, les contrats à court terme (inférieur ou égal à 7 jours) représentaient 56,05 % de la taille du marché de la location de véhicules touristiques en Asie-Pacifique en 2025 ; les locations à long terme s'accélèrent à un CAGR de 5,43 % à mesure que les visas pour nomades numériques gagnent en popularité.
- Par canal de service, les points de vente hors aéroport détenaient 57,88 % de la part du marché de la location de véhicules touristiques en Asie-Pacifique en 2025 et progressent à un CAGR de 5,78 % à mesure que les points de collecte migrent vers les centres-villes et les complexes touristiques.
- Par pays, la Chine contrôlait 42,85 % des revenus régionaux en 2025, tandis que l'Inde affiche la croissance la plus rapide à un CAGR de 5,61 %, soutenue par une forte demande de loisirs intérieure.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rebond du tourisme entrant et intérieur | +1.8% | Chine, Japon, Thaïlande | Moyen terme (2-4 ans) |
| Pénétration des agences de voyage en ligne mobiles et des super-applications | +1.2% | Cœur de l'ASEAN, extension vers la Chine et l'Inde | Court terme (≤ 2 ans) |
| Culture des voyages en voiture de la classe moyenne en plein essor | +0.9% | Chine, Inde, marchés émergents d'Asie du Sud-Est | Long terme (≥ 4 ans) |
| Forfaits de mobilité via les super-applications | +0.6% | Centres urbains en Indonésie, Singapour, Thaïlande | Court terme (≤ 2 ans) |
| Interopérabilité des permis de conduire numériques de l'ASEAN | +0.4% | États membres de l'ASEAN, corridors transfrontaliers | Moyen terme (2-4 ans) |
| Incitations aux crédits carbone | +0.3% | Chine, Japon, Corée du Sud avec mandats sur les véhicules électriques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Rebond du tourisme entrant et intérieur
Les arrivées internationales rebondissent fortement : le Japon a accueilli plus de 35 millions de visiteurs en 2024 et vise 60 millions d'ici 2030 dans le cadre de son Plan de base pour la promotion de la nation touristique, ancrant une nouvelle demande pour les locations de voitures régionales.[1]"Statistiques des visiteurs 2024," Organisation nationale du tourisme du Japon, jnto.go.jp Les excursions intérieures en Chine dépassent déjà les niveaux d'avant la COVID, et le pays entend éclipser les États-Unis en tant que plus grand marché touristique mondial d'ici 2030. L'appétit croissant pour le « voyage lent » et les itinéraires hors des sentiers battus stimule l'adoption de la conduite autonome et des locations aller simple, notamment sur les routes secondaires d'aéroport et les circuits du patrimoine. À mesure que les passagers s'éloignent des circuits touristiques classiques, le marché de la location de véhicules touristiques en Asie-Pacifique bénéficie de durées de réservation diversifiées, incluant les micro-vacances et les itinéraires de plusieurs jours. Cette reprise stimule également la demande de véhicules de plus grande taille permettant aux familles multigénérationnelles de voyager ensemble, favorisant la pénétration des SUV/MUV sur le marché de la location de véhicules touristiques en Asie-Pacifique.
Pénétration des agences de voyage en ligne mobiles et des super-applications
Les réservations brutes mobiles en Asie du Nord-Est devraient atteindre un nouveau sommet en 2025, dépassant les niveaux de 2019 et consolidant la domination en ligne.[2]"Rapport annuel 2024," Grab Holdings, grab.com Les super-applications telles que Grab, Gojek et Didi intègrent des modules de location dans leurs menus de covoiturage, éliminant les frictions liées au changement d'application et transformant les voyages spontanés en locations structurées. Pour les opérateurs traditionnels, le passage des comptoirs hors ligne aux entonnoirs numériques implique de revoir les structures de commissions et d'intégrer des flux d'inventaire basés sur des API en temps réel. En Thaïlande et en Indonésie, les forfaits de mobilité des super-applications qui regroupent trajets, locations et services de livraison du dernier kilomètre stimulent une fréquence plus élevée chez les millennials urbains. Par conséquent, le marché de la location de véhicules touristiques en Asie-Pacifique réarchitecte sa distribution vers des modèles de « collecte n'importe où », remodelant les politiques de retour traditionnelles et la logique de gestion de flotte en arrière-plan.
Culture des voyages en voiture de la classe moyenne en plein essor
La croissance des revenus disponibles et la promotion sur les réseaux sociaux des routes panoramiques catalysent une nouvelle génération d'amateurs de route en Chine et en Inde. Les escapades de week-end vers les régions montagneuses ou les autoroutes côtières remplacent de plus en plus les excursions organisées, propulsant les locations de SUV et de crossovers dans des gammes de prix premium. La tendance s'inscrit dans le prolongement de l'expansion des autoroutes soutenue par les politiques — l'Inde seule vise 100 km de nouvelles autoroutes par jour — réduisant la fatigue de voyage et améliorant la sécurité des itinéraires.[3]"État d'avancement du développement des autoroutes 2025," Ministère des transports routiers et des autoroutes de l'Inde, morth.nic.in Les sociétés de location répondent en ajoutant des modèles riches en systèmes d'infodivertissement, des forfaits de divertissement pour les sièges arrière et des contenus de navigation multilingues pour répondre aux besoins de cohortes de passagers diversifiées. En conséquence, les montants des transactions augmentent et les sources de revenus annexes telles que les porte-bagages de toit, les sièges enfants et les points d'accès Wi-Fi gagnent en popularité sur le marché de la location de véhicules touristiques en Asie-Pacifique.
Interopérabilité des permis de conduire numériques de l'ASEAN
Un cadre commun proposé pour les permis de conduire de l'ASEAN permettra aux visiteurs de louer des véhicules à travers les frontières sans vérification redondante, facilitant les corridors Thaïlande-Malaisie-Singapour. Pour les opérateurs, moins d'obstacles documentaires réduisent les temps d'attente aux comptoirs et améliorent l'efficacité de la rotation des flottes entre les dépôts adjacents. Les voyageurs de loisirs bénéficient d'itinéraires multi-pays — incitant à des réservations plus longues — et les entreprises gagnent en flexibilité transfrontalière pour les déploiements de projets. Le système devrait être mis en service sur les routes touristiques prioritaires d'ici 2027, améliorant l'utilisation des inventaires de flottes dormantes pendant les saisons creuses et renforçant le marché de la location de véhicules touristiques en Asie-Pacifique.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du carburant | -1.1% | Impact le plus élevé sur les marchés dépendants des importations de carburant comme l'Inde | Court terme (≤ 2 ans) |
| Substitution par le covoiturage et la mobilité en tant que service | -0.8% | Centres urbains en Chine, en Asie du Sud-Est et en Inde | Moyen terme (2-4 ans) |
| Zones urbaines sans moteurs à combustion interne | -0.6% | Villes de premier rang en Chine, au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Pénuries de flottes liées aux semi-conducteurs | -0.5% | Impact aigu sur les marchés dépendants des importations de véhicules | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du carburant
La fluctuation des prix à la pompe comprime les marges de location et attise la sensibilité des consommateurs aux prix, en particulier chez les voyageurs de loisirs qui prépaient des forfaits. Les opérateurs sur les marchés important des produits raffinés — comme les Philippines et la Corée du Sud — font face à une dépréciation monétaire qui aggrave les coûts d'approvisionnement. Les suppléments carburant dynamiques peuvent préserver les rendements, mais nuisent souvent à la transparence des prix sur les listes des agences de voyage en ligne, décourageant les chasseurs de bonnes affaires. Bien que l'adoption des véhicules électriques offre une couverture stratégique, les lacunes en matière d'infrastructure de recharge et les coûts d'acquisition plus élevés limitent le soulagement immédiat. Le marché de la location de véhicules touristiques en Asie-Pacifique maintient donc des cycles de renouvellement de flotte prudents, en privilégiant les variantes de moteurs économes en carburant et les groupes motopropulseurs hybrides là où des subventions s'appliquent.
Substitution par le covoiturage et la mobilité en tant que service
L'élasticité des tarifs des taxis à la demande et les abonnements intégrés aux transports en commun grignotent la demande de location de courte durée dans les centres-villes compacts. Les super-applications proposent désormais des transferts aéroportuaires groupés et des forfaits de trajet à l'heure, chevauchant directement les cas d'utilisation de location d'une journée. Des études académiques suivant l'expansion d'Uber montrent un déplacement atténué dans le tourisme longue distance, mais une cannibalisation notable pour les déplacements de loisirs intra-urbains. Par conséquent, les acteurs de la location recentrent leur marketing sur les circuits panoramiques, les safaris en conduite autonome et les circuits ruraux où la couverture du covoiturage reste faible. Les améliorations de fidélité — niveaux de kilométrage gratuit, délais de grâce pour les retours tardifs et abonnements pour nomades numériques — évoluent pour défendre les parts au sein du marché de la location de véhicules touristiques en Asie-Pacifique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
les segments premium stimulent la migration de valeurEn 2025, la catégorie économique représentait encore 41,02 % de la part du marché de la location de véhicules touristiques en Asie-Pacifique, mais les compositions futures s'orientent vers les crossovers et les monospaces sept places. La demande de SUV/MUV réécrit l'économie des flottes sur le marché de la location de véhicules touristiques en Asie-Pacifique. Le CAGR de 5,98 % du segment jusqu'en 2031 dépasse la catégorie économique de base, car les familles à revenus moyens privilégient le confort de l'habitacle, le volume des bagages et la sécurité perçue. Les arrivées entrantes au Japon demandent fréquemment des SUV hybrides pour correspondre aux longs trajets en campagne, tandis que les millennials chinois optent pour des MUV lors de voyages en voiture vers l'île de Hainan. Au sommet de la gamme, des marques de luxe comme Lexus RX et BMW X5 attirent les voyageurs d'affaires en Australie qui peuvent déduire les frais via des notes de frais professionnelles.
Les sociétés de location bénéficient d'un double avantage : des tarifs journaliers moyens plus élevés et une dépréciation au kilomètre plus faible grâce aux valeurs résiduelles plus solides des véhicules premium. De nombreux opérateurs s'associent donc avec des constructeurs automobiles pour des garanties de rachat de flotte, protégeant les valeurs résiduelles contre la suroffre. Les SUV électriques de BYD et MG entrent dans des flottes pilotes à Singapour et à Shenzhen, signalant une dimension électrique dans la premiumisation. Avec l'atténuation des pénuries de composants, les entreprises anticipent les commandes pour les modèles 2026 afin de se prémunir contre les risques futurs d'approvisionnement.


Par mode de réservation :
les canaux numériques remodèlent la distributionLes portails en ligne représentent 63,62 % de la part du marché de la location de véhicules touristiques en Asie-Pacifique en 2025, convertissant la découverte en réservation en quelques clics et captant les voyageurs natifs du mobile en Corée du Sud et à Taïwan ; le segment en ligne croît à un CAGR de 5,73 % jusqu'en 2031. L'intégration des super-applications signifie que le marché de la location de véhicules touristiques en Asie-Pacifique apparaît désormais dans les tableaux de bord de covoiturage, transformant la navigation désinvolte en intention de location. Les comptoirs hors ligne conservent toutefois leur importance dans des régions comme le Laos et le Cambodge, où les touristes préfèrent une assistance pour les options d'assurance locales et la traduction linguistique.
Les widgets de comparaison qui regroupent les politiques de carburant, les franchises de dommages en cas de collision et les avantages de fidélité réduisent les écarts de prix perçus entre les grandes marques et les indépendants. En corollaire, les opérateurs franchisés adoptent des logiciels de gestion des canaux pour synchroniser la parité tarifaire et les pénalités d'annulation sur les flux GDS, évitant les fuites de revenus.
Par utilisateur final :
la domination de la conduite autonome reflète les tendances à l'indépendanceLes formules de conduite autonome représentent 70,74 % de la part du marché de la location de véhicules touristiques en Asie-Pacifique en 2025, soutenues par les touristes intérieurs qui connaissent les codes de circulation locaux et apprécient la liberté d'horaire. Les citadins qui s'échappent vers des sites du patrimoine rural partagent souvent la conduite entre amis, réduisant le besoin de chauffeur. Pour les corridors transfrontaliers de l'ASEAN, les systèmes de péage électronique interopérables et la navigation multilingue simplifient les formalités administratives, renforçant davantage l'attrait de la conduite autonome.
Les locations avec chauffeur conservent une pertinence de niche, tout en croissant à un CAGR robuste de 5,29 % jusqu'en 2031. Les voyages de shopping de luxe à Bangkok, les délégations d'ambassades à New Delhi et les primo-visiteurs méfiants de la circulation à gauche en Australie. Les opérateurs se diversifient en offres doubles : conduite autonome le jour, chauffeur la nuit, basculées via une application. Les niveaux de fidélité offrant des conducteurs supplémentaires gratuits ou des dispositifs de traduction en voiture persuadent les voyageurs d'affaires réguliers de maintenir leur fidélité à la marque malgré la tentation du covoiturage, préservant la rentabilité au sein de la matrice de services du secteur de la location de véhicules touristiques en Asie-Pacifique.
Par durée de location :
la croissance à long terme signale des changements structurelsLes contrats à court terme conservent 56,05 %, la part la plus élevée du marché de la location de véhicules touristiques en Asie-Pacifique en 2025, en raison des escapades de week-end et des vacances familiales d'une semaine, mais leur croissance décélère à mesure que les consommateurs testent des voyages hybrides combinant loisirs et missions à distance. Les contrats à long terme (plus de 30 jours) affichent le CAGR le plus rapide de 5,43 % jusqu'en 2031, portés par les séjours de « workation » rendus possibles par le travail à distance. Les visas pour nomades numériques en Thaïlande et en Malaisie, associés aux forfaits de complexes de coworking, stimulent les locations mensuelles qui intègrent plusieurs prolongations sans nouvelles formalités administratives.
Les produits de type leasing avec maintenance, assurance et Wi-Fi inclus séduisent les clients en long séjour qui hésitent à acheter une voiture à l'étranger. Les opérateurs exploitent le taux de rotation plus faible en réaffectant les berlines de flotte urbaine sous-utilisées vers les hubs côtiers en long séjour pendant la basse saison de mousson. Les planificateurs de flotte intègrent désormais une télématique avancée pour la maintenance préventive, garantissant que les véhicules supportent des cycles d'utilisation prolongés sans temps d'arrêt perturbateurs.
Par canal de service :
l'expansion hors aéroport reflète l'intégration urbaineLes dépôts hors aéroport — hôtels en ville, gares ferroviaires, centres commerciaux — détiennent 57,88 % de la part du marché de la location de véhicules touristiques en Asie-Pacifique en 2025 et dépassent la croissance en aéroport à un CAGR de 5,78 %. Les points de collecte urbains résolvent les frictions du dernier kilomètre pour les voyageurs intérieurs arrivant par train à grande vitesse, notamment sur le réseau TGV de 45 000 km de la Chine. En Thaïlande, le lancement en 2024 par Enterprise de 10 nouveaux comptoirs hors aéroport à Phuket et Chiang Mai atteste de la valeur de la proximité des pôles touristiques. Ces points de vente affichent systématiquement des taux d'attachement de produits annexes plus élevés, comme les locations de GPS, grâce à la fréquentation informelle des attractions adjacentes.
Les sites en aéroport, en revanche, maintiennent des avantages de tarification premium et de réservation prioritaire pour les arrivées intercontinentales avec des itinéraires sensibles au temps. Les autorités aéroportuaires resserrent les cadres de concession, poussant les opérateurs vers des flottes électriques et des kiosques sans contact. La coexistence des deux canaux assure une densité de réseau, renforçant la résilience face à la saisonnalité du trafic sur le marché de la location de véhicules touristiques en Asie-Pacifique. À l'avenir, les partenariats de partage de voitures entre particuliers dans les parkings pourraient brouiller la frontière entre les comptoirs hors aéroport traditionnels et les flottes communautaires.
Analyse géographique
Marché de la location de véhicules touristiques en Chine
La Chine ancre le marché de la location de véhicules touristiques en Asie-Pacifique avec 42,85 % des revenus en 2025 et continue d'affiner la gestion de flotte pilotée par la technologie, notamment des pods de location autonomes pilotes pour les zones panoramiques à Hainan. La culture du road-trip intérieur est en plein essor, les villes de rang 2 faisant la promotion de circuits côtiers en autopartage, et les îles touristiques 100 % électriques telles que Wuzhizhou stimulent la demande de location de SUV électriques. La reprise internationale de Zuzuche à plus de la moitié des niveaux d'avant la COVID souligne l'appétit des Chinois pour les locations à l'étranger, notamment au Japon et en Australie.
Marché de la location de véhicules touristiques en Inde
L'Inde, en expansion à un CAGR de 5,61 %, est portée par la construction d'autoroutes et des écosystèmes de billetterie sur smartphone qui réduisent les frictions à la réservation. Malgré la baisse de revenus de Zoomcar au premier trimestre 2024, les sessions utilisateurs ont augmenté de plus de 10 % après l'introduction de points de fidélité gamifiés, laissant entrevoir un potentiel de monétisation une fois les coûts de financement stabilisés. La reconnaissance fédérale des visas de nomade numérique pourrait allonger la durée moyenne de location et catalyser la modernisation des flottes, des citadines vers les SUV compacts.
Marché de la location de véhicules touristiques en Asie-Pacifique
Les destinations matures, notamment le Japon, l'Australie, la Nouvelle-Zélande et la Corée du Sud, génèrent des réservations stables à fort rendement, soutenues par le rebond du trafic entrant et les voyages d'affaires. Le segment de la location à court terme au Japon a bondi de près de deux cinquièmes en 2023, porté par les visas de travail à distance et les séjours prolongés à Kyoto et à Okinawa. L'Asie du Sud-Est bénéficie de l'intégration touristique de l'ASEAN, l'Indonésie, Singapour et la Thaïlande enregistrant une hausse massive des arrivées d'une année sur l'autre, stimulant la demande dans les segments économique et premium. Ensemble, ces dynamiques diversifient les canaux de revenus, renforçant la résilience du marché de la location de véhicules touristiques en Asie-Pacifique.
Paysage réglementaire
Les opérateurs de location de véhicules touristiques d'Asie-Pacifique doivent composer avec un ensemble hétérogène de règles de licences de transport et de protection des consommateurs qui façonnent l'entrée sur le marché et les modèles d'exploitation quotidiens. Au Japon, les activités de location de voitures payantes nécessitent une autorisation en vertu de la loi sur le transport routier (article 80), supervisée par le ministère du Territoire, des Infrastructures, des Transports et du Tourisme (MLIT), y compris des obligations de gestion de la maintenance des flottes pour les flottes plus importantes. Hong Kong réglemente les activités de location de voitures via des catégories de permis en vertu du Road Traffic (Public Service Vehicles) Regulations (Cap. 374D), et le Transport Department tient à jour une base de données en ligne des opérateurs disposant de permis Private Service (Limousine) Hire Car valides (au 31 mai 2026), renforçant la transparence des permis pour la demande des entreprises et des touristes.
Les exigences en matière de sécurité et de conformité de service ajoutent également des contraintes dans plusieurs marchés. L'Australie-Occidentale exige des prestataires de Tourism Passenger Transport qu'ils maintiennent un système de gestion de la sécurité (en vigueur depuis le 2 juillet 2019) et détiennent une autorisation Passenger Transport Vehicle, renforçant les contrôles opérationnels pour les locations avec chauffeur et à vocation touristique. En Australie, l'Australian Consumer Law (dans le cadre du Competition and Consumer Act 2010) fixe des garanties consommateurs et des exigences de divulgation pour les véhicules de location, tandis que les obligations de confidentialité en vertu du Privacy Act 1988 affectent les réservations via application et l'utilisation de la télématique, en particulier là où les canaux en ligne dominent les réservations dans la région.
Analyse de la chaîne de valeur
La chaîne de valeur s'étend des équipementiers et des financiers de flottes jusqu'aux opérateurs de location, aux distributeurs numériques et aux infrastructures de prise en charge dans les aéroports et les centres urbains. L'approvisionnement des flottes combine de plus en plus les achats en gros et les partenariats avec les constructeurs, associés à un soutien de la valeur résiduelle, tandis que les services de télématique et de maintenance sont intégrés pour améliorer le taux d'utilisation et réduire les temps d'immobilisation à travers des dépôts dispersés. La distribution est dominée par les canaux en ligne et les super-applications, ce qui pousse les opérateurs à connecter leurs stocks et leurs tarifs à des interfaces de type OTA et à des plateformes de mobilité, aux côtés des comptoirs de concession aéroportuaires traditionnels et des points de prise en charge hors aéroport dans les hôtels, les gares et les centres-villes.
Les récents mouvements de partenariat montrent comment les marques mondiales étendent leur couverture grâce à des intégrations locales de franchise et de réservation. Hertz a commencé à opérer à Singapour à partir de novembre 2025 via un partenariat de franchise avec Ace Drive Pte Ltd (Reach Group), en s'appuyant sur un opérateur local pour gérer l'exécution tout en élargissant la présence de la marque. En avril 2026, Enterprise Mobility a annoncé un partenariat de franchise avec Eurokars Leasing pour introduire Enterprise Rent-A-Car, National Car Rental et Alamo à Singapour (les services devant démarrer en octobre 2026), tandis qu'Europcar Mobility Group a conclu un partenariat exclusif avec MIC Co., Ltd. (Niconico Rent-A-Car) pour améliorer l'accès à la réservation mondiale pour les voyageurs internationaux dans les aéroports japonais. Ces accords soulignent le rôle des opérateurs de franchise, des réseaux aéroportuaires et de la connectivité de réservation numérique en tant que principales passerelles vers la demande touristique transfrontalière.
Paysage concurrentiel
Les grands acteurs mondiaux, notamment Hertz, Avis Budget Group et Enterprise Mobility, tirent parti de leur échelle pour négocier des achats groupés auprès des constructeurs automobiles et déployer des prévisions de demande alimentées par l'IA. Avis exploitait environ plus de 690 500 véhicules et a géré environ 39 millions de locations en 2023, générant plus de 10 milliards USD de revenus, dont une part significative provenant de son unité Asie-Pacifique. La technologie reste un facteur de différenciation : la franchise thaïlandaise d'Enterprise a adopté la télématique basée sur le cloud en 2024 et a réduit la maintenance non planifiée tout en améliorant l'utilisation.
Les spécialistes régionaux — CAR Inc., eHi Car Services et leur homologue indien Zoomcar — défendent leurs niches de marché via des entonnoirs de réservation localisés, des centres d'appels en langue vernaculaire et des abonnements flexibles. CAR Inc. se tourne vers les SUV électriques premium ciblant les touristes aisés se rendant dans les provinces occidentales de la Chine, tandis que eHi amplifie le leasing aux entreprises pour se prémunir contre la volatilité des arrivées entrantes. Les start-ups intégrant le suivi des crédits carbone basé sur la blockchain renforcent leurs références vertes et obtiennent des permis municipaux pour les points de collecte en bord de trottoir en centre-ville.
Les entrants d'autres secteurs intensifient la rivalité. Grab et Gojek regroupent les locations dans leurs écosystèmes de super-applications, stimulant les conversions à la demande mais cannibalisant également les locations de courte distance. Les constructeurs de véhicules électriques chinois tels que BYD et NIO testent des partenariats de « batterie en tant que service » avec les opérateurs de flotte, réduisant les coûts initiaux et favorisant l'adoption des véhicules électriques. En réponse, les entreprises traditionnelles expérimentent des alliances de partage de revenus — Hertz coopère avec Uber pour la livraison en véhicule électrique en Australie — créant des modèles de mobilité hybrides qui élargissent les pools de valeur au sein du secteur de la location de véhicules touristiques en Asie-Pacifique.
Leaders du secteur de la location de véhicules touristiques en Asie-Pacifique
eHi Car Service Limited
Zoomcar India Pvt. Ltd.
Hertz Corporation
Beijing China Auto Rental (CAR Inc.)
Avis Budget Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la location de véhicules touristiques en Asie-Pacifique
- Beijing China Auto Rental (CAR Inc.)
- eHi Car Services
- Hertz Corporation
- Avis Budget Group
- Sixt SE
- Zoomcar
- Carzonrent
- Drivezy
- Shouqi Car Rental
- Top One Car Rental
- Enterprise Mobility
- Europcar Mobility Group
- Zuzuche
- Didi Chuxing (Hello Car)
- Ola Drive
- Uber Rent
- Klook Mobility
- Gojek GoCar
- GrabRentals
- Thai Rent-a-Car
Lire l’analyse des entreprises de marché de la location de véhicules touristiques en Asie-Pacifique

Opportunités de marché et perspectives d'avenir
La distribution numérique et les produits de mobilité groupés restent un domaine d'opportunité clé, étant donné que les canaux en ligne ont représenté 63,62 % du chiffre d'affaires de 2025 et que les super-applications deviennent de plus en plus le point d'entrée pour la planification des voyages et le transport terrestre. Les opérateurs qui relient les stocks en temps réel aux écosystèmes de super-applications peuvent regrouper les locations avec des transferts aéroportuaires, des forfaits multi-jours et des options supplémentaires, en s'alignant sur l'évolution du marché vers les prises en charge en ville hors aéroport (57,88 % de part en 2025) et l'usage en autonomie (70,74 % de part en 2025). Les réseaux de marques dans les marchés-plateformes créent également des opportunités d'offre supplémentaire et de standardisation des services, comme l'illustre le partenariat d'Eurokars Group avec Enterprise Mobility en avril 2026 pour introduire les marques Enterprise, National et Alamo à Singapour, avec des opérations débutant en octobre 2026.
Les offres de location liées à l'électrification représentent également un ensemble d'opportunités concrètes, où les programmes réduisent l'écart d'accessibilité des véhicules électriques et peuvent attirer à la fois la demande touristique et l'usage porté par les plateformes. En Indonésie, Grab a annoncé un plan (juillet 2026) visant à tripler sa flotte de véhicules électriques d'ici fin 2027 via un partenariat avec Wuling, en plaçant des modèles dans GrabRentals pour les chauffeurs-partenaires et en élargissant l'offre de location de véhicules électriques adossée à une base d'usage à haute fréquence. Aux Philippines, VinFast a élargi son programme de location-achat Rentapasada en juillet 2026, regroupant l'accès aux véhicules avec un soutien à la recharge et à la maintenance, ce qui offre un modèle viable pour les locations de longue durée et les produits de type abonnement dans les marchés où les voyageurs, les nomades numériques et les utilisateurs de plateformes souhaitent des coûts d'exploitation tout compris prévisibles. Parallèlement à ces initiatives, les leviers d'exécution pour les opérateurs de location incluent l'accès à la recharge dans les aéroports et les complexes touristiques, ainsi qu'une gestion des flottes pilotée par les données pour optimiser le taux d'utilisation entre les saisons de pointe et intermédiaires.
Recent Industry Developments in Marché de la location de véhicules touristiques en Asie-Pacifique
- Mai 2026 : Zoomcar a annoncé l'achèvement d'étapes clés dans sa restructuration financière. L'initiative visait la réduction de la dette et l'assainissement du bilan, soutenant l'accès à la flotte et les priorités d'investissement dans une plateforme pour un modèle de location piloté par application et léger en actifs. Une flexibilité financière améliorée contribue également à maintenir la constance de l'offre pendant les périodes touristiques de pointe, où la disponibilité et la réactivité tarifaire déterminent la conversion.
- Avril 2026 : Enterprise Mobility a annoncé un partenariat de franchise avec Eurokars Leasing pour introduire Enterprise Rent-A-Car, National Car Rental et Alamo à Singapour, avec des services devant démarrer en octobre 2026. L'accord renforce la couverture transfrontalière dans un hub à forte connectivité et étend la présence de la marque sur les marchés d'Asie du Sud-Est grâce à des partenaires d'exécution locaux, améliorant l'approvisionnement des flottes et l'accès client dans les aéroports et les villes.
- Octobre 2024 : Enterprise Mobility a ouvert 10 sites Enterprise, National et Alamo en Thaïlande via Thai Rent a Car. Cette expansion a accru la densité du réseau dans des nœuds touristiques clés comme Bangkok et Phuket, améliorant la commodité de prise en charge et la capacité lors des pics de demande. Une empreinte locale plus large soutient également la vente croisée de produits annexes et une segmentation de flotte plus large pour les voyageurs de loisirs.


Marché de la location de véhicules touristiques en Asie-Pacifique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les locations payantes de voitures particulières et de véhicules polyvalents utilisés principalement pour les voyages de loisirs dans la région Asie-Pacifique, où le service est pris pour de courtes périodes et payé sur la base d'une location (y compris les options en autonomie et avec chauffeur).
Exclusions de périmètre : l'usage de navette quotidienne, la location de fret commercial et les accords de crédit-bail d'entreprise à long terme ne sont pas comptabilisés dans ce marché.
Aperçu de la segmentation
- Par type de véhicule
- Économique
- SUV / MUV
- Luxe / Premium
- Par mode de réservation
- En ligne
- Hors ligne
- Par utilisateur final
- Conduite autonome (loisirs et affaires)
- Conduite par chauffeur / agence de location
- Par durée de location
- Court terme (inférieur ou égal à 7 jours)
- Moyen terme (8 à 30 jours)
- Long terme (plus de 30 jours)
- Par canal de service
- En aéroport
- Hors aéroport
- Par pays
- Chine
- Inde
- Japon
- Australie et Nouvelle-Zélande
- Corée du Sud
- Indonésie
- Singapour
- Thaïlande
- Reste de l'Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction d'une base factuelle autour des volumes de voyages et des facteurs déclencheurs de la demande de location, puis par le mappage de la part qui se convertit réellement en transactions de location de véhicules. Des sources publiques telles que les publications des offices nationaux de tourisme, les statistiques d'immigration et d'arrivées, les publications sur le trafic aéroportuaire et de l'aviation civile, et les séries de prix des banques centrales ou des offices nationaux de statistiques aident à définir le contexte de la demande.
Pour réduire les angles morts, nous examinons également les communications des opérateurs telles que les rapports annuels et les présentations aux investisseurs, ainsi que les sites d'associations et la presse économique reconnue, afin de suivre les ajouts de flotte, les évolutions des réservations et les changements de politique affectant la mobilité touristique. Pour les vérifications spécifiques à l'APAC, des résumés commerciaux et douaniers sont utilisés lorsque les importations de véhicules influencent les cycles de renouvellement de flotte, et un abonnement payant pour les données financières et l'actualité des entreprises est utilisé uniquement pour normaliser les lignes de revenus et signaler les événements majeurs. Les sources citées ici sont illustratives, et nous avons également utilisé d'autres références publiques pour la vérification croisée, la validation et la clarification des questions ouvertes.
Entretiens et enquêtes primaires
Des entretiens primaires et des enquêtes structurées ont été utilisés pour tester les hypothèses sur le comportement de location des touristes, la durée moyenne de location, les pics saisonniers et les mécanismes tarifaires dans les principaux corridors de voyage d'Asie-Pacifique. Les discussions ont porté sur les opérateurs de location, les intermédiaires de voyage, les prestataires de services axés sur les aéroports et les experts du secteur, afin que les conclusions documentaires puissent être corrigées lorsque les réalités opérationnelles locales diffèrent selon le pays et la ville.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 32 % | Directeurs exécutifs : 12 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs plus petits : 20 % | Managers : 57 % |
Dimensionnement du marché et prévisions
Le modèle central utilise une approche descendante où les arrivées, l'activité touristique domestique et la répartition des canaux de voyage sont traduites en un bassin de demande de location, puis valorisées à l'aide des durées de location typiques et des schémas de tarif journalier moyen. Pour garder les totaux réalistes, le résultat est vérifié de manière croisée avec des approximations ascendantes sélectives telles que des fourchettes de revenus d'opérateurs échantillonnés, des vérifications de la pénétration des comptoirs aéroportuaires et des prix par jour par catégorie de véhicule à partir d'annonces observables.
Les principaux intrants qui façonnent le dimensionnement comprennent les volumes de voyageurs internationaux et domestiques, le trafic de passagers aéroportuaires, le nombre moyen de jours de location par voyage, la préférence entre l'autonomie et le chauffeur sur les principaux marchés touristiques, et l'évolution des tarifs selon la saison (en particulier les pics de vacances). Lorsque les données directes ne sont pas disponibles pour une destination plus petite, nous comblons les lacunes à l'aide d'indicateurs proxy tels que l'intensité touristique des marchés voisins, l'évolution du taux d'occupation hôtelière et les contraintes de mobilité urbaine, puis nous retestons ces proxys avec les retours d'entretiens.
Pour les prévisions, une analyse de scénarios est utilisée autour du rythme de reprise des voyages, des mouvements de change et de l'inflation tarifaire, et la trajectoire finale est alignée sur les attentes des répondants primaires en matière de disponibilité de flotte et de discipline tarifaire. Une vérification légère de type série temporelle ARIMA est également appliquée sur la courbe de valeur historique, afin que le schéma d'une année sur l'autre reste cohérent avec la saisonnalité observée et les années de perturbation connues.
Validation des données et cycle de mise à jour
La validation est assurée par plusieurs vérifications pratiques, et nous n'acceptons pas une source unique sans recul lorsqu'elle modifie sensiblement le marché. Les résultats du modèle sont comparés à des signaux indépendants tels que les arrivées touristiques, la direction du trafic aéroportuaire et l'évolution des tarifs visibles publiquement, puis les valeurs aberrantes sont examinées pour confirmer si elles reflètent un changement réel ou un problème de données.
Avant la validation finale, les hypothèses sont revérifiées par des étapes de contrôle interne, et des appels de suivi sont déclenchés lorsque les retours d'entretiens contredisent le récit documentaire ou lorsque le total d'un pays s'écarte d'une fourchette attendue. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif se produit, comme une réinitialisation de la politique de voyage ou une forte variation des tarifs. Juste avant la livraison, nous effectuons un nouveau balayage des principaux indicateurs afin que les clients reçoivent la vision la plus actuelle disponible.
Taille du marché de la location de véhicules touristiques en Asie-Pacifique de Mordor Intelligence comparée à d'autres estimations publiées
Les différents chiffres publiés pour la location de véhicules touristiques en Asie-Pacifique peuvent varier même lorsque le titre semble identique, car la frontière entre la location touristique, la location de voitures générale et le crédit-bail n'est pas appliquée de manière cohérente.
Le tableau montre un écart notable entre les sources, et dans le modèle de Mordor Intelligence, la valeur est liée aux locations à court terme à vocation de loisirs (de l'heure au mois) pour les voitures particulières et les véhicules polyvalents, et elle exclut les crédits-bails d'entreprise à long terme et les usages non touristiques qui peuvent gonfler les totaux. Dans d'autres publications, le même intitulé inclut parfois une demande de location de voitures plus large ou applique une croissance tarifaire plus rapide sans la rapprocher de vérifications réalistes de la durée des voyages et du taux d'utilisation.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 43,17 milliards USD (2025) | |
| Éditeur sectoriel A | 1,71 milliard USD (2025) | L'estimation semble utiliser un périmètre de revenus plus restreint et ne montre pas clairement comment les totaux par pays sont construits, et certaines valeurs des années intermédiaires ne sont pas présentées de manière transparente, ce qui peut sous-estimer l'empreinte complète de la location touristique en APAC. |
| Bureau de recherche régional B | 42,13 milliards USD (2024) | L'étude utilise une année de référence différente et une trajectoire de croissance plus marquée, et elle ne précise pas d'exclusions telles que le crédit-bail à long terme ou la demande non touristique, ce qui peut affecter la comparabilité lorsque la frontière de catégorie n'est pas explicitement appliquée. |
Pris ensemble, la comparaison reflète principalement des choix de périmètre et la manière dont la demande de voyage est convertie en valeur de location payante, plutôt que de simples différences de calcul. En ancrant les hypothèses à des indicateurs de voyage observables et en revérifiant la tarification et la durée des voyages par des entretiens, nous maintenons le chiffre final traçable à des facteurs clairs et des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la location de véhicules touristiques en Asie-Pacifique ?
La taille du marché de la location de véhicules touristiques en Asie-Pacifique est de 45,61 milliards USD en 2026 et devrait croître pour atteindre 60,01 milliards USD d'ici 2031.
Quel pays détient la plus grande part du marché de la location de véhicules touristiques en Asie-Pacifique ?
La Chine est en tête avec 42,85 % de part de marché en 2025, portée par sa vaste base de tourisme intérieur et un rebond rapide des arrivées internationales.
Pourquoi les locations de SUV/MUV croissent-elles plus vite que les voitures économiques ?
Les voyageurs de la classe moyenne valorisent de plus en plus le confort et la sécurité lors des voyages en famille en voiture, poussant la demande de SUV/MUV à un CAGR de 5,98 % jusqu'en 2031.
Comment la réservation numérique influence-t-elle le secteur de la location de véhicules touristiques en Asie-Pacifique ?
Les canaux en ligne et les super-applications représentent déjà 63,62 % des réservations en 2025 et devraient augmenter davantage à mesure que la pénétration des agences de voyage en ligne mobiles s'approfondit dans l'ASEAN et en Asie du Nord-Est.
Quel rôle jouent les locations à long terme dans la croissance du marché ?
Les locations à long terme (plus de 30 jours) constituent le segment de durée à la croissance la plus rapide à un CAGR de 5,43 %, portées par les visas pour nomades numériques et les séjours prolongés en travail à distance dans des destinations comme la Thaïlande et la Malaisie.
Comment les sociétés de location font-elles face à la volatilité des prix du carburant ?
Les opérateurs appliquent des suppléments dynamiques, introduisent des flottes économes en carburant ou électriques, et adoptent l'optimisation des itinéraires basée sur la télématique pour atténuer la pression sur les marges face à la fluctuation des coûts du carburant.
Dernière mise à jour de la page le:



