
Taille et part du marché des MNO des télécommunications au Bangladesh
Analyse du marché des MNO des télécommunications au Bangladesh par Mordor Intelligence
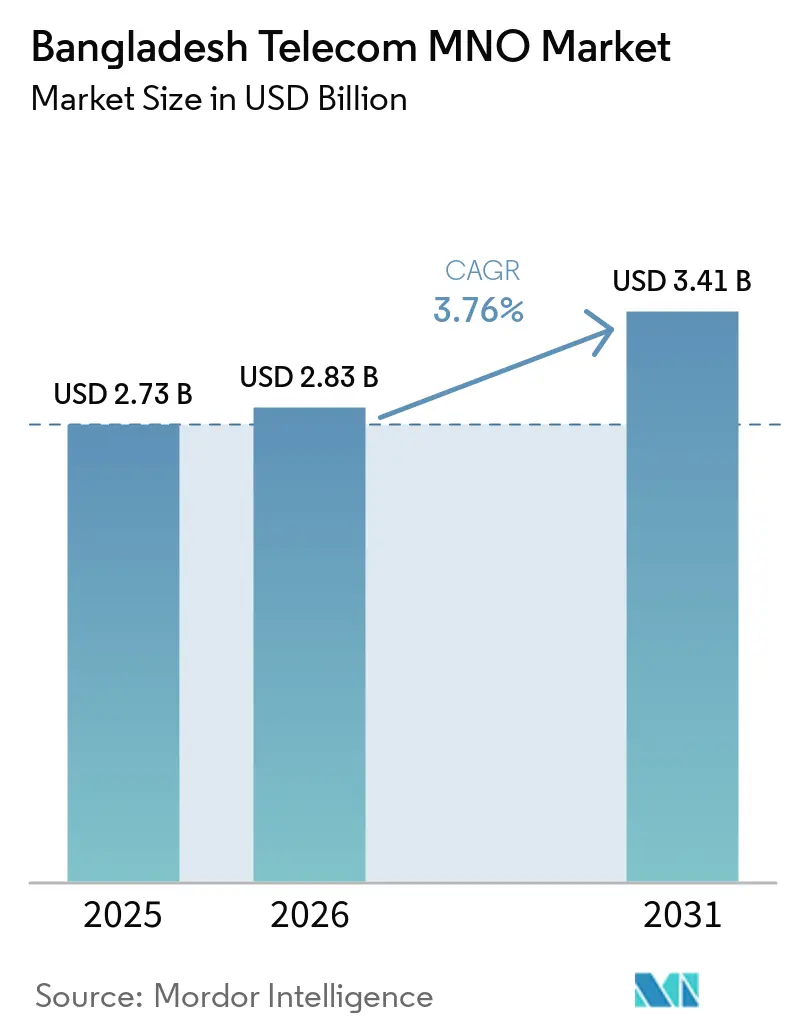
La taille du marché des ORM Télécom au Bangladesh devrait croître de 2,83 milliards USD en 2026 à 2,94 milliards USD en 2027 et devrait atteindre 3,49 milliards USD d'ici 2032 à un CAGR de 3,48 % sur 2027-2032.
Au Bangladesh, une utilisation plus intensive d'internet via smartphone crée une demande que l'expansion du réseau peut satisfaire, tandis que les redevances liées aux revenus limitent les ressources disponibles pour le réinvestissement. Les opérateurs peuvent répondre par des mises à niveau de capacité, une coopération en matière d'infrastructure et des offres de connectivité d'entreprise qui élargissent la valeur d'une relation client existante. La perturbation du transport maritime dans le détroit d'Ormuz due au conflit en Iran en mars 2026 a exposé les réseaux mobiles du Bangladesh, dépendants de générateurs, à des risques d'approvisionnement en carburant lors des coupures de courant. Pour les ORM, le défi commercial est de savoir si l'accès aux smartphones et l'infrastructure partagée génèrent une demande suffisante en données payantes et en services aux entreprises pour financer les mises à niveau continues de capacité.
Principaux enseignements du rapport
- Les revenus télécom globaux et l'ARPU dépendent du maintien de la valeur des comptes payants sous pression tarifaire et de la tarification des engagements de service aux entreprises pour couvrir leurs coûts de prestation.
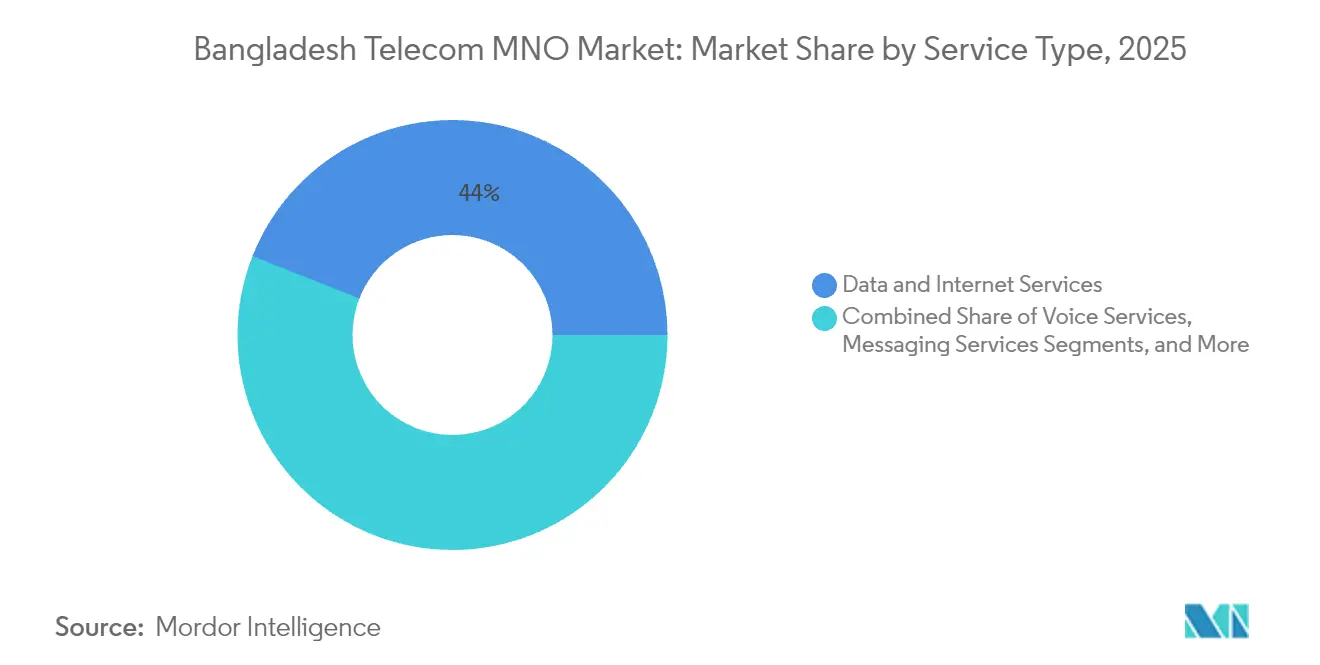
- Par type de service, les services de données et internet détenaient une part de marché de 44,15 % sur le marché des ORM Télécom au Bangladesh en 2026, tandis que les services IoT et M2M devraient connaître la croissance la plus rapide avec un CAGR de 3,82 % sur 2027-2032.
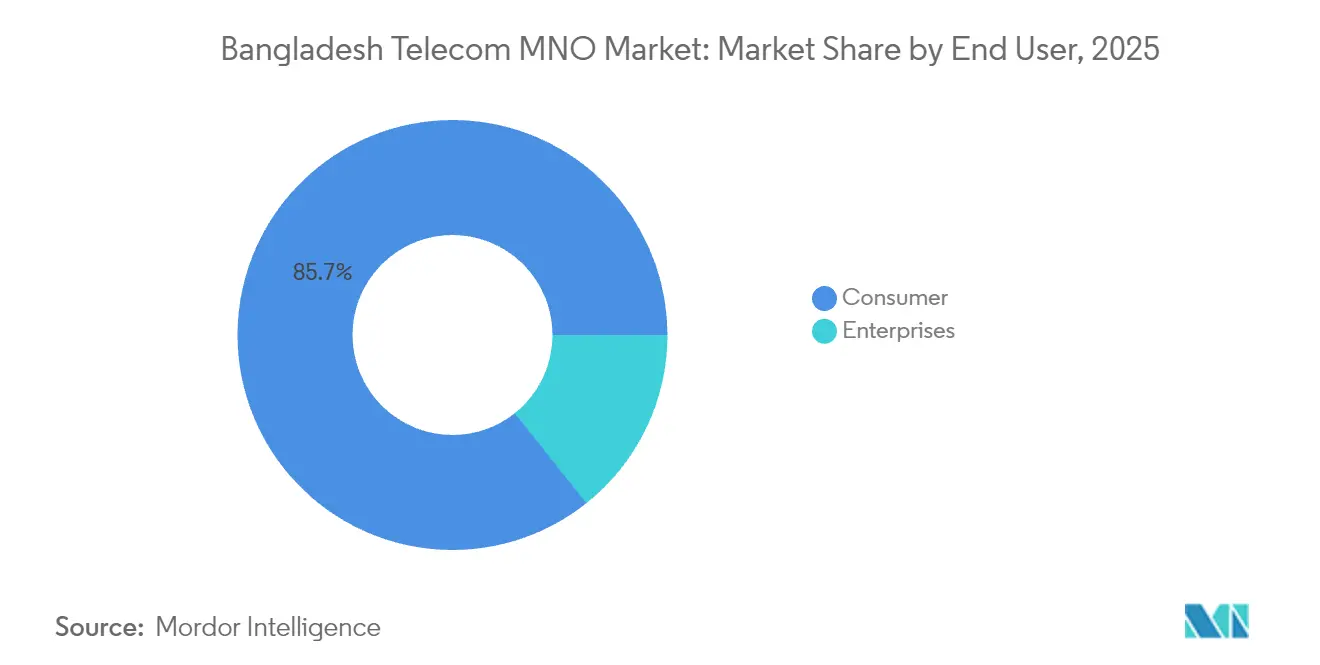
- Par utilisateur final, les consommateurs représentaient 85,61 % de la taille du marché des ORM Télécom au Bangladesh en 2026, et les entreprises devraient connaître la croissance la plus rapide avec un CAGR de 4,15 % sur 2027-2032.
- Géographiquement, la division de Dhaka était en tête avec 35,95 % des SIM actives en 2026.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Consommation croissante de données mobiles portée par les smartphones à bas coût | +2% | Nationale | Court terme (≤ 2 ans) |
| Expansion accélérée du réseau 4G et réaffectation du spectre 3G | +1.6% | Nationale | Court terme (≤ 2 ans) |
| Essor des services financiers numériques stimulant la monétisation des données | +0.9% | Nationale | Moyen terme (2-4 ans) |
| Agenda d'inclusion numérique du gouvernement « Smart Bangladesh 2041 » | +0.7% | Sites du projet Netrokona | Moyen terme (2-4 ans) |
| Le câble SEA-ME-WE-6 devrait élargir la bande passante internationale début 2027 | +0.45% | Nationale | Court terme (≤ 2 ans) |
| Protocoles d'accord de partage de RAN actifs visant à réduire les coûts de déploiement rural | +0.25% | Nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Consommation croissante de données mobiles portée par les smartphones à bas coût
Une utilisation plus intensive d'internet crée une opportunité de volume de service même lorsque l'accès des ménages aux smartphones évolue peu. Grameenphone a indiqué que l'utilisation moyenne des données par utilisateur a augmenté de 5,4 % d'une année sur l'autre pour atteindre environ 7,7 Go au premier trimestre 2026.[1] L'accès aux smartphones a atteint 75,1 % des ménages bangladais en avril-juin 2026, contre 74,8 % un an plus tôt. La large base d'accès aux appareils offre aux opérateurs une audience pour une utilisation accrue des données, tandis que le résultat d'utilisation illustre l'expansion au sein de la population d'utilisateurs existante d'un opérateur. Une consommation plus importante peut soutenir la demande sans dépendre entièrement de l'adoption de nouveaux appareils. Cela favorise les offres de données axées sur une utilisation plus intensive par les clients existants, l'expansion des appareils constituant une voie distincte vers la demande.
Expansion accélérée du réseau 4G et réaffectation du spectre 3G
Une capacité radio supplémentaire permet aux opérateurs de poursuivre une utilisation accrue des données dans une empreinte de couverture déjà étendue. En 2025, Grameenphone a déployé 20 MHz supplémentaires de spectre L2600 à l'échelle nationale, soutenu par la réaffectation de spectre. L'opérateur a également ajouté plus de 900 sites 4G, portant son total à plus de 23 000 et la couverture de la population à 98,3 %. Ces investissements répondent à la fois à l'accès et à la capacité, créant davantage de possibilités pour les clients d'utiliser les services internet mobiles. Pour l'opérateur, l'opportunité commerciale va au-delà de la connexion de nouveaux sites pour servir davantage d'usages via des sites établis. Pour Grameenphone, la coordination du spectre L2600 supplémentaire avec son empreinte élargie de sites 4G contribuerait à maintenir la capacité radio locale alignée sur la demande, réduisant le risque que les gains de couverture dépassent la capacité utilisable.
Essor des services financiers numériques stimulant la monétisation des données
Les paiements numériques peuvent élargir les raisons pour lesquelles les clients maintiennent un accès aux données mobiles, créant une application supplémentaire pour la connectivité d'un opérateur. Le 11 août 2026, Banglalink a reçu de la Banque du Bangladesh une licence de prestataire de services de paiement pour son service Mukto Pay, détenu en totalité.[2] Banglalink a indiqué que le service prévu exploiterait sa connectivité nationale, sa portée client et son écosystème numérique. Son audience déclarée comprenait des particuliers, des micro-commerçants et des petites entreprises non bancarisés ou mal desservis par les services financiers formels. La licence offre à Banglalink une voie réglementée pour développer une offre de paiement via sa portée client existante. Si l'accès au paiement nécessite des données mobiles payantes, les commerçants et particuliers ciblés deviennent une audience supplémentaire pour la connectivité vendue autour d'un besoin financier.
Agenda d'inclusion numérique du gouvernement « Smart Bangladesh 2041 »
L'investissement public dans l'inclusion numérique peut élargir la base de clients en répondant à l'infrastructure nécessaire à l'exploitation des sites mobiles. Le 15 avril 2026, le ministre bangladais des postes et des télécommunications a déclaré que le haut débit était la principale force sur la voie du Smart Bangladesh. Le 28 janvier 2026, Teletalk a signé un contrat pour des systèmes d'énergie solaire sur des sites BTS dans le cadre de son projet Côtier et des Zones de Collines, avec des travaux de livraison à Netrokona. Le dossier du contrat prévoyait un achèvement d'ici le 27 août 2026. Pour Teletalk, l'alimentation en énergie de ces sites BTS est une condition préalable à la fourniture de services vocaux et de données aux communautés que le projet est destiné à connecter.
Analyse d'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Frais de spectre élevés et fiscalité spécifique aux télécommunications | -1.1% | Nationale | Court terme (≤ 2 ans) |
| Faible disposition des consommateurs à payer une prime pour la 5G | -0.8% | Nationale | Moyen terme (2-4 ans) |
| Lacunes en matière de rétro-liaison fibre en dehors des villes de district | -0.35% | Nationale | Moyen terme (2-4 ans) |
| Coupures internet liées aux troubles politiques nuisant aux revenus des opérateurs | -0.2% | Nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Frais de spectre élevés et fiscalité spécifique aux télécommunications
Les obligations liées aux revenus limitent la part des revenus de service supplémentaires qu'un opérateur peut conserver pour l'investissement réseau. Dans ses comptes 2025, Grameenphone a décrit des conditions de licence exigeant un partage des revenus de 5,5 % avec le BTRC, une contribution de 1 % au fonds d'obligation sociale et des redevances de spectre trimestrielles. Les paiements basés sur les revenus sont liés aux ventes de l'opérateur, de sorte qu'une demande plus forte ne se traduit pas entièrement par des ressources disponibles pour l'expansion de la capacité. Cela rend la qualité de la monétisation importante lorsqu'un opérateur évalue une couverture supplémentaire par rapport à la croissance du trafic sur l'infrastructure existante. Selon les conditions divulguées par Grameenphone, la croissance des revenus augmente également les paiements absolus de partage des revenus et du fonds social, de sorte que l'expansion ne peut pas diluer ces prélèvements en proportion des ventes.
Faible disposition des consommateurs à payer une prime pour la 5G
Une offre 5G à prix premium doit justifier une connectivité plus rapide auprès de consommateurs qui ont également besoin d'équipements adaptés. Lors du lancement commercial de septembre 2025, l'accès au service plus rapide de Grameenphone et Robi nécessitait un appareil compatible 5G. Robi a indiqué qu'elle donnerait la priorité aux zones urbaines ou rurales où 15 % à 20 % des utilisateurs disposaient déjà d'appareils compatibles 5G. La disponibilité des appareils limite donc le bassin immédiat auquel un opérateur peut vendre la capacité améliorée. Grameenphone et Robi ont initialement maintenu les prix des forfaits de données de la période de lancement inchangés pour les abonnés dans les zones de couverture, sans exiger de forfaits 5G distincts. Même sans surcharge de service initiale, l'exigence relative aux appareils limite la base de clients sur laquelle les dépenses de déploiement peuvent être récupérées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par revenus télécom globaux et ARPU :
la composition des services façonne la monétisationLes perspectives de revenus télécom du Bangladesh dépendent du maintien par les clients d'une utilisation payante des services à mesure que les opérateurs étendent la portée du réseau. Grameenphone a signalé une baisse de 2 % d'une année sur l'autre du chiffre d'affaires total au premier trimestre 2026, principalement en raison de conditions macroéconomiques difficiles. Pour un opérateur confronté à cette pression, un accès plus large doit générer suffisamment de demande payante pour compenser le résultat de revenus plus faible. Le résultat du premier trimestre de Grameenphone favorise donc la mesure de la valeur des comptes séparément du nombre de personnes atteintes par l'expansion du réseau.
La connectivité d'entreprise offre une voie différente vers la valeur des comptes, car une relation d'entreprise peut englober plusieurs connexions mobiles et des engagements de service définis. Les offres aux consommateurs tirent leur valeur des communications personnelles et de l'utilisation d'internet, tandis que les offres aux entreprises peuvent répondre à la continuité et à l'étendue d'une exigence opérationnelle. Pour les ORM du Bangladesh, la portée du contrat est donc un levier de revenus potentiel sans nécessiter une prime sur chaque connexion. Un contrat d'entreprise plus important ne crée de la valeur que lorsque son prix couvre les obligations de service supplémentaires sur l'ensemble du compte.
Par type de service :
échelle des données et croissance des appareils connectésLes services de données et internet représentaient 44,15 % de la taille du marché des ORM Télécom au Bangladesh en 2026, ce qui en fait le segment le plus important. Grameenphone a signalé 52,7 millions d'utilisateurs de données actifs au Bangladesh au deuxième trimestre 2026. Ces utilisateurs représentaient 61,1 % de sa propre base d'abonnés. L'échelle soutient une demande récurrente d'accès à internet, tandis que la différence entre la base totale d'abonnés et les utilisateurs de données laisse de la place pour élargir la participation active au sein des relations mobiles établies. Les 38,9 % restants de la base d'abonnés de Grameenphone au deuxième trimestre 2026 offrent à ses équipes de services de données une audience de conversion qui dispose déjà de connexions mobiles.
Les services IoT et M2M devraient être le segment à la croissance la plus rapide avec un CAGR de 3,82 % sur 2027-2032. Leur logique commerciale lie la connectivité à l'application d'un appareil, permettant à un opérateur de structurer un service autour des connexions dont une entreprise a besoin. Le potentiel de revenus dépend alors du nombre de connexions payantes, du service fourni à chacune et de la durée de la relation client. Grameenphone propose des forfaits M2M d'entreprise auxquels les clients peuvent souscrire via un gestionnaire de compte ou son processus d'inscription. Pour l'offre M2M d'entreprise de Grameenphone, l'unité commerciale est la relation d'entreprise souscrite, dont les exigences de connexion peuvent façonner la valeur du compte au-delà du volume de trafic.

Par utilisateur final :
portée auprès des consommateurs et développement des contrats d'entrepriseLe segment consommateurs représentait 85,61 % de la part du marché des ORM Télécom au Bangladesh en 2026, ce qui en fait le segment le plus important. L'utilisation du téléphone mobile a atteint 89,6 % parmi les personnes âgées de 5 ans et plus au Bangladesh en avril-juin 2026. La possession personnelle d'un téléphone mobile dans la même population était de 65,6 % au cours de cette période. L'écart entre l'utilisation et la possession fait de la propriété individuelle d'un appareil un indicateur incomplet de l'audience que les services mobiles peuvent atteindre. Pour les équipes de services aux consommateurs, cet écart favorise les offres conçues pour les personnes qui utilisent un téléphone sans en être propriétaires, ainsi que les forfaits pour les propriétaires individuels.
Les entreprises devraient être le segment à la croissance la plus rapide avec un CAGR de 4,15 % sur 2027-2032. En novembre 2025, Grameenphone a annoncé un accord avec Bangladesh Satellite Company Limited pour apporter des solutions internet satellite Starlink à ses clients entreprises au Bangladesh. L'accord illustre une voie pour assembler une relation de connectivité d'entreprise plus large grâce à une technologie de livraison supplémentaire. Pour l'opérateur mobile, l'opportunité commerciale résiderait dans la traduction de cette relation en services télécom fournis par l'opérateur adaptés aux exigences de connectivité du client. Cela met l'accent sur la valeur et la portée du compte d'entreprise, l'accès satellite servant de complément potentiel à la proposition de service mobile de l'opérateur.
Analyse géographique
Marché des ORM Télécom de la division de Dhaka
La division de Dhaka détenait 35,95 % des SIM actives sur le marché des ORM Télécom au Bangladesh en 2026, ce qui en fait la principale zone géographique sur cette mesure. La prévalence de l'utilisation d'internet dans la division a atteint 65,4 %, la plus élevée parmi les divisions, selon l'enquête TIC du BBS 2024-25. La combinaison d'une présence mobile établie et d'une large participation à internet crée un argument commercial pour développer la profondeur de l'utilisation des services numériques au sein des relations clients existantes. La prévalence de l'utilisation d'internet la plus élevée de Dhaka favorise le ciblage des utilisateurs internet établis, plutôt que de traiter l'ensemble de sa base de SIM comme une demande internet de première fois.
La division de Chattogram présente une base d'accès aux appareils qui peut soutenir une approche différente pour élargir la demande de services mobiles. Dans l'enquête BBS 2024-25, 86 % des ménages de la division de Chattogram avaient accès à un smartphone. Un accès aussi répandu dans les ménages offre aux opérateurs une audience potentielle pour les offres de données mobiles, faisant de la disponibilité d'un appareil seulement une partie de la décision de conversion de service. L'investissement peut alors être évalué par rapport à la capacité et à l'expérience de service nécessaires pour transformer cet accès en connectivité payante. Par rapport aux 82 % d'accès aux smartphones dans les ménages de la division de Dhaka dans la même enquête, Chattogram offre une base d'accès aux appareils plus solide pour les forfaits de données orientés ménages.
Grameenphone a lancé la 5G commerciale dans les chefs-lieux des divisions du Bangladesh, dont Sylhet, le 1er septembre 2025. L'empreinte de lancement à Sylhet était centrée sur son chef-lieu de division, rendant l'accès à la nouvelle offre dépendant de la localisation. Robi Axiata a également lancé la 5G commerciale à Shagordeghir Par à Sylhet le 1er septembre 2025. Les inspections du BTRC, rapportées en novembre 2025, ont constaté que la 4G était indisponible dans de nombreuses zones de Sylhet et des échecs d'établissement d'appels, notamment dans les zones de jardins de thé. Remédier aux échecs d'appels signalés améliorerait l'utilisabilité de base pour les clients des jardins de thé concernés, tandis que l'investissement 5G dans les chefs-lieux offre une voie distincte pour vendre une capacité avancée.
Cadre réglementaire et perspectives
Le tableau compare certaines juridictions du point de vue d'un ORM existant étendant son service à l'échelle nationale et au sein de la division de Dhaka. La politique de réseau et de licences de télécommunications du Bangladesh est entrée en vigueur le 22 septembre 2025, abrogeant la politique de service de télécommunications internationales à longue distance de 2010. La loi sur les télécommunications du Bangladesh de 2001 exige l'autorisation de l'autorité compétente avant que les opérateurs exercent des droits de passage sur les terres contrôlées par le gouvernement ou les autorités locales. L'article 42 exige également le consentement du propriétaire ou de l'occupant, un préavis raisonnable, des dommages minimaux, la restauration et une indemnisation, avec une procédure devant la Commission de réglementation des télécommunications du Bangladesh pour les objections.
Tableau réglementaire
| Facteur de décision | Bangladesh | Division de Dhaka |
|---|---|---|
| Autorité principale | Le BTRC administre les licences télécom | Le BTRC pour les licences ; l'autorité gouvernementale ou locale compétente pour les terres qu'elle contrôle |
| Instruments ou orientations clés | Politique de réseau et de licences de télécommunications 2025 et migration par étapes | Politique nationale de licences ; conditions de droit de passage de l'article 42 de la loi sur les télécommunications |
| Effet commercial | Aligner les opérations de service avec les catégories de licences en cours de migration et leur période de chevauchement | Coordonner l'autorisation foncière, le consentement, le préavis, la restauration et l'indemnisation |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Durcissement |
| Source: Mordor Intelligence | ||
Les travaux de migration nationale soutiennent une note Moyenne, tandis que le chevauchement des catégories soutient la continuité et l'absence de changement, la phase 3 finale étant prévue pour démarrer avant la date limite indicative du 30 juin 2027. La note Moyenne de Dhaka reflète un accès conditionnel à l'autorisation foncière et aux obligations associées de consentement, de restauration et d'indemnisation. La proposition du ministère de l'Intérieur du 15 septembre 2026 appelait à la contribution de la Division de la circulation de la DMP, à des plans de circulation, des calendriers de travaux et des inspections conjointes de sites avant l'excavation des routes de Dhaka par les corporations municipales et les agences routières. Pour les travaux télécom dépendants, ces étapes supplémentaires potentielles soutiennent une perspective de Durcissement conditionnel.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'accès passif aux sites, la capacité de transmission et le service opérateur vendu au client. Teletalk a signé en janvier 2025 un contrat pour louer une infrastructure passive auprès d'EDOTCO Bangladesh pour des sites BTS à Dhaka.[3] Il a signé un autre contrat de location d'infrastructure BTS à Dhaka avec Frontier Towers Bangladesh Ltd le 3 janvier 2025. Les fournisseurs de sites captent de la valeur grâce aux paiements de location contractuels, tandis que les fournisseurs de transmission vendent la capacité de bande passante qui connecte les sites.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Sécuriser l'infrastructure de site passive | Bailleurs d'infrastructure passive tels que EDOTCO Bangladesh Co. Ltd. et Frontier Towers Bangladesh Ltd | Paiements de location d'infrastructure passive | Coordination de l'accès aux sites partagés | Convenir des responsabilités d'accès et de maintenance des opérateurs |
| Connecter les sites via des réseaux de transmission | Bailleurs de bande passante tels que Summit Communications Limited ; opérateurs de fibre optique tels que Fiber@Home | Location de capacité de bande passante de transmission | Alignement des engagements de transmission sur la disponibilité des sites | Aligner l'activation de la bande passante sur le déploiement du réseau |
| Fournir et monétiser les services mobiles | Opérateurs de réseau mobile tels que Grameenphone Ltd. et Robi Axiata | Revenus d'abonnement et d'utilisation | Récupération des coûts réseau via l'utilisation payante des services | Élargir la capacité en ligne avec l'adoption des services |
| Source: Mordor Intelligence | ||||
Teletalk a signé en décembre 2025 un contrat avec Summit Communications Limited pour la capacité de bande passante de transmission auprès des opérateurs NTTN. Combiné à ses contrats de location de sites distincts, cet achat sépare l'engagement pour l'accès physique au site de l'engagement pour le transport du trafic. L'ORM doit récupérer les deux via des services clients payants, de sorte que la correspondance entre la disponibilité du site et sa capacité de transmission détermine quand l'infrastructure combinée peut soutenir les revenus.
Paysage concurrentiel
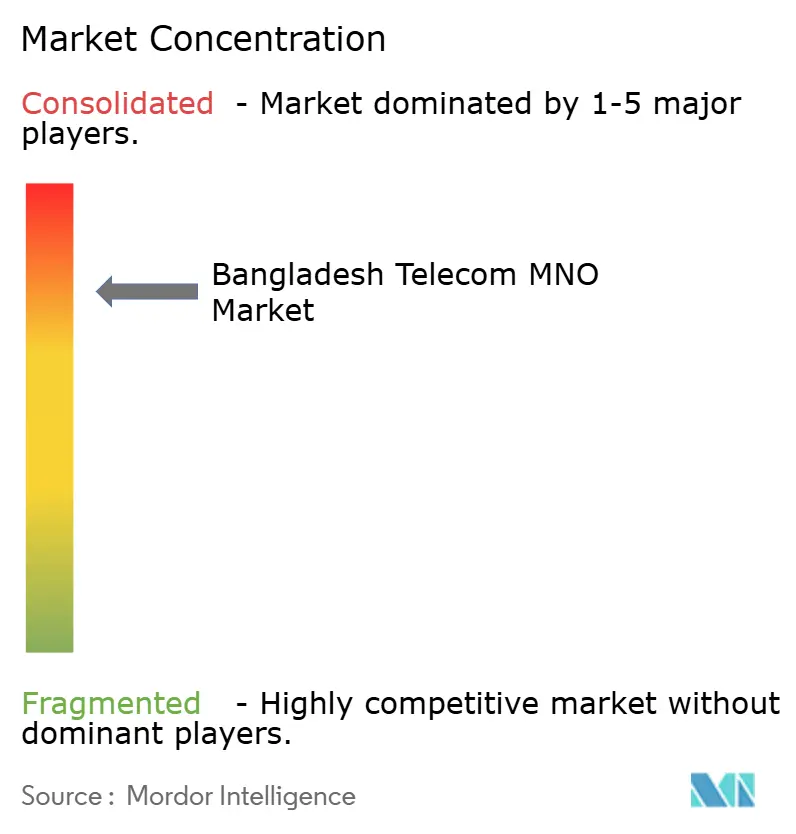
La concurrence est concentrée entre Grameenphone Ltd., Robi Axiata, Banglalink et Teletalk Bangladesh Limited, les opérations réseau établies définissant le champ. Au quatrième trimestre 2025, Grameenphone a signalé une croissance des revenus de 3,3 % d'une année sur l'autre et 83,9 millions d'abonnés en fin de trimestre. Banglalink desservait 34,4 millions de clients à l'échelle nationale en exercice 2025 et exploitait la super application MyBL, la plateforme de divertissement Toffee et la marque de style de vie numérique Ryze. La base d'abonnés plus importante de Grameenphone offre davantage de connexions sur lesquelles répartir les coûts réseau, tandis que les plateformes de Banglalink offrent une voie pour concurrencer sur l'activité numérique sans égaler cette échelle d'abonnés.
Les stratégies des opérateurs combinent la coopération sur l'infrastructure physique avec des mises à niveau des réseaux qu'ils exploitent. Le 13 octobre 2025, Grameenphone, Teletalk et EDOTCO Bangladesh ont signé un accord de partage de tours destiné à étendre la couverture dans les zones de collines et les zones rurales mal desservies. En octobre 2026, Robi a achevé son programme national de modernisation 4G après avoir mis à niveau plus de 3 500 sites à Chattogram, Cumilla et Noakhali sur 180 jours. Ces actions répondent à différentes décisions de déploiement, de l'organisation de l'accès partagé aux sites à l'amélioration des actifs réseau existants d'un opérateur. Un opérateur peut sécuriser un accès partagé à des sites sans sécuriser une meilleure proposition de service, de sorte que la valeur commerciale d'un partenariat rural dépend toujours de l'exécution réseau.
L'accès réglementaire et la capacité de déploiement déterminent dans quelle mesure la rivalité peut provenir des opérateurs établis par rapport aux nouveaux entrants cellulaires. La politique du 22 septembre 2025 du Bangladesh limite les licences de fournisseurs de services mobiles cellulaires, le BTRC déterminant leur nombre en fonction de la disponibilité du spectre, de la concurrence et des avantages pour les consommateurs. Grameenphone a achevé le déploiement du spectre 700 MHz sur plus de 1 000 sites à l'échelle nationale au deuxième trimestre 2026. Le cadre de licences fait de l'entrée une décision réglementaire, tandis que le déploiement illustre l'exécution opérationnelle requise après l'accès au spectre. L'obtention d'une licence cellulaire ne franchirait que le premier obstacle pour un challenger, car servir les clients nécessite toujours un réseau capable de déployer le spectre alloué.
Leaders du secteur des MNO des télécommunications au Bangladesh
-
Grameenphone Ltd.
-
Banglalink
-
Teletalk Bangladesh Limited
-
Robi Axiata
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Opérateurs de Réseau Mobile des Télécommunications au Bangladesh Entreprises couvertes dans ce rapport
- Grameenphone Ltd.
- Robi Axiata
- Banglalink
- Teletalk Bangladesh Limited
Opportunités clés pour les acteurs du marché
Les opportunités comparent les façons dont les opérateurs pourraient transformer l'infrastructure partagée et les incitations au déploiement en ventes supplémentaires de services télécom. La politique de réseau et de licences de télécommunications du Bangladesh, en vigueur depuis septembre 2025, permet aux fournisseurs de services de réseau d'accès de partager l'infrastructure active, les réseaux cœur, les réseaux radio, la fibre du dernier kilomètre et le spectre. Le partage de spectre nécessite l'approbation préalable du BTRC, tandis que la fibre passive et les tours doivent être partagées via des fournisseurs d'infrastructure agréés, sauf si le BTRC accorde une exception d'intérêt national. Ces autorisations ouvrent différentes options de prestation de services, les rendements dépendant des clients que chaque arrangement peut servir économiquement.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Accès aux données mobiles en zone rurale via des réseaux radio partagés | La politique de 2025 permet le partage actif des réseaux radio | Consommateurs | Mutualiser l'infrastructure radio tout en conservant des offres de service distinctes | Coordination des investissements, de la capacité et des responsabilités de service | ORM participants et utilisateurs de services ruraux |
| Couverture de services mobiles d'entreprise via un accès partagé à la dernière milha | La politique de 2025 permet le partage de la fibre de dernière milha via des fournisseurs d'infrastructure agréés | Entreprises | Utiliser la fibre partagée pour soutenir les services mobiles d'entreprise facturés par l'opérateur | Intégration de la livraison d'accès avec les engagements de service aux entreprises | Équipes entreprises des ORM et fournisseurs d'accès agréés |
| Services payants supplémentaires grâce à un déploiement de spectre plus rapide | La politique de 2025 prévoit des remises conditionnelles sur les frais de spectre liées au déploiement | Utilisateurs de services consommateurs et entreprises | Aligner les jalons de déploiement avec l'activation des clients et les revenus de service | Récupération des coûts de déploiement dans le calendrier de déploiement | Titulaires de licences capables de satisfaire aux conditions de déploiement |
| Source: Mordor Intelligence | |||||
Les titulaires de licences utilisant au moins 50 % du spectre attribué pour le déploiement dans les 2 ans peuvent bénéficier d'une remise de 10 % sur les frais de spectre, pouvant potentiellement atteindre 20 % pour un déploiement à 70 % dans les 3 ans. L'ouverture centrale est une expansion coordonnée du réseau partagé qui aligne les calendriers de déploiement des titulaires de licences avec les incitations conditionnelles de la politique. Étant donné que l'éligibilité dépend de l'utilisation du spectre dans des fenêtres définies, les partenaires ont besoin d'une séquence de déploiement convenue avant de pouvoir évaluer la remise potentielle.
Développements industriels récents dans Marché des Opérateurs de Réseau Mobile des Télécommunications au Bangladesh
- Oct 2026 : le BTRC a proposé des prix de renouvellement inférieurs de 10 % à 30 % pour les 79,2 MHz détenus par Grameenphone, Banglalink et Robi pour une durée de 12 ans et 4 mois jusqu'au 10 mars 2039, hors taxes, TVA et autres frais.
- Oct 2026 : Robi a achevé son programme national de modernisation 4G après avoir mis à niveau plus de 3 500 sites à Chattogram, Cumilla et Noakhali sur 180 jours.
- Juin 2026 : VEON, la société mère de Banglalink, s'est engagée à investir initialement 250 millions USD au cours des prochaines années, ancrant une initiative proposée au Bangladesh visant à attirer 1 milliard USD d'investissements étrangers.
Marché des Opérateurs de Réseau Mobile des Télécommunications au Bangladesh Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des ORM Télécom au Bangladesh mesure les revenus annuels que les opérateurs de réseau mobile tirent de la fourniture de services télécom au Bangladesh. Le total reflète les revenus de service reconnus par les opérateurs auprès des utilisateurs finaux, des entreprises et des autres opérateurs.
Exclusions du périmètre : les services de ligne fixe et de haut débit fixe autonome, les appareils et routeurs, les équipements réseau, les services informatiques purs non facturés en tant que services d'opérateur télécom, et les services ORM fournis en dehors du Bangladesh sont exclus.
Aperçu de la segmentation
- Revenus télécom globaux et ARPU
- Type de service
- Services vocaux
- Services de données et d'internet
- Services de messagerie
- Services IoT et M2M
- Services OTT et PayTV
- Autres services (services à valeur ajoutée, services d'itinérance et internationaux, services entreprises et de gros, etc.)
- Utilisateur final
- Entreprises
- Consommateurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La revue documentaire utilise des sources telles que le catalogue de données ouvertes du Bangladesh sur les données d'abonnés mobiles et internet pour identifier les mesures de portée nationale, les rapports annuels de Grameenphone pour examiner les revenus, les abonnés, les investissements et la composition des services, la présentation du marché bangladais de l'opérateur A du secteur mobile pour comprendre les revenus mobiles et l'utilisation des données, et les reportages du Daily Star sur les résultats des opérateurs pour recouper les tendances des services. L'estimation publiée du cabinet de conseil mondial A est utilisée uniquement pour la comparaison de marché.
Les dépôts d'entreprises, les présentations aux investisseurs et les reportages fiables sur les entreprises bangladaises peuvent apporter un contexte sur les revenus de service, l'ARPU, l'utilisation des données, les coûts de spectre, les investissements réseau et les lancements commerciaux lorsqu'ils sont disponibles publiquement. Ces sources clarifient le calendrier et les définitions autour des indicateurs observés, et les sources nommées sont illustratives plutôt qu'exhaustives, d'autres sources informant la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens et des questionnaires structurés avec les responsables commerciaux, financiers, de planification réseau et de services aux entreprises des ORM bangladais permettraient de tester la façon dont les mesures publiées de revenus, d'abonnés, d'utilisation, de tarification et de couverture correspondent aux revenus de service des opérateurs. Lorsque les sources laissent des lacunes ou utilisent des définitions différentes, les analystes demanderaient aux répondants de clarifier les catégories de facturation, les offres groupées, les mesures clients et le calendrier, puis triangulent ces explications par rapport aux dépôts, aux séries nationales d'abonnés et à d'autres indicateurs indépendants avant de réviser une donnée d'entrée.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 15 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 40 % | |
| Acteurs plus petits : 20 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Le modèle estime les revenus de service des ORM bangladais de manière descendante, en vérifiant le résultat de manière sélective par rapport aux agrégats de revenus des opérateurs et à l'ARPU moyen échantillonné multiplié par les connexions actives. Les effectifs d'abonnés, les utilisateurs internet mobiles, les revenus de service par abonné, l'utilisation moyenne des données et les divulgations de revenus des opérateurs indiquent la base adressable, la monétisation, l'intensité du service et les revenus enregistrés. Les divulgations de couverture et de capacité réseau des opérateurs aident à évaluer si le réseau peut soutenir l'utilisation prévue. Les parts de segment sont construites à partir des divulgations de service et de clientèle des opérateurs, des preuves de composition des revenus et du développement relatif des services aux consommateurs et aux entreprises, les catégories de service étant réconciliées avec le total. Une régression multivariée peut relier les revenus historiques à ces indicateurs lorsque des observations cohérentes existent, tandis que l'analyse de scénarios teste les changements d'ARPU, d'utilisation et d'investissement réseau. Les experts vérifient les prévisions de variables par rapport aux conditions commerciales et opérationnelles, et les observations manquantes ou incohérentes sont encadrées avec les indicateurs d'années adjacentes divulgués et réconciliées avec les totaux des opérateurs déclarés.
Cycle de validation des données et de mise à jour
Les analystes triangulent chaque estimation de marché par rapport aux divulgations de revenus indépendantes des opérateurs, aux séries nationales d'abonnés et aux divulgations de couverture des opérateurs, puis vérifient les unités, les périodes, l'adéquation des limites et la variance annuelle. Les grandes différences sont retracées jusqu'aux définitions des sources, à la devise et au calendrier, et les analystes résolvent les anomalies par un second calcul ou une reprise de contact ciblée avec la source avant un examen en plusieurs étapes des données d'entrée, des totaux de segments et de la cohérence narrative. L'ensemble de données est actualisé annuellement, révisé plus tôt après des événements réglementaires, économiques ou réseau importants, et fait l'objet d'un nouveau passage de sources et de calculs avant la livraison.
Taille du marché télécom du Bangladesh selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les données d'entrée utilisées pour modéliser la demande. Le marché des ORM Télécom au Bangladesh mesure les revenus annuels que les opérateurs de réseau mobile tirent de la fourniture de services télécom au Bangladesh.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Une régression multivariée peut relier les revenus historiques à ces indicateurs lorsque des observations cohérentes existent, tandis que l'analyse de scénarios teste les changements d'ARPU, d'utilisation et d'investissement réseau.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,94 milliards USD (2027) | |
| Cabinet de conseil mondial A | 4,9 milliards USD (2025) | Sur la base de référence 2025, cette estimation est supérieure de 66,7 % à la valeur 2027 de ce rapport de 2,94 milliards USD, 2 ans plus tard. Son total publié inclut les services de communication fixe et de transport haut débit au-del des revenus de service ORM au Bangladesh. |
| Opérateur A du secteur mobile - Présentation | 2,3 milliards USD (2023) | Sur la base de référence 2023, cette estimation est inférieure de 21,8 % à la valeur 2027 de ce rapport de 2,94 milliards USD, 4 ans plus tard. Elle mesure les revenus antérieurs des services mobiles, et sa présentation décrit la croissance annuelle du marché mobile bangladais. |
Les analystes de Mordor Intelligence triangulent chaque estimation de marché par rapport aux divulgations de revenus indépendantes des opérateurs, aux séries nationales d'abonnés et aux divulgations de couverture des opérateurs, puis vérifient les unités, les périodes, l'adéquation des limites et la variance annuelle.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché des ORM Télécom au Bangladesh ?
La taille devrait atteindre 2,94 milliards USD en 2027 et 3,49 milliards USD d'ici 2032, à un CAGR de 3,48 % sur 2027-2032.
Qu'est-ce qui stimule la demande de services télécom mobiles au Bangladesh ?
Une utilisation plus élevée des données et l'expansion de la 4G soutiennent la demande, l'utilisation moyenne des données par utilisateur de Grameenphone ayant augmenté de 5,4 % d'une année sur l'autre pour atteindre environ 7,7 Go au premier trimestre 2026.
Quelle catégorie de service est en tête des revenus des opérateurs mobiles au Bangladesh ?
Les services de données et internet représentaient 44,15 % des revenus de service des ORM en 2026. Les services IoT et M2M devraient connaître la croissance la plus rapide avec un CAGR de 3,82 % sur 2027-2032.
Quelles entreprises sont en concurrence dans le secteur des services mobiles au Bangladesh ?
Les principaux opérateurs comprennent Grameenphone Ltd., Robi Axiata, Banglalink et Teletalk Bangladesh Limited.
Qu'est-ce qui limite les perspectives de croissance des télécommunications mobiles au Bangladesh ?
Les coûts récurrents de licence et de spectre contraignent les rendements des investissements. Les comptes 2025 de Grameenphone ont identifié un partage des revenus de 5,5 %, une contribution de 1 % au fonds d'obligation sociale et des redevances de spectre trimestrielles.
Quelle zone géographique est en tête des services mobiles au Bangladesh ?
La division de Dhaka était en tête avec 35,95 % des SIM actives du pays en 2026.