
Taille et part du marché des ORM télécoms en Turquie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
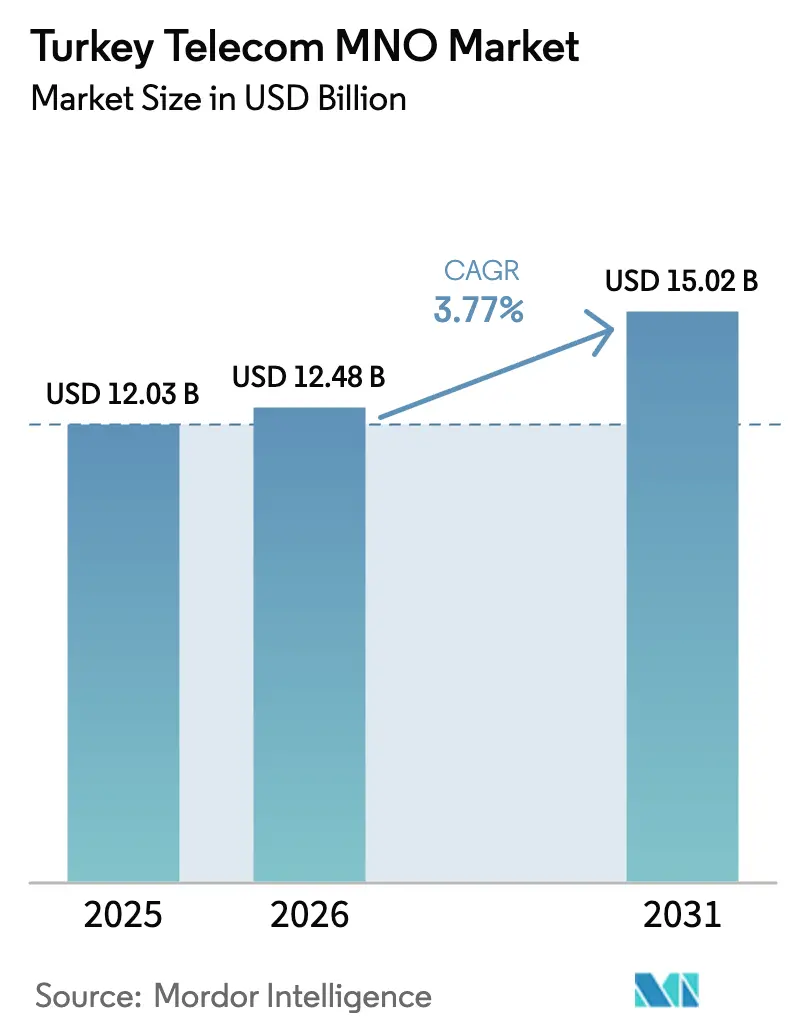
| Taille du marché de l'année de base (2025) | 12.03 Milliards de dollars |
| Taille du Marché (2026) | 12.48 Milliards de dollars |
| Taille du Marché (2031) | 15.02 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.77 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des ORM télécoms en Turquie par Mordor Intelligence
La taille du marché des ORM télécoms en Turquie était évaluée à 12,03 milliards USD en 2025 et devrait croître de 12,48 milliards USD en 2026 pour atteindre 15,02 milliards USD d'ici 2031, à un TCAC de 3,77 % au cours de la période de prévision (2026-2031).
L'expansion est portée par une demande résiliente en données mobiles, un pouvoir de tarification soutenu qui a fait progresser l'ARPU mixte de plus de 50 % d'une année sur l'autre, et la capacité des opérateurs à défendre leurs marges malgré une hyperinflation persistante. Une couverture 4.5G robuste, une adoption rapide des smartphones et les préparatifs en vue de l'enchère de spectre 5G d'août 2025 assurent collectivement une visibilité durable sur les revenus pour chaque opérateur de premier rang. La consolidation autour de trois acteurs nationaux favorise un déploiement discipliné des capitaux, tandis que les opportunités émergentes dans l'IoT d'entreprise créent de nouveaux bassins de revenus adressables. Le marché des ORM télécoms en Turquie continue de bénéficier du rôle géographique du pays en tant que plaque tournante de transit de données eurasienne, offrant aux opérateurs un potentiel de revenus de gros provenant de nouvelles routes terrestres et sous-marines.
Points clés du rapport
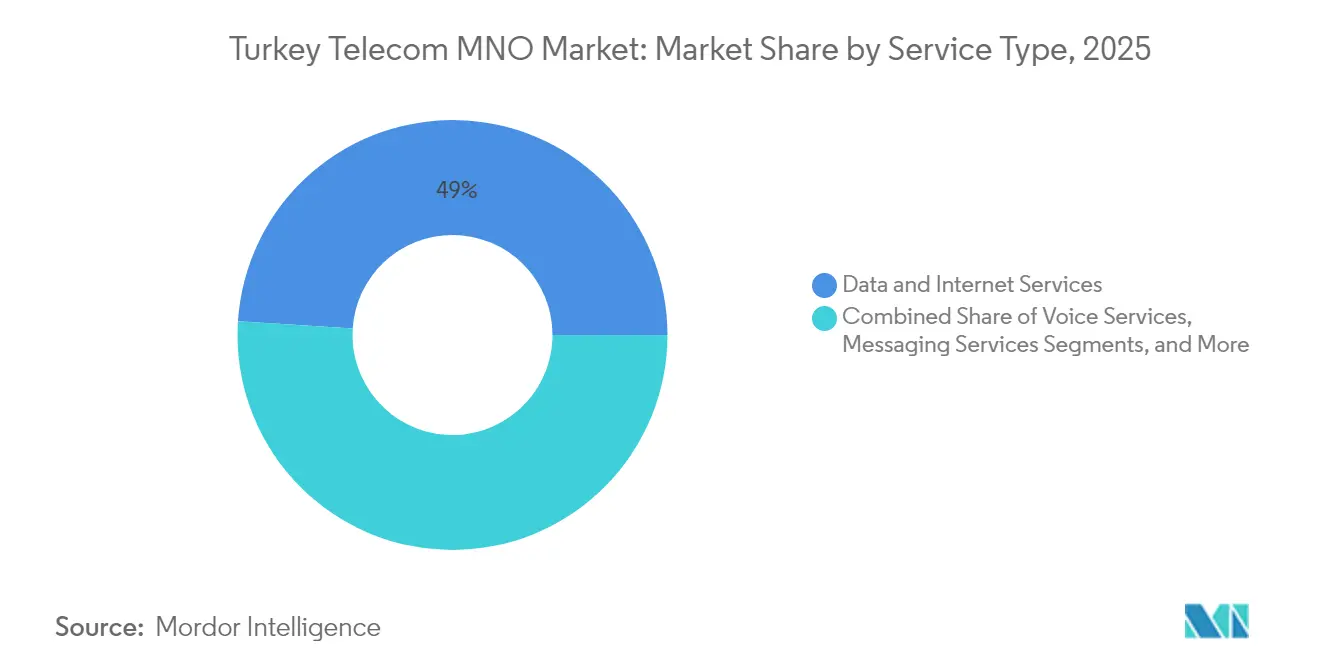
- Par type de service, les services données et internet ont capté 48,98 % de la part du marché des ORM télécoms en Turquie en 2025, tandis que les services IoT et M2M progressent à un TCAC de 3,84 % jusqu'en 2031.
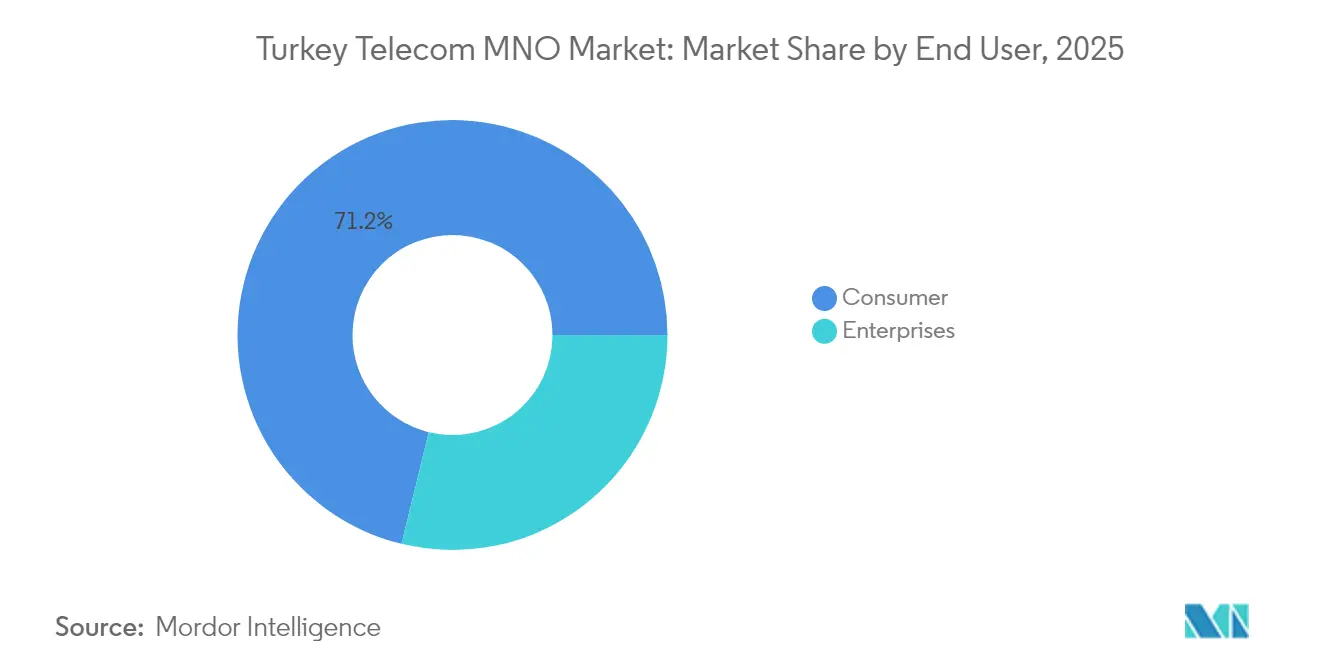
- Par utilisateur final, les abonnements consommateurs représentaient 71,19 % de la taille du marché des ORM télécoms en Turquie en 2025 ; les connexions entreprises devraient se développer à un TCAC de 4,05 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des ORM télécoms en Turquie
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Boom du trafic de données mobiles et couverture 4.5G à l'échelle nationale | +1.2% | National ; plus fort à Istanbul, Ankara, Izmir | Moyen terme (2-4 ans) |
| Feuille de route 5G pilotée par le gouvernement et enchère de spectre 2025 | +0.8% | National ; premiers déploiements dans les principaux centres urbains | Court terme (≤ 2 ans) |
| Demande de transformation numérique des entreprises en matière de connectivité IoT | +0.6% | National ; zones industrielles et projets pilotes de villes intelligentes | Long terme (≥ 4 ans) |
| Fort taux de pénétration des smartphones stimulant l'ARPU données | +0.5% | National ; les zones rurales rattrapent rapidement leur retard | Moyen terme (2-4 ans) |
| Nouveaux câbles sous-marins Turquie–Europe renforçant la capacité de backhaul | +0.4% | National ; vital pour le trafic international | Long terme (≥ 4 ans) |
| Automatisation des réseaux pilotée par l'IA réduisant l'OPEX et permettant de nouveaux services B2B | +0.3% | National ; pôles de services aux entreprises | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Boom du trafic de données mobiles et couverture 4.5G à l'échelle nationale
Une utilisation explosive des données remodèle la composition des revenus alors que les opérateurs pivotent de la voix vers des modèles de monétisation axés sur la bande passante. Turkcell seule a traité plus de 6 milliards de Go sur cinq ans, soulignant la pression exercée sur le réseau mais confortant également une progression régulière de l'ARPU [1]Bazaartimes Staff, « Plus de 6 milliards de Go… avec la 4.5G de Turkcell », Bazaar Times, bazaartimes.com. Des empreintes 4.5G complètes offrent une qualité de service uniforme prenant en charge la vidéo en temps réel, les jeux mobiles et la télémétrie IoT, permettant aux opérateurs de concevoir des offres de vitesse à plusieurs niveaux. La densité du trafic accélère le modèle économique des nœuds de calcul en périphérie qui réduisent la latence pour les charges de travail de réalité augmentée et d'automatisation industrielle. Les mises à niveau continues des capacités font toutefois gonfler les dépenses d'investissement, suscitant une impulsion parallèle en faveur d'algorithmes de tarification sophistiqués et du réaménagement de spectre. La montée en puissance du trafic intensifie également les partenariats avec les fournisseurs, axés sur le MIMO massif et l'agrégation de porteuses, afin de tirer le meilleur parti d'un spectre limité.
Feuille de route 5G pilotée par le gouvernement et enchère de spectre 2025
L'enchère du ministère d'août 2025 concentre une décennie de planification spectrale en une seule étape clé qui dictera les portefeuilles stratégiques de bande passante pour tous les soumissionnaires. Les critères de préqualification encouragent les liens nationaux en matière de R&D, illustrés par la collaboration 6G de Türk Telekom avec Ericsson, afin de sauvegarder la souveraineté technologique. Les blocs remportés comportent des obligations de déploiement dans les zones urbaines et rurales, apportant de la clarté à la modélisation des modèles économiques et catalysant l'intérêt des marchés de capitaux. Des signaux de politique alignés dissuadent également la fragmentation en orchestrant des lancements simultanés à l'échelle nationale, aidant les opérateurs à monétiser l'échelle plus rapidement que leurs homologues dans les marchés à licences échelonnées. Le calendrier de l'enchère, en période d'hyperinflation, oblige les opérateurs à jongler entre des frais de spectre élevés et des coûts de financement liés aux conditions macroéconomiques, aiguisant la focalisation sur le partage de réseau et les modèles d'hôte neutre pour diluer les chocs liés aux dépenses d'investissement.
Demande de transformation numérique des entreprises en matière de connectivité IoT
Les fabricants, les services publics et les entreprises de logistique modernisent leurs systèmes hérités avec des réseaux de capteurs et des plateformes d'analyse qui dépendent d'une connectivité de qualité opérateur. Les tranches de réseau dédiées et les SLA à latence garantie se négocient à des tarifs premium, portant l'ARPU entreprise bien au-dessus des moyennes consommateurs. Les opérateurs répondent en regroupant la connectivité avec la gestion des appareils, la cybersécurité et l'intégration API, montant ainsi dans la chaîne de valeur. Les projets pilotes de villes intelligentes à Izmir et Bursa illustrent l'effet d'entraînement : une fois la connectivité en place, les opérateurs vendent en complément des analyses vidéo et du stockage cloud. Les contrats à long terme atténuent le risque de résiliation et lissent les flux de trésorerie, offrant une couverture contre la volatilité du segment consommateur. Les règles de conformité eSIM du BTK établissent des normes claires, accélérant l'adoption et permettant aux opérateurs de verrouiller des revenus de licences récurrents tout en protégeant les ressources de numérotation.
Fort taux de pénétration des smartphones stimulant l'ARPU données
La Turquie affiche désormais un taux de pénétration des smartphones supérieur à 90 %, transformant les profils de trafic vers la vidéo haute définition et le jeu en nuage. Des capacités d'appareils évoluées permettent aux opérateurs d'introduire une différenciation par niveaux de service, comme les forfaits de réseaux sociaux illimités, qui monétisent des groupes d'utilisation spécifiques [2]Rédaction de Digital TV News, « L'inflation stimule la croissance des revenus des services de télécommunications », Digital TV News, digitaltvnews.net . Les technologies d'antenne améliorées intégrées dans les appareils phares augmentent l'efficacité spectrale, réduisant le coût marginal de chaque gigaoctet supplémentaire et maintenant les marges brutes. La saturation déplace l'enjeu concurrentiel vers la qualité de l'expérience et les programmes de fidélité plutôt que vers la course aux nouveaux abonnés. Par conséquent, l'accent en matière d'investissement se déplace vers les moteurs d'analyse clients qui détectent les signaux de résiliation et permettent des offres de montée en gamme personnalisées. La base d'appareils mature fournit également des données de capteurs anonymisées que les opérateurs utilisent pour l'optimisation du réseau, réduisant l'OPEX et renforçant la proposition de valeur des niveaux de données premium.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| L'hyperinflation comprime les dépenses des consommateurs en matière de télécoms | −0.9% | National ; plus marqué dans les districts ruraux et à faibles revenus | Court terme (≤ 2 ans) |
| Retards réglementaires et incertitude autour des frais de licence 5G | −0.4% | National ; impacte les calendriers de déploiement de tous les opérateurs | Moyen terme (2-4 ans) |
| Hausse des coûts de location de tours due aux obligations de mise aux normes parasismiques | −0.3% | National ; aiguë dans les zones sismiques | Long terme (≥ 4 ans) |
| Le haut débit par satellite LEO émergent se substituant aux données mobiles rurales | −0.2% | Provinces orientales peu peuplées | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'hyperinflation comprime les dépenses des consommateurs en matière de télécoms
Avec une inflation globale oscillant au-dessus de 40 %, les revenus disponibles restent en deçà des ajustements tarifaires, poussant les utilisateurs prépayés vers des forfaits de données plus petits ou des changements de SIM opportunistes. Les opérateurs ont riposté avec des promotions fréquentes de micro-recharges et des avantages de fidélité, mais le risque de résiliation reste élevé dans les cohortes à faibles revenus [3]Rédaction de Digital TV News, « L'inflation stimule la croissance des revenus des services de télécommunications », Digital TV News, digitaltvnews.net . L'inflation fait également gonfler les coûts d'énergie et de maintenance des sites, érodant l'EBITDA malgré la croissance nominale des revenus. Malgré la pression, la connectivité mobile est considérée comme essentielle, permettant aux opérateurs d'introduire des révisions tarifaires trimestrielles sans provoquer de déconnexions massives. Une navigation réussie repose sur des analyses de segmentation avancées qui calibrent l'élasticité des prix par région et par catégorie socioéconomique, permettant aux rendements des revenus de dépasser l'indice des prix à la consommation tout en maintenant le taux de résiliation dans les normes historiques.
Retards réglementaires et incertitude autour des frais de licence 5G
Le délai écoulé entre les annonces de politique et les conditions finales de licence a allongé les délais de retour sur investissement des modèles économiques et brouillé la planification des capitaux d'emprunt. L'opacité des coûts de spectre complique les négociations avec les fournisseurs, forçant des contrats d'équipements provisoires avec des clauses d'escalade qui ajoutent un risque financier. Les retards reportent les lancements commerciaux de la 5G, permettant aux marchés voisins de l'Union européenne de prendre une avance en matière d'innovation, ce qui peut détourner la demande des entreprises multinationales vers l'itinérance transfrontalière ou les importations de réseaux privés. L'incertitude de financement diminue l'appétit des investisseurs étrangers pour les transactions de cession-bail de tours qui libèrent normalement des liquidités pour les frais de spectre. Les opérateurs atténuent ce risque en testant la 5G non autonome dans les bandes existantes, maintenant l'enthousiasme des consommateurs tout en couvrant le risque lié au calendrier réglementaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : Les services données conduisent la transformation des revenus
Les services données et internet représentaient 48,98 % de la taille du marché des ORM télécoms en Turquie en 2025, reflétant un pivot accéléré de la voix vers la monétisation par la bande passante. Le segment continue de se développer grâce à la vidéo en streaming, aux outils de productivité en nuage et au trafic de jeux, et reste le point d'ancrage pour la vente de forfaits illimités et à vitesse différenciée. Les revenus voix continuent de décliner en termes absolus, mais servent de liant pour la fidélisation des clients dans des offres groupées convergentes comprenant la messagerie, la vidéo et des modules complémentaires de stockage. La messagerie est en déclin structurel, les plateformes OTT cannibalisant les SMS traditionnels, mais les opérateurs ont stabilisé les volumes en promouvant le RCS pour les alertes entreprise-client. Les services IoT et M2M, bien qu'encore à un chiffre en termes de contribution, surpassent toutes les autres lignes avec un TCAC de 3,84 %. L'opportunité se concentre sur l'automatisation industrielle, le suivi de flotte et les déploiements de villes intelligentes, chacun soutenu par des capacités de tranches de réseau en cours de test à Ankara et Izmir. Les solutions OTT et PayTV complètent le portefeuille, permettant aux opérateurs de tirer parti des partenariats de contenu pour augmenter le revenu moyen par foyer et se diversifier au-delà des comptes exclusivement mobiles. D'autres services, tels que l'itinérance, le stockage en nuage et le conseil en cybersécurité, ajoutent des flux annexes à forte marge qui amortissent les pics d'OPEX induits par l'inflation.
L'élasticité soutenue du trafic de données signifie que même de modestes augmentations tarifaires se traduisent par des gains de revenus disproportionnés, soulignant pourquoi chaque opérateur consacre plus de 60 % de ses dépenses d'investissement annuelles aux mises à niveau de capacité et au backhaul en fibre. Les offres différenciées de qualité de service donnent aux opérateurs historiques la possibilité de monter en gamme, notamment maintenant que les outils de gestion du trafic intégrés dans les logiciels RAN prêts pour la 5G peuvent garantir la latence pour les niveaux premium de jeu mobile. L'enchère imminente élargira les allocations de fréquences, permettant des blocs de spectre contigus supportant la 5G autonome et débloquant la monétisation des tranches de réseau pour l'IoT. Alors que l'ARPU s'oriente davantage vers les comptes postpayés à fort usage de données, le marché des ORM télécoms en Turquie se constitue un tampon contre de futures plafonds réglementaires de prix et des baisses de volume induites par la récession. Cette trajectoire ancre la confiance des investisseurs dans une expansion soutenue des flux de trésorerie disponibles, même dans un contexte macroéconomique inflationniste.


Par utilisateur final : La croissance des entreprises accélère la transformation numérique
Les abonnements consommateurs apportent toujours de la volumétrie, représentant 71,19 % de la part du marché des ORM télécoms en Turquie en 2025. La croissance arrive toutefois à maturité alors que la pénétration approche 100 % de la population adressable, incitant à passer de l'acquisition à la capture de la part de portefeuille. Les opérateurs regroupent donc le mobile avec le haut débit fixe, le PayTV et le stockage en nuage pour augmenter l'ARPU et réduire le taux de résiliation. Les programmes de fidélité et les pools de données familiales renforcent encore davantage la fidélisation. Pourtant, la concurrence s'intensifie sur des facteurs liés à l'expérience tels que la qualité du streaming vidéo et la latence des jeux, domaines où la densification du réseau et la mise en cache en périphérie jouent des rôles décisifs. L'hyperinflation ajoute de la complexité, contraignant les opérateurs à proposer des options de données quotidiennes compactes adaptées aux budgets consommateurs comprimés tout en préservant la croissance de l'ARPU de référence.
Les entreprises, en revanche, constituent la cohorte à la croissance la plus rapide, progressant à un TCAC de 4,05 % grâce aux projets Industrie 4.0 et aux subventions gouvernementales pour les villes intelligentes. La connectivité dédiée pour les systèmes d'exécution de la fabrication, la surveillance des actifs en temps réel et les plateformes de véhicules connectés attire une tarification premium, portant l'ARPU entreprise à plus de 3 fois les niveaux consommateurs. Des durées de contrat moyennant trois ans réduisent la volatilité des revenus et soutiennent des projections de flux de trésorerie stables. Les nœuds de calcul en périphérie implantés dans les parcs industriels réduisent la latence pour les véhicules à guidage automatique et la robotique, transformant les opérateurs en partenaires stratégiques plutôt qu'en fournisseurs de bande passante de commodité. Ces dynamiques incitent chaque opérateur à créer des unités de vente spécialisées, axées sur des secteurs verticaux tels que la logistique, l'énergie et la sécurité publique, avec des SLA adaptés et des tableaux de bord d'analyse intégrés. Avec l'arrivée de la 5G autonome, les tranches de réseau privé ancreront davantage la pertinence des opérateurs dans les feuilles de route numériques des entreprises, consolidant un pilier à forte marge au sein du marché des ORM télécoms en Turquie.
Analyse géographique
Istanbul, représentant plus d'un tiers de la taille du marché des ORM télécoms en Turquie, demeure l'épicentre du trafic à haute valeur ajoutée et des projets pilotes technologiques. Les quartiers d'affaires denses et la base de consommateurs aisés de la ville favorisent l'adoption précoce des appareils 5G haut de gamme et des solutions d'entreprise à haut débit, justifiant une densification agressive des petites cellules et des déploiements de nuage en périphérie. Ankara et Izmir suivent en tant que nœuds secondaires, portées par une concentration d'agences gouvernementales, de contractants de la défense et de fabricants orientés à l'exportation qui exigent des réseaux résilients à faible latence. Les couloirs touristiques saisonniers d'Antalya à Bodrum stimulent le trafic estival, suscitant des outils de réallocation dynamique de capacité qui protègent l'expérience utilisateur tout en maximisant la tarification à rendement.
Les provinces rurales anatoliennes révèlent un tableau contrasté où les déploiements terrestres restent économiquement difficiles. La poussée en fibre de Türk Telekom, posant 100 kilomètres par jour, donne la priorité aux localités mal desservies, visant à exploiter le financement du service universel et à minimiser l'exposition aux pénalités du BTK pour les lacunes de couverture. Là où les tours sont peu nombreuses, les opérateurs expérimentent le backhaul par satellite et des consortiums d'infrastructure partagée pour maîtriser les coûts. Pendant ce temps, les constellations mondiales de satellites en orbite basse terrestre commencent à grignoter la demande de données rurales illimitées, poussant les opérateurs vers des offres d'accès hybrides combinant la voix terrestre avec le haut débit par satellite pour défendre leurs parts de marché.
La connectivité internationale confère un levier stratégique. De nouveaux systèmes sous-marins, dont le lien Sparkle–Turkcell et le projet BlueMed, positionnent la Turquie comme un carrefour méditerranéen de données, acheminant le trafic européen et moyen-oriental via les stations d'atterrissage des opérateurs. Les corridors terrestres, tels que la route en fibre SOCAR de 1 850 kilomètres, diversifient les voies de transit, améliorant la résilience et répondant aux besoins des fournisseurs de nuage hyperscale cherchant une présence multirégionale. Les revenus de gros tirés de ces projets soutiennent les dépenses d'investissement pour les mises à niveau du dernier kilomètre domestique, créant un cycle d'investissement vertueux qui renforce le rôle de la Turquie en tant que pont numérique.
Paysage réglementaire
Le marché mobile turc est réglementé par l'Autorité des technologies de l'information et de la communication (BTK), qui mène des examens de marché conformément au règlement sur l'analyse du marché (Journal officiel du 27.11.2012, n° 28480). Le BTK supervise également la discipline des prix de détail via des règles tarifaires destinées aux utilisateurs finaux, notamment l'obligation pour les opérateurs mobiles de notifier le BTK au moins 7 jours avant l'entrée en vigueur d'un tarif et de respecter le tarif maximal des services de communication électronique mobile, que le BTK met à jour deux fois par an en fonction de la dynamique inflationniste.
Sur le plan du spectre et des licences, le processus d'autorisation 5G du BTK est passé de la planification à l'attribution avec un appel d'offres 5G organisé le 16 octobre 2025, qui a attribué 400 MHz et dont la valeur a été estimée à 2,945 milliards USD (incluant des blocs de fréquences dans les bandes 700 MHz et 3,5 GHz). Ce jalon en matière de spectre, combiné aux analyses de marché et à la gouvernance tarifaire continues du BTK, façonne les calendriers de déploiement des opérateurs, leur planification en capital et leur comportement concurrentiel dans une structure de marché à trois opérateurs hautement concentrée.
Paysage concurrentiel
Le marché mobile turc est un oligopole : Turkcell, Vodafone et Türk Telekom commandent collectivement plus de 95 % des abonnements, alimentant une concurrence disciplinée ancrée dans la différenciation technologique plutôt que dans les guerres de prix. Turkcell s'appuie sur des objectifs de virtualisation agressifs — 40 % des fonctions réseau d'ici 2025 — pour réduire l'OPEX et lancer rapidement des services natifs du nuage, se positionnant comme une plateforme de services numériques. Vodafone Turkey se concentre sur les indicateurs d'expérience client, intégrant des robots d'intelligence artificielle pour les interactions de service et déployant des partenariats de fidélité tels que le programme de récompenses Hepsiburada pour fidéliser les utilisateurs postpayés à forte valeur. Türk Telekom s'appuie sur ses actifs nationaux en fibre pour regrouper des propositions fixes et mobiles, exploitant les opportunités de vente croisée dans les contrats TIC d'entreprise et les projets de numérisation du secteur public.
La R&D collaborative émerge comme le prochain champ de bataille. Le pacte 6G Ericsson-Türk Telekom et le protocole d'accord 5G-Advanced Turkcell-Huawei illustrent la co-innovation opérateur-fournisseur visant à réduire le délai de mise sur le marché pour les services sensibles à la latence tels que la conférence holographique. Les empreintes de calcul en périphérie, souvent colocalisées dans les centraux des opérateurs, sont ouvertes aux développeurs tiers, signalant une approche plateforme où les revenus sont partagés entre les couches de connectivité et d'application. Le partage d'infrastructure, historiquement limité, gagne du terrain sous la pression inflationniste ; des coentreprises passives de tours sont à l'étude, promettant des économies sur les dépenses d'investissement allant jusqu'à 30 % par rapport aux constructions autonomes.
La réglementation agit à la fois comme un fossé et comme un moteur. La pénalité de 0,2 % sur les revenus du BTK pour les lacunes de couverture incite les opérateurs historiques à maintenir une qualité de service nationale, érigeant une barrière pour tout candidat entrant dépourvu de réserves de capital à grande échelle. Simultanément, la loi imminente sur la cybersécurité impose la localisation des données et pousse les opérateurs vers des partenariats de nuage domestiques, influençant la sélection des fournisseurs et les choix d'architecture réseau. En termes nets, des barrières élevées durables et des bases d'abonnés fidèles suggèrent que le marché des ORM télécoms en Turquie restera une course à trois acteurs à moyen terme.
Acteurs de référence du secteur des ORM télécoms en Turquie
Turkcell Communication Services Inc.
Türk Telekom
Vodafone Turkey
Netgsm
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
L'activation commerciale du service 5G à partir du 01 avril 2026, suite à l'attribution par le BTK en octobre 2025 de 400 MHz de spectre dans les bandes 700 MHz et 3,5 GHz, crée une trajectoire de monétisation claire pour un haut débit mobile à débit accru et une connectivité d'entreprise différenciée. Le potentiel le plus fort à court terme réside dans le regroupement de la 5G dans des offres postpayées premium (forfaits basés sur la vitesse, options complémentaires sensibles à la latence) et dans la conversion du trafic actuellement dominé par la 4.5G en structures d'ARPU à plus forte valeur, notamment dans la mesure où les services de données et internet représentent déjà 48,98 % des revenus de services (2025). Istanbul, Ankara et Izmir restent les zones à plus forte vélocité pour les premières offres 5G, compte tenu de leur concentration de consommateurs premium, de charges de travail du secteur public et de pôles manufacturiers orientés vers l'exportation.
Les initiatives réglementaires ajoutent une opportunité incrémentale dans les infrastructures back-end et les services B2B. Le plan de travail 2026 du BTK inclut des réglementations techniques et législatives pour les points d'échange internet (IXP), des évaluations de sécurité pour les centres de données et l'informatique en nuage, ainsi que des réglementations d'étiquetage énergétique et d'éco-conception pour les smartphones et tablettes (prévues pour octobre 2026), qui peuvent accélérer l'activité des opérateurs en matière de peering domestique, de renforcement des équipements de bord/centres de données et d'optimisation des portefeuilles d'appareils. En parallèle, la dynamique des MVNO offre une poche de croissance secondaire : Netgsm se positionne comme un Full MVNO, et les contraintes opérationnelles qu'il a divulguées concernant l'intégration de nouveaux abonnés mobiles en raison des conditions d'accès aux stations de base mettent en évidence une marge de manœuvre pour les modèles d'accès de gros et de partenariat afin d'élargir les segments adressables sans ajouter de réseaux radio parallèles, à condition que les conditions commerciales et réglementaires soient viables.
Développements récents du secteur
- Avril 2026 : l'industrie des télécommunications turque a annoncé le lancement officiel des services 5G en Turquie. Ce lancement marque un jalon direct d'expansion du marché et signale une croissance plus forte du trafic de données dans l'ensemble de l'écosystème mobile. Il accélère la croissance des services de données et l'intensité des dépenses d'investissement chez les opérateurs, façonnant la modernisation des réseaux à court terme et la dynamique concurrentielle.
- Mars 2026 : Turkcell a publié ses résultats 2025 et ses objectifs stratégiques 2026 ; croissance des revenus cible de 5 à 7 % et ratio investissement/revenus de 25 %. Les résultats indiquent une trajectoire de croissance au niveau de l'opérateur pour 2026 et soulignent les attentes en matière de déploiement discipliné du capital. Ils orientent le déploiement du capital et la planification de l'expansion des services pour 2026-2027, alignant les investissements sur des opportunités de revenus à plus long terme.
- Mars 2026 : Turkcell a syndiqué une facilité de financement Murabaha de 1 milliard USD pour financer les investissements 5G et de nouvelle génération. Ce financement soutient une expansion à forte intensité de dépenses d'investissement et accélère la modernisation du réseau sur l'ensemble du territoire. Il offre une flexibilité financière pour faire progresser les initiatives liées aux centres de données et à l'informatique en nuage, parallèlement aux mises à niveau du réseau principal.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché est défini comme les revenus des services des opérateurs de télécommunications générés en Turquie dans les domaines de la connectivité mobile et fixe, y compris les services de connectivité numérique connexes facturés aux clients particuliers et entreprises.
Exclusions du périmètre : ce dimensionnement ne comptabilise pas les ventes d'appareils, le matériel ou les logiciels informatiques autonomes, ni les services numériques non télécoms qui ne dépendent pas d'une relation de connectivité facturée par un opérateur.
Aperçu de la segmentation
- Revenus télécoms globaux et ARPU
- Type de service
- Services voix
- Services données et internet
- Services de messagerie
- Services IoT et M2M
- Services OTT et PayTV
- Autres services (services à valeur ajoutée, itinérance et services internationaux, services entreprise et de gros, etc.)
- Utilisateur final
- Entreprises
- Consommateurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la constitution d'une base factuelle claire sur les revenus du secteur, le nombre d'abonnés et les signaux de déploiement de réseau en Turquie, puis par la mise en correspondance de ces signaux avec les variables susceptibles d'expliquer l'évolution des revenus de services. Nous nous appuyons généralement sur des publications publiques des régulateurs telles que les statistiques de l'ICTA, les publications statistiques nationales sur l'accès internet des ménages, et les séries de la banque centrale ou du ministère des finances qui aident à normaliser les effets de change et d'inflation sur les revenus rapportés.
Nous utilisons également des sources telles que les rapports annuels des opérateurs et les présentations aux investisseurs, les états financiers audités, et la presse réputée pour les annonces majeures de tarification et de couverture. Lorsque les répartitions de marché nécessitent une vérification supplémentaire, nous consultons des abonnements payants fournissant des renseignements financiers sur les entreprises, un suivi des actualités et des données financières, ainsi que des bases de données de brevets pour suivre l'orientation technologique des télécommunications. Les sources documentaires listées ici ne sont qu'illustratives, et de nombreuses autres références publiques et payantes sont utilisées pour la collecte de données, la validation et la clarification au cours de l'étude.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester ce que les chiffres documentaires ne peuvent pas expliquer entièrement, notamment concernant les actions de tarification, le déplacement de mix entre voix et données, le comportement des contrats d'entreprise, et le rythme des investissements réseau se traduisant en usage monétisé. Nous échangeons avec des dirigeants côté opérateurs et canaux de distribution, des fonctions réseau et finance, et des acheteurs entreprises, afin que les hypothèses sur l'évolution de l'ARPU, la pression du taux de désabonnement, et l'adoption de forfaits à plus haut débit soient ancrées dans le comportement réel du marché en Turquie.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 30 % | Cadres dirigeants : 12 % |
| Rang intermédiaire : 56 % | Responsables fonctionnels/d'unité : 29 % |
| Acteurs plus petits : 14 % | Managers : 59 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une construction descendante où les revenus de services des opérateurs sont reconstitués à partir des signaux de la base d'abonnés et de l'orientation en matière d'usage et de tarification, puis alignés sur les totaux sectoriels rapportés et les catégories de revenus de type réglementaire lorsque disponibles. Pendant la construction du modèle, celui-ci est recoupé avec des approximations ascendantes sélectives telles que l'échantillonnage des tarifs des forfaits, les plages d'ARPU mixtes, et des vérifications de canal sur le mix d'abonnés, afin que le total ne dérive pas de ce que les opérateurs peuvent réalistement facturer.
Les principales données utilisées dans le modèle comprennent les tendances des abonnés mobiles et fixes, l'orientation de la pénétration des smartphones et du haut débit, l'évolution de l'ARPU par mix prépayé et postpayé, la croissance de l'usage de données qui stimule les montées en gamme de forfaits, et l'intensité d'investissement qui soutient l'expansion de la couverture et de la capacité. Lorsqu'un élément ascendant manque, les écarts sont traités avec des ratios de substitution prudents liés au mix d'abonnés ou à l'usage des services, puis à nouveau examinés avec les retours d'experts.
Pour les prévisions, une analyse de scénarios est appliquée autour du comportement tarifaire lié à l'inflation, de l'intensité concurrentielle des promotions, et du calendrier des mises à niveau réseau susceptibles d'accroître la monétisation des données. Ces scénarios sont ancrés dans les attentes des personnes interrogées concernant la progression des prix des forfaits et l'adoption de forfaits à plus forte valeur, puis traduits en trajectoires de revenus annuelles.
Validation des données et cycle de mise à jour
La validation s'effectue par couches afin que le chiffre final reste cohérent avec les signaux réels du marché. Nous comparons les résultats à des indicateurs indépendants tels que les ajouts d'abonnés, l'orientation de l'ARPU, et les périodes connues de réinitialisation des prix, puis nous examinons les écarts importants d'une année à l'autre avant validation interne. Lorsqu'une discordance apparaît, les hypothèses sont revérifiées, et des appels de suivi sont déclenchés pour confirmer si le changement est réel ou lié à des effets de reporting ou de calendrier.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants affectent la tarification, la réglementation, ou les cycles d'investissement réseau. Avant la livraison, le modèle et le récit font l'objet d'un nouvel examen par un analyste afin que les clients reçoivent la vision la plus actualisée disponible à ce moment-là.
La taille du marché des télécommunications turc selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les télécommunications turques peuvent sembler différentes même lorsque le sujet semble être le même, principalement parce que les règles de comptage et le périmètre de revenus ne sont pas identiques. Certaines estimations mettent l'accent sur l'économie TIC plus large, tandis que d'autres visent uniquement les revenus des opérateurs, ce qui modifie rapidement le total final.
Le tableau de référence montre un écart net principalement dû au périmètre et au traitement des devises, puis à la manière dont les prévisions traitent les hausses de prix par rapport à la croissance réelle de l'usage. Dans le modèle de Mordor Intelligence, la valeur est limitée aux revenus des services des opérateurs de télécommunications en Turquie (avec des services tels que les données et internet, la voix, la messagerie, et les offres de connectivité numérique menées par les opérateurs), plutôt que de combiner les télécommunications avec le secteur TIC plus large qui inclut les dépenses en produits et services informatiques.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 12,03 milliards USD (2025) | |
| Association sectorielle A | 36,70 milliards USD (2024) | Utilise un périmètre TIC global combinant les technologies de communication et les technologies de l'information, et le chiffre en USD rapporté est influencé par le moment choisi pour le taux de change, ce qui peut gonfler ou réduire les comparaisons limitées aux télécommunications. |
| Recueil de statistiques réglementaires B | 3,90 milliards USD (2025) | Reflète souvent une vision partielle des revenus lorsque les revenus sectoriels trimestriels libellés en TRY sont annualisés et convertis, et peut omettre certains services numériques menés par les opérateurs ou appliquer un traitement différent pour les revenus de gros et d'interconnexion. |
Pris ensemble, la comparaison met en évidence deux facteurs pratiques de divergence, à savoir ce qui est comptabilisé comme télécommunications par rapport aux TIC au sens large, et la manière dont les revenus en devise locale sont convertis en USD pour une année donnée. En maintenant des données liées aux signaux d'abonnés et d'ARPU, puis en les vérifiant par rapport à l'orientation des revenus rapportés, notre estimation reste traçable selon des étapes reproductibles pouvant être réexécutées lorsque les conditions du marché évoluent.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des ORM télécoms en Turquie ?
Le marché est évalué à 12,48 milliards USD en 2026 et devrait atteindre 15,02 milliards USD d'ici 2031.
À quelle vitesse le marché devrait-il croître ?
Il est prévu qu'il progresse à un TCAC de 3,77 % entre 2026 et 2031.
Quel type de service génère le plus de revenus ?
Les services données et internet sont en tête avec 48,98 % de part du revenu total en 2025.
Qui sont les acteurs clés ?
Turkcell, Vodafone Turkey et Türk Telekom détiennent conjointement plus de 95 % des abonnements.
Quand la Turquie organisera-t-elle son enchère de spectre 5G ?
L'enchère nationale 5G est prévue pour août 2025.
Quel segment d'utilisateurs finaux connaît la croissance la plus rapide ?
Les connexions entreprises se développent à un TCAC de 4,05 % grâce aux projets IoT et de transformation numérique.
Dernière mise à jour de la page le:


