
Taille et Part du Marché des Systèmes de Navigation Chirurgicale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 12.30 Milliards de dollars |
| Taille du Marché (2032) | 23.29 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.62 % |
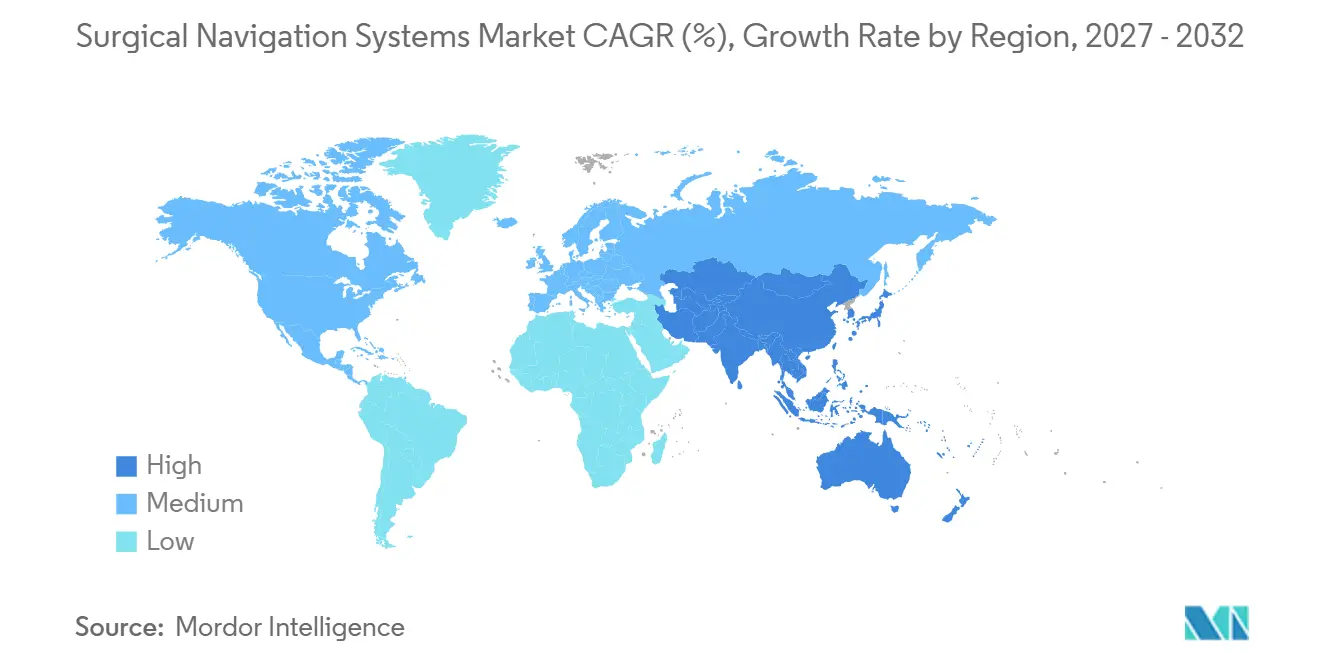
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
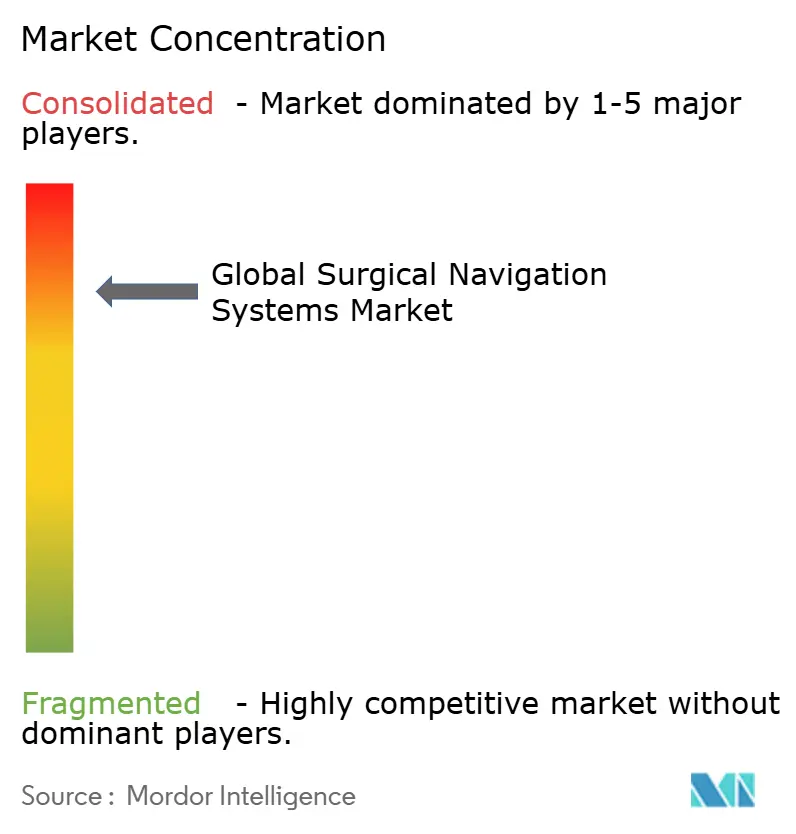
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes de Navigation Chirurgicale par Mordor Intelligence
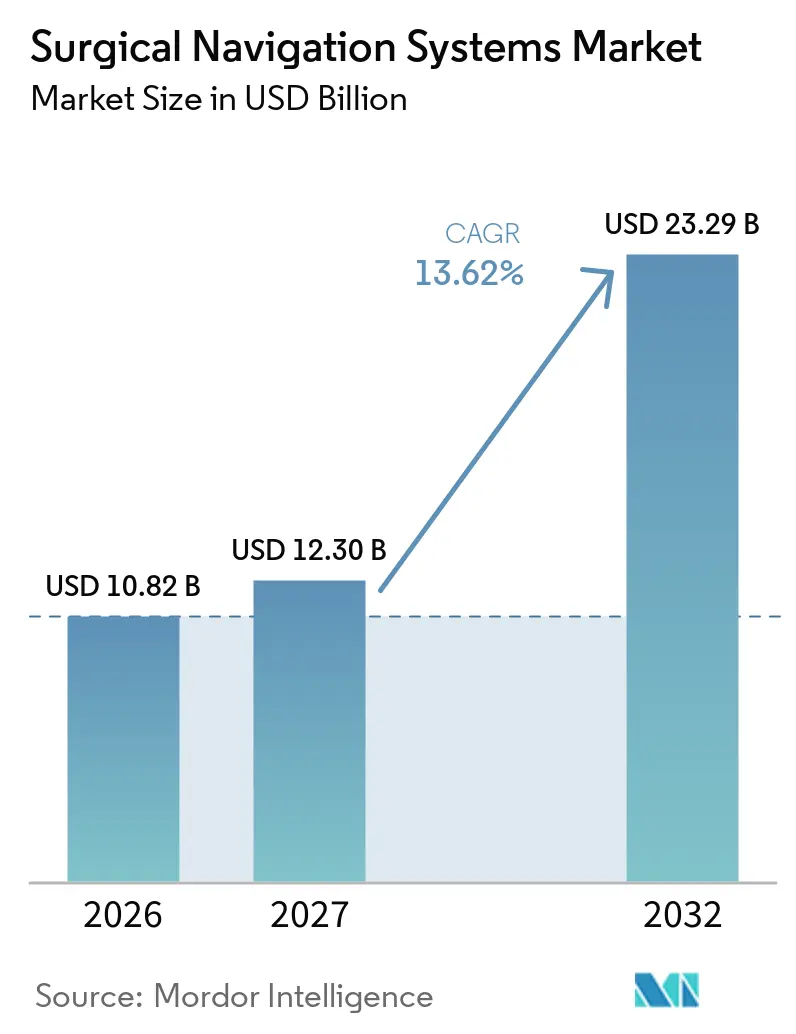
La taille du marché des Systèmes de Navigation Chirurgicale était évaluée à 10,82 milliards USD en 2026 et devrait croître de 12,30 milliards USD en 2027 pour atteindre 23,29 milliards USD d'ici 2032, à un CAGR de 13,62 % durant la période de prévision (2027-2032).
Cette accélération reflète la migration généralisée vers des procédures mini-invasives guidées avec précision, qui réduisent les taux de révision et raccourcissent les délais de rétablissement des patients. La complexité clinique croissante en chirurgie rachidienne, neurochirurgie et orthopédie pousse les hôpitaux à investir dans les technologies guidées par l'image, tandis que les outils de planification assistés par l'IA réduisent le temps opératoire et améliorent la précision du positionnement des implants. L'élargissement de la couverture de remboursement et les modèles de paiement groupé récompensent les prestataires qui démontrent des gains en termes de résultats, stimulant davantage l'adoption. L'expansion rapide des infrastructures en Asie-Pacifique crée une nouvelle demande pour des plateformes connectées intégrées dans des salles d'opération hybrides. Les fournisseurs se différencient en fusionnant l'imagerie 3D avec des algorithmes d'apprentissage automatique, mais doivent également naviguer dans les règles de cybersécurité et faire face à une pénurie de techniciens qualifiés susceptible de ralentir les déploiements.
Points clés du rapport
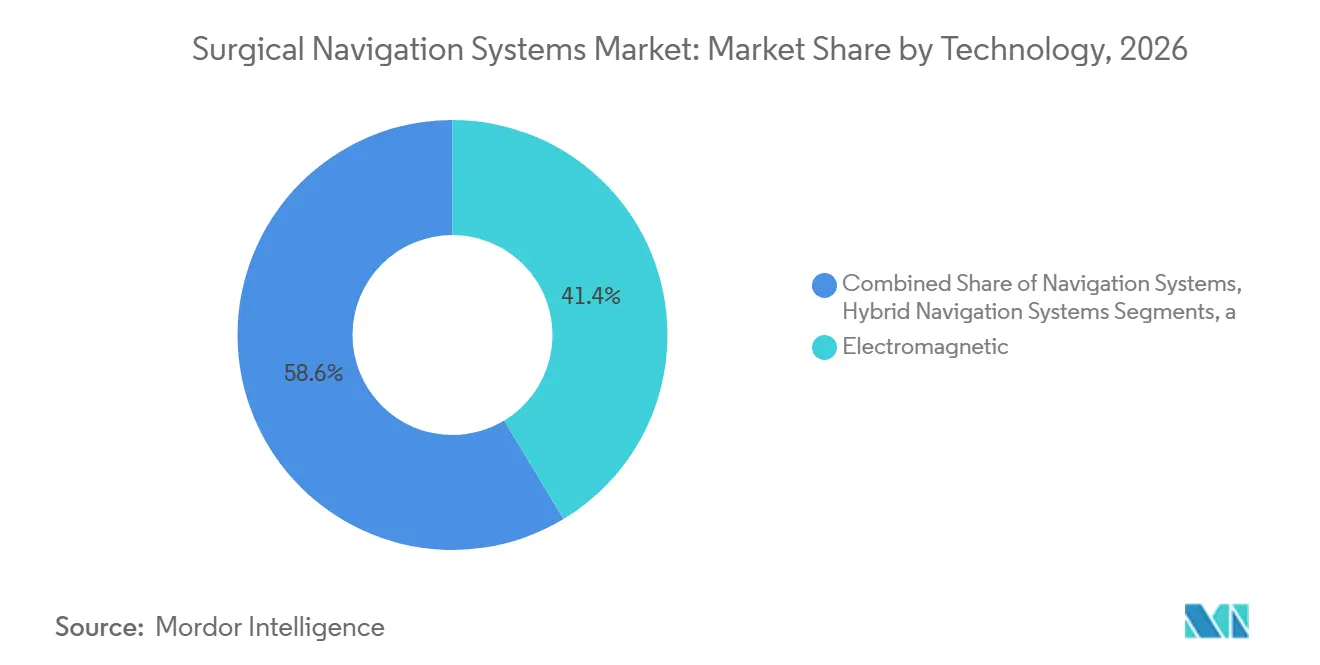
- Par technologie, les systèmes électromagnétiques ont dominé avec 41,36 % de la part du marché des systèmes de navigation chirurgicale en 2026 ; les systèmes optiques ont affiché le CAGR le plus rapide à 18,12 % jusqu'en 2032.
- Par application, la neurochirurgie représentait 39,25 % de la taille du marché des systèmes de navigation chirurgicale en 2026, tandis que les procédures ORL ont connu la croissance la plus rapide avec un CAGR de 17,95 % jusqu'en 2032.
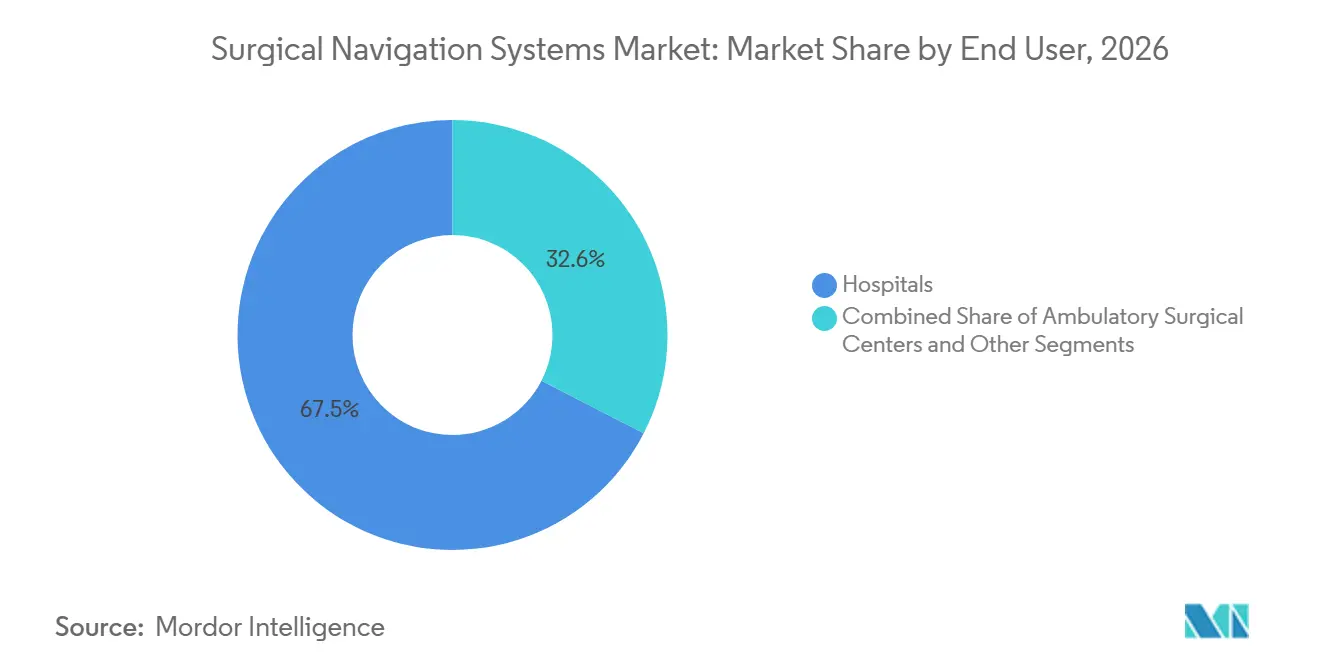
- Par utilisateur final, les hôpitaux et centres médicaux universitaires détenaient 67,45 % de la part des revenus en 2026 ; les centres de chirurgie ambulatoire ont enregistré le CAGR le plus élevé à 18,68 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a dominé avec une part de 37,85 % en 2026 ; l'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 17,76 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché mondial des systèmes de navigation chirurgicale*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des cas chirurgicaux complexes | 3.20% | Mondial, avec concentration en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Adoption croissante des procédures mini-invasives et robotiques | 2.80% | Amérique du Nord et UE en tête, Asie-Pacifique en adoption rapide | Court terme (≤ 2 ans) |
| Innovations continues dans l'imagerie 3D et les algorithmes d'intelligence artificielle | 2.10% | Mondial, avec des centres de R&D en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Remboursement et financement plus larges pour les technologies avancées de salle d'opération | 1.90% | Amérique du Nord et Europe principalement | Moyen terme (2 à 4 ans) |
| Expansion rapide des infrastructures dans les marchés de santé émergents | 1.70% | Asie-Pacifique au cœur, débordement vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Intégration des plateformes de navigation avec les salles d'opération hybrides | 1.40% | Mondial, systèmes de santé avancés | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des cas chirurgicaux complexes
Quatre-vingt-quatre pour cent des opérations complexes de déformation rachidienne font désormais appel à la navigation pour atteindre une précision de vissage de grade A, contre 50 à 80 % sous fluoroscopie, réduisant les coûts de chirurgie de révision qui s'élèvent en moyenne à 33 939 USD par cas.[1] Le vieillissement des populations avec des multimorbidités augmente les volumes de cas, de sorte que les prestataires justifient les dépenses en capital en associant le guidage de précision à des taux de complications plus faibles et des séjours plus courts. La demande reste donc résiliente même dans des environnements à budget serré, renforçant le marché des systèmes de navigation chirurgicale. Les fournisseurs soutenus par de longs antécédents cliniques renforcent davantage la confiance des chirurgiens, accélérant les cycles de renouvellement dans les centres à fort volume.
Adoption croissante des procédures mini-invasives et robotiques
L'arthroplastie totale du genou assistée par robot représente déjà 13 % du volume aux États-Unis, et la navigation est indispensable pour une résection osseuse précise et un alignement des implants. Les chirurgiens atteignent généralement la maîtrise après seulement 12 à 17 cas robotiques, abaissant la barrière de la courbe d'apprentissage. Les établissements ambulatoires prennent en charge ces procédures, soutenus par les tarifs Medicare qui favorisent les établissements ambulatoires et ont généré 28,7 milliards USD d'économies entre 2011 et 2018.[3] Cette migration soutient des vents porteurs pluriannuels pour le marché des systèmes de navigation chirurgicale, les outils de précision devenant essentiels pour des approches mini-invasives sûres
Innovations continues dans l'imagerie 3D et les algorithmes d'intelligence artificielle
Les moteurs d'apprentissage automatique classifient désormais les tissus et suivent les instruments en temps réel, réduisant la charge cognitive des chirurgiens et améliorant la précision opératoire. Les orientations de la FDA publiées en 2025 clarifient les attentes concernant les dispositifs intégrant l'intelligence artificielle, encourageant les fournisseurs à intégrer des modules d'aide à la décision. Les superpositions de réalité augmentée réduisent les pertes sanguines peropératoires de 43 % et abaissent les taux de complications de 24 % lors des cas laparoscopiques. Ces améliorations transforment la navigation d'une « carte » en un « copilote », faisant de l'adoption un impératif stratégique pour les systèmes de santé et élargissant le marché des systèmes de navigation chirurgicale.
Remboursement et financement plus larges pour les technologies avancées de salle d'opération
Le code CPT dédié +61783 soutient les procédures rachidiennes assistées par ordinateur aux États-Unis, tandis que les contrats basés sur la valeur en évolution récompensent les technologies qui réduisent les complications. Les systèmes de groupes homogènes de malades européens affichent encore des incohérences tarifaires, mais les projets pilotes de paiement groupé montrent que les hôpitaux peuvent récupérer leurs investissements grâce à une incidence plus faible des révisions. Les fournisseurs positionnent donc la navigation comme un levier d'évitement des coûts plutôt que comme une mise à niveau discrétionnaire, maintenant l'élan dans les cycles budgétaires d'investissement.
Analyse de l'impact des freins du marché mondial des systèmes de navigation chirurgicale*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences élevées en capital et en dépenses de cycle de vie | -2.10% | Mondial, particulièrement dans les marchés émergents | Court terme (≤ 2 ans) |
| Processus d'approbation réglementaire multirégionaux prolongés | -1.80% | Mondial, avec des variations selon les régions | Moyen terme (2 à 4 ans) |
| Pénurie de personnel clinique et technique qualifié | -1.50% | Mondial, aiguë dans les marchés ruraux et émergents | Long terme (≥ 4 ans) |
| Préoccupations croissantes en matière de cybersécurité et de confidentialité des données | -1.20% | Mondial, accentué dans les marchés développés | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Exigences élevées en capital et en dépenses de cycle de vie
L'acquisition d'un O-arm avec navigation peut coûter 589 205 USD sur quatre ans, et 77 % des chirurgiens rachidiens citent le prix comme principal obstacle à l'adoption. Les contrats de location à la procédure et les offres de financement des fabricants tentent d'atténuer l'impact, mais les petits hôpitaux et les prestataires des marchés émergents peinent encore. L'anxiété liée aux coûts peut limiter les premières installations, bien que les modèles économiques prouvent des retours positifs dans les centres à fort volume qui évitent les coûteuses chirurgies de révision. À mesure que les fournisseurs introduisent des mises à niveau modulaires, ils visent à aplatir les courbes de dépenses et à défendre la croissance sur le marché des systèmes de navigation chirurgicale.
Préoccupations croissantes en matière de cybersécurité et de confidentialité des données
La règle de pré-commercialisation de la FDA de 2024 oblige les fabricants à documenter les plans d'atténuation des menaces pour tout « dispositif cybernétique ».[2] Étant donné que les consoles de navigation s'interfacent avec les systèmes d'archivage et de communication des images et les tableaux de bord en nuage, les hôpitaux doivent renforcer la segmentation du réseau, la protection des points de terminaison et la réponse aux incidents. Ces investissements augmentent le coût total de possession et peuvent allonger les cycles d'approvisionnement. Les attaques de rançongiciels très médiatisées accroissent le contrôle au niveau des conseils d'administration, retardant certains déploiements malgré les avantages cliniques, et créant un vent contraire pour le marché des systèmes de navigation chirurgicale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché mondial des systèmes de navigation chirurgicale
Par technologie :
la fiabilité électromagnétique rencontre l'élan optiqueLes plateformes électromagnétiques détenaient 41,36 % de la part du marché des systèmes de navigation chirurgicale en 2026 en raison de leurs performances éprouvées dans les anatomies où la ligne de visée est obstruée. Les hôpitaux apprécient leur capacité à suivre les instruments à travers les tissus mous sans réflecteurs encombrants. Cependant, les solutions optiques rattrapent leur retard ; aidées par des caméras plus rapides et un suivi sans marqueur basé sur l'IA, elles affichent un CAGR de 18,12 %. L'essor de ce segment révèle que les salles d'opération valorisent une installation plus rapide et des erreurs de dérive moindres dans un champ chirurgical encombré, incitant les établissements à se tourner vers des suites bi-modalité pouvant basculer entre les modes de suivi.
Les configurations hybrides combinent bobines et caméras dans un chariot unifié, permettant aux chirurgiens de changer de modalité en cours de procédure. La navigation basée sur la fluoroscopie et la tomodensitométrie répond à une demande de niche en traumatologie et en chirurgie rachidienne complexe, mais fait face à un examen minutieux concernant l'exposition aux rayonnements. Les modalités émergentes telles que les casques de réalité augmentée et les sondes électromagnétiques adaptées à l'IRM figurent dans la catégorie « Autres » et promettent des gains significatifs une fois que les voies tarifaires et réglementaires auront mûri. Ces innovations contribuent à soutenir l'expansion à long terme du marché des systèmes de navigation chirurgicale.

Par application :
la neurochirurgie en tête, l'ORL en forte progressionLa neurochirurgie a conservé 39,25 % de la part des revenus en 2026, les craniotomies et la stimulation cérébrale profonde étant fortement dépendantes d'un guidage au sous-millimètre pour les marges tumorales et le positionnement des électrodes. Pourtant, les procédures ORL progresseront le plus rapidement avec un CAGR de 17,95 % à mesure que les cas de chirurgie endoscopique des sinus et d'implantation cochléaire se multiplient. L'implantation cochléaire guidée par l'image rapporte un temps opératoire moyen de 24,4 minutes avec des erreurs de suivi négligeables, renforçant la confiance des chirurgiens et le débit des patients. Les chirurgies orthopédiques, traumatologiques et rachidiennes se développent également à mesure que les systèmes robotiques deviennent courants dans l'arthroplastie articulaire et la correction des déformités. Les équipes cardiaques et thoraciques utilisent la navigation pour les réparations valvulaires mini-invasives, tandis que les spécialistes dentaires et maxillo-faciaux explorent les flux de travail d'implantation guidée. Ces indications élargissantes augmentent la taille du marché des systèmes de navigation chirurgicale et font évoluer les feuilles de route de développement produit vers des consoles polyvalentes multi-spécialités.
Par utilisateur final :
l'élan des centres de chirurgie ambulatoire perturbe la domination hospitalièreLes hôpitaux représentent 67,45 % des revenus en raison de la complexité de leur patientèle et de leur infrastructure d'imagerie intégrée. Cependant, les centres de chirurgie ambulatoire affichent le CAGR le plus rapide à 18,68 % à mesure que les interventions du genou, de l'épaule et du rachis migrent vers des suites ambulatoires, portées par un risque d'infection plus faible et une sortie plus rapide. Les centres de chirurgie ambulatoire ont permis à Medicare d'économiser 28,7 milliards USD entre 2011 et 2018 et pourraient générer 73,4 milliards USD d'économies supplémentaires d'ici 2028, soulignant le soutien des payeurs à cette migration. En conséquence, les fournisseurs proposent désormais des chariots à encombrement réduit et des modèles d'abonnement adaptés aux budgets des centres de chirurgie ambulatoire, élargissant le marché adressable des systèmes de navigation chirurgicale. Les cliniques spécialisées complètent la demande en se concentrant sur l'excellence mono-disciplinaire, tirant souvent parti de la navigation pour obtenir un avantage en matière d'orientation dans des couloirs urbains compétitifs.
Analyse géographique
Marché des systèmes de navigation chirurgicale en Amérique du Nord
L'Amérique du Nord capte 37,85 % des revenus de 2026, soutenue par un remboursement solide, de nombreuses constructions de salles d'opération hybrides et une adoption précoce des modules d'IA. Les États-Unis mènent la croissance régionale, aidés par les voies CPT qui remboursent la navigation stéréotaxique dans les procédures rachidiennes et cérébrales, tandis que le Canada élargit le financement provincial pour les mises à niveau en capital. Les accords d'approvisionnement transfrontaliers en dispositifs médicaux au Mexique rendent les consoles haut de gamme plus accessibles aux hôpitaux privés. Néanmoins, la saturation dans les centres métropolitains oriente le marché des systèmes de navigation chirurgicale en Amérique du Nord vers le remplacement plutôt que vers les premiers achats, incitant les fabricants à mettre en avant les améliorations de flux de travail et de cybersécurité plutôt que les gains bruts de précision.
Marché des systèmes de navigation chirurgicale en Asie-Pacifique
L'Asie-Pacifique est l'arène à la croissance la plus rapide avec un CAGR de 17,76 % jusqu'en 2032. La Chine priorise les programmes nationaux de neuro-robotique, et les réformes de la National Medical Products Administration ont réduit les délais d'approbation pour les plateformes innovantes, encourageant aussi bien les acteurs locaux qu'étrangers. Le Japon et la Corée du Sud s'appuient sur des chaînes d'approvisionnement électroniques robustes pour accélérer les partenariats OEM, tandis que les pôles de tourisme médical en plein essor en Inde demandent des consoles de navigation rentables mais avancées.
Marché des systèmes de navigation chirurgicale en EMEA et en Amérique latine
L'Europe affiche une adoption régulière mais variable en raison des remboursements à plusieurs niveaux et des délais de marquage CE. L'Allemagne et la France adoptent tôt grâce à des budgets hospitaliers solides et au lobbying des chirurgiens, mais les ambiguïtés tarifaires dans les systèmes de GHM peuvent retarder les achats en Italie et en Espagne. Les consortiums de recherche transfrontaliers maintiennent une innovation dynamique, tandis que la loi européenne sur l'IA pourrait harmoniser les normes de santé numérique, facilitant les lancements à l'échelle régionale. L'essor des dépenses dans les États du GCC et en Afrique du Sud ouvre de nouvelles voies aux fournisseurs au Moyen-Orient et en Afrique, tandis que la volatilité macroéconomique de l'Amérique latine tempère les installations à court terme en dehors du réseau privé brésilien. Sur la période de prévision, ces moteurs mixtes renforcent collectivement l'expansion à long terme du marché des systèmes de navigation chirurgicale.
Paysage réglementaire
Les systèmes de navigation chirurgicale sont réglementés comme des dispositifs médicaux sur les principaux marchés, l'intégration logicielle, la connectivité et l'imagerie ou la robotique faisant l'objet d'un contrôle accru. Dans l'UE, le cadre EU MDR 2017/745 régit l'évaluation clinique, la surveillance post-commercialisation, les obligations PMCF et PSUR, et la gouvernance du cycle de vie des systèmes pilotés par logiciel. Parmi les jalons cités pour 2026 figurent janvier 2026, lorsque ClearPoint Neuro a obtenu la certification EU MDR pour le logiciel ClearPoint Navigation Software v3.0.2, février 2026, lorsque Synaptive Medical a obtenu le marquage CE EU MDR pour Modus Nav, et avril 2026, lorsque Medtronic a obtenu le marquage CE pour le système de navigation Stealth AXiS, ainsi que des communications de marquage CE en juin 2026 pour les procédures ORL.
Aux États-Unis, les voies réglementaires de la FDA pour les dispositifs de navigation reposent généralement sur des autorisations 510(k) et, si nécessaire, des soumissions De Novo, les exigences de cybersécurité pour les dispositifs connectés étant renforcées par les directives de 2024. À l'échelle mondiale, les directives IMDRF SaMD continuent d'influencer la caractérisation des risques et la gouvernance du cycle de vie des plateformes de navigation dotées d'IA.
Paysage concurrentiel
Le marché des systèmes de navigation chirurgicale affiche une concentration modérée. Medtronic, Stryker et Brainlab s'appuient sur des décennies de données cliniques, de réseaux de services et de consommables annexes pour défendre leurs parts. La StealthStation de Medtronic a guidé plus de 3,5 millions de procédures dans le monde ; les installations Mako de Stryker dépassent 1 500 unités avec plus d'un million de cas articulaires réalisés. Brainlab intègre les flux de travail crâniens, rachidiens et ORL dans une seule couche logicielle, augmentant les coûts de changement pour les hôpitaux.
L'activité de fusions et acquisitions reste soutenue. Zimmer Biomet a acquis OrthoGrid Systems en 2024 pour intégrer le guidage fluoroscopique par intelligence artificielle dans sa plateforme HipIQ, et KARL STORZ a acquis Asensus Surgical pour ajouter la robotique senhance à sa pile d'imagerie. Des start-ups telles qu'Elucent Medical ont levé 42,5 millions USD en 2024 pour des sondes de localisation par apprentissage automatique, signalant l'appétit des investisseurs pour l'innovation de niche. L'avantage concurrentiel repose de plus en plus sur l'intelligence artificielle intégrée, les superpositions de réalité augmentée et l'analyse sécurisée en nuage. Les entreprises qui associent ces éléments à des programmes de formation clés en main peuvent surmonter la pénurie de compétences et accélérer la pénétration mondiale du marché des systèmes de navigation chirurgicale.
La réglementation façonne également la rivalité. Des règles de cybersécurité pré-commercialisation plus strictes de la FDA favorisent les acteurs établis disposant d'équipes de conformité solides, risquant d'évincer les entrants sous-capitalisés. En revanche, les logiciels à architecture ouverte et les partenariats au niveau des interfaces de programmation d'applications permettent aux acteurs agiles de connecter des modules spécialisés aux consoles existantes, fragmentant les flux de revenus. Par conséquent, les alliances entre les grands acteurs de l'imagerie et les fournisseurs de navigation — illustrées par le partenariat de Medtronic en 2025 avec Siemens Healthineers — sont susceptibles de se multiplier, tissant des écosystèmes qui fidélisent les clients sur des cycles de renouvellement pluriannuels.
Leaders du Secteur des Systèmes de Navigation Chirurgicale
-
Zimmer Biomet Holdings
-
B Braun Melsungen AG
-
Medtronic
-
Stryker
-
Siemens AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Navigation Chirurgicale Entreprises couvertes dans ce rapport
- Medtronic
- Stryker
- Brain Lab
- Siemens Healthineers
- Zimmer Biomet
- B. Braun (Aesculap)
- KARL STORZ SE
- Fiagon GmbH
- DePuy Synthes (J&J)
- CAScination AG
- Intuitive Surgical
- Smiths Group
- Globus Medical
- GE Healthcare
- Royal Philips
- Accuray
- Surgalign Holdings
- Scopis GmbH (Stryker)
- Synaptive Medical
- Elvation Medical
Lire l’analyse des entreprises de systèmes de navigation chirurgicale
Opportunités de marché et perspectives d'avenir
Une opportunité clé consiste à réduire les barrières de capital et de flux de travail afin que la navigation puisse fonctionner dans des environnements ambulatoires, y compris les ASC et les sites orthopédiques à haut débit. L'autorisation 510(k) de la FDA américaine obtenue en juin 2026 pour Lantern ASC montre une voie vers une navigation portable et facile à intégrer, adaptée à des espaces plus réduits et favorisant une rotation plus rapide dans les flux de travail orthopédiques ambulatoires. En parallèle, l'autorisation de la FDA d'avril 2026 pour Pixee Medical Knee+ NexSight sur une plateforme de réalité augmentée destinée à l'arthroplastie totale du genou renforce l'élan en faveur de la planification assistée par RA dans les interventions articulaires ambulatoires.
Développements récents du secteur sur le marché mondial des systèmes de navigation chirurgicale
- Juin 2026 : OrthAlign Lantern ASC a obtenu l'autorisation 510(k) de la FDA américaine pour Lantern ASC, une solution de navigation orthopédique portable conçue pour les ASC. Cette autorisation soutient une évolution vers une navigation portable et adaptée à une rotation rapide dans les flux de travail orthopédiques ambulatoires.
- Mai 2026 : Zeta Surgical a obtenu l'autorisation 510(k) de la FDA américaine pour le système de navigation Zeta, ainsi que pour le Zeta Stylet et le Zeta Bolt, afin d'élargir les options de navigation au point d'intervention dans les procédures neurochirurgicales. Cette autorisation souligne l'élan derrière la navigation basée sur la vision par ordinateur et l'IA, axée sur une installation plus rapide et un accès plus large au-delà des salles traditionnelles à forte intensité de capital.
- Avril 2026 : Medtronic a annoncé le marquage CE pour le système de navigation chirurgicale Stealth AXiS, soutenant la commercialisation européenne d'une plateforme intégrée de planification, de navigation et de robotique pour les interventions rachidiennes et crâniennes. Ce jalon renforce la capacité de Medtronic à standardiser les flux de travail entre les sites américains et européens conformément aux exigences de l'EU MDR et améliore son positionnement concurrentiel dans les écosystèmes chirurgicaux connectés.
Marché des Systèmes de Navigation Chirurgicale Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les systèmes qui aident les chirurgiens à naviguer les instruments en temps réel à l'aide de matériels de suivi et de logiciels, généralement liés à des outils d'imagerie et de planification. Il comprend les équipements et les logiciels associés utilisés dans les principales spécialités chirurgicales en milieu hospitalier et en chirurgie ambulatoire.
Exclusions du périmètre : les applications de référence uniquement sur smartphone qui ne suivent pas les instruments en temps réel ne sont pas comptabilisées dans ce marché.
Aperçu de la Segmentation
- Par technologie
- Systèmes de navigation électromagnétique
- Systèmes de navigation optique
- Systèmes hybrides
- Systèmes basés sur la fluoroscopie
- Systèmes basés sur la tomodensitométrie
- Autres
- Par application
- Neurochirurgie
- Chirurgie orthopédique et traumatologique
- Chirurgie rachidienne
- Chirurgie ORL
- Chirurgie cardiaque et thoracique
- Chirurgie dentaire et maxillo-faciale
- Par utilisateur final
- Hôpitaux
- Centres de chirurgie ambulatoire
- Autres
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Conseil de coopération du Golfe
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour construire la structure initiale du modèle, afin de cartographier la manière dont la demande est créée et où les revenus sont effectivement comptabilisés. Des sources publiques telles que les bases de données de dispositifs de la FDA américaine, les Centers for Medicare and Medicaid Services des États-Unis, les statistiques de santé de l'OCDE et les indicateurs de dépenses de santé de la Banque mondiale ont été examinées pour ancrer les paramètres de procédure, les signaux d'adoption et les tendances de prestation de soins.
Nous avons également consulté des sources telles que des revues cliniques à comité de lecture sur les résultats de la chirurgie guidée par l'image, des sites web d'associations nationales d'hôpitaux et de chirurgie, ainsi que des rapports annuels d'entreprises et des présentations aux investisseurs pour comprendre le positionnement des produits et les schémas de vente. Lorsqu'elles étaient disponibles, des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et les finances, ainsi que les bases de données de brevets ont été utilisés pour étayer les vérifications croisées sur les empreintes produits et l'activité technologique. Ce sont des exemples illustratifs, et de nombreuses autres sources publiques ont également été examinées pour collecter des données, valider des hypothèses et clarifier des incohérences.
Entretiens Primaires et Enquêtes
Des entretiens primaires ont été menés avec un ensemble de fabricants de dispositifs, de distributeurs, de chirurgiens, de personnels de salle d'opération et d'équipes d'approvisionnement hospitalier pour confirmer ce qui est utilisé en pratique et ce qui est inclus dans les contrats. La demande étant mondiale, les données ont été vérifiées dans les principales régions d'achat pour valider le rythme d'adoption par type de procédure, le rôle des contrats de service et les cycles de remplacement typiques avant que les chiffres définitifs ne soient arrêtés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux : 16 % | Asie-Pacifique : 47 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 29 % |
| Acteurs plus petits : 22 % | Responsables : 43 % | Amériques : 24 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par la construction d'un bassin de demande descendant qui relie la croissance du volume de procédures aux domaines où la navigation est cliniquement pertinente et où les acheteurs l'adoptent réellement en termes financiers, puis convertit ce bassin en revenus de systèmes et de logiciels à l'aide d'hypothèses pratiques d'utilisation et de tarification. Étant donné que les seuls volumes de procédures peuvent surestimer la demande, le modèle applique également des taux de pénétration par spécialité chirurgicale et par contexte, suivis du calendrier typique de remplacement du capital et de la part des sites qui exécutent des flux de travail intégrés.
Pour maintenir des totaux réalistes, des approximations sélectives ascendantes sont utilisées comme vérifications croisées, notamment le prix de vente moyen échantillonné par type de système, les retours des canaux sur les placements annuels, et une vérification de cohérence des taux d'attachement des services et des logiciels. Les principales données utilisées dans le modèle comprennent la croissance des volumes de cas orthopédiques et neurochirurgicaux, l'utilisation de la navigation par spécialité, les cycles de remplacement de la base installée, les taux de prise de contrats de service, et la progression du prix de vente moyen par région, avec le calendrier des devises reflété dans la série. Lorsque les données pour les petits pays sont insuffisantes, les lacunes sont comblées par des indicateurs de substitution tels que la croissance des infrastructures hospitalières et l'expansion des suites d'imagerie, qui sont ensuite testés lors des entretiens.
Pour les prévisions, une analyse de scénarios est utilisée avec un cas de base reflétant l'adoption attendue des flux de travail mini-invasifs et de précision, ainsi que des cas conservateurs et agressifs pour refléter les évolutions du remboursement et les fluctuations des budgets d'investissement hospitalier. Les hypothèses sur la pénétration, la tarification et le remplacement sont examinées avec des experts, et les prévisions sont ajustées lorsque le consensus des entretiens indique un rythme d'adoption différent de celui suggéré par la série historique.
Validation des Données et Cycle de Mise à Jour
Les résultats du modèle sont validés par triangulation entre les indicateurs de procédures, les signaux de la base installée et les indices de revenus issus des communications publiques, puis comparés au rythme implicite de placement des systèmes pour détecter les surestimations. Lorsqu'un saut inattendu apparaît, il est examiné par des vérifications documentaires supplémentaires, et des appels de suivi sont déclenchés pour déterminer si le changement a été provoqué par une variation de prix, un glissement de mix ou un appel d'offres ponctuel.
Avant la publication, le modèle fait l'objet de plusieurs révisions analytiques afin que les hypothèses restent cohérentes entre les régions et les années. Le rapport est actualisé chaque année, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements réglementaires majeurs ou des évolutions significatives des schémas de dépenses hospitalières. Juste avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du Marché des Systèmes de Navigation Chirurgicale selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs de marché publiées pour les systèmes de navigation chirurgicale peuvent sembler très éloignées les unes des autres car différentes études comptabilisent des éléments différents sous le même nom, et elles choisissent également des années de base et des fenêtres de croissance différentes. Les écarts les plus importants proviennent généralement de ce qui est traité comme faisant partie de la vente du système par rapport aux outils adjacents, et de la manière dont les services, les modules de planification et les consommables sont pris en compte dans la ligne de revenus.
Certaines estimations élargissent le périmètre en intégrant des technologies habilitantes proches, ou elles supposent des augmentations plus rapides du prix de vente moyen sans les relier aux schémas d'installation. L'écart s'élargit également lorsque le calendrier de conversion des devises diffère, lorsqu'une étude présente un scénario agressif comme chiffre principal, ou lorsque la fréquence de mise à jour ne réexamine pas le sentiment des dépenses d'investissement hospitalières et les tendances de reprise des procédures dans la dernière année. Pour cette raison, les inclusions relatives aux contrats de maintenance et aux modules de planification intégrés sont traitées explicitement dans le modèle utilisé par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 10,83 milliards USD (2026) | |
| Consultance Mondiale A | 9,72 milliards USD (2025) | Utilise une année de base et une fenêtre d'étude différentes, et le résumé public n'indique pas clairement comment les contrats de service, les logiciels de planification et les consommables sont comptabilisés dans le total du marché. |
| Éditeur Sectoriel B | 8,38 milliards USD (2024) | Part d'une base 2024 et projette jusqu'en 2030, ce qui peut modifier les totaux lorsque le calendrier de remplacement et la pénétration sont supposés plus tôt ou plus tard, et lorsque les inclusions relatives aux logiciels groupés et au support ne sont pas séparées de manière cohérente. |
Sur les trois chiffres, la majeure partie de la variance peut être attribuée au choix de l'année de base, à ce qui est inclus dans le périmètre des revenus, et au fait que les hypothèses d'adoption sont ou non liées aux signaux de procédures et de base installée. En maintenant les données d'entrée traçables jusqu'à la pertinence des procédures, la pénétration, les cycles de remplacement et les taux d'attachement, nous obtenons un chiffre qui peut être recréé et ajusté de manière sensée lorsque de nouvelles preuves apparaissent.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des systèmes de navigation chirurgicale ?
Le marché est évalué à 10,82 milliards USD en 2026 et devrait atteindre 23,29 milliards USD d'ici 2032 à un CAGR de 13,62 % sur la période 2027-2032.
Quel segment technologique domine le marché aujourd'hui ?
Le suivi électromagnétique domine avec une part de revenus de 41,36 %, apprécié pour sa fiabilité dans les champs chirurgicaux obstrués.
Pourquoi les centres de chirurgie ambulatoire investissent-ils dans des plateformes de navigation ?
Les centres de chirurgie ambulatoire bénéficient d'un risque d'infection plus faible, de séjours plus courts et de paiements Medicare qui orientent les procédures hors des hôpitaux, de sorte que les outils de navigation les aident à réaliser des cas complexes en toute sécurité tout en permettant aux payeurs d'économiser des milliards de dollars.
Quel est le principal obstacle à l'adoption dans les marchés émergents ?
Les dépenses élevées en capital et de cycle de vie restent le principal obstacle, bien que les fabricants proposent désormais des modèles de paiement à la procédure et de location pour alléger la charge initiale.
Comment l'intelligence artificielle et la réalité augmentée transforment-elles la navigation chirurgicale ?
Les algorithmes d'apprentissage automatique automatisent la reconnaissance des tissus et le suivi des instruments, tandis que les superpositions de réalité augmentée améliorent la visualisation, réduisant ensemble le temps opératoire et les taux de complications.