
Taille et part du marché des systèmes de navigation orthopédique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.05 Milliards de dollars |
| Taille du Marché (2032) | 7.69 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.66 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de navigation orthopédique par Mordor Intelligence
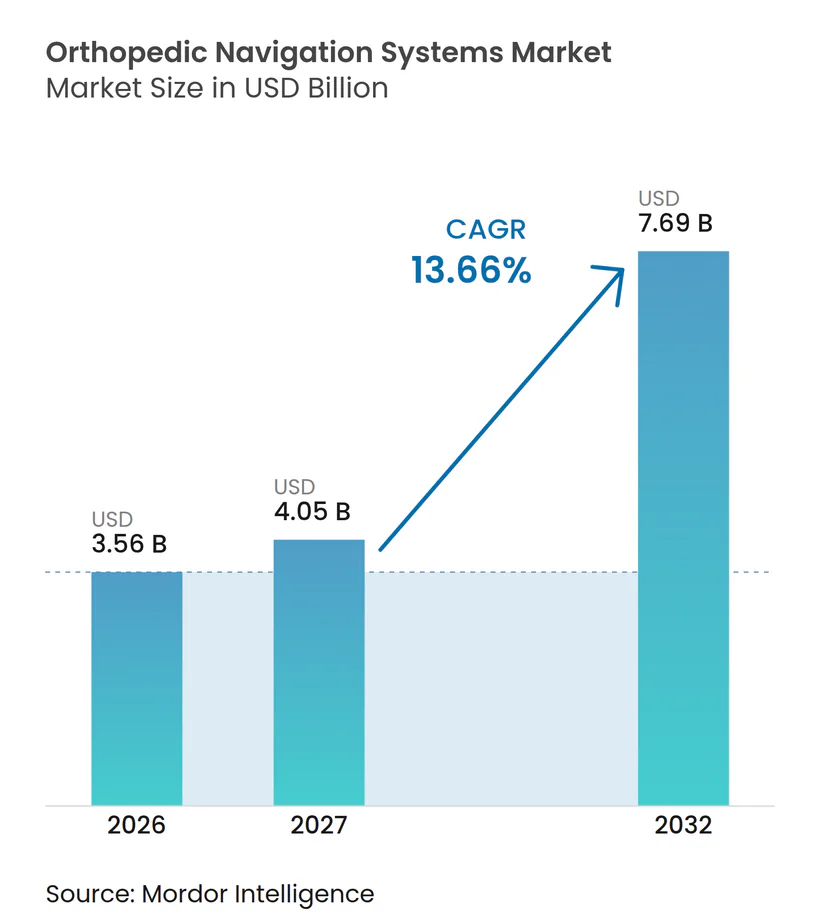
La taille du Marché des Systèmes de Navigation Orthopédique était évaluée à 3,56 milliards USD en 2026 et devrait croître de 4,05 milliards USD en 2027 pour atteindre 7,69 milliards USD d'ici 2032, à un CAGR de 13,66 % durant la période de prévision (2027-2032).
La croissance résulte d'une convergence entre le vieillissement des populations, l'augmentation des volumes de procédures mini-invasives et les innovations continues en matière d'imagerie et de logiciels permettant un positionnement précis des implants même dans des anatomies contraintes. Les initiatives de maîtrise des coûts des systèmes de santé favorisent désormais la précision chirurgicale dès la première intervention, incitant les hôpitaux et les centres chirurgicaux ambulatoires à investir dans des plateformes de guidage qui réduisent le risque de révision. Les fournisseurs de technologies répondent avec des solutions optiques, électromagnétiques et de réalité augmentée (RA) intégrées qui raccourcissent les temps de configuration et améliorent le flux de travail peropératoire. Parallèlement, les achats basés sur la valeur en Amérique du Nord et en Europe récompensent les taux de complications plus faibles, tandis que les marchés émergents d'Asie-Pacifique développent leurs capacités orthopédiques et exigent les mêmes standards de précision. Ensemble, ces facteurs soutiennent la dynamique actuelle du marché des systèmes de navigation orthopédique.
Points clés du rapport
- Par technologie, le suivi optique a dominé avec 42,02 % de la part du marché des systèmes de navigation orthopédique en 2026, tandis que la RA/réalité mixte devrait se développer à un CAGR de 17,85 % jusqu'en 2032.
- Par application, la chirurgie du genou représentait 47,35 % de la taille du marché des systèmes de navigation orthopédique en 2026 ; les procédures de l'épaule et des membres supérieurs progressent à un CAGR de 13,95 % jusqu'en 2032.
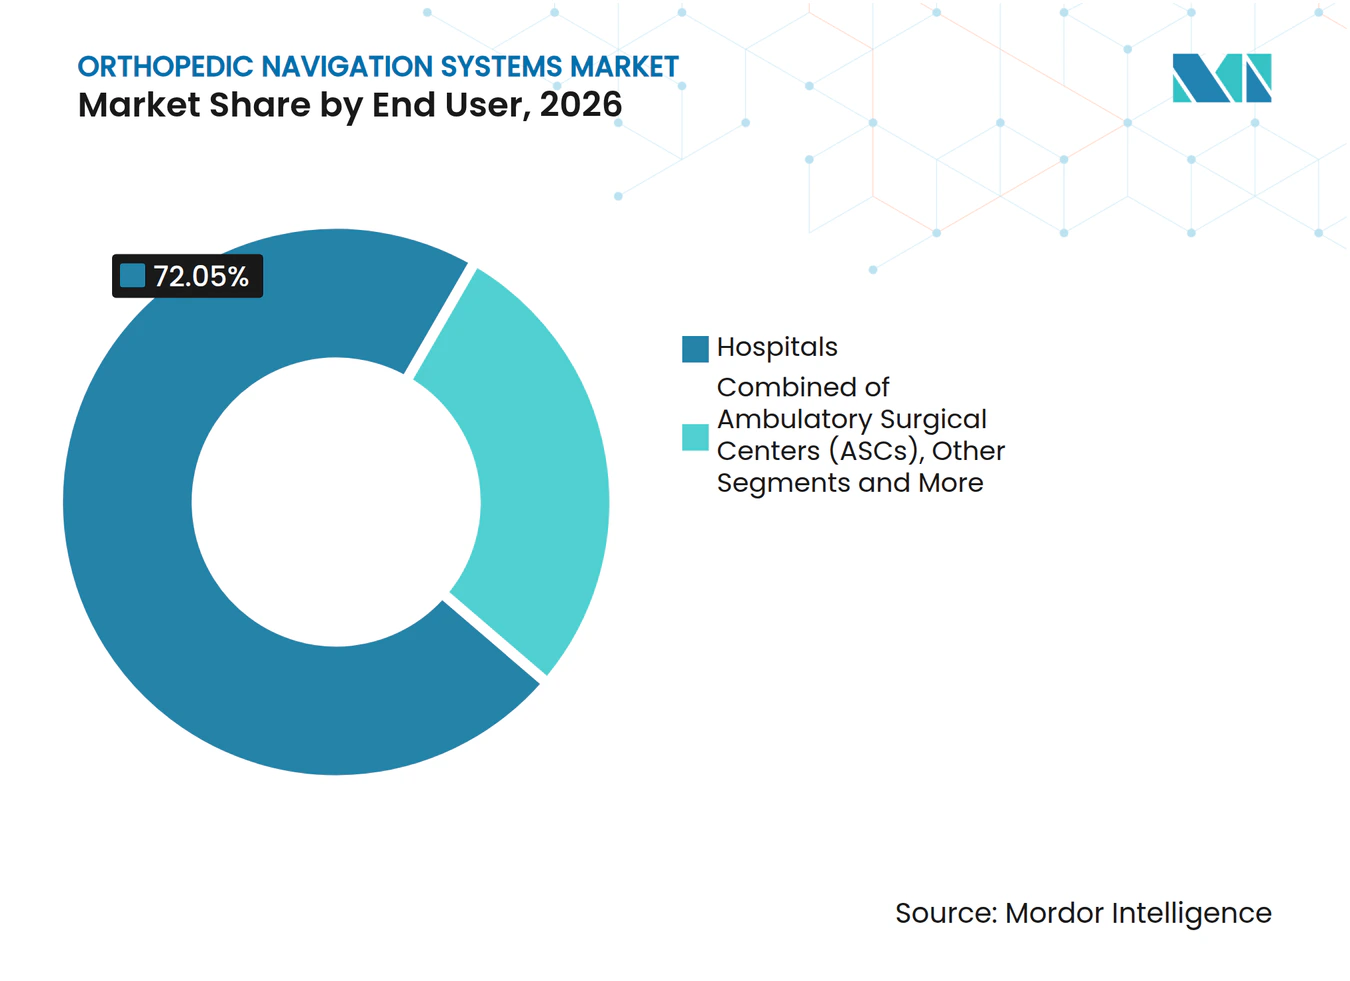
- Par utilisateur final, les hôpitaux ont conservé 72,05 % de la part des revenus du marché des systèmes de navigation orthopédique en 2026, tandis que les centres chirurgicaux ambulatoires connaissent la croissance la plus rapide à un CAGR de 15,55 % jusqu'en 2032.
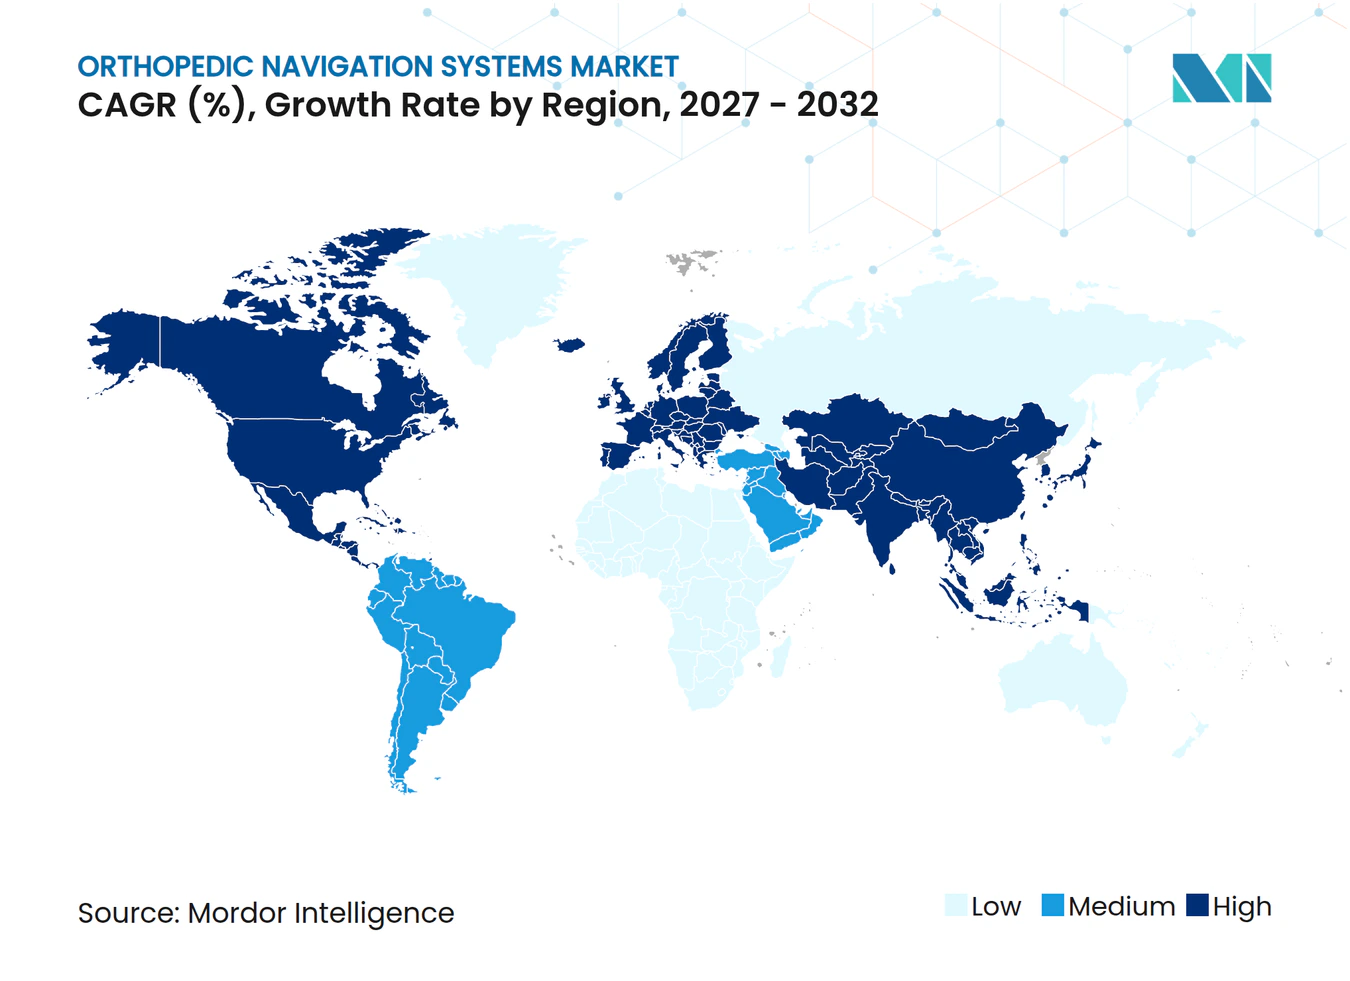
- Par géographie, l'Amérique du Nord détenait 40,74 % de la part du marché des systèmes de navigation orthopédique en 2026, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 15,24 %.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption croissante des procédures orthopédiques mini-invasives | +2.80% | Mondial ; gains précoces en Amérique du Nord et en UE | Moyen terme (2-4 ans) |
| Base installée croissante de plateformes de chirurgie assistée par robot | +2.10% | Amérique du Nord en tête ; extension vers l'APAC | Long terme (≥4 ans) |
| Avancées en imagerie en temps réel et fusion de capteurs pour le guidage peropératoire | +1.90% | Mondial ; centres à fort volume | Court terme (≤2 ans) |
| Charge croissante des troubles musculo-squelettiques dans les populations vieillissantes | +2.30% | Mondial ; marchés développés | Long terme (≥4 ans) |
| Dispositifs portables et sans broches à faible coût ciblant les environnements de CSA | +1.70% | Amérique du Nord et UE ; extension vers l'APAC | Moyen terme (2-4 ans) |
| Programmes de données probantes en conditions réelles de la FDA accélérant l'utilisation des données post-commercialisation | +1.20% | Centré sur les États-Unis ; extension mondiale | Court terme (≤2 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des procédures orthopédiques mini-invasives
Les chirurgiens privilégient de plus en plus les petites incisions qui minimisent les traumatismes tissulaires tout en exigeant une précision submillimétrique dans le positionnement des implants. La navigation assiste en guidant les instruments dans l'espace tridimensionnel, permettant un alignement à 93 % dans ±2° lors de l'arthroplastie totale du genou.[1]Des bénéfices économiques s'accumulent lorsque des séjours hospitaliers plus courts et une rééducation plus rapide réduisent les dépenses des payeurs. Les systèmes intégrant la fluoroscopie réduisent en outre l'exposition aux rayonnements de 91,8 % par rapport aux méthodes conventionnelles.
Base installée croissante de plateformes de chirurgie assistée par robot
Les hôpitaux qui s'appuient déjà sur la robotique superposent des logiciels de navigation sur des bras existants pour former des écosystèmes complets. La prochaine version Mako 4 de Stryker étend son empreinte des hanches et des genoux à la colonne vertébrale et aux épaules, intégrant le module Q Guidance pour une synchronisation transparente entre l'imagerie et le robot. Des recherches évaluées par des pairs montrent que la navigation robotique aplatit la courbe d'apprentissage en arthroplastie de la hanche pour les chirurgiens en début de carrière, leur permettant d'atteindre plus rapidement un niveau de précision comparable à celui des vétérans.[2]
Avancées en imagerie en temps réel et fusion de capteurs pour le guidage peropératoire
Les caméras à vision artificielle, les traceurs optiques et les bobines électromagnétiques fusionnent désormais les flux de données pour produire des cartes anatomiques en direct. Dans les corrections de scoliose pédiatrique, cette fusion a réduit le temps de fluoroscopie de 68 % et les rayonnements de 66 %. Les superpositions de RA placent des repères anatomiques holographiques directement dans le champ de vision, réduisant la charge cognitive, tandis que les algorithmes d'IA prédisent les trajectoires de forage pour éviter les perforations corticales avant qu'elles ne se produisent.
Charge croissante des troubles musculo-squelettiques dans les populations vieillissantes
La charge croissante des maladies musculo-squelettiques est susceptible d'accroître la demande de systèmes de navigation orthopédique et devrait stimuler la croissance du segment. Par exemple, selon une étude publiée dans le Journal of Indian Rheumatology Association, la prévalence globale de l'arthrose primaire du genou dans les grandes villes d'Inde était de 33,2 %, de 19,3 % dans les petites villes, de 18,3 % dans les bourgs et de 29,2 % dans les villages. L'étude a également démontré que la prévalence de l'arthrose primaire symptomatique du genou dans les zones urbaines est bien plus élevée que celle rapportée dans les régions rurales en Inde. Les os plus âgés présentent souvent une anatomie atypique, rendant la précision cruciale pour éviter un descellement précoce. La navigation réduit les taux de révision et génère des gains en années de vie ajustées sur la qualité à 45 554 USD par QALY dans le remplacement du genou.[3]
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts d'investissement élevés et coûts par procédure des plateformes de navigation | -2.40% | Mondial ; aigu dans les marchés émergents | Moyen terme (2-4 ans) |
| Courbe d'apprentissage prononcée et perturbation du flux de travail pour les équipes chirurgicales | -1.80% | Mondial ; varie selon l'établissement | Court terme (≤2 ans) |
| Approbation réglementaire stricte dans plusieurs régions et risque de rappel de dispositifs | -1.60% | Zones États-Unis et UE | Moyen terme (2-4 ans) |
| Cannibalisation concurrentielle par les robots orthopédiques entièrement intégrés | -1.40% | Amérique du Nord et UE ; extension vers l'APAC | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement élevés et coûts par procédure des plateformes de navigation
Les systèmes sont proposés entre 475 000 USD et plus d'un million USD, tandis que les consommables peuvent ajouter entre 442 et 1 500 USD par intervention. Les lacunes en matière de remboursement poussent souvent les établissements à autofinancer les mises à niveau. Certaines données montrent que la neutralité est atteinte lorsque la navigation évite 17 révisions de la colonne vertébrale par centre. Les modèles portables à faible coût atténuent progressivement la barrière financière pour les hôpitaux de taille moyenne et les CSA.
Courbe d'apprentissage prononcée et perturbation du flux de travail pour les équipes chirurgicales
Les chirurgiens peuvent avoir besoin de 20 à 30 interventions avant que les durées opératoires ne se normalisent ; les premières interventions se prolongent de 6 à 15 minutes. Le personnel de bloc opératoire doit adapter le positionnement, la gestion des câbles et la technique stérile, ce qui génère des frictions. Des enquêtes indiquent que 63,5 % des chirurgiens de la colonne vertébrale citent les durées plus longues comme un inconvénient, mais les interfaces guidées par IA qui automatisent l'enregistrement favorisent une maîtrise plus rapide.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
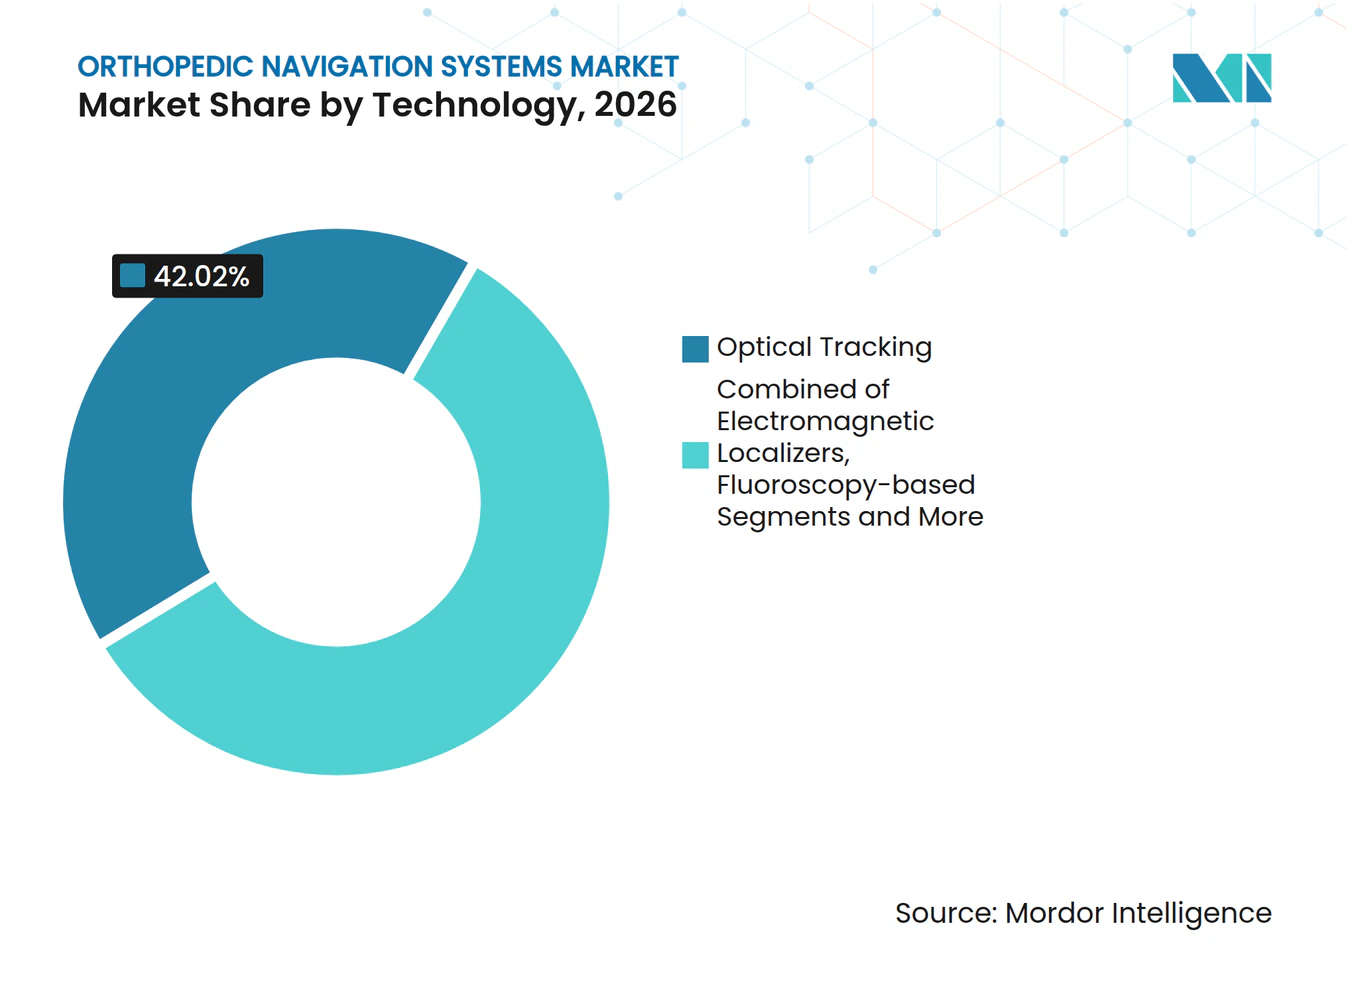
leadership optique, dynamique de la RA/réalité mixteLes systèmes optiques contrôlaient 42,02 % du marché des systèmes de navigation orthopédique en 2026, grâce à des réseaux de caméras bien validés offrant une précision infra-millimétrique lors des arthroplasties du genou à fort volume. Les solutions de réalité augmentée et mixte affichent désormais le CAGR le plus rapide du segment à 17,85 %, portées par des affichages montés sur la tête qui placent des guides holographiques dans le champ de vision du chirurgien et suppriment les contraintes de ligne de visée propres aux caméras fixes. Les traceurs électromagnétiques gagnent du terrain pour les interventions rachidiennes où les instruments métalliques masquent les marqueurs optiques, tandis que le guidage par fluoroscopie reste un pilier dans les salles de traumatologie nécessitant une imagerie instantanée. Les plateformes spécifiques à l'IRM occupent une niche pour les résections tumorales guidées par les tissus mous qui dépendent d'un contraste détaillé.
La concurrence s'intensifie à mesure que les acteurs établis fusionnent capteurs, GPU et analytique cloud en packages uniques. Le système TESSA Spatial Surgery System de Smith+Nephew fonctionne en temps réel sur des puces NVIDIA pour guider la reconstruction du ligament croisé antérieur sans caméras externes, illustrant le glissement vers des dispositifs hybrides compacts. Les modules d'intelligence artificielle propriétaires segmentent désormais automatiquement l'os sur les scanners peropératoires et affinent les trajectoires des instruments, réduisant les étapes manuelles. La fiabilité optique étant déjà prouvée, les entreprises cherchent à se différencier en réduisant l'encombrement, en supprimant les câbles et en intégrant la RA. À mesure que les prix baissent, le marché des systèmes de navigation orthopédique verra probablement un chevauchement technologique plutôt qu'un seul gagnant par modalité.



Par application :
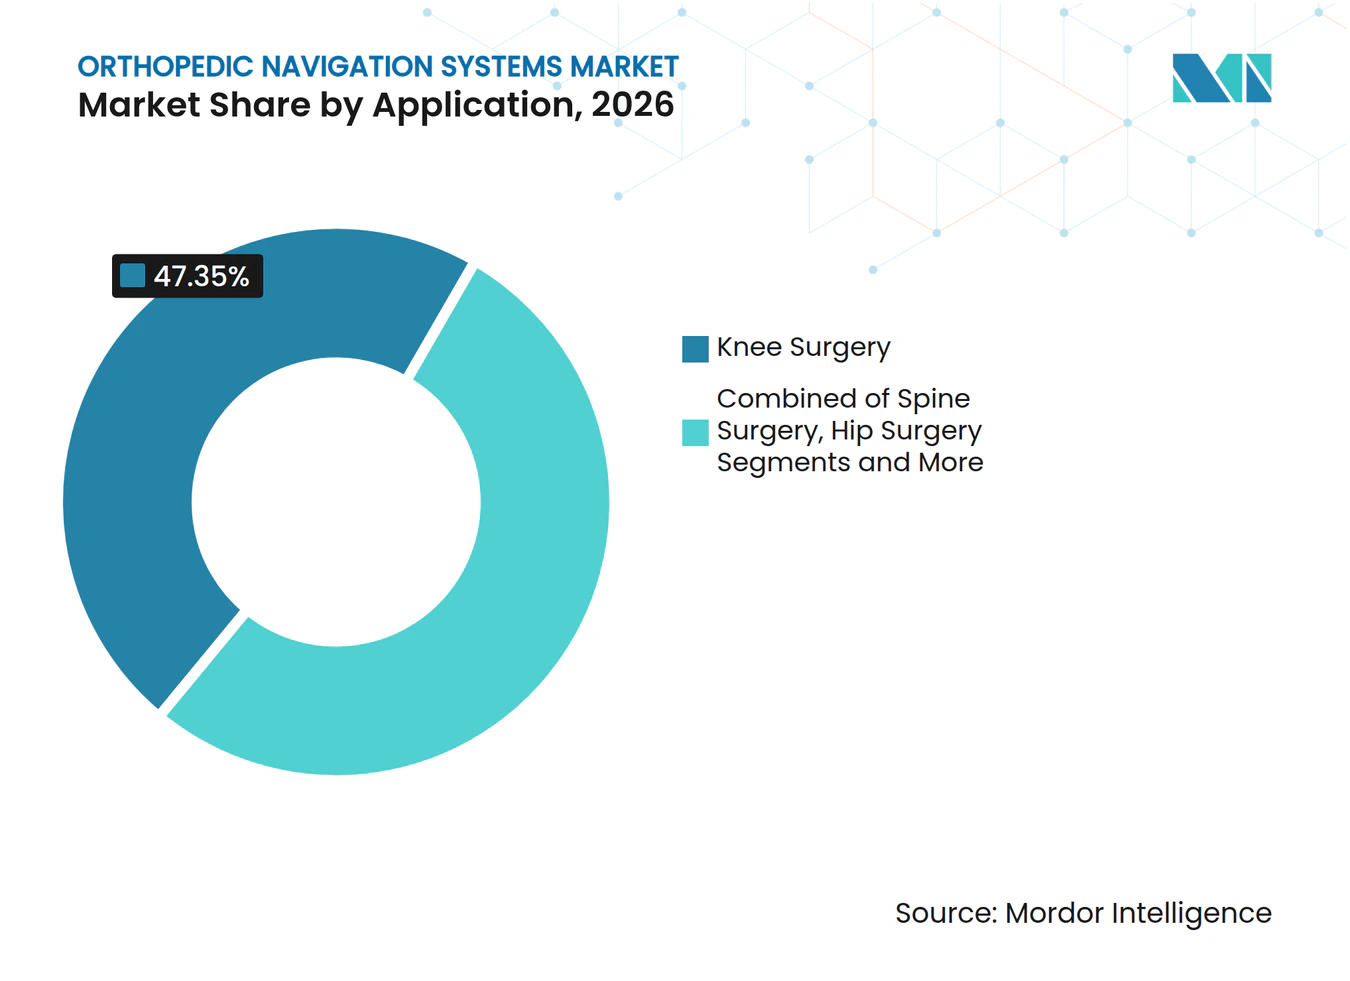
dominance du genou, essor de l'épauleLes procédures du genou ont généré 47,35 % de la part des revenus de 2026, car des décennies de données randomisées montrent un alignement axial dans ±2° dans plus de 90 % des genoux navigués, incitant les payeurs à rembourser le guidage pour les déformités complexes. Les chirurgies rachidiennes captent une part croissante car les vis pédiculaires mal placées risquent de causer des lésions neurologiques, favorisant l'adoption même dans des contextes à ressources limitées ne pouvant pas se permettre la robotique complète. L'arthroplastie de la hanche bénéficie également des approches antérieures directes, qui exigent une inclinaison et une version précises de la cupule.
Les opérations de l'épaule et des membres supérieurs sont positionnées pour un CAGR de 13,95 %, le plus rapide au sein du secteur des systèmes de navigation orthopédique, car les athlètes et les populations vieillissantes recherchent des implants préservant la mobilité. Le portefeuille Tornier de Stryker associe désormais la planification 3D à des traceurs peropératoires qui confirment l'axe glénoïdien, favorisant l'adoption dans les centres d'excellence. Les groupes de traumatologie et de médecine sportive privilégient les dispositifs portables permettant un déploiement rapide à toute heure. Les sous-spécialités émergentes, telles que la reconstruction du pied et de la cheville, diversifieront davantage la demande une fois que la tarification des consommables s'alignera sur les marges ambulatoires.

Par utilisateur final :
les hôpitaux dominent tandis que les CSA accélèrentLes hôpitaux ont conservé 72,05 % de la part du marché des systèmes de navigation orthopédique en 2026 en tirant parti des budgets d'investissement et des volumes de cas multi-spécialités qui amortissent rapidement les équipements. Les centres académiques privilégient la navigation pour la formation des résidents et comme générateurs de données en direct alimentant les registres qui évaluent la longévité des implants. L'intégration avec les dossiers médicaux électroniques permet aux hôpitaux d'exploiter les résultats et de négocier des primes de paiement groupé auprès des assureurs soucieux de résultats prévisibles.
Les centres chirurgicaux ambulatoires sont les acteurs à la croissance la plus rapide avec un CAGR de 15,55 %, encouragés par des évolutions réglementaires qui remboursent davantage d'arthroplasties en dehors des murs hospitaliers. Les dispositifs portables sans broches pesant moins de 3 kg s'adaptent aux salles d'opération exiguës et évitent les longues rotations. Sg2 projette une migration à deux chiffres des cas orthopédiques vers les centres chirurgicaux ambulatoires, et la navigation aide ces centres à défendre les indicateurs de qualité nécessaires aux contrats avec les payeurs. Les cliniques spécialisées et les hôpitaux caritatifs mondiaux représentent des segments plus petits mais illustrent comment des plateformes de guidage simplifiées peuvent prospérer dans des contextes économiques variés.
Analyse géographique
Marché des Systèmes de Navigation Orthopédique en Amérique du Nord
L'Amérique du Nord représentait 40,74 % des ventes en 2026, reflétant une adoption précoce, des codes CPT clairs qui remboursent la navigation pour les articulations complexes, et la présence de fournisseurs capables d'assurer un support terrain 24h/24 et 7j/7. La migration des arthroplasties de la hanche et du genou vers les centres chirurgicaux ambulatoires intensifie la demande de plateformes compactes reproduisant la précision hospitalière. Une réduction des coûts de 26 % par rapport aux services ambulatoires hospitaliers a été documentée lorsque les centres chirurgicaux ambulatoires déploient des protocoles navigués pour les interventions articulaires. Le Canada suit cette voie avec des programmes de financement provinciaux qui incitent aux résultats vérifiés par les données, tandis que le Mexique bénéficie du commerce transfrontalier de dispositifs et de la croissance des hôpitaux privés.
Marché des Systèmes de Navigation Orthopédique en Europe
L'Europe constitue le deuxième bloc en importance, l'Allemagne, le Royaume-Uni et la France adoptant des directives strictes fondées sur des données probantes favorisant la navigation lorsque la précision de l'alignement prédit la longévité des implants à prix élevé. La diversité des régimes de remboursement entraîne des variations dans l'adoption : les payeurs statutaires en Allemagne couvrent les consommables de navigation, tandis que les marchés du sud s'appuient sur des assureurs privés ou des modèles de paiement direct. Des pôles académiques tels que la Charité à Berlin et les Oxford University Hospitals publient des registres solides qui valident la technologie, influençant ainsi les normes continentales. Les nations émergentes d'Europe centrale et orientale modernisent désormais leurs services orthopédiques grâce aux fonds de relance de l'UE et considèrent la navigation comme un moyen de réduire les révisions coûteuses.
Marché des Systèmes de Navigation Orthopédique en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, affichant un CAGR de 15,24 % jusqu'en 2032, à mesure que le vieillissement démographique rencontre la hausse des niveaux de revenus. Le secteur des implants d'arthroplastie en Inde se développe à près de 25 % de CAGR, mais la sensibilisation limitée aux options de remplacement articulaire plafonne les volumes immédiats. La pénétration en Chine reste faible, avec seulement 8,31 % des chirurgiens de la hanche utilisant la navigation ou la robotique, mais les plans quinquennaux de l'État ciblant les soins de santé avancés devraient stimuler l'utilisation. Le Japon et la Corée du Sud disposent déjà de régimes de remboursement matures, tandis que le registre national australien des articulations prouve le lien entre navigation et réduction du risque de révision, renforçant l'adoption. Les marchés d'Asie du Sud-Est attirent des touristes médicaux en quête de chirurgie de haute technologie, incitant les hôpitaux privés à investir dans la navigation comme facteur de différenciation concurrentielle.
Paysage réglementaire
Les systèmes de navigation orthopédique sont réglementés comme des dispositifs médicaux sur les principaux marchés, de nombreuses offres américaines relevant de la classe II de la FDA avec contrôles spéciaux (21 CFR 882.4560). Ces produits utilisent généralement la voie 510(k) pour les autorisations et pour les modifications incrémentielles.
En mai 2026, la FDA a publié des lignes directrices finales sur les guides personnalisés au patient pour les implants orthopédiques, précisant les attentes en matière d'intrants de conception, de validation et de contenu de soumission pour les flux de travail spécifiques aux patients. Ces flux de travail interagissent souvent avec les logiciels de navigation et l'imagerie peropératoire. Les fabricants s'alignent également sur les exigences mondiales en matière de système qualité, la norme ISO 13485:2016 restant une base largement adoptée pour les SGQ des dispositifs médicaux. En avril 2026, la FDA a émis un arrêté final classant certains instruments chirurgicaux manuels destinés à la sélection appropriée des patients pour les implants orthopédiques en classe II (contrôles spéciaux), renforçant des contrôles plus clairs pour les outils et logiciels qui influencent la sélection et le placement des implants. Cette orientation accroît le poids accordé à la documentation, à la surveillance post-commercialisation et à la traçabilité pour les flux de travail assistés par navigation.
Paysage concurrentiel
Concentration du Marché
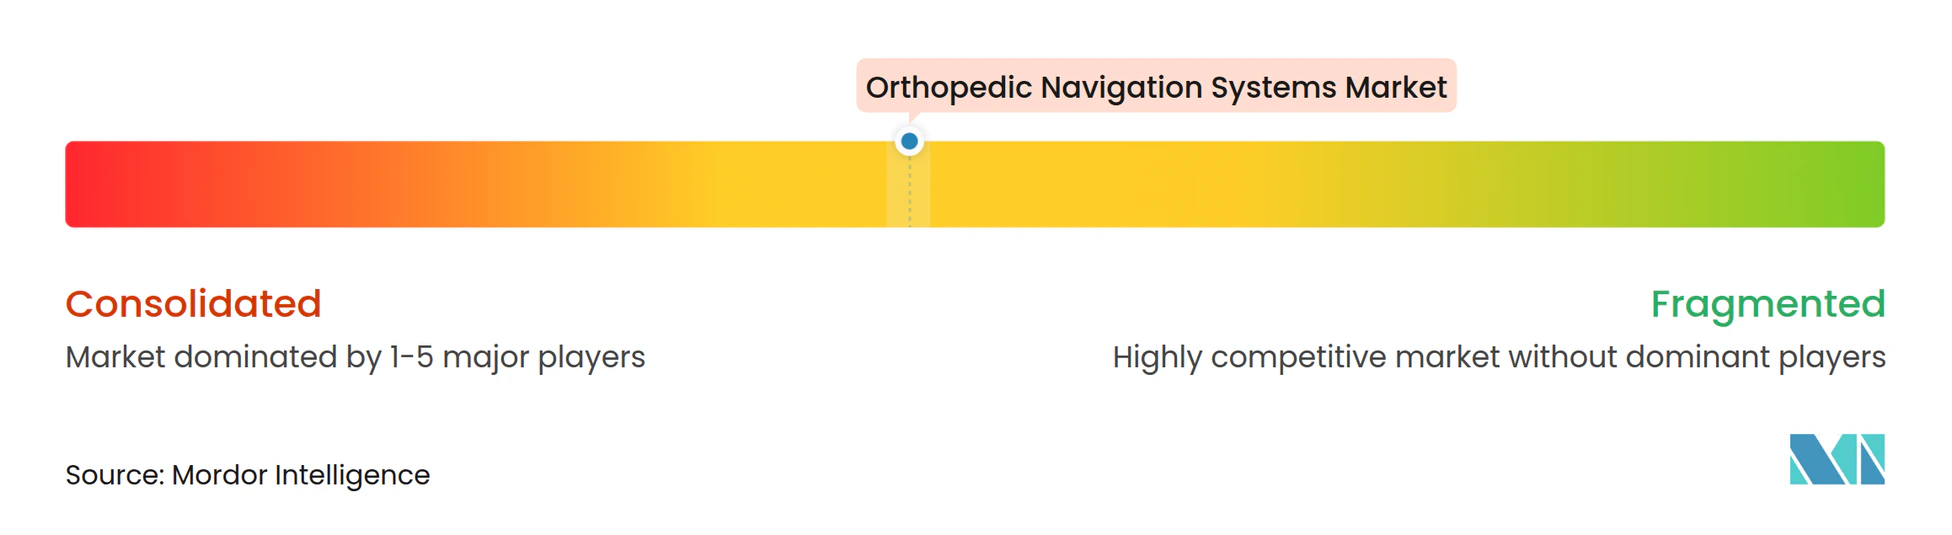
Le marché des systèmes de navigation orthopédique est modérément fragmenté. Les grands fabricants mondiaux de dispositifs regroupent la navigation dans de larges portefeuilles d'implants, leur conférant un levier de vente croisée et des contrats de service pluriannuels. Stryker unifie ses robots Mako avec la plateforme de caméras Q Guidance, offrant une interface unique pour les procédures de la hanche, du genou, de l'épaule et de la colonne vertébrale. L'acquisition d'OrthoGrid par Zimmer Biomet apporte des analyses de fluoroscopie pilotées par l'IA, complétant sa gamme de robots ROSA. Smith & Nephew entre dans la chirurgie spatiale avec TESSA, soulignant le passage du suivi passif au guidage de RA immersif.
Des spécialistes tels que Brainlab, 7D Surgical et OrthAlign se taillent des niches grâce à l'enregistrement par caméra ultra-rapide, l'imagerie flash ou des modèles économiques basés uniquement sur les consommables qui suppriment les obstacles en capital. Les nouveaux entrants exploitent des algorithmes d'apprentissage automatique sous licence de laboratoires académiques pour offrir une navigation sans traceur reposant uniquement sur l'imagerie peropératoire, contournant les réseaux encombrants. Les partenariats se multiplient : Smith & Nephew collabore avec JointVue pour la planification par ultrasons, tandis que Zimmer Biomet distribue le robot de genou sans fil de THINK Surgical pour les CSA. Les fournisseurs exploitent également les lacs de données créés par les robots connectés pour développer la maintenance prédictive et dériver des informations sur la longévité des implants, renforçant les relations après-vente.
La cannibalisation concurrentielle survient lorsque les robots entièrement intégrés menacent les ventes de navigation autonome. Pourtant, les hôpitaux achètent encore des systèmes de caméras lorsque le volume ou le budget ne justifie pas la robotique complète, maintenant une base adressable large. Les produits portables et sans broches séduisent dans les géographies sensibles aux coûts et parmi les chirurgiens réticents aux grandes consoles. Au cours de la période de prévision, la différenciation se concentrera sur l'automatisation pilotée par l'IA, la réduction des courbes d'apprentissage et l'interopérabilité avec les plateformes d'intégration de bloc opératoire plutôt que sur la précision de suivi pure, qui est désormais un prérequis.
Leaders du secteur des systèmes de navigation orthopédique
-
Stryker
-
Zimmer Biomet
-
Smith + Nephew
-
Medtronic
-
NuVasive
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Navigation Orthopédique Entreprises couvertes dans ce rapport
- Stryker
- Zimmer Biomet
- Smiths Group
- Medtronic
- Brain Lab
- NuVasive
- B. Braun
- Arthrex
- Siemens Healthineers
- MicroPort MedTech
- Exactech
- OrthAlign
- 7D Surgical
- Intellijoint Surgical
- Corin Group
- DePuy Synthes
- Joimax
- Globus Medical
- Karl Storz
- Scopis (Stryker)
Lire l’analyse des entreprises de systèmes de navigation orthopédique
Opportunités de marché et perspectives d'avenir
La navigation assistée par IA et l'interprétation peropératoire automatisée émergent comme un thème central de développement produit, ce qui crée des opportunités pour des systèmes réduisant le repérage manuel et accélérant le temps d'enregistrement dans l'arthroplastie à volume élevé. En juin 2026, DePuy Synthes a annoncé la disponibilité commerciale aux États-Unis de VELYS Hip Navigation with AI Assistance, illustrant les progrès en matière d'interprétation automatisée des images et d'identification des repères pour l'arthroplastie totale de la hanche. Le même ensemble de capacités peut être étendu à mesure que les fournisseurs élargissent leurs bibliothèques d'interventions.
La migration ambulatoire favorise également une évolution vers des offres de navigation portables et conçues sur mesure, adaptées à l'économie des ASC et aux contraintes d'encombrement, ce qui soutient la demande au-delà des budgets d'investissement des grands hôpitaux. OrthAlign a reçu l'autorisation 510(k) de la FDA en juin 2026 pour le système Lantern ASC et a signalé ses premiers cas cliniques en juillet 2026, indiquant une commercialisation active de la navigation portative conçue pour les sites de soins ambulatoires. L'innovation en matière de modalités de suivi constitue un autre domaine d'opportunité. En mai 2026, DePuy Synthes a conclu un accord définitif pour acquérir la technologie de suivi par radiofréquence Gemtrack auprès de MinMaxMedical, destinée à l'ensemble de son portefeuille de reconstruction articulaire, reflétant un investissement dans des alternatives au suivi infrarouge en ligne de visée et des efforts pour simplifier le flux de travail en salle d'opération tout en réduisant la dépendance aux caméras fixes.
Développements industriels récents dans Marché des Systèmes de Navigation Orthopédique
- Juillet 2026 : Stryker a annoncé le lancement commercial complet aux États-Unis de Mako RPS (Robotic Power System) pour l'arthroplastie totale du genou, introduisant sa plateforme Mako Handheld Robotics. L'approche portative cible les contraintes de flux de travail et d'encombrement, élargissant la base adressable au-delà des grandes installations de bras robotiques. Elle accroît également la pression concurrentielle sur les fournisseurs de navigation autonomes en renforçant le lien entre l'instrumentation motorisée, le guidage et l'écosystème Mako plus large.
- Novembre 2025 : Zimmer Biomet a reçu l'autorisation 510(k) de la FDA américaine pour ROSA Knee avec OptimiZe, ajoutant une planification chirurgicale intelligente personnalisée au système ROSA Knee. Cette autorisation renforce la différenciation de Zimmer Biomet axée sur les logiciels autour de la planification et du guidage peropératoire plutôt que sur le matériel seul. Elle soutient également la commercialisation de la robotique et de la navigation en tant que plateforme intégrée dans les programmes hospitaliers et ambulatoires du genou.
- Juillet 2024 : Stryker a reçu l'autorisation 510(k) de la FDA américaine pour le Q Guidance System avec le logiciel Spine Guidance 5 intégrant Copilot. Cette mise à jour associe le logiciel de navigation à des fonctionnalités de guidage conçues pour améliorer la précision peropératoire lors des interventions rachidiennes. Elle renforce l'approche de Stryker consistant à étendre les capacités de navigation à plusieurs anatomies tout en maintenant l'élan réglementaire pour les versions logicielles itératives.
Marché des Systèmes de Navigation Orthopédique Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par les systèmes de navigation orthopédique utilisés pour guider les coupes osseuses et la mise en place des implants lors des procédures orthopédiques, ainsi que les logiciels de base, les traceurs et les accessoires liés aux procédures vendus avec ces systèmes dans les hôpitaux et les centres chirurgicaux.
Exclusions du périmètre : Nous excluons l'utilisation de la navigation vétérinaire et les systèmes d'imagerie diagnostique autonomes qui ne sont pas vendus pour la navigation peropératoire.
Aperçu de la Segmentation
- Par technologie
- Localisateurs électromagnétiques
- Suivi optique
- Basé sur la fluoroscopie
- Basé sur l'IRM
- Systèmes de réalité augmentée / mixte
- Autres technologies émergentes
- Par application
- Chirurgie du genou
- Chirurgie de la colonne vertébrale
- Chirurgie de la hanche
- Épaule et membres supérieurs
- Traumatologie et blessures sportives
- Autres applications
- Par utilisateur final
- Hôpitaux
- Centres chirurgicaux ambulatoires (CSA)
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la cartographie de ce qui est vendu en tant que système de navigation orthopédique et de la manière dont il est généralement acheté (console principale, modules logiciels et éléments complémentaires utilisés par cas). Nous examinons des sources publiques telles que les bases de données de dispositifs de la FDA américaine, les listes réglementaires européennes le cas échéant, les statistiques de procédures provenant de sources telles que l'OCDE et le CDC, ainsi que les méthodes et les données probantes sur l'adoption issues de revues orthopédiques évaluées par des pairs.
Nous utilisons également les rapports annuels des entreprises, les présentations aux investisseurs et les notes de conférences téléphoniques sur les résultats pour comprendre comment les revenus liés à la navigation sont présentés et où ils s'inscrivent dans les portefeuilles orthopédiques plus larges. Les statistiques d'importation et d'exportation, telles que les séries UN Comtrade pour les catégories de dispositifs pertinentes, sont vérifiées pour valider la direction des expéditions par région. Les bases de données de brevets aident à suivre l'intensité technologique et le calendrier probable des évolutions de produits. Certains travaux d'analyse sont soutenus par des abonnements payants pour l'intelligence financière des entreprises, les actualités et données financières, et les recherches de brevets, mais le modèle de marché final est construit à partir d'hypothèses traçables. La liste des sources documentaires ci-dessus est fournie à titre illustratif uniquement, et de nombreux autres documents publics ont été examinés pour valider et clarifier les données d'entrée.
Entretiens Primaires et Enquêtes
Les entretiens primaires sont utilisés pour tester la solidité des taux d'adoption, des fourchettes de prix et des cycles de remplacement des plateformes de navigation dans les sites de reconstruction articulaire à fort volume et les centres spécialisés en chirurgie du rachis. Les entretiens permettent également de clarifier quelle proportion des volumes de procédures fait réellement appel à la navigation, notamment lorsque les chirurgiens utilisent un mélange d'options de guidage. Nous interrogeons un panel de fabricants, de distributeurs, de chirurgiens, de responsables de blocs opératoires et d'équipes de génie biomédical dans les principales régions, afin que les hypothèses reflètent la manière dont les achats et l'utilisation varient selon les pays et les contextes de soins.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 13 % | APAC : 41 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 37 % |
| Acteurs de plus petite taille : 22 % | Managers : 50 % | Amériques : 22 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle les volumes de procédures orthopédiques et la base installée adressable sont reconstitués par région, puis filtrés à travers le taux de pénétration de la navigation, le prix moyen des systèmes et les taux d'attachement typiques des accessoires. Une fois ce bassin de demande constitué, nous le corroborons par des vérifications ascendantes sélectives, telles que le prix de vente moyen échantillonné multiplié par les expéditions unitaires estimées pour les principales zones géographiques, ainsi que des vérifications des canaux sur les placements de systèmes et le calendrier de remplacement.
Les données d'entrée déterminantes dans ce marché comprennent les volumes de procédures de remplacement articulaire et de chirurgie du rachis, l'utilisation de la navigation par type de procédure, les cycles de remplacement des systèmes en capital, l'évolution du prix de vente moyen des consoles et des logiciels, ainsi que la part des cas utilisant des traceurs et des réseaux jetables ou réutilisables. Lorsque les données unitaires directes sont fragmentaires, les lacunes sont comblées en utilisant des indicateurs de substitution tels que la croissance des procédures, le nombre d'établissements et les courbes d'adoption observées lors des entretiens, puis ajustées lors de la révision.
Pour les prévisions, une analyse de scénarios est utilisée afin de refléter différentes vitesses d'adoption liées à la formation des chirurgiens, à l'impact sur le flux de travail du bloc opératoire et aux cycles budgétaires en capital. Les scénarios sont ensuite réconciliés avec les attentes consensuelles des experts primaires.
Validation des Données et Cycle de Mise à Jour
Les résultats sont vérifiés en plusieurs passes, en commençant par des contrôles de variance par rapport à des signaux indépendants tels que la croissance des procédures, la logique de la base installée et le revenu plausible par système actif par région. Si un chiffre semble incorrect, nous réexaminons les facteurs d'entrée, revérifions la piste des sources et recontactons sélectivement les personnes interrogées pour confirmer si le problème porte sur les prix, l'utilisation ou le périmètre.
Avant la validation finale, un autre analyste examine les calculs, les hypothèses et les évolutions d'une année sur l'autre afin que le modèle reste cohérent entre les régions et dans le temps. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements réglementaires, technologiques ou de demande majeurs modifient substantiellement l'adoption ou les prix. Un examen final avant livraison est effectué pour refléter les dernières informations publiques disponibles.
Taille du Marché des Systèmes de Navigation Orthopédique de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les chiffres publiés pour les systèmes de navigation orthopédique ne concordent souvent pas, car le périmètre des produits inclus n'est pas le même et l'année utilisée comme point de référence peut également varier. En pratique, les différences proviennent généralement du fait que les revenus adjacents de la robotique sont ou non regroupés, que les services et les logiciels sont ou non comptabilisés en tant que revenus récurrents, et de la vitesse à laquelle on suppose que les prix baissent à mesure que davantage de systèmes sont installés.
Le tableau montre un écart important principalement en raison de la logique de périmètre et de tarification ; dans le modèle de Mordor Intelligence, seuls les revenus des systèmes de navigation orthopédique sont comptabilisés (y compris les accessoires liés aux procédures), tandis que les plateformes robotiques adjacentes et l'imagerie diagnostique autonome sont exclues, même lorsqu'elles sont utilisées dans la même salle d'opération.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 3,56 milliards USD (2026) | |
| Éditeur de recherche sectorielle A | 2,25 milliards USD (2026) | Utilise une définition plus étroite des dispositifs qui semble sous-estimer les logiciels et les accessoires par procédure, et applique vraisemblablement des hypothèses d'adoption conservatrices sur les sites de remplacement articulaire. |
| Blog sectoriel B | 2,20 milliards USD (2022) | Ancre l'estimation à une année plus ancienne et peut mélanger différentes périodes de tarification et de change, ce qui peut tirer la valeur vers le bas lorsque les évolutions ultérieures de l'adoption et du prix de vente moyen des systèmes ne sont pas revalidées. |
Pris ensemble, l'écart ne porte pas uniquement sur le taux de croissance, mais aussi sur ce qui est comptabilisé et sur la manière dont chaque composante est tarifée dans le temps. En maintenant le modèle ancré sur les volumes de procédures, une utilisation réaliste et un traitement clair des systèmes en capital par rapport aux éléments liés aux cas, le chiffre final reste explicable et reproductible lorsque les hypothèses sont réexaminées.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des systèmes de navigation orthopédique ?
La taille du Marché des Systèmes de Navigation Orthopédique est de 3,56 milliards USD en 2026 et devrait croître à un CAGR de 13,66 % durant la période de prévision (2027-2032).
Qui sont les acteurs clés du marché des systèmes de navigation orthopédique ?
Stryker, Zimmer Biomet, Smith + Nephew, Medtronic et NuVasive sont les principales entreprises opérant sur le marché des systèmes de navigation orthopédique.
Quelle est la région à la croissance la plus rapide sur le marché des systèmes de navigation orthopédique ?
L'Asie-Pacifique devrait enregistrer le CAGR le plus élevé sur la période de prévision (2027-2032), à 15,24 %.
Quelle région détient la plus grande part sur le marché des systèmes de navigation orthopédique ?
En 2026, l'Amérique du Nord détient la plus grande part de marché du Marché des Systèmes de Navigation Orthopédique, à 40,74 %.
Quelles années ce rapport sur le marché des systèmes de navigation orthopédique couvre-t-il ?
Le rapport couvre la taille historique du marché des systèmes de navigation orthopédique pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des systèmes de navigation orthopédique pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.