
Taille et parts du marché de l'emballage du sucre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.09 Milliards de dollars |
| Taille du Marché (2031) | 8.56 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.84 % |
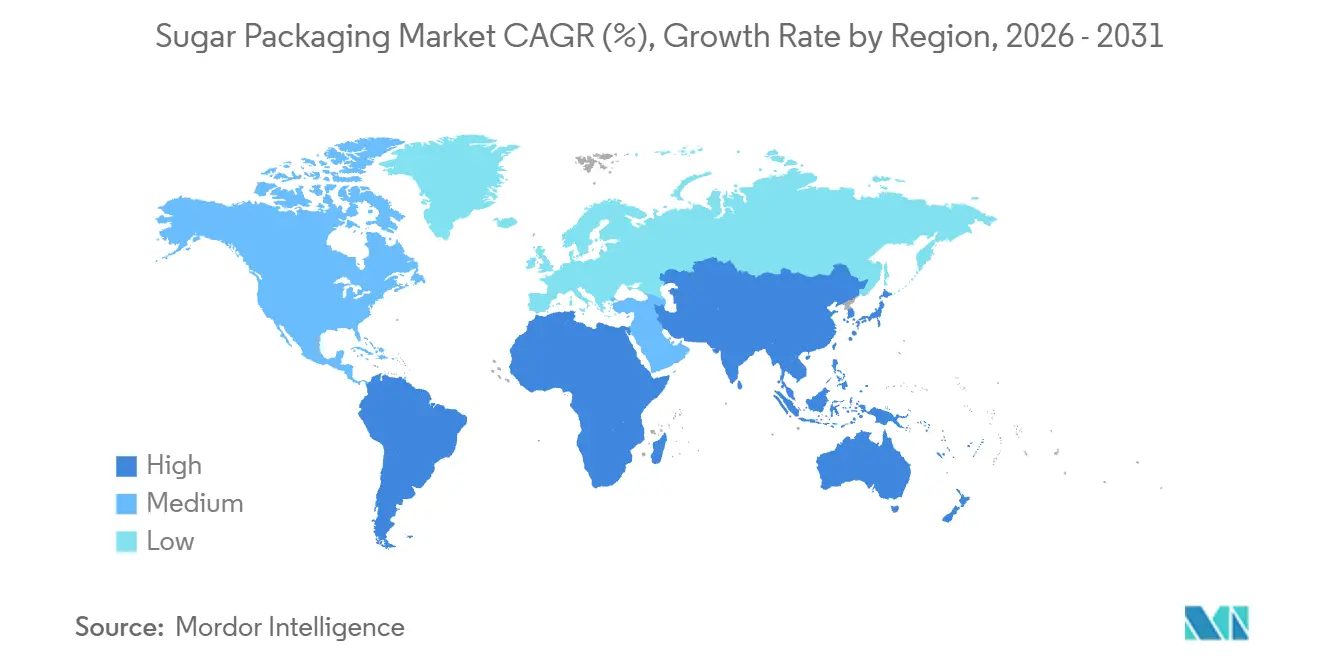
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
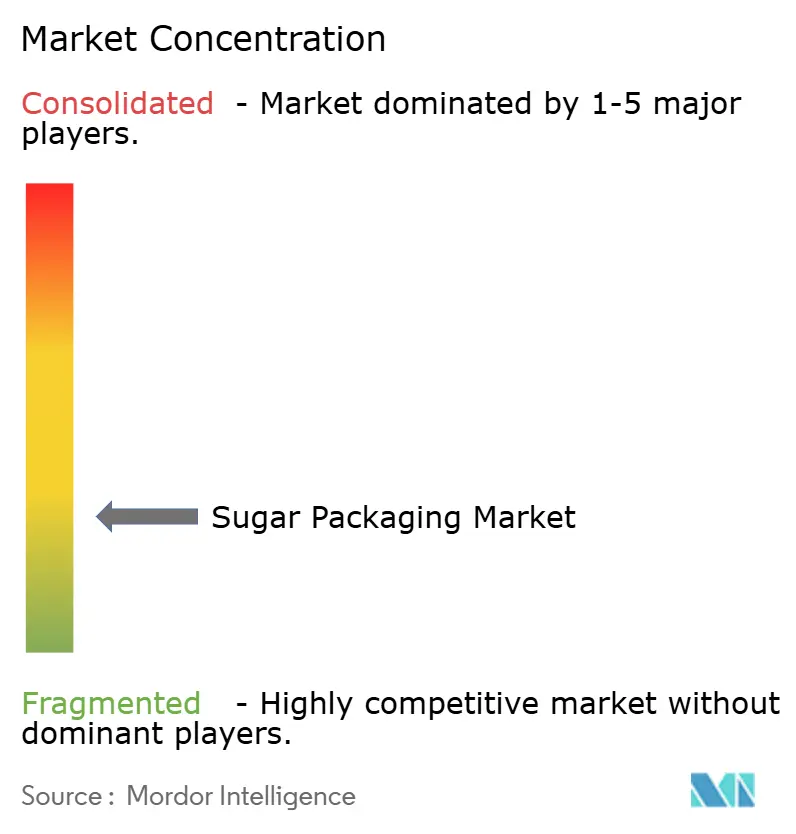
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'emballage du sucre par Mordor Intelligence
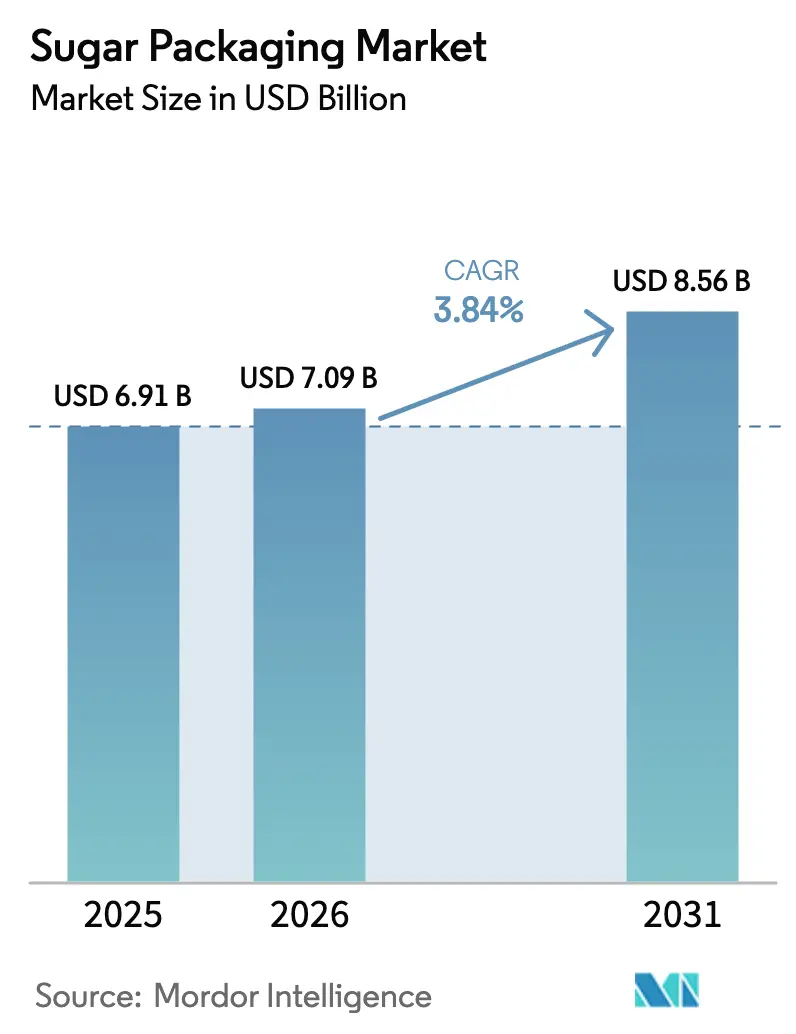
La taille du marché de l'emballage du sucre était évaluée à 6,91 milliards USD en 2025 et devrait croître de 7,09 milliards USD en 2026 pour atteindre 8,56 milliards USD d'ici 2031, à un TCAC de 3,84 % durant la période de prévision (2026-2031). Les transformateurs s'éloignent des sacs en polypropylène standard au profit de formats biosourcés à haute barrière qui protègent les cristaux en vrac dans les climats humides et simplifient la conformité aux règles de Responsabilité Élargie des Producteurs, notamment en Europe et dans une grande partie de l'Asie-Pacifique. Les formats flexibles dominent car les pochettes à soufflet et les sachets individuels soutiennent l'économie du poids dimensionnel du commerce électronique et améliorent la présentation en rayon dans les points de vente physiques. Parallèlement, les codes QR liés à la blockchain et les films multicouches à stabilité nutritionnelle transforment l'emballage d'un simple centre de coûts passif en un différenciateur visible de qualité et de sécurité pour les sucres premium.
Principaux enseignements du rapport
- Par type d'emballage, les formats flexibles ont dominé avec 88,32 % de part du marché de l'emballage du sucre en 2025, et leur croissance est prévue à un TCAC plus lent de 4,62 % jusqu'en 2031.
- Par type de matériau, le plastique a conservé 68,97 % de la taille du marché de l'emballage du sucre en 2025, tandis que les substrats biosourcés et compostables devraient se développer à un TCAC de 5,22 % jusqu'en 2031.
- Par taille d'emballage, les conditionnements de ≤1 kilogramme représentaient 64,67 % du marché de l'emballage du sucre en 2025, tandis que les formats de 2 à 5 kilogrammes affichaient les perspectives de croissance les plus rapides à un TCAC de 4,76 %.
- Par utilisateur final, les fabricants à grande échelle représentaient 58,65 % de la part de marché en 2025, et les fabricants à petite échelle ont progressé à un TCAC de 4,98 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 40,21 % de la part de marché en 2025 ; la région Moyen-Orient et Afrique présente le potentiel de hausse le plus fort, progressant à un TCAC de 5,32 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Augmentation régulière de la consommation de sucre dans les économies émergentes | +1.2% | Cœur Asie-Pacifique, avec répercussions sur le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Demande croissante de formats d'emballage personnalisés et durables | +1.0% | Mondial, avec des gains précoces en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Croissance du commerce électronique stimulant les conditionnements de sucre à l'unité | +0.8% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Traçabilité de la chaîne d'approvisionnement activée par la blockchain pour les sucres premium | +0.4% | Amérique du Nord, Europe, segments premium en Asie-Pacifique | Moyen terme (2-4 ans) |
| Programmes obligatoires de fortification du sucre nécessitant des emballages spécialisés | +0.6% | Inde, Afrique subsaharienne, certains marchés du Moyen-Orient | Long terme (≥ 4 ans) |
| Adoption de films biodégradables à haute barrière dans les régions humides | +0.7% | Asie du Sud-Est, Brésil, côtes africaines | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation régulière de la consommation de sucre dans les économies émergentes
La consommation par habitant en Inde a atteint 20,1 kilogrammes en 2025, et des gains similaires ont été observés en Indonésie et au Vietnam, stimulant la demande de base pour les sacs en vrac et les pochettes de détail.[1]Organisation internationale du sucre, « Perspectives trimestrielles du marché », ISOSUGAR.ORG Le segment de 2 à 5 kilogrammes en bénéficie le plus, car les courses ménagères dans ces marchés équilibrent la sensibilité aux prix et les contraintes de stockage. En Chine, les sucres biologiques et de spécialité représentaient 8 % de la consommation en 2025, nécessitant des emballages inviolables et refermables qui justifient des primes de prix. Les importations nettes de l'Asie du Sud-Est ont augmenté de 4,2 % d'une année sur l'autre, élargissant davantage les volumes via des formats flexibles résistant à l'humidité tropicale. Dans l'ensemble, la hausse de la consommation régionale est un moteur de croissance direct pour le marché de l'emballage du sucre.
Demande croissante de formats d'emballage personnalisés et durables
Le règlement de l'Union européenne sur les emballages et les déchets d'emballages, pleinement appliqué en 2025, impose 65 % de recyclabilité ou de compostabilité d'ici 2030, orientant les transformateurs vers des substrats en polyéthylène mono-matériau et en acide polylactique. Mondi a indiqué que les résines d'attribution biosourcée ont atteint 42 % de son mélange alimentaire flexible en 2025, en forte hausse par rapport aux 28 % deux ans plus tôt.[2]Mondi plc, « Rapport de durabilité 2025 », MONDIGROUP.COM Les marques adoptent également des sachets individuels avec encoches de déchirement, fermetures à glissière refermables et découpe laser pour le contrôle des portions, ce qui renforce l'attrait en rayon. La gamme AmLite d'Amcor, lancée mi-2025, a réduit l'épaisseur du film de 15 % tout en préservant les performances barrières grâce à des revêtements nano-argile, réduisant l'intensité carbone et le poids d'expédition.[3]Amcor plc, « Lancement du produit AmLite et initiatives de durabilité », AMCOR.COM Ces évolutions de conception maintiennent le marché de l'emballage du sucre sur une trajectoire de premiumisation, même lorsque les prix des matières premières fluctuent.
Croissance du commerce électronique stimulant les conditionnements de sucre à l'unité
La pénétration de l'épicerie en ligne aux États-Unis a atteint 14,3 % des ventes alimentaires et de boissons en 2025, le sucre et les édulcorants figurant parmi les vingt premières catégories par fréquence d'achat. Les plateformes de commerce électronique privilégient les pochettes de ≤ 1 kilogramme car elles s'adaptent aux algorithmes de poids dimensionnel et résistent au tri automatisé. La gamme de sucre à marque propre d'Amazon est entièrement passée aux pochettes à soufflet avec coins renforcés, réduisant les réclamations pour dommages et optimisant la présentation en rayon. En Europe, les directives 2025 d'Ocado ont imposé un seuil de test de chute de 1,2 mètre, poussant les fournisseurs vers des stratifiés plus épais résistant à la perforation. Le moteur du commerce électronique dicte donc à la fois le choix du format et l'ingénierie des substrats sur le marché de l'emballage du sucre.
Traçabilité de la chaîne d'approvisionnement activée par la blockchain pour les sucres premium
Tate and Lyle a intégré des enregistrements blockchain liés à des codes QR sur des pochettes d'un kilogramme fin 2025, permettant aux consommateurs de vérifier l'origine agricole, les horodatages de mouture et la certification biologique en quelques secondes. Les données d'IBM Food Trust montrent que les délais de réponse aux rappels diminuent de 60 % une fois que la traçabilité au niveau des lots est numérisée, réduisant les coûts et limitant les dommages à la marque. Les autorités d'importation du Conseil de coopération du Golfe pilotent une documentation blockchain obligatoire pour lutter contre les expéditions contrefaites, élevant la traçabilité d'une valeur ajoutée optionnelle à une exigence réglementaire. La technologie remodèle donc le marché de l'emballage du sucre en reliant les emballages physiques à des écosystèmes de données immuables appréciés des régulateurs et des consommateurs.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts opérationnels et de conformité réglementaire pour les transformateurs | -0.9% | Europe, Amérique du Nord, certains marchés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Volatilité des prix mondiaux du sucre affectant la demande d'emballages | -0.6% | Mondial, avec des effets aigus dans les régions dépendantes des importations | Court terme (≤ 2 ans) |
| Transition vers des édulcorants alternatifs réduisant la consommation de sucre par habitant | -0.7% | Amérique du Nord, Europe occidentale, Asie-Pacifique urbaine | Long terme (≥ 4 ans) |
| Responsabilité Élargie des Producteurs (REP) augmentant les coûts d'emballage | -0.5% | Union européenne, Royaume-Uni, Canada | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts opérationnels et de conformité réglementaire pour les transformateurs
Les frais de Responsabilité Élargie des Producteurs ont atteint en moyenne 0,12 EUR par kilogramme (0,13 USD) d'emballage plastique en France, en Allemagne et aux Pays-Bas en 2025, comprimant les marges des transformateurs et augmentant les prix en rayon de 3 à 5 %. Les petits transformateurs incapables d'absorber ces charges ont quitté les contrats de produits de base, entraînant une certaine consolidation de la chaîne d'approvisionnement. Les nouvelles règles de test de recyclabilité ajoutent entre 8 000 et 15 000 EUR (8 500 à 16 000 USD) par référence, une charge initiale qui allonge les délais de retour sur investissement pour les nouvelles constructions de films. La diversité des normes au Canada et sur les marchés asiatiques complique la gestion des stocks et duplique les tests. Il en résulte un frein aux plans d'expansion, notamment pour les entreprises de taille intermédiaire, au sein du marché de l'emballage du sucre.
Transition vers des édulcorants alternatifs réduisant la consommation de sucre par habitant
La consommation de sucre raffiné aux États-Unis est tombée à 22,1 kilogrammes par habitant en 2025, les mélanges de stévia et de fruit du moine ayant capturé 11 % du volume des édulcorants ménagers. L'Allemagne a enregistré une baisse de 6,8 % des achats de sucre au détail entre 2023 et 2025, les options sans calorie gagnant des parts de rayon. Une moindre activité sur les marchés matures réduit la demande absolue de conditionnements standard d'un kilogramme et de sacs industriels. Le volume restant s'oriente vers des sucres de spécialité à haute marge nécessitant des films barrières sophistiqués, compensant partiellement le déclin mais ajoutant de la complexité et des coûts pour les transformateurs. Cette tendance à la substitution atténue la croissance du chiffre d'affaires du marché de l'emballage du sucre dans les économies avancées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'emballage :
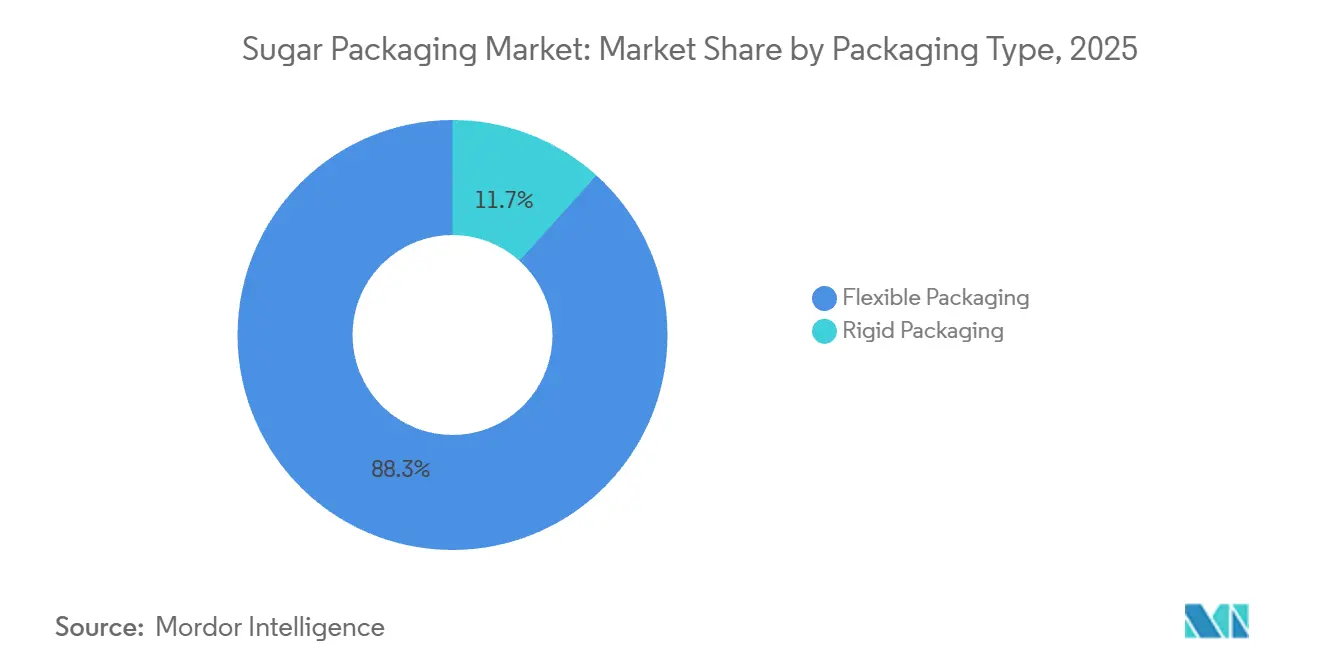
les formats flexibles maintiennent leur domination grâce à la refermabilitéLes solutions flexibles représentaient 88,32 % du marché de l'emballage du sucre en 2025 et se développent à un TCAC de 4,62 % jusqu'en 2031. Les sacs et pochettes tirent les volumes, mais les sachets gagnent régulièrement des parts dans les restaurants à service rapide et les circuits hôteliers. Les contenants rigides restent une niche, répondant aux sucres biologiques premium et aux distributeurs de restauration collective où la transparence et la réutilisation compensent des coûts d'expédition plus élevés. La pochette en polyéthylène recyclable de Sealed Air avec valve de dégazage intégrée prévient le gonflement dans les climats humides, réduisant les retours des détaillants et validant le positionnement premium du format. En revanche, les sacs cèdent du terrain aux conteneurs intermédiaires en vrac où la manutention automatisée favorise les formats rigides, soulignant comment l'innovation en matière de manutention des matériaux influence la trajectoire du marché de l'emballage du sucre.
Le TCAC plus faible de 3,1 % de l'emballage rigide découle de sa concentration sur les marchés matures et de la sensibilité des consommateurs aux prix, mais les bocaux en verre connaissent un regain limité dans les circuits biologiques européens associant transparence et pureté. Les formats flexibles devraient toutefois conserver leur leadership car l'allègement, les caractéristiques refermables et la durabilité omnicanale restent très appréciés des détaillants et des consommateurs. Par conséquent, le marché de l'emballage du sucre devrait continuer à voir des investissements dans la science des films et l'innovation en matière de fermetures.


Par type de matériau :
les substrats biosourcés progressent malgré l'écart de coûtLe plastique a conservé 68,97 % de la part du marché de l'emballage du sucre en 2025, réparti entre le polypropylène tissé pour le vrac et les stratifiés multicouches pour le détail. Pourtant, les substrats biosourcés et compostables connaissent la croissance la plus rapide à un TCAC de 5,22 %, portés par les critères d'évaluation des détaillants et les préférences des consommateurs en matière de durabilité. L'emballage papier progresse également car les pochettes kraft avec doublures biodégradables satisfont à la fois les attentes visuelles et environnementales, notamment dans les segments premium européens. Le stratifié résistant aux graisses de Billerud a satisfait au règlement UE 10/2011, démontrant que le papier peut répondre aux normes de sécurité sans plastiques, bien que les primes de prix maintiennent l'adoption sélective.
La coentreprise de Smurfit WestRock avec GranBio vise à commercialiser à grande échelle du polyéthylène dérivé de la bagasse, ciblant la parité des coûts avec la résine d'origine fossile d'ici 2029. En attendant, les films en polyéthylène et en polypropylène domineront car ils offrent des barrières à l'humidité éprouvées à des poids plus faibles, minimisant les coûts logistiques. Néanmoins, les mandats des détaillants suggèrent que les films biosourcés capteront des parts supplémentaires, soutenant la demande d'innovation au sein du secteur de l'emballage du sucre.
Par taille d'emballage :
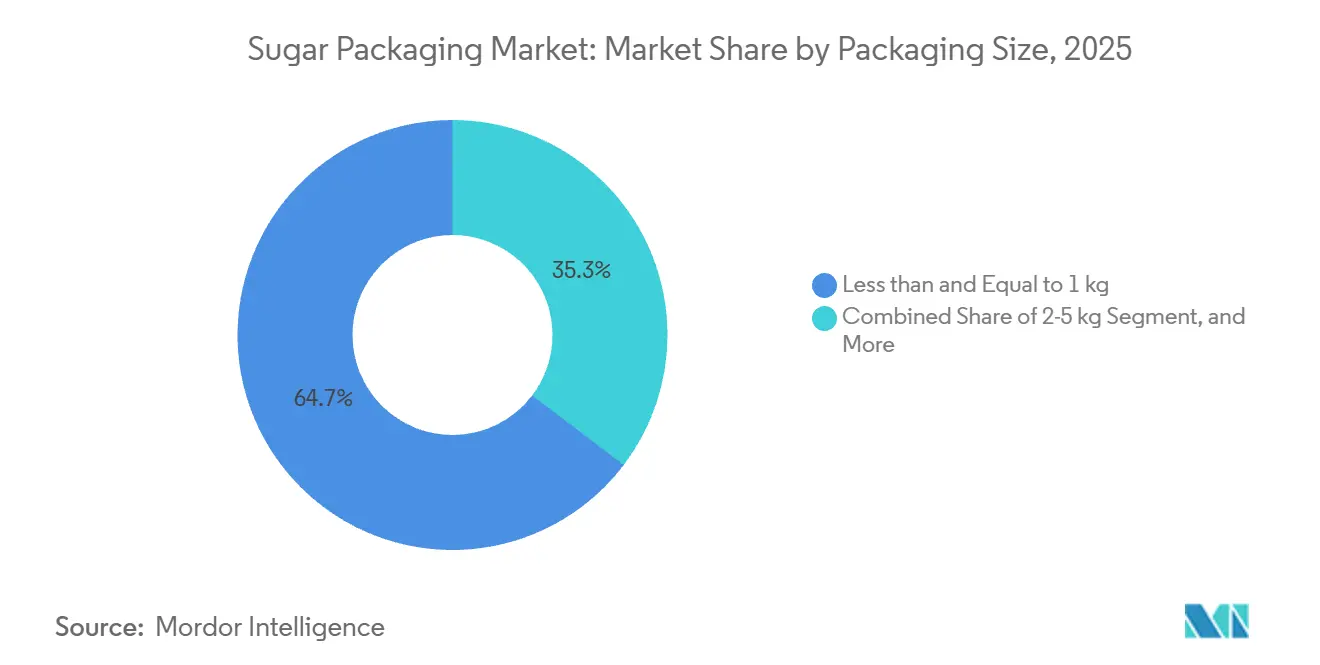
les conditionnements unitaires en tête, le segment intermédiaire s'accélèreLes conditionnements d'un kilogramme ou moins représentaient 64,67 % de la part de marché en 2025, reflétant les contraintes de stockage urbain et la demande croissante du commerce électronique. Le segment de 2 à 5 kilogrammes connaît la croissance la plus rapide à un TCAC de 4,76 % jusqu'en 2031, car les clubs entrepôts se multiplient en Amérique du Nord et que les tailles des ménages restent importantes en Inde, en Indonésie et au Nigeria. Le commerce électronique continue de renforcer les conditionnements unitaires ; Glenroy a enregistré une baisse de 40 % des dommages en transit lorsqu'une grande marque américaine est passée des sacs coussin aux pochettes à quatre soufflets avec coins renforcés.
Parallèlement, le segment de 5 à 25 kilogrammes reste pertinent dans les boulangeries et les petites usines alimentaires, et les formats de plus de 25 kilogrammes restent ancrés dans les circuits industriels. Les détaillants des économies émergentes allouent davantage d'espace en rayon aux pochettes de 2 à 5 kilogrammes, encourageant la différenciation graphique et les fonctionnalités supplémentaires comme les poignées de transport. Ce portefeuille de tailles équilibré soutient une croissance à large base sur le marché de l'emballage du sucre.

Par utilisateur final :
les fabricants à petite échelle dépassent les acteurs établisLes fabricants à grande échelle représentaient 58,65 % de la part de marché en 2025, mais ont connu une croissance plus lente que leurs concurrents agiles à petite échelle, qui ont progressé à un TCAC de 4,98 %. Les circuits de vente directe aux consommateurs, l'approvisionnement localisé et la narration via des codes QR propulsent les petites marques. L'impression numérique de TedPack réduit les commandes minimales à 5 000 unités, abaissant les barrières pour les producteurs artisanaux. Les grands acteurs répliquent avec un contrôle qualité assisté par l'IA et un allègement des matériaux, réduisant les défauts de 18 % et protégeant les marges à des volumes élevés.
Cette bifurcation reflète la façon dont le marché de l'emballage du sucre combine un segment de produits de base tiré par l'échelle et un segment premium tiré par la personnalisation et la traçabilité. L'innovation en matière d'emballage constitue le pont qui permet aux nouveaux entrants de s'imposer en rayon même face aux acteurs établis. Cette dynamique a conduit à une concurrence accrue et à un accent sur la différenciation au sein du marché.
Analyse géographique
Marché de l'emballage du sucre en Asie-Pacifique
L'Asie-Pacifique détenait 40,21 % de la part de marché en 2025 et devrait croître à un CAGR estimé de 4,1 % jusqu'en 2031. Le programme indien obligatoire de sucre enrichi en fer stimule la demande de films à haute barrière, tandis que l'adoption de la blockchain par la Chine dans les segments premium différencie les produits sur la base de leurs garanties de sécurité. L'Asie du Sud-Est effectue une transition rapide des vrac en vrac vers les emballages de détail, portée par l'accélération de l'urbanisation. Le vieillissement démographique du Japon pousse les marques à concevoir des fermetures faciles à ouvrir et des formats plus petits, soulignant la diversité des besoins régionaux qui élargissent le marché de l'emballage du sucre.
Marché de l'emballage du sucre au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique affiche la prévision de croissance la plus élevée, avec un CAGR de 5,32 %. L'Arabie saoudite impose des emballages inviolables sur les importations, stimulant la demande d'étiquettes holographiques et de scellés brisables que les convertisseurs locaux ne peuvent souvent pas fournir, ouvrant ainsi des opportunités d'exportation aux fournisseurs européens et asiatiques. La consommation de sucre au Nigeria a atteint 1,8 million de tonnes métriques en 2025, mais la capacité d'emballage nationale est en retard sur la demande, favorisant les investissements étrangers. La volatilité des devises, comme la dévaluation égyptienne de 2025, modifie les choix de substrats, favorisant les sacs en papier moins coûteux dans les circuits industriels et reconfigurant le marché de l'emballage du sucre dans toute la région.
Marché de l'emballage du sucre en Europe
En Europe, la croissance est atténuée par la baisse de la consommation de sucre, mais soutenue par les obligations en matière de durabilité. L'Allemagne a relevé les frais de responsabilité élargie des producteurs sur les emballages non recyclables, accélérant le passage au polyéthylène mono-matière. L'interdiction française des sachets en plastique à usage unique crée une incertitude, incitant les marques à se couvrir avec des alternatives en papier. Les projets pilotes d'économie circulaire en Espagne et en Italie démontrent le potentiel de l'économie circulaire, mais dépendent d'une coordination entre de multiples parties prenantes. La complexité réglementaire définit donc les perspectives européennes pour l'industrie de l'emballage du sucre.
Marché de l'emballage du sucre en Amérique du Nord
En Amérique du Nord, les États-Unis s'appuient sur le commerce électronique pour stimuler la demande d'emballages unitaires, tandis que le projet de proposition canadienne de responsabilité élargie des producteurs diverge des règles américaines, compliquant la conformité transfrontalière. Les exportateurs mexicains utilisent des stratifiés à barrière plus élevée pour répondre aux exigences de durée de conservation des détaillants américains. Dans l'ensemble, l'innovation axée sur la refermeabilité et le graphisme apporte une valeur ajoutée incrémentale dans cette partie mature du marché de l'emballage du sucre.
Marché de l'emballage du sucre en Amérique du Sud
L'Amérique du Sud devrait être l'une des régions en croissance, portée par l'offre de polyéthylène dérivé de la canne à sucre au Brésil et par la stabilisation des coûts des intrants en Argentine. Les réductions tarifaires du Mercosur sur les matériaux d'emballage réduisent les coûts de production et favorisent l'intégration transfrontalière. Les consommateurs urbains de São Paulo et de Buenos Aires préfèrent de plus en plus les pochettes refermables, tandis que le commerce de détail rural continue de s'appuyer sur des sacs bon marché. À mesure que la capacité en biopolymères augmente, l'Amérique du Sud pourrait devenir un pôle d'exportation d'intrants durables utilisés dans le monde entier sur le marché de l'emballage du sucre.

Paysage réglementaire
La réglementation relative à l'emballage du sucre se durcit en matière de recyclabilité, de sécurité du contact alimentaire et de traçabilité, l'Union européenne servant de marché de référence le plus contraignant pour les transformateurs mondiaux. Le règlement européen sur les emballages et les déchets d'emballages (PPWR) (UE) 2025/40 est entré en vigueur le 11 février 2025 et s'applique à partir du 12 août 2026, apportant des obligations de conception pour le recyclage et d'étiquetage aux emballages mis sur le marché de l'UE et augmentant la pression de conformité sur les stratifiés multi-matériaux utilisés dans les sachets et pochettes de sucre de détail.
Les exigences relatives au contact alimentaire ajoutent des contraintes supplémentaires sur les matériaux pour les emballages destinés à l'UE. Les restrictions liées au PPWR incluent des limites qui accélèrent la documentation et les tests sans PFAS pour les emballages en contact alimentaire d'ici le 12 août 2026, tandis que le règlement (UE) 2026/250 de la Commission (février 2026) ajuste les délais de transition dans le cadre de la restriction du BPA de l'UE pour certains articles finaux en contact alimentaire, incluant une échéance de transition au 20 juillet 2026 pour des applications à usage unique spécifiques et des dérogations plus longues pour certains revêtements jusqu'au 20 janvier 2028. Aux États-Unis, la supervision par la FDA des substances en contact alimentaire (via les Food Contact Notifications) régit les chimies autorisées pour les films et revêtements plastiques, et la FDA a fixé le 1 janvier 2028 comme date uniforme de mise en conformité pour les réglementations d'étiquetage alimentaire publiées entre le 1 janvier 2025 et le 31 décembre 2026, affectant la façon dont les marques de sucre synchronisent les cycles de renouvellement d'étiquettes entre les références.
Analyse de la chaîne de valeur
La chaîne de valeur de l'emballage du sucre commence en amont avec les matières premières et additifs, y compris les résines de polyéthylène et de polypropylène, le papier et les revêtements barrières spécialisés, les encres, les adhésifs et les intrants biosourcés émergents. La transformation passe ensuite aux films, stratifiés, sacs et pochettes via l'extrusion, le revêtement, l'impression et la fabrication de sacs, avant que l'emballage ne soit intégré dans les opérations des producteurs et raffineurs de sucre où le séchage, le remplissage, le scellage, le codage et la palettisation sont effectués pour répondre aux spécifications de détail et industrielles. La protection contre l'humidité pour les cristaux à écoulement libre dans les climats humides et l'inviolabilité pour les marchés d'importation réglementés restent des exigences fonctionnelles récurrentes.
En aval, la chaîne dépend de la logistique en vrac et de l'infrastructure portuaire, où des réseaux multimodaux relient les usines et raffineries à la distribution nationale et aux exportations. Au Brésil, les partenariats autour des corridors logistiques de VLI et du port de Santos (terminal Tiplam) illustrent comment la fiabilité des mouvements en vrac influence les calendriers d'emballage, les stocks et les choix de format entre sacs, conteneurs intermédiaires en vrac et emballages de détail à haute barrière. Les initiatives de circularité s'intègrent également de plus en plus dans la chaîne : Mitr Phol et SCGC ont signé un protocole d'accord en octobre 2025 pour une collaboration sur la circularité des emballages utilisant les résines SCGC GREEN POLYMER pour convertir les plastiques recyclés issus des opérations sucrières en applications de films, alignant l'approvisionnement en matériaux avec les exigences de recyclabilité et les tableaux de bord de durabilité des marques.
Paysage concurrentiel
Le marché de l'emballage du sucre est fragmenté, avec des acteurs mondiaux dont Mondi, Amcor, Smurfit Westrock, Sealed Air, International Paper et d'autres. Ces leaders s'intègrent verticalement dans la production de biopolymères, poursuivent des acquisitions régionales et investissent dans des brevets de revêtements barrières permettant des structures entièrement recyclables. La barrière à l'oxygène à base d'eau de Mondi, brevetée en 2025, affiche des taux de transmission d'oxygène inférieurs à 1 cc/m²/jour sans couches d'aluminium ni d'EVOH, promettant une plus grande recyclabilité une fois mise à l'échelle. L'acquisition par Amcor d'un transformateur brésilien pour 180 millions USD sécurise l'approvisionnement en polyéthylène à base de canne à sucre, illustrant comment les fusions combinent capacité et intrants durables.
Les collaborations technologiques stimulent également la différenciation. Sealed Air a adapté sa valve de dégazage de qualité café aux emballages de sucre pour marchés humides, réduisant les défaillances d'emballage d'un tiers. Les systèmes de vision par IA d'International Paper réduisent les défauts sur les cartons destinés aux applications industrielles de sucre. Les spécialistes de l'impression numérique de plus petite taille répondent aux marques artisanales en réduisant les tailles de commandes minimales, gagnant rapidement du terrain auprès des producteurs axés sur le commerce électronique. L'étendue des certifications, couvrant les normes de l'Union européenne, de la FDA et du BIS, sépare de plus en plus les fournisseurs préférés de leurs concurrents dans le secteur de l'emballage du sucre.
Les transformateurs de taille intermédiaire en Inde, en Thaïlande et au Brésil comblent des lacunes régionales critiques en offrant des services d'illustration multilingues, des approbations réglementaires plus rapides et des cycles de commande à expédition inférieurs à dix jours, une rapidité inaccessible pour les grands acteurs mondiaux qui s'appuient sur des usines centralisées. Plusieurs de ces entreprises concèdent sous licence des modules d'holographie numérique pour intégrer des preuves d'inviolabilité à faible coût directement dans les soufflets latéraux des pochettes, se positionnant ainsi sur la fonctionnalité plutôt que sur l'échelle. Des fonds de capital-investissement ont commencé à regrouper ces actifs régionaux — cinq transactions ont été conclues en 2025 seulement — pour créer des champions sous-continentaux capables de négocier collectivement des contrats de résine et de se qualifier pour des appels d'offres multinationaux exigeant les certifications ISO 22000 et BRC. Parallèlement, des start-ups spécialisées dans les revêtements aux États-Unis s'associent à de grands fournisseurs de résines pour commercialiser des couches nano-barrières sans solvant pouvant être extrudées en une seule passe, réduisant la consommation d'énergie de 22 % par rapport aux systèmes hérités de dépôt en phase vapeur d'oxyde d'aluminium. Cette convergence de rapidité, de technologie de niche et de soutien financier suggère que la prochaine vague concurrentielle sera définie moins par la capacité absolue que par la capacité à intégrer des matériaux avancés, la sécurité numérique et une production agile en une offre de service cohérente, diversifiant davantage le paysage mondial de l'emballage du sucre.
Leaders du secteur de l'emballage du sucre
Mondi Group
Smurfit WestRock
Amcor plc
Sealed Air Corporation
International Paper Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'emballage du sucre
- Mondi plc
- Klabin S.A.
- Coveris Holdings S.A.
- United Bags Inc.
- Smurfit WestRock
- Amcor plc
- Sealed Air Corporation
- International Paper Company
- TedPack Company Limited
- Packman Industries
- Swiss Pack Private Limited
- Grupo Bio Pappel S.A.B. de C.V.
- Stora Enso Oyj
- Crown Holdings Inc.
- Huhtamaki Oyj
- Billerud AB
- Glenroy Inc.

Opportunités de marché et perspectives d'avenir
Une opportunité à court terme réside dans la refonte des sachets et pochettes de sucre pour la conformité à l'UE, où le PPWR (UE) 2025/40 s'applique à partir du 12 août 2026. Le périmètre inclut le passage vers des solutions mono-matériau recyclables et la mise à niveau de l'étiquetage et de l'identification des lots pour répondre aux exigences plus strictes de l'UE, ce qui tire la demande vers des films en polyéthylène à haute barrière, prêts au recyclage, et des revêtements compatibles qui aident à maintenir le sucre à écoulement libre dans les climats humides. Cela soutient également les concepts de barrière à base de papier lorsque la performance et le scellage peuvent être validés sur les équipements existants.
Un espace blanc en matériaux et formats émerge également à travers des intrants à base de fibres et biosourcés qui relient la durabilité de l'emballage aux sous-produits de l'industrie sucrière et aux tableaux de bord des distributeurs. Les exemples incluent le papier dérivé de la pulpe de betterave à sucre utilisé pour les sacs de sucre granulé (Cosun Beet Company) et des formats rigides de distribution à base de fibres tels que le récipient saupoudreur en fibres recyclées adopté par Cristalco pour une marque de sucre, réduisant le plastique vierge tout en préservant l'utilisabilité par le consommateur. Du côté technologique, le développement mené par la collaboration s'accélère, avec une activité de mai 2026 impliquant UPM Specialty Materials, Michelman et BOBST, introduisant des concepts d'emballage papier biosourcé validés avec des revêtements barrières thermoscellables alignés sur les règles d'emballage de l'UE, ce qui indique une voie pratique permettant aux systèmes barrières en papier de concurrencer les stratifiés conventionnels dans les applications de détail du sucre.
Recent Industry Developments in Marché de l'emballage du sucre
- Mai 2026 : Smurfit WestRock a présenté ActiBlu, une solution d'emballage prototype qui utilise des joints activés par l'eau pour supprimer les lignes de colle thermofusible traditionnelles dans la production d'emballages. La réduction de l'utilisation d'adhésifs peut simplifier certaines filières de recyclage et réduire la complexité des processus pour les lignes de transformation à haut volume utilisées dans les applications alimentaires et de produits secs, y compris les emballages de sucre. Le prototype reflète également une volonté d'éliminer les goulots d'étranglement de fabrication associés à l'application de la colle et aux fenêtres de séchage.
- Avril 2026 : Mondi a annoncé une coentreprise avec PT Indocement Tunggal Prakarsa Tbk pour établir une plateforme de production de sacs en papier en Indonésie, ajoutant plus de 200 millions de sacs de capacité annuelle. L'expansion de la production régionale de sacs en papier soutient la résilience de l'approvisionnement local et des délais plus courts pour les utilisateurs de sacs industriels et alimentaires en Asie du Sud-Est. Cet effort s'aligne sur des changements plus larges éloignant des sacs plastiques de base dans certaines parties de la chaîne d'approvisionnement du sucre, où les formats à base de papier peuvent répondre aux besoins de manutention et de conformité.
- Décembre 2025 : Mondi a confirmé une expansion de 120 millions d'EUR de la capacité de films barrières biosourcés en Allemagne, visant une production annuelle supplémentaire de 25 000 tonnes métriques. Cette capacité incrémentale à haute barrière soutient les transformateurs et les marques migrant vers des structures de films améliorées en matière de protection contre l'humidité et de durabilité pour le sucre dans les circuits humides et fortement axés sur le commerce électronique. L'investissement renforce également les options d'approvisionnement européennes à mesure que les coûts liés à la REP et les exigences de recyclabilité remodèlent la sélection des matériaux.


Marché de l'emballage du sucre Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Selon cette méthodologie, le marché couvre les produits d'emballage utilisés pour emballer le sucre pour la manutention de détail et en vrac, où la valeur est comptée comme le chiffre d'affaires de l'emballage généré pour les applications sucrières dans les principales régions.
Exclusions du périmètre : Nous excluons la production de sucre brut, le commerce du sucre et les produits alimentaires en aval où le sucre n'est qu'un ingrédient plutôt que le produit emballé principal.
Aperçu de la segmentation
- Par type d'emballage
- Emballage flexible
- Sacs et pochettes
- Sachets
- Sacs en vrac
- Emballage rigide
- Bocaux et contenants
- Emballage flexible
- Par type de matériau
- Plastique
- Polypropylène tissé
- Films plastiques
- Papier
- Matériaux biosourcés et compostables
- Plastique
- Par taille d'emballage
- Inférieur ou égal à 1 kg
- 2 - 5 kg
- 5 - 25 kg
- Plus de 25 kg
- Par utilisateur final
- Fabricants à grande échelle
- Fabricants à moyenne échelle
- Fabricants à petite échelle
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigeria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie du bassin de demande d'emballages en fonction des mouvements réels de sucre, puis en le reliant aux formats d'emballage utilisés dans les emballages de détail et les sacs en vrac. Des statistiques publiques et des sources normatives telles que FAOSTAT pour la production et le commerce du sucre, UN Comtrade pour les flux d'importation-exportation, et les douanes nationales ou les offices statistiques sont utilisées pour vérifier la cohérence des grandes tendances par pays.
Pour garder des hypothèses d'emballage réalistes, nous examinons également les normes ISO relatives à l'emballage et au contact alimentaire, ainsi que les pages de politique environnementale gouvernementale couvrant la REP et les règles sur les déchets d'emballage. Pour les hypothèses de performance des matériaux, nous examinons des articles évalués par des pairs sur les films barrières, la performance du papier et les matériaux compostables. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse professionnelle réputée sont utilisés pour confirmer les mouvements de capacité, la substitution de matériaux et l'orientation des prix. Dans quelques cas où les rapports publics sont limités, nous nous appuyons sur des abonnements payants pour les données financières des entreprises et les vues commerciales au niveau des expéditions afin de réduire les lacunes. Les sources documentaires listées ici sont illustratives, et de nombreux autres documents publics ont été vérifiés à des fins de validation et de clarification.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour traduire la demande de sucre en volume et valeur d'emballage, car le mix d'emballages et la tarification peuvent varier selon le canal et la région même lorsque la consommation de sucre est stable. Nous nous entretenons avec des transformateurs d'emballages, des fournisseurs de matériaux, des conditionneurs de sucre et de grands acheteurs pour confirmer les répartitions de taille d'emballage, les choix de matériaux typiques (papier vs plastique vs compostable), et comment la tarification évolue avec les conditions de résine, de papier et de fret dans les régions APAC, EMEA et Amériques.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39% | Cadres dirigeants : 13% | APAC : 41% |
| Niveau intermédiaire : 45% | Responsables fonctionnels/d'unité : 30% | EMEA : 36% |
| Acteurs plus petits : 16% | Managers : 57% | Amériques : 23% |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où la production et les flux commerciaux du sucre sont convertis en besoins d'emballage en appliquant des parts réalistes de taille et de format d'emballage. Les volumes sont ensuite traduits en valeur à l'aide de prix de vente moyens spécifiques à chaque région. Nous recoupons également les totaux avec des approximations ascendantes sélectives, telles que des consolidations de chiffre d'affaires des fournisseurs, des vérifications de canal auprès des conditionneurs, et des calculs échantillonnés de prix de vente moyen multipliés par le volume pour les types d'emballages les plus courants, afin de corriger toute surestimation ou sous-estimation.
Les intrants clés utilisés dans le modèle incluent la production de sucre et l'orientation des importations-exportations, la répartition entre emballages de détail et sacs industriels, la part des formats flexibles par rapport aux formats rigides, le mix de matériaux typique (papier, plastique et options compostables), et l'évolution des prix d'emballage liée aux coûts du papier, de la résine et du fret. Lorsque les vues ascendantes sont incomplètes pour les transformateurs plus petits, les lacunes sont traitées par des ratios de couverture par région et par format, suivis d'un contrôle de cohérence par rapport aux signaux connus de capacité et d'utilisation discutés lors des entretiens.
Pour les prévisions, une analyse de scénarios est utilisée afin que le modèle puisse refléter différentes trajectoires pour la réglementation en matière de durabilité, la substitution de matériaux et les changements de demande d'emballages de détail, tout en restant ancré aux tendances de consommation du sucre. Les hypothèses sont affinées avec le consensus des entretiens sur la rapidité d'adoption des formats compostables et à haute barrière et sur les endroits où les primes de prix sont susceptibles de se maintenir.
Validation des données et cycle de mise à jour
La validation est effectuée par plusieurs passages afin que les chiffres ne dépendent pas d'un seul flux de données. Nous comparons les résultats à des signaux indépendants tels que l'orientation de la production de sucre, les tendances des prix des matériaux d'emballage et les commentaires rapportés sur la demande d'emballage, puis nous examinons tout écart important avant validation finale.
Si une anomalie apparaît, nous revérifions des hypothèses telles que le mix de tailles d'emballage, les parts flexible-rigide et le calendrier des changements de prix. Nous recontactons ensuite des experts sélectionnés pour confirmer s'il s'agit d'un véritable changement de marché ou d'un artefact de modélisation. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants se produisent, y compris des changements réglementaires majeurs, d'importantes additions de capacité, ou des fluctuations soudaines des prix des matières premières. Avant la livraison, un analyste effectue un nouveau passage de révision afin que les clients reçoivent la vue la plus récente actualisée.
Taille du marché de l'emballage du sucre selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'emballage du sucre peuvent varier même lorsque les entreprises examinent le même usage final, car le périmètre de l'emballage, les types d'emballage et l'année utilisée pour les hypothèses de tarification ne sont pas toujours alignés. Les différences proviennent également de la façon dont les sacs en vrac sont traités par rapport aux emballages de détail, et de savoir si les formats compostables sont comptés comme une catégorie adjacente distincte.
Un facteur d'écart commun est la définition de ce qui compte comme chiffre d'affaires de l'emballage du sucre, car certaines estimations mélangent l'emballage plus large des produits alimentaires secs ou incluent l'emballage de transport secondaire, ce qui gonfle les totaux. Un autre facteur est la logique de tarification, où certaines sources appliquent une courbe de prix de vente moyen mondial unique et d'autres utilisent une tarification spécifique par région et par matériau. L'écart devient plus important pendant les années de volatilité de la résine et du papier. Lorsque le vrac et le détail sont maintenus distincts et que les parts de taille d'emballage sont vérifiées avec les retours de l'industrie, l'écart résultant devient plus facile à expliquer, ce qui est la façon dont le modèle est maintenu cohérent chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,09 milliards d'USD (2026) | |
| Éditeur commercial A | 6,00 milliards d'USD (2026) | Utilise une vision plus étroite centrée sur les formats de sacs et sachets de sucre, et tend à sous-compter les petits formats d'emballage de détail tels que les pochettes et sachets, ce qui réduit la valeur totale. |
| Blog sectoriel B | 12,70 milliards d'USD (2030) | Rapporte un point d'année ultérieur sans clarifier le mix d'emballages sous-jacent et la trajectoire de tarification, et le chiffre est probablement influencé par un périmètre d'emballage plus large que les emballages de sucre primaires, ce qui fait grimper le chiffre à la hausse. |
Le tableau montre que l'écart principal s'explique par la rigueur du périmètre et par la façon dont la tarification et l'alignement des années sont gérés, et non par une seule hypothèse de croissance. En maintenant les types d'emballage liés aux signaux de demande spécifiques au sucre et en testant ensuite la trajectoire de prix de vente moyen avec des vérifications par entretiens, l'estimation reste traçable à des variables claires et à des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de l'emballage du sucre d'ici 2031 ?
Il devrait atteindre 8,56 milliards USD à mesure que les transformateurs se tournent vers des formats biosourcés à haute barrière.
Quelle région devrait connaître la croissance la plus rapide ?
La région Moyen-Orient et Afrique affiche les perspectives les plus élevées à un TCAC de 5,32 % jusqu'en 2031 en raison des mandats d'inviolabilité et de la hausse de la consommation.
Pourquoi les pochettes flexibles sont-elles privilégiées dans les circuits de commerce électronique ?
Les pochettes à soufflet minimisent le poids dimensionnel, résistent aux dommages du tri automatisé et répondent aux attentes des consommateurs en matière de refermabilité.
Comment les réglementations sur la durabilité influencent-elles les matériaux d'emballage ?
Les cadres de Responsabilité Élargie des Producteurs de l'Union européenne et du Canada exigent une recyclabilité plus élevée, poussant les transformateurs vers le polyéthylène mono-matériau, les films biosourcés et les stratifiés en papier recyclables.
Quel rôle joue la blockchain dans l'emballage du sucre ?
Les enregistrements blockchain liés à des codes QR améliorent la traçabilité, réduisent les délais de rappel de 60 % et renforcent la confiance des consommateurs pour les sucres biologiques premium.
Quel segment de taille d'emballage se développe le plus rapidement ?
Le segment de 2 à 5 kilogrammes croît à un TCAC de 4,76 % car il équilibre l'économie du vrac avec la commodité ménagère dans les marchés émergents.
Dernière mise à jour de la page le:



