
Tamaño y Participación del Mercado de Envases para Azúcar
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 7.09 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.56 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.84 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
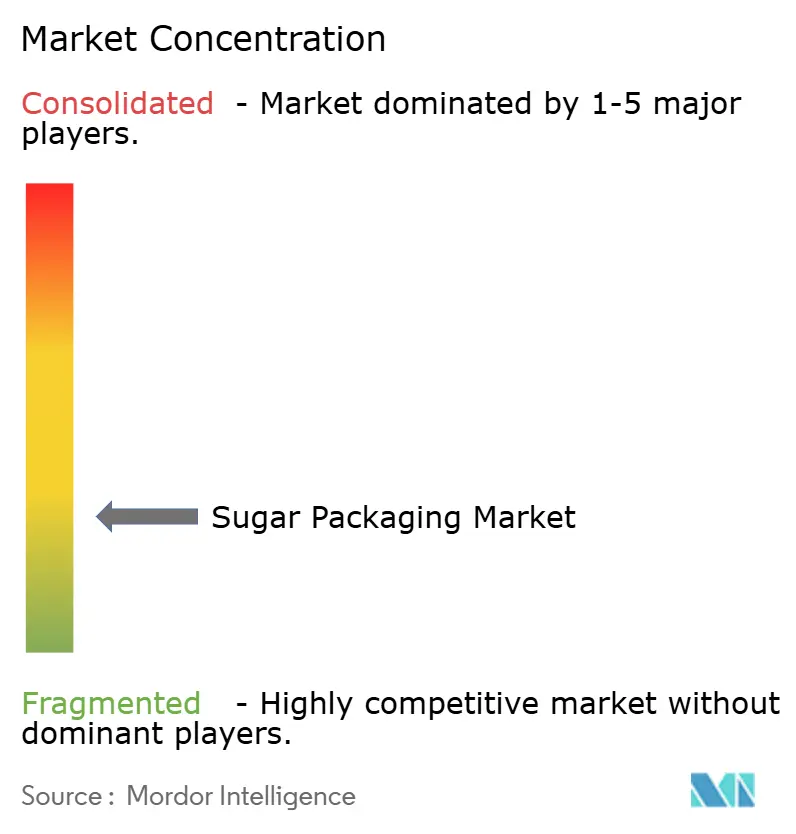
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Envases para Azúcar por Mordor Intelligence
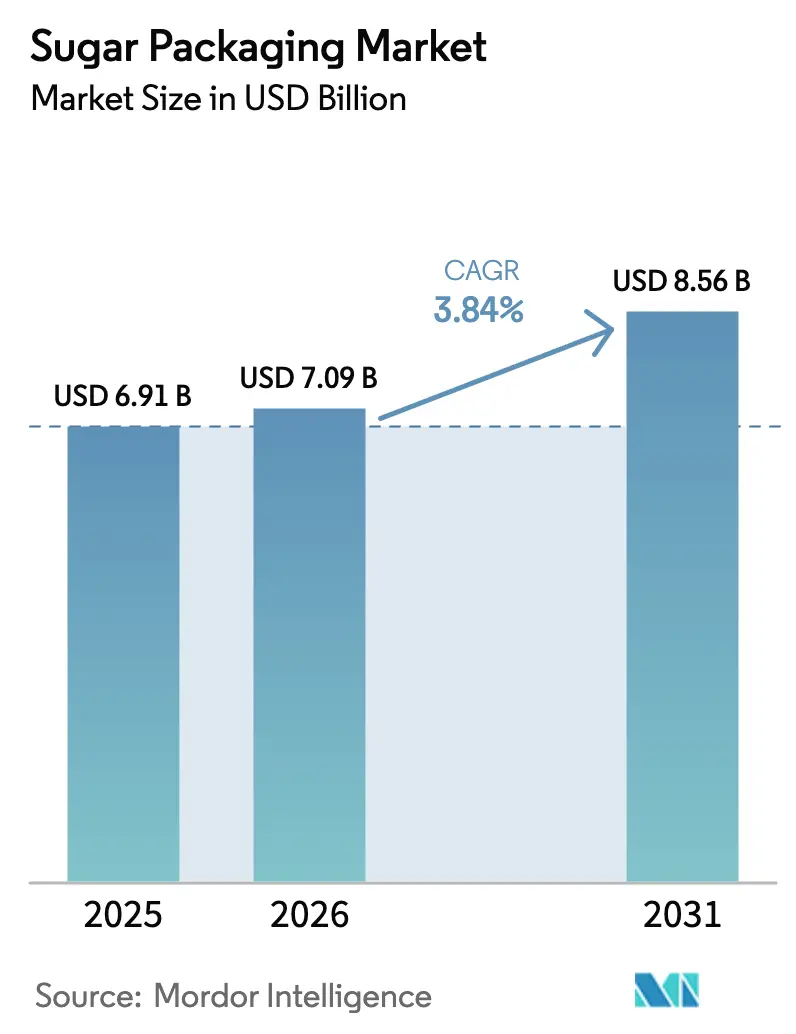
El tamaño del mercado de envases para azúcar fue valorado en USD 6,91 mil millones en 2025 y se estima que crecerá desde USD 7,09 mil millones en 2026 hasta alcanzar USD 8,56 mil millones en 2031, a una CAGR del 3,84% durante el período de pronóstico (2026-2031). Los convertidores están abandonando los sacos de polipropileno de uso general en favor de formatos de alta barrera de base biológica que protegen los cristales de flujo libre en climas húmedos y simplifican el cumplimiento de las normas de Responsabilidad Extendida del Productor, especialmente en Europa y gran parte de Asia-Pacífico. Los formatos flexibles dominan porque las bolsas de pie y los sobres individuales favorecen la economía de peso dimensional en el comercio electrónico y mejoran la presentación en estantes en los puntos de venta físicos. Al mismo tiempo, los códigos QR vinculados a cadenas de bloques y las películas multicapa estables en nutrientes están transformando el envase de un centro de costos pasivo en un diferenciador visible de calidad y seguridad para los azúcares premium.
Conclusiones Clave del Informe
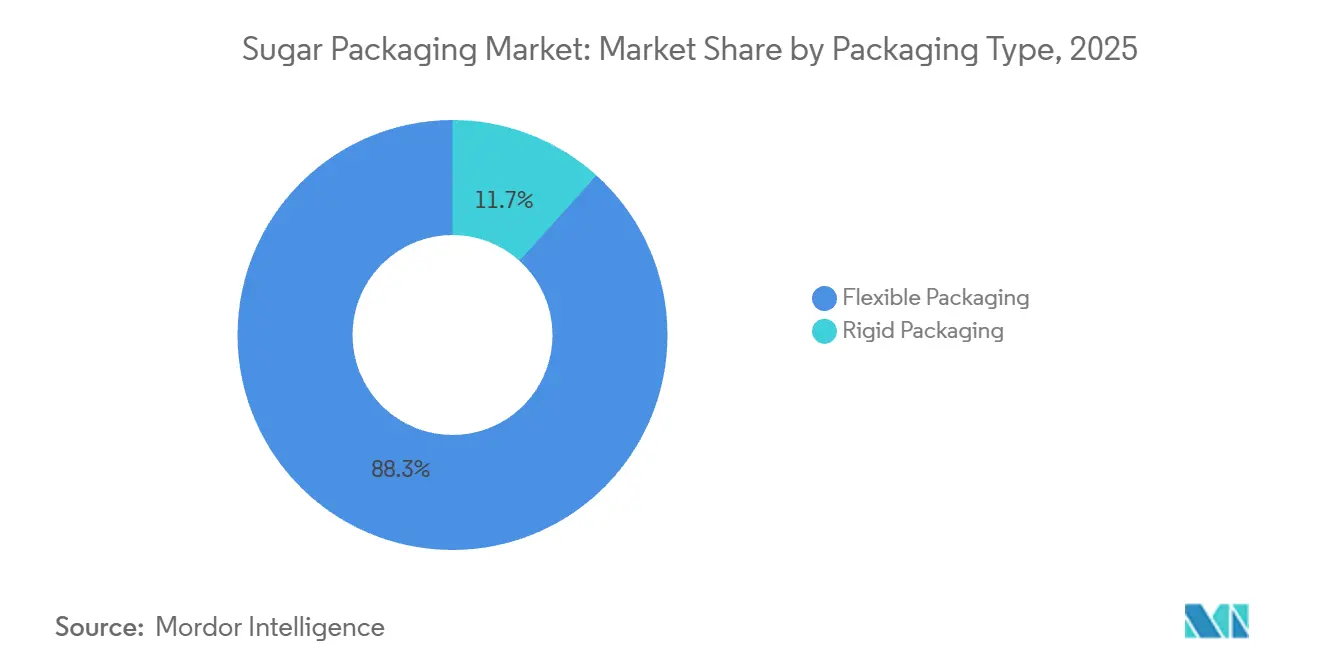
- Por tipo de envase, los formatos flexibles lideraron con el 88,32% de la participación del mercado de envases para azúcar en 2025, y se prevé que crezcan a una CAGR más moderada del 4,62% hasta 2031.
- Por tipo de material, el plástico retuvo el 68,97% del tamaño del mercado de envases para azúcar en 2025, mientras que los sustratos de base biológica y compostables se proyectan para expandirse a una CAGR del 5,22% hasta 2031.
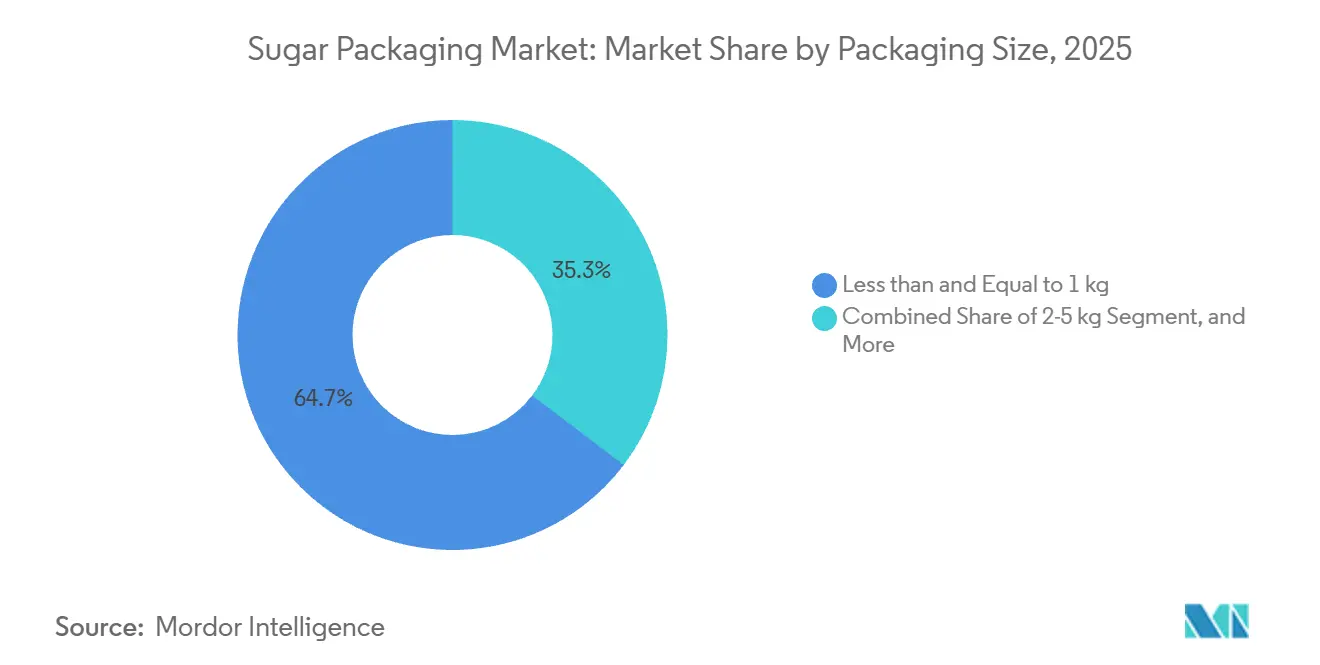
- Por tamaño de envase, los paquetes de ≤1 kilogramo representaron el 64,67% del mercado de envases para azúcar en 2025, mientras que los formatos de 2-5 kilogramos tuvieron la perspectiva de crecimiento más rápida con una CAGR del 4,76%.
- Por usuario final, los Fabricantes a Gran Escala representaron el 58,65% de la participación de mercado en 2025, y los fabricantes a pequeña escala avanzaron a una CAGR del 4,98% hasta 2031.
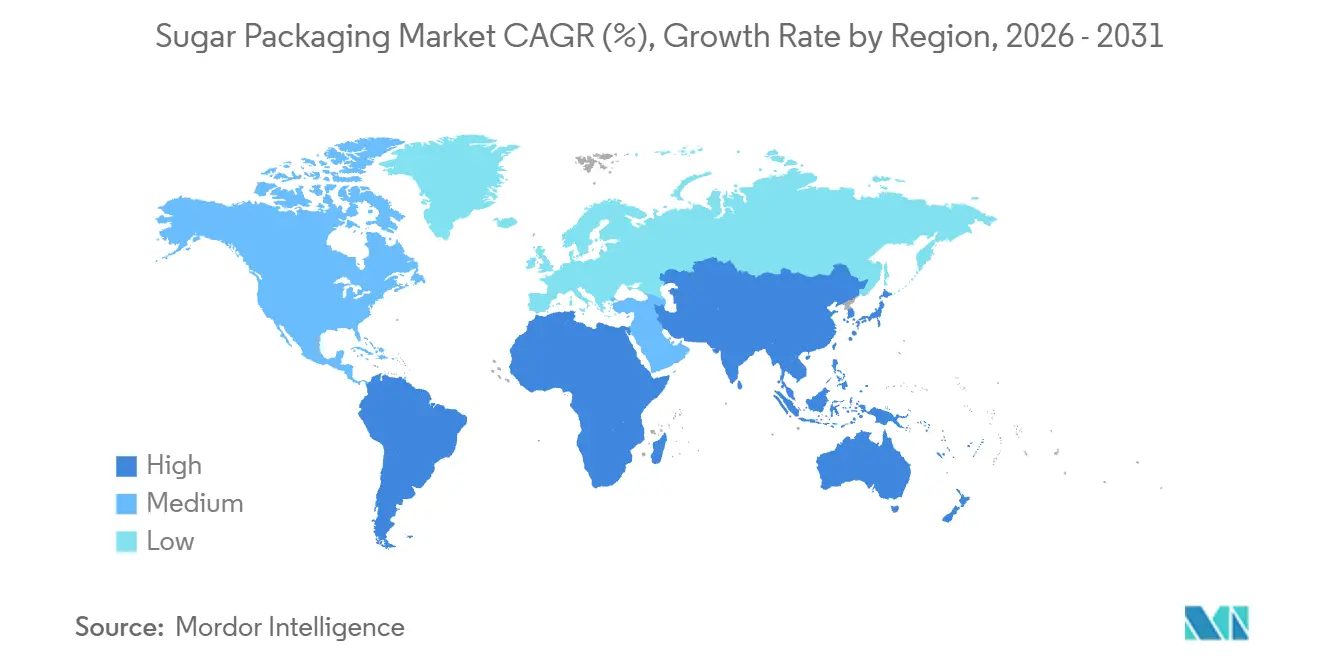
- Por geografía, Asia-Pacífico representó el 40,21% de la participación de mercado en 2025; la región de Oriente Medio y África presenta el mayor potencial de crecimiento, avanzando a una CAGR del 5,32% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento Sostenido del Consumo de Azúcar en Economías Emergentes | +1.2% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Demanda Creciente de Formatos de Envase Personalizados y Sostenibles | +1.0% | Global, con ganancias tempranas en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Crecimiento del Comercio Electrónico que Impulsa los Envases de Azúcar en Porciones Individuales | +0.8% | América del Norte, Europa, Asia-Pacífico urbana | Corto plazo (≤ 2 años) |
| Trazabilidad de la Cadena de Suministro Habilitada por Cadena de Bloques para Azúcares Premium | +0.4% | América del Norte, Europa, segmentos premium en Asia-Pacífico | Mediano plazo (2-4 años) |
| Programas Obligatorios de Fortificación del Azúcar que Requieren Envases Especializados | +0.6% | India, África subsahariana, mercados seleccionados de Oriente Medio | Largo plazo (≥ 4 años) |
| Adopción de Películas de Alta Barrera Biodegradables en Regiones Húmedas | +0.7% | Sudeste Asiático, Brasil, África costera | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento Sostenido del Consumo de Azúcar en Economías Emergentes
El consumo per cápita en India ascendió a 20,1 kilogramos en 2025, y se registraron ganancias similares en Indonesia y Vietnam, elevando la demanda base tanto de sacos a granel como de bolsas al por menor.[1]Organización Internacional del Azúcar, "Perspectiva Trimestral del Mercado," ISOSUGAR.ORG El segmento de 2 a 5 kilogramos es el más beneficiado, ya que las compras domésticas en estos mercados equilibran la sensibilidad al precio con las limitaciones de almacenamiento. En China, los azúcares orgánicos y de especialidad representaron el 8% del consumo en 2025, lo que requiere envases a prueba de manipulaciones y resellables que justifiquen los precios premium. Las importaciones netas del Sudeste Asiático aumentaron un 4,2% interanual, ampliando aún más los volúmenes a través de formatos flexibles que resisten la humedad tropical. En conjunto, el mayor consumo regional es un motor de crecimiento directo para el mercado de envases para azúcar.
Demanda Creciente de Formatos de Envase Personalizados y Sostenibles
El Reglamento de Envases y Residuos de Envases de la Unión Europea, plenamente aplicado en 2025, exige una reciclabilidad o compostabilidad del 65% para 2030, orientando a los convertidores hacia sustratos de polietileno monomaterial y ácido poliláctico. Mondi informó que las resinas de base biológica alcanzaron el 42% de su mezcla de flexibles para alimentos en 2025, un aumento notable desde el 28% de dos años antes.[2]Mondi plc, "Informe de Sostenibilidad 2025," MONDIGROUP.COM Las marcas también están adoptando sobres individuales con muescas de apertura, cierres resellables y marcado láser para el control de porciones, todo lo cual aumenta el atractivo en el punto de venta. La familia AmLite de Amcor, presentada a mediados de 2025, redujo el calibre de la película en un 15% y aun así preservó el rendimiento de barrera mediante recubrimientos de nanoarcilla, disminuyendo la intensidad de carbono y el peso de envío.[3]Amcor plc, "Lanzamiento del Producto AmLite e Iniciativas de Sostenibilidad," AMCOR.COM Estos cambios de diseño mantienen al mercado de envases para azúcar en una senda de premiumización, incluso cuando los precios de las materias primas fluctúan.
Crecimiento del Comercio Electrónico que Impulsa los Envases de Azúcar en Porciones Individuales
La penetración de la compra de comestibles en línea en Estados Unidos alcanzó el 14,3% de las ventas de alimentos y bebidas en 2025, con el azúcar y los edulcorantes entre las veinte categorías principales por frecuencia de compra. Las plataformas de comercio electrónico prefieren bolsas de ≤ 1 kilogramo porque se ajustan a los algoritmos de peso dimensional y resisten la clasificación automatizada. La gama de azúcar de marca propia de Amazon migró completamente a bolsas de pie con esquinas reforzadas, reduciendo las reclamaciones por daños y optimizando la presentación en estantes. En Europa, las directrices de Ocado para 2025 establecieron un umbral de prueba de caída de 1,2 metros, lo que empujó a los proveedores hacia laminados más gruesos que resisten la perforación. El impulsor del comercio electrónico, por tanto, dicta tanto la elección del formato como la ingeniería del sustrato en el mercado de envases para azúcar.
Trazabilidad de la Cadena de Suministro Habilitada por Cadena de Bloques para Azúcares Premium
Tate and Lyle incorporó registros de cadena de bloques vinculados a códigos QR en bolsas de 1 kilogramo a finales de 2025, permitiendo a los consumidores verificar el origen de la granja, las marcas de tiempo del proceso de molienda y la certificación orgánica en segundos. Los datos de IBM Food Trust muestran que los tiempos de respuesta ante retiradas del mercado se reducen en un 60% una vez que la trazabilidad a nivel de lote está digitalizada, lo que ahorra costos y limita el daño a la marca. Las autoridades de importación del Consejo de Cooperación del Golfo están pilotando la documentación obligatoria de cadena de bloques para frenar los envíos falsificados, elevando la trazabilidad de un valor añadido opcional a un requisito regulatorio. La tecnología, por tanto, está redefiniendo el mercado de envases para azúcar al vincular los envases físicos a ecosistemas de datos inmutables valorados por reguladores y consumidores por igual.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos Operativos y de Cumplimiento Normativo para los Convertidores | -0.9% | Europa, América del Norte, mercados seleccionados de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Volatilidad en los Precios Globales del Azúcar que Afecta la Demanda de Envases | -0.6% | Global, con efectos agudos en regiones dependientes de importaciones | Corto plazo (≤ 2 años) |
| Tendencia hacia Edulcorantes Alternativos que Reduce el Consumo Per Cápita de Azúcar | -0.7% | América del Norte, Europa Occidental, Asia-Pacífico urbana | Largo plazo (≥ 4 años) |
| Responsabilidad Extendida del Productor (REP) que Incrementa los Costos de Envase | -0.5% | Unión Europea, Reino Unido, Canadá | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costos Operativos y de Cumplimiento Normativo para los Convertidores
Las tarifas de Responsabilidad Extendida del Productor promediaron EUR 0,12 por kilogramo (USD 0,13) de envases plásticos en Francia, Alemania y los Países Bajos durante 2025, comprimiendo los márgenes de los convertidores y elevando los precios en estantes entre un 3% y un 5%. Los convertidores más pequeños, incapaces de absorber estos cargos, abandonaron los contratos de productos básicos, lo que provocó cierta consolidación en la cadena de suministro. Las nuevas normas de pruebas de reciclabilidad añaden entre EUR 8.000 y EUR 15.000 (USD 8.500 - USD 16.000) por referencia, una carga inicial que alarga los períodos de recuperación de la inversión para nuevas construcciones de películas. La variación de estándares en Canadá y los mercados asiáticos complica la gestión de inventarios y duplica las pruebas. El resultado es un freno a los planes de expansión, especialmente para las empresas medianas, dentro del mercado de envases para azúcar.
Tendencia hacia Edulcorantes Alternativos que Reduce el Consumo Per Cápita de Azúcar
El consumo de azúcar refinado en Estados Unidos cayó a 22,1 kilogramos per cápita en 2025, ya que las mezclas de stevia y fruta del monje capturaron el 11% del volumen de edulcorantes domésticos. Alemania registró una caída del 6,8% en las compras minoristas de azúcar entre 2023 y 2025, a medida que las opciones sin calorías ganaron espacio en los estantes. Una menor rotación en los mercados maduros reduce la demanda absoluta de paquetes estándar de 1 kilogramo y sacos industriales. El volumen restante se está orientando hacia azúcares de especialidad de alto margen que requieren películas de barrera sofisticadas, lo que compensa parcialmente el descenso pero añade complejidad y costo para los convertidores. Esta tendencia de sustitución modera el crecimiento de los ingresos totales del mercado de envases para azúcar en las economías avanzadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Envase:
Los Formatos Flexibles Mantienen su Dominio Gracias a la ResellabilidadLas soluciones flexibles representaron el 88,32% del mercado de envases para azúcar en 2025 y se están expandiendo a una CAGR del 4,62% hasta 2031. Las bolsas y los pouches impulsan el volumen, aunque los sobres están ganando participación de manera constante en restaurantes de servicio rápido y canales de hostelería. Los envases rígidos siguen siendo un nicho, orientado a azúcares orgánicos premium y dispensadores para el sector de la restauración, donde la transparencia y la reutilización compensan los mayores costos de envío. El pouch de polietileno reciclable de Sealed Air con válvula de desgasificación integrada evita el inflado en climas húmedos, reduciendo las devoluciones de los minoristas y validando el posicionamiento premium del formato. En contraste, los sacos están cediendo espacio a los contenedores intermedios a granel donde la manipulación automatizada favorece los formatos rígidos, lo que subraya cómo la innovación en el manejo de materiales influye en la trayectoria del mercado de envases para azúcar.
La CAGR más baja del 3,1% de los envases rígidos se debe a su concentración en mercados maduros y a la sensibilidad al precio de los consumidores; sin embargo, los tarros de vidrio están experimentando un resurgimiento limitado en los canales orgánicos europeos que asocian la transparencia con la pureza. No obstante, es probable que los formatos flexibles mantengan el liderazgo porque la reducción de peso, las características resellables y la durabilidad omnicanal siguen siendo muy valoradas por minoristas y consumidores por igual. En consecuencia, se espera que el mercado de envases para azúcar continúe viendo inversiones en ciencia de películas e innovación en cierres.


Por Tipo de Material:
Los Sustratos de Base Biológica Ganan Terreno a Pesar de la Brecha de CostosEl plástico retuvo el 68,97% de la participación del mercado de envases para azúcar en 2025, dividido entre polipropileno tejido para uso a granel y laminados multicapa para el comercio minorista. Sin embargo, los sustratos de base biológica y compostables son los de mayor crecimiento, con una CAGR del 5,22%, impulsados por las evaluaciones de los minoristas y las preferencias de sostenibilidad de los consumidores. Los envases de papel también avanzan a medida que los pouches de kraft con revestimientos biodegradables satisfacen tanto las expectativas visuales como las medioambientales, especialmente en los segmentos premium europeos. El laminado resistente a las grasas de Billerud superó el Reglamento UE 10/2011, demostrando que el papel puede cumplir las normas de seguridad sin plásticos, aunque los precios premium mantienen la adopción selectiva.
La empresa conjunta de Smurfit WestRock con GranBio tiene como objetivo comercializar a escala el polietileno derivado del bagazo, apuntando a la paridad de costos con la resina de base fósil para 2029. Hasta entonces, las películas de polietileno y polipropileno dominarán porque ofrecen barreras de humedad probadas a menor peso, minimizando los costos logísticos. No obstante, los mandatos de los minoristas sugieren que las películas de base biológica captarán una participación incremental, sosteniendo la demanda de innovación dentro de la industria de envases para azúcar.
Por Tamaño de Envase:
Los Paquetes Individuales Lideran, el Segmento Intermedio se AceleraLos paquetes de 1 kilogramo o menos representaron el 64,67% de la participación de mercado en 2025, lo que refleja las limitaciones de almacenamiento urbano y la creciente demanda del comercio electrónico. El segmento de 2 a 5 kilogramos crece más rápido, con una CAGR del 4,76% hasta 2031, a medida que los clubes de almacén proliferan en América del Norte y los tamaños de los hogares siguen siendo grandes en India, Indonesia y Nigeria. El comercio electrónico continúa reforzando los paquetes individuales; Glenroy registró una caída del 40% en los daños durante el transporte cuando una marca líder estadounidense cambió de bolsas tipo almohada a pouches de cuatro sellos con esquinas reforzadas.
Mientras tanto, el segmento de 5 a 25 kilogramos mantiene su relevancia en panaderías y pequeñas plantas de alimentos, y los formatos de más de 25 kilogramos permanecen arraigados en los canales industriales. Los minoristas en economías emergentes asignan más espacio en estantes a los pouches de 2 a 5 kilogramos, fomentando la diferenciación gráfica y los complementos funcionales como asas de transporte. Esta cartera equilibrada de tamaños apoya un crecimiento de base amplia en todo el mercado de envases para azúcar.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Fabricantes a Pequeña Escala Superan a los Actores EstablecidosLos fabricantes a gran escala representaron el 58,65% de la participación de mercado en 2025, aunque crecieron más lentamente que los ágiles competidores a pequeña escala, que avanzaron a una CAGR del 4,98%. Los canales de venta directa al consumidor, el abastecimiento localizado y la narración de historias a través de códigos QR están impulsando a las marcas pequeñas. La impresión digital de TedPack reduce los pedidos mínimos a 5.000 unidades, disminuyendo las barreras para los productores artesanales. Los grandes actores responden con control de calidad habilitado por inteligencia artificial y reducción de peso de los materiales, disminuyendo los defectos en un 18% y protegiendo los márgenes en altos volúmenes.
La bifurcación refleja cómo el mercado de envases para azúcar combina un segmento de productos básicos impulsado por la escala y un segmento premium impulsado por la personalización y la trazabilidad. La innovación en envases proporciona el puente que permite a los nuevos participantes ganar presencia en los estantes incluso frente a actores establecidos. Esta dinámica ha generado una mayor competencia y un enfoque en la diferenciación dentro del mercado.
Análisis Geográfico
Mercado de Envases para Azúcar en Asia-Pacífico
Asia-Pacífico concentró el 40,21% de la cuota de mercado en 2025 y se espera que crezca a una CAGR estimada del 4,1% hasta 2031. El programa obligatorio de azúcar enriquecida con hierro de India impulsa la demanda de films de alta barrera, mientras que la adopción de blockchain en China en los segmentos premium diferencia los productos por sus credenciales de seguridad. El Sudeste Asiático está transitando rápidamente del granel suelto a los envases minoristas a medida que se acelera la urbanización. El envejecimiento demográfico de Japón está impulsando a las marcas a desarrollar cierres de fácil apertura y formatos más pequeños, lo que subraya las diversas necesidades regionales que están expandiendo el mercado de envases para azúcar.
Mercado de Envases para Azúcar en Oriente Medio y África
La región de Oriente Medio y África registra la previsión más alta con una CAGR del 5,32%. Arabia Saudita exige envases a prueba de manipulaciones en las importaciones, lo que impulsa el uso de etiquetas holográficas y precintos rompibles que los convertidores locales a menudo no pueden suministrar, abriendo así oportunidades de exportación para proveedores europeos y asiáticos. El consumo de azúcar de Nigeria alcanzó 1,8 millones de toneladas métricas en 2025, pero la capacidad de envasado doméstica no satisface la demanda, lo que promueve la inversión extranjera. La volatilidad cambiaria, como la devaluación de Egipto en 2025, altera la elección de sustratos, favoreciendo los sacos de papel de menor coste en los canales industriales y reconfigurando el mercado de envases para azúcar en toda la región.
Mercado de Envases para Azúcar en Europa
En Europa, el crecimiento se ve moderado por el descenso en el consumo de azúcar, pero se ve impulsado por los mandatos de sostenibilidad. Alemania elevó las tarifas de Responsabilidad Extendida del Productor sobre los envases no reciclables, acelerando la transición hacia el polietileno monomaterial. La prohibición de Francia sobre los sobres de plástico de un solo uso genera incertidumbre, lo que lleva a las marcas a cubrirse con alternativas de papel. Los proyectos piloto de reciclaje de circuito cerrado en España e Italia demuestran el potencial de la economía circular, pero dependen de la coordinación entre múltiples partes interesadas. La complejidad regulatoria define, por tanto, las perspectivas europeas para la industria de envases para azúcar.
Mercado de Envases para Azúcar en América del Norte
En América del Norte, Estados Unidos se apoya en el comercio electrónico para estimular la demanda de envases unitarios, mientras que la propuesta preliminar de Responsabilidad Extendida del Productor de Canadá diverge de las normas estadounidenses, lo que complica el cumplimiento normativo transfronterizo. Los exportadores de México utilizan laminados de mayor barrera para cumplir con los requisitos de vida útil en estantería de los minoristas estadounidenses. En general, la innovación orientada a la resellabilidad y el diseño gráfico aporta valor incremental en esta parte madura del mercado de envases para azúcar.
Mercado de Envases para Azúcar en América del Sur
Se espera que América del Sur sea una de las regiones de mayor crecimiento, impulsada por el suministro de polietileno derivado de la caña de azúcar de Brasil y la estabilización de los costes de insumos en Argentina. Las reducciones arancelarias del Mercosur sobre los materiales de envasado reducen los costes de producción y fomentan la integración transfronteriza. Los consumidores urbanos de São Paulo y Buenos Aires prefieren cada vez más las bolsas resellables, mientras que el comercio minorista rural sigue inclinándose por los sacos de bajo coste. A medida que aumenta la capacidad de biopolímeros, América del Sur podría convertirse en un centro exportador de insumos sostenibles utilizados en todo el mundo en el mercado de envases para azúcar.

Panorama regulatorio
La regulación del envasado de azúcar se está endureciendo en torno a la reciclabilidad, la seguridad en el contacto con alimentos y la trazabilidad, siendo la Unión Europea el mercado de referencia más prescriptivo para los convertidores globales. El Reglamento de la UE sobre Envases y Residuos de Envases (PPWR) (UE) 2025/40 entró en vigor el 11 de febrero de 2025 y se aplica a partir del 12 de agosto de 2026, incorporando obligaciones de diseño para el reciclaje y de etiquetado a los envases comercializados en el mercado de la UE y aumentando la presión de cumplimiento sobre los laminados multimaterial utilizados en bolsas y sobres de venta al por menor de azúcar.
Los requisitos de contacto con alimentos añaden más restricciones de materiales para los envases destinados a la UE. Las restricciones vinculadas al PPWR incluyen límites que aceleran la documentación y las pruebas libres de PFAS para el envasado en contacto con alimentos antes del 12 de agosto de 2026, mientras que el Reglamento (UE) 2026/250 de la Comisión (febrero de 2026) ajusta los plazos de transición dentro del marco de restricción de BPA de la UE para ciertos artículos finales en contacto con alimentos, incluyendo una fecha límite de transición del 20 de julio de 2026 para aplicaciones específicas de un solo uso y excepciones más largas para ciertos recubrimientos hasta el 20 de enero de 2028. En Estados Unidos, la supervisión de la FDA sobre sustancias en contacto con alimentos (a través de las Notificaciones de Contacto con Alimentos) rige las composiciones químicas permitidas para películas plásticas y recubrimientos, y la FDA estableció el 1 de enero de 2028 como la fecha de cumplimiento uniforme para las regulaciones de etiquetado de alimentos publicadas entre el 1 de enero de 2025 y el 31 de diciembre de 2026, lo que afecta la forma en que las marcas de azúcar sincronizan los ciclos de renovación de etiquetas entre SKU.
Análisis de la cadena de valor
La cadena de valor del envasado de azúcar comienza aguas arriba con materias primas y aditivos, incluidas las resinas de polietileno y polipropileno, papel y recubrimientos de barrera especiales, tintas, adhesivos e insumos emergentes de base biológica. La conversión avanza luego hacia películas, laminados, sacos y bolsas mediante extrusión, recubrimiento, impresión y fabricación de bolsas, antes de que el envasado se integre en las operaciones de los productores y refinadores de azúcar, donde se realizan el secado, el llenado, el sellado, la codificación y la paletización para cumplir con las especificaciones minoristas e industriales. La protección contra la humedad para cristales de flujo libre en climas húmedos y la evidencia de manipulación para mercados de importación regulados siguen siendo requisitos funcionales recurrentes.
Aguas abajo, la cadena depende de la logística a granel y de la infraestructura portuaria, donde las redes multimodales conectan los ingenios y refinerías con la distribución nacional y las exportaciones. En Brasil, las asociaciones en torno a los corredores logísticos de VLI y al puerto de Santos (terminal Tiplam) ilustran cómo la fiabilidad en los movimientos a granel influye en los calendarios de envasado, el inventario y la elección de formatos entre sacos, contenedores intermedios a granel y envases minoristas de alta barrera. Las iniciativas de circularidad también se están integrando en la cadena: Mitr Phol y SCGC firmaron un memorando de entendimiento en octubre de 2025 para una colaboración en circularidad de envases que utiliza resinas SCGC GREEN POLYMER para convertir plásticos reciclados de las operaciones azucareras en aplicaciones de película, alineando el abastecimiento de materiales con los requisitos de reciclabilidad y los indicadores de sostenibilidad de las marcas.
Panorama Competitivo
El mercado de envases para azúcar está fragmentado, con actores globales que incluyen Mondi, Amcor, Smurfit Westrock, Sealed Air, International Paper y otros. Estos líderes se expanden verticalmente hacia la producción de biopolímeros, realizan adquisiciones regionales e invierten en patentes de recubrimientos de barrera que permiten estructuras totalmente reciclables. La barrera de oxígeno a base de agua de Mondi, patentada en 2025, muestra tasas de transmisión de oxígeno inferiores a 1 cc/m²/día sin capas de aluminio ni de copolímero de etileno y alcohol vinílico, prometiendo una mayor reciclabilidad una vez escalada. La adquisición de un convertidor brasileño por parte de Amcor por USD 180 millones asegura la materia prima de polietileno de base de caña de azúcar, ilustrando cómo las fusiones combinan capacidad e insumos sostenibles.
Las colaboraciones tecnológicas también impulsan la diferenciación. Sealed Air adaptó su válvula de desgasificación para café a los envases de azúcar en mercados húmedos, reduciendo los fallos de envasado en un tercio. Los sistemas de visión artificial de International Paper reducen los defectos en el cartón destinado a aplicaciones industriales de azúcar. Los especialistas en impresión digital más pequeños atienden a las marcas artesanales reduciendo drásticamente los tamaños mínimos de pedido, ganando rápida tracción entre los productores orientados al comercio electrónico. La amplitud de certificaciones, que abarca las normas de la Unión Europea, la FDA y el BIS, separa cada vez más a los proveedores preferidos de sus competidores en la industria de envases para azúcar.
Los convertidores de tamaño mediano en India, Tailandia y Brasil llenan brechas regionales críticas al ofrecer servicios de diseño gráfico multilingüe, aprobaciones regulatorias más rápidas y ciclos de pedido a envío de menos de diez días, una velocidad inalcanzable para los grandes actores globales que dependen de plantas centralizadas. Varias de estas empresas están licenciando módulos de holografía digital para incorporar evidencia de manipulación de bajo costo directamente en los fuelles laterales de los pouches, compitiendo así en funcionalidad en lugar de escala. Los fondos de capital privado han comenzado a consolidar estos activos regionales —se cerraron cinco operaciones solo en 2025— para crear campeones subcontinentales capaces de negociar contratos de resina colectivamente y calificar para licitaciones multinacionales que requieren certificación ISO 22000 y BRC. Mientras tanto, empresas emergentes de recubrimientos especializados en Estados Unidos se están asociando con grandes proveedores de resinas para comercializar capas de nanobarrera sin solventes que pueden extruirse en un solo paso, reduciendo el consumo de energía en un 22% en comparación con los sistemas heredados de deposición de vapor de óxido de aluminio. Esta convergencia de velocidad, tecnología de nicho y respaldo financiero sugiere que la próxima ola competitiva estará definida menos por la capacidad absoluta y más por la capacidad de integrar materiales avanzados, seguridad digital y producción ágil en una oferta de servicio cohesiva, diversificando aún más el panorama global de envases para azúcar.
Líderes de la Industria de Envases para Azúcar
Mondi Group
Smurfit WestRock
Amcor plc
Sealed Air Corporation
International Paper Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Envases para Azúcar
- Mondi plc
- Klabin S.A.
- Coveris Holdings S.A.
- United Bags Inc.
- Smurfit WestRock
- Amcor plc
- Sealed Air Corporation
- International Paper Company
- TedPack Company Limited
- Packman Industries
- Swiss Pack Private Limited
- Grupo Bio Pappel S.A.B. de C.V.
- Stora Enso Oyj
- Crown Holdings Inc.
- Huhtamaki Oyj
- Billerud AB
- Glenroy Inc.

Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo consiste en rediseñar las bolsas y sobres de azúcar para el cumplimiento en la UE, donde el PPWR (UE) 2025/40 se aplica a partir del 12 de agosto de 2026. El alcance incluye la transición hacia estructuras reciclables de un solo material y la actualización del etiquetado y la identificación por lotes para cumplir con los requisitos más estrictos de la UE, lo que impulsa la demanda hacia películas de polietileno de alta barrera listas para el reciclaje y recubrimientos compatibles que ayudan a mantener el azúcar de flujo libre en climas húmedos. También respalda los conceptos de barrera a base de papel, donde el rendimiento y el sellado pueden validarse en equipos existentes.
También está surgiendo un espacio en blanco de materiales y formatos a través de insumos a base de fibra y de origen biológico que vinculan la sostenibilidad del envasado con los subproductos de la industria azucarera y los indicadores de los minoristas. Los ejemplos incluyen el papel derivado de pulpa de remolacha azucarera utilizado para bolsas de azúcar granulada (Cosun Beet Company) y formatos rígidos de dosificación a base de fibra, como el envase espolvoreador de fibra reciclada adoptado por Cristalco para una marca de azúcar, reduciendo el plástico virgen mientras se preserva la usabilidad para el consumidor. En el aspecto tecnológico, el desarrollo impulsado por la colaboración se está acelerando, con actividad en mayo de 2026 que involucra a UPM Specialty Materials, Michelman y BOBST, introduciendo conceptos validados de envasado de papel de base biológica con recubrimientos de barrera termosellables alineados con las normas de envasado de la UE, lo que indica una vía práctica para que los sistemas de barrera de papel compitan con los laminados convencionales en aplicaciones minoristas de azúcar.
Recent Industry Developments in Mercado de Envases para Azúcar
- Mayo de 2026: Smurfit WestRock presentó ActiBlu, una solución de envasado prototipo que utiliza sellos activados por agua para eliminar las líneas de pegamento termofusible tradicionales en la producción de envases. Reducir el uso de adhesivos puede simplificar ciertas vías de reciclaje y disminuir la complejidad del proceso para las líneas de conversión de alto volumen utilizadas en aplicaciones alimentarias y de productos secos, incluidos los envases de azúcar. El prototipo también refleja un esfuerzo por eliminar los cuellos de botella de fabricación asociados con la aplicación de pegamento y los tiempos de curado.
- Abril de 2026: Mondi anunció una empresa conjunta con PT Indocement Tunggal Prakarsa Tbk para establecer una plataforma de producción de bolsas de papel en Indonesia, añadiendo más de 200 millones de bolsas de capacidad anual. La expansión de la producción regional de bolsas de papel respalda la resiliencia del suministro local y plazos de entrega más cortos para los usuarios de bolsas industriales y de grado alimentario en el sudeste asiático. El esfuerzo se alinea con cambios más amplios que alejan de los sacos plásticos de uso común en partes de la cadena de suministro de azúcar, donde los formatos a base de papel pueden satisfacer las necesidades de manipulación y cumplimiento.
- Diciembre de 2025: Mondi confirmó una expansión de 120 millones de EUR en la capacidad de película de barrera de base biológica en Alemania, con el objetivo de añadir 25.000 toneladas métricas de producción anual adicional. La capacidad incremental de alta barrera respalda a los convertidores y marcas que están migrando hacia estructuras de película con mejor protección contra la humedad y orientadas a la sostenibilidad para el azúcar en canales húmedos y de comercio electrónico intensivo. La inversión también refuerza las opciones de abastecimiento europeo a medida que los costos relacionados con la RAP y los requisitos de reciclabilidad reconfiguran la selección de materiales.


Mercado de Envases para Azúcar Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado abarca los productos de envasado utilizados para empacar azúcar destinada a la manipulación minorista y a granel, donde el valor se contabiliza como los ingresos por envasado generados para aplicaciones de azúcar en las principales regiones.
Exclusiones de alcance: excluimos la producción de azúcar en bruto, el comercio de azúcar y los productos alimentarios derivados en los que el azúcar es solo un ingrediente y no el producto principal envasado.
Descripción general de la segmentación
- Por Tipo de Envase
- Envases Flexibles
- Bolsas y Pouches
- Sobres
- Sacos
- Envases Rígidos
- Tarros y Contenedores
- Envases Flexibles
- Por Tipo de Material
- Plástico
- Polipropileno Tejido
- Películas Plásticas
- Papel
- Materiales de Base Biológica y Compostables
- Plástico
- Por Tamaño de Envase
- Menor o igual a 1 kg
- 2 - 5 kg
- 5 - 25 kg
- Más de 25 kg
- Por Usuario Final
- Fabricantes a Gran Escala
- Fabricantes a Mediana Escala
- Fabricantes a Pequeña Escala
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando el conjunto de demanda de envasado con el movimiento real del azúcar, para luego vincularlo con los formatos de envasado utilizados en los envases minoristas y los sacos a granel. Se utilizan estadísticas públicas y fuentes normativas como FAOSTAT para la producción y el comercio de azúcar, UN Comtrade para los flujos de importación y exportación, y las aduanas u oficinas estadísticas nacionales para verificar las grandes tendencias de los países.
Para mantener realistas los supuestos de envasado, también revisamos normas ISO relacionadas con el envasado y el contacto con alimentos, además de páginas de políticas ambientales gubernamentales que cubren la RAP y las normas de residuos de envases. Para los supuestos de rendimiento de los materiales, examinamos artículos revisados por pares sobre películas de barrera, rendimiento del papel y materiales compostables. Los informes anuales de las empresas, las presentaciones para inversores y la prensa comercial de buena reputación se utilizan para confirmar movimientos de capacidad, sustitución de materiales y dirección de precios. En algunos casos donde la información pública es escasa, recurrimos a suscripciones de pago para obtener datos financieros de las empresas y perspectivas comerciales a nivel de envío para reducir las lagunas. Las fuentes documentales aquí mencionadas son ilustrativas, y se revisaron muchos otros documentos públicos para su validación y aclaración.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para traducir la demanda de azúcar en volumen y valor de envasado, ya que la combinación de envases y los precios pueden variar según el canal y la región incluso cuando el consumo de azúcar es estable. Conversamos con convertidores de envases, proveedores de materiales, envasadores de azúcar y grandes compradores para confirmar la distribución de tamaños de envase, las elecciones habituales de materiales (papel frente a plástico frente a compostable) y cómo cambian los precios según las condiciones de la resina, el papel y el flete en APAC, EMEA y las Américas.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Altos directivos: 13% | APAC: 41% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 30% | EMEA: 36% |
| Actores más pequeños: 16% | Gerentes: 57% | Américas: 23% |
Dimensionamiento del mercado y previsión
El dimensionamiento comienza con una construcción de arriba hacia abajo, donde la producción y los flujos comerciales de azúcar se convierten en necesidades de envasado mediante la aplicación de participaciones realistas de tamaño de envase y formato. Los volúmenes se traducen luego en valor utilizando precios de venta promedio específicos de cada región. También verificamos los totales de forma cruzada con aproximaciones selectivas de abajo hacia arriba, como consolidaciones de ingresos de proveedores, verificaciones de canal con envasadores y cálculos muestreados de precio de venta promedio por volumen para los tipos de envase más comunes, con el fin de corregir cualquier sobreestimación o subestimación.
Los insumos clave utilizados en el modelo incluyen la producción de azúcar y la dirección de importación y exportación, la división entre envases minoristas y sacos industriales, la proporción de formatos flexibles frente a rígidos, la combinación típica de materiales (opciones de papel, plástico y compostables), y el movimiento de precios de envasado vinculado a los costos del papel, la resina y el flete. Cuando las perspectivas de abajo hacia arriba son incompletas para los convertidores más pequeños, las lagunas se gestionan mediante ratios de cobertura por región y formato, seguidos de una verificación de razonabilidad frente a señales conocidas de capacidad y utilización comentadas en las entrevistas.
Para la previsión, se utiliza el análisis de escenarios para que el modelo pueda reflejar diferentes trayectorias en la regulación de sostenibilidad, la sustitución de materiales y los cambios en la demanda de envases minoristas, manteniéndose a la vez anclado a las tendencias de consumo de azúcar. Los supuestos se perfeccionan con el consenso de las entrevistas sobre la rapidez con que se están adoptando los formatos compostables y de alta barrera, y sobre dónde es probable que se mantengan las primas de precio.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples pasadas para que las cifras no dependan de una sola fuente de datos. Comparamos los resultados con señales independientes, como la dirección de la producción de azúcar, las tendencias de precios de los materiales de envasado y los comentarios reportados sobre la demanda de envasado, e investigamos cualquier variación importante antes de la aprobación final.
Si aparece una anomalía, revisamos nuevamente supuestos como la combinación de tamaños de envase, las proporciones de flexible frente a rígido, y el momento de los cambios de precio. Luego volvemos a contactar a expertos seleccionados para confirmar si se trata de un cambio real del mercado o de un artefacto del modelo. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, incluidos cambios regulatorios importantes, grandes ampliaciones de capacidad o fluctuaciones repentinas en los precios de las materias primas. Antes de la entrega, un analista completa una nueva revisión para que los clientes reciban la visión más actualizada.
Comparación del tamaño del mercado de envasado de azúcar de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para el envasado de azúcar pueden variar incluso cuando las empresas analizan el mismo uso final, porque el alcance del envasado, los tipos de envase y el año utilizado para los supuestos de precios no siempre están alineados. Las diferencias también provienen de cómo se tratan los sacos a granel frente a los envases minoristas, y de si los formatos compostables se contabilizan como una categoría adyacente separada.
Un factor común de las brechas es la definición de lo que se considera ingresos por envasado de azúcar, ya que algunas estimaciones mezclan un envasado de productos secos alimentarios más amplio o incluyen envasado de transporte secundario, lo que infla los totales. Otro factor es la lógica de precios, donde algunas fuentes aplican una única curva de precio de venta promedio global y otras utilizan precios específicos por región y material. La brecha se amplía en años con volatilidad de la resina y el papel. Cuando se mantienen diferenciados los segmentos a granel y minorista, y se verifican las participaciones de tamaño de envase con la retroalimentación del sector, la dispersión resultante se vuelve más fácil de explicar, que es como se mantiene la consistencia del modelo en Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 7,09 mil millones de USD (2026) | |
| Editorial Comercial A | 6,00 mil millones de USD (2026) | Utiliza una visión más estrecha centrada en los formatos de bolsas y sacos de azúcar, y tiende a subestimar los formatos de envase minorista pequeños, como las bolsitas y sobres, lo que reduce el valor total. |
| Blog Sectorial B | 12,70 mil millones de USD (2030) | Reporta un punto temporal posterior sin aclarar la combinación de envases y la trayectoria de precios subyacentes, y la cifra probablemente está influida por un alcance de envasado más amplio que va más allá de los envases primarios de azúcar, lo que eleva la cifra al alza. |
La tabla muestra que la principal dispersión se explica por la disciplina de alcance y por cómo se manejan la fijación de precios y la alineación de años, y no por un único supuesto de crecimiento. Al mantener los tipos de envase vinculados a señales de demanda específicas del azúcar y luego poner a prueba la trayectoria del precio de venta promedio con verificaciones de entrevistas, la estimación se mantiene rastreable a variables claras y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de envases para azúcar para 2031?
Se espera que alcance USD 8,56 mil millones a medida que los convertidores migran hacia formatos de alta barrera de base biológica.
¿Qué región tiene el pronóstico de crecimiento más rápido?
La región de Oriente Medio y África muestra las perspectivas más altas con una CAGR del 5,32% hasta 2031, debido a los mandatos de envases a prueba de manipulaciones y al aumento del consumo.
¿Por qué se prefieren los pouches flexibles en los canales de comercio electrónico?
Los pouches de pie minimizan el peso dimensional, resisten los daños de la clasificación automatizada y satisfacen las expectativas de los consumidores en cuanto a resellabilidad.
¿Cómo influyen las regulaciones de sostenibilidad en los materiales de envase?
Los marcos de Responsabilidad Extendida del Productor de la Unión Europea y Canadá exigen una mayor reciclabilidad, impulsando a los convertidores hacia el polietileno monomaterial, las películas de base biológica y los laminados de papel reciclables.
¿Qué papel desempeña la cadena de bloques en los envases para azúcar?
Los registros de cadena de bloques vinculados a códigos QR mejoran la trazabilidad, reducen los tiempos de respuesta ante retiradas del mercado en un 60% y refuerzan la confianza del consumidor en los azúcares orgánicos premium.
¿Qué segmento de tamaño de envase se está expandiendo más rápido?
El segmento de 2 a 5 kilogramos crece a una CAGR del 4,76% porque equilibra la economía del volumen con la conveniencia doméstica en los mercados emergentes.
Última actualización de la página el:



