
Größe und Marktanteil des Marktes für Zuckerverpackungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
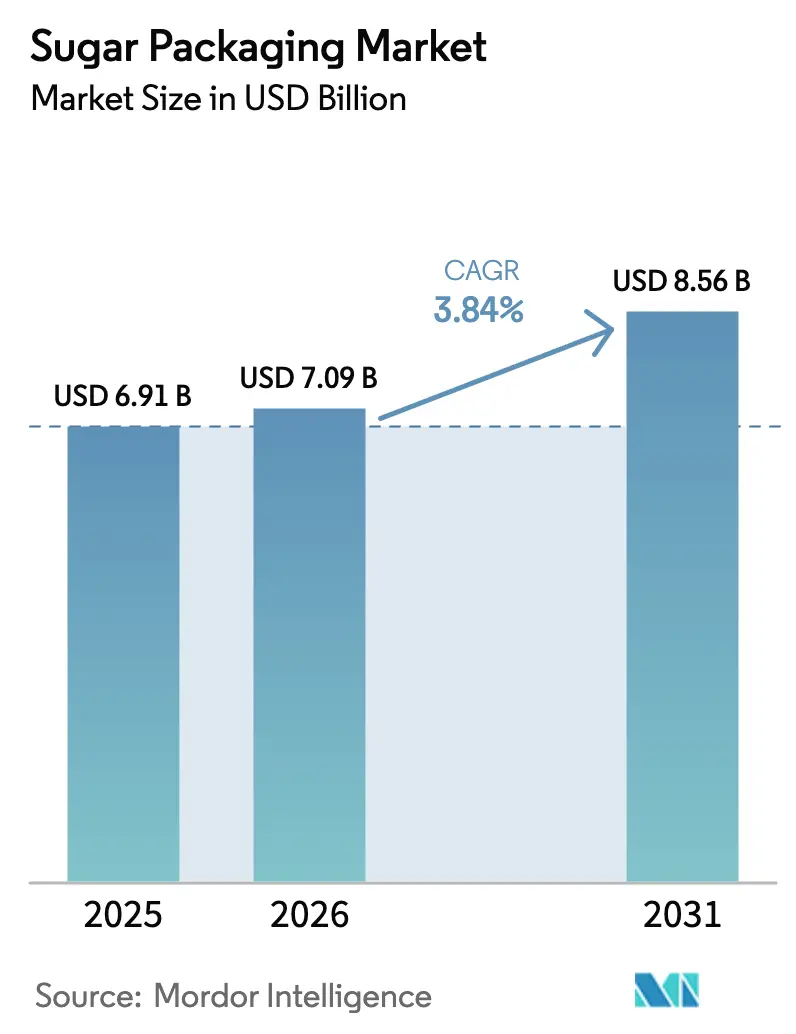
| Marktgröße (2026) | 7.09 Milliarden US-Dollar |
| Marktgröße (2031) | 8.56 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.84 % |
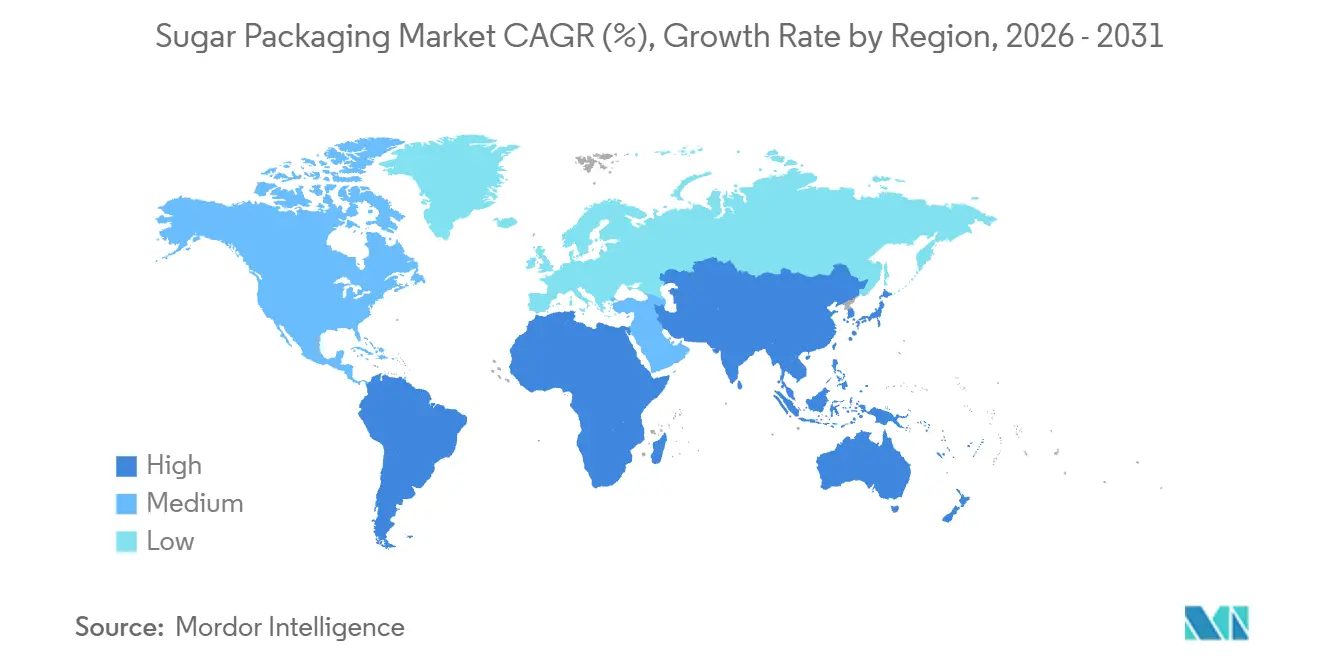
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
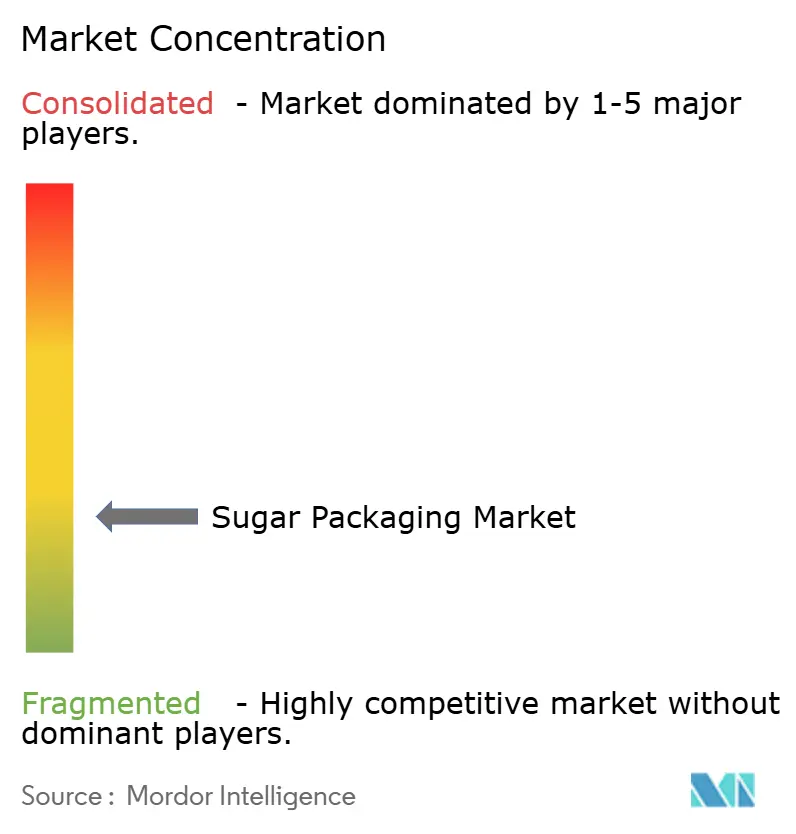
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Zuckerverpackungen durch Mordor Intelligence
Die Marktgröße für Zuckerverpackungen wurde im Jahr 2025 auf USD 6,91 Milliarden geschätzt und soll von USD 7,09 Milliarden im Jahr 2026 auf USD 8,56 Milliarden bis 2031 wachsen, bei einer CAGR von 3,84 % während des Prognosezeitraums (2026–2031). Konverter wenden sich von handelsüblichen Polypropylen-Säcken hin zu biobasierten Hochbarriere-Formaten ab, die frei fließende Kristalle in feuchten Klimazonen schützen und die Einhaltung der Vorschriften zur erweiterten Herstellerverantwortung vereinfachen, insbesondere in Europa und weiten Teilen des Asien-Pazifik-Raums. Flexible Formate dominieren, da Standbeutel und Einzelportionsbeutel die Dimensionsgewichtsökonomie im E-Commerce unterstützen und die Regalpräsentation im stationären Handel verbessern. Gleichzeitig verwandeln blockchain-verknüpfte QR-Codes und nährstoffstabile Mehrschichtfolien die Verpackung von einem passiven Kostenfaktor in ein sichtbares Qualitäts- und Sicherheitsmerkmal für Premium-Zucker.
Wichtigste Erkenntnisse des Berichts
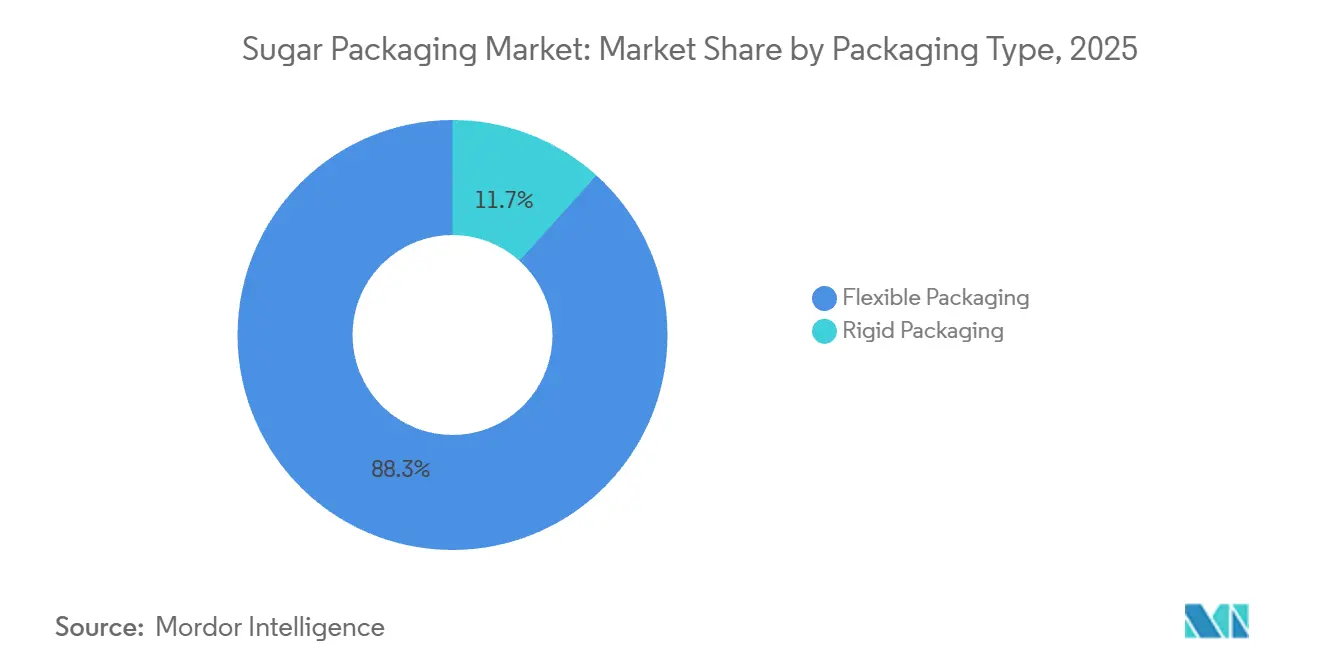
- Nach Verpackungstyp führten flexible Formate mit einem Marktanteil von 88,32 % im Markt für Zuckerverpackungen im Jahr 2025 und sollen bis 2031 mit einer langsameren CAGR von 4,62 % wachsen.
- Nach Materialtyp hielt Kunststoff im Jahr 2025 einen Marktanteil von 68,97 % am Markt für Zuckerverpackungen, während biobasierte und kompostierbare Substrate bis 2031 voraussichtlich mit einer CAGR von 5,22 % wachsen werden.
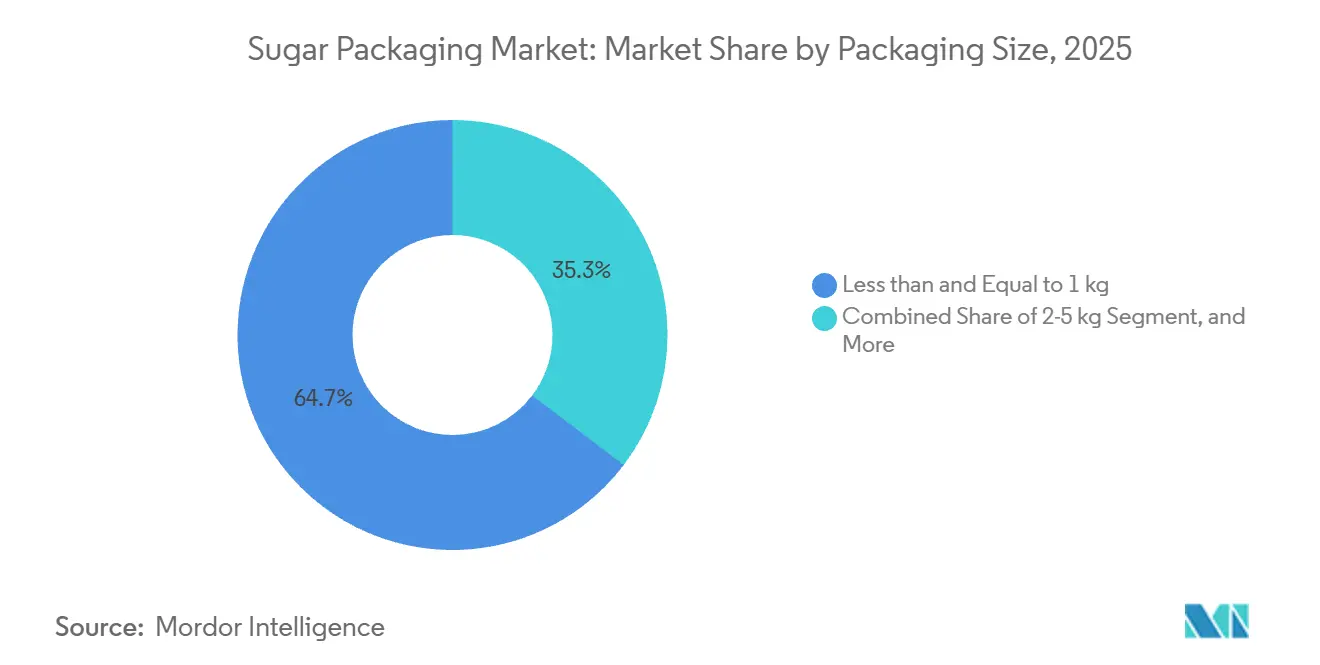
- Nach Verpackungsgröße dominierten Packungen mit ≤1 Kilogramm im Jahr 2025 mit einem Marktanteil von 64,67 % im Markt für Zuckerverpackungen, während Formate von 2–5 Kilogramm mit einer CAGR von 4,76 % die schnellste Wachstumsprognose aufwiesen.
- Nach Endverbraucher entfielen im Jahr 2025 58,65 % des Marktanteils auf Großhersteller, während Kleinhersteller bis 2031 mit einer CAGR von 4,98 % wuchsen.
- Nach Geografie entfiel im Jahr 2025 ein Marktanteil von 40,21 % auf den Asien-Pazifik-Raum; die Region Naher Osten und Afrika weist das stärkste Aufwärtspotenzial auf und wächst bis 2031 mit einer CAGR von 5,32 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Stetiger Anstieg des Zuckerkonsums in Schwellenländern | +1.2% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach individualisierten und nachhaltigen Verpackungsformaten | +1.0% | Global, mit frühen Gewinnen in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachstum des E-Commerce als Treiber für Einzelportions-Zuckerpackungen | +0.8% | Nordamerika, Europa, urbaner Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Blockchain-gestützte Rückverfolgbarkeit der Lieferkette für Premium-Zucker | +0.4% | Nordamerika, Europa, Premium-Segmente im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Verpflichtende Programme zur Zuckeranreicherung, die spezialisierte Verpackungen erfordern | +0.6% | Indien, Afrika südlich der Sahara, ausgewählte Märkte im Nahen Osten | Langfristig (≥ 4 Jahre) |
| Einsatz biologisch abbaubarer Hochbarriere-Folien in feuchten Regionen | +0.7% | Südostasien, Brasilien, Küstenregionen Afrikas | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stetiger Anstieg des Zuckerkonsums in Schwellenländern
Der Pro-Kopf-Verbrauch in Indien stieg im Jahr 2025 auf 20,1 Kilogramm, und ähnliche Zuwächse waren in Indonesien und Vietnam zu verzeichnen, was die Grundnachfrage nach Großsäcken und Einzelhandelsbeuteln steigerte.[1]Internationale Zuckerorganisation, „Vierteljährlicher Marktausblick”, ISOSUGAR.ORG Das 2–5-Kilogramm-Segment profitiert am meisten, da Haushaltseinkäufe in diesen Märkten Preissensibilität und Lagerplatzbeschränkungen in Einklang bringen. In China machten Bio- und Spezialzucker im Jahr 2025 8 % des Verbrauchs aus und erfordern manipulationssichere, wiederverschließbare Verpackungen, die Preisaufschläge rechtfertigen. Die Nettoimporte Südostasiens stiegen im Jahresvergleich um 4,2 %, was die Volumina durch flexible Formate weiter ausweitete, die tropischer Feuchtigkeit standhalten. Insgesamt ist der gestiegene regionale Konsum ein direkter Wachstumsmotor für den Markt für Zuckerverpackungen.
Steigende Nachfrage nach individualisierten und nachhaltigen Verpackungsformaten
Die Verordnung der Europäischen Union über Verpackungen und Verpackungsabfälle, die 2025 vollständig in Kraft trat, schreibt bis 2030 eine Recyclingfähigkeit oder Kompostierbarkeit von 65 % vor und lenkt Konverter hin zu Monomaterial-Polyethylen- und Polymilchsäure-Substraten. Mondi berichtete, dass biobasierte Harze im Jahr 2025 42 % seines Lebensmittel-Flexibel-Mixes ausmachten, ein deutlicher Anstieg gegenüber 28 % zwei Jahre zuvor.[2]Mondi plc, „Nachhaltigkeitsbericht 2025”, MONDIGROUP.COM Marken setzen auch auf Einzelportionsbeutel mit Aufreißkerben, wiederverschließbaren Reißverschlüssen und Laserrillung zur Portionskontrolle, die alle die Regalpräsenz steigern. Die AmLite-Familie von Amcor, die Mitte 2025 eingeführt wurde, reduzierte die Folienstärke um 15 % und bewahrte dennoch die Barriereleistung durch Nano-Ton-Beschichtungen, was die Kohlenstoffintensität und das Versandgewicht senkte.[3]Amcor plc, „AmLite-Produkteinführung und Nachhaltigkeitsinitiativen”, AMCOR.COM Diese Designveränderungen halten den Markt für Zuckerverpackungen auf einem Premiumisierungspfad, selbst wenn die Rohstoffpreise schwanken.
Wachstum des E-Commerce als Treiber für Einzelportions-Zuckerpackungen
Die Durchdringung des Online-Lebensmittelhandels in den Vereinigten Staaten erreichte im Jahr 2025 14,3 % der Lebensmittel- und Getränkeumsätze, wobei Zucker und Süßungsmittel zu den zwanzig meistgekauften Kategorien nach Kaufhäufigkeit gehörten. E-Commerce-Plattformen bevorzugen Beutel mit ≤ 1 Kilogramm, da sie in Dimensionsgewichts-Algorithmen passen und automatisierter Sortierung standhalten. Amazons Eigenmarken-Zuckersortiment wurde vollständig auf Standbeutel mit verstärkten Ecken umgestellt, was Schadensreklamationen reduzierte und die Regalpräsentation optimierte. In Europa schrieben Ocados Richtlinien von 2025 einen Falltest-Schwellenwert von 1,2 Metern vor, was Lieferanten zu dickeren Laminaten drängte, die Durchstichen widerstehen. Der E-Commerce-Treiber bestimmt daher sowohl die Formatwahl als auch das Substrat-Engineering im Markt für Zuckerverpackungen.
Blockchain-gestützte Rückverfolgbarkeit der Lieferkette für Premium-Zucker
Tate and Lyle integrierte Ende 2025 QR-verknüpfte Blockchain-Datensätze auf 1-Kilogramm-Beuteln, sodass Verbraucher Herkunftsbetrieb, Mahlzeitstempel und Bio-Zertifizierung in Sekunden überprüfen können. Daten von IBM Food Trust zeigen, dass die Reaktionszeiten bei Rückrufen um 60 % sinken, sobald die Rückverfolgbarkeit auf Chargenebene digitalisiert ist, was Kosten spart und Markenschäden begrenzt. Die Importbehörden des Golfkooperationsrats erproben eine verpflichtende Blockchain-Dokumentation zur Eindämmung gefälschter Lieferungen, wodurch die Rückverfolgbarkeit von einem optionalen Mehrwert zu einer regulatorischen Voraussetzung wird. Die Technologie gestaltet daher den Markt für Zuckerverpackungen neu, indem sie physische Verpackungen mit unveränderlichen Daten-Ökosystemen verknüpft, die von Regulierungsbehörden und Verbrauchern gleichermaßen geschätzt werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Betriebs- und regulatorische Compliance-Kosten für Konverter | -0.9% | Europa, Nordamerika, ausgewählte Märkte im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Volatilität der globalen Zuckerpreise mit Auswirkungen auf die Verpackungsnachfrage | -0.6% | Global, mit akuten Auswirkungen in importabhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| Trend zu alternativen Süßungsmitteln, der den Pro-Kopf-Zuckerverbrauch senkt | -0.7% | Nordamerika, Westeuropa, urbaner Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Erweiterte Herstellerverantwortung (EPR) erhöht Verpackungskosten | -0.5% | Europäische Union, Vereinigtes Königreich, Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Betriebs- und regulatorische Compliance-Kosten für Konverter
Die Gebühren für die erweiterte Herstellerverantwortung betrugen im Jahr 2025 in Frankreich, Deutschland und den Niederlanden durchschnittlich EUR 0,12 pro Kilogramm (USD 0,13) Kunststoffverpackung, was die Margen der Konverter drückte und die Regalpreise um 3–5 % erhöhte. Kleinere Konverter, die diese Kosten nicht absorbieren konnten, stiegen aus Standardverträgen aus, was zu einer gewissen Konsolidierung der Lieferkette führte. Neue Prüfregeln zur Recyclingfähigkeit verursachen Kosten von EUR 8.000–EUR 15.000 (USD 8.500–USD 16.000) pro Artikelnummer, eine Vorabbelastung, die die Amortisationszeiten für neue Folienkonstruktionen verlängert. Unterschiedliche Standards in Kanada und asiatischen Märkten erschweren das Bestandsmanagement und verdoppeln den Prüfaufwand. Das Ergebnis ist eine Bremse für Expansionspläne, insbesondere für mittelgroße Unternehmen, im Markt für Zuckerverpackungen.
Trend zu alternativen Süßungsmitteln, der den Pro-Kopf-Zuckerverbrauch senkt
Der Verbrauch von raffiniertem Zucker in den Vereinigten Staaten sank im Jahr 2025 auf 22,1 Kilogramm pro Kopf, da Stevia- und Mönchsfrucht-Mischungen 11 % des Haushaltssüßungsmittelvolumens eroberten. Deutschland verzeichnete zwischen 2023 und 2025 einen Rückgang der Einzelhandelszuckerkäufe um 6,8 %, da kalorienfreie Optionen mehr Regalfläche gewannen. Geringere Durchsatzmengen in reifen Märkten reduzieren die absolute Nachfrage nach Standard-1-Kilogramm-Packungen und Industriesäcken. Das verbleibende Volumen verlagert sich hin zu hochmargigen Spezialzuckern, die anspruchsvolle Barriere-Folien erfordern, was den Rückgang teilweise ausgleicht, aber Komplexität und Kosten für Konverter erhöht. Dieser Substitutionstrend dämpft das Umsatzwachstum des Marktes für Zuckerverpackungen in fortgeschrittenen Volkswirtschaften.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verpackungstyp:
Flexible Formate behaupten Dominanz durch WiederverschließbarkeitFlexible Lösungen machten im Jahr 2025 88,32 % des Marktes für Zuckerverpackungen aus und wachsen bis 2031 mit einer CAGR von 4,62 %. Beutel und Säcke treiben das Volumen an, doch Einzelportionsbeutel gewinnen stetig Marktanteile in Schnellrestaurants und im Gastgewerbe. Starre Behälter bleiben eine Nische und bedienen Premium-Bio-Zucker sowie Lebensmittelservice-Spender, bei denen Transparenz und Wiederverwendbarkeit die höheren Versandkosten aufwiegen. Sealed Airs recycelbarer Polyethylenbeutel mit integriertem Entgasungsventil verhindert Aufblähen in feuchten Klimazonen, reduziert Händlerrücksendungen und bestätigt die Premium-Positionierung des Formats. Im Gegensatz dazu verlieren Säcke Marktanteile an Intermediate Bulk Container, wo automatisiertes Handling starre Formate bevorzugt, was verdeutlicht, wie Innovationen in der Materialhandhabung die Entwicklung des Marktes für Zuckerverpackungen beeinflussen.
Die niedrigere CAGR von 3,1 % bei starren Verpackungen ist auf die Konzentration in reifen Märkten und die Preissensibilität der Verbraucher zurückzuführen, doch Glasgefäße erleben eine begrenzte Renaissance in europäischen Bio-Kanälen, die Transparenz mit Reinheit assoziieren. Flexible Formate werden jedoch voraussichtlich die Führungsposition behalten, da Gewichtsreduzierung, wiederverschließbare Eigenschaften und Omnichannel-Beständigkeit von Händlern und Verbrauchern gleichermaßen hoch geschätzt werden. Folglich wird im Markt für Zuckerverpackungen weiterhin in Folienwissenschaft und Verschlussinnovation investiert werden.


Nach Materialtyp:
Biobasierte Substrate gewinnen trotz KostenlückeKunststoff hielt im Jahr 2025 einen Marktanteil von 68,97 % im Markt für Zuckerverpackungen, aufgeteilt zwischen gewebtem Polypropylen für Großmengen und Mehrschichtlaminaten für den Einzelhandel. Doch biobasierte und kompostierbare Substrate wachsen mit der höchsten Rate von 5,22 % CAGR, angetrieben durch Händler-Scorecards und Nachhaltigkeitspräferenzen der Verbraucher. Papierverpackungen steigen ebenfalls, da Kraftbeutel mit biologisch abbaubaren Innenschichten sowohl visuelle als auch ökologische Erwartungen erfüllen, insbesondere in europäischen Premium-Segmenten. Billeruds fettbeständiges Laminat bestand die EU-Verordnung 10/2011 und bewies, dass Papier Sicherheitsstandards ohne Kunststoffe erfüllen kann, obwohl Preisaufschläge die Akzeptanz selektiv halten.
Smurfit WestRocks Gemeinschaftsunternehmen mit GranBio zielt darauf ab, Bagasse-basiertes Polyethylen in großem Maßstab zu vermarkten und bis 2029 Kostenparität mit fossilbasiertem Harz anzustreben. Bis dahin werden Polyethylen- und Polypropylenfolien dominieren, da sie bewährte Feuchtigkeitsbarrieren bei geringerem Gewicht bieten und die Logistikkosten minimieren. Dennoch deuten Händlervorgaben darauf hin, dass biobasierte Folien schrittweise Marktanteile gewinnen werden, was die Innovationsnachfrage in der Zuckerverpackungsbranche aufrechterhalten wird.
Nach Verpackungsgröße:
Einzelpackungen führen, mittleres Segment beschleunigtPackungen von 1 Kilogramm oder weniger machten im Jahr 2025 64,67 % des Marktanteils aus, was städtische Lagerplatzbeschränkungen und steigende E-Commerce-Nachfrage widerspiegelt. Das 2–5-Kilogramm-Segment wächst bis 2031 am schnellsten mit einer CAGR von 4,76 %, da Großhandelsmärkte in Nordamerika zunehmen und die Haushaltsgrößen in Indien, Indonesien und Nigeria groß bleiben. Der E-Commerce stärkt weiterhin Einzelpackungen; Glenroy verzeichnete einen Rückgang der Transportschäden um 40 %, als eine führende US-amerikanische Marke von Kissenbeuteln auf Vierkantbeutel mit verstärkten Ecken umstieg.
Gleichzeitig bleibt das 5–25-Kilogramm-Segment in Bäckereien und kleinen Lebensmittelbetrieben relevant, und Formate über 25 Kilogramm sind in industriellen Kanälen fest verankert. Händler in Schwellenländern weisen 2–5-Kilogramm-Beuteln mehr Regalfläche zu, was grafische Differenzierung und funktionale Zusätze wie Tragegriffe fördert. Dieses ausgewogene Größenportfolio unterstützt ein breit angelegtes Wachstum im gesamten Markt für Zuckerverpackungen.

Nach Endverbraucher:
Kleinhersteller übertreffen etablierte AkteureGroßhersteller machten im Jahr 2025 58,65 % des Marktanteils aus, wuchsen jedoch langsamer als agile Kleinhersteller, die mit einer CAGR von 4,98 % wuchsen. Direktvertriebskanäle, lokale Beschaffung und Storytelling über QR-Codes treiben kleine Marken voran. TedPacks Digitaldruck senkt Mindestbestellmengen auf 5.000 Einheiten und senkt die Einstiegshürden für handwerkliche Produzenten. Große Akteure kontern mit KI-gestützter Qualitätskontrolle und Materialgewichtsreduzierung, was Defekte um 18 % reduziert und Margen bei hohen Volumina schützt.
Die Zweiteilung spiegelt wider, wie der Markt für Zuckerverpackungen ein durch Skalierung getriebenes Standardsegment und ein durch Individualisierung und Rückverfolgbarkeit getriebenes Premium-Segment vereint. Verpackungsinnovation bildet die Brücke, die es Neueinsteigern ermöglicht, Regalpräsenz auch gegenüber etablierten Akteuren zu behaupten. Diese Dynamik hat zu einem verstärkten Wettbewerb und einem Fokus auf Differenzierung innerhalb des Marktes geführt.
Geografische Analyse
Markt für Zuckerverpackungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 40,21 % und wird voraussichtlich bis 2031 mit einer geschätzten CAGR von 4,1 % wachsen. Indiens vorgeschriebenes Programm für eisenangereichertes Zucker treibt die Nachfrage nach Hochbarrierefolien an, während Chinas Blockchain-Einführung in Premiumsegmenten Produkte durch Sicherheitsnachweise differenziert. Südostasien vollzieht rasch den Übergang von losem Schüttgut zu Einzelhandelsverpackungen, da die Urbanisierung zunimmt. Japans alternde Bevölkerung veranlasst Marken dazu, leicht zu öffnende Verschlüsse und kleinere Formate zu entwickeln, was den vielfältigen regionalen Bedarf unterstreicht, der den Markt für Zuckerverpackungen erweitert.
Markt für Zuckerverpackungen im Nahen Osten und Afrika
Die Region Naher Osten und Afrika verzeichnet mit einer CAGR von 5,32 % die höchste Prognose. Saudi-Arabien schreibt manipulationssichere Verpackungen für Importe vor, was holografische Etiketten und brechbare Siegel fördert, die lokale Verarbeiter häufig nicht liefern können, und damit Exportmöglichkeiten für europäische und asiatische Anbieter eröffnet. Nigerias Zuckerverbrauch erreichte 2025 1,8 Millionen Tonnen, doch die inländische Verpackungskapazität bleibt hinter der Nachfrage zurück und fördert ausländische Investitionen. Währungsvolatilität, wie etwa Ägyptens Abwertung im Jahr 2025, verändert die Substratauswahl zugunsten kostengünstigerer Papiersäcke in industriellen Kanälen und gestaltet den Markt für Zuckerverpackungen in der gesamten Region neu.
Markt für Zuckerverpackungen in Europa
In Europa wird das Wachstum durch den rückläufigen Zuckerkonsum gedämpft, jedoch durch Nachhaltigkeitsvorgaben gestützt. Deutschland hat die EPR-Gebühren für nicht recycelbare Verpackungen angehoben und damit den Wechsel zu Monomaterial-Polyethylen beschleunigt. Frankreichs Verbot von Einwegplastiksachets schafft Unsicherheit und veranlasst Marken dazu, auf Papieralternativen auszuweichen. Pilotprojekte zur Kreislaufwirtschaft in Spanien und Italien zeigen das Potenzial der Kreislaufwirtschaft auf, sind jedoch auf die Koordination mehrerer Interessengruppen angewiesen. Die regulatorische Komplexität prägt daher den europäischen Ausblick für die Zuckerverpackungsindustrie.
Markt für Zuckerverpackungen in Nordamerika
In Nordamerika nutzen die Vereinigten Staaten den E-Commerce zur Ankurbelung der Nachfrage nach Einzelverpackungen, während Kanadas Entwurf einer EPR-Regelung von den US-amerikanischen Vorschriften abweicht und die grenzüberschreitende Compliance erschwert. Mexikos Exporteure verwenden Laminate mit höherer Barrierewirkung, um die Haltbarkeitsanforderungen des US-amerikanischen Einzelhandels zu erfüllen. Insgesamt liefern auf Wiederverschließbarkeit und Grafik ausgerichtete Innovationen in diesem reifen Segment des Marktes für Zuckerverpackungen inkrementellen Mehrwert.
Markt für Zuckerverpackungen in Südamerika
Südamerika wird voraussichtlich eine der wachsenden Regionen sein, angetrieben durch Brasiliens Angebot an aus Zuckerrohr gewonnenem Polyethylen und Argentiniens Stabilisierung der Inputkosten. Mercosur-Zollsenkungen auf Verpackungsmaterialien senken die Produktionskosten und fördern die grenzüberschreitende Integration. Städtische Verbraucher in São Paulo und Buenos Aires bevorzugen zunehmend wiederverschließbare Beutel, während der ländliche Einzelhandel weiterhin auf kostengünstige Säcke setzt. Mit steigender Biopolymerkapazität könnte Südamerika zu einem Exportzentrum für nachhaltige Vorprodukte werden, die weltweit im Markt für Zuckerverpackungen eingesetzt werden.

Regulatorisches Umfeld
Die Regulierung für Zuckerverpackungen wird in Bezug auf Recyclingfähigkeit, Lebensmittelkontaktsicherheit und Rückverfolgbarkeit verschärft, wobei die Europäische Union als der maßgeblichste Referenzmarkt für weltweite Verarbeiter dient. Die EU-Verpackungs- und Verpackungsabfallverordnung (PPWR) (EU) 2025/40 trat am 11. Februar 2025 in Kraft und gilt ab dem 12. August 2026, wodurch Design-für-Recycling- und Kennzeichnungspflichten für auf dem EU-Markt platzierte Verpackungen eingeführt werden und der Compliance-Druck auf Mehrschicht-Verbundmaterialien, die in Einzelhandelsbeuteln und Sachets für Zucker verwendet werden, steigt.
Anforderungen an den Lebensmittelkontakt bringen weitere Materialbeschränkungen für EU-bestimmte Verpackungen mit sich. PPWR-bezogene Beschränkungen umfassen Grenzwerte, die die Erstellung PFAS-freier Dokumentation und Prüfungen für Lebensmittelkontaktverpackungen bis zum 12. August 2026 beschleunigen, während die Verordnung (EU) 2026/250 der Kommission (Februar 2026) die Übergangsfristen innerhalb des EU-BPA-Beschränkungsrahmens für bestimmte finale Lebensmittelkontaktartikel anpasst, einschließlich einer Übergangsfrist zum 20. Juli 2026 für bestimmte Einweganwendungen und längerer Ausnahmeregelungen für bestimmte Beschichtungen bis zum 20. Januar 2028. In den Vereinigten Staaten regelt die FDA-Aufsicht über Lebensmittelkontaktsubstanzen (über Food Contact Notifications) die zulässigen Chemien für Kunststofffolien und Beschichtungen, und die FDA legte den 1. Januar 2028 als einheitliches Compliance-Datum für Lebensmittelkennzeichnungsvorschriften fest, die zwischen dem 1. Januar 2025 und dem 31. Dezember 2026 veröffentlicht wurden, was sich darauf auswirkt, wie Zuckermarken ihre Etikettenaktualisierungszyklen über SKUs hinweg synchronisieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Zuckerverpackungen beginnt vorgelagert mit Rohstoffen und Zusatzstoffen, einschließlich Polyethylen- und Polypropylenharzen, Papier und Spezial-Barrierebeschichtungen, Farben, Klebstoffen und aufkommenden biobasierten Vorprodukten. Die Verarbeitung geht dann weiter zu Folien, Verbundmaterialien, Säcken und Beuteln durch Extrusion, Beschichtung, Druck und Beutelherstellung, bevor die Verpackung in die Betriebe von Zuckerherstellern und -raffinerien integriert wird, wo Trocknung, Abfüllung, Versiegelung, Kodierung und Palettierung durchgeführt werden, um Einzelhandels- und Industriespezifikationen zu erfüllen. Feuchteschutz für frei fließende Kristalle in feuchten Klimazonen und Manipulationssicherheit für regulierte Importmärkte bleiben wiederkehrende funktionale Anforderungen.
Nachgelagert hängt die Kette von Massenlogistik und Hafeninfrastruktur ab, wobei multimodale Netzwerke Mühlen und Raffinerien mit dem heimischen Vertrieb und Exporten verbinden. In Brasilien verdeutlichen Partnerschaften rund um die Logistikkorridore von VLI und den Hafen Santos (Terminal Tiplam), wie Zuverlässigkeit bei Massentransporten die Verpackungspläne, Lagerbestände und Formatwahl über Säcke, Intermediate Bulk Container und Hochbarriere-Einzelhandelsverpackungen hinweg beeinflusst. Auch Kreislaufinitiativen werden zunehmend in die Kette eingebettet: Mitr Phol und SCGC unterzeichneten im Oktober 2025 ein Memorandum of Understanding für eine Zusammenarbeit zur Verpackungszirkularität, bei der SCGC GREEN POLYMER-Harze verwendet werden, um recycelte Kunststoffe aus Zuckerbetrieben in Folienanwendungen umzuwandeln, wodurch die Materialbeschaffung mit Recyclinganforderungen und Nachhaltigkeits-Scorecards von Marken in Einklang gebracht wird.
Wettbewerbslandschaft
Der Markt für Zuckerverpackungen ist fragmentiert, mit globalen Akteuren wie Mondi, Amcor, Smurfit Westrock, Sealed Air, International Paper und anderen. Diese Marktführer expandieren vertikal in die Biopolymer-Produktion, verfolgen regionale Akquisitionen und investieren in Barrierebeschichtungspatente, die vollständig recycelbare Strukturen ermöglichen. Mondis wasserbasierte Sauerstoffbarriere, die 2025 patentiert wurde, zeigt Sauerstoffdurchlässigkeitsraten unter 1 cc/m²/Tag ohne Aluminium- oder EVOH-Schichten und verspricht eine höhere Recyclingfähigkeit, sobald sie skaliert wird. Amcors Kauf eines brasilianischen Konverters für USD 180 Millionen sichert Zuckerrohr-basiertes Polyethylen als Rohstoff und veranschaulicht, wie Fusionen Kapazität und nachhaltige Inputs kombinieren.
Technologiekooperationen treiben ebenfalls die Differenzierung voran. Sealed Air passte sein Kaffeequalitäts-Entgasungsventil an Zuckerverpackungen für feuchte Märkte an und reduzierte Verpackungsausfälle um ein Drittel. International Papers KI-Bildverarbeitungssysteme reduzierten Defekte bei Kartonagen für industrielle Zuckeranwendungen. Kleinere Digitaldruck-Spezialisten bedienen handwerkliche Marken, indem sie Mindestbestellmengen drastisch senken, und gewinnen schnell Akzeptanz bei E-Commerce-orientierten Produzenten. Die Breite der Zertifizierungen, die EU-, FDA- und BIS-Standards umfasst, trennt bevorzugte Lieferanten zunehmend von Wettbewerbern in der Zuckerverpackungsbranche.
Mittelgroße Konverter in Indien, Thailand und Brasilien füllen kritische regionale Lücken, indem sie mehrsprachige Grafikdienstleistungen, schnellere behördliche Genehmigungen und Auftrags-zu-Versand-Zyklen unter zehn Tagen anbieten – eine Geschwindigkeit, die für die globalen Marktführer mit zentralisierten Werken unerreichbar ist. Mehrere dieser Unternehmen lizenzieren digitale Holografie-Module, um kostengünstige Manipulationssicherheit direkt in die Seitenfalten von Beuteln zu integrieren und so auf Funktionalität statt auf Skalierung zu konkurrieren. Private-Equity-Fonds haben begonnen, solche regionalen Vermögenswerte zu bündeln – allein 2025 wurden fünf Transaktionen abgeschlossen –, um subkontinentale Champions zu schaffen, die in der Lage sind, Harzverträge kollektiv zu verhandeln und sich für multinationale Ausschreibungen zu qualifizieren, die ISO 22000- und BRC-Zertifizierung erfordern. Gleichzeitig kooperieren spezialisierte Beschichtungs-Start-ups in den Vereinigten Staaten mit großen Harzlieferanten, um lösungsmittelfreie Nano-Barriereschichten zu vermarkten, die in einem einzigen Durchgang extrudiert werden können und den Energieverbrauch im Vergleich zu herkömmlichen Aluminiumoxid-Bedampfungssystemen um 22 % senken. Diese Konvergenz aus Geschwindigkeit, Nischentechnologie und finanzieller Unterstützung legt nahe, dass die nächste Wettbewerbswelle weniger durch absolute Kapazität als vielmehr durch die Fähigkeit definiert wird, fortschrittliche Materialien, digitale Sicherheit und agile Produktion in ein kohärentes Dienstleistungsangebot zu integrieren, was die globale Zuckerverpackungslandschaft weiter diversifiziert.
Marktführer in der Zuckerverpackungsbranche
Mondi Group
Smurfit WestRock
Amcor plc
Sealed Air Corporation
International Paper Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Zuckerverpackungen
- Mondi plc
- Klabin S.A.
- Coveris Holdings S.A.
- United Bags Inc.
- Smurfit WestRock
- Amcor plc
- Sealed Air Corporation
- International Paper Company
- TedPack Company Limited
- Packman Industries
- Swiss Pack Private Limited
- Grupo Bio Pappel S.A.B. de C.V.
- Stora Enso Oyj
- Crown Holdings Inc.
- Huhtamaki Oyj
- Billerud AB
- Glenroy Inc.

Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance liegt in der Neugestaltung von Zuckerbeuteln und Sachets für die EU-Konformität, wobei die PPWR (EU) 2025/40 ab dem 12. August 2026 gilt. Der Umfang beinhaltet die Verlagerung von Strukturen hin zu recyclingfähigen Monomaterial-Lösungen und die Verbesserung von Kennzeichnung und Chargenidentifikation, um strengere EU-Anforderungen zu erfüllen, was die Nachfrage nach hochbarrieren, recyclingfähigen Polyethylenfolien und kompatiblen Beschichtungen erhöht, die dazu beitragen, dass Zucker in feuchten Klimazonen frei fließend bleibt. Dies unterstützt auch papierbasierte Barrierekonzepte, bei denen Leistung und Versiegelung auf bestehenden Anlagen validiert werden können.
Auch bei Materialien und Formaten entsteht Weißraum durch faserbasierte und biobasierte Vorprodukte, die die Nachhaltigkeit von Verpackungen mit Nebenprodukten der Zuckerindustrie und Scorecards von Einzelhändlern verknüpfen. Beispiele umfassen aus Zuckerrübenschnitzeln gewonnenes Papier für Beutel mit Kristallzucker (Cosun Beet Company) und faserbasierte starre Ausgabeformate wie den Streubehälter aus recycelter Faser, der von Cristalco für eine Zuckermarke eingeführt wurde, wodurch der Einsatz von Neuplastik reduziert und dabei die Nutzerfreundlichkeit für Verbraucher erhalten wird. Auf technologischer Seite beschleunigt sich die kooperationsgeführte Entwicklung, wobei im Mai 2026 UPM Specialty Materials, Michelman und BOBST validierte biobasierte Papierverpackungskonzepte mit heißsiegelfähigen Barrierebeschichtungen vorstellten, die mit den EU-Verpackungsvorschriften übereinstimmen, was einen praktischen Weg für Papierbarrieresysteme aufzeigt, mit herkömmlichen Verbundmaterialien in Einzelhandelsanwendungen für Zucker zu konkurrieren.
Recent Industry Developments in Markt für Zuckerverpackungen
- Mai 2026: Smurfit WestRock stellte ActiBlu vor, eine Prototyp-Verpackungslösung, die wasseraktivierte Verschlüsse verwendet, um herkömmliche Heißschmelzklebstofflinien in der Verpackungsproduktion zu eliminieren. Die Reduzierung des Klebstoffeinsatzes kann bestimmte Recyclingwege vereinfachen und die Prozesskomplexität für Hochvolumen-Verarbeitungslinien senken, die in Lebensmittel- und Trockenwarenanwendungen, einschließlich Zuckerverpackungen, eingesetzt werden. Der Prototyp spiegelt auch das Bestreben wider, Engpässe in der Fertigung im Zusammenhang mit Klebstoffauftrag und Aushärtungszeiten zu beseitigen.
- April 2026: Mondi gab ein Gemeinschaftsunternehmen mit PT Indocement Tunggal Prakarsa Tbk bekannt, um eine Produktionsplattform für Papiersäcke in Indonesien mit einer zusätzlichen Jahreskapazität von mehr als 200 Millionen Säcken aufzubauen. Die Erweiterung der regionalen Papiersackproduktion unterstützt die lokale Versorgungsresilienz und kürzere Lieferzeiten für Nutzer von Industrie- und Lebensmittelqualitätssäcken in Südostasien. Diese Initiative steht im Einklang mit dem breiteren Wandel weg von Kunststoff-Standardsäcken in Teilen der Zuckerlieferkette, wo papierbasierte Formate den Anforderungen an Handhabung und Compliance entsprechen können.
- Dezember 2025: Mondi bestätigte eine Erweiterung der Kapazität für biobasierte Barrierefolien in Deutschland im Wert von 120 Millionen EUR, mit dem Ziel einer zusätzlichen Jahresproduktion von 25.000 Tonnen. Die zusätzliche Hochbarrierekapazität unterstützt Verarbeiter und Marken beim Übergang zu verbessertem Feuchteschutz und nachhaltigkeitsorientierten Folienstrukturen für Zucker in feuchten und e-commerce-intensiven Vertriebskanälen. Die Investition stärkt zudem die europäischen Beschaffungsoptionen, da EPR-bezogene Kosten und Recyclinganforderungen die Materialauswahl neu gestalten.


Markt für Zuckerverpackungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Verpackungsprodukte, die zur Verpackung von Zucker für Einzelhandel und Massenhandhabung verwendet werden, wobei der Wert als für Zuckeranwendungen generierter Verpackungsumsatz über die wichtigsten Regionen hinweg erfasst wird.
Ausschlüsse des Umfangs: Wir schließen die Rohzuckerproduktion, den Zuckerhandel und nachgelagerte Lebensmittelprodukte aus, bei denen Zucker nur eine Zutat und nicht das primär verpackte Produkt ist.
Übersicht der Segmentierung
- Nach Verpackungstyp
- Flexible Verpackung
- Beutel und Säcke
- Einzelportionsbeutel
- Großsäcke
- Starre Verpackung
- Gläser und Behälter
- Flexible Verpackung
- Nach Materialtyp
- Kunststoff
- Gewebtes Polypropylen
- Kunststofffolien
- Papier
- Biobasierte und kompostierbare Materialien
- Kunststoff
- Nach Verpackungsgröße
- Kleiner oder gleich 1 kg
- 2–5 kg
- 5–25 kg
- Mehr als 25 kg
- Nach Endverbraucher
- Großhersteller
- Mittelhersteller
- Kleinhersteller
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Zuordnung des Verpackungsnachfragepools zu den tatsächlichen Zuckerbewegungen und verknüpft diese anschließend mit den in Einzelhandelsverpackungen und Massensäcken verwendeten Verpackungsformaten. Öffentliche Statistiken und Normquellen wie FAOSTAT für Zuckerproduktion und -handel, UN Comtrade für Import-Export-Ströme sowie nationale Zoll- oder Statistikbehörden werden verwendet, um große Ländertrends plausibel zu prüfen.
Um die Verpackungsannahmen realistisch zu halten, überprüfen wir auch ISO-Verpackungs- und lebensmittelkontaktbezogene Normen sowie staatliche Umweltpolitikseiten zu EPR- und Verpackungsabfallvorschriften. Für Annahmen zur Materialleistung betrachten wir Peer-Review-Artikel zu Barrierefolien, Papierleistung und kompostierbaren Materialien. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Fachpresse werden verwendet, um Kapazitätsveränderungen, Materialsubstitutionen und Preisrichtungen zu bestätigen. In einigen Fällen, in denen öffentliche Berichterstattung dünn ist, verlassen wir uns auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und Handelsdaten auf Sendungsebene, um Lücken zu verringern. Die hier aufgeführten Schreibtischquellen sind beispielhaft, und viele weitere öffentliche Dokumente wurden zur Validierung und Klärung überprüft.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um die Zuckernachfrage in Verpackungsvolumen und -wert zu übersetzen, da sich Verpackungsmix und Preisgestaltung je nach Kanal und Region ändern können, selbst wenn der Zuckerverbrauch stabil ist. Wir sprechen mit Verpackungsverarbeitern, Materiallieferanten, Zuckerverpackern und Großabnehmern, um Verpackungsgrößenaufteilungen, typische Materialentscheidungen (Papier vs. Kunststoff vs. kompostierbar) und die Art, wie sich die Preisgestaltung mit Harz-, Papier- und Frachtbedingungen über APAC, EMEA und Amerika hinweg ändert, zu bestätigen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 39 % | Führungskräfte (CXOs): 13 % | APAC: 41 % |
| Mid-Tier: 45 % | Funktions-/Bereichsleiter: 30 % | EMEA: 36 % |
| Kleinere Akteure: 16 % | Manager: 57 % | Amerika: 23 % |
Marktdimensionierung und Prognose
Die Dimensionierung beginnt mit einem Top-Down-Aufbau, bei dem Zuckerproduktion und Handelsströme durch Anwendung realistischer Verpackungsgrößen und Formatanteile in Verpackungsbedarf umgewandelt werden. Die Volumina werden dann mithilfe regionsspezifischer durchschnittlicher Verkaufspreise in Werte umgewandelt. Wir überprüfen die Gesamtsummen zudem mit selektiven Bottom-Up-Näherungen, wie z. B. Umsatzaggregationen von Lieferanten, Kanalprüfungen mit Verpackern und stichprobenweisen Berechnungen von durchschnittlichem Verkaufspreis mal Volumen für die häufigsten Verpackungstypen, um etwaige Über- oder Unteraussagen zu korrigieren.
Zu den wichtigsten im Modell verwendeten Eingaben zählen Zuckerproduktion und Richtung der Import-Export-Ströme, die Aufteilung zwischen Einzelhandelsverpackungen und Industriesäcken, der Anteil flexibler versus starrer Formate, typischer Materialmix (Papier-, Kunststoff- und kompostierbare Optionen) sowie Preisentwicklungen bei Verpackungen im Zusammenhang mit Papier-, Harz- und Frachtkosten. Wo Bottom-Up-Ansichten für kleinere Verarbeiter unvollständig sind, werden Lücken durch Abdeckungsquoten nach Region und Format behandelt, gefolgt von einer Plausibilitätsprüfung anhand bekannter Kapazitäts- und Auslastungssignale, die in Interviews besprochen wurden.
Für Prognosen wird eine Szenarioanalyse verwendet, damit das Modell unterschiedliche Wege für Nachhaltigkeitsregulierung, Materialsubstitution und Veränderungen der Nachfrage nach Einzelhandelsverpackungen widerspiegeln kann, während es weiterhin an Zuckerverbrauchstrends verankert bleibt. Annahmen werden mit Interviewkonsens darüber verfeinert, wie schnell kompostierbare und Hochbarriereformate übernommen werden und wo sich Preisaufschläge voraussichtlich halten werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, sodass die Zahlen nicht auf einer einzigen Datenquelle beruhen. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie der Richtung der Zuckerproduktion, Preistrends bei Verpackungsmaterialien und gemeldeten Kommentaren zur Verpackungsnachfrage, und untersuchen dann jede größere Abweichung vor der Freigabe.
Wenn eine Anomalie auftritt, überprüfen wir Annahmen wie den Verpackungsgrößenmix, die Anteile flexibler und starrer Formate und den Zeitpunkt von Preisänderungen erneut. Anschließend kontaktieren wir ausgewählte Experten erneut, um zu bestätigen, ob es sich um eine reale Marktveränderung oder ein Modellartefakt handelt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, einschließlich größerer Regulierungsänderungen, umfangreicher Kapazitätserweiterungen oder plötzlicher Rohstoffpreisschwankungen. Vor der Lieferung führt ein Analyst eine erneute Überprüfung durch, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Zuckerverpackungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Zuckerverpackungen können variieren, selbst wenn Unternehmen denselben Endverwendungszweck betrachten, da Verpackungsumfang, Verpackungstypen und das für Preisannahmen verwendete Jahr nicht immer übereinstimmen. Unterschiede ergeben sich auch daraus, wie Massensäcke im Vergleich zu Einzelhandelsverpackungen behandelt werden und ob kompostierbare Formate als separate benachbarte Kategorie gezählt werden.
Ein häufiger Treiber für Abweichungen ist die Definition dessen, was als Umsatz mit Zuckerverpackungen zählt, da einige Schätzungen breitere Verpackungen für trockene Lebensmittel mit einbeziehen oder sekundäre Transportverpackungen einschließen, was die Gesamtsummen erhöht. Ein weiterer Treiber ist die Preislogik, wobei einige Quellen eine einzige globale Kurve für durchschnittliche Verkaufspreise anwenden, während andere regions- und materialspezifische Preisgestaltung verwenden. Die Abweichung wird in Jahren mit Volatilität bei Harz und Papier größer. Wenn Massen- und Einzelhandelsverpackungen getrennt gehalten werden und Verpackungsgrößenanteile mit Branchenfeedback überprüft werden, wird die daraus resultierende Spanne leichter erklärbar, was der Weg ist, wie das Modell bei Mordor Intelligence konsistent gehalten wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,09 Mrd. USD (2026) | |
| Fachverlag A | 6,00 Mrd. USD (2026) | Verwendet eine engere Sichtweise, die sich auf Formate für Zuckerbeutel und -säcke konzentriert, und tendiert dazu, kleine Einzelhandelsverpackungsformate wie Beutel und Sachets zu unterschätzen, was den Gesamtwert verringert. |
| Branchenblog B | 12,70 Mrd. USD (2030) | Berichtet einen späteren Zeitpunkt, ohne den zugrunde liegenden Verpackungsmix und Preisverlauf zu klären, und die Zahl wird wahrscheinlich durch einen breiteren Verpackungsumfang jenseits primärer Zuckerverpackungen beeinflusst, was den Wert nach oben treibt. |
Die Tabelle zeigt, dass die Hauptabweichung durch Disziplin beim Umfang und durch die Handhabung von Preis- und Jahresausrichtung erklärt wird, nicht durch eine einzige Wachstumsannahme. Indem die Verpackungstypen an zuckerspezifische Nachfragesignale gebunden bleiben und der Preisverlauf des durchschnittlichen Verkaufspreises anschließend durch Interviewprüfungen belastungsgetestet wird, bleibt die Schätzung nachvollziehbar mit klaren Variablen und wiederholbaren Schritten.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Zuckerverpackungen bis 2031 erreichen?
Es wird erwartet, dass er USD 8,56 Milliarden erreicht, da Konverter auf biobasierte Hochbarriere-Formate umsteigen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Die Region Naher Osten und Afrika weist mit einer CAGR von 5,32 % bis 2031 den höchsten Ausblick auf, bedingt durch Vorschriften zur Manipulationssicherheit und steigendem Konsum.
Warum werden flexible Beutel in E-Commerce-Kanälen bevorzugt?
Standbeutel minimieren das Dimensionsgewicht, widerstehen Schäden durch automatisierte Sortierung und erfüllen die Verbrauchererwartungen hinsichtlich Wiederverschließbarkeit.
Wie beeinflussen Nachhaltigkeitsvorschriften Verpackungsmaterialien?
Die Rahmenbedingungen zur erweiterten Herstellerverantwortung in der EU und Kanada erfordern eine höhere Recyclingfähigkeit und drängen Konverter hin zu Monomaterial-Polyethylen, biobasierten Folien und recycelbaren Papierlaminaten.
Welche Rolle spielt Blockchain bei Zuckerverpackungen?
QR-verknüpfte Blockchain-Datensätze verbessern die Rückverfolgbarkeit, reduzieren Rückrufzeiten um 60 % und stärken das Verbrauchervertrauen bei Premium-Bio-Zuckern.
Welches Verpackungsgrößensegment wächst am schnellsten?
Das 2–5-Kilogramm-Segment wächst mit einer CAGR von 4,76 %, da es Mengenökonomie mit Haushaltspraktikabilität in Schwellenländern verbindet.
Seite zuletzt aktualisiert am:



