
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
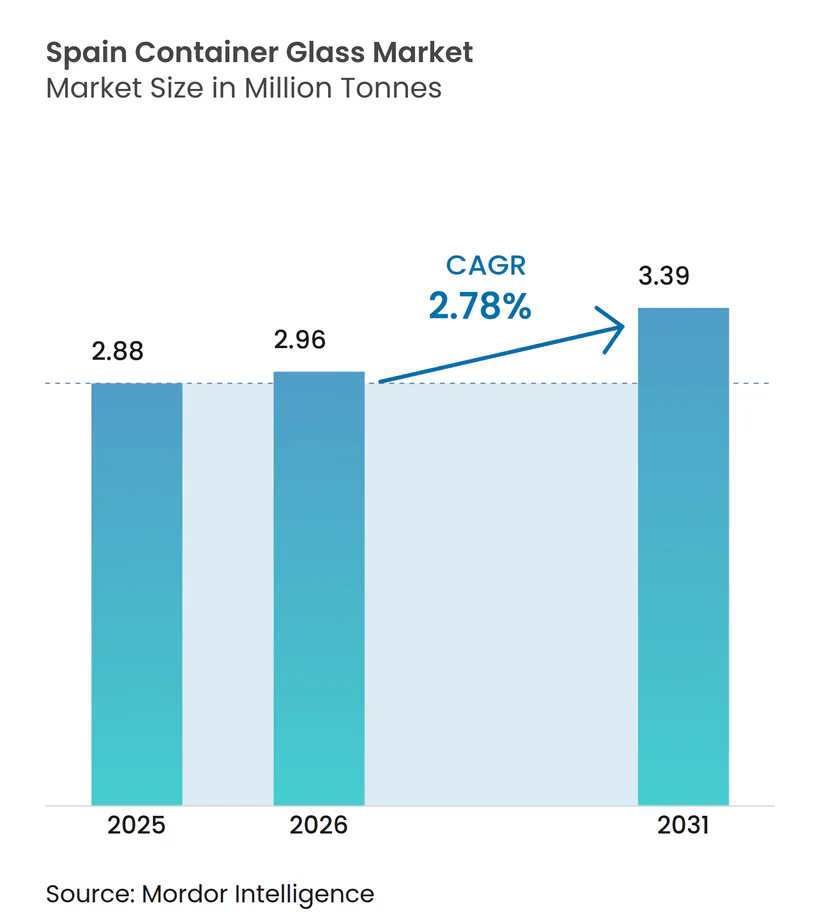
| Taille du marché de l'année de base (2025) | 2.88 Millions de tonnes |
| Volume du Marché (2026) | 2.96 Millions de tonnes |
| Volume du Marché (2031) | 3.39 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 2.78 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du verre d'emballage en Espagne par Mordor Intelligence
La taille du marché du verre d'emballage en Espagne était évaluée à 2,88 millions de tonnes en 2025 et devrait croître de 2,96 millions de tonnes en 2026 pour atteindre 3,39 millions de tonnes d'ici 2031, à un TCAC de 2,78 % durant la période de prévision (2026-2031). La pression réglementaire constante en faveur du recyclage en boucle fermée, la premiumisation de l'emballage du vin, de l'huile d'olive et des produits de beauté, ainsi que la forte disponibilité du calcin soutiennent cette trajectoire mesurée pour le marché du verre d'emballage en Espagne. Les propriétaires de marques dans les secteurs des boissons, des cosmétiques et des aliments gastronomiques spécifient désormais des bouteilles légères à conception écologique, accélérant les investissements technologiques dans les fours à combustion à l'oxygène et l'inspection par intelligence artificielle intégrée. La résilience sectorielle tient également au statut de l'Espagne en tant que troisième producteur mondial de vin et premier fournisseur mondial d'huile d'olive, deux secteurs qui privilégient le verre pour véhiculer l'authenticité et préserver l'intégrité des produits. Néanmoins, la volatilité des prix de l'énergie et la concurrence des emballages en plastique et en métal continuent de peser sur les marges. La consolidation s'intensifie alors que Vidrala, O-I Glass et Verallia optimisent leurs capacités, tandis que les spécialistes de taille intermédiaire poursuivent des niches axées sur le design pour défendre leurs parts sur le marché du verre d'emballage en Espagne.
Principaux points à retenir du rapport
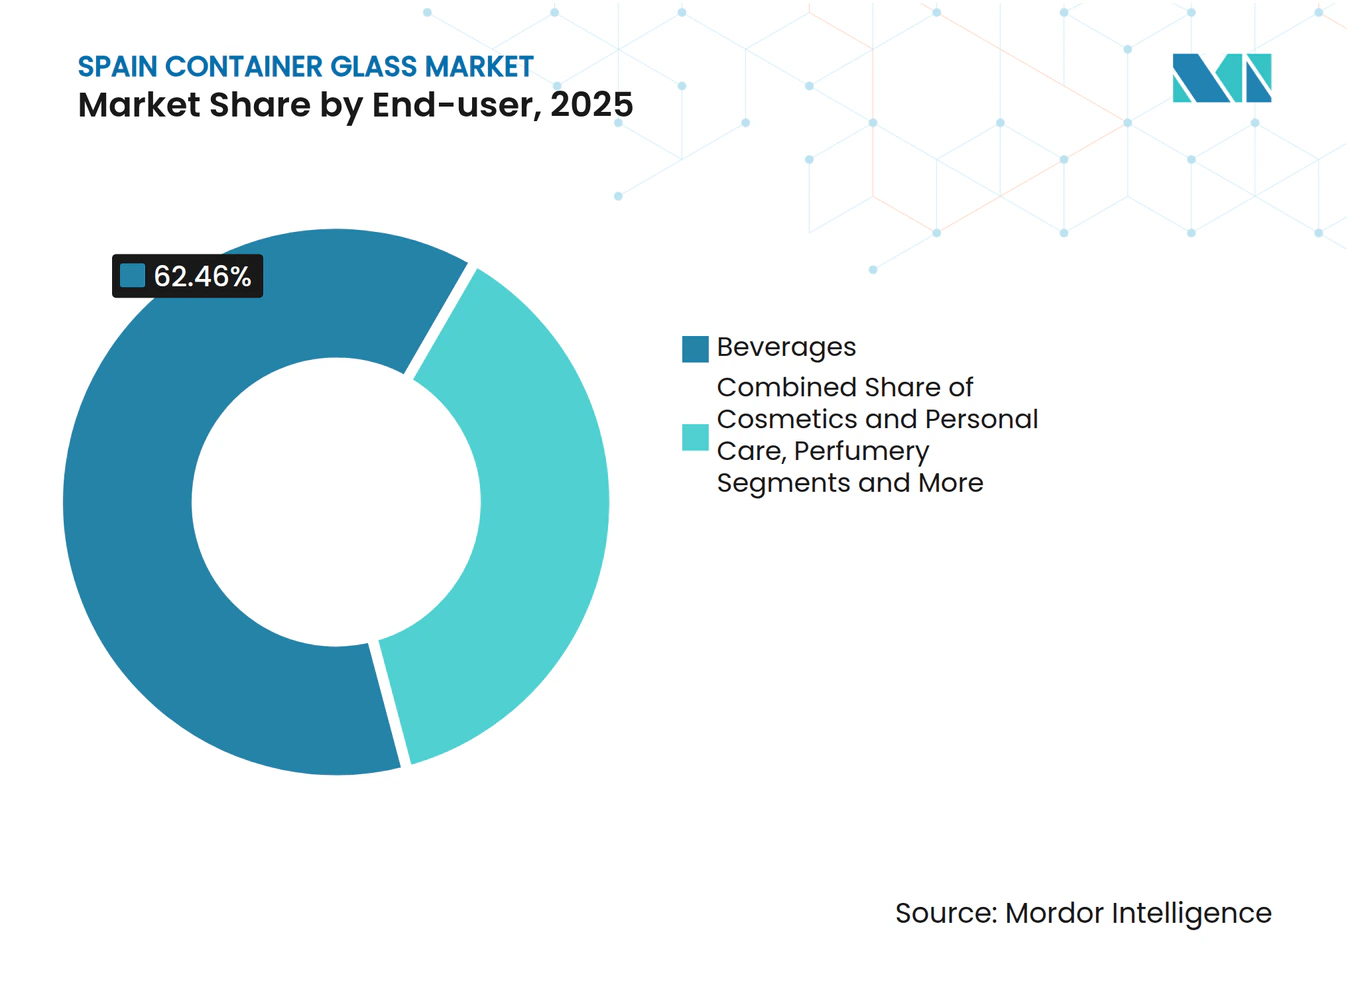
- Par utilisateur final, les boissons ont capté 62,46 % de la part de marché du verre d'emballage en Espagne en 2025.
- Par couleur, le marché du verre d'emballage en Espagne pour le verre ambré devrait croître à un TCAC de 4,07 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du verre d'emballage en Espagne
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de solutions d'emballage durables | +0.8% | National (Madrid, Barcelone, Valence) | Moyen terme (2-4 ans) |
| Préférence croissante pour le verre recyclable et écologique | +0.6% | Centres urbains à l'échelle nationale | Long terme (≥ 4 ans) |
| Consommation croissante de boissons alcoolisées | +0.4% | Rioja, Ribera del Duero, Catalogne | Court terme (≤ 2 ans) |
| Tendances à la premiumisation dans le vin, l'huile d'olive et les cosmétiques | +0.4% | À l'échelle nationale avec une demande à l'exportation | Moyen terme (2-4 ans) |
| Incitations gouvernementales en faveur de l'économie circulaire et du recyclage | +0.5% | National, avec une influence réglementaire à l'échelle européenne | Long terme (≥ 4 ans) |
| Tendances à la premiumisation dans l'emballage du vin, de l'huile d'olive et des cosmétiques | +0.4% | National, avec des implications sur les marchés d'exportation | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de solutions d'emballage durables
La législation européenne imposant une collecte de 90 % et un recyclage de 85 % du verre d'ici 2030 amplifie les objectifs de durabilité des entreprises, orientant les propriétaires de marques vers le marché du verre d'emballage en Espagne. Des producteurs de vin haut de gamme tels que Torres sont passés à des bouteilles 15 à 20 % plus légères, réduisant ainsi les émissions du périmètre 3 tout en conservant l'attrait en rayon. Les fabricants capables de livrer des contenants plus légers mais structurellement robustes bénéficient d'une priorité dans les listes de fournisseurs. Cet alignement des incitations réglementaires, du contrôle des investisseurs et du sentiment des consommateurs stimule collectivement la demande de base malgré des coûts unitaires plus élevés que le plastique, soutenant ainsi la dynamique de croissance du marché du verre d'emballage en Espagne.
Préférence croissante pour le verre recyclable et écologique
Des enquêtes auprès des consommateurs montrent une disposition à payer des primes de prix pour des produits dans du verre infiniment recyclable, en particulier parmi les populations soucieuses de leur santé dans les grandes villes espagnoles. Le verre préserve mieux la saveur et l'arôme que les plastiques qui se dégradent après quelques cycles de recyclage, renforçant ainsi les perceptions de qualité. Le réseau de 240 302 bacs verts d'Ecovidrio soutient le taux de collecte du verre en Espagne à 79,8 %, garantissant un approvisionnement abondant en calcin qui réduit l'énergie de fusion de 2 à 3 % par tranche de 10 % d'utilisation de calcin.[1] À mesure que les cycles vertueux de collecte-recyclage se renforcent, la compétitivité des coûts s'améliore, ancrant davantage le verre comme emballage premium privilégié sur le marché du verre d'emballage en Espagne.
Consommation croissante de boissons alcoolisées en Espagne
Les volumes de bière domestique et de cidre artisanal ont rebondi après la pandémie, tandis que les exportations de vin vers les États-Unis et l'Asie ont enregistré une croissance à taux élevé à un chiffre en 2024. Les producteurs privilégient le verre pour la différenciation en rayon, la résistance à l'oxydation et les signaux premium essentiels dans des rayons internationaux encombrés. Les appellations régionales spécifiques telles que Rioja et Ribera del Duero s'appuient sur des délais de livraison courts depuis les usines voisines, soutenant le taux d'utilisation des capacités locales sur le marché du verre d'emballage en Espagne.
Tendances à la premiumisation dans l'emballage du vin, de l'huile d'olive et des cosmétiques
Le secteur oléicole espagnol vise une production de 4 millions de tonnes d'ici 2040, avec les meilleures marques adoptant des bouteilles personnalisées en verre blanc ou vert émeraude qui font monter les prix au détail de 20 à 30 %. Le leader des cosmétiques Puig a signalé une demande croissante pour des flacons en verre lourd sculptés, augmentant les dépenses en verre par unité. Ces évolutions offrent une marge supplémentaire aux fabricants proposant des formes complexes, des couleurs spéciales, des gaufrages et des textures gravées à l'acide, renforçant la capture de valeur sur le marché du verre d'emballage en Espagne.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de production élevés des contenants en verre | –0.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Concurrence intense des emballages en plastique et en métal | –0.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Processus de fabrication à forte intensité énergétique | -0.3% | National, concentré dans les principaux pôles de production | Long terme (≥ 4 ans) |
| Perturbations de la chaîne d'approvisionnement et volatilité des matières premières | -0.2% | National, avec dépendance aux importations pour certains matériaux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts de production élevés des contenants en verre
L'énergie représente 35 à 39 % des coûts de production du verre, et bien que l'électricité industrielle espagnole ait atteint en moyenne 0,17 EUR/kWh (0,19 USD/kWh) en 2023 — 29 % en dessous de la moyenne européenne —, les fours fonctionnant à 1 600 °C restent exposés aux hausses de prix. O-I Glass a absorbé 175 millions USD de dépenses supplémentaires en 2024, ce qui a conduit à son plan « Fit to Win » visant à réduire d'au moins 7 % la capacité des fours européens d'ici mi-2025. La volatilité du carbonate de soude et de la silice aggrave la pression, forçant des efforts d'efficacité incessants sur l'ensemble du marché du verre d'emballage en Espagne.
Concurrence intense des emballages en plastique et en métal
Les bouteilles en PET coûtent 60 à 70 % moins cher par unité et pèsent une fraction du poids du verre, se traduisant par une réduction des émissions et des frais logistiques. Les canettes en aluminium offrent une vitesse de production et une durabilité accrues, gagnant des parts dans les boissons gazeuses. L'innovateur en matière de carton Elopak s'implante dans les rayons jus et produits laitiers avec des emballages à base de fibres qui combinent des arguments de durabilité et des économies de coûts. Si l'allègement réduit l'écart en termes de transport, le verre continue de céder des volumes dans les segments de grande consommation, modérant les perspectives d'expansion du marché du verre d'emballage en Espagne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par utilisateur final : les boissons assurent le leadership du marché
Les boissons représentaient 62,46 % de la part de marché du verre d'emballage en Espagne en 2025, portées par le vin, la bière et les spiritueux. Le sous-segment des boissons alcoolisées bénéficie des signaux premium, de l'imperméabilité à l'oxygène et des exigences d'authenticité à l'exportation, garantissant une demande stable. Les brasseurs artisanaux préfèrent également les bouteilles ambrées gaufrées qui protègent contre les UV et renforcent le positionnement artisanal. Les boissons non alcoolisées s'appuient sur le verre pour les jus biologiques de niche et le kombucha, où la provenance importe. Les cosmétiques et les soins personnels sont les applications à la croissance la plus rapide, avec un TCAC de 3,95 % jusqu'en 2031, portés par les soins de luxe, la parfumerie et les produits de bien-être conditionnés dans des pots lourds à forme personnalisée.
La taille du marché du verre d'emballage en Espagne pour les cosmétiques devrait augmenter régulièrement à mesure que les marques de luxe privilégient la sensation tactile et le discours de durabilité. Les applications alimentaires telles que l'huile d'olive, la confiture et les sauces gastronomiques maintiennent un tonnage stable, soutenu par le moteur d'exportation agricole de l'Espagne. Les pharmaceutiques conservent une demande modérée pour les bouteilles en borosilicate neutre en dehors des niches de flacons, tandis que la parfumerie tire parti de la sculpture complexe du verre pour renforcer l'équité des marques. La diversité des segments protège le marché du verre d'emballage en Espagne des chocs cycliques dans tout flux d'utilisation finale unique.



Par couleur : le verre blanc maintient sa domination
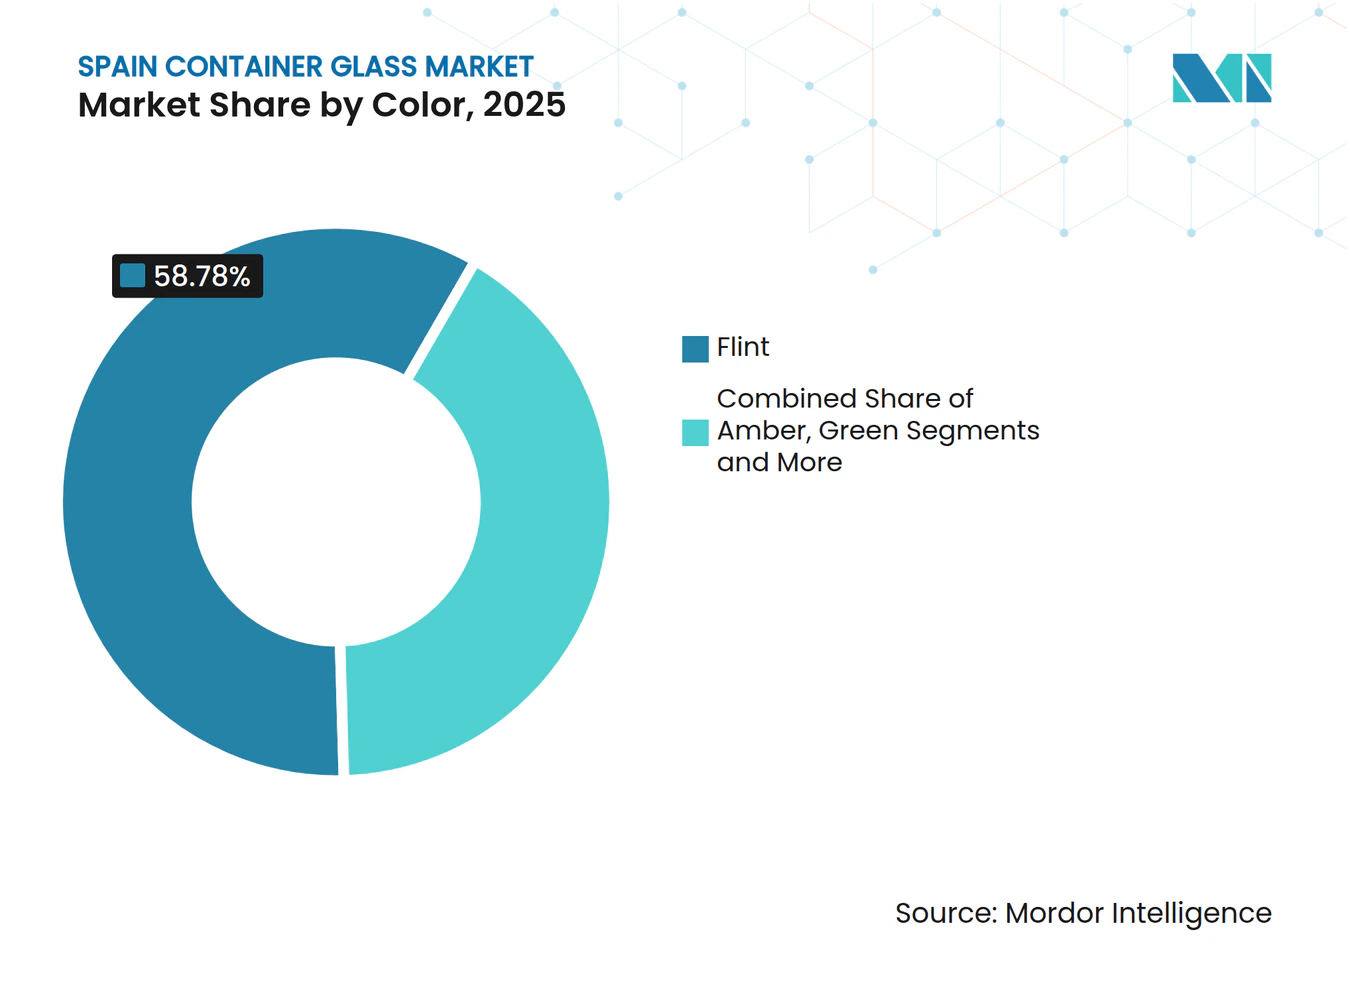
Le verre blanc représentait 58,78 % de la taille du marché du verre d'emballage en Espagne en 2025, grâce à sa clarté, sa polyvalence et sa capacité à mettre en valeur la couleur des produits, essentielle pour l'huile d'olive et les vins rosés. Les vignerons apprécient le verre blanc pour mettre en valeur la teinte et le sédiment, améliorant ainsi l'attrait en rayon. Les marques d'aliments gastronomiques utilisent des bocaux transparents pour démontrer la pureté, tandis que les cosmétiques s'appuient sur la transparence pour afficher les textures. L'ambre est la couleur à la croissance la plus rapide, avec un TCAC de 4,07 % jusqu'en 2031, portée par la demande pharmaceutique et de la bière artisanale qui nécessite une protection UV.
Les embouteilleurs de bière favorisent l'ambre pour minimiser la détérioration de la saveur due à la lumière, et les fabricants de médicaments conditionnent de même les formulations sensibles à la lumière. Le verre vert reste pertinent dans les bouteilles de vin rouge qui véhiculent des signaux patrimoniaux sur les marchés d'exportation, tandis que les teintes cobalt et spéciales occupent des rôles premium de niche, commandant des marges plus élevées sur le marché du verre d'emballage en Espagne.

Analyse géographique
La Catalogne ancre le marché du verre d'emballage en Espagne avec plusieurs fours regroupés autour du port de Barcelone, offrant une portée à l'exportation et un accès aux matières premières. L'Andalousie accueille des usines liées à la ceinture oléicole, assurant un approvisionnement rapide aux embouteilleurs lors des pics de récolte. Valence associe une capacité de fabrication à la demande agricole pour les confitures, les conserves d'agrumes et les sauces spéciales.
Les régions du nord — le Pays basque et la Castille-et-León — partagent une proximité avec les célèbres appellations viticoles Rioja et Ribera del Duero, réduisant les coûts de transport et permettant la livraison de bouteilles en flux tendu. Les sites de BA Glass Iberia à León et Villafranca ont généré des ventes de 201,76 millions EUR (228 millions USD) en 2021 avec 654 employés, soulignant l'emploi régional et la spécialisation.
La plaque tournante logistique centrale de Madrid achemine les contenants finis à l'échelle nationale vers les sièges des entreprises de produits de grande consommation, maintenant des facteurs de charge équilibrés. La proximité entre les usines et les nœuds de demande réduit les coûts de transport, qui peuvent représenter 10 à 15 % du coût livré, renforçant ainsi les acteurs nationaux établis face aux importations.
Analyse de la chaîne de valeur
La chaîne de valeur du verre creux en Espagne commence par les matières premières (sable de silice, carbonate de soude, calcaire et additifs) et des opérations de fusion à haute intensité énergétique, puis passe par le formage, la recuisson, la décoration et l'inspection avant la distribution aux embouteilleurs des secteurs des boissons, de l'alimentation, des cosmétiques et du pharmaceutique. Sur le plan amont et circulaire, l'Espagne bénéficie d'un écosystème mature de collecte post-consommation qui réinjecte le calcin dans les fours. Ecovidrio soutient un taux de pénétration de collecte élevé (240 302 conteneurs verts) avec un taux de collecte de 79,8 %, ce qui améliore l'efficacité des fours à mesure que la part de calcin augmente.
La coordination sectorielle et l'établissement de normes sont soutenus par des organismes tels qu'ANFEVI, qui représente plus de 98 % de la production espagnole de verre creux répartie sur 13 centres de production et environ 19 millions de bouteilles et bocaux fabriqués chaque jour, et Vidrio Espana, qui représente plus de 92 % de la capacité de production soumise aux exigences du système d'échange de quotas d'émission de gaz à effet de serre de l'UE. En aval, les grands acheteurs (marques de vin, de bière, d'huile d'olive et de beauté) spécifient de plus en plus des emballages allégés et écoconçus, ce qui pousse des fabricants comme Verallia Spain (sept centres de production dans la péninsule Ibérique), O-I et Vidrala à investir dans l'oxycombustion, l'électrification et le contrôle qualité numérique. Les coûts logistiques, souvent 10 à 15 % du coût livré, maintiennent également la proximité usine-embouteilleur comme un enjeu stratégique.
Paysage concurrentiel
Concentration du Marché
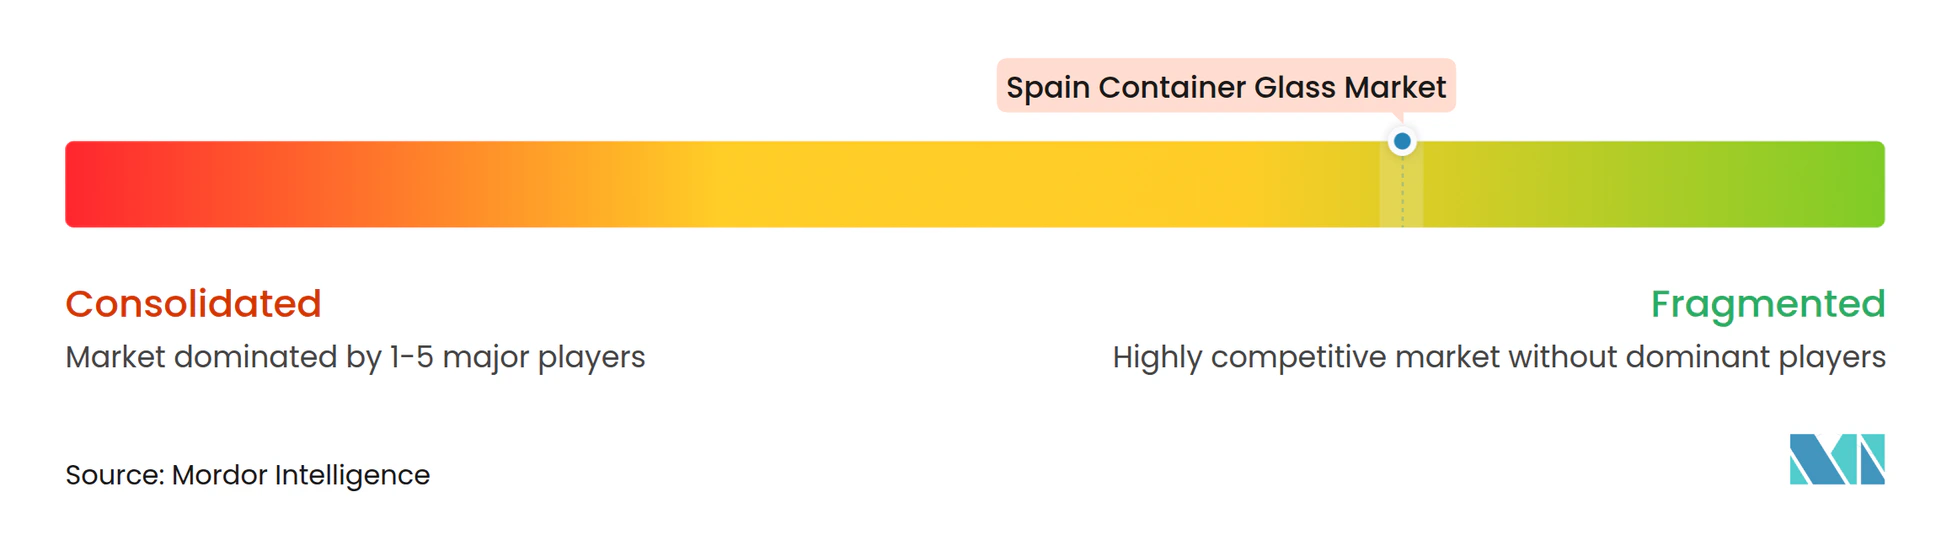
Le marché du verre d'emballage en Espagne est modérément consolidé. Vidrala, O-I Glass et Verallia ont conjointement sécurisé environ 65 % du chiffre d'affaires en 2024, tandis que BA Glass et les acteurs régionaux de niche détiennent le reste.[2] Le plan « Fit to Win » d'O-I cible une réduction de 7 % de la capacité des fours européens d'ici mi-2025, resserrant l'offre mais dégageant 250 millions USD d'économies de coûts. Vidrala a été pionnière dans les bouteilles de vin légères de 260 grammes, alliant émissions réduites et esthétique premium tout en amortissant les marges face à la volatilité énergétique.
Verallia se concentre sur les fours à contenu recyclé pour répondre aux critères de décarbonation des distributeurs. Les thèmes stratégiques couvrent l'allègement, l'intégration du calcin, la récupération de la chaleur résiduelle et le contrôle qualité numérique. Les grands groupes mobilisent des capitaux pour moderniser les fours, tandis que les petites entreprises se couvrent via des moules personnalisés et des séries artisanales courtes.
L'activité de fusions et acquisitions est centrée sur la diversification géographique ; la participation de 60 % de BA Glass dans le mexicain Vidrio Formas a étendu son empreinte mondiale pour dépasser 1,8 milliard EUR (2,03 milliards USD) de chiffre d'affaires. Face à la défensivité des marchés finaux, les acteurs établis donneront la priorité au débit, à la couverture des risques énergétiques et aux comptes premium à haute marge pour protéger leur rentabilité sur le marché du verre d'emballage en Espagne.
Leaders du secteur du verre d'emballage en Espagne
-
Verallia Spain S.A.
-
O-I Manufacturing Spain, S.L.
-
Saverglass Iberica S.A.U.
-
Ardagh Group S.A.
-
Gerresheimer Zaragoza S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
La fusion décarbonée et les lignes de produits bas carbone deviennent un espace blanc de plus en plus clair à mesure que les propriétaires de marques et les distributeurs durcissent leurs tableaux de bord d'émissions d'emballage, et que l'Espagne s'engage davantage dans la conformité en matière de réemploi et de recyclage en vertu du Real Decreto 1055/2022 et des règles d'emballage de l'UE clarifiées en 2025 par le MITECO. L'inauguration en avril 2026 par Verallia d'un four hybride de 63 millions d'EUR à Saragosse, conçu pour réduire les émissions de CO2 d'environ 50 %, constitue un point de référence concret sur la manière dont l'offre espagnole peut fournir un verre creux différencié et à plus faible empreinte carbone pour les boissons, les produits alimentaires gourmets et les cosmétiques.
Les formats poussés par la premiumisation restent un domaine d'opportunité où la demande espagnole est structurellement diversifiée, les boissons représentant déjà 62,46 % du volume de 2025, tandis que les cosmétiques et soins personnels croissent plus rapidement sur la période étudiée. Les producteurs qui combinent l'allégement avec une esthétique premium (couleurs spéciales, gaufrage et formes complexes) peuvent répondre à la pression de substitution du PET et des canettes dans les segments de grande consommation tout en protégeant la valeur dans les emballages de vin, d'huile d'olive et de beauté. Du côté de l'offre, l'optimisation de l'empreinte européenne, y compris la priorité affichée par Ardagh pour des installations verrières mieux investies et mieux utilisées, et les actions de capacité et de coûts « Fit to Win » d'O-I, créent de la marge pour que les usines espagnoles fonctionnent efficacement avec des taux élevés de calcin et des fours modernisés, les positionnant pour des appels d'offres plus haut de gamme axés sur la durabilité.
Développements récents du secteur
- Mai 2026 : Verallia fait passer Conservas Manchegas Antonio du métal aux bocaux en verre sur le site de Verallia Spain, sous la gamme AURA. Cela élargit l'emballage premium et transparent pour les marques régionales, soutenant les objectifs de premiumisation et de recyclage du calcin. Cette évolution renforce la capacité de Verallia à répondre à la demande croissante d'emballages en verre à haute valeur ajoutée dans la péninsule Ibérique.
- Avril 2026 : Verallia inaugure son premier four hybride à Saragosse, en Espagne, un programme soutenu par SORG. Ce lancement étend la capacité de fabrication avec des émissions plus faibles et des gains d'efficacité énergétique pour la production de verre. Cet ajout de capacité renforce la capacité à répondre à la demande d'emballages en verre bas carbone dans la péninsule Ibérique.
- Mai 2025 : O-I Glass affiche une croissance des expéditions mondiales de 4,4 % et un objectif d'économies « Fit to Win » de 250 millions d'USD, avec 80 millions d'USD de charges de restructuration. Le programme d'efficacité améliore la rentabilité et la discipline de capacité dans toute la chaîne d'approvisionnement européenne de l'emballage. Cette action influence la dynamique du secteur verrier européen grâce à une discipline de coûts renforcée et à l'amélioration des débits de production.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché du verre d'emballage en Espagne couvre les emballages en verre fabriqués en Espagne pour les bouteilles et les bocaux destinés à conditionner des boissons, des produits alimentaires et d'autres produits de grande consommation, mesuré en volume (tonnes) et suivi sur l'ensemble de l'année.
Exclusions du périmètre : ce dimensionnement exclut le verre plat, la fibre de verre, la verrerie de table et tout autre produit en verre non destiné à l'emballage.
Aperçu de la segmentation
- Par utilisateur final
- Boissons
- Alcoolisées
- Bière
- Vin
- Spiritueux
- Autres boissons alcoolisées (cidre et autres boissons fermentées)
- Non alcoolisées
- Jus
- Boissons gazeuses (CSDs)
- Boissons à base de produits laitiers
- Autres boissons non alcoolisées
- Alcoolisées
- Alimentation (confitures, gelées, marmelades, miel, saucisses et condiments, huile, cornichons)
- Cosmétiques et soins personnels
- Pharmaceutiques (à l'exclusion des fioles et ampoules)
- Parfumerie
- Boissons
- Par couleur
- Vert
- Ambre
- Blanc
- Autres couleurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle du modèle et pour ancrer les hypothèses à des signaux sectoriels réels en Espagne. Nous avons examiné des statistiques publiques et des publications sectorielles permettant d'expliquer les niveaux de production de verre, la disponibilité du calcin et la demande d'utilisation finale qui détermine la consommation de bouteilles et de bocaux.
Les sources typiques comprenaient des jeux de données et des publications officiels tels qu'Eurostat, l'Institut national de la statistique espagnol (INE), les statistiques commerciales d'UN Comtrade et les organismes espagnols chargés des emballages environnementaux et du recyclage, ainsi que des associations européennes du verre d'emballage et de l'industrie verrière telles que FEVE et Glass Alliance Europe. Pour relier les volumes à la réalité industrielle, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et la couverture de presse de référence portant sur les modernisations de fours, les évolutions de capacité et les contraintes d'exploitation liées à l'énergie. Les bases de données de brevets ont été utilisées de manière sélective pour comprendre l'orientation de l'allègement des emballages et de l'adoption des technologies de fours. Cette liste n'est pas exhaustive et de nombreuses autres références ont été utilisées pour la collecte de données, les recoupements et les clarifications.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation de l'évolution de la demande dans les principales applications de bouteilles et de bocaux, ainsi que sur la manière dont les producteurs gèrent la production à travers la disponibilité du calcin, les campagnes de fours et les changements de mix entre les couleurs. Nous avons échangé avec un panel de fabricants, de distributeurs, de recycleurs et de grandes fonctions achats en Espagne, afin de vérifier les résultats secondaires, de combler les lacunes et d'aligner les données clés avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 12 % |
| Niveau intermédiaire : 59 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs de plus petite taille : 15 % | Managers : 53 % |
Dimensionnement du marché et prévisions
Le marché a été construit selon une logique à la fois descendante et ascendante, dans laquelle la demande espagnole de verre d'emballage a d'abord été reconstituée à partir des signaux de production et d'échanges commerciaux, puis soumise à des tests de robustesse grâce aux retours des fournisseurs et des circuits de distribution. En pratique, nous partons du volume de marché de référence déclaré de 2,88 millions de tonnes (2025) et le rattachons à un bassin de demande cohérent avec les schémas de consommation d'emballages en Espagne et les réalités industrielles nationales.
Plusieurs données propres au marché ont été utilisées pour calibrer le modèle, notamment les niveaux de production de verre d'emballage, les flux d'importation et d'exportation de contenants en verre, les taux de collecte et de recyclage du calcin qui influencent les recettes de fours, ainsi que les évolutions des marchés finaux tels que le vin, la bière, les boissons non alcoolisées et les produits alimentaires conditionnés. Nous avons également suivi des indicateurs opérationnels pratiques mentionnés par les personnes interrogées, tels que les cycles de reconstruction des fours, l'orientation du taux d'utilisation des capacités et l'allègement des emballages (qui peut modifier les tonnages même lorsque les unités remplies sont stables). Lorsqu'une approche ascendante était nécessaire, des vérifications par sondage ont été effectuées en appliquant des fourchettes de poids typiques par contenant aux estimations de la demande en volume rempli pour les principales applications, puis en ajustant selon les schémas de contenants réutilisables ou à usage unique, le cas échéant.
Pour les prévisions, une analyse de scénarios a été utilisée, ancrée sur la demande attendue en emballages de boissons et alimentaires, la dynamique de recyclage portée par les politiques publiques et les évolutions de capacité prévues sur la fenêtre de prévision. Les hypothèses n'ont été retenues qu'après avoir été rendues cohérentes avec ce que les répondants ont rapporté concernant les renouvellements de contrats, les changements de mix par couleur et le comportement probable de répercussion des coûts énergétiques susceptible d'affecter les décisions de production.
Cycle de validation des données et de mise à jour
Les résultats ont été validés par une série de vérifications étape par étape afin que les totaux finaux restent alignés sur les signaux de marché observables. Nous avons comparé les tonnages obtenus à des indicateurs indépendants tels que les tendances de production déclarées, l'orientation des échanges commerciaux et l'évolution de la demande d'utilisation finale, puis nous avons examiné les valeurs aberrantes avant de figer les hypothèses.
Avant validation définitive, le modèle fait l'objet de revues analytiques internes, suivies de prises de contact ciblées avec certains répondants lorsque des écarts importants apparaissent autour du taux d'utilisation, des contraintes en calcin ou de changements soudains de capacité. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des arrêts majeurs de fours, des expansions ou des changements de politique susceptibles de modifier la demande en emballages. Juste avant la livraison, une dernière revue analytique est réalisée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché du verre d'emballage en Espagne selon Mordor Intelligence comparée aux autres estimations publiées
Les tailles de marché publiées pour le verre d'emballage en Espagne ne concordent souvent pas, car le périmètre n'est pas défini de la même manière et l'unité de mesure peut modifier l'interprétation. Certaines sources s'expriment en termes monétaires et d'autres se concentrent sur les tonnes, et quelques-unes combinent également le verre d'emballage avec des activités plus larges liées au verre d'emballage.
Les principaux facteurs d'écart incluent généralement la question de savoir si les flux d'importation et d'exportation sont déduits, si la gestion du calcin recyclé est traitée comme une activité distincte, et si des produits adjacents sont intégrés dans le total (comme le verre non destiné à l'emballage ou les services d'emballage en verre). Les différences peuvent également provenir de l'interprétation du « marché espagnol », c'est-à-dire production nationale versus consommation nationale, ainsi que du calendrier des conversions de devises lors de la création des chiffres en valeur.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,88 M de tonnes (2025) | |
| Association professionnelle A | 3,20 M USD (2023) | Reflète souvent les déclarations du côté de la production et peut inclure un contexte plus large de production verrière en Espagne, ce qui peut gonfler le tonnage réservé aux seuls contenants si les frontières entre les sous-secteurs du verre ne sont pas entièrement sépares. |
| Revue professionnelle B | 2,50 M USD (2024) | Peut s'appuyer sur des instantanés d'échanges commerciaux et d'expéditions et appliquer des hypothèses conservatrices de taux d'exploitation, ce qui peut sous-estimer les volumes dans les années où la production locale est soutenue par une offre stable de calcin et une demande sous contrat. |
Le tableau montre que l'écart s'explique en grande partie par ce qui est comptabilisé comme verre d'emballage en Espagne et par l'année de référence utilisée ; dans le modèle de Mordor Intelligence, le marché est strictement défini comme le volume de verre d'emballage en tonnes pour l'Espagne, lequel est ensuite rapproché des contrôles de production et d'échanges commerciaux avant d'établir les prévisions. Lorsque le périmètre reste cohérent et que la logique de mise à jour est reproductible, l'estimation qui en résulte devient plus facile à rattacher à des facteurs clairement identifiables tels que la production, le solde commercial net et les évolutions de la demande d'utilisation finale.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché du verre d'emballage en Espagne ?
Le marché s'élève à 2,96 millions de tonnes en 2026 et devrait atteindre 3,39 millions de tonnes d'ici 2031.
Quel segment d'utilisateurs finaux domine la demande ?
Les boissons détiennent une part de 62,46 %, portées par le vin, la bière et les spiritueux qui s'appuient sur le verre premium pour l'intégrité de la marque.
Pourquoi le verre blanc est-il si répandu ?
Le blanc représente 58,78 % de la part de marché car sa transparence met en valeur la couleur des produits, essentielle pour l'huile d'olive, les vins et les cosmétiques.
Comment les fabricants réduisent-ils les coûts face à la hausse des prix de l'énergie ?
Les entreprises déploient la récupération de chaleur résiduelle, les fours à combustion à l'oxygène et l'allègement pour réduire la consommation d'énergie de 10 à 15 % et les apports en matériaux.
Quel segment de couleur connaît la croissance la plus rapide ?
Le verre ambré progresse à un TCAC de 4,07 % grâce aux applications de bière et pharmaceutiques sensibles aux UV.
Qu'est-ce qui favorise la premiumisation dans l'emballage en verre espagnol ?
Les marques de vin haut de gamme, d'huile d'olive et de beauté de luxe exigent des formes personnalisées et des bouteilles plus lourdes qui commandent des hausses de prix de 20 à 30 %.