
Taille et part du marché indien de la fintech
Analyse du marché indien de la fintech par Mordor Intelligence
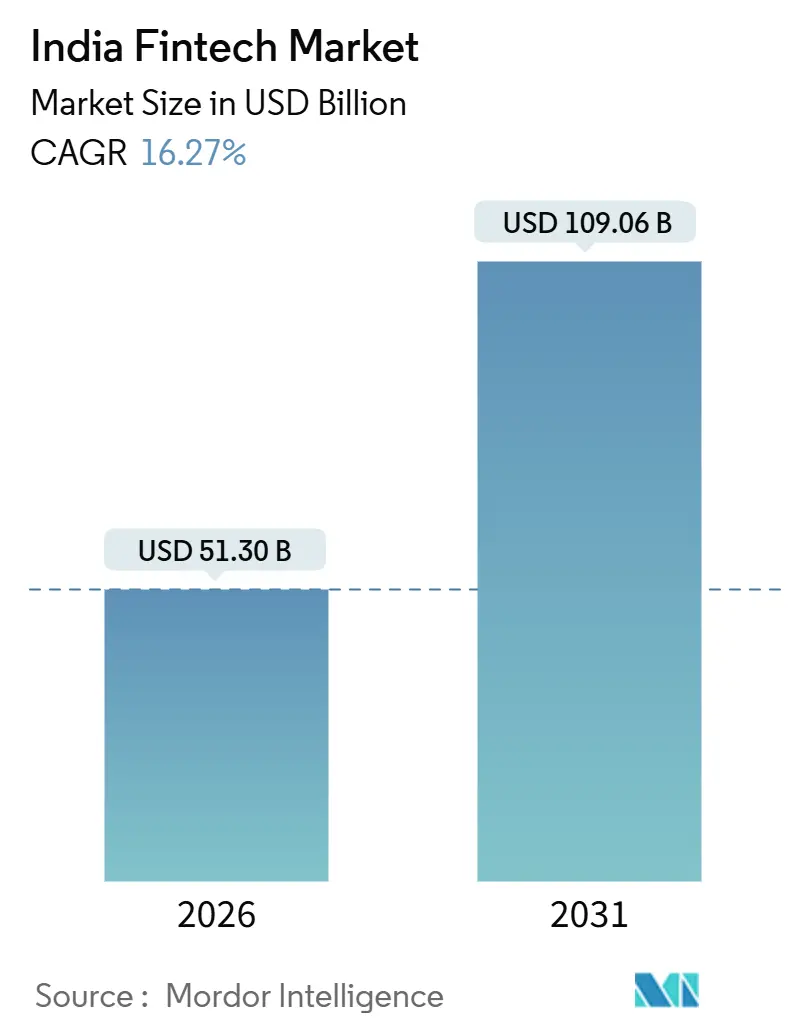
La taille du marché Indian fintech devrait augmenter de 51,3 milliards USD en 2026 à 59,65 milliards USD en 2027 et atteindre 127,6 milliards USD d'ici 2032, avec un CAGR de 16,42 % sur 2027-2032.
L'infrastructure partagée de paiement et d'identité de l'Inde soutient le prêt numérique en connectant les clients, les relevés de transactions et les établissements financiers. Le crédit de paiement intégré et les services de fonds de roulement liés à la TPS étendent cette portée à des tâches spécifiques d'achat et de financement d'entreprise. Le cadre de frais marchands UPI sélectifs de l'Inde, annoncé en septembre 2026 pour soutenir la durabilité du système tout en protégeant les particuliers et les petits commerçants, maintient les paiements marchands de faible valeur exempts de frais marchands tout en appliquant des frais marchands au-delà d'un certain seuil. Les frais étant limités sur les paiements marchands de faible valeur, les prestataires peuvent élargir leur rôle grâce à l'intégration au paiement, tandis que l'expansion vers le prêt numérique entraîne des obligations de surveillance continues.
Principaux enseignements du rapport
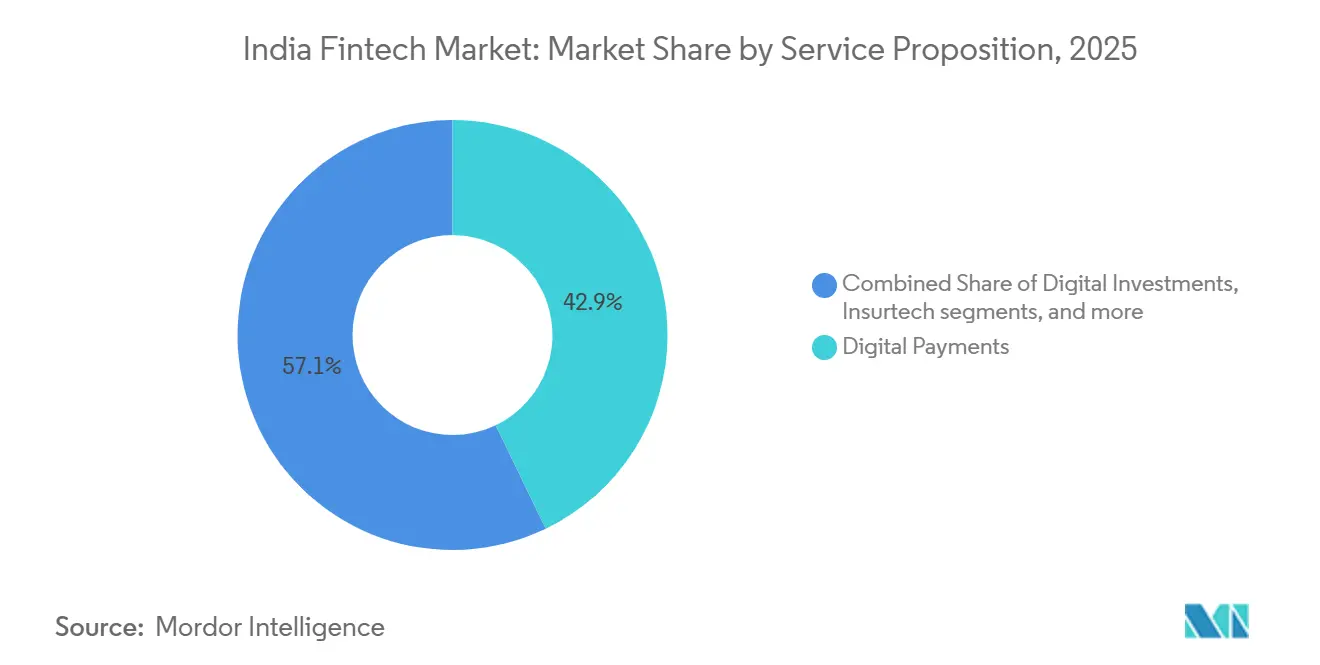
- Par proposition de service, les paiements numériques détenaient une part de marché Indian fintech de 42,69 % en 2026, tandis que la néobanque devrait être le segment à la croissance la plus rapide avec un CAGR de 19,8 % sur 2027-2032.
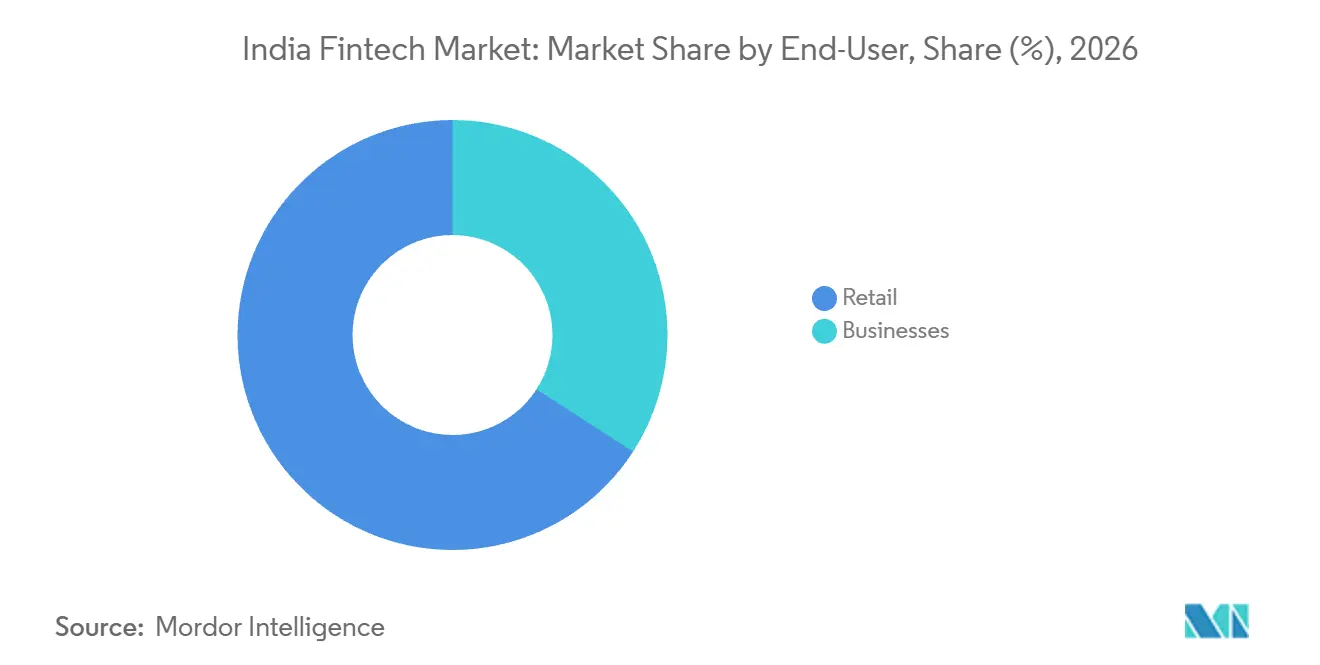
- Parmi les utilisateurs finaux, les particuliers représentaient une part de 65,87 % de la taille du marché Indian fintech en 2026, et les entreprises devraient connaître la croissance la plus rapide avec un CAGR de 17,65 % sur 2027-2032.
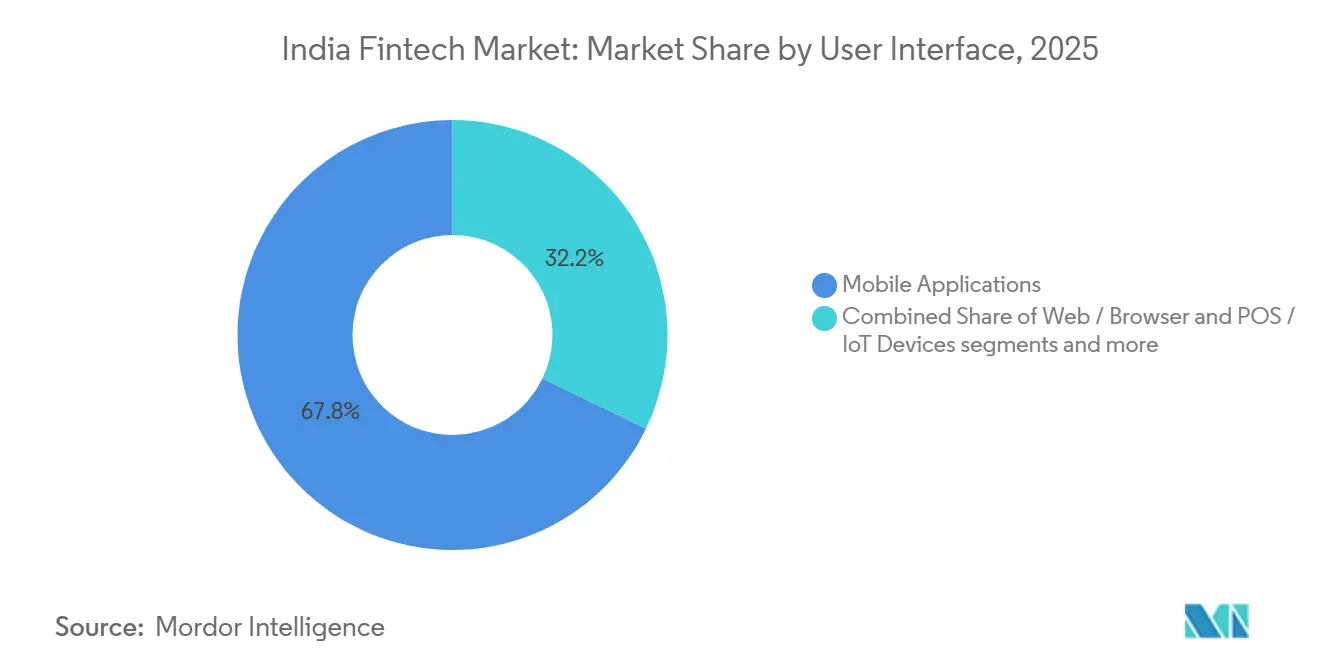
- Pour les interfaces utilisateur, les applications mobiles étaient en tête avec une part de 68,99 % du marché en 2026 et devraient connaître la croissance la plus rapide avec un CAGR de 18,45 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché indien de la fintech
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Infrastructure publique numérique (UPI, Aadhaar, OCEN) accélérant l'adoption de masse | +6.5% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Cadre d'agrégation de comptes débloquant la souscription de crédit basée sur les données | +5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Demande de finance intégrée des plateformes de commerce électronique et d'économie des petits boulots | +4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Formalisation des MPME post-TPS créant de nouveaux bassins de demande fintech pour les PME | +3.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| La création de patrimoine des millennials et de la génération Z stimulant l'adoption du conseil automatisé à faible coût | +0.5% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Liens UPI transfrontaliers (par ex., Singapour, Émirats arabes unis) ouvrant de nouveaux revenus de transfert de fonds | +1.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Infrastructure publique numérique (UPI, Aadhaar, OCEN) accélérant l'adoption de masse
L'infrastructure d'identité numérique et de données de transaction élargit la gamme de services financiers pouvant recourir à un parcours client sans papier. L'Autorité d'identification unique de l'Inde (UIDAI) a signalé 185,6 milliards de transactions d'authentification Aadhaar dans tous les secteurs en Inde au cours de l'exercice 2025-26. Le programme GST Sahay de la Banque de développement des petites industries de l'Inde (SIDBI) a combiné les cadres du Réseau d'activation du crédit ouvert (OCEN) et de l'agrégateur de comptes avec les données commerciales de la TPS et les informations bancaires pour un crédit basé sur les factures sans papier. Son portefeuille GST Sahay a augmenté de 345 % d'une année sur l'autre au cours de l'exercice 2025-26.[1] La SIDBI a ajouté 2 261 clients au cours de l'exercice 2025-26, portant le total cumulé des clients agréés à 3 512 au 31 mars 2026. La majeure partie de la base de clients agréés a été ajoutée au cours de l'exercice 2025-26, ce qui indique que les rails partagés ont soutenu l'adoption récente du crédit au-delà de leur rôle dans la vérification d'identité.
Cadre de l'agrégateur de comptes permettant la souscription de crédit fondée sur les données
L'agrégateur de comptes (AA) connecte les données financières autorisées aux flux de travail de souscription des prêteurs. Sahamati et CRIF ont estimé que l'écosystème d'agrégation de comptes de l'Inde a facilité 36,8 millions de décaissements de prêts au cours de l'exercice 2025-26.[2] Les banques représentaient 47,3 % des prêts activés par l'AA en valeur au second semestre de l'exercice 2025-26, les sociétés financières non bancaires représentant le reste. Pour les prêts immobiliers et les prêts sur bien immobilier, les cohortes de prêteurs utilisant principalement l'AA avec un taux de pénétration de la souscription AA supérieur à 30 % ont enregistré un CAGR du portefeuille en cours de 32,9 % sur juin 2024-juin 2026, contre 14,3 % pour les cohortes non-AA. Cette activité place l'intégration de données réutilisables au sein de produits de crédit établis, donnant aux fournisseurs de technologie un rôle dans la souscription plutôt que dans les seules interfaces orientées emprunteurs.
Demande de finance intégrée des plateformes de commerce électronique et d'économie des petits boulots
Le crédit de paiement intègre le financement dans la décision d'achat, créant une demande de services intégrés dans le parcours de transaction d'un détaillant. Amazon a indiqué que la base d'utilisateurs d'Amazon Pay Later a augmenté de 80 % d'une année sur l'autre lors de son Grand Festival indien 2026 en Inde. Les transactions par versements Pay Later ont également doublé d'une année sur l'autre au cours de l'événement. Ensemble, ces mesures montrent à la fois une base d'utilisateurs plus large et une activité transactionnelle accrue au sein de ce produit de paiement spécifique. Pour les prestataires de financement, le paiement intégré lie la distribution du produit à un achat déjà en cours de considération, concentrant la relation de service autour de cette transaction.
Formalisation des MPME post-TPS créant de nouveaux bassins de demande fintech pour les PME
Les registres formels pour les micro, petites et moyennes entreprises (MPME) peuvent relier l'identification de l'entreprise au financement d'une activité commerciale spécifique. Les inscriptions combinées sous Udyam et la plateforme Udyam Assist ont atteint environ 97,8 millions au 6 octobre 2026. Le produit de fonds de roulement GST Sahay d'Indian Bank, accessible via son application IND SMART, cible les MPME individuelles et en nom propre enregistrées à la TPS depuis au moins 12 mois. L'évaluation du prêt utilise des factures de ventes TPS datant de 45 jours au maximum. Cette conception donne aux ventes enregistrées un rôle direct dans un parcours de crédit numérique, créant une application de financement pour les données commerciales formelles. L'inscription à Udyam seule ne peut donc pas établir l'éligibilité à ce produit, qui nécessite un historique TPS établi et des factures de ventes récentes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les normes plus strictes de la RBI en matière de prêt numérique et de FLDG augmentant les coûts de conformité | -2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| La politique de taux d'escompte marchand nul sur les cartes de débit RuPay et la plupart des paiements marchands UPI comprimant les marges des passerelles de paiement | -1.5% | À l'échelle nationale | Long terme (≥ 4 ans) |
| L'escalade des incidents de cyberfraude sapant la confiance des consommateurs | -0.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Le gel des financements post-2022 limitant le capital de montée en puissance | -0.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les normes plus strictes de la RBI en matière de prêt numérique et de FLDG augmentant les coûts de conformité
L'externalisation du prêt numérique ne supprime pas la responsabilité du prêteur réglementé pour le service fourni aux emprunteurs. Les Directives sur les facilités de crédit des SFNB de la Banque de réserve de l'Inde imposent aux prêteurs non bancaires concernés de procéder à une diligence raisonnable renforcée avant de contracter des prestataires de services de prêt numérique. Cet examen porte sur les capacités techniques, la confidentialité des données, les systèmes de stockage, le traitement des emprunteurs et la conformité réglementaire. Le prêteur doit également examiner périodiquement la conduite du prestataire et reste responsable des actes et omissions de ce dernier. Ces obligations font de la sélection des partenaires et de la surveillance continue une partie du coût de l'expansion de la distribution numérique, en particulier lorsqu'un prêteur ajoute des prestataires avec des systèmes différents. Une acquisition plus rapide de clients ne peut donc pas se substituer à la dépense continue de supervision de chaque relation de prêt contractée.
La politique de taux d'escompte marchand nul sur les cartes de débit RuPay et la plupart des paiements marchands UPI comprimant les marges des passerelles de paiement
L'Inde a annoncé son cadre de frais marchands UPI sélectifs en septembre 2026 pour soutenir la durabilité à long terme de l'UPI tout en protégeant les particuliers et les petits commerçants. À partir du 15 octobre 2026, les paiements marchands UPI jusqu'à 2 000 INR (21,04 USD) restent exempts de frais de taux d'escompte marchand (MDR), un palier représentant plus de 95 % du volume des transactions marchandes UPI. Au-delà de ce seuil, le cadre fixe un MDR de 0,4 %. Les transactions par carte de débit RuPay conservent également un MDR nul en vertu de la règle en vigueur depuis janvier 2020. Au cours de l'exercice 2025-26, MobiKwik (One MobiKwik Systems Ltd) a indiqué que la diversification, l'optimisation des coûts et les offres à valeur ajoutée ont soutenu la monétisation malgré la pression du MDR nul. Les prestataires doivent toujours couvrir les coûts de traitement et de service là où le volume des transactions lui-même ne génère aucun revenu de remise marchande.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par proposition de service : échelle des paiements et flux de travail bancaires d'entreprise
Les paiements numériques représentaient une part de 42,69 % de la taille du marché Indian fintech en 2026. L'UPI a traité 241,6 milliards de transactions au cours de l'exercice 2025-26, selon les chiffres de la Société nationale des paiements de l'Inde (NPCI) rapportés par le ministère des Finances.[3] Cette échelle de transactions soutient la position du plus grand segment en faisant de l'exécution des paiements une exigence de service récurrente dans un flux substantiel d'activité financière. La tâche concurrentielle consiste à assurer une exécution fiable des paiements tout en développant des services facturables autour de celle-ci, car un débit élevé seul ne garantit pas les revenus des prestataires de paiement.
La néobanque est le segment à la croissance la plus rapide, avec un CAGR prévu de 19,8 % sur 2027-2032. Open, une plateforme de néobanque d'entreprise, a signalé des connexions à plus de 40 banques indiennes dans un espace de travail bancaire d'entreprise unique en 2026. Pour les comptes courants professionnels de la State Bank of India (SBI), Open Money offre une visibilité en temps réel des soldes, une synchronisation automatique des relevés et l'initiation des paiements. Les transactions SBI sur Open Money utilisent le mode non-STP, ce qui signifie que chaque paiement initié sur Open Money doit être autorisé sur SBI avant son exécution. Une entreprise ayant des comptes dans plusieurs banques bénéficie ainsi d'une vue unique des soldes et des paiements, tandis que l'exécution sur les comptes SBI suit l'étape d'autorisation de la SBI.

Par utilisateur final : portée auprès des consommateurs et relations avec les commerçants
Les particuliers représentaient une part de marché Indian fintech de 65,87 % en 2026. La NPCI a indiqué que 554,9 millions d'utilisateurs étaient enregistrés sur l'UPI en juin 2026, illustrant la portée d'un service financier grand public majeur. Cette large population d'entrée soutient la position des particuliers en tant que plus grand segment, tout en rendant la profondeur de chaque relation client commercialement significative. La portée seule ne génère pas de revenus, de sorte que le rendement d'une plateforme grand public dépend des services financiers supplémentaires adoptés par chaque utilisateur enregistré.
Les entreprises sont le segment à la croissance la plus rapide, avec un CAGR projeté de 17,65 % sur 2027-2032. MobiKwik (One MobiKwik Systems Ltd) a signalé 4,9 millions de partenaires marchands à travers l'Inde en mars 2026, fournissant un exemple concret d'adoption de la plateforme côté entreprise. Pour les clients professionnels, l'acceptation des paiements peut être un point d'entrée vers des flux de travail financiers utilisés dans les opérations quotidiennes. Razorpay a indiqué en juin 2026 que Cashflow Insights et le Payout Agent étaient disponibles en version bêta pour les utilisateurs de RazorpayX Connected Banking+, avec quelques entreprises les utilisant déjà. Ces outils étendent la relation marchande de l'acceptation des paiements à la surveillance des flux de trésorerie et à la préparation des paiements.
Par interface utilisateur : exécution via application et accès via navigateur
Les applications mobiles détenaient la plus grande part de segment à 68,99 % du marché en 2026 et constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 18,45 % sur 2027-2032. La Banque de réserve de l'Inde a enregistré 222,7 milliards de transactions dans son canal de paiements basé sur les applications mobiles au cours de l'exercice 2025-26. Au cours de l'exercice 2025-26, plus de 240 000 clients de microbanque ont accusé réception numérique de prêts via l'application Hello Ujjivan d'Ujjivan Small Finance Bank. Cette accusé de réception intègre une tâche d'administration des prêts dans le canal mobile, étendant le rôle de l'application à l'ensemble de la relation de crédit. L'opportunité commerciale consiste à fournir davantage de la relation de prêt via le même type d'interface mobile qui soutient une activité de paiement substantielle.
L'accès web / navigateur atteint les clients via des sites web, les paiements par banque en ligne et les paiements sur les sites web des banques constituant une partie mesurée de cette activité. La Banque de réserve de l'Inde a enregistré 4,45 milliards de transactions de paiement par internet au cours de l'exercice 2025-26, couvrant le commerce électronique via la banque en ligne et les transactions financières sur les sites de banque en ligne des banques. Le canal basé sur les applications mobiles évoqué ci-dessus a traité environ 50 fois plus de transactions au cours du même exercice, plaçant cette activité sur les sites web des banques bien en dessous des paiements mobiles en volume. Pour les prestataires servant ces transactions, l'accès via navigateur offre donc une voie complémentaire pour effectuer des achats par banque en ligne et des virements bancaires aux côtés de l'exécution des paiements par application.
Analyse géographique
L'activité des transactions UPI urbaines fournit une base pour envisager des services financiers supplémentaires dans plusieurs districts urbains nommés. Les données UPI au niveau des districts de la NPCI identifient des concentrations d'activité à Bengaluru Urban, Mumbai Suburban et Pune. Une part significative des transactions UPI ne dispose pas de balises géographiques, de sorte que ce schéma par district donne une vue indicative de l'activité urbaine. Dans ces données, Bengaluru Urban se classe premier parmi les districts par volume de transactions UPI, suivi de Mumbai Suburban et Pune, faisant de ces flux de paiement signalés une base potentielle pour la distribution de services de prêt, d'assurance ou d'investissement.
L'infrastructure des centres de taille plus modeste élargit l'empreinte d'acceptation physique par laquelle les services financiers numériques peuvent atteindre les commerçants et leurs clients. Le Fonds de développement des infrastructures de paiement a enregistré 15,04 millions d'appareils numériques dans les centres de niveaux 3 et 4 combinés au 30 novembre 2025. Le même tableau de déploiement a enregistré 2,58 millions d'appareils numériques dans les États du nord-est en tant que groupe à cette date. Ces points d'acceptation installés soutiennent les services de transaction dans différentes catégories de centres et groupes d'États, la valeur commerciale dépendant de relations marchandes durables qui convertissent la disponibilité des appareils en activité de paiement client répétée.
L'accès à un mode de paiement numérique et l'utilisation active d'un instrument de paiement sont deux tâches de développement distinctes. Au 31 mars 2025, 514 districts à travers l'Inde, soit plus de 60 % du total, avaient atteint la couverture du programme de la RBI qui fournissait à chaque individu éligible au moins un mode de paiement numérique. L'analyse d'impact 2026 du Département des services financiers a recommandé des mesures ciblées pour renforcer l'utilisation des cartes de débit RuPay dans les zones rurales et semi-urbaines. Cette recommandation fait de l'utilisation d'un instrument de paiement disponible une question commerciale distincte, parallèlement à l'extension de l'accès à des clients supplémentaires. Pour les prestataires servant les zones rurales et semi-urbaines, le prochain gain consiste à transformer l'accès existant en utilisation répétée de la carte de débit RuPay, l'objet de la recommandation du DFS.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue des prêteurs non bancaires numériques réglementés et de leurs partenaires de services d'origination de prêts. Les Directives sur les facilités de crédit des SFNB de la RBI, mises à jour au 15 juillet 2026, organisent les exigences en matière de prêt numérique autour des arrangements avec les prestataires de services, la protection des emprunteurs, la technologie, les données et le reporting. La comparaison par État distingue ce cadre national d'origination du champ d'application statutaire des protections de recouvrement des emprunteurs, car celles-ci affectent différentes décisions opérationnelles.
Tableau réglementaire
| Facteur de décision | Inde | Tamil Nadu |
|---|---|---|
| Autorité principale | Banque de réserve de l'Inde | Banque de réserve de l'Inde pour l'origination des SFNB ; gouvernement de l'État pour la Loi 40 de 2025 |
| Instruments ou directives clés | Directives sur les facilités de crédit des SFNB, 2025, mises à jour en juillet 2026 | Cadre de la RBI ; la Loi 40 de 2025 adoptée exclut généralement les SFNB enregistrées auprès de la RBI mais préserve les dispositions relatives aux actions coercitives |
| Effet commercial | Exigences relatives aux prestataires de services, à la protection des emprunteurs, aux données et au reporting | Cadre national d'origination des SFNB ; la loi de l'État conserve un champ d'application coercitif pour les SFNB |
| Attractivité actuelle de la politique | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
La note Moyen de l'Inde reflète les obligations continues envers les prestataires de services et la protection des emprunteurs en vertu des Directives consolidées de novembre 2025, mises à jour jusqu'au 15 juillet 2026, après l'expiration des dates de mise en œuvre progressive de 2025. L'origination mérite la mention Aucun changement malgré le soulagement attendu en matière de pertes sur créances au 13 février 2026 pour les garanties de pertes sur défaut éligibles, sous réserve des Normes comptables indiennes, de l'intégration dans les conditions du prêt, de l'absence de comptabilisation séparée et du recalcul à mesure que l'invocation réduit la couverture. La note Moyen du Tamil Nadu et la direction Aucun changement concernent l'origination numérique dans le cadre national, parallèlement à l'exclusion générale de la Loi adoptée pour les SFNB enregistrées auprès de la RBI. La Loi prévoit que ses dispositions relatives aux actions coercitives s'appliquent à ces prêteurs à compter d'une date fixée par notification du gouvernement de l'État.
Étapes de la chaîne de valeur
La comparaison suit l'acceptation marchande, l'exécution des paiements et les services de produits financiers pouvant se ramifier à partir d'une relation client numérique. Les terminaux de paiement de Paytm servent les détaillants hors ligne de taille moyenne et grande, tandis que Policybazaar Insurance Brokers combine les prospects générés sur le site web avec la sollicitation de polices hors ligne. Ces rôles placent le matériel d'acceptation et la distribution d'assurance à différentes étapes de la chaîne, chacune avec ses propres obligations de service.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Déployer l'acceptation marchande | Fournisseurs d'appareils d'acceptation tels que Paytm (One 97 Communications Ltd) | Abonnements aux terminaux de paiement et revenus MDR | Soutien aux équipements déployés dans les emplacements des détaillants | Associer le déploiement au support de service et au renouvellement des abonnements |
| Exécuter les transactions de paiement | Opérateurs de plateformes de paiement tels que Paytm (One 97 Communications Ltd) | MDR et frais de commodité pour les utilisateurs, le cas échéant | Adéquation des dépenses de traitement aux transactions éligibles aux frais | Suivre les économies par type de paiement et mécanisme de frais applicable |
| Distribuer et gérer les assurances | Courtiers en assurance tels que Policybazaar Insurance Brokers | Commissions de sollicitation de polices et récompenses ; frais de service externalisé pour les assureurs | Connecter les prospects numériques à la sollicitation et à la prestation de services complètes | Relier la gestion des prospects à l'exécution par le courtier et aux opérations de service pour les assureurs |
| Source: Mordor Intelligence | ||||
Un abonnement à un terminal de paiement et des frais de service pour les assureurs rémunèrent des travaux différents, indépendamment du traitement des transactions. L'ajout de l'un ou l'autre flux de revenus élargirait le travail d'un prestataire de paiement au-delà de l'exécution des transactions vers la fourniture de matériel ou les services rendus pour les assureurs. Dans l'exécution des paiements, les revenus dépendent des transactions éligibles à une remise marchande ou à des frais de commodité, de sorte que l'économie de cette étape suit l'éligibilité aux frais plutôt que le volume des paiements.
Paysage concurrentiel
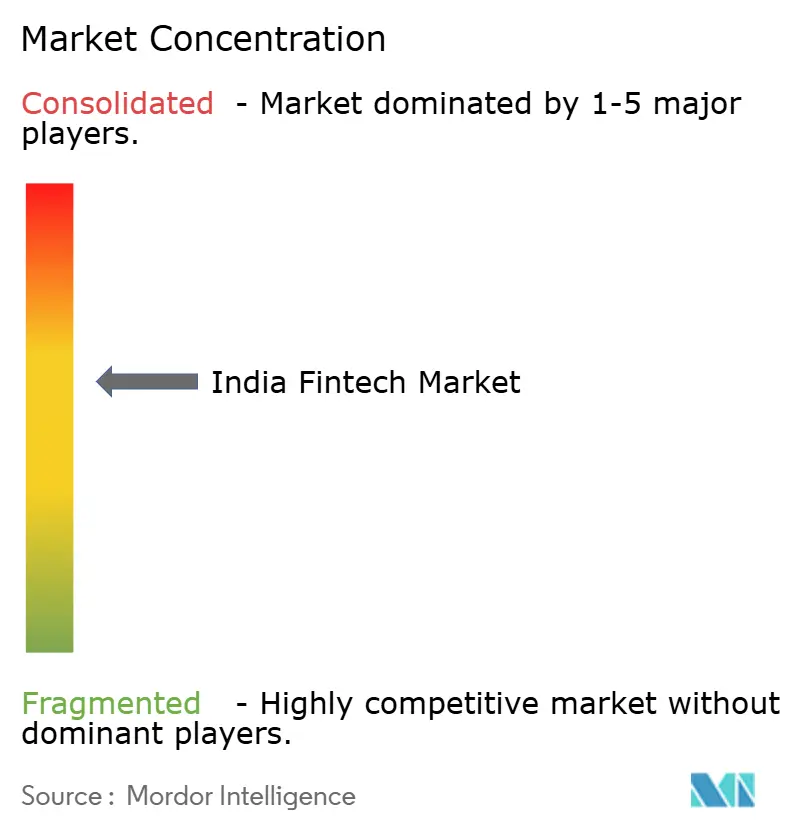
Plusieurs plateformes de grande taille coexistent avec des fournisseurs d'infrastructure marchande spécialisés, donnant à la concurrence un mélange de large distribution et d'expertise opérationnelle plus étroite. Paytm (One 97 Communications Ltd) couvre les paiements numériques et les services financiers, tandis que PhonePe Ltd propose des paiements aux consommateurs et aux commerçants ainsi que la distribution de prêts et d'assurances. Razorpay Payments Pvt Ltd exploite l'activité d'agrégation en ligne et transfrontalière transférée depuis Razorpay Software Ltd (anciennement Razorpay Software Pvt Ltd) avec effet au 1er janvier 2026. Pine Labs Ltd fournit des infrastructures de paiement et de commerce, et PayU Payments Pvt Ltd opère dans l'agrégation de paiements en ligne. Une connexion de paiement marchand et une plateforme de distribution financière plus large créent des relations de service et des exigences d'intégration différentes.
Pine Labs a finalisé l'acquisition de 100 % de Shopflo Technologies le 10 juin 2026, ajoutant une technologie de paiement direct aux consommateurs et des services d'activation du commerce électronique à son activité de paiements marchands. Pine Labs a indiqué lors de son annonce du 25 avril 2026 que la plateforme de paiement de Shopflo servait plus de 1 000 marques de commerce électronique et alimentait des expériences pour plus de 60 millions de consommateurs. L'acquisition ajoute donc une relation de paiement établie orientée marques à l'offre d'acceptation de paiements de Pine Labs. Pour les prestataires de paiement uniquement, la concurrence pour ces détaillants peut inclure la couche de paiement, élargissant la gamme de flux de travail marchands qu'un concurrent peut adresser.
Les autorisations d'agrégateur de paiements déterminent les canaux qu'un prestataire peut servir pour les commerçants. PayU Payments Pvt Ltd a reçu l'autorisation finale de la RBI pour opérer en tant qu'agrégateur de paiements en ligne en mai 2025. La RBI a accordé à Paytm Payments Services Limited, filiale à 100 % de One 97 Communications Limited, un certificat pour opérer en tant qu'agrégateur de paiements le 26 novembre 2025. Razorpay a annoncé le 2 décembre 2025 avoir obtenu la licence d'agrégateur de paiements transfrontaliers de la RBI, et Razorpay POS a annoncé la licence d'agrégateur de paiements physiques le 22 janvier 2026. Pour un commerçant vendant en ligne et en magasin, la sélection du prestataire dépend donc en partie du fait que ses autorisations couvrent les canaux par lesquels les clients paient.
Leaders du secteur indien de la fintech
-
Paytm (One 97 Communications Ltd)
-
PhonePe Ltd
-
Razorpay Software Ltd
-
Pine Labs Ltd
-
PayU Payments Pvt Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Principales opportunités pour les acteurs du marché
La comparaison examine les opportunités de crédit numérique pour les micro et petites entreprises et pour les emprunteurs particuliers, en distinguant l'origination par les prêteurs de l'intégration des données. Le Fonds de garantie de crédit pour les micro et petites entreprises (CGTMSE) a augmenté le plafond de couverture de la garantie de crédit pour les micro et petites entreprises avec effet au 1er avril 2025, par une circulaire aux banques et à certains établissements financiers. Le ministère des MPME a confirmé en juillet 2026 que la révision s'applique aux garanties approuvées à compter de cette date. Par ailleurs, les prêts activés par le cadre de l'agrégateur de comptes (AA) représentaient 11,8 % des prêts aux particuliers et aux MPME en volume au cours de l'exercice 2025-26, établissant un canal opérationnel autour duquel des services de crédit spécialisés peuvent se développer.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Segment acheteur / prospect | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Crédit d'entreprise numérique lié à la garantie | Augmentation mise en œuvre du plafond de garantie pour les micro et petites entreprises | Micro et petites entreprises servies par les prêteurs éligibles | Connecter l'origination numérique aux flux de travail de garantie des prêteurs participants | Intégration de l'évaluation des emprunteurs avec les processus des banques partenaires | Banques participantes et certains établissements financiers |
| Intégration de la souscription pour les MPME | Les prêts activés par l'AA fournissent un canal opérationnel pour les particuliers et les MPME | Prêteurs aux MPME et leurs emprunteurs professionnels | Connecter l'accès aux données financières à l'évaluation du crédit aux entreprises | Adapter les données partagées aux décisions de crédit de chaque prêteur | Prêteurs utilisant l'écosystème AA et leurs partenaires technologiques |
| Services d'évaluation du crédit aux particuliers | Le canal de prêt AA établi sert également le crédit aux particuliers | Prêteurs aux particuliers et emprunteurs individuels | Intégrer l'examen des informations financières dans la demande de prêt | Compléter l'accès aux données et l'évaluation dans le parcours de l'emprunteur | Prêteurs aux particuliers utilisant l'écosystème AA et les prestataires d'intégration |
| Source: Mordor Intelligence | |||||
Les banques du secteur public ont approuvé plus de 396 000 demandes de prêts aux MPME d'avril à décembre 2025 dans le cadre de programmes de souscription de crédit numérique utilisant notamment l'analyse des relevés bancaires de l'agrégateur de comptes. Le même modèle utilise également l'analyse des données TPS, la vérification des déclarations fiscales et les données des sociétés d'information sur le crédit pour exécuter des parcours d'évaluation automatisés. Pour les banques utilisant l'évaluation basée sur les données, l'intégration des vérifications d'éligibilité aux garanties pour les micro et petites entreprises connecterait l'évaluation du crédit et le traitement des garanties dans le même flux de travail de l'emprunteur.
Développements récents du secteur
- Oct 2026 : PhonePe a annoncé l'évolution de Share.Market en PhonePe Invest et a lancé un optimiseur de portefeuille pour aider les nouveaux investisseurs à construire, examiner et optimiser des portefeuilles grâce à des informations de recherche.
- Sep 2026 : PhonePe a planifié plus de 20 000 recrutements de commerciaux de terrain et plus de 5 millions de déploiements d'appareils de paiement dans les 12 mois suivants, incluant des SmartSpeakers et des appareils TPE, avec environ la moitié ciblant l'Inde rurale.
- Juin 2026 : Pine Labs a finalisé l'acquisition de 100 % de Shopflo Technologies Private Limited, ajoutant une plateforme de paiement direct aux consommateurs et des services d'activation du commerce électronique à son activité de paiements marchands.
Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Le marché Indian fintech mesure le chiffre d'affaires annuel des prestataires provenant de produits et services financiers axés sur le numérique fournis en Inde via des applications mobiles, des interfaces web ou navigateur, et des appareils TPE ou IoT. Ces services sont vendus aux clients particuliers et aux entreprises.
Exclusions du périmètre : les services informatiques génériques, les projets de mise en œuvre de la banque de base et les logiciels d'entreprise de back-office qui ne permettent pas directement un produit financier ou une transaction client sont exclus.
Aperçu de la segmentation
- Par proposition de service
- Paiements numériques
- Prêts et financements numériques
- Investissements numériques
- Assurtech
- Néobanque
- Par utilisateur final
- Particuliers
- Entreprises
- Par interface utilisateur
- Applications mobiles
- Web / Navigateur
- TPV / Appareils IoT
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les rapports annuels et publications réglementaires de la Banque de réserve de l'Inde, le rapport annuel de la SIDBI, les communiqués gouvernementaux diffusés par le Bureau d'information de la presse et les statistiques du système de paiement indien fournissent des exemples de sources pour le suivi de la réglementation, des programmes de crédit, de l'activité de paiement numérique et de l'adoption des services financiers. Ces documents aident les analystes à distinguer les moteurs du marché et les indicateurs opérationnels du chiffre d'affaires des prestataires, qui reste la mesure utilisée dans l'estimation du marché.
Les rapports annuels des entreprises, les présentations aux investisseurs, les dépôts réglementaires et la presse économique indienne réputée peuvent compléter ces sources publiques en clarifiant l'activité des produits, la comptabilisation des revenus, les partenariats et les changements importants dans la composition des activités des prestataires. Les sources nommées sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et questionnaires structurés cibleraient les dirigeants de fintech basés en Inde, les responsables de produits de paiements, de prêts, d'investissements, d'insurtech et de néobanque, ainsi que les responsables en charge des revenus, des risques ou de la distribution. Les répondants aideraient à tester les interprétations des sources secondaires, à expliquer les différences dans la comptabilisation des revenus et à identifier les lacunes dans la couverture des propositions. Les analystes compareraient ces explications avec les informations communiquées par les entreprises et les indicateurs de marché indépendants, puis chercheraient des éclaircissements lorsque des estimations ou définitions importantes resteraient incohérentes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels / d'unité : 35 % | |
| Acteurs plus modestes : 24 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Le modèle estime le chiffre d'affaires annuel généré par les prestataires à partir des services numériques définis en Inde, puis sépare le total par proposition de service, utilisateur final et interface. Les analystes construiraient une estimation descendante des revenus à partir des résultats financiers communiqués et des preuves au niveau des services, en utilisant l'activité des transactions UPI et les indicateurs de paiement numérique pour évaluer l'adoption des paiements, les prêts numériques et l'activité de l'agrégateur de comptes pour évaluer la portée du crédit, la participation aux investissements numériques et l'activité de distribution de l'insurtech pour évaluer les propositions adjacentes, et les informations communiquées par les prestataires pour distinguer les frais récurrents, les commissions et les revenus d'intérêts des fonds des clients ou du principal des transactions. Les preuves sur les clients servis, la composition des produits, les sources de revenus et les canaux de distribution informeraient les parts de segment, chaque élément de revenu étant attribué une seule fois sur les 3 axes de classification. Les prévisions utiliseraient une analyse de scénarios éclairée par la croissance historique, l'adoption numérique, les changements réglementaires et la monétisation spécifique aux propositions. Les agrégations d'échantillons de prestataires et les vérifications des canaux serviraient de contrôles ascendants sélectifs, tandis que les lacunes seraient enregistrées et délimitées avec les données financières communiquées et les indicateurs opérationnels pertinents. Les répondants primaires seraient invités à vérifier la direction et les moteurs pratiques des prévisions au niveau des variables, et les analystes réconcilieraient les différences avec des preuves indépendantes avant de les utiliser.
Validation des données et cycle de mise à jour
Les analystes triangulariseraient les informations communiquées par les prestataires, les indicateurs officiels de paiement et de réglementation, et les preuves au niveau des propositions, en vérifiant la cohérence des signaux indépendants avec l'estimation des revenus et les parts de segment. Les écarts, valeurs aberrantes, inadéquations d'unités et changements dans la comptabilité ou la composition des produits seraient examinés, documentés et revus par des contrôles d'analystes avant validation. Un nouveau contact serait déclenché lorsqu'un écart important, une attribution de revenus peu claire ou une explication contradictoire d'un répondant pourrait modifier l'estimation. Le modèle serait actualisé annuellement, révisé entre les cycles après des événements réglementaires ou de marché importants, et soumis à une nouvelle révision avant livraison.
Taille du marché Indian fintech selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché Indian fintech mesure le chiffre d'affaires annuel des prestataires provenant de produits et services financiers axés sur le numérique fournis en Inde via des applications mobiles, des interfaces web ou navigateur, et des appareils TPE ou IoT.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les analystes construiraient une estimation descendante des revenus à partir des résultats financiers communiqués et des preuves au niveau des services, en utilisant l'activité des transactions UPI et les indicateurs de paiement numérique pour évaluer l'adoption des paiements, les prêts numériques et l'activité de l'agrégateur de comptes pour évaluer la portée du crédit, la participation aux investissements numériques et l'activité de distribution de l'insurtech pour évaluer les propositions adjacentes, et les informations communiquées par les prestataires pour distinguer les frais récurrents, les commissions et les revenus d'intérêts des fonds des clients ou du principal des transactions.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 59,65 milliards USD (2027) | |
| Consultance mondiale A | 44,1 milliards USD (2025) | Sur la base 2025, cette estimation est inférieure de 26,1 % à la valeur 2027 de ce rapport de 59,65 milliards USD, 2 ans plus tard. |
| Consultance mondiale B | 147,6 milliards USD (2027) | Sur la base 2027, cette estimation est supérieure de 147,4 % à la valeur 2027 de ce rapport de 59,65 milliards USD. |
Les analystes de Mordor Intelligence triangulariseraient les informations communiquées par les prestataires, les indicateurs officiels de paiement et de réglementation, et les preuves au niveau des propositions, en vérifiant la cohérence des signaux indépendants avec l'estimation des revenus et les parts de segment.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché Indian fintech et ses perspectives de croissance ?
La taille devrait passer de 51,3 milliards USD en 2026 à 59,65 milliards USD en 2027 et 127,6 milliards USD d'ici 2032, avec un CAGR de 16,42 % sur 2027-2032.
Qu'est-ce qui stimule la demande de services financiers numériques en Inde ?
L'infrastructure partagée et le crédit intégré soutiennent l'adoption. Le portefeuille GST Sahay de la SIDBI a augmenté de 345 % d'une année sur l'autre au cours de l'exercice 2025-26.
Quelle proposition de service est en tête du secteur fintech indien ?
Les paiements numériques détenaient la plus grande part à 42,69 % en 2026, tandis que la néobanque devrait connaître la croissance la plus rapide avec un CAGR de 19,8 % sur 2027-2032.
Quelles entreprises sont en concurrence dans le secteur des services financiers numériques en Inde ?
Les principaux acteurs comprennent Paytm, PhonePe, Razorpay Payments, Pine Labs et PayU Payments.
Qu'est-ce qui limite la monétisation des prestataires de paiement en Inde ?
Les paiements marchands UPI jusqu'à 2 000 INR (21,04 USD) restent exempts de MDR dans le cadre en vigueur à partir du 15 octobre 2026, ce palier représentant plus de 95 % du volume des transactions marchandes UPI.
Comment les opportunités fintech diffèrent-elles selon les régions indiennes ?
Bengaluru Urban, Mumbai Suburban et Pune étaient en tête des volumes UPI par district de la NPCI partiellement géolocalisés, suggérant des opportunités de services liés aux paiements. Les centres de niveaux 3 et 4 combinés comptaient 15,04 millions d'appareils numériques du Fonds de développement des infrastructures de paiement au 30 novembre 2025.