
Taille et part du marché des centres de données au Canada
Analyse du marché des centres de données au Canada par Mordor Intelligence
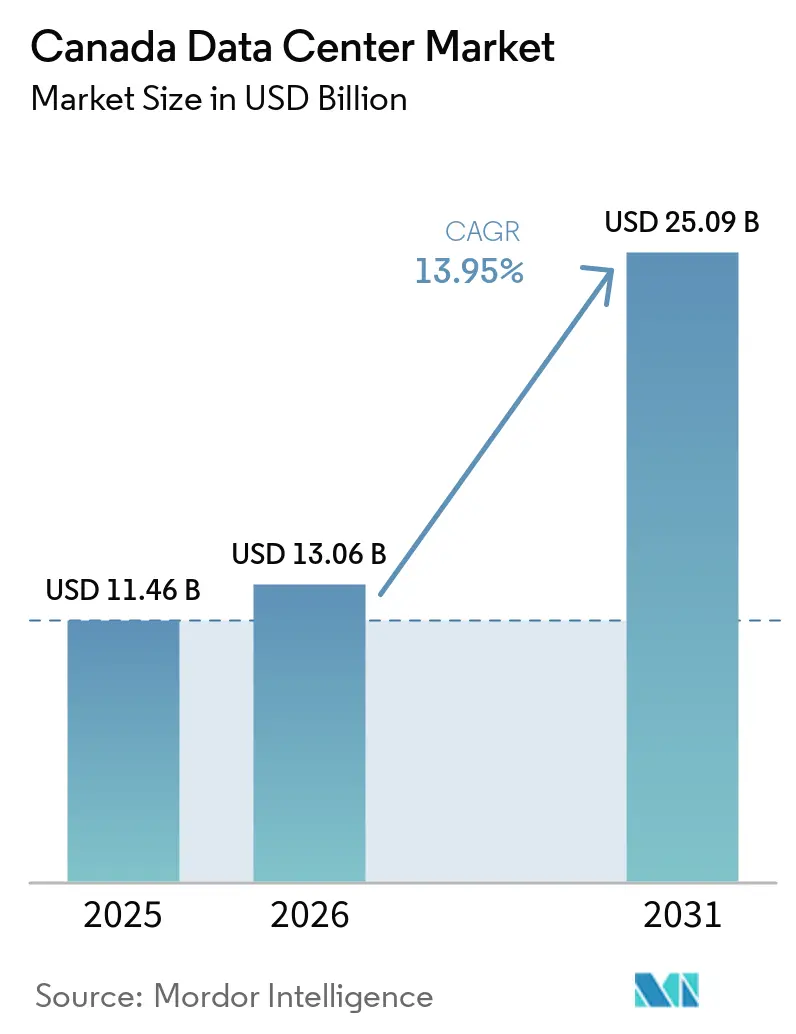
La taille du marché des centres de données au Canada est estimée à 13,06 milliards USD en 2026 et devrait atteindre 14,88 milliards USD en 2027, pour atteindre 28,18 milliards USD d'ici 2032, avec une croissance à un CAGR de 13,62 % de 2027 à 2032.
La demande en IA et en services cloud au Canada élargit les opportunités pour les installations de colocation et d'informatique dédiée. Les incitations à l'énergie propre peuvent améliorer la rentabilité des actifs électriques éligibles, tandis que les frais de réseau et les exigences en main-d'œuvre spécialisée peuvent contraindre la livraison. Les stratégies des opérateurs combinent des ajouts de campus planifiés, des engagements clients signés et des adaptations proposées pour les sites existants. Les grands campus d'IA dépendent de connexions au réseau électrique importantes, de sorte que l'accès à l'énergie détermine le moment où la capacité planifiée peut devenir utilisable. Pour la colocation au Québec, l'approvisionnement soutenu par l'hydroélectricité favorise un positionnement bas carbone, tandis que les développeurs en Alberta font face à des engagements de réseau qui contraignent l'expansion des capacités.
Points clés du rapport
- Par taille de centre de données, les grandes installations ont dominé avec une part de marché des centres de données au Canada de 34,01 % en 2026 et devraient être le segment à la croissance la plus rapide, avec un CAGR de 14,63 % de 2027 à 2032.
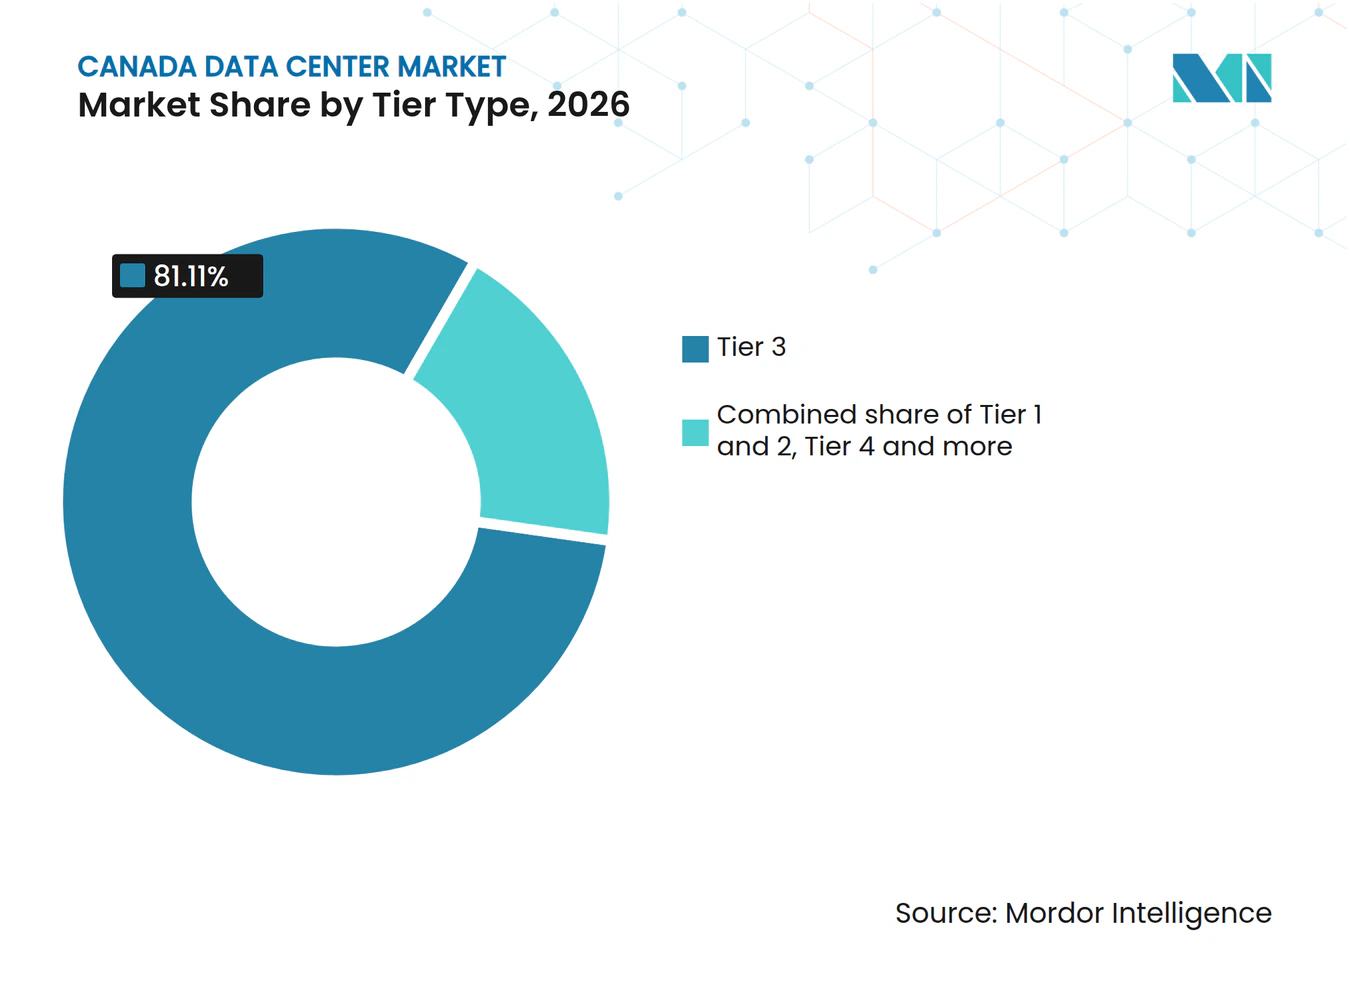
- Le type de niveau a été dominé par le Niveau 3 avec une part de 81,11 % des dépenses en installations de centres de données canadiens en 2026, tandis que le Niveau 4 devrait connaître la croissance la plus rapide avec un CAGR de 15,15 % de 2027 à 2032.
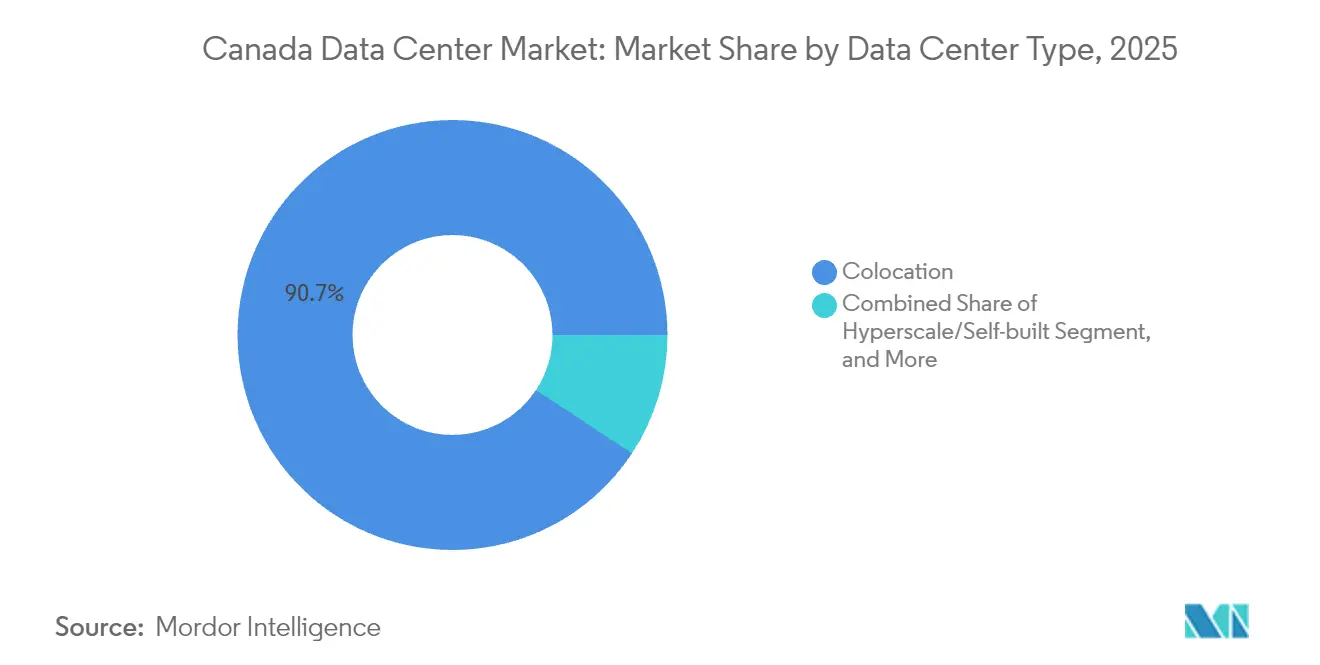
- La colocation a dominé la catégorie des types de centres de données avec une part de 90,73 % de la taille du marché des centres de données au Canada en 2026, tandis que les installations hyperscale/auto-construites devraient connaître la croissance la plus rapide avec un CAGR de 16,28 % de 2027 à 2032.
- Parmi les utilisateurs finaux, l'IT et l'ITES ont détenu la plus grande part des dépenses en installations de centres de données canadiens à 27,88 % en 2026, tandis que le BFSI devrait être le segment à la croissance la plus rapide, avec un CAGR de 16,01 % de 2027 à 2032.
- La répartition par zone géographique clé a été dominée par le reste du Canada, avec une part de 39,39 % des dépenses nationales en installations en 2026, tandis que le Québec devrait connaître la croissance la plus rapide avec un CAGR de 15,14 % de 2027 à 2032.
- Parmi les zones géographiques individuelles, l'Ontario a dominé avec une part de 35,72 % des dépenses nationales en installations de centres de données en 2026, et le Québec devrait connaître la croissance la plus rapide avec un CAGR de 15,14 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor de l'adoption des services cloud et des expansions hyperscale | +8% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Hausse de la consommation de données liée à la 5G et au streaming vidéo | +4.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Incitations gouvernementales à l'énergie verte pour les centres de données | +1.4% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Monétisation des crédits carbone via l'hydroélectricité et l'énergie éolienne | +1% | Province de l'Alberta | Moyen terme (2 à 4 ans) |
| Demande de souveraineté des données transfrontalières de la part des entreprises américaines | +0.2% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Croissance des charges de travail IA et HPC issues de la recherche du secteur public | +0.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Essor de l'adoption des services cloud et des expansions hyperscale
L'adoption des services cloud et la construction de nouveaux campus soutiennent différentes étapes de la demande en infrastructure canadienne. Parmi les entreprises canadiennes utilisant l'IA pour produire des biens ou fournir des services, 25,7 % ont déclaré avoir effectué des achats de services cloud ou de stockage lors de l'enquête du deuxième trimestre 2025, contre 16,1 % un an plus tôt.[1] Les répondants ont décrit les 12 mois précédents, les périodes de référence variant selon la date de réponse. Le 1er octobre 2026, Bell Canada et le gouvernement de la Saskatchewan ont annoncé l'avancement des travaux de construction du campus de 300 MW de Bell AI Fabric dans la municipalité rurale de Sherwood. Les 4 bâtiments de la première phase prenaient forme, avec plus de 500 personnes travaillant sur le site. La hausse des achats de services cloud parmi les entreprises utilisant l'IA et la construction du campus reflètent les tendances du marché des centres de données au Canada vers une demande accrue de capacité IA opérationnelle, les bâtiments de Sherwood étant encore en construction.
Hausse de la consommation de données liée à la 5G et au streaming vidéo
Le service Crave de Bell Media a terminé le deuxième trimestre 2026 avec 5,07 millions d'abonnements, en hausse de 23 % d'une année sur l'autre. Les abonnés directs aux consommateurs de Crave ont augmenté de 49 % d'une année sur l'autre au deuxième trimestre 2026. Par ailleurs, FlexNetworks a annoncé en octobre 2025 qu'il doublerait sa capacité vers le Midwest Internet Cooperative Exchange pour soutenir le trafic cloud et de contenu. Son réseau canadien couvre la Saskatchewan, le Manitoba et l'Ontario. Ensemble, la croissance des abonnements et l'expansion annoncée de l'échange soutiennent la demande sur le marché des centres de données au Canada pour des installations riches en interconnexions reliant les fournisseurs de contenu à leurs audiences.
Incitations gouvernementales à l'énergie verte pour les centres de données
Les incitations aux énergies propres peuvent soutenir l'expansion des centres de données grâce au coût des actifs électriques admissibles. Dans son scénario élevé 2026, la Régie de l'énergie du Canada prévoit une croissance de 100 TWh de la demande d'électricité en usage final au Canada provenant des charges des centres de données entre 2023 et 2050. Le crédit d'impôt à l'investissement fédéral pour les technologies propres offre un crédit remboursable de 30 % pour les investissements admissibles, sous réserve des exigences relatives au demandeur et aux biens.[2] Le guide de Ressources naturelles Canada couvre l'admissibilité des équipements de production d'électricité photovoltaïque. L'équipement admissible doit être neuf, situé et destiné exclusivement à un usage au Canada, et acquis et disponible pour utilisation du 28 mars 2023 au 31 décembre 2034. Le crédit peut réduire les coûts en capital de production propre admissibles, améliorant ainsi l'économie d'approvisionnement pour les promoteurs associant de nouveaux actifs électriques à de lourdes charges informatiques.
Monétisation des crédits carbone via l'hydroélectricité et l'énergie éolienne
L'économie de l'énergie renouvelable peut refléter la valeur environnementale en plus de la vente d'électricité. L'Alberta autorise les projets éoliens démarrés en 2002 ou après à générer des compensations d'émissions en vertu de protocoles approuvés lorsqu'ils satisfont aux exigences réglementaires et du système de compensation. Les projets admissibles ne peuvent pas être des installations TIER à grands émetteurs ou des installations à adhésion volontaire, ni bénéficier d'une reconnaissance pour la même production d'électricité dans le cadre d'un autre système ou régime de compensation. Le 26 février 2026, TransAlta a conclu un protocole d'entente avec Canada Pension Plan Investments et Brookfield pour le développement de centres de données à Keephills dans le comté de Parkland, en Alberta. TransAlta était le fournisseur exclusif de site et d'énergie, le développement étant soumis aux approbations réglementaires et aux accords définitifs. La charge informatique proposée crée une opportunité d'approvisionnement en énergie susceptible de soutenir la croissance du marché des centres de données au Canada, tandis que l'admissibilité aux compensations éoliennes offre une composante de revenus potentielle distincte limitée à la production admissible.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de l'énergie en dehors des provinces riches en hydroélectricité | -1.2% | Comté de Sturgeon, Alberta | Court terme (≤ 2 ans) |
| Disponibilité limitée d'une main-d'œuvre qualifiée pour les centres de données | -0.8% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Procédures d'autorisation longues liées aux consultations sur les terres autochtones | -0.3% | Province de l'Alberta | Moyen terme (2 à 4 ans) |
| Hausse des primes d'assurance pour les installations axées sur les cryptomonnaies | -0.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de l'énergie en dehors des provinces riches en hydroélectricité
Les frais de transport et de raccordement constituent un obstacle infrastructurel distinct à la rentabilité des installations informatiques à forte charge. En juillet 2026, le gouvernement de l'Alberta a communiqué une estimation de la calculatrice de factures de l'AESO évaluant les frais de transport annuels à environ 196,8 millions CAD (139,5 millions USD) pour le campus prévu de Meta dans le comté de Sturgeon. L'estimation supposait 970 MW de service de transport à la demande, un facteur de charge de 90 % et le prix de pool par défaut de l'AESO, les coûts de raccordement de Meta étant séparés. Cela combine une dépense de réseau récurrente avec un engagement de raccordement initial. La charge de transport projetée peut réduire la marge financière disponible pour l'ajout de capacités informatiques avant même que les coûts d'énergie électrique n'entrent en ligne de compte.
Disponibilité limitée d'une main-d'œuvre qualifiée pour les centres de données
La rareté dans un segment de connectivité étroit peut contraindre un déploiement de centre de données par ailleurs bien approvisionné. En 2026, Amazon Web Services Inc. (AWS) a signalé une pénurie au Canada de techniciens capables d'épisser correctement les fibres optiques. L'épissage par fusion joint 2 fibres optiques et permet une transmission de données rapide et fiable. Un accès limité à cette compétence peut donc compliquer les travaux de connexion nécessaires pour rendre la capacité informatique utilisable. AWS, le Collège de Bois-de-Boulogne et Sumitomo Electric Lightwave ont organisé un atelier de 2 jours sur l'épissage par fusion de fibres optiques à Montréal les 5 et 6 mai 2025. La réalisation des travaux de connectivité dans ce contexte de pénurie de compétences représente un risque de planification et de coût de main-d'œuvre pour les promoteurs dans le secteur des centres de données au Canada.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de centre de données :
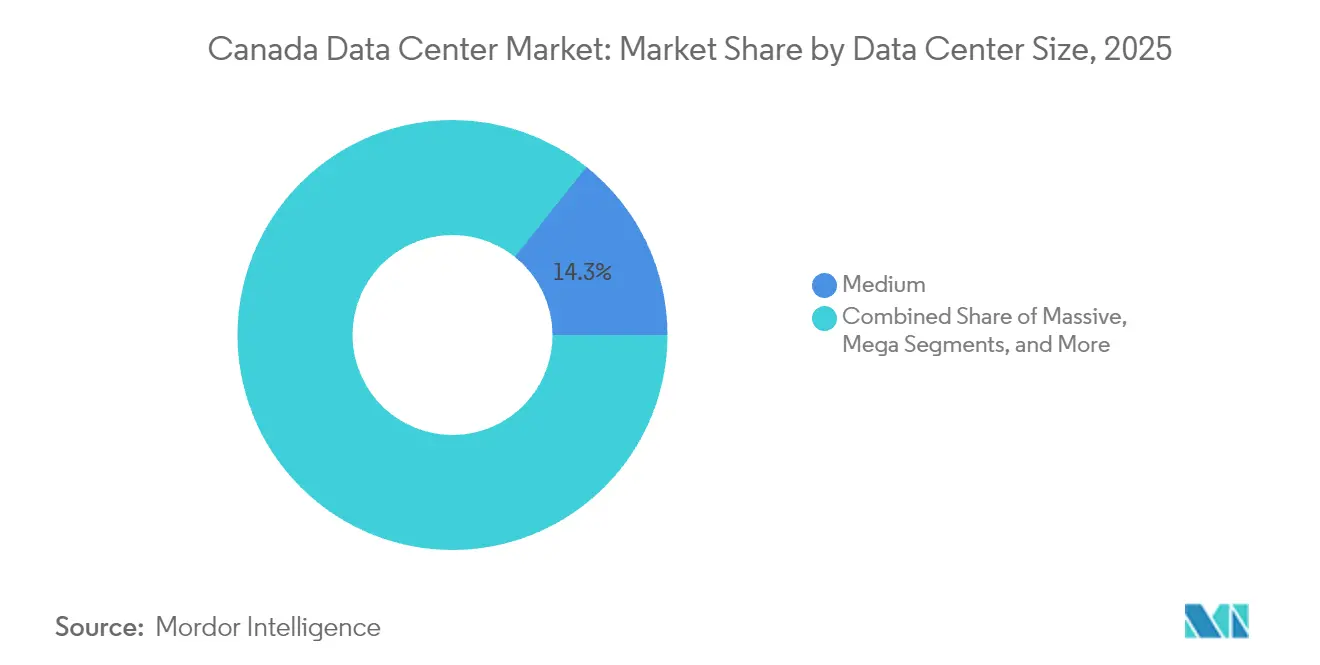
les grandes installations combinent échelle et développement par étapesLes grandes installations représentaient une part de 34,01 % de la taille du marché des centres de données au Canada en 2026 et devraient croître à un CAGR de 14,63 % de 2027 à 2032, ce qui en fait le segment le plus important et le segment à la croissance la plus rapide. Yondr a posé la première pierre en janvier 2025 d'un centre de données de 3 étages et 27 MW à Toronto, son premier développement canadien. Le projet a utilisé un site de 4,5 acres.
Bell Canada a annoncé un centre de données de 300 MW dans la municipalité rurale de Sherwood, en Saskatchewan, en mars 2026, avec une première étape prévue au premier semestre 2027. En septembre 2026, Bell et le gouvernement de la Saskatchewan ont annoncé un protocole d'accord non contraignant pour le développement par phases d'une capacité supplémentaire pouvant atteindre 900 MW. Cette expansion dépendait des arrangements commerciaux, des permis, des approbations et de la demande et des engagements des clients. Les opérateurs de grandes installations font donc face à des décisions de livraison distinctes pour une étape initiale et une expansion conditionnelle, plutôt que de disposer immédiatement de la totalité du campus proposé comme capacité utilisable.



Par type de niveau :
la capacité livrée et les charges de travail gouvernementales façonnent la demandeLe Tier 3 représentait 81,11 % de la part de marché des centres de données au Canada par dépenses d'installations en 2026, ce qui en fait le segment le plus important. L'installation Tier 3 55H à Brampton, détenue par Grain Management et exploitée par Core Data Centres, a livré ses premiers 5 MW de capacité en 2025. L'expansion était conçue pour ajouter 20 MW pour l'informatique haute performance et optimisée pour l'IA, et l'installation utilisait de l'énergie d'origine hydraulique. La première livraison ne couvrait qu'une partie de l'expansion prévue, de sorte que les acheteurs ayant besoin de l'échelle totale planifiée dépendraient des phases ultérieures.
Le Tier 4 devrait être le segment à la croissance la plus rapide, avec un CAGR de 15,15 % de 2027 à 2032. La modernisation de l'exercice 2024-2025 de l'Ontario comprenait la migration des solutions des ministères et organismes vers le centre de données de Guelph, complétée par l'hébergement cloud. L'installation a reçu les certifications de conception Tier IV, d'installation construite et de durabilité opérationnelle Gold de l'Uptime Institute. Le modèle offre aux ministères et organismes provinciaux une destination d'installation partagée tout en préservant l'hébergement cloud comme complément, de sorte que la consolidation de certaines solutions peut soutenir la demande pour un site physique de niveau supérieur.

Par type de centre de données :
la colocation à grande échelle et le développement dédié à l'IA divergentLa colocation représentait une part de marché des centres de données au Canada de 90,73 % en 2026, ce qui en fait le segment le plus important. Le 18 septembre 2025, Cologix Inc. a déclaré exploiter 22 centres de données à Montréal, Toronto et Vancouver, avec 1,06 million de pieds carrés d'espace et 94 MW de puissance dans son portefeuille canadien. Les services de colocation et d'interconnexion de Cologix Inc. offrent un canal commercial aux clients cherchant une infrastructure d'hébergement fournie en externe. Cette empreinte permet à Cologix Inc. d'héberger les charges de travail d'un client sur plusieurs sites métropolitains au sein du portefeuille canadien d'un seul fournisseur.
Les installations hyperscale/auto-construites devraient être le segment à la croissance la plus rapide, avec un CAGR de 16,28 % de 2027 à 2032. Meta a posé la première pierre de son premier centre de données canadien, une installation planifiée de 1 GW optimisée pour ses charges de travail IA dans le comté de Sturgeon, en Alberta, le 8 juillet 2026. Le projet concentre l'infrastructure informatique planifiée d'un opérateur sur un site canadien dédié, reliant directement l'application au développement de l'installation. La capacité construite pour les charges de travail propres d'un propriétaire est ajoutée en dehors du secteur des espaces loués que servent les fournisseurs de colocation, de sorte que la croissance auto-construite ne dépend pas de la location auprès de fournisseurs.
Par utilisateur final :
les plateformes technologiques dominent tandis que les charges de travail financières migrentL'IT et l'ITES étaient le segment le plus important, représentant 27,88 % des dépenses en installations de centres de données en 2026. Pour le trimestre clos le 30 juin 2026, HIVE Digital Technologies Ltd. a déclaré un accord de cloud GPU d'environ 225 millions USD sur 3 ans entre sa filiale BUZZ HPC et Bell AI Fabric soutenant Cohere. Il couvrait le déploiement de 2 304 GPU NVIDIA GB200 NVL72, BUZZ fournissant la couche cloud GPU et Bell fournissant la capacité et la connectivité du centre de données. Cohere est l'utilisateur de la plateforme d'IA d'entreprise soutenu par l'accord. La capacité et la connectivité de Bell forment la couche d'installation sous le service cloud GPU de BUZZ, reliant l'utilisation spécialisée de l'IA à la demande d'hébergement physique.
Le BFSI devrait être le segment à la croissance la plus rapide, avec un CAGR de 16,01 % de 2027 à 2032. En juin 2025, Atos a achevé une migration de centre de données pour IGM Financial Inc., une société canadienne de gestion de patrimoine et d'actifs, vers Microsoft Azure et Google Cloud Platform. La migration achevée montre une charge de travail de services financiers passant de son environnement de centre de données précédent à 2 clouds publics. Le déplacement des charges de travail des sites appartenant aux institutions vers le cloud public transfère l'achat de capacités d'installation aux fournisseurs de cloud, faisant des plateformes hébergées un intermédiaire entre les institutions financières et les opérateurs d'installations.
Par zone géographique clé :
l'interconnexion occidentale et l'expansion du campus québécois progressentLe reste du Canada était le segment de zone géographique clé le plus important, avec une part de 39,39 % des dépenses nationales en installations en 2026. Cologix Inc. a annoncé l'acquisition de DataHiveOne dans le centre-ville de Calgary en octobre 2025, ainsi que la plupart des actifs de colocation et d'interconnexion de DataHive. L'installation neutre vis-à-vis des opérateurs hébergeait plus de 30 réseaux, dont l'échange internet YYCIX. Elle offrait aux entreprises, aux opérateurs et aux fournisseurs de services cloud un accès direct aux réseaux mondiaux. L'hôtel de transport de Calgary permet à Cologix Inc. de servir les entreprises et les fournisseurs de cloud de l'Ouest grâce à une concentration établie de connexions réseau.
Le Québec devrait être le segment de zone géographique clé à la croissance la plus rapide, avec un CAGR de 15,14 % de 2027 à 2032. Le 4 juin 2026, QScale Inc. a annoncé que la construction du bâtiment B de son campus Q01 à Lévis était bien avancée. Le projet de 700 millions CAD (503,7 millions USD) était prévu pour ajouter 60 MW de capacité IT pour les charges de travail d'IA et d'informatique haute performance. Le bâtiment B, en construction au 4 juin 2026, était prévu pour permettre à Q01 d'héberger ces charges de travail à une échelle bien plus grande.
Analyse géographique
Marché des centres de données en Ontario
L'Ontario représentait 35,72 % de la taille du marché des centres de données au Canada en 2026, ce qui en fait la plus grande zone géographique. Un rapport 2025 du Système d'électricité indépendant de l'Ontario dénombrait environ 100 centres de données dans la province. Au 31 décembre 2025, Equinix Inc. a déclaré son projet Toronto TR6 phase 3 en construction, visant une ouverture au troisième trimestre 2027 avec 1 075 armoires vendables et 123 millions USD de dépenses d'investissement totales du projet. Les acheteurs cherchant l'espace vendable supplémentaire de TR6 dépendraient donc d'une ouverture future, même dans une province disposant d'une base d'installations établie.
Marché des centres de données au Québec
Le Québec devrait être la zone géographique à la croissance la plus rapide, avec un CAGR de 15,14 % de 2027 à 2032. En mars 2026, Cologix Inc. a annoncé que son installation de colocation prête pour l'IA MTL8 dans le Technoparc Montréal, un pôle aérospatial et technologique, était en service et livrerait 21 MW de capacité. La Caisse a fourni un financement par emprunt pour soutenir l'investissement continu de Cologix Inc. sur le site. L'hydroélectricité renouvelable alimente MTL8, offrant à Cologix Inc. une base d'électricité bas carbone pour son offre de colocation prête pour l'IA.
En Colombie-Britannique, BCE a annoncé que l'installation Mission Flats de Bell à Kamloops était opérationnelle depuis juin 2025, avec l'inférence IA de Groq en direct. Le campus Q01 de QScale Inc. à Lévis offre de la colocation IA avec 114 MW de charge IT client protégée. En Alberta, GLJ Ltd. a identifié 22 installations en exploitation au 26 mars 2025, dans un recensement axé sur les sites de colocation, d'hébergement et de télécommunications identifiables publiquement. CANIX fournit de la colocation et du peering à EXA Edge DC Halifax pour les réseaux des provinces de l'Atlantique, tandis que Bell prévoit des capacités de centres de données IA en convertissant une ancienne installation de transformation de protéines dans la région de Winnipeg/Rosser au Manitoba. La décision d'achat locale diffère entre l'accès à l'inférence IA en direct à Kamloops et le peering pour les réseaux de l'Atlantique à Halifax.
Cadre réglementaire et perspectives
La comparaison couvre les juridictions sélectionnées du Canada et de l'Ontario du point de vue d'un opérateur commercial de centres de données traitant des informations personnelles et développant des installations connectées au réseau. Les obligations fédérales en matière de protection de la vie privée s'appliquent au traitement commercial couvert des informations personnelles, y compris les flux transfrontaliers, tandis que les lois provinciales substantiellement similaires régissent généralement les activités intra-provinciales. La Loi de 2025 de l'Ontario visant à protéger l'Ontario en garantissant une énergie abordable pour les générations futures autorise des critères pour les centres de données se connectant ou se reconnectant au réseau électrique.
Tableau réglementaire
| Facteur de décision | Canada | Ontario |
|---|---|---|
| Autorité principale | Commissariat à la protection de la vie privée du Canada | Ministère de l'Énergie et des Mines |
| Instruments ou orientations clés | Loi sur la protection des renseignements personnels et les documents électroniques (LPRPDE) ; Projet de loi C-36 présenté le 15 juin 2026 et en deuxième lecture le 21 octobre 2026 | Loi de 2025 visant à protéger l'Ontario en garantissant une énergie abordable pour les générations futures ; évaluation de raccordement proposée et classe tarifaire distincte |
| Effet commercial | Conformité en matière de protection de la vie privée pour les services couverts de traitement d'informations personnelles | Évaluation de projet proposée et exclusion de l'Initiative de conservation industrielle pour les nouvelles installations couvertes |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Renforcement |
| Source: Mordor Intelligence | ||
La note moyenne du Canada et ses perspectives inchangées reflètent le maintien en vigueur de la LPRPDE tandis que son remplacement proposé, le projet de loi C-36, était en deuxième lecture le 21 octobre 2026. Le projet de loi exigerait que les organisations transférant des données assurent une protection équivalente, tandis que les fournisseurs seraient principalement tenus à des mesures de protection et à la tenue de registres, sauf s'ils utilisaient les informations à d'autres fins. La consultation de l'Ontario sur les propositions d'évaluation de raccordement et de classe tarifaire s'est clôturée le 12 septembre 2026. Pour un opérateur développant des installations connectées au réseau, la note moyenne de l'Ontario et ses perspectives de renforcement reflètent une évaluation supplémentaire proposée et une exclusion potentielle de l'Initiative de conservation industrielle pour les nouveaux centres de données couverts.
Étapes de la chaîne de valeur
La comparaison suit la prestation de services d'installation depuis la fourniture de colocation jusqu'à l'interconnexion et le soutien opérationnel. Bell Wholesale fournit des armoires ou des cages avec espace, alimentation, refroidissement et interconnexion dans les principaux centres canadiens. Cologix Inc. offre des connexions d'accès cloud sur l'ensemble de son réseau de centres de données à Montréal. Ces activités confèrent aux opérateurs des rôles commerciaux dans l'hébergement d'équipements et leur connexion à des services externes.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Fourniture de colocation | Fournisseurs de colocation tels que Bell Canada, eStruxture Data Centers Inc. | Ventes de services de colocation | Adéquation de la charge hébergée à l'espace, à l'alimentation et au refroidissement disponibles | Planifier la capacité hébergée autour des limites du service public du site |
| Interconnexion | Fournisseurs d'interconnexion tels que Cologix Inc., eStruxture Data Centers Inc. | Ventes de services de connectivité et d'interconnexion | Adéquation des connexions cloud requises à l'installation sélectionnée | Confirmer l'accès requis à l'accès cloud avant de placer les charges de travail |
| Soutien opérationnel | Fournisseurs de soutien aux installations tels que eStruxture Data Centers Inc. | Sécurité et soutien dans le cadre des revenus de services opérationnels | Responsabilité partagée pour les équipements clients et les incidents d'installation | Définir la propriété de l'escalade entre l'opérateur et le client |
| Source: Mordor Intelligence | ||||
L'hébergement physique et la connectivité créent des opportunités de revenus complémentaires, tandis que le soutien étend le rôle de l'opérateur après le placement des équipements. Un opérateur, eStruxture Data Centers Inc., fournit des services de colocation, de connectivité, de sécurité et de soutien. Un client achetant les deux services auprès d'un seul opérateur concentre son exposition aux performances de reprise, de sorte que la propriété des incidents doit couvrir à la fois l'hébergement et la connectivité.
Paysage concurrentiel
Concentration du Marché
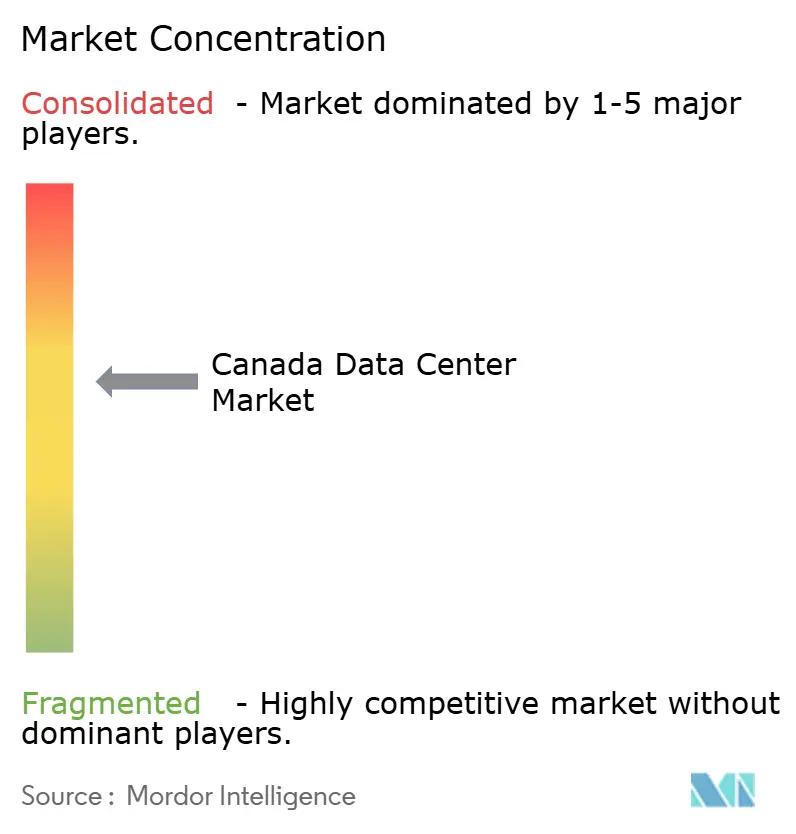
Le secteur est modérément fragmenté, combinant des développeurs internationaux de campus avec des plateformes nationales et des fournisseurs d'interconnexion locaux. Vantage Data Centers LLC développe des campus hyperscale, et Equinix Inc. exploite des centres de données et a réalisé des acquisitions foncières dans 6 métropoles, dont Toronto, en 2025. Le mix de fournisseurs comprend eStruxture Data Centers Inc., un fournisseur canadien d'installations, LES.NET (1996) INC., qui gère le Manitoba Internet Exchange de Winnipeg, et IREN Limited, qui possède et exploite des sites informatiques canadiens. La concurrence dépend donc des positions sur les sites et de l'accès aux écosystèmes de réseau, donnant à plusieurs types de fournisseurs un rôle dans la satisfaction de la demande informatique.
L'expansion des campus et les accords avec des clients d'ancrage représentent différentes façons de développer une proposition de capacité. En février 2025, Vantage Data Centers LLC a annoncé QC24 comme la quatrième installation planifiée sur son campus de Québec. En mai 2026, eStruxture Data Centers Inc. a annoncé que CoreWeave avait signé en tant que locataire d'ancrage pour une partie de la Phase 1 à CAL-3 dans le comté de Rocky View, dans la région de Calgary. Un ajout de campus élargit l'offre planifiée d'un opérateur, tandis qu'un accord d'ancrage fournit un engagement commercial direct pour une portion spécifiée de capacité. La location signée réduit l'exposition d'eStruxture Data Centers Inc. à la recherche d'acheteurs pour la portion contractée de la Phase 1.
L'adaptation technologique sur les sites canadiens existants offre une autre voie concurrentielle où un opérateur peut utiliser sa plateforme physique établie. La mise à jour de l'exercice 25 d'IREN Limited a identifié 160 MW de capacité de site en Colombie-Britannique et a signalé une transition du matériel de minage de Bitcoin vers des GPU cloud IA. En août 2026, IREN Limited a indiqué que des déploiements refroidis par liquide étaient prévus à Mackenzie, Canal Flats et Prince George en 2027 pour utiliser la marge de puissance disponible sur les sites existants. Le plan d'IREN Limited tirerait une capacité IA supplémentaire de la marge de puissance des sites existants, tandis que Vantage Data Centers LLC et eStruxture Data Centers Inc. proposaient de nouveaux bâtiments de campus, faisant de la conversion de sites une façon distincte de concourir pour des charges de travail informatiques supplémentaires.
Leaders du secteur des centres de données au Canada
-
Vantage Data Centers LLC
-
Equinix Inc.
-
eStruxture Data Centers Inc.
-
LES.NET (1996) INC.
-
IREN Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des centres de données au Canada Entreprises couvertes dans ce rapport
- Vantage Data Centers LLC
- Equinix Inc.
- eStruxture Data Centers Inc.
- LES.NET (1996) INC.
- IREN Limited
- Keel Infrastructure Corp.
- Compass Datacenters LLC (Brookfield Infrastructure Partners L.P. and Ontario Teachers' Pension Plan Board)
- Urbacon Data Centre Solutions Inc.
- Cologix Inc.
- HIVE Digital Technologies Ltd.
- Amazon Web Services Inc.
- Digital Realty Trust Inc.
- Rogers Communications Inc. - Rogers Business
- Carrier Connex Systems Ltd.
- Bell Canada
- STACK Infrastructure Inc.
- QScale Inc.
- EdgeConneX LLC
Développements industriels récents dans Marché des centres de données au Canada
- Oct 2026 : Bell Canada et le gouvernement de la Saskatchewan ont annoncé l'avancement des travaux de construction du campus de 300 MW de Bell AI Fabric dans la municipalité rurale de Sherwood, avec la charpente métallique en cours d'élévation et les 4 coques de bâtiments de la première phase prenant forme.
- Juil 2026 : Meta a posé la première pierre de son premier centre de données canadien, une installation planifiée de 1 GW optimisée pour ses charges de travail IA dans le comté de Sturgeon, en Alberta.
Périmètre et méthodologie
| Grand |
| Massif |
| Moyen |
| Méga |
| Petit |
| Niveaux 1 et 2 |
| Niveau 3 |
| Niveau 4 |
| Hyperscale/Auto-construit | ||
| Entreprise/Périphérie | ||
| Colocation | Non utilisé | |
| Utilisé | Colocation de détail | |
| Colocation en gros | ||
| BFSI |
| IT et ITES |
| Commerce électronique |
| Gouvernement |
| Industrie manufacturière |
| Médias et divertissement |
| Télécommunications |
| Autres utilisateurs finaux |
| Ontario |
| Québec |
| Reste du Canada |
| Par taille de centre de données | Grand | ||
| Massif | |||
| Moyen | |||
| Méga | |||
| Petit | |||
| Par type de niveau | Niveaux 1 et 2 | ||
| Niveau 3 | |||
| Niveau 4 | |||
| Par type de centre de données | Hyperscale/Auto-construit | ||
| Entreprise/Périphérie | |||
| Colocation | Non utilisé | ||
| Utilisé | Colocation de détail | ||
| Colocation en gros | |||
| Par utilisateur final | BFSI | ||
| IT et ITES | |||
| Commerce électronique | |||
| Gouvernement | |||
| Industrie manufacturière | |||
| Médias et divertissement | |||
| Télécommunications | |||
| Autres utilisateurs finaux | |||
| Par zone géographique clé | Ontario | ||
| Québec | |||
| Reste du Canada | |||
Définition du marché
- CAPACITÉ DE CHARGE IT - La capacité de charge IT ou capacité installée désigne la quantité d'énergie consommée par les serveurs et les équipements réseau placés dans un rack installé. Elle est mesurée en mégawatt (MW).
- TAUX D'ABSORPTION - Il désigne la mesure dans laquelle la capacité du centre de données a été louée. Par exemple, si un centre de données de 100 MW a loué 75 MW, le taux d'absorption serait de 75 %. Il est également appelé taux d'utilisation et capacité louée.
- ESPACE DE PLANCHER SURÉLEVÉ - Il s'agit d'un espace surélevé construit au-dessus du plancher. Cet espace entre le plancher d'origine et le plancher surélevé est utilisé pour accueillir le câblage, le refroidissement et d'autres équipements de centre de données. Cet agencement facilite une infrastructure de câblage et de refroidissement adéquate. Il est mesuré en pieds carrés (ft²).
- TAILLE DU CENTRE DE DONNÉES - La taille du centre de données est segmentée en fonction de l'espace de plancher surélevé alloué aux installations du centre de données. Centre de données Méga - le nombre de racks doit être supérieur à 9 000 ou l'espace de plancher surélevé doit être supérieur à 225 001 pieds carrés ; Centre de données Massif - le nombre de racks doit être compris entre 9 000 et 3 001 ou l'espace de plancher surélevé doit être compris entre 225 000 et 75 001 pieds carrés ; Grand centre de données - le nombre de racks doit être compris entre 3 000 et 801 ou l'espace de plancher surélevé doit être compris entre 75 000 et 20 001 pieds carrés ; Centre de données Moyen - le nombre de racks doit être compris entre 800 et 201 ou l'espace de plancher surélevé doit être compris entre 20 000 et 5 001 pieds carrés ; Petit centre de données - le nombre de racks doit être inférieur à 200 ou l'espace de plancher surélevé doit être inférieur à 5 000 pieds carrés.
- TYPE DE NIVEAU - Selon l'Uptime Institute, les centres de données sont classés en quatre niveaux en fonction des capacités des équipements redondants de l'infrastructure du centre de données. Dans ce segment, les centres de données sont segmentés en Niveau 1, Niveau 2, Niveau 3 et Niveau 4.
- TYPE DE COLOCATION - Le segment est divisé en 3 catégories, à savoir la colocation de détail, la colocation en gros et la colocation hyperscale. La catégorisation est effectuée en fonction de la quantité de charge IT louée aux clients potentiels. Le service de colocation de détail a une capacité louée inférieure à 250 kW ; le service de colocation en gros a une capacité louée comprise entre 251 kW et 4 MW ; et le service de colocation hyperscale a une capacité louée supérieure à 4 MW.
- CONSOMMATEURS FINAUX - Le marché des centres de données fonctionne sur une base B2B. Le BFSI, le gouvernement, les opérateurs cloud, les médias et le divertissement, le commerce électronique, les télécommunications et l'industrie manufacturière sont les principaux consommateurs finaux du marché étudié. Le périmètre inclut uniquement les opérateurs de services de colocation répondant à la numérisation croissante des secteurs des utilisateurs finaux.
| Mot-clé | Définition |
|---|---|
| Unité de rack | Généralement désignée par U ou RU, c'est l'unité de mesure pour l'unité serveur logée dans les racks du centre de données. 1U est égal à 1,75 pouce. |
| Densité de rack | Elle définit la quantité d'énergie consommée par les équipements et serveurs logés dans un rack. Elle est mesurée en kilowatt (kW). Ce facteur joue un rôle essentiel dans la conception des centres de données, ainsi que dans la planification du refroidissement et de l'alimentation. |
| Capacité de charge IT | La capacité de charge IT ou capacité installée désigne la quantité d'énergie consommée par les serveurs et les équipements réseau placés dans un rack installé. Elle est mesurée en mégawatt (MW). |
| Taux d'absorption | Il désigne la mesure dans laquelle la capacité du centre de données a été louée. Par exemple, si un centre de données de 100 MW a loué 75 MW, le taux d'absorption serait de 75 %. Il est également appelé taux d'utilisation et capacité louée. |
| Espace de plancher surélevé | Il s'agit d'un espace surélevé construit au-dessus du plancher. Cet espace entre le plancher d'origine et le plancher surélevé est utilisé pour accueillir le câblage, le refroidissement et d'autres équipements de centre de données. Cet agencement facilite une infrastructure de câblage et de refroidissement adéquate. Il est mesuré en pieds carrés/mètres. |
| Climatiseur de salle informatique (CRAC) | Il s'agit d'un dispositif utilisé pour surveiller et maintenir la température, la circulation de l'air et l'humidité à l'intérieur de la salle des serveurs du centre de données. |
| Allée | Il s'agit de l'espace ouvert entre les rangées de racks. Cet espace ouvert est essentiel pour maintenir la température optimale (20-25 °C) dans la salle des serveurs. Il existe principalement deux allées à l'intérieur de la salle des serveurs : une allée chaude et une allée froide. |
| Allée froide | Il s'agit de l'allée dans laquelle la face avant du rack est orientée vers l'allée. Ici, l'air refroidi est dirigé vers l'allée afin qu'il puisse pénétrer par l'avant des racks et maintenir la température. |
| Allée chaude | Il s'agit de l'allée dans laquelle la face arrière des racks est orientée vers l'allée. Ici, la chaleur dissipée par les équipements dans le rack est dirigée vers l'évent de sortie du CRAC. |
| Charge critique | Elle comprend les serveurs et autres équipements informatiques dont la disponibilité est essentielle au fonctionnement du centre de données. |
| Efficacité d'utilisation de l'énergie (PUE) | Il s'agit d'une mesure qui définit l'efficacité d'un centre de données. Elle est calculée par : (Consommation totale d'énergie du centre de données) / (Consommation totale d'énergie des équipements IT). De plus, un centre de données avec un PUE de 1,2 à 1,5 est considéré comme très efficace, tandis qu'un centre de données avec un PUE > 2 est considéré comme très inefficace. |
| Redondance | Elle est définie comme une conception de système dans laquelle des composants supplémentaires (onduleur, générateurs, CRAC) sont ajoutés afin que, en cas de panne de courant ou de défaillance d'équipement, les équipements IT ne soient pas affectés. |
| Alimentation sans interruption (ASI) | Il s'agit d'un dispositif connecté en série avec l'alimentation électrique du réseau public, stockant de l'énergie dans des batteries de sorte que l'alimentation de l'ASI soit continue pour les équipements IT même lors d'une coupure de courant. L'ASI soutient principalement les équipements IT uniquement. |
| Générateurs | Tout comme l'ASI, les générateurs sont placés dans le centre de données pour assurer une alimentation électrique ininterrompue, évitant ainsi les temps d'arrêt. Les installations de centres de données disposent de générateurs diesel et, généralement, du diesel pour 48 heures est stocké dans l'installation pour prévenir les interruptions. |
| N+1 | Désigné par « Besoin plus un », il désigne la configuration d'équipement supplémentaire disponible pour éviter les temps d'arrêt en cas de défaillance. Un centre de données est considéré N+1 lorsqu'il y a une unité supplémentaire pour chaque groupe de 4 composants. Par exemple, si un centre de données dispose de 4 systèmes ASI, un système ASI supplémentaire serait nécessaire pour atteindre N+1. |
| 2N | Il désigne une conception entièrement redondante dans laquelle deux systèmes de distribution d'énergie indépendants sont déployés. Ainsi, en cas de défaillance complète d'un système de distribution, l'autre système continuera à alimenter le centre de données. |
| Refroidissement en rangée | Il s'agit du système de refroidissement installé entre les racks d'une rangée, qui aspire l'air chaud de l'allée chaude et fournit de l'air frais à l'allée froide, maintenant ainsi la température. |
| Niveau 1 | La classification par niveau détermine la préparation d'une installation de centre de données à maintenir les opérations du centre de données. Un centre de données est classé Niveau 1 lorsqu'il dispose d'un composant d'alimentation non redondant (N) (ASI, générateurs), de composants de refroidissement et d'un système de distribution d'énergie (depuis les réseaux électriques publics). Le centre de données Niveau 1 a une disponibilité de 99,67 % et un temps d'arrêt annuel inférieur à 28,8 heures. |
| Niveau 2 | Un centre de données est classé Niveau 2 lorsqu'il dispose de composants d'alimentation et de refroidissement redondants (N+1) et d'un seul système de distribution non redondant. Les composants redondants comprennent des générateurs supplémentaires, des ASI, des refroidisseurs, des équipements de rejet de chaleur et des réservoirs de carburant. Le centre de données Niveau 2 a une disponibilité de 99,74 % et un temps d'arrêt annuel inférieur à 22 heures. |
| Niveau 3 | Un centre de données disposant de composants d'alimentation et de refroidissement redondants et de plusieurs systèmes de distribution d'énergie est désigné comme un centre de données Niveau 3. L'installation est résistante aux perturbations planifiées (maintenance des installations) et non planifiées (panne de courant, défaillance du refroidissement). Le centre de données Niveau 3 a une disponibilité de 99,98 % et un temps d'arrêt annuel inférieur à 1,6 heure. |
| Niveau 4 | Il s'agit du type de centre de données le plus tolérant aux pannes. Un centre de données Niveau 4 dispose de plusieurs composants d'alimentation et de refroidissement redondants indépendants et de plusieurs chemins de distribution d'énergie. Tous les équipements IT sont alimentés en double, les rendant tolérants aux pannes en cas de perturbation, garantissant ainsi un fonctionnement ininterrompu. Le centre de données Niveau 4 a une disponibilité de 99,74 % et un temps d'arrêt annuel inférieur à 26,3 minutes. |
| Petit centre de données | Un centre de données dont la surface au sol est ≤ 5 000 pieds carrés ou dont le nombre de racks pouvant être installés est ≤ 200 est classé comme un petit centre de données. |
| Centre de données moyen | Un centre de données dont la surface au sol est comprise entre 5 001 et 20 000 pieds carrés, ou dont le nombre de racks pouvant être installés est compris entre 201 et 800, est classé comme un centre de données moyen. |
| Grand centre de données | Un centre de données dont la surface au sol est comprise entre 20 001 et 75 000 pieds carrés, ou dont le nombre de racks pouvant être installés est compris entre 801 et 3 000, est classé comme un grand centre de données. |
| Centre de données massif | Un centre de données dont la surface au sol est comprise entre 75 001 et 225 000 pieds carrés, ou dont le nombre de racks pouvant être installés est compris entre 3 001 et 9 000, est classé comme un centre de données massif. |
| Centre de données méga | Un centre de données dont la surface au sol est ≥ 225 001 pieds carrés ou dont le nombre de racks pouvant être installés est ≥ 9 001 est classé comme un centre de données méga. |
| Colocation de détail | Il s'agit des clients dont les besoins en capacité sont de 250 kW ou moins. Ces services sont principalement choisis par les petites et moyennes entreprises (PME). |
| Colocation en gros | Il s'agit des clients dont les besoins en capacité sont compris entre 250 kW et 4 MW. Ces services sont principalement choisis par les entreprises de taille moyenne à grande. |
| Colocation hyperscale | Il s'agit des clients dont les besoins en capacité sont supérieurs à 4 MW. La demande hyperscale provient principalement des grands acteurs du cloud, des entreprises IT, du BFSI et des acteurs OTT (comme Netflix, Hulu et HBO+). |
| Vitesse des données mobiles | Il s'agit de la vitesse internet mobile qu'un utilisateur expérimente via son smartphone. Cette vitesse dépend principalement de la technologie d'opérateur utilisée dans le smartphone. Les technologies d'opérateur disponibles sur le marché sont la 2G, la 3G, la 4G et la 5G, où la 2G offre la vitesse la plus lente tandis que la 5G est la plus rapide. |
| Réseau de connectivité par fibre optique | Il s'agit d'un réseau de câbles à fibre optique déployés à travers le pays, reliant les régions rurales et urbaines avec une connexion internet à haut débit. Il est mesuré en kilomètre (km). |
| Trafic de données par smartphone | Il s'agit d'une mesure de la consommation moyenne de données par un utilisateur de smartphone en un mois. Elle est mesurée en gigaoctet (Go). |
| Vitesse des données haut débit | Il s'agit de la vitesse internet fournie via la connexion câblée fixe. Généralement, le câble en cuivre et le câble à fibre optique sont utilisés à des fins résidentielles et commerciales. Ici, le câble à fibre optique offre une vitesse internet plus rapide que le câble en cuivre. |
| Câble sous-marin | Un câble sous-marin est un câble à fibre optique posé entre deux points d'atterrissage ou plus. Grâce à ce câble, la communication et la connectivité internet entre les pays du monde entier sont établies. Ces câbles peuvent transmettre 100 à 200 térabits par seconde (Tbps) d'un point à un autre. |
| Empreinte carbone | Il s'agit de la mesure du dioxyde de carbone généré lors du fonctionnement régulier d'un centre de données. Étant donné que le charbon, le pétrole et le gaz sont les principales sources de production d'énergie, la consommation de cette énergie contribue aux émissions de carbone. Les opérateurs de centres de données intègrent des sources d'énergie renouvelables pour réduire l'empreinte carbone de leurs installations. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision pour chaque pays.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




