
Taille et part du marché de la télématique APAC
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 18.70 Milliards de dollars |
| Taille du Marché (2026) | 20.54 Milliards de dollars |
| Taille du Marché (2031) | 32.79 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.82 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la télématique APAC par Mordor Intelligence
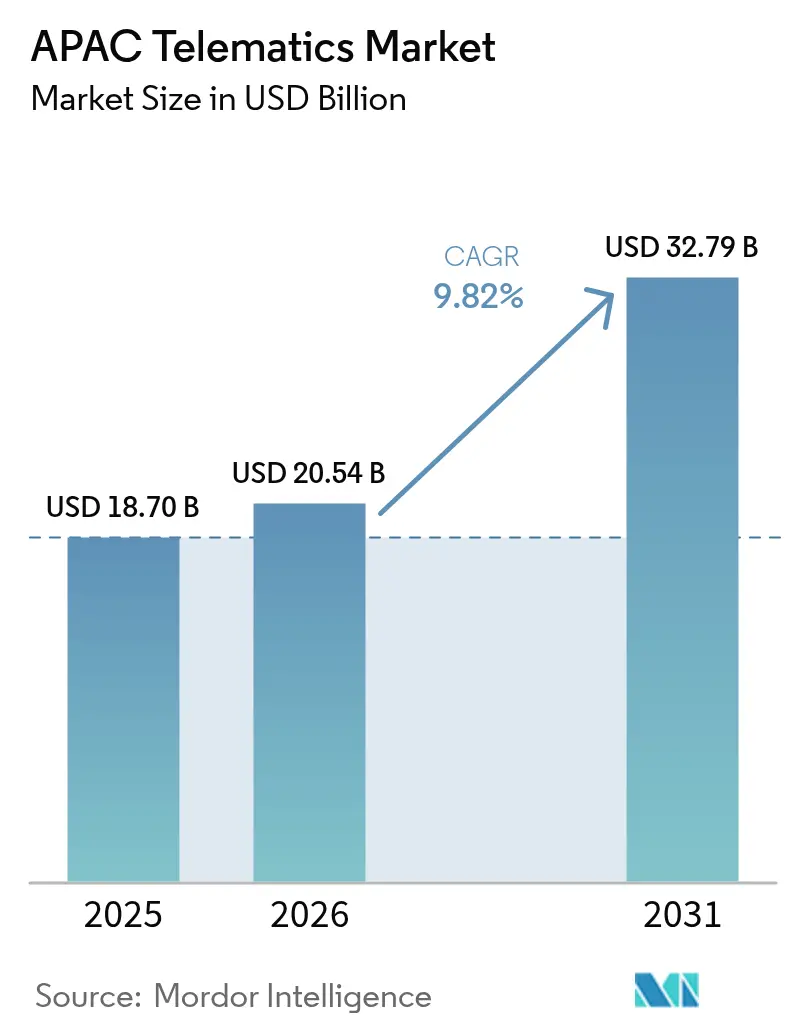
La taille du marché de la télématique APAC était évaluée à 18,70 milliards USD en 2025 et devrait croître de 20,54 milliards USD en 2026 pour atteindre 32,79 milliards USD d'ici 2031, à un TCAC de 9,82 % durant la période de prévision (2026-2031). Cette trajectoire robuste découle des programmes nationaux de mobilité numérique qui stimulent la pénétration des véhicules connectés au sein des flottes commerciales, des mandats réglementaires tels que la norme AIS-140 en Inde, et de la croissance soutenue des livraisons du commerce électronique nécessitant une visibilité de flotte en temps réel. Le leadership de la Chine dans les modules de connectivité installés en usine, l'accélération du passage à l'assurance basée sur l'usage, et les projets pilotes de villes intelligentes en cours renforcent davantage la demande de plateformes de données sophistiquées. Les équipementiers et les fintechs regroupent la télématique avec des produits de crédit-bail pour réduire les coûts matériels initiaux, tandis que les initiatives de résilience de la chaîne d'approvisionnement en semi-conducteurs aident les fournisseurs à se protéger contre les pénuries périodiques qui ont contraint les livraisons en 2024.
Points clés du rapport
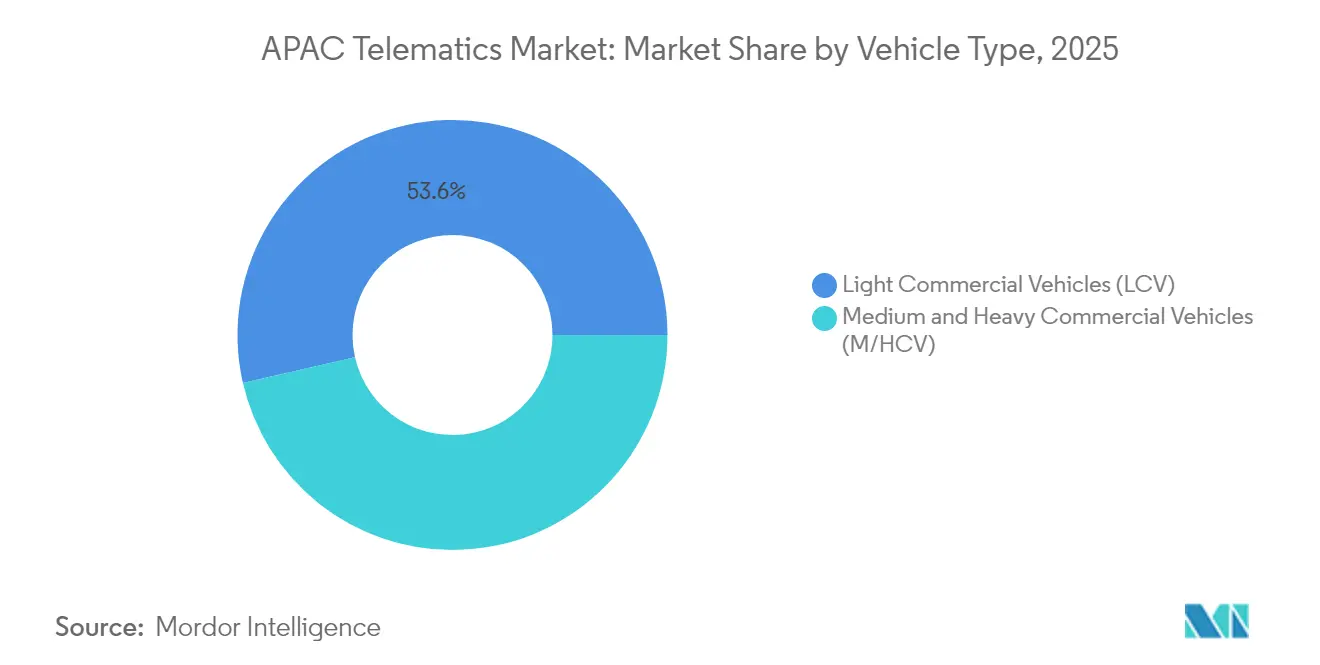
- Par type de véhicule, les véhicules commerciaux légers ont dominé avec 53,58 % de la part du marché de la télématique APAC en 2025, tandis que les véhicules commerciaux moyens et lourds devraient progresser à un TCAC de 10,41 % jusqu'en 2031.
- Par canal, les solutions intégrées OEM ont détenu 41,89 % de la part des revenus en 2025 ; les dongles OBD-II en post-équipement devraient s'accélérer à un TCAC de 10,02 % jusqu'en 2031.
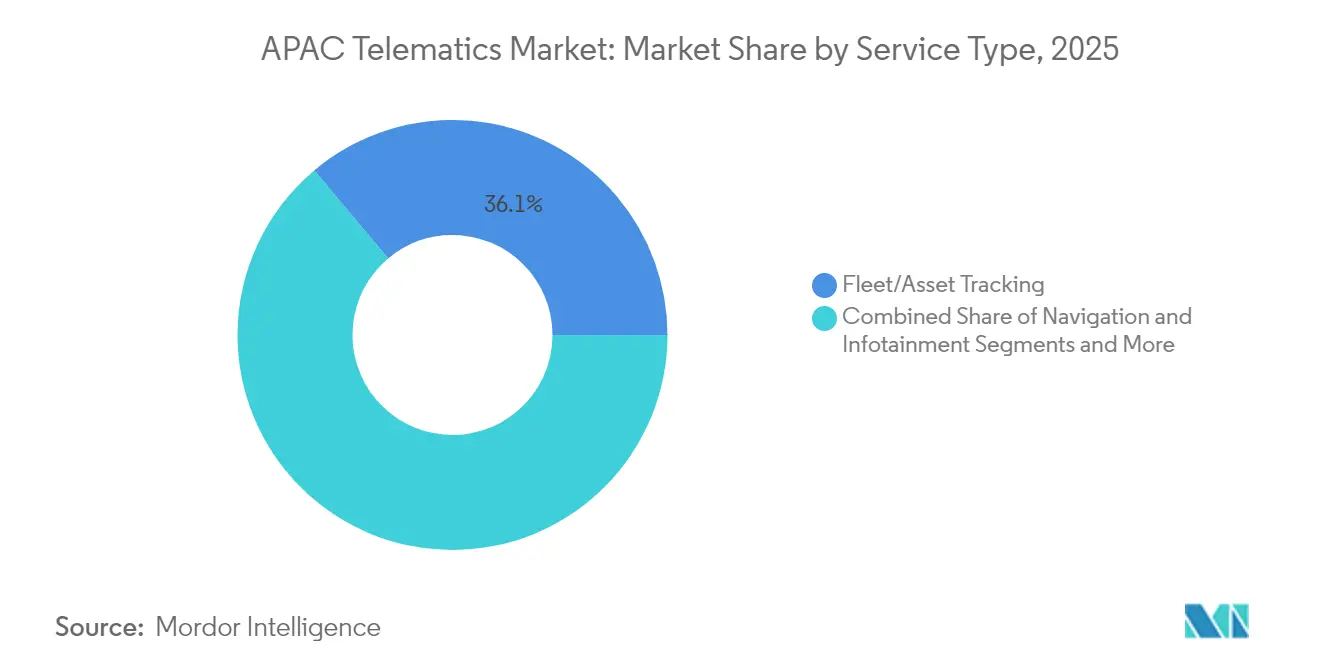
- Par type de service, le suivi de flotte et d'actifs a représenté 36,12 % de la taille du marché de la télématique APAC en 2025, et la télématique d'assurance devrait progresser à un TCAC de 11,02 % durant la même période.
- Par technologie de communication, le GNSS/GPS a conservé 48,11 % de la part de la taille du marché de la télématique APAC en 2025, mais le DSRC/C-V2X est en passe d'atteindre un TCAC de 12,08 % jusqu'en 2031.
- Par zone géographique, la Chine a capté 37,62 % de la part du marché de la télématique APAC en 2025 et progresse à un TCAC de 9,96 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la télématique APAC
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prolifération des modules de connectivité installés par les équipementiers | +2.1% | Chine, Japon, Corée du Sud, ASEAN | Moyen terme (2-4 ans) |
| Mandats réglementaires sur l'AIS-140 et l'eCall | +1.8% | Inde, Japon, Corée du Sud, ASEAN | Court terme (≤ 2 ans) |
| Demande croissante d'assurance basée sur l'usage (UBI) | +1.4% | Inde, Chine, Australie | Moyen terme (2-4 ans) |
| Croissance des flottes de livraison du dernier kilomètre pour le commerce électronique | +2.3% | Chine, Inde, Asie du Sud-Est | Court terme (≤ 2 ans) |
| Projets pilotes ITS de villes intelligentes favorisant les partenariats de données | +1.2% | Singapour, Séoul, Pékin, Tokyo | Long terme (≥ 4 ans) |
| Modèles de crédit-bail OEM-fintech intégrant la télématique | +0.8% | Chine, Inde, Thaïlande | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des modules de connectivité installés par les équipementiers
Les unités télématiques installées en usine sont de plus en plus standard sur les nouveaux véhicules commerciaux, les taux d'installation progressant vers 94 % d'ici 2028. Les fabricants chinois collaborent avec les opérateurs de réseaux mobiles nationaux pour intégrer des SIM embarquées, tandis que les équipementiers japonais superposent Android Automotive OS pour offrir des services natifs dans le cloud. Ce changement simplifie la conformité réglementaire, permet les mises à jour logicielles en télédiffusion, et prend en charge la maintenance prédictive qui réduit les temps d'arrêt non planifiés. Les fournisseurs de post-équipement font face à une pression sur les prix alors que les flottes privilégient une intégration plus profonde dans le bus véhicule que seul le matériel embarqué peut fournir.
Mandats réglementaires sur l'AIS-140 et l'eCall
Le ministère des transports indien exige un suivi GPS et des boutons d'urgence conformément à la norme AIS-140 pour tous les véhicules commerciaux, et à partir d'avril 2026, étendra les avertissements de freinage d'urgence et de somnolence aux véhicules passagers de plus grande taille. Le Japon et la Corée du Sud ont déployé l'eCall, favorisant des capacités uniformes d'intervention d'urgence. Cette convergence permet aux fournisseurs de plateformes de déployer des solutions de conformité à l'échelle régionale, bien que les formats techniques variables exigent encore des architectures logicielles modulaires.
Demande croissante d'assurance basée sur l'usage (UBI)
Les assureurs passent de la démographie au calcul des primes basé sur les données. Les programmes de télématique intègrent désormais les scores de freinage brusque, les ratios de conduite nocturne et la reconstruction d'accidents assistée par IA. Les principaux assureurs en Inde et en Australie signalent des ratios sinistres-primes plus faibles et une meilleure fidélisation des clients lorsque les polices liées au kilométrage remplacent les primes forfaitaires. Les lois sur la protection de la vie privée diffèrent toutefois considérablement en APAC, ce qui pousse les assureurs à investir dans des modules de gestion du consentement et dans le stockage de données localisé [1]NRMA Insurance, "Déclaration de divulgation du produit UBI," nrma.com.au.
Croissance des flottes de livraison du dernier kilomètre pour le commerce électronique
Les volumes de colis continuent d'augmenter en raison de la prolifération des promesses de livraison rapide. Les modèles de dark store et de micro-fulfillment amplifient le besoin d'acheminement dynamique et de suivi de l'état des batteries à mesure que les flottes de livraison urbaine s'électrifient. Les fournisseurs intègrent des tableaux de bord de productivité des conducteurs et des alertes de géorepérage pour réduire les temps de ralenti, tandis que les optimiseurs d'itinéraires basés sur l'IA réduisent la consommation de carburant ou d'énergie. Pour de nombreux opérateurs, la télématique est devenue une infrastructure de base plutôt qu'une dépense optionnelle.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Préoccupations en matière de cybersécurité et de confidentialité des données | -1.6% | Japon, Corée du Sud, Australie | Court terme (≤ 2 ans) |
| Coût initial élevé du matériel/de la communication | -1.2% | Inde, Asie du Sud-Est | Moyen terme (2-4 ans) |
| Normes d'interopérabilité fragmentées | -0.9% | Flottes transfrontalières APAC | Long terme (≥ 4 ans) |
| Volatilité de la chaîne d'approvisionnement en semi-conducteurs après 2025 | -1.4% | Centres de fabrication mondiaux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Préoccupations en matière de cybersécurité et de confidentialité des données
Les opérateurs de flottes s'inquiètent du piratage à distance et de l'accès non autorisé aux données de localisation ou du bus CAN. Plusieurs gouvernements de la région APAC appliquent des règles strictes en matière de localisation des données et imposent des sanctions en cas de violation, augmentant les budgets de conformité. Les fournisseurs de matériel intègrent désormais des puces de racine de confiance et collaborent avec les opérateurs de télécommunications pour déployer un chiffrement de bout en bout. Des services de centres d'opérations de sécurité gérés émergent également pour surveiller les anomalies et coordonner l'application rapide de correctifs [2]1NCE GmbH, "Comprendre les règles du gouvernement américain sur la cybersécurité des véhicules connectés," 1nce.com.
Volatilité de la chaîne d'approvisionnement en semi-conducteurs après 2025
La disponibilité des MCU et DRAM de qualité automobile s'est resserrée après que la demande renouvelée en IA a absorbé les capacités des nœuds avancés. Les hausses des prix de la mémoire ont augmenté les coûts des unités télématiques, forçant les fournisseurs à renégocier les accords d'approvisionnement et à augmenter les stocks de sécurité. La dépendance accrue en matière d'emballage vis-à-vis des fonderies taïwanaises et coréennes expose les flottes à des risques géopolitiques, ce qui incite à adopter des stratégies d'approvisionnement double et à accorder des licences croisées de fichiers de conception à des fonderies secondaires [3]Amble Electronics, "Perspectives de la chaîne d'approvisionnement électronique, juillet 2025," ambleelec.com .
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : Les flottes commerciales stimulent l'adoption
Les véhicules commerciaux moyens et lourds représentent l'expansion la plus rapide avec un TCAC de 10,41 % jusqu'en 2031, tandis que les véhicules commerciaux légers détenaient 53,58 % de la part du marché de la télématique APAC en 2025. Le revenu moyen plus élevé par unité installée sur les camions longue distance provient des analyses avancées de consommation de carburant, de la prédiction de l'usure des freins et des modules de conformité qui réduisent les coûts des inspections routières. À l'inverse, les opérateurs de VCL privilégient un suivi GPS à faible coût pour protéger les colis et rationaliser les livraisons urbaines. La dynamique réglementaire, comme les nouvelles règles ADAS indiennes pour les bus et les camions, stimule davantage la pénétration des M/HCV. La consolidation des plateformes, illustrée par l'acquisition en 2025 par Platform Science de l'unité de gestion de flotte de Trimble, signale que les offres intégrées couvrant la conformité ELD et les tableaux de bord de santé des batteries domineront la croissance future.
Les projets d'électrification des M/HCV nécessitent un déploiement simultané de la télématique pour étendre l'autonomie de conduite et optimiser les fenêtres de recharge. Les gestionnaires de flottes de VCL, pressés par les accords de niveau de service du commerce électronique, adoptent des analyses de comportement des conducteurs basées sur des caméras pour réduire les taux d'accidents. Bien que la majorité de la base installée globale reste dans les VCL, la part des revenus s'oriente vers les M/HCV en raison de solutions riches en fonctionnalités intégrées à des plateformes d'analyse par abonnement. L'interaction entre les segments façonne donc des stratégies de mise sur le marché différenciées pour les équipementiers de matériel et les fournisseurs de plateformes.


Par canal : L'innovation en post-équipement défie la domination des équipementiers
Les unités intégrées OEM ont conservé 41,89 % de la part des revenus en 2025, mais les dongles OBD-II en post-équipement sont en bonne voie pour un TCAC de 10,02 %. Les flottes soucieuses des coûts apprécient la facilité d'auto-installation et la capacité à changer de fournisseur sans perdre les garanties. En revanche, les modules embarqués offrent une intégration plus profonde dans le bus véhicule qui prend en charge les téléchargements de micrologiciels en télédiffusion et les diagnostics de qualité usine. Les équipementiers ouvrent de plus en plus leurs API aux plateformes logicielles tierces, réduisant l'écart historique en matière de flexibilité et encourageant les modèles de déploiement hybrides.
Les appareils de post-équipement certifiés restent essentiels pour la mise à niveau des actifs plus anciens et le respect de la norme AIS-140 en Inde. Les boîtiers noirs câblés servent les flottes exigeant des enregistrements inviolables ou un relais satellite. Les fournisseurs de télématique natifs du cloud comblent le fossé entre les canaux en fournissant un tableau de bord unifié qui intègre les flux de données embarquées et de post-équipement. À mesure que les modems 5G deviennent standard à partir de 2026, les fournisseurs s'attendent à ce que les cycles de renouvellement du matériel s'accélèrent, permettant aux offres d'abonnement à faible investissement en capital de stimuler l'adoption parmi les petits opérateurs.
Par type de service : L'innovation en assurance stimule la croissance
Le suivi de flotte et d'actifs a contribué à 36,12 % de la taille du marché de la télématique APAC en 2025, tandis que la télématique d'assurance domine la croissance avec un TCAC de 11,02 %. L'appétit des assureurs pour un score de risque granulaire élargit le marché adressable de service : les polices pay-how-you-drive en Australie intègrent désormais des comptages d'accélérations agressives et des indicateurs de distraction par téléphone. Les fournisseurs ajoutent la reconstruction d'accidents par IA, permettant une automatisation rapide des sinistres qui réduit les délais de règlement. Parallèlement, les services de navigation et d'infodivertissement bénéficient d'une rétroaction en boucle fermée entre les moteurs de cartographie cloud et les affichages intégrés OEM, améliorant l'expérience du conducteur sans augmenter la complexité des références de matériel.
L'adoption des diagnostics à distance augmente à mesure que l'électronique des véhicules se multiplie ; les algorithmes de maintenance prédictive exploitent les données de fusion de capteurs pour prévoir la durée de vie des composants. Les services de sécurité évoluent en nécessités de conformité, les mandats eCall s'étendant au-delà des voitures particulières aux minibus au Japon et en Corée. La suite convergente de services transforme la télématique d'un utilitaire de suivi de localisation en une plateforme d'intelligence de mobilité globale qui génère des revenus d'abonnement récurrents.
Par technologie de communication : La connectivité de nouvelle génération émerge
Le GNSS/GPS sous-tend encore 48,11 % des unités installées, mais le DSRC/C-V2X est prévu pour un TCAC vif de 12,08 %, reflétant les plans régionaux pour des écosystèmes de trafic coopératifs. La Chine déploie des unités de bord de route C-V2X le long des principaux corridors logistiques, tandis que le Japon intègre l'ITS-G5 pour soutenir les pilotes de fusion automatisée de voies. La couverture 5G en bande moyenne accélère le déchargement vidéo en temps réel et l'analytique IA en périphérie pour les ADAS orientés conducteur. Les liaisons par satellite servent les flottes minières éloignées et les flottes de transport trans-Pacifique où les réseaux terrestres restent lacunaires, assurant une couverture persistante sur la vaste géographie de l'APAC.
La baisse des prix des composants et l'augmentation des débits rendent les modems multimode économiques, encourageant les fabricants d'appareils à regrouper le cellulaire, le GNSS et le C-V2X sur une seule carte. Les opérateurs de flottes protègent ainsi leurs investissements matériels, et les gouvernements disposent d'une base installée prête aux normes pour atteindre les objectifs de sécurité V2X à long terme.
Analyse géographique
La Chine a commandé 37,62 % de la part du marché de la télématique APAC en 2025 et est sur une trajectoire de TCAC de 9,96 % jusqu'en 2031. Les subventions gouvernementales pour les composants de transport intelligent et l'installation obligatoire sur les nouveaux véhicules commerciaux réduisent le délai de rentabilisation pour les flottes. La capacité nationale de fabrication de semi-conducteurs réduit les coûts des nomenclatures, garantissant l'accessibilité du matériel à grande échelle. Les lois sur la localisation des données obligent toutefois les fournisseurs de cloud étrangers à co-localiser des serveurs, augmentant la complexité d'entrée sur le marché mais préservant la souveraineté locale des données.
Le Japon et la Corée du Sud présentent des environnements à forte pénétration caractérisés par des mélanges de services premium tels que l'intégration eCall, les essais pilotes C-V2X et la maintenance prédictive activée par l'IA. Une infrastructure télécom mature et des réglementations de sécurité strictes favorisent l'adoption de services avancés, bien que les taux de croissance incrémentaux restent modestes par rapport à leurs homologues émergents. Néanmoins, les fournisseurs tirent parti de ces marchés comme bancs d'essai pour des analyses sophistiquées avant de déployer des offres dans d'autres pays de l'APAC. L'Inde présente un potentiel de croissance exceptionnel alors que la norme AIS-140 passe du mandat à l'application, garantissant que presque tous les véhicules commerciaux de plus de 3,5 tonnes installent le GPS, des boutons d'urgence et des analyses de comportement des conducteurs. Les offres de crédit-bail fintech réduisent les obstacles à l'investissement en capital pour les petits propriétaires de flottes, tandis que l'expansion du commerce électronique crée une densité qui justifie les investissements en optimisation des itinéraires. L'Asie du Sud-Est comprend des opportunités hétérogènes : Singapour pilote des bacs à sable de mobilité intelligente ; l'archipel indonésien stimule les solutions soutenues par satellite ; la Thaïlande et le Viêt Nam se concentrent sur la conformité des voies transfrontalières pour le commerce régional. L'Australie et la Nouvelle-Zélande adoptent la télématique principalement pour l'exploitation minière, l'agriculture et les opérations de transport longue distance, ancrant la demande dans du matériel robuste avec redondance satellite.
Paysage réglementaire
La réglementation de la télématique en APAC reste spécifique à chaque pays, mais elle s'étend du suivi de base de la localisation des véhicules vers la sécurité, la cybersécurité et la préparation au V2X. L'Inde continue d'ancrer la conformité des véhicules commerciaux autour de la norme AIS-140 pour les VLTD et les boutons d'alarme, appuyée par l'homologation de type et les listes d'appareils tenues par l'ARAI (liste mise à jour au 29 janvier 2026), avec une application liée aux processus de conformité mécanique et d'immatriculation des véhicules. Par ailleurs, la Telecom Regulatory Authority of India (TRAI) a publié en avril 2026 une consultation sur un cadre réglementaire V2X, esquissant une orientation politique pour l'autorisation sécurisée des services V2I/V2X et des exigences techniques allant au-delà du simple suivi GPS.
D'autres grands marchés d'APAC associent des normes nationales à des systèmes de conformité en matière de production automobile et de sécurité, ce qui accroît la fragmentation de l'interopérabilité pour les fournisseurs de plateformes et de dispositifs. La Chine aligne les exigences relatives aux données des véhicules connectés et à la télématique sur les normes GB, tout en assurant une supervision de l'accès à la production par le MIIT et la SAMR, tandis que le Japon et la Corée du Sud intègrent des obligations de cybersécurité et de mise à jour logicielle alignées sur les règlements ONU R155/R156 dans leurs cadres liés au transport et aux communications. L'Australie dispose d'une architecture de conformité mature via Transport Certification Australia (TCA) et le National Telematics Framework, en se référant à la norme ISO 15638 pour soutenir des applications télématiques à haute fiabilité, et la Malaisie a annoncé en juin 2026 une mise en œuvre progressive de la télématique pour véhicules commerciaux de 2026 à 2028, définissant un parcours de participation des fournisseurs à des projets pilotes et à des bases de données liées au gouvernement.
Analyse de la chaîne de valeur
La chaîne de valeur de la télématique en APAC couvre les fournisseurs de dispositifs et de modules (GNSS, cellulaire/5G, modems multimodes, capteurs et calcul en périphérie), les intégrateurs de systèmes et les constructeurs OEM intégrant des unités de contrôle télématique, les fournisseurs de connectivité (opérateurs de réseaux mobiles et plateformes de connectivité IoT), ainsi que les couches logicielles fournissant des tableaux de bord de flotte, des rapports de conformité et une notation d'assurance. La distribution se répartit entre les canaux OEM installés en usine et les installateurs après-vente pour les dispositifs câblés et les dongles OBD-II, la certification et l'homologation de type (y compris AIS-140 en Inde) influençant les achats pour les flottes réglementées. L'hébergement des données et l'analytique complètent la chaîne, et les exigences de localisation sur des marchés comme la Chine poussent les fournisseurs vers des instances cloud locales et des écosystèmes partenaires.
L'activité récente suggère une convergence plus étroite entre les opérateurs télécoms, les fournisseurs de matériel et les utilisateurs logistiques autour d'un suivi et d'une vérification à plus haute fiabilité et à plus faible latence. En avril 2026, U Mobile et Qualcomm ont finalisé une preuve de concept de suivi de cargaisons IoT 5G avec City-Link Express, utilisant le positionnement et la connectivité IoT pour accélérer la vérification de la localisation des expéditions, montrant comment la couche de connectivité remonte vers la conception des solutions. L'intelligence au niveau des actifs s'étend également au-delà des véhicules vers les conteneurs et la logistique multimodale, Nexxiot et Namsung Shipping ayant achevé un projet pilote de conteneurs secs intelligents sur plusieurs corridors intra-asiatiques. Les associations et organismes de sécurité participent de plus en plus aux démarches de mise sur le marché, notamment l'adhésion de Geotab à TAPA APAC en avril 2026 pour soutenir les exigences de sécurité et de résilience des cargaisons, qui favorisent l'adoption des services de données télématiques.
Paysage concurrentiel
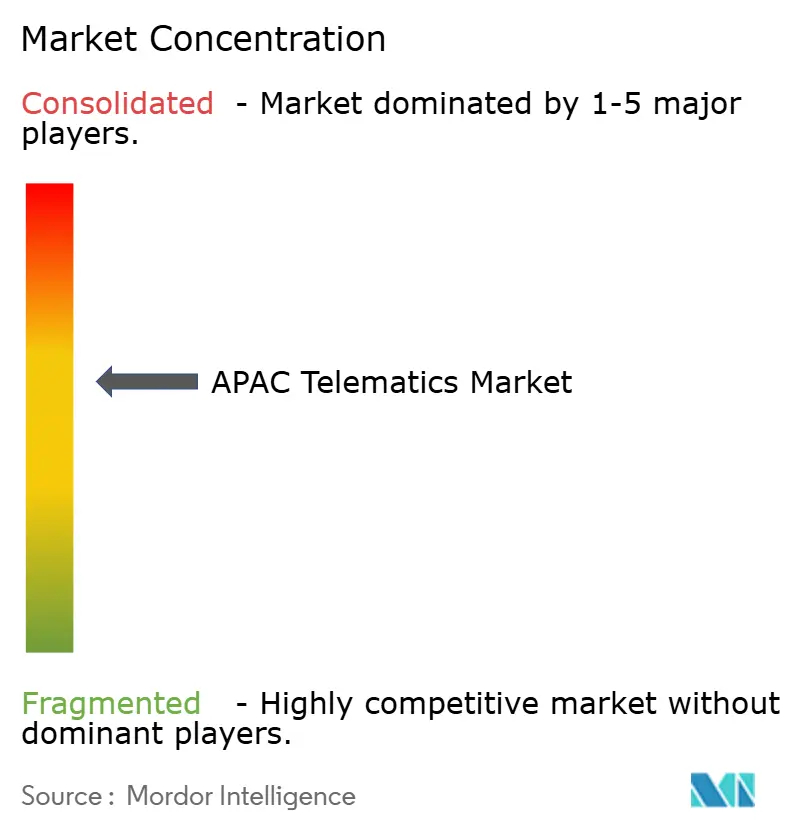
Le secteur de la télématique APAC affiche une concentration modérée. Les fournisseurs mondiaux tels que Bosch, Continental et Harman tirent parti des gains de conception OEM pour intégrer des unités de contrôle télématique en usine, fournissant des tableaux de bord intégrés qui se synchronisent avec les piles d'infodivertissement. Les spécialistes régionaux, MiTAC Digital à Taïwan ou SinoTrack en Chine, se concurrencent sur le prix et le support localisé. Les entrants axés sur les logiciels, dont Tech Mahindra, déploient des plateformes agnostiques au cloud qui agrègent des flux de matériel divers en suites d'analytique unifiées, favorisant des écosystèmes agnostiques aux fournisseurs.
Les mouvements stratégiques illustrent une inclination vers l'échelle de plateforme : l'acquisition en 2025 par Platform Science de l'unité transport de Trimble a étendu sa portée logicielle en APAC, tandis que l'achat en 2024 par Ctrack du bras télématique d'Inseego a élargi les portefeuilles d'appareils pour les marchés ASEAN. Des partenariats fleurissent entre les fabricants de modules et les assureurs pour co-créer des produits UBI, et entre les fintechs et les équipementiers pour le crédit-bail basé sur l'abonnement. Les fournisseurs s'empressent d'intégrer l'IA en périphérie et la 5G pour se différencier sur le support décisionnel à faible latence qui peut améliorer les scores de sécurité des conducteurs ou l'efficacité du groupe motopropulseur. Des barrières à l'entrée modérées persistent en matière de certification, de conformité à la souveraineté des données et de besoins en capital pour les déploiements matériels à grande échelle.
Leaders du secteur de la télématique APAC
LG Electronics Inc.
MiX Telematics India Private Limited (Powerfleet)
Tata Consultancy Services Limited (TCS)
Trimble Inc.
Tech Mahindra Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les travaux réglementaires et normatifs à travers l'APAC créent un espace pour des plateformes prêtes à la conformité, configurables par pays plutôt que reconstruites de zéro pour chaque marché. Les mécanismes d'application de l'AIS-140 en Inde et l'écosystème d'appareils répertoriés par l'ARAI maintiennent une demande centrée sur les VLTD certifiés, tandis que la consultation d'avril 2026 de la TRAI sur le V2X ouvre une opportunité connexe pour les fournisseurs capables de combiner télématique, sécurité et activation de services V2I dans des piles modulaires que les flottes et les OEM peuvent déployer sans changer le matériel de base. Le ministère des Transports de la Malaisie a lancé une mise en œuvre progressive de la télématique pour les véhicules commerciaux à partir de 2026, avec une phase initiale volontaire ou de sensibilisation avant une intégration ultérieure à une base de données centrale, créant des opportunités à court terme pour des projets pilotes, des outils d'intégration et des intégrations d'échange de données de niveau gouvernemental.
Les évolutions en matière de connectivité et de provisionnement élargissent également le marché adressable pour le suivi transfrontalier des flottes et des actifs, en particulier pour les opérateurs gérant des dispositifs sur plusieurs réseaux mobiles. En juillet 2026, Thales, Singtel, Optus, AIS et Globe Telecom ont mis en place un réseau eSIM IoT d'entreprise multi-opérateurs basé sur la norme GSMA SGP.32, renforçant l'argument en faveur de plateformes télématiques capables d'orchestrer les profils de connectivité et la gestion des dispositifs à travers l'APAC. La consolidation du secteur continue également de redessiner les circuits de mise sur le marché en Asie du Sud-Est, notamment avec l'acquisition par Directed Technologies de GPS2GO, basée en Thaïlande, en juin 2026, ce qui peut renforcer la portée de distribution et la couverture de service locale pour les déploiements de gestion de flotte.
Développements récents du secteur
- Juillet 2026 : Thales, Singtel, Optus, AIS et Globe Telecom ont mis en place un réseau eSIM IoT d'entreprise multi-opérateurs en Asie-Pacifique basé sur la norme GSMA SGP.32. Cela a élargi les options de provisionnement à distance et de gestion du cycle de vie pour les dispositifs connectés déployés sur plusieurs infrastructures d'opérateurs nationaux. Pour les fournisseurs de télématique, cela favorise des déploiements transfrontaliers plus évolutifs et réduit les frictions opérationnelles liées à la gestion des inventaires de cartes SIM et des contraintes d'itinérance.
- Février 2026 : LG Electronics a présenté une solution télématique intelligente de nouvelle génération au MWC Barcelona 2026, comportant une unité de contrôle télématique intégrée et un module d'antenne. Cette approche d'intégration vise des facteurs de forme plus petits et une installation véhicule simplifiée, tout en soutenant une connectivité de plus haute performance. Cela renforce les propositions télématiques intégrées par les OEM à mesure que les taux d'équipement augmentent dans les nouveaux programmes de véhicules en APAC.
- Avril 2024 : Powerfleet et MiX Telematics ont finalisé leur rapprochement d'activités, créant un fournisseur SaaS AIoT unifié plus important couvrant la visibilité des flottes et des actifs. L'échelle combinée soutient un regroupement de produits plus large couvrant le suivi, l'intelligence vidéo et les services d'analytique. Ce type de consolidation peut également influencer les écosystèmes de partenaires et la tarification, les flottes recherchant moins de plateformes pour gérer des actifs hétérogènes.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Dans ce rapport, le marché désigne les revenus générés par le matériel télématique, les logiciels et les services connectés utilisés pour suivre, surveiller, diagnostiquer et gérer les véhicules et les flottes à travers l'Asie-Pacifique.
Exclusions du périmètre : Nous excluons les systèmes d'infodivertissement embarqué non liés à la capture de données télématiques et à la connectivité à distance.
Aperçu de la segmentation
- Par type de véhicule
- Véhicules commerciaux légers (VCL)
- Véhicules commerciaux moyens et lourds (M/HCV)
- Par canal
- Intégré OEM
- Câblé en post-équipement
- Dongle OBD-II en post-équipement
- Par type de service
- Suivi de flotte/d'actifs
- Navigation et infodivertissement
- Diagnostics à distance
- Sécurité et protection (eCall, SVR)
- Télématique d'assurance (UBI/PAYD)
- Par technologie de communication
- GNSS/GPS
- Cellulaire (2G/3G/4G/5G)
- Basé sur satellite
- DSRC/C-V2X
- Par pays
- Chine
- Japon
- Corée du Sud
- Inde
- Australie et Nouvelle-Zélande
- Asie du Sud-Est (Indonésie, Thaïlande, Malaisie, Singapour, Viêt Nam, Philippines)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par le recensement de ce qui est comptabilisé comme revenu télématique et de son apparition dans les registres publics à travers l'Asie-Pacifique. Nous avons consulté des statistiques officielles et des documents réglementaires influençant l'adoption et l'équipement des dispositifs, ainsi que des signaux d'activité automobile transfrontaliers. Parmi les sources publiques utiles figuraient les ministères des transports et régulateurs nationaux, tels que les notifications relatives à l'AIS-140 en Inde, les statistiques de connectivité de l'UIT, les données commerciales UN Comtrade pour les composants électroniques concernés, et les indicateurs macroéconomiques de la Banque mondiale.
Pour garder le modèle pratique, nous avons également examiné les rapports annuels des entreprises, les présentations de résultats et les brochures produits afin de comprendre les structures de tarification typiques et les durées de contrat pour les programmes de flotte et d'OEM. Les bases de données de brevets ont été utilisées de manière sélective pour percevoir les orientations technologiques (GNSS, cellulaire, V2X), et une base de données d'expéditions import/export a été utilisée là où elle aidait à valider les tendances de flux de dispositifs à un niveau global. Les sources documentaires listées sont uniquement illustratives, et de nombreuses autres sources ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester les hypothèses documentaires concernant l'adoption, la tarification et ce que les acheteurs paient réellement dans chaque pays, les chiffres publiés pouvant être incohérents. Nous avons échangé avec un ensemble de parties prenantes liées aux OEM, d'opérateurs de flotte, d'intégrateurs de systèmes, d'assureurs et de partenaires de distribution à travers les principaux marchés d'APAC, puis les résultats ont été réintégrés dans le modèle pour ajuster les trajectoires de pénétration et de prix de vente moyen.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 36 % | Cadres dirigeants (CXO) : 13 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 39 % |
| Acteurs de plus petite taille : 21 % | Managers : 48 % |
Dimensionnement du marché et prévisions
Le dimensionnement a commencé par une construction descendante qui reconstitue le bassin de demande adressable de véhicules et de flottes par pays, puis applique les taux de pénétration des véhicules connectés et de la télématique de flotte pour parvenir à une base installée génératrice de revenus. Pour chaque cas d'usage majeur, les revenus ont été dérivés à l'aide d'une économie unitaire simple (abonnements actifs, taux d'équipement et revenu annuel moyen par véhicule), puis regroupés au niveau du total régional.
Pour ancrer les totaux, nous avons également effectué des vérifications ascendantes sélectives à l'aide de points de prix et de volumes échantillonnés issus de vérifications de canaux, ainsi que des divulgations de revenus de fournisseurs et d'intégrateurs lorsqu'elles étaient suffisamment claires pour être comparables. Les principales données utilisées dans le modèle comprenaient le nombre de flottes commerciales et les schémas d'utilisation, les tendances d'équipement intégré par les OEM, le mix de dispositifs après-vente (câblés versus dongles OBD-II), la couverture de connectivité cellulaire et les évolutions du mix de services entre le suivi, la sécurité et les programmes d'assurance. Les prévisions ont été produites à l'aide d'une analyse de scénarios, où les trajectoires de pénétration et de prix de vente moyen ont été testées sous des hypothèses d'adoption accélérée par la réglementation par rapport à des cycles de remplacement plus lents, puis alignées sur ce que les personnes interrogées décrivaient comme un calendrier de déploiement réaliste.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été recoupés avec des signaux indépendants tels que les expéditions de véhicules connectés, les tendances du parc automobile par pays, et des indicateurs publiés dans les domaines des télécommunications et de la mobilité, et tout écart important a ensuite été examiné avant la finalisation. Lorsqu'une valeur atypique apparaissait, par exemple une hausse soudaine du revenu implicite par véhicule, nous avons revérifié les taux de conversion, l'alignement temporel et si du matériel non récurrent était mélangé avec des services récurrents.
Les résultats passent par plusieurs étapes de révision par les analystes, et des appels de clarification sont déclenchés lorsque les hypothèses ne correspondent pas à ce que les acteurs du marché rapportent dans la pratique. Le rapport est actualisé chaque année, avec des mises à jour intermédiaires en cas d'événements significatifs, et une nouvelle passe est réalisée avant la livraison afin que les clients reçoivent la vision la plus actuelle.
Estimation du marché de la télématique en Asie-Pacifique par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la télématique en Asie-Pacifique peuvent différer même lorsque le sujet semble identique, car les flux de revenus comptabilisés et la couverture géographique varient souvent d'une étude à l'autre. Le tableau de référence montre un écart notable, généralement expliqué par le fait que l'estimation mélange des logiciels de voiture connectée adjacents, regroupe des services de mobilité plus larges, ou utilise des courbes de pénétration agressives.
Le tableau met en évidence une divergence de périmètre concernant ce qui est comptabilisé comme revenu télématique, et dans le modèle de Mordor Intelligence, seuls le matériel télématique défini, les plateformes et les services connectés liés à la surveillance des véhicules et à la transmission de données sont inclus, plutôt que des écosystèmes d'infodivertissement connecté plus larges. Les différences proviennent également de la manière dont le mix de dispositifs intégrés par les OEM par rapport à l'après-vente est traité, de la façon dont le taux d'attrition des abonnements est estimé, et de l'utilisation d'un taux de conversion moyen annuel ou d'un taux ponctuel, ce qui peut faire varier les totaux d'APAC.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 18,70 milliards USD (2025) | |
| Revue professionnelle A | 22,56 milliards USD (2025) | Ce chiffre semble s'orienter vers une définition plus large de la télématique automobile, pouvant inclure des pools de valeur de voiture connectée au-delà des services télématiques de base, et il utilise également une fenêtre de prévision plus longue susceptible de gonfler les hypothèses de base. |
| Blog spécialisé B | 106,40 milliards USD (2025) | Cette estimation combine probablement une pile de connectivité automobile plus large, incluant les technologies de véhicules connectés et des services numériques groupés, ce qui gonfle le total par rapport à un périmètre de revenu purement télématique, et elle peut supposer une monétisation plus rapide par véhicule. |
En examinant les trois valeurs, le principal enseignement est que la taille varie le plus lorsque des catégories de véhicules connectés adjacentes sont incluses et lorsqu'une monétisation agressive par véhicule est supposée. Notre approche reste traçable car le total est construit à partir des bassins de demande par pays, des taux d'adoption et du revenu par véhicule actif, puis validé par des entretiens et des vérifications croisées simples qui peuvent être reproduites.


Questions clés répondues dans le rapport
Quelle est la taille du marché de la télématique APAC en 2026 et quel taux de croissance est attendu ?
Le marché s'élève à 20,54 milliards USD en 2026 et devrait croître à un TCAC de 9,82 % pour atteindre 32,79 milliards USD d'ici 2031.
Quelle catégorie de véhicules affiche l'adoption de la télématique la plus rapide en APAC ?
Les véhicules commerciaux moyens et lourds affichent la progression la plus rapide, s'étendant à un TCAC de 10,41 % jusqu'en 2031 en raison d'un ROI plus élevé provenant de l'analytique de carburant et des modules de conformité.
Quel type de service connaît la croissance la plus rapide dans la région ?
La télématique d'assurance mène la croissance avec un TCAC de 11,02 % alors que les assureurs déploient des polices basées sur l'usage et l'automatisation des sinistres pilotée par l'IA.
Pourquoi la Chine est-elle le plus grand marché de la télématique en APAC ?
La Chine combine des incitations politiques, un approvisionnement local en semi-conducteurs et des flottes de commerce électronique en plein essor, capturant 37,62 % de la part en 2025 tout en progressant à un TCAC de 9,96 %.
Comment les mandats réglementaires influencent-ils l'adoption en Inde ?
La norme AIS-140 indienne et les futures exigences ADAS rendent la télématique obligatoire sur la plupart des véhicules commerciaux, stimulant des mises à niveau significatives de flottes et des installations sur de nouveaux véhicules.
Quelle technologie de connectivité connaît la croissance la plus rapide ?
Le DSRC/C-V2X enregistre la croissance la plus élevée avec un TCAC de 12,08 % alors que les gouvernements déploient des unités de bord de route pour permettre la sécurité coopérative et les applications de villes intelligentes.
Dernière mise à jour de la page le:



