
Taille et part du marché des alternatives laitières en Corée du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
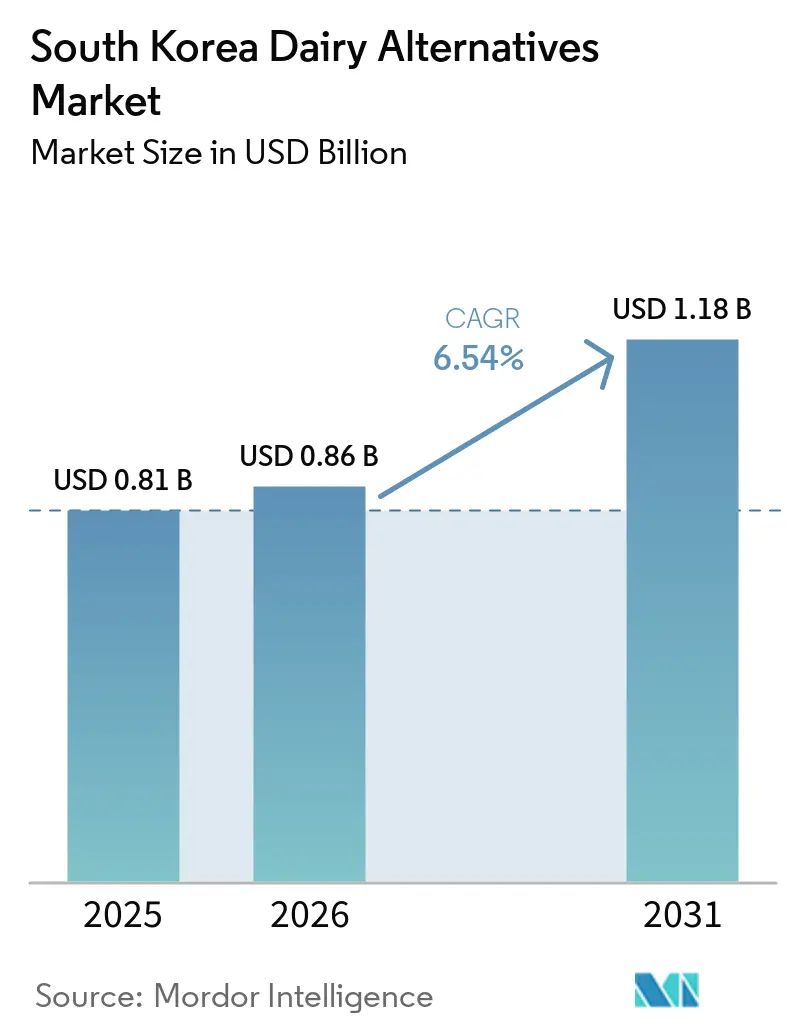
| Taille du marché de l'année de base (2025) | 0.81 Milliards de dollars |
| Taille du Marché (2026) | 0.86 Milliards de dollars |
| Taille du Marché (2031) | 1.18 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.54 % |
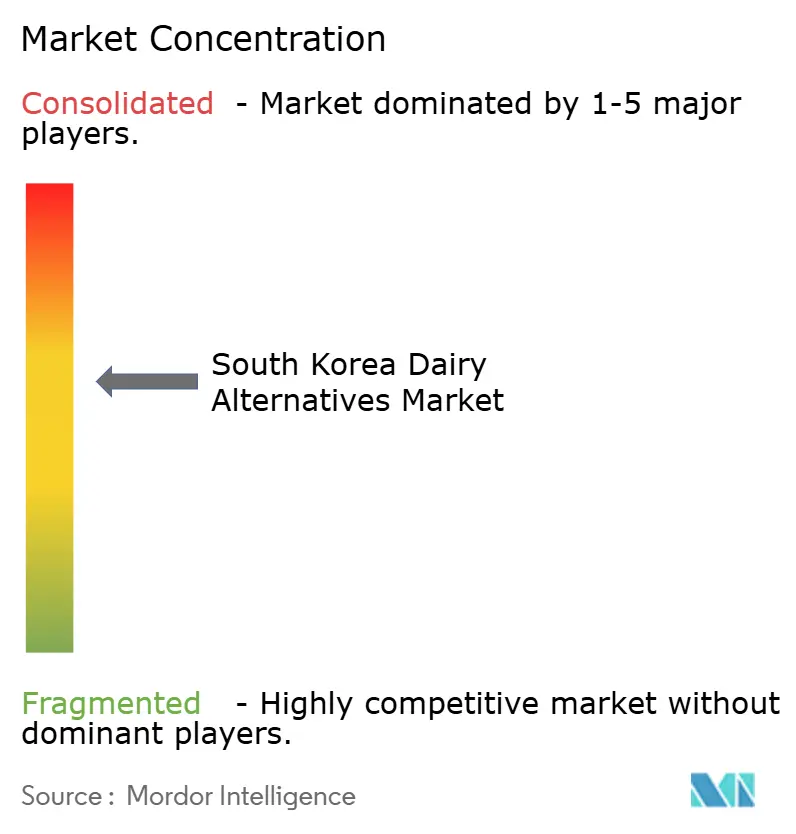
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des alternatives laitières en Corée du Sud par Mordor Intelligence
La taille du marché des alternatives laitières en Corée du Sud était évaluée à 0,81 milliard USD en 2025 et devrait atteindre 0,86 milliard USD en 2026 et 1,18 milliard USD d'ici 2031, avec un CAGR de 6,54% sur la période 2026-2031. La baisse de la consommation de lait blanc a créé un espace pour des boissons répondant à l'évolution des préférences nutritionnelles et des modes de vie, tandis que le lait conventionnel fait face à une concurrence accrue sur les prix à la suite des modifications tarifaires de 2026. Le marché des alternatives laitières en Corée du Sud est porté par des produits qui s'intègrent aux habitudes de consommation quotidiennes plutôt qu'à un usage spécialisé occasionnel. Les producteurs répondent à cette tendance avec des listes d'ingrédients plus épurées, des récits valorisant les matières premières locales et des formats adaptés à la distribution en grande surface et dans les cafés. Le marché des alternatives laitières en Corée du Sud bénéficie également de l'essai en café, qui peut se traduire par des achats répétés pour la consommation à domicile. La disponibilité des intrants, le goût et le prix premium des produits d'origine végétale restent des freins pratiques à une adoption plus large.
Principaux enseignements du rapport
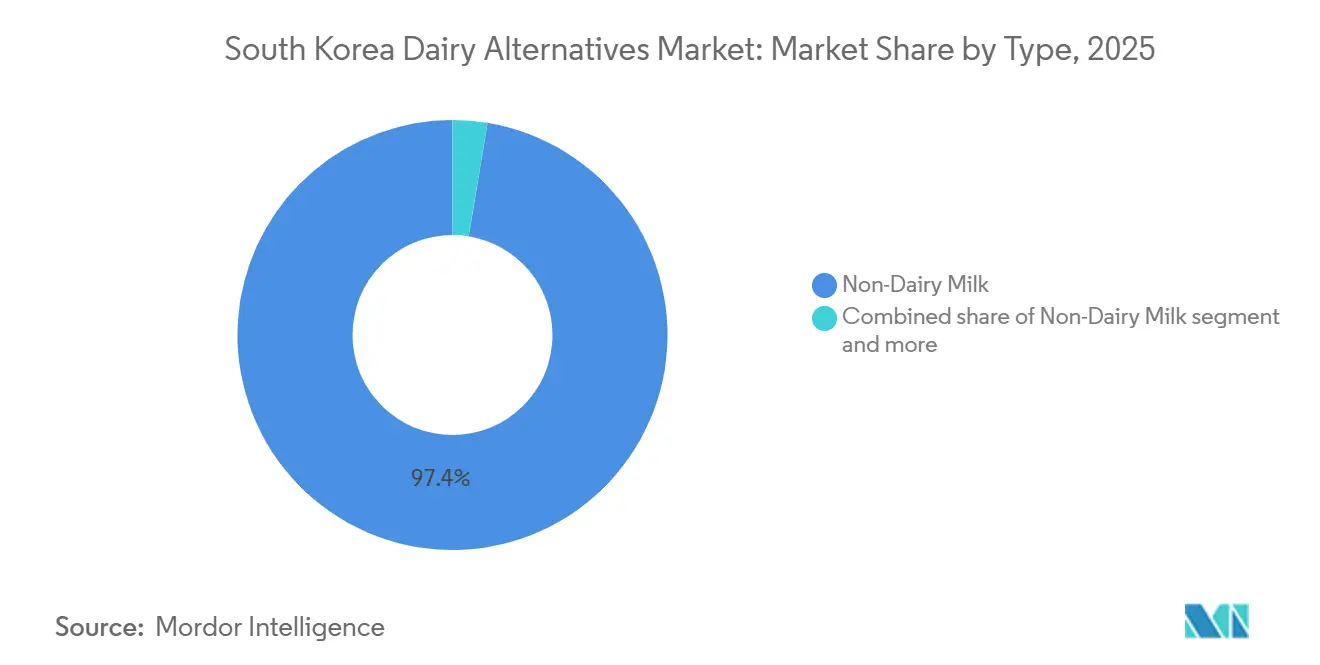
- Par type, le Lait Non Laitier détenait 97,46% de la part du marché des alternatives laitières en Corée du Sud en 2025, tandis que le Lait Non Laitier enregistrait le CAGR prévisionnel le plus élevé à 6,86% jusqu'en 2031.
- Par saveur, le Non Aromatisé détenait 41,04% de la part du marché des alternatives laitières en Corée du Sud en 2025, tandis que l'Aromatisé enregistrait le CAGR prévisionnel le plus élevé à 7,45% jusqu'en 2031.
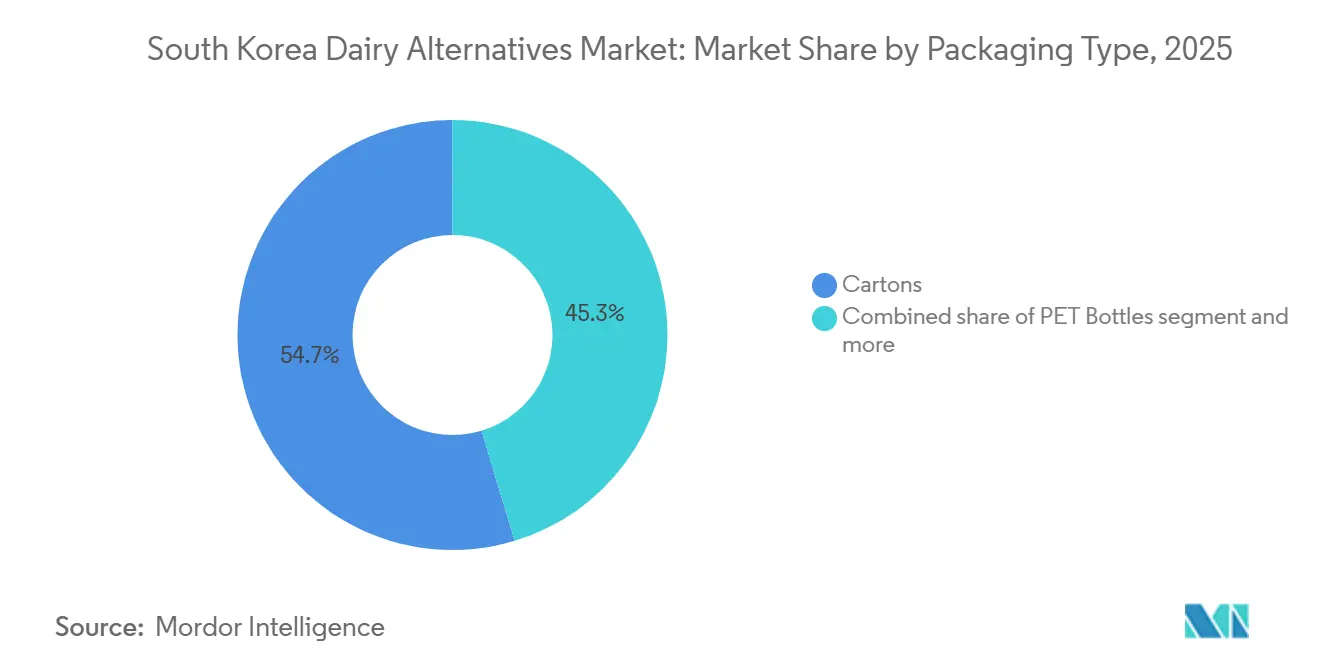
- Par type d'emballage, les Cartons détenaient 54,67% de la part du marché des alternatives laitières en Corée du Sud en 2025, tandis que les Bouteilles PET enregistraient le CAGR prévisionnel le plus élevé à 7,23% jusqu'en 2031.
- Par canal de distribution, le Commerce de Détail détenait 96,88% de la part du marché des alternatives laitières en Corée du Sud en 2025, tandis que le Commerce de Proximité enregistrait le CAGR prévisionnel le plus élevé à 6,87% jusqu'en 2031.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intérêt Croissant pour la Santé et le Bien-Être | +1.8% | National, avec une concentration à Séoul et dans la province de Gyeonggi | Moyen terme (2 à 4 ans) |
| Évolution vers des Régimes à Dominante Végétale | +1.3% | National, porté par les millennials urbains et la génération Z à Séoul, Busan et Incheon | Long terme (≥ 4 ans) |
| Soutien Gouvernemental et Industriel à l'Innovation à Base Végétale | +0.7% | National, avec des pôles d'innovation dans la province de Jeonbuk et à Séoul | Moyen terme (2 à 4 ans) |
| Forte Culture du Café et du Café Torréfié | +1.2% | National, concentré à Séoul, dans la province de Gyeonggi et dans les grands centres urbains | Court terme (≤ 2 ans) |
| Avancées en Technologie Alimentaire | +0.6% | National, avec des gains précoces dans les pôles de fermentation de précision | Long terme (≥ 4 ans) |
| Préoccupations Croissantes pour le Bien-Être Animal | +0.4% | National, plus prononcé chez les consommateurs urbains et jeunes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intérêt Croissant pour la Santé et le Bien-Être
Le confort digestif reste une raison importante pour les consommateurs coréens d'envisager les alternatives laitières. Les produits d'origine végétale peuvent répondre aux préoccupations liées au lactose sans obliger les consommateurs à renoncer aux occasions de consommation de boissons qui leur sont familières. Le goût reste le premier critère d'achat des aliments d'origine végétale en Corée du Sud, suivi de près par la nutrition et l'étiquetage. Cette combinaison favorise les produits offrant à la fois une saveur acceptable et une proposition nutritionnelle claire. Les producteurs sur le marché des alternatives laitières en Corée du Sud privilégient donc les protéines, les probiotiques et des formulations plus simples. Ces caractéristiques peuvent élargir la demande au-delà des consommateurs qui s'identifient activement aux régimes d'origine végétale.
Évolution vers des Régimes à Dominante Végétale
L'alimentation à dominante végétale a reçu une plus grande attention du public lors de la saison boknal 2025, lorsque des campagnes et des événements publics ont mis en avant des alternatives aux repas traditionnels riches en viande. Ce changement est important car le boknal est fortement associé culturellement aux plats conventionnels à base de produits animaux. Des recommandations alimentaires à base végétale étaient également présentes dans les 17 bureaux d'éducation métropolitains et provinciaux en 2024. Ces recommandations préconisaient des repas scolaires à base végétale 1 à 2 fois par mois. Une exposition régulière dans les écoles peut rendre ces aliments plus familiers dans toutes les régions. Cela soutient une base de consommateurs à plus long terme pour le marché des alternatives laitières en Corée du Sud.
Soutien Gouvernemental et Industriel à l'Innovation à Base Végétale
La Corée du Sud a promulgué la Loi sur la Promotion de l'Industrie des Technologies Alimentaires en décembre 2024. Cette législation a établi une base politique dédiée aux pôles de technologie alimentaire, aux centres de soutien à la recherche et aux demandes d'amélioration réglementaire. Un centre de soutien à la recherche sur les aliments d'origine végétale devait ouvrir en 2026. La province de Jeonbuk et l'Ambassade des Pays-Bas à Séoul ont également signé en 2025 un mémorandum visant à soutenir l'innovation en matière de protéines alimentaires. Ces actions peuvent améliorer l'accès aux réseaux de recherche et clarifier les voies d'accès à l'innovation. Elles soutiennent également le marché des alternatives laitières en Corée du Sud en encourageant le développement de produits au-delà des boissons au soja établies.
Forte Culture du Café et du Café Torréfié
Les cafés initient les consommateurs aux boissons à base d'avoine et d'amande dans des boissons à base d'espresso qui leur sont familières. Ce cadre réduit le risque perçu d'essayer un nouveau produit, car le format de la boisson est déjà bien connu. Le lait d'avoine Amazing Haute Barista de Maeil Co. Ltd était disponible dans 6 600 cafés à l'échelle nationale en 2024 et a enregistré une croissance des ventes de 38% cette année-là. La forte densité de cafés en Corée du Sud soutient le positionnement premium des laits d'origine végétale, tandis que les plateformes de commerce électronique permettent aux consommateurs de reproduire des boissons de style café à domicile. Par exemple, selon le Ministère de la Sécurité Alimentaire et des Médicaments, plus de 966 200 restaurants étaient en activité en Corée du Sud [1]. Cet écosystème de restauration étendu, notamment la prévalence des cafés, joue un rôle essentiel dans la stimulation de la demande d'alternatives laitières grâce à un service de boissons à fort volume et à des adaptations de menus à base végétale.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Limites de Goût et de Texture | -0.8% | National, affectant particulièrement les achats répétés parmi les flexitariens | Court terme (≤ 2 ans) |
| Perception des Produits d'Origine Végétale comme Hautement Transformés | -0.6% | National, concentré chez les consommateurs plus âgés et soucieux de leur santé | Moyen terme (2 à 4 ans) |
| Disponibilité Limitée de Certaines Variétés | -0.4% | Régional, plus prononcé en dehors de Séoul et du Gyeonggi-do | Court terme (≤ 2 ans) |
| Vulnérabilités de la Chaîne d'Approvisionnement | -0.5% | National, avec une exposition à la volatilité des prix des matières premières mondiales | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Limites de Goût et de Texture
L'acceptation par les consommateurs dépend de la performance d'une boisson d'origine végétale dans la consommation quotidienne et l'utilisation avec le café. Des recherches sur le lait d'origine végétale ont montré que les perceptions d'artificialité et la néophobie alimentaire peuvent réduire la volonté d'adopter ces produits. Ce problème est particulièrement pertinent lorsque les consommateurs comparent directement les produits avec le lait de vache. Une mauvaise première expérience peut limiter les achats répétés même si le produit présente des informations nutritionnelles favorables. Le marché des alternatives laitières en Corée du Sud a donc une forte incitation à améliorer la saveur, la texture en bouche et la fonctionnalité. Des formulations plus simples peuvent également réduire la crainte que les alternatives laitières soient fortement transformées. Ces changements sont importants pour attirer les consommateurs flexitariens qui n'ont pas d'engagement alimentaire ferme envers les produits d'origine végétale.
Perception des Produits d'Origine Végétale comme Hautement Transformés
La perception des produits d'origine végétale comme hautement transformés constitue un facteur limitant pour le marché des alternatives laitières en Corée du Sud. Les consommateurs expriment des préoccupations concernant les additifs, les stabilisants, les émulsifiants et les agents de fortification dans des produits tels que le lait de soja, d'amande et d'avoine, les percevant souvent comme artificiels malgré les allégations d'étiquette propre. Beaucoup préfèrent les produits laitiers naturels et traditionnels ou les ferments non transformés comme le doenjang, motivés par un scepticisme soucieux de la santé à l'égard des aliments ultra-transformés associés à des risques métaboliques. Cette perception est particulièrement forte chez les personnes âgées et les populations rurales, comme celles de Jeolla, qui valorisent une transformation minimale. En conséquence, l'adoption des yaourts et fromages non laitiers, qui reposent sur des gommes pour la texture, reste limitée. Cependant, les millennials urbains stimulent de plus en plus la demande de transparence, privilégiant les produits avec des listes d'ingrédients plus courtes et des formulations naturelles améliorées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type :
le Lait Non Laitier Ancre la Demande Tandis que les Catégories Spécialisées Construisent la DifférenciationLe lait non laitier représentait 97,46% de la part du marché des alternatives laitières en Corée du Sud en 2025. Le lait de soja reste central car il est déjà familier à de nombreux consommateurs en tant que boisson quotidienne. Le lait d'avoine a gagné en notoriété grâce à son utilisation dans les cafés, tandis que le lait d'amande est plus souvent positionné dans les offres premium. La taille du marché des alternatives laitières en Corée du Sud pour le lait non laitier est soutenue par le réapprovisionnement en grande surface plutôt que par une expérimentation ponctuelle. Le produit Premium Grade Domestic Soymilk de Pulmuone utilisait 96,37% de jus de soja domestique entier moulu et 3 ingrédients.
Le lait non laitier est également le type à la croissance la plus rapide, avec un CAGR prévisionnel de 6,86% jusqu'en 2031. Sa croissance à partir d'une base établie montre que la rénovation des produits reste possible dans la plus grande catégorie. Maeil Co. Ltd a lancé le Sangha Farm Bean Water Soymilk en août 2026 avec des variétés de soja noir, d'armoise et de haricot rouge fabriquées à partir d'ingrédients agricoles domestiques. Ces offres montrent comment les saveurs locales peuvent créer une différenciation au sein d'un format familier. Le fromage non laitier, les desserts et les yaourts restent des catégories plus petites. Ils offrent une voie aux fournisseurs pour répondre aux usages où la performance fonctionnelle, l'indulgence ou la texture similaire aux produits laitiers peuvent importer davantage que les habitudes de boissons quotidiennes.

Par Saveur :
le Non Aromatisé Domine Tandis que les Produits Aromatisés Attirent de Nouvelles OccasionsLes produits non aromatisés détenaient 41,04% de la part du marché des alternatives laitières en Corée du Sud en 2025. Le lait de soja nature reste un achat de routine établi, et le lait d'avoine à saveur neutre convient à la préparation du café. Cette demande reflète la valeur des produits pouvant s'adapter à différentes occasions quotidiennes sans modifier la saveur d'un repas ou d'une boisson. Les produits non aromatisés offrent également aux cafés une base fiable pour les boissons à base d'espresso. Leur position dominante montre que les formats simples continuent de soutenir le marché des alternatives laitières en Corée du Sud. Les détaillants peuvent utiliser ce segment pour répondre aux besoins de boissons familières, pratiques et polyvalentes.
Les alternatives laitières aromatisées devraient se développer à un CAGR de 7,45% jusqu'en 2031. Les recettes prêtes pour les cafés, les choix à base de céréales et les ingrédients tels que l'armoise, le soja noir et le haricot rouge créent une raison plus forte d'essayer de nouvelles variantes. Le lancement d'août 2026 de Maeil Co. Ltd a intégré l'armoise et le haricot rouge dans une gamme de lait de soja premium. Ces saveurs relient les nouveaux produits aux traditions culinaires coréennes reconnues. Les gammes aromatisées peuvent également soutenir les offres saisonnières et une gamme plus large de menus de restauration. L'expansion de ce segment indique que la nouveauté peut coexister avec l'attrait établi du lait de soja nature.
Par Type d'Emballage :
les Cartons Soutiennent l'Échelle Tandis que les Bouteilles PET Gagnent en PertinenceLes cartons détenaient 54,67% de la part du marché des alternatives laitières en Corée du Sud en 2025. Les cartons à longue conservation correspondent aux besoins des supermarchés, hypermarchés et du stockage domestique du pays. Leur utilisation est bien adaptée aux achats répétés de lait de soja et d'autres boissons quotidiennes. Les cartons facilitent également la distribution nationale sans nécessiter une chaîne du froid étendue. En septembre 2025, Tetra Pak Korea et Maeil Co. Ltd ont introduit un carton aseptique commercial à barrière à base de papier pour le Maeil Soy Milk 99.9. Le produit combinait une couche protectrice en papier avec un polymère dérivé de la canne à sucre.
Les bouteilles PET sont le format d'emballage à la croissance la plus rapide, avec un CAGR prévisionnel de 7,23% jusqu'en 2031. Ce format est pertinent pour les usages premium, réfrigérés et pratiques en portion individuelle. De plus, une évolutivité rentable soutient l'introduction de produits aromatisés premium, tandis que les caractéristiques inviolables renforcent la confiance des consommateurs sensibles aux allergènes. Cette croissance s'aligne sur les objectifs de durabilité de la Corée du Sud, portée par les innovations en matière de recyclage du rPET et les systèmes de consigne. Ces avancées soutiennent des solutions d'emballage portables dans les segments du commerce électronique et de la restauration à emporter. Selon le Ministère du Climat, de l'Énergie et de l'Environnement, la Corée du Sud vise à réduire la génération de déchets plastiques de 50% et à augmenter le taux de recyclage des déchets plastiques de 34% à 70% d'ici 2030 [2]. Ces initiatives devraient favoriser davantage les adaptations écologiques des bouteilles PET, répondant à la demande croissante de produits végétaliens et d'origine végétale.
Par Canal de Distribution :
le Commerce de Détail Génère le Volume Tandis que le Commerce de Proximité Élargit l'EssaiLe commerce de détail représentait 96,88% de la part du marché des alternatives laitières en Corée du Sud en 2025. Les supermarchés, hypermarchés, épiceries de proximité et la vente en ligne restent les principales voies pour les achats de routine. Ces canaux permettent aux consommateurs de réapprovisionner leurs boissons habituelles sans se rendre dans des points de vente spécialisés. Les épiceries de proximité sont particulièrement importantes pour les consommateurs recherchant des produits immédiats en portion individuelle. Pulmuone prévoyait d'étendre son lait de soja domestique premium aux épiceries de proximité après son lancement début 2026. Un large accès à la distribution reste essentiel car le Lait Non Laitier est le principal moteur de volume de la catégorie.
Le commerce de proximité devrait croître à un CAGR de 6,87% jusqu'en 2031. Les cafés spécialisés utilisent des laits d'origine végétale de qualité barista pour servir les clients souhaitant une option sans produits laitiers avec leur café. Les chaînes de restauration innovent en intégrant des alternatives laitières dans les boissons et les produits de boulangerie, renforçant la visibilité et favorisant la consommation répétée. Cette tendance s'aligne sur la sensibilisation croissante à la santé, les consommateurs recherchant des substituts sans cholestérol et enrichis en nutriments. De plus, l'essor du véganisme éthique et des préférences pour une restauration durable stimule la consommation par habitant d'alternatives laitières dans le commerce de proximité. Selon le Département de l'Agriculture des États-Unis (USDA), les dépenses mensuelles par habitant dans ce secteur ont atteint 139,1 USD, soulignant de forts investissements dans la restauration qui accélèrent l'adoption des alternatives d'origine végétale [3].
Paysage concurrentiel
Le marché des alternatives laitières en Corée du Sud reflète la présence d'acteurs nationaux d'envergure aux côtés de marques spécialisées et d'entrants mondiaux. Califia Farms LLC, Dr. Chung's Food Co. Ltd, Maeil Co. Ltd et Seoul Dairy Cooperative peuvent s'appuyer sur des relations établies avec la grande distribution et des activités dans le secteur des boissons. Sahmyook Foods conserve sa crédibilité auprès des consommateurs qui associent depuis longtemps sa marque à la nutrition d'origine végétale. La concurrence se concentre sur des listes d'ingrédients plus épurées, le positionnement nutritionnel et la performance dans la restauration. Cette configuration laisse de la place aux entreprises capables d'offrir à la fois des saveurs familières et une raison distincte de monter en gamme.
La fermentation de précision émerge comme une technologie transformatrice sur le marché, permettant aux startups et aux entreprises agiles de produire des caséines et des protéines de lactosérum sans origine animale. Ces innovations améliorent les qualités sensorielles des produits non laitiers, telles que la fonte, l'étirement et le brunissement dans les fromages et les yaourts, levant ainsi les principaux obstacles à l'adoption de masse. Cette avancée technologique positionne les acteurs disruptifs pour concurrencer les acteurs établis dans les segments premium. De plus, la fermentation de précision soutient des textures évolutives et personnalisables pour des produits comme les glaces véganes, en phase avec les exigences éthiques des consommateurs et l'expansion des cafés urbains.
Les fournisseurs mondiaux et spécialisés exercent une pression dans certaines niches sélectionnées. Vitasoy, Califia Farms et Oatly contribuent au choix des consommateurs dans les formats café et grande distribution premium. Le positionnement orienté café d'Oatly est pertinent car le café est une voie importante pour l'essai de la catégorie. Le lancement en 2025 par Seoul Dairy Cooperative d'un emballage aseptique recyclable illustre comment les fournisseurs peuvent se différencier sur les critères d'emballage autant que sur la formulation des produits. Le paysage concurrentiel n'est pas dominé par un seul producteur. Le marché des alternatives laitières en Corée du Sud favorisera les entreprises capables d'associer un large accès à une différenciation produit crédible.
Leaders du secteur des alternatives laitières en Corée du Sud
-
Armored Fresh
-
Blue Diamond Growers
-
Califia Farms LLC
-
Dr. Chung's Food Co. Ltd
-
Maeil Co. Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Alternatives Laitières en Corée du Sud Entreprises couvertes dans ce rapport
- Armored Fresh
- Blue Diamond Growers
- Califia Farms LLC
- Dr. Chung's Food Co. Ltd
- Hanmi Healthcare Inc.
- Maeil Co. Ltd
- Namyang Dairy Products Co. Ltd
- Otsuka Holdings Co. Ltd
- Sahmyook Foods
- Danone Korea
- Vitasoy International
- Lotte Foods Co. Ltd
- NotCo Korea
- Nestlé S.A.
- Pulmuone Co. Ltd
- Yuhan Care
- Yakult Korea
- Seoul Dairy Co-op (plant-based line)
- CJ CheilJedang Corp. (Veggie Garden)
- Daesang Wellife
Développements industriels récents dans Marché des Alternatives Laitières en Corée du Sud
- Août 2026 : Maeil Co. Ltd a lancé le « Sangha Farm Bean Water Soymilk » en 3 variétés premium, soja noir, armoise et haricot rouge. Ce lancement a étendu sa marque laitière écologique Sangha Farm aux boissons d'origine végétale et ciblait la catégorie alimentaire premium. La gamme utilisait 100% de produits agricoles domestiques et appliquait des normes de gestion de la qualité précédemment utilisées pour les produits laitiers conventionnels.
- Juillet 2026 : Maeil Co. Ltd a fait son entrée dans le magasin de détail américain d'Olive Young à Pasadena et sur sa plateforme en ligne américaine avec 8 produits, dont 3 variétés de Maeil Soymilk. Cette démarche a positionné les boissons d'origine végétale comme des produits d'exportation K-wellness, alors que la consommation nationale de lait blanc par habitant continuait de décliner.
- Octobre 2025 : Seoul Dairy Cooperative a lancé des produits dans des cartons aseptiques SIG Terra sans aluminium + barrière complète. L'emballage a été classé comme recyclable selon le système de notation de recyclabilité de la Corée du Sud. La conception a supprimé la couche d'aluminium, que SIG indique représenter 25% de l'empreinte carbone d'un carton aseptique standard tout en ne représentant que 5% de son poids.
Portée du rapport sur le marché des alternatives laitières en Corée du Sud
Le Marché des Alternatives Laitières en Corée du Sud est Segmenté par Type (Lait Non Laitier, Fromage Non Laitier, Desserts Non Laitiers, Yaourt Non Laitier, et Plus), Saveur (Aromatisé et Non Aromatisé), Type d'Emballage (Bouteilles PET, Canettes, Cartons, et Plus), et Canal de Distribution (Commerce de Proximité et Commerce de Détail). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD) et de Volume (Tonnes).
Aperçu de la segmentation
| Lait non laitier | Lait d'avoine |
| Lait de chanvre | |
| Lait de noisette | |
| Lait de soja | |
| Lait d'amande | |
| Lait de coco | |
| Lait de cajou | |
| Fromage non laitier | |
| Desserts non laitiers | |
| Yaourt non laitier | |
| Autres |
| Aromatisé |
| Non aromatisé |
| Bouteilles PET |
| Canettes |
| Cartons |
| Autres |
| On-trade | |
| Off-trade | Magasins de proximité |
| Supermarchés et hypermarchés | |
| Commerce en ligne | |
| Autres (clubs entrepôts, stations-service, etc.) |
| Par type | Lait non laitier | Lait d'avoine |
| Lait de chanvre | ||
| Lait de noisette | ||
| Lait de soja | ||
| Lait d'amande | ||
| Lait de coco | ||
| Lait de cajou | ||
| Fromage non laitier | ||
| Desserts non laitiers | ||
| Yaourt non laitier | ||
| Autres | ||
| Par saveur | Aromatisé | |
| Non aromatisé | ||
| Type d'emballage | Bouteilles PET | |
| Canettes | ||
| Cartons | ||
| Autres | ||
| Canal de distribution | On-trade | |
| Off-trade | Magasins de proximité | |
| Supermarchés et hypermarchés | ||
| Commerce en ligne | ||
| Autres (clubs entrepôts, stations-service, etc.) | ||
Définition du marché
- Alternatives laitières - Les alternatives laitières sont des aliments fabriqués à partir de lait ou d'huiles d'origine végétale en remplacement des produits animaux habituels, tels que le fromage, le beurre, le lait, la crème glacée, le yaourt, etc. Le lait alternatif d'origine végétale ou non laitier est le segment à la croissance la plus rapide dans la nouvelle catégorie de développement de produits alimentaires des boissons fonctionnelles et de spécialité à l'échelle mondiale.
- Beurre non laitier - Le beurre non laitier est une alternative végétaliste au beurre fabriquée à partir d'un mélange d'huiles végétales. Avec l'augmentation des régimes alternatifs tels que le végétarisme, le végétalisme et l'intolérance au gluten, le beurre végétal est un substitut non laitier sain au beurre ordinaire.
- Crème glacée non laitière - La crème glacée d'origine végétale est une catégorie en pleine croissance. La crème glacée non laitière est un type de dessert fabriqué sans aucun ingrédient d'origine animale. Cela est généralement considéré comme un substitut à la crème glacée ordinaire pour ceux qui ne peuvent pas ou ne consomment pas de produits d'origine animale ou dérivés d'animaux, notamment les œufs, le lait, la crème ou le miel.
- Lait d'origine végétale - Les laits d'origine végétale sont des substituts du lait fabriqués à partir de noix (par exemple, noisettes, graines de chanvre), de graines (par exemple, sésame, noix, noix de coco, noix de cajou, amandes, riz, avoine, etc.) ou de légumineuses (par exemple, soja). Les laits d'origine végétale tels que le lait de soja et le lait d'amande sont populaires en Asie de l'Est et au Moyen-Orient depuis des siècles.
| Mot-clé | Définition |
|---|---|
| Beurre fermenté | Le beurre fermenté est préparé en faisant passer le beurre cru par un traitement chimique et en y ajoutant certains émulsifiants et ingrédients étrangers. |
| Beurre non fermenté | Ce type de beurre n'a subi aucun traitement. |
| Fromage naturel | Le type de fromage dans sa forme la plus naturelle. Il est fabriqué à partir de produits naturels et simples et d'ingrédients, notamment des sels frais et naturels, des colorants naturels, des enzymes et du lait de haute qualité. |
| Fromage fondu | Le fromage fondu subit les mêmes processus que le fromage naturel ; cependant, il nécessite plus d'étapes et de nombreuses formes différentes d'ingrédients. La fabrication du fromage fondu implique de faire fondre le fromage naturel, de l'émulsifier et d'ajouter des conservateurs et d'autres ingrédients artificiels ou colorants. |
| Crème simple | La crème simple contient environ 18 % de matières grasses. C'est une couche unique de crème qui apparaît sur le lait bouilli. |
| Crème double | La crème double contient 48 % de matières grasses, soit plus du double de la teneur en matières grasses de la crème simple. Elle est plus lourde et plus épaisse que la crème simple. |
| Crème fouettée | Celle-ci a un pourcentage de matières grasses bien plus élevé que la crème simple (36 %). Utilisée pour garnir les gâteaux, les tartes et les puddings et comme épaississant pour les sauces, les soupes et les garnitures. |
| Desserts glacés | Desserts destinés à être consommés à l'état congelé. Par exemple, les sorbets à base de lait, les sorbets, les yaourts glacés. |
| Lait UHT (lait à ultra-haute température) | Lait chauffé à une très haute température. Le traitement à ultra-haute température (UHT) du lait implique un chauffage pendant 1 à 8 secondes à 135-154 °C, ce qui détruit les micro-organismes pathogènes sporulants, résultant en un produit avec une durée de conservation de plusieurs mois. |
| Beurre non laitier / beurre d'origine végétale | Beurre fabriqué à partir d'huile d'origine végétale telle que la noix de coco, le palmier, etc. |
| Yaourt non laitier | Yaourt généralement fabriqué à partir de noix, comme les amandes, les noix de cajou, les noix de coco, et même d'autres aliments comme le soja, les plantains, l'avoine et les pois. |
| On-trade | Désigne les restaurants, les QSR et les bars. |
| Off-trade | Désigne les supermarchés, les hypermarchés, les canaux en ligne, etc. |
| Fromage de Neufchâtel | L'un des plus anciens types de fromages de France. C'est un fromage à pâte molle, légèrement friable, à moisissure, à croûte fleurie, fabriqué dans la région de Neufchâtel-en-Bray en Normandie. |
| Flexitarien | Désigne un consommateur préférant un régime semi-végétarien, centré sur les aliments d'origine végétale avec une inclusion limitée ou occasionnelle de viande. |
| Intolérance au lactose | L'intolérance au lactose est une réaction du système digestif au lactose, le sucre présent dans le lait. Elle provoque des symptômes inconfortables en réponse à la consommation de produits laitiers. |
| Fromage à la crème | Le fromage à la crème est un fromage frais doux et crémeux au goût légèrement acidulé fabriqué à partir de lait et de crème. |
| Sorbets | Le sorbet est un dessert glacé fabriqué à partir de glace combinée avec du jus de fruits, de la purée de fruits ou d'autres ingrédients, tels que du vin, des liqueurs ou du miel. |
| Sherbet | Le sherbet est un dessert glacé sucré à base de fruits et d'un certain type de produit laitier tel que le lait ou la crème. |
| Stable à température ambiante | Aliments pouvant être conservés en toute sécurité à température ambiante, ou « en rayon », pendant au moins un an et qui n'ont pas besoin d'être cuits ou réfrigérés pour être consommés en toute sécurité. |
| DSD | La livraison directe en magasin (Direct Store Delivery) est le processus de gestion de la chaîne d'approvisionnement par lequel le produit est livré directement de l'usine de fabrication au détaillant. |
| OU Kosher | L'Orthodox Union Kosher est une agence de certification casher basée à New York. |
| Gelato | Le gelato est un dessert glacé crémeux fabriqué avec du lait, de la crème entière et du sucre. |
| Vaches nourries à l'herbe | Les vaches nourries à l'herbe sont autorisées à paître dans des pâturages, où elles mangent une variété d'herbes et de trèfles. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont fixées, et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision pour chaque pays.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les avis des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à travers différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement


