
Taille et part du marché des peintures et revêtements en Afrique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 747.41 Millions de dollars américains |
| Taille du Marché (2026) | 769.91 Millions de dollars américains |
| Taille du Marché (2031) | 892.68 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 3.01 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des peintures et revêtements en Afrique du Sud par Mordor Intelligence
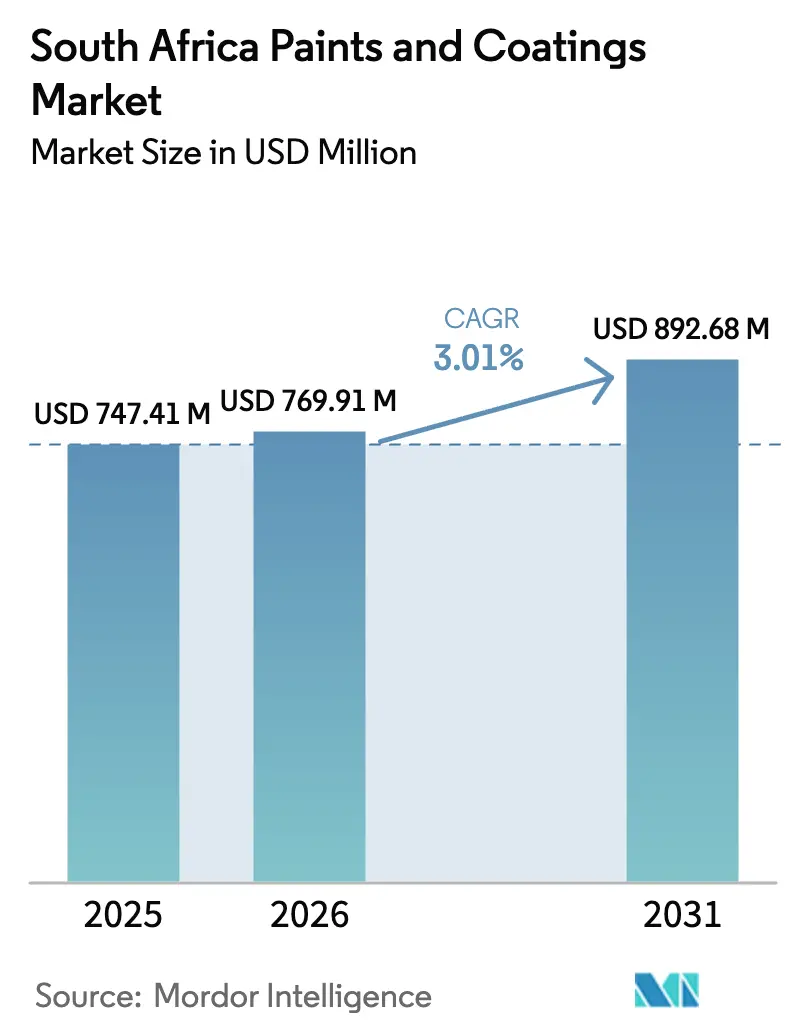
La taille du marché des peintures et revêtements en Afrique du Sud est estimée à 769,91 millions USD en 2026, en progression par rapport à la valeur de 2025 s'élevant à 747,41 millions USD, avec des projections pour 2031 atteignant 892,68 millions USD, soit une croissance à un CAGR de 3,01 % sur la période 2026-2031. La demande bénéficie d'un pipeline d'infrastructures du secteur public de 54,5 milliards USD, de la fin des interruptions d'approvisionnement en électricité et d'une réglementation environnementale progressive qui accélère l'adoption des technologies en phase aqueuse et biosourcées. La production locale de véhicules par les équipementiers est en plein essor, stimulant la demande de produits de finition haute performance, tandis que le développement des énergies renouvelables ouvre des opportunités de niche pour les systèmes de protection anticorrosion. Les pressions sur les coûts des matières premières liées à la volatilité du dioxyde de titane et à l'alourdissement des obligations fiscales carbone pèsent sur les marges, mais encouragent également la reformulation et les gains d'efficacité opérationnelle. L'intensité concurrentielle reste marquée, les leaders multinationaux et les entreprises locales bien dotées en ressources mettant l'accent sur des portefeuilles de produits durables, une distribution solide et des outils numériques d'assortiment colorimétrique pour fidéliser leur clientèle.
Principaux enseignements du rapport
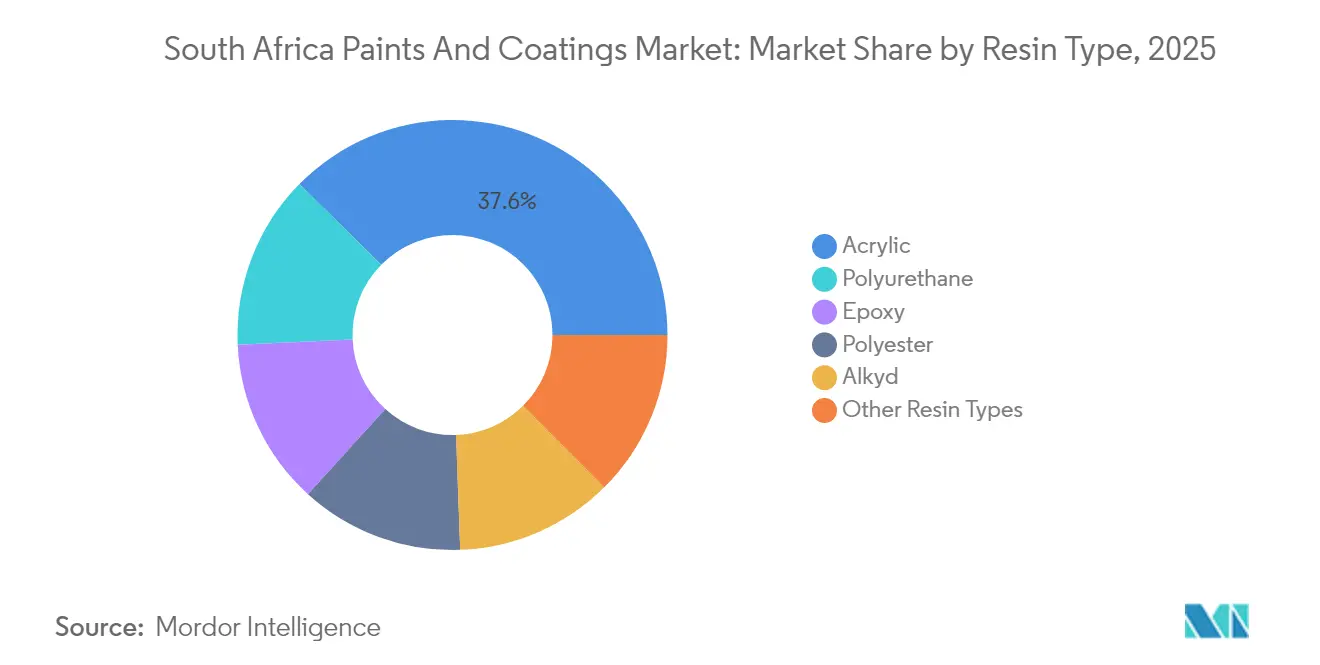
- Par type de résine, les formulations acryliques représentaient 37,62 % de la taille du marché des peintures et revêtements en Afrique du Sud en 2025, et les résines polyuréthane devraient afficher la croissance la plus rapide avec un CAGR de 2,98 %.
- Par technologie, les systèmes en phase aqueuse ont capté 50,10 % de la part du marché des peintures et revêtements en Afrique du Sud en 2025, progressant à un CAGR de 4,19 % jusqu'en 2031.
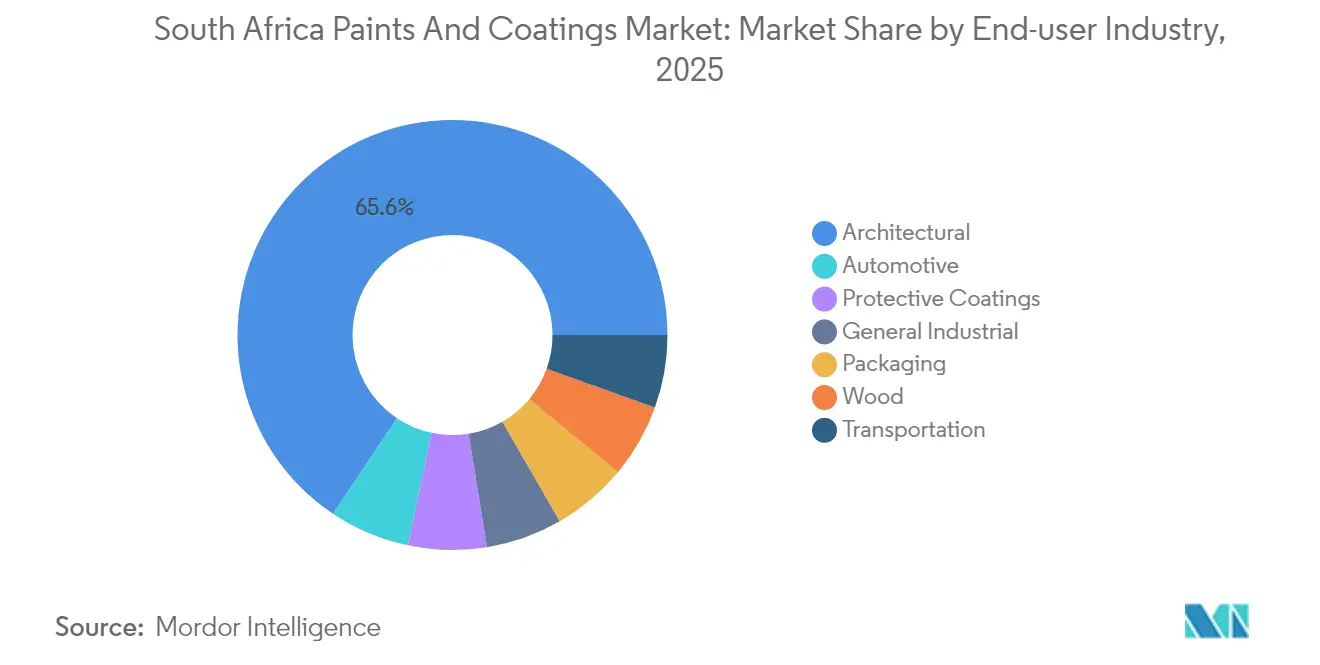
- Par secteur d'utilisation finale, les applications automobiles ont affiché la croissance projetée la plus élevée avec un CAGR de 3,39 % d'ici 2031, tandis que les revêtements architecturaux ont conservé une part de revenus de 65,62 % en 2025.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des peintures et revêtements en Afrique du Sud
Analyse de l'impact des facteurs de croissance*
| Facteurs de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pipeline de construction et d'infrastructures en hausse (2025–2030) | +1.2% | National, concentré dans le Gauteng, le Cap-Occidental, le KwaZulu-Natal | Moyen terme (2 à 4 ans) |
| Expansion de la demande de peintures pour les équipementiers automobiles et le marché de l'après-vente | +0.8% | National, centré sur le hub automobile du Gauteng | Moyen terme (2 à 4 ans) |
| Progression des formulations en phase aqueuse et biosourcées après la taxe carbone | +0.6% | National, avec une adoption précoce dans les grands centres industriels | Court terme (≤ 2 ans) |
| Croissance des actifs d'énergies renouvelables nécessitant une protection anticorrosion | +0.4% | Corridors d'énergies renouvelables du Cap-du-Nord et du Cap-Occidental | Long terme (≥ 4 ans) |
| Extension des garanties équipementiers stimulant la finition haute performance | +0.3% | National, concentré dans les grandes zones métropolitaines | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
La hausse du pipeline de construction et d'infrastructures stimule la demande de revêtements de protection
Les engagements gouvernementaux totalisant 54,5 milliards USD jusqu'en 2027 englobent des corridors de transport, la production d'énergie et des projets hydrauliques qui nécessitent tous d'importants volumes de revêtements. Les mises à niveau des eaux usées municipales, comme le programme de 45 milliards ZAR du Cap, requièrent des revêtements résistants aux produits chimiques, tandis que les réfections des autoroutes nationales consomment des alternatives alkydes haute épaisseur. Les corridors d'énergies renouvelables exigent des systèmes stables aux UV et anticorrosion capables de résister aux conditions arides. Ces programmes multiplets s'étendent jusqu'en 2030, garantissant une demande prévisible, même si des retards d'exécution et des contraintes de financement pourraient atténuer les volumes annuels.
L'expansion du secteur automobile accélère la croissance des équipementiers et du marché de la finition
La production de véhicules a atteint 667 399 unités en 2024 alors que BMW, Stellantis et d'autres ont investi près de 7 milliards ZAR pour étendre ou moderniser leurs usines locales[1]"Afrique du Sud - Automobile," Service commercial américain, trade.gov. Les incitations à la localisation du Programme de développement de la production automobile orientent les achats vers les fournisseurs nationaux de revêtements capables de satisfaire aux spécifications de performance des équipementiers. Un parc automobile de 13,3 millions de véhicules soutient les volumes de repeinture sur le marché de l'après-vente, tandis que des cycles de possession prolongés et des garanties élargies accroissent le besoin de vernis de finition polyuréthane haut de gamme. Bien que les véhicules électriques à batterie représentent moins de 1 % des ventes de véhicules neufs, les revêtements isolants et de gestion thermique spécialisés gagnent du terrain chez les fournisseurs de rang 1.
L'adoption des formulations en phase aqueuse accélérée par la conformité environnementale
Les systèmes en phase aqueuse dominent déjà avec une part de 50,22 %, et Kansai Plascon a commercialisé des produits à teneur en COV inférieure à 5 g/L conformes aux normes de qualité de l'air en cours d'élaboration. Des start-ups nationales telles qu'A-Gain exploitent les flux de sous-produits industriels pour formuler des revêtements écologiques certifiés par Agrément South Africa. L'acceptation du marché s'accélère, car les chimies en phase aqueuse offrent désormais une durabilité comparable, une meilleure qualité de l'air intérieur et un coût d'application de plus en plus compétitif.
Les infrastructures d'énergies renouvelables créent des opportunités de revêtements spécialisés
Le gouvernement vise une part renouvelable de 49 % dans le mix énergétique d'ici 2030, complétée par une feuille de route pour l'hydrogène vert qui pourrait ajouter 3,6 % au PIB[2]Rico Salgmann et al., "Carburants maritimes verts fabriqués en Afrique du Sud," Blogs de la Banque mondiale, worldbank.org. Les projets d'électrolyseurs du Cap-du-Nord et les terminaux d'avitaillement en ammoniaque sur le littoral nécessitent des revêtements époxy et polysiloxane avancés capables de résister aux attaques chimiques et à la corrosion par brouillard salin. Les mâts d'éoliennes et les systèmes de suiveurs solaires exigent des couches de finition en polyuréthane stables aux UV capables de supporter les cycles thermiques en climat désertique. Les exigences de certification et la plus grande complexité technique réduisent le nombre de fournisseurs qualifiés, permettant aux acteurs expérimentés de fixer des prix premium et de conclure des contrats de service à long terme.
Analyse de l'impact des facteurs de frein*
| Facteurs de frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du TiO₂ et des matières premières solvantées | -0.9% | National, affectant tous les fabricants | Court terme (≤ 2 ans) |
| Durcissement des réglementations sur les COV et les HAP | -0.4% | National, avec une application plus stricte dans les grandes métropoles | Moyen terme (2 à 4 ans) |
| Temps d'arrêt de production liés aux délestages | -0.2% | National, historiquement concentré dans les pôles industriels | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La volatilité des prix du dioxyde de titane pèse sur les marges de fabrication
Le TiO₂ représente 20 à 30 % du coût de formulation typique, et les prix livrés ont augmenté en 2024-2025 en raison des droits antidumping de l'UE qui ont redirigé l'excédent chinois vers l'Afrique. Les goulets d'étranglement logistiques dans les ports de Durban et du Cap ont entraîné une hausse des surcharges de fret de 12 à 18 %. La faible diversité des producteurs mondiaux limite le pouvoir de négociation, contraignant les fabricants locaux soit à absorber les coûts, soit à risquer une érosion de leurs parts de marché s'ils répercutent les hausses. La compression des marges détourne les fonds de la recherche et du développement et de l'expansion des capacités, en particulier pour les petites et moyennes entreprises.
Les réglementations environnementales alourdissent les coûts de conformité et les exigences de reformulation
Une limite de 90 ppm de plomb est devenue obligatoire en mai 2025, obligeant les producteurs à tester chaque nouveau lot et à émettre des déclarations de conformité. Les normes d'émission de COV prévues par la Loi nationale sur la gestion de l'environnement : qualité de l'air (National Environmental Management: Air Quality Act) exigent une surveillance continue et des rapports annuels, entraînant des dépenses en capital pour des systèmes d'épuration. L'escalade de la taxe carbone pèse davantage sur les opérations à base de solvants. Les entreprises dépourvues d'une échelle suffisante en recherche et développement ou d'ingénieurs environnementaux pourraient se retirer ou fusionner, élevant les barrières à la conformité et réduisant potentiellement le choix pour les clients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de résine : la domination de l'acrylique face à la montée en puissance du polyuréthane
Les formulations acryliques ont conservé 37,62 % de la part du marché des peintures et revêtements en Afrique du Sud en 2025, car elles s'associent bien aux systèmes en phase aqueuse et offrent une excellente résistance aux intempéries pour les façades architecturales. La demande de polyuréthane progresse à un CAGR de 2,98 %, principalement portée par les vernis automobiles, la maintenance industrielle et les couches de finition de protection devant résister à l'abrasion, aux produits chimiques et à la dégradation par les UV. Les volumes d'alkydes diminuent, car leurs profils à séchage lent et à teneur élevée en COV deviennent intenables face au durcissement des règles sur la qualité de l'air. Les systèmes époxy occupent des créneaux étroits mais essentiels dans les usines chimiques, les plateformes offshore et les réservoirs d'eau potable, où la performance d'adhérence et d'effet barrière justifie les surcoûts. Les résines polyester maintiennent une présence limitée dans les lignes de peinture en poudre, tandis que les silicones et les fluoropolymères répondent aux besoins à haute température ou anti-graffiti.
L'essor du polyuréthane reflète une préférence du marché pour des revêtements qui prolongent les intervalles de maintenance, réduisant ainsi les coûts de cycle de vie pour les propriétaires d'infrastructures et les exploitants de flottes. Les formulateurs utilisent des grades aliphatiques pour les applications extérieures résistantes à la décoloration et des grades aromatiques pour les sols d'usines et les primaires pour équipements lourds. À mesure que les garanties des équipementiers s'allongent, les carrosseries de réparation de collision se tournent vers des vernis polyuréthane à haute teneur en solides capables de restaurer le brillant d'usine en moins de couches, maintenant ainsi la charge de travail et le débit à un niveau élevé.


Par technologie : les systèmes en phase aqueuse conduisent une large transition environnementale
Les revêtements en phase aqueuse contrôlaient 50,10 % du marché des peintures et revêtements en Afrique du Sud en 2025 et affichent la trajectoire de croissance la plus rapide avec un CAGR de 4,19 %, soulignant la dynamique réglementaire et la parité de performance avec les équivalents en phase solvant. Les produits en phase solvant conservent des parts dans les métallisés automobiles, les systèmes marines et certaines lignes industrielles où l'application et la résistance chimique restent primordiales, mais les innovations continues de réduction des solvants grignotent ces bastions. Les peintures en poudre s'imposent dans les appareils électroménagers, le mobilier métallique et les jantes de véhicules, offrant des atouts zéro COV et une utilisation des matériaux proche de 100 %. Les revêtements durcis aux UV gagnent en importance pour les pièces plastiques et les revêtements de sol grâce à leur durcissement instantané qui accélère la production, bien que l'adoption soit freinée par les coûts des équipements.
Les dépenses d'investissement pour le développement à l'échelle des systèmes en phase aqueuse — comme les nouveaux réacteurs à résines et les canalisations en acier inoxydable — constituent une barrière à l'entrée qui favorise les acteurs établis disposant d'une solidité bilancielle. La collaboration technologique avec les fournisseurs multinationaux de matières premières accélère le transfert de savoir-faire local, permettant aux entreprises nationales de fournir des produits conformes et aux performances vérifiées sans avoir à importer des produits finis.
Par secteur d'utilisation finale : une base architecturale avec une hausse automobile qui s'accélère
Les applications architecturales représentaient 65,62 % des revenus de 2025 grâce aux cycles récurrents de repeinture, aux rénovations de propriétés commerciales et aux programmes de logements du secteur public. Le secteur automobile devrait afficher la croissance la plus rapide avec un CAGR de 3,39 %, à mesure que les nouvelles lignes d'équipementiers montent en puissance et qu'un parc automobile conséquent nécessite des travaux de finition. Les volumes de revêtements de protection augmentent parallèlement aux grands projets dans les secteurs de l'énergie, de l'eau et des transports, nécessitant des primaires époxy-polyamide et des couches de finition polysiloxane pour atténuer la corrosion. La demande de revêtements pour le bois bénéficie d'un segment d'exportation de meubles résilient et d'essais de construction à ossature bois, tandis que les revêtements industriels généraux suivent les tendances de la production de machines et de l'emballage. Les revêtements de transport pour wagons de chemin de fer et autobus enregistrent une demande stable, bien que l'électrification crée de nouvelles exigences de compatibilité des matériaux.
Le vieillissement du parc automobile dans les segments à revenus plus faibles stimule une fréquence plus élevée de travaux de finition, encourageant les distributeurs à stocker des gammes de polyuréthane à séchage rapide et résistantes aux intempéries. Parallèlement, les normes de qualité de l'air intérieur dans les bâtiments publics orientent vers des solutions architecturales à faible teneur en COV, poussant les marques à élargir leurs gammes d'émulsions sans odeur.
Analyse géographique
Le Gauteng reste le principal pôle de demande, combinant le quartier financier de Johannesburg, le hub administratif de Pretoria et le cluster automobile de Rosslyn en un écosystème de consommation dense couvrant les revêtements d'équipementiers, la maintenance industrielle et les rénovations architecturales. La demande de systèmes en phase aqueuse y est particulièrement soutenue, car les agents de qualité de l'air des métropoles appliquent strictement les plafonds de COV.
L'humidité côtière du KwaZulu-Natal et ses usines pétrochimiques créent des opportunités de niche en matière de protection anticorrosion, tandis que sa proximité avec le port de Durban simplifie les importations de matières premières pour les fabricants de la région. Le corridor d'énergies renouvelables du Cap-du-Nord est un débouché en émergence mais stratégique pour les revêtements polysiloxane, époxy et thermiquement conducteurs appliqués sur les suiveurs solaires, les mâts d'éoliennes et les unités d'électrolyse pour hydrogène vert en projet. Les usines automobiles du Cap-Oriental génèrent des volumes prévisibles pour les équipementiers, et les complexes miniers du Limpopo utilisent des systèmes de protection lourde pour atténuer les effets du drainage acide des mines sur l'acier. Bien que les districts ruraux affichent une consommation par habitant plus faible, les aides au logement soutenus par le gouvernement et les projets de remise en état des routes maintiennent une demande de base dans les secteurs architectural et du marquage routier. Les régions côtières, exposées aux vents chargés de sel, privilégient des couches de finition en phase solvant de qualité supérieure ou des couches de finition polysiloxane hybrides afin d'allonger la durée de vie en service.
Paysage réglementaire
L'Afrique du Sud réglemente les peintures et revêtements par des contrôles de sécurité des produits et une conformité en matière d'émissions. En vertu du Hazardous Substances Act, une limite de plomb de 90 ppm pour les peintures est devenue obligatoire en mai 2025, exigeant des déclarations de conformité et des tests au niveau des lots. Ce cadre accélère la substitution des pigments et additifs contenant du plomb historiques. En matière de conformité des produits et d'accès au marché, le National Regulator for Compulsory Specifications (NRCS), mandaté en vertu du NRCS Act 5 de 2008, applique des spécifications obligatoires et peut exiger une Letter of Authority (LoA) pour les catégories de produits réglementés avant toute vente légale.
Les obligations environnementales et de gestion des déchets influencent également la formulation et les opérations d'usine. Les exigences en matière d'émissions de COV en vertu du National Environmental Management: Air Quality Act accroissent les attentes en matière de surveillance et de reporting, en particulier dans les grandes métropoles où l'application de la loi est plus visible. Cela soutient la transition continue vers les systèmes à base aqueuse et à faible teneur en COV déjà en cours dans les segments architecturaux et d'entretien. Le Department of Forestry, Fisheries and the Environment (DFFE) supervise la mise en œuvre de la politique de gestion des produits chimiques et des déchets, tandis que le South African Bureau of Standards (SABS) soutient des normes volontaires et une certification que de nombreux fournisseurs utilisent pour démontrer la qualité et l'adéquation à l'usage auprès des acheteurs publics et industriels.
Analyse de la chaîne de valeur
La chaîne de valeur des peintures et revêtements en Afrique du Sud commence par des intrants importés et d'origine locale, notamment le dioxyde de titane, les résines (acrylique, époxy, polyuréthane), les solvants, les additifs et l'emballage, avant de passer au mélange et à la fabrication locale, à la teinture et à l'appariement des couleurs, puis à la distribution. L'exposition à l'approvisionnement est significative car les principales matières premières sont fixées à l'échelle mondiale et fréquemment importées via les grands ports, notamment Durban et Le Cap. Les récentes frictions logistiques se sont traduites par des coûts de livraison plus élevés et des délais plus longs pour les fabricants et les distributeurs.
En aval, les produits transitent par des circuits multicanaux vers le marché, notamment les grandes chaînes de distribution et de quincaillerie, les magasins de peinture indépendants, les distributeurs de peinture de retouche automobile et l'approvisionnement direct sur site pour les utilisateurs industriels et d'infrastructure. L'application est réalisée par des entrepreneurs professionnels et des équipes de maintenance internes. La South African Paint Manufacturing Association (SAPMA) représente environ 90 % de la peinture fabriquée localement, offrant une couche de coordination sectorielle pour la sensibilisation aux normes et l'engagement technique. Les formations menées par les fabricants et les outils numériques, y compris les systèmes de teinture et l'appariement des couleurs, influencent de plus en plus la productivité des entrepreneurs et la fidélité à la marque au point d'application.
Paysage concurrentiel
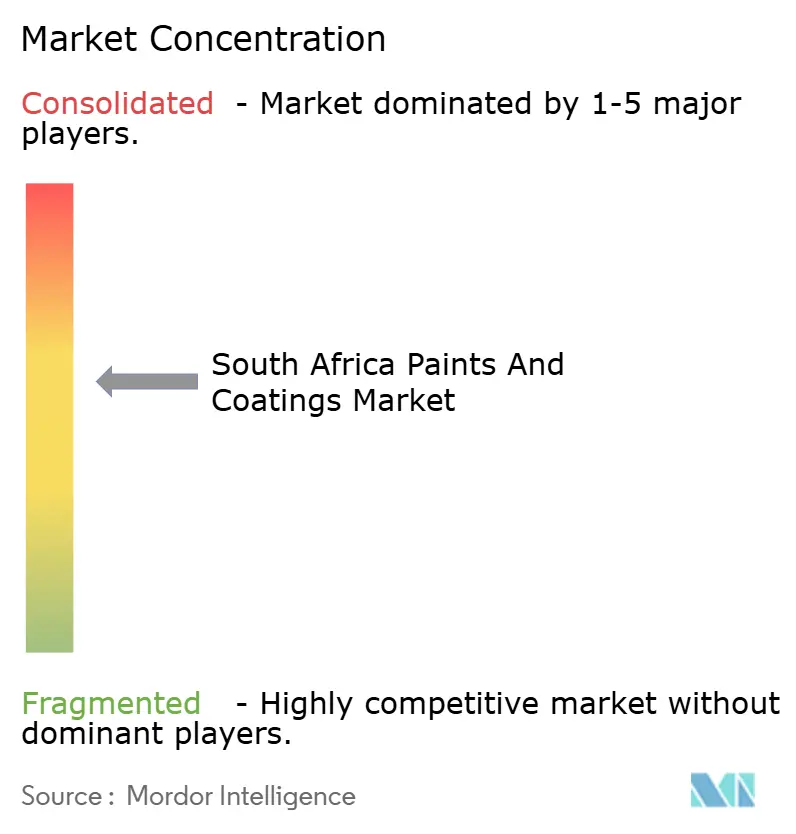
Le marché des peintures et revêtements en Afrique du Sud est modérément fragmenté. Des multinationales telles qu'AkzoNobel (Dulux), PPG, Sherwin-Williams, BASF et Axalta rivalisent avec des producteurs locaux bien implantés, notamment Kansai Plascon, Atlas Paints et Dekro Paints, pour des contrats dans les canaux de distribution au détail, industriels et auprès des équipementiers. Les tentatives d'acquisition, illustrées par l'offre avortée d'AkzoNobel pour Kansai Paint Africa, signalent l'appétit des acteurs mondiaux pour des économies d'échelle, mais révèlent également des sensibilités antitrust. Les gains d'efficacité opérationnelle occupent une place de premier plan ; AkzoNobel a annoncé 2 000 suppressions d'emplois à l'échelle mondiale pour rationaliser les chaînes d'approvisionnement, tandis que BASF a équipé son usine de Boksburg d'une production solaire sur site et d'un stockage par batterie pour se prémunir contre les délestages résiduels.
Leaders du secteur des peintures et revêtements en Afrique du Sud
Akzo Nobel N.V.
PPG Industries, Inc.
The Sherwin-Williams Company
Atlas Paints
Kansai Plascon
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La pression réglementaire et de conformité crée de l'espace pour les systèmes à faible teneur en plomb, à faible teneur en COV et à base aqueuse dans la peinture de rénovation architecturale, les bâtiments publics et la maintenance industrielle légère. La limite de plomb de 90 ppm de mai 2025 en vertu du Hazardous Substances Act augmente le coût de la non-conformité et accroît la demande pour des fournisseurs disposant d'une conformité documentée par lot. Cela favorise à son tour les acteurs disposant de systèmes de qualité plus solides et de capacités de laboratoire. La conformité aux COV en vertu du National Environmental Management: Air Quality Act soutient la substitution continue des systèmes alkydes et à forte teneur en solvants à haute teneur en COV, créant de l'espace pour les acryliques à base aqueuse, les vernis polyuréthane à haute teneur en solides et les apprêts conformes soutenus par des performances documentées.
Les poches de demande portées par des projets soutiennent également les revêtements protecteurs spécialisés, où la qualification technique restreint le bassin de fournisseurs. Dans le contexte de ce rapport, le pipeline d'infrastructures du secteur public en Afrique du Sud totalise 54,5 milliards USD jusqu'en 2027, et l'agenda de transition énergétique comprend des corridors renouvelables nécessitant une protection contre la corrosion, des revêtements résistants aux produits chimiques et des couches de finition stables aux UV pour les actifs en conditions côtières et arides. Pour la retouche automobile, les fournisseurs combinant des systèmes polyuréthane haut de gamme avec des flux de travail numériques de mélange et d'appariement des couleurs continuent de se différencier par la productivité en atelier et une précision de couleur reproductible, avec des preuves liées aux déploiements de l'écosystème PPG et aux activités de formation autour des outils automatisés de mélange et de couleur en Afrique du Sud en 2026.
Développements récents du secteur
- Juin 2026 : Sherwin-Williams a mis fin à sa démarche avec Nippon Paint Group concernant l'acquisition conjointe d'AkzoNobel. Cette action signale un changement dans le paysage réglementaire et concurrentiel du marché des revêtements en Afrique du Sud. Cela réduit le risque de consolidation et maintient l'équilibre concurrentiel entre les acteurs mondiaux opérant en Afrique du Sud.
- Juin 2026 : Sherwin-Williams a conclu un partenariat stratégique à long terme avec Do it Best Group ; fabrication pour EasyCare et Best Look ; acquisition des marques Majic et Shur-Line. Le partenariat élargit la consolidation des canaux et des marques dans le commerce de détail et les revêtements de bricolage en Afrique du Sud. Il renforce la portée de la distribution et des marques de distributeur et élargit l'empreinte de fabrication et le portefeuille de marques dans les canaux décentralisés.
- Mai 2026 : PPG Industries a célébré 15 ans d'opérations commerciales directes en Afrique du Sud ; un réseau de 14 succursales a été mis en avant. Cette étape souligne l'expansion de l'empreinte de l'entreprise et son engagement sur le marché local. Elle renforce la pénétration locale de PPG et sa capacité de service, et pourrait favoriser une adoption accrue de la reformulation locale et des services d'appariement des couleurs.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché est défini comme la valeur des peintures et revêtements vendus pour une utilisation en Afrique du Sud dans les principales demandes d'utilisation finale, comptabilisée au point où le produit de revêtement est acheté pour application et exprimée en USD.
Exclusions de portée : nous excluons les matières premières utilisées pour fabriquer les revêtements (telles que les résines, les pigments et les solvants), et nous excluons également les revenus des services d'application.
Aperçu de la segmentation
- Par type de résine
- Acrylique
- Alkydes
- Époxy
- Polyuréthane
- Polyester
- Autres types de résines
- Par technologie
- En phase aqueuse
- En phase solvant
- Peintures en poudre
- Revêtements durcis aux UV
- Par secteur d'utilisation finale
- Architectural
- Automobile
- Bois
- Revêtements de protection
- Industrie générale
- Transport
- Emballage
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire le tableau de base de l'offre et de la demande avant que les hypothèses ne soient finalisées. Nous nous sommes appuyés sur des sources publiques telles que les publications de Statistics South Africa, les statistiques commerciales du South African Revenue Service, les publications du South African Bureau of Standards (SABS) et les mises à jour du Department of Trade, Industry and Competition pour comprendre l'activité de construction, la production manufacturière et les signaux réglementaires influençant la consommation de revêtements.
Nous avons également examiné les rapports annuels et les présentations aux investisseurs des producteurs et distributeurs concernés, ainsi que les sites Internet d'associations et l'actualité sectorielle, afin de contextualiser les prix et d'identifier les évolutions de capacité ou de distribution. Le cas échéant, nous avons utilisé des abonnements payants pour les données financières et de renseignement des entreprises, les registres d'importation et d'exportation au niveau des expéditions, et des bases de données de brevets pour recouper les évolutions technologiques. Les sources de recherche documentaire énumérées ici sont uniquement illustratives, et des références publiques et payantes supplémentaires ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont été réalisés par des entretiens d'experts et des enquêtes structurées auprès de fabricants, distributeurs, entrepreneurs et grands utilisateurs finaux dans le bâtiment, la maintenance industrielle et la retouche automobile. Ces discussions ont permis de traiter des points que la recherche documentaire ne peut pas résoudre clairement, notamment la répartition des canaux, les cycles typiques de re-peinture, le mix des tailles de conditionnement et la manière dont les variations de prix sont répercutées aux niveaux du commerce de gros et de détail.
Répartition des répondants à l'enquête de terrain de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 38 % | Dirigeants (CXO) : 14 % |
| Rang intermédiaire : 47 % | Responsables fonctionnels/d'unité : 40 % |
| Acteurs plus petits : 15 % | Managers : 46 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a débuté par une construction descendante où l'activité de construction nationale, les signaux de production manufacturière et les flux commerciaux ont été utilisés pour reconstituer le bassin de demande probable de revêtements en Afrique du Sud, puis la valeur a été dérivée à l'aide des prix et du mix observés. Pour rester ancré, notre modèle utilise un ensemble limité d'intrants pouvant être expliqués et revérifiés, puis il est ajusté lorsque les chiffres ne concordent pas avec ce que rapportent les acteurs du marché.
Du côté de la validation, des approximations ascendantes sélectives ont été utilisées pour corroborer les totaux, telles que le prix échantillonné par litre ou kilogramme multiplié par des volumes estimés issus de vérifications de canaux, ainsi que des références de chiffre d'affaires de fournisseurs et distributeurs lorsqu'elles étaient publiquement visibles. Les intrants clés utilisés comme empreintes de marché comprennent les achèvements de construction et l'activité de rénovation, l'intensité de la maintenance industrielle dans les corridors métaux et mines, les signaux de production automobile et de demande de retouche, la dépendance aux importations pour certains types de produits, et les indicateurs de changement technologique tels que l'adoption des systèmes à base aqueuse, où le durcissement des exigences sanitaires et environnementales est cité.
Les prévisions ont été établies à l'aide d'une analyse de scénarios soutenue par un lissage des tendances sur les principaux moteurs, de sorte que les perspectives reflètent à la fois le schéma historique et la manière dont les experts s'attendent à voir évoluer les marchés finaux au cours des prochaines années. Lorsqu'une série de données directe manquait, l'écart a été traité à l'aide de variables proxy (par exemple, en associant la demande de revêtements aux indices de construction et de production industrielle), puis revérifié lors des suivis primaires avant la fixation des totaux finaux.
Validation des données et cycle de mise à jour
Les résultats ont été testés à l'aide de plusieurs vérifications, notamment des examens de variance à travers les indicateurs de demande par utilisation finale, des contrôles de cohérence des prix par rapport aux mouvements observés au détail et chez les distributeurs, et des tests de plausibilité des variations d'une année sur l'autre afin que les sauts inhabituels soient expliqués avant validation. Un second examen par analyste a été utilisé pour remettre en question les hypothèses, et des rappels ont été déclenchés lorsque les intrants entraient en conflit, par exemple lorsque les tendances des données commerciales ne correspondaient pas aux retours des distributeurs.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des changements réglementaires majeurs, des variations brusques du coût des matières premières, ou des évolutions significatives de capacité et de circuit de mise sur le marché. Avant la livraison, un dernier passage est effectué afin que les clients reçoivent la vue la plus récente, alignée sur la portée et l'approche de conversion déclarées.
Taille du marché sud-africain des peintures et revêtements selon Mordor Intelligence, comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les peintures et revêtements en Afrique du Sud peuvent différer car les chercheurs ne comptabilisent pas toujours les mêmes limites de produits, ne synchronisent pas leurs conversions de devises de la même manière, ou n'utilisent pas le même ensemble de signaux de demande pour ancrer les volumes et les prix. Nous présentons l'estimation comme un modèle de valeur unique et reproductible, pouvant être retracé jusqu'à un bassin de demande défini et vérifié avec le comportement réel d'achat et de vente.
Le principal écart provient du fait que les services d'application de revêtements et les produits chimiques adjacents soient ou non regroupés dans le chiffre, alors que Mordor Intelligence ne comptabilise que la valeur des produits de peinture et de revêtement vendus en Afrique du Sud, en excluant les revenus de main-d'œuvre des entrepreneurs et les dépenses en matières premières.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 747,41 millions USD (2025) | |
| Revue professionnelle A | 763,00 millions USD (2024) | Utilise un instantané rapporté par les médias qui semble plus proche de la valeur actuelle du marché, mais ne précise pas clairement s'il s'agit d'un prix sortie usine, de détail, ou s'il inclut des revenus liés à l'installation, ce qui peut faire dériver la portée et la base de tarification. |
| Cabinet de conseil régional B | 1,80 milliard USD (2026) | Apparaît nettement plus élevé et élargit probablement la portée au-delà des revêtements vendus en tant que produits, et peut également appliquer des hypothèses agressives de croissance des prix et des volumes sans lien clair avec les signaux d'activité de construction et industrielle en Afrique du Sud. |
La comparaison montre que l'écart est principalement dû à la portée et à la base de tarification, plutôt qu'à une simple différence arithmétique. En maintenant des inclusions strictes, en liant la valeur à des moteurs de demande observables, et en revérifiant les prix et le mix avec les acteurs du marché, le résultat reste équilibré et plus facile à reproduire pour la prise de décision.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des peintures et revêtements en Afrique du Sud ?
La taille du marché des peintures et revêtements en Afrique du Sud s'élève à 769,91 millions USD en 2026.
À quel rythme le marché devrait-il croître jusqu'en 2031 ?
Le marché devrait enregistrer un CAGR de 3,01 %, pour atteindre 892,68 millions USD d'ici 2031.
Quel segment technologique connaît la croissance la plus rapide ?
Les formulations en phase aqueuse détiennent à la fois la plus grande part et la croissance la plus rapide, progressant à un CAGR de 4,19 %.
Pourquoi les résines polyuréthane gagnent-elles du terrain ?
Les résines polyuréthane combinent une durabilité supérieure et une résistance chimique élevée, les rendant idéales pour les vernis automobiles et la maintenance industrielle.
Qu'est-ce qui stimule la demande dans le segment des revêtements automobiles ?
La hausse de la production locale de véhicules, l'allongement des cycles de possession et l'extension des garanties des équipementiers stimulent la consommation de revêtements, tant pour les équipementiers que pour le marché de la finition.
Comment la réglementation environnementale affecte-t-elle les fabricants ?
L'escalade de la taxe carbone et le durcissement des limites de COV orientent les producteurs vers des revêtements en phase aqueuse à faibles émissions et alourdissent les coûts de conformité pour les lignes à base de solvants.
Dernière mise à jour de la page le:


