
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
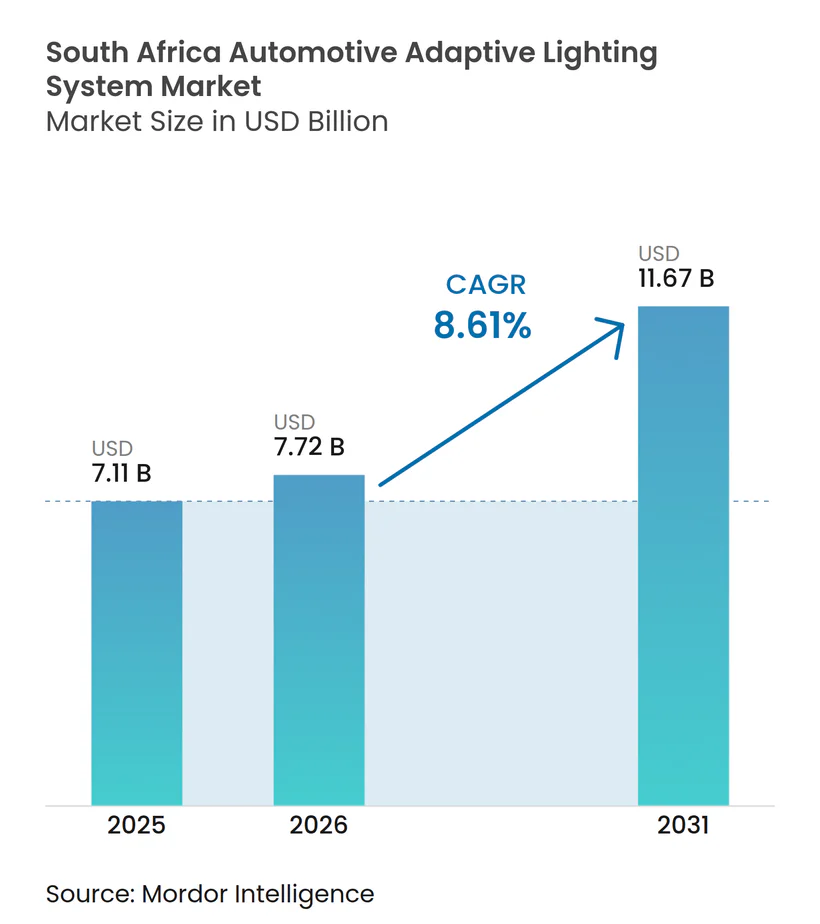
| Tamaño del mercado en el año base (2025) | 7.11 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.72 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.67 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.61 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Iluminación Adaptativa Automotriz de Sudáfrica por Mordor Intelligence
El tamaño del Mercado de Sistemas de Iluminación Adaptativa Automotriz de Sudáfrica fue valorado en 7,11 mil millones de USD en 2025 y se espera que alcance 7,72 mil millones de USD en 2026, con una previsión de llegar a 11,67 mil millones de USD en 2031, registrando una CAGR del 8,61% entre 2026 y 2031. La alineación acelerada con las normas UN ECE está reduciendo los plazos de homologación. En conjunto, los OEM como BMW, Stellantis y Ford han realizado inversiones significativas en sus instalaciones. Además, los incentivos a largo plazo de la Fase 2 del APDP recompensan el contenido electrónico local con un factor de producción sustancial. En provincias como Gauteng, el Cabo Occidental y KwaZulu-Natal, los proyectos piloto de ciudades inteligentes están promoviendo la integración de la iluminación vehicular con la infraestructura vial. Las aseguradoras también se están adaptando, ofreciendo descuentos de primas basados en el riesgo para vehículos con haces de conducción adaptativa controlados por cámara. A pesar de la demanda total de vehículos estancada, las marcas premium están lanzando modelos con tecnología avanzada de faros, impulsando la tecnología adaptativa hacia el mercado masivo. Este cambio está allanando el camino para las adaptaciones del mercado posventa, garantizando el cumplimiento de los nuevos mandatos de visibilidad nocturna y manteniéndose accesible en términos de presupuesto para los propietarios del segmento de entrada.
Conclusiones Clave del Informe
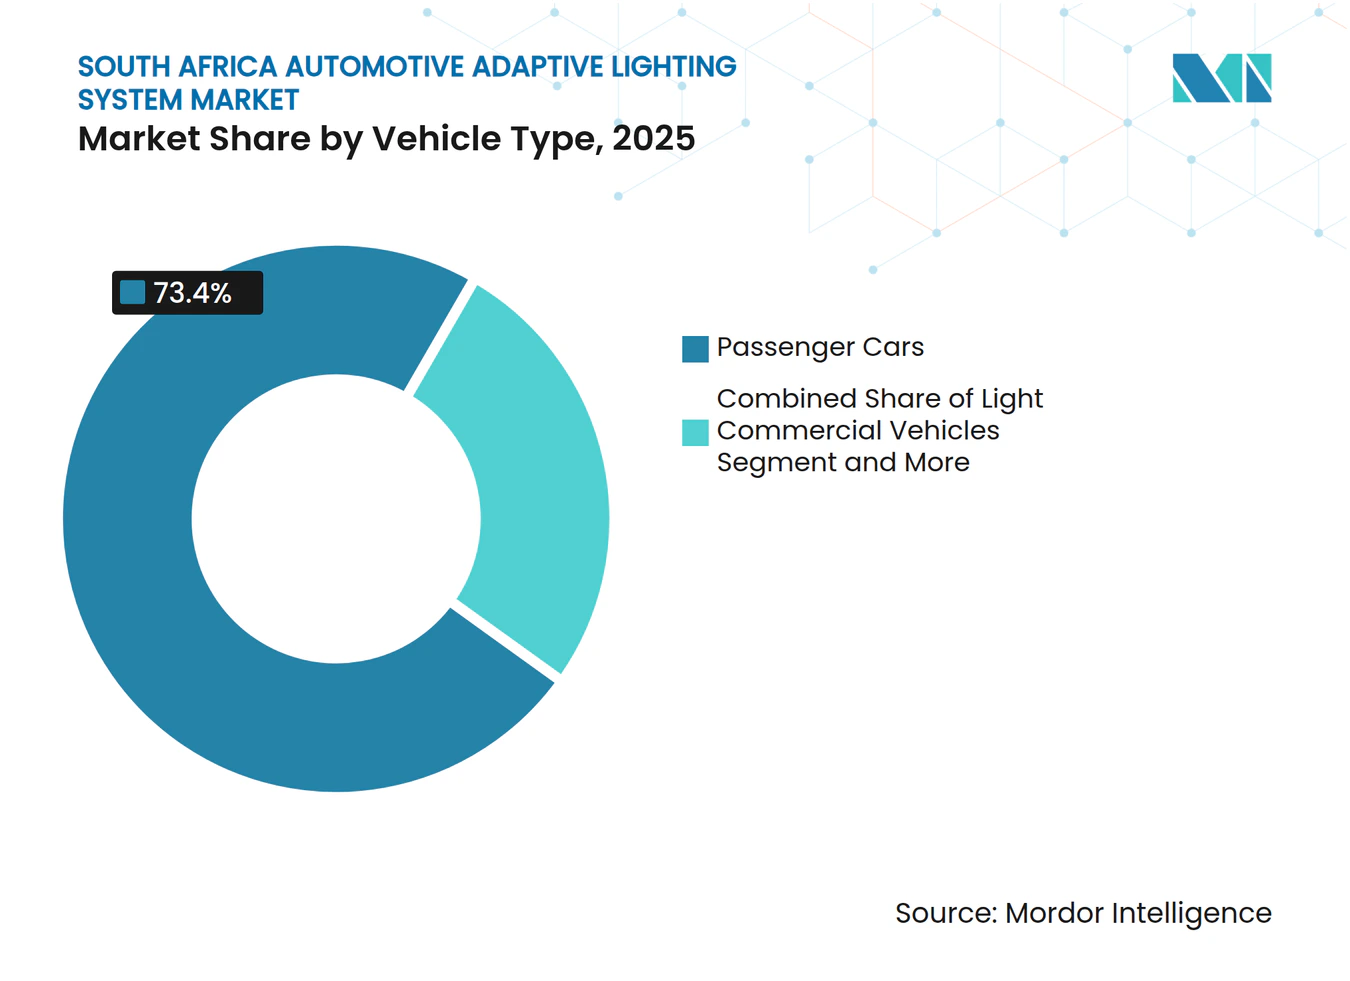
- Por tipo de vehículo, los Automóviles de Pasajeros lideraron con el 73,37% de la participación del mercado de sistemas de iluminación adaptativa automotriz de Sudáfrica en 2025, mientras que los Vehículos Comerciales Ligeros están posicionados para registrar la CAGR más rápida del 9,93% hasta 2031.
- Por tipo de iluminación, la Iluminación Adaptativa Delantera mantuvo una participación de ingresos del 67,31% en 2025; se prevé que la Iluminación Adaptativa Trasera se acelere a una CAGR del 9,95% hasta 2031.
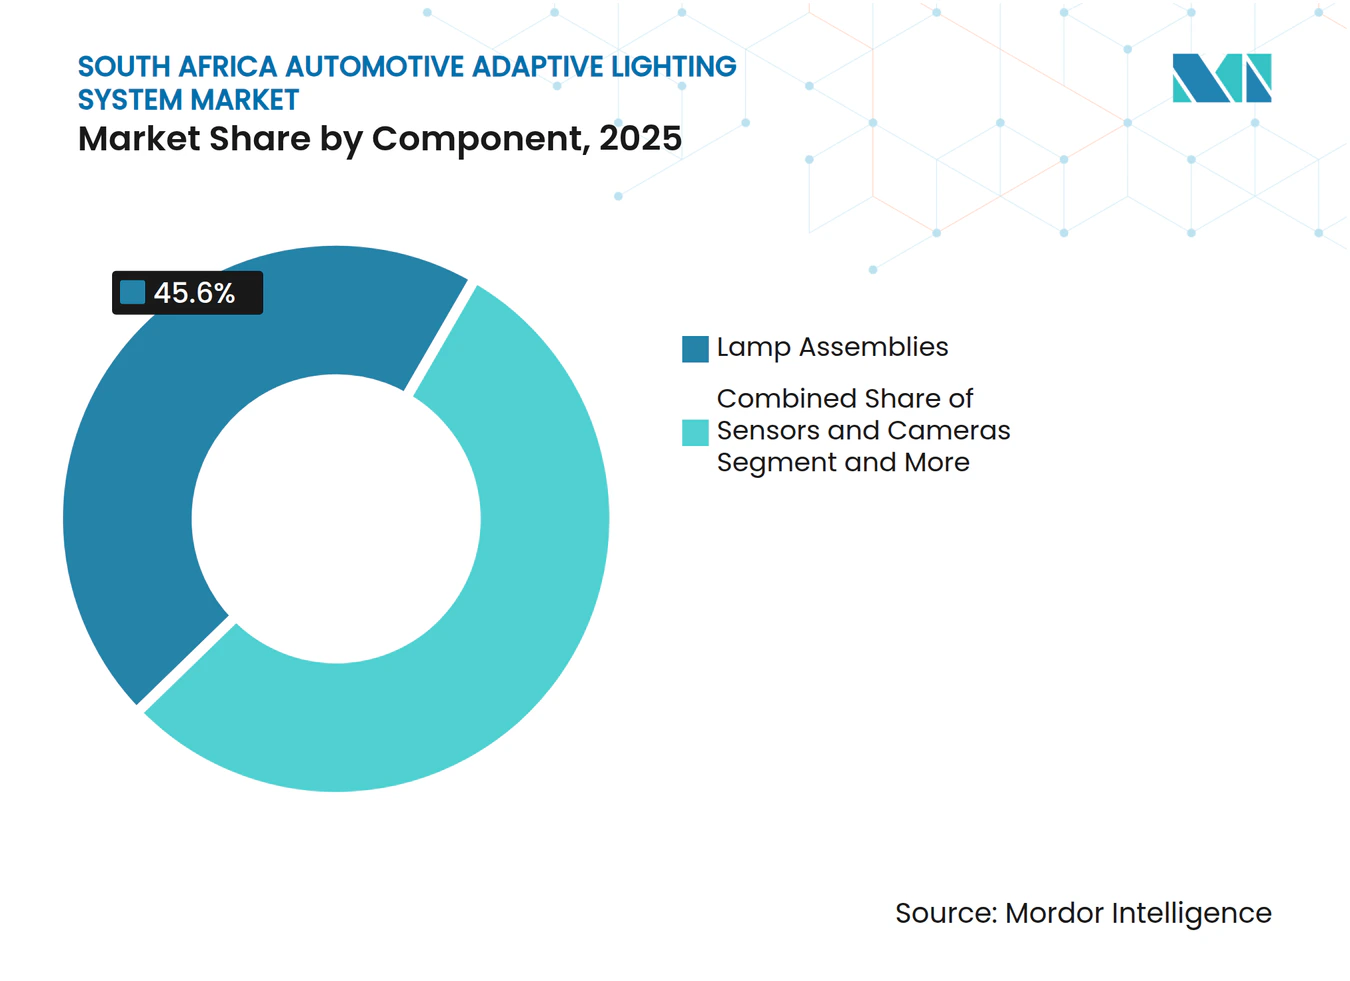
- Por componente, los Conjuntos de Lámparas capturaron el 45,61% del tamaño del mercado de sistemas de iluminación adaptativa automotriz de Sudáfrica en 2025, y se proyecta que los Sensores y Cámaras avancen a una CAGR del 9,96% durante 2026-2031.
- Por canal de ventas, la vía OEM comandó una participación del 73,25% en 2025, mientras que el canal de Posventa está previsto para registrar la CAGR más alta del 10,98% durante el período de perspectiva.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Sistemas de Iluminación Adaptativa Automotriz de Sudáfrica
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Impulso de los OEM hacia Características de Seguridad de Mayor Nivel | +3.2% | Nacional, concentrado en Gauteng (Rosslyn, Silverton) y el Cabo Oriental (East London, Coega SEZ) | Mediano plazo (2-4 años) |
| Creciente Adopción de Faros Matriciales LED | +2.8% | Nacional, ganancias tempranas en los segmentos premium del Cabo Occidental y Gauteng | Corto plazo (≤ 2 años) |
| Endurecimiento de las Regulaciones de Faros UN ECE R48 | +2.5% | Nacional (parte contratante E47), alineación con los mercados de la UE/UNECE | Largo plazo (≥ 4 años) |
| Aumento de las Ventas de Automóviles Premium a Pesar de la Caída General | +2.1% | Nacional, más fuerte en las áreas metropolitanas de Gauteng y el Cabo Occidental | Mediano plazo (2-4 años) |
| Incentivos de Localización para la Electrónica de Iluminación | +2.0% | Nacional, dirigido a las ZEE (Coega, Atlantis) y los clústeres OEM existentes | Largo plazo (≥ 4 años) |
| Proyectos Piloto de Ciudades Inteligentes Provinciales que Requieren Sincronización Adaptativa entre Vehículos y Vías | +1.8% | Áreas metropolitanas de Gauteng, Cabo Occidental y KwaZulu-Natal | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Impulso de los OEM hacia Características de Seguridad de Mayor Nivel
En Sudáfrica, los fabricantes de automóviles están integrando la iluminación adaptativa en los acabados de vehículos de gama media y premium para fortalecer el valor de marca en un contexto de demanda moderada de vehículos nuevos. El programa híbrido X3 de BMW con sede en Rosslyn, que se espera concluya pronto, requiere iluminación delantera adaptativa. Stellantis adopta un enfoque similar en su planta de Coega, cuya apertura está programada para los próximos años. Volkswagen estableció previamente un referente al introducir el Touareg con faros IQ. Light HD, aunque la tecnología avanzada de iluminación conlleva una prima de módulo moderada. La Ley de Enmienda al Tráfico Vial Nacional de 2024 brinda apoyo regulatorio al permitir que el Regulador Nacional de Especificaciones Obligatorias (NRCS) adopte referencias UN ECE sin requerir pruebas locales independientes. Este cambio regulatorio acelera la transición de los sistemas de iluminación adaptativa de características de lujo a equipamiento estándar. En consecuencia, la oportunidad para los especialistas en adaptaciones que atienden flotas de vehículos de pasajeros más antiguos se está reduciendo.
Creciente Adopción de Faros Matriciales LED
A medida que las lámparas halógenas y de xenón tradicionales enfrentan la disrupción provocada por la rápida caída de los costos de los LED y los diseños de semiconductores fácilmente licenciables, los actores de la industria están intensificando sus esfuerzos. Infineon y Nichia han introducido un motor de micro-LED de alta resolución, reduciendo significativamente el consumo de energía en comparación con sus contrapartes mecánicas más antiguas. Mientras tanto, la plataforma h-Digi de Marelli presume de una densidad de píxeles avanzada, logrando una precisión excepcional. Los OEM sudafricanos ahora tienen la ventaja de adquirir estos módulos, precertificados según los estándares UN ECE. Al localizar los arneses y las placas de controladores, pueden cumplir fácilmente con los umbrales del APDP. Además, la tendencia hacia carcasas de lámparas más delgadas no solo contribuye al diseño aerodinámico de los vehículos eléctricos de batería, sino que también mejora la eficiencia general. Este cambio en el panorama presenta una oportunidad lucrativa para los proveedores, especialmente aquellos que ofrecen soluciones de micro-LED llave en mano. Al integrar subensamblajes electrónicos locales, pueden cumplir fácilmente con la norma de valor doméstico.
Endurecimiento de las Regulaciones de Faros UN ECE R48
El estatus de parte contratante E47 de Sudáfrica permite al NRCS aceptar informes de pruebas globales, reduciendo los plazos de certificación a tan solo nueve meses y recortando los costos de certificación. La actualización R48 de 2024 ahora exige el monitoreo del estado de los píxeles más una activación automática del modo seguro en un plazo de 200 milisegundos, un estándar fácilmente cumplido por dispositivos como el gestor de matrices LED MAX25608 de Analog Devices. La armonización con los estándares europeos permite la compartición de plataformas multirregionales y alienta a los grandes grupos Tier-1 a tratar a Sudáfrica como un nodo de distribución para la región subsahariana. Los fabricantes de lámparas domésticos más pequeños que carecen de credenciales ISO 17025 enfrentan mayores barreras de entrada, inclinando la participación hacia los actores internacionales establecidos que ya operan laboratorios acreditados.
Aumento de las Ventas de Automóviles Premium a Pesar de la Caída General
Las unidades con precio superior a ZAR 800.000 (aprox. 49.540 USD) han resistido la caída generalizada del mercado que siguió al aumento de los costos de endeudamiento. BMW Group mantuvo una participación premium a principios de 2025, y la asignación del Touareg de Volkswagen, rico en tecnología, se agotó en ocho semanas a pesar de su elevado precio. Mercedes-Benz y Ford han canalizado cada uno grandes sumas en programas premium locales, reforzando la visión de que los clientes adinerados buscan características de seguridad avanzadas independientemente de la debilidad macroeconómica. Los proveedores capaces de combinar modos de proyección HD y iluminación de vehículo a infraestructura ganarán volumen con márgenes saludables, mientras que la competencia de costos en el segmento por debajo de los R350.000 sigue siendo intensa y sensible al precio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Sensibilidad al Precio entre los Compradores del Segmento de Entrada | -1.5% | Nacional, aguda en provincias rurales y municipios | Corto plazo (≤ 2 años) |
| Profundidad Limitada de la Cadena de Suministro Local de Nivel 2 | -1.2% | Nacional, impacto concentrado en los segmentos de posventa y vehículos comerciales ligeros | Mediano plazo (2-4 años) |
| Ciclos de Homologación Lentos en el NRCS | -0.9% | Nacional | Mediano plazo (2-4 años) |
| Trayectoria Incierta de las Tarifas Eléctricas de Eskom que Limita el Gasto de Capital de los OEM | -0.8% | Nacional, concentrado en los centros de manufactura (Gauteng, Cabo Oriental) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Sensibilidad al Precio entre los Compradores del Segmento de Entrada
En 2025, una proporción significativa de los vehículos nuevos se vendió a un precio accesible. Sin embargo, la iluminación adaptativa se incluyó solo en una pequeña fracción de estos vehículos, principalmente debido al alto costo del módulo. Si bien existen kits económicos, requieren gastos adicionales para la instalación y los adaptadores necesarios, lo que aumenta el costo total de la actualización. Sin un descuento de seguro asociado, muchos compradores retrasan sus compras u optan por bombillas halógenas estándar. Para ampliar su alcance de mercado, los proveedores deben centrarse en simplificar los diseños para facilitar la instalación y trabajar con las aseguradoras para ofrecer descuentos de primas relacionados con la seguridad.
Profundidad Limitada de la Cadena de Suministro Local de Nivel 2
Si bien la industria doméstica destaca en el ensamblaje final de módulos, se queda corta en óptica, unión de chips y calibración de cámaras. Las importaciones, que enfrentan aranceles significativos y largos plazos de entrega, interrumpen los programas justo a tiempo y no cumplen con los criterios de contenido local del APDP. Una escasez sustancial de instaladores de corriente continua calificados obstaculiza aún más la distribución en el mercado posventa. Para abordar esto, las asociaciones con institutos de formación profesional y el respaldo de la autoridad merSETA son esenciales para capacitar a los técnicos en la calibración de nuevos patrones de haz y garantizar el cumplimiento normativo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo: Los Automóviles Premium Dominan y los Vehículos Comerciales Ligeros se Aceleran
Los Automóviles de Pasajeros controlaron el 73,37% del mercado de sistemas de iluminación adaptativa automotriz de Sudáfrica en 2025, debido a los sedanes y SUV premium de BMW, Mercedes-Benz y Volkswagen que cumplen los objetivos de cinco estrellas de Euro NCAP con faros matriciales estándar. A principios de 2025, BMW comandó una participación significativa de los volúmenes automotrices premium. Mientras tanto, el Touareg de Volkswagen, con un rango de precios premium, subrayó el creciente énfasis de la industria en la tecnología. El mercado de sistemas de iluminación adaptativa en los Vehículos Comerciales Ligeros de Sudáfrica está preparado para una expansión robusta. Este auge está impulsado en gran medida por las adaptaciones de flotas alineadas con la telemática de las aseguradoras y las demandas de los carriles logísticos de ciudades inteligentes de Gauteng, que requieren faros capaces de intercambiar datos con nodos viales.
Los gestores de flotas seleccionan cada vez más kits adaptativos listos para usar, combinados con servicio de calibración y conectividad de telemática. Los proveedores que apuntan a este nicho de crecimiento del 9,93% deben ofrecer financiamiento y capacitación para los técnicos de depósito, una táctica que resulta persuasiva entre los mensajeros de última milla y los transportistas de mercancías refrigeradas. Para los programas de Automóviles de Pasajeros, la diferenciación ahora depende de agregar modos de proyección HD, preajustes de adaptación climática y actualizaciones de software que desbloqueen nuevas funciones de iluminación durante la vida útil del vehículo.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Iluminación: La Iluminación Delantera Domina Hoy, la Iluminación de Comunicación Trasera Gana Terreno
La Iluminación Adaptativa Delantera capturó el 67,31% de la participación de ingresos en 2025, ya que los haces matriciales HD alcanzaron la paridad de costos con el xenón y ofrecieron un menor consumo de energía. La CAGR prevista del 9,95% de la Iluminación Adaptativa Trasera se alinea con los planes de los OEM para mensajería dinámica de luces traseras que muestra frenado brusco, intención de cambio de carril y flechas de peligro. Estos módulos a menudo comparten los mismos chips de micro-LED utilizados en los haces delanteros, lo que permite economías de plataforma.
Los consorcios de ciudades inteligentes en Gauteng evalúan la proyección trasera de alertas peatonales sobre el asfalto, un paso que subraya el cambio hacia la iluminación de comunicación. Para los proveedores, el éxito implica proporcionar matrices de alta densidad de píxeles empaquetadas con software seguro para evitar imágenes no autorizadas. Aprovechar la compatibilidad de piezas entre la parte delantera y trasera también ayuda a alcanzar los puntos de referencia de contenido local del APDP y simplifica el inventario de repuestos.
Por Componente: Los Sensores y Cámaras Lideran la Curva de Crecimiento
Los Conjuntos de Lámparas representaron el 45,61% del tamaño del mercado de sistemas de iluminación adaptativa automotriz de Sudáfrica en 2025, aunque los Sensores y Cámaras presentan las perspectivas más rápidas con una CAGR del 9,96%, ya que los haces de conducción adaptativa guiados por cámara reemplazan los pivotes mecánicos. La solución BEAMATIC de Valeo elimina los motores paso a paso y reduce la masa de la lámpara en aproximadamente 1,3 kilogramos, un beneficio valorado por las plataformas de vehículos eléctricos que buscan mayor autonomía.
Los conjuntos integrados como el EVIYOS HD25 de ams OSRAM, enviados con un ASIC complementario, simplifican las compras de los OEM al combinar píxeles, controladores y diagnósticos. Los proveedores que añadan documentación de seguridad ISO 26262 y capacidad de actualización remota ganarán contratos a medida que los fabricantes de automóviles prioricen la responsabilidad total del sistema sobre el aprovisionamiento de piezas discretas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas: El Mercado Posventa Gana Impulso
Las líneas OEM representaron el 73,25% de la participación de mercado en 2025, impulsadas por sistemas HD instalados en fábrica en SUV y derivados de camionetas de alto margen. Se prevé que el Mercado Posventa se dispare a una CAGR del 10,98%, ya que las normas de visibilidad provinciales y los posibles incentivos de seguros generan demanda entre los propietarios de vehículos más antiguos. El Philips Ultinon Pro3022 ilustra el punto de precio óptimo, aunque el costo de instalación y los trámites del NRCS aún frenan la adopción inmediata.
Los kits de instalación rápida con adaptadores CANbus integrados y modos de haz preconfigurados de fábrica prometen reducir el tiempo de inactividad del vehículo y evitar errores de calibración. Mientras tanto, los proveedores OEM se centran en la iluminación definida por software que recibe actualizaciones periódicas de funciones, una estrategia que disuade a los propietarios de optar por adaptaciones de menor costo y mantiene los ingresos dentro de las redes de concesionarios autorizados.
Análisis Geográfico
Las provincias de Gauteng, el Cabo Occidental y el Cabo Oriental albergan conjuntamente más de la mayoría del ensamblaje de vehículos, convirtiéndolas en el epicentro natural del mercado de sistemas de iluminación adaptativa automotriz de Sudáfrica. La plataforma Smart Mobility 2030 de Gauteng fomenta la sincronización V2I que depende de los faros adaptativos para alimentar datos de velocidad y posición en una nube de tráfico central. Las primeras ganancias aparecen alrededor de los nodos de distribución de Johannesburgo, donde las furgonetas ligeras ahora prueban haces adaptativos que se atenúan alrededor de los peatones en la vía pero mantienen las rutas de carga bien iluminadas [1].
Los proyectos piloto del Cabo Occidental se centran en los corredores turísticos costeros; su objetivo son los faros sin deslumbramiento que cumplen con las estrictas normas municipales de cielo oscuro mientras iluminan la fauna en las carreteras rurales. KwaZulu-Natal canaliza sus esfuerzos en el enlace de carga Durban-Gauteng, donde los camiones Volvo ya utilizan módulos de haz alto adaptativo que enmascaran a los conductores que vienen en sentido contrario. La Ley de Enmienda al Tráfico Vial Nacional de 2024, combinada con el estatus E47 de Sudáfrica, reduce los ciclos de aprobación a nueve meses e impulsa a los distribuidores regionales a centralizar los faros a través de los puertos de Durban o Port Elizabeth para su envío posterior a los mercados de la SADC.
Los incentivos de la Fase 2 del APDP continúan orientando a los fabricantes de piezas hacia las ZEE de Coega y Atlantis, aunque la trayectoria impredecible de las tarifas de Eskom obliga a la mayoría de las nuevas plantas a presupuestar energía solar en el techo y baterías antes de adquirir equipos de alineación de precisión. Cuando la energía estable y los incentivos coinciden, las placas de controladores LED y los arneses de cables son los primeros procesos designados para la localización porque requieren menos capital que la unión de chips de micro-LED.
Panorama Competitivo
Concentración del Mercado
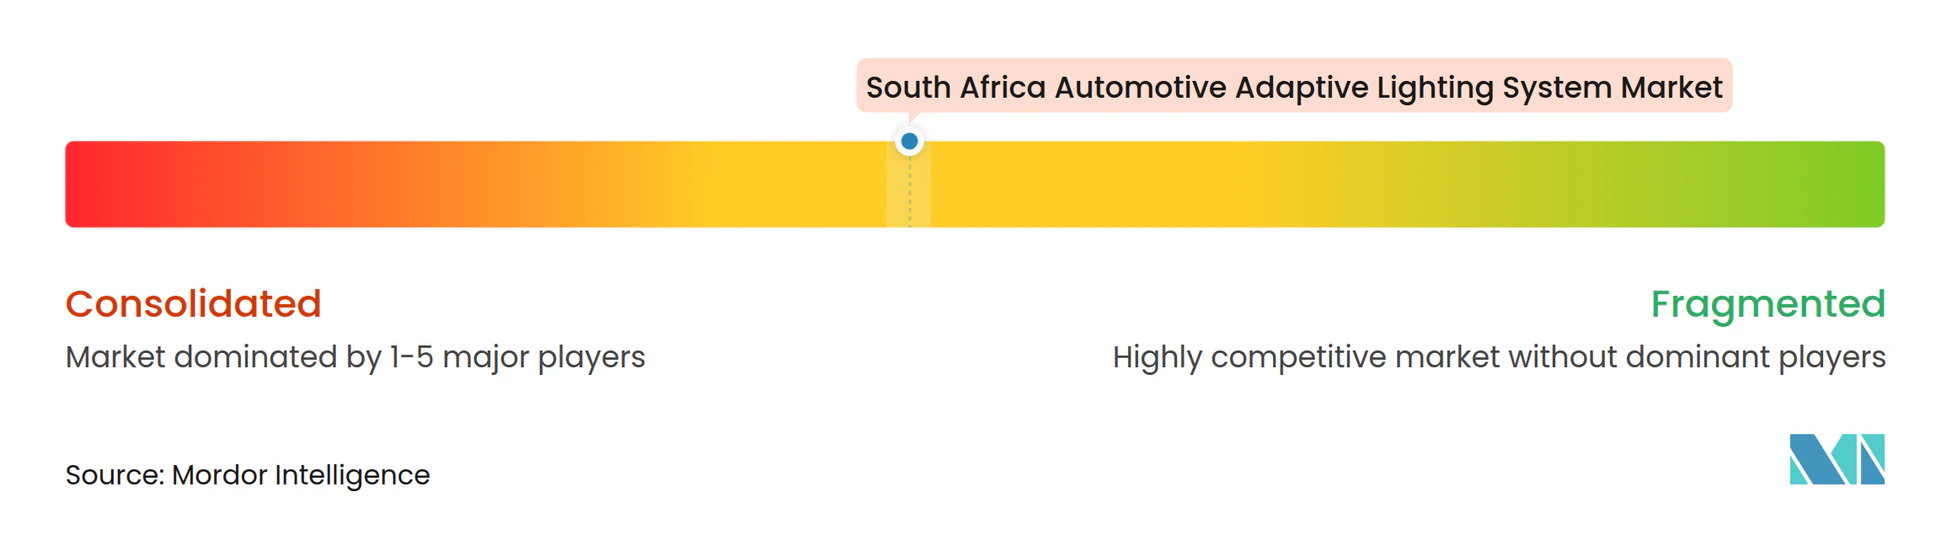
Las marcas globales Tier-1, incluidas Hella, Valeo, Koito, OSRAM Continental y Marelli, aseguran la mayoría de los contratos de aprovisionamiento OEM a través de relaciones de larga data con BMW, Mercedes-Benz, Volkswagen y Ford. Plastic Omnium adquirió Varroc Lighting Systems, mientras que Valeo reorientó su propia hoja de ruta de iluminación hacia haces integrados con sensores que apoyan las transferencias de ADAS. Koito continúa exhibiendo tecnología de haz de conducción adaptativa (ADB) de alta resolución en lanzamientos de vehículos japoneses y europeos. Se espera que esta ventaja técnica se extienda a las plataformas de vehículos de lujo sudafricanos para 2027.
Los competidores locales, incluidos Flex-N-Gate, Lumotech y Sabertek, apuntan a oportunidades en arneses de cables, kits de adaptación y módulos de luces traseras de bajo costo que cumplen con los requisitos del Programa de Producción y Desarrollo Automotriz (APDP) con menor complejidad técnica. Los especialistas en semiconductores, como Analog Devices, Infineon y ams OSRAM, cada vez más eluden a los fabricantes de iluminación tradicionales al suministrar matrices de píxeles y controladores matriciales llave en mano. Estas soluciones acortan la cadena de suministro y permiten a los fabricantes de automóviles desarrollar firmas de iluminación personalizadas a través del software[2].
La intensidad competitiva se mantiene equilibrada entre los actores establecidos con escala y los nuevos participantes con capacidades electrónicas ágiles. Las empresas que combinan hardware de alta densidad de píxeles con diagnósticos validados, certificación de seguridad funcional y soporte de actualización inalámbrica probablemente obtendrán una ventaja competitiva. Estas capacidades pueden asegurar ingresos por servicios de software durante varios años, al tiempo que ayudan a los fabricantes a cumplir con los crecientes requisitos de contenido local.
Líderes de la Industria de Sistemas de Iluminación Adaptativa Automotriz de Sudáfrica
-
Koninklijke Philips N.V
-
Stanley Electric Co. Ltd
-
Hella GmbH & Co. KGaA
-
Valeo SA
-
OSRAM Continental GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Agosto de 2026: Valeo Group lanzó su tecnología de Haz de Conducción Adaptativa (ADB), diseñada específicamente para camiones de servicio pesado y vehículos comerciales ligeros (VCL). El lanzamiento extendió las lámparas matriciales de seguridad de alta resolución más allá de los vehículos de pasajeros de lujo hacia aplicaciones de transporte masivo y logística.
- Julio de 2026: Valeo completó una inversión integral de modernización y remanufactura de 45 millones de EUR en su histórica instalación de iluminación en Angers, Francia. El sitio fabricó módulos ópticos localizados y definidos por software, así como "lámparas remanufacturadas" sostenibles de economía circular. Esta iniciativa apoyó ciclos de reemplazo rentables en los canales de distribución del mercado posventa global.
- Enero de 2025: FORVIA HELLA estableció "Ignite by FORVIA HELLA", también conocida como HELLA Ignite GmbH, para abordar la rápida transición hacia los vehículos definidos por software. Esta unidad de software dedicada y ágil desarrolló software especializado independiente para unidades de control electrónico (ECU), permitiendo que las funciones de haz alto adaptativo, la fusión de sensores de ángulo de dirección y los patrones de iluminación digital operen con precisión en variantes de vehículos globales.
Alcance del Informe del Mercado de Sistemas de Iluminación Adaptativa Automotriz de Sudáfrica
El alcance del informe incluye Tipo de Vehículo (Automóviles de Pasajeros, Vehículos Comerciales Ligeros y Vehículos Comerciales Medianos y Pesados), Tipo de Iluminación (Iluminación Adaptativa Delantera e Iluminación Adaptativa Trasera), Componente (Conjuntos de Lámparas y Más), Canal de Ventas (OEM y Posventa), y Geografía. Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
Por Tipo de Vehículo
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros (VCL) |
| Vehículos Comerciales Medianos y Pesados (VCP) |
Por Tipo de Iluminación
| Iluminación Adaptativa Delantera (Faros) |
| Iluminación Adaptativa Trasera (Luces Traseras) |
Por Componente
| Conjuntos de Lámparas |
| Sensores y Cámaras |
| Controladores |
| Otros |
Por Canal de Ventas
| OEM |
| Posventa |
| Por Tipo de Vehículo | Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros (VCL) | |
| Vehículos Comerciales Medianos y Pesados (VCP) | |
| Por Tipo de Iluminación | Iluminación Adaptativa Delantera (Faros) |
| Iluminación Adaptativa Trasera (Luces Traseras) | |
| Por Componente | Conjuntos de Lámparas |
| Sensores y Cámaras | |
| Controladores | |
| Otros | |
| Por Canal de Ventas | OEM |
| Posventa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de sistemas de iluminación adaptativa automotriz de Sudáfrica?
El mercado fue valorado en 7,72 mil millones de USD en 2026 y se proyecta que alcance 11,67 mil millones de USD en 2031.
¿Qué segmento de vehículos se expande más rápidamente en iluminación adaptativa en Sudáfrica?
Se prevé que los Vehículos Comerciales Ligeros registren el crecimiento más rápido con una CAGR del 9,93% hasta 2031.
¿Por qué los módulos de Iluminación Adaptativa Trasera están ganando tracción?
Los OEM están adoptando luces traseras de alta densidad de píxeles que señalan la intensidad de frenado y las maniobras, impulsando una CAGR del 9,95% para los módulos traseros.
¿Cómo están influyendo los incentivos gubernamentales en la producción local?
La Fase 2 del APDP otorga un factor de incentivo de producción del 62,5% para componentes con un 25% de valor local, motivando a los proveedores a ensamblar controladores, arneses y placas de control a nivel doméstico.
¿Qué limita la adopción en el mercado posventa de los kits de adaptación?
Los compradores sensibles al precio enfrentan costos adicionales de instalación y prolongadas aprobaciones del NRCS, aunque los kits CANbus de conexión directa están comenzando a reducir estas barreras.
¿Qué empresas lideran el espacio de iluminación adaptativa premium?
Los Tier-1 globales como Hella, Valeo, Koito, OSRAM Continental y Marelli mantienen la mayor participación OEM, respaldados por socios de semiconductores como Infineon y ams OSRAM.