
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
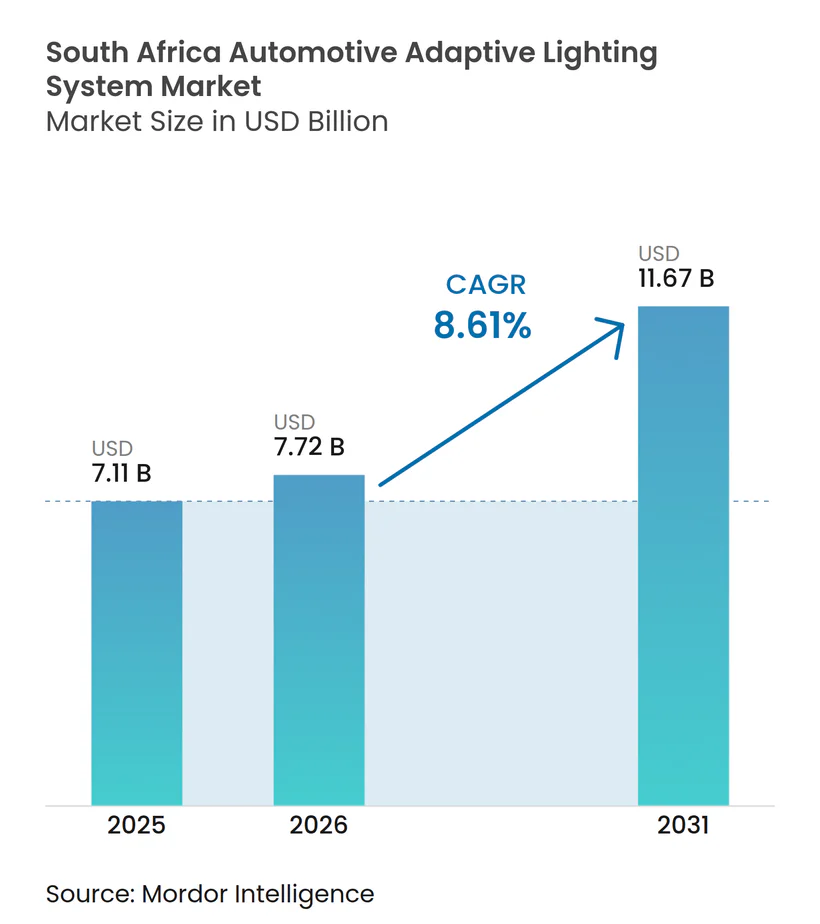
| Marktgröße im Basisjahr (2025) | 7.11 Milliarden US-Dollar |
| Marktgröße (2026) | 7.72 Milliarden US-Dollar |
| Marktgröße (2031) | 11.67 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.61 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südafrikanischen Marktes für adaptive Kfz-Beleuchtungssysteme von Mordor Intelligence
Die Marktgröße des südafrikanischen Marktes für adaptive Kfz-Beleuchtungssysteme wurde im Jahr 2025 auf 7,11 Milliarden USD geschätzt und soll im Jahr 2026 7,72 Milliarden USD erreichen sowie bis 2031 auf 11,67 Milliarden USD anwachsen, was einer CAGR von 8,61 % zwischen 2026 und 2031 entspricht. Die beschleunigte Angleichung an UN-ECE-Vorschriften verkürzt die Homologationsvorlaufzeiten. Gemeinsam haben OEMs wie BMW, Stellantis und Ford erhebliche Investitionen an ihren Standorten getätigt. Darüber hinaus belohnen die langfristigen APDP-Phase-2-Anreize lokale Elektronikinhalte mit einem erheblichen Produktionsfaktor. In Provinzen wie Gauteng, der Westkap-Provinz und KwaZulu-Natal fördern Smart-City-Pilotprojekte die Integration von Fahrzeugbeleuchtung mit Straßeninfrastruktur. Versicherer passen sich ebenfalls an und bieten risikobasierte Prämienrabatte für kameragesteuerte adaptive Fernlichtsysteme an. Trotz einer insgesamt flachen Fahrzeugnachfrage bringen Premiummarken Modelle mit fortschrittlicher Scheinwerfertechnologie auf den Markt und treiben die adaptive Technologie in den Mainstream. Dieser Wandel ebnet den Weg für Nachrüstungen im Aftermarket und gewährleistet die Einhaltung neuer Vorschriften zur Nachtsichtbarkeit, während er für Käufer im Einstiegssegment budgetfreundlich bleibt.
Wichtigste Erkenntnisse des Berichts
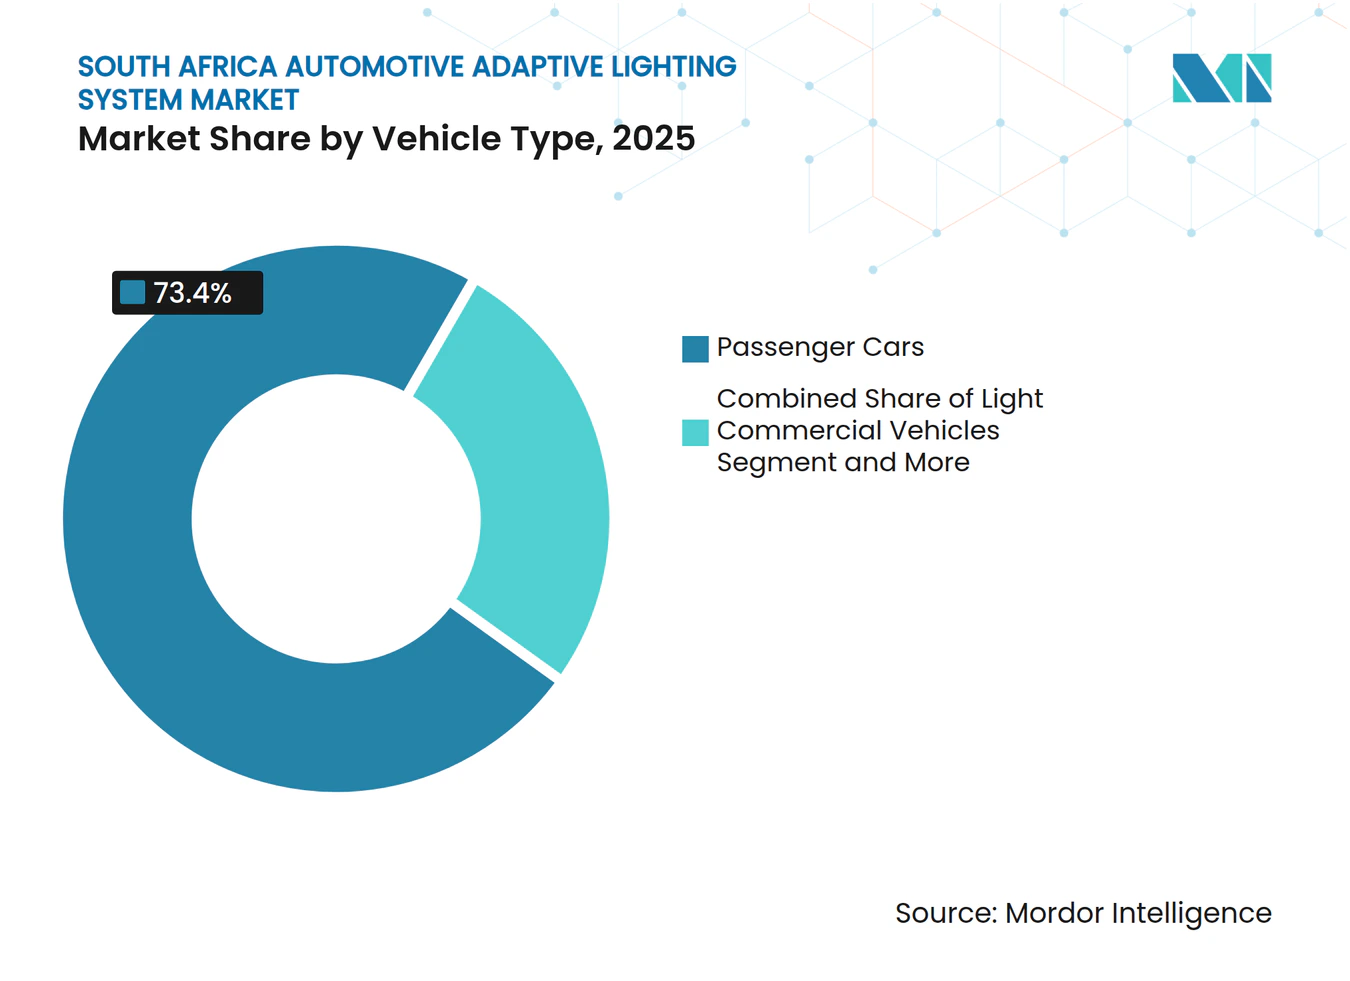
- Nach Fahrzeugtyp führten Personenkraftwagen mit einem Marktanteil von 73,37 % am südafrikanischen Markt für adaptive Kfz-Beleuchtungssysteme im Jahr 2025, während leichte Nutzfahrzeuge die schnellste CAGR von 9,93 % bis 2031 verzeichnen dürften.
- Nach Beleuchtungstyp hielt die adaptive Frontbeleuchtung im Jahr 2025 einen Umsatzanteil von 67,31 %; die adaptive Heckbeleuchtung wird voraussichtlich bis 2031 mit einer CAGR von 9,95 % zulegen.
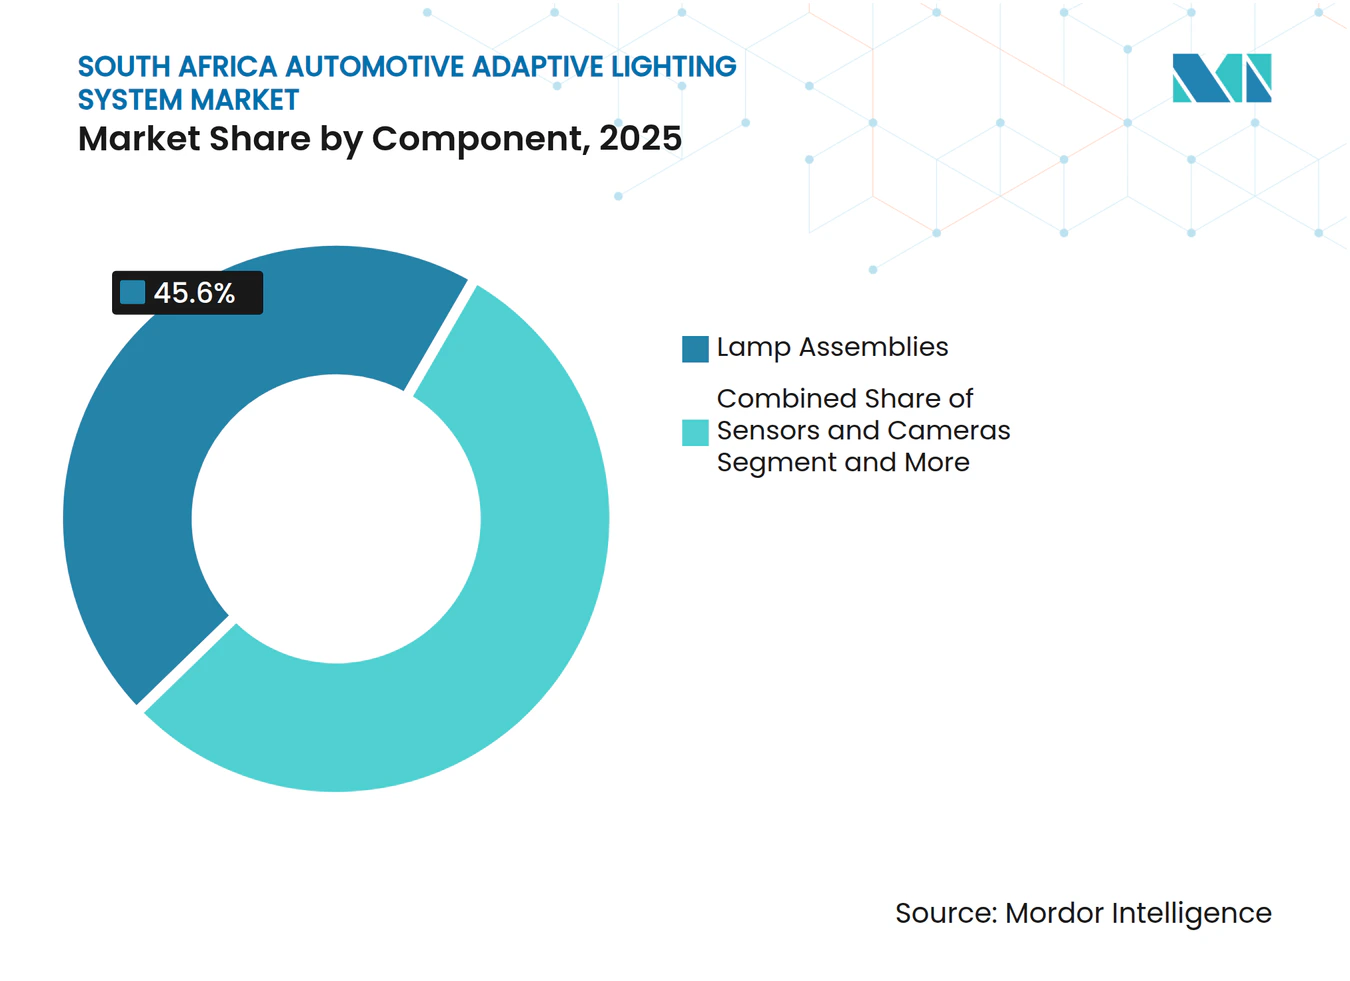
- Nach Komponente entfielen 45,61 % der Marktgröße des südafrikanischen Marktes für adaptive Kfz-Beleuchtungssysteme im Jahr 2025 auf Leuchteneinheiten, während Sensoren & Kameras im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 9,96 % wachsen werden.
- Nach Vertriebskanal entfiel auf den OEM-Kanal im Jahr 2025 ein Anteil von 73,25 %, während der Aftermarket-Kanal im Prognosezeitraum die höchste CAGR von 10,98 % erzielen dürfte.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im südafrikanischen Markt für adaptive Kfz-Beleuchtungssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| OEM-Druck für höherwertige Sicherheitsmerkmale | +3.2% | National, konzentriert in Gauteng (Rosslyn, Silverton) und der Ostkap-Provinz (East London, Coega SEZ) | Mittelfristig (2–4 Jahre) |
| Wachsende Verbreitung von LED-Matrix-Scheinwerfern | +2.8% | National, frühe Gewinne in den Premiumsegmenten der Westkap-Provinz und Gauteng | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der UN-ECE-R48-Scheinwerfervorschriften | +2.5% | National (E47-Vertragspartei), Angleichung an EU/UNECE-Märkte | Langfristig (≥ 4 Jahre) |
| Steigende Premiumfahrzeugverkäufe trotz allgemeinem Absatzrückgang | +2.1% | National, am stärksten in den Ballungsräumen Gauteng und Westkap | Mittelfristig (2–4 Jahre) |
| Lokalisierungsanreize für Beleuchtungselektronik | +2.0% | National, mit Fokus auf Sonderwirtschaftszonen (Coega, Atlantis) und bestehende OEM-Cluster | Langfristig (≥ 4 Jahre) |
| Provinzielle Smart-City-Pilotprojekte mit Bedarf an adaptiver Straßen-Fahrzeug-Synchronisation | +1.8% | Ballungsräume Gauteng, Westkap und KwaZulu-Natal | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
OEM-Druck für höherwertige Sicherheitsmerkmale
In Südafrika integrieren Automobilhersteller adaptive Beleuchtung in mittelklassige und Premium-Fahrzeugausstattungen, um den Markenwert angesichts einer gedämpften Neuwagennachfrage zu stärken. BMWs Hybrid-X3-Programm am Standort Rosslyn, das voraussichtlich bald abgeschlossen wird, erfordert adaptive Frontbeleuchtung. Stellantis verfolgt einen ähnlichen Ansatz in seinem Coega-Werk, das in den kommenden Jahren eröffnet werden soll. Volkswagen setzte zuvor einen Maßstab, indem es den Touareg mit IQ.Light-HD-Scheinwerfern einführte, obwohl die fortschrittliche Beleuchtungstechnologie einen moderaten Modulaufpreis mit sich bringt. Das Nationale Straßenverkehrsänderungsgesetz von 2024 bietet regulatorische Unterstützung, indem es dem Nationalen Regulierer für Pflichtspezifikationen (NRCS) erlaubt, UN-ECE-Referenzen ohne unabhängige lokale Prüfung zu übernehmen. Diese regulatorische Änderung beschleunigt den Übergang adaptiver Beleuchtungssysteme von Luxusmerkmalen zur Serienausstattung. Folglich verengt sich die Möglichkeit für Nachrüstspezialisten, die ältere Personenwagenflotten bedienen.
Wachsende Verbreitung von LED-Matrix-Scheinwerfern
Da herkömmliche Halogen- und Xenonlampen durch rapide sinkende LED-Kosten und leicht lizenzierbare Halbleiterdesigns unter Druck geraten, verstärken Branchenakteure ihre Aktivitäten. Infineon und Nichia haben einen hochauflösenden Mikro-LED-Motor eingeführt, der den Stromverbrauch im Vergleich zu älteren mechanischen Gegenstücken erheblich reduziert. Unterdessen verfügt Marellis h-Digi-Plattform über eine fortschrittliche Pixeldichte und erreicht eine außergewöhnliche Präzision. Südafrikanische OEMs haben nun den Vorteil, diese nach UN-ECE-Standards vorzertifizierten Module zu beziehen. Durch die Lokalisierung von Kabelbäumen und Treiberplatinen können sie die APDP-Schwellenwerte mühelos erfüllen. Darüber hinaus trägt der Trend zu schlankeren Leuchtengehäusen nicht nur zur aerodynamischen Gestaltung von Batteriefahrzeugen bei, sondern verbessert auch die Gesamteffizienz. Dieser Wandel im Marktumfeld bietet eine lukrative Chance für Zulieferer, insbesondere für jene, die schlüsselfertige Mikro-LED-Lösungen anbieten. Durch die Integration lokaler Elektronik-Unterbaugruppen können sie die Anforderungen an den Inlandswertanteil problemlos erfüllen.
Verschärfung der UN-ECE-R48-Scheinwerfervorschriften
Südafrikas Status als E47-Vertragspartei ermöglicht es dem NRCS, globale Prüfberichte anzuerkennen, wodurch die Zertifizierungsvorlaufzeiten auf bis zu neun Monate verkürzt und die Zertifizierungskosten gesenkt werden. Die R48-Aktualisierung von 2024 schreibt nun die Überwachung des Pixelzustands sowie einen automatischen Sicherheitsmodus-Rückfall innerhalb von 200 Millisekunden vor – ein Standard, der von Geräten wie dem MAX25608-LED-Matrix-Manager von Analog Devices problemlos erfüllt wird. Die Harmonisierung mit europäischen Benchmarks ermöglicht die gemeinsame Nutzung von Mehrregionen-Plattformen und ermutigt große Tier-1-Gruppen, Südafrika als Vertriebsknotenpunkt für die Region südlich der Sahara zu behandeln. Kleinere inländische Lampenhersteller ohne ISO-17025-Akkreditierung sehen sich mit höheren Markteintrittsbarrieren konfrontiert, was den Marktanteil zugunsten internationaler Platzhirsche verschiebt, die bereits akkreditierte Labore betreiben.
Steigende Premiumfahrzeugverkäufe trotz allgemeinem Absatzrückgang
Fahrzeuge mit einem Preis über 800.000 ZAR (ca. 49.540 USD) haben dem breiteren Marktabschwung widerstanden, der auf höhere Kreditkosten folgte. BMW Group hielt Anfang 2025 einen bedeutenden Anteil am Premiumfahrzeugvolumen, und Volkswagens technologiereiches Touareg-Kontingent war trotz eines hohen Preises innerhalb von acht Wochen ausverkauft. Mercedes-Benz und Ford haben jeweils erhebliche Mittel in lokale Premiumprogramme investiert und damit die Ansicht bestärkt, dass wohlhabende Kunden fortschrittliche Sicherheitsmerkmale unabhängig von der makroökonomischen Schwäche nachfragen. Zulieferer, die HD-Projektionsmodi und Car-to-X-Beleuchtung bündeln können, werden Volumen mit gesunden Margen gewinnen, während der Kostenwettbewerb im Segment unter 350.000 ZAR intensiv und preissensitiv bleibt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Preissensitivität bei Käufern im Einstiegssegment | -1.5% | National, ausgeprägt in ländlichen Provinzen und Townships | Kurzfristig (≤ 2 Jahre) |
| Begrenzte lokale Tier-2-Lieferkettentiefe | -1.2% | National, konzentrierte Auswirkungen auf Aftermarket- und LCV-Segmente | Mittelfristig (2–4 Jahre) |
| Langsame Homologationszyklen beim NRCS | -0.9% | National | Mittelfristig (2–4 Jahre) |
| Unsichere Eskom-Stromtarifentwicklung hemmt OEM-Investitionsausgaben | -0.8% | National, konzentriert in Fertigungszentren (Gauteng, Ostkap-Provinz) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Preissensitivität bei Käufern im Einstiegssegment
Im Jahr 2025 wurde ein erheblicher Teil der Neufahrzeuge zu einem erschwinglichen Preis verkauft. Adaptive Beleuchtung war jedoch nur in einem kleinen Bruchteil dieser Fahrzeuge enthalten, hauptsächlich aufgrund der hohen Modulkosten. Obwohl budgetfreundliche Kits verfügbar sind, erfordern sie zusätzliche Ausgaben für Installation und notwendige Adapter, was die Gesamtkosten der Nachrüstung erhöht. Ohne einen damit verbundenen Versicherungsrabatt verzögern viele Käufer ihre Anschaffungen oder entscheiden sich für Standard-Halogenlampen. Um ihre Marktreichweite zu erweitern, sollten Zulieferer auf vereinfachte Designs für eine einfachere Installation setzen und mit Versicherern zusammenarbeiten, um sicherheitsbezogene Prämienrabatte anzubieten.
Begrenzte lokale Tier-2-Lieferkettentiefe
Während die heimische Industrie bei der Endmontage von Modulen glänzt, mangelt es ihr an Kompetenz in den Bereichen Optik, Die-Bonding und Kamerakalibrierung. Importe, die mit erheblichen Zöllen und langen Vorlaufzeiten konfrontiert sind, stören Just-in-time-Zeitpläne und erfüllen nicht die Anforderungen an den lokalen Wertanteil des APDP. Ein erheblicher Mangel an qualifizierten Gleichstrom-Installateuren hemmt zusätzlich den Aftermarket-Vertrieb. Um dem entgegenzuwirken, sind Partnerschaften mit Berufskollegs und die Unterstützung durch die merSETA-Behörde unerlässlich, um Techniker in der Kalibrierung neuer Lichtmuster und der Sicherstellung der Compliance zu schulen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Premiumfahrzeuge dominieren, LCVs beschleunigen
Personenkraftwagen kontrollierten im Jahr 2025 73,37 % des südafrikanischen Marktes für adaptive Kfz-Beleuchtungssysteme, da Premium-Limousinen und SUVs von BMW, Mercedes-Benz und Volkswagen die Euro-NCAP-Fünf-Sterne-Ziele mit serienmäßigen Matrix-Scheinwerfern erfüllen. Anfang 2025 hielt BMW einen bedeutenden Anteil am Premiumfahrzeugvolumen. Unterdessen unterstrich Volkswagens Touareg mit seiner Premiumpreisklasse die wachsende Bedeutung von Technologie in der Branche. Der Markt für adaptive Beleuchtungssysteme in südafrikanischen leichten Nutzfahrzeugen ist auf eine robuste Expansion ausgerichtet. Dieser Aufschwung wird maßgeblich durch Flottenumrüstungen angetrieben, die auf Versicherungstelematik und die Anforderungen der Smart-City-Logistikspuren in Gauteng ausgerichtet sind, die Scheinwerfer mit Datenaustauschfähigkeit mit Straßenknoten erfordern.
Flottenmanager wählen zunehmend fertige adaptive Kits, die mit Kalibrierungsservice und Telematikanbindung gebündelt sind. Zulieferer, die auf diese Wachstumsnische von 9,93 % abzielen, sollten Finanzierung und Schulungen für Depottechniker anbieten – eine Taktik, die sich bei Last-Mile-Kurieren und Kühlguttransporteuren als überzeugend erweist. Bei Personenkraftwagenmodellen hängt die Differenzierung nun von der Hinzufügung von HD-Projektionsmodi, Wetteranpassungsvoreinstellungen und Software-Updates ab, die während der Nutzungsdauer neue Beleuchtungsfunktionen freischalten.



Nach Beleuchtungstyp: Frontbeleuchtung dominiert heute, Heck-Kommunikationsbeleuchtung gewinnt an Bedeutung
Die adaptive Frontbeleuchtung erzielte im Jahr 2025 einen Umsatzanteil von 67,31 %, da HD-Matrix-Scheinwerfer Kostenparität mit Xenon erreichten und einen geringeren Energieverbrauch aufwiesen. Die prognostizierte CAGR von 9,95 % für die adaptive Heckbeleuchtung steht im Einklang mit den OEM-Plänen für dynamische Heckleuchten-Kommunikation, die starkes Bremsen, Spurwechselabsichten und Gefahrenpfeile anzeigen. Diese Module verwenden häufig dieselben Mikro-LED-Chips wie Frontscheinwerfer, was Plattformsynergien ermöglicht.
Smart-City-Konsortien in Gauteng evaluieren die Heckprojektion von Fußgängerhinweisen auf den Asphalt – ein Schritt, der den Wandel hin zur Kommunikationsbeleuchtung unterstreicht. Für Zulieferer bedeutet Erfolg die Bereitstellung pixeldichter Arrays, die mit sicherer Software verpackt sind, um unbefugte Bilder zu verhindern. Die Nutzung der Teilegemeinsamkeit zwischen Front und Heck hilft auch dabei, die APDP-Anforderungen an den lokalen Wertanteil zu erfüllen und das Ersatzteilinventar zu vereinfachen.
Nach Komponente: Sensoren & Kameras führen die Wachstumskurve an
Leuchteneinheiten lieferten im Jahr 2025 45,61 % der Marktgröße des südafrikanischen Marktes für adaptive Kfz-Beleuchtungssysteme, doch Sensoren & Kameras weisen mit einer CAGR von 9,96 % die schnellste Wachstumsprognose auf, da kameragesteuerte adaptive Fernlichtsysteme mechanische Schwenkmechanismen ersetzen. Valeos BEAMATIC-Lösung eliminiert Schrittmotoren und reduziert die Leuchteneinheitsmasse um etwa 1,3 Kilogramm – ein Vorteil, der von Elektrofahrzeugplattformen geschätzt wird, die auf Reichweite ausgerichtet sind.
Integrierte Sets wie ams OSRAMs EVIYOS HD25, das mit einem begleitenden ASIC geliefert wird, vereinfachen den OEM-Einkauf durch die Bündelung von Pixeln, Treibern und Diagnose. Zulieferer, die ISO-26262-Sicherheitsdokumentation und Fernaktualisierungsfähigkeit hinzufügen, werden Aufträge gewinnen, da Automobilhersteller die vollständige Systemverantwortung gegenüber der Beschaffung einzelner Teile priorisieren.

Nach Vertriebskanal: Aftermarket gewinnt an Fahrt
OEM-Linien entfielen im Jahr 2025 auf einen Marktanteil von 73,25 %, angetrieben durch werkseitig installierte HD-Systeme in margenstarken SUVs und Pickup-Derivaten. Der Aftermarket wird voraussichtlich mit einer CAGR von 10,98 % wachsen, da provinzielle Sichtbarkeitsvorschriften und potenzielle Versicherungsanreize die Nachfrage bei Besitzern älterer Fahrzeuge ankurbeln. Philips Ultinon Pro3022 veranschaulicht den optimalen Preispunkt, obwohl Installationskosten und NRCS-Bürokratie die unmittelbare Akzeptanz noch dämpfen.
Schnellmontage-Kits mit integrierten CANbus-Adaptern und werkseitig voreingestellten Lichtmodi versprechen, die Fahrzeugausfallzeiten zu verkürzen und Kalibrierungsfehler zu vermeiden. Unterdessen konzentrieren sich OEM-Zulieferer auf softwaredefinierten Beleuchtung, die regelmäßige Funktionsaktualisierungen erhält – eine Strategie, die Besitzer davon abhält, zu kostengünstigeren Nachrüstlösungen zu wechseln, und den Umsatz innerhalb autorisierter Händlernetzwerke hält.
Geografische Analyse
Die Provinzen Gauteng, Westkap und Ostkap beherbergen gemeinsam mehr als die Mehrheit der Fahrzeugmontage und bilden damit das natürliche Epizentrum des südafrikanischen Marktes für adaptive Kfz-Beleuchtungssysteme. Gautengs Smart-Mobility-2030-Plattform fördert die V2I-Synchronisation, die auf adaptive Scheinwerfer angewiesen ist, um Geschwindigkeits- und Positionsdaten in eine zentrale Verkehrs-Cloud einzuspeisen. Erste Gewinne zeigen sich rund um die Johannesburger Verteilungsknoten, wo leichte Transporter nun adaptive Scheinwerfer testen, die bei Fußgängern am Straßenrand dimmen, aber Frachtrouten hell beleuchtet halten [1].
Westkap-Pilotprojekte konzentrieren sich auf Küstentourismuskorridore; ihr Ziel sind blendfreie Scheinwerfer, die strenge kommunale Dunkelheitsvorschriften erfüllen und gleichzeitig Wildtiere auf Landstraßen ausleuchten. KwaZulu-Natal bündelt seine Bemühungen auf die Frachtverbindung Durban–Gauteng, wo Volvo Trucks bereits adaptive Fernlichtmodule einsetzen, die entgegenkommende Fahrer abblenden. Das Nationale Straßenverkehrsänderungsgesetz 2024 in Verbindung mit Südafrikas E47-Status verkürzt die Genehmigungszyklen auf neun Monate und veranlasst regionale Händler, Scheinwerfer über die Häfen Durban oder Port Elizabeth für den Weiterversand in SADC-Märkte zu bündeln.
APDP-Phase-2-Anreize lenken weiterhin Teilehersteller in die Sonderwirtschaftszonen Coega und Atlantis, obwohl Eskoms unberechenbare Tarifentwicklung die meisten neuen Werke dazu zwingt, Dachsolar- und Batteriespeicher einzuplanen, bevor Präzisionsausrichtungsgeräte angeschafft werden. Wenn stabile Stromversorgung und Anreize zusammentreffen, sind LED-Treiberplatinen und Kabelbäume die ersten Prozesse, die für die Lokalisierung vorgesehen werden, da sie weniger Kapital erfordern als das Mikro-LED-Die-Bonding.
Wettbewerbslandschaft
Marktkonzentration
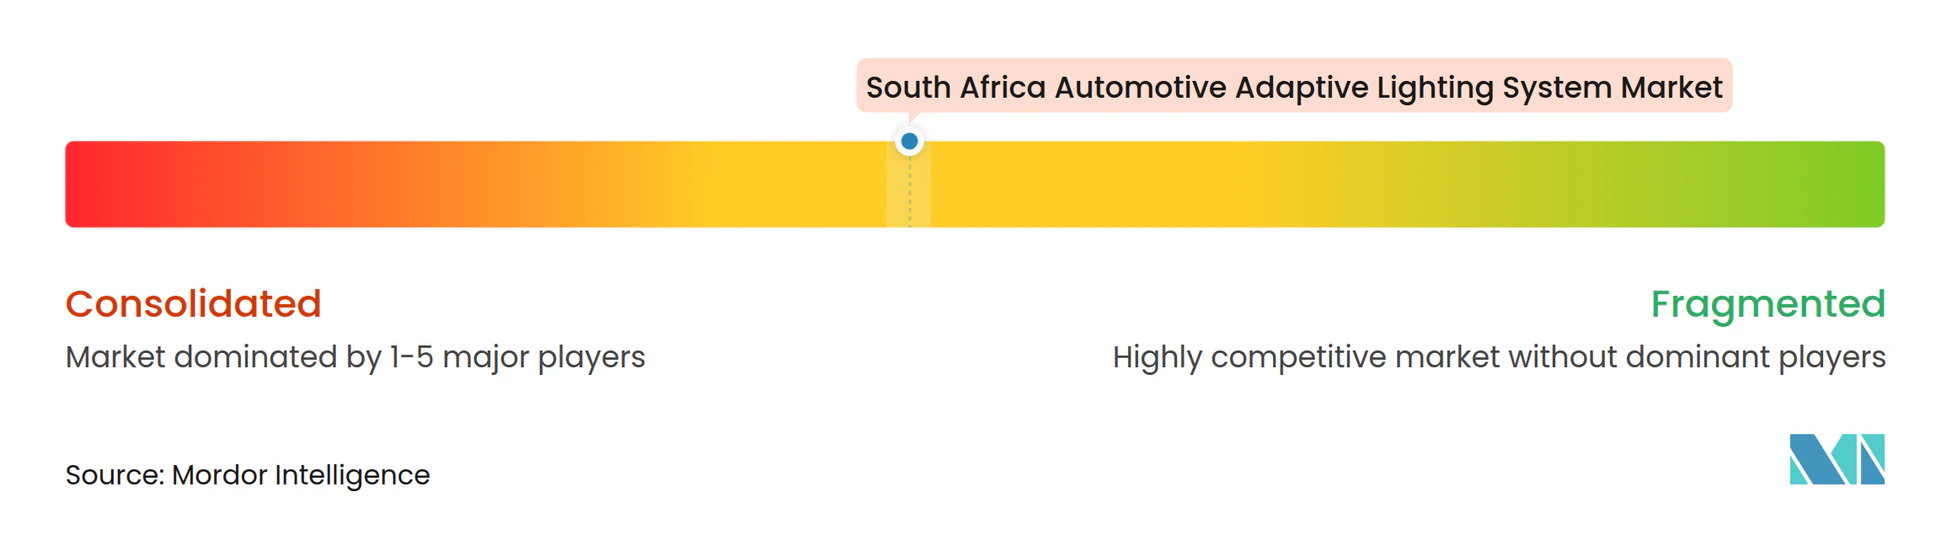
Globale Tier-1-Marken, darunter Hella, Valeo, Koito, OSRAM Continental und Marelli, sichern sich die meisten OEM-Beschaffungsverträge durch langjährige Beziehungen zu BMW, Mercedes-Benz, Volkswagen und Ford. Plastic Omnium übernahm Varroc Lighting Systems, während Valeo seine eigene Beleuchtungs-Roadmap auf sensorintegrierte Scheinwerfer neu ausrichtete, die ADAS-Übergaben unterstützen. Koito präsentiert weiterhin hochauflösende adaptive Fernlichttechnologie bei japanischen und europäischen Fahrzeugeinführungen. Dieser technische Vorsprung soll bis 2027 auf südafrikanische Luxusfahrzeugplattformen ausgeweitet werden.
Lokale Wettbewerber, darunter Flex-N-Gate, Lumotech und Sabertek, zielen auf Chancen bei Kabelbäumen, Nachrüstkits und kostengünstigen Heckleuchtenmodulen ab, die die Anforderungen des Automotive Production and Development Programme (APDP) mit geringerer technischer Komplexität erfüllen. Halbleiterspezialisten wie Analog Devices, Infineon und ams OSRAM umgehen zunehmend traditionelle Beleuchtungshersteller, indem sie schlüsselfertige Pixel-Arrays und Matrix-Treiber liefern. Diese Lösungen verkürzen die Lieferkette und ermöglichen es Automobilherstellern, individuelle Beleuchtungssignaturen durch Software zu entwickeln[2].
Die Wettbewerbsintensität bleibt ausgewogen zwischen etablierten Akteuren mit Skaleneffekten und neuen Marktteilnehmern mit agilen Elektronikmöglichkeiten. Unternehmen, die hochauflösende Hardware mit validierten Diagnosefunktionen, funktionaler Sicherheitszertifizierung und Over-the-Air-Update-Unterstützung kombinieren, werden wahrscheinlich einen Wettbewerbsvorteil erlangen. Diese Fähigkeiten können mehrjährige Softwareserviceeinnahmen sichern und Herstellern helfen, steigende Anforderungen an den lokalen Wertanteil zu erfüllen.
Marktführer in der südafrikanischen Branche für adaptive Kfz-Beleuchtungssysteme
-
Koninklijke Philips N.V
-
Stanley Electric Co. Ltd
-
Hella GmbH & Co. KGaA
-
Valeo SA
-
OSRAM Continental GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- August 2026: Valeo Group führte seine Adaptive-Driving-Beam-Technologie (ADB) ein, die speziell für schwere Nutzfahrzeuge und leichte Nutzfahrzeuge (LCVs) entwickelt wurde. Die Einführung erweiterte hochauflösende Sicherheits-Matrix-Scheinwerfer über Luxus-Personenkraftwagen hinaus auf Massentransport- und Logistikanwendungen.
- Juli 2026: Valeo schloss eine umfassende Modernisierungs- und Wiederaufarbeitungsinvestition in Höhe von 45 Millionen EUR an seinem historischen Beleuchtungswerk in Angers, Frankreich, ab. Der Standort fertigte lokalisierte, softwaredefinierte optische Module und nachhaltige, kreislaufwirtschaftliche „wiederaufgearbeitete Leuchten”. Diese Initiative unterstützte kosteneffiziente Ersatzzyklen über globale Aftermarket-Vertriebskanäle.
- Januar 2025: FORVIA HELLA gründete „Ignite by FORVIA HELLA”, auch bekannt als HELLA Ignite GmbH, um den raschen Übergang zu softwaredefinierten Fahrzeugen zu adressieren. Diese dedizierte und agile Softwareeinheit entwickelte spezialisierte eigenständige Software für elektronische Steuergeräte (ECUs), die es adaptiven Fernlichtfunktionen, der Lenkwinkelsensorfusion und digitalen Lichtmustern ermöglicht, präzise über globale Fahrzeugvarianten hinweg zu funktionieren.
Berichtsumfang des südafrikanischen Marktes für adaptive Kfz-Beleuchtungssysteme
Der Berichtsumfang umfasst Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge sowie mittelgroße & schwere Nutzfahrzeuge), Beleuchtungstyp (adaptive Frontbeleuchtung und adaptive Heckbeleuchtung), Komponente (Leuchteneinheiten und weitere), Vertriebskanal (OEM und Aftermarket) sowie Geografie. Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Nach Fahrzeugtyp
| Personenkraftwagen |
| Leichte Nutzfahrzeuge (LCVs) |
| Mittelgroße und schwere Nutzfahrzeuge (HCVs) |
Nach Beleuchtungstyp
| Adaptive Frontbeleuchtung (Scheinwerfer) |
| Adaptive Heckbeleuchtung (Heckleuchten) |
Nach Komponente
| Leuchteneinheiten |
| Sensoren & Kameras |
| Steuergeräte |
| Sonstige |
Nach Vertriebskanal
| OEM |
| Aftermarket |
| Nach Fahrzeugtyp | Personenkraftwagen |
| Leichte Nutzfahrzeuge (LCVs) | |
| Mittelgroße und schwere Nutzfahrzeuge (HCVs) | |
| Nach Beleuchtungstyp | Adaptive Frontbeleuchtung (Scheinwerfer) |
| Adaptive Heckbeleuchtung (Heckleuchten) | |
| Nach Komponente | Leuchteneinheiten |
| Sensoren & Kameras | |
| Steuergeräte | |
| Sonstige | |
| Nach Vertriebskanal | OEM |
| Aftermarket |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des südafrikanischen Marktes für adaptive Kfz-Beleuchtungssysteme?
Der Markt wurde im Jahr 2026 auf 7,72 Milliarden USD geschätzt und soll bis 2031 11,67 Milliarden USD erreichen.
Welches Fahrzeugsegment wächst bei adaptiver Beleuchtung in Südafrika am schnellsten?
Leichte Nutzfahrzeuge werden voraussichtlich das schnellste Wachstum mit einer CAGR von 9,93 % bis 2031 verzeichnen.
Warum gewinnen Module für adaptive Heckbeleuchtung an Bedeutung?
OEMs setzen auf pixeldichte Heckleuchten, die Bremsintensität und Fahrmanöver signalisieren, was eine CAGR von 9,95 % für Heckmodule antreibt.
Wie beeinflussen staatliche Anreize die lokale Produktion?
APDP Phase 2 gewährt einen Produktionsanreizfaktor von 62,5 % für Komponenten mit 25 % lokalem Wertanteil, was Zulieferer motiviert, Treiber, Kabelbäume und Steuerplatinen im Inland zu montieren.
Was schränkt die Aftermarket-Akzeptanz von Nachrüstkits ein?
Preissensitive Käufer sehen sich mit zusätzlichen Installationskosten und langwierigen NRCS-Genehmigungen konfrontiert, obwohl Plug-and-Play-CANbus-Kits beginnen, diese Hürden zu senken.
Welche Unternehmen führen den Markt für Premium-adaptive Beleuchtung an?
Globale Tier-1-Anbieter wie Hella, Valeo, Koito, OSRAM Continental und Marelli halten den größten OEM-Anteil, unterstützt von Halbleiterpartnern wie Infineon und ams OSRAM.