
Taille et part de marché du conseil en logiciels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
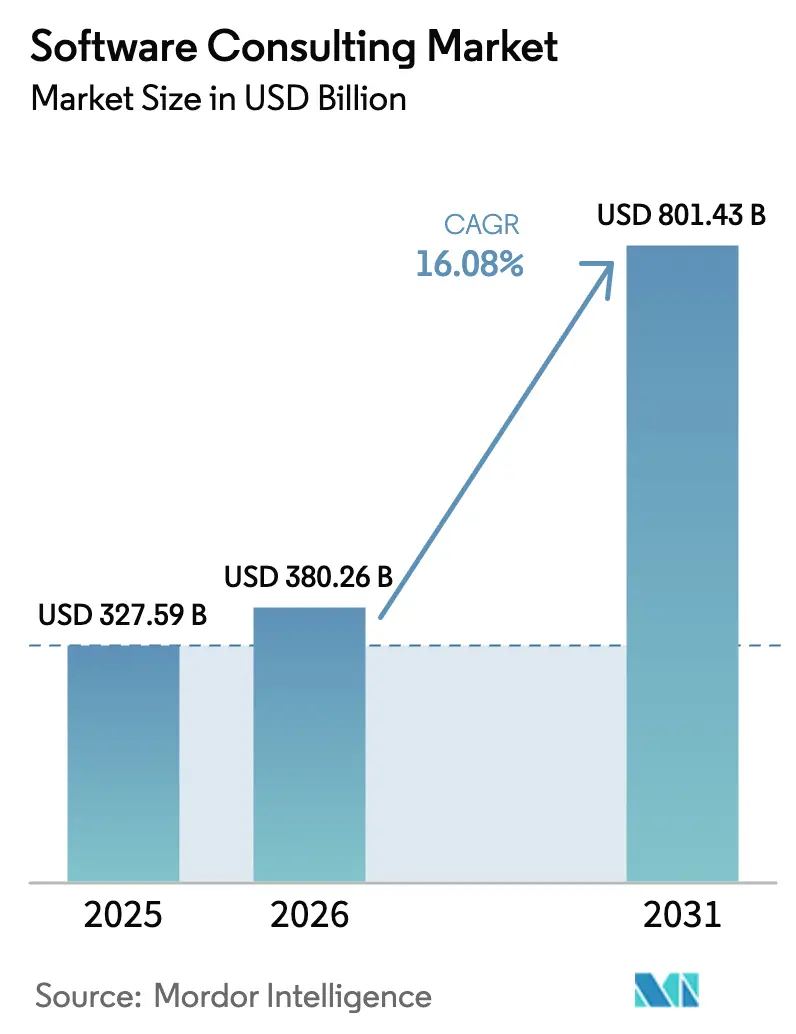
| Taille du Marché (2026) | 380.26 Milliards de dollars |
| Taille du Marché (2031) | 801.43 Milliards de dollars |
| Growth Rate (2026 - 2031) | 16.08 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du conseil en logiciels par Mordor Intelligence
La taille du marché du conseil en logiciels était évaluée à 327,59 milliards USD en 2025 et devrait croître de 380,26 milliards USD en 2026 pour atteindre 801,43 milliards USD d'ici 2031, à un TCAC de 16,08 % au cours de la période de prévision (2026-2031). Les entreprises ont opéré une transition des objectifs de maîtrise des coûts vers des objectifs de croissance des revenus, ce qui a entraîné des programmes de modernisation à grande échelle ancrés dans des plateformes cloud natives, des processus métier pilotés par l'IA et des opérations centrées sur les données. Le retrait imminent de SAP ECC ajoute une urgence supplémentaire, car plus des deux tiers des clients disposant d'une installation doivent encore migrer vers S/4HANA. Parallèlement, la numérisation du secteur public et les réglementations sectorielles spécifiques, notamment dans les domaines de la santé et des services financiers, élargissent les opportunités de conseil. L'intensité concurrentielle se concentre sur les partenariats en matière d'IA, les grandes entreprises allouant des budgets de plusieurs milliards de dollars à l'outillage d'IA générative et aux modèles de domaine.
Principaux enseignements du rapport
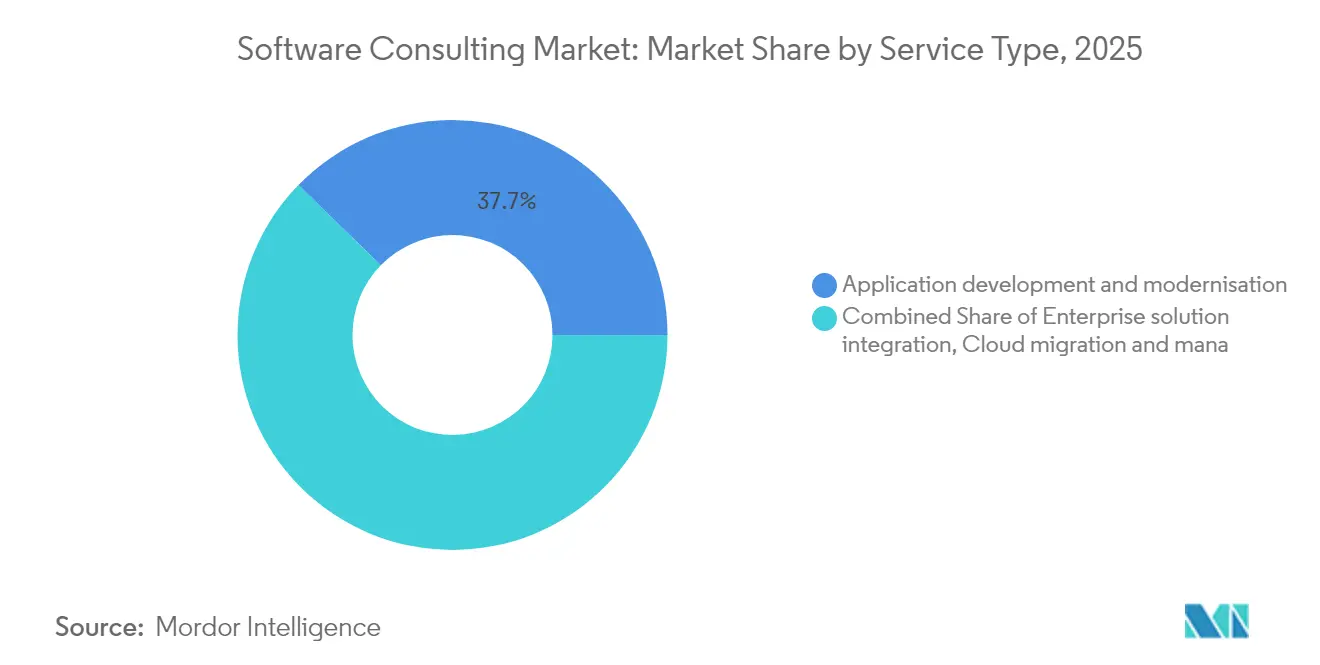
- Par type de service, le développement et la modernisation des applications ont dominé avec 37,72 % de la part de marché du conseil en logiciels en 2025, tandis que le conseil en données et en IA/AA devrait se développer à un TCAC de 17,02 % d'ici 2031.
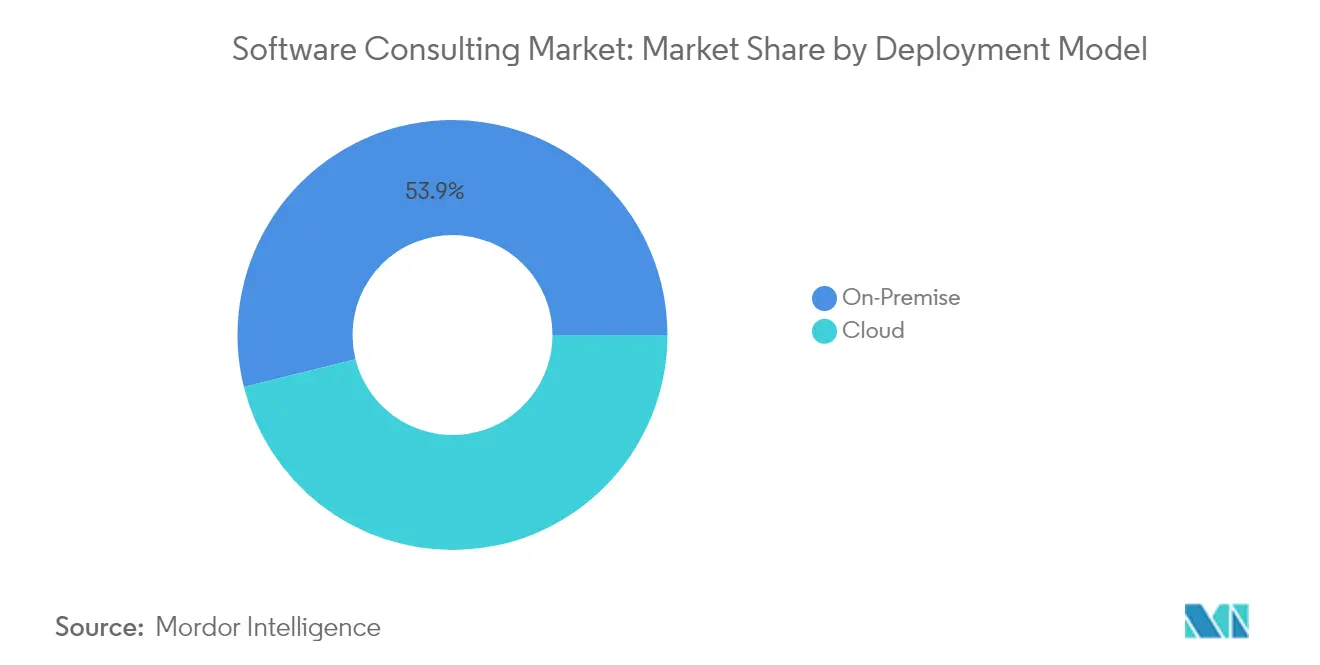
- Par modèle de déploiement, les solutions de cloud public représentaient 46,12 % de la taille du marché du conseil en logiciels en 2025, et les architectures hybrides/multicloud progressent à un TCAC de 19,12 % jusqu'en 2031.
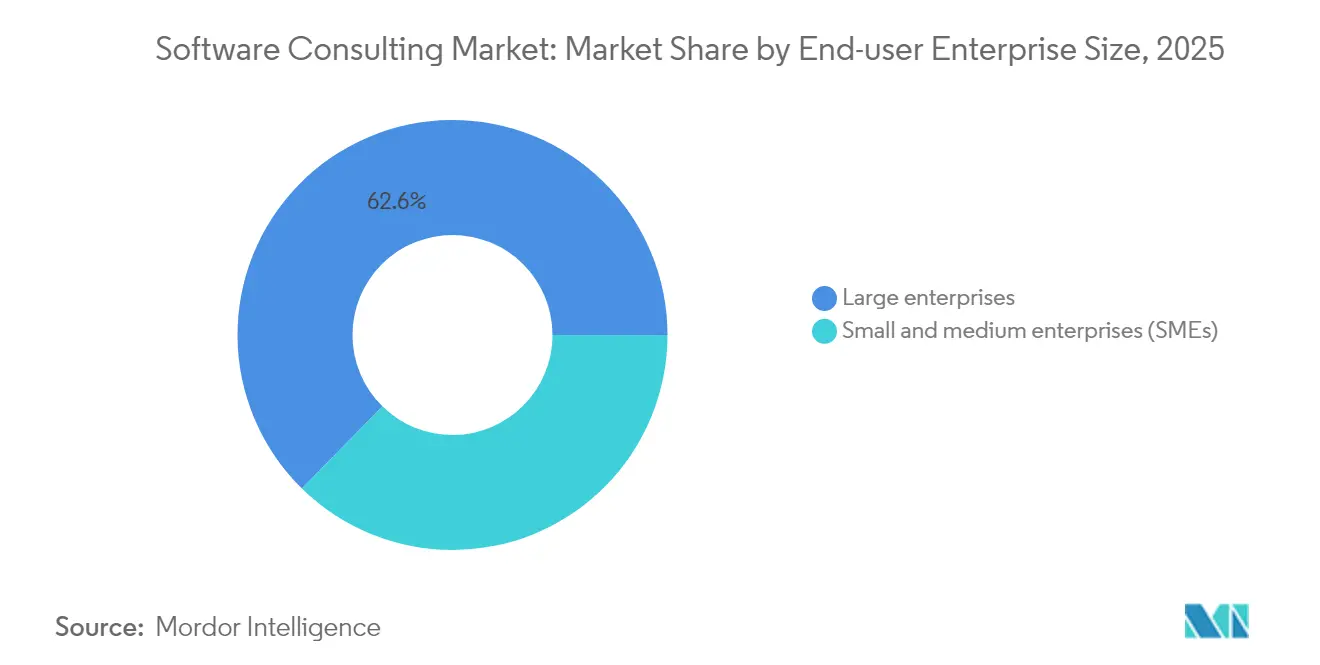
- Par taille d'entreprise, les grandes entreprises détenaient 62,65 % de la taille du marché du conseil en logiciels en 2025, tandis que le segment des PME enregistre le TCAC le plus rapide de 16,84 % jusqu'en 2031.
- Par secteur d'activité de l'utilisateur final, le secteur BFSI représentait 24,18 % de la taille du marché du conseil en logiciels en 2025 ; la santé et les sciences de la vie devrait croître à un TCAC de 16,42 % jusqu'en 2031.
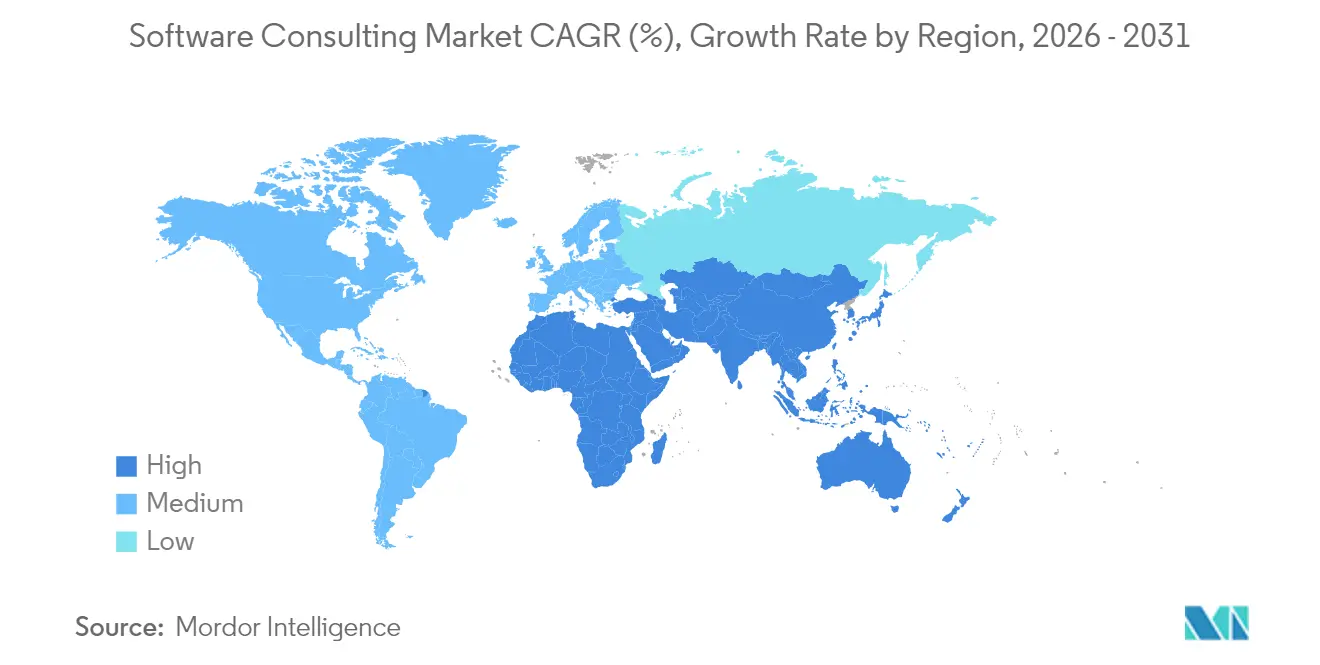
- Par zone géographique, l'Amérique du Nord a capturé 27,55 % de la part de marché du conseil en logiciels en 2025 ; l'Asie-Pacifique devrait afficher le TCAC le plus élevé de 18,02 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | ( ) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Accélération de la migration des entreprises vers le cloud | +3.2% | Mondial, Amérique du Nord et Europe en tête | Moyen terme (2-4 ans) |
| Mandats de transformation numérique post-COVID | +2.8% | Mondial, plus fort en Asie-Pacifique | Court terme (≤ 2 ans) |
| Besoin d'efficacité opérationnelle et d'optimisation des coûts | +2.1% | Mondial, industrie manufacturière en tête | Long terme (≥ 4 ans) |
| Adoption croissante de l'analyse de données et de l'IA | +4.5% | Amérique du Nord et Europe au cœur, débordement en Asie-Pacifique | Moyen terme (2-4 ans) |
| Retrait imminent de SAP ECC stimulant la demande de conseil en S/4HANA | +2.7% | Mondial, concentration en DACH | Court terme (≤ 2 ans) |
| Mandats émergents de gouvernance de l'IA et de conformité | +1.9% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération de la migration des entreprises vers le cloud
La migration vers le cloud est devenue fondamentale pour les agendas numériques. Les entreprises transfèrent des charges de travail critiques vers des clouds publics et hybrides pour soutenir des effectifs distribués et des analyses en temps réel. Les dépenses européennes en logiciels ont progressé de 5,1 % en 2024, et les investissements en logiciels d'IA prêts à l'emploi en Allemagne, en France et au Royaume-Uni augmentent de 21 % chaque année. Les économies nordiques ont enregistré 44 milliards USD de revenus logiciels avec une croissance annuelle de 16 %, soulignant comment les stratégies axées sur le cloud sous-tendent la compétitivité à l'exportation.[1]Julie Sweet, "Accenture publie ses résultats du quatrième trimestre et de l'exercice complet 2024," accenture.com Avec 85 % des organisations adoptant le développement axé sur le cloud, les dépenses mondiales en cloud devraient dépasser 675,4 milliards USD. Ces transitions complexes nécessitent des consultants compétents en architecture multicloud, conception de la souveraineté des données et refactorisation des charges de travail, des domaines dans lesquels les équipes internes manquent souvent de profondeur.
Mandats de transformation numérique post-COVID
Les priorités post-pandémiques ont recadré la transformation numérique comme une exigence de survie. Des enquêtes montrent que 87 % des clients des cabinets de conseil ont lancé des programmes à l'échelle de l'entreprise au cours des trois dernières années et que 92 % ont fait appel à des partenaires externes pour l'exécution. Les dépenses en conseil en technologies dépassent 400 milliards USD en 2025, les services de mise en œuvre représentant plus de la moitié. Les agences du secteur public sont particulièrement actives ; seuls 17 % des décideurs au Royaume-Uni ont jugé les initiatives précédentes réussies, et 63 % prévoient des budgets plus élevés pour le soutien de tiers. Cette dynamique soutient la demande dans tous les secteurs, les capacités numériques passant de gains d'efficacité optionnels au socle de la compétitivité.
Adoption croissante de l'analyse de données et de l'IA
Le conseil en IA représente désormais la pente de croissance la plus forte. Les grands cabinets de conseil ont triplé leurs revenus liés à l'IA pour atteindre environ 900 millions USD par an, et un grand cabinet de stratégie a généré un cinquième de ses honoraires totaux grâce à l'IA en deux ans. Avec 79 % des dirigeants convaincus que l'IA générative va remodeler leurs entreprises et 91 % anticipant des gains de productivité, les besoins en conseil couvrent la stratégie, la conception de tissu de données, la gouvernance des modèles et la reconversion des effectifs. La proposition de valeur repose sur la transformation de projets pilotes de démonstration de faisabilité en systèmes de production à grande échelle qui s'intègrent de manière conforme aux processus métier fondamentaux.
Retrait imminent de SAP ECC stimulant la demande de conseil en S/4HANA
SAP cessera la maintenance principale de Business Suite 7 le 31 décembre 2027. Seuls 28 % des 35 000 clients ECC d'origine étaient actifs sur S/4HANA fin 2023. Les projets impliquent le nettoyage des données, la standardisation des processus et la gestion du changement, qui peuvent s'étendre sur sept ans. Des études montrent que 65 % des primo-adoptants ont manqué leurs objectifs de qualité et que 55 % ont dépassé leurs budgets, ce qui renforce la prime accordée aux talents de conseil expérimentés.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Préoccupations accrues en matière de cybersécurité et de protection des données | -1.8% | Mondial, plus fort en Europe | Moyen terme (2-4 ans) |
| Pénurie de talents et hausse des tarifs de conseil | -2.3% | Mondial, Amérique du Nord et Europe les plus touchées | Court terme (≤ 2 ans) |
| Adoption rapide des plateformes low-code / no-code | -1.5% | Mondial, PME en tête | Long terme (≥ 4 ans) |
| IA générative automatisant les tâches de conseil de base | -1.1% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations accrues en matière de cybersécurité et de protection des données
Le risque cybernétique s'intensifie plus vite que les mesures défensives. Les trois quarts des entreprises ont augmenté leurs budgets de sécurité, mais l'exécution est en retard car les pénuries de talents allongent les délais des projets. Les États-Unis ont besoin de 225 000 professionnels supplémentaires en cybersécurité, tandis que l'Europe fait face à des mandats qui se chevauchent, tels que la loi européenne sur l'IA et la loi sur les données.[2]Clar Rosso, "Étude sur les effectifs en cybersécurité 2024," isc2.org Ces cadres allongent les calendriers de déploiement et gonflent les coûts des missions, car les consultants naviguent entre les exigences de protection de la vie privée dès la conception et les objectifs commerciaux. Ce dilemme alimente à la fois la demande de conseil en sécurité et contraint la vélocité globale de livraison.
Pénurie de talents et hausse des tarifs de conseil
Les déficits mondiaux pourraient laisser 85 millions de postes techniques vacants d'ici 2030, avec un risque potentiel de 8 400 milliards USD de revenus. Les États-Unis recensent déjà 918 000 postes technologiques ouverts. Les grandes entreprises informatiques indiennes prévoient un recrutement agrégé de plus de 60 000 diplômés pour l'exercice 2026, mais l'attrition persiste. L'inflation salariale et les mesures incitatives agressives de fidélisation pèsent sur les marges, en particulier pour les cabinets de conseil de taille intermédiaire.[3]Bureau américain des statistiques du travail, "Projections d'emploi 2024-2030," bls.gov Les entreprises ont répondu par des programmes de formation élargis, l'automatisation des tâches répétables et des centres de livraison délocalisés, mais l'écart de compétences continue de limiter le débit des projets.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
Le conseil en IA stimule une croissance à valeur ajoutéeLe développement et la modernisation des applications ont conservé 37,72 % de la part de marché du conseil en logiciels en 2025, reflétant l'urgence de repositionner les applications héritées sur des architectures cloud natives et centrées sur les API. Les entreprises dépendent de ces services pour permettre le déploiement continu, améliorer la résilience des systèmes et réduire les coûts de possession. Ce segment reste ancré dans des projets de refactorisation à grande échelle et de conteneurisation qui prennent en charge des cas d'usage omnicanaux et en temps réel dans tous les secteurs verticaux.
Le conseil en données et en IA/AA affiche le TCAC le plus rapide de 17,02 % vers 2031. Les clients considèrent les modèles d'apprentissage automatique, l'analyse prédictive et les cadres d'IA générative comme des facteurs de différenciation plutôt que comme des leviers d'efficacité. La portée du conseil s'étend de la sélection des algorithmes à la conception du tissu de données, aux garde-fous éthiques et aux tableaux de bord de suivi de la valeur. Alors que les risques liés aux modèles attirent l'attention réglementaire, la demande se tourne vers les évaluations d'explicabilité et les protocoles de gouvernance intégrés dans les pipelines d'IA de bout en bout.


Par modèle de déploiement :
Les architectures hybrides gagnent en dynamismeLe déploiement sur site a conservé 53,88 % de la taille du marché du conseil en logiciels en 2025, porté par la scalabilité et l'économie du paiement à l'usage qui séduisent aussi bien les programmes en champ libre que les programmes de modernisation. Les offres couvrent désormais la refactorisation de plateformes, l'automatisation DevSecOps et le conseil en gestion financière du cloud (FinOps) qui aide les entreprises à maîtriser la hausse des coûts de consommation.
Les architectures cloud enregistrent également le TCAC le plus élevé de 19,12 %. Les clients privilégient la portabilité des charges de travail pour la souveraineté des données et l'atténuation des risques liés aux fournisseurs. La demande de conseil se concentre sur la conception de centres d'excellence cloud, les piles d'observabilité unifiée et la connectivité sécurisée entre les nœuds sur site, en périphérie et dans le cloud public. L'informatique en périphérie (edge computing) ajoute de la complexité, car 75 % des données d'entreprise sont traitées au plus près de leur source, générant de nouvelles opportunités pour les architectes versés dans la gouvernance des données distribuées.
Par taille d'entreprise :
L'adoption par les PME s'accélèreLes grandes entreprises ont continué à représenter 62,65 % de la taille du marché du conseil en logiciels en 2025, s'appuyant sur des budgets importants et des empreintes mondiales qui nécessitent des programmes de transformation multidimensionnels. Les missions vont de la feuille de route stratégique à la mise en œuvre de bout en bout, couvrant souvent la finance, la chaîne d'approvisionnement et la refonte de l'expérience client sur plusieurs continents.
Les PME affichent le TCAC le plus soutenu de 16,84 %, alimenté par des barrières d'entrée plus faibles grâce aux modèles de conseil fournis par le cloud et à la démocratisation du développement low-code. Les programmes de « développeurs citoyens » se multiplient, mais des lacunes en matière de gouvernance subsistent, ouvrant des niches de conseil dans la supervision des plateformes, la sécurité et le renforcement des compétences. Les offres à prix fixe et fondées sur les résultats gagnent la faveur des PME à la recherche de coûts prévisibles.
Par secteur d'activité de l'utilisateur final :
La santé est en tête de la trajectoire de croissanceLe BFSI représentait 24,18 % de la taille du marché du conseil en logiciels en 2025. L'automatisation des rapports réglementaires, les stratégies d'API bancaires ouvertes et la détection des fraudes pilotée par l'IA dominent les pipelines de projets. Les cabinets de conseil dotés d'accélérateurs sectoriels spécifiques et de cadres de conformité commandent des tarifs premium.
La santé et les sciences de la vie se développent à un TCAC de 16,42 %. Les plateformes de télémédecine, les écosystèmes d'objets médicaux connectés (IoMT) et les diagnostics assistés par l'IA entraînent des intégrations complexes avec les dossiers de santé électroniques. Les mandats de protection des données personnelles de santé, tels que HIPAA, intensifient le besoin de connaissances spécialisées du domaine. Les services d'accompagnement incluent désormais les audits de biais algorithmiques, la reconception des flux de travail cliniques et la migration sécurisée vers le cloud des données sensibles des patients.
Analyse géographique
Marché du Conseil en Logiciels en Amérique du Nord
L'Amérique du Nord a dominé avec une part de marché de 27,55 % en 2025, soutenue par des budgets informatiques d'entreprise solides et un écosystème dense de fournisseurs de technologies et de clouds hyperscale. Les dépenses de conseil aux États-Unis approchent 400 milliards USD annuellement, avec des dépenses en analytique avancée qui devraient augmenter de 11 % en 2025. Le Canada contribue à une croissance significative grâce à des projets de modernisation du secteur public et de numérisation du secteur énergétique.
Marché du Conseil en Logiciels en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, progressant à un CAGR de 18,02 %. Les dépenses technologiques de l'Inde atteindront 59 milliards USD en 2025, portées par les initiatives numériques gouvernementales et la modernisation industrielle. Les entreprises chinoises investissent massivement dans les chaînes d'approvisionnement pilotées par l'IA et les usines intelligentes, tandis que les gouvernements d'Asie du Sud-Est intensifient les services électroniques et les cadres de cybersécurité nécessitant des capacités de conseil externe. Le Japon et la Corée du Sud maintiennent leur dynamisme grâce à la fabrication avancée et aux applications portées par la 5G.
Marché du Conseil en Logiciels en Europe
L'Europe affiche une expansion régulière ancrée par l'Allemagne, qui détient environ un quart de la valeur logicielle régionale. Les PME modernisent leurs plateformes ERP et d'expérience client pour être compétitives à l'échelle mondiale. La loi européenne sur l'IA introduit des obligations de gouvernance strictes, stimulant la demande de conseil pour les évaluations de conformité et les architectures d'IA prêtes pour l'audit. Les pays nordiques exercent une influence disproportionnée grâce à des écosystèmes logiciels orientés à l'exportation et à l'adoption précoce de politiques axées sur le cloud.

Paysage réglementaire
Les missions de conseil en logiciels sont de plus en plus façonnées par les contrôles liés à l'IA, à la confidentialité et aux marchés publics, qui régissent la manière dont les données des clients sont traitées dans les programmes cloud et IA. Aux États-Unis, la General Services Administration (GSA) a publié une clause GSAR proposée (552.239-7001) le 17 juin 2026, axée sur les exigences de protection des données pour les systèmes d'IA basés sur des grands modèles de langage (LLM) utilisés dans les marchés publics fédéraux, ce qui relève le niveau de conformité exigé des consultants fournissant des services de modernisation, des services gérés et des flux de travail activés par l'IA à des acheteurs gouvernementaux.
En Europe, l'AI Act de l'UE et les règles connexes de gouvernance des données de l'UE orientent le périmètre du conseil vers des architectures d'IA prêtes pour l'audit, des contrôles de transparence et une documentation pour les cas d'usage à haut risque, en particulier dans des secteurs réglementés comme la BFSI et la santé. Les obligations de transparence de l'AI Act de l'UE au titre de l'article 50(2), incluant la divulgation et le tatouage numérique pour certains résultats d'IA, entrent en vigueur le 2 décembre 2026, créant une demande à court terme pour un accompagnement à la mise en œuvre, en complément de programmes plus larges de gouvernance et de gestion des risques liés à l'IA.
Analyse de la chaîne de valeur
La chaîne de valeur du conseil en logiciels commence par la génération de la demande et la structuration des transactions (appels d'offres, opportunités portées par des partenaires avec les hyperscalers et les éditeurs de logiciels d'entreprise), suivies de la conception des solutions et de leur mise en œuvre couvrant la modernisation des applications, la migration vers le cloud et les services gérés, l'intégration d'entreprise, la sécurité, ainsi que les données et l'IA. Les activités de livraison de base comprennent la découverte et l'architecture, la construction et l'intégration, les tests et l'ingénierie de mise en production (souvent via DevSecOps), ainsi que les opérations continues avec des accords de niveau de service (SLA), tandis que le support client couvre la gestion du changement, la formation et l'optimisation continue en matière de coût, de performance et de conformité.
Les fonctions de support dans la chaîne comprennent le recrutement et la formation des talents, le développement de propriété intellectuelle et d'accélérateurs, l'approvisionnement auprès de fournisseurs et sous-traitants (plateformes cloud, outils SaaS et ISV, et produits de cybersécurité), ainsi que la gouvernance de la qualité et des risques. Les travaux centrés sur l'IA introduisent également une séparation plus nette des rôles au sein de la chaîne d'approvisionnement (développeurs de modèles, exploitants de systèmes, intégrateurs de systèmes et prestataires de services), ce qui accroît le besoin de contrôles contractuels, de processus de traitement des données et de modèles de responsabilité partagée lorsque les consultants intègrent des modèles tiers, des modèles sectoriels et de l'ingénierie de plateforme dans les environnements des clients.
Paysage concurrentiel
Le marché du conseil en logiciels présente une fragmentation modérée. Accenture est en tête avec un chiffre d'affaires de 67,2 milliards USD pour l'exercice 2024, porté par un engagement d'investissement de 3 milliards USD dans les partenariats d'IA générative et les talents.[5]Julie Sweet, "Accenture publie ses résultats du quatrième trimestre et de l'exercice complet 2024," accenture.com La collaboration Copilot de l'entreprise avec Microsoft sous-tend des solutions de productivité de bout en bout dans les domaines de la finance, de la chaîne d'approvisionnement et du service client.
Les grandes entreprises informatiques indiennes renforcent leur part grâce à une livraison mondiale rentable. TCS a affiché un chiffre d'affaires de 30,18 milliards USD pour l'exercice 2025 et développe ses services d'IA via sa suite cognitive propriétaire. Infosys a réalisé 4,94 milliards USD au cours de son trimestre le plus récent et se concentre sur la transformation axée sur l'IA, la modernisation vers le cloud et les solutions de reporting ESG.
Les acquisitions stratégiques façonnent la dynamique concurrentielle. IBM a acquis Hakkoda pour approfondir son expertise en Snowflake et en ingénierie des données, complétant les acquisitions antérieures d'Accelalpha et d'Applications Software Technology pour le conseil en cloud Oracle. L'acquisition proposée par Cognizant de Belcan pour 1,3 milliard USD étend les capacités de R&D en ingénierie. Les grands cabinets de services professionnels des Quatre Grands ont collectivement investi plus de 4 milliards USD dans les outils d'IA pour défendre leurs parts face aux acteurs établis des services informatiques.
Les espaces blancs de prospection se situent dans le conseil en cryptographie à sécurité quantique, les cadres de gouvernance de l'IA et les offres de grands modèles de langage verticalisés. Les boutiques spécialisées disposant de propriété intellectuelle de niche et d'actifs accélérateurs restent des cibles attractives pour les grands acteurs en quête de différenciation par des ensembles de capacités spécialisées.
Leaders du secteur du conseil en logiciels
Capgemini
Accenture PLC
Cognizant
Deloitte
IBM Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché du Conseil en Logiciels
- Accenture
- IBM
- Capgemini
- Cognizant
- Deloitte
- Infosys
- Tata Consultancy Services (TCS)
- Wipro
- HCLTech
- CGI
- Atos SE
- SAP Services
- Oracle Consulting
- EPAM Systems
- ThoughtWorks
- Booz Allen Hamilton
- NTT DATA
- DXC Technology
- Slalom
- Persistent Systems
- Globant
- KPMG
- PwC
- EY
- Bain and Co. (Digital practice)

Opportunités de marché et perspectives d'avenir
La gouvernance de l'IA et le déploiement conforme émergent comme un domaine d'opportunité distinct, à mesure que les entreprises passent des projets pilotes à la production et font face à de nouvelles exigences en matière de transparence, de traitement des données et de gestion des risques liés aux modèles. Les mesures de transparence de l'AI Act de l'UE, effectives à compter du 2 décembre 2026, ainsi que l'attention portée par les marchés publics fédéraux américains à la protection des données des LLM (clause GSAR proposée par la GSA 552.239-7001 datée du 17 juin 2026), élargissent la demande de conseil en matière de documentation des modèles, de sécurité dès la conception, de traçabilité des données et de contrôles opérationnels, dans les domaines du conseil en données et IA/ML et du conseil en sécurité logicielle.
Une autre opportunité réside dans la prestation de conseil pilotée par des plateformes, où les cabinets packagent des modèles sectoriels reproductibles, de l'ingénierie de plateforme et des services gérés dans des offres modulaires adaptées à la fois aux grandes entreprises en phase de consolidation de fournisseurs et aux acheteurs du marché intermédiaire soucieux des coûts. Les programmes et partenariats en cours pilotés par les hyperscalers, ainsi que le mouvement généralisé du marché vers des architectures hybrides et multi-cloud, continuent de créer des espaces vacants pour les cabinets de conseil capables de standardiser la prestation à travers les environnements cloud public, sur site et en périphérie, tout en maintenant une gouvernance en matière de souveraineté, de cybersécurité et de traitement des données réglementées.
Recent Industry Developments in Marché du Conseil en Logiciels
- Juillet 2026 : Cognizant étend son partenariat avec Google Cloud pour accélérer l'adoption de l'IA en entreprise avec Gemini Enterprise et Google Workspace. Cette collaboration accélère la transformation activée par l'IA pour les grandes entreprises en intégrant Gemini Enterprise aux outils cloud et de collaboration existants. Elle renforce les services IA-first de Cognizant et sa prestation basée sur des plateformes pour la modernisation à l'échelle de l'entreprise.
- Juin 2026 : Capgemini signe un contrat pluriannuel avec HM Revenue and Customs (HMRC) pour transformer les opérations d'expérience client. Le contrat élargit l'empreinte de la transformation numérique du secteur public et de l'automatisation par l'IA dans les services gouvernementaux. Il accroît l'échelle et les capacités de prestation de Capgemini dans le secteur gouvernemental.
- Juin 2026 : Cognizant finalise l'acquisition d'Astreya, élargissant ses capacités en matière d'infrastructure IA et de services gérés. Cette acquisition élargit l'empreinte de Cognizant en infrastructure IA et services gérés. Elle renforce l'échelle de prestation pour la modernisation activée par l'IA et les programmes cloud natifs.


Marché du Conseil en Logiciels Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché du conseil en logiciels couvre les services tiers dans lesquels des spécialistes externes conseillent, conçoivent, mettent en œuvre, intègrent et optimisent des logiciels afin que les organisations puissent exploiter ou améliorer leurs processus métier et informatiques.
Exclusions du périmètre : ce dimensionnement exclut les revenus de licences de logiciels packagés et la maintenance logicielle continue vendue sous forme de frais de produit plutôt que comme un service de conseil.
Aperçu de la segmentation
- Par type de service
- Développement et modernisation des applications
- Intégration de solutions d'entreprise
- Migration vers le cloud et services gérés
- Conseil en sécurité logicielle
- Conseil en données et en IA/AA
- Autres
- Par modèle de déploiement
- Sur site
- Cloud
- Par taille d'entreprise utilisatrice finale
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par secteur d'activité de l'utilisateur final
- BFSI
- Santé et sciences de la vie
- Industrie manufacturière et industrielle
- Commerce de détail et commerce électronique
- Gouvernement et secteur public
- Télécommunications et médias
- Autres
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Espagne
- Suisse
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Singapour
- Viêt Nam
- Indonésie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Nigéria
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour définir les limites du marché et construire un contexte de demande fiable avant tout début de modélisation. Nous nous référons généralement à des sources publiques et officielles telles que le U.S. Bureau of Labor Statistics, le U.S. Census Bureau, Eurostat, l'OCDE et les indicateurs de la Banque mondiale pour comprendre l'activité des services informatiques, l'inflation salariale et les signaux de dépenses des entreprises.
Ce travail documentaire est ensuite étendu à l'aide de sources telles que les rapports annuels et présentations aux investisseurs, les états financiers audités, les portails de marchés publics, les pages de normes et de politiques des agences gouvernementales, et des articles évalués par des pairs traitant de la migration vers le cloud, de la modernisation des applications et des priorités de cybersécurité. Le cas échéant, nous utilisons également des abonnements payants pour les données financières et de renseignement sur les entreprises, l'actualité et les données financières, les bases de données de brevets, ainsi que les contrats et appels d'offres mondiaux afin de recouper la répartition des revenus, l'activité de transactions et l'orientation des investissements technologiques. Les sources mentionnées ici sont uniquement illustratives, et de nombreuses autres références sont examinées pour collecter, valider et clarifier les données utilisées dans le modèle.
Entretiens et enquêtes primaires
Les travaux primaires sont utilisés pour tester des hypothèses plus difficiles à déduire à partir de données publiques, en particulier l'évolution des prix, les niveaux d'utilisation, et l'équilibre entre les missions de conseil et celles à forte composante d'implémentation. Nous nous entretenons avec des dirigeants de cabinets de conseil, des responsables de la prestation et des chefs de projet dans les principales régions d'achat, afin que les moteurs de croissance tels que l'adoption du cloud, les programmes de changement liés à l'IA et les arriérés de modernisation soient reflétés dans le dimensionnement final.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 25 % | Directions générales (CXO) : 13 % | APAC : 45 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 32 % |
| Acteurs plus petits : 18 % | Managers : 59 % | Amériques : 23 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une construction descendante (top-down) où les dépenses en services informatiques et les budgets de changement logiciel des entreprises sont reconstitués par région, puis filtrés à l'aide d'hypothèses d'intensité de conseil pour les principaux thèmes de transformation. Pour que le modèle reste pratique, nous nous appuyons sur un petit ensemble d'intrants pouvant être vérifiés de manière répétée, tels que l'orientation des dépenses informatiques des entreprises, l'activité de migration vers le cloud et de modernisation, la disponibilité et le coût de la main-d'œuvre qualifiée, l'évolution des taux de facturation moyens, et le glissement observé vers des programmes de transformation pluriannuels.
Ces totaux sont ensuite corroborés à l'aide d'approximations ascendantes (bottom-up) sélectives, incluant des échantillons de déclarations de revenus des prestataires, des vérifications auprès des canaux et partenaires, ainsi qu'une logique simple de volume multiplié par prix moyen pour les types de missions courants (par exemple, les programmes d'implémentation et les vagues de modernisation des applications). Lorsque les signaux ascendants manquent pour de plus petits pays ou des verticales de niche, le traitement des écarts se fait par comparaison avec des marchés pairs présentant des profils de dépenses informatiques similaires, avec un ajustement prudent du taux d'utilisation.
Pour les prévisions, une analyse de scénarios est utilisée, ancrée sur le rythme attendu de l'adoption du cloud, la demande d'activation de l'IA, et les indicateurs macroéconomiques qui affectent les projets informatiques discrétionnaires. Les hypothèses sont revues à l'aide des données d'entretiens afin que la croissance ne suive pas uniquement des courbes historiques, mais corresponde aussi au comportement actuel des cycles de transactions et des budgets.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que les tendances de recrutement pour les postes en logiciels, les programmes publics de dépenses numériques, et les commentaires sur les arriérés de conseil dans les publications financières. Lorsque le modèle diverge de ces indicateurs, nous l'examinons par une revue étape par étape. Si une valeur semble incohérente, l'hypothèse sous-jacente est retestée, et dans certains cas, nous déclenchons une discussion de suivi avec les répondants concernés.
Avant validation finale, le travail est examiné par un autre analyste afin de confirmer que les définitions, les unités et les traitements des devises sont cohérents entre les régions et les années. Les rapports sont actualisés chaque année, et des mises à jour intermédiaires sont effectuées lorsque des changements significatifs affectent les prix, la demande ou la capacité de prestation. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vision la plus récente.
Comparaison du dimensionnement du marché du conseil en logiciels de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour le conseil en logiciels diffèrent souvent car le périmètre des services n'est pas traité de la même manière, et parce que les hypothèses de prix et d'utilisation sont actualisées à des moments différents. Les différences peuvent également provenir de la manière dont les cabinets convertissent les devises et gèrent les modèles de prestation mixtes pour les programmes mondiaux.
Les licences de logiciels packagés sont exclues ici, et se situent hors du périmètre de Mordor Intelligence même lorsqu'elles sont regroupées dans le même contrat fournisseur, ce qui explique pourquoi certains chiffres plus élevés apparaissent dans d'autres publications. Un autre écart courant est que certaines estimations ne comptabilisent que le travail de conseil ou uniquement les revenus liés aux projets, tandis que d'autres ajoutent les travaux de maintenance améliorée gérée et le support applicatif, ce qui modifie le bassin de demande effectif ainsi que la tendance implicite du taux de facturation moyen.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 380,26 milliards USD (2026) | |
| Revue professionnelle A | 273,10 milliards USD (2024) | Utilise une année de référence antérieure et une interprétation plus étroite qui penche vers le conseil piloté par projet, avec une clarté limitée quant à l'inclusion des travaux de maintenance applicative gérée et d'optimisation à long terme. |
| Cabinet de conseil régional B | 651,04 milliards USD (2032) | Étend en pratique le périmètre plus près des services informatiques au sens large en intégrant des catégories adjacentes et en appliquant une escalade agressive des prix, ce qui rehausse la valeur à long terme même si les volumes de prestation n'évoluent pas au même rythme. |
L'écart dans le tableau reflète principalement ce qui est comptabilisé comme revenu de conseil et jusqu'où les lignes de services informatiques adjacentes sont incluses dans le total. En maintenant les intrants liés à des signaux de demande clairs et en revérifiant les hypothèses clés telles que les taux de facturation, l'utilisation et la durée des programmes, l'estimation reste plus facile à reproduire et à expliquer à travers les régions et les années.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché du conseil en logiciels en 2026 ?
La taille du marché du conseil en logiciels est de 380,26 milliards USD en 2026.
Quel taux de croissance annuel composé (TCAC) est attendu pour le marché jusqu'en 2031 ?
Le marché devrait se développer à un TCAC de 16,08 % entre 2026 et 2031.
Quelle ligne de service connaît la croissance la plus rapide ?
Les services de conseil en données et en IA/AA affichent le TCAC le plus élevé de 17,02 %, les entreprises donnant la priorité à l'automatisation intelligente et à l'analyse prédictive.
Quelle zone géographique présente les meilleures perspectives de croissance ?
L'Asie-Pacifique est en tête de la croissance régionale avec un TCAC de 18,02 %, portée par la hausse des dépenses technologiques en Inde et les programmes de modernisation des entreprises en Chine.
Pourquoi le retrait de SAP ECC est-il important pour la demande de conseil ?
SAP cessera la maintenance principale de Business Suite 7 le 31 décembre 2027, et 70 % des clients n'ont pas encore effectué leur migration, créant un afflux de projets de conseil en S/4HANA.
Dernière mise à jour de la page le:



