
Analyse du Marché des Services de Conseil par Mordor Intelligence
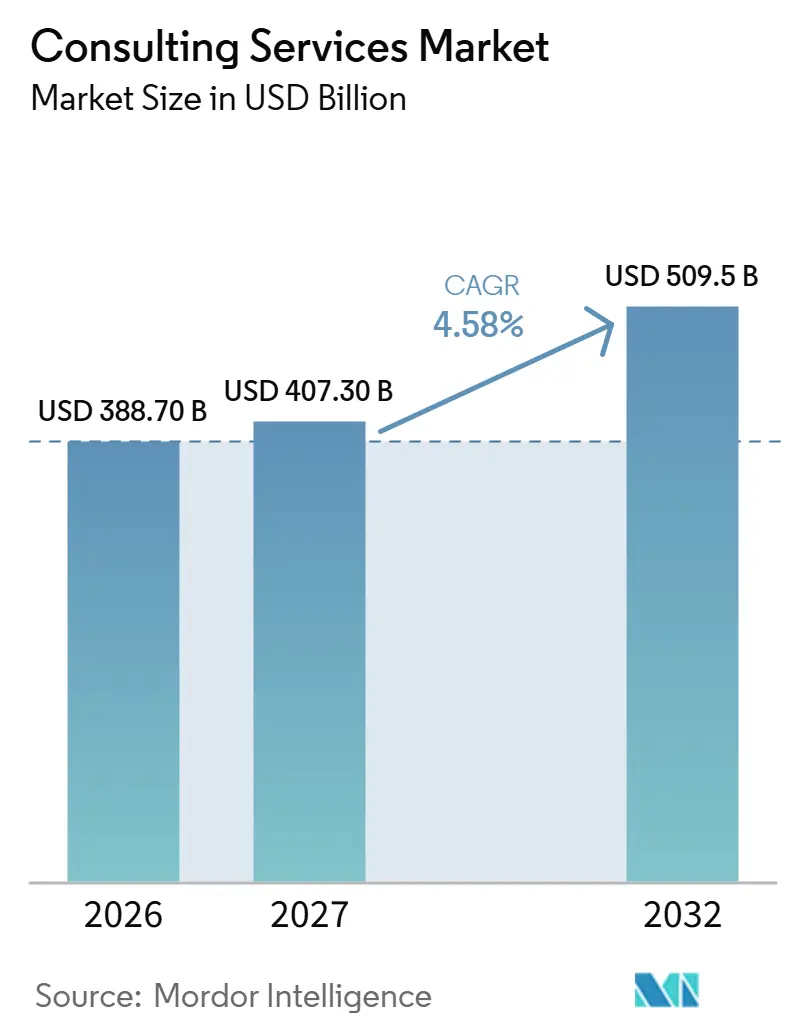
La taille du marché des services de conseil est estimée à 388,7 milliards USD en 2026 et devrait atteindre 407,3 milliards USD en 2027, pour atteindre 509,5 milliards USD d'ici 2032, avec un CAGR de 4,58 % de 2027 à 2032.
La transformation numérique et l'adoption du cloud élargissent le potentiel des conseils reliant la conception technologique aux responsabilités opérationnelles, notamment la conformité bancaire aux États-Unis. Le conflit avec l'Iran, déclenché par les frappes américaines et israéliennes en Iran le 28 février 2026, a incité les acheteurs du Golfe à envisager de réorienter leurs travaux de conseil vers la cybersécurité et les défenses numériques. L'examen minutieux des honoraires de conseil par les clients et la concurrence pour les compétences spécialisées peuvent limiter la capacité des prestataires à convertir ces besoins en travaux rentables. La productivité permise par l'IA expose également certains services à une pression sur les prix, renforçant l'importance du jugement spécialisé dans les missions d'assurance.
Points clés du rapport
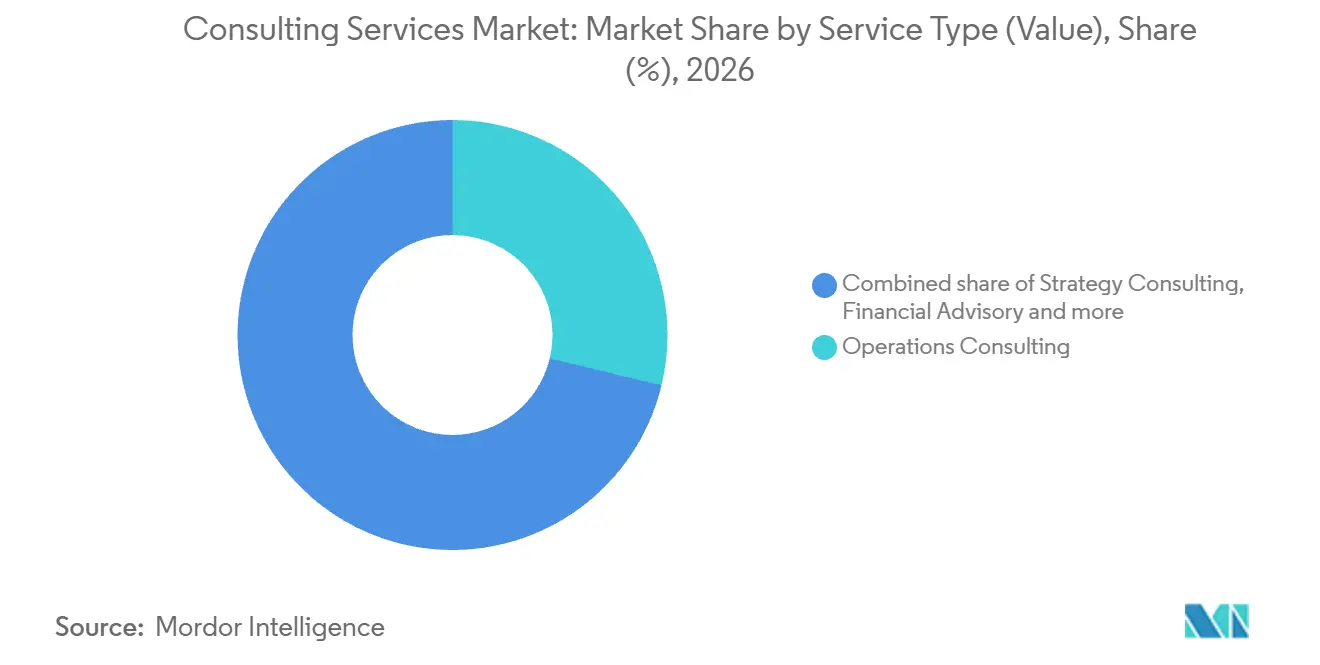
- Par type de service, le conseil en opérations a représenté une part de marché des services de conseil de 28,76 % en 2026, tandis que le conseil en technologie est le segment à la croissance la plus rapide avec un CAGR prévu de 6,12 % de 2027 à 2032.
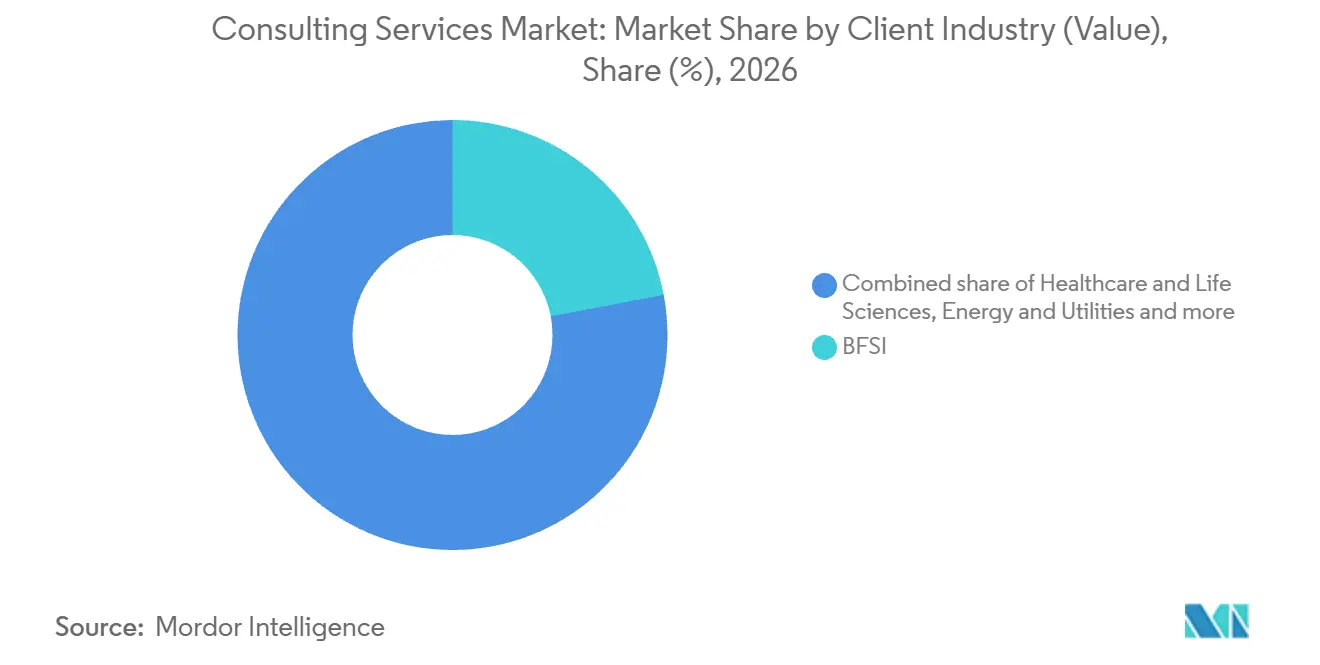
- Au sein des secteurs clients, le BFSI a représenté une part de 22,01 % de la taille du marché des services de conseil en 2026, tandis que la santé et les sciences de la vie est le segment à la croissance la plus rapide avec un CAGR prévu de 6,4 % de 2027 à 2032.
- Dans les modèles de prestation, le conseil à distance / virtuel est le segment à la croissance la plus rapide avec un CAGR prévu de 5,75 % de 2027 à 2032, bien que le conseil sur site ait dominé avec 63,16 % des dépenses de conseil en 2026.
- Parmi les tailles d'organisation, les petites et moyennes entreprises sont le segment à la croissance la plus rapide avec un CAGR prévu de 6,5 % de 2027 à 2032, tandis que les grandes entreprises ont représenté 70,01 % des dépenses de conseil en 2026.
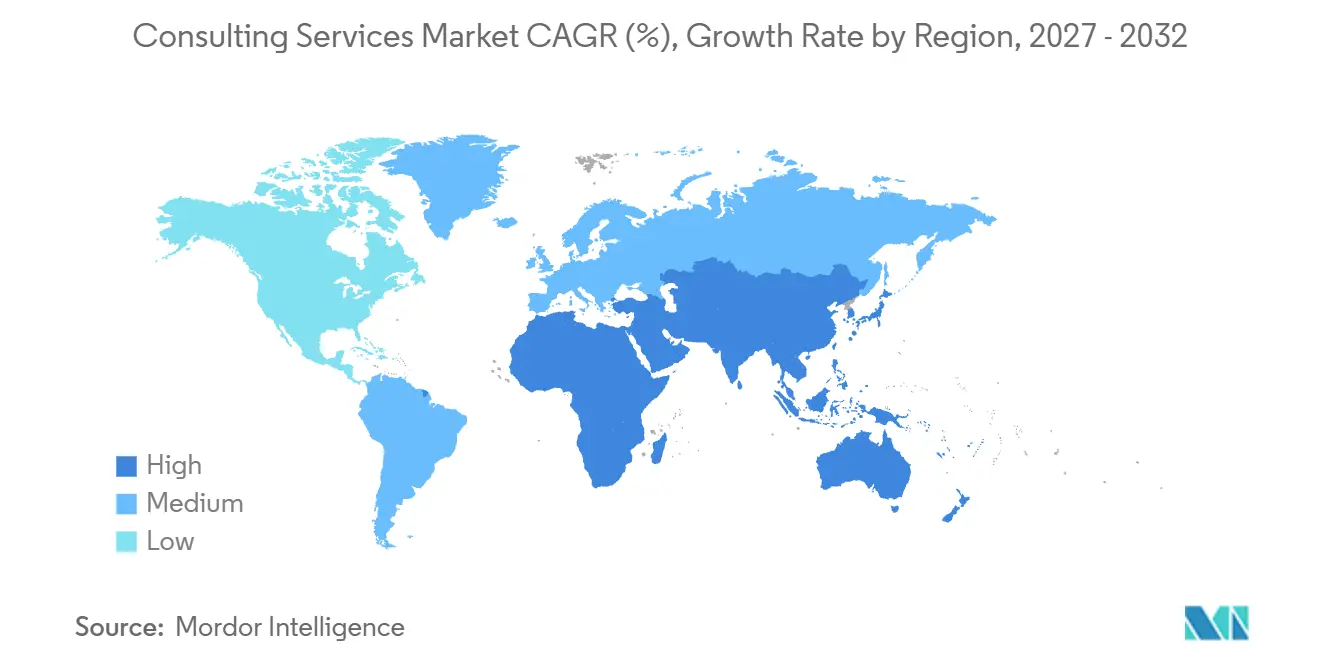
- Sur le plan géographique, l'Amérique du Nord a dominé avec 40,22 % des dépenses de conseil en 2026, et l'Asie-Pacifique (APAC) est la région à la croissance la plus rapide avec un CAGR prévu de 6,2 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Moteur | Impact (~) % sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Facteur dominant - Accélération des mandats de transformation numérique | +1.8% | États-Unis, Inde et Allemagne | Moyen terme (2 à 4 ans) |
| Facteur dominant - Accent accru sur l'efficacité opérationnelle post-pandémique | +1.4% | Europe, dont l'Allemagne | Court terme (≤ 2 ans) |
| Facteur dominant - Complexité réglementaire croissante en matière d'ESG et de risques | +1.1% | L'Union européenne | Court terme (≤ 2 ans) |
| Facteur dominant - Adoption rapide du cloud et de la cybersécurité | +1.5% | L'Union européenne | Moyen terme (2 à 4 ans) |
| Facteur sous-jacent - Demande de conseil en gouvernance de l'IA générative | +0.6% | Le Royaume-Uni | Court terme (≤ 2 ans) |
| Facteur sous-jacent - Pression au niveau des conseils d'administration pour la décarbonation de la chaîne de valeur Scope 3 | +0.4% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Facteur dominant - Accélération des mandats de transformation numérique
TEKsystems a interrogé 782 décideurs technologiques et commerciaux dans 12 pays, dont les États-Unis, l'Inde et l'Allemagne, en ligne en octobre et novembre 2025. La part des organisations prévoyant de consacrer plus de 10 millions USD à la transformation numérique est passée de 22 % en 2025 à 27 % en 2026.[1] Pour les conseillers, cette expansion des grands programmes planifiés crée une opportunité de relier les choix technologiques aux changements organisationnels nécessaires pour les utiliser. Une mission peut établir quels processus métier doivent évoluer en premier et comment les travaux technologiques ultérieurs dépendent de ces décisions. La hausse de 5 points de pourcentage des organisations prévoyant des engagements supérieurs à 10 millions USD élargit le vivier potentiel pour les travaux de cadrage avant le début des achats technologiques.
Facteur dominant - Accent accru sur l'efficacité opérationnelle post-pandémique
Dans l'enquête de Deloitte menée de mars à avril 2026 auprès des directeurs financiers de 12 pays européens, la réduction des coûts figurait parmi les 3 premières priorités dans chaque pays sondé.[2] En Allemagne, les programmes d'efficacité, les initiatives de résilience de la chaîne d'approvisionnement et les projets liés à la production ont soutenu la demande de conseil en opérations en 2025, période durant laquelle le segment a progressé de 0,7 %. Ensemble, ces résultats distinguent une priorité managériale générale d'une charge de travail de conseil spécifique qui a résisté à la modération des dépenses. Les consultants peuvent relier les objectifs de coûts aux changements dans les processus de production et la conception de la chaîne d'approvisionnement, donnant à une mission d'efficacité un objectif opérationnel défini. Ce soutien n'a pas entièrement compensé la retenue des clients allemands dans les projets de marketing, de vente et d'organisation, faisant de la demande d'efficacité un amortisseur pour les conseillers plutôt qu'une reprise générale des dépenses.
Facteur dominant - Complexité réglementaire croissante en matière d'ESG et de risques
Le conseil réglementaire prend de la valeur lorsqu'une entreprise doit traduire les obligations de divulgation et de gestion des risques en responsabilités à travers ses filiales et fournisseurs. En février 2026, la Fondation IFRS a indiqué que les exigences de divulgation en matière de durabilité liées à l'International Sustainability Standards Board (ISSB) étaient entrées en vigueur dans 19 juridictions.[3] À compter du 17 janvier 2025, le Digital Operational Resilience Act (DORA) a imposé aux entités financières de l'UE concernées de tenir des registres des arrangements contractuels avec des prestataires de services TIC tiers. Ces registres couvrent les niveaux entité, sous-consolidé et consolidé. La mission de conseil combinée va au-delà de l'interprétation d'une règle pour relier sa portée aux contrats, aux périmètres organisationnels et aux divulgations qui lui donnent un sens opérationnel. La tenue des registres peut soutenir un travail de conseil continu après l'interprétation initiale de la règle, car les changements au niveau de l'entité doivent être reflétés dans la vue consolidée.
Facteur dominant - Adoption rapide du cloud et de la cybersécurité
L'utilisation généralisée du cloud crée une opportunité de conseil autour des responsabilités informatiques et des contrôles de sécurité qui les entourent. Dans les secteurs industriels de l'UE sondés, 52,74 % des entreprises d'au moins 10 salariés ou travailleurs indépendants ont utilisé des services cloud payants en 2025. Les applications logicielles de sécurité cloud ont été utilisées par 34,54 % de la même population d'entreprises sondées. Une mission de conseil peut répartir les responsabilités en matière de sécurité entre le client et le fournisseur cloud, traduisant l'environnement et les applications sélectionnés en une conception de contrôle opérationnel. Cela crée une opportunité tarifaire pour l'expertise architecturale aux côtés de la fourniture de plateformes, y compris pour les spécialistes qui ne possèdent pas d'infrastructure cloud.
Analyse de l'Impact des Facteurs de Contrainte*
| Facteur de contrainte | Impact (%) sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Facteur dominant - Réduction des coûts par les clients et développement des capacités internes | -1.1% | États-Unis et Royaume-Uni | Court terme (≤ 2 ans) |
| Facteur dominant - Pénurie de talents et inflation salariale | -0.7% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Facteur sous-jacent - Examen croissant de l'empreinte carbone des projets à forte mobilité | -0.2% | Les États-Unis | Court terme (≤ 2 ans) |
| Facteur sous-jacent - Préoccupations liées à la dépendance aux actifs de conseil propriétaires | -0.2% | Les États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Facteur dominant - Réduction des coûts par les clients et développement des capacités internes
En avril 2025, le Département américain de la Défense a ordonné la résiliation de plusieurs contrats de services informatiques, dont des travaux de conseil de la Defense Health Agency qu'il a déclaré pouvoir être réalisés par ses effectifs civils. Dans l'enquête CFO du T2 2026 de Grant Thornton, 44 % des répondants ont identifié le soutien externe de conseil professionnel et les honoraires comme un domaine prioritaire de réductions potentielles. En juin 2025, le ministère britannique du Logement, des Communautés et des Collectivités locales (MHCLG) a indiqué que son recours aux consultants avait diminué de 50 % depuis 2023-24. Par ailleurs, son plan de juin 2025 proposait un soutien interne aux méthodes numériques dans la conception et la mise en œuvre des politiques pour remplacer les prestataires externes. La proposition visait à conserver les apprentissages et l'expérience au sein du personnel permanent. Le maintien en interne de l'expertise en méthodes numériques pour le travail politique pourrait réduire les missions répétées de prestataires externes au-delà de la période initiale de réduction des coûts.
Facteur dominant - Pénurie de talents et inflation salariale
La capacité spécialisée et les coûts salariaux imposent des contraintes différentes sur l'économie de la prestation de conseil. Le rapport annuel FY2026 d'Accenture a identifié la concurrence pour les compétences en nouvelles technologies à travers son activité mondiale. Il a averti que l'incapacité à aligner les compétences des employés sur la demande des clients pourrait nuire matériellement au taux d'utilisation et aux résultats opérationnels. En janvier 2026, le Bundesverband Deutscher Unternehmensberatungen (BDU) d'Allemagne a indiqué que 55 % des cabinets de conseil allemands sondés prévoyaient des augmentations de salaires en 2026, avec une moyenne de 3,1 % sur l'ensemble des niveaux de conseil. L'augmentation de la capacité générale ne résoudrait pas en soi un déséquilibre entre spécialistes, tandis qu'une rémunération plus élevée augmenterait le coût des heures prestées. Pour les missions dépendant de spécialistes, un déséquilibre de compétences peut transformer une demande planifiée en travail qu'un prestataire ne peut pas pourvoir au moment requis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Service (Valeur) :
Opérations à Grande Échelle et Déploiement TechnologiqueLe conseil en opérations a représenté une part de 28,76 % de la taille du marché des services de conseil en 2026. National Records of Scotland a attribué à Deloitte LLP un contrat conclu le 17 juillet 2025, portant sur la refonte des services, la réingénierie des processus et les travaux sur le modèle opérationnel. Son périmètre comprenait la cartographie des processus et les modèles opérationnels cibles pour les grands programmes. Cette combinaison relie le diagnostic des flux de travail individuels aux responsabilités et à la structure organisationnelle nécessaires pour mener à bien un programme plus large. Relier les cartographies de processus à un modèle opérationnel cible peut élargir un contrat d'opérations vers des décisions sur qui gérera le service reconfiguré.
Le conseil en technologie est le segment à la croissance la plus rapide, avec un CAGR prévu de 6,12 % de 2027 à 2032. Le rapport 2026 de la Management Consultancies Association a identifié le conseil numérique et technologique comme les offres les plus demandées du secteur britannique. L'association a lié cette demande à la montée en puissance rapide de l'IA et à l'intégration de nouvelles technologies dans les fonctions métier essentielles. L'intégration de l'IA au sein d'une fonction rend la relation entre la conception technique et l'usage quotidien commercialement significative, car la recommandation doit fonctionner dans le contexte métier du client. Cela fait de l'ampleur du déploiement de l'IA dans les fonctions essentielles un indicateur plus utile du périmètre de conseil potentiel que la seule décision d'adopter l'IA.



Par Secteur Client (Valeur) :
Supervision Financière et Expertise en RemboursementLe BFSI a représenté une part de marché des services de conseil de 22,01 % en 2026. L'Office of the Comptroller of the Currency (OCC) a ordonné à Community Federal Savings Bank le 24 avril 2026 de soumettre les contrats de consultants et les plans de travail pour un examen complet du programme de lutte contre le blanchiment d'argent et de conformité au Bank Secrecy Act. La soumission est requise dans les délais du plan d'action pour lesquels l'Assistant Deputy Comptroller de l'OCC ne formule pas d'objection prudentielle. L'examen doit identifier les lacunes du programme et évaluer si celui-ci correspond à la taille, à la complexité et au profil de risque de la banque. Cette exigence crée une opportunité définie pour des spécialistes externes, car les seules améliorations internes du programme ne satisferaient pas à l'évaluation par un tiers ordonnée.
La santé et les sciences de la vie est le segment à la croissance la plus rapide, avec un CAGR prévu de 6,4 % de 2027 à 2032. En octobre 2025, NYC Health + Hospitals a autorisé la conclusion de contrats avec 4 cabinets pour le conseil en remboursement Medicare et Medicaid. Son conseil d'administration a cité des règles complexes et changeantes ainsi que la nécessité de rapports précis et opportuns pour éviter les pénalités et obtenir un remboursement adéquat. Le conseil sur l'analyse des tarifs, les recours et les soumissions fiscales relie les connaissances spécialisées aux informations utilisées pour déterminer le remboursement du système de santé. La référence du conseil d'administration aux pénalités aux côtés du remboursement montre que le travail autorisé sert à la fois la protection de la conformité et la récupération des revenus.

Par Modèle de Prestation (Valeur) :
Accès sur Site et Travail Technique à DistanceLe conseil sur site a représenté 63,16 % des dépenses de conseil en 2026, ce qui en fait le segment le plus important. Le 30 avril 2025, MAG Airport Limited a attribué un cadre de conseil en changement stratégique permettant aux ressources des fournisseurs de travailler dans ses 4 aéroports ou autres sites gérés par le groupe MAG, à distance ou les deux. Ses lots de travaux pouvaient utiliser les ressources spécialisées des fournisseurs pour produire les résultats spécifiés par MAG. Placer des spécialistes dans le cadre opérationnel du client peut relier leurs recommandations aux personnes responsables d'un changement particulier, faisant de la localisation un choix de prestation fonctionnel. Un cadre autorisant les deux configurations fait de l'accès au site une capacité au niveau de la mission, permettant aux fournisseurs d'adapter le déploiement à chaque lot de travaux.
Le conseil à distance / virtuel est le segment à la croissance la plus rapide, avec un CAGR prévu de 5,75 % de 2027 à 2032. Le 13 mars 2025, le comté de Sauk, Wisconsin, a autorisé la conclusion d'un contrat avec Esri pour jusqu'à 20 heures de conseil à distance pour la mise à niveau d'ArcGIS Enterprise. La mise à niveau citée couvrait la version 10.9.1 vers la version 11.3 ou ultérieure et était limitée aux logiciels commerciaux standard d'Esri. Cette délimitation technique rend la tâche adaptée à une mission spécialisée limitée, car la proposition définit à la fois le logiciel et la mise à niveau prise en charge. Le plafond cité de 7 720 USD transforme le conseil à distance pour la mise à niveau en un engagement séparément délimité pour le comté.
Par Taille d'Organisation (Valeur) :
Relations avec les Grandes Entreprises et Canaux pour les Petits AcheteursLes grandes entreprises ont représenté 70,01 % des dépenses de conseil en 2026, ce qui en fait le segment le plus important. Au cours de l'exercice 2026, Accenture a servi plus de 9 000 clients dans ses activités de conseil, de services gérés, de plateformes et de logiciels, dont environ 3 entreprises sur 4 du Fortune Global 100 et 500. Cette portée place la capacité de conseil aux côtés des services gérés et des logiciels dans des relations avec de nombreuses des plus grandes entreprises mondiales. L'avantage tarifaire potentiel réside dans la conversion de l'accès existant en un mandat de conseil spécialisé tout en maintenant ce mandat distinct du portefeuille de services plus large.
Les petites et moyennes entreprises sont le segment à la croissance la plus rapide, avec un CAGR prévu de 6,5 % de 2027 à 2032. Dans l'enquête britannique de 2025 auprès des employeurs du secteur privé comptant de 1 à 249 salariés, 44 % des entreprises de taille moyenne et 41 % des petites entreprises cherchant des conseils externes ont consulté des consultants ou des conseillers d'affaires généralistes. Parmi les micro-entreprises cherchant ce type de conseil, la part était de 28 %. La moindre utilisation par les micro-entreprises suggère que le conseil par des consultants occupe une position de canal différente même parmi les entreprises qui cherchent déjà de l'aide à l'extérieur. Une offre différenciée par taille pourrait privilégier des missions spécialisées directes pour les petites et moyennes entreprises en quête de conseil, tout en testant différents canaux d'entrée pour les micro-entreprises.
Analyse géographique
Marché des Services de Conseil en Amérique du Nord
L'Amérique du Nord a représenté 40,22 % de la taille du marché des services de conseil en 2026. Les entreprises américaines employeuses dans le conseil en management, scientifique et technique ont enregistré 226,5 milliards USD de revenus nominaux, non corrigés des variations saisonnières, au premier semestre 2026, en hausse de 4,2 % par rapport au premier semestre 2025. Cependant, en février 2025, l'USAID a résilié un contrat avec Deloitte qui prévoyait la supervision de la responsabilité du soutien budgétaire direct et de l'assistance technique à l'Ukraine. L'agence a annulé un ordre d'arrêt des travaux pour un contrat distinct de KPMG en mars 2025. La large base de revenus de la catégorie conseil aux États-Unis soutient l'échelle des fournisseurs même lorsque des mandats fédéraux individuels sont interrompus.
Marché des Services de Conseil en Asie-Pacifique (APAC)
L'Asie-Pacifique (APAC) est la région à la croissance la plus rapide, avec un CAGR prévu de 6,2 % de 2027 à 2032. Accenture a fait état d'une croissance de ses revenus de conseil en Asie-Pacifique au cours de l'exercice 2026 par rapport à l'exercice 2025, mesurée en monnaie locale. En décembre 2025, la Banque asiatique de développement a approuvé un projet d'assistance technique de 3 ans pour aider le gouvernement cambodgien à développer un système intégré d'e-procurement, en s'appuyant sur des travaux analytiques et de conseil pluriannuels. Relier ce système au réseau national de gestion financière peut générer des missions de conseil par phases autour des interfaces et des responsabilités opérationnelles, étendant le travail de conseil potentiel de l'analyse initiale vers les décisions de mise en œuvre.
En Amérique du Sud, l'enquête EY 2025 au Brésil auprès de 207 dirigeants et PDG a révélé que 34 % d'entre eux privilégiaient l'amélioration opérationnelle, la productivité et la réduction des coûts au cours des 3 prochaines années, favorisant une proposition de conseil axée sur l'efficacité. En Europe, les autorités publiques allemandes et les industries réglementées figuraient parmi les principaux moteurs de la demande de conseil en 2025, soutenant des travaux spécialisés liés aux responsabilités institutionnelles. En mars 2026, 48 % des entreprises du Golfe sondées envisageaient de réorienter leurs travaux de conseil vers la cybersécurité et les défenses numériques dans le contexte du conflit avec l'Iran, selon The National. En Afrique australe, la Communauté de développement de l'Afrique australe a attribué au consultant individuel Charles Chaitezvi une mission de 6 mois débutant le 1er février 2026, pour la sensibilisation, le renforcement des capacités et le soutien à la mise en œuvre du Régime commercial simplifié. Un mandat de 6 mois détenu par un expert nommément désigné montre que l'acheteur recherche un soutien à la mise en œuvre d'un régime commercial sans faire appel à un cabinet de conseil.
Éditions régionales
Cadre Réglementaire et Perspectives
La comparaison examine certaines juridictions du point de vue des prestataires de conseil cherchant à obtenir des contrats dans le secteur public. La passation de marchés de services fédéraux aux États-Unis exige des méthodes axées sur la performance dans toute la mesure du possible, sous réserve d'exceptions spécifiées. Le Procurement Act 2023 du Royaume-Uni a modifié les règles de passation de marchés publics concernées le 24 février 2025, avec pour objectif déclaré de simplifier le processus pour les fournisseurs. La comparaison commerciale repose sur la clarté avec laquelle les fournisseurs peuvent définir les résultats, démontrer leur expertise pertinente et s'adapter au cadre de passation de marchés de l'acheteur.
Tableau Réglementaire
| Facteur de décision | États-Unis | Brésil | Royaume-Uni |
|---|---|---|---|
| Autorité principale | Agences fédérales contractantes ; le Conseil FAR émet le cadre | Autorités contractantes publiques | Cabinet Office Procurement Compliance & Oversight dans son périmètre |
| Instruments ou orientations clés | FAR Partie 37 ; méthodes axées sur la performance requises dans toute la mesure du possible, sous réserve d'exceptions | Loi 14.133/2021, Article 74(III) ; services techniques intellectuels principalement par des prestataires à l'expertise notable | Procurement Act 2023 pour les achats concernés ; règles modifiées le 24 février 2025 |
| Effet commercial | Favorise les propositions de services avec des résultats de performance définis | La passation directe de marchés requiert une concurrence infaisable et un travail spécialisé essentiel et approprié ; la publicité et la communication sont exclues | Objectif déclaré de simplification ; la supervision de la conformité opère dans le périmètre concerné |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Pas de changement | Pas de changement | Pas de changement |
| Source: Mordor Intelligence | |||
Les préférences américaines en matière de performance favorisent des résultats clairement spécifiés, et la proposition du 23 juin 2026 relative à la Partie 37 ne décrit aucun changement de politique substantiel, soutenant la continuité pour les fournisseurs de conseil. La voie conditionnelle du Brésil favorise les prestataires capables de justifier une expertise spécialisée essentielle, soutenant une évaluation neutre de l'accès en vertu de la loi en vigueur. L'objectif de simplification en faveur des fournisseurs de la loi britannique est équilibré par la nécessité de travailler dans le cadre du régime de passation de marchés et de supervision concerné. Sa fonction opérationnelle de Procurement Compliance & Oversight soutient la mise en œuvre continue de la loi, avec des voies de supervision distinctes pour les arrangements décentralisés.
Étapes de la Chaîne de Valeur
La capture de valeur dans le conseil peut être comparée à travers le cadrage stratégique, la conception des processus, l'intégration technologique et l'adoption par les effectifs. Accenture délivre des capacités en stratégie, processus, modèle opérationnel, gestion du changement, talents, données, technologie et IA à travers le conseil, les services gérés, les plateformes et les logiciels. Un prestataire couvrant plusieurs étapes peut traiter des décisions client connexes, rendant la transition entre les recommandations et l'exécution commercialement importante. L'opportunité tarifaire évolue avec le travail réalisé, de la définition d'une intervention au soutien de sa mise en œuvre et de son adoption organisationnelle.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Cadrage stratégique et diagnostic | Conseillers en stratégie tels qu'Accenture plc et Deloitte US | Honoraires de conseil en stratégie et diagnostic | Risque de cadrer la mauvaise décision client | Convenir du périmètre de décision et comparer les alternatives stratégiques |
| Conception des processus et du modèle opérationnel | Conseillers en opérations tels qu'Accenture plc et EY | Honoraires de conseil en conception de processus et modèle opérationnel | Dépendances entre les processus et les responsabilités | Cartographier la propriété des processus avant de finaliser la refonte |
| Intégration technologique | Consultants en intégration technologique tels qu'Accenture plc | Honoraires de conseil en intégration technologique | Incertitude dans l'estimation de l'effort d'achèvement | Réviser les estimations d'achèvement au fur et à mesure de l'avancement de la mise en œuvre |
| Adoption par les effectifs et gestion du changement | Consultants en effectifs et changement tels qu'Accenture plc et EY | Honoraires de conseil en gestion du changement | Risque de désalignement entre le travail reconfiguré et les capacités des effectifs | Aligner les changements de rôles avec le processus reconfiguré |
| Source: Mordor Intelligence | ||||
Les contrats de conseil en intégration technologique d'Accenture s'étendent généralement sur 6 mois à 2 ans, avec des revenus reconnus dans le temps en utilisant les coûts engagés par rapport aux coûts totaux estimés pour mesurer la progression. Cela crée une exposition économique au travail restant, rendant les transferts de conception fiables et les estimations d'achèvement actualisées importants pour la résilience de la prestation. Le passage de la recommandation à l'intégration lie le rôle générateur d'honoraires du prestataire à la progression de la prestation, faisant de la responsabilité d'exécution une partie de la valeur capturée.
Paysage Concurrentiel
Concentration du Marché
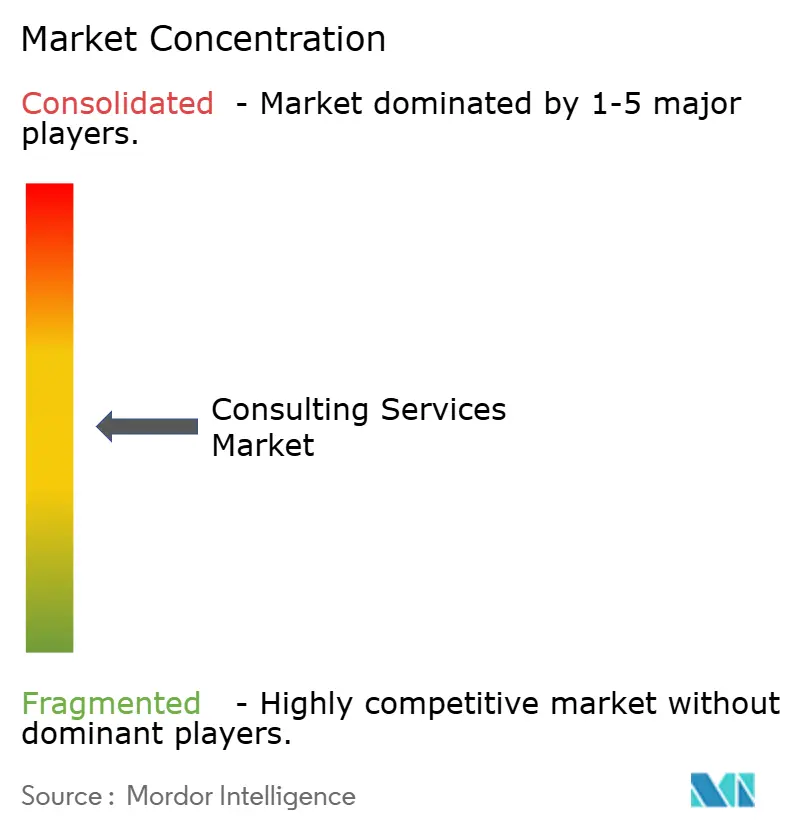
La concurrence est modérément concentrée autour de groupes multidisciplinaires, notamment le réseau de Deloitte Touche Tohmatsu Limited et le groupe de services intégrés Accenture plc. Parmi les autres grandes organisations figurent PricewaterhouseCoopers LLP, le réseau EY coordonné par Ernst & Young Global Limited, et Capgemini SE. La ligne de services Conseil de l'organisation mondiale EY a généré 17,43 milliards USD au cours de l'exercice se terminant en juin 2026, en hausse de 4,4 % en monnaie locale par rapport à l'exercice 2025. Cette échelle donne aux grandes organisations prestataires une base substantielle pour combiner des spécialités au sein d'une mission et accompagner les clients dans plusieurs décisions connexes.
En août 2025, Accenture a acquis The Highlands Consulting Group, un cabinet de conseil en management dont le siège est à Sacramento, en Californie. L'entreprise a apporté des relations de conseil avec les agences de l'État de Californie et une expertise dans les domaines de la santé, des transports, des services sociaux et des solutions environnementales. Cette combinaison peut relier les capacités du prestataire plus large à la compréhension qu'a le cabinet de conseil de la façon dont les agences d'État formulent et mettent en œuvre leurs programmes, donnant aux recommandations techniques un cadre institutionnel plus spécifique. Le président de la division Santé et Services publics d'Accenture a déclaré que les solides relations et références de Highlands avec les agences de l'État de Californie aideraient l'entreprise à mieux servir ses clients et à ouvrir de nouvelles opportunités.
En juin 2025, PwC a indiqué avoir réduit ses prix pour certains services, l'IA l'aidant à réaliser les travaux plus rapidement. Les clients avaient demandé à bénéficier d'une partie des gains d'efficacité, selon le directeur de l'IA de PwC. Au Royaume-Uni, PricewaterhouseCoopers LLP propose des avis d'assurance IA indépendants sur la conformité à la réglementation ou aux normes externes. Les économies de temps visibles peuvent renforcer l'argument d'un client en faveur de concessions tarifaires, reliant directement la productivité d'exécution à la négociation des honoraires. Étant donné que les réductions ne s'appliquaient qu'à certains services, la rapidité induite par l'IA a reconfiguré les négociations tarifaires dans des lignes sélectionnées, tandis que le service d'assurance britannique donne à PwC une offre d'avis indépendant distincte.
Leaders du Secteur des Services de Conseil
-
Deloitte Touche Tohmatsu Limited
-
Accenture plc
-
PricewaterhouseCoopers LLP
-
Ernst & Young Global Limited
-
Capgemini SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Conseil Entreprises couvertes dans ce rapport
- Deloitte Touche Tohmatsu Limited
- Accenture plc
- PricewaterhouseCoopers LLP
- Ernst & Young Global Limited
- KPMG International Limited
- Capgemini SE
- McKinsey & Company, Inc.
- Boston Consulting Group, Inc.
- Bain & Company, Inc.
- Roland Berger Holding GmbH & Co. KGaA
- Kearney, Inc.
- Simon-Kucher & Partners Strategy & Marketing Consultants GmbH
- OC&C Strategy Consultants LLP
- Gartner, Inc.
- Tata Consultancy Services Limited
- IBM Consulting (International Business Machines Corporation)
- Booz Allen Hamilton Holding Corporation
- CGI Inc.
- Infosys Consulting (Infosys Limited)
- Marsh Management Consulting (Marsh)
Principales Opportunités pour les Acteurs du Marché
Les opportunités comparent les travaux de gouvernance et d'assurance de l'IA pour les institutions britanniques et les institutions financières de Singapour. Le 14 octobre 2026, l'Université d'Essex a attribué à Naomi Korn Associates un contrat de conseil en gouvernance de l'IA, avec des services prévus du 2 novembre 2026 au 31 mars 2027. Le 7 octobre 2026, l'Autorité monétaire de Singapour a publié des lignes directrices sur la gestion des risques liés à l'IA pour les institutions financières, avec des attentes progressives à partir du 7 octobre 2027 et d'ici le 7 octobre 2028. L'opportunité consiste à définir des travaux d'assurance proportionnés autour du profil de risque de l'acheteur et de l'échelle et de la nature de son utilisation de l'IA.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Conception de cadres de gouvernance et d'assurance de l'IA | Commissionnement de gouvernance en octobre 2026 parallèlement aux orientations d'assurance du cycle de vie | Responsables de programmes IA du secteur public britannique | Concevoir un cadre de gouvernance et d'assurance proportionné au risque | Démontrer la valeur de l'apport spécialisé externe | Conseillers en gouvernance de l'IA au Royaume-Uni tels que PricewaterhouseCoopers LLP |
| Examens indépendants du cycle de vie de l'IA | Commissionnement actuel et une norme appelant à un examen indépendant | Organisations publiques britanniques avec une activité utilisant l'IA | Proposer un examen défini distinct de la gestion opérationnelle | Indépendance démontrable de l'examinateur et compétence spécialisée | Cabinets d'assurance IA au Royaume-Uni tels que PricewaterhouseCoopers LLP |
| Préparation à l'assurance IA par des tiers | Les lignes directrices de 2026 entrent progressivement en vigueur à partir du 7 octobre 2027 et d'ici le 7 octobre 2028 | Institutions financières de Singapour utilisant l'IA de tiers | Examiner l'assurance du prestataire, l'adéquation et les contrôles compensatoires potentiels | Lacunes potentielles dans l'assurance du prestataire | Conseillers en risques IA du secteur financier |
| Source: Mordor Intelligence | |||||
La norme numérique britannique stipule que l'assurance doit être proportionnée au risque, à la valeur et à l'impact et utiliser généralement au moins 3 niveaux, dont un examen indépendant. Cette structure peut soutenir le rôle d'un consultant dans la définition des périmètres d'assurance et la contribution d'un avis objectif dans le cadre de gouvernance de l'acheteur. Les institutions financières de Singapour doivent obtenir une assurance suffisante de la part des fournisseurs d'IA tiers, évaluer si l'IA convient à l'usage prévu et appliquer des contrôles compensatoires là où des contraintes pratiques ou des lacunes d'assurance se présentent. L'ouverture centrale est un jugement défendable sur la suffisance de l'assurance, donnant à l'acheteur une base pour décider si l'utilisation continue de l'IA correspond à son appétit pour le risque.
Développements industriels récents dans Marché des Services de Conseil
- Sep 2026 : IBM UK a annoncé l'acquisition du cabinet de conseil en cybersécurité britannique Logiq Consulting pour étendre les capacités de cybersécurité et de technologie souveraine d'IBM Consulting.
- Sep 2026 : Korn Ferry a finalisé l'acquisition d'AMS, dont le siège est au Royaume-Uni, auprès d'OMERS Private Equity, combinant les capacités de conseil en talents et en organisation.
- Mar 2026 : Accenture a finalisé l'acquisition de Faculty, une entreprise d'IA basée au Royaume-Uni, dont les services comprennent la stratégie IA et la conception, la construction et la mise en œuvre de systèmes IA.
Marché des Services de Conseil Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché des services de conseil mesure les dépenses annuelles des clients en matière de conseil et de travaux d'advisory sur le marché mondial. Il couvre les honoraires professionnels pour les services d'opérations, de stratégie, de conseil financier, de technologie, de capital humain, de risque et de conformité, et autres services prestés sur site, à distance ou en mode hybride auprès de clients de tous secteurs et de toutes tailles d'organisation.
Exclusions du périmètre : Les licences logicielles autonomes, les plateformes cloud et les produits technologiques, les opérations externalisées de processus métier ou d'informatique gérée, les honoraires de placement en recrutement et de personnel temporaire, et la masse salariale des clients pour les équipes internes de stratégie ou d'advisory sont exclus.
Aperçu de la Segmentation
- Par type de service (valeur)
- Conseil en opérations
- Conseil en stratégie
- Conseil financier
- Conseil technologique
- Conseil en capital humain
- Conseil en risque et conformité
- Autres types de services
- Par secteur client (valeur)
- BFSI
- Santé et sciences de la vie
- Énergie et services aux collectivités
- Fabrication et automobile
- TIC et médias
- Secteur public
- Consommation et commerce de détail
- Autres secteurs
- Par modèle de prestation (valeur)
- Conseil sur site
- Conseil à distance / virtuel
- Conseil hybride
- Par taille d'organisation (valeur)
- Grandes entreprises
- Petites et moyennes entreprises
- Par géographie (valeur)
- Amérique du Nord
- États-Unis
- Canada
- Amérique du Sud
- Brésil
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Asie-Pacifique (APAC)
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Afrique
- Afrique du Sud
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Des sources publiques telles que les statistiques européennes des entreprises d'Eurostat, le Plan sectoriel des services professionnels et aux entreprises du gouvernement britannique, et le rapport annuel du secteur de la Management Consultancies Association fournissent le contexte de l'activité économique, du secteur des services, du conseil, des exportations régionales et de la demande de services. Les mises à jour de la Fondation IFRS sur la mise en œuvre des obligations de divulgation en matière de durabilité indiquent où les exigences réglementaires peuvent générer des travaux de conseil spécialisés.
Les dépôts d'entreprises, les rapports annuels et les documents destinés aux investisseurs peuvent corroborer les revenus de conseil, la composition des services, l'exposition géographique et les coûts de personnel, tandis que la presse réputée et les registres publics de contrats peuvent recouper la demande et le calendrier des attributions. Ces sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les analystes interrogeraient des dirigeants de cabinets de conseil, des responsables de lignes de services et régionaux, ainsi que des responsables de la passation de marchés, des finances et de la transformation côté client sur le marché mondial, afin de tester la façon dont les honoraires de conseil, la composition des projets et les modalités de prestation sont enregistrés. Les entretiens et les enquêtes structurées vérifieraient les estimations secondaires au niveau des variables, clarifieraient les lacunes dans les données régionales ou par ligne de services, et réconcilieraient les réponses contradictoires avec les registres publics et les divulgations des prestataires avant intégration.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 20 % | APAC : 38 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels / d'unité : 35 % | EMEA : 32 % |
| Acteurs de plus petite taille : 20 % | Managers : 45 % | Amériques : 30 % |
Dimensionnement du Marché et Prévisions
Lorsque les pays publient conjointement les recettes des services aux entreprises et les échanges transfrontaliers, les analystes utiliseraient ces séries pour tester les estimations de revenus régionaux. Les analystes estimeraient les honoraires de conseil annuels mondiaux en USD à l'aide d'un modèle descendant qui réconcilie les revenus nationaux des services aux entreprises et les données sur les échanges transfrontaliers de services avec les divulgations des prestataires, puis testeraient certains totaux régionaux et par ligne de services à travers des agrégations de fournisseurs et des honoraires de projets échantillonnés multipliés par le volume des missions. Les revenus déclarés pour les pratiques de conseil, les indicateurs de demande des secteurs clients, l'investissement des entreprises et l'activité de transformation numérique, l'emploi des consultants et les tendances salariales, ainsi que la tarification des projets informeraient la série historique et les prévisions. Les revenus vérifiés des prestataires par type de service, secteur client, modèle de prestation, taille d'organisation et géographie soutiendraient les parts de segment. Lorsqu'une série suffisamment longue existe, une régression multivariée relierait la croissance des honoraires à ces indicateurs de demande et d'offre, avec une analyse de scénarios utilisée lorsque les données sont rares ou qu'un changement structurel affaiblit la relation historique. Les analystes traiteraient les observations manquantes avec les données officielles ou d'entreprise comparables les plus proches, documenteraient la plage résiduelle en interne, et feraient vérifier par les répondants primaires la logique et la direction de chaque prévision de variable majeure avant de réviser l'estimation.
Validation des Données et Cycle de Mise à Jour
Les analystes triangulariseraient les revenus des prestataires, les séries officielles de services aux entreprises et de commerce, les indicateurs de demande des clients et les réponses primaires, puis réconcilieraient les estimations avec la limite des honoraires annuels et élimineraient les ventes opérationnelles ou de produits qui ne représentent pas des travaux de conseil. Ils testeraient les parts de segment et les totaux régionaux pour la cohérence arithmétique, examineraient les écarts matériels par rapport aux signaux indépendants, enregistreraient l'explication et obtiendraient une revue d'un second analyste avant validation. Lorsque les réponses sont contradictoires, qu'une donnée clé est manquante ou qu'un changement matériel modifie une explication antérieure, les analystes recontacteraient les répondants. Le modèle serait actualisé annuellement, réexaminé après des événements de marché significatifs et soumis à une nouvelle revue avant livraison.
Estimation du Marché des Services de Conseil de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des services de conseil mesure les dépenses annuelles des clients en matière de conseil et de travaux d'advisory sur le marché mondial.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les revenus déclarés pour les pratiques de conseil, les indicateurs de demande des secteurs clients, l'investissement des entreprises et l'activité de transformation numérique, l'emploi des consultants et les tendances salariales, ainsi que la tarification des projets informeraient la série historique et les prévisions.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 407,3 milliards USD (2027) | |
| Cabinet mondial de recherche de marché A | 378,9 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 7,0 % à la valeur 2027 de ce rapport de 407,3 milliards USD, 2 ans plus tard. Sa base de 2025 précède l'année du rapport, et la source prévoit une croissance annuelle de 5,41 % sur 2026-2032. |
| Cabinet mondial de recherche de marché B | 348 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 14,6 % à la valeur 2027 de ce rapport de 407,3 milliards USD, 2 ans plus tard. Sa base de 2025 précède l'année du rapport, et la source prévoit une croissance annuelle de 4,8 % sur 2026-2034. |
Les analystes de Mordor Intelligence triangulariseraient les revenus des prestataires, les séries officielles de services aux entreprises et de commerce, les indicateurs de demande des clients et les réponses primaires, puis réconcilieraient les estimations avec la limite des honoraires annuels et élimineraient les ventes opérationnelles ou de produits qui ne représentent pas des travaux de conseil.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché des services de conseil ?
La taille est estimée à 388,7 milliards USD en 2026, projetée à 407,3 milliards USD en 2027 et prévue pour atteindre 509,5 milliards USD d'ici 2032. Le CAGR prévu est de 4,58 % de 2027 à 2032.
Quels facteurs soutiennent la demande de services de conseil ?
La transformation numérique, les travaux d'efficacité opérationnelle, les obligations réglementaires et l'adoption du cloud soutiennent la demande. Dans les secteurs industriels de l'UE sondés, 52,74 % des entreprises d'au moins 10 salariés ou travailleurs indépendants ont utilisé des services cloud payants en 2025.
Quel type de service de conseil domine les dépenses ?
Le conseil en opérations a représenté 28,76 % des dépenses de conseil en 2026. Le conseil en technologie est le segment de service à la croissance la plus rapide, avec un CAGR prévu de 6,12 % de 2027 à 2032.
Quelles grandes organisations sont en concurrence dans le conseil ?
Les grandes organisations comprennent Deloitte Touche Tohmatsu Limited, Accenture plc, PricewaterhouseCoopers LLP, le réseau EY coordonné par Ernst & Young Global Limited, et Capgemini SE.
Quel défi de dépenses affecte les perspectives des prestataires de conseil ?
Dans l'enquête CFO du T2 2026 de Grant Thornton, 44 % des répondants ont identifié le soutien externe de conseil professionnel et les honoraires comme un domaine prioritaire de réductions potentielles.
Quelle région domine la demande mondiale de conseil et laquelle connaît la croissance la plus rapide ?
L'Amérique du Nord a représenté 40,22 % des dépenses de conseil en 2026. L'Asie-Pacifique (APAC) est la région à la croissance la plus rapide, avec un CAGR prévu de 6,2 % de 2027 à 2032.