
Tamaño y participación del mercado de consultoría de software
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
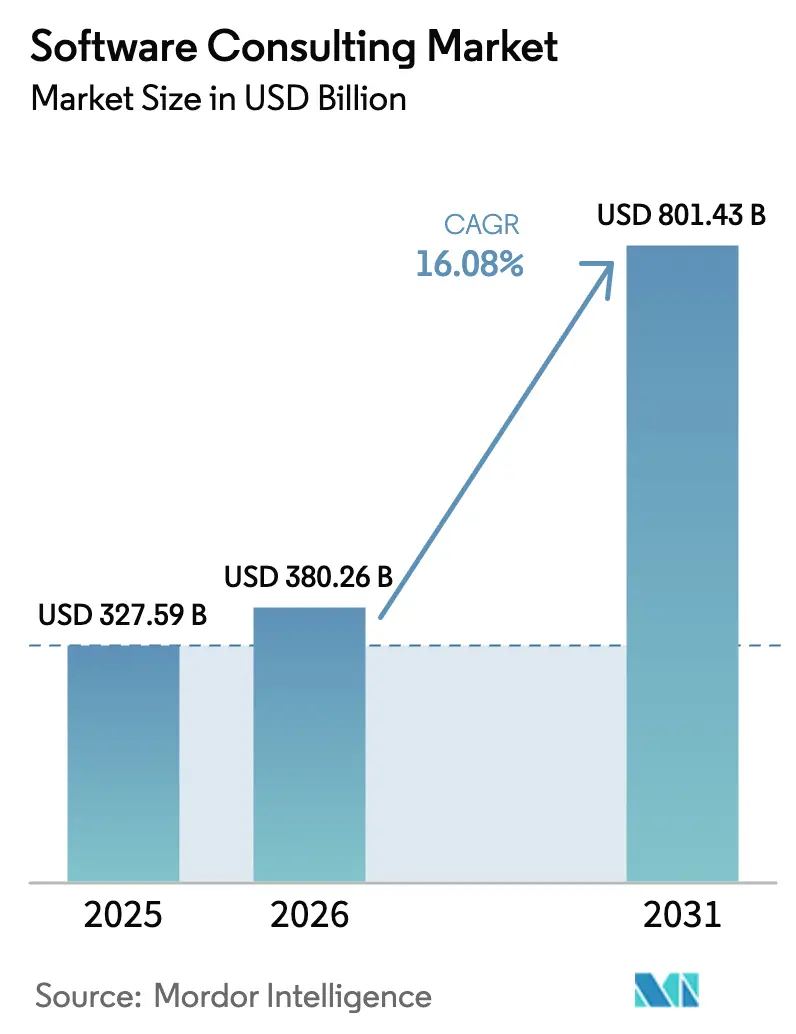
| Tamaño del Mercado (2026) | 380.26 Mil millones de dólares |
| Tamaño del Mercado (2031) | 801.43 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 16.08 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de consultoría de software por Mordor Intelligence
El tamaño del mercado de consultoría de software se valoró en USD 327,59 mil millones en 2025 y se estima que crecerá desde USD 380,26 mil millones en 2026 hasta alcanzar USD 801,43 mil millones en 2031, a una CAGR del 16,08% durante el período de previsión (2026-2031). Las empresas han pasado de objetivos de contención de costos a objetivos de crecimiento de ingresos, impulsando programas de modernización a gran escala anclados en plataformas nativas de la nube, procesos empresariales habilitados por IA y operaciones centradas en datos. El inminente retiro de SAP ECC está añadiendo urgencia, ya que más de dos tercios de los clientes instalados aún necesitan migrar a S/4HANA. Al mismo tiempo, la digitalización del sector público y las regulaciones específicas del sector, especialmente en salud y servicios financieros, están ampliando las oportunidades de consultoría. La intensidad competitiva se centra en las asociaciones de IA, con las principales empresas destinando presupuestos de miles de millones de dólares a herramientas de IA generativa y modelos de dominio.
Conclusiones clave del informe
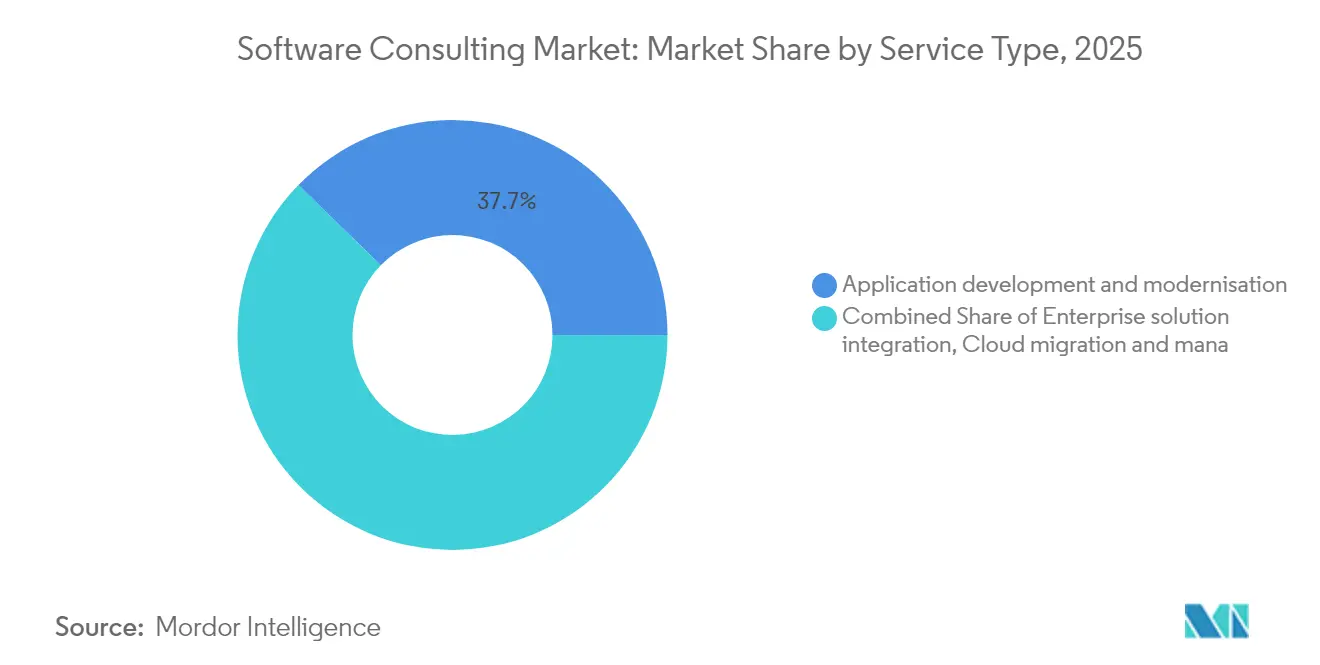
- Por tipo de servicio, el desarrollo y la modernización de aplicaciones lideró con el 37,72% de la participación del mercado de consultoría de software en 2025, mientras que se proyecta que la consultoría de datos e IA/ML se expanda a una CAGR del 17,02% hasta 2031.
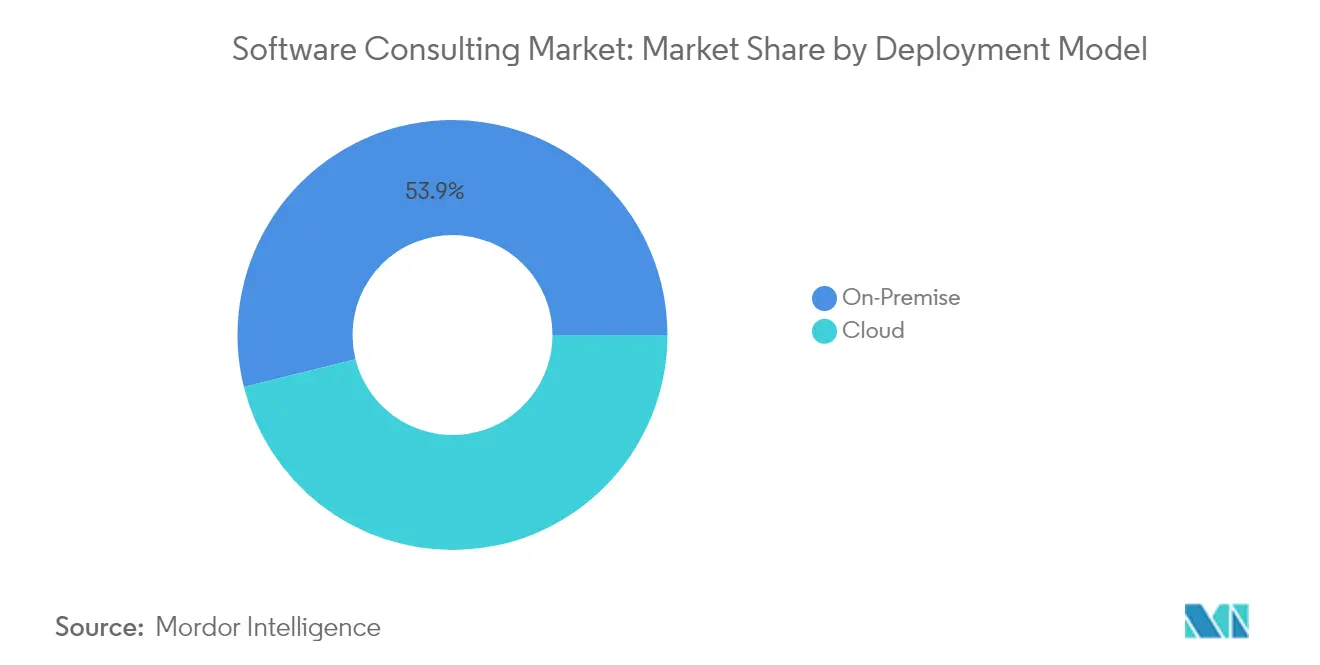
- Por modelo de implementación, las soluciones de nube pública representaron el 46,12% de la participación del tamaño del mercado de consultoría de software en 2025, y las arquitecturas híbridas/multinube avanzan a una CAGR del 19,12% hasta 2031.
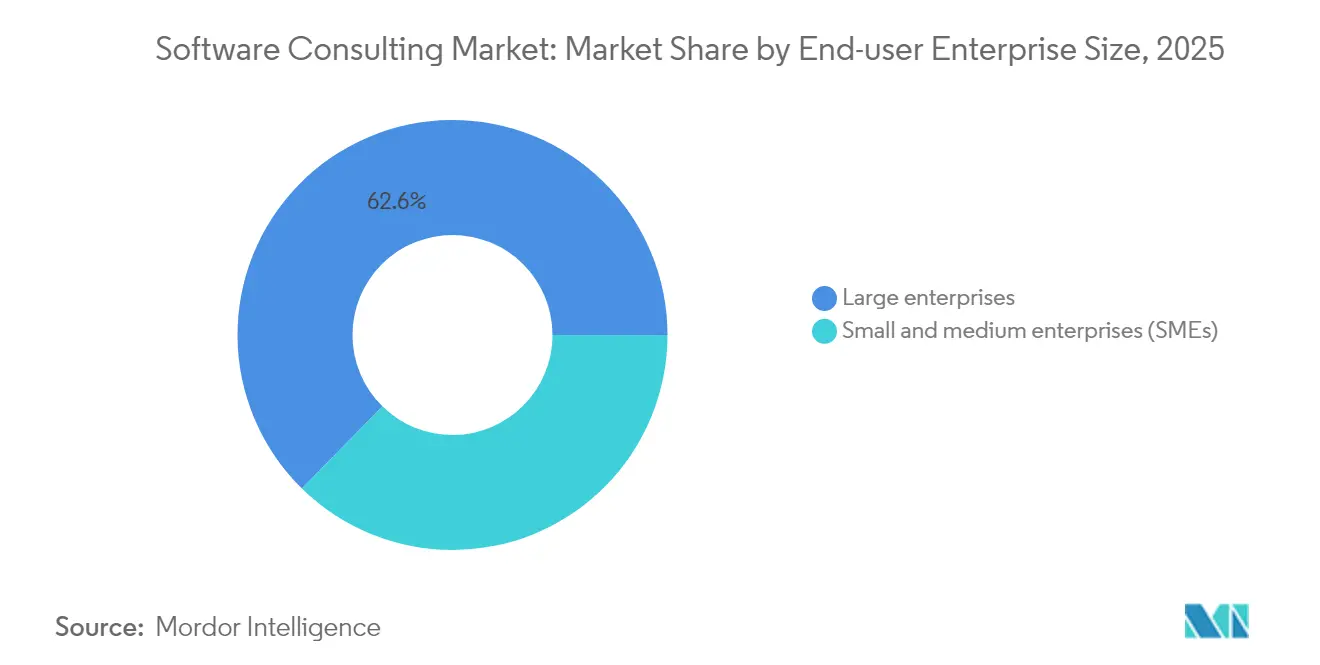
- Por tamaño de empresa, las grandes empresas mantuvieron el 62,65% de la participación del tamaño del mercado de consultoría de software en 2025, mientras que el segmento de pymes registra la CAGR más rápida del 16,84% hasta 2031.
- Por industria del usuario final, el sector BFSI comandó el 24,18% de la participación del tamaño del mercado de consultoría de software en 2025; se prevé que salud y ciencias de la vida crezca a una CAGR del 16,42% hasta 2031.
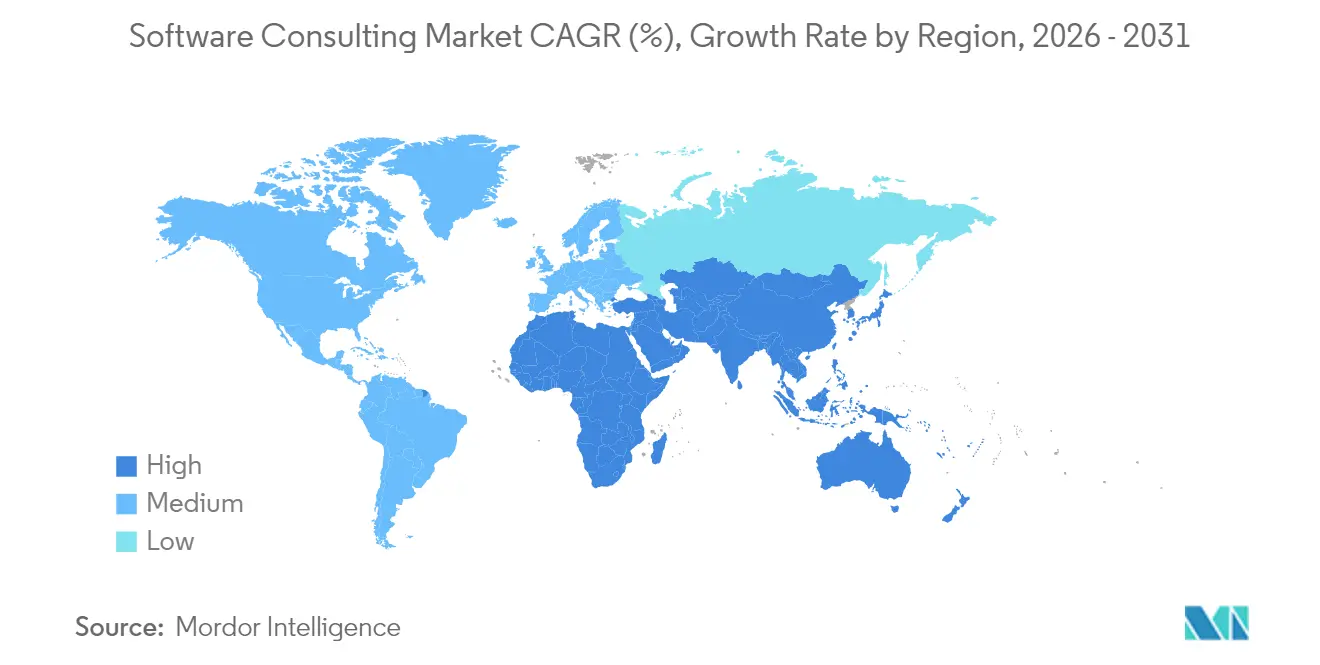
- Por geografía, América del Norte capturó el 27,55% de la participación del mercado de consultoría de software en 2025; se pronostica que Asia-Pacífico registre la CAGR más sólida del 18,02% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | ( ) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aceleración de la migración empresarial a la nube | +3.2% | Global, con liderazgo de América del Norte y Europa | Mediano plazo (2-4 años) |
| Mandatos de transformación digital pospandemia de COVID | +2.8% | Global, más pronunciado en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Necesidad de eficiencia operativa y optimización de costos | +2.1% | Global, liderado por manufactura | Largo plazo (≥ 4 años) |
| Creciente adopción de análisis de datos e IA | +4.5% | América del Norte y Europa como núcleo, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Inminente desactivación de SAP ECC que impulsa la demanda de consultoría de S/4HANA | +2.7% | Global, concentración en DACH | Corto plazo (≤ 2 años) |
| Mandatos emergentes de gobernanza de IA y cumplimiento normativo | +1.9% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la migración empresarial a la nube
La migración a la nube se ha convertido en un pilar fundamental de las agendas digitales. Las empresas están trasladando cargas de trabajo de misión crítica a nubes públicas e híbridas para respaldar fuerzas de trabajo distribuidas y análisis en tiempo real. El gasto en software europeo aumentó un 5,1% en 2024, y las inversiones en software de IA estándar en Alemania, Francia y el Reino Unido crecen un 21% cada año. Las economías nórdicas registraron USD 44 mil millones en ingresos por software con un crecimiento anual del 16%, lo que subraya cómo las estrategias de nube prioritaria sustentan la competitividad exportadora.[1]Julie Sweet, "Accenture presenta los resultados del cuarto trimestre y del año fiscal completo 2024," accenture.com Con el 85% de las organizaciones adoptando el desarrollo con prioridad en la nube, el gasto global en la nube está destinado a superar los USD 675,4 mil millones. Estas complejas transiciones requieren consultores especializados en arquitectura multinube, diseño de soberanía de datos y refactorización de cargas de trabajo, áreas en las que los equipos internos suelen carecer de profundidad.
Mandatos de transformación digital pospandemia de COVID
Las prioridades pospandemia han reenmarcado la transformación digital como un requisito de supervivencia. Las encuestas muestran que el 87% de los clientes de consultoría lanzaron programas a escala empresarial en los últimos tres años y el 92% dependió de socios externos para su ejecución. El gasto en consultoría tecnológica supera los USD 400 mil millones en 2025, con los servicios de implementación representando más de la mitad. Las agencias del sector público son especialmente activas; solo el 17% de los responsables de decisiones del Reino Unido consideraron exitosas las iniciativas anteriores, y el 63% espera presupuestos más elevados para el apoyo de terceros. Este impulso sostiene la demanda en todas las industrias a medida que las capacidades digitales pasan de ser opciones de eficiencia a la línea base de la competitividad.
Creciente adopción de análisis de datos e IA
La consultoría de IA representa ahora la pendiente de crecimiento más pronunciada. Las principales consultoras triplicaron los ingresos por IA hasta aproximadamente USD 900 millones anuales, y una importante firma de estrategia generó una quinta parte de los honorarios totales a partir de la IA en dos años. Con el 79% de los ejecutivos convencidos de que la IA generativa transformará sus empresas y el 91% esperando incrementos de productividad, las necesidades de asesoramiento abarcan la estrategia, el diseño de tejido de datos, la gobernanza de modelos y la recualificación de la fuerza laboral. La propuesta de valor descansa en convertir los proyectos piloto de prueba de concepto en sistemas escalables de nivel productivo que se integren de manera conforme con los procesos empresariales centrales.
Inminente desactivación de SAP ECC que impulsa la demanda de consultoría de S/4HANA
SAP cesará el mantenimiento ordinario de Business Suite 7 el 31 de diciembre de 2027. Solo el 28% de los 35.000 clientes originales de ECC estaban activos en S/4HANA a finales de 2023. Los proyectos implican depuración de datos, estandarización de procesos y gestión del cambio que pueden abarcar siete años. Los estudios muestran que el 65% de los primeros adoptantes no cumplieron los objetivos de calidad y el 55% superó los presupuestos, lo que refuerza la prima sobre el talento consultor experimentado.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Mayores preocupaciones de ciberseguridad y privacidad de datos | -1.8% | Global, más pronunciado en Europa | Mediano plazo (2-4 años) |
| Escasez de talento y aumento de las tarifas de consultoría | -2.3% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Rápida adopción de plataformas de desarrollo bajo código/sin código | -1.5% | Global, liderado por pymes | Largo plazo (≥ 4 años) |
| IA generativa que automatiza tareas básicas de asesoramiento | -1.1% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayores preocupaciones de ciberseguridad y privacidad de datos
El riesgo cibernético escala más rápido que las posturas defensivas. Tres cuartas partes de las empresas aumentaron los presupuestos de seguridad, aunque la ejecución se rezaga porque la escasez de talento alarga los plazos de los proyectos. Estados Unidos necesita 225.000 profesionales adicionales en ciberseguridad, mientras que Europa enfrenta mandatos superpuestos como la Ley de IA de la UE y la Ley de Datos.[2]Clar Rosso, "Estudio de la fuerza laboral en ciberseguridad 2024," isc2.org Estos marcos alargan los calendarios de implementación e inflan los costos de los compromisos a medida que los consultores navegan por los requisitos de privacidad desde el diseño junto con los objetivos empresariales. El dilema tanto impulsa la demanda de consultoría en seguridad como limita la velocidad general de entrega.
Escasez de talento y aumento de las tarifas de consultoría
Los déficits globales podrían dejar 85 millones de puestos técnicos vacantes para 2030, con un riesgo potencial de USD 8,4 billones en ingresos. Estados Unidos ya registra 918.000 puestos tecnológicos abiertos. Las principales empresas de tecnología de la información indias planean una contratación agregada de más de 60.000 graduados para el ejercicio fiscal 2026, aunque la rotación de personal persiste. La inflación salarial y los agresivos incentivos de retención presionan los márgenes, particularmente para las consultoras de nivel intermedio.[3]Oficina de Estadísticas Laborales de EE. UU., "Proyecciones de empleo 2024-2030," bls.gov Las empresas han respondido con programas de formación ampliados, automatización de tareas repetibles y centros de entrega en el extranjero, pero la brecha de habilidades sigue limitando la capacidad de entrega de proyectos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de servicio:
la consultoría de IA impulsa el crecimiento en el segmento premiumEl desarrollo y la modernización de aplicaciones conservó el 37,72% de la participación del mercado de consultoría de software en 2025, lo que refleja la urgencia de replataformar aplicaciones heredadas en pilas nativas de la nube centradas en API. Las empresas dependen de estos servicios para desbloquear la implementación continua, mejorar la resiliencia del sistema y reducir los costos de propiedad. El segmento sigue anclado en proyectos de refactorización a gran escala y contenedorización que respaldan casos de uso omnicanal y en tiempo real en todos los sectores verticales.
La consultoría de datos e IA/ML registra la CAGR más rápida del 17,02% hacia 2031. Los clientes ven los modelos de aprendizaje automático, el análisis predictivo y los marcos de IA generativa como factores diferenciadores en lugar de palancas de eficiencia. El alcance del asesoramiento se está expandiendo desde la selección de algoritmos hasta el diseño de tejido de datos, las salvaguardas éticas y los paneles de seguimiento de valor. A medida que los riesgos de los modelos atraen el escrutinio regulatorio, la demanda se está desplazando hacia evaluaciones de explicabilidad y protocolos de gobernanza integrados en los flujos de trabajo de IA de extremo a extremo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por modelo de implementación:
las arquitecturas híbridas ganan impulsoLas soluciones locales conservaron el 53,88% de la participación del tamaño del mercado de consultoría de software en 2025, impulsadas por la escalabilidad y la economía de pago por uso que resultan atractivas tanto para los programas de nueva implementación como para los de modernización. Las ofertas abarcan ahora la refactorización de plataformas, la automatización de DevSecOps y el asesoramiento en FinOps en la nube que ayuda a las empresas a controlar el aumento de los costos de consumo.
Asimismo, las arquitecturas en la nube registran la CAGR más elevada del 19,12%. Los clientes prefieren la portabilidad de cargas de trabajo para la soberanía de datos y la mitigación del riesgo con proveedores. La demanda de consultoría se concentra en el diseño del centro de excelencia en la nube, las pilas de observabilidad unificada y la conectividad segura entre nodos locales, de borde y de nube pública. La computación en el borde añade complejidad a medida que el 75% de los datos empresariales se procesa más cerca de su origen, generando nuevas oportunidades para arquitectos versados en gobernanza distribuida de datos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tamaño de empresa:
la adopción por parte de las pymes se aceleraLas grandes empresas continuaron dominando con el 62,65% del tamaño del mercado de consultoría de software en 2025, aprovechando sus amplios presupuestos y su presencia global que requieren programas de transformación multifacéticos. Los compromisos abarcan desde la planificación estratégica de hojas de ruta hasta la implementación de pila completa, a menudo abarcando finanzas, cadena de suministro y renovaciones de la experiencia del cliente ejecutadas en múltiples continentes.
Las pymes muestran la CAGR más dinámica del 16,84%, impulsada por las menores barreras de entrada derivadas de los modelos de consultoría prestados a través de la nube y la democratización del desarrollo de bajo código. Los programas de "desarrollador ciudadano" se están proliferando, aunque persisten brechas de gobernanza, lo que abre nichos de asesoramiento en supervisión de plataformas, seguridad y habilitación de habilidades. Los paquetes de precio fijo basados en resultados están ganando preferencia entre las pymes que buscan costos predecibles.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por industria del usuario final:
el sector salud lidera la trayectoria de crecimientoEl BFSI representó el 24,18% de la participación del tamaño del mercado de consultoría de software en 2025. La automatización del reporte regulatorio, las estrategias de API de banca abierta y la detección de fraude impulsada por IA dominan los flujos de proyectos. Las consultoras con aceleradores específicos del sector y marcos de cumplimiento normativo cobran tarifas premium.
La salud y las ciencias de la vida se expanden a una CAGR del 16,42%. Las plataformas de telemedicina, los ecosistemas de IoMT y los diagnósticos impulsados por IA impulsan integraciones complejas con registros electrónicos de salud. Los mandatos de privacidad de datos, como HIPAA, intensifican la necesidad de conocimiento especializado del dominio. Los servicios de apoyo ahora incluyen auditorías de sesgo de algoritmos, rediseño de flujos de trabajo clínicos y migración segura a la nube de datos sensibles de pacientes.
Análisis geográfico
Mercado de Consultoría de Software de América del Norte
América del Norte lideró con una participación de mercado del 27,55% en 2025, respaldada por sólidos presupuestos de TI empresarial y un denso ecosistema de proveedores de tecnología y nubes de hiperescala. El gasto en consultoría de los Estados Unidos se aproxima a los 400 mil millones de USD anuales, con un incremento previsto del 11% en los desembolsos de análisis avanzado en 2025. Canadá contribuye con un crecimiento significativo a través de proyectos de modernización del sector público y digitalización del sector energético.
Mercado de Consultoría de Software de Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, avanzando a una CAGR del 18,02%. El gasto tecnológico de India alcanzará los 59 mil millones de USD en 2025, impulsado por iniciativas digitales gubernamentales y la modernización del sector manufacturero. Las empresas chinas invierten fuertemente en cadenas de suministro habilitadas por inteligencia artificial y fábricas inteligentes, mientras que los gobiernos del Sudeste Asiático intensifican los servicios electrónicos y los marcos de ciberseguridad que requieren capacidades de asesoría externa. Japón y Corea del Sur mantienen el impulso a través de la fabricación avanzada y las aplicaciones impulsadas por el 5G.
Mercado de Consultoría de Software de Europa
Europa muestra una expansión sostenida anclada en Alemania, que concentra aproximadamente una cuarta parte del valor regional del software. Las pymes están actualizando sus plataformas de ERP y experiencia del cliente para competir a nivel global. La Ley de Inteligencia Artificial de la UE introduce estrictas obligaciones de gobernanza, lo que impulsa la demanda de consultoría para evaluaciones de cumplimiento y arquitecturas de inteligencia artificial preparadas para auditorías. Los países nórdicos mantienen una influencia desproporcionada gracias a sus ecosistemas de software orientados a la exportación y la adopción temprana de políticas de nube prioritaria.

Panorama regulatorio
Los proyectos de consultoría de software se ven cada vez más determinados por controles de IA, privacidad y contratación pública que regulan el manejo de los datos de los clientes en programas de nube e IA. En Estados Unidos, la Administración de Servicios Generales (GSA) emitió una cláusula GSAR propuesta (552.239-7001) el 17 de junio de 2026, centrada en los requisitos de protección de datos para los sistemas de IA basados en modelos de lenguaje extenso (LLM) utilizados en la contratación federal, lo que eleva el nivel de cumplimiento exigido a los consultores que prestan servicios de modernización, servicios gestionados y flujos de trabajo habilitados por IA a compradores gubernamentales.
En Europa, la Ley de IA de la UE y las normas de gobernanza de datos relacionadas están orientando el alcance de la consultoría hacia arquitecturas de IA listas para auditoría, controles de transparencia y documentación para casos de uso de alto riesgo, especialmente en sectores regulados como BFSI y salud. Las obligaciones de transparencia de la Ley de IA de la UE en virtud del artículo 50(2), que incluyen la divulgación y el marcado de agua para determinados resultados de IA, entran en vigor el 2 de diciembre de 2026, lo que genera demanda a corto plazo de apoyo en la implementación junto con programas más amplios de gobernanza de IA y gestión de riesgos.
Análisis de la cadena de valor
La cadena de valor de la consultoría de software comienza con la generación de demanda y la estructuración de acuerdos (RFP, oportunidades impulsadas por socios con hiperescaladores y proveedores de software empresarial), seguida de la elaboración de soluciones y la entrega en modernización de aplicaciones, migración a la nube y servicios gestionados, integración empresarial, seguridad, y datos e IA. Las actividades principales de entrega incluyen descubrimiento y arquitectura, construcción e integración, pruebas e ingeniería de lanzamiento (a menudo mediante DevSecOps), y operaciones continuas con SLA, mientras que el soporte al cliente abarca gestión del cambio, capacitación y optimización continua en cuanto a costo, rendimiento y cumplimiento.
Las funciones de apoyo en la cadena incluyen la adquisición y formación de talento, el desarrollo de propiedad intelectual y aceleradores, la contratación de proveedores y subcontratistas (plataformas en la nube, herramientas SaaS e ISV, y productos de ciberseguridad), y la gobernanza de calidad y riesgo. El trabajo centrado en IA también añade una separación más clara de roles a lo largo de la cadena de suministro (desarrolladores de modelos, operadores de sistemas, integradores de sistemas y proveedores de servicios), lo que aumenta la necesidad de controles contractuales, procesos de manejo de datos y modelos de responsabilidad compartida cuando los consultores integran modelos de terceros, plantillas sectoriales e ingeniería de plataformas en los entornos de los clientes.
Panorama competitivo
El mercado de consultoría de software presenta una fragmentación moderada. Accenture lidera con ingresos de USD 67,2 mil millones en el ejercicio fiscal 2024, impulsado por un compromiso de inversión de USD 3 mil millones en asociaciones de IA generativa y talento.[5]Julie Sweet, "Accenture presenta los resultados del cuarto trimestre y del año fiscal completo 2024," accenture.com La colaboración de la firma con Microsoft en torno a Copilot sustenta soluciones de productividad de extremo a extremo en finanzas, cadena de suministro y servicio al cliente.
Las grandes empresas indias fortalecen su participación sobre la base de una entrega global rentable. TCS registró USD 30,18 mil millones en ingresos para el ejercicio fiscal 2025 y está escalando los servicios de IA a través de su suite cognitiva propia. Infosys obtuvo USD 4,94 mil millones durante su trimestre más reciente y se centra en la transformación con prioridad en IA, la modernización en la nube y las soluciones de reporte ESG.
Las adquisiciones estratégicas configuran la dinámica competitiva. IBM añadió Hakkoda para profundizar en la experiencia en Snowflake e ingeniería de datos, complementando adquisiciones anteriores de Accelalpha y Applications Software Technology para la consultoría de Oracle en la nube. La propuesta de adquisición de Belcan por parte de Cognizant por USD 1.300 millones amplía las capacidades de I+D en ingeniería. Las firmas de servicios profesionales de los Cuatro Grandes invirtieron colectivamente más de USD 4 mil millones en herramientas de IA para defender su participación frente a los titulares de servicios de tecnología de la información.
Las oportunidades de espacio en blanco residen en el asesoramiento en criptografía segura frente a computación cuántica, los marcos de gobernanza de IA y las ofertas de modelos de lenguaje de gran escala verticalizados. Las firmas boutique con propiedad intelectual de nicho y activos aceleradores siguen siendo objetivos atractivos a medida que los grandes actores buscan diferenciación a través de paquetes de capacidades especializadas.
Líderes de la industria de consultoría de software
Capgemini
Accenture PLC
Cognizant
Deloitte
IBM Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Consultoría de Software
- Accenture
- IBM
- Capgemini
- Cognizant
- Deloitte
- Infosys
- Tata Consultancy Services (TCS)
- Wipro
- HCLTech
- CGI
- Atos SE
- SAP Services
- Oracle Consulting
- EPAM Systems
- ThoughtWorks
- Booz Allen Hamilton
- NTT DATA
- DXC Technology
- Slalom
- Persistent Systems
- Globant
- KPMG
- PwC
- EY
- Bain and Co. (Digital practice)

Oportunidades de mercado y perspectivas futuras
La gobernanza de la IA y la implementación conforme están surgiendo como un área de oportunidad diferenciada, a medida que las empresas pasan de proyectos piloto a producción y enfrentan nuevos requisitos de transparencia, manejo de datos y riesgo de modelos. Las medidas de transparencia de la Ley de IA de la UE vigentes desde el 2 de diciembre de 2026, junto con la atención de la contratación federal estadounidense hacia la protección de datos de LLM (cláusula GSAR propuesta por la GSA 552.239-7001, con fecha del 17 de junio de 2026), están ampliando la demanda de consultoría en torno a la documentación de modelos, la seguridad desde el diseño, el linaje de datos y los controles operativos en las áreas de consultoría de datos e IA/ML y consultoría de seguridad de software.
Otra oportunidad es la prestación de consultoría basada en plataformas, en la que las firmas empaquetan plantillas sectoriales repetibles, ingeniería de plataformas y servicios gestionados en ofertas modulares adecuadas tanto para grandes empresas que consolidan proveedores como para compradores del mercado medio con sensibilidad al costo. Los programas y asociaciones en curso liderados por hiperescaladores, junto con el cambio a nivel de todo el mercado hacia arquitecturas híbridas y multinube, siguen creando espacios de oportunidad para las consultoras capaces de estandarizar la entrega en entornos de nube pública, on-premise y edge, manteniendo al mismo tiempo la gobernanza en materia de soberanía, ciberseguridad y manejo de datos regulados.
Recent Industry Developments in Mercado de Consultoría de Software
- Julio de 2026: Cognizant amplía su asociación con Google Cloud para acelerar la adopción de IA empresarial con Gemini Enterprise y Google Workspace. La colaboración acelera la transformación habilitada por IA para grandes empresas mediante la integración de Gemini Enterprise con herramientas existentes de nube y colaboración. Refuerza los servicios de Cognizant centrados en IA y la entrega basada en plataformas para la modernización a escala empresarial.
- Junio de 2026: Capgemini firma un contrato plurianual con HM Revenue and Customs (HMRC) para transformar las operaciones de experiencia del cliente. El contrato amplía la presencia en transformación digital del sector público y automatización con IA en servicios gubernamentales. Amplía la escala y las capacidades de entrega de Capgemini en el sector gubernamental.
- Junio de 2026: Cognizant completa la adquisición de Astreya, ampliando sus capacidades de infraestructura de IA y servicios gestionados. La adquisición amplía la presencia de Cognizant en infraestructura de IA y servicios gestionados. Mejora la escala de entrega para la modernización habilitada por IA y los programas nativos de la nube.


Mercado de Consultoría de Software Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de consultoría de software abarca servicios de terceros en los que especialistas externos asesoran, diseñan, implementan, integran y optimizan software para que las organizaciones puedan ejecutar o mejorar sus procesos de negocio y de TI.
Exclusiones de alcance: este dimensionamiento excluye los ingresos por licencias de software empaquetado y el mantenimiento continuo de software que se vende como una tarifa de producto en lugar de un servicio de consultoría.
Descripción general de la segmentación
- Por tipo de servicio
- Desarrollo y modernización de aplicaciones
- Integración de soluciones empresariales
- Migración a la nube y servicios gestionados
- Consultoría de seguridad de software
- Consultoría de datos e IA/ML
- Otros
- Por modelo de implementación
- Local
- Nube
- Por tamaño de empresa del usuario final
- Grandes empresas
- Pequeñas y medianas empresas (pymes)
- Por industria del usuario final
- BFSI
- Salud y ciencias de la vida
- Manufactura e industrial
- Comercio minorista y comercio electrónico
- Gobierno y sector público
- Telecomunicaciones y medios de comunicación
- Otros
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- España
- Suiza
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Singapur
- Vietnam
- Indonesia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Nigeria
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer los límites del mercado y construir un contexto de demanda confiable antes de comenzar cualquier modelado. Habitualmente recurrimos a fuentes públicas y oficiales como la Oficina de Estadísticas Laborales de EE. UU., la Oficina del Censo de EE. UU., Eurostat, la OCDE y los indicadores del Banco Mundial para comprender la actividad de servicios de TI, la inflación salarial y las señales de gasto empresarial.
El trabajo documental se amplía luego utilizando fuentes como informes anuales y presentaciones a inversionistas, estados financieros auditados, portales de contratación pública, páginas de normas y políticas de agencias gubernamentales, y artículos revisados por pares que abordan la migración a la nube, la modernización de aplicaciones y las prioridades de ciberseguridad. Cuando resulta útil, también utilizamos suscripciones de pago para datos financieros e inteligencia de empresas, noticias y finanzas, bases de datos de patentes, y contratos y licitaciones globales para verificar la composición de ingresos, la actividad de acuerdos y la dirección de la inversión tecnológica. Las fuentes indicadas aquí son solo ilustrativas, y se revisan muchas otras referencias para recopilar, validar y aclarar los insumos utilizados en el modelo.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba supuestos que son más difíciles de inferir a partir de datos públicos, especialmente la evolución de precios, los niveles de utilización y el equilibrio entre proyectos de asesoría y proyectos con alto componente de implementación. Conversamos con líderes de consultoría, jefes de entrega y gerentes de proyecto en las principales regiones de compradores, para que los impulsores de crecimiento, como la adopción de la nube, los programas de cambio relacionados con la IA y las carteras pendientes de modernización, se reflejen en el dimensionamiento final.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | CXO: 13% | APAC: 45% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 28% | EMEA: 32% |
| Actores más pequeños: 18% | Gerentes: 59% | América: 23% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que se reconstruyen por región el gasto en servicios de TI y los presupuestos de cambio en software empresarial, que luego se filtran utilizando supuestos de intensidad de consultoría para los principales temas de transformación. Para mantener el modelo práctico, nos basamos en un pequeño conjunto de insumos que pueden verificarse de forma repetida, como la dirección del gasto en TI empresarial, la actividad de migración a la nube y modernización, la disponibilidad y el costo de la mano de obra calificada, los movimientos en las tarifas de facturación promedio, y el desplazamiento observado hacia programas de transformación plurianuales.
Esos totales se corroboran posteriormente mediante aproximaciones selectivas de abajo hacia arriba, incluyendo divulgaciones de ingresos de proveedores muestreados, verificaciones de canal y socios, y una lógica sencilla de volumen por precio promedio para tipos comunes de proyectos (por ejemplo, programas de implementación y oleadas de modernización de aplicaciones). Cuando faltan señales de abajo hacia arriba para países más pequeños o verticales de nicho, la brecha se resuelve mediante la comparación con mercados pares que tienen perfiles de gasto en TI similares y un ajuste conservador de utilización.
Para el pronóstico, se utiliza el análisis de escenarios, anclado al ritmo esperado de adopción de la nube, la demanda de habilitación de IA y los indicadores macroeconómicos que afectan los proyectos de TI discrecionales. Los supuestos se revisan con los insumos de las entrevistas, de modo que el crecimiento no siga únicamente las curvas históricas, sino que también coincida con el comportamiento actual de los ciclos de acuerdos y los presupuestos.
Validación de datos y ciclo de actualización
Los resultados del modelo se verifican frente a señales independientes, como las tendencias de contratación para roles de software, los programas públicos de gasto digital y los comentarios sobre la cartera de proyectos de consultoría en las divulgaciones financieras. Cuando el modelo difiere de estos indicadores, lo investigamos mediante una revisión paso a paso. Si un valor parece inconsistente, se vuelve a poner a prueba el supuesto subyacente, y en algunos casos iniciamos una conversación de seguimiento con los encuestados pertinentes.
Antes de la aprobación final, el trabajo es revisado por otro analista para confirmar que las definiciones, unidades y tratamientos de moneda sean coherentes entre regiones y años. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando cambios materiales afectan los precios, la demanda o la capacidad de entrega. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la vista más actualizada.
Comparación del dimensionamiento del mercado de consultoría de software de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para la consultoría de software a menudo difieren porque el límite del servicio no se trata de la misma manera, y porque los supuestos de precios y utilización se actualizan en momentos distintos. Las diferencias también pueden derivarse de la forma en que las firmas convierten monedas y de cómo manejan los modelos de entrega mixtos para programas globales.
La concesión de licencias de software empaquetado se excluye aquí, y queda fuera del alcance de Mordor Intelligence incluso cuando se incluye en el mismo contrato del proveedor, lo que explica por qué algunas cifras más altas aparecen en otras publicaciones. Otra brecha común es que algunas estimaciones cuentan solo el trabajo de asesoría o solo los ingresos basados en proyectos, mientras que otras suman el trabajo de mejora gestionada y el soporte de aplicaciones, lo que cambia el conjunto de demanda efectiva y la tendencia implícita de la tarifa de facturación promedio.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 380,26 mil millones USD (2026) | |
| Publicación Sectorial A | 273,10 mil millones USD (2024) | Utiliza un año base anterior y una interpretación más estrecha que se inclina hacia la consultoría orientada a proyectos, con escasa claridad sobre si se incluye el trabajo de mejora de aplicaciones gestionadas y de optimización a largo plazo. |
| Consultora Regional B | 651,04 mil millones USD (2032) | Extiende el alcance, en la práctica, hacia algo más cercano a los servicios de TI en general al incluir categorías adyacentes y aplicar una escalada de precios agresiva, lo que eleva el valor a largo plazo aun cuando los volúmenes de entrega no crezcan al mismo ritmo. |
La dispersión en la tabla refleja principalmente qué se cuenta como ingreso de consultoría y hasta qué punto se permite incluir en el total líneas de servicios de TI adyacentes. Al mantener los insumos vinculados a señales de demanda claras y volver a verificar supuestos clave como las tarifas de facturación, la utilización y la duración de los programas, la estimación resulta más fácil de replicar y explicar entre regiones y años.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de consultoría de software en 2026?
El tamaño del mercado de consultoría de software es de USD 380,26 mil millones en 2026.
¿Qué tasa de crecimiento anual compuesto (CAGR) se espera para el mercado hasta 2031?
Se proyecta que el mercado se expanda a una CAGR del 16,08% entre 2026 y 2031.
¿Qué línea de servicio crece más rápido?
Los servicios de consultoría de datos e IA/ML registran la CAGR más elevada del 17,02%, ya que las empresas priorizan la automatización inteligente y el análisis predictivo.
¿Qué geografía muestra las perspectivas de crecimiento más sólidas?
Asia-Pacífico lidera el crecimiento regional con una CAGR del 18,02%, impulsada por el creciente gasto tecnológico de India y los programas de modernización empresarial de China.
¿Por qué es relevante la desactivación de SAP ECC para la demanda de consultoría?
SAP pondrá fin al mantenimiento ordinario de Business Suite 7 el 31 de diciembre de 2027, y el 70% de los clientes aún no ha migrado, lo que genera un aumento en los proyectos de consultoría de S/4HANA.
Última actualización de la página el:



