
Taille et part du marché des fusils de précision
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
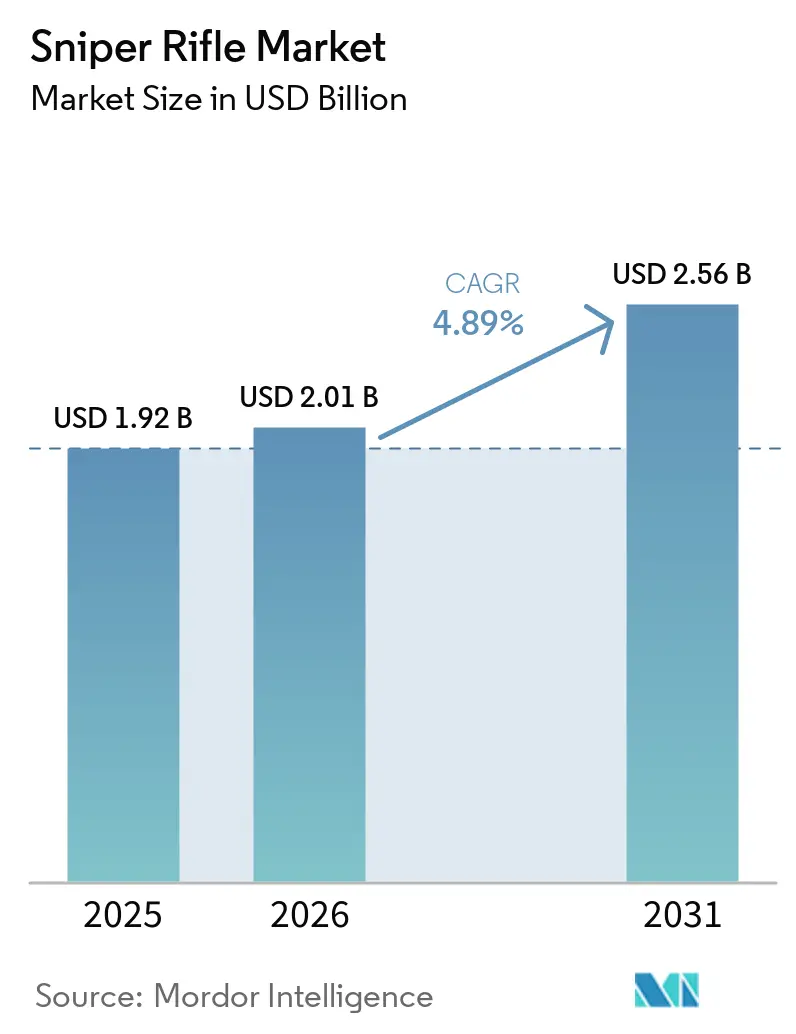
| Taille du Marché (2026) | 2.01 Milliards de dollars |
| Taille du Marché (2031) | 2.56 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.89 % |
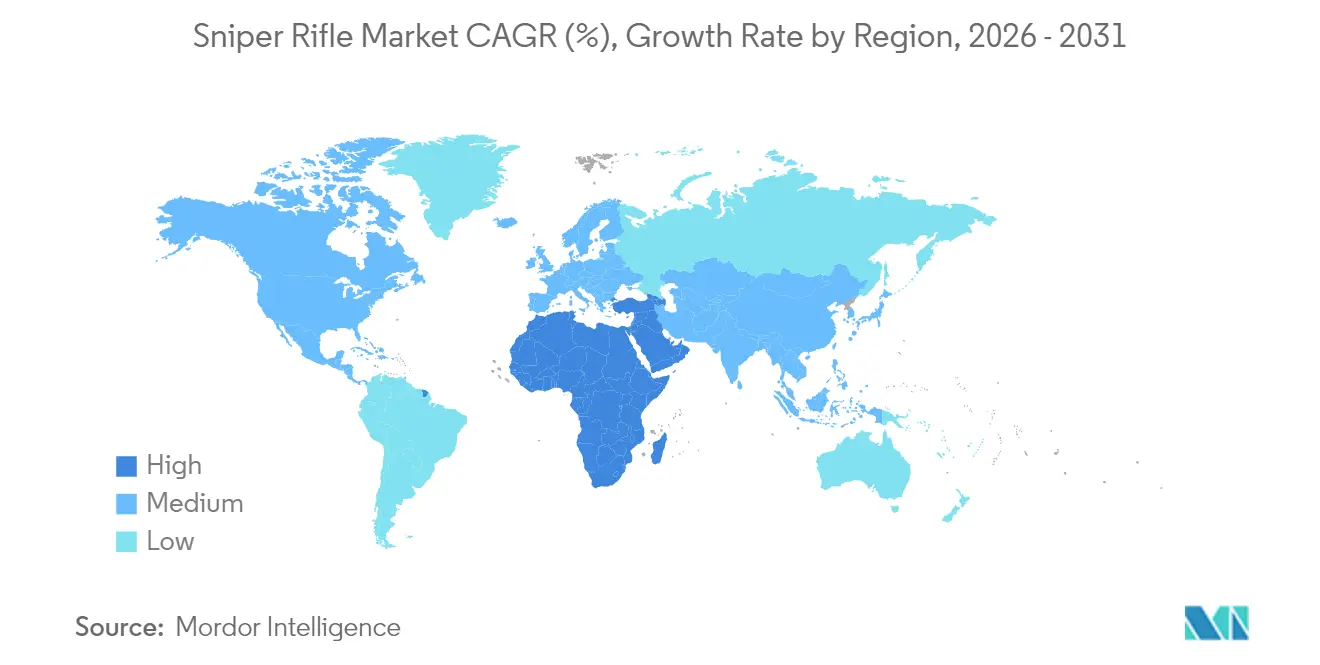
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Amérique du Nord |
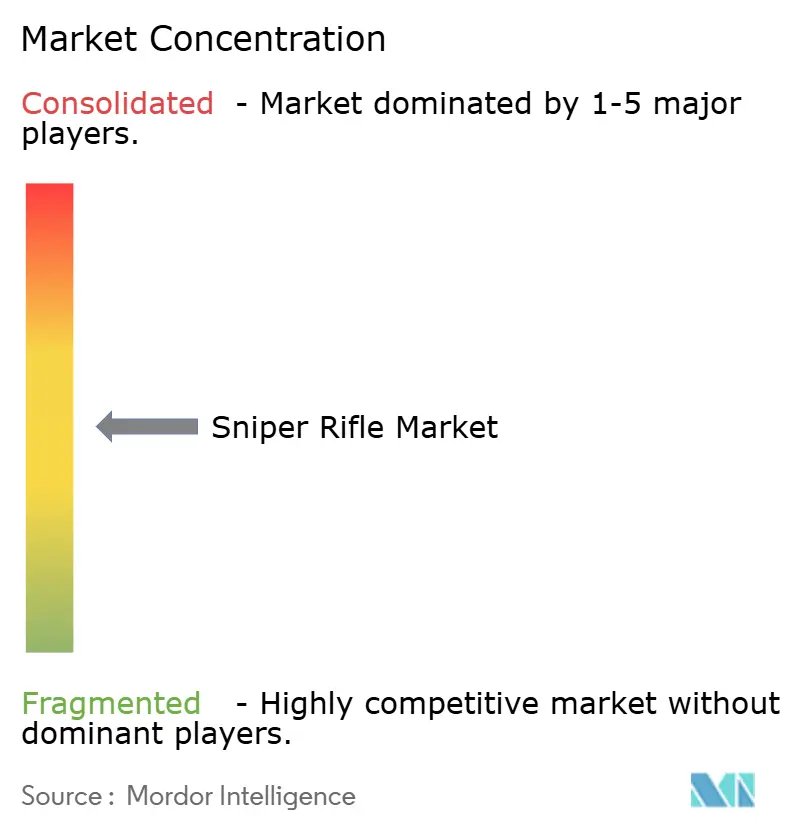
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fusils de précision par Mordor Intelligence
La taille du marché des fusils de précision en 2026 est estimée à 2,01 milliards USD, en progression par rapport à la valeur de 2025 de 1,92 milliard USD, avec des projections pour 2031 atteignant 2,56 milliards USD, soit une croissance à un TCAC de 4,89 % sur la période 2026-2031. Les programmes de modernisation de la défense en cours, la prolifération des plateformes d'armes multi-calibres et la demande d'optiques à activation numérique soutiennent cette trajectoire régulière. Les programmes de recapitalisation militaire aux États-Unis, en Europe et dans les États du Golfe continuent d'ancrer les volumes de procurement, tandis que le tir de précision longue portée en compétition et la chasse constituent une base de revenus civils significative. L'accélération de l'innovation en matière de contrôle de tir optique, l'émergence des munitions de précision sans plomb et la hausse des achats pour la sécurité intérieure en réponse aux exigences de contre-tireur d'élite en milieu urbain renforcent davantage la croissance future. Dans le même temps, le durcissement des régimes de contrôle des exportations et la hausse des coûts du cycle de vie tempèrent l'adoption chez les utilisateurs finaux aux budgets contraints, favorisant une expansion mesurée mais résiliente sur le marché des fusils de précision.
Points clés du rapport
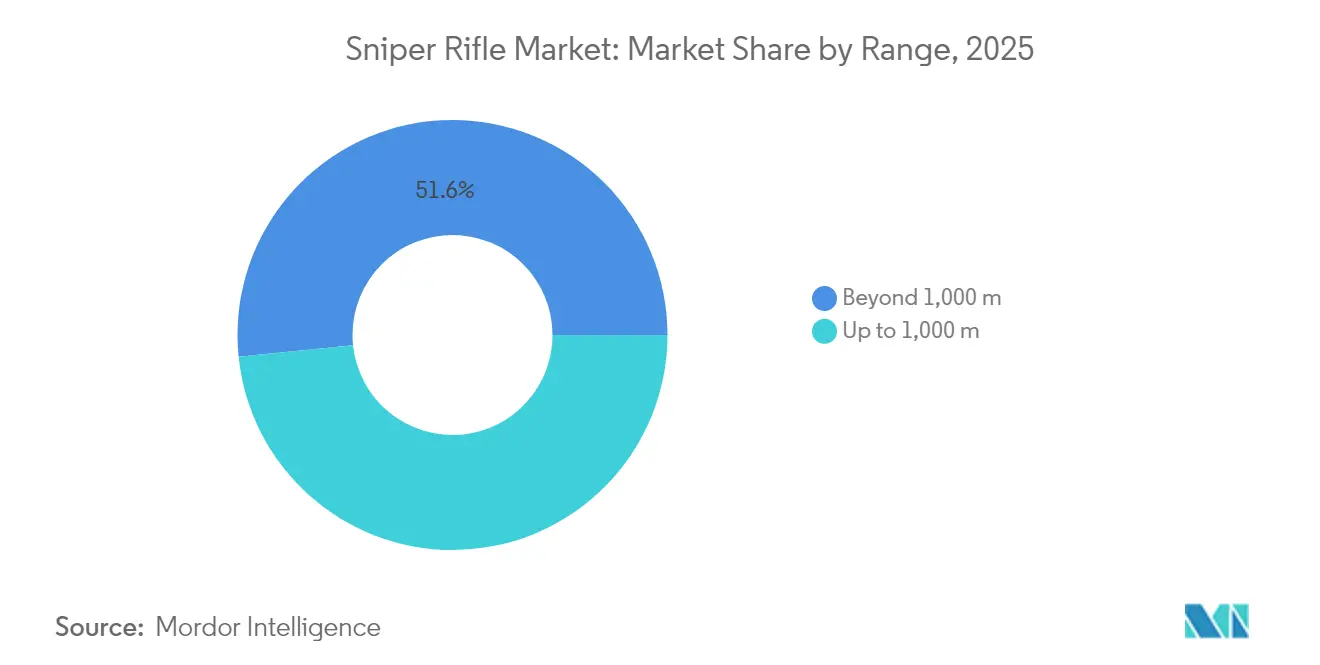
- Par portée, les systèmes d'armes au-delà de 1 000 m ont dominé avec une part de revenus de 51,62 % en 2025, et cette même catégorie devrait afficher le TCAC le plus rapide de 5,86 % jusqu'en 2031.
- Par application, le segment militaire détenait 60,35 % de la part de marché des fusils de précision en 2025, tandis que les achats pour la sécurité intérieure devraient progresser à un TCAC de 6,72 % jusqu'en 2031.
- Par calibre, le .338 Lapua Magnum représentait 23,44 % de la taille du marché des fusils de précision en 2025, tandis que les « autres calibres » devraient se développer à un TCAC de 5,65 % jusqu'en 2031.
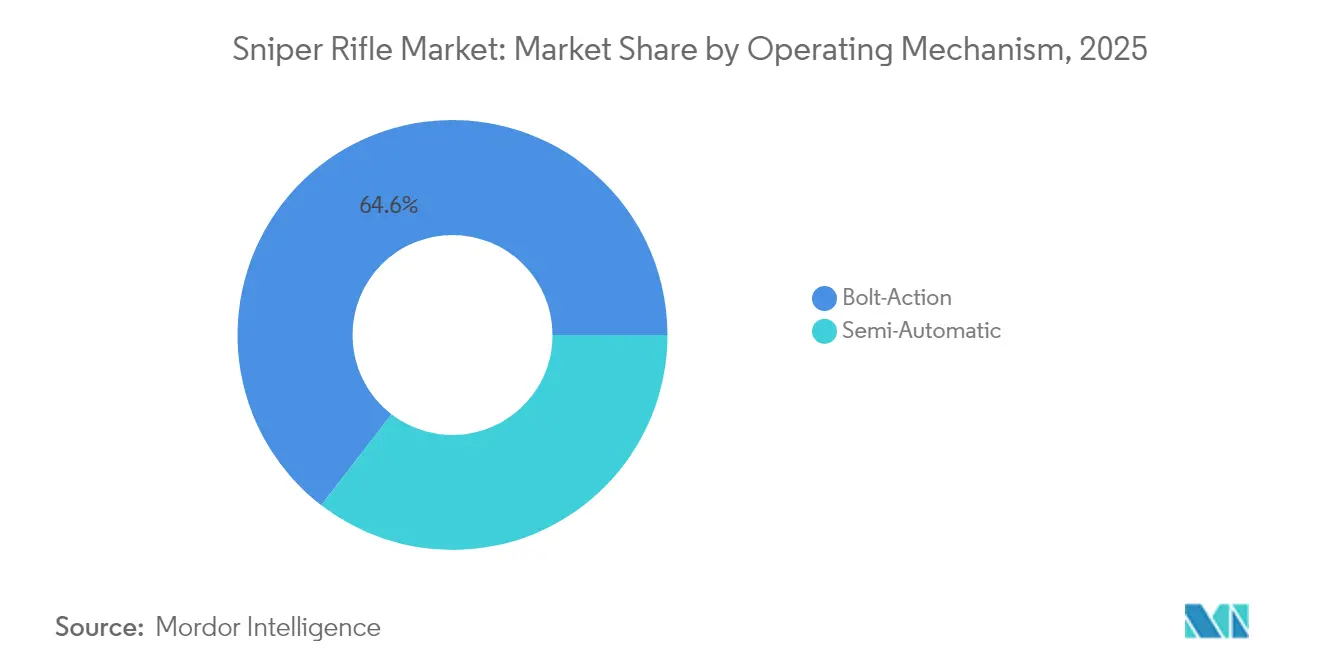
- Par mécanisme de fonctionnement, les plateformes à verrou ont représenté 64,55 % des revenus en 2025 ; les systèmes semi-automatiques devraient croître à un TCAC de 6,21 % durant la période de prévision.
- Par géographie, l'Amérique du Nord a contribué à hauteur de 38,22 % des revenus de 2025, mais la région Moyen-Orient et Afrique devrait enregistrer le TCAC le plus élevé de 6,45 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des budgets de modernisation de la défense stimulant les achats de fusils de précision | +1.8% | Amérique du Nord, Europe, Moyen-Orient | Moyen terme (2-4 ans) |
| Popularité croissante du tir de précision longue portée sur le marché civil | +0.9% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Modernisation des forces de l'ordre par la mise à niveau des capacités de contre-tireur d'élite | +0.7% | Marchés développés dans le monde entier | Court terme (≤ 2 ans) |
| Intégration d'optiques numériques et de la fusion multicapteurs améliorant les systèmes de ciblage | +1.2% | Mondial, adoption précoce par l'OTAN | Moyen terme (2-4 ans) |
| Avantages logistiques favorisant l'adoption de plateformes de fusils de précision modulaires multi-calibres | +0.8% | Utilisateurs militaires dans le monde entier | Moyen terme (2-4 ans) |
| Réglementations environnementales accélérant la transition vers les munitions de précision sans plomb | +0.4% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des budgets de modernisation de la défense stimulant les achats de fusils de précision
L'augmentation des allocations pour les capacités de tir de précision au sein de l'OTAN et des nations partenaires se traduit par des programmes pluriannuels de remplacement de fusils et de mise à niveau des optiques. L'armée américaine a alloué 367,3 millions USD aux armes de la prochaine génération pour les équipes de combat (Next-Generation Squad Weapons) pour l'exercice fiscal 2025, et le Corps des Marines américain a achevé son programme MK22 de 587 unités avant le calendrier prévu, soulignant la priorité institutionnelle accordée aux performances multi-calibres à portée extrême. Les dépenses des États du Golfe — portées en tête par l'accord-cadre d'achat de 100 milliards USD de l'Arabie saoudite — constituent un autre bassin de demande considérable, tandis que de plus petites armées européennes comme la Norvège et l'Allemagne se standardisent sur de nouveaux fusils longue portée pour faire face aux menaces de pairs proches. Ces initiatives synchrones récompensent les fabricants qui associent la probabilité de toucher au premier coup à des chaînes logistiques simplifiées, positionnant le marché des fusils de précision pour des commandes importantes et durables.
Popularité croissante du tir de précision longue portée sur le marché civil
Les ligues de tir en compétition, la chasse longue portée et les épreuves de précision récréatives créent un canal de vente non militaire dynamique. Smith & Wesson a attribué une part significative de ses ventes nettes de 535,8 millions USD pour l'exercice 2024 aux armes longues de précision adaptées à la ligne de tir à 1 000 yards. Un débit civil plus élevé permet le partage des lignes de fabrication avec les programmes militaires, réduisant les coûts unitaires et accélérant le transfert vers le marché secondaire de détentes réglables, de canons en fibre de carbone et de calculateurs balistiques avancés. La norme de performance sub-MOA désormais attendue par les passionnés civils pousse les fournisseurs à maintenir des cycles de renouvellement continus des produits, bénéficiant indirectement aux utilisateurs militaires qui exploitent les mêmes outils de production pour les contrats gouvernementaux.
Modernisation des forces de l'ordre par la mise à niveau des capacités de contre-tireur d'élite
Les détachements de protection rapprochée et les équipes d'intervention tactique spécifient de plus en plus des fusils chambrés en 6,5 mm ou en calibres similaires à coefficient balistique élevé pour doubler la probabilité de toucher à 1 000 m par rapport aux plateformes .308 Winchester héritées. Les appels d'offres fédéraux mettent l'accent sur les canons à changement rapide, les dispositifs de bouche compatibles avec les suppresseurs et la compatibilité avec les accessoires de carabine semi-automatique pour faciliter la transition des opérateurs. Les doctrines de déploiement urbain exigent une précision à distance de sécurité pour neutraliser les menaces retranchées sans risque collatéral, soutenant une demande premium auprès des achats au niveau des États même lorsque les budgets globaux de sécurité publique restent stables.
Intégration d'optiques numériques et de la fusion multicapteurs améliorant les systèmes de ciblage
Les optiques de contrôle de tir à activation numérique transforment les fusils traditionnels en capteurs en réseau. Le contrat de 94 millions USD accordé par l'armée américaine pour des viseurs d'armes infrarouges avancés prévoit des cœurs thermiques micro-refroidis qui fournissent des solutions balistiques en temps réel aux tireurs d'élite, élargissant les fenêtres d'engagement dans des conditions de faible luminosité et de météo dégradée. Les fabricants d'optiques intègrent désormais des télémètres laser, des capteurs atmosphériques et des liaisons de données sans fil qui se synchronisent avec les systèmes du combattant, faisant de chaque tireur d'élite un nœud du réseau tactique. À mesure que ces capacités passent du stade de prototype à celui de programme officiel, leur adoption s'accélère dans les inventaires alliés et finit par se diffuser dans les optiques civiles haut de gamme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Durcissement des contrôles à l'exportation et restrictions ITAR limitant les opportunités de ventes internationales | -1.1% | Exportateurs américains et acheteurs mondiaux | Court terme (≤ 2 ans) |
| Coûts d'acquisition élevés et de maintenance à long terme limitant une adoption plus large | -0.8% | Marchés aux budgets contraints | Moyen terme (2-4 ans) |
| Émergence de systèmes à énergie dirigée anti-drones réduisant le rôle stratégique des tireurs d'élite | -0.6% | Pays de l'OTAN et forces militaires avancées | Long terme (≥ 4 ans) |
| Intégration limitée avec les systèmes du combattant de nouvelle génération et les réseaux de champ de bataille retardant l'adoption de la modernisation | -0.7% | Mondial, avec accent sur les armées technologiquement avancées | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Durcissement des contrôles à l'exportation et restrictions ITAR limitant les opportunités de ventes internationales
Les amendements de mai 2024 à la réglementation américaine sur l'administration des exportations (Export Administration Regulations) ont introduit de nouvelles exigences de licence pour un groupe élargi d'armes à feu et d'articles de « contrôle de la criminalité », ajoutant des délais et des coûts de conformité pour les fabricants américains.[1] Bien que visant à endiguer le détournement illicite, ces règles orientent involontairement certains acheteurs étrangers vers des fournisseurs opérant sous des régimes moins stricts. Les charges de conformité comprennent des examens juridiques, la classification individuelle des numéros de pièces, les frais de diligence raisonnable par des tiers, l'érosion des marges sur les exportations en petites quantités et des accords de support après-vente complexes.
Coûts d'acquisition élevés et de maintenance à long terme limitant une adoption plus large
Un fusil de précision multi-calibres de nouvelle génération associé à des optiques numériques peut atteindre 25 000 USD par système complet, avant de prendre en compte la formation spécialisée des armuriers et la maintenance logicielle. Les achats militaires en volume compensent partiellement ces coûts, mais les forces plus réduites et les services de police municipaux reportent souvent les cycles de remplacement. Des exemples tels que l'annulation de prototypes ultra-longue portée après des essais préliminaires illustrent comment le coût total du programme peut l'emporter sur des résultats balistiques impressionnants. Sur la durée de vie de l'arme, la fréquence plus élevée de remplacement des canons pour les calibres magnum et les mises à jour du micrologiciel pour les optiques intelligentes ajoutent une pression budgétaire qui décourage un déploiement universel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par portée :
demande accrue pour les capacités à portée extrêmeLes fusils au-delà de 1 000 m ont généré 51,62 % du chiffre d'affaires total de 2025, et le segment progresse à un TCAC de 5,86 % à mesure que les armées privilégient la supériorité à distance de sécurité. La taille du marché des fusils de précision pour ces systèmes à portée extrême devrait s'élargir de 0,34 milliard USD entre 2026 et 2031, reflétant les achats de plateformes .338 NM et .50 BMG dans les théâtres d'opérations actifs. L'efficacité du tir au premier coup à deux kilomètres sous-tend les doctrines tactiques mettant l'accent sur les engagements de contre-batterie et les rôles anti-matériel. Les contrats d'achat incluent de plus en plus des suppresseurs intégrés et des optiques jour-nuit multicapteurs pour réduire la signature tout en préservant l'acquisition de cibles.
Les fusils jusqu'à 1 000 m restent essentiels pour les unités tactiques de police et la guerre urbaine où le champ de vision est limité. Ces armes, généralement chambrées en 7,62 OTAN ou 6,5 mm Creedmoor, enregistrent des volumes constants car les coûts de formation sont plus faibles et la commonalité logistique avec les fusils de service simplifie l'approvisionnement en munitions. Bien que leur part des revenus du marché des fusils de précision diminue légèrement sur l'horizon de prévision, les cycles constants de réapprovisionnement et de remplacement garantissent une base de clientèle solide parmi les formations de garde nationale et de gendarmerie.

Par calibre :
leadership établi du .338 Lapua Magnum face à l'innovation en matière de nouvelles cartouchesLe segment .338 Lapua représentait 23,44 % des revenus de 2025 grâce à une qualification militaire généralisée et à des chaînes d'approvisionnement établies en Europe, en Amérique du Nord et en Asie. Alors que de nombreuses armées étendent les portées d'engagement qualifiées à 1 500 m, ce calibre reste la référence pour la précision anti-personnel avec un recul acceptable. La part de marché des fusils de précision détenue par le .338 Lapua ne s'érode que marginalement à mesure que de nouveaux entrants arrivent, mais la demande absolue croît en ligne avec l'expansion globale du marché.
Les « autres calibres », englobant le .300 Norma Magnum, le 8,6 Blackout et les cartouches émergentes de 9,4 mm, enregistrent le TCAC le plus rapide de 5,65 % dans le cadre des efforts visant à équilibrer le coefficient balistique, la durée de vie du canon et les performances en tir avec suppresseur. Les culasses multi-calibres permettent aux unités de sélectionner des cartouches adaptées à l'altitude, à la température et au type de cible, protégeant les utilisateurs des chocs d'approvisionnement dans toute chaîne d'approvisionnement en matières premières. Le 7,62*51 mm OTAN hérité est la cartouche d'entraînement par défaut, préservant les connaissances institutionnelles tout en minimisant les dépenses par coup.
Par mécanisme de fonctionnement :
précision à verrou versus réactivité semi-automatiqueLes fusils à verrou détenaient 64,55 % des revenus en 2025 grâce à leur simplicité mécanique, leur verrouillage rigide et leur précision au coup par coup inégalée. Ces attributs s'alignent sur l'accent doctrinal mis sur la létalité au premier coup à longue portée, notamment pour les rôles anti-matériel ou de contre-tireur d'élite. La taille du marché des fusils de précision attachée aux plateformes à verrou continue de croître en termes absolus, bien que leur proportion diminue progressivement à mesure que des équipes spécialisées expérimentent des conceptions à chargement automatique.
Les fusils semi-automatiques, affichant un TCAC robuste de 6,21 %, attirent les utilisateurs qui valorisent les tirs de suivi rapides, la réduction de la signature du tireur et une impulsion de recul plus douce. Les progrès technologiques en métallurgie des canons, les détentes de compétition à deux étapes et les systèmes à piston comblent les écarts de précision historiques, rendant ces fusils viables pour les rôles de tireur désigné et les services de protection nécessitant un engagement multi-cibles. Les optiques de contrôle de tir à définition logicielle nivellent davantage le terrain, incitant les comités d'acquisition à combiner les deux mécanismes dans les structures de forces futures.
Par application :
noyau militaire avec une demande en forte hausse pour la sécurité intérieureLes clients militaires contrôlaient 60,35 % des revenus de 2025, les mises à jour doctrinales accordant la priorité aux tirs de précision aux côtés des actifs indirects. Les calendriers de déploiement au sein des équipes de combat de brigade, des forces d'opérations spéciales et des unités d'abordage naval génèrent des schémas de commandes prévisibles qui sous-tendent les modèles commerciaux des maîtres d'œuvre et des armuriers spécialisés. La polyvalence avec les systèmes du combattant émergents, notamment les rails alimentés et les liaisons de données sécurisées, renforce le récit d'intégration privilégié par les conseils d'acquisition.
Les agences de sécurité intérieure enregistrent un TCAC de 6,72 %, le plus rapide parmi les segments d'application. Des incidents très médiatisés ont conduit les principaux services de police occidentaux et plusieurs services de police d'Asie-Pacifique à remplacer les plateformes .308 héritées par des fusils à coefficient balistique plus élevé et à recul plus faible, capables d'une précision sub-0,5 MOA à 1 000 m. Les cadres d'achat lient de plus en plus les déblocages de financement aux jalons de certification des opérateurs, garantissant que les budgets de formation augmentent avec les commandes d'équipements, consolidant des revenus récurrents pour les munitions et les kits de maintenance.
Analyse géographique
Marché des Fusils de Précision en Amérique du Nord
L'Amérique du Nord a représenté 38,22 % du chiffre d'affaires 2025 grâce aux crédits de défense américains soutenus et à la plus grande communauté civile de tir de précision au monde. La taille du marché des fusils de précision dans la région bénéficie d'économies d'échelle, les fabricants répartissant les coûts fixes de R&D sur les commandes gouvernementales et commerciales. Parallèlement, les dispositions d'achat américain maintiennent le contenu national au-dessus de 80 % dans la plupart des contrats fédéraux. Les unités des opérations spéciales canadiennes suivent les schémas de modernisation américains, renforçant davantage la demande régionale.
Marché des Fusils de Précision en Europe
L'Europe maintient une part significative grâce à une recapitalisation progressive mais régulière parmi les membres de l'OTAN cherchant l'interopérabilité et des portées efficaces étendues. Les programmes d'acquisition mettent ici l'accent sur les suppresseurs intégrés, la conformité aux munitions sans plomb et les optiques numériques jour-nuit, en accord avec des normes environnementales et de durabilité du combattant strictes. Les sites d'entraînement en haute altitude en Norvège, en Allemagne et en Italie offrent également des terrains pour la métallurgie des canons en grand froid, alimentant une innovation qui se diffuse en retour dans les gammes de produits mondiales.
Marché des Fusils de Précision au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique sont en passe d'atteindre un CAGR de 6,45 % alors que les monarchies du Golfe avancent dans des programmes de réarmement de plusieurs milliards de dollars et que les forces d'Afrique subsaharienne investissent dans les armes légères, la lutte contre le terrorisme et les capacités de sécurité des frontières. Les commandes en grande quantité de l'Arabie saoudite et des Émirats arabes unis influencent la standardisation des plateformes dans l'ensemble de la région. Les forces spéciales africaines se tournent vers les modèles européens à verrou compatible avec les chaînes d'approvisionnement en munitions OTAN. Des partenariats de formation à la maintenance locale accompagnent souvent ces contrats, développant des compétences d'armuriers indigènes qui soutiennent la durabilité du cycle de vie.
Marché des Fusils de Précision en Asie-Pacifique et en Amérique du Sud
L'Asie-Pacifique enregistre une adoption croissante portée par la base de fabrication indigène émergente de l'Inde et les besoins des opérations spéciales australiennes en systèmes antimatériel dotés d'optiques multi-rôles. La croissance économique parallèle en Asie du Sud-Est génère des budgets de sécurité discrétionnaires incluant des actifs de tireurs de précision longue portée, bien que les livraisons restent sensibles aux autorisations de contrôle des exportations des équipementiers occidentaux. L'Amérique du Sud affiche une demande modérée, principalement portée par des unités de police spécialisées luttant contre la criminalité transnationale dans des environnements urbains et forestiers mixtes, avec des cycles d'acquisition étroitement liés aux financements multilatéraux de sécurité publique.
Paysage réglementaire
Le marché des fusils de précision (sniper) fonctionne sous des lois nationales strictes sur les armes à feu et des contrôles commerciaux de défense qui régissent à la fois les armes complètes et les composants critiques tels que les canons, les suppresseurs et les optiques numériques. Aux États-Unis, les exportations sont façonnées par la répartition entre le Department of State (ITAR/USML) et le Department of Commerce (EAR/CCL), et les amendements du BIS de mai 2024 aux Export Administration Regulations ont élargi les exigences de licence liées aux armes à feu pour un ensemble élargi d'armes et de pièces. Cela accroît la charge de travail de classification et de licence pour les fournisseurs américains.
Les exigences en matière d'approvisionnement et de conformité façonnent également la demande à travers les appels d'offres gouvernementaux et les cadres contractuels. Au Royaume-Uni, le Ministry of Defence utilise l'activité d'engagement de marché du Project SHAMER (y compris un cycle PME-2/RFI de mars 2026) pour définir une capacité de tir de précision multi-calibre couvrant le 7,62x51 OTAN, le .338 Lapua Magnum et le .300 Norma Magnum, renforçant les exigences d'interopérabilité et de qualification pour les fournisseurs ciblant des programmes britanniques et alignés sur l'OTAN. Par ailleurs, une proposition du Département d'État américain de juin 2026 visant à modifier l'ITAR Part 130 (déclaration des contributions politiques, honoraires et commissions) signale un durcissement continu des processus de conformité qui peut affecter la manière dont les OEM structurent les ventes internationales, les relations avec les agents et le reporting lié aux compensations industrielles.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les matières premières et les intrants de fabrication de précision, notamment l'acier et les alliages spéciaux pour les culasses et les canons, les crosses en fibre de carbone ou composites, et les revêtements. Elle se poursuit avec les fournisseurs de sous-systèmes pour les détentes, les interfaces de suppresseur, les rails et les optiques avancées, telles que les cœurs thermiques, les télémètres laser, le calcul balistique embarqué et la connectivité sécurisée. Les OEM et les fabricants spécialisés de fusils de précision intègrent ces composants dans des systèmes d'armes complets et effectuent des essais de qualification, une documentation et un contrôle de configuration pour répondre aux spécifications militaires, de sécurité intérieure et civiles. La distribution en aval suit les canaux de contrats gouvernementaux et les distributeurs de défense autorisés, la vente au détail civile étant soutenue par la formation, les services d'armurier, les pièces de rechange et le maintien en condition opérationnelle.
Les évolutions récentes du côté de l'offre montrent comment les partenariats industriels et la consolidation redéfinissent le contrôle de la capacité de précision et de la technologie. L'Inde développe des nœuds d'assemblage et de fabrication localisés grâce au transfert de technologie, illustré par le complexe d'armes légères ICOMM-CARACAL à Hyderabad et la production locale ultérieure du CSR 338 pour le CRPF, ce qui affecte l'approvisionnement régional en canons, culasses et intégration finale. Dans le segment haut de gamme de la fabrication de précision à verrou, la consolidation des entreprises change également le paysage concurrentiel, avec FN Browning Group qui procède à l'acquisition d'Accuracy International. Cette combinaison peut réunir marque, distribution et échelle de fabrication au sein de l'écosystème des fusils de précision, tandis que les fournisseurs continuent de gérer les frictions liées au contrôle des exportations pour les livraisons transfrontalières et le support après-vente.
Paysage concurrentiel
L'intensité concurrentielle est modérée, caractérisée par un mélange de marques d'armes à feu bien établies et de grands groupes de défense diversifiés. Barrett Firearms a étendu son empreinte de production dans le Tennessee grâce à un investissement de 76 millions USD dans ses installations pour répondre aux commandes en attente pour la conception adaptative multi-rôles MK22.[2] L'entreprise s'appuie sur des décennies d'expertise en grands calibres tout en intégrant des canons à changement rapide qui s'alignent sur les tendances actuelles de modularité. Les fournisseurs européens tels que Heckler & Koch répondent à la demande intérieure pour les programmes du combattant futur, ayant remporté le contrat G210 de l'armée allemande pour des fusils de précision semi-automatiques de nouvelle génération. Ces plateformes privilégient l'ergonomie, les revêtements à faible signature visuelle et l'optimisation des suppresseurs, s'alignant sur les exigences des utilisateurs finaux continentaux en matière de discrétion et d'engagement rapide. Au niveau des composants, les fabricants d'optiques, notamment Leonardo DRS, ELCAN et de plus petits fournisseurs de viseurs à intelligence artificielle, se concurrencent sur la puissance de calcul embarquée, la fusion de capteurs et les fonctionnalités de sécurité réseau.[3]
Les nouveaux entrants sur le marché se concentrent de plus en plus sur les matériaux durables et la réduction des signatures sonores, répondant à deux points de douleur émergents des clients : la conformité environnementale et la dissimulation en guerre urbaine. Les fabricants de projectiles sans plomb s'associent aux fournisseurs de canons pour atténuer l'usure accélérée, formant des consortiums inter-entreprises pour accélérer les essais de qualification. Pendant ce temps, les entreprises de cybersécurité d'entreprise collaborent avec les équipementiers d'optiques pour renforcer les liaisons sans fil des calculateurs balistiques contre les menaces de guerre électronique, signalant une convergence de l'électronique de défense et de l'expertise traditionnelle en armes à feu au sein du marché des fusils de précision.
Leaders du secteur des fusils de précision
-
SNT Motiv Co., Ltd.
-
Accuracy International Ltd.
-
Strategic Armory Corps, LLC
-
Barrett Firearms Mfg, Inc.
-
Knights Armament Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Fusils de Précision Entreprises couvertes dans ce rapport
- SNT Motiv Co., Ltd.
- Savage Arms, Inc.
- FN Browning Group
- Knights Armament Company
- Accuracy International Ltd.
- Strategic Armory Corps, LLC
- Zastava Arms USA
- B&T AG
- PGM Précision
- Heckler & Koch GmbH
- Barrett Firearms Mfg, Inc.
- STEYR ARMS GmbH
- Desert Tech LLC
- RemArms LLC
- Lobaev Arms
- Sabatti S.p.A.
- Sako Ltd. (Beretta Holding S.A.)
Opportunités de marché et perspectives d'avenir
Les systèmes de tir de précision multi-calibre et les architectures modulaires offrent un espace blanc en matière d'approvisionnement et de développement produit, car ils réduisent le besoin de déployer plusieurs fusils dédiés selon les types de mission. Cela se reflète dans l'activité d'acquisition en cours, comme l'engagement de marché du Project SHAMER du Ministry of Defence britannique, qui appelle à une capacité unique de fusil de précision à verrou multi-calibre couvrant le 7,62x51 OTAN, le .338 Lapua Magnum et le .300 Norma Magnum. Aux États-Unis, l'activité contractuelle continue autour des systèmes de tireurs d'élite semi-automatiques existants, y compris l'activité de pré-sollicitation pour les pièces et accessoires du M110 SASS, indique une demande de maintien en condition parallèlement à la recapitalisation. Cela soutient les opportunités pour les OEM et les fournisseurs de rang inférieur en matière de pièces de rechange, de mises à niveau et de kits de rétrofit à configuration gérée.
La portée de la modernisation s'étend au-delà du fusil lui-même vers les munitions, la gestion de la signature et l'infrastructure de formation, élargissant l'opportunité adressable pour les fabricants primaires et les fournisseurs de niche. L'armée américaine développe le XM1224 Hybrid-Anti Materiel Round pour soutenir les effets du MK22 Precision Sniper Rifle, et les essais menés par l'armée sur la gestion de la signature multispectrale lors de l'entraînement des tireurs d'élite mettent en évidence une demande pour des matériaux et accessoires réduisant la détection par capteurs thermiques. À mesure que les distances d'engagement s'allongent, la modernisation des champs de tir et de la formation devient également une voie d'approvisionnement liée au déploiement de systèmes avancés, soutenant la demande de packages intégrés comprenant optiques, outils balistiques, configurations prêtes pour suppresseur, pièces de rechange, et formation des opérateurs et armuriers, plutôt que des ventes de fusils autonomes.
Développements industriels récents dans Marché des Fusils de Précision
- Mai 2026 : FN Browning Group et Accuracy International ont annoncé une acquisition stratégique intégrant un fabricant britannique spécialisé de fusils de précision à verrou dans un groupe d'armes à feu plus large. L'acquisition relie la conception et la production de plateformes de précision haut de gamme à une empreinte de distribution et industrielle mondiale plus large, façonnant la dynamique concurrentielle pour les programmes militaires et de police spécialisée.
- Avril 2025 : Icomm Tele Ltd et CARACAL ont inauguré le complexe d'armes légères ICOMM CARACAL à Hyderabad, en Inde, pour soutenir la production locale de fusils de précision à verrou, notamment le CSR 338, le CSR 308 et le CSR 50. L'installation élargit la capacité d'assemblage et de maintien en condition locale et renforce les voies d'approvisionnement favorisant la fabrication localisée et le transfert de technologie.
- Mai 2024 : Strategic Armory Corps a signé un accord avec la ville de Bryan, au Texas, pour établir un nouveau siège mondial et une nouvelle installation. L'investissement prévu ajoute une capacité de fabrication et d'entreprise pouvant soutenir la montée en puissance de la production d'armes de précision et des services après-vente associés pour les canaux gouvernementaux et civils.
Marché des Fusils de Précision Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché des fusils de précision couvre les fusils conçus spécifiquement pour le tir de précision à longue portée, dans les domaines militaire, de la sécurité intérieure et civil, et comptabilisé en tant que chiffre d'affaires issu de la vente des fusils en USD dans les principales régions.
Exclusions du périmètre : ce dimensionnement exclut les munitions, les lunettes et optiques, les suppresseurs, les bipodes, les services de formation et les catégories d'armes légères plus larges qui ne sont pas vendues en tant que fusils de précision dédiés.
Aperçu de la segmentation
- Par portée
- Jusqu'à 1 000 m
- Au-delà de 1 000 m
- Par calibre
- 7,62*51 mm
- .300 Winchester Magnum
- .338 Lapua Magnum
- .50 BMG
- Autres calibres
- Par mécanisme de fonctionnement
- À verrou
- Semi-automatique
- Par application
- Militaire
- Sécurité intérieure
- Civil
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par les documents publics de budget de défense et les publications relatives aux acquisitions, puis s'est orientée vers les statistiques d'importation et d'exportation des armes légères et de leurs pièces, là où les codes étaient pertinents pour des vérifications directionnelles. Des sources ouvertes telles que les données de transferts d'armements du SIPRI, les tableaux de l'ONU Comtrade, les références de standardisation et d'interopérabilité de l'OTAN, ainsi que les portails d'attribution de contrats gouvernementaux ont été examinées pour les descriptions de produits et les quantités divulguées.
Pour maintenir le modèle de marché pratique, nous les avons complétées par des rapports annuels d'entreprises et des présentations aux investisseurs, des notes de modernisation des ministères de la défense et des forces de l'ordre, ainsi qu'une couverture de presse réputée sur les attributions de contrats et les calendriers de déploiement. Les bases de données de brevets et les données d'importation ou d'exportation au niveau des expéditions ont été utilisées de manière sélective pour vérifier les évolutions technologiques et les schémas d'approvisionnement transfrontaliers pour les calibres et plateformes clés. Les sources de recherche documentaire listées ici sont illustratives, et d'autres références publiques ont également été utilisées pour collecter, valider et clarifier les données.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur des entretiens et de courtes enquêtes auprès de spécialistes de l'acquisition et du soutien en défense, de participants aux circuits de distribution et de formation en armement, et d'experts thématiques suivant la demande en tir de précision. Ces discussions ont été utilisées pour confirmer ce qui est comptabilisé comme fusil de précision par rapport aux fusils de précision adjacents, tester les fourchettes de prix unitaires par calibre et mécanisme, puis ajuster les hypothèses d'adoption régionale pour les cycles d'achat militaires et de sécurité intérieure.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 13 % | APAC : 51 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 29 % |
| Acteurs de moindre envergure : 14 % | Managers : 55 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Notre dimensionnement part d'une construction descendante qui reconstruit la demande à partir des signaux d'acquisition en matière de défense et de sécurité, puis les cartographie en volumes probables de fusils par type de programme et cadence de remplacement, suivis de fourchettes de prix reflétant le calibre et le mécanisme de fonctionnement. Une fois cette structure établie, nous avons corroboré les totaux à l'aide d'approximations ascendantes sélectives, notamment des vérifications d'échantillons de quantités contractuelles, des points de prix de canal pour les plateformes de précision civiles, et des discussions sur les volumes côté fournisseur lorsque la divulgation le permettait.
Les principaux paramètres du modèle comprenaient l'adoption par application (militaire, sécurité intérieure, civil), les évolutions du mix de calibres (par exemple 7,62x51 mm par rapport au .338 Lapua Magnum et au .50 BMG), les changements de part entre verrou et semi-automatique, les calendriers de modernisation régionaux, et la progression observable des prix unitaires par spécification et taille de commande. Pour les prévisions, une analyse de scénarios a été utilisée afin que le risque de calendrier d'acquisition, les frictions liées au contrôle des exportations et l'accélération de la modernisation puissent être reflétés sans imposer un chemin unique et étroit. Lorsque les signaux ascendants étaient incomplets, les lacunes ont été traitées par des hypothèses de pénétration conservatrices qui ont ensuite été revérifiées avec les retours primaires et le comportement historique des programmes.
Cycle de validation des données et de mise à jour
Les résultats ont été vérifiés par plusieurs passages, où les sorties du modèle ont été comparées à des signaux indépendants tels que les cycles de contrats connus, l'orientation des budgets de défense et les récits d'acquisition régionaux visibles dans les sources publiques. Les valeurs aberrantes ont été signalées pour examen, et les hypothèses ont été retravaillées lorsque les prix ou volumes implicites ne correspondaient pas à ce que les personnes interrogées indiquaient comme réalisable dans de vraies commandes d'achat.
Avant la validation finale, une deuxième revue analytique est effectuée pour tester les calculs, les limites du périmètre et la continuité d'une année à l'autre, puis une dernière passe est réalisée à l'approche de la livraison pour intégrer les nouvelles attributions ou événements réglementaires. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsqu'un événement d'acquisition significatif ou un changement réglementaire est observé et confirmé.
Dimensionnement du marché des fusils de précision par Mordor Intelligence comparé à d'autres estimations publiées
Les valeurs publiées du marché des fusils de précision diffèrent souvent parce que le périmètre des produits comptabilisés change, puis les indicateurs de prix et de demande utilisés pour mettre à l'échelle les volumes changent également. Les différences peuvent également provenir du fait que l'année représente les acquisitions comptabilisées, les livraisons, ou une vue mixte qui mélange les calendriers civil et défense.
Le suivi des attributions de contrats, les vérifications du mix de plateformes au niveau du calibre et la validation de la cadence d'acquisition régionale sont les éléments de preuve qui maintiennent Mordor Intelligence aligné sur un pool de revenus limité aux fusils en 2026, plutôt que d'élargir le total avec des armes à feu de précision adjacentes ou des accessoires attachés.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,01 milliards USD (2026) | |
| Cabinet de conseil mondial A | 3,36 milliards USD (2024) | La valeur plus élevée semble liée à une interprétation plus large du périmètre du marché et à une année de base qui peut mélanger des pics d'acquisition antérieurs avec la demande civile, ce qui augmente le volume implicite et le prix de vente moyen par rapport à un comptage limité aux fusils. |
| Éditeur sectoriel B | 3,30 milliards USD (2025) | Cette estimation est probablement influencée par un ensemble d'inclusion plus large et un traitement différent de la progression des prix, où les prix catalogue et les configurations groupées peuvent être reflétés plus directement plutôt que d'être filtrés par le calendrier d'attribution et de livraison au niveau des programmes. |
Le tableau montre que le choix de l'année et ce qui est inclus autour du fusil lui-même expliquent la majeure partie de l'écart, puis la logique de tarification amplifie la différence. En maintenant le périmètre ancré aux fusils de précision et en validant le total avec les signaux de cadence d'acquisition et de mix de calibres, le chiffre final reste traçable selon des étapes reproductibles.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des fusils de précision ?
Le marché des fusils de précision s'élevait à 2,01 milliards USD en 2026 et devrait atteindre 2,56 milliards USD d'ici 2031, reflétant un TCAC de 4,89 % durant la période de prévision.
Quelle catégorie de portée détient la plus grande part ?
Les systèmes d'armes au-delà de 1 000 m détenaient 51,62 % des revenus en 2025 et maintiendront leur leadership jusqu'en 2031.
Quelle région connaît la croissance la plus rapide ?
La région Moyen-Orient et Afrique devrait enregistrer le TCAC le plus rapide de 6,45 % jusqu'en 2031, soutenu par d'importants programmes d'achat dans le Golfe.
Pourquoi les contrôles à l'exportation sont-ils considérés comme un frein majeur ?
Les récentes modifications des règles américaines ont ajouté de nouvelles étapes de licence pour de nombreux fusils et optiques, augmentant les coûts de conformité et retardant les expéditions pour les exportateurs.
Comment la demande civile influence-t-elle l'innovation produit ?
Les ligues de tir en compétition poussent à une précision sub-MOA et à des optiques intelligentes, contraignant les fabricants à introduire des fonctionnalités qui migrent ensuite vers les variantes militaires.
Quelle tendance technologique façonnera les futurs achats ?
Les optiques de contrôle de tir numérique intégrées combinant imagerie thermique, calcul balistique et réseau sans fil devraient devenir standard sur les fusils de précision de nouvelle génération.