
Taille et part du marché des lunettes de visée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.22 Milliards de dollars |
| Taille du Marché (2031) | 12.05 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.95 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
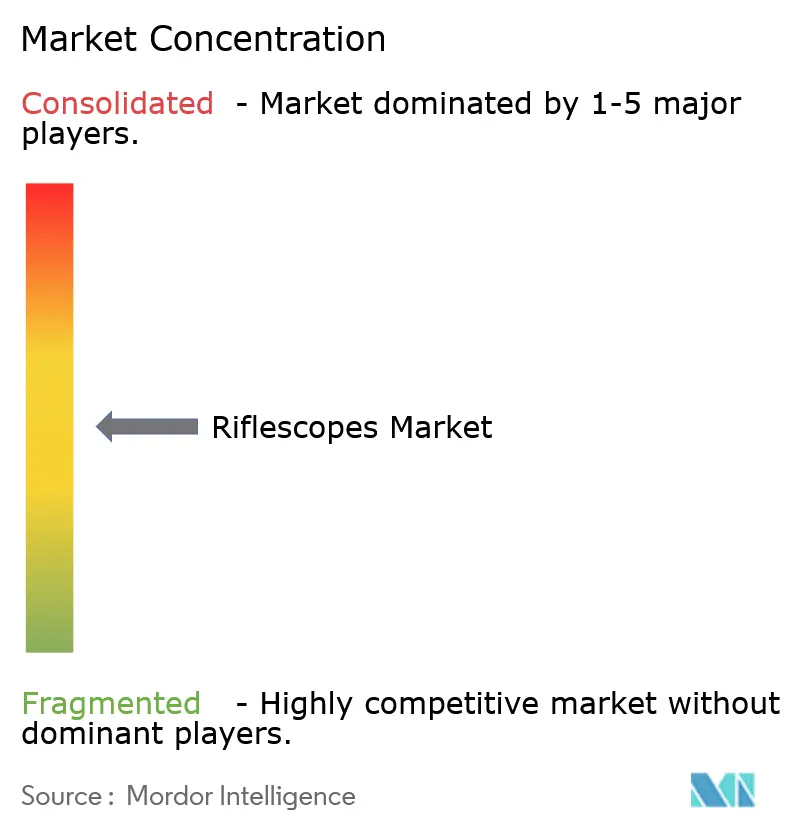
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des lunettes de visée par Mordor Intelligence
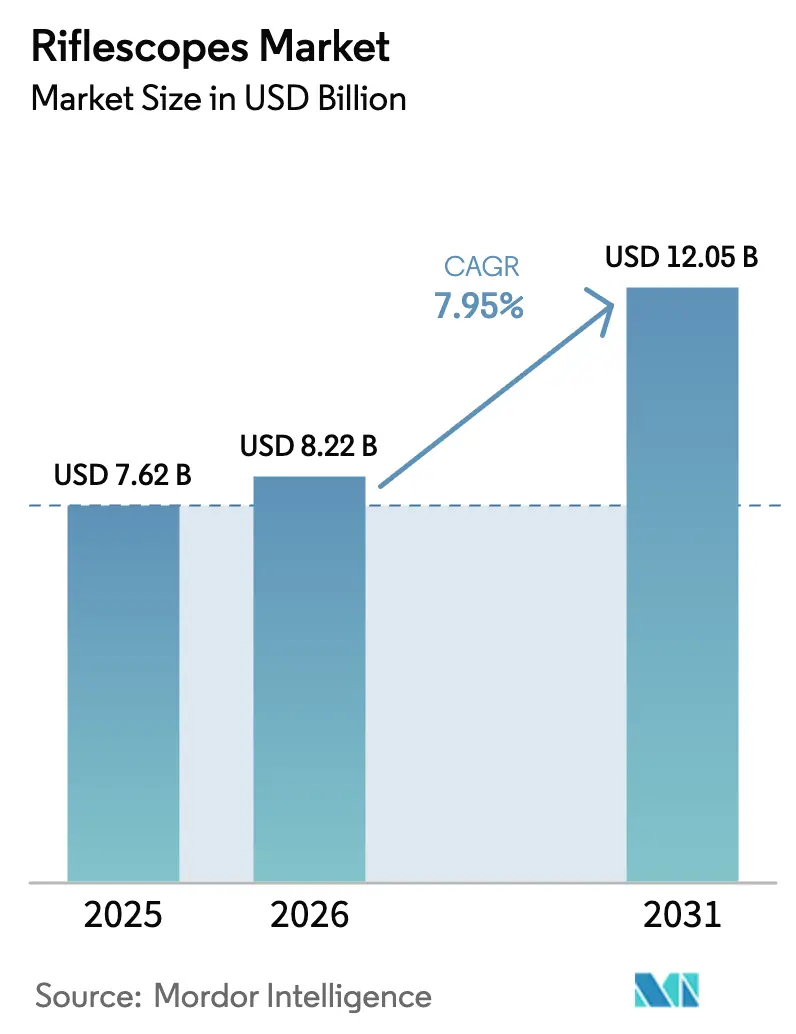
La taille du marché des lunettes de visée devrait passer de 7,62 milliards USD en 2025 à 8,22 milliards USD en 2026 et est prévue pour atteindre 12,05 milliards USD d'ici 2031, à un CAGR de 7,95 % sur la période 2026-2031. Cette courbe de croissance est soutenue par une hausse des budgets de défense mondiaux, une participation soutenue aux sports de tir récréatif et la migration accélérée des optiques passives en verre vers des systèmes de contrôle de tir à commande numérique. Les programmes de modernisation de l'infanterie américaine et alliée spécifient des lunettes intelligentes qui fusionnent la télémétrie laser, la détection environnementale et les réticules actifs, tandis que les canaux de commerce électronique grand public élargissent l'accès aux optiques de gamme intermédiaire et haut de gamme. Parallèlement, la baisse des coûts des capteurs thermiques et l'assouplissement des réglementations sur la chasse nocturne en Europe et dans plusieurs États américains favorisent l'adoption de l'imagerie thermique vers un usage courant. La dynamique concurrentielle révèle que les acteurs historiques du segment premium défendent leurs parts grâce aux contrats militaires et à la différenciation par la garantie, tandis que les entrants d'Asie de l'Est compriment les prix avec des viseurs réflexes riches en fonctionnalités.
Points clés du rapport
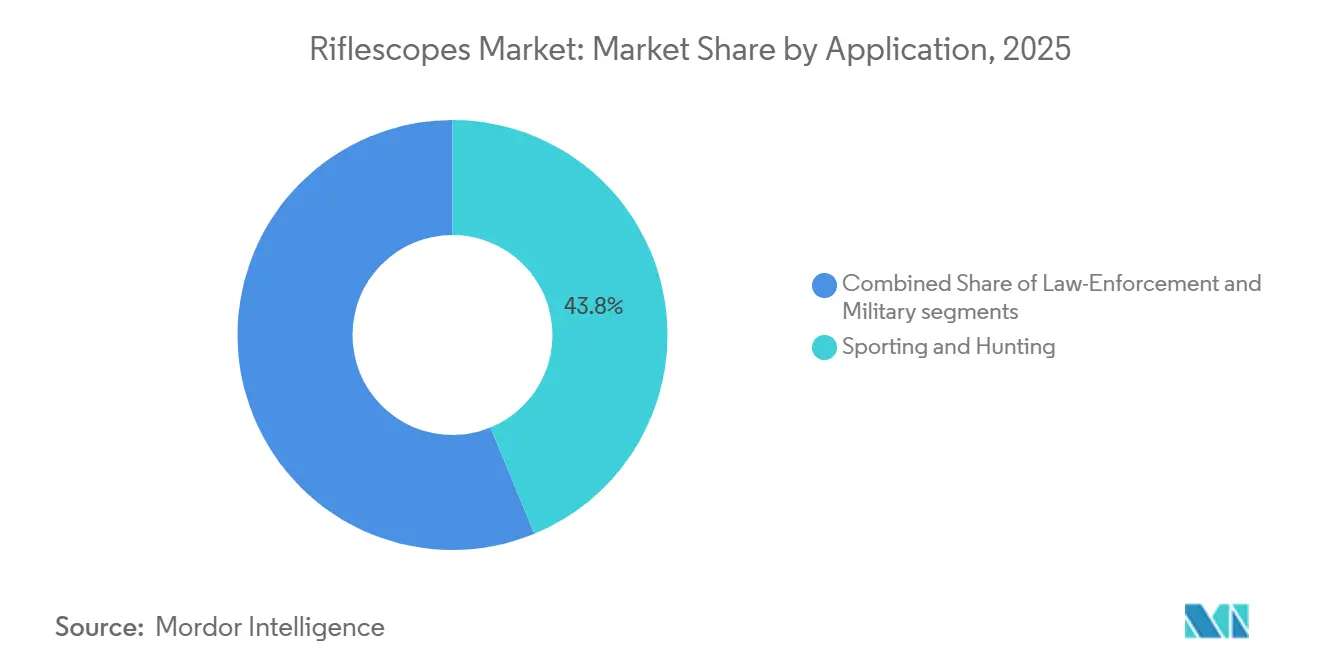
- Par application, le sport et la chasse ont dominé le marché des lunettes de visée avec une part de marché de 43,78 % en 2025, tandis que les achats des forces de l'ordre progressent à un CAGR de 9,78 % jusqu'en 2031.
- Par type de visée, les configurations télescopiques représentaient 74,78 % du marché des lunettes de visée en 2025, tandis que les viseurs réflexes et à point rouge croissent à un CAGR de 10,94 % jusqu'en 2031.
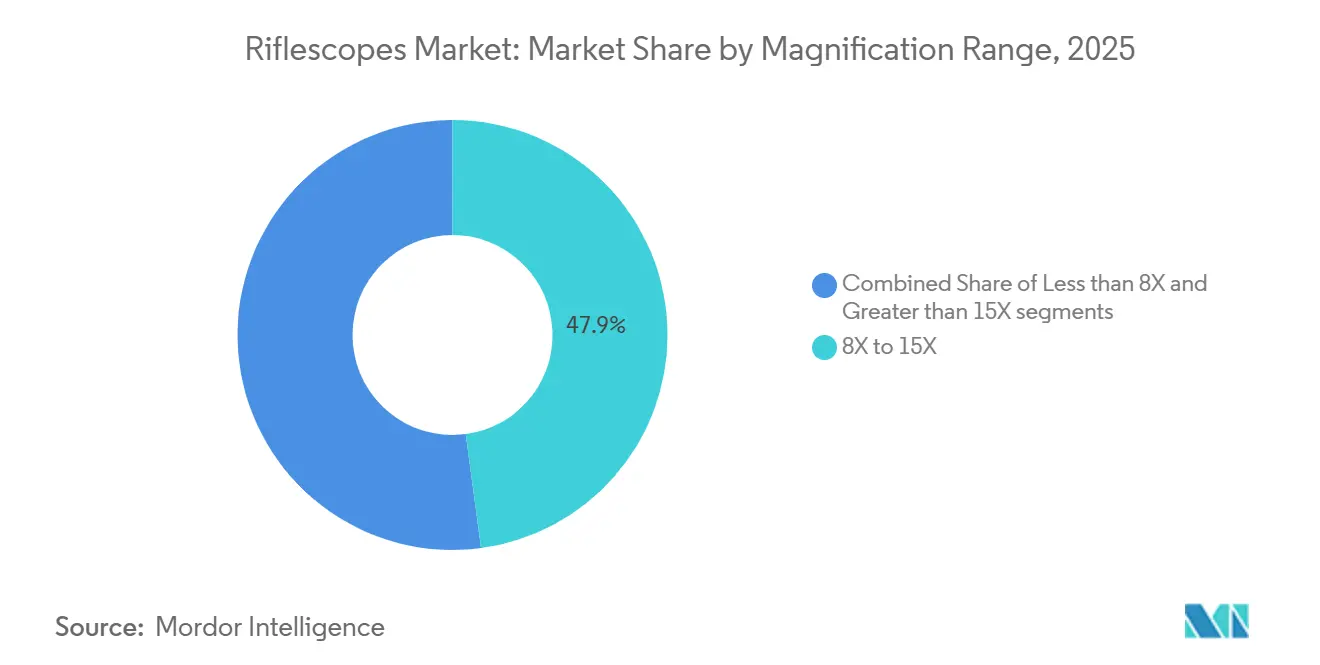
- Par plage de grossissement, les optiques 8X à 15X représentaient 47,89 % de la taille du marché des lunettes de visée en 2025, tandis que les lunettes supérieures à 15X devraient se développer à un CAGR de 8,94 %.
- Par technologie, les systèmes électro-optiques représentaient 51,27 % de la part du marché des lunettes de visée en 2025, l'imagerie thermique étant prête à croître à un CAGR de 8,69 % jusqu'en 2031.
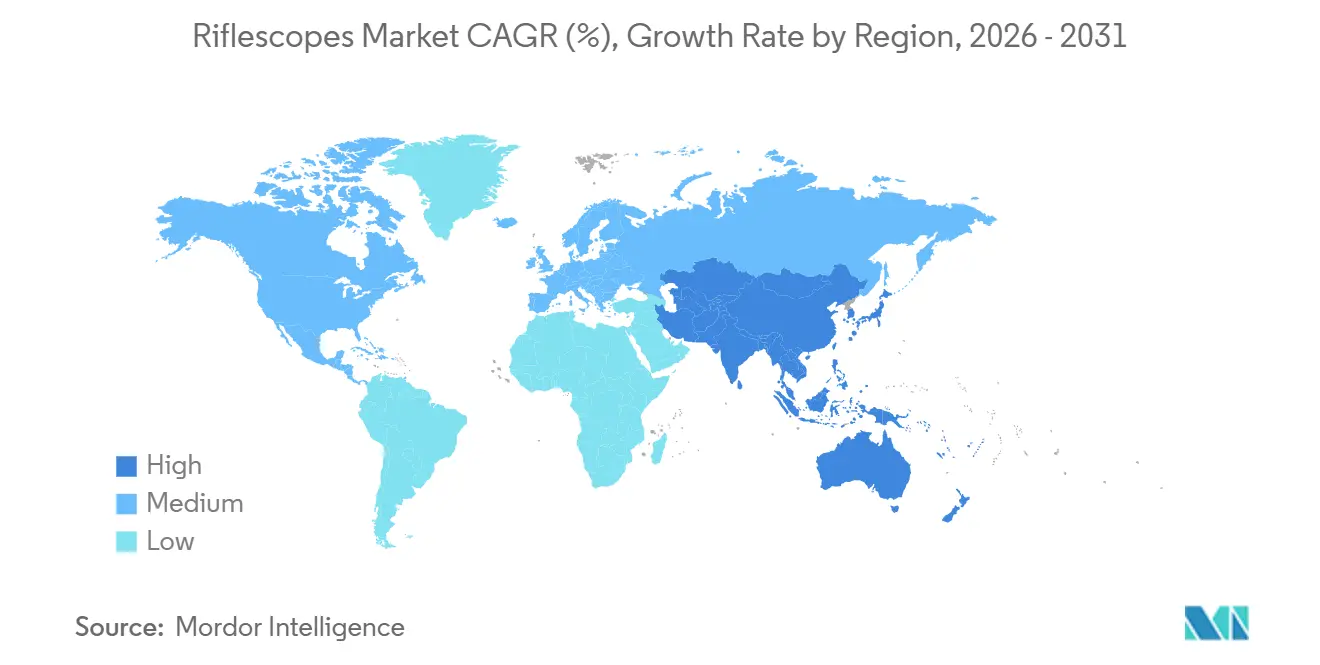
- Par géographie, l'Amérique du Nord détenait 40,12 % du marché des lunettes de visée en 2025, tandis que l'Asie-Pacifique devrait afficher un CAGR de 9,54 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des dépenses mondiales de défense et programmes de modernisation de l'infanterie | +1.20% | Mondial, notamment Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Mises à niveau rapides des technologies optiques (verre HD, télémétrie intégrée) | +1.10% | Mondial | Moyen terme (2 à 4 ans) |
| Participation croissante aux sports de tir récréatif | +0.80% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Expansion des canaux de commerce électronique pour les optiques de chasse | +0.70% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Augmentation des populations de sangliers stimulant la demande de chasse nocturne | +0.60% | Europe, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Émergence de plateformes de « fusil intelligent » dotées de l'IA | +0.30% | Amérique du Nord, marchés sélectionnés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Participation croissante aux sports de tir récréatif
La participation au tir sur cible aux États-Unis s'est stabilisée à 47 millions de pratiquants en 2022, créant un cycle de renouvellement fiable pour les lunettes de gamme intermédiaire et haut de gamme.[1]U.S. Fish & Wildlife Service, "Enquête nationale 2022 sur la pêche, la chasse et les loisirs liés à la faune sauvage," fws.gov De nombreux tireurs passent des optiques d'entrée de gamme 3-9x à des modèles à plan focal avant à fort grossissement adaptés aux disciplines de tir de précision. En Allemagne, les 1,4 million de tireurs licenciés font face à des renouvellements périodiques de permis, ce qui les incite à investir davantage dans les optiques pour maximiser la valeur d'un parc d'armes limité. Par conséquent, le marché des lunettes de visée enregistre une demande soutenue pour les optiques européennes haut de gamme en Europe centrale, tandis que les volumes nord-américains soutiennent les marques compétitives de gamme intermédiaire. La participation croissante des femmes et les programmes de tir universitaires ajoutent de nouvelles cohortes de clients qui privilégient des optiques variables à faible puissance, plus légères. Ces facteurs élèvent collectivement les prix de vente moyens et les volumes unitaires sur le marché des lunettes de visée.
Hausse des dépenses mondiales de défense et programmes de modernisation de l'infanterie
Les dépenses militaires mondiales ont atteint 2 718 milliards USD en 2024, la plus forte hausse annuelle depuis le début des enregistrements, et une part significative est affectée aux optiques portées par les soldats. Le programme XM157 de l'armée américaine témoigne d'un appétit doctrinal pour les systèmes de contrôle de tir électro-optiques combinant télémétrie laser et détection atmosphérique.[2]Army Technology, "L'armée américaine attribue un contrat pour le système de contrôle de tir XM157," army-technology.com Les nations alliées emboîtent le pas : le Japon a augmenté son allocation de défense 2025 de 16,4 %, l'Inde canalise 130 milliards USD vers des équipements de conception nationale, et le budget australien 2024-2025 priorise les mises à niveau des optiques de fusil alignées sur l'AUKUS. Les solutions multispectrales fusionnant les canaux diurne, thermique et laser sont désormais des exigences standard dans les appels d'offres des opérations spéciales, garantissant des commandes de suivi à haute marge pour les entreprises disposant de numéros de stock OTAN antérieurs. Ces vagues d'approvisionnement stimulent non seulement les ventes immédiates, mais génèrent également des revenus à long terme grâce aux pièces détachées, à la formation et aux mises à niveau du cycle de vie.
Mises à niveau rapides des technologies optiques (verre HD, télémétrie intégrée)
Le verre HD à très faible dispersion, les calculateurs balistiques embarqués et les mises à jour du micrologiciel Bluetooth sont passés de l'exclusivité militaire aux offres sportives grand public en trois ans. Le Calonox Sight de Leica, lancé en 2024, dispose d'un capteur 640×480 et d'une portée de détection de 1 700 mètres, disponible pour 4 500 USD, rendant l'imagerie thermique accessible aux chasseurs aisés.[3]Leica Camera AG, "Lunette de visée thermique Calonox Sight," leica-camera.com La série Eliminator de Burris illumine automatiquement les points de correction de trajectoire, éliminant le besoin de tableaux de chute plastifiés. Portés par la déflation des coûts des composants, les détecteurs 12 microns de FLIR ont vu les prix des monoculaires grand public chuter de 800 USD à 599 USD entre 2020 et 2024. Cette baisse de prix a permis aux marques d'entrée de gamme de proposer des équipements électroniques riches en fonctionnalités pour moins de 1 000 USD. En réaction, les marques premium prolongent désormais leurs garanties et mettent en avant leurs revêtements de lentilles distinctifs. Le marché des lunettes de visée reflète désormais les tendances de l'électronique grand public, passant d'un cycle d'achat traditionnel d'une décennie à des cycles de remplacement plus courts.
Expansion des canaux de commerce électronique pour les optiques de chasse
La valeur brute des marchandises chez OpticsPlanet a atteint 347 millions USD en 2024, les optiques représentant environ 40 % des transactions. Les vitrines en vente directe aux consommateurs permettent à des marques comme Vortex de dégager des marges plus élevées ; les revenus en ligne ont atteint en moyenne 2,83 millions USD par mois en 2024. Les vitrines numériques permettent également la promotion rapide de lunettes en édition limitée inspirées des modèles militaires, qui se vendent à des prix premium. Cependant, la facilité des commandes en ligne favorise la prolifération des contrefaçons : Leupold continue de signaler de fausses optiques VX-3 sur les places de marché électroniques mondiales. Les marques investissent donc dans la sérialisation, la traçabilité basée sur la blockchain et des offres groupées exclusives en ligne pour préserver leur intégrité et se différencier des contrefacteurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations strictes sur la possession d'armes à feu et la chasse | –0.9% | Europe, Canada, certaines parties de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Prolifération de lunettes contrefaites à bas coût en provenance d'Asie de l'Est | –0.6% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Évolution vers des viseurs à point rouge non grossissants sur les fusils sportifs modernes | –0.8% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Directives environnementales plus strictes sur le verre au plomb augmentant les coûts de production | –0.4% | États membres de l'UE | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes sur la possession d'armes à feu et la chasse
L'obtention d'un permis de chasse allemand nécessite une formation de 120 heures et des frais dépassant 2 000 EUR (2 328,42 USD), réduisant ainsi le nombre d'acheteurs potentiels d'optiques. La France impose des frais de permis annuels de 150 à 390 EUR (174,63 à 454,04 USD) et limite la capacité des chargeurs à trois cartouches, freinant ainsi la demande de lunettes de style tactique. La directive UE 2017/853 harmonise des renouvellements plus stricts et des contrôles médicaux, resserrant davantage l'accès civil.[4]Union européenne, "Règlement REACH 2015/628," eur-lex.europa.eu Ces obstacles administratifs et financiers réduisent les volumes unitaires, mais incitent les acheteurs restants à opter pour des optiques haut de gamme, amortissant ainsi les revenus tout en limitant l'expansion du marché des lunettes de visée.
Prolifération de lunettes contrefaites à bas coût en provenance d'Asie de l'Est
La recherche par numéro de série de Leupold révèle une part croissante de requêtes de vérification de contrefaçons sur des plateformes telles qu'AliExpress, où des modèles VX-3 contrefaits se vendent à environ un quart du prix des modèles authentiques. La NRA a découvert de faux viseurs Meprolight et Magpul qui se sont brisés sous le recul, exposant les utilisateurs et les agences à des risques de responsabilité. Bien que le point rouge légitime de Holosun à 159 USD brouille les disparités de prix, les contrefaçons non contrôlées érodent la confiance des consommateurs. Les grandes marques combattent le problème avec des hologrammes et des portails d'authenticité en ligne, mais l'application de la loi est en retard en raison d'obstacles juridictionnels. Le marché des lunettes de visée est donc confronté à une compression des marges et à des coûts potentiels de rappel pour raisons de sécurité dans les segments d'entrée de gamme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
les forces de l'ordre dépassent les segments historiquesLa demande des forces de l'ordre pour des viseurs à fusion électro-optique et thermique devrait croître à un CAGR de 9,78 % entre 2026 et 2031, dépassant le marché plus large des lunettes de visée. Le sport et la chasse représentent encore 43,78 % de la part du marché des lunettes de visée en 2025, portés par 47 millions de tireurs récréatifs américains et 1,5 million de chasseurs licenciés en Europe. Les achats des agences regroupent les optiques avec les nouveaux fusils de service, illustrés par un contrat NYPD de 1,29 million USD incluant des lunettes Nightforce. Les contrats militaires restent irréguliers mais lucratifs ; l'attribution par le SOCOM d'un contrat de lunettes multi-applications de 96 millions USD en 2024 témoigne d'une tarification premium.
Les gains de taille du marché des lunettes de visée dans les forces de l'ordre reflètent des budgets de modernisation qui privilégient les dispositifs variables à faible puissance et les dispositifs thermiques à clipser pour les scénarios de tireur actif. Les optiques sportives se bifurquent : les acheteurs sensibles aux coûts optent pour des lunettes à moins de 500 USD en provenance de Chine, tandis que les chasseurs aisés achètent des lunettes à 2 000 USD ou plus. Les pipelines de ventes gouvernementales favorisent les fournisseurs disposant de calendriers GSA et de métriques de durabilité éprouvées, créant des barrières à l'entrée pour les nouvelles marques. Par conséquent, les fabricants d'optiques équilibrant le volume civil avec les contrats institutionnels captureront des gains de parts de marché disproportionnés sur le marché des lunettes de visée.


Par type de visée :
les plateformes réflexes gagnent du terrain au détriment des télescopiquesLes modèles télescopiques représentaient encore 74,78 % du chiffre d'affaires du marché des lunettes de visée en 2025 ; cependant, les plateformes réflexes et à point rouge devraient croître à un CAGR de 10,94 % jusqu'en 2031. La collaboration d'Aimpoint avec Glock introduit des points rouges encastrés sur les pistolets de service, signalant la confiance institutionnelle dans les optiques non grossissantes. Pendant ce temps, les points solaires de Holosun, au prix de 235 USD, réduisent les contraintes de maintenance.
Les lunettes traditionnelles conservent la part du lion de la taille du marché des lunettes de visée pour la chasse et les sports de tir longue distance. Néanmoins, les références d'entrée de gamme 3X à 9X perdent des volumes au profit des optiques variables à faible puissance 1X à 8X et des points rouges économiques. Les leaders du marché diversifient donc leurs offres avec des conceptions hybrides intégrant une illumination à fibre optique et des leviers à rotation rapide pour rester pertinents. Le sous-segment premium du segment télescopique bénéficie toutefois d'une demande protégée parmi les compétiteurs en fusil de précision et les chasseurs haut de gamme qui valorisent les tourelles robustes et les garanties à vie.
Par plage de grossissement :
le très longue portée gagne en popularitéLes optiques de gamme intermédiaire 8X à 15X détenaient une part de marché de 47,89 % sur le marché des lunettes de visée en 2025, offrant un équilibre entre polyvalence et coût. Pourtant, les lunettes supérieures à 15X se développeront à un CAGR de 8,94 % à mesure que des disciplines comme le King-of-2-Miles popularisent les optiques 25X et plus. La variante civile 5X à 25X de Nightforce, au prix de 2 800 à 3 200 USD, répond à cette demande croissante.
Les produits à faible puissance 1X à 4X et 1X à 6X progressent en termes absolus, mais cèdent des parts de marché à mesure que les tireurs renoncent entièrement au grossissement ou optent pour des optiques haute puissance pour des tirs longue distance éthiques. Les superpositions numériques, comme le dS Gen II de Swarovski, qui calcule les corrections de trajectoire en temps réel, différencient davantage les offres ultra-longue portée. Le marché des lunettes de visée se stratifie donc, avec des segments d'acheteurs distincts pour les compétitions de carabine dynamique, la chasse grand public et les compétitions à distance extrême.
Par technologie :
l'imagerie thermique comble son retard sur l'électro-optiqueLes plateformes électro-optiques représentaient encore 51,27 % de la part du marché des lunettes de visée en 2025 ; cependant, l'imagerie thermique progresse à un CAGR de 8,69 %. La baisse de prix du Scout TK de FLIR à 599 USD illustre l'érosion des coûts des capteurs. Le feu vert légal de la Finlande pour les chasses au sanglier thermiques accélère l'adoption, et les dérogations accordées par les États allemands ajoutent un élan supplémentaire.
Les plafonds de contrôle des exportations limitent la résolution et la fréquence d'images des unités expédiées à l'international, obligeant les fournisseurs à maintenir des gammes de produits doubles. Néanmoins, les dispositifs thermiques à clipser qui préservent les positions de zéro existantes s'avèrent populaires parmi les chasseurs ayant investi dans des lunettes diurnes haut de gamme. Par conséquent, la taille du marché des lunettes de visée attribuée aux dispositifs thermiques convergera régulièrement vers celle des dispositifs électro-optiques à moyen terme.
Analyse géographique
Marché des lunettes de visée en Amérique du Nord
Les 40,12 % de part de marché des lunettes de visée détenus par l'Amérique du Nord en 2025 reposaient sur le pipeline d'approvisionnement de la défense américaine et sur 47 millions de tireurs récréatifs. Le déploiement du XM157 par l'armée américaine à partir de 2026 garantit une demande récurrente en pièces de rechange, tandis que l'attribution par le SOCOM d'un contrat de 96 millions USD pour des lunettes de vision nocturne en 2024 souligne l'appétit pour les systèmes multispectraux. La baisse de 8 % des ventes de licences au Canada reflète des évolutions démographiques, mais les ventes d'optiques haut de gamme restent stables grâce à un noyau engagé de chasseurs. Le marché grand public mexicain est négligeable en raison de règles de possession strictes, qui limitent la demande en optiques aux agences officielles.
Marché des lunettes de visée en Asie-Pacifique
L'Asie-Pacifique affichera un CAGR de 9,54 % d'ici 2031, porté par le budget de défense indien de 130 milliards USD, la hausse des dépenses japonaises de 16,4 % et la modernisation de l'Australie dans le cadre d'AUKUS. La Corée du Sud consacre une partie de son enveloppe de 44,9 milliards USD à des systèmes de conduite de tir avancés, stimulant la fabrication optique locale. Le marché domestique chinois de la vision nocturne a dépassé 1 milliard RMB (143,10 millions USD) en 2019 et continue de croître à un rythme annuel supérieur à 20 %, soutenu par une production locale de détecteurs.
Marché des lunettes de visée en EMEA et en Amérique du Sud
L'expansion du marché européen des lunettes de visée est tempérée par des réglementations strictes en matière de licences ; l'Allemagne compte 400 000 chasseurs, la France 1,1 million, avec une préférence pour les optiques haut de gamme qui justifient des coûts de conformité élevés. L'adoption des lunettes thermiques progresse à la suite de l'évolution réglementaire en Finlande et des dérogations accordées par certains États allemands, tandis que les circuits de tir sportif au Royaume-Uni soutiennent la demande en optiques à fort grossissement malgré seulement 710 000 certificats d'armes à feu. Au-delà de l'Europe, les Émirats arabes unis et l'Arabie saoudite ont respectivement alloué 28 milliards USD et 75,8 milliards USD à la défense en 2024, avec les optiques d'infanterie en bonne place sur leurs listes d'approvisionnement. L'Amérique du Sud reste un marché naissant, bien que l'assouplissement réglementaire au Brésil stimule modestement les achats d'optiques par les forces de l'ordre. Les économies fragmentées d'Afrique limitent une adoption plus large, hormis une demande de niche liée au tourisme de chasse en Afrique du Sud.

Paysage réglementaire
La réglementation du marché des lunettes de visée est façonnée par les règles d'accès aux armes à feu pour les utilisateurs civils, ainsi que par les contrôles à l'exportation et les règles d'approvisionnement pour les optiques de qualité militaire et numériquement connectées. Aux États-Unis, les optiques spécialement conçues pour les armes à feu figurant sur l'USML relèvent de l'ITAR (administré par la Directorate of Defense Trade Controls en vertu de l'Arms Export Control Act), tandis que de nombreux dispositifs de visée optique commerciaux sont contrôlés par les Export Administration Regulations (EAR) via le BIS, y compris l'ECCN 0A504 dans la Commerce Control List. Ces cadres influencent les variantes configurées pour l'exportation, y compris les modèles thermiques et numériques, et affectent les stratégies de distribution des marques mondiales servant à la fois la demande institutionnelle et civile.
Les politiques d'approvisionnement et industrielles ajoutent une autre couche de conformité pour les fournisseurs desservant les programmes militaires. Le NDAA FY2026, signé le 18 décembre 2025, comprend des exigences visant à éliminer la dépendance du DoD à l'égard du verre optique, des matériaux infrarouges et des systèmes optiques provenant de pays visés d'ici le 1er janvier 2030. Ce calendrier pousse les maîtres d'œuvre et les fournisseurs de rang inférieur à documenter l'origine et à qualifier des matériaux alternatifs. Par ailleurs, le BIS a publié en 2025 des révisions affectant le régime de licences applicable aux dispositifs de visée optique, illustrant comment les licences d'exportation pour les optiques peuvent évoluer et modifier les délais et les marchés d'exportation accessibles aux fabricants basés aux États-Unis.
Paysage concurrentiel
La concentration du marché mondial est modérée : les cinq premiers acteurs, Leupold & Stevens Inc., Vista Outdoor, Vortex Optics, Burris Company et Nightforce Optics, représentent une part significative, laissant le reste à une longue traîne de maisons premium régionales et d'entrants asiatiques agressifs sur les prix. Les acteurs historiques premium, tels que Leupold, Vortex et Nightforce, défendent leur territoire grâce aux contrats militaires, aux garanties à vie et aux optiques de haute qualité, renforçant ainsi leur pouvoir de fixation des prix dans la tranche supérieure à 1 500 USD. Les challengers d'Asie de l'Est comme Holosun et HIKMICRO grignotent les segments d'entrée de gamme et de gamme intermédiaire en proposant des points rouges à charge solaire et des optiques thermiques à moins de 1 800 USD.
Les mouvements stratégiques tendent vers l'intégration verticale et les stratégies de vente directe aux consommateurs. Le canal de commerce électronique de Vortex à lui seul a généré près de 34 millions USD de ventes en ligne annuelles, permettant le lancement rapide d'optiques inspirées des modèles contractuels sans passer par des distributeurs. Le partenariat OEM d'Aimpoint avec Glock place son point rouge ACRO P-2 sur les pistolets d'usine et garantit des volumes institutionnels. Sur le front technologique, le dS Gen II de Swarovski et les superpositions OLED de Zeiss représentent la poussée vers des optiques lumineuses dans le segment premium. Les dépôts de brevets, dont 12 par Vortex et plusieurs par Leupold entre 2022 et 2024, soulignent un pivot vers les capteurs intégrés et les modules télémètre additionnels.
La conformité réglementaire émerge comme un avantage concurrentiel : les mandats européens sans plomb élèvent les barrières pour les producteurs à petit budget, tandis que les régimes américains de contrôle des exportations restreignent les ventes thermiques haute résolution, favorisant les entreprises disposant de gammes de produits doubles. Le risque de contrefaçon persiste ; cependant, les marques adoptant la sérialisation et la traçabilité blockchain gagnent la confiance des consommateurs. Dans l'ensemble, le marché des lunettes de visée se caractérise par des cycles de produits accélérés, une densité de fonctionnalités plus élevée et des stratégies de vente omnicanales.
Leaders du secteur des lunettes de visée
Nightforce Optics
Leupold & Stevens, Inc.
Revelyst (Vista Outdoor Operations LLC)
Sheltered Wings, Inc. d/b/a Vortex Optics
Burris Company (Beretta Holding S.A.)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des lunettes de visée
- Leupold & Stevens, Inc.
- Sheltered Wings, Inc. d/b/a Vortex Optics
- Burris Company (Beretta Holding S.A.)
- Nightforce Optics
- HENSOLDT AG
- SIG SAUER, Inc.
- Carl Zeiss AG
- Swarovski-Optik AG & Co KG
- Steiner Optik GmbH (Beretta Holding S.A.)
- Trijicon, Inc.
- Aimpoint AB
- Holosun Technologies, Inc.
- KAHLES GmbH
- Meopta s.r.o.
- BSA Optics
- Revelyst (Vista Outdoor Operations LLC)
- The Kinetic Group (Czechoslovak Group)

Opportunités de marché et perspectives d'avenir
La modernisation de la défense crée un espace pour les optiques de conduite de tir intégrées combinant optiques à vision directe, capteurs, lasers de visée et mises à niveau logicielles. En mars 2026, l'armée américaine a publié une étude de marché portant sur des optiques à vision directe, des lasers de visée et du matériel de fixation disponibles sur étagère, compatibles avec les rails MIL-STD-1913 (Picatinny) pour armes d'épaule. L'étude privilégie les fournisseurs disposant d'interfaces modulaires, d'une capacité de déploiement rapide et d'écosystèmes de fixation établis. Elle s'aligne également sur l'évolution du rapport vers des optiques de conduite de tir numériquement connectées, élargissant les opportunités pour les fournisseurs capables de proposer optiques, lasers et fixations sous forme de kits interopérables plutôt que de lunettes autonomes.
Les exigences en matière de lutte anti-drones et d'engagement de cibles mobiles élargissent également l'usage des capacités de lunettes intelligentes au-delà des opérations spéciales de niche. Smart Shooter a obtenu plusieurs contrats de suite en 2026 auprès de diverses branches des forces armées américaines pour ses systèmes de conduite de tir SMASH, dont un contrat de suite avec l'armée américaine en mai 2026 et des commandes supplémentaires de la marine et du corps des Marines américains en juin 2026, apportant une preuve concrète de la demande en optiques de fusil assistées par IA et en conduite de tir. Sur le plan commercial, les fabricants continuent de renouveler leurs gammes premium et intermédiaires avec de nouvelles architectures optiques, telle la mire holographique micro point rouge PUREVIEW de FN Herstal lancée en avril 2026, utilisant la technologie des guides d'ondes. Ensemble, ces développements soutiennent une différenciation de produit à court terme dans les catégories réflex et point rouge, alors que les clients montent en gamme depuis les optiques traditionnelles.
Recent Industry Developments in Marché des lunettes de visée
- Juillet 2026 : Leupold and Stevens a annoncé de nouvelles options de réticule illuminé pour ses lunettes de visée Mark 4HD, élargissant la gamme vers des usages en faible luminosité et orientés service. Cette mise à jour vient enrichir la gamme de lunettes tout en répondant à la demande d'acquisition de réticule plus rapide dans les applications d'application de la loi et de tir sportif de style tactique.
- Décembre 2025 : Meprolight (groupe SK) a remporté un contrat auprès des forces armées d'un pays d'Europe du Sud pour la fourniture de ses lunettes de visée MIL-SPEC MVO 1-8x28 LPVO destinées aux opérations tactiques à courte et moyenne portée. Ce succès soutient une tarification premium pour les optiques variables à faible grossissement renforcées, et confirme le rôle des exigences militaires alignées sur l'OTAN dans l'orientation des feuilles de route produits et des parcours de qualification.
- Juillet 2024 : le commandement des opérations spéciales des États-Unis a attribué un contrat de lunette multi-application d'un montant de 96 millions USD, soulignant la poursuite des dépenses institutionnelles pour des optiques avancées portées par le soldat. Cette attribution laisse entrevoir une opportunité d'après-vente à long terme via les pièces détachées, la formation et le soutien au cycle de vie, et elle relève la barre concurrentielle en matière de durabilité, de standardisation et de sécurité d'approvisionnement parmi les fournisseurs de lunettes.


Marché des lunettes de visée Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, nous définissons le marché des lunettes de visée comme les revenus générés par les optiques de visée montées sur fusil vendues pour un usage civil, policier et militaire, y compris les lunettes optiques conventionnelles et les lunettes à assistance électronique prenant en charge l'acquisition de cible.
Exclusions du périmètre : sont exclus les plateformes d'armes à feu, les fixations et bagues en tant qu'articles autonomes, ainsi que les optiques portatives non destinées aux fusils, sauf si elles sont vendues dans le cadre d'une unité de lunette de visée.
Aperçu de la segmentation
- Par application
- Sport et chasse
- Forces de l'ordre
- Militaire
- Par type de visée
- Télescopique
- Réflexe/Point rouge
- Par plage de grossissement
- Moins de 8X
- 8X à 15X
- Supérieur à 15X
- Par technologie
- Électro-optique
- Imagerie thermique
- Laser
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire le contexte de l'offre et de la demande qui sous-tend le modèle de dimensionnement. Nous nous sommes appuyés sur des documents publics de budgets de défense et des communiqués d'approvisionnement, ainsi que sur des statistiques de commerce international pour les instruments optiques provenant d'UN Comtrade et des agences douanières nationales, afin de comprendre les orientations des dépenses et des expéditions.
Pour ancrer la demande civile, nous avons examiné les indicateurs de participation et de licences des agences étatiques de la faune (licences de chasse et étiquettes) et des agences statistiques nationales suivant la participation aux loisirs, puis recoupé les normes de sécurité et de produit publiées par l'ISO et les instituts nationaux de normalisation pertinents. Nous avons également utilisé des bases de données de brevets pour suivre l'évolution des fonctionnalités des systèmes de visée électro-optiques et thermiques, et examiné les rapports annuels d'entreprises, les présentations aux investisseurs et la presse spécialisée pour dégager des indices de prix et des commentaires sur le mix produit. Lorsque disponibles, nous avons utilisé certains abonnements payants pour les données financières d'entreprises et une base de données au niveau des expéditions import-export pour recouper les résultats. Les sources listées ci-dessus ne sont qu'illustratives, et de nombreuses autres références publiques ont été consultées pour la collecte, le recoupement et la clarification des données.
Entretiens et enquêtes primaires
Des travaux primaires ont été menés pour tester la solidité des informations issues des sources publiques et combler les lacunes qui apparaissent habituellement en matière de tarification, de mix des canaux et d'adoption des fonctionnalités. Nous avons échangé avec des fabricants, des distributeurs et détaillants, ainsi que des experts utilisateurs finaux dans le tir civil, les achats des forces de l'ordre et les programmes orientés défense. Les apports de ces entretiens nous ont aidés à valider les hypothèses relatives au mix de grossissement, à la pénétration des technologies thermiques et électro-optiques, et aux cycles de remplacement selon les régions.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Segment supérieur : 27% | Dirigeants (CXO) : 18% | APAC : 46% |
| Segment intermédiaire : 53% | Responsables fonctionnels/d'unité : 39% | EMEA : 34% |
| Petits acteurs : 20% | Managers : 43% | Amériques : 20% |
Dimensionnement du marché et prévisions
Le dimensionnement débute par une construction descendante où les signaux d'approvisionnement de défense, les indicateurs de participation civile et les flux commerciaux sont utilisés pour reconstituer les dépenses adressables en optiques de visée pour fusil par région. Ces totaux sont ensuite répartis à l'aide d'indicateurs de mix observés pour le type de dispositif et la technologie, et nous ajustons année après année pour l'évolution des prix afin que la valeur ne soit pas surestimée lorsque les volumes sont stables.
Pour garder les chiffres ancrés dans la réalité, nous corroborons les résultats avec des approximations ascendantes sélectives, telles que des ASP échantillonnés multipliés par des volumes unitaires issus de vérifications de canaux, ainsi que des consolidations de revenus des fournisseurs pour les plus grandes familles de produits lorsque les informations financières sont disponibles. Les principales entrées du modèle comprennent le glissement de part entre produits télescopiques et de style réflex, le mix des plages de grossissement (moins de 8X, 8X à 15X, et plus de 15X), le taux d'adoption des fonctionnalités thermiques et électro-optiques, la cadence de remplacement des unités fortement utilisées, et la demande régionale tirée par l'activité de chasse et les cycles d'approvisionnement institutionnels.
Pour les prévisions, nous avons utilisé une analyse de scénarios soutenue par une légère vérification de régression multivariée, où des moteurs tels que l'orientation des dépenses de défense, les niveaux de participation civile et la dérive attendue des ASP ont été variés, puis alignés sur le consensus des experts issu des entretiens. Lorsque les preuves ascendantes sont limitées pour les petites régions ou les technologies de niche, les lacunes sont traitées en appliquant des courbes de pénétration prudentes et en validant les parts obtenues par rapport aux signaux commerciaux et de canal.
Validation des données et cycle de mise à jour
La validation s'effectue par de multiples recoupements afin qu'aucun flux de données unique ne détermine seul le résultat final. Nous comparons les totaux modélisés avec des signaux indépendants tels que les tendances de valeur commerciale pour les catégories optiques pertinentes, l'activité d'approvisionnement public, et l'économie unitaire implicite dérivée de la tarification des canaux, puis étudions tout écart marqué avant validation finale.
Un second examen par analyste est mené pour tester les hypothèses, et des appels de suivi sont déclenchés lorsque des valeurs aberrantes apparaissent dans les répartitions régionales, l'adoption technologique ou la progression des prix. Le rapport est actualisé selon un cycle annuel, avec des mises à jour intermédiaires en cas d'événements significatifs, et une vérification finale avant livraison est effectuée afin que les clients reçoivent la vision la plus récente disponible au moment de la publication.
Taille du marché des lunettes de visée de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les lunettes de visée diffèrent souvent car chaque éditeur fait des choix légèrement différents sur ce qui doit être inclus, sur quelle année d'ancrage retenir, et sur la manière dont l'évolution des prix est intégrée dans la prévision. Même lorsque le même libellé de produit est utilisé, les totaux peuvent varier selon que les mires réflex sont comptées avec les lunettes, la manière dont les fonctionnalités électro-optiques sont traitées, et la manière dont le calendrier de conversion des devises est géré selon les régions.
L'écart principal provient du fait que les mires réflex et point rouge, ainsi que les catégories de mires à imagerie thermique et à laser, sont ou non pleinement comptées dans le total des lunettes de visée, et de la manière dont Mordor Intelligence maintient le périmètre aux optiques de visée montées sur fusil avec une répartition cohérente par type de dispositif et par technologie, appliquée avant la progression année par année des ASP.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,22 milliards USD (2026) | |
| Éditeur de recherche sectorielle A | 7,02 milliards USD (2024) | S'ancre sur une année de base antérieure et utilise une trajectoire de croissance différente, et son présentation publique ne montre pas clairement comment l'inclusion par type de dispositif et l'évolution année par année des ASP sont standardisées selon les régions. |
| Cabinet de conseil mondial B | 8,23 milliards USD (2026) | Démarre à une valeur d'année proche, mais des différences dans la pondération par usage final et dans la manière dont l'adoption technologique est intégrée à la tarification peuvent modifier la trajectoire implicite par rapport à une fenêtre de prévision plus courte. |
Dans l'ensemble du tableau, l'écart s'explique principalement par ce qui est comptabilisé comme produit lunette de visée, ainsi que par l'année de base et les hypothèses de progression des prix. Notre analyse maintient un calcul traçable jusqu'aux signaux de demande observables et à des répartitions reproductibles par type de dispositif, plage de grossissement et technologie, ce qui facilite la réconciliation des évolutions année après année.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des lunettes de visée en 2026 et à quelle vitesse va-t-il croître ?
La taille du marché des lunettes de visée a atteint 8,22 milliards USD en 2026 et devrait croître à un CAGR supérieur à 7,95 %, pour atteindre 12,05 milliards USD d'ici 2031.
Quelle application générera le plus de nouveaux revenus jusqu'en 2031 ?
Les forces de l'ordre devraient dépasser tous les autres segments avec un CAGR de 9,78 % à mesure qu'elles remplacent les optiques traditionnelles par des dispositifs à capacité thermique et à acquisition rapide.
Quelle tendance technologique remodèle le plus rapidement les portefeuilles de produits ?
L'imagerie thermique progresse à un CAGR de 8,69 % grâce à la baisse des coûts des capteurs et aux changements réglementaires autorisant la chasse nocturne en Europe et dans certaines parties des États-Unis.
Quelle région offre les meilleures perspectives de croissance ?
L'Asie-Pacifique devrait afficher un CAGR de 9,54 %, alimenté par la hausse des budgets de défense en Inde, au Japon, en Corée du Sud et en Australie.
Comment les marques se protègent-elles contre les optiques contrefaites ?
Les principaux fabricants intègrent désormais des outils de recherche par numéro de série, des sceaux holographiques et des systèmes de traçabilité basés sur la blockchain pour aider les consommateurs à vérifier l'authenticité et à protéger la valeur de la marque.
Pourquoi les viseurs à point rouge concurrencent-ils les lunettes traditionnelles à faible puissance ?
Les règles de tir compétitif, les préférences des forces de l'ordre et la tarification agressive de 159 à 300 USD des fournisseurs asiatiques ont déplacé la demande vers les viseurs réflexes non grossissants pour les engagements à moins de 100 mètres.
Dernière mise à jour de la page le:



