
Taille et parts du marché des poteaux intelligents
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 28.86 Milliards de dollars |
| Taille du Marché (2031) | 71.65 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 19.95 % |
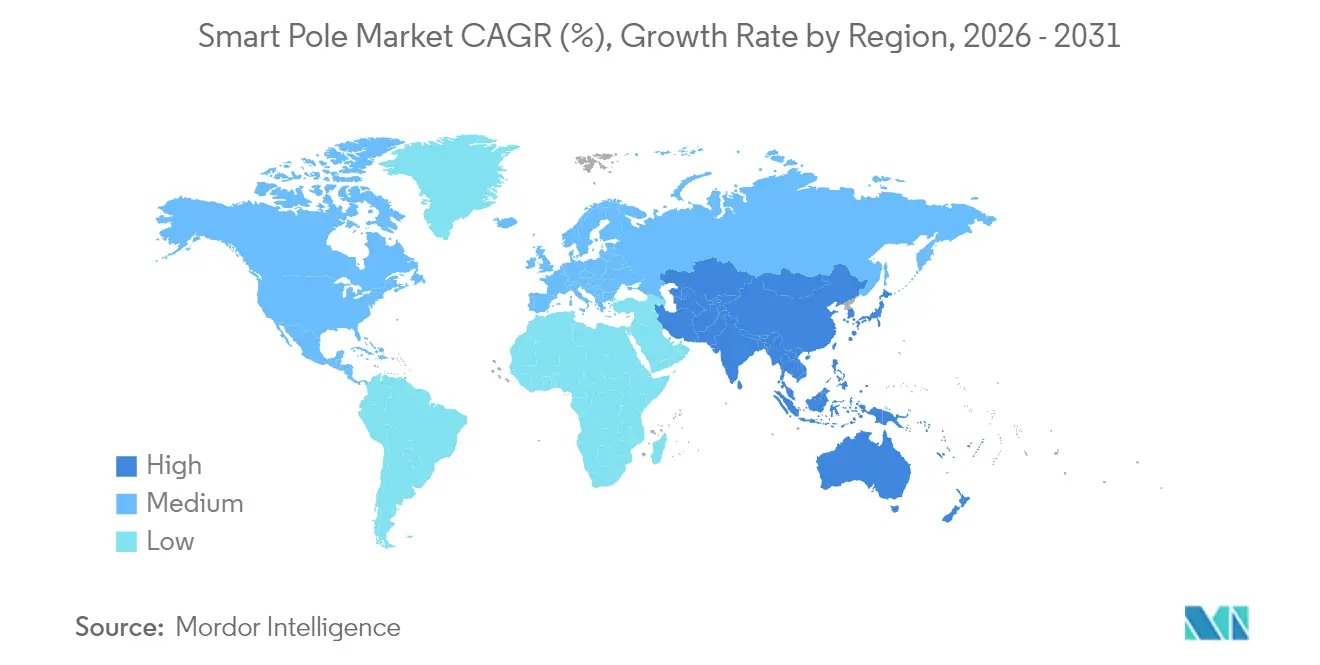
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
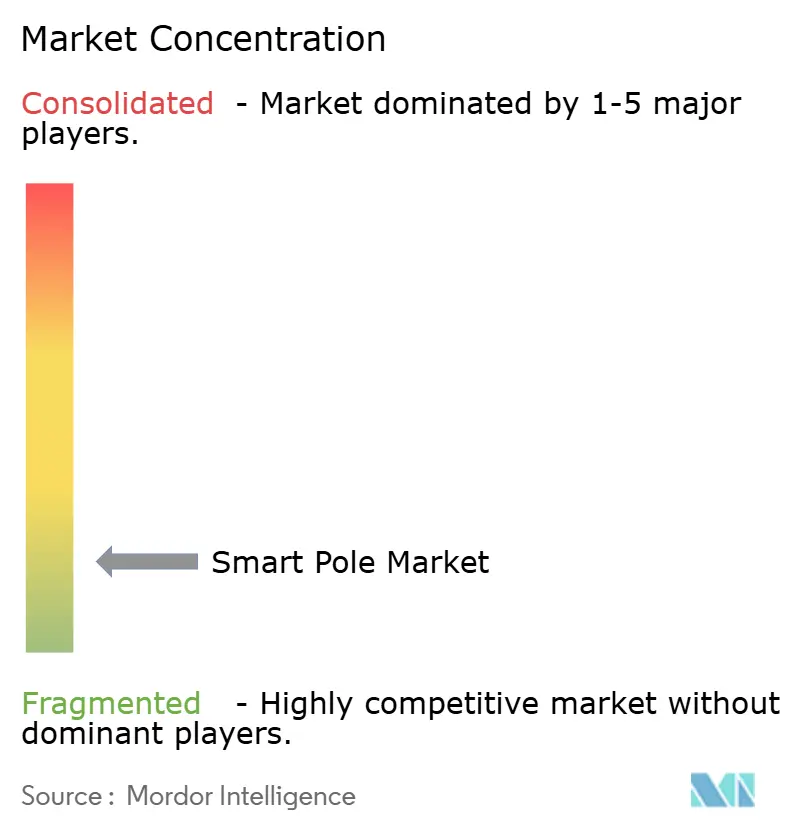
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des poteaux intelligents par Mordor Intelligence
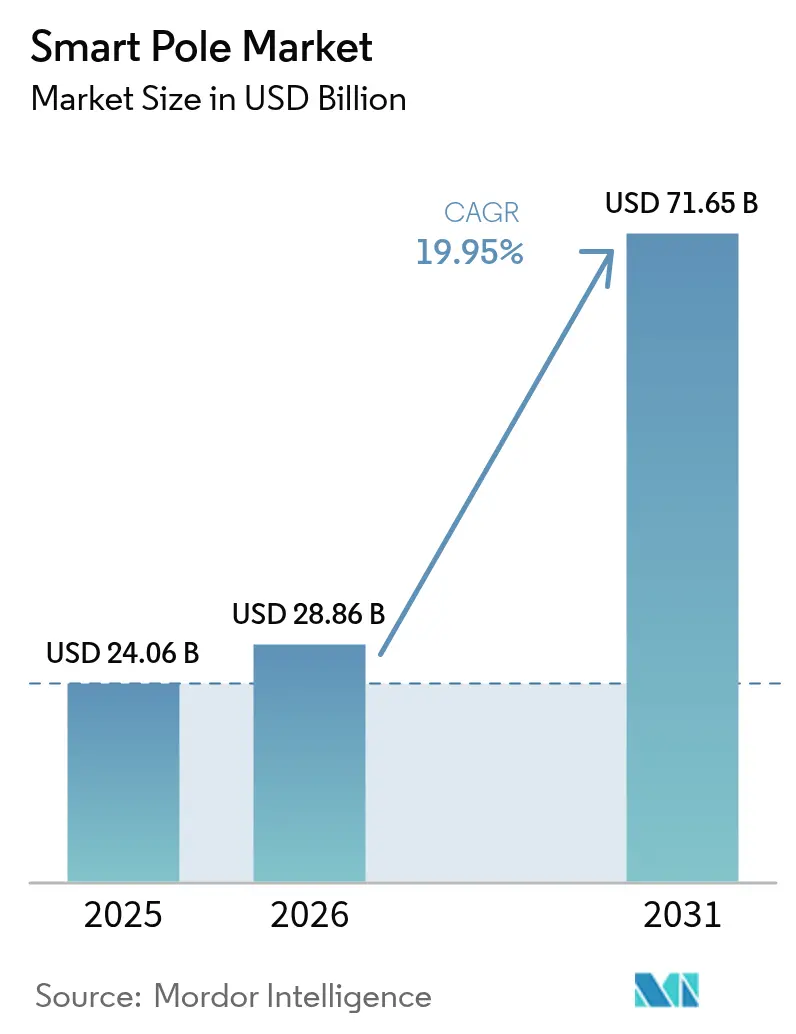
La taille du marché des poteaux intelligents devrait croître de 24,06 milliards USD en 2025 à 28,86 milliards USD en 2026 et devrait atteindre 71,65 milliards USD d'ici 2031 à un TCAC de 19,95 % sur la période 2026-2031.
Cette hausse soutenue reflète la manière dont les exigences de densification 5G, les mandats de rénovation LED et les programmes nationaux de villes intelligentes ont transformé le mobilier urbain connecté en infrastructure numérique essentielle. Les villes considèrent désormais les poteaux intelligents comme des actifs générateurs de revenus. Les 500 réverbères intelligents de San Diego ont contribué à 229 affaires criminelles et 166 arrestations en 2024, soulignant des retombées socio-économiques tangibles. Soutenu par des pressions politiques, le ministère du logement chinois a publié en 2024 des règles imposant des déploiements de poteaux interopérables, tandis que l'UE et l'Inde canalisent des capitaux dédiés via Horizon 2020 et la Mission Villes Intelligentes pour accélérer l'adoption. La co-implantation cellulaire représente 46 % des déploiements, car les opérateurs peuvent monter des petites cellules 5G sur des poteaux existants, réduisant ainsi les délais et les obstacles réglementaires. Le matériel reste le poste de dépenses le plus important, mais les plateformes logicielles s'étendent rapidement à mesure que les municipalités monétisent les données générées par les poteaux.
Points clés du rapport
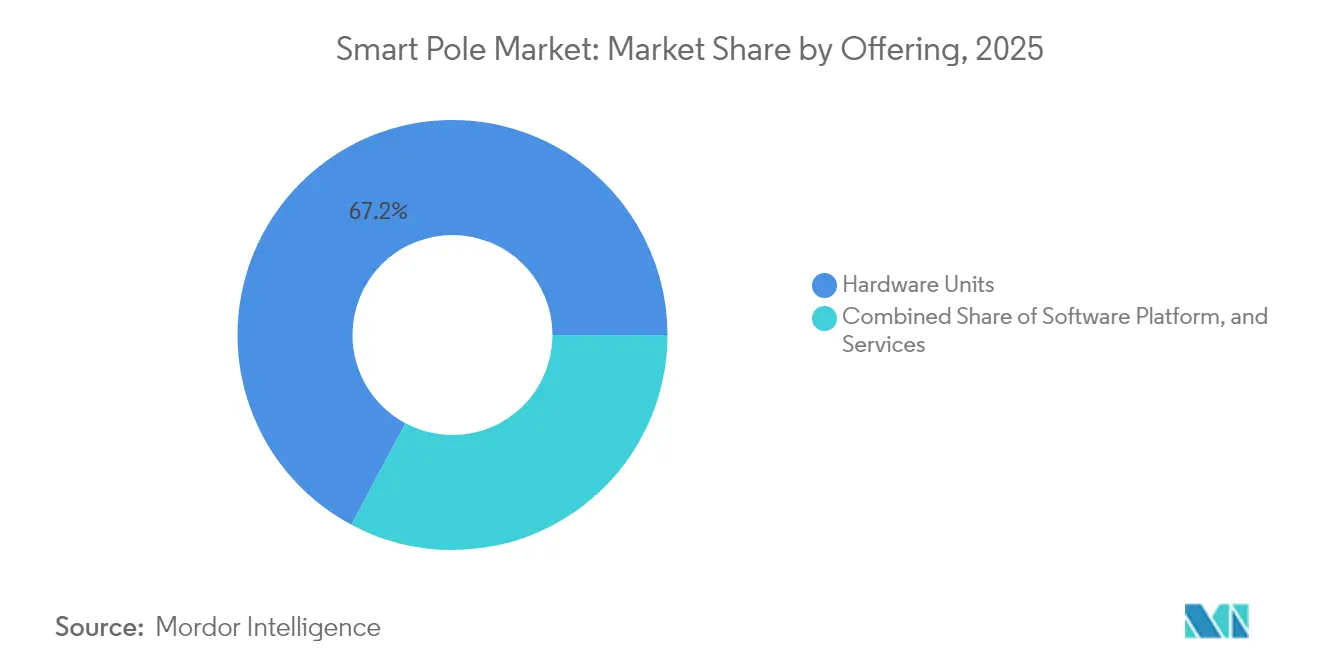
- Par offre, le matériel représentait 67,20 % de la part du marché des poteaux intelligents en 2025, tandis que le logiciel devrait enregistrer un TCAC de 21,8 % jusqu'en 2031.
- Par type d'installation, les nouveaux déploiements dominaient avec 56,30 % des revenus en 2025 ; les installations de rénovation devraient afficher un TCAC de 20,1 % jusqu'en 2031.
- Par technologie de connectivité, les réseaux cellulaires représentaient 45,60 % de la taille du marché des poteaux intelligents en 2025 et devraient se développer à un TCAC de 23,4 %.
- Par application, les autoroutes et voies routières captaient 51,30 % de la taille du marché des poteaux intelligents en 2025 ; les parkings et campus représentent le segment à la croissance la plus rapide avec un TCAC de 22,7 %.
- Par matériau, les structures en acier et en aluminium dominaient avec 48,60 % des revenus en 2025, tandis que les poteaux composites sont en passe d'afficher un TCAC de 20,6 % grâce à des conceptions légères et résistantes à la corrosion.
- Par géographie, l'Amérique du Nord représentait 35,10 % du marché des poteaux intelligents en 2025 ; l'Asie-Pacifique progresse à un TCAC de 23,6 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Mandats gouvernementaux relatifs aux villes intelligentes | +6.2% | Mondial, avec une concentration en Chine, UE, Inde | Moyen terme (2-4 ans) |
| Impulsion des économies d'énergie liées à la rénovation LED | +4.8% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande de co-implantation 5G / petites cellules | +5.1% | Mondial, porté par les marchés développés | Moyen terme (2-4 ans) |
| Baisse des coûts des capteurs IoT | +2.9% | Mondial | Court terme (≤ 2 ans) |
| Partenariats public-privé axés sur les revenus publicitaires et la monétisation des données | +1.8% | Amérique du Nord, marchés pilotes UE | Long terme (≥ 4 ans) |
| Financement par obligations municipales liées aux critères ESG | +2.3% | Mondial, concentré dans les marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Mandats gouvernementaux relatifs aux villes intelligentes
Les programmes à l'échelle nationale ancrent le marché des poteaux intelligents car les municipalités doivent moderniser leurs réseaux d'éclairage pour atteindre les objectifs de neutralité climatique, de sécurité et de gouvernance des données. La Mission Villes de la Commission européenne appelle à 100 villes neutres en carbone d'ici 2030 et prescrit une infrastructure numérique intégrée, incluant des poteaux multi-services. En Chine, les orientations de mai 2024 de la Commission nationale du développement et de la réforme obligent les urbanistes à intégrer les poteaux intelligents dans des plateformes de données unifiées, accélérant les achats normalisés. Le programme d'éclairage intelligent de Chicago fait état d'économies d'énergie annuelles de 10 millions USD tout en améliorant la surveillance criminelle grâce aux capteurs montés sur les poteaux. Ces directives favorisent des cycles d'approvisionnement prévisibles qui permettent une fabrication en volume et une réduction des coûts unitaires.
Impulsion des économies d'énergie liées à la rénovation LED
Les rénovations LED permettent des économies d'énergie de 50 à 60 % par rapport aux lampes à vapeur de sodium haute pression, offrant aux villes une incitation fiscale immédiate à adopter les poteaux intelligents. Le déploiement LED de 5,55 millions USD à Parramatta a remplacé 4 500 luminaires, réduisant les factures d'énergie et ajoutant une gradation adaptative. Le Département américain de l'énergie note que le financement par les services publics et les contrats de services énergétiques peuvent couvrir les coûts initiaux, permettant l'adoption par les communes aux budgets limités. Les rénovations progressives évitent également les travaux de voirie généralisés, permettant une intégration par phases des capteurs et des modules de connectivité sur les actifs existants. À mesure que les juridictions publient des indicateurs d'évitement des coûts, elles créent une pression entre pairs qui maintient le marché des poteaux intelligents sur une courbe d'adoption rapide.
Demande de co-implantation de petites cellules 5G
Les opérateurs mobiles ont besoin de sites denses à faible hauteur pour atteindre leurs objectifs de couverture et de capacité 5G, et les poteaux intelligents offrent alimentation électrique, backhaul et droit de passage approuvé en un seul ensemble. Les tests au Royaume-Uni de Virgin Media O2 ont montré que des poteaux équipés de petites cellules 4G/5G intégrées peuvent être installés sans permis de construire supplémentaire, réduisant de moitié le temps de déploiement[1]Virgin Media O2, "Les poteaux intelligents améliorent la couverture mobile," virginmediao2.com. L'alliance de Cornerstone avec Signify étend ce modèle à l'échelle nationale, permettant des hôtes neutres multi-opérateurs qui allègent les charges en capital des opérateurs individuels. Cette opportunité de partage des revenus transforme l'éclairage public d'un coût municipal en une source de revenus, accélérant l'investissement privé et alimentant le marché des poteaux intelligents.
Baisse des coûts des capteurs IoT
Avec les modules IoT cellulaires affichant un TCAC de 16 % jusqu'en 2027, les capteurs environnementaux, de trafic et de sécurité descendent à des prix en double chiffre en dollars. Des plateformes comme Interact City exploitent les données en temps réel pour réduire la consommation d'énergie d'éclairage jusqu'à 80 % grâce à des algorithmes adaptatifs. Les processeurs de périphérie intégrés dans les poteaux effectuent des analyses localement, réduisant les coûts de backhaul et d'informatique en nuage tout en améliorant la latence de réponse aux urgences. À mesure que la nomenclature se réduit, même les municipalités de taille moyenne trouvent les ensembles complets de capteurs financièrement viables, élargissant le marché adressable des poteaux intelligents.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts d'investissement initiaux élevés et risque lié au retour sur investissement | -3.4% | Mondial, aigu dans les marchés en développement | Court terme (≤ 2 ans) |
| Lacunes d'interopérabilité dans les protocoles | -2.1% | Mondial | Moyen terme (2-4 ans) |
| Limites de zonage liées à l'esthétique urbaine | -1.6% | Marchés développés, quartiers historiques | Long terme (≥ 4 ans) |
| Primes d'assurance cyber-physique | -1.9% | Mondial, concentré dans les infrastructures critiques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement initiaux élevés et risque lié au retour sur investissement
Les budgets municipaux s'étendent rarement à des mises à niveau d'éclairage à plusieurs millions de dollars sans retour sur investissement clair. Dans le nord de l'État de New York, les services publics exigent une couverture responsabilité civile de 5 millions USD pour les pilotes de réverbères intelligents, ce qui gonfle le coût global du projet[2]GovTech, "Exigences de responsabilité des services publics pour l'éclairage intelligent," govtech.com. L'étude de cas du parking de Wal-Mart montre une période de remboursement de 7,5 ans lors du remplacement de luminaires aux halogénures métalliques de 1 000 W par des LED, bien plus longue que la plupart des cycles budgétaires municipaux. Les partenariats public-privé tels que le financement par capture de valeur, illustré par le Golden Mile de Vijayawada, redistribuent le risque aux concessionnaires, mais les petites villes manquent souvent de la capacité juridique pour structurer des accords similaires, freinant la demande à court terme.
Lacunes d'interopérabilité dans les protocoles
Les poteaux intelligents chevauchent les systèmes d'éclairage, de télécommunications, de transport et de sécurité publique, mais les protocoles des fournisseurs restent cloisonnés. Les normes IEEE telles que P2413 et 2030.5 définissent des architectures communes, mais leur adoption est inégale, obligeant les intégrateurs à prendre en charge plusieurs piles technologiques. Le modèle OCPP ouvert dans la recharge des véhicules électriques illustre une voie praticable vers l'unification, mais le répliquer pour les poteaux intelligents nécessite une passation de marchés municipaux coordonnée et l'engagement des fournisseurs. Les petits fournisseurs peinent à maintenir des micrologiciels multi-standards, ce qui alourdit les coûts d'intégration et allonge les calendriers de projet, ralentissant ainsi le déploiement du marché des poteaux intelligents à moyen terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
les dépenses en matériel dominent, la valeur du logiciel progresseLes achats de matériel représentaient 67,20 % du marché des poteaux intelligents en 2025, les poteaux, luminaires, capteurs et équipements de communication nécessitant des investissements initiaux importants. Le logiciel, bien que représentant actuellement un poste budgétaire plus modeste, progresse à un taux annuel de 21,8 %, signalant un pivotement de la livraison d'actifs vers les services de données. Signify convertit 93 % de ses 6,1 milliards EUR de ventes d'éclairage en unités LED, démontrant comment les économies d'échelle réduisent les coûts en capital pour les municipalités.
Les entreprises positionnent désormais les tableaux de bord en nuage, les passerelles API et les analyses pilotées par l'IA comme des flux de valeur essentiels. La gestion des appareils à grande zone réduit les déplacements de techniciens, tandis que la maintenance prédictive prolonge la durée de vie des actifs, améliorant ainsi l'économie sur la durée de vie totale. Par conséquent, les frais de licence et d'assistance récurrents commencent à rivaliser avec les marges matérielles, une progression qui soutient la croissance à long terme du marché des poteaux intelligents.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport


Par type d'installation :
les nouvelles constructions dominent mais les rénovations s'accélèrentLes nouvelles installations représentaient 56,30 % des revenus de 2025 parce que les quartiers de villes intelligentes en construction neuve privilégient des poteaux conçus sur mesure avec des radios intégrées, des systèmes de vidéosurveillance et des chargeurs pour véhicules électriques. Les programmes de rénovation, cependant, devraient enregistrer un TCAC de 20,1 % jusqu'en 2031, dépassant les nouvelles constructions, car les villes remplacent les lampes à sodium par des têtes LED et des modules de capteurs enfichables. Chicago a modernisé 270 000 luminaires en LED tout en ajoutant des nœuds de commande à distance, réduisant la consommation d'énergie et permettant l'analyse criminologique.
Les rénovations exploitent les alimentations électriques et les fondations existantes, réduisant les coûts de génie civil jusqu'à 30 %. Les délais de remboursement peuvent se réduire à 4-5 ans, ce qui convient aux cycles budgétaires municipaux et favorise les déploiements distribués. Ce schéma élargit l'accès géographique, renforçant la diversité de la demande au sein du marché des poteaux intelligents.
Par technologie de connectivité :
le cellulaire prend la têteLes liaisons cellulaires 4G, 5G et NB-IoT représentaient 45,60 % des revenus de 2025, s'étendant à un TCAC de 23,4 % alors que les opérateurs poussent la densification du réseau sans ériger de nouvelles tours. Le parc mondial de 220 000 sites d'American Tower permet aux opérateurs de s'appuyer sur les poteaux de rue dans les cœurs urbains densément peuplés. La fiabilité robuste du spectre sous licence convient également aux applications de gestion du trafic et de réponse aux urgences critiques pour la sécurité.
Le Wi-Fi, le Zigbee et le Bluetooth s'adressent à des tâches localisées à faible débit de données, tandis que les liaisons par fibre optique ou courant porteur en ligne servent la vidéosurveillance à haute bande passante. Les architectures hybrides sont donc courantes, mais le cellulaire reste l'épine dorsale, cimentant son statut primaire sur le marché des poteaux intelligents.
Par application :
les autoroutes restent l'ancre volumiqueLes autoroutes absorbaient 51,30 % de la taille du marché des poteaux intelligents en 2025, car les corridors à l'échelle kilométrique nécessitent un éclairage uniforme et une détection du trafic. L'I-80 du Wyoming a enregistré une réduction de 42 % des collisions après l'ajout d'alertes connectées, validant le dividende de sécurité. Les parkings et campus affichent la croissance la plus rapide avec un TCAC de 22,7 % car les propriétaires d'actifs recherchent un retour sur investissement précis ; l'essai LED de Walmart a réduit la consommation d'énergie d'éclairage de 63 % tout en améliorant la sécurité perçue.
Les places publiques, les têtes de lignes ferroviaires et les ports apportent un volume incrémentiel, notamment là où les poteaux intelligents servent également de signalétique, de points d'accès Wi-Fi et de points de recharge. La diversification des cas d'usage alimente une contribution régulière de multiples sous-secteurs, maintenant une demande résiliente à travers les cycles pour le secteur des poteaux intelligents.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport
Par matériau :
l'acier prévaut, les composites émergentL'acier et l'aluminium représentaient encore 48,60 % des expéditions de 2025 en raison de chaînes d'approvisionnement matures et d'un rapport qualité-prix favorable. Pourtant, l'acier s'échangeait à 1,60 USD la livre en 2024, suscitant un intérêt pour des composites plus légers qui promettent 42 % d'économies sur 20 ans, grâce à la résistance à la corrosion. Les résines en polycarbonate de Covestro intègrent des conduits de câbles et des canaux thermiques, permettant des profils plus minces et un placement plus facile des radios 5G.
Les composites devraient afficher un TCAC de 20,6 % à mesure que les acheteurs privilégient l'économie du cycle de vie et la logistique de transport simplifiée. Le glissement de composition qui en résulte réduit le poids des poteaux, élargit la liberté de conception et étend les sites adressables, renforçant le potentiel à long terme sur l'ensemble du marché des poteaux intelligents.
Analyse géographique
Marché des Poteaux Intelligents en Amérique du Nord
L'Amérique du Nord a représenté 35,10 % des revenus de 2025, soutenue par des retrofits LED à grande échelle et le financement des services publics. Le plan de la New York Power Authority visant à connecter 500 000 lampadaires à la plateforme Interact de Signify illustre l'ampleur et la reproductibilité des projets. Des marchés obligataires municipaux robustes facilitent l'accès aux capitaux, tandis que les opérateurs haut débit exploitent les poteaux intelligents pour combler les lacunes de la 5G en zone périurbaine, maintenant ainsi des carnets de commandes stables.
Marché des Poteaux Intelligents en Asie-Pacifique
L'Asie-Pacifique est l'arène à la croissance la plus rapide, progressant à un TCAC de 23,6 % jusqu'en 2031. La Chine a publié des directives nationales encourageant l'intégration « véhicule-route-cloud », imposant des unités de bord de route équipées de capteurs qui s'articulent avec des poteaux multifonctions. La Mission Villes Intelligentes de l'Inde a budgétisé INR 11,21 lakh crore (1,35 milliard USD) pour 2025-26, dont 90 % des 8 000 projets avaient été achevés à mi-2024, créant des canaux de demande prêts à l'emploi.
Marché des Poteaux Intelligents en Europe
L'Europe maintient une expansion régulière grâce aux fonds Europe Numérique et Horizon 2020 de l'UE. Le bloc a alloué 1,4 milliard EUR à des projets pilotes d'infrastructure intelligente dans 134 villes, offrant des réserves de capitaux à risque réduit. Le partenariat de Cornerstone avec Signify pour installer des radios 5G à hôte neutre sur l'éclairage public démontre comment le partage d'infrastructure réduit les coûts opérationnels des opérateurs, maintenant un flux de transactions sain malgré les vents contraires macroéconomiques.

Paysage réglementaire
Les déploiements de mâts intelligents sont de plus en plus encadrés par des normes formelles et des règles de sécurité de niveau utilitaire couvrant la conception structurelle, l'interconnexion électrique et l'interopérabilité numérique. La Chine a mis en œuvre la norme GB/T 44408-2024 en 2024 pour définir les exigences fonctionnelles des systèmes de mâts multifonctions intelligents dans les scénarios de voies urbaines, de parcs et de quartiers résidentiels, et en mars 2026, l'administration nationale de la régulation du marché a enregistré un projet de normalisation nationale (20260939-T-469) axé sur la construction et la gestion des mâts multifonctions intelligents, ce qui indique une codification continue des attentes en matière de conception et d'exploitation.
En dehors de la Chine, les régulateurs et les organismes de normalisation renforcent les cadres de conformité qui influencent les achats et les autorisations. En avril 2026, le Puerto Rico Energy Bureau a publié un projet de règlement sur la participation municipale à l'éclairage public raccordé au réseau, couvrant explicitement les systèmes d'éclairage public intelligents et faisant référence à la conformité avec les normes électriques et de sécurité établies (NEC, NESC, IEEE, ANSI). L'Australie a ajouté des orientations en matière d'achats via la norme SA TS 5386:2024 et le guide des meilleures pratiques sur les mâts multifonctions de l'Australian Local Government Association (août 2025), tandis que des règles au niveau municipal, comme les City of Calgary Macro Street Light Pole Guidelines (mises à jour en avril 2024), ajoutent des points de repère procéduraux, notamment une notification préalable et une reconfirmation de la charge électrique avant la construction.
Analyse de la chaîne de valeur
La chaîne de valeur des mâts intelligents commence par les matières premières et la fabrication structurelle (acier/aluminium ou composites), suivie de l'ingénierie des mâts, de la galvanisation/des revêtements, et de l'intégration des têtes de luminaires, des armoires et des interfaces de fixation conçues pour respecter la conformité en matière de charge de vent et de sécurité routière. La couche suivante concerne l'électronique et la connectivité, englobant les équipements radio (petites cellules 4G/5G lorsque c'est autorisé), les passerelles, l'informatique en périphérie, les capteurs (vidéosurveillance, environnementaux, trafic) et les composants de distribution d'énergie qui gèrent plusieurs charges sur un même actif. Les normes et codes façonnent de plus en plus les spécifications amont, notamment les exigences fonctionnelles GB/T 44408-2024 de la Chine et les normes de groupe telles que T/CASMES 344-2024 pour les pratiques de construction en voirie urbaine.
En aval, les intégrateurs de systèmes et les partenaires hébergeurs neutres ou télécoms coordonnent les autorisations, l'interconnexion avec les services publics et la mise en service, puis transmettent le relais aux équipes d'exploitation chargées de la gestion réseau, de la sécurité et du logiciel de contrôle de l'éclairage. La valeur récurrente se concentre dans les plateformes logicielles (gestion centralisée, surveillance de l'état des équipements, analytique) et les services sur le terrain (maintenance, mises à niveau, renforcement de la cybersécurité), tandis que les municipalités et les propriétaires d'infrastructures structurent leurs modèles commerciaux autour de la colocalisation et de l'usage multi-locataire. Aux États-Unis, les processus relatifs aux petites cellules et à l'accrochage sur les emprises publiques influencent le flux de déploiement ; par exemple, la FCC a publié l'ordonnance 25-38 en 2025 pour simplifier les procédures et les délais d'accrochage sur mâts, ce qui affecte la rapidité avec laquelle les équipements radio montés sur mâts intelligents et les travaux de mise en conformité associés peuvent passer de la conception à l'installation.
Paysage concurrentiel
La base de fournisseurs est modérément fragmentée ; aucun fournisseur unique ne détient une part de revenus mondiale à deux chiffres. Les grands acteurs de l'éclairage comme Signify associent matériel, logiciels en nuage et services de cycle de vie pour offrir des propositions clé en main qui simplifient la passation de marchés municipaux. L'entreprise a dépassé 153 millions de points lumineux connectés au premier trimestre 2025, contre 144 millions l'année précédente, indiquant une forte fidélité à la plateforme.
Les géants des tours de télécommunications comme American Tower se diversifient dans les actifs de niveau rue, combinant expertise immobilière et support d'intégration de petites cellules. Leur concentration sur les marchés développés s'aligne sur les points chauds de densification des poteaux, renforçant la résilience des revenus. Les spécialistes des infrastructures comme Valmont fournissent des poteaux conçus sur mesure et des services de construction ; l'entreprise a enregistré 3 milliards USD de ventes d'infrastructures en 2024 et vise 4,2 milliards USD en 2025[4]Valmont Industries, "Résultats de l'exercice 2024," valmont.com.
La migration de valeur se déplace vers l'analyse de données, attirant des entrants natifs du logiciel qui concèdent des modules d'optimisation pilotés par l'IA sur des flottes multi-fournisseurs. La promotion des normes ouvertes par l'IEEE et les alliances industrielles vise à réduire l'enfermement propriétaire, une tendance susceptible d'intensifier la concurrence sur les services plutôt que sur l'économie physique de la nomenclature. La consolidation par fusions-acquisitions et alliances stratégiques est attendue alors que les fournisseurs s'efforcent de livrer des solutions globales pour le marché des poteaux intelligents en expansion.
Leaders du secteur des poteaux intelligents
Iram Technologies Pvt. Ltd.
Signify Holding B.V.
Efftronics Systems Pvt. Ltd.
Shanghai Sansi Electronic Engineering Co., Ltd.
Lumca Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Poteaux Intelligents
- Signify Holding NV
- Valmont Industries Inc.
- Iram Technologies Pvt Ltd
- Indus Towers Ltd
- Lumca Inc.
- Efftronics Systems Pvt Ltd
- Shanghai Sansi Electronic Engg.
- SmartCiti Solutions Inc.
- American Tower Corp.
- ENE.HUB Pty Ltd
- Cisco Systems Inc.
- Telensa Ltd
- CU Phosco Lighting
- Keselec Lighting Pvt Ltd
- LEDbow Technologies Ltd
- Norsk Hydro ASA
- Streetscape International
- Omniflow SA
- Ericsson AB
- Nokia Corp.
- HUB Group

Opportunités de marché et perspectives d'avenir
La normalisation et la mise en plateforme ouvrent des espaces pour les déploiements multi-fournisseurs, alors que les villes souhaitent des achats plus rapides et des voies de conformité plus claires. La norme ISO/TR 19482:2026 (publiée le 25 février 2026) propose un cadre pour les plateformes de gestion de l'éclairage public intelligent, renforçant la demande pour des couches logicielles interopérables capables d'unifier le contrôle de l'éclairage avec des applications complémentaires telles que l'éclairage adaptatif en fonction du trafic et de la météo, la détection pour la sécurité publique et le suivi de l'état des actifs. Dans le même temps, des réglementations reconnaissant explicitement les systèmes d'éclairage public intelligents, comme le projet du Puerto Rico Energy Bureau publié le 2 avril 2026, poussent les projets vers une conformité électrique et de sécurité de niveau utilitaire, soutenant les fournisseurs capables de proposer du matériel certifié accompagné de procédures d'installation et d'exploitation documentées.
Des programmes publics nommés et des déploiements municipaux mettent également en évidence des points d'entrée à court terme au-delà des quartiers phares de villes intelligentes, notamment en matière de sécurité de proximité et d'infrastructure compatible 5G. À Séoul, des installations au niveau des districts en 2026, notamment à Guro-gu (36 mâts intelligents dans le cadre du projet de développement de villages intelligents du ministère des Sciences et des TIC) et les déploiements de Gwanak-gu dans le cadre du programme de soutien Safety Streetlight Plus, illustrent un modèle reproductible où les mâts intelligents sont acquis dans le cadre de mises à niveau de la sécurité publique et de la connectivité communautaire. Sur le plan commercial, les modèles municipaux et d'hébergement neutre combinant l'éclairage public à une connectivité sans fil multi-opérateurs deviennent plus concrets grâce à des partenariats, comme la collaboration de Signify avec Cornerstone et Dense Air pour utiliser l'éclairage public comme plateforme pour des réseaux sans fil multi-opérateurs (annoncée en avril 2025), ouvrant des opportunités pour les fournisseurs capables d'intégrer l'éclairage, la connectivité et le logiciel d'exploitation en un seul actif géré.
Recent Industry Developments in Marché des Poteaux Intelligents
- Mars 2026 : Signify a présenté de nouvelles générations d'ajouts à son portefeuille Interact, notamment la gestion hybride ou cellulaire de l'éclairage extérieur EasyConnect, un système de gestion centralisée pour les réseaux d'éclairage extérieur, ainsi que des fonctionnalités d'éclairage adaptatif en fonction du trafic et de la météo. Ces lancements confirment le passage des mâts intelligents, principalement conçus comme des installations matérielles, à des systèmes pilotés par logiciel qui standardisent l'exploitation sur de grands parcs extérieurs. Pour les municipalités et les intégrateurs, l'expansion des fonctions de gestion à distance et de contrôle adaptatif renforce l'argumentaire commercial en faveur de la mise à l'échelle des réseaux de mâts multiservices, avec des coûts de maintenance sur le terrain réduits.
- Décembre 2025 : Efftronics Systems a marqué son 40e anniversaire en mettant en avant l'ampleur de son empreinte en matière d'infrastructures numériques à grande échelle, notamment des déploiements signalés de systèmes de signalisation par enregistreur de données dans plus de 7 000 gares ferroviaires. L'ampleur des actifs de surveillance et de contrôle installés souligne la capacité de l'entreprise, exploitable pour des exigences de commande et de contrôle liées aux villes intelligentes et aux mâts intelligents. Cela indique également un potentiel d'intégration transversale, les exploitants d'infrastructures publiques recherchant une gestion unifiée de l'état des appareils et de la télémétrie.
- Décembre 2024 : Valmont a dévoilé des mâts 5G à installation rapide au Royaume-Uni, utilisant des fondations à pieux vissés conçues pour réduire les perturbations sur site par rapport aux travaux de génie civil traditionnels. Des approches de fondation plus rapides réduisent les délais d'installation, ce qui aide à aligner les déploiements de mâts intelligents avec les contraintes des permis de travaux urbains et les contraintes environnementales. Cette initiative favorise une adoption plus large du mobilier urbain prêt pour les petites cellules, là où le délai d'installation et la construction peu invasive sont des critères d'achat clés.


Marché des Poteaux Intelligents Portée du rapport et méthodologie de recherche
Définition et portée du marché
Pour cette étude, le marché des mâts intelligents couvre les revenus générés par les mâts connectés installés dans les infrastructures publiques qui combinent l'éclairage avec la communication, la détection et d'autres fonctions de ville intelligente gérées à distance.
Exclusions du périmètre : le dimensionnement ne prend pas en compte les mâts et luminaires conventionnels, non connectés, dépourvus de commandes à distance ou de connectivité intégrée.
Aperçu de la segmentation
- Par offre
- Unités matérielles
- Plateforme logicielle
- Services
- Par type d'installation
- Nouvelle installation
- Rénovation
- Par technologie de connectivité
- Filaire (CPL, fibre optique)
- Sans fil (Wi-Fi, BLE, Zigbee)
- Cellulaire (4G/LTE, 5G, NB-IoT)
- Par application
- Autoroutes et voies routières
- Espaces publics et places
- Voies ferrées et ports
- Parkings et campus
- Par matériau
- Acier/aluminium
- Composite et PRFC
- Béton
- Par région
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Argentine
- Brésil
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a été utilisé pour construire le premier ensemble d'hypothèses et ancrer le modèle à l'activité des infrastructures publiques. Nous avons consulté des sources telles que les publications du US Department of Transportation, les tableaux de construction et de dépenses publiques du US Census Bureau, les statistiques municipales et énergétiques d'Eurostat, les indicateurs d'éclairage et d'électricité de l'International Energy Agency, et les indicateurs de connectivité de l'Union internationale des télécommunications afin de cadrer le bassin de la demande.
Pour maintenir l'ensemble de données exploitable, nous avons également examiné les rapports annuels d'entreprises, les présentations aux investisseurs, les communiqués de presse de projets et les portails d'appels d'offres municipaux ou de services publics afin de comprendre les cas d'usage typiques et la manière dont les déploiements sont conditionnés. Le cas échéant, nous avons utilisé des abonnements payants couvrant les données financières des entreprises et un flux mondial de contrats et d'appels d'offres pour vérifier le calendrier des projets et l'exposition des fournisseurs. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques et financières ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens directs et des enquêtes structurées ont été utilisés pour tester ce qui était observé dans les documents publics, en particulier ce qu'inclut généralement un ensemble de mâts intelligents et la façon dont les prix évoluent selon l'application. Nous avons échangé avec un ensemble de fournisseurs de mâts et d'éclairage, d'intégrateurs de systèmes, d'acteurs de l'écosystème de connectivité et de capteurs, et d'acheteurs du secteur public en Asie-Pacifique, en Europe/Moyen-Orient/Afrique et dans les Amériques, afin que les hypothèses puissent être remises en question puis harmonisées.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 38 % | Directions générales : 21 % | Asie-Pacifique : 43 % |
| Rang intermédiaire : 41 % | Responsables fonctionnels/d'unité : 26 % | Europe/Moyen-Orient/Afrique : 30 % |
| Acteurs plus modestes : 21 % | Managers : 53 % | Amériques : 27 % |
Dimensionnement et prévisions du marché
Le dimensionnement du marché a été construit en partant d'une vue descendante du bassin de la demande, où les indicateurs d'éclairage public et de déploiement de villes intelligentes ont été reconstruits par région, puis filtrés selon les taux d'adoption des mâts intelligents et le mix de configuration typique. Pour garantir le réalisme des résultats, nous les avons corroborés par des vérifications ascendantes sélectives, en utilisant des échantillons de tarification de projets, des signaux d'expédition de mâts lorsqu'ils étaient disponibles, et des échanges avec les canaux de distribution sur les tailles de commande courantes.
Les données ayant façonné le modèle comprenaient l'orientation des dépenses d'investissement dans les villes intelligentes, l'activité de modernisation de l'éclairage municipal, les besoins de densification 4G et 5G pour le mobilier urbain, le nombre typique de mâts par kilomètre dans les corridors ciblés, et la part des rénovations par rapport aux nouvelles installations. La logique du prix de vente moyen a été traitée au niveau de l'ensemble, où la structure du mât, l'éclairage, le module de connectivité et les dispositifs complémentaires ont été séparés puis recombinés en fonction du mix d'applications. Lorsque des lacunes de données apparaissaient, nous avons utilisé des fourchettes prudentes, puis les avons resserrées après vérification auprès des retours d'entretiens.
Pour les prévisions, une analyse par scénarios a été utilisée car la vitesse de déploiement varie selon les budgets municipaux et les cycles d'autorisation. La trajectoire prospective a ensuite été alignée sur les attentes des experts concernant le calendrier de déploiement, la normalisation des prix des modules et les pipelines d'achats régionaux, avant la validation finale des totaux.
Validation des données et cycle de mise à jour
Les résultats ont été validés par des vérifications croisées comparant les totaux du modèle à des signaux indépendants tels que le nombre de projets publics, les budgets d'infrastructure régionaux et les fourchettes de prix observées pour les configurations courantes. Les écarts importants ont été signalés, puis examinés étape par étape, notamment en revoyant les taux d'adoption, les hypothèses relatives aux ensembles et le calendrier de conversion des devises.
Avant validation finale, un autre analyste examine le travail pour confirmer les calculs, la logique de raisonnement et la possibilité d'expliquer les hypothèses lors d'un appel client. Le rapport est mis à jour annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements majeurs de politique, des appels d'offres publics inhabituellement importants ou des mouvements brusques des prix des composants. Juste avant la livraison, une dernière vérification est effectuée afin que les chiffres reflètent les informations les plus récentes disponibles.
Taille du marché des mâts intelligents de Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour les mâts intelligents peuvent sembler très divergentes, car le produit est souvent regroupé, et différentes études définissent différemment ce qui constitue un mât intelligent par rapport à l'éclairage public intelligent adjacent ou au matériel de connectivité urbaine. Les variations proviennent également du choix de l'année de référence, du calendrier des devises, et du fait que l'estimation reflète uniquement les projets attribués ou inclut également les déploiements prévus.
Les principaux facteurs d'écart que nous observons sont les coupures de périmètre autour des modules regroupés (éclairage, structure du mât, communications, capteurs et services), le traitement des installations de rénovation par rapport aux mises à niveau complètes de corridors, et la manière dont les taux d'adoption sont appliqués aux espaces publics par rapport aux autoroutes et voies routières. Certains éditeurs appliquent également un prix moyen unique à travers les régions, ce qui peut surestimer la valeur là où les déploiements sont plus basiques, et la sous-estimer là où les mâts portent des charges d'équipements plus lourdes et une main-d'œuvre d'installation plus importante.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 28,86 milliards USD (2026) | |
| Cabinet de conseil international A | 6,07 milliards USD (2025) | Utilise une base de valeur plus étroite, étroitement liée à des définitions centrées sur les composants, et l'année de départ ainsi que la fenêtre historique diffèrent, ce qui peut exclure la valeur des installations regroupées et des services souvent contractés avec le mât. |
| Éditeur sectoriel B | 13,51 milliards USD (2025) | Utilise une année de référence différente et une approche de prix régionale plus large, ce qui peut modifier les totaux lorsque les programmes fortement orientés vers la rénovation et le mix d'applications (espaces publics par rapport aux corridors) ne sont pas répartis avec des hypothèses distinctes d'adoption et de prix de vente moyen. |
L'écart observé dans le tableau s'explique principalement par la manière de comptabiliser l'ensemble regroupé, l'année mesurée, et la rapidité avec laquelle les hypothèses de déploiement sont intégrées dans la valeur. Lorsque le modèle sépare le matériel, le logiciel et les services, et ne compte l'ensemble complet du mât intelligent qu'au moment du déploiement, le chiffre de 2026 se situe plus haut pour Mordor Intelligence.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des poteaux intelligents ?
Le marché des poteaux intelligents est évalué à 28,86 milliards USD en 2026 et devrait atteindre 71,65 milliards USD d'ici 2031.
Quel segment connaît la croissance la plus rapide ?
Les plateformes logicielles affichent la dynamique la plus élevée avec un TCAC de 21,8 % jusqu'en 2031, car les villes monétisent les données issues des poteaux connectés.
Pourquoi les réseaux cellulaires sont-ils au cœur de l'adoption des poteaux intelligents ?
La connectivité cellulaire permet la co-implantation de petites cellules 5G, offrant aux opérateurs une densification rapide et rentable tout en proposant aux municipalités une source de revenus supplémentaire.
Quelle région connaîtra la croissance la plus rapide d'ici 2031 ?
L'Asie-Pacifique devrait afficher un TCAC de 23,6 %, portée par les mandats nationaux d'infrastructure numérique de la Chine et la Mission Villes Intelligentes de l'Inde.
Quel est le principal obstacle au déploiement ?
Les dépenses d'investissement initiales élevées et les longues périodes de remboursement dissuadent les municipalités aux budgets contraints, en particulier dans les marchés en développement.
Comment les poteaux intelligents contribuent-ils à la sécurité publique ?
Les caméras et capteurs intégrés transmettent des données en temps réel aux systèmes des forces de l'ordre, San Diego ayant signalé 229 affaires criminelles soutenues par son réseau d'éclairage intelligent en 2024.
Dernière mise à jour de la page le:



