
Tamaño y Participación del Mercado de Postes Inteligentes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 28.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 71.65 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 19.95 % |
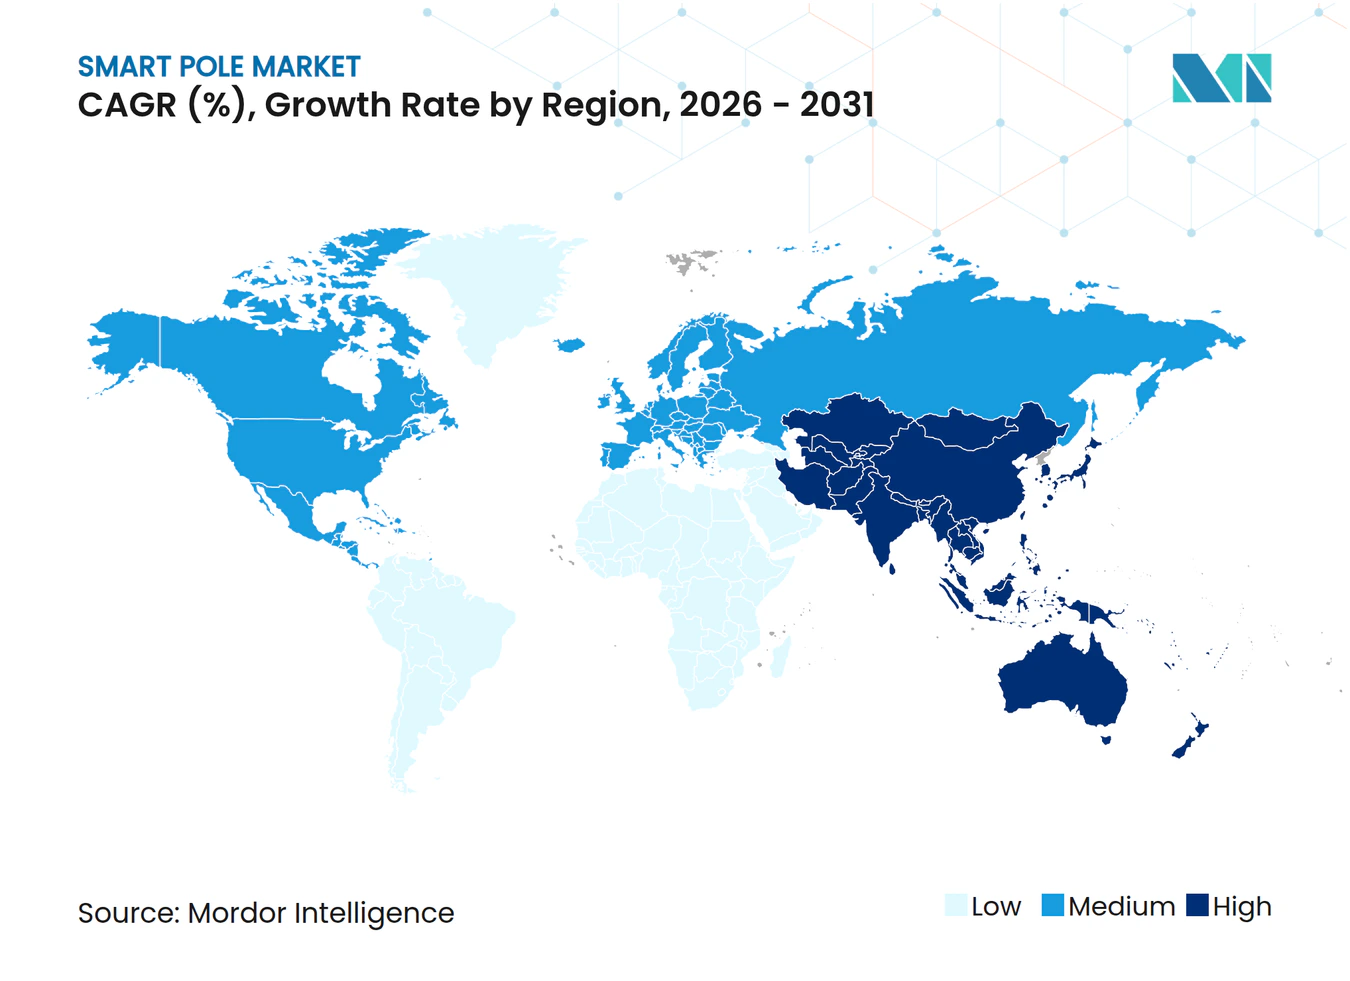
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Postes Inteligentes por Mordor Intelligence
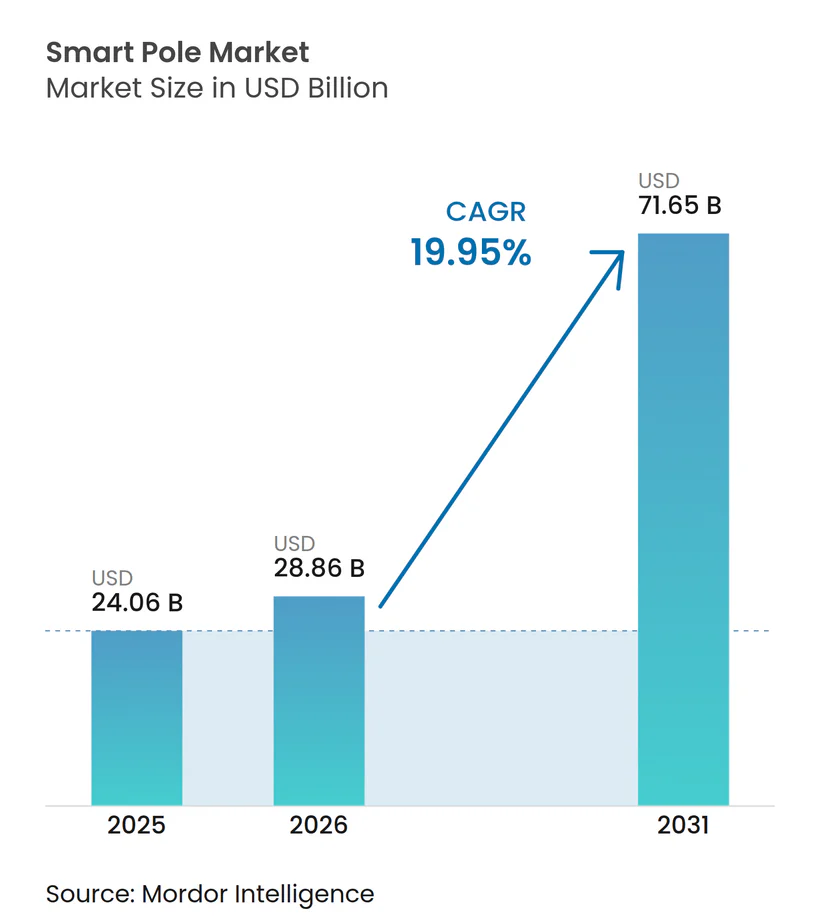
Se espera que el tamaño del mercado de Postes Inteligentes crezca de USD 24,06 mil millones en 2025 a USD 28,86 mil millones en 2026 y se prevé que alcance los USD 71,65 mil millones en 2031 a una CAGR del 19,95% durante 2026-2031.
Este aumento sostenido refleja cómo los requisitos de densificación 5G, los mandatos de modernización LED y los programas nacionales de ciudades inteligentes han convertido el mobiliario urbano conectado en infraestructura digital esencial. Las ciudades ahora consideran los postes inteligentes como activos rentables. Los 500 alumbrados públicos inteligentes de San Diego contribuyeron a 229 casos penales y 166 arrestos en 2024, lo que subraya los claros retornos socioeconómicos. Respaldados por la presión normativa, el ministerio de vivienda de China emitió en 2024 normas que obligan al despliegue de postes interoperables, mientras que la UE e India canalizan capital dedicado a través del programa Horizonte 2020 y la Misión de Ciudades Inteligentes para acelerar la adopción. La coubicación celular impulsa el 46% de los despliegues porque los operadores pueden instalar pequeñas celdas 5G en postes existentes, reduciendo tanto los plazos como los obstáculos de zonificación. El hardware sigue siendo la mayor partida de gasto, aunque las plataformas de software están escalando rápidamente a medida que los municipios monetizan los datos generados por los postes.
Conclusiones Clave del Informe
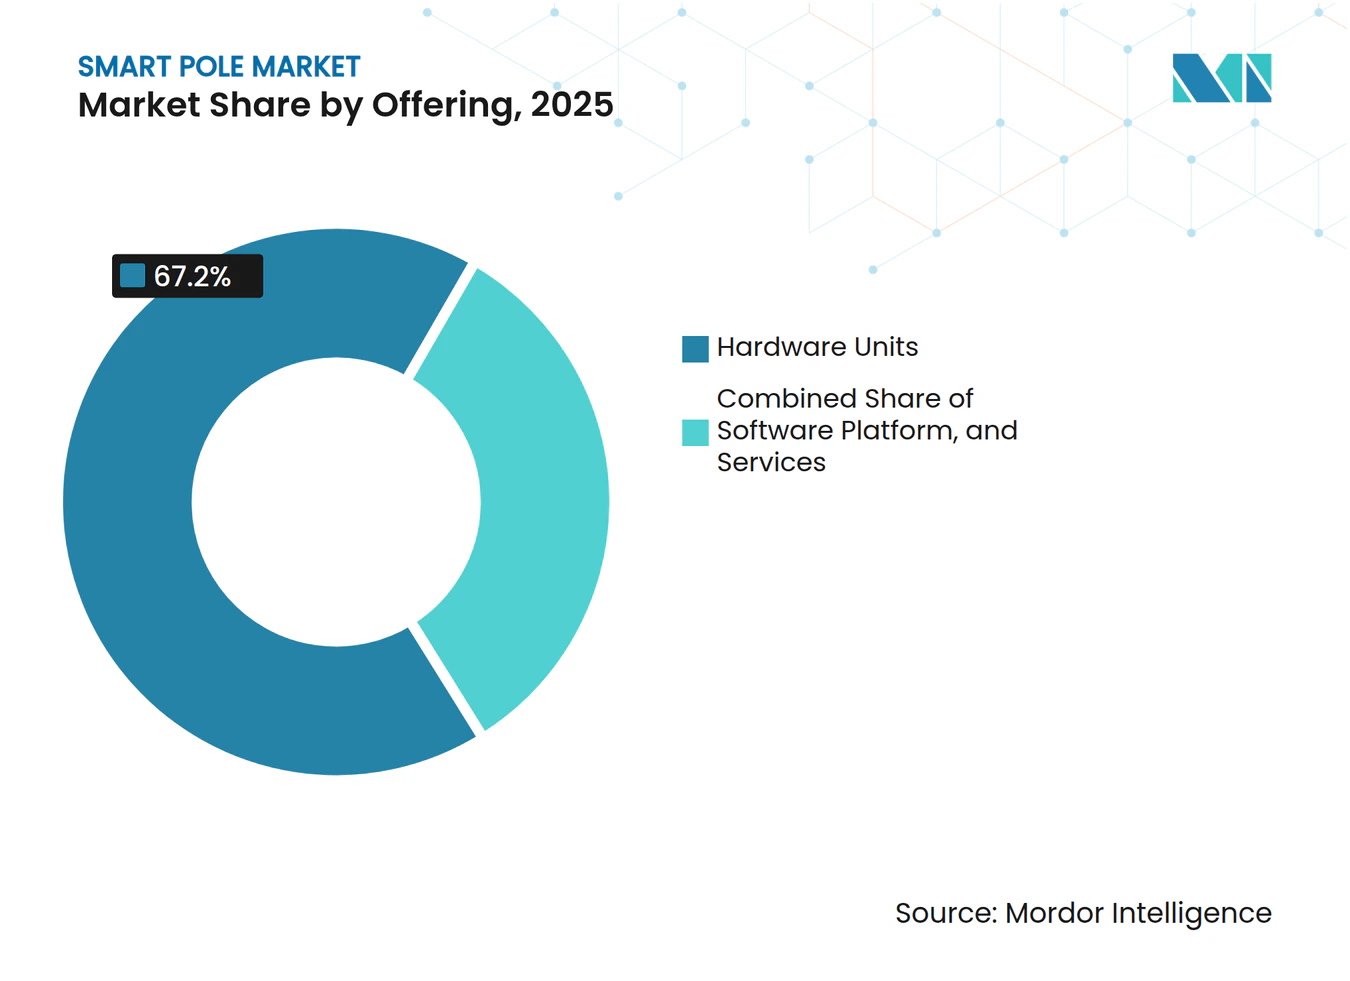
- Por oferta, el hardware representó el 67,20% de la participación del mercado de postes inteligentes en 2025, mientras que se proyecta que el software registrará una CAGR del 21,8% hasta 2031.
- Por tipo de instalación, las nuevas implementaciones dominaron con el 56,30% de los ingresos en 2025; las instalaciones de modernización están preparadas para una CAGR del 20,1% hasta 2031.
- Por tecnología de conectividad, las redes celulares representaron el 45,60% del tamaño del mercado de postes inteligentes en 2025 y se espera que se expandan a una CAGR del 23,4%.
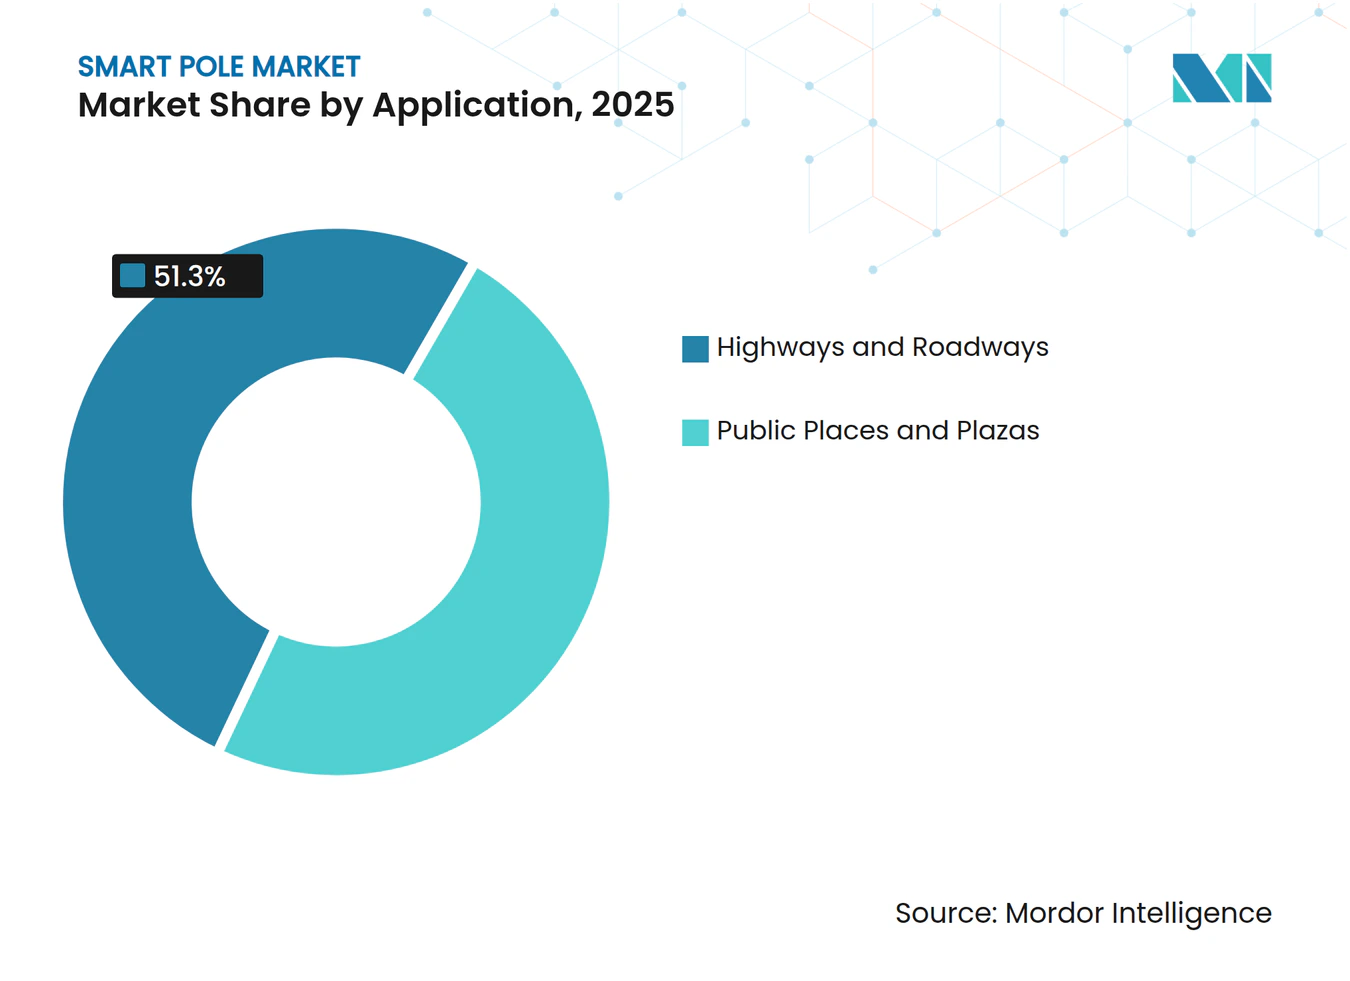
- Por aplicación, las autopistas y vías de transporte captaron el 51,30% del tamaño del mercado de postes inteligentes en 2025; los estacionamientos y campus representan el nicho de mayor crecimiento con una CAGR del 22,7%.
- Por material, las estructuras de acero y aluminio lideraron con el 48,60% de los ingresos en 2025, mientras que los postes compuestos están encaminados a una CAGR del 20,6% gracias a diseños ligeros resistentes a la corrosión.
- Por geografía, América del Norte comandó el 35,10% del mercado de postes inteligentes en 2025; Asia Pacífico avanza a una CAGR del 23,6% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos gubernamentales de ciudades inteligentes | +6.2% | Global, con concentración en China, UE e India | Mediano plazo (2-4 años) |
| Impulso del ahorro energético por modernización LED | +4.8% | América del Norte y UE, con expansión hacia APAC | Corto plazo (≤ 2 años) |
| Demanda de coubicación 5G / pequeñas celdas | +5.1% | Global, liderado por mercados desarrollados | Mediano plazo (2-4 años) |
| Reducción del costo de sensores IoT | +2.9% | Global | Corto plazo (≤ 2 años) |
| Asociaciones público-privadas de ingresos publicitarios y monetización de datos | +1.8% | América del Norte, mercados piloto de la UE | Largo plazo (≥ 4 años) |
| Financiación mediante bonos municipales vinculados a ESG | +2.3% | Global, concentrado en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos Gubernamentales de Ciudades Inteligentes
Los programas de nivel nacional anclan el mercado de postes inteligentes porque los municipios deben modernizar sus redes de alumbrado para cumplir los objetivos de neutralidad climática, seguridad y gobernanza de datos. La Misión de Ciudades de la Comisión Europea exige 100 ciudades climáticamente neutras para 2030 y prescribe infraestructura digital integrada, incluidos postes multiservicios. En China, la orientación emitida en mayo de 2024 por la Comisión Nacional de Desarrollo y Reforma obliga a los planificadores urbanos a integrar los postes inteligentes en plataformas de datos unificadas, acelerando la contratación estandarizada. El programa de alumbrado inteligente de Chicago reporta ahorros energéticos anuales de USD 10 millones, al tiempo que mejora el monitoreo de la seguridad mediante sensores montados en postes. Dichas directivas fomentan ciclos de contratación predecibles que permiten la fabricación en volumen y reducen los costos unitarios.
Impulso del Ahorro Energético por Modernización LED
Las modernizaciones LED ofrecen ahorros energéticos del 50-60% en comparación con las lámparas de sodio de alta presión, lo que otorga a las ciudades un incentivo fiscal inmediato para adoptar postes inteligentes. La implementación LED de USD 5,55 millones de Parramatta reemplazó 4.500 luminarias, reduciendo las facturas de energía y añadiendo regulación adaptativa. El Departamento de Energía de los Estados Unidos señala que el financiamiento de servicios públicos y los contratos de servicios energéticos pueden cubrir los costos iniciales, desbloqueando la adopción en municipios con presupuestos ajustados. Las modernizaciones incrementales también evitan obras viales integrales, permitiendo la integración gradual de sensores y módulos de conectividad en los activos existentes. A medida que las jurisdicciones publican métricas de ahorro de costos, generan presión entre pares que mantiene el mercado de postes inteligentes en una curva de adopción acelerada.
Demanda de Coubicación de Pequeñas Celdas 5G
Los operadores móviles necesitan sitios densos de baja altura para cumplir los objetivos de cobertura y capacidad 5G, y los postes inteligentes ofrecen energía, backhaul y derecho de paso aprobado en un solo paquete. Las pruebas en el Reino Unido de Virgin Media O2 demostraron que los postes con pequeñas celdas 4G/5G integradas pueden instalarse sin permisos adicionales de planificación, reduciendo a la mitad el tiempo de despliegue[1]. La alianza de Cornerstone con Signify extiende el modelo a nivel nacional, habilitando hosts neutros multioperador que alivian las cargas de capital de los operadores individuales. Esta oportunidad de compartición de ingresos convierte el alumbrado público de un costo municipal en una fuente de ingresos, acelerando la inversión privada e impulsando el mercado de postes inteligentes.
Reducción del Costo de Sensores IoT
Con los módulos IoT celulares siguiendo una CAGR del 16% hasta 2027, los sensores ambientales, de tráfico y de seguridad caen a precios de dos dígitos en dólares. Plataformas como Interact City aprovechan datos en tiempo real para reducir el consumo energético del alumbrado hasta en un 80% mediante algoritmos adaptativos. Los procesadores de borde integrados en los postes realizan análisis de forma local, reduciendo los costos de backhaul y nube al tiempo que mejoran la latencia de respuesta de emergencia. A medida que la lista de materiales se reduce, incluso los municipios de tamaño mediano encuentran financieramente viable la implementación de conjuntos completos de sensores, ampliando el mercado direccionable de postes inteligentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto gasto de capital inicial y riesgo de retorno sobre la inversión | -3.4% | Global, agudo en mercados en desarrollo | Corto plazo (≤ 2 años) |
| Brechas de interoperabilidad en protocolos | -2.1% | Global | Mediano plazo (2-4 años) |
| Limitaciones de zonificación por estética urbana | -1.6% | Mercados desarrollados, distritos históricos | Largo plazo (≥ 4 años) |
| Primas de seguros ciberfísicos | -1.9% | Global, concentrado en infraestructura crítica | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital Inicial y Riesgo de Retorno sobre la Inversión
Los presupuestos municipales rara vez se extienden a mejoras de alumbrado de varios millones de dólares sin una recuperación clara de la inversión. En el norte del estado de Nueva York, los servicios públicos exigen una cobertura de responsabilidad de USD 5 millones para los proyectos piloto de alumbrado público inteligente, lo que incrementa el costo total del proyecto[2]. El caso de estudio del estacionamiento de Wal-Mart muestra un período de recuperación de 7,5 años al reemplazar accesorios de halogenuros metálicos de 1.000 W por LED, muy superior a la mayoría de los ciclos presupuestarios municipales. Las asociaciones público-privadas, como el financiamiento por captura de valor presentado en la Milla Dorada de Vijayawada, redistribuyen el riesgo hacia los concesionarios; sin embargo, las ciudades más pequeñas a menudo carecen de la capacidad legal para estructurar acuerdos similares, lo que frena la demanda a corto plazo.
Brechas de Interoperabilidad en Protocolos
Los postes inteligentes abarcan sistemas de alumbrado, telecomunicaciones, transporte y seguridad pública, aunque los protocolos de los proveedores siguen siendo compartimentos estancos. Los estándares IEEE como P2413 y 2030.5 describen arquitecturas comunes, pero su adopción es irregular, lo que obliga a los integradores a admitir múltiples pilas tecnológicas. El modelo abierto OCPP en la carga de vehículos eléctricos ilustra un camino viable hacia la unificación, pero replicarlo para los postes inteligentes requiere contratación municipal coordinada y compromiso de los proveedores. Los pequeños proveedores tienen dificultades para mantener firmware multistándar, lo que eleva los costos de integración y alarga los cronogramas de los proyectos, desacelerando los despliegues del mercado de postes inteligentes en el mediano plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
Los Desembolsos en Hardware Lideran, el Valor del Software AumentaLas compras de hardware representaron el 67,20% del mercado de postes inteligentes en 2025, ya que los postes, luminarias, sensores y equipos de comunicaciones demandan un capital inicial significativo. El software, aunque actualmente es una partida menor, se está incrementando al 21,8% anual, señalando un cambio desde la entrega de activos hacia los servicios de datos. Signify convierte el 93% de sus ventas de iluminación de EUR 6,1 mil millones en unidades LED, lo que demuestra cómo las economías de escala reducen los costos de capital para los municipios.
Las empresas ahora posicionan los paneles de control en la nube, las pasarelas de API y los análisis basados en inteligencia artificial como corrientes de valor centrales. La gestión de dispositivos de área amplia reduce las visitas técnicas, mientras que el mantenimiento predictivo extiende la vida útil de los activos, mejorando la economía del ciclo de vida total. En consecuencia, las tarifas recurrentes de licencias y soporte están comenzando a rivalizar con los márgenes del hardware, una progresión que sustenta el crecimiento a largo plazo del mercado de postes inteligentes.



Por Tipo de Instalación:
Las Nuevas Construcciones Dominan pero las Modernizaciones se AceleranLas nuevas instalaciones comprendieron el 56,30% de los ingresos de 2025 porque los distritos de ciudades inteligentes en terrenos sin construir favorecen los postes diseñados a medida con radios integradas, cámaras de circuito cerrado de televisión y cargadores para vehículos eléctricos. Sin embargo, se espera que los programas de modernización registren una CAGR del 20,1% hasta 2031, superando a las nuevas construcciones, a medida que las ciudades reemplazan lámparas de sodio por cabezales LED más módulos de sensores enchufables. Chicago mejoró 270.000 alumbrados a LED añadiendo nodos de control remoto, reduciendo el consumo energético y habilitando el análisis de delincuencia.
Las modernizaciones aprovechan las acometidas eléctricas y cimentaciones existentes, reduciendo los costos de obras civiles hasta en un 30%. Los períodos de recuperación pueden reducirse a 4-5 años, adaptándose a los ciclos presupuestarios municipales y apoyando los despliegues distribuidos. Este patrón amplía el acceso geográfico, reforzando la diversidad de la demanda dentro del mercado de postes inteligentes.
Por Tecnología de Conectividad:
La Conectividad Celular Toma la DelanteraLos enlaces celulares 4G, 5G y NB-IoT representaron el 45,60% de los ingresos de 2025, expandiéndose a una CAGR del 23,4% a medida que los operadores impulsan la densificación de la red sin erigir nuevas torres. El patrimonio global de 220.000 sitios de American Tower permite a los operadores aprovechar los postes urbanos en núcleos urbanos congestionados. La confiabilidad del espectro licenciado también es adecuada para aplicaciones de gestión del tráfico y respuesta de emergencia de importancia crítica para la seguridad.
Wi-Fi, Zigbee y Bluetooth abordan tareas localizadas de bajo volumen de datos, mientras que los enlaces de fibra óptica o línea de energía sirven para la videovigilancia de alto ancho de banda. Las arquitecturas híbridas son, por lo tanto, habituales, aunque la conectividad celular sigue siendo la columna vertebral, consolidando su posición primaria en el mercado de postes inteligentes.
Por Aplicación:
Las Autopistas Siguen Siendo el Ancla de VolumenLas autopistas absorbieron el 51,30% del tamaño del mercado de postes inteligentes en 2025 porque los corredores a escala kilométrica necesitan iluminación uniforme y detección del tráfico. La I-80 de Wyoming registró una reducción del 42% en colisiones tras agregar alertas conectadas, validando el dividendo de seguridad. Los estacionamientos y campus muestran el crecimiento más rápido con una CAGR del 22,7%, ya que los propietarios de activos buscan un retorno sobre la inversión preciso; la prueba LED de Walmart redujo el consumo energético del alumbrado en un 63% al tiempo que mejoró la seguridad percibida.
Las plazas públicas, las estaciones ferroviarias y los puertos añaden volumen incremental, particularmente donde los postes inteligentes funcionan como señalización, puntos de acceso Wi-Fi y puntos de carga. La diversificación de casos de uso impulsa una contribución constante desde múltiples subsectores, manteniendo la demanda resiliente a través de los ciclos para la industria de postes inteligentes.

Por Material:
El Acero Predomina, los Compuestos EmergenEl acero y el aluminio todavía representan el 48,60% de los envíos de 2025 debido a las cadenas de suministro maduras y a la favorable relación precio-rendimiento. Sin embargo, el acero se comercializó a USD 1,60 por libra en 2024, lo que despertó el interés por compuestos más ligeros que prometen ahorros del 42% a lo largo de una vida útil de 20 años, gracias a la resistencia a la corrosión. Las resinas de policarbonato de Covestro integran conductos de cables y canales térmicos, permitiendo perfiles más delgados y una colocación más sencilla de radios 5G.
Se prevé que los compuestos registren una CAGR del 20,6% a medida que los compradores prioricen la economía del ciclo de vida y la simplificación de la logística de transporte. El consiguiente cambio en la composición reduce el peso del poste, amplía la libertad de diseño y expande los sitios direccionables, reforzando el potencial alcista a largo plazo en el mercado de postes inteligentes.
Análisis Geográfico
Mercado de Postes Inteligentes de América del Norte
América del Norte concentró el 35,10% de los ingresos de 2025, respaldada por retrofits de LED a gran escala y financiamiento de servicios públicos. El plan de la Autoridad de Energía de Nueva York para conectar en red 500.000 farolas con la plataforma Interact de Signify ilustra la escala y replicabilidad de los proyectos. Los sólidos mercados de bonos municipales facilitan el acceso al capital, mientras que los operadores de banda ancha aprovechan los postes inteligentes para cubrir las brechas de 5G en zonas suburbanas, manteniendo estables las carteras de pedidos.
Mercado de Postes Inteligentes de Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 23,6% hasta 2031. China emitió directrices nacionales que impulsan la integración "vehículo-carretera-nube", exigiendo unidades de borde de carretera con sensores que se integran con postes multiusos. La Misión de Ciudades Inteligentes de India presupuestó 11,21 lakh crore de INR (1,35 mil millones de USD) para 2025-26, de los cuales el 90% de los 8.000 proyectos estaban completados a mediados de 2024, generando canales de demanda ya establecidos.
Mercado de Postes Inteligentes de Europa
Europa mantiene una expansión constante gracias a los fondos Europa Digital y Horizonte 2020 de la UE. El bloque asignó 1,4 mil millones de EUR a proyectos piloto de infraestructura inteligente en 134 ciudades, proporcionando fondos de capital con riesgo reducido. La asociación de Cornerstone con Signify para instalar radios 5G de host neutro en el alumbrado público demuestra cómo el uso compartido de infraestructura reduce los gastos operativos de los operadores, manteniendo un flujo de acuerdos saludable a pesar de los vientos en contra macroeconómicos.
Panorama regulatorio
Los despliegues de postes inteligentes están cada vez más definidos por normas formales y reglas de seguridad de nivel de servicio público que cubren el diseño estructural, la interconexión eléctrica y la interoperabilidad digital. China implementó la norma GB/T 44408-2024 en 2024 para definir los requisitos funcionales de los sistemas de postes multifuncionales inteligentes en escenarios de vías urbanas, parques y comunidades, y en marzo de 2026 la Administración Estatal de Regulación del Mercado registró un proyecto nacional de normalización (20260939-T-469) centrado en la construcción y gestión de postes multifuncionales inteligentes, lo que indica una codificación continua de las expectativas de diseño y operación.
Fuera de China, los reguladores y organismos de normalización están endureciendo los marcos de cumplimiento que afectan la contratación pública y la obtención de permisos. En abril de 2026, la Oficina de Energía de Puerto Rico publicó un borrador de regulación para la participación municipal en el alumbrado público conectado a la red, que cubre explícitamente los sistemas inteligentes de alumbrado público y hace referencia al cumplimiento de las normas eléctricas y de seguridad establecidas (NEC, NESC, IEEE, ANSI). Australia añadió orientación de contratación mediante la norma SA TS 5386:2024 y la Guía de Mejores Prácticas para Postes Multifuncionales de la Australian Local Government Association (agosto de 2025), mientras que normas a nivel municipal como las Directrices para Postes Macro de Alumbrado Público de la Ciudad de Calgary (actualizadas en abril de 2024) añaden puntos de control de proceso, incluida la notificación previa y la reconfirmación de la carga eléctrica antes de la construcción.
Análisis de la cadena de valor
La cadena de valor de los postes inteligentes comienza con las materias primas y la fabricación estructural (acero/aluminio o materiales compuestos), seguida de la ingeniería de postes, el galvanizado/recubrimientos y la integración de cabezales de luminarias, gabinetes e interfaces de montaje diseñados para cumplir con la carga de viento y la seguridad vial. La siguiente capa corresponde a la electrónica y la conectividad, que abarca radios (celdas pequeñas 4G/5G donde esté permitido), pasarelas, computación de borde, sensores (CCTV, ambientales, de tráfico) y componentes de distribución de energía que gestionan múltiples cargas en un solo activo. Las normas y códigos cada vez más determinan las especificaciones aguas arriba, incluidos los requisitos funcionales GB/T 44408-2024 de China y normas de grupo como T/CASMES 344-2024 para prácticas de construcción de vías urbanas.
Aguas abajo, los integradores de sistemas y los socios de host neutral o de telecomunicaciones coordinan los permisos, la interconexión con la red y la puesta en marcha, y luego entregan a los equipos de operaciones que ejecutan software de gestión de red, seguridad y control de iluminación. El valor recurrente se concentra en las plataformas de software (gestión central, monitoreo del estado de los dispositivos, análisis) y los servicios de campo (mantenimiento, actualizaciones, refuerzo de ciberseguridad), mientras que los municipios y propietarios de infraestructura estructuran modelos comerciales en torno a la co-ubicación y el uso multiinquilino. En Estados Unidos, los procesos de celdas pequeñas y de fijación en el derecho de vía influyen en el flujo de despliegue; por ejemplo, la FCC emitió la Orden 25-38 en 2025 para agilizar los procedimientos y plazos de fijación en postes, lo que afecta la rapidez con la que las radios montadas en postes inteligentes y los trabajos preparatorios asociados pueden pasar del diseño a la instalación.
Panorama Competitivo
Concentración del Mercado
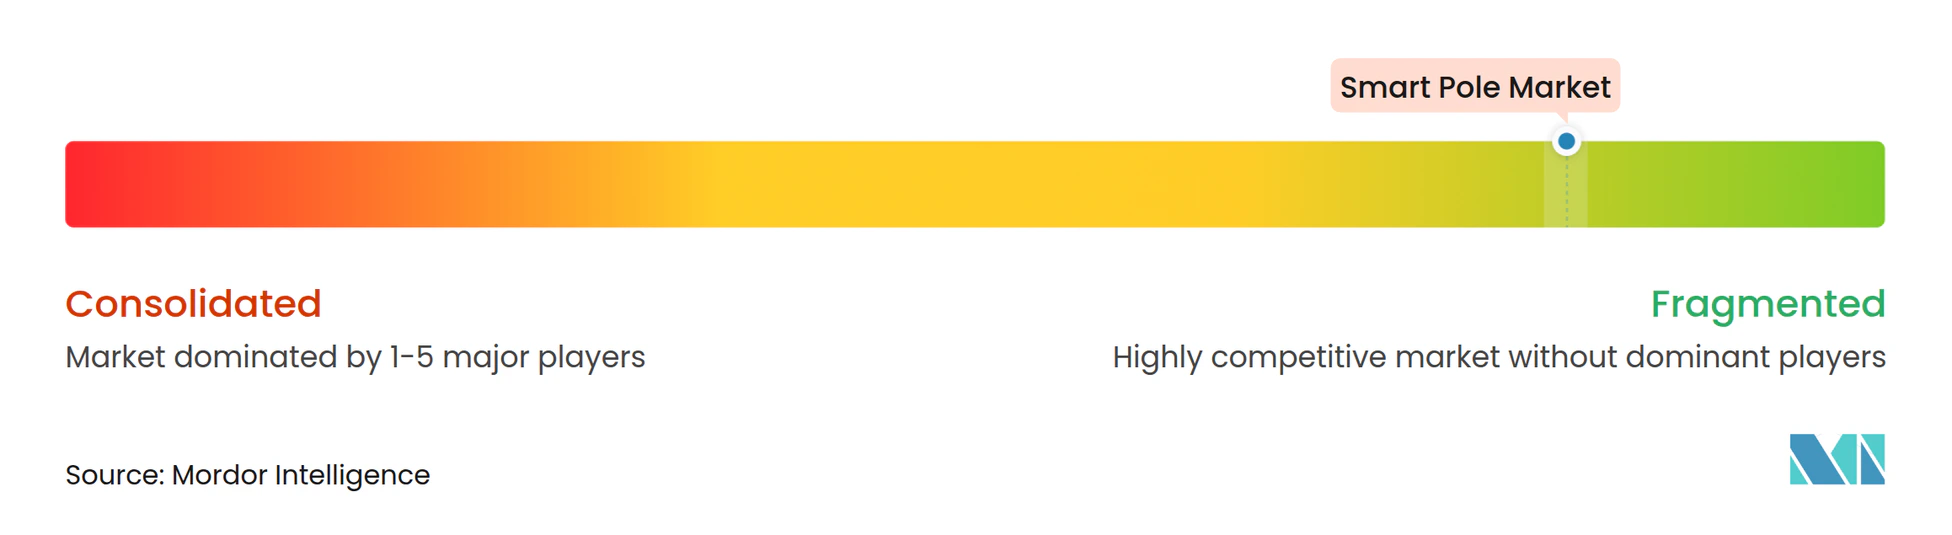
La base de proveedores está moderadamente fragmentada; ningún proveedor individual tiene una participación de ingresos global de dos dígitos. Los principales fabricantes de iluminación como Signify combinan hardware, software en la nube y servicios de ciclo de vida para ofrecer propuestas integrales que simplifican la contratación municipal. La empresa superó los 153 millones de puntos de luz conectados en el primer trimestre de 2025, frente a los 144 millones del año anterior, lo que indica una fuerte retención de la plataforma.
Los gigantes de las torres de telecomunicaciones como American Tower diversifican hacia activos a nivel de calle, combinando experiencia en bienes raíces con soporte de integración de pequeñas celdas. Su enfoque en mercados desarrollados sincroniza con los puntos críticos de densificación de postes, reforzando la resiliencia de los ingresos. Los especialistas en infraestructura como Valmont suministran postes diseñados a medida más servicios de construcción; la empresa registró ventas de infraestructura de USD 3 mil millones en 2024 y tiene como objetivo USD 4,2 mil millones en 2025[3].
La migración de valor está desplazándose hacia el análisis de datos, atrayendo participantes nativos de software que licencian módulos de optimización basados en inteligencia artificial en flotas de múltiples proveedores. La promoción de estándares abiertos por parte del IEEE y las alianzas de la industria tiene como objetivo reducir el bloqueo tecnológico, una tendencia que probablemente intensificará la competencia en servicios en lugar de en la economía de la lista de materiales físicos. Se espera una consolidación mediante fusiones y adquisiciones y alianzas estratégicas a medida que los proveedores compiten por ofrecer soluciones integrales para el mercado de postes inteligentes en expansión.
Líderes de la Industria de Postes Inteligentes
-
Iram Technologies Pvt. Ltd.
-
Signify Holding B.V.
-
Efftronics Systems Pvt. Ltd.
-
Shanghai Sansi Electronic Engineering Co., Ltd.
-
Lumca Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Postes Inteligentes Empresas cubiertas en este informe
- Signify Holding NV
- Valmont Industries Inc.
- Iram Technologies Pvt Ltd
- Indus Towers Ltd
- Lumca Inc.
- Efftronics Systems Pvt Ltd
- Shanghai Sansi Electronic Engg.
- SmartCiti Solutions Inc.
- American Tower Corp.
- ENE.HUB Pty Ltd
- Cisco Systems Inc.
- Telensa Ltd
- CU Phosco Lighting
- Keselec Lighting Pvt Ltd
- LEDbow Technologies Ltd
- Norsk Hydro ASA
- Streetscape International
- Omniflow SA
- Ericsson AB
- Nokia Corp.
- HUB Group
Oportunidades de mercado y perspectivas futuras
La normalización y la creación de plataformas están abriendo espacio para despliegues multiproveedor donde las ciudades buscan una contratación más rápida y rutas de cumplimiento más claras. La norma ISO/TR 19482:2026 (publicada el 25 de febrero de 2026) proporciona un marco para las plataformas de gestión de alumbrado público inteligente, reforzando la demanda de capas de software interoperables que puedan unificar el control de iluminación con aplicaciones adicionales, como la iluminación adaptativa al tráfico y al clima, la detección de seguridad pública y el monitoreo del estado de los activos. Al mismo tiempo, las regulaciones que reconocen explícitamente los sistemas inteligentes de alumbrado público, como el borrador de la Oficina de Energía de Puerto Rico publicado el 2 de abril de 2026, están impulsando los proyectos hacia el cumplimiento eléctrico y de seguridad de nivel de servicio público, favoreciendo a los proveedores que puedan empaquetar hardware certificado con procedimientos de instalación y operación documentados.
Los programas públicos y despliegues municipales identificados también señalan puntos de entrada a corto plazo más allá de los distritos emblemáticos de ciudades inteligentes, especialmente en materia de seguridad vecinal e infraestructura habilitada para 5G. En Seúl, las instalaciones a nivel distrital en 2026, incluidas las de Guro-gu (36 postes inteligentes en el marco del Proyecto de Desarrollo de Aldeas Inteligentes del Ministerio de Ciencia y TIC) y los despliegues de Gwanak-gu bajo el Programa de Apoyo Safety Streetlight Plus, destacan un modelo replicable en el que los postes inteligentes se contratan como parte de mejoras en seguridad pública y conectividad comunitaria. En el plano comercial, los modelos municipales y de host neutral que combinan el alumbrado público con conectividad inalámbrica multioperador se están volviendo más tangibles a través de asociaciones, como el trabajo de Signify con Cornerstone y Dense Air para usar el alumbrado público como plataforma para redes inalámbricas multioperador (anunciado en abril de 2025), lo que respalda oportunidades para proveedores que puedan integrar iluminación, conectividad y software de operaciones en un único activo gestionado.
Desarrollos recientes de la industria en Mercado de Postes Inteligentes
- Marzo de 2026: Signify presentó adiciones de próxima generación a su portafolio Interact, incluida la gestión de iluminación exterior híbrida o celular EasyConnect, un Sistema de Gestión Central para redes de alumbrado exterior y capacidades de iluminación adaptativa al tráfico y al clima. Los lanzamientos refuerzan el cambio de los postes inteligentes de ser principalmente instalaciones de hardware a sistemas liderados por software que estandarizan las operaciones en grandes parques de infraestructura exterior. Para los municipios e integradores, las funciones ampliadas de gestión remota y control adaptativo refuerzan el argumento comercial para escalar redes de postes multiservicio con menores costos de mantenimiento en campo.
- Diciembre de 2025: Efftronics Systems celebró su 40.º aniversario con mayor visibilidad para su huella de infraestructura digital a gran escala, incluidos despliegues reportados de Sistemas de Señalización con Registro de Datos en más de 7.000 estaciones ferroviarias. La escala de los activos de monitoreo y control instalados subraya la base de capacidades de la empresa, que puede aprovecharse para requisitos de mando y control relacionados con ciudades inteligentes y postes inteligentes. También apunta a un potencial de integración transversal donde los operadores de infraestructura pública buscan una gestión unificada del estado de los dispositivos y la telemetría.
- Diciembre de 2024: Valmont presentó postes 5G de instalación rápida en el Reino Unido mediante cimentaciones de pilotes atornillados diseñadas para reducir las alteraciones en el sitio en comparación con las obras civiles tradicionales. Los enfoques de cimentación más rápidos reducen los plazos de instalación, lo que ayuda a alinear los despliegues de postes inteligentes con permisos urbanos limitados y restricciones ambientales. La medida respalda una adopción más amplia de mobiliario urbano listo para celdas pequeñas, donde el tiempo de instalación y la construcción mínimamente invasiva son criterios clave de contratación.
Mercado de Postes Inteligentes Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de postes inteligentes abarca los ingresos generados por postes conectados instalados en infraestructura pública que combinan iluminación con comunicaciones, sensores y otras funciones de ciudad inteligente gestionadas de forma remota.
Exclusiones del alcance: El dimensionamiento no incluye postes y luminarias convencionales no conectados que carecen de controles remotos o conectividad integrada.
Descripción General de la Segmentación
- Por Oferta
- Unidades de Hardware
- Plataforma de Software
- Servicios
- Por Tipo de Instalación
- Nueva Instalación
- Modernización
- Por Tecnología de Conectividad
- Cableada (PLC, Fibra Óptica)
- Inalámbrica (Wi-Fi, BLE, Zigbee)
- Celular (4G/LTE, 5G, NB-IoT)
- Por Aplicación
- Autopistas y Vías de Transporte
- Espacios Públicos y Plazas
- Ferrovías y Puertos
- Estacionamientos y Campus
- Por Material
- Acero/Aluminio
- Compuesto y PRFC
- Concreto
- Por Región
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Argentina
- Brasil
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Resto de Asia-Pacífico
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir el primer conjunto de supuestos y anclar el modelo a la actividad de infraestructura pública. Se consultaron fuentes como publicaciones del Departamento de Transporte de los Estados Unidos, tablas de construcción y gasto público de la Oficina del Censo de los Estados Unidos, estadísticas municipales y energéticas de Eurostat, indicadores de iluminación y electricidad de la Agencia Internacional de Energía, e indicadores de conectividad de la Unión Internacional de Telecomunicaciones para delimitar el conjunto de demanda.
Para mantener el conjunto de datos utilizable, también se revisaron informes anuales de empresas, presentaciones para inversores, comunicados de prensa de proyectos y portales de licitaciones de ciudades o servicios públicos, con el fin de comprender los casos de uso típicos y cómo se estructuran los despliegues. Cuando fue necesario, se utilizaron suscripciones de pago que cubren los estados financieros de las empresas y un servicio global de contratos y licitaciones para verificar el calendario de los proyectos y la exposición de los proveedores. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras fuentes públicas y financieras para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las llamadas primarias y las encuestas estructuradas se utilizaron para someter a prueba lo observado en los documentos públicos, especialmente en lo relativo a qué incluye habitualmente un paquete de poste inteligente y cómo varía el precio según la aplicación. Se consultó a una combinación de proveedores de postes e iluminación, integradores de sistemas, participantes del ecosistema de conectividad y sensores, y compradores del sector público en APAC, EMEA y las Américas, con el fin de cuestionar y alinear los supuestos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | CXOs: 21% | APAC: 43% |
| Nivel medio: 41% | Líderes funcionales/de unidad: 26% | EMEA: 30% |
| Actores más pequeños: 21% | Gerentes: 53% | Américas: 27% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado se construyó partiendo de una visión de conjunto de la demanda de arriba hacia abajo, en la que los indicadores de iluminación pública y despliegue de ciudades inteligentes se reconstruyeron por región y luego se filtraron a través de las tasas de adopción de postes inteligentes y la combinación de configuraciones típicas. Para mantener los resultados realistas, se corroboraron con verificaciones selectivas de abajo hacia arriba utilizando precios de proyectos muestreados, señales de envíos de postes donde estaban disponibles y conversaciones con el canal sobre tamaños de pedidos habituales.
Los insumos que dieron forma al modelo incluyeron la dirección del gasto de capital en ciudades inteligentes, la actividad de modernización de la iluminación municipal, las necesidades de densificación de 4G y 5G para el mobiliario urbano, los postes típicos por kilómetro en los corredores objetivo y la proporción de modernizaciones frente a nuevas instalaciones. La lógica del precio de venta promedio se manej a nivel de paquete, donde la estructura del poste, la iluminación, el módulo de conectividad y los dispositivos adicionales se separaron y luego se recombinaron en función de la combinación de aplicaciones. Cuando aparecieron brechas de datos, se utilizaron rangos conservadores que luego se redujeron tras verificarlos con los comentarios de las entrevistas.
Para el pronóstico, se utilizó el análisis de escenarios porque la velocidad de despliegue varía con los presupuestos municipales y los ciclos de permisos. La trayectoria futura se alineó luego con las expectativas de los expertos sobre el calendario de implementación, la normalización de precios de los módulos y los canales de adquisición regionales, antes de fijar los totales finales.
Ciclo de Validación y Actualización de Datos
Los resultados se validaron mediante verificaciones cruzadas que comparan los totales del modelo con señales independientes, como recuentos de proyectos públicos, presupuestos de infraestructura regional y bandas de precios observadas para configuraciones comunes. Las variaciones significativas se señalaron y luego se revisaron paso a paso, incluyendo la revisión de las tasas de adopción, los supuestos de paquetes y el momento de la conversión de divisas.
Antes de la aprobación final, otro analista revisa el trabajo para confirmar los cálculos, el flujo lógico y si los supuestos pueden explicarse en una llamada con el cliente. El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios importantes en las políticas, licitaciones públicas inusualmente grandes o movimientos abruptos en los precios de los componentes. Justo antes de la entrega, se realiza una revisión final para que los números reflejen la información más reciente disponible.
Tamaño del Mercado de Postes Inteligentes de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para postes inteligentes pueden parecer muy dispares porque el producto suele estar incluido en paquetes, y diferentes estudios deciden de manera distinta qué califica como poste inteligente frente al hardware adyacente de iluminación inteligente de calles o conectividad urbana. Las variaciones también provienen de la selección del año base, el momento de la conversión de divisas y si la estimación refleja únicamente proyectos adjudicados o también incluye despliegues planificados.
Los principales factores de divergencia que identificamos son los recortes de alcance en torno a los módulos incluidos en el paquete (iluminación, estructura del poste, comunicaciones, sensores y servicios), el tratamiento de las instalaciones de modernización frente a las actualizaciones completas de corredores, y cómo se aplican las tasas de adopción en espacios públicos frente a autopistas y vías. Algunos publicadores también aplican un precio promedio único en todas las regiones, lo que puede sobreestimar el valor donde los despliegues son más básicos y subestimarlo donde los postes soportan cargas de dispositivos más pesadas y mayores costos de mano de obra de instalación.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 28,86 mil millones de USD (2026) | |
| Consultora Global A | 6,07 mil millones de USD (2025) | Utiliza una base de valor más estrecha vinculada estrechamente a definiciones basadas en componentes, y el año de inicio y la ventana histórica difieren, lo que puede excluir el valor de instalación y servicio incluido en el paquete que a menudo se contrata junto con el poste. |
| Editorial del Sector B | 13,51 mil millones de USD (2025) | Utiliza un año base diferente y un enfoque de precio regional más amplio, lo que puede desplazar los totales cuando los programas con alta proporción de modernizaciones y la combinación de aplicaciones (espacios públicos frente a corredores) no se dividen con supuestos distintos de adopción y precio de venta promedio. |
La dispersión en la tabla se explica principalmente por cómo se contabiliza el paquete, el año que se mide y la rapidez con que los supuestos de despliegue se trasladan al valor. Cuando el modelo separa hardware, software y servicios y solo contabiliza el paquete completo de poste inteligente en el momento del despliegue, la cifra de 2026 resulta más alta para Mordor Intelligence.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de postes inteligentes?
El mercado de postes inteligentes está valorado en USD 28,86 mil millones en 2026 y se proyecta que alcance los USD 71,65 mil millones en 2031.
¿Qué segmento está creciendo más rápido?
Las plataformas de software muestran el mayor impulso con una CAGR del 21,8% hasta 2031, a medida que las ciudades monetizan los datos de los postes conectados.
¿Por qué las redes celulares son fundamentales para la adopción de postes inteligentes?
La conectividad celular permite la coubicación de pequeñas celdas 5G, proporcionando a los operadores una densificación rápida y rentable, al tiempo que ofrece a los municipios una fuente de ingresos adicional.
¿Qué región se expandirá más rápidamente para 2031?
Se prevé que Asia Pacífico registre una CAGR del 23,6%, impulsada por los mandatos nacionales de infraestructura digital de China y la Misión de Ciudades Inteligentes de India.
¿Cuál es la principal barrera para el despliegue?
El alto gasto de capital inicial y los largos períodos de recuperación de la inversión disuaden a los municipios con presupuestos limitados, particularmente en los mercados en desarrollo.
¿Cómo contribuyen los postes inteligentes a la seguridad pública?
Las cámaras y sensores integrados alimentan con datos en tiempo real los sistemas de las fuerzas del orden, con San Diego reportando 229 casos penales respaldados por su red de alumbrado inteligente en 2024.