
Taille et part du marché des équipements et matériels de ski
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 13.68 Milliards de dollars |
| Taille du Marché (2031) | 16.62 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.97 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
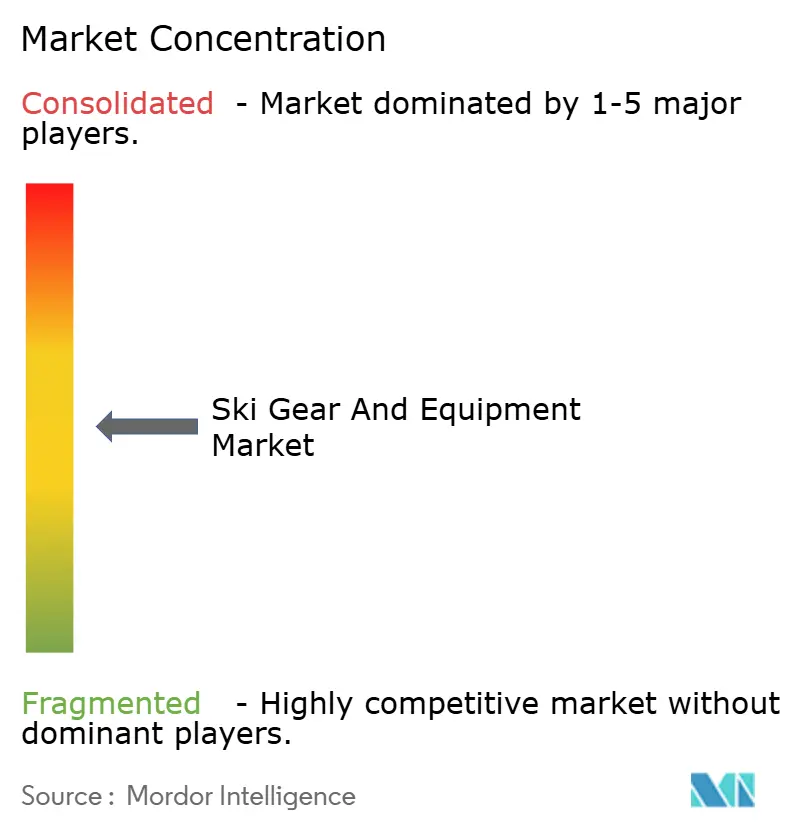
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements et matériels de ski par Mordor Intelligence
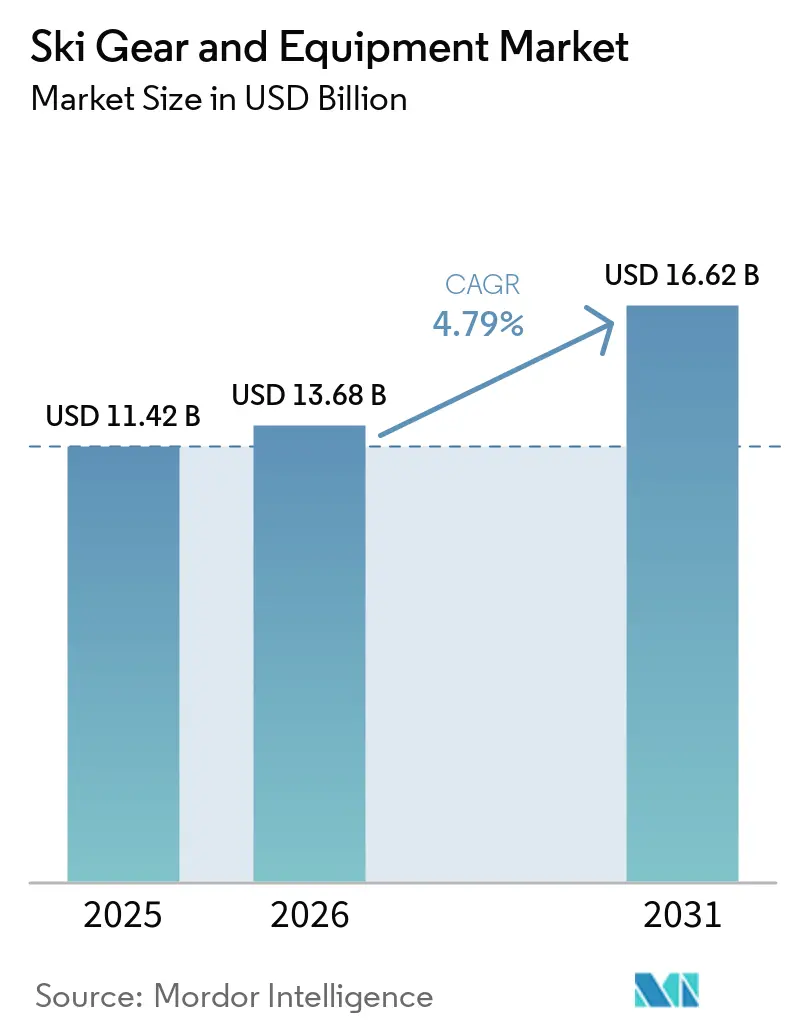
La taille du marché des équipements et matériels de ski devrait progresser de 11,42 milliards USD en 2025 et 13,68 milliards USD en 2026 à 16,62 milliards USD d'ici 2031, enregistrant un CAGR de 3,97 % entre 2026 et 2031. Cette dynamique reflète un pivot des stations européennes traditionnelles vers les sites intérieurs de la région Asie-Pacifique, une disruption numérique continue et des exigences en matière de circularité des produits qui récompensent les marques capables de développer les canaux de vente directe aux consommateurs (DTC) et les conceptions durables. L'Europe représente encore 38,92 % des revenus de 2025, mais les 313 millions de pratiquants de sports d'hiver en Chine et les 60 dômes intérieurs en expansion à un rythme de 20 % par an signalent un rééquilibrage géographique durable. Parallèlement, les réglementations de sécurité obligatoires et les casques équipés de capteurs, l'adoption rapide du DTC (44 % des revenus DTC d'Amer Sports en 2024) et les noyaux de ski à base d'algues illustrent la manire dont la technologie et l'éco-innovation redéfinissent la création de valeur. La pratique tout au long de l'année, les subventions à la formation des jeunes et les locations par abonnement atténuent davantage la saisonnalité, tandis que les interdictions des PFAS et la volatilité climatique pénalisent les marques liées aux matériaux d'origine fossile ou aux modèles de vente en gros monocanal.
Points Clés du Rapport
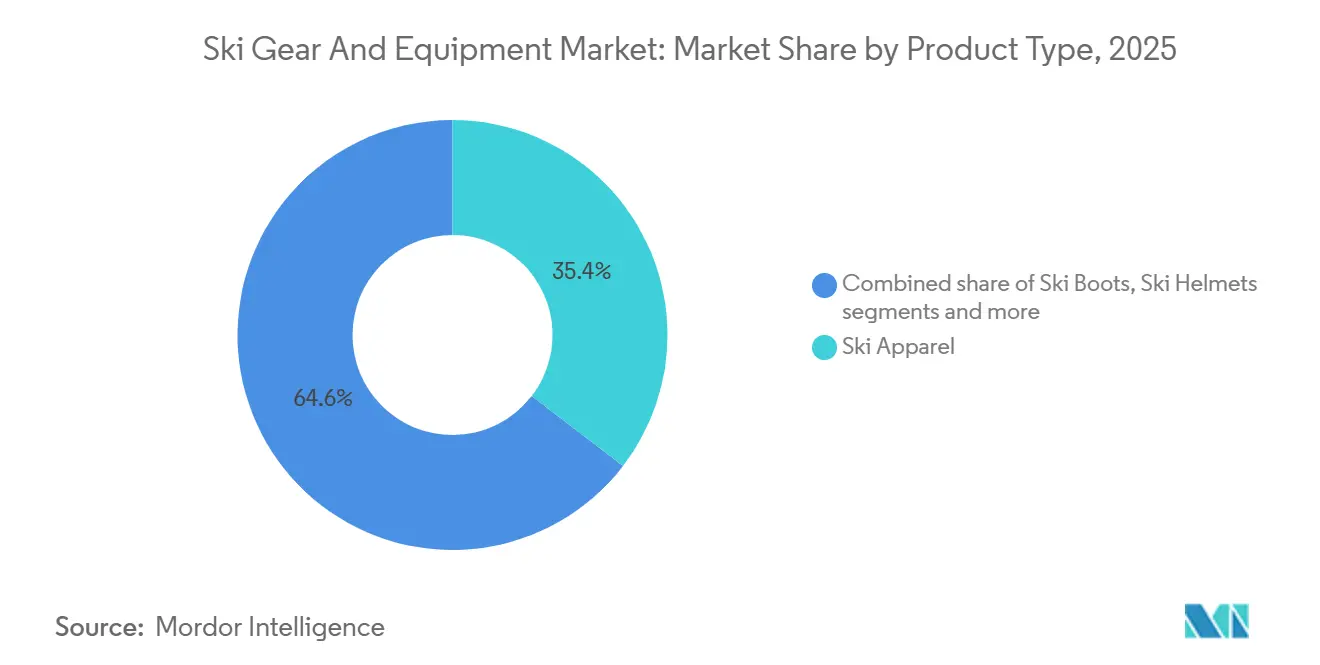
- Par type de produit, les vêtements de ski ont dominé avec une part de revenus de 35,42 % en 2025, tandis que les casques progressent à un CAGR de 5,45 % jusqu'en 2031.
- Par utilisateur final, les hommes représentaient 65,25 % de la demande de 2025, tandis que le segment féminin croît à un CAGR de 6,42 % jusqu'en 2031.
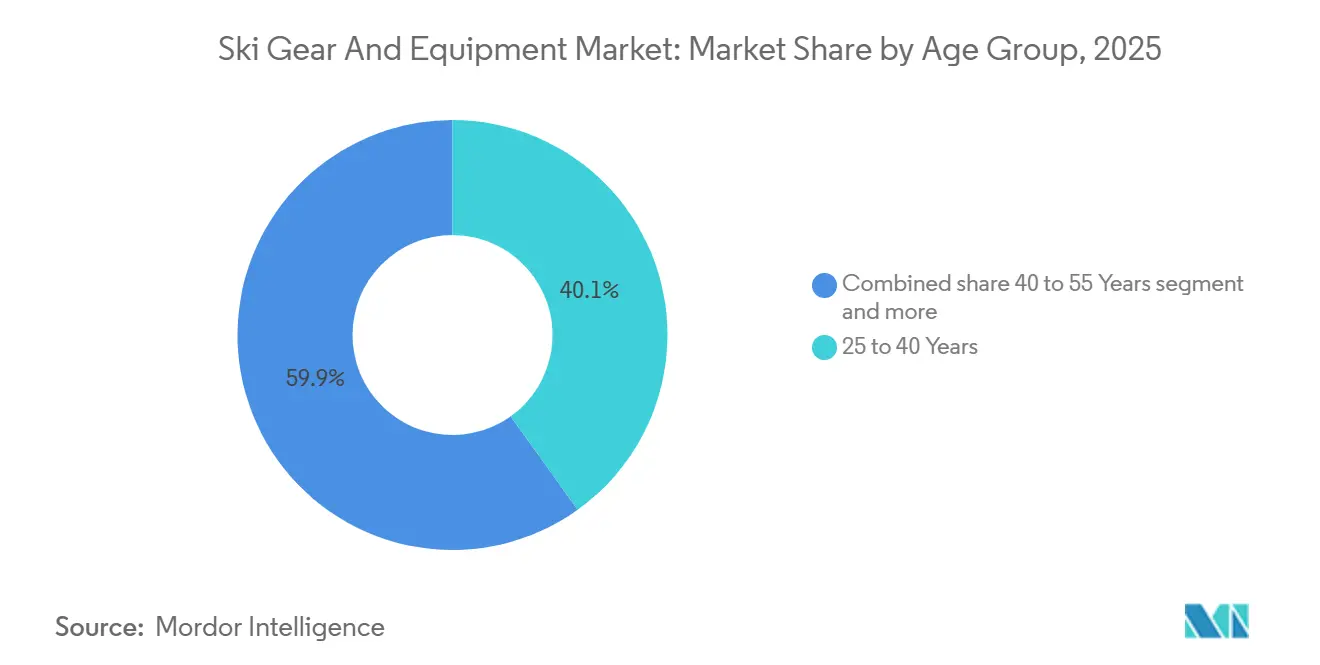
- Par groupe d'âge, la cohorte des 25-40 ans détenait 40,11 % des dépenses de 2025 ; la participation des moins de 25 ans croît à un CAGR de 5,62 %.
- Par canal de distribution, le commerce de détail hors ligne contrôlait 64,58 % des revenus de 2025, mais les ventes en ligne croissent à un CAGR de 6,28 %.
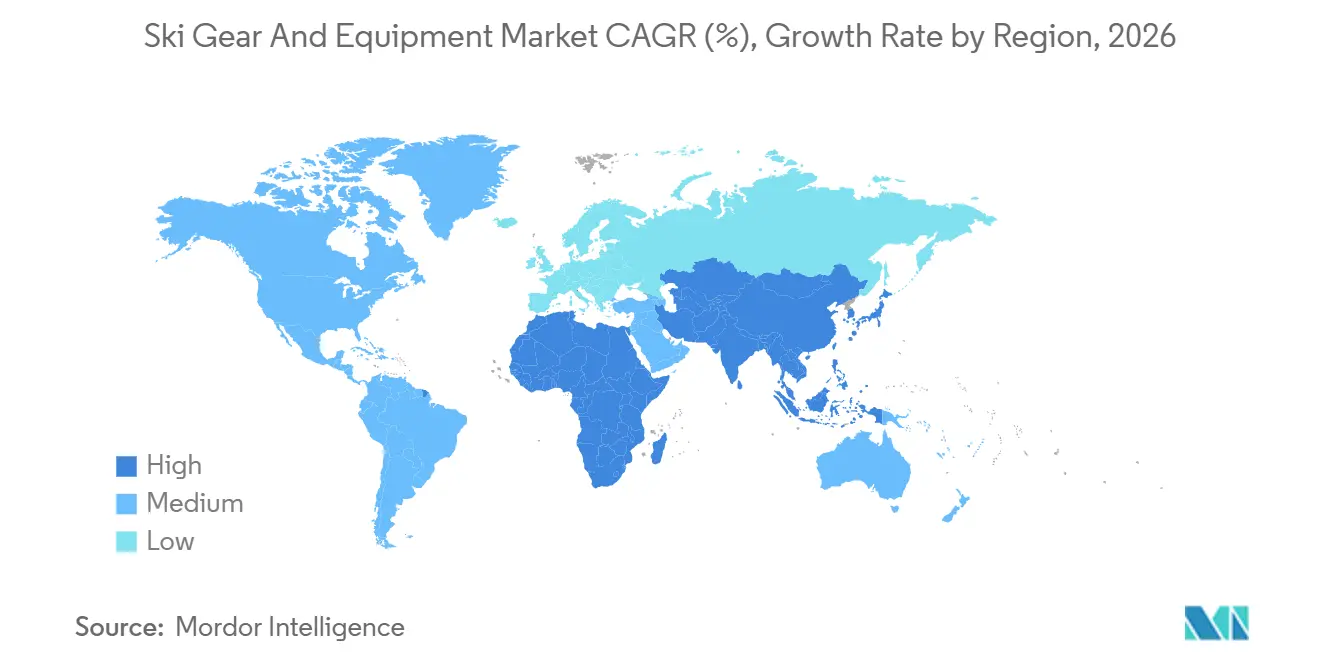
- Par géographie, l'Europe a capté 38,92 % de la valeur de 2025 ; l'Asie-Pacifique se développe à un CAGR de 5,67 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Popularité Croissante des Activités d'Aventure et de Plein Air | +0.9% | Mondial, avec les gains les plus importants en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion Croissante du Tourisme des Sports d'Hiver | +1.1% | Europe (Alpes, Pyrénées), Amérique du Nord (Rocheuses, Cascades), Asie-Pacifique (Chine, Japon, Corée du Sud) | Long terme (≥ 4 ans) |
| Croissance des Installations de Ski Artificiel et Intérieur | +0.8% | Asie-Pacifique (Chine, Asie du Sud-Est), Moyen-Orient (Émirats arabes unis, Arabie saoudite), avec des retombées vers l'Europe urbaine | Long terme (≥ 4 ans) |
| Durabilité et Innovations en Matière d'Équipements Écologiques | +0.7% | Europe (portée par les réglementations de l'UE), Amérique du Nord (portée par les consommateurs), Asie-Pacifique (émergente) | Moyen terme (2-4 ans) |
| Participation Croissante des Jeunes et Programmes de Formation au Ski | +0.6% | Amérique du Nord, Europe (nations alpines), Asie-Pacifique (programmes pour la jeunesse en Chine) | Moyen terme (2-4 ans) |
| Intégration des Technologies Avancées | +0.8% | Mondial, avec une adoption précoce en Amérique du Nord et en Europe, et une montée en puissance en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Popularité Croissante des Activités d'Aventure et de Plein Air
En 2024, le tourisme de montagne et de nature a rebondi à 87 % de ses niveaux d'avant la pandémie, selon l'Organisation mondiale du tourisme des Nations Unies. Notamment, les segments du tourisme d'aventure, dont le ski, ont dépassé le rebond général du tourisme de loisirs[1]. Ce renouveau n'est pas simplement une tendance ; il reflète l'évolution des priorités des consommateurs. Le Bureau d'analyse économique des États-Unis a mis en évidence le poids économique des sports de neige, estimant leur contribution à un solide 20,8 milliards USD en 2024. Cela représente une hausse notable de 6,3 % d'une année sur l'autre, largement alimentée par les consommateurs millennials et de la génération Z qui privilégient désormais les expériences aux possessions matérielles. Le secteur des sports de neige en Écosse a démontré son importance, générant 230 millions GBP (291 millions USD) en 2024. Un fait frappant : 62 % de ses participants venaient de l'extérieur de la région, soulignant le rôle central du ski dans l'économie locale. Pour les fabricants d'équipements, cette tendance signale un changement : la participation aux sports de neige évolue d'une dépendance météorologique vers un choix de style de vie. Cette évolution ouvre la voie à une demande tout au long de l'année, non seulement pour les équipements d'entraînement et les équipements intérieurs, mais aussi pour les vêtements qui transcendent les saisons. Les marques qui commercialisent leurs produits comme essentiels à une identité aventurière plutôt que comme de simples achats saisonniers sont en position de gagner considérablement. À mesure que les consommateurs recherchent de plus en plus des articles multiusages et haute performance, ceux qui mettent l'accent sur la durabilité et la polyvalence peuvent pratiquer des prix premium.
Expansion Croissante du Tourisme des Sports d'Hiver
Au cours de la saison 2023-24, la Chine a enregistré 23,08 millions de visites de skieurs, marquant une augmentation de 16,3 % par rapport à l'année précédente. La saison suivante, les visites ont bondi à 26,05 millions. Notamment, Harbin seule a attiré 87 millions de touristes, générant un chiffre d'affaires stupéfiant de 124,8 milliards CNY (environ 17,2 milliards USD), soit une augmentation remarquable de 300 %. En France, les détaillants d'équipements de sports de montagne ont bénéficié d'une hausse de revenus de 6 % en 2023-24. Les services de location ont dépassé cette croissance, progressant de 8 %, les visiteurs de courte durée privilégiant de plus en plus la commodité de la location à la propriété. La région de Niseko au Japon est devenue une destination de choix pour les amateurs de neige australiens. Pendant ce temps, PyeongChang en Corée du Sud, soutenu par son infrastructure héritée, continue d'attirer un flux régulier de participants nationaux. Un enseignement clé est la préférence croissante pour les produits optimisés pour la location dans la demande portée par le tourisme. Les chaussures et skis durables et faciles à ajuster, adaptés aux environnements à fort taux de rotation, éclipsent les équipements traditionnels destinés aux consommateurs. Les fabricants qui se concentrent sur des systèmes modulaires de qualité flotte promettant un coût total de possession plus faible sont en position de gagner considérablement. De telles innovations permettront probablement de sécuriser des contrats avec les exploitants de stations et les chaînes de location, des entités qui représentent 30 à 40 % de l'utilisation des équipements dans les destinations animées.
Croissance des Installations de Ski Artificiel et Intérieur
En 2024, la Chine compte 60 stations de ski intérieures, en expansion à un rythme annuel de 20 %. Des projets notables, tels que L+SNOW à Shanghai (la plus grande installation intérieure au monde, couvrant 90 000 mètres carrés) et Huafa Snow World à Guangzhou, illustrent la viabilité du ski tout au long de l'année, même dans les climats subtropicaux. Le Moyen-Orient suit cette tendance : Ski Dubai à Dubaï et Trojena en Arabie saoudite (un segment de NEOM) intègrent le ski intérieur comme une caractéristique de luxe dans leurs développements à usage mixte. Ces installations intérieures nécessitent des équipements spécialisés, notamment des skis plus courts et plus souples conçus pour des environnements contrôlés, des casques avec une meilleure ventilation et des vêtements adaptés aux températures de 20 à 25 °C à l'extérieur des pistes. Cet équipement s'écarte des normes alpines traditionnelles. L'essor de ces sites intérieurs signifie également que la demande d'équipements n'est plus liée aux cycles saisonniers. Ce changement permet aux fabricants de stabiliser leurs calendriers de production et d'atténuer les risques liés aux stocks. Les marques qui collaborent avec les exploitants d'installations pour co-développer des gammes de produits et utilisent des données en temps réel pour améliorer la durabilité et les performances sont en position de créer des barrières à l'entrée significatives. À mesure que le ski intérieur passe d'une nouveauté de niche à une activité grand public dans les marchés émergents, ces marques sont en position de gagner immensément.
Durabilité et Innovations en Matière d'Équipements Écologiques
En 2024, HEAD a dévoilé sa gamme de skis RENEW, intégrant 30 % de matériaux recyclés dans ses noyaux et topsheets. Pendant ce temps, WNDR Alpine a introduit la technologie Algal Wall à base d'algues, substituant les noyaux dérivés du pétrole et atteignant une réduction de 40 % de l'empreinte carbone par ski. Salomon s'est fixé un objectif ambitieux de réduire ses émissions de carbone de 50 % d'ici 2030. La collection Essential de Rossignol se distingue en incorporant 70 % de polyester recyclé dans ses vêtements. Ces initiatives répondent non seulement aux pressions réglementaires telles que l'interdiction des PFAS par l'UE impactant les formulations de fart et les revêtements DWR, mais résonnent également avec les sentiments des consommateurs. Un rapport de SnowSports Industries America a souligné que si 79 % des participants accordent la priorité à la durabilité, seulement 28 % ont opté pour des produits éco-labellisés en 2024, mettant en évidence un écart notable entre les valeurs et les actes. L'opportunité clé réside dans le comblement de ce fossé. Des stratégies telles que l'étiquetage transparent du cycle de vie, les initiatives de reprise (comme le programme de recyclage RYB de Tecnica pour les chaussures) et la garantie de la parité des performances pour dissiper la notion de « prime verte » peuvent être déterminantes. Les marques obtenant la certification environnementale ISO 14001 et présentant des indicateurs concrets tels que les économies de CO2 par produit sont en position de transformer les intentions des consommateurs en achats réels. Cela est particulièrement vrai pour la tranche d'âge des moins de 35 ans, où la position d'une marque en matière de durabilité influence considérablement la fidélité.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Coût Initial Élevé des Équipements Premium | -0.6% | Mondial, le plus aigu dans les marchés émergents (Asie-Pacifique, Amérique du Sud) et les segments à faibles revenus dans les marchés développés | Court terme (≤ 2 ans) |
| Popularité Croissante des Sports d'Hiver Alternatifs | -0.4% | Amérique du Nord (snowboard, luge sur neige), Europe (ski de fond, raquettes à neige) | Moyen terme (2-4 ans) |
| Dépendance Saisonnière et Variabilité Météorologique | -0.5% | Europe (Alpes, Pyrénées confrontées à des hivers déficitaires en neige), Amérique du Nord (Rocheuses, Nord-Est), avec des installations intérieures atténuant l'impact en Asie-Pacifique | Court terme (≤ 2 ans) |
| Risque Élevé de Blessures | -0.3% | Mondial, avec des barrières de perception plus élevées dans les marchés d'Asie-Pacifique nouveaux au ski | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des équipements premium
Les ensembles complets d'équipements de ski, comprenant skis, fixations, chaussures, bâtons, casque et vêtements, débutent à 800 USD pour les configurations d'entrée de gamme et peuvent atteindre 3 500 USD pour les kits orientés performance. Cette fourchette de prix crée une barrière en capital, dissuadant les segments sensibles aux prix d'essayer le ski. En réponse au déclin de la participation dû aux coûts, la station alpine de Mont Washington au Canada a lancé des initiatives d'accessibilité en 2024, telles que des locations subventionnées et des plans de paiement flexibles. Le marché de la location évolue, avec des modèles d'abonnement qui gagnent du terrain. Par exemple, My Epic Gear de Vail Resorts propose un abonnement annuel à 50 USD, avec des frais journaliers de 55 USD pour les adultes et 45 USD pour les enfants. Ce modèle permet une économie multi-visites, rendant les coûts par utilisation plus économiques que la propriété directe. Stratégiquement, il est conseillé aux marques de diviser leurs portefeuilles de produits : une gamme pour la propriété premium et une autre pour la location. La gamme de location doit être conçue pour plus de 200 cycles et une taille standardisée, garantissant une efficacité maximale. Les marques qui négligent cette approche à double canal risquent de perdre les clients d'entrée de gamme au profit des marques de distributeurs des exploitants de location.
Popularité Croissante des Sports d'Hiver Alternatifs
Le snowboard a gagné 800 000 participants américains en 2023-24, tandis que la luge sur neige et le ski de fond ont capté les dépenses discrétionnaires des skieurs alpins, notamment parmi les familles recherchant des activités moins coûteuses et moins risquées, selon Snowsports Industries America. Le ski de fond nécessite une infrastructure minimale et les équipements coûtent 40 à 60 % moins cher que les configurations alpines, ce qui le rend attractif dans les régions à enneigement irrégulier. La fragmentation de la participation aux sports d'hiver dilue le marché adressable des fabricants d'équipements, à moins qu'ils ne diversifient leurs gammes de produits : Burton, historiquement axé sur le snowboard, s'est étendu au splitboard et aux équipements de randonnée à ski pour capter les passionnés de disciplines multiples. L'enseignement est que la fidélité à la marque s'affaiblit à mesure que les consommateurs adoptent des identités agnostiques vis-à-vis du sport, « athlète d'hiver » plutôt que « skieur », et s'attendent à ce que les fabricants proposent des équipements compatibles entre disciplines. Les entreprises qui conçoivent des systèmes modulaires (par exemple, des chaussures compatibles avec les fixations alpines et de randonnée) fidéliseront les clients à travers les changements d'activité, tandis que les spécialistes d'un seul sport font face à une érosion de leur part de marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Casques Dépassent la Croissance des VêtementsEn 2025, les vêtements de ski, catégorie clé au sein des vêtements d'hiver, représentaient 35,42 % du chiffre d'affaires total, soulignant leur statut de catégorie d'achat récurrent influencée par les tendances de la mode et les avancées techniques. Par ailleurs, les casques de ski devraient croître à un CAGR de 5,45 % jusqu'en 2031. Cette progression est largement attribuée aux lois rendant le port du casque obligatoire dans 23 États américains et provinces canadiennes, transformant ce qui était autrefois un achat discrétionnaire en une nécessité imposée par la réglementation. Lancé en 2024, le casque Flow Pro MIPS de SCOTT est à la pointe de cette évolution, intégrant des capteurs de détection de chocs, des réflecteurs anti-avalanche RECCO et des puces NFC d'identification médicale twICEme. Les casques modernes ne sont ainsi plus de simples équipements de protection, mais de véritables centres de sécurité avancés. Les chaussures et fixations de ski représentaient ensemble 28 % des ventes de 2025. La catégorie « Autres », qui comprend les lunettes de ski, les gants et divers accessoires, a capté 14,58 % du marché. Ce segment prospère grâce aux achats impulsifs et aux occasions de cadeaux. L'enseignement général suggère que si les fabricants de casques peuvent tirer parti des évolutions réglementaires et des avancées technologiques pour soutenir une tarification premium, les marques de vêtements doivent quant à elles concilier performance technique et attrait esthétique pour maintenir leur croissance sur un marché saturé.
La durabilité devient un pilier du développement produit dans l'ensemble du secteur. La collection Essential de Rossignol montre la voie, en utilisant 70 % de polyester recyclé dans ses vestes. Les skis RENEW de HEAD sont fabriqués avec 30 % de matériaux recyclés, et les fixations Ion de G3 sont entièrement recyclables. À partir de 2024, le Règlement général sur la sécurité des produits (RGSP) de l'UE imposera des passeports numériques de produits pour les casques et les équipements de protection. Cette réglementation oblige les fabricants à documenter de manière transparente l'approvisionnement en matériaux, les impacts sur le cycle de vie et les méthodes d'élimination. Des marques comme Tecnica, avec son initiative de reprise de la chaussure RYB, et celles ayant obtenu la certification environnementale ISO 14001, sont bien positionnées pour se démarquer dans un paysage de plus en plus méfiant à l'égard du greenwashing. Le paysage concurrentiel évolue. Il passe d'une focalisation sur les caractéristiques produits à un positionnement plus profond, fondé sur les valeurs. Ce changement est particulièrement marqué chez les consommateurs de moins de 35 ans, qui accordent une importance croissante aux marques en phase avec leurs valeurs environnementales et sociales.

Par Utilisateur Final :
Le Segment Féminin Entraîne un Changement DémographiqueEn 2025, les consommateurs masculins représentaient 65,25 % de la demande, soulignant la domination masculine traditionnelle du ski. Cependant, la participation féminine est en hausse, croissant à un CAGR de 6,42 % jusqu'en 2031. Cette hausse est alimentée par des initiatives ciblées, des conceptions de produits inclusives en termes de genre et des stratégies marketing qui privilégient la communauté à la compétition. Les données de la saison 2024-25 en Chine montrent un changement significatif : 71,3 % des passionnés de ski sont désormais des femmes, soulignant le rôle central de la région Asie-Pacifique dans la refonte de la démographie du sport. Coalition Snow, une marque fondée par des femmes, exploite ce changement en concevant des skis adaptés aux femmes, avec des profils de flex spécifiques et des longueurs plus courtes, un domaine largement ignoré par les fabricants traditionnels. En 2024, SnowSports Industries America a noté une hausse notable de la diversité dans le ski en termes de genre, d'âge et d'ethnicité, avec la participation féminine passant de 38 % à 41 % de la base totale de skieurs. Ce changement signale un besoin pour les marques d'évoluer[2].
Au lieu de l'approche dépassée du « rétrécir et rendre rose », les marques devraient se concentrer sur la conception de produits répondant aux besoins biomécaniques uniques des femmes (comme un centre de gravité plus bas et des formes de chaussures plus étroites) et aux préférences esthétiques qui remettent en question les normes de genre traditionnelles. Bien que les hommes dominent encore en nombre, leur croissance ralentit, notamment à mesure que la participation se stabilise dans des marchés clés tels que les États-Unis et l'Europe. Notamment, l'âge médian des skieurs dans ces régions a atteint 37 ans en 2024, signalant un vieillissement démographique. Les marques qui investissent dans la R&D pour des produits centrés sur les femmes et soutiennent les programmes de ski féminins sont en position de gagner considérablement dans ce marché en expansion rapide. À l'inverse, celles qui mettent de côté les consommatrices pourraient se retrouver sous pression à mesure que la concurrence pour le segment masculin stagnant s'intensifie. Au-delà des produits, il existe un avantage stratégique : les skieuses ont tendance à acheter des vêtements et des accessoires individuellement, ce qui entraîne des transactions plus fréquentes et une valeur à vie plus élevée. En revanche, leurs homologues masculins se concentrent souvent sur les dépenses en biens durables.
Par Groupe d'Âge :
Les Programmes pour la Jeunesse Alimentent l'Expansion des Moins de 25 AnsEn 2025, le groupe d'âge des 25 à 40 ans représentait 40,11 % du chiffre d'affaires total, marquant leurs années de revenus maximaux et leur pouvoir de dépenses discrétionnaires. Cependant, la tranche démographique des moins de 25 ans connaît une croissance robuste, avec un CAGR de 5,62 % projeté jusqu'en 2031. Dans le but de démocratiser l'accès, US Ski & Snowboard a lancé son programme de développement alpin rénové en février 2025, offrant une subvention de 50 % sur les coûts pour les athlètes régionaux âgés de 14 à 21 ans. Cette initiative vise à démanteler les barrières financières qui ont traditionnellement limité la participation aux familles plus aisées. Les données de Chine pour la période 2024-25 ont révélé que 52 % des participants étaient âgés de 24 à 30 ans. De plus, les groupes familiaux parent-enfant constituaient 54 % de la valeur brute des marchandises, soulignant la tendance où l'implication des jeunes est un catalyseur pour les achats d'équipements multigénérationnels. La tranche d'âge des 40 à 55 ans, tout en contribuant à hauteur de 28 % aux revenus, a affiché les dépenses par habitant les plus élevées, gravitant vers des équipements premium et des expériences personnalisées. En revanche, le segment des plus de 55 ans, représentant 12 % des revenus, accordait la priorité au confort, à la sécurité et à la facilité d'utilisation plutôt qu'à la performance pure.
Les marques ciblant la tranche démographique des jeunes devraient envisager de concevoir des produits avec des caractéristiques ajustables. Par exemple, la mise en œuvre de systèmes comme le dimensionnement de casque « Grow With Me » (qui s'adapte à la croissance de la tête sur 3 à 4 ans) peut aligner les cycles de vie des produits sur les étapes de développement des enfants. Cette approche réduit non seulement la fréquence des remplacements, mais améliore également la valeur perçue auprès des parents soucieux de leur budget. D'autre part, le groupe d'âge des 40 à 55 ans émerge comme un marché premium lucratif mais sous-desservi. Les produits qui privilégient la prévention des blessures, comme les genouillères et les doublures de chaussures absorbant les chocs, ainsi que les caractéristiques mettant l'accent sur la facilité d'utilisation (comme les fixations Step On X de Burton) et le confort (y compris les semelles chauffantes et les conceptions de chaussures ergonomiques) sont en position d'obtenir des marges plus élevées par rapport à leurs homologues axés sur la performance. Bien que la tranche des 25 à 40 ans soit le plus grand contributeur aux revenus, elle présente également une sensibilité accrue aux prix et une fluidité de marque. Cela oblige les fabricants à faire pivoter leurs stratégies vers l'engagement numérique, les collaborations avec des influenceurs et les expériences marketing immersives, plutôt que de s'appuyer uniquement sur la différenciation des produits.
Par Canal de Distribution :
Le Direct aux Consommateurs Remodèle l'Économie du Commerce de DétailEn 2025, les magasins de détail hors ligne représentaient 64,58 % de la distribution, soutenus par des boutiques spécialisées offrant des ajustements experts, une disponibilité immédiate des produits et des programmes d'échange qui favorisent la fidélité des clients. Pendant ce temps, les canaux en ligne devraient croître à un CAGR de 6,28 % jusqu'en 2031, portés par les marques directes aux consommateurs et les modèles d'abonnement comme Amer Sports. En 2024, les revenus directs aux consommateurs (DTC) d'Amer Sports représentaient 44 % de ses ventes totales. Notamment, Arc'teryx a connu une croissance de 42,8 % de ses ventes DTC, tandis que les ventes DTC de Salomon ont progressé de 52,6 %. Ces chiffres soulignent les marges supérieures et la valeur à vie des clients que les canaux numériques offrent par rapport à la vente en gros. Vail Resorts a introduit son service d'abonnement « My Epic Gear » en 2024, avec un abonnement annuel à 50 USD et des frais de location journaliers (55 USD pour les adultes et 45 USD pour les enfants). Le service intègre également des applications de numérisation 3D du pied pour recommander des modèles de chaussures, entraînant une réduction de 18 % des taux de retour et convertissant avec succès les locataires en futurs acheteurs grâce à des informations personnalisées basées sur les données. Deloitte prévoit que d'ici 2027, le commerce électronique de biens sportifs représentera 30 % des dépenses totales, une tendance accélérée par le virage numérique de la pandémie et l'inclination de la génération Z vers la recherche et les achats en ligne.
Bien que le commerce de détail hors ligne reste primordial pour les achats à forte implication comme les chaussures, où un ajustement précis est crucial pour la performance et la prévention des blessures, les canaux numériques ont gagné du terrain dans les vêtements, les accessoires et les achats répétés où l'évaluation tactile est moins critique. Le paysage concurrentiel évolue du conflit de canaux vers l'intégration. Les marques qui offrent une expérience cohérente en ligne vers hors ligne, comme la commande en ligne avec retrait en magasin, les fonctionnalités d'essayage virtuel et les programmes de fidélité consolidés, sont en position de dépasser les détaillants purement en ligne dépourvus de ces capacités omnicanales. À partir de 2024, le Règlement général sur la sécurité des produits (RGSP) de l'UE oblige les places de marché en ligne à assurer la conformité des produits et à maintenir la documentation numérique[3]. Ce règlement, défendu par la Commission européenne, renforce les barrières à l'entrée pour les petits vendeurs et favorise les marques établies disposant de l'infrastructure réglementaire nécessaire. Par conséquent, si la croissance DTC est susceptible de se concentrer vers les grandes marques bien capitalisées, les détaillants indépendants sont encouragés à se tailler une niche grâce à des services localisés, à l'implication communautaire et à des sélections de produits personnalisées.
Analyse Géographique
Marché européen des équipements et matériels de ski
En 2025, l'Europe représentait 38,92 % des revenus mondiaux, les nations alpines menant la charge grâce à leur culture du ski profondément enracinée et à leurs infrastructures bien établies. Au cours de la saison 2023-24, les détaillants d'équipements de sports de montagne en France ont enregistré une hausse notable de leurs revenus, portée par une croissance de 8 % des services de location, stimulée par des touristes de courte durée privilégiant la commodité. Cependant, cette croissance n'a pas été uniforme dans toutes les régions. L'Isère a progressé de 15 %, tandis que le Jura et les Vosges ont enregistré des baisses de 24 % et 30 % respectivement, pénalisés par un enneigement insuffisant aux altitudes inférieures. L'Allemagne, l'Autriche et la Suisse représentent ensemble 55 % de la demande européenne, soutenues par des revenus par habitant élevés, un réseau dense de stations et des programmes de jeunesse soutenus par les gouvernements. Néanmoins, des défis se profilent avec un vieillissement démographique et une baisse des taux de natalité. Le principal enseignement est que les marques européennes devraient se tourner vers des produits haut de gamme axés sur la durabilité pour de meilleures marges dans un marché tendu, et explorer des catégories adjacentes comme le ski de randonnée et les équipements de hors-piste, séduisant les passionnés à la recherche d'alternatives aux stations bondées.
Marché des équipements et matériels de ski en Asie-Pacifique
L'Asie-Pacifique est sur une trajectoire de croissance, affichant un CAGR de 5,67 % jusqu'en 2031. L'économie de la glace et de la neige en Chine, évaluée à 133,8 milliards USD en 2024, devrait atteindre 206,9 milliards USD d'ici 2030. Cette progression est soulignée par une hausse de 25 % d'une année sur l'autre des dépenses de consommation, atteignant 25,9 milliards USD en 2024-25, selon le Conseil d'État de Chine. Les 60 stations de ski intérieures de Chine, enregistrant une croissance annuelle de 20 %, sont principalement situées dans les provinces méridionales comme le Zhejiang et le Guangdong. Ce positionnement stratégique permet la pratique du ski toute l'année dans des climats subtropicaux, rendant la demande moins sensible aux fluctuations météorologiques saisonnières. Pendant ce temps, la région de Niseko au Japon continue d'attirer les amateurs australiens de poudreuse, et PyeongChang en Corée du Sud, avec ses infrastructures héritées des Jeux olympiques, renforce la participation nationale. Les fabricants qui localisent, comme le comté de Ninghai en Chine, produisant 60 % des bâtons de ski mondiaux, et personnalisent les produits aux goûts régionaux, tels que des skis plus courts pour une utilisation en intérieur et des casques avec une meilleure ventilation, sont bien positionnés pour tirer profit de l'ancrage croissant de l'Asie-Pacifique dans les sports d'hiver.
Marché des équipements et matériels de ski dans les Amériques et au Moyen-Orient
La demande en Amérique du Nord est ancrée par des regroupements de stations importantes dans les Rocheuses, les Cascades et le Nord-Est. Les marques nord-américaines adoptent de plus en plus des stratégies axées sur le numérique, comme en témoignent le modèle d'abonnement My Epic Gear de Vail Resorts et l'expansion en vente directe aux consommateurs (DTC) d'Amer Sports. Ces marques exploitent le commerce électronique et l'analyse de données pour personnaliser leurs offres et optimiser l'acquisition de clients. Si le marché du ski au Mexique reste à ses débuts, caractérisé par des infrastructures limitées et une faible participation, la classe moyenne en plein essor du pays et le développement du tourisme intérieur représentent une opportunité à long terme prometteuse. En Amérique du Sud, des segments de niche sont en plein essor. Les stations des Andes au Chili attirent des touristes régionaux, et au Moyen-Orient, Ski Dubai aux Émirats arabes unis et Trojena en Arabie saoudite élèvent le ski en intérieur au rang de statut de luxe au sein de développements à usage mixte. Ce paysage diversifié suggère que les fabricants devraient adapter leurs stratégies. Se concentrer sur des produits haut de gamme et durables en Europe, répondre à la demande d'équipements d'entrée de gamme à fort volume en Asie-Pacifique, et adopter des modèles DTC axés sur le numérique en Amérique du Nord pour une performance optimale du portefeuille.
Paysage réglementaire
L'accès aux équipements et matériels de ski dépend de normes harmonisées de sécurité et d'interopérabilité qui façonnent l'accès au marché et la responsabilité. En Europe, la conformité des casques est généralement démontrée selon la norme EN 1077:2007 dans le cadre du règlement européen sur les équipements de protection individuelle (Règlement (UE) 2016/425), qui rend la certification et une documentation technique traçable centrales pour la vente de casques de protection dans l'EEE.
Pour la compatibilité des systèmes d'équipement et une mise en place sûre, les fabricants et détaillants alignent la conception des produits, l'étiquetage et les processus de service sur les normes ISO couvrant l'interface fixation-chaussure de ski. Cela inclut la norme ISO 9462:2023 (fixations de ski alpin), ISO 5355:2019 (exigences/marquage des chaussures de ski alpin), ISO 11088:2023 (procédures de montage, réglage et inspection des systèmes fixation-chaussure) et ISO 11087:2015 (freins de ski et courroies de fixation). Côté commerce, la classification à l'importation aux États-Unis pour les skis et pièces relève généralement du code HTS 9506.11, avec des droits de base pouvant être faibles (souvent gratuit à 2,6 % avant mesures supplémentaires), maintenant l'exposition aux évolutions tarifaires et aux décisions d'approvisionnement en composants pertinente pour les marques desservant les États-Unis.
Paysage Concurrentiel
Sur le marché des équipements et accessoires de ski, des conglomérats établis comme Amer Sports et VF Corporation se retrouvent en concurrence avec des indépendants spécialisés comme Coalition Snow, WNDR Alpine et Black Crows. Le marché présente une fragmentation modérée. Les schémas stratégiques révèlent une division, les grands acteurs se concentrant sur l'intégration verticale et l'expansion des canaux directs aux consommateurs. Les revenus directs aux consommateurs d'Amer Sports ont augmenté à 44 % en 2024. Pendant ce temps, les marques de niche se différencient par des récits de durabilité, des conceptions inclusives en termes de genre et un engagement communautaire direct. L'annonce de VF Corporation en 2024 de cessions potentielles (Supreme, Vans) signale une rationalisation du portefeuille alors que les conglomérats quittent les catégories non essentielles pour concentrer le capital sur les segments de plein air à haute marge. Les opportunités d'espace blanc se concentrent autour des modèles d'affaires d'économie circulaire, des services de location par abonnement et des produits intégrant la technologie (par exemple, casques de détection de chocs, ajustement de chaussures par numérisation 3D).
Des perturbateurs émergents comme WNDR Alpine utilisent des noyaux de ski à base d'algues pour réduire les empreintes carbone de 40 %, séduisant les consommateurs axés sur la durabilité prêts à payer des primes de 15 à 20 % pour des références environnementales vérifiées. L'adoption technologique remodèle la dynamique concurrentielle. Le mandat 2024 de la Fédération internationale de ski pour des combinaisons de course intégrant des micropuces afin de surveiller la conformité aérodynamique en temps réel démontre comment les organismes de réglementation accélèrent les cycles d'innovation, obligeant les fabricants à investir dans l'intégration de capteurs, l'analyse de données et les écosystèmes d'appareils connectés.
Anta utilise les marques d'Amer pour pénétrer les marchés occidentaux tandis qu'Amer accède aux réseaux de distribution asiatiques d'Anta. Les marques dépourvues d'économies d'échelle (pour absorber les coûts d'infrastructure directe aux consommateurs) ou d'un positionnement différencié (pour pratiquer des prix premium) risquent une compression des marges, alors que le marché intermédiaire s'érode entre les acteurs à faible coût et à volume élevé et les spécialistes à haute marge axés sur les valeurs. La certification environnementale ISO 14001 et les normes de sécurité ASTM deviennent des exigences standard plutôt que des facteurs de différenciation, poussant les entreprises à se concurrencer sur des attributs de marque intangibles tels que la communauté, l'authenticité et l'objectif qui résistent à la marchandisation.
Leaders du secteur des équipements et matériels de ski
-
Amer Sports, Inc.
-
Rossignol S.A.
-
Head Sport GmbH
-
Fischer Sports GmbH
-
Tecnica Group S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements et matériels de ski Entreprises couvertes dans ce rapport
- Amer Sports, Inc.
- Rossignol S.A.
- Head Sport GmbH (Head, Tyrolia)
- Fischer Sports GmbH
- Tecnica Group S.p.A.
- K2 Sports LLC
- The Burton Corporation
- Authentic Brands Group LLC (Volcom)
- Icelantic LLC
- Kontoor Brands, Inc. (Helly Hansen)
- Clarus Corporation
- Columbia Sportswear Company
- VF corporation
- Moncler S.p.A.
- Black Crows SAS
- Marker Dalbello Volkl GmbH
- Blizzard Sport GmbH
- Oberalp Group (Dynafit)
- Coalition Snow
- Kneissl Tirol GmbH
Opportunités de marché et perspectives d'avenir
La participation toute l'année et la croissance des installations intérieures créent un espace produit au-delà de la saisonnalité alpine traditionnelle, en particulier pour les équipements adaptés aux environnements intérieurs contrôlés. La Chine est un moteur de demande clé pour ce changement, avec 60 stations de ski intérieures en 2024 et une expansion annuelle rapportée de 20 %, ce qui soutient des cycles de réapprovisionnement réguliers pour les flottes de location et les programmes de formation.
La durabilité et la validation appuyée par des données se rapprochent également des facteurs d'achat. Le concept RENEW de HEAD, mentionné en janvier 2026, met en avant une construction modulaire et recyclable et la réutilisation de matériaux essentiels qui s'alignent mieux avec les modèles de reprise et de reconditionnement. Amer Sports a transféré la fabrication de fixations alpines en Roumanie en 2025, indiquant une évolution vers une production régionalisée pour les fixations, chaussures et équipements de sécurité, tandis que les Outside Labs de l'Université du Colorado à Denver ont dévoilé une machine de test de précision pour skis et snowboards en mars 2026, créant des voies supplémentaires pour des allégations de performance quantifiées et la normalisation.
Développements industriels récents dans Marché des équipements et matériels de ski
- Mai 2026 : Amer Sports a publié ses résultats du premier trimestre 2026 et relevé ses prévisions annuelles, intégrant explicitement des ajustements liés à des taux tarifaires IEEPA plus élevés. Cette mise à jour souligne comment la volatilité des politiques commerciales affecte les décisions de tarification, d'approvisionnement et de gestion des marges pour les portefeuilles mondiaux de sports d'hiver qui dépendent de flux transfrontaliers de composants.
- Avril 2026 : Rossignol Group a communiqué un chiffre d'affaires de 346 millions d'euros pour l'exercice 2025/26 et a renforcé son positionnement montagne toute l'année en mettant en avant la croissance des chaussures de randonnée, y compris la gamme Vercors. Cette stratégie élargit la demande au-delà des cycles hivernaux uniquement et développe le potentiel de vente croisée vers des catégories outdoor adjacentes, en complément des articles de ski classiques et des vêtements.
- Juillet 2025 : HEAD a finalisé l'acquisition du groupe Aqualung après une décision du tribunal de commerce de Nice du 26 juin 2025. Cette opération étend HEAD à des catégories d'équipement adjacentes et à des relations de distribution, soutenant une diversification du portefeuille pouvant aider à atténuer la saisonnalité des sports d'hiver tout en renforçant sa présence dans la vente au détail multisports.
Marché des équipements et matériels de ski Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les dépenses consacrées aux équipements et matériels de ski utilisés pour le ski alpin et les sports de neige étroitement liés, comptabilisées au point de vente dans les circuits de distribution au détail et institutionnels, et suivies en valeur en USD.
Exclusions du périmètre : les équipements spécifiques au ski de fond, les vêtements d'hiver généraux non conçus pour le ski, et les services de station non liés aux équipements (tels que les forfaits de remontées mécaniques, les cours et l'hébergement) sont exclus de la valeur du marché.
Aperçu de la segmentation
- Par Type de Produit
- Skis et Bâtons
- Chaussures de Ski
- Casques de Ski
- Vêtements de Ski
- Autres
- Par Utilisateur Final
- Hommes
- Femmes
- Par Groupe d'Âge
- Moins de 25 Ans
- 25 à 40 Ans
- 40 à 55 Ans
- Plus de 55 Ans
- Par Canal de Distribution
- Magasins de Détail Hors Ligne
- Magasins de Détail en Ligne
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Pays-Bas
- Suisse
- Autriche
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Moyen-Orient et Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier le contexte de la demande et pour établir des bornes réalistes pour les volumes et les prix par région. Des sources publiques telles que les offices nationaux du tourisme, les statistiques commerciales gouvernementales (importations et exportations), les séries de taux de change des banques centrales, ainsi que les rapports météorologiques et d'enneigement des agences météorologiques ont été examinées afin de comprendre la saisonnalité et les variations de participation.
Nous avons également consulté les dépôts réglementaires et les présentations aux investisseurs de groupes d'articles de sport cotés en bourse, les sites web des associations de stations de ski, ainsi que des articles de presse réputés sur l'innovation en matière d'équipements et les évolutions des circuits de distribution. Les bases de données de brevets ont été utilisées de manière sélective pour vérifier la cohérence du calendrier des cycles de renouvellement des produits (par exemple, les caractéristiques de sécurité et les matériaux). Les sources mentionnées ici sont données à titre illustratif uniquement, et des références publiques supplémentaires ont également été utilisées pour collecter des données, valider des hypothèses et clarifier des questions ouvertes.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation de ce qui se vend chaque saison et sur l'évolution des prix dans la distribution au détail hors ligne, la distribution en ligne et les achats institutionnels. Nous avons échangé avec des fabricants, des distributeurs, des détaillants spécialisés et des acteurs du secteur du ski en Asie-Pacifique, en EMEA et dans les Amériques afin de tester les hypothèses relatives au mix produit, aux pratiques de remise et à la part des équipements premium par rapport aux équipements d'entrée de gamme.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 12 % | Asie-Pacifique : 43 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 34 % |
| Acteurs de plus petite taille : 22 % | Managers : 53 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a été principalement construit selon une approche descendante du bassin de demande, dans laquelle les niveaux de participation et les habitudes de déplacement sont traduits en achats et renouvellements probables d'équipements, puis convertis en valeur à l'aide de prix spécifiques à chaque région. Une fois le total côté demande établi, il a été corroboré par des approximations ascendantes sélectives reposant sur des vérifications auprès des fournisseurs et des circuits de distribution, qui ont ensuite permis d'ajuster les totaux pour les saisons à forte remise et les liquidations de stocks.
Les données utilisées dans le modèle comprenaient les niveaux de participation des skieurs, les signaux de fréquentation des stations et la durée des saisons, les cycles de remplacement des équipements rigides (skis, chaussures, fixations, casques), l'évolution du mix entre vêtements et équipements rigides, et l'évolution du prix de vente moyen liée à la premiumisation et aux promotions. Pour les prévisions, une analyse de scénarios a été utilisée autour de la variabilité des chutes de neige et des dépenses de consommation, puis la trajectoire attendue a été ancrée à l'aide du consensus d'experts recueilli lors d'entretiens portant sur les lancements de produits, la croissance des circuits de distribution et les perspectives de prix. Lorsque les indicateurs de volume directs étaient insuffisants pour un pays, l'écart a été comblé à l'aide de proxys de participation et de la directionnalité des flux commerciaux, puis revérifié avec les retours des circuits de distribution locaux avant finalisation.
Validation des données et cycle de mise à jour
La validation a été effectuée par le biais de plusieurs vérifications afin que les totaux restent cohérents avec les signaux réels du marché. Les résultats du modèle ont été comparés à des indicateurs indépendants tels que les tendances commerciales, les performances de catégorie rapportées dans les commentaires des entreprises et les schémas de variabilité saisonnière, puis les écarts inhabituels ont été examinés par un autre analyste avant validation.
Si un changement de palier était détecté, comme des mouvements de change importants, une saison hivernale anormale ou une perturbation significative des circuits de distribution, nous avons recontacté certains répondants pour confirmer si le changement était structurel ou temporaire. Le rapport est actualisé annuellement, et des événements significatifs peuvent déclencher une mise à jour intermédiaire, suivie d'une revue finale avant livraison afin que les clients disposent de la vue la plus récente disponible.
Estimation du marché des équipements et matériels de ski par Mordor Intelligence comparée à d'autres estimations publiées
Les différentes tailles de marché publiées pour les équipements et matériels de ski ne concordent pas toujours, car le périmètre n'est pas identique et les données utilisées pour convertir la demande en dollars peuvent varier d'une équipe à l'autre. Les différences proviennent généralement de ce qui est comptabilisé comme vêtements de ski par rapport aux vêtements d'hiver généraux, de l'inclusion ou non des produits liés au snowboard, et du traitement des remises et du calendrier des taux de change.
Les vérifications des ventes en magasin spécialisé et les retours sur la profondeur des remises saisonnières, combinés aux signaux de participation et de saison en station, maintiennent le total de Mordor Intelligence aligné sur les skis et bâtons, chaussures, casques, vêtements de ski et accessoires connexes achetés pour la pratique du ski, dans le périmètre défini.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 13,68 milliards USD (2026) | |
| Cabinet de conseil mondial A | 9,02 milliards USD (2025) | Couverture produit plus étroite centrée sur les équipements rigides essentiels tels que les skis, les fixations et les bâtons, ce qui réduit la valeur comptabilisée par rapport aux approches qui incluent également les vêtements de ski et un ensemble d'accessoires plus large. |
| Éditeur sectoriel B | 9,19 milliards USD (2024) | Année de base et cartographie des catégories différentes, avec une inclusion plus large d'articles de sports de neige adjacents et des choix de regroupement variés pouvant modifier les hypothèses de prix moyens et le calendrier de remplacement d'une année à l'autre. |
Dans l'ensemble, l'écart s'explique principalement par le périmètre et par la manière dont les prix, les remises et la saisonnalité sont traduits en valeur annuelle. Notre méthode reste traçable en reliant les signaux de demande aux comportements de remplacement, puis en confirmant le résultat par des vérifications des circuits de distribution avant que les totaux définitifs ne soient arrêtés.
Questions Clés Répondues dans le Rapport
Quelle sera la taille du marché des équipements et accessoires de ski d'ici 2031 ?
La taille du marché des équipements et matériels de ski devrait atteindre 16,62 milliards USD d'ici 2031, contre 13,68 milliards USD en 2026, à un CAGR de 3,97 %.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les casques sont la catégorie à la croissance la plus rapide, progressant à un CAGR de 5,45 % jusqu'en 2031 grâce aux mandats de sécurité et à l'intégration de capteurs.
Pourquoi l'Asie-Pacifique est-elle essentielle pour les ventes futures ?
L'Asie-Pacifique affiche un CAGR de 5,67 %, alimenté par les 700 stations de Chine, ses 60 dômes intérieurs et le soutien politique visant une économie de la glace et de la neige de 1 500 milliards CNY d'ici 2031.
Comment les marques font-elles face aux coûts élevés des équipements ?
Les locations par abonnement comme My Epic Gear de Vail Resorts et les programmes de reprise réduisent les barrières à la propriété tout en alimentant les données pour les futures conceptions de produits.