
Taille et part du marché des armes à tir à l'épaule
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 11.15 Milliards de dollars |
| Taille du Marché (2031) | 14.59 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.51 % |
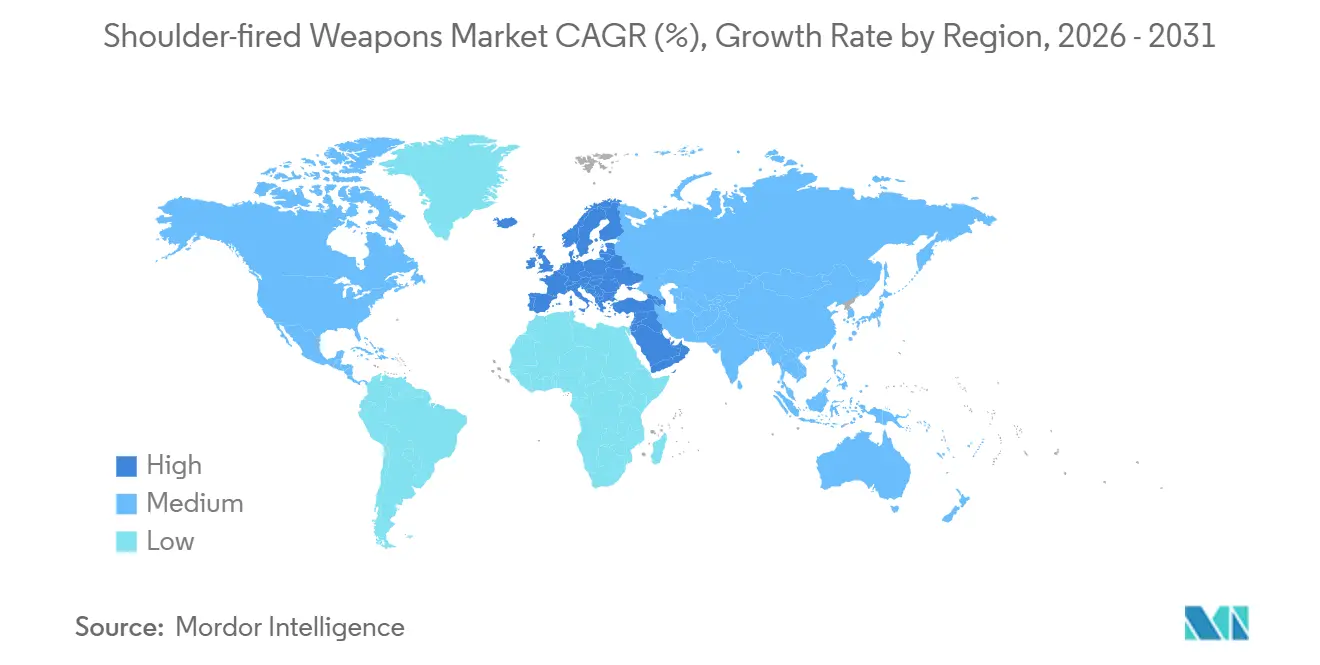
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des armes à tir à l'épaule par Mordor Intelligence
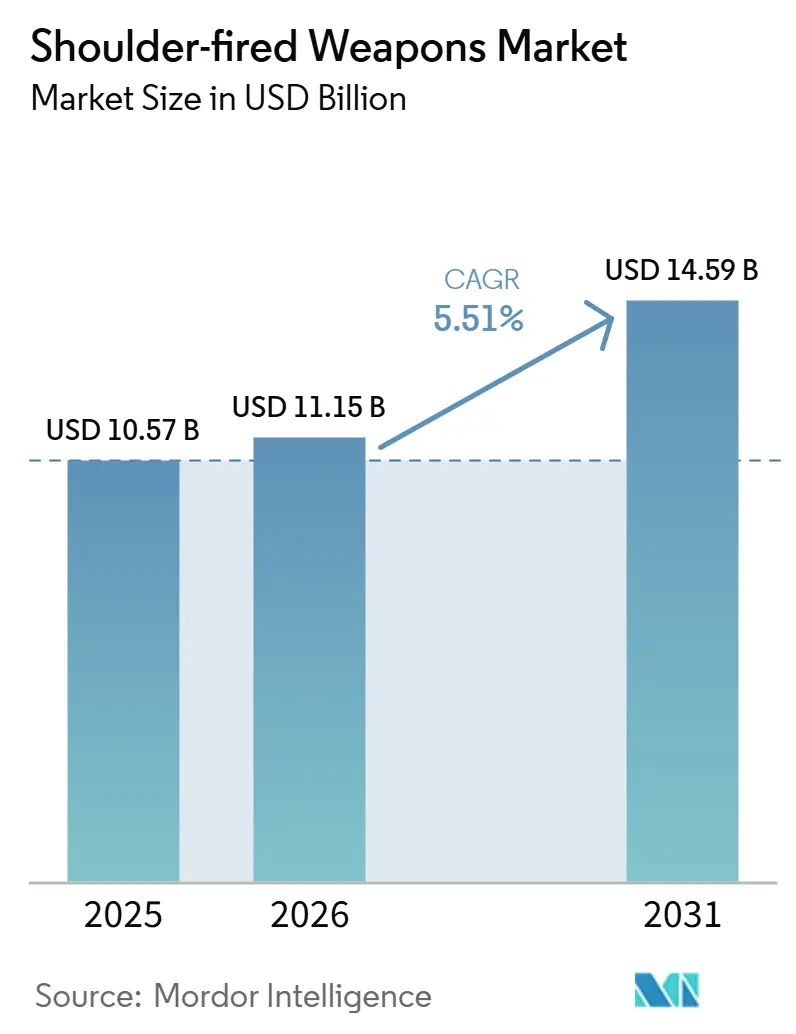
La taille du marché des armes à tir à l'épaule devrait passer de 10,57 milliards USD en 2025 à 11,15 milliards USD en 2026 et devrait atteindre 14,59 milliards USD d'ici 2031, à un TCAC de 5,51 % sur la période 2026-2031. Plusieurs tendances interdépendantes soutiennent cette expansion de la taille du marché. Premièrement, les unités d'infanterie font désormais face à des blindés lourds, des drones et des positions fortifiées dans des zones densément peuplées ; les lanceurs de précision portables leur permettent de réagir sans attendre l'artillerie ou la puissance aérienne. Deuxièmement, la guerre Russie-Ukraine a fait passer les achats d'un rythme de temps de paix à une production d'urgence, rouvrant des lignes de missiles dormantes et incitant les fournisseurs à tripler ou quadrupler leur production mensuelle. Troisièmement, les programmes Asie-Pacifique mettent l'accent sur la conception indigène et les coentreprises, augmentant les volumes pour l'électronique de chercheur et les unités avancées de contrôle de tir. Quatrièmement, les agences de sécurité intérieure et les gardes-frontières adoptent de plus en plus des systèmes de défense aérienne portables pour contrer les drones bon marché, élargissant la base d'utilisateurs finaux. Enfin, des tubes de lancement en fibre de carbone plus légers et des étages de propulsion à lancement doux réduisent les charges de combat, encourageant les forces d'opérations spéciales à emporter des lanceurs polyvalents lors de patrouilles longue distance.
Points clés du rapport
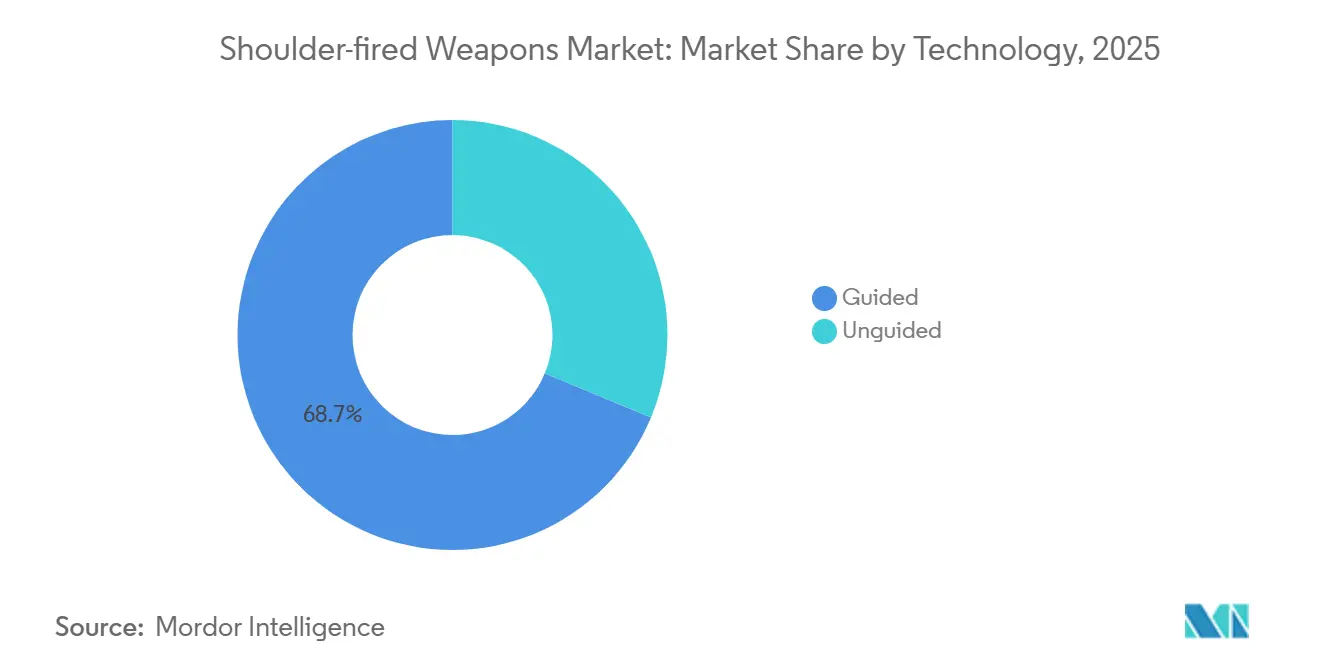
- Par technologie, les systèmes guidés détenaient 68,74% de la part du marché des armes tirées à l'épaule en 2025 ; les systèmes non guidés afficheront le CAGR de segment le plus rapide à 7,64% d'ici 2031.
- Par type d'arme, les lanceurs de missiles antichar guidés (ATGM) représentaient 35,07% de la taille du marché des armes tirées à l'épaule en 2025, tandis que les MANPADS devraient croître à un CAGR de 8,41% jusqu'en 2031.
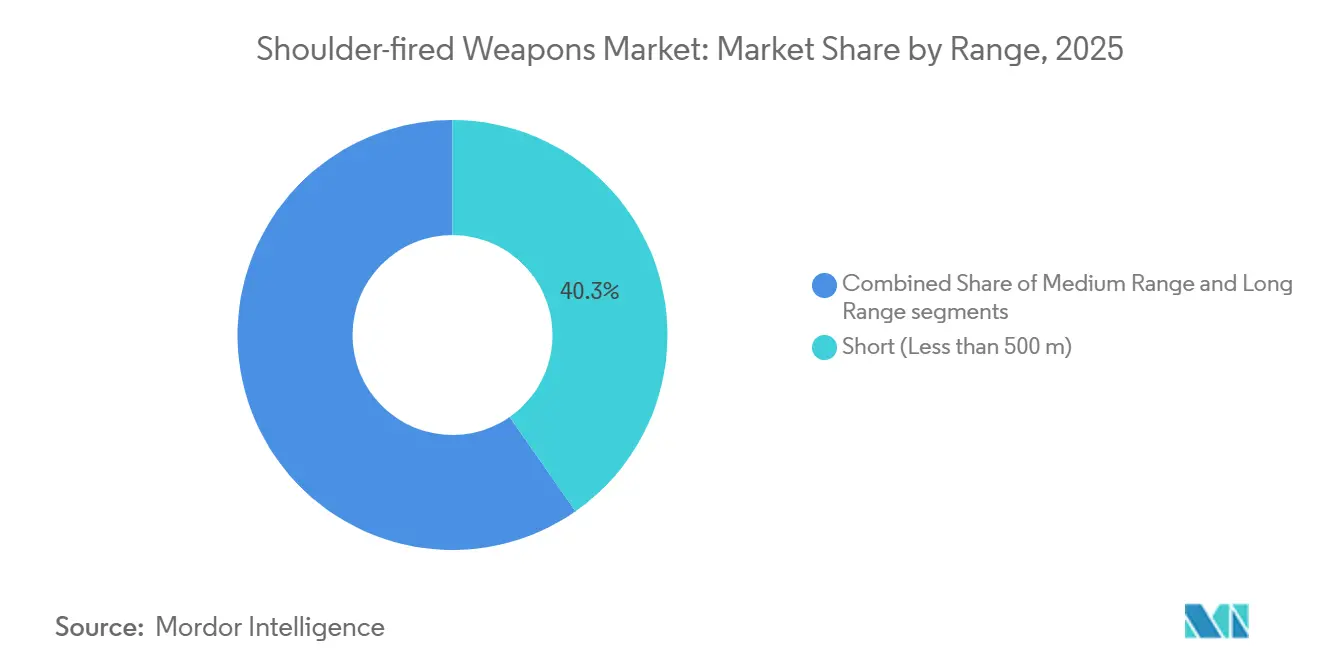
- Par portée, les systèmes à courte portée représentaient 40,31% du marché des armes tirées à l'épaule en 2025 ; la catégorie longue portée devrait se développer à un CAGR de 7,58% entre 2026 et 2031.
- Par composant de projectile, les lanceurs/tubes étaient en tête avec une part de revenus de 53,57% en 2025 ; les systèmes de contrôle de tir et de visée devraient enregistrer le CAGR le plus élevé de 8,83% d'ici 2031.
- Par utilisateur final, les armées représentaient 54,88% du marché des armes tirées à l'épaule en 2025, tandis que les agences de sécurité intérieure devraient croître à un CAGR de 8,62% jusqu'en 2031.
- Par région, l'Asie-Pacifique détenait 32,12% des revenus mondiaux en 2025 ; la région Moyen-Orient et Afrique devrait croître à un CAGR de 9,21% jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Intensification de la demande liée à la guerre asymétrique pour des solutions antichar portables | +1.0% | Moyen-Orient, Afrique, Europe de l'Est | Court terme (≤ 2 ans) |
| Modernisation accélérée de la défense face aux conflits territoriaux | +0.8% | Asie-Pacifique, Europe, Moyen-Orient | Moyen terme (2-4 ans) |
| Conflits géopolitiques entraînant un réapprovisionnement rapide des stocks | +1.2% | Amérique du Nord, Europe, alliés mondiaux | Court terme (≤ 2 ans) |
| Besoin croissant de MANPADS rentables pour les missions de contre-UAV | +0.6% | Moyen-Orient, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion mondiale des forces spéciales nécessitant des lanceurs polyvalents légers | +0.5% | Membres de l'OTAN et autres armées avancées | Moyen terme (2-4 ans) |
| Politiques de localisation industrielle conduisant à la production indigène de lanceurs | +0.4% | Asie-Pacifique, Moyen-Orient, Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'intensification de la guerre asymétrique stimule la demande de solutions antichar portables
Les forces irrégulières, les milices urbaines et les petits pelotons expéditionnaires font de plus en plus face à des chars de combat principaux dans des rues étroites et des vallées accidentées. Depuis 2024, les acquisitions mondiales de missiles antichar de nouvelle génération ont augmenté de 37 %, portées par la multiplication par quatre de la production de NLAW par Saab et l'augmentation par 2,5 des livraisons de Javelin par Lockheed Martin. Les ogives tandem programmables, les fusées à portée minimale réduite et les moteurs à lancement doux permettent aux escouades démontées de neutraliser les blindages réactifs sans s'exposer au souffle arrière. Le marché des armes à tir à l'épaule bénéficie donc de chaque ligne de front qui s'appuie sur l'infanterie plutôt que sur des formations lourdes.
Programmes de modernisation de la défense accélérés par les conflits territoriaux dans le monde
La montée des préoccupations de souveraineté pousse les parlements à allouer des budgets d'investissement plus importants pour une puissance de feu à réaction rapide. Les dépenses de défense en Asie-Pacifique ont atteint 411 milliards USD en 2023, le Japon acquérant 300 lanceurs Carl-Gustaf pour livraison en 2025 et l'Inde perfectionnant son ATGM portable. Des trajectoires similaires apparaissent en Europe du Nord, où la Finlande et la Suède rénovent leurs brigades arctiques, et dans le Golfe, où des lanceurs légers complètent des boucliers de missiles multicouches. Les plans industriels à long terme associent la production de chercheurs à l'assemblage final domestique, attirant les entreprises d'électronique dans le marché des armes à tir à l'épaule tout en ancrant les chaînes d'approvisionnement près des utilisateurs finaux.
Les conflits géopolitiques déclenchent un réapprovisionnement rapide des stocks de munitions à tir à l'épaule épuisés
La guerre Russie-Ukraine a consommé des milliers de missiles en quelques mois, épuisant les stocks de l'OTAN. Washington a expédié près d'un tiers de son inventaire de Javelin à l'étranger, obligeant la capacité annuelle à passer de 1 000 à 2 500 unités. Saab a porté le débit de NLAW à 400 000 unités par an, et RTX a remporté un contrat de composants Stinger de 139 millions USD valable jusqu'en 2027. Des dynamiques de réapprovisionnement similaires apparaissent en Pologne, au Royaume-Uni et dans les États baltes. Des cycles d'approvisionnement plus rapides raccourcissent les délais de recherche, envoient des financements pluriannuels aux entreprises et élèvent la trajectoire globale du marché des armes à tir à l'épaule d'environ +1,2 point de pourcentage sur le TCAC à cinq ans.
Besoin croissant de MANPADS rentables dans les missions mondiales de contre-UAV
Les véhicules aériens sans pilote vont désormais des micro-quadricoptères aux drones à propulsion par réaction. Les batteries de missiles sol-air traditionnelles peinent à correspondre à leur faible coût. Les MANPADS modernes équipés de chercheurs infrarouges à imagerie et de fusées de proximité comblent cet écart pour une fraction du prix. Le système Piorun polonais a enregistré des taux d'abattage élevés en Ukraine et a sécurisé une exportation de 100 lanceurs vers l'Estonie. L'armée américaine guide une mise à niveau Stinger à portée étendue utilisant un moteur amélioré pour atteindre les petits drones à 6 km. Les agences de sécurité intérieure testent des kits similaires pour la défense des raffineries et des aéroports, approfondissant la demande civile pour le marché des armes à tir à l'épaule.[1]
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Contrôles stricts des exportations ITAR et MTCR limitant l'accès au marché | -0.7% | Nations non alignées sur l'OTAN dans le monde | Moyen terme (2-4 ans) |
| Risque élevé de souffle arrière et de dommages collatéraux freinant le déploiement urbain des RPG | -0.5% | Régions avec des zones de conflit urbain | Court terme (≤ 2 ans) |
| Réorientation des budgets vers les munitions à guidage de précision réduisant les achats de lanceurs non guidés | -0.6% | Europe, Amérique du Nord, économies asiatiques avancées | Moyen terme (2-4 ans) |
| Essaims de drones antichar croissants réduisant la demande d'ATGM à courte portée | -0.9% | Armées technologiquement avancées dans le monde | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Contrôles stricts des exportations ITAR et MTCR limitant l'accès au marché
La liste des munitions américaines et le Régime de contrôle de la technologie des missiles restreignent le transfert de missiles à tir à l'épaule et d'électronique de chercheur. Les exportateurs doivent obtenir des certificats d'utilisateur final, allonger les délais et augmenter les coûts de conformité. Les acheteurs non alignés sur l'OTAN se tournent souvent vers des fournisseurs en Chine ou optent pour des fusils sans recul plus simples, retranchant 0,7 point de pourcentage de la croissance de référence du marché des armes à tir à l'épaule.
Essaims de drones antichar croissants réduisant la demande d'ATGM à courte portée
Les munitions rôdeuses telles que le Rotem Alpha d'Israel Aerospace Industries ou le Rogue 1 de Teledyne FLIR attaquent les blindés à un coût par neutralisation inférieur et maintiennent les opérateurs plus loin des tirs de contre-batterie. Les forces russes ont démontré des quadricoptères tirant des missiles Fagot, prouvant la faisabilité. Les réallocations budgétaires vers les arsenaux de drones peuvent déplacer les achats de missiles à tir à l'épaule, soustrayant environ 0,9 point de pourcentage au TCAC prévu.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
les systèmes guidés étendent la portée de précisionLes solutions guidées ont généré 7,27 milliards USD de revenus en 2025, représentant 68,74 % du marché des armes à tir à l'épaule. L'intégration de chercheurs à imagerie compacts et de puces de navigation inertielle, autrefois réservés aux missiles plus grands, permet à l'infanterie de neutraliser des blindés en mouvement depuis l'extérieur de la portée de tir de riposte. La taille du marché des armes à tir à l'épaule pour les systèmes non guidés croîtra à un TCAC de 7,64 %. La mise à niveau du bloc Raybolt de Corée du Sud associe une liaison de données à fibre optique à un moteur capable de distances de sécurité de 5 km, montrant comment la R&D indigène réduit les écarts technologiques. Les roquettes non guidées restent attrayantes là où le coût prime sur la précision. Pourtant, leur part diminue chaque année car les nouvelles conceptions à lancement doux et les fusées programmables rendent les munitions guidées plus sûres dans les ruelles urbaines étroites et plus efficaces contre les blindages réactifs.
L'adoption croissante de viseurs thermiques portés par les soldats a encore orienté les achats vers les profils guidés. Les aides à la formation basées sur le cloud raccourcissent désormais la qualification des opérateurs à quelques jours, et non plus à des mois, permettant aux conscrits de tirer efficacement des missiles avancés lors de leurs premiers cycles de déploiement. La transition s'accélère à mesure que les volumes de production augmentent et que les prix unitaires baissent. Dans l'ensemble, la différenciation concurrentielle passe du matériel de propulsion aux chercheurs définis par logiciel, offrant un terrain fertile aux petites entreprises d'électro-optique pour entrer sur le marché des armes à tir à l'épaule.

Par type d'arme :
les ATGM ancrent les revenus, les MANPADS soutiennent la croissanceLes lanceurs ATGM représentaient 35,07% de la part du marché des armes tirées à l'épaule. Leur attrait soutenu découle de leur létalité éprouvée contre les colonnes blindées, comme en Ukraine. La catégorie bénéficie d'améliorations continues par blocs : la mise à jour de l'unité de lancement légère (CLU) et de la tête explosive du Javelin arrive dans les formations américaines d'ici 2025, selon breakingdefense.com. Bien que plus modestes en 2025, les MANPADS afficheront le CAGR de segment le plus élevé à 8,41%, portés par les menaces de drones et la nécessité de défenses de dôme rentables autour des bases avancées. Le grand accord-cadre Piorun de l'Estonie souligne l'appétit européen pour des outils modernes de défense aérienne tirés à l'épaule.
Les fusils sans recul bénéficient d'un regain d'intérêt car de nouvelles munitions leur confèrent une puissance anti-structure sans enfreindre les traités. La commande de 16 millions USD de Carl-Gustaf M4 de l'armée américaine valide cette tendance. Les catégories RPG et SLAW maintiennent leur pertinence dans les forces aux budgets contraints, mais perdent en croissance relative face aux systèmes plus intelligents. Le marché des armes tirées à l'épaule s'oriente donc vers des charges utiles multi-missions, des tubes de lancement modulaires et la programmation électronique des fusées au sein d'une même famille de lanceurs.
Par portée :
la montée en puissance de la longue portée défie la domination de la courte portéeLes modèles à courte portée, inférieurs à 500 m, représentaient 40,31 % de la taille du marché des armes à tir à l'épaule en 2025. Ils dominent les engagements de patrouille démontée où les distances en ligne de mire sont réduites. Pourtant, les innovations à plus longue portée comblent l'écart. Le Raybolt étendu de Corée du Sud et la mise à niveau Spike SR d'Israël franchissent le seuil de 2 km tout en restant portables, favorisant un TCAC de 7,58 % pour les systèmes longue portée jusqu'en 2031. Les catégories à portée moyenne équilibrent portabilité et distance de sécurité mais font face à un chevauchement car les tubes modulaires acceptent des cartouches de propulsion pour modifier la portée sur le terrain.
Les conteneurs de lancement légers en fibre de carbone et les propergols à haute énergie ont réduit le poids total de transport de 20 % depuis 2022, permettant des tirs longue portée sans sacrifier l'endurance de patrouille. À mesure que davantage d'armées exigent des engagements au-delà de la portée des blindages réactifs, le marché des armes à tir à l'épaule égalise progressivement les revenus entre toutes les gammes de portée. La doctrine urbaine exige des fenêtres d'engagement ultra-courtes, de sorte que les conceptions à lancement doux et à souffle arrière réduit maintiennent les systèmes à courte portée intégraux aux opérations de nettoyage.
Par composant de projectile :
l'électronique de contrôle de tir crée de nouvelles valeursLes lanceurs et tubes représentaient 53,57 % du marché des armes à tir à l'épaule. Historiquement, ils absorbaient la plus grande part car les programmes d'approvisionnement achètent le tube une fois et recommandent des missiles ultérieurement. En revanche, les sous-systèmes de contrôle de tir et de visée croîtront de 8,83 % par an à mesure que les armées modernisent les lanceurs existants. La superposition SMASH de Smart Shooter, testée par les forces israéliennes, transforme une lunette de fusil optique standard en un système de contrôle de tir piloté par algorithme qui verrouille les cibles en mouvement et synchronise le déclenchement. Le FCD 558 de Saab, combiné aux munitions HE 448 programmables, permet à un opérateur de choisir les modes détonation ponctuelle, éclatement en l'air ou retard quelques secondes avant le tir.
Comme les capteurs vieillissent plus vite que les tubes en acier, les armées budgétisent des mises à niveau récurrentes pour les imageurs thermiques à clipser et les liaisons de données sans fil, créant un flux de revenus récurrents au sein du marché des armes à tir à l'épaule. Les projectiles restent significatifs car chaque cycle d'entraînement et chaque opération réelle consomme des missiles, mais l'électronique commande désormais des marges plus élevées et une intensité d'innovation plus forte.
Par utilisateur final :
domination de l'armée de terre, potentiel de la sécurité intérieureLes formations de l'armée de terre ont acquis environ 54,88 % de la taille du marché des armes à tir à l'épaule. Les équipes de combat de brigade tournent plus fréquemment dans des zones contestées et doivent reconstituer leurs stocks après chaque exercice de tir réel. Les forces spéciales représentent une part plus modeste mais fixent les critères de performance, tirant le marché vers des tubes légers polyvalents de moins de 7 kg, comme le Carl-Gustaf M4. Les organismes de sécurité intérieure et les forces de l'ordre afficheront le TCAC le plus élevé à 8,62 % alors que les patrouilles frontalières font face à des incursions de drones. Les essais ouverts du Département américain de la Sécurité intérieure sur les options cinétiques de contre-UAS mettent en évidence une nouvelle communauté d'utilisateurs traditionnellement absente des achats de missiles. Les marines et les forces aériennes se concentrent sur la défense périmétrique des bases côtières et des aérodromes, où les lanceurs portables comblent les lacunes entre les batteries fixes et les SAM lourds. Leur part reste stable mais pourrait augmenter si les menaces de surface et aériennes sans pilote se multiplient. Dans l'ensemble, l'évolution des exigences de mission élargit la base d'utilisateurs adressables, maintenant le marché des armes à tir à l'épaule sur une trajectoire ascendante régulière.
Analyse géographique
Marché des armes à épauler en Asie-Pacifique
L'Asie-Pacifique a généré 3,39 milliards USD, soit 32,12 % des revenus mondiaux de 2025, et demeure la plus grande part régionale du marché des armes à épauler. Les différends territoriaux en mer de Chine méridionale et à la frontière himalayenne poussent les gouvernements à équiper leur infanterie de moyens de dissuasion antichar crédibles. La commande japonaise de Carl-Gustaf en 2025 modernise un inventaire exploité depuis plus de quatre décennies. Les Philippines cherchent à acquérir des Javelins tout en intégrant des missiles BrahMos basés à terre pour décourager les incursions en zone grise. Les vols d'essai du MPATGM indien, dotés d'une imagerie jour/nuit et de profils d'attaque par le dessus, témoignent d'une chaîne d'approvisionnement nationale en pleine maturité. Ces événements suggèrent un besoin durable en armes de précision portables et alimentent un pipeline d'accords régionaux de coproduction.
Marché des armes à épauler en Amérique du Nord
L'Amérique du Nord maintient une demande solide mais en évolution. Après d'importants transferts vers l'Ukraine, les États-Unis doivent restaurer les systèmes Javelin, Stinger et à lancement par tube aux niveaux de préparation opérationnelle requis, ce qui sous-tend des contrats pluriannuels avec Lockheed Martin, RTX et Northrop Grumman. Un nouveau lanceur Javelin allégé entre en service en 2025, améliorant la fiabilité par temps froid pour les unités arctiques. Le Canada prévoit d'augmenter ses dotations en Carl-Gustaf afin de s'aligner sur les objectifs d'interchangeabilité des munitions de l'OTAN. Par conséquent, le marché des armes à épauler en Amérique du Nord bénéficie à la fois du réapprovisionnement et de la modernisation.
Marché des armes à épauler en Europe
La physionomie du marché européen a connu la plus forte transformation depuis février 2024. Les États membres de l'OTAN ont vidé leurs inventaires en début de conflit, puis ont émis des besoins opérationnels urgents. Saab a réagi en augmentant la production du NLAW ; Rheinmetall s'est associé à MBDA pour développer des pods laser anti-drones, laissant entrevoir un écosystème de défense en couches. Le programme britannique de remplacement du Javelin recherche un projectile de nouvelle génération capable de contourner les systèmes de protection active des chars. La Pologne a acquis des Javelins supplémentaires et poursuit son missile antichar Pirat de conception nationale pour réduire le risque d'approvisionnement. L'Europe joue donc à la fois le rôle d'acheteur en volume et d'incubateur technologique.
Marché des armes à épauler au Moyen-Orient et en Afrique
Le marché des armes à épauler au Moyen-Orient et en Afrique progressera à un CAGR de 9,21 % jusqu'en 2031. Le contrat-cadre israélien de 5,2 milliards USD pour le Dôme de Fer, la Fronde de David et le Faisceau de Fer souligne la volonté régionale d'investir dans une défense aérienne en couches. Roketsan, entreprise turque, a démontré le profil de destruction en « piqué » de 50 m du missile Karaok, prouvant sa capacité d'innovation nationale et soutenant ses démarches commerciales auprès des clients du Golfe. La demande africaine est variée : tandis que les fournisseurs établis font face à des retards liés aux contrôles à l'exportation, des entreprises chinoises ouvrent des showrooms en Afrique de l'Ouest, en associant des véhicules blindés aux lanceurs QN-202. Ces dynamiques laissent présager une croissance soutenue sur l'arc méridional.
Marché des armes à épauler en Amérique latine
L'Amérique latine représente une opportunité plus modeste, mais connaît des pics épisodiques, portés par les tensions frontalières et les opérations anti-criminalité. Le Chili a évalué les munitions Spike SR pour l'infanterie de montagne, tandis que l'armée brésilienne complète son système de lance-roquettes multiple Astros II par des lanceurs anti-structure jetables Alacrán. Les contraintes budgétaires freinent les acquisitions importantes, mais les plans de rationalisation des flottes pourraient permettre de convertir les RPG hérités stockés en fusils sans recul plus modernes.
Paysage concurrentiel
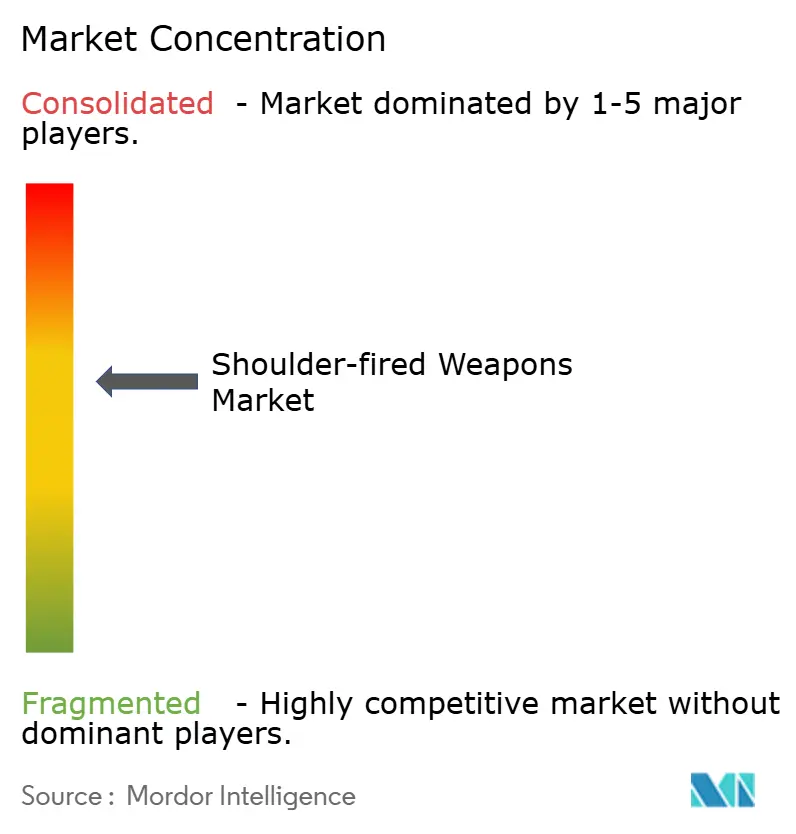
La concentration du secteur est modérée. RTX Corporation, Lockheed Martin Corporation, Saab AB et Rafael Advanced Defense Systems Ltd. dominent les missiles guidés, représentant plus de la moitié des revenus de 2025. Les accords d'achat à long terme de Saab avec le Japon et la Pologne renforcent sa franchise Carl-Gustaf, tandis que RTX collabore avec Rafael pour assembler des lignes Spike NLOS aux États-Unis. Lockheed Martin exploite des outils de jumeau numérique pour réduire les délais de production du Javelin et a proposé un conteneur de missile commun adaptable aux cellules de lancement terrestres, aériennes et navales.
De nouveaux partenariats visent au-delà des tubes classiques. Rheinmetall AG et MBDA Allemagne codéveloppent un laser naval de 20 kW, qui s'intégrera dans des suites de défense aérienne embarquées et pourrait ultérieurement apparaître dans des sacs à dos portables. Teledyne FLIR, traditionnellement une entreprise de capteurs, a lancé la munition rôdeuse Rogue 1 en 2024, se positionnant à l'intersection des marchés des drones et des missiles. Smart Shooter, Elbit Systems et Hensoldt investissent dans des piles de contrôle de tir à intelligence artificielle qui se greffent sur les lanceurs existants, capturant de la valeur sans vendre des missiles complets.
Les fournisseurs chinois, menés par NORINCO, s'étendent dans les régions contraintes par l'ITAR occidental. Ils livrent le micro-ATGM QN-202 associé aux transporteurs d'infanterie VN-1, ciblant les clients africains de maintien de la paix. Israel Aerospace Industries pousse les kits de drones Rotem Alpha pour combiner les effets de rôdeur et d'attaque par le dessus dans un petit véhicule aérien, défiant les budgets d'ATGM à courte portée. Dans l'ensemble, les acteurs établis défendent leur part grâce à l'intégration verticale et aux contrats de service, tandis que les challengers exploitent des niches asymétriques comme les munitions anti-drones pour entrer sur le marché des armes à tir à l'épaule.
Leaders du secteur des armes à tir à l'épaule
-
Lockheed Martin Corporation
-
RTX Corporation
-
MBDA
-
RAFAEL Advanced Defense Systems Ltd.
-
Saab AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des armes à épauler
- Saab AB
- Lockheed Martin Corporation
- RTX Corporation
- MBDA
- BAE Systems plc
- General Dynamics Corporation
- Rafael Advanced Defense Systems Ltd.
- Rheinmetall AG
- Roketsan A.Ş.
- Bharat Dynamics Ltd.
- AirTronic USA LLC
- Northrop Grumman Corporation
- Kongsberg Gruppen ASA
- China North Industries Group Corp. Ltd. (NORINCO)
- Israel Aerospace Industries Ltd.
- Nexter KNDS Group
- Denel SOC Ltd.
- Nammo AS
Recent Industry Developments in Marché des armes à épauler
- Avril 2025 : Les Philippines ont acquis une deuxième batterie BrahMos auprès de l'Inde.
- Février 2025 : Lockheed Martin a remporté une commande de 139 millions USD de l'armée américaine pour des assemblages de fusées/ogives Stinger, avec des livraisons prévues avant novembre 2027.
- Janvier 2025 : Le missile Karaok de Roketsan a réalisé un impact en profil de piqué de 50 m lors d'essais.
- Mars 2024 : La Pologne a signé un grand accord-cadre Carl-Gustaf avec Saab AB.
Marché des armes à épauler Portée du rapport et méthodologie de recherche
Définitions du marché et couverture principale
Notre étude définit le marché des armes à tir à l'épaule comme l'ensemble des lanceurs portables neufs, fabriqués en usine, et des missiles ou roquettes associés, tels que les lanceurs de missiles antichar guidés (ATGM), les MANPADS, les fusils sans recul, les lanceurs de grenades à propulsion par roquette et les armes d'assaut à tir à l'épaule, acquis par les forces militaires, les unités d'opérations spéciales et les agences de sécurité intérieure dans le monde entier. Les systèmes remis à neuf à partir d'inventaires existants ou montés en permanence sur des véhicules sont suivis uniquement comme indicateurs de demande contextuelle, et non comme revenus du marché.
Exclusion du périmètre : les pièces d'artillerie à servants et les tourelles de missiles intégrées aux véhicules sont en dehors des limites définies.
Aperçu de la segmentation
- Par technologie
- Guidé
- Non guidé
- Par type d'arme
- Systèmes de défense aérienne portables (MANPADS)
- Lanceurs de grenades à propulsion par roquette (RPG)
- Lanceurs de missiles antichar guidés (ATGM)
- Fusils sans recul
- Armes d'assaut à tir à l'épaule (SLAW)
- Par portée
- Courte (moins de 500 m)
- Moyenne (500 m – 2 km)
- Longue (supérieure à 2 km)
- Par projectile
- Lanceur/Tube
- Projectile/Missile
- Systèmes de contrôle de tir et de visée
- Par utilisateur final
- Armée de terre
- Marine
- Armée de l'air
- Forces d'opérations spéciales
- Sécurité intérieure et forces de l'ordre
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Israël
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Les analystes de Mordor Intelligence ont échangé avec des responsables de programme des armées de l'OTAN et indo-pacifiques, des officiers d'ordonnance gérant les stocks, et des ingénieurs OEM aérospatiaux pour valider les prix de vente moyens, les hypothèses de durée de vie et les schémas d'approvisionnement d'urgence déclenchés par les conflits récents. Des enquêtes de suivi auprès de financiers de la défense et d'officiers logistiques nous ont aidés à réconcilier les taux de réduction des stocks avec les commandes de réapprovisionnement planifiées.
Recherche documentaire
Nous avons commencé par des statistiques de défense ouvertes, notamment les dépenses militaires annuelles de SIPRI, les bilans d'importation-exportation sous les codes SH 9301/9304 de l'ONU Comtrade, et les tableaux d'ordre de bataille de l'IISS « Military Balance ». Les lignes d'approvisionnement dans les livres de justification budgétaire américains, le Journal officiel de l'Union européenne pour les appels d'offres électroniques et les procès-verbaux des commissions parlementaires de défense ont fourni des volumes unitaires et des valeurs de contrats. Les actualités et spécifications ont été vérifiées via Jane's et Defense News, tandis que D&B Hoovers et Global Security ont offert des instantanés payants sur les calendriers de livraison des principaux contractants. Cette liste est illustrative ; de nombreuses autres sources publiques et par abonnement ont alimenté la phase documentaire.
Dimensionnement du marché et prévisions
Une construction descendante a commencé par l'isolation des allocations aux armes à tir à l'épaule au sein des budgets d'armement en capital de 22 nations cibles, puis converties en dépenses annuelles en dollars à l'aide des prix contractuels historiques. Des vérifications ascendantes sélectives, des divulgations d'expéditions de fournisseurs et un échantillonnage de prix de vente moyen x volume pour cinq modèles phares ancrent les totaux. Les variables clés comprennent les dépenses de défense réelles, les jalons de modernisation de l'infanterie, la consommation lors des cycles d'entraînement au tir réel, le coût unitaire moyen par type de guidage et les ratios de réapprovisionnement liés aux conflits. Une régression multivariée avec trois décalages sur les budgets de défense et les indices d'intensité des conflits produit la courbe de prévision 2025-2030.
Validation des données et cycle de mise à jour
Les résultats sont soumis à des indicateurs de variance par rapport aux données indépendantes de transfert d'armes et aux manifestes d'expédition. Les réviseurs seniors approuvent une fois que les écarts tombent en dessous de 3 %. Les rapports sont actualisés annuellement, et les attributions de contrats importantes déclenchent des révisions immédiates avant la livraison.
Pourquoi la base de référence des armes à tir à l'épaule de Mordor reste solide
Les chiffres publiés diffèrent souvent parce que les entreprises choisissent des combinaisons d'armes différentes, mettent à jour leurs calendriers à des vitesses différentes et traitent les pics de réapprovisionnement de manière inégale.
Les principaux facteurs d'écart comprennent la question de savoir si les munitions sont regroupées avec les lanceurs, l'année de référence pour les commandes urgentes liées à l'Ukraine, et la manière dont les variations de change sont traitées à la signature du contrat par rapport à la livraison.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 10,57 milliards USD (2025) | ||
| 7,20 milliards USD (2024) | Consultance mondiale A | Exclut les RPG non guidés et les fusils sans recul ; dernière mise à jour mi-2024 |
| 7,57 milliards USD (2024) | Consultance régionale B | Regroupe uniquement la demande de l'armée de terre, omet les utilisateurs de la sécurité intérieure |
| 7,91 milliards USD (2024) | Journal professionnel C | Utilise les prix catalogue sans facteurs de remise spécifiques aux pays |
La comparaison montre qu'une fois les lanceurs guidés et non guidés, la demande interservices et les contrats de réapprovisionnement post-2024 intégrés, l'approche équilibrée de Mordor Intelligence produit une base de référence plus large mais défendable que les clients peuvent retracer jusqu'à des variables transparentes et des étapes reproductibles.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des armes à tir à l'épaule en 2026 ?
Le marché des armes tirées à l'épaule est évalué à 11,15 milliards USD en 2026 et devrait croître à un CAGR de 5,51% sur la période 2026-2031.
Quel segment technologique domine le marché ?
Les systèmes guidés dominent avec une part de revenus de 68,74 % car les chercheurs de précision et les moteurs à lancement doux sont devenus abordables pour les unités d'infanterie.
Qu'est-ce qui stimule la montée en puissance de la demande de MANPADS ?
La prolifération rapide des drones à faible coût a créé un besoin urgent de couches de défense aérienne portables, moins chères et plus rapides à déployer que les batteries SAM traditionnelles.
Pourquoi la région Asie-Pacifique est-elle en tête ?
Les conflits territoriaux et les programmes de modernisation à grande échelle au Japon, en Inde et aux Philippines stimulent les achats, donnant à la région 32,12 % des revenus mondiaux en 2025.
Comment les contrôles des exportations façonnent-ils la concurrence ?
Les règles ITAR et MTCR limitent les ventes de lanceurs avancés aux États non alliés, permettant aux fournisseurs chinois de gagner des parts dans les régions où les entreprises occidentales font face à des retards de licence.
Les essaims de drones remplacent-ils les ATGM à courte portée ?
Les munitions rôdeuses offrent une alternative rentable pour certaines missions, mais les armées continuent de s'appuyer sur les missiles à tir à l'épaule pour des frappes instantanées en ligne de mire.