
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 10.75 Milliards de dollars |
| Taille du Marché (2031) | 13.41 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.52 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des armes légères par Mordor Intelligence
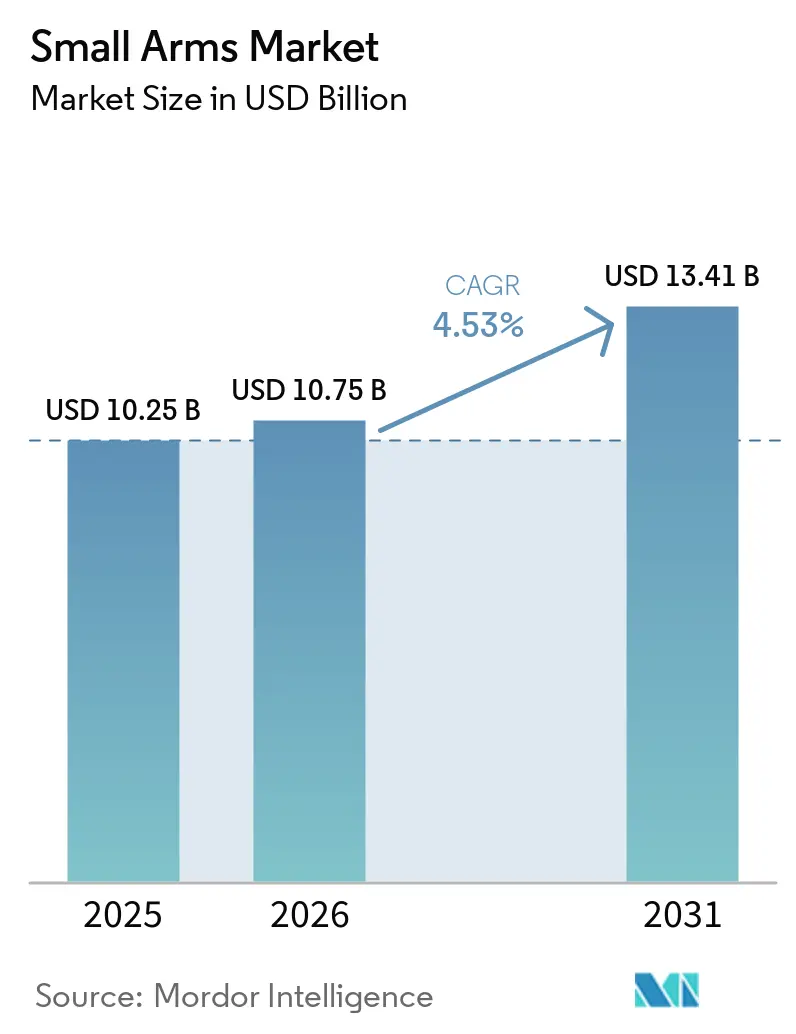
La taille du marché des armes légères était évaluée à 10,25 milliards USD en 2025 et devrait croître de 10,75 milliards USD en 2026 à 13,41 milliards USD en 2031, à un CAGR de 4,53 % sur la période 2026-2031. Les initiatives de modernisation des forces de défense, la demande civile constante en armes à feu pour la protection personnelle et les avancées dans les plateformes d'armes modulaires et intelligentes alimentent cette croissance. Les programmes militaires, tels que l'initiative décennale de l'armée américaine pour l'Arme de Prochaine Génération pour les Escouades (NGSW), évaluée jusqu'à 4,7 milliards USD, illustrent la transition des armes héritées en calibre 5,56 mm vers des systèmes avancés en 6,8 mm conçus pour contrer les gilets pare-balles modernes. La demande civile reste également soutenue, le FBI ayant enregistré 518 millions de vérifications NICS cumulées à août 2025. Par ailleurs, 29 États américains ont adopté des lois sur le port d'armes constitutionnel d'ici 2024, réduisant les obstacles à la possession d'armes à feu. Dans la région Asie-Pacifique, les corridors de défense de pays comme l'Inde et les Philippines mettent l'accent sur la fabrication nationale et la résilience des chaînes d'approvisionnement, soutenus par des investissements en capital régionaux et des transferts de technologie. Parallèlement, le désinvestissement motivé par les critères ESG et le renforcement des contrôles à l'exportation augmentent les coûts de conformité, incitant les fabricants établis à adopter des stratégies de consolidation et de régionalisation.
Principaux enseignements du rapport
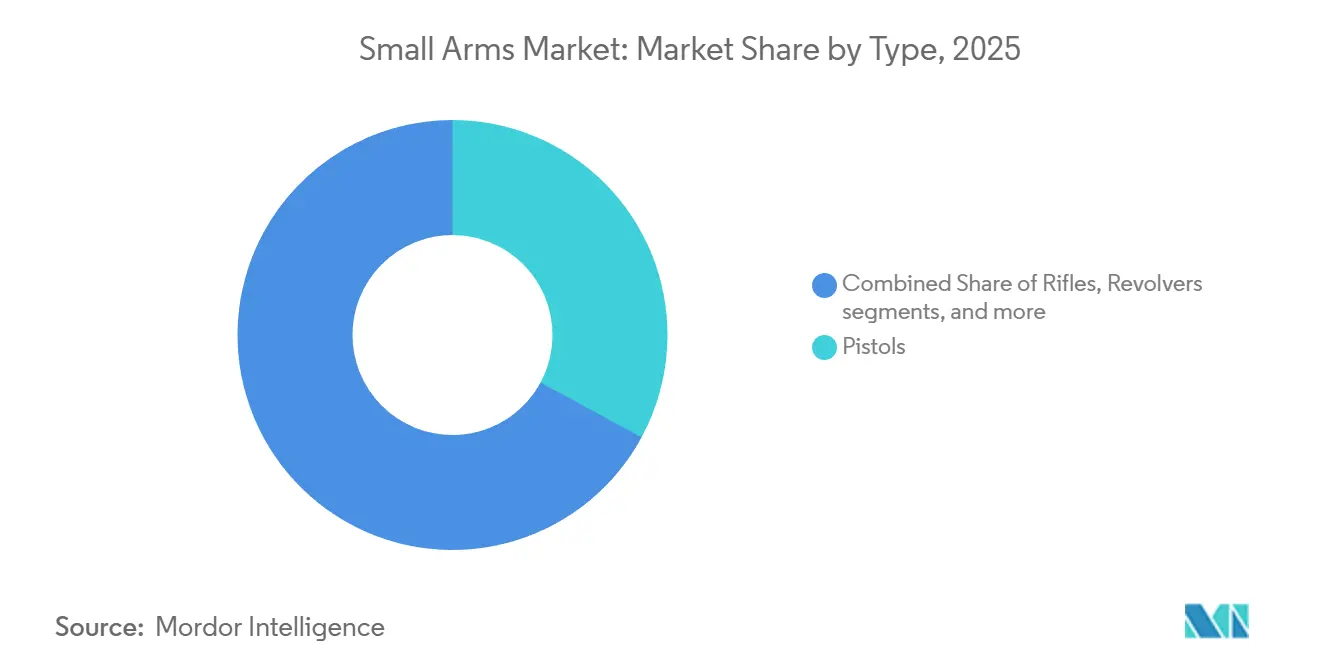
- Par type, les pistolets représentaient 32,89 % de la part du marché des armes légères en 2025, tandis que les fusils d'assaut devraient croître à un CAGR de 5,12 % jusqu'en 2031.
- Par calibre, les munitions de 9 mm représentaient 27,64 % de la taille du marché des armes légères en 2025. Par ailleurs, les munitions de 6,8 mm devraient se développer à un CAGR de 7,85 % d'ici 2031.
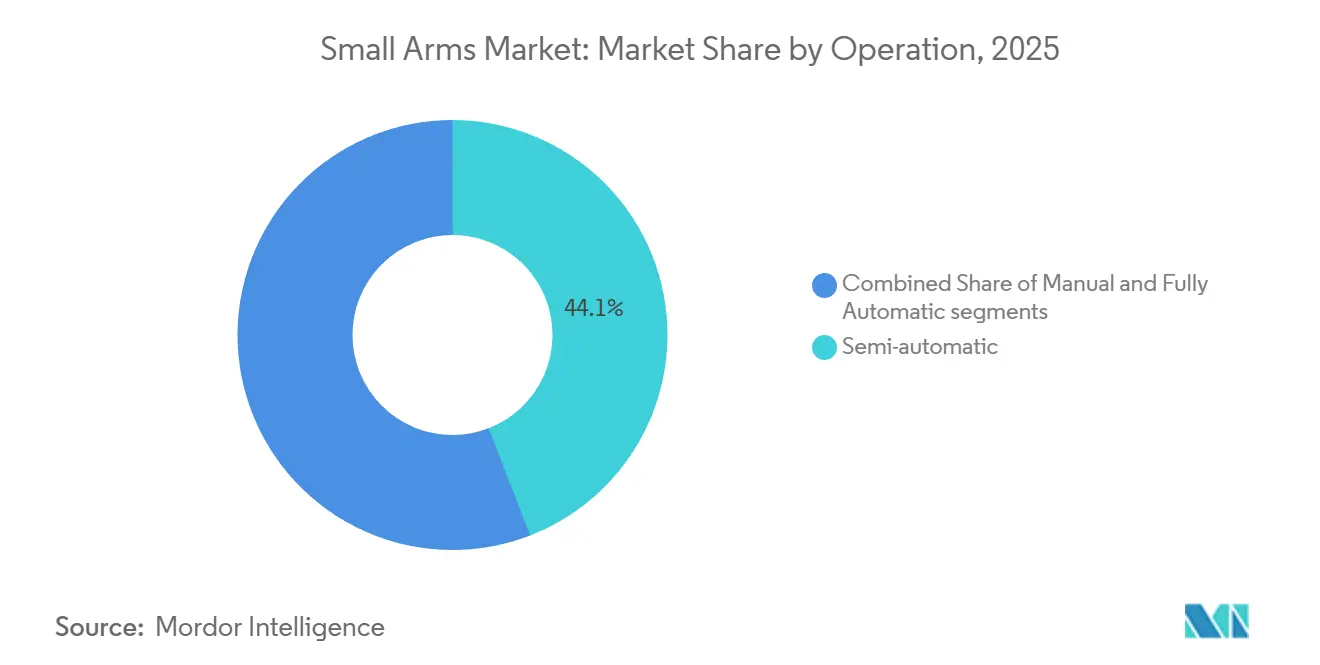
- Par mode de fonctionnement, les systèmes semi-automatiques détenaient une part de 44,12 % du marché des armes légères en 2025, tandis que les plateformes entièrement automatiques devraient croître à un CAGR de 5,48 % jusqu'en 2031.
- Par utilisateur final, les clients civils et des forces de l'ordre représentaient 57,96 % du marché des armes légères en 2025, tandis que le segment militaire devrait croître à un CAGR de 5,98 % jusqu'en 2031.
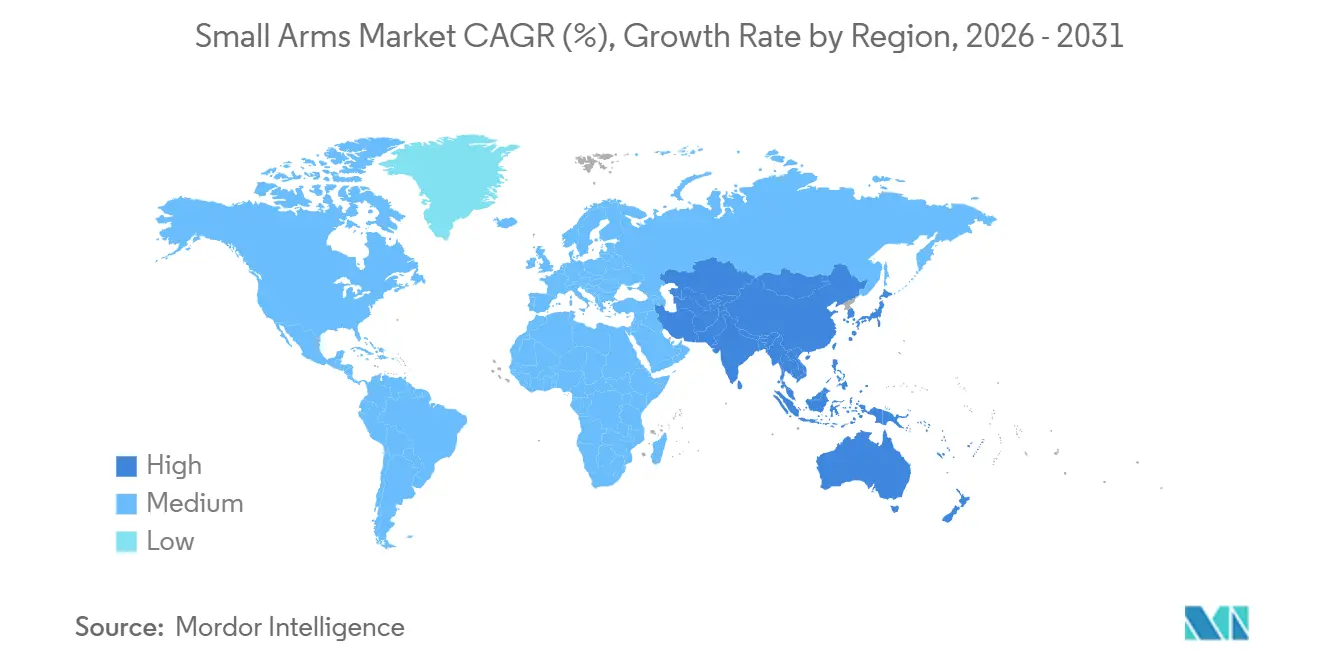
- Par géographie, l'Amérique du Nord maintenait une part de 34,98 % du marché des armes légères en 2025, tandis que la région Asie-Pacifique devrait croître à un CAGR de 5,38 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % IMPACT SUR LA PRÉVISION DU CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des achats de défense liée aux programmes de modernisation | +1.2% | Mondial, concentration en Amérique du Nord au sein de l'OTAN et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance de la demande civile en armes à feu pour la protection personnelle | +0.9% | Amérique du Nord, expansion vers l'Europe et l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Accent accru sur la fabrication nationale et la résilience de la chaîne d'approvisionnement | +0.8% | États-Unis, Europe, Inde | Moyen terme (2-4 ans) |
| Transition vers des plateformes d'armes légères et modulaires | +0.7% | Mondial, mené par les pays de l'OTAN | Moyen terme (2-4 ans) |
| Essor des adhésions aux sports de tir de compétition et à la chasse | +0.5% | Amérique du Nord et Europe, émergent en Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption émergente d'armes de poing biométriques et à verrouillage intelligent dans les forces de l'ordre | +0.3% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des achats de défense liée aux programmes de modernisation
Les armées mondiales déploient des plateformes de nouvelle génération capables de neutraliser les blindages de niveau IV à des distances supérieures à 600 mètres, une capacité hors de portée des armes héritées en calibre 5,56 mm. Le Canada a alloué jusqu'à 1 milliard CAD (environ 740 millions USD) pour 65 401 fusils dans le cadre de ses programmes d'Arme de Suppression de Zone Rapprochée et C7, avec des livraisons prévues à partir de 2026. En Inde, la production de défense pour l'exercice 2024-25 a atteint 1,54 lakh crore INR (environ 18,5 milliards USD), portée par la production des fusils AK-203 et UGRAM en calibre 7,62 mm.[1] Ces contrats à grande échelle accélèrent la transition vers les calibres 6,8 mm et 7,62 mm, indiquant un changement structurel de la demande. Des achats complémentaires par les alliés de l'OTAN et les clients du Moyen-Orient sont anticipés à mesure que les exigences d'interopérabilité et de létalité s'alignent. Ce pipeline d'approvisionnement assure une visibilité pluriannuelle des revenus pour les maîtres d'œuvre et leurs fournisseurs de composants.
Croissance de la demande civile en armes à feu pour la protection personnelle
Les permis de port d'armes dissimulées ont atteint 21,46 millions en 2024, parallèlement à 4,3 millions de nouveaux propriétaires d'armes à feu en 2023. Bien que le nombre de permis ait diminué à mesure que davantage d'États adoptaient des lois sur le port d'armes constitutionnel, les ventes unitaires sont restées au-dessus des niveaux d'avant la pandémie, reflétant une demande soutenue. Les consommateurs optent de plus en plus pour des pistolets compacts prêts pour les optiques, tels que le Glock 43X et le SIG P365, qui combinent des châssis sub-compacts avec des chargeurs de 10 à 15 cartouches. Les nouveaux propriétaires d'armes à feu sont plus jeunes et plus diversifiés, élargissant le marché des accessoires et des services de formation. Cette tendance a conduit à des ventes plus élevées d'étuis, d'optiques à point rouge et de munitions de défense personnelle. Le segment civil fournit des flux de trésorerie réguliers, compensant la nature cyclique des budgets militaires.
Essor des adhésions aux sports de tir de compétition et à la chasse
L'industrie des armes à feu a soutenu 384 437 emplois aux États-Unis et généré 90,06 milliards USD de production économique totale en 2023. Les taxes d'accise au titre de la loi Pittman-Robertson ont contribué 944 millions USD au financement de la conservation, ce qui soutient le développement de nouveaux stands de tir et encourage la participation.[2] Les épreuves compétitives d'entrée de gamme, telles que la Precision Rifle Series, l'USPSA et le 3-Gun, facturent des droits d'inscription allant de 50 à 150 USD et nécessitent des équipements coûtant plus de 1 500 USD. Les jeunes participants développent souvent une fidélité à long terme à la marque, améliorant leurs fusils, optiques et détentes à mesure que leurs compétences progressent. Les investissements dans les infrastructures de stands de tir par le Département de l'Intérieur des États-Unis contribuent à atténuer les contraintes de capacité. Ces facteurs augmentent collectivement les valeurs moyennes des transactions et stabilisent les revenus des fabricants et des détaillants.
Transition vers des plateformes d'armes légères et modulaires
Les plateformes d'armes modulaires permettent des changements de calibre au sein d'un seul récepteur sérialisé, réduisant les coûts du cycle de vie pour les agences et les passionnés. Par exemple, le Primary Weapons Systems UXR, au prix de 2 650 USD, permet aux utilisateurs de passer entre des canons de 5,56 mm, .300 BLK et 6,5 Grendel. De même, le MCX de SIG Sauer offre une flexibilité entre les calibres .300 BLK, 5,56 mm et 7,62 × 39 mm, minimisant l'inventaire de l'armurerie. Le BRX1 Strata de Beretta combine des canons à changement rapide avec une précision sub-MOA, répondant aux besoins des chasseurs de précision. Des innovations telles que les rails Picatinny alimentés, brevetés en 2019, centralisent l'énergie pour les optiques et les lasers, réduisant le poids et l'encombrement des câbles. Ces caractéristiques de conception passent rapidement des opérations spéciales aux marchés civils, stimulant les cycles de mise à niveau et augmentant les ventes d'accessoires.
Analyse de l'impact des contraintes*
| Contrainte | (~) % IMPACT SUR LA PRÉVISION DU CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Perturbations de la chaîne d'approvisionnement en munitions dues aux pénuries de matériaux d'amorçage | -1.1% | Mondial, avec un impact aigu sur les fabricants américains et européens | Court terme (≤ 2 ans) |
| Réglementations plus strictes sur la surveillance de l'utilisation finale et le contrôle des exportations | -0.9% | Exportateurs américains et européens | Court terme (≤ 2 ans) |
| Réduction du financement due aux tendances de désinvestissement alignées sur les critères ESG | -0.6% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Substitution technologique par des systèmes de détection de coups de feu et de surveillance | -0.4% | Amérique du Nord et Europe, émergent dans les centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réglementations plus strictes sur la surveillance de l'utilisation finale et le contrôle des exportations
La Direction américaine du contrôle du commerce de défense applique les licences ITAR et les contrôles post-expédition Blue Lantern, augmentant les coûts de conformité pour les exportateurs. La pénalité de 11 millions USD infligée à SIG Sauer pour des exportations irrégulières a renforcé la surveillance, incitant les entreprises à étoffer leurs équipes juridiques et d'audit. La Position commune actualisée de l'UE exige des évaluations des droits de l'homme et des risques de détournement, ajoutant des charges administratives. Pour les petits fabricants, ces coûts généraux peuvent représenter plusieurs points de pourcentage du chiffre d'affaires, limitant effectivement leurs opportunités d'exportation. Les retards dans les processus de conformité peuvent également compromettre les délais de livraison, sapant la confiance des acheteurs et ouvrant la voie à des offres concurrentes.
Réduction du financement due aux tendances de désinvestissement alignées sur les critères ESG
Des investisseurs institutionnels tels que CalPERS et le Fonds commun de retraite de l'État de New York ont cédé leurs participations dans des entreprises d'armes à feu, tandis que le fonds souverain norvégien a exclu plusieurs fabricants. Les grandes banques restreignent désormais les prêts à moins que les clients n'adoptent des « bonnes pratiques » spécifiques, augmentant ainsi les coûts d'emprunt et réduisant la disponibilité du crédit. Smith & Wesson a déclaré avoir perdu des dizaines de millions de dollars de contrats en raison des pressions ESG, ce qui a conduit l'entreprise à se relocaliser du Massachusetts au Tennessee pour maintenir sa viabilité industrielle. L'accès limité aux capitaux peut retarder la R&D, contraindre les niveaux de stocks et décourager les acquisitions potentielles, favorisant ainsi la consolidation parmi les acteurs financièrement plus solides.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les pistolets conservent leur position dominante tandis que les fusils d'assaut stimulent la croissanceLes pistolets représentaient 32,89 % de la part du marché des armes légères en 2025, portés par l'adoption croissante pour le port dissimulé et la standardisation comme armes de service au sein des forces de l'ordre. Glock détient plus de 65 % des contrats des forces de l'ordre américaines, tandis que le Système de Pistolet Modulaire P320 de SIG Sauer, avec ses modules de poignée et longueurs de glissière interchangeables, stimule les revenus du marché secondaire. Les revolvers continuent de perdre des parts de marché, et les fusils à pompe restent spécialisés pour les applications de brèche et les usages moins létaux. Les fusils d'assaut devraient croître à un CAGR de 5,12 %, dpassant l'ensemble du marché des armes légères, soutenus par des programmes tels que l'AK-203 indien et le déploiement américain du XM7 en calibre 6,8 mm. Leur valeur unitaire élevée et leur potentiel de volume les positionnent comme des moteurs de revenus significatifs pour les maîtres d'œuvre.
Les mises à niveau des fusils d'assaut stimulent également la demande d'optiques, de suppresseurs et de kits d'entraînement, élargissant l'écosystème des accessoires. Les accessoires spécifiques aux armes représentent souvent 20 à 30 % des coûts du cycle de vie, renforçant ainsi la dépendance à la plateforme. Les acheteurs des forces de l'ordre et militaires standardisent les inventaires de pièces de rechange et les certifications d'armuriers autour des modèles sélectionnés, augmentant les coûts de changement. À mesure que les flottes héritées vieillissent, les cycles d'approvisionnement s'alignent, améliorant la visibilité du carnet de commandes jusqu'en 2031. Les efforts marketing mettent l'accent sur les rails modulaires et les commandes ambidextres, qui réduisent le temps de formation et encouragent une adoption plus large.



Par calibre :
la domination du 9 mm face à la disruption du 6,8 mmLe calibre 9 mm représentait 27,64 % du marché des armes légères en 2025, soutenu par la standardisation de l'OTAN et une large base installée. Le retour du FBI au 9 mm en 2014 a validé l'amélioration de la balistique terminale, incitant d'autres agences à effectuer la transition. Cependant, les munitions de 6,8 mm devraient croître à un CAGR de 7,85 %, portées par l'adoption par l'armée américaine des cartouches 6,8 × 51 mm pour le XM7 et le XM250. Si l'OTAN adopte une norme commune en 6,8 mm, les fournisseurs de munitions pourraient faire face à des coûts de reconversion mais bénéficier d'une visibilité à long terme de la demande.
La transition vers le 6,8 mm introduit des défis logistiques, notamment des cartouches plus lourdes qui réduisent les dotations des soldats et augmentent les coûts de 30 à 40 % par rapport au 5,56 mm. Les inventaires transitoires à double calibre compliquent la formation et la maintenance. Malgré ces défis, les avantages de performance contre les blindages avancés rendent les munitions de 6,8 mm attrayantes pour les unités de première ligne. L'adoption civile reste limitée en raison des coûts plus élevés des munitions, bien que les passionnés de fusils de précision manifestent un intérêt précoce, suggérant un potentiel de transfert à mesure que les prix se stabilisent. Les fabricants disposant d'une production de munitions intégrée verticalement sont bien positionnés pour capter de la valeur à mesure que la transition de calibre progresse.
Par mode de fonctionnement :
la prédominance des semi-automatiques face à la tendance haussière des entièrement automatiquesLes armes à feu semi-automatiques représentaient 44,12 % du marché des armes légères en 2025, portées par les fusils de type AR-15 et les pistolets à percussion centrale. Plus de 24 millions de variantes d'AR-15 sont entre les mains de civils aux États-Unis, soutenant une forte demande de pièces de rechange et d'accessoires. Les systèmes entièrement automatiques, réservés aux militaires et à certaines forces de l'ordre, devraient croître à un CAGR de 5,48 %, soutenus par le programme XM250 et le déploiement du pistolet-mitrailleur ASMI indien.
Les armes à fonctionnement manuel, telles que les fusils de précision à verrou et les fusils à pompe, restent pertinentes pour la chasse et les rôles de tireur d'élite, mais contribuent à une croissance minimale. Les plateformes semi-automatiques bénéficient de la personnalisation du marché secondaire, avec des caractéristiques telles que les receveurs prêts pour les optiques et les détentes interchangeables augmentant les revenus par unité. Les cycles d'approvisionnement entièrement automatiques sont moins fréquents mais à haute valeur, souvent associés à des suppresseurs avancés et des optiques thermiques. Les équipementiers proposant des solutions complètes gagnent un avantage dans les appels d'offres qui privilégient le coût total du système.

Par utilisateur final :
les civils et les forces de l'ordre détiennent la majorité, les dépenses militaires s'accélèrentLes utilisateurs civils et des forces de l'ordre représentaient 57,96 % du marché des armes légères en 2025, portés par la demande des consommateurs américains et les renouvellements d'équipements des agences. La National Shooting Sports Foundation a rapporté 90,058 milliards USD de production économique, soulignant la contribution du secteur à l'emploi et aux recettes fiscales. Les dépenses militaires, cependant, devraient croître plus rapidement à un CAGR de 5,98 %, alimentées par l'engagement de l'OTAN à consacrer 2 % du PIB aux dépenses de défense et les mises à niveau urgentes des plateformes à la suite du conflit russo-ukrainien.[3]
Les achats civils se répartissent entre l'accessibilité pour les primo-acheteurs et les fonctionnalités haut de gamme pour les passionnés. Les achats des forces de l'ordre se concentrent sur des appels d'offres compétitifs mettant l'accent sur les coûts du cycle de vie, les conditions de garantie et les services de formation. Les efforts de modernisation militaire associent souvent les armes légères à des suppresseurs, des optiques innovantes et des accessoires de fusion de données, augmentant les valeurs moyennes des contrats. Les fournisseurs qui localisent la production ou s'associent à des entreprises d'État bénéficient de compensations préférentielles et de processus d'approbation accélérés.
Analyse géographique
Marché des Armes Légères en Amérique du Nord
L'Amérique du Nord maintenait une part de 34,98 % du marché des armes légères en 2025, soutenue par 518 millions de vérifications d'antécédents cumulées du FBI et 21,46 millions de permis de port dissimulé actifs en 2024. L'approvisionnement canadien en Arme de Suppression de Zone Rapprochée pour 1 milliard CAD (0,73 milliard USD) et les lois restrictives du Mexique sur les armes à feu civiles illustrent des approches nationales contrastées. Aux États-Unis, les lois sur le port d'armes constitutionnel ont réduit les revenus liés aux permis mais augmenté les ventes unitaires, soutenant la demande du marché secondaire malgré les pressions de désinvestissement ESG de fonds tels que CalPERS.
Marché des Armes Légères en Asie-Pacifique
La région Asie-Pacifique devrait atteindre un CAGR de 5,38 % jusqu'en 2031. Les principaux moteurs comprennent le jalon de production de défense de l'Inde à 1,54 lakh crore INR (18,5 milliards USD), la législation d'autosuffisance des Philippines et l'expansion des exportations de fusils de la Corée du Sud. L'introduction du Howa Type 20 au Japon et de l'Austeyr EF88 de Thales en Australie reflète les efforts visant à renforcer les capacités souveraines. Pendant ce temps, la mise à niveau du Type 191 chinois fait progresser l'autosuffisance nationale mais fait face à des opportunités d'exportation limitées en raison des tensions géopolitiques.
Marché des Armes Légères en Europe, en Amérique du Sud, et au Moyen-Orient et en Afrique
L'Europe, l'Amérique du Sud, et le Moyen-Orient et l'Afrique représentent collectivement la part de marché restante. En Europe, la directive révisée sur les armes à feu a renforcé la réglementation des armes à feu civiles, tandis que les dépenses de défense ont augmenté à mesure que les pays reconstituent les stocks épuisés par l'aide à l'Ukraine. En Amérique du Sud, la possession civile d'armes à feu au Brésil a augmenté de 100 % entre 2019 et 2022, bien que les récents changements politiques aient introduit une incertitude. Les marchés du Moyen-Orient investissent massivement dans la production locale, avec la SAMI d'Arabie saoudite et EDGE des Émirats arabes unis consolidant la fabrication dans le cadre des mandats de Vision 2030. Israel Weapon Industries exporte vers plus de 30 pays, renforçant davantage sa présence sur le marché dans la région. En Afrique, le marché reste fragmenté ; Denel d'Afrique du Sud fait face à des difficultés financières, tandis que l'Égypte continue d'exploiter des lignes d'assemblage de type AK pour usage domestique.
Éditions régionales
Paysage réglementaire
Le commerce transfrontalier et la commercialisation nationale des armes légères continuent d'être façonnés par des contrôles croisés à l'exportation, à l'importation et à l'utilisation finale, les États-Unis et l'Union européenne jouant le rôle de principaux régulateurs. Aux États-Unis, l'ATF et le Département d'État ont joué un rôle de premier plan dans les mises à jour de 2026 affectant les fabricants et les exportateurs, notamment une règle finale directe de l'ATF en mai 2026 mettant à jour les réglementations pour se conformer à la juridiction du Département du Commerce dans le cadre de la réforme du contrôle des exportations, et une proposition du Département d'État de juin 2026 visant à moderniser les rapports ITAR Partie 130 en consolidant les déclarations dans un rapport annuel dû au 30 septembre.
En Europe, la Commission européenne a fait avancer les efforts d'harmonisation visant à réprimer le trafic illicite d'armes à feu, notamment une proposition de février 2026 pour une directive sur la lutte contre le trafic d'armes à feu (COM/2026/102) qui introduit des définitions communes des infractions liées aux armes à feu et appelle à la création de Points focaux nationaux sur les armes à feu dans les États membres. Ces mesures augmentent les exigences de conformité pour les acteurs industriels autorisés opérant dans ou exportant vers des marchés réglementés, renforçant les exigences en matière de documentation, de rapports et d'évaluation des risques de détournement parallèlement aux programmes de modernisation axés sur les achats.
Analyse de la chaîne de valeur
La chaîne de valeur des armes légères commence par les métaux et polymères en amont, passe par l'usinage de précision et le forgeage, les canons et les receveurs, puis procède à l'assemblage, à l'épreuvage et aux tests, et au marquage sérialisé. La distribution s'effectue ensuite par les canaux de passation de marchés gouvernementaux et les réseaux de revendeurs commerciaux réglementés. Les intrants liés aux munitions créent d'importants effets de couplage même lorsque les ventes de munitions sont hors périmètre : les contraintes d'approvisionnement en nitrocellulose et en antimoine ont été identifiées comme des goulots d'étranglement, la volatilité des prix de l'antimoine ayant été signalée vers mars 2025 à la suite des restrictions chinoises à l'exportation, influençant les coûts et la disponibilité des composants de munitions et affectant indirectement le calendrier de la demande d'armes à feu et des cycles de formation.
La fabrication en milieu de chaîne et l'exécution en aval sont de plus en plus organisées autour de la localisation, du transfert de technologie et de l'industrialisation soutenue par l'État, en particulier en Asie-Pacifique. L'Inde reflète cette évolution à travers des partenariats de production étrangère vers locale et des constructions d'installations, notamment l'inauguration par Caracal d'une installation de fabrication à Hyderabad en avril 2025 avec ICOMM Tele (une unité de MEIL), et les plans d'Indo-Russian Rifles Private Limited pour un transfert de technologie plus complet de modèles supplémentaires afin de soutenir la production nationale. Du côté commercial et des forces de l'ordre, les équipementiers et les distributeurs stimulent la différenciation grâce à la modularité, aux configurations prêtes pour les optiques, et aux processus de sérialisation et de traçabilité conformes. Dans le même temps, les entreprises orientées vers l'exportation renforcent leurs capacités juridiques, d'audit et de surveillance de l'utilisation finale pour gérer l'ITAR et les régimes comparables.
Paysage concurrentiel
Concentration du Marché
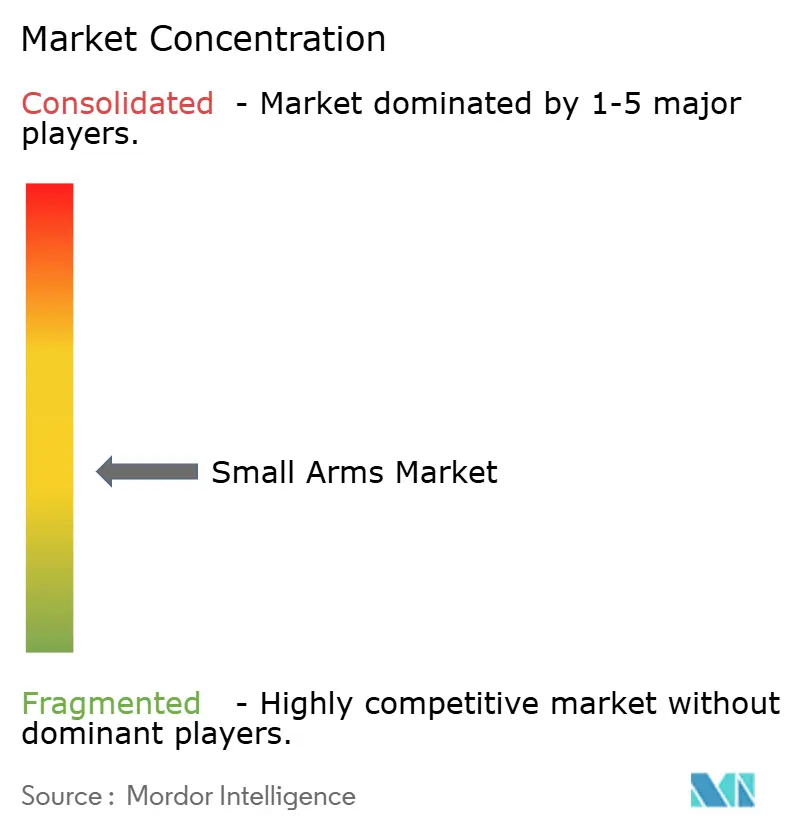
L'intensité concurrentielle sur le marché des armes légères est modérée, avec des acteurs clés tels que Glock, SIG Sauer, Smith & Wesson, Sturm, Ruger & Co., Beretta, Heckler & Koch et FN Herstal maintenant des bases installées significatives. La différenciation tourne principalement autour de la modularité et de l'intégration intelligente. Par exemple, le fusil MCX de SIG Sauer et le système d'échange de données balistiques BDX 2.0 intègrent des capteurs et des optiques, permettant aux tireurs d'ajuster automatiquement leurs visées. De même, l'UXR de Primary Weapons Systems améliore l'utilité de la plateforme en offrant des options de calibre élargies grâce au système Xchange. Dans le créneau émergent des armes intelligentes, Biofire a établi un avantage de premier entrant en commercialisant des armes intelligentes grand public et en obtenant une certification en Californie.
Les partenariats de fabrication nationale favorisent la traction sur les marchés régionaux. Les exemples incluent Indo-Russian Rifles produisant des AK-203 en Inde, les Philippines collaborant avec la Corée du Sud sur les fusils K2, et la SAMI consolidant la demande saoudienne dans un cadre unifié. De plus, les contraintes de financement liées aux critères ESG influencent la dynamique du marché, encourageant les structures de propriété privée ou le soutien souverain. Cette tendance est illustrée par la relocalisation de Smith & Wesson au Tennessee et l'impact des listes d'exclusion des fonds sur plusieurs de ses concurrents.
Les avancées technologiques, telles que le rail Picatinny alimenté, rationalisent la distribution d'énergie pour les optiques et les lasers, les rendant particulièrement attrayants pour les budgets des opérations spéciales. Alors que des perturbateurs de niche comme Biofire opèrent avec un capital relativement faible, ayant levé 38 millions USD contre des budgets annuels de R&D des acteurs établis dépassant 100 millions USD, les défis réglementaires retardent l'adoption généralisée des mandats sur les armes intelligentes. Ce délai offre aux acteurs établis le temps de développer des technologies comparables ou d'acquérir des startups innovantes.
Leaders du secteur des armes légères
-
SMITH & WESSON BRANDS, INC.
-
Sturm, Ruger & Co., Inc.
-
SIG SAUER, Inc.
-
FN Browning Group
-
GLOCK GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Armes Légères Entreprises couvertes dans ce rapport
- Smith & Wesson Brands, Inc.
- Sturm, Ruger & Co., Inc.
- SIG SAUER, Inc.
- FN Browning Group
- Fabbrica d’Armi Pietro Beretta S.p.A.
- Heckler & Koch GmbH
- GLOCK GmbH
- Colt’s Manufacturing Company LLC
- Browning International S.A.
- Kalashnikov Concern JSC
- Barrett Firearms Manufacturing Inc.
- Benelli Armi S.p.A.
- Česká zbrojovka a.s.
- Taurus Holdings, Inc.
- Israel Weapon Industries (IWI) Ltd.
- STEYR ARMS GmbH
- Armscor International, Inc.
- Springfields, Inc.
Opportunités de marché et perspectives d'avenir
La modernisation des achats et le réalignement des fournisseurs créent des espaces autour des transitions vers de nouveaux calibres, de la scalabilité de la production et de la livraison transfrontalière conforme. Aux États-Unis, la voie NGSW fournit un ancrage concret pour le renouvellement des plateformes et des chaînes d'approvisionnement : l'armée a accordé la Classification de Type aux XM7 et XM250 de SIG Sauer en mai 2025, et en 2026, les communications officielles et les rapports ont fait référence à l'approbation et au déploiement rapide d'une variante de carabine XM8, ainsi qu'à un changement d'accent dans les lignes de production au sein du programme plus large. Ce contexte favorise les fournisseurs capables d'augmenter la production de canons qualifiés, de configurations prêtes pour les suppresseurs et de composants sérialisés tout en maintenant les contrôles à l'exportation, à l'importation et les exigences de déclaration alignés entre les agences.
Les extensions de capacité et les programmes de localisation créent également des opportunités pour de nouveaux nœuds de fabrication et de production sous licence. Les exemples incluent Adani Defence and Aerospace déclarant en mars 2026 avoir commencé les opérations pour fabriquer jusqu'à 100 000 armes par an après les premières livraisons de mitrailleuses légères Prahar (Negev NG7 sous licence), et Barrett Firearms annonçant en avril 2026 l'avancement d'un Campus de Fabrication et de Technologie financé par des fonds privés de 90 millions USD à Murfreesboro, Tennessee, destiné aux systèmes d'armes avancés et à la production de munitions de précision, avec une achèvement prévu pour février 2027. Ces investissements, combinés au renforcement de la conformité, tels que la proposition de la Commission européenne de février 2026 pour lutter contre le trafic d'armes à feu et les mises à jour réglementaires américaines de 2026, augmentent la prime accordée à la traçabilité, à la documentation et aux chaînes d'approvisionnement ancrées localement capables de satisfaire à la fois les canaux militaires et civils et des forces de l'ordre réglementés.
Développements industriels récents dans Marché des Armes Légères
- Juin 2026 : Arcus Hunting, LLC a lancé une gamme de produits de défense personnelle au poivre de marque Smith & Wesson dans le cadre d'un partenariat de licence. Cette initiative étend la présence de Smith & Wesson dans la catégorie de la protection personnelle au-delà des armes à feu et soutient les détaillants avec des ventes complémentaires adjacentes à moindre réglementation. Elle ajoute également un levier de diversification axé sur la marque tandis que les programmes principaux de pistolets et de fusils restent sensibles aux achats et à la réglementation.
- Mai 2026 : Sturm, Ruger & Company, Inc. a conclu un Accord de Coopération Stratégique avec Beretta Holding S.A. permettant à Beretta Holding d'augmenter son investissement dans Ruger jusqu'à 25 % des actions en circulation, sous réserve des approbations réglementaires. L'accord formalise une voie vers un alignement stratégique plus profond et peut influencer le soutien en capital à long terme, la coordination de la gouvernance et la collaboration opérationnelle potentielle dans les domaines des produits et de la fabrication.
- Juillet 2025 : Sturm, Ruger & Company, Inc. a finalisé l'acquisition d'actifs d'Anderson Manufacturing, incluant ses installations et machines. Cette transaction élargit l'empreinte de fabrication et la base d'équipements de Ruger, renforçant la capacité et les capacités verticales pour répondre à la demande dans l'ensemble de son portefeuille d'armes légères.
Marché des Armes Légères Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché des armes légères est défini comme la valeur départ usine des armes à feu portatives nouvellement produites, d'un calibre allant jusqu'à 12,7 mm, vendues à des fins militaires, de maintien de l'ordre et civiles.
Exclusions du périmètre : Nous excluons les armes à servants au-dessus de 12,7 mm, les répliques ou armes à feu neutralisées, ainsi que le marché secondaire des pièces et accessoires.
Aperçu de la Segmentation
- Par type
- Pistolets
- Revolvers
- Fusils
- Fusils d'assaut
- Fusils de tireur d'élite
- Autres
- Mitrailleuses
- Mitrailleuses légères
- Mitrailleuses lourdes
- Fusils de chasse
- Autres types
- Par calibre
- 5,56 mm
- 6,8 mm
- 7,62 mm
- 9 mm
- 12,7 mm
- Autres calibres
- Par mode de fonctionnement
- Manuel
- Semi-automatique
- Entièrement automatique
- Par utilisateur final
- Civil et forces de l'ordre
- Protection civile
- Chasse et sports
- Autres utilisateurs finaux
- Militaire
- Civil et forces de l'ordre
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- France
- Allemagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, cartographier les flux commerciaux légaux et construire une narrative de demande réaliste avant que toute modélisation ne soit finalisée. Nous nous sommes appuyés sur des sources publiques telles que UN Comtrade pour les codes commerciaux liés aux armes à feu et aux catégories connexes, le SIPRI pour le contexte des dépenses de défense, et les documents de l'UNODC pour les signaux relatifs aux marchés des forces de l'ordre et illicites susceptibles d'affecter les cycles d'approvisionnement légaux. Pour l'orientation du marché civil et le contexte de sécurité, nous avons également consulté des sources telles que les publications de l'ATF américain, Eurostat le cas échéant pour les statistiques commerciales et industrielles, ainsi que des revues scientifiques spécialisées en défense et sécurité traitant des marchés publics et du renouvellement des stocks.
Du côté de l'offre, nous avons examiné les rapports annuels, les présentations aux investisseurs et la couverture presse crédible afin de comprendre les empreintes de production, les contrats remportés et les commentaires sur les prix susceptibles d'affecter les valeurs départ usine. Le cas échéant, des abonnements payants ont été utilisés de manière limitée pour l'intelligence financière des entreprises, les bases de données de brevets afin d'observer l'activité de renouvellement des produits, et les ensembles de données d'expéditions import-export au niveau des envois pour vérifier la cohérence des flux transfrontaliers. Ces sources documentaires sont fournies à titre illustratif uniquement, et de nombreux autres documents et ensembles de données publics ont été examinés aux fins de collecte, de validation et de clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire a été réalisé par le biais d'entretiens avec des experts et d'enquêtes structurées auprès d'un panel de fabricants, de distributeurs, de parties prenantes liées aux achats et de spécialistes du domaine qui suivent la demande en armes de petit calibre. Étant donné que nous dimensionnons un marché mondial, les contributions ont été équilibrées entre l'APAC, l'EMEA et les Amériques afin que les hypothèses sur les prix, le calendrier des approvisionnements et les tendances de la demande civile puissent être comparées et, si nécessaire, ajustées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 15 % | APAC : 43 % |
| Niveau intermédiaire : 41 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 36 % |
| Acteurs de plus petite taille : 21 % | Managers : 56 % | Amériques : 21 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement de base commence par une construction descendante dans laquelle les signaux de production et de commerce sont reconstitués en un vivier adressable pour les armes à feu portatives nouvellement produites jusqu'à 12,7 mm, puis alignés sur la valeur départ usine plutôt que sur le prix de détail. Pour ancrer le total, le modèle est corroboré par des vérifications ascendantes sélectives, notamment la cartographie des revenus d'un échantillon de fournisseurs, des vérifications de canal sur les tailles de lots de contrats typiques, et des instantanés du prix de vente moyen multiplié par le volume pour les catégories clés.
Plusieurs données pratiques façonnent le modèle, et chacune est vérifiée pour sa cohérence interne avant utilisation. Celles-ci comprennent l'orientation des dépenses de défense et de sécurité intérieure, les cycles de remplacement des approvisionnements en armes légères, la rigueur du contrôle des exportations et des licences susceptible de décaler le calendrier des commandes, les changements de composition entre pistolets, fusils et mitrailleuses légères, ainsi que l'évolution des prix unitaires en fonction des matériaux et de l'activité de renouvellement des produits. Les prévisions sont réalisées à l'aide d'une analyse de scénarios, dans laquelle le scénario de base est éclairé par les attentes des experts concernant le rythme des approvisionnements et la sensibilité de la demande civile, puis soumis à des tests de résistance avec des cycles de commande plus lents et plus rapides. Lorsque les éléments ascendants ne sont pas disponibles pour un pays ou un utilisateur final, l'écart est comblé par une approximation à partir de marchés comparables en utilisant l'intensité des échanges, les signaux de dépenses et les fourchettes de prix validées, puis revérifié par rapport au total mondial final.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont validés par de multiples recoupements afin qu'un seul ensemble de données ne détermine pas à lui seul le chiffre final. Nous comparons les résultats du modèle avec des indicateurs indépendants tels que les mouvements de valeur des échanges commerciaux rapportés, les annonces de marchés publics vérifiables publiquement, et l'orientation des budgets de défense et de maintien de l'ordre, puis nous examinons et expliquons les valeurs aberrantes avant validation.
Un second examen par un analyste est effectué pour détecter les incohérences d'unités, les problèmes de calendrier de change et les risques de double comptage entre la production nationale et les importations. Si un écart important est constaté, l'équipe reprend contact avec les experts concernés pour confirmer si le facteur reflète un véritable changement de la demande ou un artefact de reporting. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une révision finale avant livraison afin que les clients reçoivent la vue la plus récente et actualisée.
Comparaison du Dimensionnement du Marché des Armes Légères de Mordor Intelligence avec d'Autres Estimations Publiées
Il est courant de constater que les tailles de marché publiées pour les armes légères divergent, même lorsque l'intitulé du sujet semble identique. L'écart provient généralement de la manière dont chaque éditeur traite la frontière entre la valeur départ usine et le prix de détail, des types d'armes comptabilisés, et de l'utilisation ou non de la valeur des échanges comme raccourci pour la demande totale.
En suivant les seuils de calibre, la couverture des utilisateurs finaux et le calendrier annuel des devises, Mordor Intelligence maintient la valeur 2025 liée aux armes légères nouvellement produites jusqu'à 12,7 mm au départ usine, ce qui diffère souvent des estimations construites principalement à partir des exportations déclarées ou d'hypothèses de prix à dominante détail. Un autre facteur fréquent d'écart est le mélange des périmètres, où certaines sources intègrent les munitions, les accessoires ou des ensembles d'armes légères plus larges, faisant ainsi apparaître un chiffre plus élevé alors que la base de demande sous-jacente n'est pas la même.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 10,25 milliards USD (2025) | |
| Association Professionnelle du Secteur A | 9,20 milliards USD (2024) | Utilise la valeur des exportations déclarées comme indicateur de la taille du marché, ce qui peut sous-estimer la production nationale vendue localement et peut omettre les volumes non échangés qui contribuent néanmoins à la valeur départ usine. |
| Revue Spécialisée B | 9,23 milliards USD (2028) | Applique une fenêtre de prévision et un cadrage de croissance différents, et le périmètre varie généralement en mélangeant les usages finaux et les niveaux de prix, ce qui rend le chiffre de 2028 non directement comparable à un périmètre d'armes à feu nouvellement produites au départ usine. |
Le tableau indique que les plus grandes différences proviennent de ce qui est mesuré et de l'année qui sert de référence à la mesure. Lorsque la définition est limitée aux armes à feu nouvellement produites jusqu'à 12,7 mm et que les valeurs sont maintenues au prix départ usine, le chiffre final est plus facile à relier à des données observables et à reproduire lors de la prochaine mise à jour.
Questions clés auxquelles le rapport répond
Quelle est la taille mondiale actuelle du secteur des armes légères et sa croissance projetée jusqu'en 2031 ?
La taille du marché des armes légères était évaluée à 10,25 milliards USD en 2025 et devrait croître de 10,75 milliards USD en 2026 à 13,41 milliards USD en 2031 à un CAGR de 4,53 % sur la période 2026-2031.
Quel type d'arme à feu génère la plus grande part des revenus mondiaux aujourd'hui ?
Les pistolets représentent 32,89 % des ventes mondiales de 2025, reflétant les préférences des forces de l'ordre et la demande soutenue pour le port dissimulé.
Pourquoi les munitions de 6,8 mm suscitent-elles un intérêt d'approvisionnement accru ?
L'adoption par l'armée américaine des armes en calibre 6,8 × 51 mm pour une meilleure pénétration des gilets pare-balles a suscité des évaluations chez les alliés, poussant ce calibre vers un CAGR de 7,85 % jusqu'en 2031.
Quelle est l'ampleur actuelle de la possession civile d'armes à feu aux États-Unis ?
Le FBI a traité 518 millions de vérifications NICS cumulées en août 2025, soulignant la profondeur des possessions civiles.
Quelle région devrait se développer le plus rapidement d'ici 2031 ?
L'Asie-Pacifique devrait croître à un TCAC de 5,38 %, portée par les corridors de défense de l'Inde et les politiques de production autosuffisante des Philippines.
Comment les désinvestissements motivés par les critères ESG affectent-ils les fabricants d'armes à feu ?
Les retraits des fonds de pension et des banques augmentent les coûts d'emprunt ; Smith & Wesson a déclaré des dizaines de millions de pertes commerciales dues aux pressions ESG.