
Taille et part de marché des servomoteurs et variateurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 17.34 Milliards de dollars |
| Taille du Marché (2031) | 23.14 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.94 % |
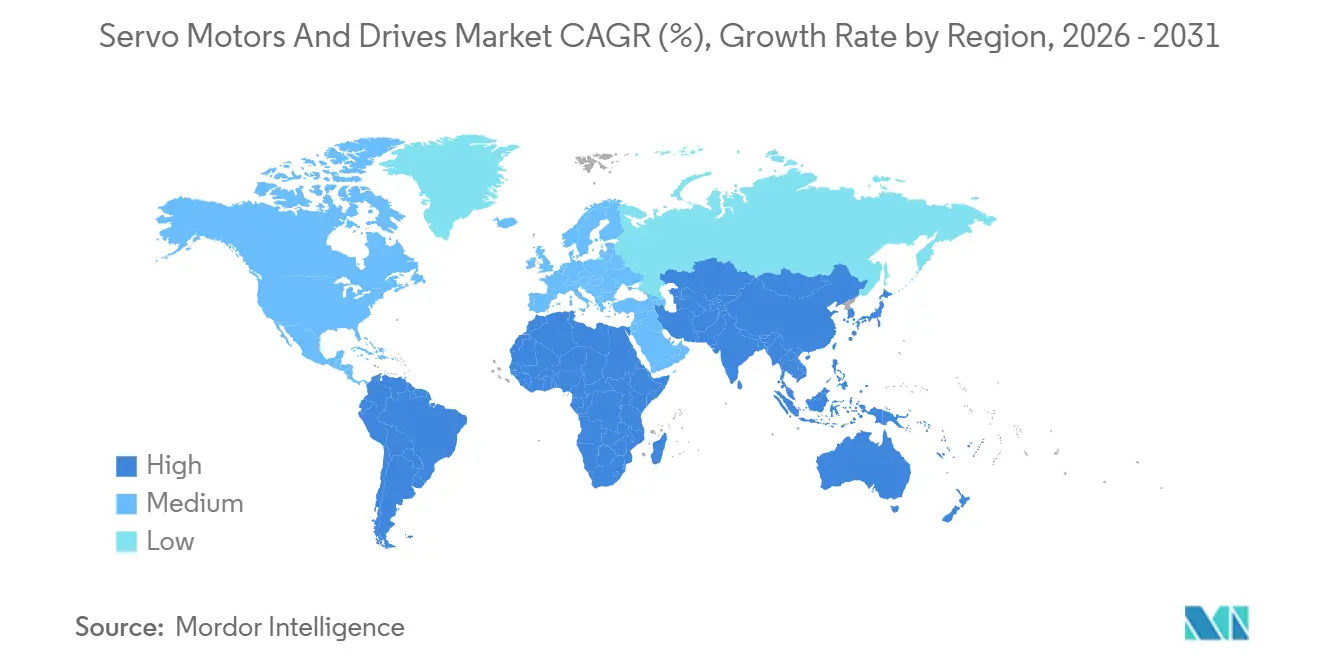
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
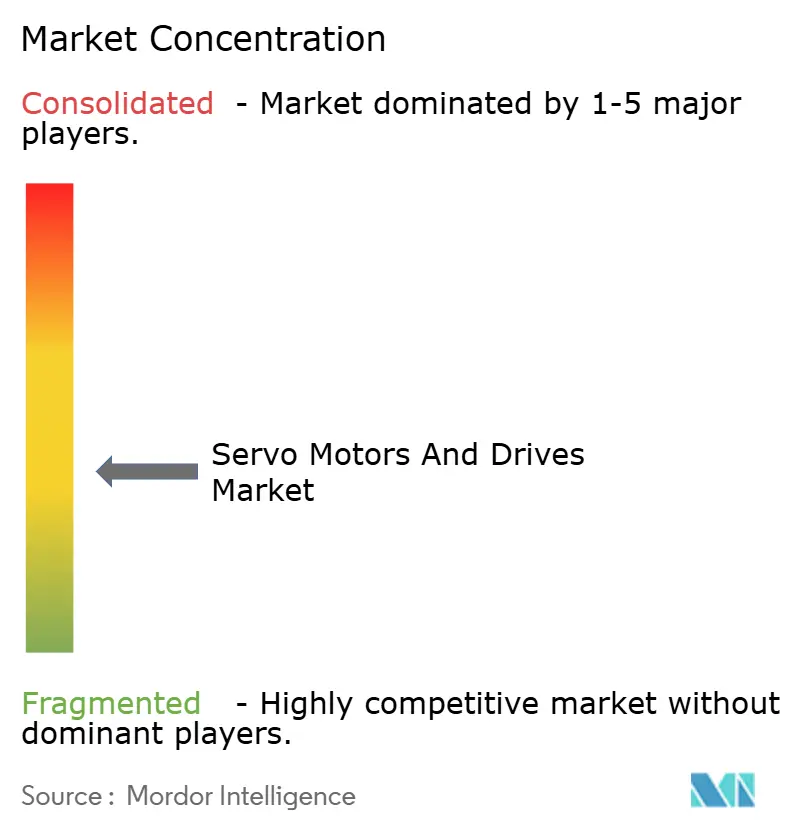
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des servomoteurs et variateurs par Mordor Intelligence
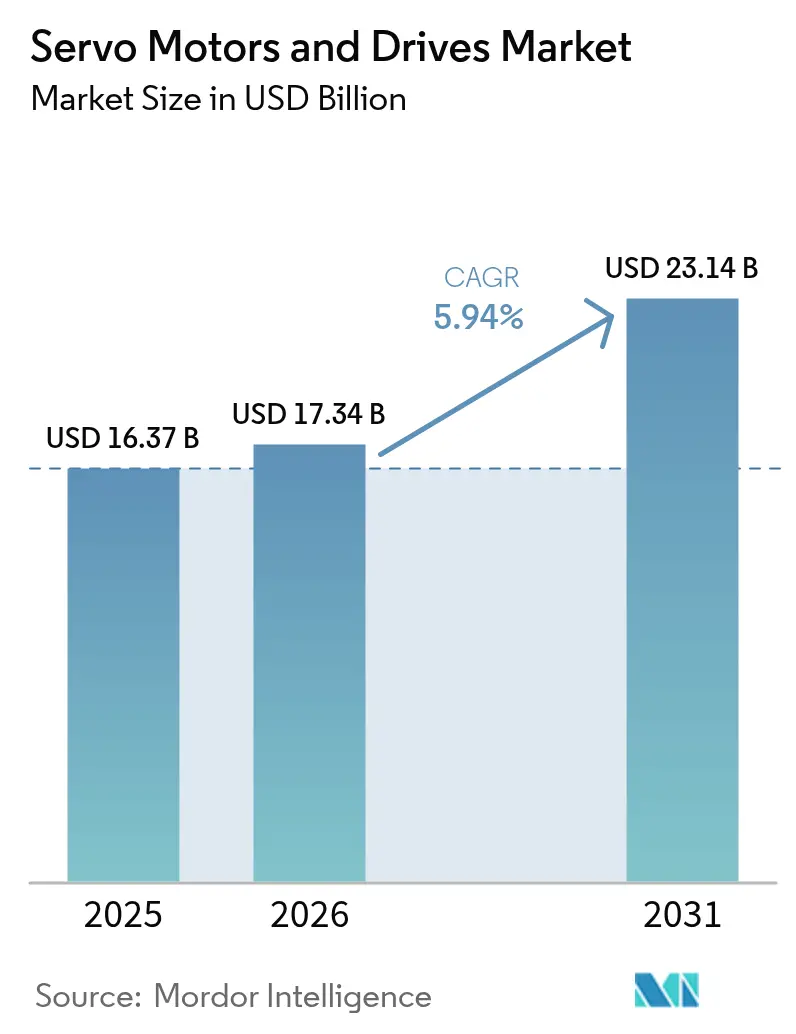
La taille du marché des servomoteurs et variateurs est projetée à 16,37 milliards USD en 2025, 17,34 milliards USD en 2026, et devrait atteindre 23,14 milliards USD d'ici 2031, avec un CAGR de 5,94 % de 2026 à 2031. Cette croissance reflète une évolution de l'économie manufacturière, où le contrôle de mouvement de précision n'est plus une fonctionnalité premium mais une exigence de base pour une production compétitive. Le déploiement généralisé de l'électronique de puissance à carbure de silicium et de l'intelligence artificielle déployée en périphérie réduit le coût total de possession, rendant les systèmes servo attractifs même dans les segments sensibles aux prix. Les unités moteur-variateur intégrées réduisent l'encombrement des armoires et simplifient le câblage, tandis que les variantes à moyenne tension étendent la technologie servo aux presses et extrudeuses de l'industrie lourde. Les fournisseurs intègrent des diagnostics connectés au cloud et des algorithmes de maintenance prédictive pour créer des flux de revenus récurrents et fidéliser les clients dans des écosystèmes propriétaires.
Points clés du rapport
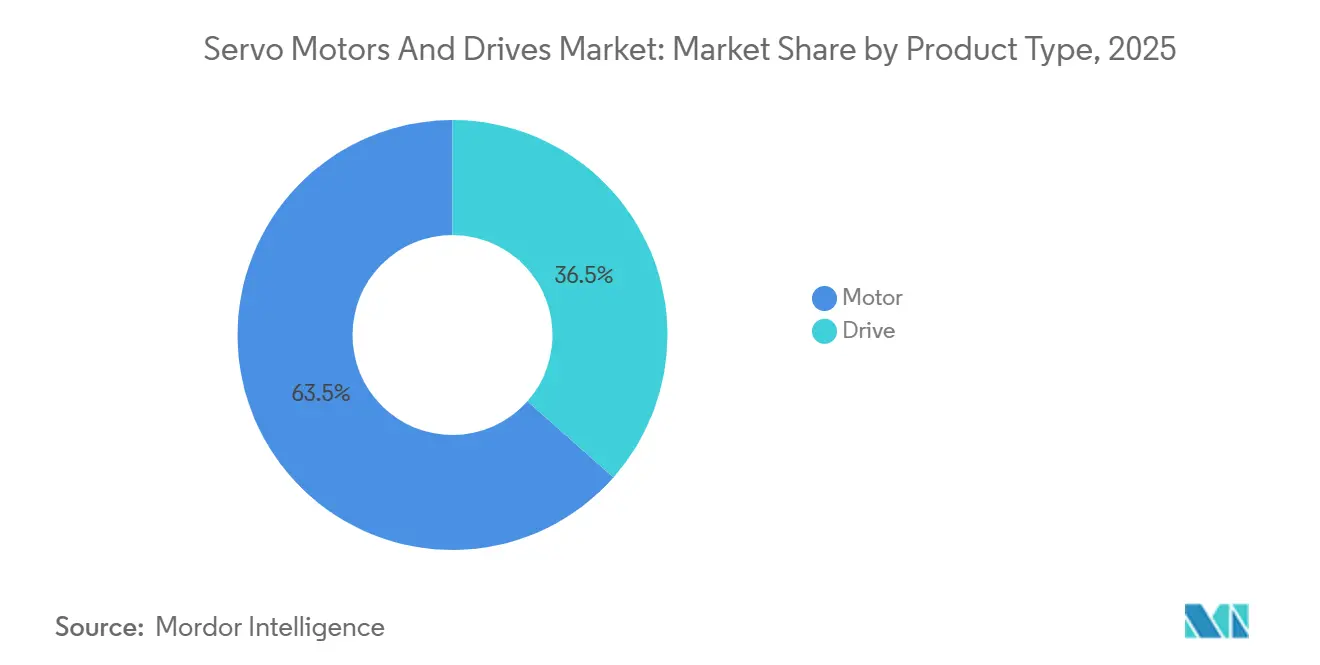
- Par type de produit, les moteurs ont dominé avec une part de revenus de 63,47 % en 2025 et devraient se développer à un CAGR de 6,37 % jusqu'en 2031.
- Par plage de tension, les systèmes basse tension ont capturé 72,38 % de la part de marché des servomoteurs et variateurs en 2025, tandis que les systèmes à moyenne tension progressent à un CAGR de 6,54 % sur la période de prévision.
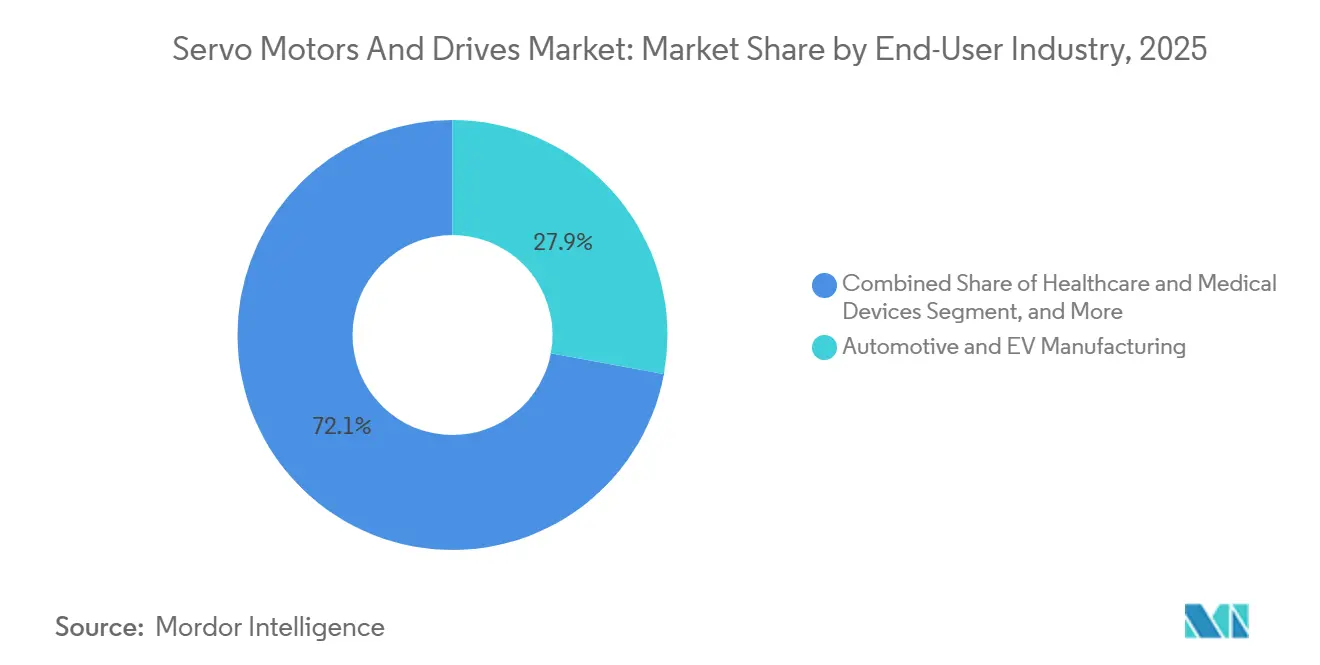
- Par secteur d'utilisation final, la fabrication automobile et de véhicules électriques a représenté 27,91 % des revenus en 2025, tandis que la santé et les dispositifs médicaux progressent à un CAGR de 7,51 % entre 2026 et 2031.
- Par puissance nominale, les moteurs inférieurs à 1 kW détenaient 44,58 % de la part de marché des servomoteurs et variateurs en 2025, tandis que les unités supérieures à 15 kW devraient afficher le CAGR le plus élevé de 6,77 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a représenté 39,73 % des revenus mondiaux en 2025, et l'Amérique du Sud devrait enregistrer le CAGR le plus rapide de 6,91 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Automatisation industrielle rapide et déploiement des usines intelligentes | +1.2% | Mondial, avec la plus forte intensité en Asie-Pacifique et en Europe | Moyen terme (2 à 4 ans) |
| Adoption croissante de la robotique collaborative et mobile | +0.9% | Amérique du Nord et Europe en tête, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Mandats stricts d'efficacité énergétique mondiaux et régionaux | +0.8% | Europe et Amérique du Nord en tête, Asie-Pacifique suivant | Long terme (≥ 4 ans) |
| Transition vers les modules de puissance à carbure de silicium dans les variateurs servo | +0.7% | Mondial, avec adoption précoce dans les secteurs automobile et des semi-conducteurs | Moyen terme (2 à 4 ans) |
| Dimensionnement prédictif des systèmes servo activé par le jumeau numérique | +0.5% | Amérique du Nord et Europe, déploiements pilotes en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Croissance des centres de micro-fulfillment nécessitant un actionnement servo compact | +0.6% | Pôles de commerce électronique en Amérique du Nord et en Europe, expansion vers l'Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Automatisation industrielle rapide et déploiement des usines intelligentes
Les fabricants accélèrent l'adoption de modèles de production en lumières éteintes, élevant les servos de mises à niveau optionnelles à une infrastructure obligatoire. Deloitte a constaté que 68 % des producteurs ont l'intention de déployer la manutention autonome de matériaux dans les deux ans. Les lignes d'assemblage électronique se reconfigurent désormais trimestriellement, et les systèmes servo permettent une répétabilité inférieure au millimètre que l'automatisation fixe ne peut égaler. Les usines automobiles et d'électronique grand public ont augmenté le contenu servo par ligne de 23 % en 2026, remplaçant les actionneurs pneumatiques pour gérer la prolifération des variantes. Les installations mondiales de robots ont atteint 553 000 unités en 2025, ajoutant plus de 3,3 millions de nouveaux servomoteurs chaque année.[1]Fédération internationale de robotique, "World Robotics 2025 – Industrial Robots," ifr.org Des subventions ciblées d'une valeur de 15 milliards CNY (2,1 milliards USD) en Chine ont accéléré les mises à niveau intégrant les variateurs servo à l'IoT industriel, ouvrant les marchés de niveau 2 et de niveau 3.
Adoption croissante de la robotique collaborative et mobile
Les robots collaboratifs et les robots mobiles autonomes se répandent au-delà des grandes usines vers les petites et moyennes entreprises, chaque unité contenant 6 à 8 servomoteurs sans cadre pour un mouvement conforme. Les expéditions mondiales de robots mobiles ont atteint 140 000 unités en 2025, et ABB a signalé une hausse de revenus de 41 % dans sa division de robots mobiles, portée par des flottes de 50 à 100 véhicules par site. Le Stretch de Boston Dynamics, adopté par les grands acteurs de la logistique, comporte 11 axes servo, soulignant le nombre croissant de servos par robot. La combinaison de la locomotion et de la manipulation intensifie la demande, soutenant une croissance logistique à deux chiffres jusqu'en 2028.
Mandats stricts d'efficacité énergétique mondiaux et régionaux
Les régulateurs poussent les moteurs vers les classes d'efficacité IE4 et IE5. L'Union européenne impose des minimums IE3 aujourd'hui et IE4 d'ici 2027, forçant des retrofits qui favorisent les architectures servo.[2]Commission européenne, "Règlement 2019/1781 sur les exigences d'écoconception," eur-lex.europa.eu Le Département américain de l'Énergie estime que le remplacement de 30 % des moteurs installés par des moteurs IE4 ou supérieurs pourrait économiser 52 térawattheures par an, et identifie les variateurs servo comme la voie privilégiée pour les applications nécessitant un contrôle de vitesse dynamique. La Chine a mis à jour la norme GB 18613-2020 pour s'aligner sur les seuils IE4, accélérant l'adoption des servos dans les secteurs textile et de l'emballage. Schneider Electric a documenté des économies d'énergie moyennes de 27 % lorsque les clients sont passés des onduleurs traditionnels aux variateurs servo.
Transition vers les modules de puissance à carbure de silicium dans les variateurs servo
Les semi-conducteurs à carbure de silicium portent l'efficacité des variateurs au-dessus de 98 %, réduisent l'encombrement jusqu'à 40 % et permettent des températures de jonction de 175 °C. Wolfspeed a déclaré que les applications servo constituent son segment industriel à la croissance la plus rapide. La gamme MELSERVO-J5 de Mitsubishi Electric utilise des étages entièrement en carbure de silicium pour fournir des variateurs sans ventilateur, adaptés aux salles blanches. Des études de l'IEEE montrent que les variateurs à carbure de silicium réduisent la distorsion harmonique de 15 à 20 %, permettant aux usines d'ajouter davantage d'axes sans mise à niveau du réseau électrique. Le retour sur investissement tombe souvent en dessous de 18 mois dans les presses à cycle de service élevé, faisant du carbure de silicium un choix de plus en plus courant.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût initial élevé par rapport aux alternatives à induction ou à moteur pas à pas | -0.5% | Mondial, le plus aigu sur les marchés émergents sensibles aux prix | Court terme (≤ 2 ans) |
| Risque de chaîne d'approvisionnement pour les aimants permanents en terres rares de haute qualité | -0.4% | Mondial, avec la plus forte exposition en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Cyber-vulnérabilités dans les variateurs servo en réseau causant des temps d'arrêt | -0.3% | Amérique du Nord et Europe, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Part croissante des hybrides servo-moteur pas à pas intégrés cannibalisant les systèmes servo d'entrée de gamme | -0.3% | Mondial, concentré dans les applications d'emballage et de textile | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé par rapport aux alternatives à induction ou à moteur pas à pas
Un ensemble servo de 5 kW coûte en moyenne 2 800 USD, contre 950 USD pour un moteur à induction avec un variateur de fréquence et 600 USD pour un moteur pas à pas, ce qui donne des horizons de retour sur investissement de 3 à 5 ans pour les tâches à service modéré.[3]Département américain de l'Énergie, "Analyse des coûts des systèmes de servomoteurs," energy.gov Les PME des marchés émergents choisissent fréquemment les moteurs pas à pas pour préserver leur capital, surtout lorsque la main-d'œuvre bon marché compense les avantages de l'automatisation. Les avantages du cycle de vie ne sont pas toujours visibles pour les équipes d'approvisionnement, de sorte que les décisions tendent à favoriser le prix initial le plus bas. Les fournisseurs proposent désormais des contrats basés sur la performance, mais la pénétration est restée inférieure à 15 % en 2025.
Risque de chaîne d'approvisionnement pour les aimants permanents en terres rares de haute qualité
La Chine contrôlait environ 70 % de l'extraction des terres rares et plus de 90 % du traitement en 2025, et un quota d'août 2025 a fait monter les prix du néodyme de 35 %. Les fabricants européens ont vu les délais de livraison des aimants doubler, érodant les marges. La substitution par des aimants en ferrite réduit la densité de couple de 20 à 30 %, ce qui est inacceptable dans les axes de précision. Le recyclage couvrait moins de 3 % de la demande, tandis que les nouvelles usines de traitement financées en Australie et au Canada n'atteindront pas leur pleine capacité avant 2028.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'intégration stimule la hausse des moteursLes moteurs ont généré 10,39 milliards USD du marché des servomoteurs et variateurs en 2025, représentant une part de marché de 63,47 %, qui devrait s'élargir à un CAGR de 6,37 % jusqu'en 2031. Les modèles rotatifs à courant alternatif dominent car leurs ratios couple/inertie élevés conviennent aux machines CNC multi-axes et aux robots articulés qui exigent des temps de réponse en millisecondes. Les variantes à courant continu sans balais, bien que plus petites en volume, gagnent du terrain dans les robots chirurgicaux et les mécanismes aérospatiaux où les faibles dégazages et les performances à températures extrêmes sont essentiels. Les moteurs linéaires occupent moins de 5 % des revenus mais affichent une croissance à deux chiffres dans la lithographie des semi-conducteurs grâce à leur précision inférieure au micron et à l'élimination du jeu mécanique.
Les variateurs ont contribué à hauteur de 5,98 milliards USD en 2025 et évoluent vers des concentrateurs de mouvement intelligents intégrant la sécurité, l'analytique et la coordination multi-axes. Les variateurs servo à courant alternatif constituent l'épine dorsale de cette évolution, tandis que les plateformes multi-axes ajustables sont les plus en progression rapide, les constructeurs de machines condensant jusqu'à 64 axes dans un seul rack. L'adoption d'actionneurs moteur-variateur intégrés a atteint 18 % des nouvelles installations, réduisant l'espace en armoire et simplifiant la conformité aux règles de sécurité fonctionnelle IEC 61800-5-2. Les fournisseurs regroupent désormais des diagnostics connectés au cloud qui débloquent des revenus par abonnement, faisant du logiciel, et non du matériel, la nouvelle frontière de différenciation.


Par plage de tension :
la basse tension domine, la moyenne tension accélèreLes systèmes basse tension inférieurs à 1 000 V contrôlaient 72,38 % des revenus en 2025, portés par les réseaux industriels standardisés à 400 V et 480 V et des normes de sécurité bien établies qui raccourcissent les cycles de certification. Ces plateformes dominent la robotique, l'emballage et l'automatisation mobile, où les facteurs de forme compacts et le risque de choc plus faible l'emportent sur la puissance brute. Les robots collaboratifs alimentés par batterie et les véhicules à guidage automatique utilisent universellement des servos basse tension, contribuant à maintenir des volumes unitaires élevés même lorsque les prix de vente moyens s'érodent. Les retrofits dans les usines matures favorisent également les solutions inférieures à 600 V car elles s'intègrent dans les configurations de panneaux existants sans coûteuses mises à niveau des appareillages de commutation.
Les produits à moyenne tension allant de 1 000 V à 10 000 V se développent à un CAGR de 6,54 %, le taux le plus rapide parmi les classes de tension, car le traitement des métaux, l'exploitation minière et le pétrole et gaz remplacent les entraînements à courant continu et hydrauliques par des servos à courant alternatif de précision. Les nouveaux laminoirs à bandes d'acier, par exemple, déploient des stands servo de classe mégawatt qui améliorent le rendement et réduisent les temps d'arrêt, justifiant leur prime. Les redresseurs à front actif et les architectures à bus continu commun permettent désormais aux usines de combiner des alimentations à moyenne tension avec des moteurs basse tension, optimisant à la fois l'encombrement et l'efficacité. Les offres haute tension supérieures à 10 kV restent une niche spécialisée desservant les accélérateurs de particules et les bancs d'essai aérospatiaux, mais des progrès progressifs dans l'isolation à carbure de silicium pourraient ouvrir une utilisation industrielle plus large plus tard dans la décennie.
Par secteur d'utilisation final :
l'automobile en tête, la santé en forte progressionLes usines automobiles et de véhicules électriques ont représenté 27,91 % des revenus de 2025, installant des milliers d'axes servo pour l'assemblage de batteries, le soudage de carrosseries en blanc et la distribution précise d'adhésifs. Des réductions de temps de cycle de 20 à 30 % et des rendements au premier passage plus élevés valident l'investissement même dans les opérations d'emboutissage et de peinture à forte intensité capitalistique. Les presses servo avec des profils de course programmables remplacent les unités mécaniques conventionnelles, améliorant la formabilité des panneaux légers en aluminium et en matériaux composites. L'usinage des lignes de transmission pour véhicules électriques exige des tolérances plus strictes que les pièces à combustion interne, augmentant encore le contenu servo par ligne et verrouillant les futurs cycles de mise à niveau.
La santé et les dispositifs médicaux constituent le secteur vertical à la croissance la plus rapide, progressant à un CAGR de 7,51 % jusqu'en 2031, alors que les expéditions de robots chirurgicaux augmentent et que les bioréacteurs à usage unique prolifèrent. Les servomoteurs permettent le retour haptique et l'articulation inférieure au degré dans les bras robotiques, élargissant l'ensemble des procédures adressables de l'urologie aux interventions cardiovasculaires. Les moteurs sans cadre homologués pour salle blanche avec revêtements antimicrobiens satisfont aux normes réglementaires strictes tout en s'intégrant dans les portiques compacts d'imagerie diagnostique. Au-delà des hôpitaux, le vieillissement de la population stimule la demande d'emballage pharmaceutique automatisé qui utilise le tri et l'étiquetage servo à grande vitesse pour réduire les erreurs médicamenteuses. Cette double attraction des environnements cliniques et manufacturiers assure une dynamique à long terme pour le segment.

Par puissance nominale :
les unités inférieures à 1 kW dominent le volume, la haute puissance prend de l'élanLes unités d'une puissance inférieure à 1 kW représentaient 44,58 % des expéditions en 2025, portées par les routeurs CNC de bureau, les imprimantes 3D et les kits de robotique éducative vendus par des fournisseurs chinois à des prix inférieurs à 200 USD. Un fort taux de rotation des unités maintient les revenus globaux robustes même si la pression sur les marges persiste. L'adoption généralisée par le mouvement maker alimente également la demande industrielle future, car les ingénieurs formés sur des servos basse puissance migrent vers des rôles en atelier. La catégorie 1-5 kW reste l'ancre de revenus pour l'automatisation générale, couvrant les convoyeurs, les bras de prise et de dépose et les presses à injection plus petites qui génèrent des cycles de remplacement réguliers.
La classe 5-15 kW se développe rapidement car les conceptions servo modernes intègrent 15 kW dans des châssis autrefois limités à 11 kW, permettant aux constructeurs de machines de réduire la taille sans sacrifier les réserves de couple. Au-dessus de 15 kW, le segment est en bonne voie pour un CAGR de 6,77 % grâce aux presses de formage des métaux entraînées par servo, aux extrudeuses de plastiques et aux grues portuaires qui échangent l'hydraulique contre des systèmes électriques plus propres et à régénération d'énergie. Des économies d'énergie de 20 à 35 % et des profils de force programmables l'emportent sur un capex plus élevé, surtout là où les réglementations environnementales pénalisent les fuites de fluides. Les progrès continus dans le refroidissement et les modules à carbure de silicium indiquent que le plafond pratique pour les servos commerciaux pourrait dépasser 200 kW avant 2031, ouvrant de nouveaux terrains dans la propulsion marine et la ventilation industrielle.
Analyse géographique
Marché des Servomoteurs et Variateurs en Asie-Pacifique
L'Asie-Pacifique a dominé avec 39,73 % du chiffre d'affaires mondial en 2025, soulignant le rôle de la région en tant que pôle de production d'électronique, de machines et de robotique. La Chine à elle seule a fabriqué 4,5 millions de servomoteurs en 2025, et les marques nationales ont représenté 55 % de la demande locale en réduisant l'écart en matière de résolution et de stabilité thermique. Le programme Made in China 2025 a versé 8 milliards CNY (1,1 milliard USD) en subventions de modernisation, en privilégiant les machines à commande numérique et les robots équipés de variateurs de précision. Le Japon a exporté 287 milliards JPY (2,0 milliards USD) en produits de servomoteurs, maintenant son leadership dans les équipements semi-conducteurs et médicaux nécessitant une précision de positionnement à l'échelle nanométrique. Le programme d'incitation lié à la production de l'Inde a libéré 12 500 crore INR (1,5 milliard USD) en 2025, finançant des lignes d'assemblage qui ont ajouté 180 000 nouveaux axes et considérablement élargi le marché régional des servomoteurs et variateurs.
Marché des Servomoteurs et Variateurs en Amérique du Nord
L'Amérique du Nord a détenu près de 24 % du chiffre d'affaires de 2025, soutenue par 39 milliards USD d'incitations à la fabrication de semi-conducteurs dans le cadre du CHIPS and Science Act. Les nouvelles usines d'Intel, de TSMC et de Samsung intègrent chacune 5 000 à 8 000 axes pour la manipulation des plaquettes, la lithographie et la métrologie, générant des commandes supplémentaires de servomoteurs de haute précision. Rockwell Automation a signalé une hausse de 18 % des commandes régionales, les secteurs automobile et agroalimentaire automatisant leurs processus pour compenser les pénuries de main-d'œuvre qualifiée. Le Mexique a attiré 35 milliards USD d'investissements de délocalisation de proximité au cours de la période 2024-2025, équipant des usines nouvellement construites d'une automatisation de pointe et renforçant la part de marché des servomoteurs et variateurs du pays en Amérique du Nord.
Marché des Servomoteurs et Variateurs en EMEA et en Amérique du Sud
L'Europe a capté environ 22 % du chiffre d'affaires mondial en 2025 et accélère les modernisations pour satisfaire aux exigences d'efficacité IE4 applicables à partir de 2027. Siemens a enregistré une croissance de 14 % des variateurs de servomoteurs en Allemagne et en Italie, les exportateurs intégrant la plateforme Sinamics S210 dans les machines d'emballage et à commande numérique. Le Plan de fabrication avancée du Royaume-Uni, doté de 4,5 milliards GBP (5,7 milliards USD), oriente des fonds vers les composites aérospatiaux et les lignes de remplissage-finition pharmaceutiques qui privilégient les servomoteurs à large bande passante. L'Amérique du Sud, portée par le Brésil et l'Argentine, devrait afficher le CAGR le plus élevé de 6,91 % jusqu'en 2031, les 18,2 milliards USD d'investissements entrants en 2025 exigeant une automatisation à la hauteur des références mondiales. Le Moyen-Orient et l'Afrique restent en dessous de 8 % de part de marché, mais sont en croissance à mesure que les programmes de diversification saoudiens et émiratis spécifient des équipements à servomoteurs pour les matériaux de construction et les produits pharmaceutiques.

Paysage réglementaire
La réglementation des servomoteurs et des variateurs est façonnée par des cadres de conformité en matière d'efficacité énergétique et de sécurité qui traitent de plus en plus les variateurs et les systèmes moteur-variateur comme des produits énergétiques réglementés. En Europe, le règlement (UE) 2019/1781 fixe des exigences d'écoconception pour les moteurs électriques et les variateurs de vitesse, et la Commission européenne a placé ce règlement en révision dans le cadre de son plan de travail 2025-2030 sur l'écoconception et l'étiquetage énergétique, maintenant ainsi actives les feuilles de route de conformité pour les fournisseurs mondiaux desservant les équipementiers de l'UE et les marchés de rénovation. Le Royaume-Uni reflète cette orientation à travers l'Ecodesign for Energy-Related Products and Energy Information Regulations 2021, qui intègre des exigences d'efficacité minimale similaires dans son application nationale.
La Chine continue de formaliser des exigences techniques spécifiques aux servomoteurs, parallèlement à des programmes plus larges d'efficacité des moteurs. L'Administration nationale de la réglementation du marché a publié la norme GB/T 16439-2024 (spécification générale pour les systèmes servo à courant alternatif) en août 2024, effective à compter du 1er mars 2025, renforçant l'importance de l'harmonisation des essais et de la documentation nationaux pour les fournisseurs de systèmes servo vendant sur les circuits chinois d'automatisation et de machines-outils. Au niveau des normes, la CEI 61800-9-2 (détermination de l'efficacité énergétique des systèmes d'entraînement électrique) et la norme EN IEC 61800-9-2:2025 (publiée en mars 2025) façonnent la manière dont les fournisseurs caractérisent les pertes des systèmes d'entraînement et les classes d'efficacité dans les appels d'offres et la qualification client, tandis que la CEI 61800-5-2 reste une référence courante pour les exigences de sécurité fonctionnelle des servovariateurs.
Analyse de la chaîne de valeur
La chaîne de valeur des servomoteurs et variateurs débute par les matériaux et composants en amont, notamment les aimants permanents en terres rares, l'acier électrique, les bobinages en cuivre, les roulements et les semi-conducteurs de puissance (de plus en plus SiC et GaN), ainsi que les dispositifs de retour d'information tels que les codeurs absolus. Ces intrants alimentent la fabrication de moteurs (feuillard de stator et de rotor, bobinage, insertion d'aimants, équilibrage) et la fabrication de variateurs (étage de puissance, carte de commande, firmware, piles de sécurité et de communication), suivies de l'intégration système où moteurs, variateurs, câbles et contrôleurs de mouvement sont validés en tant que plateforme coordonnée à axe unique ou multi-axes. En aval, la demande est amplifiée par les fabricants de machines et les équipementiers en robotique, où les systèmes servo peuvent représenter une part importante du coût du sous-système de mouvement, ainsi que par les distributeurs industriels et les intégrateurs d'automatisation qui fournissent des services de mise en service, de réglage et de cycle de vie.
Les stratégies intermédiaires mettent de plus en plus l'accent sur l'intégration verticale et le regroupement en plateformes. Les fournisseurs associent le matériel servo à des logiciels de mouvement propriétaires, à la sécurité et aux diagnostics afin de réduire le temps de mise en service et d'approfondir la fidélisation à la base installée. Les décisions en matière de capacité et d'implantation influencent également les délais et les prix, comme l'illustre l'annonce de Siemens en janvier 2026 d'une expansion de 180 millions d'EUR de son usine de moteurs de Bad Neustadt pour augmenter la capacité de 40 %. La livraison par canal couvre à la fois les programmes équipementiers directs (robotique, emballage, CNC, outils pour semi-conducteurs) et les circuits d'intégrateurs axés sur des projets (rénovations et automatisation de sites existants), tandis que les services après-vente, les pièces détachées et les abonnements logiciels élargissent la couche de revenus post-installation pour les principaux fournisseurs.
Paysage concurrentiel
Le marché présente une consolidation modérée : Yaskawa Electric, Siemens, Mitsubishi Electric, ABB et Rockwell Automation détenaient ensemble environ 45 % des expéditions mondiales en 2025, ancrant des avantages d'échelle en R&D et en service sur le terrain. Ces acteurs établis défendent leurs bases installées en regroupant des contrats de cycle de vie, des diagnostics à distance et des logiciels de mouvement propriétaires qui approfondissent la fidélisation des clients. Les challengers chinois Inovance Technology, STEP Electric et Estun Automation dominent leur marché intérieur et s'étendent en Asie du Sud-Est et en Amérique latine avec des produits certifiés IEC dont les prix sont inférieurs de 30 à 40 % à ceux des acteurs établis, érodant les marges d'entrée de gamme. Les données de brevets révèlent une activité intense dans le réglage assisté par intelligence artificielle et la mise en service sans fil ; Yaskawa a déposé 47 brevets liés aux servos en 2025 seulement.
L'intégration verticale stratégique s'accélère. Nidec a acquis un producteur vietnamien d'aimants en terres rares pour 95 millions USD, sécurisant 15 % de ses besoins annuels en aimants et amortissant l'exposition aux quotas d'exportation chinois. Bosch Rexroth a étendu la fabrication interne de carbure de silicium pour raccourcir les cycles de conception de sa gamme IndraDrive Xc, qui atteint 98,3 % d'efficacité sans refroidissement par air forcé. Siemens dépense 180 millions EUR (195 millions USD) pour augmenter la capacité de moteurs de Bad Neustadt de 40 %, en déployant une inspection par intelligence artificielle qui réduit les taux de défauts et les délais de livraison. La nouvelle série Kinetix 5700 de Rockwell intègre la sécurité fonctionnelle SIL 3 et synchronise jusqu'à 100 axes à des cycles réseau de 250 µs, élevant la barre de performance pour l'emballage et l'assemblage automobile.
Les abonnements logiciels deviennent un moteur de revenus décisif à mesure que les marges matérielles se compriment. Siemens a révélé que plus de 30 % des nouvelles installations européennes comprenaient des offres groupées de services numériques payants offrant une maintenance prédictive et une analytique cloud. Les fournisseurs se font concurrence sur leurs références en cybersécurité, s'empressant de certifier les variateurs selon la norme IEC 62443 pour satisfaire les acheteurs automobiles et pharmaceutiques méfiants face aux menaces de rançongiciels. Les opportunités dans les espaces blancs résident dans le remplacement de l'hydraulique ; Schuler a noté que 60 % des nouvelles commandes de presses de formage des métaux spécifient désormais un actionnement servo, et les équipementiers d'engins mobiles expérimentent des servos de 50 à 150 kW pour la propulsion d'excavateurs, signalant que le périmètre concurrentiel s'étend au-delà de l'automatisation industrielle traditionnelle.
Leaders du secteur des servomoteurs et variateurs
Mitsubishi Electric Corporation
Siemens AG
Schneider Electric SE
Rockwell Automation, Inc.
ABB Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Servomoteurs et Variateurs
- Yaskawa Electric Corporation
- Mitsubishi Electric Corporation
- Siemens AG
- Schneider Electric SE
- Rockwell Automation, Inc.
- ABB Ltd.
- Delta Electronics, Inc.
- FANUC Corporation
- Kollmorgen Corporation
- Bosch Rexroth AG
- Panasonic Holdings Corporation
- Nidec Corporation
- Omron Corporation
- Oriental Motor Co., Ltd.
- Lenze SE
- Parker-Hannifin Corporation
- Inovance Technology Co., Ltd.
- Moog Inc.
- WEG Equipamentos Elétricos S.A.
- Emerson Electric Co.
- AMETEK, Inc.
- TECO Electric & Machinery Co., Ltd.
- Nanotec Electronic GmbH & Co. KG
- SANYO DENKI Co., Ltd.
- Fuji Electric Co., Ltd.

Opportunités de marché et perspectives d'avenir
Les exigences de conformité et de mesure en matière d'efficacité énergétique créent un espace blanc pour les fournisseurs capables de quantifier et d'optimiser les performances complètes des systèmes d'entraînement électrique selon la CEI 61800-9-2 et la norme EN IEC 61800-9-2:2025. Ceci est particulièrement pertinent alors que l'UE continue de gérer les obligations d'écoconception dans le cadre du règlement (UE) 2019/1781 et de son cycle de révision du plan de travail 2025-2030. Il en résulte une demande pour des ensembles de rénovation combinant des moteurs à haute efficacité avec des servovariateurs modernes et des diagnostics intégrés, ainsi que des services de documentation et d'essais aidant les équipementiers et les utilisateurs finaux à normaliser les rapports d'efficacité sur des machines multi-axes.
La migration technologique vers l'électronique de puissance à grand écart de bande ouvre également des gammes de produits axées sur une densité de puissance plus élevée et des armoires plus compactes. En juin 2026, Beckhoff a lancé la série de servovariateurs économiques AX1000 avec intégration EtherCAT et TwinCAT en versions 240 V et 480 V, renforçant la demande pour des variateurs intégrés au système simplifiant le câblage et la mise en service des machines. Toujours en juin 2026, Elmo Motion Control a lancé ses servovariateurs Titanium et son contrôleur de mouvement Titanium Maestro, mettant en avant l'adoption du GaN et du SiC et une montée en puissance vers des nombres d'axes très élevés (jusqu'à 256 axes à des cycles EtherCAT de 100 microsecondes) pour des architectures complexes de robotique et d'emballage. Ensemble, ces lancements pointent vers des opportunités à court terme dans les plateformes multi-axes compactes, les piles de réseau intégrées et les diagnostics prêts pour l'edge, réduisant les temps d'arrêt et les heures d'ingénierie pour les équipementiers exploitant des lignes de production à mix élevé.
Recent Industry Developments in Marché des Servomoteurs et Variateurs
- Juin 2026 : Mitsubishi Electric et Semikron Danfoss ont annoncé le développement conjoint d'un boîtier de module de puissance standard de type LV100 avec circuits intégrés à 3 niveaux pour équipements d'entraînement industriel. Ces travaux visent un packaging standardisé de semi-conducteurs de puissance pour les conceptions d'onduleurs, favorisant une efficacité accrue et une flexibilité d'emballage dans les servovariateurs et les applications d'entraînement industriel connexes.
- Octobre 2025 : Siemens a introduit le système d'entraînement Sinamics S220, élargissant sa gamme de servovariateurs avec un accent sur des performances accrues, une réponse de sécurité rapide (jusqu'à 4 ms), et des processus de développement alignés sur la CEI 62443-4-1. Ce lancement renforce le positionnement de Siemens dans les systèmes de mouvement connectés où la cybersécurité et la sécurité fonctionnelle constituent des critères d'achat pour l'automobile, l'intralogistique et d'autres secteurs à haute disponibilité.
- Juillet 2024 : Siemens a annoncé un accord pour acquérir l'activité de technologie d'entraînement industriel d'ebm-papst. Cette opération a élargi l'accès de Siemens aux technologies d'entraînement compactes alimentées par batterie utilisées dans l'intralogistique et la robotique mobile, augmentant la base installée adressable pour les commandes, logiciels et services de cycle de vie liés aux servomoteurs.


Marché des Servomoteurs et Variateurs Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les servomoteurs et servovariateurs utilisés pour contrôler le mouvement dans les équipements industriels et d'automatisation, comptabilisés au point de vente par les fabricants et les canaux autorisés, dans les principales régions.
Exclusions du périmètre : Nous ne comptons pas les composants de mouvement non liés tels que les réducteurs, les accouplements, les capteurs, les automates programmables ou les logiciels d'automatisation autonomes, sauf s'ils sont regroupés et tarifés dans le cadre de la vente du servomoteur ou du variateur.
Aperçu de la segmentation
- Par type de produit
- Moteur
- Servomoteur à courant alternatif
- Servomoteur à courant continu sans balais
- Servomoteur à courant continu avec balais
- Servomoteur linéaire
- Variateur
- Variateur servo à courant alternatif
- Variateur servo à courant continu
- Variateur servo ajustable / multi-axes
- Moteur
- Par plage de tension
- Basse tension
- Moyenne tension
- Haute tension
- Par secteur d'utilisation final
- Fabrication automobile et de véhicules électriques
- Pétrole et gaz
- Santé et dispositifs médicaux
- Emballage et étiquetage
- Semi-conducteurs et électronique
- Produits chimiques et pétrochimiques
- Alimentation et boissons
- Textile et impression
- Par puissance nominale
- Inférieure à 1 kW
- 1 kW-5 kW
- 5 kW-15 kW
- Supérieure à 15 kW
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la cartographie de la base de demande pour le mouvement contrôlé par servo, à l'aide d'indicateurs publics de fabrication et d'investissement, puis en l'alignant sur la manière dont les produits servo sont généralement spécifiés et achetés. Nous nous sommes référés à des sources telles que les données de fabrication du US Census Bureau, les statistiques industrielles d'Eurostat, les publications du METI japonais, les flux commerciaux UN Comtrade pour les catégories de moteurs et variateurs pertinentes, et les publications d'organismes de normalisation tels que la CEI pour les normes relatives à l'efficacité et aux variateurs.
Pour ancrer le côté offre, nous avons également utilisé les rapports annuels des entreprises, des dépôts de type 10-K, des présentations aux investisseurs et une presse sectorielle crédible pour les ajouts de capacité, les implantations d'usines et les lancements de produits. Dans quelques cas, nos analystes ont également consulté des bases de données par abonnement pour l'intelligence financière des entreprises, l'activité de brevets et les signaux d'import-export au niveau des expéditions afin de valider les tendances directionnelles. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques et payantes ont été consultées pour collecter des données, les valider et clarifier les lacunes.
Entretiens et enquêtes primaires
Les données primaires ont été recueillies par des entretiens et des enquêtes structurées auprès de fabricants de servomoteurs et de variateurs, de distributeurs, d'intégrateurs de systèmes et de grands utilisateurs finaux achetant des systèmes de mouvement pour les usines. Ces échanges ont permis de confirmer les fourchettes de prix typiques par niveau de puissance, la manière dont les projets multi-axes sont chiffrés, et quels secteurs d'utilisation finale se traduisent en commandes réelles à travers l'APAC, l'EMEA et les Amériques.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Cadres dirigeants (CXO) : 14 % | APAC : 48 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 31 % |
| Acteurs plus petits : 18 % | Managers : 52 % | Amériques : 21 % |
Dimensionnement et prévisions du marché
Le modèle de dimensionnement est construit selon une logique descendante (top-down), où les indicateurs de production et de commerce, l'activité de fabrication et les signaux d'investissement en automatisation sont utilisés pour reconstituer le pool de demande annuel de servomoteurs et de variateurs par région. Une fois ce pool de demande établi, il est traduit en valeur à l'aide d'un mélange d'hypothèses de pénétration et de fourchettes de prix typiques qui varient selon la bande de puissance et la classe de tension.
Pour garantir des totaux réalistes, les résultats sont corroborés par des approximations ascendantes (bottom-up) sélectives, telles que l'échantillonnage des prix de vente moyens multipliés par des volumes unitaires estimés pour les applications courantes, la vérification croisée des parts de canaux de distribution, et la comparaison avec l'exposition de revenus des fournisseurs mentionnée dans les dépôts publics. Les principaux intrants utilisés (à titre illustratif) incluent les indices de production de l'automatisation industrielle et des machines, les expéditions de robots et de machines CNC, les cycles de dépenses d'investissement des semi-conducteurs influençant la demande de mouvement de précision, les tendances d'import-export pour les catégories de moteurs et variateurs, et les attentes d'évolution des prix liées aux matériaux et au contenu électronique.
Pour les prévisions, nous utilisons principalement une analyse de scénarios soutenue par une légère surcouche de régression multivariée, où des variables telles que la production industrielle, les perspectives de dépenses en automatisation et le calendrier du cycle électronique sont ajustées en fonction des observations des personnes interrogées sur les carnets de commandes. Lorsque les vérifications ascendantes présentent des lacunes, nous utilisons des taux de remplissage prudents par région et bande de puissance, puis les hypothèses sont retestées avec des experts avant de finaliser la courbe.
Validation des données et cycle de mise à jour
La validation s'effectue par couches, car une seule série de données peut être bruitée pour les produits de commande de mouvement. Nous comparons les résultats du modèle à des signaux indépendants tels que les tendances d'importation, la production de machines et le contenu servo implicite par dépense d'automatisation industrielle, puis les valeurs aberrantes sont examinées avant validation finale.
Si des écarts importants apparaissent par région ou par usage final, l'analyste revoit les hypothèses de prix et de pénétration et, si nécessaire, recontacte les répondants primaires pour confirmer si un changement est réel ou lié au calendrier. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements matériels se produisent, tels que des chocs de demande marqués dans l'électronique, des changements de politique majeurs affectant la fabrication, ou des changements brusques dans la disponibilité des composants. Avant la livraison, nous effectuons une dernière vérification des données afin que les clients reçoivent la version la plus récente disponible.
Comparaison de l'estimation de Mordor Intelligence pour le marché des servomoteurs et variateurs avec d'autres estimations publiées
Les chiffres publiés pour les servomoteurs et variateurs peuvent différer même lorsque le sujet semble identique, car chaque éditeur définit sa propre base temporelle, ses propres limites de produits et son propre traitement des prix, et ces choix modifient le total final. Les différences proviennent également de la part de la chaîne de valeur comptabilisée, de la manière dont les totaux régionaux sont convertis en USD, et du fait que le modèle s'appuie sur des signaux de demande ou des consolidations de revenus d'entreprises.
Le tableau montre un écart net dans le dimensionnement de 2024 à 2026, et dans le modèle de Mordor Intelligence, la valeur est comptabilisée pour les servomoteurs et servovariateurs selon des bandes définies de tension et de niveau de puissance, puis validée par rapport aux schémas d'achat en utilisation finale plutôt qu'à de larges ensembles de commande de mouvement. Certaines autres estimations semblent s'ancrer sur des années de base antérieures puis appliquer des progressions de TCAC uniformes, ou intègrent des catégories de matériel de commande connexes qui gonflent le point de départ, ce qui modifie ensuite les calculs des années ultérieures.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 17,34 milliards d'USD (2026) | |
| Cabinet de conseil mondial A | 14,41 milliards d'USD (2024) | Utilise une année de base antérieure et un pool de demande de départ différent, et la description du périmètre est plus large au niveau des composants, ce qui peut modifier ce qui est traité comme un servovariateur par rapport à l'électronique de commande connexe. |
| Éditeur sectoriel B | 13,90 milliards d'USD (2024) | S'appuie davantage sur une valorisation à année de base unique avec un TCAC à long horizon, et la progression du prix et du mix par niveau de puissance est moins transparente, ce qui peut sous-estimer les améliorations de mix des années ultérieures. |
Pris ensemble, cette comparaison suggère que le choix de l'année, ce qui est inclus autour du matériel de commande servo, et la manière dont la progression du mix de prix est établie sont les principales raisons pour lesquelles les totaux diffèrent. En rattachant les hypothèses à des indicateurs industriels visibles et en les vérifiant auprès des acteurs du marché, le chiffre final reste traçable à des intrants clairs et des étapes reproductibles plutôt qu'à un seul TCAC vedette.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché mondial des servomoteurs et variateurs d'ici 2031 ?
Il est prévu d'atteindre 23,14 milliards USD d'ici 2031.
Quelle région devrait enregistrer la croissance de revenus la plus rapide jusqu'en 2031 ?
L'Amérique du Sud devrait progresser à un CAGR de 6,91 % de 2026 à 2031.
Quel segment de tension se développe le plus rapidement sur la période de prévision ?
Les solutions à moyenne tension sont en bonne voie pour un CAGR de 6,54 % jusqu'en 2031.
Quelle part des revenus de 2025 les moteurs ont-ils représentée ?
Les moteurs ont représenté 63,47 % du total des revenus de 2025.
Quelle catégorie d'utilisation final affiche le taux de croissance prévisionnelle le plus élevé ?
La santé et les dispositifs médicaux devraient croître à un CAGR de 7,51 % entre 2026 et 2031.
Quelle est la concentration de la concurrence entre fournisseurs ?
Les cinq premiers fournisseurs détenaient environ 45 % des expéditions mondiales en 2025, indiquant une consolidation modérée.
Dernière mise à jour de la page le:



