
Taille et part du marché des composants électriques industriels d'Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
| Taille du Marché (2026) | 3.32 Milliards de dollars |
| Taille du Marché (2031) | 4.55 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.49 % |
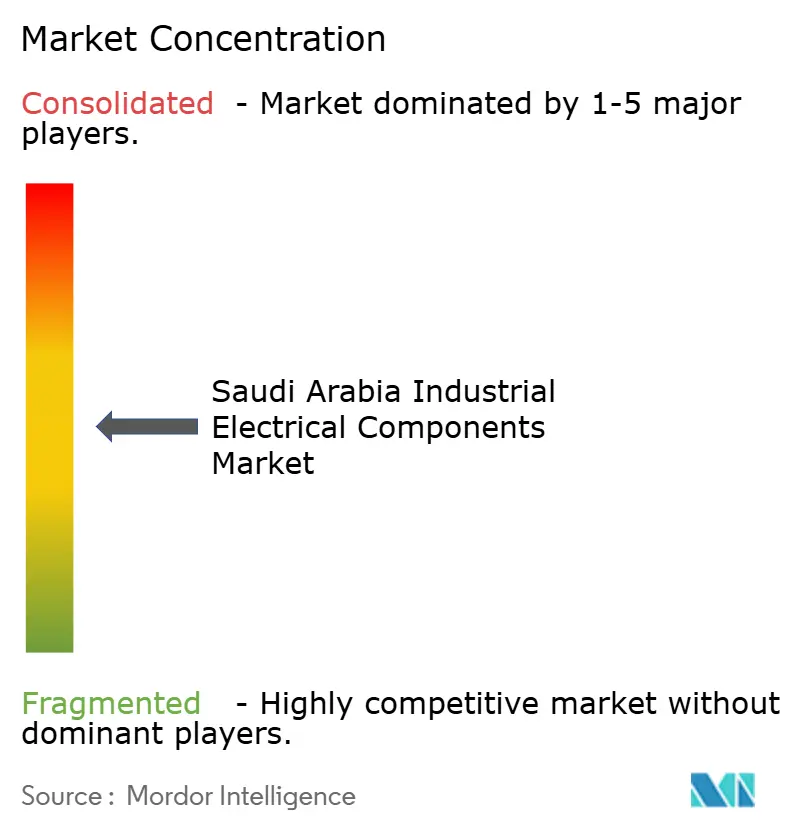
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des composants électriques industriels d'Arabie Saoudite par Mordor Intelligence
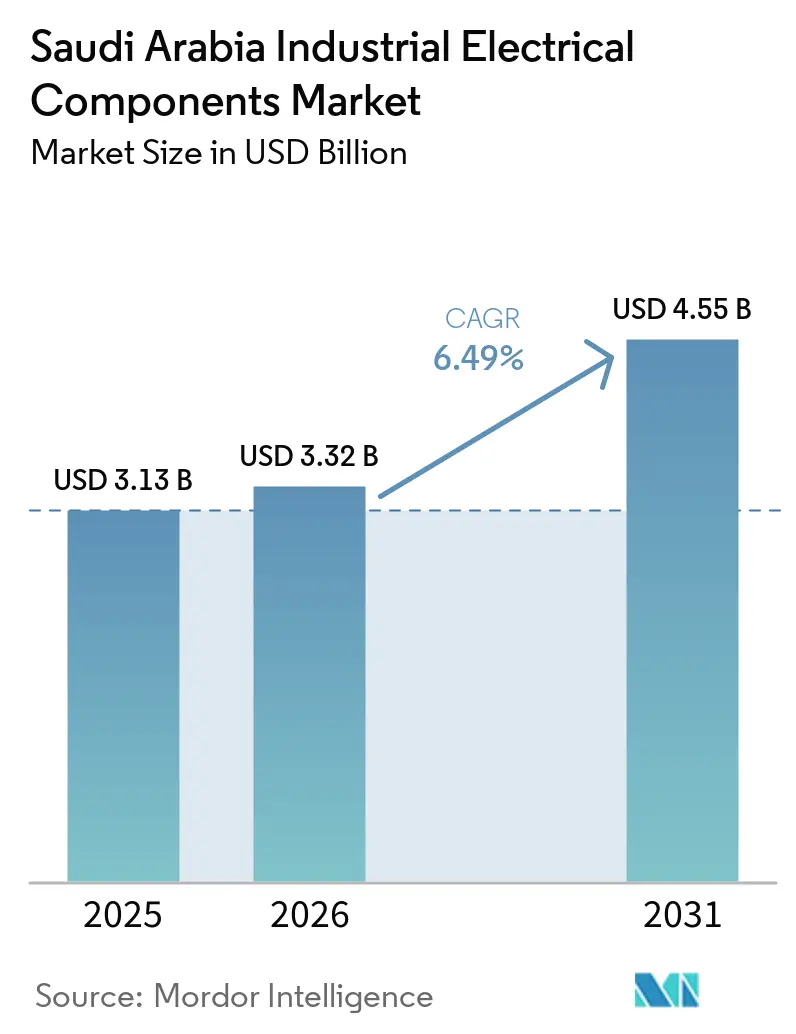
La taille du marché des composants électriques industriels en Arabie Saoudite était évaluée à 3,13 milliards USD en 2025 et devrait croître de 3,32 milliards USD en 2026 pour atteindre 4,55 milliards USD d'ici 2031, à un CAGR de 6,49 % durant la période de prévision (2026-2031).
Les mégaprojets de Vision 2030, les mandats de numérisation du réseau électrique et les objectifs de fabrication souveraine stimulent la demande de base, tandis que les constructions de centres de données introduisent de nouvelles spécifications de qualité de l'énergie qui favorisent l'appareillage de commutation intelligent.[1] Les exigences en matière de contenu local dans le cadre de l'IKTVA reconfigurent les modèles d'approvisionnement alors que les services publics demandent 70 % de valeur ajoutée saoudienne, créant ainsi de l'espace pour que les fabricants régionaux se développent aux côtés des multinationales. Parallèlement, le déploiement progressif des compteurs intelligents et de l'automatisation des sous-stations accélère les cycles de remplacement des dispositifs électromécaniques traditionnels.[2] L'exposition de la chaîne d'approvisionnement au cuivre et à l'acier à grains orientés reste le principal facteur de pression sur les coûts, mais les mouvements d'intégration verticale tels que l'usine de tiges de cuivre de Yanbu d'Elsewedy Electric atténuent les fluctuations de prix.
Points clés du rapport
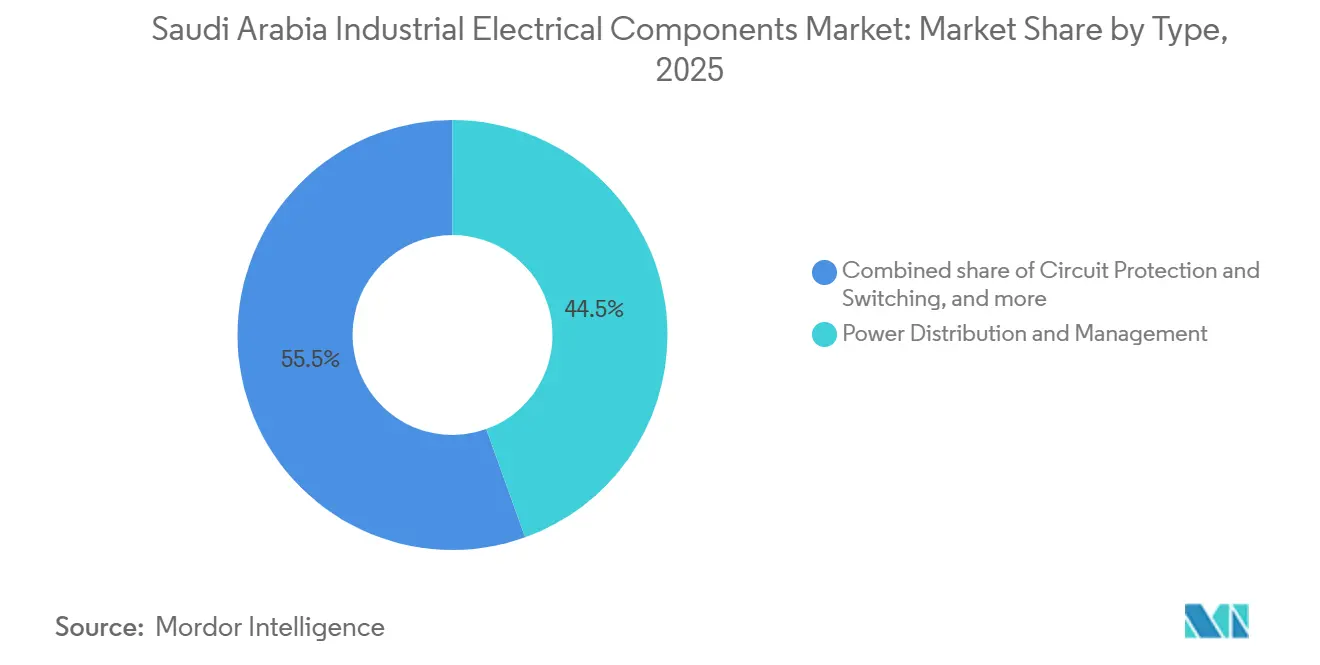
- Par type, la distribution et la gestion de l'énergie ont dominé avec une part de revenus de 44,5 % en 2025, tandis que la protection et la commutation des circuits enregistrent un TCAC de 7,6 % jusqu'en 2031.
- Par classe de tension, les équipements basse tension représentaient 50,1 % de la demande en 2025, mais les équipements haute et très haute tension devraient se développer à un TCAC de 8,1 % jusqu'en 2031.
- Par environnement d'installation, les déploiements en intérieur dominaient avec une part de 79,9 % en 2025 ; les équipements extérieurs progressent à un TCAC de 7,7 % jusqu'en 2031.
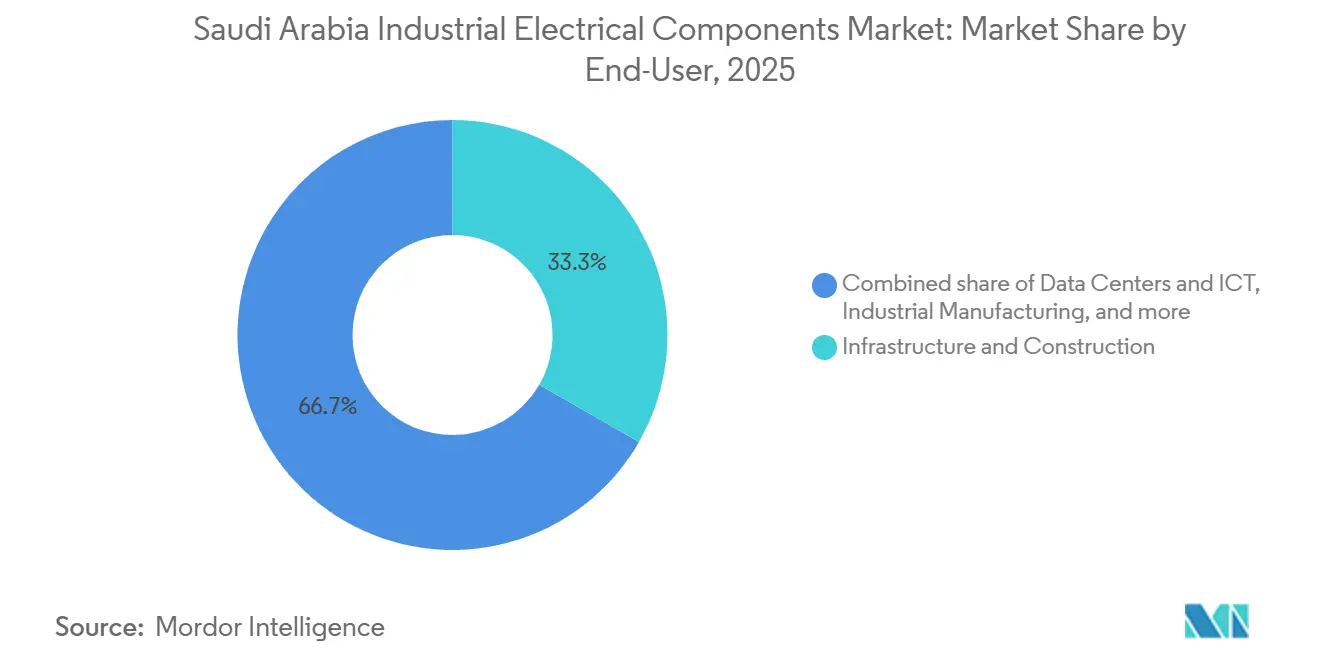
- Par utilisateur final, l'infrastructure et la construction ont absorbé 33,3 % des revenus de 2025, tandis que les centres de données et les TIC affichent le TCAC le plus rapide, à 9,5 %, jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des composants électriques industriels d'Arabie Saoudite
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pipeline de mégaprojets Vision 2030 | 1.8% | National, concentré dans NEOM, la mer Rouge, Qiddiya, la porte de Diriyah, avec des retombées vers Tabuk et les régions occidentales | Moyen terme (2 à 4 ans) |
| Numérisation du réseau et déploiement des compteurs intelligents par la SEC | 1.5% | National, avec des gains précoces dans les zones métropolitaines de Riyad, Jeddah et Dammam, s'étendant à 500 villages ruraux | Court terme (≤ 2 ans) |
| Boom des centres de données (hyperscale et colocation) | 1.4% | National, ancré dans NEOM, Riyad et Jeddah, avec des grappes émergentes dans la Province orientale | Moyen terme (2 à 4 ans) |
| Pôles d'exportation d'hydrogène et d'ammoniac vert | 1.2% | NEOM, Ras Al-Khair, Cité industrielle de Jubail, avec une infrastructure de transmission s'étendant jusqu'aux Frontières du Nord | Long terme (≥ 4 ans) |
| Localisation au Royaume (IKTVA et Fabriqué en Arabie Saoudite) | 1.1% | National, avec des grappes manufacturières dans la Cité industrielle de Riyad, Yanbu, Jubail, la Deuxième Cité industrielle de Dammam | Moyen terme (2 à 4 ans) |
| Développement de la capacité pétrochimique en aval et gazière intermédiaire | 0.9% | Province orientale (Jafurah, Jubail, Ras Al-Khair), avec des infrastructures auxiliaires dans les régions nord et centrale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pipeline de mégaprojets Vision 2030
Le programme NEOM d'une valeur de 500 milliards USD, la cité linéaire de 170 km de The Line et le pôle de divertissement de Qiddiya organisent des vagues de marchés publics pluriannuelles qui récompensent les fournisseurs capables de stocker des inventaires dans des pôles désertiques et côtiers.[3] Le réseau solaire de 400 MW du Projet mer Rouge, associé à un stockage de 1,3 GWh, mis en service en 2024, met en évidence la demande en onduleurs bidirectionnels et en commandes de réseau en temps réel.[4] La porte de Diriyah spécifie des dorsales d'automatisation du bâtiment à IP unique, accélérant l'adoption de contacteurs compatibles Ethernet et de capteurs IoT. L'impact maximal des marchés publics est attendu en 2027-2028, lorsque les travaux de génie civil passeront à la phase d'aménagement intérieur, stimulant le marché des composants électriques industriels d'Arabie Saoudite durant ces années. Les grues automatisées du port de NEOM, alimentées exclusivement par les énergies renouvelables, éliminent les groupes électrogènes diesel et nécessitent des systèmes UPS redondants, poussant les fournisseurs vers des architectures modulaires.
Numérisation du réseau et déploiement des compteurs intelligents par la SEC
Saudi Electricity Company a installé 10 millions de compteurs intelligents d'ici 2024 et vise 40 % d'automatisation du réseau d'ici 2025, entraînant des mises à niveau rapides des relais et des SCADA. Les dépenses d'investissement de 60 milliards SAR en 2024 et de 47,4 milliards SAR au premier semestre 2025 ont priorisé l'automatisation de la distribution et les sous-stations numériques. Le contrat de 2,3 milliards SAR accordé à Siemens apporte des sous-stations à informatique de périphérie qui réduisent les pannes imprévues de 25 %. Le contrat de 1,9 milliard SAR d'ABB a introduit des relais de protection modulaires qui réduisent le temps de mise en service de 30 %. La hausse à court terme prend fin une fois que la SEC atteint son objectif d'automatisation de 2025, mais le plan de couverture complémentaire à 70 % d'ici 2030 maintient le marché des composants électriques industriels d'Arabie Saoudite sur une trajectoire de remplacement régulière.
Boom des centres de données
L'engagement de 5,3 milliards USD d'AWS, l'installation de 5 milliards USD de DataVolt à NEOM et un pipeline plus large de 21 milliards USD exigent une disponibilité de 99,999 % avec une redondance N+2. Chaque salle hyperscale consomme 20 à 50 MW, nécessitant un appareillage de commutation à filtrage harmonique et des unités de distribution d'énergie (PDU) intelligentes avec mesure par prise. Google et Microsoft examinent les options de colocation à Riyad et Jeddah, stimulant les commandes de barres omnibus refroidies par liquide qui réduisent la masse de cuivre de 40 %. La demande à moyen terme atteindra son apogée entre 2026 et 2028, lorsque les opérateurs mettront en service des générateurs diesel de secours et un stockage par batteries d'autonomie de 15 minutes, insufflant une dynamique supplémentaire au marché des composants électriques industriels d'Arabie Saoudite. ENOWA intègre 4 GW d'énergies renouvelables et une charge d'électrolyse de 2 GW, faisant de NEOM un terrain d'expérimentation pour les algorithmes d'inertie synthétique qui façonneront les conceptions futures des centres de données.
Pôles d'exportation d'hydrogène et d'ammoniac vert
L'usine d'hydrogène vert de NEOM d'une capacité de 600 tonnes par jour, qui entrera en service en 2026, absorbe une charge d'électrolyse de 2 GW, nécessitant des redresseurs à fort courant et des enceintes antidéflagrantes. ACWA Power et Air Products avancent sur des projets supplémentaires nécessitant des variateurs moyenne tension pour des trains de compresseurs en service continu. Les piles d'électrolyseurs créent un créneau pour l'appareillage de commutation à courant continu et les disjoncteurs à l'état solide calibrés à 10 kA sans arc électrique. Le potentiel à long terme s'étend au-delà de 2031 à mesure que la capacité évolue vers 4 millions de tonnes d'hydrogène, renforçant le secteur des composants électriques industriels d'Arabie Saoudite sur la décennie. La conformité aux règles IECEx et ATEX réduit le nombre de fournisseurs aux entreprises disposant de gammes de produits pour les zones 1 et 2, consolidant ainsi le pouvoir de fixation des prix.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix des matières premières (cuivre, acier) | -0.9% | Mondial, avec un impact aigu sur les importations saoudiennes de transformateurs, câbles, barres omnibus et enceintes d'appareillage de commutation | Court terme (≤ 2 ans) |
| Chocs sur les délais d'approvisionnement mondial | -0.7% | Mondial, affectant les grands transformateurs de puissance, l'appareillage de commutation isolé au gaz, avec des goulots d'étranglement dans l'acier à grains orientés, les traversées et les prises de réglage | Moyen terme (2 à 4 ans) |
| Manque de compétences en moyenne tension pour l'installation et la maintenance | -0.6% | National, le plus aigu sur les sites de projets éloignés (NEOM, Frontières du Nord, zones d'électrification rurale) et dans les segments spécialisés (BESS, HVDC) | Moyen terme (2 à 4 ans) |
| Normes sans SF₆ rendant obsolètes les stocks traditionnels | -0.4% | National, avec un impact concentré sur les services publics et les installations industrielles détenant des stocks d'appareillage de commutation à base de SF₆, aligné sur les calendriers d'élimination progressive de l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières
Le cuivre a atteint un pic de 10 845 USD par tonne en mai 2024 avant de baisser de 15 %, comprimant les marges des transformateurs et des câbles jusqu'à 12 points de pourcentage. L'acier électrique à grains orientés a doublé pour atteindre 2 800 USD par tonne alors que les aciéries chinoises détournaient leur approvisionnement vers les moteurs de véhicules électriques, réduisant les marges des fabricants de noyaux de transformateurs. La ligne verticale de tiges de cuivre d'Elsewedy Electric à Yanbu couvre les coûts, mais les fabricants plus petits sans intégration retardent leurs expansions. Les droits de douane sur l'acier ont ajouté 10 à 15 % au prix des enceintes et des barres omnibus, incitant à des essais d'alliages d'aluminium qui se heurtent à des obstacles de conductivité.
Chocs sur les délais d'approvisionnement mondial
La livraison des grands transformateurs de puissance prend désormais de 120 à 210 semaines, contre 52 à 78 semaines en 2020, car l'acier de noyau, les traversées et les prises de réglage souffrent tous de goulots d'étranglement. La SEC précommande désormais les unités de 132 kV et 380 kV quatre ans à l'avance, immobilisant 400 millions USD en fonds de roulement et risquant une obsolescence des spécifications. L'appareillage de commutation isolé au gaz fait face à la rareté du SF₆ et à des substituts au fluoronitrile plus coûteux. Le contrat HVDC de 1,2 milliard SAR d'Hitachi Energy comprend des clauses de livraison de 18 mois qui imposent des travaux civils parallèles, augmentant les coûts de financement de 12 %. Des conceptions de transformateurs multiéléments modulaires émergent, mais l'encombrement augmente de 20 à 25 %, un compromis délicat dans les sous-stations urbaines denses.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les transformateurs ancrent les revenus, les dispositifs de protection accélèrent
Les transformateurs et les équipements de distribution d'énergie associés ont capturé 44,5 % des revenus de 2025, l'expansion du réseau électrique de la SEC de 60 milliards SAR et les microgrilles de NEOM ayant nécessité de grandes unités élévantes. La protection et la commutation des circuits ont affiché le TCAC le plus rapide, à 7,6 %, grâce à l'automatisation IEC 61850 qui regroupe la mesure, la communication et la cybersécurité dans un seul dispositif, réduisant le nombre d'armoires. La taille du marché des composants électriques industriels d'Arabie Saoudite pour les dispositifs de protection est prévue à la hausse régulière à mesure que les ressources énergétiques distribuées se multiplient. Les produits de contrôle et de connectivité bénéficient de la production de câbles XLPE d'Elsewedy Electric, approvisionnant The Line et Jafurah en conducteurs classés à 90 °C résistant à la chaleur du désert.
Les variateurs de fréquence et les contrôleurs à définition logicielle pénètrent les centres de données et les installations pétrochimiques, Aramco ayant enregistré une baisse de 18 % de la consommation d'énergie dans son champ de Khurais après l'adoption de contrôleurs de moteurs compatibles IoT. Les sous-stations numériques d'ABB éliminent 60 % du câblage en cuivre, permettant une reconfiguration à distance et réduisant la main-d'œuvre d'installation. Les fabricants locaux de transformateurs, Saudi Power Transformer Company et Electrical Industries Company, augmentent leur capacité, mais l'acier à grains orientés importé les maintient dépendants des intrants étrangers, limitant leur capture de la part de marché des composants électriques industriels d'Arabie Saoudite dans les dispositifs de protection à marge plus élevée.
Note: Les parts des segments individuels sont disponibles à l'achat du rapport
Par classe de tension : la basse tension domine, l'infrastructure de transport d'énergie progresse rapidement
Les systèmes basse tension jusqu'à 1 kV représentaient 50,1 % de la demande de 2025 en raison de l'automatisation des bâtiments, des variateurs de moteurs et des PDU de centres de données. Les équipements haute et très haute tension au-dessus de 40 kV progressent à un TCAC de 8,1 % alors que 27,3 GW d'énergies renouvelables entrent en service et que des corridors de transmission de 800 km acheminent l'énergie vers Riyad. La taille du marché des composants électriques industriels d'Arabie Saoudite pour la haute tension se développe dans le sillage du lien HVDC de 1,2 milliard SAR d'Hitachi Energy, qui réduit les pertes en ligne de 30 %.
Les systèmes moyenne tension restent le pilier des installations industrielles, mais un manque de compétences persiste : seulement 21 % des diplômés en électricité du TVTC accèdent à des postes de terrain, retardant la mise en service de 14 GWh de stockage par batteries prévue d'ici 2027. La plateforme Wiser de Schneider Electric met en réseau 50 000 dispositifs par bâtiment intelligent, stimulant la demande en composants basse tension. L'appareillage de commutation sans SF₆ de GE Vernova installé à NEOM réduit le potentiel de réchauffement climatique de 99 %, mais nécessite une isolation plus épaisse, augmentant les coûts des enceintes. Les unités à anneau de Lucy Switchgear sont choisies pour les projets pilotes à Riyad, réduisant les minutes-client perdues de 40 %.
Par environnement d'installation : les installations intérieures dominent, les réseaux extérieurs s'étendent
Les environnements intérieurs ont représenté 79,9 % des ventes de 2025, reflétant la concentration des centres de données et de la fabrication dans des halls à atmosphère contrôlée. Les équipements extérieurs progressent à un TCAC de 7,7 % alors que les services publics étendent les feeders moyenne tension vers des zones désertiques éloignées où les températures ambiantes dépassent 50 °C. Le secteur des composants électriques industriels d'Arabie Saoudite adopte des onduleurs classés IP65 et des câbles stabilisés aux UV pour le microgrille solaire de 400 MW de la mer Rouge.
Le campus NEOM de 1,5 GW de DataVolt illustre la complexité des installations intérieures, nécessitant des PDU à plancher surélevé et des barres omnibus refroidies par liquide qui réduisent le cuivre de 40 %. Les déploiements extérieurs font face au brouillard salin et à l'infiltration de sable, c'est pourquoi META Switchgear et GEDAC Electric utilisent des joints en caoutchouc silicone qui triplent les intervalles de maintenance. Le champ de Jafurah d'Aramco ajoute des démarreurs antidéflagrants pour les risques de zone 1. Le programme d'électrification rurale de la SEC nécessite des transformateurs montés sur poteaux avec des parafoudres, élargissant la base clientèle pour les composants classés pour usage extérieur.
Par utilisateur final : l'infrastructure domine, les centres de données progressent rapidement
L'infrastructure et la construction ont absorbé 33,3 % des revenus de 2025, les mégaprojets de Vision 2030 dominant les carnets d'appels d'offres. Les centres de données et les TIC, cependant, progressent à un TCAC de 9,5 % alimenté par AWS, DataVolt et les mandats d'IA souveraine, consolidant la croissance future du marché des composants électriques industriels d'Arabie Saoudite. Le pétrole et le gaz restent un ancrage stable avec le programme Jafurah d'Aramco de 2,2 TCF spécifiant des équipements pour zones dangereuses.
La fabrication industrielle bénéficie de la localisation IKTVA alors que des usines d'assemblage de transformateurs et de câbles se développent, bien que l'acier de noyau importé et le SF₆ limitent encore la capture de valeur nationale. Les projets commerciaux et hôteliers comme la porte de Diriyah privilégient les transformateurs silencieux à noyau amorphe qui réduisent les pertes à vide de 70 %, respectant les limites sonores LEED. Les programmes d'IA souveraine et d'ammoniac vert ajoutent une demande spécialisée pour la distribution en courant continu 480 V et les redresseurs à fort courant, diversifiant le portefeuille clients.
Note: Les parts des segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Les régions de la Province orientale, de Riyad et de La Mecque représentaient ensemble environ 65 % de la demande de 2025, les grappes pétrochimiques de Jubail et Yanbu, la construction gouvernementale à Riyad et l'infrastructure de tourisme religieux à La Mecque ayant orienté les achats. L'emplacement de NEOM à Tabuk émerge comme un quatrième pôle, captant 12 % des dépenses supplémentaires entre 2026 et 2031, à mesure que The Line, le microgrille solaire et les installations d'hydrogène vert entrent en service. La Province orientale bénéficie d'une impulsion supplémentaire du champ gazier de Jafurah d'Aramco, qui spécifie des variateurs de moteurs antidéflagrants et des câbles résistants à l'hydrogène.
Le corridor des centres de données de Riyad, ancré par AWS, nécessite des systèmes UPS modulaires et des PDU intelligents permettant la mesure par baie. La Région occidentale, englobant Jeddah, bénéficie du Projet mer Rouge et de la porte de Diriyah, qui adoptent tous deux des faisceaux de câblage préfabriqués réduisant la main-d'œuvre de 30 %. L'électrification rurale de la SEC étend les lignes 33 kV à 500 villages, mais les délais de livraison des transformateurs pouvant atteindre 210 semaines retardent la mise sous tension des sous-stations, révélant des goulots d'étranglement logistiques.
Le pôle d'énergies renouvelables des Frontières du Nord a ajouté 9,2 GW de solaire et d'éolien en 2024 et compte 27,3 GW en cours de développement, nécessitant des liaisons HVDC vers les centres de charge du sud. La conformité aux normes SASO reste obligatoire, favorisant les entreprises disposant d'installations d'essai en pays. Les systèmes de parcs à thème de Qiddiya nécessitent des enceintes extérieures IP65 avec des fixations en acier inoxydable adaptées à 50 jours d'orage par an, réduisant le nombre de fournisseurs qualifiés.
Paysage réglementaire
La Saudi Standards, Metrology and Quality Organization (SASO) fournit le cadre de conformité pour l'accès au marché des équipements électrotechniques par le biais de réglementations techniques et de voies d'évaluation de la conformité, y compris le programme IECEE pour les composants et équipements électriques éligibles. Pour de nombreux dispositifs électriques basse tension vendus dans le Royaume, les exigences du CCG s'appliquent également, la marque de conformité du Golfe (G-Mark) faisant partie du régime de conformité obligatoire, aux côtés des certificats de conformité SASO relevant des réglementations techniques applicables (y compris les restrictions concernant les substances présentes dans les équipements électriques et électroniques).
Du côté de l'administration du commerce et des importations, la Zakat, Tax and Customs Authority (ZATCA) est passée à un système tarifaire intégré à 12 chiffres aligné sur le CCG, effectif à partir du 1er janvier 2025, modifiant la classification et le traitement des droits pour les composants et sous-ensembles électriques industriels importés. La ZATCA propose également des services électroniques d'exonération industrielle pour les machines et équipements importés éligibles utilisés dans le cadre d'une activité industrielle approuvée, ce qui peut soutenir les programmes de localisation lorsque les projets dépendent encore de l'importation d'appareillages de commutation, de transformateurs et de dispositifs de protection à long délai de livraison.
Paysage concurrentiel
Les multinationales mondiales, ABB, Siemens, Schneider Electric et Hitachi Energy, ont capturé environ 45 % des revenus de 2025 grâce à de grandes commandes de réseau et de mégaprojets, tandis que les champions locaux Al-Fanar, Electrical Industries Company et Saudi Power Transformer Company ont tiré parti de l'IKTVA pour sécuriser environ 30 % dans les transformateurs, l'appareillage de commutation et les câbles. Les 25 % restants sont partagés entre des spécialistes régionaux ciblant les enceintes pour zones dangereuses, les PDU de centres de données et les composants d'automatisation des bâtiments. Les multinationales intègrent des jumeaux numériques et des analyses prédictives dans les packages matériels, créant des coûts de transfert qui renforcent leur attachement auprès des services publics.
Les fabricants locaux développent leur capacité d'assemblage avant la date limite de localisation à 70 %, mais la dépendance à l'acier de noyau importé et au SF₆ limite la capture complète des marges. L'intégration verticale du cuivre d'Elsewedy Electric et l'adoption par DataVolt de corridors de distribution en courant continu 480 V illustrent des mouvements perturbateurs qui réalignent les normes techniques. L'adoption de la norme IEC 61850 fait pression sur les fabricants de relais à fonction unique alors que les services publics consolident la protection, la mesure et la cybersécurité dans des dispositifs multifonctions.
CG Power et Eaton gagnent des parts dans les démarreurs progressifs moyenne tension en offrant des garanties locales, mais leur base installée plus petite freine les soumissions pour des sous-stations haute tension clé en main. Les espaces blancs d'opportunités comprennent l'appareillage de commutation sans SF₆, les disjoncteurs à l'état solide en courant continu et les transformateurs modulaires qui réduisent de moitié les délais de livraison. Les fournisseurs ayant prouvé leurs performances dans des climats à 50 °C et dans les risques de zone 1 maintiennent un avantage défendable à mesure que les acheteurs saoudiens élèvent les exigences techniques.
Leaders du secteur des composants électriques industriels d'Arabie Saoudite
-
GEDAC Electric Company
-
TIEPCO
-
Al-Abdulkarim Holding (AKH) Co.
-
Saudi Power Transformer Company
-
Saudi Electric Supply Company Limited (SESCO)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Le développement de capacités porté par la localisation crée un espace vacant pour la production locale au Royaume de composants électriques à plus forte valeur ajoutée utilisés dans la modernisation du réseau, l'intégration des énergies renouvelables et les centres de données hyperscale. L'engagement de Schneider Electric, en mai 2026, à étendre son empreinte manufacturière en Arabie saoudite jusqu'à 32 lignes de production d'ici 2030, ainsi que l'inauguration par Alfanar, en janvier 2026, d'une usine de systèmes électriques HVDC à Riyad (375 millions de SAR), indiquent tous deux une évolution vers une capacité disponible localement pour les applications de postes numériques, de protection et de haute tension, au-delà des assemblages basse tension traditionnels.
Les programmes des services publics et des énergies renouvelables se traduisent également par une demande accrue en appareillages de commutation avancés, transformateurs, relais de protection et équipements de qualité de l'énergie, tout en renforçant les exigences de certification et de fiabilité des délais de livraison. La couverture sectorielle institutionnelle met en avant un cycle d'investissement 2024-2030 dans les actifs de réseau par la Saudi Electricity Company et ses filiales, tandis que les initiatives d'industrialisation soutenues par le PIF, notamment les accords de juillet 2024 visant à établir 30 GW de capacité domestique de fabrication de photovoltaïque solaire (JinkoSolar et TCL Zhonghuan), soutiennent les opportunités pour les fournisseurs capables d'associer des produits conformes à la SASO avec un assemblage local, des essais et un support après-vente dans les pôles industriels de Riyad et de la Province orientale.
Développements récents du secteur
- Mai 2026 : Schneider Electric a annoncé son engagement à presque tripler sa capacité de fabrication en Arabie saoudite, visant 32 lignes de production d'ici 2030. Cette initiative vise à réduire les délais de livraison et à augmenter le contenu local pour les appareillages de commutation, la distribution et les composants liés à l'automatisation utilisés dans les mégaprojets et les mises à niveau du réseau. Elle accroît également la pression concurrentielle pour les fournisseurs qui dépendent principalement de modèles de livraison uniquement basés sur l'importation pour les composants électriques industriels standardisés.
- Mai 2025 : TIEPCO a déployé la plateforme ERPNext dans ses opérations de fabrication à Dammam et à Riyad, alignant les flux de travail pour la planification et le contrôle de la production. Ce déploiement a également soutenu les exigences de facturation électronique conformes à la ZATCA, renforçant la préparation opérationnelle pour les appels d'offres avec les grands services publics et acheteurs industriels. Une meilleure traçabilité et un meilleur contrôle des processus peuvent réduire le risque de reprise pour les assemblages sur mesure tels que les panneaux, les ensembles d'appareillage de commutation et les autres constructions de composants électriques associées.
- Mars 2024 : Amazon Web Services a annoncé son intention d'investir plus de 5,3 milliards USD pour établir une nouvelle région cloud en Arabie saoudite d'ici 2026. Le déploiement prévu, à plusieurs zones de disponibilité, augmente les besoins d'approvisionnement en infrastructures électriques hautement fiables, y compris la distribution d'énergie, les systèmes d'alimentation de secours, les ensembles électriques liés au refroidissement et les appareillages de commutation intelligents. Cela ancre la demande de composants de qualité de l'énergie et de surveillance conformes aux exigences de disponibilité des centres de données.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les revenus générés en Arabie Saoudite par les composants électriques industriels qui contrôlent, protègent, distribuent et surveillent l'énergie électrique dans les environnements industriels et commerciaux de grande envergure, en couvrant l'approvisionnement jusqu'à l'installation et l'entretien associé lorsqu'il est inclus dans le produit.
Exclusions du périmètre : Nous excluons les accessoires de câblage domestique pour les consommateurs, les luminaires et la main-d'œuvre de construction pure facturée sans fourniture de composants associée.
Aperçu de la segmentation
- Par type
- Protection et commutation des circuits
- Disjoncteurs
- Interrupteurs
- Relais
- Contacteurs
- Fusibles
- Distribution et gestion de l'énergie
- Transformateurs
- Appareillage de commutation
- Contrôle et connectivité
- Fils et câbles
- Connecteurs
- Capteurs et actionneurs
- Autres types
- Alimentations électriques
- Variateurs de moteurs
- Contrôleurs
- Protection et commutation des circuits
- Par classe de tension
- Basse tension (jusqu'à 1 kV)
- Moyenne tension (1 à 40 kV)
- Haute/Très haute tension (au-dessus de 40 kV)
- Par environnement d'installation
- Intérieur
- Extérieur
- Par utilisateur final
- Pétrole et gaz
- Fabrication industrielle
- Infrastructure et construction
- Centres de données et TIC
- Commerce et hôtellerie
- Autres utilisateurs finaux
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour constituer la base factuelle, nous partons de sources publiques, non soumises à abonnement payant, qui montrent à quelle vitesse les systèmes d'alimentation électrique industriels se développent et quels types d'équipements sont installés. Les données courantes proviennent de sources telles que les publications gouvernementales de l'Arabie Saoudite relatives aux programmes industriels et d'infrastructure, les documents de planification énergétique et des services publics, ainsi que les statistiques douanières du commerce qui montrent les flux d'importation d'appareils électriques.
Nous utilisons également des informations standard qui permettent d'ancrer les orientations en matière de prix et de demande, telles que les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse sur les attributions de projets, ainsi que les sites web d'associations qui mettent en relation les entrepreneurs et les fabricants en électricité. Lorsque les données nécessitaient une vérification rapide, nous avons utilisé un accès par abonnement payant pour les données financières et le renseignement des entreprises, ainsi qu'une source payante distincte pour les actualités et les données financières, afin de valider les signaux d'échelle et de déterminer quand les grands projets ont commencé à évoluer. Les exemples ci-dessus sont fournis à titre illustratif uniquement, car nous avons référencé d'autres sources publiques et points de données pour la collecte, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Les travaux primaires se sont concentrés sur des entretiens et des enquêtes structurées auprès de distributeurs, d'entrepreneurs, d'équipes électriques d'usines et de spécialistes produits qui suivent l'activité des appels d'offres, les schémas de substitution et les délais de livraison. Le périmètre étant spécifique à l'Arabie Saoudite, les échanges ont été répartis entre les principaux pôles industriels et d'infrastructure du Royaume, puis utilisés pour confirmer les hypothèses relatives à la composition des composants et les évolutions de prix réalistes selon différents calendriers de projets.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs de plus petite taille : 17 % | Managers : 53 % |
Dimensionnement du marché et prévisions
Le dimensionnement repose principalement sur une approche descendante qui reconstitue le bassin de demande à partir des dépenses d'investissement industriel saoudien, des dépenses de modernisation des réseaux de transport et de distribution, et de l'intensité des lots électriques liés à la construction, qui sont ensuite convertis en valeur de composants. Pour maintenir le modèle pratique, les totaux sont corroborés par des vérifications ascendantes sélectives, telles que les prix de vente moyens échantillonnés multipliés par les volumes attendus pour les tableaux de bord et les dispositifs de protection courants, ainsi que des vérifications des canaux de distribution là où les compositions de produits sont bien comprises.
Les données les plus déterminantes comprenaient le rythme des attributions de projets industriels, les expansions des travaux de transport et de distribution, la part des installations extérieures par rapport aux installations intérieures, l'évolution de la composition des classes de tension en fonction des besoins du réseau et des grands sites, ainsi que les cycles de remplacement liés à la conformité en matière de fiabilité et de sécurité. Pour les prévisions, nous avons utilisé une analyse de scénarios fondée sur les avis d'experts concernant le phasage des projets, la normalisation des délais et la manière dont les prix réagissent aux variations de coûts liées aux matières premières et aux politiques de localisation. Lorsque les signaux de volume directs faisaient défaut pour les segments de composants plus petits, nous avons appliqué des ratios issus de lots de projets comparables, puis ajusté ces ratios en fonction de ce que les personnes interrogées ont décrit comme le comportement d'achat actuel.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants, notamment la direction des flux commerciaux, les pipelines de projets annoncés et les évolutions observées en matière de prix et de délais de livraison, puis les valeurs aberrantes sont réexaminées à la lumière des hypothèses sous-jacentes. Lorsqu'un écart semblait significatif, nous avons recontacté certains répondants et revisité les sources documentaires pertinentes afin de corriger le facteur déterminant, et pas seulement le chiffre.
Avant la validation finale, le modèle et les hypothèses clés font l'objet de plusieurs révisions analytiques, suivies d'une vérification finale de cohérence pour confirmer les unités, le calendrier des devises et l'alignement du périmètre. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des changements importants de politique, de dépenses ou d'exécution de projets modifient sensiblement la demande à court terme.
Taille du marché des composants électriques industriels en Arabie Saoudite selon Mordor Intelligence comparée aux autres estimations publiées
Les valeurs de marché publiées pour les composants électriques industriels en Arabie Saoudite peuvent sembler différentes selon les sources, même lorsque le sujet paraît similaire à première vue. Les principales différences proviennent généralement de la manière dont chaque source définit les composants pris en compte, de ce qui est traité comme industriel par opposition à l'électricité générale du bâtiment, et de la façon dont les prix sont gérés selon les classes de tension.
L'écart principal provient de la question de savoir si des catégories adjacentes telles que les matériaux électriques résidentiels et la main-d'œuvre de construction autonome sont intégrées dans le total, et dans quelle mesure la maintenance après-vente est comptabilisée comme revenu de composants plutôt que comme revenu de services. Certaines estimations supposent également une exécution plus rapide des dépenses d'investissement pour les mégaprojets, tandis que d'autres lissent la demande en utilisant des calendriers plus prudents, ce qui modifie le chiffre de l'année en cours et la pente initiale des prévisions.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,32 milliards USD (2026) | |
| Cabinet de conseil régional A | 3,10 milliards USD (2024) | Utilise une année de base antérieure et intègre généralement des matériaux électriques plus larges utilisés dans les bâtiments, ce qui peut inclure une demande non industrielle et éloigner les totaux d'une vision exclusivement axée sur les équipements industriels. |
| Revue spécialisée B | 3,60 milliards USD (2026) | S'appuie souvent sur des annonces de pipelines de projets avec des délais d'exécution optimistes et une vérification croisée limitée sur la composition installée, ce qui peut surestimer les approvisionnements à court terme et supposer une hausse plus rapide du prix de vente moyen. |
Le tableau indique le périmètre et le calendrier comme principaux facteurs à l'origine de l'écart. L'écart principal provient de l'exclusion des matériaux électriques résidentiels et de la main-d'œuvre d'installation pure, un choix de périmètre appliqué par des vérifications de la composition des classes de tension et la validation des lots de projets par Mordor Intelligence.
Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des composants électriques industriels d'Arabie Saoudite ?
Le marché s'élève à 3,32 milliards USD en 2026 et devrait atteindre 4,55 milliards USD d'ici 2031.
Quel segment connaît la croissance la plus rapide dans les composants électriques saoudiens ?
Les centres de données et les TIC progressent à un TCAC de 9,5 % jusqu'en 2031, les constructions hyperscale et les programmes d'IA souveraine accélérant les mises à niveau de l'infrastructure d'alimentation.
Comment les projets Vision 2030 influenceront-ils la demande en composants ?
Les mégaprojets tels que NEOM et la mer Rouge génèrent des cycles d'approvisionnement pluriannuels, ajoutant 1,8 point de pourcentage au CAGR du marché d'ici 2031.
Quels défis les fournisseurs rencontrent-ils pour répondre à la demande saoudienne ?
La volatilité des prix du cuivre et de l'acier, ainsi que les délais de livraison des transformateurs pouvant atteindre 210 semaines, réduisent les marges et prolongent les calendriers de projets.
Pourquoi les centres de données sont-ils importants pour la croissance future ?
Les investissements hyperscale dépassant 21 milliards USD nécessitent des équipements d'alimentation à haute fiabilité, propulsant le segment à un TCAC de 9,5 %.
Comment la localisation modifie-t-elle le paysage concurrentiel ?
Les règles IKTVA exigeant 70 % de valeur locale d'ici 2030 incitent les entreprises mondiales à s'associer avec des fabricants saoudiens et à ouvrir des lignes d'assemblage.