
Taille et part du marché des composants électriques industriels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 11.27 Milliards de dollars |
| Taille du Marché (2032) | 20.65 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.86 % |
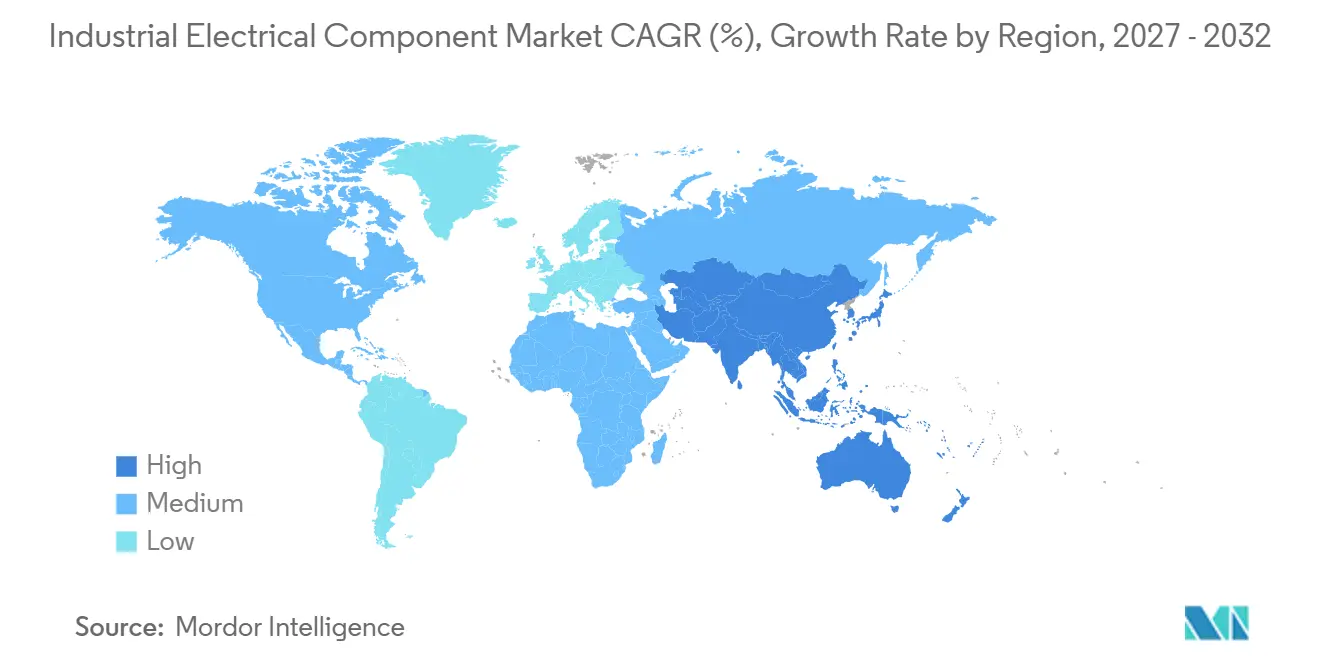
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
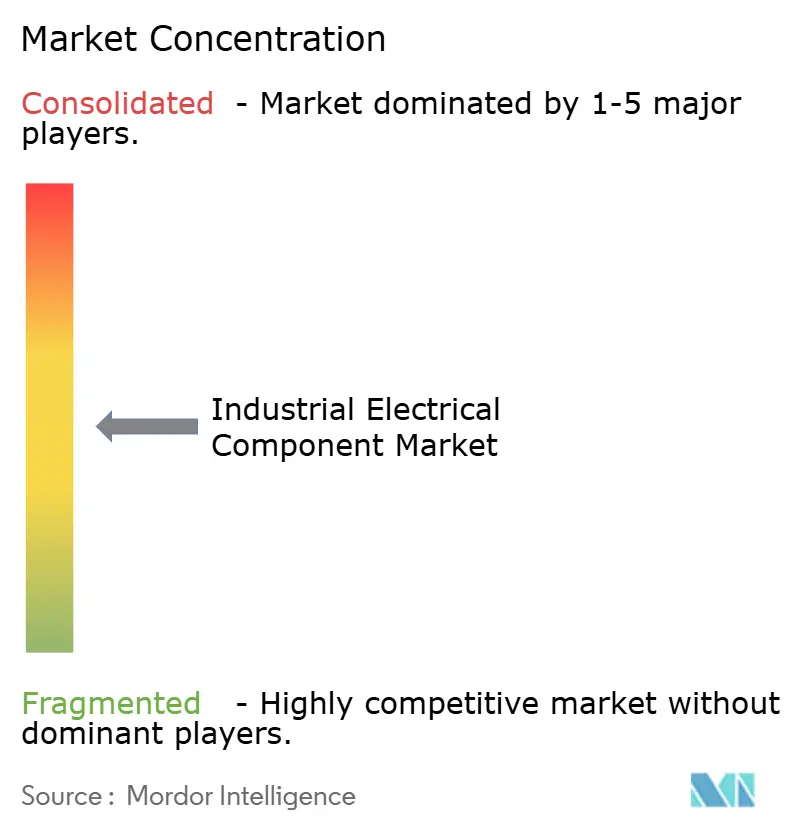
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des composants électriques industriels par Mordor Intelligence
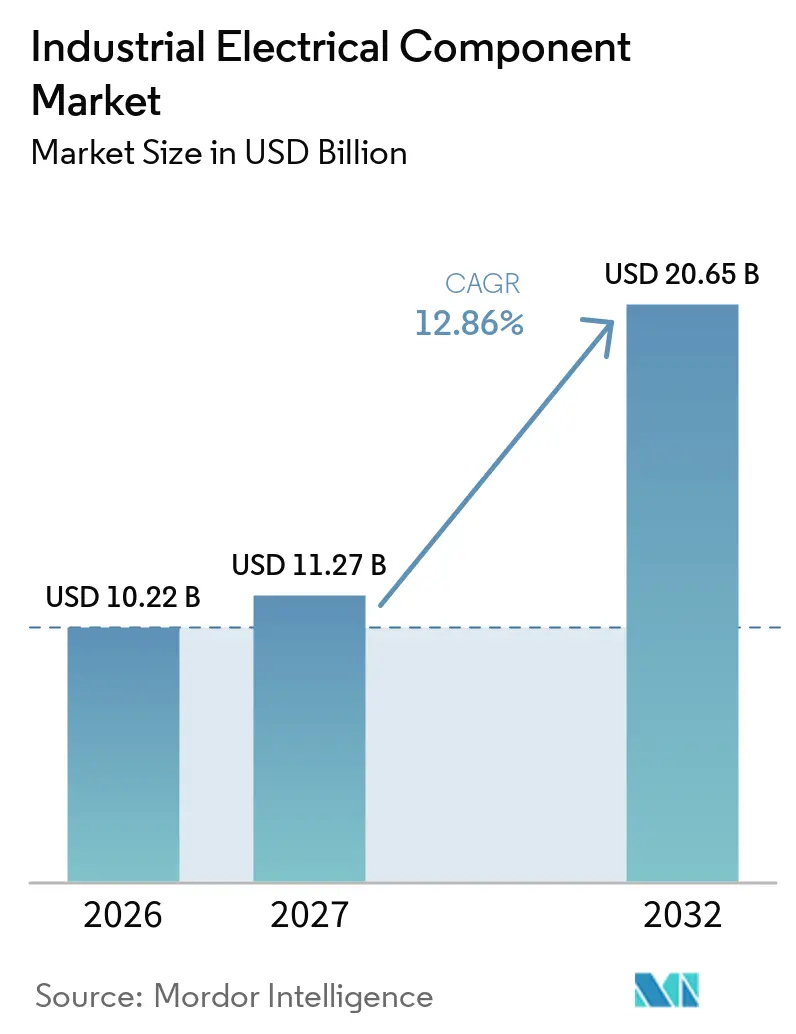
La taille du marché des composants électriques industriels est projetée à 10,22 milliards USD en 2026, 11,27 milliards USD en 2027, et devrait atteindre 20,65 milliards USD d'ici 2032, à un CAGR de 12,86 % de 2027 à 2032. La demande est soutenue par des besoins en énergie plus élevés dans les centres de données, les programmes d'automatisation des usines, les modernisations du réseau électrique, et l'utilisation plus large des systèmes d'énergie renouvelable dans les projets manufacturiers, utilitaires, commerciaux et d'infrastructure critique. Les composants électriques deviennent plus intelligents parce que les opérateurs ont besoin d'une meilleure surveillance, d'une détection plus rapide des pannes et d'un contrôle à distance dans les installations industrielles. Cela fait évoluer la concurrence d'une focalisation sur les produits de base vers des systèmes certifiés combinant protection, connectivité et gestion de l'énergie. Les fournisseurs disposant de larges portefeuilles peuvent servir de grands projets d'infrastructure, tandis que les fournisseurs spécialisés peuvent encore répondre aux besoins en protection contre les surtensions intelligente et en équipements modulaires. Les coûts des intrants, les exigences de conformité et les longs délais de livraison pour les équipements de réseau restent des limites importantes sur le marché des composants électriques industriels.
Points clés du rapport
- Par produit, les interrupteurs représentaient 26,4 % du chiffre d'affaires mondial en 2026, tandis que les dispositifs de protection contre les surtensions devraient croître à un CAGR de 13,3 % jusqu'en 2032.
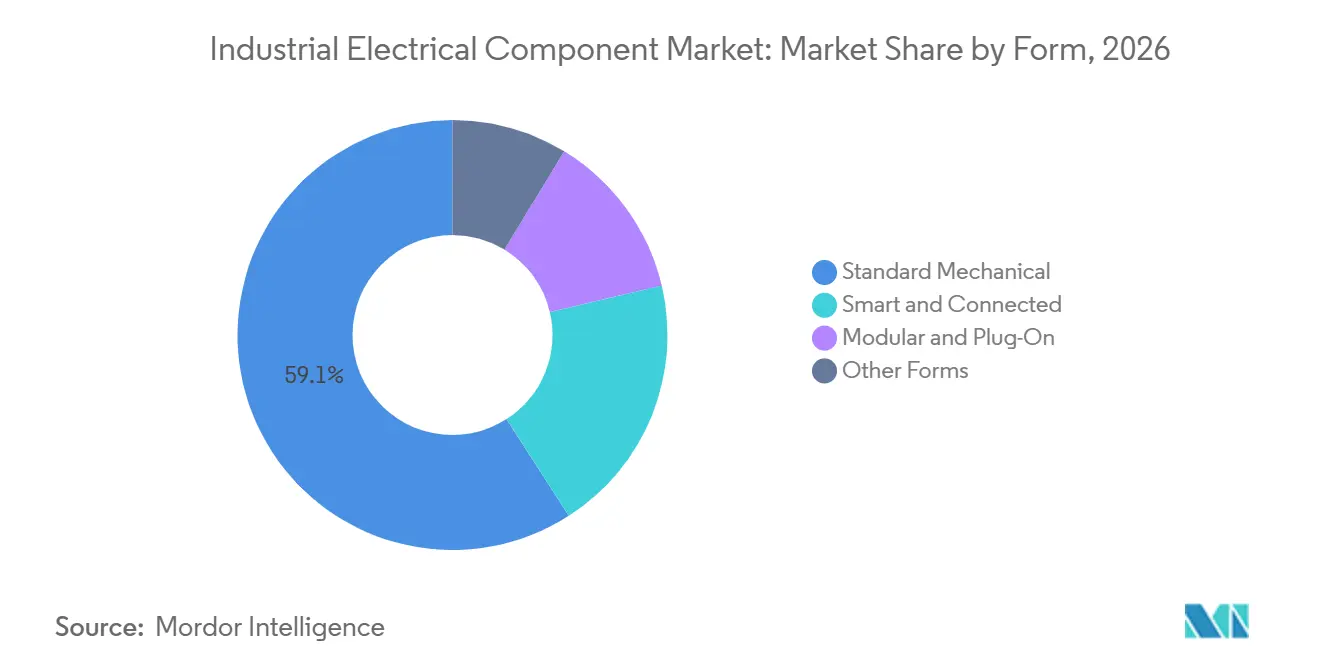
- Par forme, les produits mécaniques standard représentaient 59,1 % du chiffre d'affaires mondial en 2026, tandis que les produits intelligents et connectés devraient croître à un CAGR de 15,4 % jusqu'en 2032.
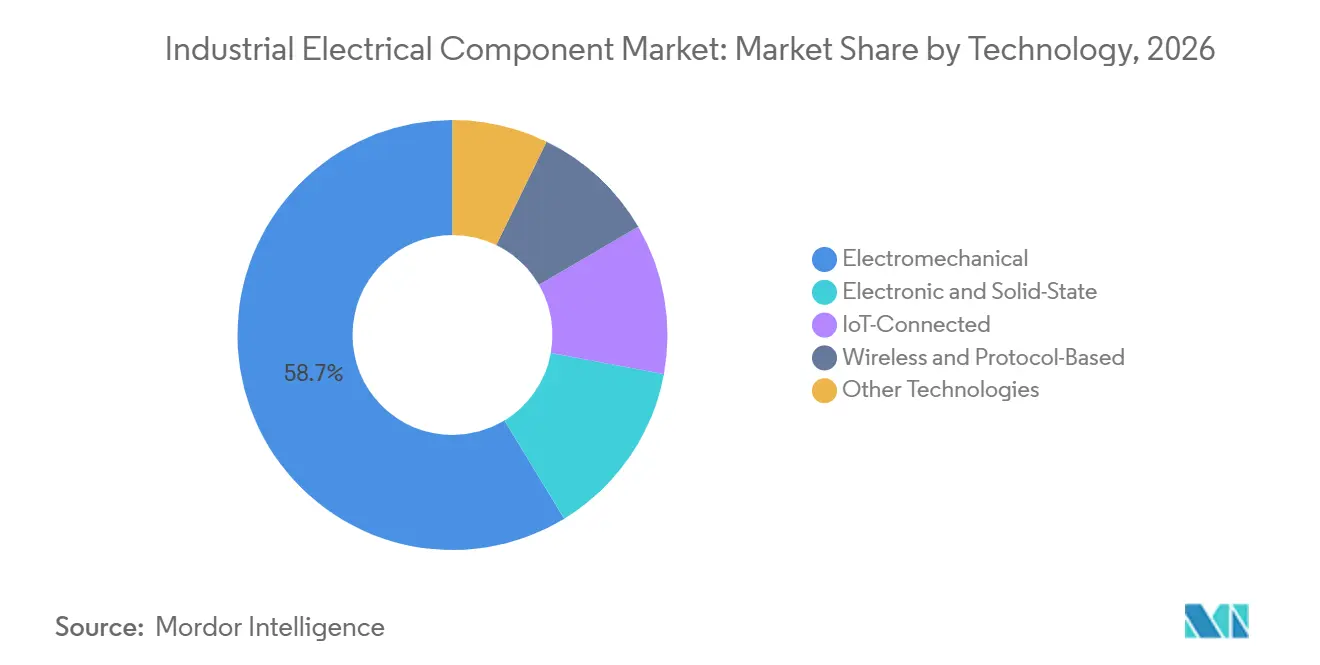
- Par technologie, les produits électromécaniques représentaient 58,7 % du chiffre d'affaires mondial en 2026, tandis que la technologie connectée IoT devrait croître à un CAGR de 14,2 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 42,3 % du chiffre d'affaires mondial en 2026 et devrait croître à un CAGR de 13,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Automatisation industrielle et investissement dans les usines intelligentes | +3.10% | Mondial ; axé sur la Chine, le Japon, la Corée du Sud et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Modernisation du réseau et intégration des énergies renouvelables | +2.70% | Europe et Amérique du Nord ; extension vers l'APAC et le MEA | Long terme (≥4 ans) |
| Expansion de la densité de puissance des centres de données et de l'IA | +2.30% | Amérique du Nord et APAC en tête ; expansion rapide vers l'Europe et le MEA | Court terme (≤2 ans) |
| Électrification industrielle et mandats d'efficacité énergétique | +2.00% | Europe en tête ; gains précoces en Inde, au Japon et en Amérique latine | Long terme (≥4 ans) |
| Distribution en courant continu pour le stockage, la recharge de véhicules électriques et le solaire | +1.50% | APAC en tête (Chine, Corée du Sud) ; Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Infrastructure électrique préfabriquée modulaire | +1.20% | Amérique du Nord et Europe ; expansion vers les marchés des centres de données APAC | Court terme (≤2 ans) |
| Source: Mordor Intelligence | |||
Automatisation industrielle et investissement dans les usines intelligentes
L'automatisation des usines soutient le marché des composants électriques industriels car chaque ligne de production automatisée nécessite des équipements de commutation, de détection, de contrôle et de protection. Une enquête menée en 2025 auprès de 600 dirigeants du secteur manufacturier a révélé que 80 % prévoyaient de consacrer au moins 20 % de leurs budgets d'amélioration à la fabrication intelligente en 2026. La Japan Electrical Manufacturers' Association a projeté une hausse de 6,1 % de la production de contrôleurs programmables pour l'exercice 2026, après une augmentation de 12,1 % au cours de l'exercice 2025. La robotique autonome accroît la demande de protection fiable sur les bus d'alimentation en courant continu 24 V, car les équipements de production nécessitent un fonctionnement constant. Les programmes chinois pour l'IA et les usines intelligentes soutiennent également une base soutenue de demande en équipements. Ces programmes favorisent les fournisseurs capables d'offrir des produits standardisés avec un support local fiable.
Modernisation du réseau et intégration des énergies renouvelables
L'investissement dans le réseau électrique élargit le marché des composants électriques industriels car les nouveaux réseaux nécessitent davantage de surveillance et de protection au niveau des composants. Le Conseil européen a soutenu le Paquet européen sur les réseaux en juin 2026 pour appuyer la modernisation des réseaux énergétiques en faveur de la décarbonisation[1]. Hitachi Energy et Grid United ont fait avancer le North Plains Connector, un projet de transport en courant continu haute tension de 3 000 MW, ±525 kV, s'étendant sur environ 676 km. La norme IEC SRD 63317:2025 fournit des orientations pour les applications industrielles en courant continu basse tension reliant la production solaire, le stockage par batterie et les entraînements de moteurs. Le remplacement des équipements soutiendra la demande en appareillage de commutation conventionnel, tandis que la gestion de l'énergie renouvelable nécessitera des systèmes de commutation plus avancés. Cela confère un avantage aux fournisseurs à gamme complète dans les projets incluant à la fois des équipements standard et intelligents.
Expansion de la densité de puissance des centres de données et de l'IA
Le marché des composants électriques industriels bénéficie des centres de données IA car une puissance de rack plus élevée nécessite des équipements de distribution, de protection et de commutation plus robustes. NVIDIA a spécifié une charge de 120 kW à 130 kW par rack GB200 NVL72, contre moins de 20 kW pour les générations précédentes, ce qui augmente les exigences imposées aux équipements électriques de support. Le portefeuille de courant continu d'ABB est conçu pour la distribution en 800 VCC dans les grandes installations IA et indique que cette approche peut améliorer l'efficacité énergétique de plus de 5 %. Les longs délais de livraison des transformateurs rendent l'appareillage de commutation modulaire préfabriqué et précertifié plus pertinent pour les calendriers de projet. Cette demande renforce le marché des composants électriques industriels pour les fournisseurs capables de fournir des équipements testés et résilients ainsi qu'une fiabilité d'approvisionnement. Les fournisseurs capables de réduire les travaux d'installation sans diminuer les exigences de conformité sont susceptibles de recevoir davantage d'attention de la part des développeurs.
Électrification industrielle et mandats d'efficacité énergétique
La politique d'électrification crée une demande de remplacement sur le marché des composants électriques industriels car les systèmes plus anciens ne peuvent pas toujours satisfaire aux exigences modernes en matière d'efficacité et de surveillance. La Commission européenne a déclaré que 60 % de la demande industrielle actuelle en énergie fossile pourrait être électrifiée avec des technologies disponibles dans le commerce[2]. La Commission européenne a également proposé la Loi sur l'accélérateur industriel en mars 2026, incluant des considérations relatives au contenu local et au faible carbone pour les marchés publics. La Directive sur la performance énergétique des bâtiments soutient des voies de rénovation pouvant accroître l'utilisation de tableaux électriques intelligents et d'équipements électriques connexes. Les exigences réglementaires génèrent une demande au-delà des dépenses normales de maintenance et font de la certification un élément important des décisions d'achat. Des programmes industriels similaires en Inde et en Corée du Sud élargissent la base géographique pour les équipements électriquement efficaces.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts du cuivre, de l'aluminium, des semi-conducteurs et des terres rares | -1.90% | Mondial ; plus aigu en Amérique du Nord et en Europe en raison de la dépendance aux importations | Court terme (≤2 ans) |
| Exigences complexes de qualification et de conformité | -1.30% | Europe (IEC/CE/EN) et Amérique du Nord (UL/CSA) les plus intensives | Moyen terme (2-4 ans) |
| Exposition aux délais de livraison des composants critiques du réseau | -0.90% | Amérique du Nord et Europe ; délais de livraison des transformateurs supérieurs à 36 mois | Court terme (≤2 ans) |
| Obsolescence des composants hérités et coûts de double approvisionnement | -0.70% | Mondial ; exposition aux coûts la plus élevée sur les marchés matures (États-Unis, Allemagne, Japon) | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts du cuivre, de l'aluminium, des semi-conducteurs et des terres rares
Les coûts des matériaux limitent le marché des composants électriques industriels car le cuivre, l'aluminium, les semi-conducteurs et les intrants en terres rares sont utilisés dans les produits de protection et de connexion. J.P. Morgan a prévu le cuivre à 10 500 USD par tonne métrique pour 2026 et l'aluminium à 3 800 USD par tonne métrique au troisième trimestre 2026[3]. Les fabricants disposant de contrats à prix fixe subissent des pressions lorsque plusieurs coûts d'intrants augmentent simultanément. Les hausses de prix ne peuvent être répercutées que lorsque les contrats le permettent, ce qui crée des résultats différents selon les groupes de clients. Le marché des composants électriques industriels reste donc exposé lorsque les conditions contractuelles ne correspondent pas aux coûts d'intrants volatils.
Exigences complexes de qualification et de conformité
Les exigences de qualification ralentissent le marché des composants électriques industriels lorsque les fournisseurs doivent satisfaire à plusieurs règles techniques avant que les produits puissent être approuvés. La norme IEC 61643 exige des tests pour les dispositifs de protection contre les surtensions, tandis que la norme IEC SRD 63317:2025 ajoute des considérations relatives aux systèmes en courant continu basse tension. Les restrictions sur le SF₆ dans l'appareillage de commutation moyenne tension nécessitent également une reconception des produits et de nouvelles activités de certification en Europe. ABB a déclaré que son produit HiPerGuard a obtenu la certification UL 9540 pour sa catégorie, démontrant la valeur des équipements approuvés dans les systèmes couplés à des batteries[4]. Les appareils en réseau peuvent également nécessiter une conformité en matière de cybersécurité selon la norme IEC 62443, en plus des exigences relatives aux systèmes d'alimentation. Le temps et les dépenses qui en résultent favorisent les fournisseurs de plus grande taille capables de maintenir des certifications dans plusieurs régions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
la protection contre les surtensions mène la croissance, les interrupteurs ancrent la baseSur le marché des composants électriques industriels, les interrupteurs représentaient 26,4 % de la part mondiale en 2026, reflétant leur utilisation dans les tableaux de distribution, les armoires de commande et les systèmes d'automatisation. Cette large base installée lie la demande en interrupteurs à la plupart des investissements dans les infrastructures industrielles. Les accessoires de câblage et de câbles, les connecteurs et bornes, ainsi que les produits connexes constituent une demande secondaire importante car les systèmes électriques nécessitent des connexions fiables en plus des dispositifs de commande. Siemens a élargi son portefeuille SENTRON ECPD avec une surveillance du courant de fuite résiduel permettant une détection continue du courant de fuite. Ces produits montrent comment la protection des circuits évolue vers des diagnostics continus dans des applications telles que les centres de données et les installations pharmaceutiques. Les équipements de base représentent encore une grande partie du volume, mais les fonctions de diagnostic peuvent augmenter la valeur par installation.
Au sein du marché des composants électriques industriels, les dispositifs de protection contre les surtensions devraient croître à un CAGR de 13,3 % jusqu'en 2032, le taux le plus rapide parmi les catégories de produits. Les systèmes solaires, de stockage par batterie et de recharge de véhicules électriques introduisent des conditions de tension transitoire que les anciens systèmes de protection en courant alternatif n'étaient pas conçus pour gérer. Semtech a lancé le TDS2621LP SurgeSwitch pour les bus d'alimentation en courant continu 24 V dans les robots collaboratifs et la fabrication automatisée, avec une conformité aux surtensions IEC 61000-4-5 dans un encombrement de 1,6 mm². Les tableaux de distribution peuvent également bénéficier des rénovations de bâtiments commerciaux dans le cadre de la Directive sur la performance énergétique des bâtiments. Les boîtes de jonction et les armoires restent importantes dans les centres de données modulaires, où des unités standardisées à indice IP peuvent réduire le temps d'installation. Les fournisseurs de produits ont donc besoin à la fois de composants établis et de solutions adaptées aux systèmes en courant continu et à gestion numérique.
Par forme :
l'intelligent et connecté perturbe, le mécanique standard perdureSur le marché des composants électriques industriels, les produits mécaniques standard représentaient 59,1 % du chiffre d'affaires mondial en 2026 car les sites industriels disposent d'une large base installée d'assemblages mécaniques. Bon nombre de ces actifs restent en service pendant 15 à 25 ans, ce qui crée une demande de remplacement régulière. La modernisation des sites existants soutient un volume continu car les utilisateurs remplacent souvent d'abord les équipements à l'identique. Schneider Electric a élargi ses modules d'alimentation préfabriqués pour une infrastructure prête pour l'IA, avec des modules standardisés délivrant jusqu'à 2,5 MW par conteneur. Les équipements modulaires et enfichables sont particulièrement pertinents lorsque les centres de données et les sous-stations doivent être installés rapidement. Siemens a également introduit un démarreur progressif SIRIUS reconditionné avec jusqu'à 50 % d'émissions de CO₂ inférieures à celles d'un nouvel appareil, ce qui montre comment les fournisseurs peuvent prolonger la durée de vie des produits tout en répondant aux besoins de durabilité.
Les produits intelligents et connectés devraient croître à un CAGR de 15,4 % jusqu'en 2032, ce qui en fait le segment de forme à la croissance la plus rapide. Les diagnostics à distance, la surveillance de l'énergie et la réponse à la demande nécessitent des équipements capables d'échanger des données d'exploitation utilisables. Le marché des composants électriques industriels récompense de plus en plus les produits qui agissent à la fois comme dispositifs de commutation et sources de données. Les exigences d'approvisionnement en réseau augmentent également l'importance de la conformité aux normes IEC 62443 et IEC 61850 pour les fournisseurs desservant les infrastructures critiques. Les produits intelligents ne remplacent pas immédiatement les équipements mécaniques car de nombreuses installations conservent de longs cycles de remplacement. Au contraire, chaque projet de modernisation crée une opportunité d'ajouter de la connectivité là où elle offre un avantage clair en matière de maintenance ou de gestion de l'énergie.
Par technologie :
l'IoT connecté gagne du terrain sur la base électromécaniqueSur le marché des composants électriques industriels, la technologie électromécanique représentait 58,7 % du chiffre d'affaires mondial en 2026, soutenue par sa large base installée dans les environnements industriels et d'infrastructure. Cette base soutient une demande de remplacement récurrente à mesure que les systèmes arrivent en fin de vie. Les produits électroniques et à semi-conducteurs servent les applications nécessitant une vitesse de commutation plus élevée, une usure mécanique moindre ou des cycles de service plus fréquents. La technologie sans fil et basée sur des protocoles est utile dans la gestion des bâtiments et les microréseaux, où le nouveau câblage de commande peut être coûteux. La norme IEC SRD 63317:2025 soutient des considérations de conception indépendantes des fournisseurs pour les systèmes industriels en courant continu basse tension. Le mix technologique évoluera donc progressivement car les équipements existants restent utilisables tandis que les nouvelles installations favorisent un contrôle numérique accru.
Sur le marché des composants électriques industriels, la technologie connectée IoT devrait croître à un CAGR de 14,2 % jusqu'en 2032, à mesure que la maintenance prédictive et la gestion de l'énergie deviennent plus courantes. Ces systèmes permettent aux composants de fournir des données d'état en plus d'assurer des fonctions de commutation ou de protection. Le portefeuille de courant continu Infinitus d'ABB est soutenu par plus de 700 brevets et étend sa collaboration avec NVIDIA pour l'architecture d'alimentation en 800 VCC. Cette approche intègre la connectivité et la protection en courant continu au sein d'un système d'alimentation de centre de données plus large. Les conceptions compatibles IoT peuvent créer une différenciation utile, mais elles augmentent également les exigences en matière de cybersécurité et de certification. Les fournisseurs disposant d'une interopérabilité éprouvée sont mieux placés pour répondre aux besoins des installations nécessitant une surveillance fiable sur de nombreux appareils.
Analyse géographique
L'Asie-Pacifique représentait 42,3 % de la part du marché des composants électriques industriels en 2026 et devrait se développer à un CAGR de 13,7 % jusqu'en 2032. Le marché régional des composants électriques industriels combine les investissements manufacturiers, les dépenses en infrastructure électrique, le déploiement des énergies renouvelables et l'expansion des capacités des centres de données. La Japan Electrical Manufacturers' Association a prévu une production d'équipements de commande de commutation et d'appareillage de commutation pour l'exercice 2026 de 1,8 trillion JPY, soit 12,0 milliards USD au taux fourni dans le projet, avec une croissance annuelle de 6,8 %. La fabrication de semi-conducteurs et les investissements dans les centres de données constituent des sources de demande importantes au Japon. L'Inde, le Vietnam, l'Indonésie et la Thaïlande bénéficient également de la relocalisation manufacturière et des nouvelles capacités industrielles. ABB a annoncé un investissement de 75 millions USD en Inde pour développer la fabrication et la recherche et développement dans les technologies d'électrification et d'automatisation.
L'Amérique du Nord est soutenue par de grands programmes de construction de centres de données nécessitant des appareillages de commutation, des tableaux de distribution et des équipements de protection contre les surtensions. Le marché des composants électriques industriels en Europe est renforcé par le Paquet européen sur les réseaux et les mesures d'électrification industrielle. L'Allemagne, la France et le Royaume-Uni restent les principales sources de dépenses, tandis que la Pologne bénéficie des investissements dans les centres de données et des modernisations de l'automatisation industrielle. La Directive sur la performance énergétique des bâtiments crée une voie de rénovation distincte pour les tableaux de distribution intelligents et les accessoires de câblage. Les acheteurs nord-américains accordent une importance particulière à la certitude de livraison car les équipements d'alimentation critiques peuvent affecter les calendriers de construction. Les acheteurs européens ont également besoin d'équipements capables de satisfaire aux nouvelles exigences en matière d'efficacité, d'environnement et de numérisation.
L'Amérique du Sud et le Moyen-Orient et l'Afrique sont des contributeurs plus modestes mais restent structurellement importants pour le marché des composants électriques industriels. Le Brésil est soutenu par les investissements dans le secteur de l'énergie et les programmes de transition énergétique. L'Arabie saoudite et les Émirats arabes unis génèrent de la demande grâce aux activités de villes intelligentes, à l'électrification des zones industrielles et à l'intégration des énergies renouvelables. Ces projets exigent que les fournisseurs respectent les normes IEC et les exigences de conformité locales. Le Maroc devient un site de fabrication de proximité pour les exportations européennes. L'Égypte et l'Afrique du Sud soutiennent une demande de remplacement à cycle long pour l'infrastructure de distribution du réseau électrique. Ces régions peuvent offrir des opportunités de croissance aux fournisseurs qui équilibrent des produits certifiés avec des prix accessibles et un service local.
Paysage concurrentiel
Le segment premium du marché des composants électriques industriels est modérément concentré autour d'ABB, Schneider Electric, Siemens, Eaton et Legrand. Ces entreprises disposent de larges portefeuilles en appareillage de commutation, protection des circuits et systèmes d'alimentation pour centres de données, ainsi que de canaux de distribution établis. Leur envergure leur permet de servir des projets d'infrastructure complexes nécessitant des composants coordonnés et une conformité documentée. Hubbell a finalisé son acquisition de NSI Industries pour 3,00 milliards USD en juin 2026, ajoutant plus de 15 000 raccords électriques, connecteurs et produits de gestion des câbles de marque. Cette opération étend la présence de Hubbell dans les applications de centres de données et d'électrification. Legrand a acquis Kratos Industries en février 2026 et a investi dans Accelsius pour ajouter des capacités de gestion moyenne tension et thermique pour les clients en alimentation critique.
La différenciation technologique devient de plus en plus significative sur le marché des composants électriques industriels car les clients recherchent des délais de livraison plus courts, des capacités en courant continu et une meilleure visibilité du système. Schneider Electric a dévoilé un appareillage de commutation moyenne tension défini par logiciel en septembre 2026 et a déclaré qu'il peut permettre une commande jusqu'à 3 fois plus rapide et une mise en service jusqu'à 2 fois plus rapide que les systèmes sur mesure. La technologie a été pilotée dans une installation de colocation Equinix. ABB utilise sa plateforme Infinitus et sa collaboration avec NVIDIA pour se positionner dans l'architecture en courant continu pour les centres de données IA. Siemens a introduit des produits de protection et de commutation en courant continu pour les centres de données, le stockage par batterie, l'intégration des énergies renouvelables et les usines IA. Ces actions montrent que les fournisseurs de composants répondent à des besoins plus larges en matière de systèmes d'alimentation plutôt que de vendre uniquement des appareils autonomes.
Les marchés sensibles aux prix offrent de la place sur le marché des composants électriques industriels aux fournisseurs chinois et indiens, notamment CHINT et les fabricants axés sur l'IoT, en particulier en Asie-Pacifique et au Moyen-Orient et en Afrique. Leurs offres à moindre coût peuvent exercer une pression sur les fournisseurs européens établis qui ont des coûts structurels plus élevés. Dans le même temps, la conformité à la norme IEC 62443 peut devenir une barrière dans les appels d'offres d'infrastructure critique car les acheteurs ont besoin d'assurances en matière de cybersécurité pour les appareils en réseau. L'acquisition par Legrand d'Avtron Power Solutions en octobre 2025 a ajouté des capacités de banc de charge et de qualité de l'alimentation pour les centres de données. Les spécialistes ciblés conservent des opportunités dans la protection contre les surtensions native IoT et l'appareillage de commutation périphérique modulaire. Rockwell Automation reste une entreprise à la limite de ce périmètre car son offre principale est centrée sur les logiciels d'automatisation industrielle, les contrôleurs programmables, les interfaces et les entraînements plutôt que sur les catégories de composants électriques définies. Socomec et Mersen sont des remplaçants plus proches car leurs portefeuilles comprennent la commutation d'alimentation critique, la protection des circuits, les fusibles et la protection contre les surtensions.
Leaders du secteur des composants électriques industriels
-
Schneider Electric SE
-
Legrand S.A.
-
Siemens AG
-
ABB Ltd
-
Eaton Corporation plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Composants Électriques Industriels Entreprises couvertes dans ce rapport
- ABB Ltd
- ALBRECHT JUNG GMBH & CO. KG
- Amphenol Corporation
- Belden Inc.
- CHINT Group Co., Ltd.
- Eaton Corporation plc
- GE Vernova Inc.
- GEWISS S.p.A.
- Hager SE
- Havells India Limited
- Honeywell International Inc.
- Hubbell Incorporated
- Larsen & Toubro Limited
- Legrand S.A.
- Leviton Manufacturing Co., Inc.
- Mitsubishi Electric Corporation
- OMRON Corporation
- Phoenix Contact GmbH & Co. KG
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- TE Connectivity plc
- Vimar S.p.A.
- WAGO GmbH & Co. KG
Lire l’analyse des entreprises de composant électrique industriel
Développements industriels récents dans Marché des Composants Électriques Industriels
- Septembre 2026 : Schneider Electric a dévoilé le premier appareillage de commutation moyenne tension entièrement défini par logiciel au monde lors de YOTTA 2026 à Las Vegas, offrant une commande jusqu'à 3 fois plus rapide et une mise en service jusqu'à 2 fois plus rapide que les systèmes sur mesure, déjà piloté avec Equinix dans une installation de colocation en exploitation. La disponibilité commerciale élargie est prévue pour 2028.
- Août 2026 : Semtech Corporation a lancé le TDS2621LP SurgeSwitch pour les bus d'alimentation en courant continu 24 V dans les robots collaboratifs et la fabrication automatisée, offrant une conformité aux surtensions IEC 61000-4-5 dans un encombrement de 1,6 mm².
- Juin 2026 : Hubbell Incorporated a finalisé son acquisition de NSI Industries pour 3,00 milliards USD, ajoutant plus de 15 000 raccords électriques, connecteurs et produits de gestion des câbles de marque.
- Avril 2026 : ABB a introduit le HiPerGuard 34,5 kV pour les centres de données IA, permettant une connexion directe au réseau à la tension de distribution sans conversion abaisseur.
Périmètre du rapport mondial sur le marché des composants électriques industriels
Les composants électriques industriels désignent les câbles, fils, appareillages de commutation, ampoules, disjoncteurs, armoires, tableaux, unités de distribution d'alimentation, tableaux d'alimentation à distance, tableaux de distribution, et transformateurs moyenne et basse tension, entre autres, qui jouent collectivement un rôle crucial dans la facilitation et le contrôle du flux d'énergie vers diverses unités industrielles.
Le marché des composants électriques industriels est segmenté par produit, forme, technologie et géographie. Par produit, le marché est segmenté en interrupteurs, prises, dispositifs de protection des circuits, tableaux de distribution et unités de consommation, accessoires de câblage, connecteurs et bornes, boîtes de jonction et armoires, dispositifs de protection contre les surtensions, et autres produits. Par forme, le marché est segmenté en mécanique standard, intelligent et connecté, modulaire, et autres formes. Par technologie, le marché est segmenté en électromécanique, électronique, connecté IoT, sans fil, et autres technologies. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des composants électriques industriels dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Interrupteurs |
| Prises et socles de prise |
| Dispositifs de protection des circuits |
| Tableaux de distribution et unités de consommation |
| Accessoires de câblage |
| Connecteurs et bornes |
| Boîtes de jonction et armoires |
| Dispositifs de protection contre les surtensions |
| Autres produits |
| Mécanique standard |
| Intelligent et connecté |
| Modulaire et enfichable |
| Autres formes |
| Électromécanique |
| Électronique et à semi-conducteurs |
| Connecté IoT |
| Sans fil et basé sur des protocoles |
| Autres technologies |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par produit | Interrupteurs | |
| Prises et socles de prise | ||
| Dispositifs de protection des circuits | ||
| Tableaux de distribution et unités de consommation | ||
| Accessoires de câblage | ||
| Connecteurs et bornes | ||
| Boîtes de jonction et armoires | ||
| Dispositifs de protection contre les surtensions | ||
| Autres produits | ||
| Par forme | Mécanique standard | |
| Intelligent et connecté | ||
| Modulaire et enfichable | ||
| Autres formes | ||
| Par technologie | Électromécanique | |
| Électronique et à semi-conducteurs | ||
| Connecté IoT | ||
| Sans fil et basé sur des protocoles | ||
| Autres technologies | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les composants électriques industriels ?
Le marché des composants électriques industriels devrait croître à un CAGR de 12,86 % de 2027 à 2032, pour atteindre 20,65 milliards USD.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les dispositifs de protection contre les surtensions devraient se développer à un CAGR de 13,3 % jusqu'en 2032, soutenus par les applications solaires, de stockage par batterie et de recharge de véhicules électriques.
Pourquoi les composants électriques intelligents croissent-ils plus vite que les équipements standard ?
Les produits intelligents et connectés devraient croître à un CAGR de 15,4 % car les installations nécessitent des diagnostics à distance, une surveillance de l'énergie et une réponse à la demande.
Quelle région mène la demande en composants électriques industriels ?
L'Asie-Pacifique représentait 42,3 % de la part en 2026 et devrait croître à un CAGR de 13,7 % jusqu'en 2032.
Comment les centres de données IA affectent-ils la demande en équipements électriques ?
Une puissance de rack plus élevée accroît la demande en tableaux de distribution, appareillages de commutation, protection des circuits, protection contre les surtensions et systèmes d'alimentation en courant continu.
Quel est le principal défi auquel font face les fournisseurs d'équipements ?
La hausse des coûts du cuivre, de l'aluminium, des semi-conducteurs et de la conformité peut peser sur les marges et allonger les cycles de qualification des produits.