
Taille et part du marché de la plateforme de communication en tant que service (CPaaS)
Analyse du marché de la plateforme de communication en tant que service (CPaaS) par Mordor Intelligence
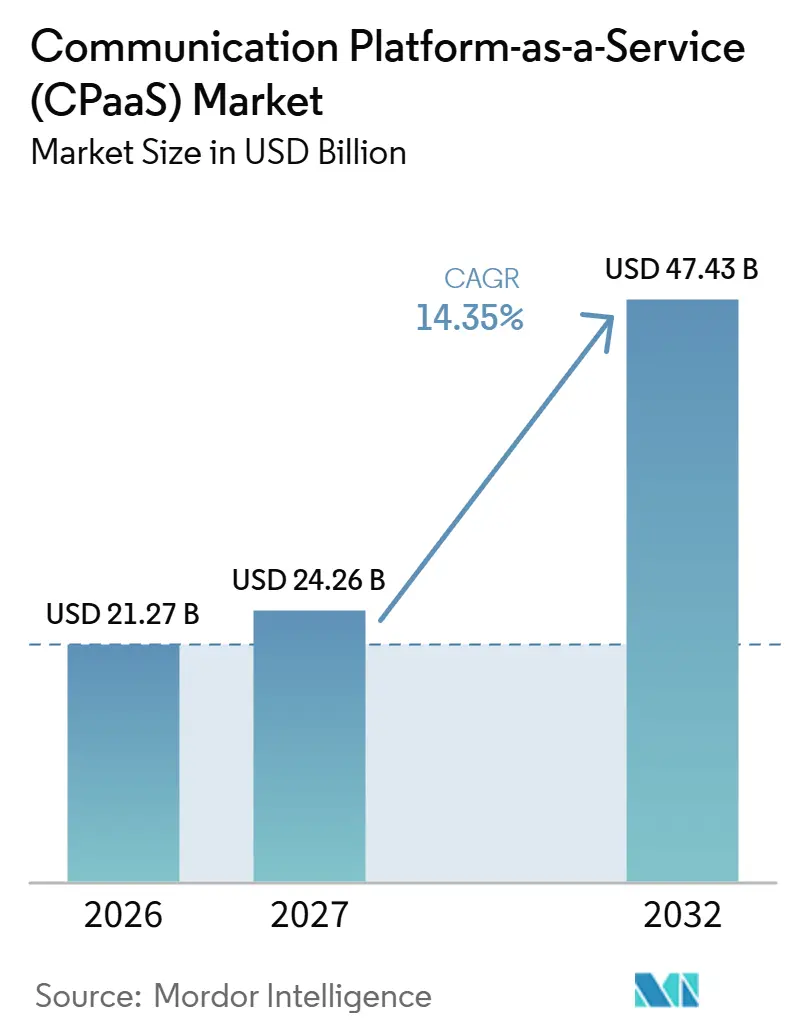
La taille du marché de la plateforme de communication en tant que service (CPaaS) est estimée à 21,27 milliards USD en 2026 et devrait atteindre 24,26 milliards USD en 2027, pour atteindre 47,43 milliards USD d'ici 2032, avec un CAGR de 14,35 % de 2027 à 2032.
La messagerie professionnelle en Inde et l'authentification par SMS liée aux applications créent des opportunités pour intégrer des communications payantes dans les interactions clients. La conception de flux de travail visuels peut étendre cette opportunité à davantage de processus métier, tandis que les services liés aux opérateurs ajoutent des capacités d'identité. Les intégrations d'entreprise et le filtrage avant envoi offrent des moyens distincts d'améliorer la façon dont les applications initient le contact avec les clients. Les frais des opérateurs et les exigences de transfert de données peuvent contraindre l'expansion, faisant des coûts de livraison et de la gestion des données des éléments centraux du dossier pour l'extension de chaque flux de travail.
Principaux enseignements du rapport
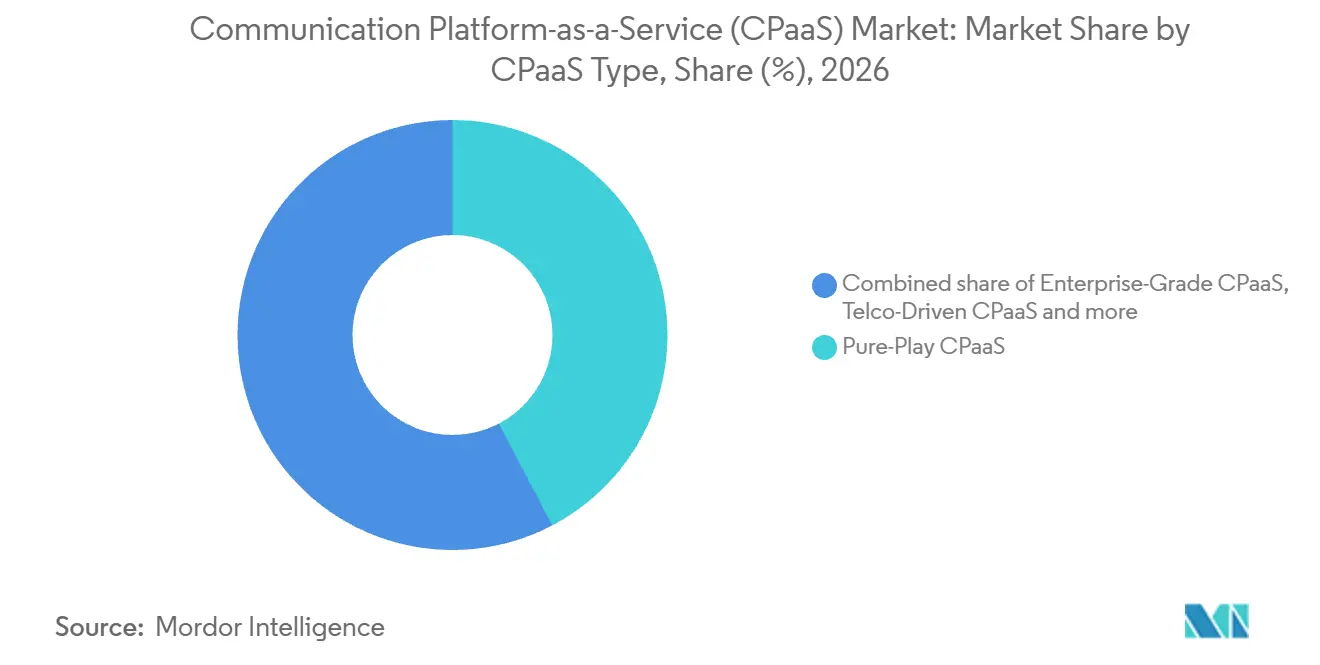
- Parmi les types de CPaaS, le CPaaS pur a détenu une part de marché de la plateforme de communication en tant que service (CPaaS) de 42,32 % en 2026, tandis que le CPaaS piloté par les opérateurs télécoms est prévu comme le segment à la croissance la plus rapide avec un CAGR de 14,95 % de 2027 à 2032.
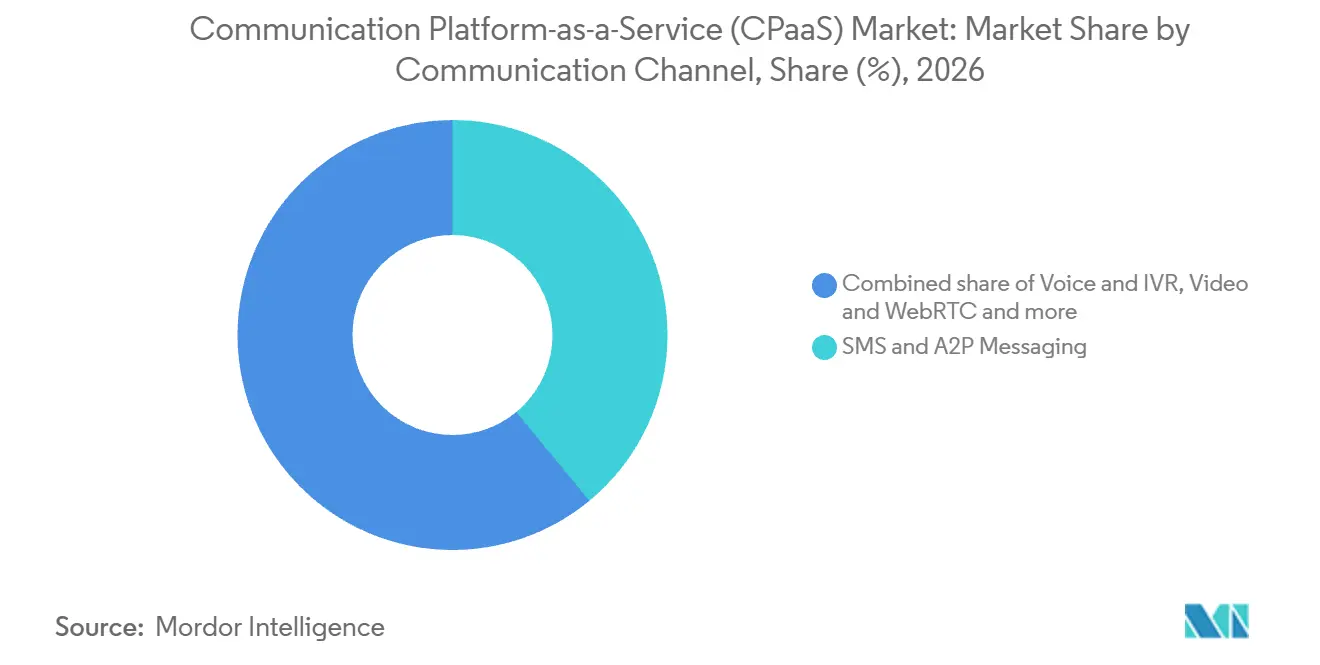
- Sur les canaux de communication, le SMS et la messagerie A2P ont dominé avec une part de 39,01 % de la taille du marché de la plateforme de communication en tant que service (CPaaS) en 2026, la messagerie RCS (Rich Communication Services) étant prévue pour croître le plus rapidement avec un CAGR de 15,25 % de 2027 à 2032.
- Parmi les services API, les API de messagerie ont représenté la plus grande part à 41,45 % du marché en 2026, tandis que les API d'authentification et de sécurité sont prévues comme le segment à la croissance la plus rapide avec un CAGR de 14,95 % de 2027 à 2032.
- Par modèle de déploiement, le cloud public a dominé avec 57,38 % du marché en 2026, tandis que le cloud hybride est prévu pour croître le plus rapidement avec un CAGR de 15,3 % de 2027 à 2032.
- Dans la répartition par taille d'entreprise, les grandes entreprises ont détenu la plus grande part à 61,13 % du marché en 2026, les petites et moyennes entreprises (PME) étant prévues pour croître le plus rapidement avec un CAGR de 16,05 % de 2027 à 2032.
- Sur les secteurs d'utilisation finale, l'informatique et les télécommunications ont dominé avec 27,27 % du marché en 2026, tandis que la santé est prévue comme le segment à la croissance la plus rapide avec un CAGR de 15,5 % de 2027 à 2032.
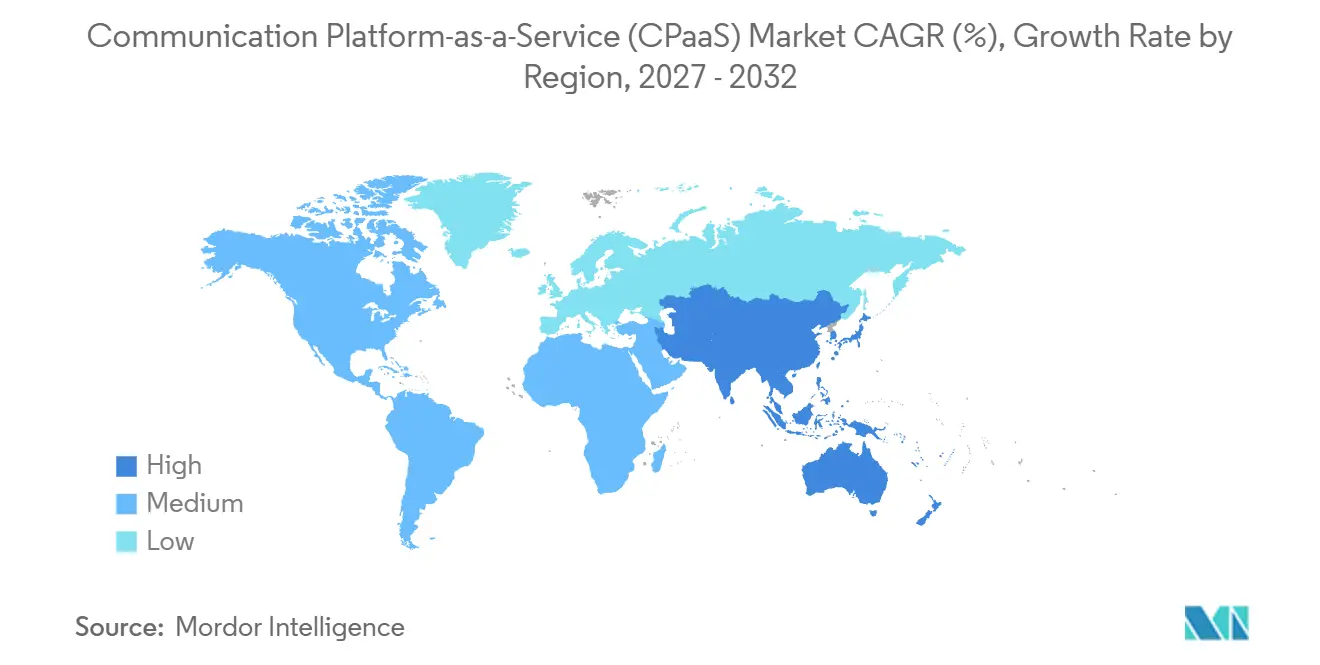
- Géographiquement, l'Amérique du Nord a détenu la plus grande part à 35,81 % du marché en 2026, tandis que l'Asie-Pacifique est prévue pour croître le plus rapidement avec un CAGR de 16,2 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Engagement centré sur la messagerie OTT | +5.1% | Inde | Court terme (≤ 2 ans) |
| Développements CPaaS en code faible / sans code | +4.3% | Japon | Moyen terme (2-4 ans) |
| Messagerie programmable portée par la DSP2 | +3.4% | Allemagne, France, Italie, Espagne | Moyen terme (2-4 ans) |
| Innovation CPaaS ancrée dans la 5G des opérateurs télécoms | +2.9% | Philippines, Royaume-Uni, Pays-Bas, Allemagne, Espagne, Grèce | Moyen terme (2-4 ans) |
| Automatisation et Analytique CPaaS Alimentées par l'IA | +2.3% | Brésil | Moyen terme (2 à 4 ans) |
| Charges de Travail CPaaS Intégrées à l'IoT et à la Périphérie | +1.2% | Long terme (≥ 4 ans) | |
| Source: Mordor Intelligence | |||
Engagement centré sur la messagerie OTT
L'audience établie de messagerie professionnelle en Inde offre aux fournisseurs de CPaaS une opportunité de demande qui peut s'appuyer sur une habitude de communication familière. Meta a cité une étude Kantar de 2025 dans laquelle 91 % des adultes en ligne en Inde ont déclaré avoir échangé avec une entreprise chaque semaine.[2] Sur la plateforme WhatsApp Business, Meta facture les entreprises par message livré selon le marché de destination et la catégorie du message. Les réponses de service sont gratuites dans une fenêtre de 24 heures initiée par le client, qui se réinitialise à chaque message de l'utilisateur. Pour les entreprises servant cette audience, des conversations fréquentes peuvent créer une demande pour gérer à la fois les notifications facturables et les réponses de service gratuites. L'orchestration des flux de travail peut aider une entreprise à réserver les notifications payantes aux interactions qui justifient leur frais spécifiques à la destination.
Développements CPaaS en code faible / sans code
La conception en low-code/no-code peut rendre l'adoption du CPaaS pratique pour un processus métier dont la logique de communication est simple et répétable. Lorsqu'un processus peut être exprimé sous forme de déclencheurs, de branches et de réponses, la mise en œuvre peut se concentrer sur la connexion des décisions aux messages ou appels qu'ils requièrent. Le code personnalisé peut alors être réservé aux exceptions que le flux de travail visuel ne peut pas représenter, maintenant le périmètre initial de l'application spécifique. Pour un acheteur, cela fait d'un processus de notification ou de routage d'appels délimité un point de départ faisable sans nécessiter une transformation à l'échelle de l'application. Le chiffre d'affaires du fournisseur peut commencer avec les communications générées par ce seul processus, liant la création de flux de travail plus facile à une utilisation incrémentale des API.
Messagerie Programmable Pilotée par la PSD2
Les obligations d'authentification confèrent à la messagerie de paiement une base de demande guidée par la conformité dans l'Union européenne. La PSD2 exige des prestataires de services de paiement qu'ils appliquent une authentification forte du client pour l'accès aux comptes en ligne, l'initiation de paiements électroniques et les actions sur canaux à distance présentant un risque de fraude ou d'abus, sous réserve des exemptions applicables. Les paiements électroniques à distance nécessitent en outre une liaison dynamique au montant et au bénéficiaire spécifiques. L'Autorité bancaire européenne reconnaît les mots de passe à usage unique transmis par SMS comme un possible élément de possession lorsque des garanties empêchent la réplication, la possession étant généralement basée sur la carte SIM associée. Pour les fournisseurs de CPaaS, cela crée un cas d'usage dans lequel la livraison doit s'adapter à la conception d'authentification du prestataire de paiement.
Innovation CPaaS ancrée dans la 5G des opérateurs télécoms
L'authentification par opérateur peut ajouter une vérification d'identité dérivée du réseau à une interaction client programmable, élargissant ce qu'un fournisseur de communications peut offrir. Le 20 avril 2026, DITO Telecommunity a annoncé un déploiement commercial d'authentification réseau silencieuse aux Philippines en partenariat avec Twilio et Shush. Ce déploiement a permis aux entreprises d'accéder à des services d'authentification au niveau de l'opérateur. En mars 2026, Nokia a annoncé la conclusion d'accords commerciaux pour proposer les API anti-fraude et d'identité de Vodafone via Network as Code au Royaume-Uni, aux Pays-Bas, en Allemagne, en Espagne et en Grèce. L'accès à l'opérateur spécifique à chaque pays détermine donc la portée pratique d'une offre de vérification, liant l'expansion du fournisseur aux capacités des opérateurs disponibles dans chaque lieu de déploiement.
Analyse de l'Impact des Contraintes*
| Contrainte | Impact (%) sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Surtaxes A2P SMS au Niveau National | -2.1% | Royaume-Uni | Court terme (≤ 2 ans) |
| Exigences de Résidence des Données en Entreprise | -1.5% | Europe, États-Unis | Moyen terme (2-4 ans) |
| Réglementations Anti-Spam et de Consentement Plus Strictes | -0.8% | États-Unis | Court terme (≤ 2 ans) |
| Risque Croissant de Sécurité et de Fraude liés à la Messagerie/API | -0.6% | Royaume-Uni | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Surtaxes A2P SMS au Niveau National
Les frais de livraison en gros peuvent contraindre la messagerie professionnelle même lorsque le besoin sous-jacent d'une entreprise en matière de contact client reste inchangé. Ofcom a rapporté que les augmentations des tarifs de terminaison A2P SMS des grands opérateurs mobiles britanniques ont été suivies de hausses des frais des agrégateurs aux prestataires de services de messagerie et de hausses des prix de détail pour les expéditeurs professionnels en 2024/25.[1] Cette répercussion signifie qu'un flux de travail programmable peut devenir plus coûteux sans aucune expansion de ses fonctionnalités ou de son audience cible. En octobre 2025, BT/EE, Sky, Virgin Media O2 et VodafoneThree ont soumis séparément des engagements volontaires sur la tarification de la terminaison A2P SMS sur réseau national au Royaume-Uni pour la période de janvier 2026 à décembre 2028. Pour les expéditeurs, la contrainte commerciale est le frais de livraison attaché à chaque interaction planifiée, limitant les usages à fort volume qui sont économiquement viables.
Exigences de Résidence des Données en Entreprise
Pour les acheteurs multinationaux, l'incertitude concernant le traitement transfrontalier peut faire de l'acceptabilité juridique une condition préalable à l'adoption de services de communication par ailleurs adaptés. Dans son formulaire 10-K de 2025, Twilio a signalé des hésitations, réticences ou refus de la part de clients européens et multinationaux face à l'incertitude concernant les transferts transfrontaliers et les exigences de résidence des données. Ce risque de refus confère au placement des données une importance commerciale directe, car la seule étendue fonctionnelle ne peut résoudre les préoccupations d'un acheteur en matière de transfert. Twilio a lancé une option de résidence des données dans l'UE le 15 juillet 2025 pour les clients éligibles SendGrid Pro et Premier, permettant que les données de messagerie électronique soient traitées principalement dans l'infrastructure de l'UE. La contrainte d'adoption est de savoir si chaque charge de travail envisagée peut satisfaire aux exigences de transfert et de résidence applicables à l'acheteur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de CPaaS :
Échelle de Compte Rencontre Distribution par OpérateurLe CPaaS pur a représenté une part de 42,32 % de la taille du marché de la plateforme de communication en tant que service (CPaaS) en 2026, ce qui en fait le segment le plus important. Twilio, un fournisseur de CPaaS pur, a déclaré 402 000 comptes clients actifs au 31 décembre 2025, arrondi au millier inférieur et excluant Zipwhip. Un compte actif a généré au moins 5 USD de chiffre d'affaires reconnu au cours du dernier mois de la période, et une organisation pouvait détenir plusieurs comptes. Une base de comptes facturables peut soutenir l'expansion à travers les projets au sein d'une organisation ainsi que l'acquisition d'organisations supplémentaires. Les fournisseurs de CPaaS pur peuvent donc poursuivre leur croissance au niveau de l'application, plutôt que de supposer que chaque compte supplémentaire représente un nouveau client d'entreprise.
Le CPaaS piloté par les opérateurs télécoms est prévu comme le segment à la croissance la plus rapide, avec un CAGR de 14,95 % de 2027 à 2032. En juin 2025, Optus a lancé API Connect en Australie avec Vonage Holdings Corp., offrant aux clients entreprises des capacités de communication intégrées soutenues par le réseau Optus. Pour une entreprise achetant les deux couches, l'arrangement peut combiner l'accès réseau et les communications applicatives au sein d'une seule relation avec l'opérateur. La mise en œuvre doit encore connecter ces fonctions soutenues par le réseau à la logique applicative propre de l'entreprise. La plateforme de communications de Vonage Holdings Corp. se trouve derrière l'offre propre de l'opérateur, ce qui montre où un fournisseur de CPaaS est positionné lorsque l'opérateur détient la relation avec l'entreprise.
Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport
Par Canal de Communication :
Leadership du SMS et Expansion du RCSLe SMS et la messagerie A2P ont représenté une part de marché de la plateforme de communication en tant que service (CPaaS) de 39,01 % en 2026, ce qui en fait le segment le plus important. Infobip Ltd. a séparément rapporté que le SMS représentait 62 % du trafic de sa propre plateforme en 2025. Ses canaux basés sur les messages étaient mesurés en messages, tandis que les interactions vocales et vidéo étaient mesurées en secondes d'appel. Cette activité SMS établie offre aux fournisseurs un volume de communication substantiel à servir alors que les entreprises envisagent des formes supplémentaires de contact client. Infobip Ltd. peut développer des services de canaux supplémentaires autour de ce volume SMS, de sorte qu'une relation client plus large n'exige pas nécessairement de remplacer le canal existant.
La messagerie RCS (Rich Communication Services) est prévue comme le segment à la croissance la plus rapide, avec un CAGR de 15,25 % de 2027 à 2032. Infobip Ltd. a enregistré une croissance de 169,3 % de son trafic mondial RCS for Business entre les premiers semestres 2025 et 2026.[3] Une entreprise adoptant des interactions clients plus riches doit adapter la conception de ses messages aux capacités des appareils des destinataires, à la taille des écrans et aux résolutions. La conception des messages fait donc partie de ce qu'un fournisseur livre avec le RCS, car la même campagne peut s'afficher différemment selon les appareils.
Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport
Par Service API :
Échelle de Messagerie et Flux de VérificationLes API de messagerie ont formé le segment le plus important, représentant 41,45 % du marché en 2026. Infobip Ltd. a livré 261 milliards de messages SMS via sa plateforme en 2025. Infobip Ltd. propose également des rapports de livraison SMS en temps réel une fois que le reporting est configuré pour l'expéditeur concerné. Pour un expéditeur gérant des suivis automatisés à cette échelle, l'intégration des résultats des messages peut éviter que l'étape suivante du flux de travail dépende uniquement du fait que la transmission a été demandée.
Les API d'authentification et de sécurité sont prévues comme le segment à la croissance la plus rapide, avec un CAGR de 14,95 % de 2027 à 2032. Au deuxième trimestre 2025, Manus AI a sélectionné Twilio Verify pour la vérification internationale des utilisateurs par SMS, WhatsApp et voix, et est entré en production un jour après sa première réunion technique. Organiser la vérification comme une fonction applicative peut permettre au canal de livraison de varier sans changer l'objectif de l'interaction. Une fenêtre de lancement courte peut rendre la rapidité de mise en œuvre centrale dans la sélection du fournisseur lorsque plusieurs canaux de vérification sont regroupés derrière un seul service.
Par Modèle de Déploiement :
Livraison Hébergée Rencontre Contrôle LocalLe cloud public était le segment le plus important, représentant 57,38 % du marché en 2026. En 2025, le chiffre d'affaires de la plateforme cloud de Twilio combinait des frais d'utilisation et d'abonnement, la messagerie, la voix, l'authentification et l'identité étant principalement basées sur l'utilisation, et la messagerie électronique et Segment principalement basés sur l'abonnement. La plupart des clients basés sur l'utilisation n'avaient aucun engagement financier à long terme et pouvaient réduire ou cesser leur utilisation sans pénalité. Cette flexibilité peut convenir aux charges de travail de volume de messages dont l'utilisation est incertaine, permettant à un acheteur de tester un flux de travail de communication avant de s'engager sur un trafic soutenu. Des frais d'opérateur variables peuvent toutefois être répercutés, de sorte qu'un engagement moindre ne rend pas le coût de chaque interaction supplémentaire prévisible.
Le cloud hybride est prévu comme le segment à la croissance la plus rapide, avec un CAGR de 15,3 % de 2027 à 2032. Pour une entreprise qui doit conserver les dossiers clients localement, l'unité utile d'expansion est la tâche de communication liée à ces dossiers. Une application locale peut conserver les dossiers tout en faisant appel à un service hébergé pour des interactions sélectionnées. Chaque flux de travail ajouté nécessite alors une délimitation claire des informations transmises à ce service. La conservation du système de dossiers peut restreindre l'approbation à une intégration de communication définie, offrant à l'acheteur un moyen d'ajouter des notifications sans autoriser une migration de système plus large.
Par Taille d'Entreprise :
Profondeur des Grandes Entreprises et Portée des Petites EntreprisesLes grandes entreprises ont formé le segment le plus important, avec 61,13 % du marché en 2026. Sinch AB a rapporté que son nombre de clients grandes entreprises a augmenté d'environ 5 % au troisième trimestre 2025 par rapport au troisième trimestre 2024. Au troisième trimestre 2025, Twilio a signé un accord avec une grande banque en Argentine pour mettre en œuvre son API WhatsApp pour les messages marketing et les conversations clients. Cette combinaison prévue offre à un fournisseur un moyen de servir à la fois la messagerie orientée campagne et le dialogue client dans le même périmètre de compte convenu. La profondeur du compte entreprise peut donc refléter l'éventail des objectifs de communication servis, ainsi que le nombre d'organisations gagnées.
Les petites et moyennes entreprises (PME) sont prévues comme le segment à la croissance la plus rapide, avec un CAGR de 16,05 % de 2027 à 2032. Sinch AB a rapporté qu'environ 75 000 petites entreprises ont généré le bénéfice brut restant dans son segment Europe, Moyen-Orient et Afrique en 2025, après les grandes et moyennes entreprises. Le portefeuille de ce segment couvrait les services de plateforme API, d'applications et de connectivité réseau. La base de relations avec les petites entreprises peut offrir à un fournisseur de communications un moyen d'introduire des fonctions basées sur les API autour d'un besoin de service spécifique, tout en maintenant la portée de l'offre gérable.
Par Secteur d'Utilisation Finale :
Flux de Travail Logiciels et Communication avec les PatientsL'informatique et les télécommunications ont formé le segment le plus important, représentant 27,27 % du marché en 2026. En mars 2026, la GSMA a indiqué que 86 groupes d'opérateurs représentant plus de 300 réseaux et 80 % des connexions mobiles mondiales se sont alignés autour du cadre commun d'API réseau GSMA Open Gateway. Plus de 60 partenaires de distribution, dont des fournisseurs de CPaaS, commercialisaient des API réseau. Cette combinaison offre aux fournisseurs de CPaaS une opportunité d'intégration côté opérateur ainsi qu'un canal pour mettre les fonctions réseau à la disposition des développeurs d'applications. Une offre construite autour de cet écosystème réseau peut répondre aux besoins d'intégration des organisations de télécommunications, sa valeur étant liée à la capacité à rendre les fonctionnalités des opérateurs utilisables dans les services d'entreprise.
La santé est prévue comme le segment à la croissance la plus rapide, avec un CAGR de 15,5 % de 2027 à 2032. En juillet 2026, le Barking, Havering and Redbridge University Hospitals NHS Trust a signé un contrat de rappels par SMS avec ICNH Ltd exerçant sous le nom de DrDoctor pour aider à prévenir les coûts liés aux rendez-vous manqués. Les rappels constituaient un module complémentaire du Portail d'Engagement des Patients, le Trust étant partie à l'appel d'offres initial du portail de l'ICB NHS North East London et la durée du SMS courant du 1er août 2026 au 31 juillet 2027. Le Trust a justifié son attribution directe par les restrictions d'interopérabilité du titulaire et les droits exclusifs de propriété intellectuelle. Cet achat de rappels intégré au portail illustre un obstacle pour un fournisseur de CPaaS externe, dont l'accès au flux de travail dépendrait de la résolution des restrictions d'intégration du portail.
Analyse géographique
Marché des Plateformes de Communication en tant que Service (CPaaS) en Amérique du Nord
L'Amérique du Nord a détenu une part de 35,81 % de la taille du marché de la plateforme de communication en tant que service (CPaaS) en 2026, ce qui en fait la plus grande région. Twilio a attribué 1,86 milliard USD de chiffre d'affaires sur l'ensemble de son portefeuille de produits aux clients américains au cours des 6 mois terminés le 30 juin 2026, représentant 64 % du chiffre d'affaires de l'entreprise. La géographie des clients reflétait l'adresse IP ou l'adresse postale fournie lors de l'inscription. En septembre 2026, Sinch AB a étendu la connectivité directe de messagerie RCS for Business à tous les principaux opérateurs mobiles de niveau 1 au Canada, étendant sa couverture américaine existante pour compléter son empreinte de niveau 1 en Amérique du Nord.
Marché de la Plateforme de Communication en tant que Service (CPaaS) en Asie-Pacifique
L'Asie-Pacifique est prévue comme la région à la croissance la plus rapide, avec un CAGR de 16,2 % de 2027 à 2032. Au Japon, NTT Com Online a commencé à fournir NTT CPaaS le 29 janvier 2025, offrant la voix, le SMS, la messagerie électronique et le SVI via des API de communication développées conjointement avec Infobip Ltd. Ce modèle de service offre aux entreprises un fournisseur local par lequel intégrer plusieurs fonctions de communication dans leurs propres systèmes et services numériques. Son importance commerciale réside dans la capacité à étendre les communications programmables à travers les fonctions métier via une relation de service commune, faisant de l'intégration dans les applications d'entreprise une voie pratique vers une utilisation supplémentaire.
Les partenariats avec les opérateurs en Europe illustrent une voie spécifique à un canal pour l'expansion des services, notamment l'annonce en octobre 2025 de Twilio et Vodafone Espagne d'un partenariat étendu pour l'accès RCS professionnel. En Amérique du Sud, Nava et Twilio ont annoncé un partenariat stratégique brésilien en décembre 2025, positionnant Nava pour fournir un soutien local à la mise en œuvre et à l'intégration pour les solutions d'engagement client. Au Moyen-Orient et en Afrique, Ooredoo et Tamimah Telecom ont lancé la plateforme ERSAL d'Oman en août 2025, regroupant SMS, WhatsApp, notifications push, voix, messagerie électronique et vidéo derrière une seule API. Ces exemples distinguent l'accès aux opérateurs, la mise en œuvre locale et la livraison de services consolidés comme des voies distinctes pour les fournisseurs pour atteindre les clients professionnels. Le choix entre ces voies modifie quel fournisseur assume la responsabilité de connecter l'opérateur, d'intégrer l'application ou de gérer l'interface de communication.
Cadre Réglementaire et Perspectives
La comparaison examine des juridictions sélectionnées du point de vue d'un fournisseur de CPaaS servant des expéditeurs organisationnels couverts et des intermédiaires de messagerie professionnelle. Ofcom a estimé en 2025 que les engagements volontaires de tarification au Royaume-Uni couvraient plus de 90 % de la terminaison A2P SMS fournie aux agrégateurs. Les obligations anti-arnaque adoptées au Royaume-Uni couvrent les opérateurs mobiles et les agrégateurs dans le champ d'application, tandis que les intermédiaires uniquement logiciels se situent en dehors de leur champ d'application direct, sauf s'ils fournissent un service de communications réglementé ou un réseau. La définition du consentement aux communications commerciales en Inde préserve les obligations distinctes des expéditeurs au titre de la loi sur la protection des données personnelles numériques.
Tableau Réglementaire
| Facteur de décision | États-Unis | Royaume-Uni | Inde | Brésil |
|---|---|---|---|---|
| Autorité principale | Commission fédérale des communications | Ofcom | Autorité de régulation des télécommunications de l'Inde | Anatel |
| Instruments ou orientations clés | Règle nationale d'autorisation de textes marketing sur la liste nationale des numéros exclus et amendements d'annulation adoptés en septembre 2026 | Engagements volontaires de tarification A2P sur réseau national jusqu'en 2028 et conditions générales anti-arnaque adoptées | Réglementations sur les préférences en matière de communications commerciales amendées en septembre 2026 | Résolution 765/2023 sur les droits des consommateurs de télécommunications |
| Effet commercial | Invitation ou autorisation expresse préalable pour les textes marketing aux numéros sans fil inscrits sur la liste nationale des numéros exclus | Vérifications des expéditeurs et blocage des arnaques à partir du 15 juillet 2027, avec des coûts supplémentaires attendus principalement au niveau des agrégateurs et des prestataires de services de messagerie | Tâches distinctes de consentement et de confidentialité, plus notification préalable d'appel A2P aux fournisseurs d'accès d'origine après une phase d'introduction de 60 jours à compter de la publication au Journal officiel | Consentement préalable, libre et exprès pour la publicité des produits ou services des fournisseurs de télécommunications |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Assouplissement | Durcissement | Durcissement | Pas de changement |
| Source: Mordor Intelligence | ||||
L'attractivité moyenne des États-Unis reflète les exigences d'autorisation marketing, avec une perspective d'assouplissement découlant des amendements d'annulation de septembre 2026 permettant des méthodes exclusives désignées et entrant en vigueur 30 jours après la publication au Registre fédéral. L'attractivité moyenne du Royaume-Uni et le durcissement équilibrent la stabilité des prix avec les garanties A2P adoptées, où Ofcom prévoyait des coûts industriels supplémentaires limités mais reconnaissait une incertitude pour les agrégateurs de niveau 1 plus petits. La note moyenne de l'Inde et la perspective de durcissement reflètent des obligations distinctes en matière de confidentialité et des exigences échelonnées à 30, 60 et 90 jours suivant la publication au Journal officiel de septembre 2026, incluant la notification préalable d'appel A2P. La note moyenne du Brésil reflète le consentement à la publicité des fournisseurs de télécommunications, tandis que l'agenda proposé par Anatel pour 2027-2028 ne prévoit aucun nouveau projet de droits des consommateurs à la suite de son examen achevé, soutenant une perspective de pas de changement délimitée.
Étapes de la Chaîne de Valeur
La comparaison suit la livraison du service CPaaS depuis les intrants des opérateurs via les API de communication jusqu'à l'intégration des applications d'entreprise. L'annonce de Twilio en mars 2026 concernant l'ajout de connexions directes 10DLC aux États-Unis et au Canada illustre le lien entre les réseaux mobiles et la plateforme. Sa tarification de messagerie combine des frais de numéro de téléphone et de segment de message avec des frais de répercussion des opérateurs. Les frais de répercussion des opérateurs séparent les paiements en amont des frais de livraison de la plateforme, de sorte que le volume de messages seul ne détermine pas quel fournisseur capte les dépenses du client.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Connectivité des opérateurs et terminaison des messages | Opérateurs de réseaux mobiles tels que AT&T Inc., T-Mobile et Verizon | Frais de livraison des opérateurs répercutés par le fournisseur de CPaaS | Dépendance au chemin de l'opérateur desservant la destination | Établir des connexions directes pour les destinations prioritaires |
| Livraison via API de communication | Fournisseurs de plateformes de communication tels que Twilio Inc. | Frais par numéro de téléphone et segment de message envoyé et reçu | Les frais des opérateurs s'ajoutent au coût du trafic facturable | Suivre les segments de messages et les frais de livraison par flux de travail |
| Intégration des applications d'entreprise | Fournisseurs de services professionnels de plateforme tels que Twilio Inc. | Packages d'architecture logicielle, d'intégration et de codage à la commission | Travail de connexion spécifique à l'application | Organiser l'intégration autour d'un flux de travail d'application défini |
| Source: Mordor Intelligence | ||||
L'échelle de livraison et la mise en œuvre capturent de la valeur à différents points de la relation client. L'utilisation des messages peut générer des frais de plateforme récurrents, tandis que l'architecture personnalisée et le codage créent un rôle distinct de services payants. La frontière commerciale est donc de déterminer quel travail est acheté comme livraison de communication répétable et lequel doit être commandé comme un engagement d'intégration spécifique à l'application.
Paysage concurrentiel
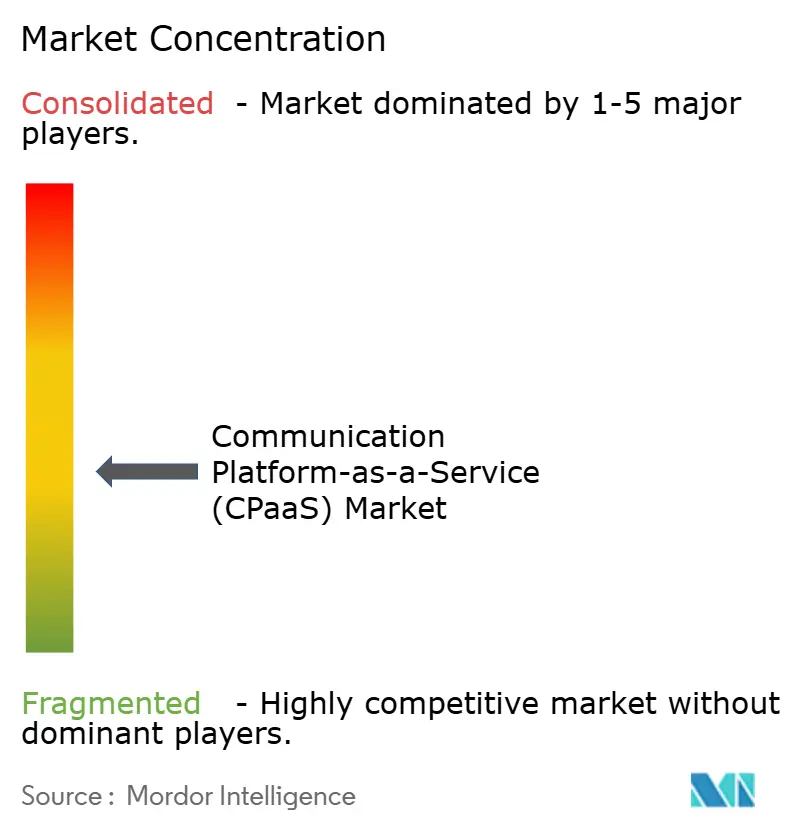
La concurrence est modérément fragmentée, les plateformes de communication offrant différentes combinaisons de canaux, d'intégration d'applications et de contrôles de livraison. Twilio Inc., Vonage Holdings Corp., Plivo Inc., Sinch AB et Infobip Ltd. sont en concurrence dans les communications programmables, Vonage Holdings Corp. fournissant des API de communication et Sinch AB fournissant la messagerie RCS for Business. Twilio a déclaré 2,91 milliards USD de chiffre d'affaires à l'échelle de l'entreprise pour les 6 mois terminés le 30 juin 2026. Plivo Inc. fournit des services de voix, SMS, WhatsApp et de vérification, tandis que le portefeuille d'Infobip Ltd. comprend également la messagerie électronique, la vidéo et les API réseau. Différentes combinaisons de ces fonctions offrent aux acheteurs la possibilité de sélectionner en fonction d'une application particulière, maintenant l'adéquation au flux de travail commercialement pertinente aux côtés de l'échelle du fournisseur.
En juillet 2026, Infobip Ltd. a annoncé l'acquisition de SocketLabs, une entreprise américaine développant une infrastructure pour la messagerie électronique à volume élevé et multi-fournisseurs, afin d'étendre les capacités de messagerie électronique de sa plateforme. La stratégie annoncée était axée sur la gestion, la surveillance et l'optimisation de la livraison de messagerie électronique à grande échelle pour les entreprises et les éditeurs de logiciels. Une entreprise utilisant plusieurs fournisseurs de livraison de messagerie électronique pourrait évaluer cette infrastructure au moment où elle a besoin d'une vue commune des performances de livraison. Pour Infobip Ltd., l'acquisition annoncée ajoute un point d'entrée dans les opérations de livraison auprès de plusieurs fournisseurs de messagerie électronique, une décision d'achat différente de la vente de volume de messagerie.
La différenciation concurrentielle dépend également de la façon dont les communications s'adaptent à l'application d'entreprise et à ses contrôles de publication. Le 13 octobre 2026, Sinch AB a rendu le RCS disponible via son intégration native SAP Engagement Cloud là où cela est pris en charge. La boîte à outils de conformité de Twilio détecte les violations possibles et contrôle la transmission pour les messages SMS en anglais se terminant aux États-Unis. L'intégration des applications détermine où l'acheteur invoque un canal, tandis que les garanties avant transmission fournissent un point de contrôle distinct sur la publication des messages. La couverture du filtrage par destination et par langue est donc un critère d'achat distinct, le périmètre des messages en anglais aux États-Unis déterminant quelles charges de travail les garanties de Twilio peuvent traiter.
Leaders du secteur de la plateforme de communication en tant que service (CPaaS)
-
Twilio Inc.
-
Vonage Holdings Corp.
-
Plivo Inc.
-
Sinch AB
-
Infobip Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Plateforme de Communication en tant que Service (CPaaS) Entreprises couvertes dans ce rapport
- Twilio Inc.
- Vonage Holdings Corp.
- Sinch AB
- Infobip Ltd.
- Bird B.V.
- Bandwidth Inc.
- Plivo Inc.
- 8x8 Inc.
- Voximplant (Zingaya Inc.)
- Voxvalley Technologies
- IntelePeer Cloud Communications
- Wazo Communication Inc.
- Avaya LLC
- AT&T Inc.
- Mitel Networks Corporation
- Telestax
- CM.com N.V.
- Kaleyra Inc.
- Route Mobile Ltd.
- Telnyx LLC
- RingCentral Inc.
- Cisco Systems Inc.
- Link Mobility Group AS
- Telesign Corp.
Lire l’analyse des entreprises de plateforme de communication en tant que service (cpaas)
Principales Opportunités pour les Acteurs du Marché
La comparaison examine comment les capacités de communication disponibles peuvent soutenir des applications métier spécifiques avec différentes exigences de mise en œuvre. Twilio exige que les marques soumettent des informations de conformité RCS et obtiennent l'approbation de l'opérateur avant d'envoyer du trafic de production. L'ouverture à court terme est donc la plus forte là où une interaction de marque peut justifier la qualification de l'expéditeur et l'intégration du canal dans un flux de travail d'entreprise.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment cible | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Parcours de service RCS liés aux opérateurs en France | Twilio et Orange ont annoncé un partenariat RCS français en juin 2025 | Entreprises françaises servant leurs clients via la messagerie | Regrouper les interactions de service de marque avec l'intégration de l'expéditeur | Approbation de l'opérateur pour les expéditeurs en production | Twilio et Orange |
| Ajouts RCS à la messagerie programmable existante | La disponibilité générale de l'API en août 2025 incluait un repli SMS ou MMS | Entreprises utilisant les services de messagerie Twilio | Ajouter des expéditeurs RCS tout en conservant le repli pour les appareils non pris en charge | Conformité de l'expéditeur et éligibilité de l'appareil | Twilio et les intégrateurs de messagerie professionnelle |
| Automatisation vocale pour la communication de routine avec les patients | ConversationRelay est devenu généralement disponible en mai 2025 avec des usages déclarés dans le domaine de la santé | Prestataires de soins de santé gérant les rappels de patients, l'admission et les demandes de base | Automatiser un flux de travail de routine défini avec escalade vers le personnel | Les informations de santé protégées nécessitent des services éligibles HIPAA, un avenant d'associé commercial signé et la conformité du client | Twilio et les fournisseurs d'applications de santé |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est de transformer une capacité de communication accessible en une interaction de service étroitement définie. Le repli RCS peut préserver un chemin de livraison existant, tandis que l'automatisation vocale répond à la communication de routine avec les patients. L'approbation de production et la mise en œuvre conforme peuvent ainsi devenir une partie du service qu'un fournisseur vend, offrant aux acheteurs un chemin plus clair de l'accès à l'API à un flux de travail opérationnel.
Développements industriels récents dans Marché de la Plateforme de Communication en tant que Service (CPaaS)
- Oct 2026 : Sinch AB a rendu le RCS disponible via son intégration native SAP Engagement Cloud pour les entreprises du monde entier, là où cela est pris en charge.
- Sep 2026 : Sinch AB a étendu la connectivité directe de messagerie RCS for Business à tous les principaux opérateurs mobiles de niveau 1 au Canada, étendant sa couverture américaine existante.
- Jul 2026 : Infobip Ltd. a annoncé l'acquisition de SocketLabs, un fournisseur américain d'infrastructure de messagerie électronique à volume élevé et multi-fournisseurs, afin d'étendre ses capacités de messagerie électronique.
Marché de la Plateforme de Communication en tant que Service (CPaaS) Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché mondial de la plateforme de communication en tant que service (CPaaS) couvre les plateformes cloud qui permettent aux organisations d'intégrer et de gérer des communications programmables dans des applications et des flux de travail numériques via des API ou des SDK. Il mesure les dépenses annuelles mondiales des entreprises pour l'accès à la plateforme et la livraison de communications via API, y compris la messagerie basée sur l'utilisation, la voix, la vidéo, la messagerie électronique, les notifications, le RCS et les services d'authentification.
Exclusions du périmètre : Les suites de centres de contact pures, le matériel PBX sur site et les équipements associés, les offres UCaaS autonomes, et la connectivité des opérateurs ou le transit de messagerie vendus séparément d'une plateforme CPaaS sont exclus.
Aperçu de la Segmentation
- Par type de CPaaS
- CPaaS acteur pur
- CPaaS de niveau entreprise
- CPaaS porté par les opérateurs télécoms
- CPaaS basé sur les fournisseurs de services
- CPaaS hybride
- Par canal de communication
- SMS et messagerie A2P
- Voix et IVR
- Vidéo et WebRTC
- Messagerie électronique
- Notifications push et in-app
- Messagerie par services de communication enrichie (RCS)
- Par service API
- API de messagerie
- API vocales
- API vidéo
- API d'authentification et de sécurité
- API de services de communication enrichie (RCS)
- Par modèle de déploiement
- Cloud public
- Cloud privé
- Cloud hybride
- Par taille d'entreprise
- Petites et moyennes entreprises (PME)
- Grandes entreprises
- Par secteur d'utilisateur final
- Informatique et télécommunications
- BFSI
- Commerce de détail et commerce électronique
- Santé
- Voyage et hôtellerie
- Logistique et transport
- Gouvernement et secteur public
- Éducation
- Autres secteurs d'utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Des éléments de preuve publics tels que l'examen par Ofcom de la terminaison A2P SMS en gros, les documents de l'Autorité de régulation des télécommunications de l'Inde sur les communications commerciales, les annonces de Meta sur WhatsApp Business, les mises à jour de canaux d'Infobip Ltd. et la documentation des plateformes cloud peuvent clarifier la réglementation, l'activité des canaux, les fonctionnalités des services et le contexte du marché. Les régulateurs gouvernementaux des télécommunications et les publications techniques des entreprises aident à distinguer les frais CPaaS orientés client des intrants des opérateurs et à identifier comment les services de messagerie, de voix, de vidéo, de messagerie électronique, de RCS, de notification et d'authentification sont livrés.
Les rapports annuels des entreprises et les dépôts réglementaires peuvent soutenir les recoupements financiers et géographiques, tandis que les présentations aux investisseurs et la presse économique réputée peuvent clarifier les acquisitions, les lancements de produits, les partenariats et les tendances opérationnelles rapportées. Ces sources aident à tester si l'activité observée correspond aux limites du marché et informent les indicateurs historiques. Les sources nommées ne sont pas exhaustives et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Des entretiens structurés et des enquêtes auprès de fournisseurs de CPaaS, d'opérateurs mobiles, d'agrégateurs de canaux, d'acheteurs de communications d'entreprise et d'intégrateurs de systèmes en Asie-Pacifique, en EMEA et dans les Amériques clarifient les revenus des services de canaux et d'API, le mix de déploiement et de clients, ainsi que les tendances de tarification et de trafic. Les preuves des répondants valident les résultats secondaires et clarifient le traitement de la livraison groupée par les opérateurs, tandis que les analystes enregistrent les lacunes pour un suivi, les vérifient par rapport aux indicateurs indépendants des entreprises, des régulateurs et du marché, et réconcilient les définitions contradictoires en conservant les plages et en cherchant des clarifications par rapport aux divulgations documentées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | Asie-Pacifique : 38 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 32 % |
Dimensionnement du Marché et Prévisions
Le modèle estime les dépenses mondiales annuelles en CPaaS de manière descendante, en utilisant les revenus historiques des fournisseurs et les indicateurs de marché publiés, puis vérifie les totaux sélectionnés via les agrégations de revenus des fournisseurs et le prix moyen échantillonné multiplié par le volume de communication. Les indicateurs clés comprennent les revenus CPaaS des fournisseurs, l'adoption par les entreprises et le nombre de clients, le trafic SMS et A2P, la croissance du RCS et des autres canaux API, ainsi que les changements de tarification ou de répercussion des opérateurs rapportés. Chacun aide à évaluer l'échelle ou le rythme d'un flux de revenus pertinent. Les parts de segments sont construites à partir des mix de services divulgués, des modèles de clients et de déploiement, de l'utilisation verticale et des preuves de revenus régionaux, les parts étant réconciliées au sein de chaque classification avant d'être appliquées à la valeur du marché.
Les prévisions peuvent utiliser une régression multivariée lorsque plusieurs indicateurs de demande ont des historiques utilisables, complétée par une analyse de scénarios pour les changements réglementaires, l'adoption de nouveaux canaux, les exigences de résidence des données et les changements de tarification. Des agrégations sélectives de fournisseurs et des estimations de prix moyen échantillonné multiplié par le volume fournissent des vérifications de vraisemblance, et les observations manquantes ou non comparables sont encadrées avec les années adjacentes, les divulgations des entreprises et les hypothèses documentées plutôt que traitées comme des lectures précises. Les experts primaires peuvent vérifier si les variables sélectionnées, les trajectoires d'adoption attendues et les changements de mix de services sont commercialement plausibles, et les analystes peuvent revoir les prévisions au niveau des variables lorsque ces vérifications identifient une inadéquation.
Validation des Données et Cycle de Mise à Jour
Les analystes triangulent les divulgations des fournisseurs, les preuves des régulateurs et des associations, l'activité des canaux et les estimations du marché, puis comparent des indicateurs indépendants tels que la croissance des revenus, l'activité des clients, le trafic et les changements de prix rapportés. Ils enquêtent sur les anomalies et les grandes variances par rapport aux définitions des sources, à la période, à la devise et à la couverture avant la validation, effectuent une deuxième revue analytique des calculs et des réconciliations de segments, et recontactent les sources lorsqu'une incohérence matérielle ou un frais groupé ambigu modifie l'estimation. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles après des événements importants tels que des changements réglementaires ou des acquisitions majeures de plateformes, et vérifié à nouveau lors d'une nouvelle revue avant livraison.
Taille du Marché de la Plateforme de Communication en tant que Service CPaaS de Mordor Intelligence Comparée aux Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les intrants utilisés pour modéliser la demande. Le marché mondial de la plateforme de communication en tant que service (CPaaS) couvre les plateformes cloud qui permettent aux organisations d'intégrer et de gérer des communications programmables dans des applications et des flux de travail numériques via des API ou des SDK.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les prévisions peuvent utiliser une régression multivariée lorsque plusieurs indicateurs de demande ont des historiques utilisables, complétée par une analyse de scénarios pour les changements réglementaires, l'adoption de nouveaux canaux, les exigences de résidence des données et les changements de tarification.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 24,26 milliards USD (2027) | |
| Cabinet de conseil mondial A | 14,9 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 38,6 % à la valeur 2027 de ce rapport de 24,26 milliards USD, 2 ans plus tard. L'année de mesure antérieure place cette valeur avant l'année de comparaison 2027. |
| Cabinet de conseil régional B | 22,81 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 6,0 % à la valeur 2027 de ce rapport de 24,26 milliards USD, 2 ans plus tard. L'année de mesure antérieure place cette valeur avant l'année de comparaison 2027. |
Les analystes de Mordor Intelligence triangulent les divulgations des fournisseurs, les preuves des régulateurs et des associations, l'activité des canaux et les estimations du marché, puis comparent des indicateurs indépendants tels que la croissance des revenus, l'activité des clients, le trafic et les changements de prix rapportés.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché de la Plateforme de Communication en tant que Service (CPaaS) ?
La taille est projetée à 24,26 milliards USD en 2027 et devrait atteindre 47,43 milliards USD d'ici 2032, avec un CAGR de 14,35 % de 2027 à 2032.
Qu'est-ce qui soutient la demande de communications professionnelles programmables ?
L'engagement de messagerie professionnelle en Inde crée des opportunités pour les flux de travail de communication, tandis que l'authentification des paiements et les services d'identité liés aux opérateurs soutiennent des applications supplémentaires.
Quel canal de communication domine le secteur CPaaS ?
Le SMS et la messagerie A2P ont détenu la plus grande part de canal à 39,01 % en 2026. La messagerie RCS est prévue pour croître le plus rapidement avec un CAGR de 15,25 % de 2027 à 2032.
Quelles entreprises sont en concurrence dans les services de communications programmables ?
Les participants actifs comprennent Twilio Inc., Vonage Holdings Corp., Plivo Inc., Sinch AB et Infobip Ltd.
Quel défi de coût affecte les services de messagerie professionnelle ?
Les augmentations des tarifs de terminaison A2P SMS au Royaume-Uni ont été suivies de hausses des prix pour les agrégateurs et les expéditeurs professionnels en 2024/25. Les frais de livraison peuvent contraindre l'économie des flux de travail de messagerie répétés.
Quelles régions dominent la demande de CPaaS et la croissance projetée ?
L'Amérique du Nord a détenu la plus grande part régionale à 35,81 % en 2026. L'Asie-Pacifique est prévue pour croître le plus rapidement avec un CAGR de 16,2 % de 2027 à 2032.