
- Afrique du Sud
- Allemagne
- Arabie saoudite
- Argentine
- Australie
- Bahreïn
- Bangladesh
- Brésil
- Cambodge
- Canada
- Chili
- Chine
- Colombie
- Corée du Sud
- Égypte
- Émirats arabes unis
- Espagne
- États-Unis
- France
- Hong Kong
- Inde
- Indonésie
- Iran
- Israël
- Italie
- Japon
- Koweït
- Malaisie
- Mexique
- Moyen-Orient et Afrique
- Myanmar
- Népal
- Nigeria
- Nouvelle-Zélande
- Oman
- Pakistan
- Philippines
- Pologne
- Qatar
- Royaume-Uni
- Sri Lanka
- Thaïlande
- Turquie
- Vietnam
Analyse du marché MNO des télécommunications de Singapour par Mordor Intelligence
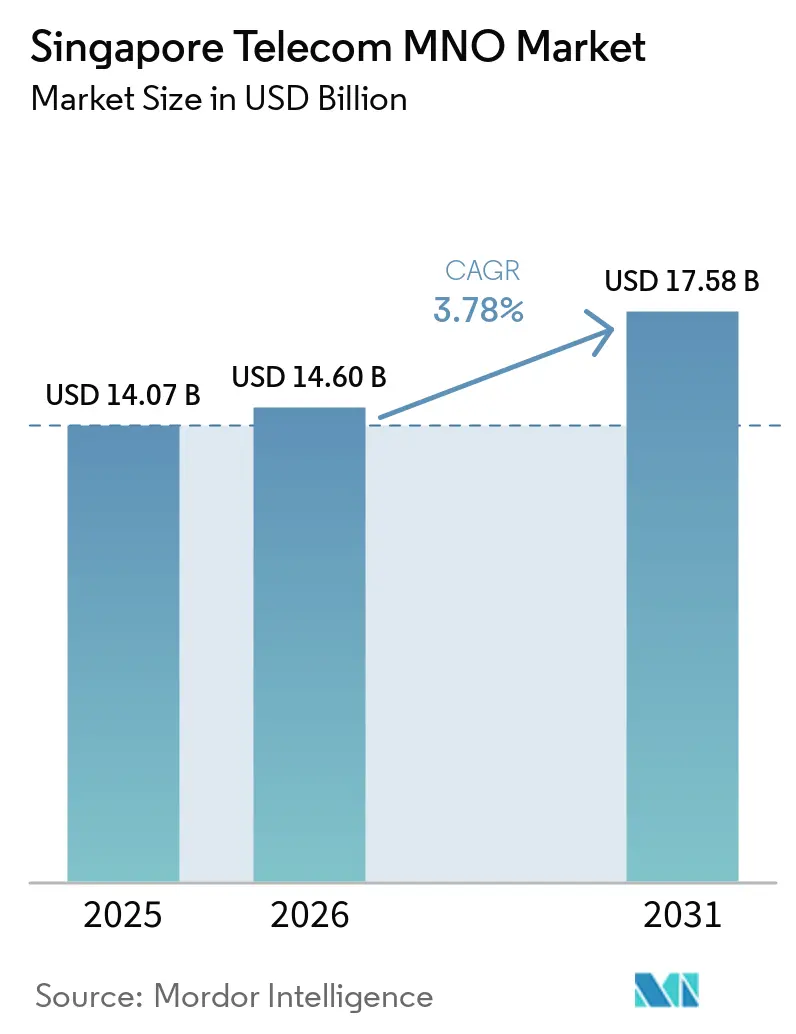
La taille du marché des MNO Télécom de Singapour était évaluée à 14,6 milliards USD en 2026 et devrait croître de 15,15 milliards USD en 2027 pour atteindre 17,92 milliards USD d'ici 2032, à un CAGR de 3,41 % durant la période de prévision (2027-2032).
Les réseaux fibre et 5G autonome déployés à Singapour créent des opportunités pour des offres à plus haute valeur ajoutée, axées sur des flux de travail institutionnels sécurisés et des applications IoT industrielles. L'intensification de l'usage mobile élargit les besoins en services, tandis que la concurrence par les prix et l'érosion des services traditionnels limitent la part de cette activité qui se traduit en revenus supplémentaires. Les opérateurs peuvent répondre avec des services de réseau pour entreprises, des offres groupées fixe-mobile pour les ménages et des avantages de protection des appareils sur les forfaits mobiles qui donnent aux clients des raisons de les choisir. La croissance dépend de la capacité des niveaux payants et des offres groupées à générer suffisamment de revenus pour compenser la croissance plus lente des lignes voix et pay-TV.
Points clés du rapport
- Par type de service, les services de données et Internet détenaient une part de 52,71 % de la taille du marché des MNO Télécom de Singapour en 2026, tandis que le segment des services IoT et M2M devrait connaître la croissance la plus rapide avec un CAGR de 3,62 % durant 2027-2032.
- Par utilisateur final, le segment consommateurs représentait une part de marché des MNO Télécom de Singapour de 66,76 % en 2026, et les entreprises devraient connaître la croissance la plus rapide avec un CAGR de 3,8 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La couverture 5G autonome nationale débloque des cas d'usage premium pour les consommateurs et les entreprises | +1.6% | Nationale | Moyen terme (2-4 ans) |
| L'intensification des initiatives numériques du secteur public stimule la demande de connectivité sécurisée à haute capacité | +1% | Nationale | Moyen terme (2-4 ans) |
| La couverture nationale en fibre optique jusqu'au domicile (FTTH) permet des offres groupées de classe gigabit | +1.2% | Nationale | Court terme (≤ 2 ans) |
| La forte consommation de données mobiles par habitant soutient la hausse de l'ARPU | +0.9% | Nationale | Court terme (≤ 2 ans) |
| Les projets pilotes de réseaux privés maritimes et portuaires catalysent l'adoption de la 5G industrielle (SOUS-RADAR) | +0.4% | Principales voies navigables, mouillages, terminaux et zones d'embarquement | Moyen terme (2-4 ans) |
| Le découpage en tranches du réseau 5G — voies prioritaires — pour les joueurs et les utilisateurs fintech crée une nouvelle monétisation B2C (SOUS-RADAR) | +0.3% | Nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La couverture 5G autonome nationale débloque des cas d'usage premium pour les consommateurs et les entreprises
La demande de 5G en entreprise peut se développer autour d'appareils ne nécessitant pas les capacités complètes d'un déploiement 5G standard. Le 29 mai 2025, M1 a annoncé le lancement commercial des services 5G RedCap pour les entreprises, le décrivant comme le premier lancement de services RedCap pour entreprises publiquement connu en Asie du Sud-Est.[1] M1 a identifié les appareils IoT industriels et les objets connectés à faible consommation comme cas d'usage, et a cité la réduction des coûts, une durée de vie de la batterie plus longue et une latence plus faible. D'ici 2025, Singtel avait introduit le découpage en tranches du réseau pour les clients entreprises et les consommateurs après le lancement de son réseau 5G autonome national en 2022. Ces capacités créent une voie pour concevoir des offres entreprises autour des exigences des différents appareils connectés. Pour un acheteur entreprise, RedCap offre un niveau d'appareils permettant d'intégrer des appareils IoT industriels et des objets connectés dans la vente réseau aux côtés d'applications plus exigeantes.
L'intensification des initiatives numériques du secteur public stimule la demande de connectivité sécurisée à haute capacité
L'accès sécurisé pour les agents publics fait de la connectivité du secteur public une opportunité fondée sur la manière dont le travail gouvernemental est assuré. Dans sa mise à jour de juillet 2025, GovTech a décrit le développement de réseaux gouvernementaux à définition logicielle à zone étendue et à confiance zéro. Soutenir un travail flexible et sécurisé dans l'ensemble des flux de travail gouvernementaux crée un besoin pour des connexions conçues autour des exigences de capacité et d'accès. Un opérateur poursuivant cette opportunité peut formuler son offre autour des besoins en services du réseau gouvernemental, avec des engagements de performance définis pour le client institutionnel. L'accent mis par GovTech sur les architectures à définition logicielle à zone étendue et à confiance zéro fait de l'adéquation avec ces conceptions de réseau une base plus solide pour la proposition d'un opérateur que le nombre de lignes mobiles.
La couverture nationale en fibre optique jusqu'au domicile (FTTH) permet des offres groupées de classe gigabit
La couverture nationale en fibre fait de l'intégration des services de détail un levier de croissance plus important que l'extension de l'empreinte réseau de base. NetLink NBN Trust a maintenu une couverture fibre à 100 % sur l'ensemble de l'île durant l'exercice 2026, l'année close le 31 mars 2026. NetLink exploite l'infrastructure fibre passive, séparant la disponibilité d'accès sous-jacente du forfait de service résidentiel qu'un distributeur assemble. Pour les opérateurs mobiles, une offre groupée fixe-mobile peut combiner les besoins de connectivité des ménages au travers d'une relation commerciale plus large au sein de cette empreinte établie. Les distributeurs peuvent chercher à générer plus de revenus par ménage en combinant abonnements fixes et mobiles, de sorte que l'adoption par les clients importe davantage que la disponibilité de la fibre passive.
La forte consommation de données mobiles par habitant soutient la hausse de l'ARPU
Une utilisation accrue des données par client connecté renforce l'argument commercial pour adapter les niveaux de service mobile à l'intensité d'utilisation. Singtel a déclaré une utilisation mensuelle de données de 20 Go parmi ses clients smartphones postpayés à Singapour, hors gros, au trimestre clos le 30 juin 2026, en hausse de 19,2 % en glissement annuel.[2] En mai 2025, Singtel a décrit la mise à disposition de la 5G+ Priorité aux clients payants, en particulier aux clients Priority Plus haut de gamme. Pour les utilisateurs intensifs, la performance prioritaire peut constituer une raison de choisir un abonnement à plus haute valeur lors de la conception d'une offre adaptée à leurs besoins. Un glissement vers ces niveaux de performance payants augmenterait le revenu par ligne grâce à la composition des abonnements.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| L'hyper-concurrence des MVNO et du quatrième MNO (Simba) maintient une forte élasticité-prix chez les consommateurs | -0.8% | Nationale | Court terme (≤ 2 ans) |
| La substitution OTT érode les revenus voix/SMS traditionnels et les revenus Pay-TV | -0.5% | Nationale | Moyen terme (2-4 ans) |
| Les coûts élevés de renouvellement du spectre et d'énergie compriment les marges EBITDA | -0.4% | Nationale | Long terme (≥ 4 ans) |
| La taille limitée du marché intérieur plafonne les économies d'échelle pour la 5G autonome à forte intensité capitalistique (SOUS-RADAR) | -0.3% | Nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'hyper-concurrence des MVNO et du quatrième MNO (Simba) maintient une forte élasticité-prix chez les consommateurs
La concurrence par les prix affecte l'économie des opérateurs à la fois par les revenus générés par client et par les revenus des services mobiles qui en résultent. Au trimestre clos le 30 juin 2026, le chiffre d'affaires opérationnel de Singtel Singapour a reculé de 3,1 % en glissement annuel dans un contexte de forte concurrence par les prix. Le revenu des services mobiles, net des remises sur factures et des remises sur ventes prépayées, et incluant les appels internationaux et les offres groupées haut débit, a reculé de 4,0 % en raison d'un ARPU plus faible. L'ARPU mensuel a reculé de 4,7 % en glissement annuel sur la base des abonnés moyens, incluant les revenus des appels téléphoniques internationaux et excluant les clients gros. La baisse de l'ARPU laisse à Singtel moins de revenus par ligne pour couvrir les coûts réseau, de sorte que les seules additions d'abonnés offrent une protection plus faible pour les revenus des services mobiles.
La substitution OTT érode les revenus voix/SMS traditionnels et les revenus Pay-TV
Les services traditionnels peuvent affaiblir l'économie d'un portefeuille télécom convergé même lorsqu'un opérateur dispose de plusieurs propositions clients distinctes. Le revenu de Singtel TV à Singapour a reculé de 8,3 % en glissement annuel au trimestre clos le 30 juin 2026. Le revenu de la voix fixe de Singtel à Singapour a reculé de 5,8 % en glissement annuel au cours du même trimestre. Ces deux baisses révèlent un problème de portefeuille, la faiblesse touchant à la fois les services de communication et de divertissement au sein du même opérateur. Toute croissance dans les nouvelles lignes de services doit d'abord compenser les pertes de Singtel TV et de la voix fixe avant de pouvoir augmenter le chiffre d'affaires total.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par revenu télécom global et ARPU :
la diversité des services façonne la valeur du comptePour les MNO de Singapour, un abonnement consommateur, un appareil industriel et un compte de connectivité d'entreprise offrent différentes façons de générer des revenus. L'ajout de connexions IoT peut augmenter les points de facturation sans augmenter le revenu par abonnement consommateur, de sorte qu'une seule moyenne n'a pas besoin de refléter l'expansion des services. Un compte entreprise peut également combiner la connectivité des appareils avec un engagement de service réseau plus large, rendant le retour sur l'ensemble de la relation pertinent aux côtés du revenu par connexion. La connectivité industrielle est commercialement utile lorsqu'elle génère des revenus à partir des équipements opérationnels du client, même si l'ARPU consommateur de l'opérateur ne bouge pas.
Les offres groupées pour les ménages posent un problème de mesure différent pour les opérateurs mobiles de Singapour par rapport à l'expansion des appareils entreprises. Un compte fixe-mobile peut contenir plusieurs lignes mobiles et un service haut débit résidentiel, ce qui rend le revenu par ménage différent du revenu par abonné mobile. Augmenter l'engagement de service du ménage peut améliorer le revenu du compte même si une ligne supplémentaire à tarif réduit abaisse une moyenne mobile uniquement. L'offre pour les ménages doit donc être évaluée sur la contribution combinée de ses services mobiles et haut débit, car rejeter une ligne supplémentaire uniquement parce qu'elle réduit l'ARPU mobile pourrait également faire perdre des revenus provenant de l'offre groupée plus large.
Par type de service :
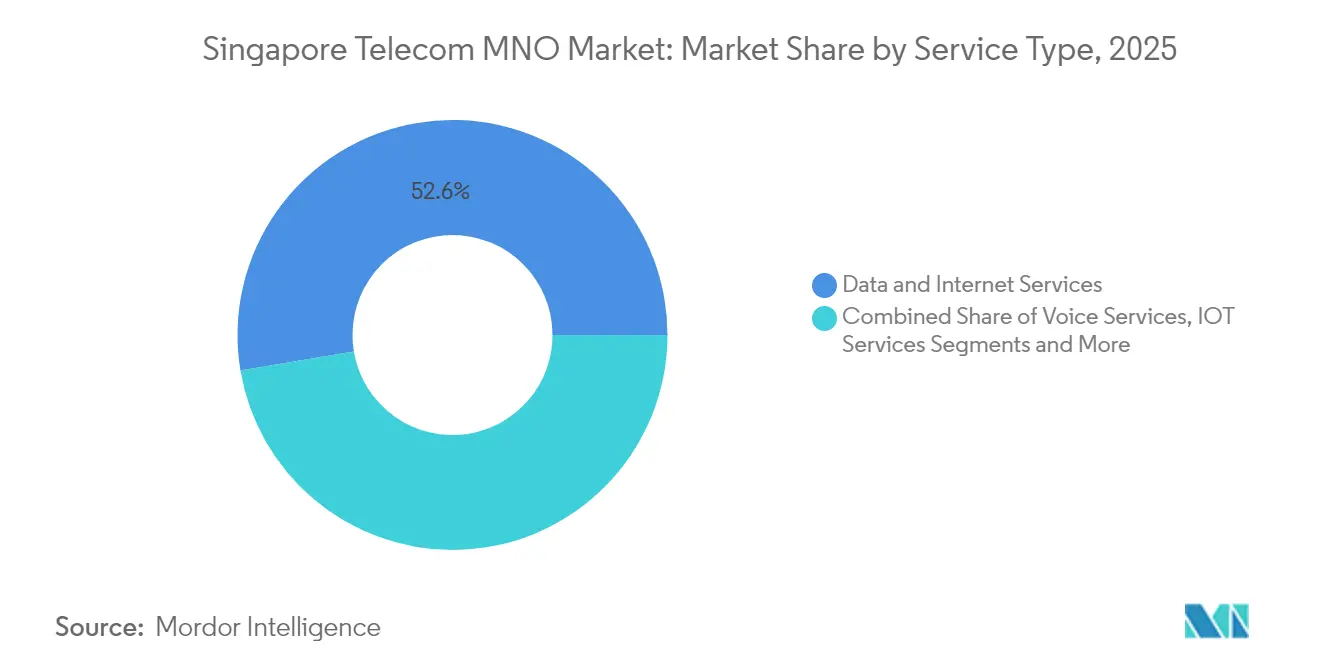
l'échelle des données et les appareils connectés soutiennent des rôles de revenus distinctsLes services de données et Internet représentaient une part de 52,71 % de la taille du marché des MNO Télécom de Singapour en 2026. L'utilisation mensuelle moyenne des données mobiles à Singapour a atteint 103 pétaoctets au T4 2025. Ce volume de service récurrent donne aux opérateurs une obligation opérationnelle substantielle à satisfaire, reliant la position commerciale de ce plus grand segment à la fourniture d'une capacité de données utilisable. Acheminer ce trafic crée une obligation de capacité, tandis que l'opportunité de revenus dépend de la vente d'allocations de service et de performances que les utilisateurs valorisent suffisamment pour payer.
Les services IoT et M2M devraient être le segment à la croissance la plus rapide, avec un CAGR de 3,62 % durant 2027-2032. Au cours de l'exercice 2025, Singtel Singapour a déclaré une croissance des revenus de connectivité IoT, des TIC et des services haut débit qui a partiellement compensé un déclin plus large du chiffre d'affaires opérationnel. La combinaison est importante car la baisse des ventes de terminaux et des revenus de transport traditionnels réduisait la base de revenus existante de Singtel Singapour. La contribution commerciale de l'IoT dépend donc du montant des revenus de services de remplacement qu'il ajoute aux côtés des TIC et du haut débit à mesure que la composition de l'opérateur évolue.



Par utilisateur final :
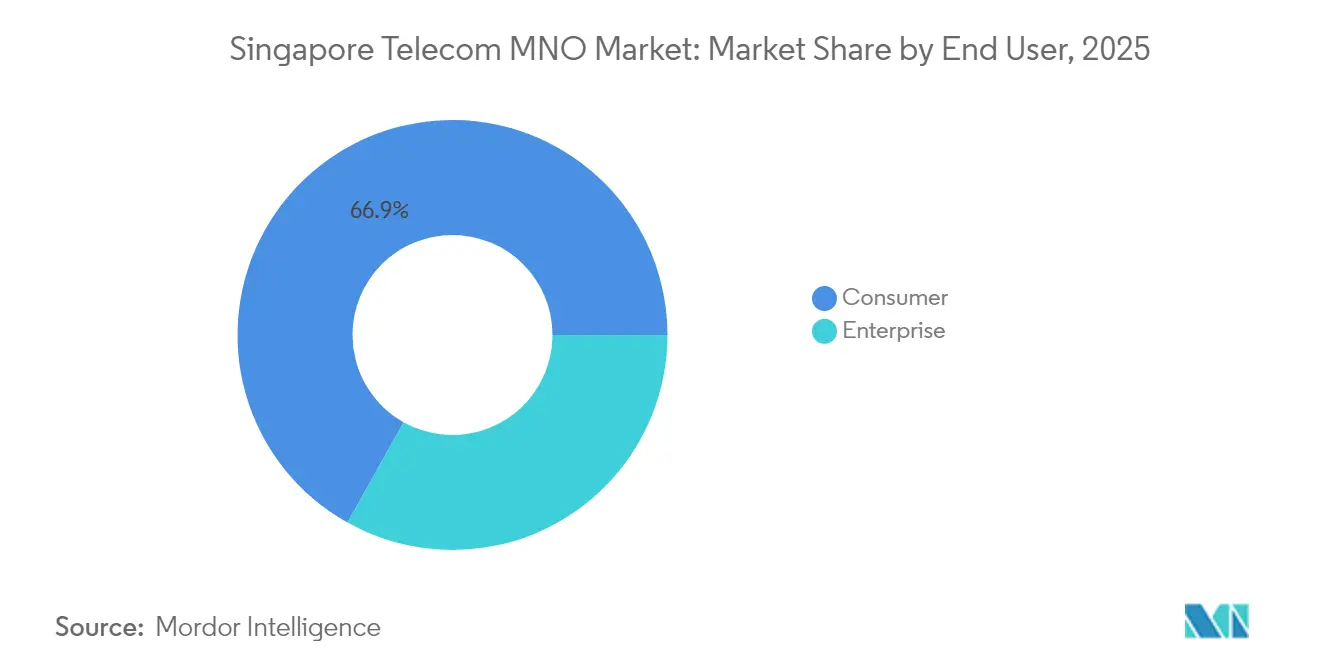
l'échelle des consommateurs et la valeur des comptes entreprises façonnent la croissanceLe segment consommateurs représentait une part de marché des MNO Télécom de Singapour de 66,76 % en 2026. StarHub a déclaré 2,22 millions d'abonnés mobiles dans le segment consommateurs au T2 2026, contre 2,14 millions au T2 2025. Cette mesure combine les abonnés postpayés et prépayés. Cette base illustre pourquoi servir le plus grand segment nécessite une proposition qui fonctionne pour les deux modes de paiement du service mobile. La base mixte de StarHub laisse de la place pour rechercher des revenus supplémentaires à la fois par de nouvelles lignes et par des engagements de service plus élevés au sein des relations prépayées et postpayées existantes.
Les entreprises devraient être le segment à la croissance la plus rapide, avec un CAGR de 3,8 % durant 2027-2032. Au cours de l'exercice 2026, clos le 31 mars 2026, l'activité entreprises de Singtel Singapour représentait plus de 50 % de ses revenus, malgré la concurrence structurelle par les prix sur le marché consommateurs. Cette composition au niveau de l'entreprise donne au développement des services entreprises un poids stratégique substantiel, car les changements dans un grand segment d'activité peuvent influencer de manière significative le profil de revenus global de l'opérateur. Les ventes aux entreprises peuvent influencer la performance globale de Singtel sans nécessiter de redressement des prix dans le segment consommateurs.

Analyse géographique
Le district d'innovation de Jurong donne à la connectivité entreprises un rôle de production, où les données d'usine peuvent faire partie de la proposition de service. JTC indique que le réseau 5G dans l'ensemble du district permet l'IoT, les jumeaux numériques, l'analytique, l'IA et l'apprentissage automatique pour la fabrication de nouvelle génération. Une étude de mai 2025 de l'Université nationale de Singapour a décrit le Centre d'innovation du groupe Hyundai Motor à Singapour utilisant un réseau 5G privé avec Singtel pour les données d'usine en temps réel, les jumeaux numériques et le contrôle qualité des véhicules électriques. Pour l'utilisateur industriel, cette application fait de la continuité des données d'usine une exigence de service concrète, car les jumeaux numériques et le contrôle qualité dépendent de ces flux.
Tuas relie l'opportunité télécom à l'échelle d'une opération portuaire en expansion, offrant aux fournisseurs un cadre entreprises défini pour leurs propositions de service. PSA Singapour a étendu le port de Tuas à 12 postes à quai opérationnels en 2025. Pour un fournisseur de connectivité, cette empreinte opérationnelle plus grande offre une base concrète pour discuter de la portée et des responsabilités de service d'une offre entreprises axée sur le port avec son acheteur. Chaque poste à quai ajouté élargit potentiellement la zone qu'une proposition de connectivité portuaire doit couvrir, liant la portée du service à l'expansion physique de PSA plutôt qu'à la croissance démographique.
L'aéroport de Changi a enregistré 69,98 millions de mouvements de passagers en 2025. Changi Airport Group figurait parmi les partenaires de Singtel Singapour pour le développement et le déploiement avancés de la 5G et de l'IA identifiés dans son rapport de l'exercice 2026. Le 20 janvier 2026, l'aéroport a déployé 2 tracteurs sans conducteur pour transférer les bagages entre les terminaux 1 et 4 car le système de bagages du T4 n'était pas connecté aux systèmes des 3 autres terminaux. En mai 2025, Singtel a indiqué que son réseau 5G alimentait Changi Airport Group. La relation 5G et le partenariat de l'exercice 2026 donnent à Singtel un interlocuteur opérateur aéroportuaire pour le développement des services entreprises.
Cadre réglementaire et perspectives
Dans la juridiction sélectionnée de Singapour, la comparaison sépare les règles d'exploitation nationales des exigences d'accès aux bâtiments en vertu du Code de pratique pour les installations d'infocommunication dans les bâtiments (COPIF) 2018. L'évaluation adopte la perspective d'un opérateur fournissant des services mobiles sous licence. En vertu de la loi sur les télécommunications de 1999, l'Autorité de développement des médias et de l'infocommunication (IMDA) peut accorder des licences de manière inconditionnelle ou avec des conditions spécifiées. Le Code de concurrence télécom et médias impose également des obligations contraignantes aux titulaires de licences de télécommunications et aux personnes réglementées selon ses règles d'applicabilité.
Tableau réglementaire
| Facteur de décision | Cadre d'exploitation de Singapour | Cadre d'accès aux bâtiments de Singapour |
|---|---|---|
| Autorité principale | Autorité de développement des médias et de l'infocommunication (IMDA) | IMDA |
| Instruments ou orientations clés | Loi sur les télécommunications de 1999 ; Code de concurrence télécom et médias | COPIF 2018 ; proposition de coordination en phase de conception de mars 2026 |
| Effet commercial | Les accords d'interconnexion écrits sont soumis à l'IMDA ; les accords non dominants prennent effet à la soumission ; les accords de partie dominante nécessitent une approbation avant de prendre effet | Les propriétaires de bâtiments fournissent un espace d'installation mobile dans les développements éligibles |
| Attractivité actuelle de la politique | Moyenne | Élevée |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
L'octroi de licences conditionnelles et la supervision de l'interconnexion soutiennent une attractivité Moyenne pour les règles d'exploitation, équilibrant une voie définie vers la participation avec des obligations de conformité. L'accès aux bâtiments est noté Élevé car le COPIF 2018 exige un espace d'installation mobile dans les développements résidentiels d'au moins 80 unités et les développements non résidentiels avec des zones de couverture mobile supérieures à 2 000 mètres carrés. En mars 2026, l'IMDA a proposé une coordination en phase de conception entre les propriétaires de bâtiments et les MNO, identifiant des réductions potentielles des coûts de rénovation et des améliorations plus rapides de la couverture. Ensemble, les règles d'exploitation et la portée limitée du processus de conception proposé soutiennent la continuité des principales obligations d'entrée et de déploiement des opérateurs.
Étapes de la chaîne de valeur
La chaîne de valeur compare la fourniture d'infrastructure, l'exploitation du réseau et les services gérés pour entreprises afin de montrer où les fournisseurs génèrent des revenus et comment les responsabilités de livraison se développent. NetLink NBN Trust possède et exploite un réseau fibre passif et y fournit un accès de gros ouvert et non discriminatoire. M1 (Keppel) fournit des communications mobiles, de téléphonie fixe et de fibre aux clients consommateurs et entreprises à Singapour. Au cours de l'exercice 2026, NetLink a réalisé des améliorations dans les centraux en prévision d'un déploiement accru d'infrastructure client pour soutenir la croissance des connexions 10 Gbps.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Fourniture de réseau passif et accès de gros | Opérateurs d'infrastructure tels que NetLink NBN Trust | Frais d'accès réseau et de service de connexion | Disponibilité des centraux pour les mises à niveau d'infrastructure des opérateurs clients | Améliorer les centraux en anticipation des déploiements clients prévus |
| Exploitation du réseau mobile et fixe | Opérateurs de réseau tels que M1 (Keppel) | Frais de service de connectivité | Coordination des exigences de service mobile et fixe | Planifier la capacité et le support pour chaque type d'accès |
| Intégration entreprises et exploitation gérée | Fournisseurs d'infrastructure gérée tels que M1 (Keppel) | Frais de contrat de service et de support | Maintenir les systèmes distribués observables et récupérables | Combiner la surveillance, la maintenance et le support de récupération |
| Source: Mordor Intelligence | ||||
Au cours de l'exercice 2026, les services relevant du cadre d'actifs réglementés de NetLink ont contribué à environ 84 % des revenus de la fiducie. Les services d'infrastructure informatique gérée de M1 comprennent la maintenance matérielle, la sauvegarde et la réplication, ainsi que la surveillance des réseaux et des systèmes. Un contrat de support continu peut ajouter des revenus au fournisseur aux côtés de l'accès tout en étendant la responsabilité dans l'environnement opérationnel du client. Le revenu des services réglementés de NetLink ancre son activité d'infrastructure, tandis que le revenu des services gérés dépend de la portée de la maintenance et de la surveillance qu'un fournisseur s'engage à livrer.
Paysage concurrentiel
Concentration du Marché
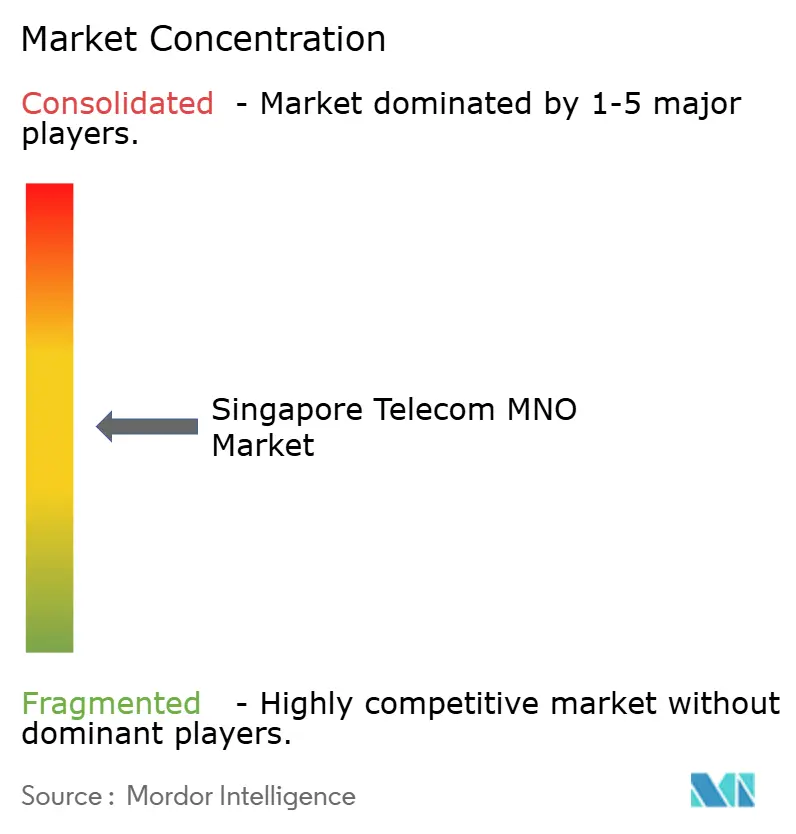
La concurrence a un noyau d'opérateurs de réseau concentré, avec une concurrence supplémentaire de marques de détail soutenues par des services mobiles hébergés. Simba Telecom, l'opérateur mobile singapourien de Tuas Limited, a augmenté ses services mobiles actifs de 1,25 million à la fin de l'exercice 2025 à 1,46 million au 31 juillet 2026. M1 (Keppel) exploite un réseau mobile, MyRepublic fournit des services mobiles sous marque propre, et Singtel exploite des services mobiles pour les consommateurs. Simba et M1 exploitent des réseaux mobiles, tandis que MyRepublic utilise StarHub comme hôte réseau, séparant l'exploitation du réseau de la marque de détail. La base de services actifs croissante de Simba rend la concurrence au sein du noyau propriétaire de réseau commercialement significative aux côtés de la rivalité des marques de détail hébergées.
M1 a ajouté la couverture de réparation et de remplacement FoneCare+ Pro à ses forfaits Bespoke Flexi 800 Go, 1 To et 10 To sans frais mensuels supplémentaires le 11 juin 2026. Il a décrit ces forfaits comme les premiers à Singapour à inclure cette couverture. Singtel Singapour a mis à niveau plus de 1,5 million de clients vers les capacités 5G+ consommateurs d'ici mars 2026 grâce aux forfaits Priority et Enhanced lancés en mai 2025. M1 intègre une protection contre les coûts de réparation des terminaux, tandis que l'offre de Singtel différencie la connexion elle-même grâce à des capacités réseau améliorées.
Le 8 octobre 2026, StarHub a annoncé son intention d'acquérir l'activité mobile singapourienne de MyRepublic, sous réserve des conditions préalables applicables.[3] Les clients de MyRepublic Mobile étaient déjà progressivement migrés vers le réseau de StarHub au moment de l'annonce. La vente proposée par Keppel de M1 Telco à Simba a été résiliée le 22 mai 2026, après que les approbations réglementaires n'ont pas été obtenues avant la date limite prolongée du 21 mai. Cette vente proposée excluait l'activité Solutions et Services Technologiques de M1 et d'autres actifs exclus. M1 reste donc sous Keppel, tandis que StarHub, qui s'est décrit en août 2026 comme le numéro 2 clair des opérateurs mobiles de Singapour par part de marché en revenus, cherche à consolider l'activité mobile de MyRepublic et la base de clients 4G hébergés.
Leaders du secteur MNO des télécommunications de Singapour
-
Simba Telecom
-
M1 (Keppel)
-
MyRepublic
-
Singtel
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Opérateurs de Réseau Mobile Télécom de Singapour Entreprises couvertes dans ce rapport
- Singtel
- M1 (Keppel)
- Simba Telecom
- MyRepublic
Opportunités clés pour les acteurs du marché
Les opportunités comparent la fourniture directe de services mobiles au gouvernement, la connectivité des réseaux de surveillance et un rôle de gros dans la livraison axée sur la maintenance. L'appel d'offres de services mobiles intégrés de GovTech d'août 2026 était en attente d'attribution après la clôture des offres le 14 septembre 2026. La période de service indiquée était du 1er novembre 2026 au 31 octobre 2029. En octobre 2026, l'Agence nationale de l'environnement (NEA) a invité des offres pour un lot obligatoire combinant la maintenance complète des systèmes sismiques RSITES et CSAMP avec la connectivité réseau pour RSITES, les offres étant dues le 5 novembre 2026.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Fourniture de services mobiles gouvernementaux intégrés | Appel d'offres GovTech en attente d'attribution pour une période de service 2026-2029 | GovTech / services mobiles gouvernementaux | Préparer la livraison selon la période de service publiée | La fenêtre d'offre fermée restreint la nouvelle entrée directe | Fournisseurs de services mobiles pour entreprises tels que M1 (Keppel) et Singtel |
| Connectivité RSITES associée à la maintenance | L'appel d'offres d'octobre 2026 combine connectivité et maintenance | NEA / opérations des systèmes de surveillance | Associer le service réseau à la capacité de maintenance requise | La portée de la maintenance spécialisée s'étend au-delà de la connectivité | M1 (Keppel), Singtel et équipes de service axées sur la maintenance |
| Connectivité composante pour les intégrateurs axés sur la maintenance | Le lot combiné crée une ouverture pour la fourniture de composantes | Fournisseurs de maintenance technique assemblant des offres intégrées | Fournir la connectivité dans le cadre d'une proposition de maintenance complète | Responsabilité des défaillances entre les interfaces de service | Fournisseurs de connectivité entreprises tels que M1 (Keppel) et Singtel |
| Source: Mordor Intelligence | |||||
L'ouverture centrale consiste à rattacher la connectivité à une exigence opérationnelle institutionnelle définie, offrant aux opérateurs une voie vers la valeur au-delà d'une ligne mobile individuelle. Pour l'appel d'offres de la NEA, la contribution réseau doit s'inscrire dans la portée de maintenance du lot obligatoire. Choisir entre diriger la proposition de service complète et en fournir la composante de connectivité est donc conséquent, car chaque voie assigne un niveau différent de responsabilité de livraison.
Développements industriels récents dans Marché des Opérateurs de Réseau Mobile Télécom de Singapour
- Oct 2026 : StarHub a annoncé son intention d'acquérir l'activité mobile singapourienne de MyRepublic, sous réserve des conditions préalables applicables.
- Juin 2026 : M1 a ajouté la couverture de réparation et de remplacement FoneCare+ Pro à ses forfaits Bespoke Flexi 800 Go, 1 To et 10 To sans frais mensuels supplémentaires.
- Mai 2026 : La vente proposée par Keppel de M1 Telco à Simba Telecom a été résiliée le 22 mai après que les approbations réglementaires pertinentes n'ont pas été obtenues avant la date limite prolongée du 21 mai.
Marché des Opérateurs de Réseau Mobile Télécom de Singapour Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché des MNO Télécom de Singapour mesure le chiffre d'affaires annuel des services de télécommunications et des services numériques et pay-TV fournis par les opérateurs vendus à Singapour. Il couvre les services facturés aux consommateurs, aux entreprises et aux autres fournisseurs de services, la valeur étant mesurée comme le chiffre d'affaires annuel des services.
Exclusions du périmètre : les ventes d'appareils, les ventes autonomes de matériel télécom, les revenus purs de contenu médiatique et la demande de services télécom en dehors de Singapour sont exclus.
Aperçu de la segmentation
- Revenus globaux des télécommunications et ARPU
- Type de service
- Services vocaux
- Services de données et Internet
- Services de messagerie
- Services IoT et M2M
- Services OTT et PayTV
- Autres services (SVA, itinérance et services internationaux, services aux entreprises et en gros, etc.)
- Utilisateur final
- Entreprises
- Consommateurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
L'analyse utilise les statistiques officielles de Singapour et les communications des opérateurs, telles que les statistiques télécom de l'Autorité de développement des médias et de l'infocommunication (IMDA) pour les abonnements et l'utilisation, le Code de concurrence télécom et médias de l'IMDA pour les obligations sectorielles, et les rapports annuels de Singtel pour les tendances de service et de clientèle. Le contexte de marché public issu des perspectives télécom de Singapour publiées par l'Éditeur de perspectives sectorielles B soutient l'examen des revenus de services, de l'adoption de la 5G et des tendances des services traditionnels, tandis que les séries statistiques de l'IMDA fournissent des vérifications indépendantes sur l'activité mobile, fixe et haut débit.
Les dépôts d'entreprises, les documents destinés aux investisseurs et la presse économique singapourienne réputée aident à distinguer les revenus de services des revenus d'entreprise plus larges et à clarifier les changements importants dans les conditions de réseau, de clientèle et de service. Ces exemples ne sont pas exhaustifs, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens structurés et les enquêtes incluraient les responsables commerciaux et financiers des opérateurs mobiles de Singapour, les responsables des unités de service et de réseau, et les gestionnaires responsables des services consommateurs, entreprises, de gros et numériques. Les répondants vérifieraient l'interprétation des données secondaires, expliqueraient les différences dans les catégories de services déclarées et identifieraient les lacunes dans le pont de revenus, les éléments non résolus étant comparés aux communications des opérateurs, aux statistiques des régulateurs et à d'autres indicateurs indépendants.
Distribution des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Petits acteurs : 20 % | Gestionnaires : 45 % |
Dimensionnement du marché et prévisions
Le modèle estime les revenus de services de Singapour de haut en bas en réconciliant les totaux de services déclarés par les opérateurs avec les indicateurs du régulateur, puis vérifie les composantes sélectionnées par des cumuls de revenus des fournisseurs et des comparaisons au niveau des services. Les indicateurs clés comprennent les abonnements mobiles et fixes, l'utilisation des données par connexion, le revenu moyen par utilisateur, les revenus des services entreprises et de gros, et la contribution des données, de la voix, de la messagerie, de l'IoT, de la pay-TV et des autres services facturés. Ces indicateurs aident à séparer la croissance des clients et de l'utilisation des prix et de la composition des services, tandis que les parts de segment sont construites à partir de la composition des services déclarée et vérifiées par rapport au pool de revenus résultant. Les séries historiques de revenus et de connexions soutiennent une régression multivariée pour la prévision principale, avec une analyse de scénarios utilisée pour la monétisation de la 5G, la pression sur les prix consommateurs et l'adoption des services entreprises. Les analystes comparent les prévisions au niveau des variables avec les répondants informés du marché singapourien et examinent les différences avant d'accepter une entrée. Lorsqu'une catégorie de service n'est pas déclarée séparément, les analystes utilisent la catégorie divulguée la plus proche, la réconciliant avec le revenu total des services de l'opérateur, et documentent la base d'allocation. Les vérifications sélectives des fournisseurs ou des canaux servent de contrôles plutôt que d'estimation complète ascendante.
Cycle de validation des données et de mise à jour
Les analystes triangulent les communications de revenus des opérateurs, les séries d'abonnements et d'utilisation du régulateur, les publications de marché et les données primaires, puis vérifient que les composantes de service se réconcilient avec le total de Singapour et que les signaux indépendants évoluent de manière plausible ensemble. Ils examinent les valeurs aberrantes, les changements de périmètre et les écarts importants par rapport aux périodes précédentes au travers d'un examen en plusieurs étapes par l'analyste et le réviseur, et recontactent les répondants lorsqu'une explication reste peu claire ou qu'un nouveau développement modifie une entrée. Le modèle est actualisé annuellement, réexaminé entre les cycles après des événements réglementaires, de réseau ou de marché importants, et soumis à un examen frais des sources et des calculs avant la livraison.
Taille du marché télécom de Singapour selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché des MNO Télécom de Singapour mesure le chiffre d'affaires annuel des services de télécommunications et des services numériques et pay-TV fournis par les opérateurs vendus à Singapour.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs clés comprennent les abonnements mobiles et fixes, l'utilisation des données par connexion, le revenu moyen par utilisateur, les revenus des services entreprises et de gros, et la contribution des données, de la voix, de la messagerie, de l'IoT, de la pay-TV et des autres services facturés.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 15,15 milliards USD (2027) | |
| Cabinet d'études de marché A | 3 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 80,2 % à la valeur 2027 de ce rapport de 15,15 milliards USD, 2 ans plus tard. Le total publié exclut les revenus de contenu médiatique et les revenus TIC hors connectivité, réduisant son périmètre déclaré de services télécom. |
| Éditeur de perspectives sectorielles B | 2,9 milliards USD (2024) | À sa base de 2024, cette estimation est inférieure de 80,9 % à la valeur 2027 de ce rapport de 15,15 milliards USD, 3 ans plus tard. Son estimation porte sur une année de mesure antérieure, et ses perspectives publiées progressent jusqu'en 2030. |
Les analystes de Mordor Intelligence triangulent les communications de revenus des opérateurs, les séries d'abonnements et d'utilisation du régulateur, les publications de marché et les données primaires, puis vérifient que les composantes de service se réconcilient avec le total de Singapour et que les signaux indépendants évoluent de manière plausible ensemble.
Questions clés auxquelles répond le rapport
Quelle est la taille et les perspectives de croissance du marché des MNO Télécom de Singapour ?
Il est estimé à 15,15 milliards USD en 2027 et devrait atteindre 17,92 milliards USD d'ici 2032, à un CAGR de 3,41 % durant 2027-2032.
Qu'est-ce qui soutient la demande de services de réseau mobile à Singapour ?
Les capacités 5G autonome, la couverture fibre et l'utilisation mobile plus intensive soutiennent le développement des services. Singtel a déclaré 20 Go d'utilisation mensuelle de données parmi les clients smartphones postpayés à Singapour au trimestre clos le 30 juin 2026, hors gros.
Quel type de service détient la plus grande part des revenus des MNO Télécom ?
Les services de données et Internet ont mené avec 52,71 % du marché en 2026.
Quelles entreprises sont en concurrence dans le secteur mobile de Singapour ?
Les principaux acteurs comprennent Simba Telecom, M1 (Keppel), MyRepublic et Singtel. StarHub a annoncé son intention d'acquérir l'activité mobile singapourienne de MyRepublic le 8 octobre 2026, sous réserve des conditions préalables.
Quel est le principal défi pour la croissance des revenus des opérateurs mobiles ?
L'ARPU mensuel de Singtel Singapour, basé sur les abonnés moyens et incluant les appels internationaux mais excluant le gros, a reculé de 4,7 % en glissement annuel au trimestre clos le 30 juin 2026. Cela illustre la pression sur les prix des rendements par ligne.
Comment les sites industriels et de transport façonnent-ils la demande télécom entreprises à Singapour ?
Les applications industrielles dans le district d'innovation de Jurong, les 12 postes à quai opérationnels du port de Tuas en 2025 et le partenariat 5G et IA de Changi Airport Group dans le rapport de l'exercice 2026 de Singtel donnent aux ventes entreprises des cadres industriels et de transport distincts.