
Taille et part de marché des processeurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 139.61 Milliards de dollars |
| Taille du Marché (2031) | 179.8 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.19 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des processeurs par Mordor Intelligence
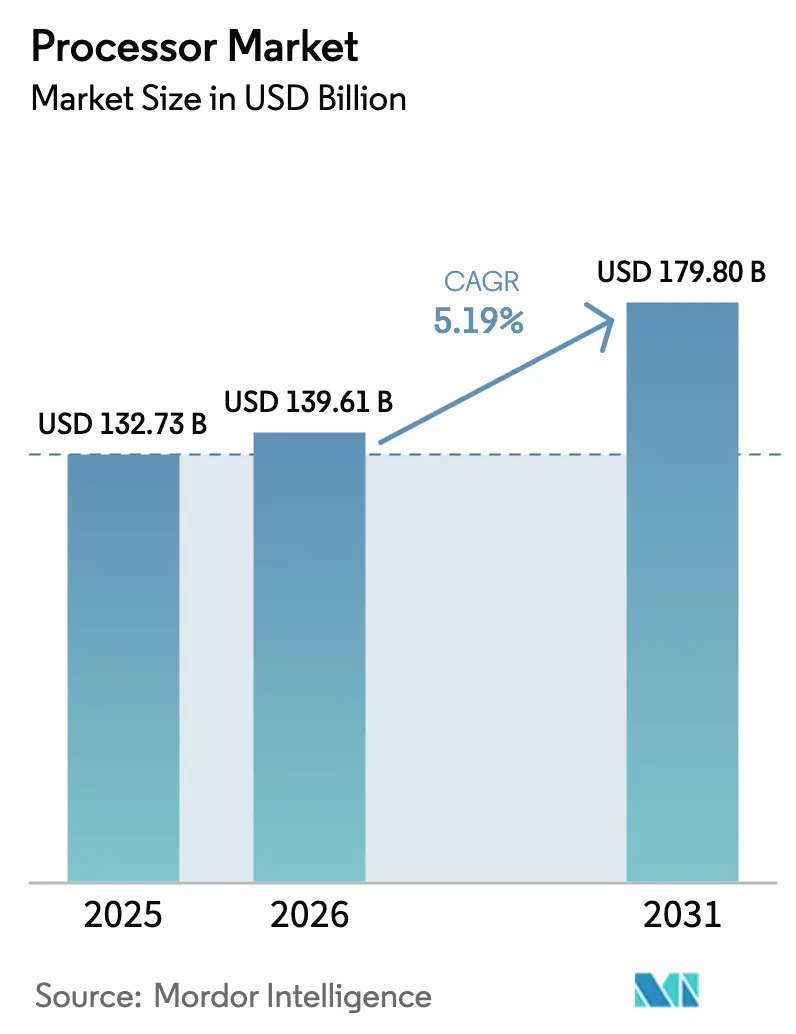
La taille du marché des processeurs était évaluée à 132,73 milliards USD en 2025 et devrait croître de 139,61 milliards USD en 2026 pour atteindre 179,8 milliards USD d'ici 2031, à un TCAC de 5,19 % durant la période de prévision (2026-2031). La croissance repose sur une transition des architectures à usage général vers des architectures optimisées pour l'IA, une progression du silicium personnalisé par les hyperscalers, ainsi que sur des incitations gouvernementales qui élargissent la capacité de fabrication nationale. L'Amérique du Nord ancre la demande grâce aux investissements dans les centres de données et aux incitations de la loi CHIPS, tandis que l'Asie-Pacifique affiche le rythme le plus rapide alors que l'Inde, la Chine et le Japon développent leurs capacités de fabrication. La concurrence architecturale s'intensifie alors que la longueur d'avance historique du x86 se heurte aux architectures ARM et RISC-V offrant de meilleures performances par watt. L'activité de fusions et acquisitions, d'une valeur supérieure à 50 milliards USD en 2025, souligne un pivot industriel vers l'intégration verticale, le conditionnement avancé et les stratégies à base de chiplets qui réduisent les coûts et améliorent les performances par unité de surface.
Points clés du rapport
- Par type de produit, les CPU détenaient 63,70 % de la part de marché des processeurs en 2025 ; les APU devraient progresser à un TCAC de 6,32 % jusqu'en 2031.
- Par micro-architecture, le x86 captait 54,10 % de la taille du marché des processeurs en 2025, tandis que le RISC-V enregistrait le TCAC le plus rapide à 6,47 % jusqu'en 2031.
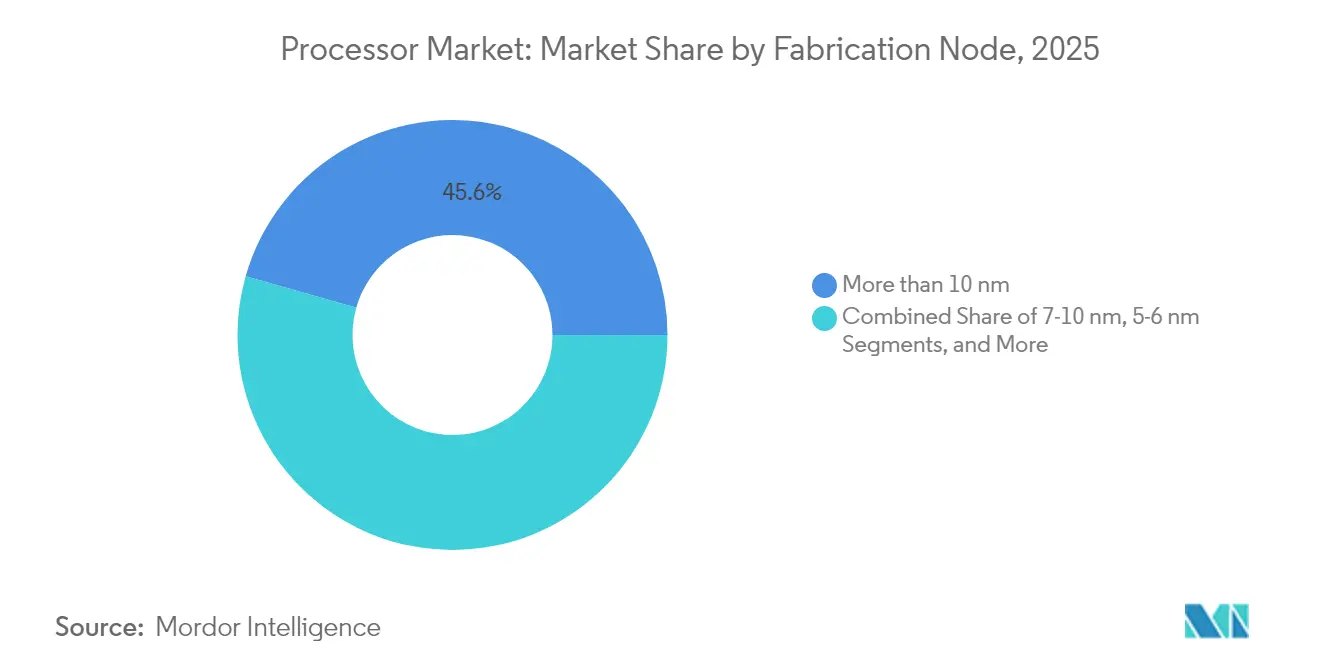
- Par nœud de fabrication, les procédés à 4 nm et en dessous affichent le TCAC le plus élevé à 7,88 % entre 2026 et 2031, bien que les nœuds supérieurs à 10 nm représentent encore 45,60 % du chiffre d'affaires 2025.
- Par application d'utilisation finale, l'électronique grand public était en tête avec une part de 37,90 % de la taille du marché des processeurs en 2025 ; l'automobile et les ADAS constituent le segment à la croissance la plus rapide avec un TCAC de 7,49 % jusqu'en 2031.
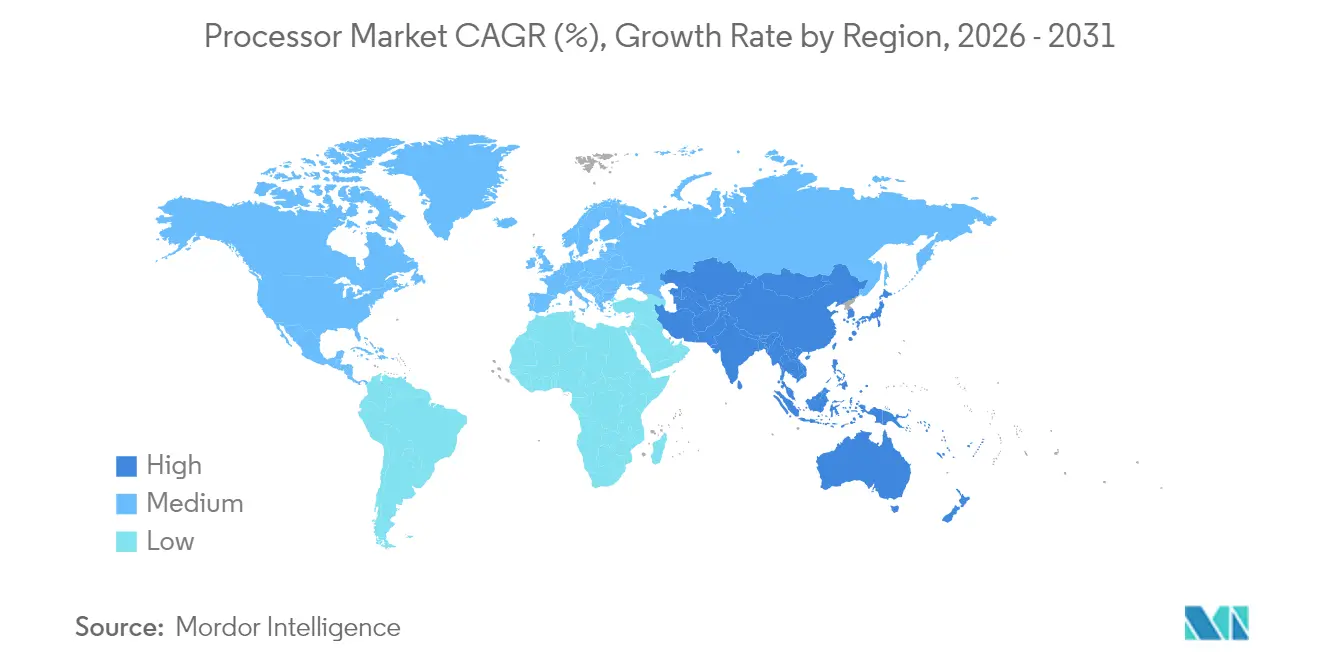
- L'Amérique du Nord commandait 41,75 % de la part de marché des processeurs en 2025, tandis que l'Asie-Pacifique affiche le TCAC le plus élevé à 8,25 % durant la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénétration croissante des smartphones | +1.20% | Mondial, avec l'impact le plus fort en Asie-Pacifique et dans les marchés émergents | Moyen terme (2-4 ans) |
| Adoption croissante des charges de travail cloud, IA et mégadonnées | +1.80% | Mondial, concentré dans les centres de données d'Amérique du Nord et d'Europe | Court terme (≤ 2 ans) |
| Déploiements croissants de l'informatique en périphérie | +0.90% | Mondial, avec adoption précoce dans les secteurs industriel et automobile | Moyen terme (2-4 ans) |
| Incitations gouvernementales à la capacité de fabrication de semi-conducteurs | +0.70% | Amérique du Nord, Europe, régions clés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Extensions du jeu d'instructions optimisées pour l'IA | +0.60% | Mondial, débordement des centres de données vers l'électronique grand public | Court terme (≤ 2 ans) |
| Économies de coûts par intégration hétérogène à base de chiplets | +0.40% | Mondial, avec concentration dans les régions de fabrication avancée | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des charges de travail cloud, IA et mégadonnées
Les hyperscalers conçoivent et déploient désormais des puces personnalisées qui améliorent le rapport performance/dollar par rapport au silicium générique. Le Trainium2 d'AWS améliore l'efficacité des coûts d'entraînement IA de 30 à 40 % par rapport aux instances GPU, tandis que le TPU Ironwood de Google atteint 4 614 TFLOPS par puce et évolue jusqu'à 42,5 exaflops par pod.[1]Wylie Wong, « AWS lance la puce IA personnalisée Trainium2 », datacenterknowledge.com L'opportunité de silicium personnalisé qui en résulte, estimée à 45 milliards USD, érode les marges des fournisseurs de CPU traditionnels à mesure que les opérateurs cloud internalisent la conception de silicium. Les mandats de souveraineté des données en Europe et dans certaines régions d'Asie renforcent les préférences régionales en matière de processeurs, segmentant davantage les schémas de demande.
Pénétration croissante des smartphones
Les processeurs d'application sont désormais livrés avec des NPU dédiés, les fabricants de smartphones poussant l'IA sur l'appareil. L'A18 Pro d'Apple intègre des coprocesseurs matriciels, et le Snapdragon 8 Gen 4 de Qualcomm vise une amélioration des performances de 40 % grâce aux avancées du NPU.[2]Tyson Mark, « Google a développé ses propres puces de serveur pour centre de données », tomshardware.com L'intégration monolithique des modems 5G a réduit le coût de la nomenclature de 15 à 20 % et amélioré l'efficacité de la batterie. Les cycles de remplacement plus longs déplacent l'attention vers une efficacité soutenue, poussant les nœuds de pointe en dessous de 5 nm vers des volumes pour les segments premium.
Déploiements croissants de l'informatique en périphérie
Les charges de travail en périphérie industrielle et automobile dépassent les capacités des MCU hérités, favorisant l'adoption de cœurs de classe serveur. Le processeur à 512 cœurs d'Ampere Computing LLC cible les déploiements compacts de type centre de données en boîtier, tandis que la puce Dojo de Tesla affiche 362 BF16 TFLOPS pour l'inférence autonome à la périphérie du véhicule.[3]Prickett Morgan Timothy, « Les CPU Arm serveur d'Ampere Computing LLC pour atteindre 512 cœurs », nextplatform.com Les conceptions en périphérie prennent désormais en charge à la fois le contrôle déterministe et l'inférence IA, augmentant la demande de structures de calcul hétérogènes qui combinent des CPU, des tuiles GPU et des moteurs de traitement de paquets.
Incitations gouvernementales à la capacité de fabrication de semi-conducteurs
La loi CHIPS et Sciences a débloqué 52,7 milliards USD pour stimuler les usines nationales, déclenchant le complexe d'Arizona de TSMC d'une valeur de 165 milliards USD et l'expansion multi-sites d'Intel de 100 milliards USD.[4]TSMC, « Extension de l'usine d'Arizona », tsmc.com Des programmes similaires en Europe (43 milliards EUR) et en Inde (10 milliards USD) encouragent des chaînes d'approvisionnement localisées. Les longs cycles d'approbation et les délais de construction signifient que les avantages s'accumulent sur un horizon de quatre ans, mais l'élan politique influence déjà le choix des sites et la planification à long terme des capacités.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de talents dans la conception de nœuds avancés | -1.10% | Mondiale, la plus aiguë en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Contrôles géopolitiques des exportations sur les outils EDA/PI | -0.80% | Mondial, avec concentration dans les corridors technologiques États-Unis-Chine | Court terme (≤ 2 ans) |
| Limites de conception thermique dans les nœuds sub-3 nm | -0.60% | Mondial, affectant les régions de fabrication avancée | Long terme (≥ 4 ans) |
| Coûts de conformité aux émissions de la chaîne d'approvisionnement | -0.30% | Mondial, avec une application plus stricte en Europe et en Californie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de talents dans la conception de nœuds avancés
Les fabricants de puces éprouvent des difficultés à recruter des ingénieurs qualifiés pour les nœuds à 3 nm et en dessous. Intel a signalé 3 000 postes ouverts malgré des rémunérations de départ de 200 000 USD, et TSMC a déplacé 1 000 employés taïwanais en Arizona pour former des recrues locales. Les cycles de mise à jour des programmes universitaires, plus lents, créent un décalage de compétences de 5 à 7 ans, particulièrement dans la vérification, qui devient critique à mesure que le nombre de chiplets augmente. Les plafonds de visas aux États-Unis resserrent davantage l'offre, incitant les entreprises à délocaliser leurs centres de conception en Inde et en Asie du Sud-Est.
Contrôles géopolitiques des exportations sur les outils EDA/PI
Les règles américaines restreignant les outils EDA avancés et la propriété intellectuelle vers la Chine fractionnent les feuilles de route de conception. La division T-Head d'Alibaba Pingtouge doit maintenir des flux EDA séparés, ajoutant 15 à 25 % aux coûts et aux délais, tandis que les incertitudes liées aux licences ARM compliquent les accords de licences croisées x86. Le modèle ouvert du RISC-V gagne en popularité pour sa résilience aux contrôles à l'exportation, bien que les chaînes d'outils haute performance restent immatures. Les entreprises supportent donc une vérification dupliquée et un accès restreint aux fonderies, freinant la croissance à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'intégration redéfinit la valeurLes CPU ont conservé 63,70 % de la part de marché des processeurs en 2025, mais le TCAC de 6,32 % des APU souligne la demande pour des architectures unifiées CPU-GPU gérant l'inférence IA localement. La taille du marché des processeurs pour les APU devrait augmenter parallèlement à la montée en puissance des charges de travail créatives nécessitant une accélération graphique sur puce. Les SoC pour smartphones s'étendent vers l'automobile et l'IoT, prolongeant leur valeur sur la durée de vie, tandis que les processeurs pour téléviseurs intelligents bénéficient des vents favorables du contenu 8K et du suréchantillonnage par IA. La pression sur les prix des tablettes persiste à mesure que le silicium de classe smartphone réduit l'écart de performances.
La gamme M d'Apple illustre une évolution vers des architectures à mémoire partagée qui éliminent les goulots d'étranglement PCIe, tandis que le Core Ultra d'Intel intègre un NPU de 48 TOPS pour préserver la pertinence du x86 dans les PC IA. Les catégories spécialisées — montre connectée, AR/VR et automobile — gagnent des parts grâce aux incitations réglementaires en matière de sécurité et de conduite assistée. Les voies de certification telles qu'ISO 26262 allongent le développement jusqu'à 24 mois, mais permettent une tarification premium et une meilleure rétention des marges.


Par micro-architecture :
les normes ouvertes gagnent du terrainLe x86 domine encore le marché des processeurs, avec 54,10 % en 2025, mais les architectures ARM et RISC-V prospèrent grâce à leur efficacité et à leur flexibilité en matière de licences. La taille du marché des processeurs pour les cœurs ARM bénéficie de l'adoption par les hyperscalers : AWS Graviton4 et Google Axion offrent jusqu'à 60 % de meilleure efficacité énergétique par rapport aux instances x86 équivalentes. Les extensions AMX d'Intel visent à combler cet écart, mais dépendent d'une courbe d'activation logicielle de deux ans.
Le TCAC de 6,47 % du RISC-V repose sur son ouverture ; SiFive Inc. et GlobalFoundries proposent des conceptions de qualité automobile qui challengent la niche de l'architecture Power dans les systèmes à haute fiabilité. Cependant, les lacunes dans les outils retardent les charges de travail grand public de trois à cinq ans. Les évolutions réglementaires favorisant la propriété intellectuelle exempte de contrôles à l'exportation accélèrent les déploiements pilotes, laissant entrevoir une pénétration plus profonde du marché après 2028.
Par nœud de fabrication :
les nœuds premium captent la croissanceLes nœuds matures (>10 nm) contrôlent encore 45,60 % du chiffre d'affaires 2025, au service des dispositifs automobiles et RF sensibles aux coûts, mais les nœuds à 4 nm et en dessous affichent le TCAC le plus rapide à 7,88 % à mesure que les exigences de densité IA s'intensifient. La taille du marché des processeurs pour les nœuds avancés augmente à chaque génération, car les gains en transistors l'emportent sur les coûts croissants des masques. Les puces sub-4 nm poussent les limites thermiques au-delà de 200 W/cm², imposant un refroidissement liquide et un conditionnement avancé qui ajoutent 50 à 100 USD par boîtier. Les feuilles de route de Samsung Electronics Co. Ltd. et TSMC vers le 2 nm d'ici fin 2025 s'articulent autour de la distribution d'énergie par la face arrière pour alléger la densité de courant.
Les nœuds intermédiaires (5-6 nm) deviennent la norme pour les appareils mobiles et PC premium, équilibrant coût et efficacité, tandis que les nœuds 7-10 nm offrent un pont pour les concepteurs migrant depuis le 12 nm sans subir de pics de coûts de réticule. Les réglementations environnementales en Californie et dans l'UE augmentent les coûts de conformité de 3 à 5 % par an, orientant certains volumes vers des régions aux plafonds d'émissions moins stricts.
Par application d'utilisation finale :
la dynamique automobile s'accélèreL'électronique grand public a conservé 37,90 % du chiffre d'affaires 2025, mais la taille du marché des processeurs dans l'automobile et les ADAS croît à un TCAC de 7,49 % sur la voie de l'autonomie de niveau 3. L'accord de 16,5 milliards USD de Tesla avec Samsung Electronics Co. Ltd. sécurise la capacité pour le calcul de conduite autonome à partir de 2026. Les centres de données hyperscale restent le deuxième débouché en importance à mesure que les nœuds d'entraînement IA se développent, mais les déploiements en périphérie dans les usines et les sites de télécommunications comblent l'écart en distribuant les charges de travail d'inférence.
L'IoT industriel bascule vers des processeurs d'application qui traitent les données localement, réduisant la latence de retransmission. L'aérospatiale et la défense exigent des processeurs conformes aux normes ITAR et DO-178C, allongeant les cycles de conception de 12 à 18 mois mais permettant des prix de vente moyens plus élevés. Les consoles de jeux vidéo et les serveurs de jeux en cloud prolongent la durée de vie des APU monolithiques qui fusionnent des cœurs de traçage de rayons avec des moteurs scalaires.
Analyse géographique
Marché des Processeurs en Amérique du Nord
L'Amérique du Nord a contrôlé 41,75 % de la part de marché des processeurs en 2025, grâce au financement du CHIPS Act et à la concentration des hyperscalers. Les volumes ont augmenté sur la ligne 4 nm de TSMC Arizona début 2025, approvisionnant Apple et NVIDIA, tandis qu'Intel s'est engagé à investir 100 milliards USD d'ici 2029 pour l'expansion de ses fonderies. Les pénuries de talents et les restrictions de visas demeurent des obstacles structurels, contraignant les entreprises à importer des expertises d'Asie.
Marché des Processeurs en Asie-Pacifique
L'Asie-Pacifique affiche le CAGR le plus rapide à 8,25 % alors que les conceptions indigènes chinoises et les incitations indiennes de 10 milliards USD renforcent l'autonomie régionale. La fonderie TSMC-JASM du Japon et la Vision 2030 des Semi-conducteurs Système de la Corée du Sud font davantage basculer la production mondiale vers l'est. Les contrôles à l'exportation restreignent les flux EDA haut de gamme vers les entreprises chinoises, stimulant l'adoption du RISC-V dans les conceptions nationales.
Marché des Processeurs en Europe
L'Europe maintient sa croissance grâce au Chips Act de 43 milliards EUR qui soutient l'expansion de GlobalFoundries à Dresde et la future fonderie d'Intel à Magdebourg. Les processeurs automobiles constituent la demande principale du continent, en adéquation avec une solide chaîne d'approvisionnement de rang 1. Les réglementations environnementales et le RGPD orientent les équipementiers vers des fonderies situées dans la région, malgré des coûts de main-d'œuvre plus élevés.
Marché des Processeurs au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique s'engagent dans les segments d'assemblage et de test grâce aux fonds souverains d'investissement, mais la fabrication avancée reste embryonnaire.

Paysage réglementaire
Les décisions relatives à l'approvisionnement et à la conception des processeurs sont de plus en plus façonnées par la politique industrielle et les régimes de contrôle des exportations. Aux États-Unis, le CHIPS and Science Act (52,7 milliards USD) continue d'orienter les décisions d'implantation des usines et de financement, et en juillet 2026, le National Institute of Standards and Technology (NIST) des États-Unis a mis en avant un engagement d'investissement élargi dans les semi-conducteurs lié au renforcement de la capacité nationale, consolidant une dynamique pluriannuelle de relocalisation qui affecte la disponibilité de la logique de pointe et la planification de l'emballage avancé.
Les contrôles commerciaux et sécuritaires resserrent les flux technologiques transfrontaliers qui sous-tendent les feuilles de route des processeurs. En avril 2026, le projet de loi américain MATCH Act a progressé au Congrès, visant à aligner les contrôles d'exportation des semi-conducteurs entre les principaux alliés dans un calendrier défini, tandis que des changements de licences du Département du Commerce des États-Unis ont fait passer certaines expéditions d'équipements de fabrication de puces à des examens au cas par cas pour les usines liées à la Chine exploitées par Samsung et SK hynix. Taïwan a entamé des consultations formelles (juin 2026) sur la restriction des expéditions d'accélérateurs d'IA et de composants GPU avancés vers la Chine continentale, ajoutant une complexité de conformité pour les entreprises constituant des portefeuilles de processeurs mondiaux dans les écosystèmes x86, Arm et RISC-V.
Analyse de la chaîne de valeur
La chaîne de valeur des processeurs englobe la licence de propriété intellectuelle et d'architecture, la conception de puces et les outils EDA, la fabrication de plaquettes, l'emballage et le test avancés, ainsi que l'intégration système chez les OEM et les hyperscalers. À la pointe, des leaders de la conception tels qu'Apple, NVIDIA, AMD et Broadcom dépendent fortement de l'accès aux fonderies, TSMC occupant une position dominante dans la fabrication des nœuds avancés et la capacité d'emballage associée. Cette concentration accroît le poids stratégique des écosystèmes d'équipements et de procédés (par exemple, les chaînes d'outils de lithographie EUV et de dépôt/gravure) et fait de l'accès à l'emballage avancé un levier concurrentiel à mesure que l'intégration basée sur les chiplets se développe.
En aval, les hyperscalers et les grands OEM influencent de plus en plus les spécifications et les achats de processeurs par le biais de silicium personnalisé, de plateformes à l'échelle du rack et de réservations de capacité à long terme. Les fournisseurs d'assemblage et de test ainsi que les fournisseurs de substrats deviennent également essentiels pour le rendement, la thermique et le délai de mise sur le marché à des densités de puissance élevées. Les initiatives de localisation de la capacité redessinent également la chaîne : Intel a annoncé une expansion de fabrication de 5 milliards EUR sur son site de Leixlip, en Irlande, sur le nœud Intel 3, reflétant la volonté d'associer les empreintes de fabrication régionales aux centres de demande locaux. La conformité aux contrôles d'exportation et les exigences de durabilité ajoutent des coûts et des délais supplémentaires à la conception, à la qualification des outils et aux transferts de fabrication, en particulier pour les processeurs de nœuds avancés et axés sur l'IA.
Paysage concurrentiel
La concurrence sur le marché des processeurs s'articule autour de trois axes : l'innovation architecturale, l'intégration verticale et le leadership en matière de conditionnement. Les retards d'Intel ouvrent des parts pour AMD et les fournisseurs à base d'architecture ARM, tandis que le Grace Hopper de NVIDIA Corporation unit CPU et GPU en un seul module pour la suprématie dans l'entraînement IA. Les hyperscalers, ayant déployé plus de 50 millions de puces maison, influencent désormais les feuilles de route des jeux d'instructions et les réservations de capacité dans les fonderies.
L'acquisition d'Alphawave Semi par Qualcomm Technologies Inc. pour 2,4 milliards USD élargit la propriété intellectuelle d'interconnexion à haute vitesse, soulignant un glissement vers l'intégration à l'ère des chiplets. Le projet de GlobalFoundries d'acquérir MIPS ajoute de la propriété intellectuelle RISC-V pour les charges de travail en périphérie et les applications autonomes. La stratégie converge vers la maîtrise du silicium, du conditionnement et des piles logicielles qui verrouillent la valeur de l'écosystème. L'examen de la Commission fédérale du commerce (FTC) des grandes transactions crée une charge réglementaire, mais les fournisseurs perçoivent la consolidation comme essentielle pour financer les migrations de nœuds à plusieurs milliards de dollars.
Des opportunités non exploitées persistent dans les ASIC IA en périphérie, le calcul haute performance de qualité automobile et les accélérateurs de cryptographie post-quantique. Les fournisseurs disposant de solides écosystèmes logiciels et d'un savoir-faire en matière de conditionnement gagnent en influence à mesure que la seule mise à l'échelle des transistors plafonne.
Leaders du secteur des processeurs
Advanced Micro Devices Inc. (AMD)
Intel Corporation
Qualcomm Technologies Inc.
Apple Inc.
NVIDIA Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des Processeurs
- Advanced Micro Devices Inc. (AMD)
- Intel Corporation
- Qualcomm Technologies Inc.
- Apple Inc.
- NVIDIA Corporation
- MediaTek Inc.
- Samsung Electronics Co. Ltd.
- Huawei Technologies Co. Ltd. (HiSilicon)
- Broadcom Inc.
- Marvell Technology Group Ltd.
- UNISOC (Shanghai) Technologies Co. Ltd.
- Texas Instruments Inc.
- Renesas Electronics Corporation
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- VIA Technologies Inc.
- SiFive Inc.
- Ampere Computing LLC
- Alibaba Pingtouge (T-Head)
- Esperanto Technologies Inc.

Opportunités de marché et perspectives d'avenir
Les opportunités s'élargissent là où l'intensité de calcul de l'IA rejoint la localisation de la chaîne d'approvisionnement et les contraintes d'emballage. La capacité d'emballage avancé et les services de co-optimisation (intégration de chiplets, connectivité mémoire à large bande passante et distribution d'alimentation) se distinguent, soutenus par des investissements écosystémiques majeurs tels que l'engagement de SK hynix à hauteur de 100 000 milliards KRW pour construire l'usine M17 de NAND et une installation d'emballage avancé P&T7 à Cheongju. La tendance indique que la mémoire, l'interconnexion et l'emballage agissent comme des différenciateurs au niveau du système pour les processeurs utilisés dans l'entraînement et l'inférence de l'IA, et non plus seulement les cœurs de calcul.
Les programmes de fabrication régionaux ouvrent également des voies pour de nouvelles plateformes de processeurs et des accords d'approvisionnement localisés. En juillet 2026, Apple a élargi un accord pluriannuel dépassant 30 milliards USD avec Broadcom pour produire des milliards de puces supplémentaires fabriquées aux États-Unis, et les communications du NIST en juillet 2026 ont souligné la dynamique continue derrière l'expansion de la capacité de semi-conducteurs américaine. Parallèlement, Tower Semiconductor a présenté un plan d'expansion de 3 milliards USD au Japon couvrant la photonique sur silicium, le SiGe et l'emballage avancé avec le soutien du gouvernement, indiquant des opportunités incrémentales dans le silicium spécialisé adjacent aux processeurs (E/S à haute vitesse, interconnexion optique et intégration RF-front-end) qui complète les feuilles de route CPU/GPU/NPU pour les centres de données, les systèmes en périphérie et le calcul automobile.
Recent Industry Developments in Marché des Processeurs
- Juillet 2026 : Apple Inc. va augmenter ses dépenses avec Broadcom pour produire des milliards de puces américaines supplémentaires. Cet engagement élargit la production de silicium personnalisé et la connectivité sans fil aux États-Unis.
- Juillet 2026 : Taiwan Semiconductor Manufacturing Company (TSMC) s'est engagée à investir 100 milliards de dollars supplémentaires pour étendre sa capacité de fabrication aux États-Unis. Cette expansion élargit la capacité nationale de fabrication et d'emballage pour les charges de travail d'IA et de calcul.
- Juin 2026 : IBM dévoile la première technologie de puce mondiale inférieure à 1 nanomètre (0,7 nm) avec une architecture de transistors nanostack. Cette avancée fait progresser la densité de traitement et la performance par watt.


Marché des Processeurs Portée du rapport et méthodologie de recherche
Définition et portée du marché
Pour cette étude, le marché des processeurs est défini comme les revenus générés par les unités de processeurs utilisées dans les dispositifs informatiques et embarqués, comptabilisés au point d'expédition du processeur vers les applications d'utilisation finale et mesurés en USD.
Exclusions de portée : nous excluons les services de fonderie, les ventes de plaquettes, la mémoire, les composants d'alimentation discrets, ainsi que les logiciels ou services cloud autonomes non vendus dans le cadre d'un dispositif processeur.
Aperçu de la segmentation
- Par type de produit
- CPU
- Client (ordinateur de bureau et ordinateur portable)
- Serveur
- APU
- Smartphone
- Tablette
- Téléviseur intelligent
- Enceintes intelligentes
- Autres (montre connectée, ordinateur portable, AR/VR, automobile)
- Par micro-architecture
- x86
- Arm
- RISC-V
- Power
- Par nœud de fabrication
- Plus de 10 nm
- 7-10 nm
- 5-6 nm
- Égal à et inférieur à 4 nm
- Par application d'utilisation finale
- Électronique grand public
- Centre de données et cloud
- IoT industriel en périphérie
- Automobile et ADAS
- Aérospatiale et défense
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par établir les limites de la demande et la terminologie principale utilisée dans les processeurs, puis en cartographiant la chaîne de valeur depuis la conception jusqu'à la traction de l'expédition système. Nous nous sommes appuyés sur des références publiques et non payantes telles que les publications de World Semiconductor Trade Statistics, les publications de la Semiconductor Industry Association, les séries macroéconomiques de l'OCDE et de la Banque mondiale, et les ressources commerciales et tarifaires de la Commission du commerce international des États-Unis, car celles-ci aident à expliquer la production électronique globale et les flux transfrontaliers.
Pour convertir ces signaux généraux en données pertinentes pour les processeurs, nous avons également examiné les dépôts d'entreprises et les présentations aux investisseurs, les fiches produits et une couverture médiatique fiable autour des transitions de nœuds et de la capacité d'emballage. À certains endroits, des abonnements payants pour les données financières et de renseignement des entreprises, les bases de données de brevets, et les registres d'importation et d'exportation au niveau des expéditions ont été utilisés pour valider les calendriers et réduire les incertitudes sur les changements de mix. Les sources documentaires listées ici sont illustratives, et de nombreuses autres références publiques ont été vérifiées pour recueillir, contre-vérifier et clarifier les points de données.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour confirmer ce que les signaux documentaires ne pouvaient pas entièrement montrer, en particulier les changements de mix entre la demande client, serveur et embarquée, ainsi que la manière dont les prix de vente moyens ont évolué avec le nœud, l'architecture et les contraintes d'approvisionnement. Nous avons échangé avec et interrogé des parties prenantes telles que des distributeurs de composants, des acteurs de la chaîne d'approvisionnement OEM et ODM, des acheteurs de centres de données et industriels, et des experts indépendants du domaine. Leurs apports ont ensuite été utilisés pour tester la robustesse des hypothèses dans les principales géographies avant de finaliser le modèle.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 30 % | Dirigeants (CXO) : 13 % | APAC : 47 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 30 % |
| Acteurs plus petits : 15 % | Managers : 46 % | Amériques : 23 % |
Dimensionnement et prévision du marché
Le dimensionnement a été construit à l'aide d'une approche descendante où les indicateurs de demande des semi-conducteurs et de l'électronique ont été reconstruits en un pool de valeur des processeurs par utilisation finale, suivi de contrôles du mix d'architecture et de nœuds. Pour garder les totaux réalistes, nous les avons ensuite corroborés avec des approximations ascendantes sélectives, telles que des ASP échantillonnés multipliés par les volumes unitaires pour les principaux groupes de dispositifs, des vérifications de canaux distributeurs, et une consolidation limitée de l'exposition des revenus des fournisseurs lorsque la divulgation le permettait.
Les principales données d'entrée du modèle comprenaient les expéditions unitaires de PC et tablettes, les indicateurs de développement des serveurs et centres de données, les tendances de production de smartphones, le mix CPU par rapport à GPU par rapport à APU par application, et le rythme de migration des nœuds (par exemple, le passage de plus de 10 nm vers des nœuds avancés). Les prix ont été traités via une courbe ASP simple mise à jour pour le mix produit et la tension de l'approvisionnement. Là où des lacunes de données existaient, nous avons utilisé des fourchettes bornées convenues lors des entretiens, puis les avons resserrées par des vérifications de cohérence. Les prévisions se sont appuyées sur une analyse de scénarios soutenue par un petit ensemble de facteurs, notamment les cycles de remplacement des dispositifs, les attentes de dépenses d'investissement des centres de données, et la normalisation attendue des contraintes d'approvisionnement, afin que la prévision puisse être expliquée et reproduite sans dépendre de données cachées.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés en plusieurs étapes afin que le chiffre final ne dépende pas d'un seul ensemble de données ou d'une seule hypothèse. Les analystes ont comparé les totaux à des signaux indépendants tels que la direction globale des ventes de semi-conducteurs, les tendances publiques d'expédition des dispositifs, et les changements de mix rapportés par les principaux groupes d'acheteurs, puis ont examiné tout écart important avant validation.
Si une hypothèse s'écartait d'une fourchette attendue, nous avons recontacté les répondants et révisé l'entrée, suivi d'un examen interne qui vérifie les calculs, la logique et la cohérence narrative. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des contrôles d'exportation majeurs, des variations brusques de la demande, ou des changements d'étape dans la capacité des nœuds. Avant la livraison, une dernière passe fraîche est effectuée afin que les clients reçoivent la vision la plus récente mise à jour.
Estimation du marché des processeurs de Mordor Intelligence par rapport à d'autres estimations publiées
Les chiffres publiés pour le marché des processeurs diffèrent souvent parce que les limites sous-jacentes ne sont pas toujours alignées, et parce que la même demande peut être comptabilisée à différents points de la chaîne de valeur. Les différences proviennent également de la manière dont les analystes traitent les catégories d'architecture, de la manière dont ils font évoluer les ASP au fil du temps, et de la fréquence à laquelle les modèles sont actualisés lorsque des changements de mix majeurs se produisent.
Les tendances d'expédition des dispositifs (PC, smartphones et serveurs) et les vérifications de la direction des ventes de semi-conducteurs sont les points de preuve qui maintiennent l'estimation de Mordor Intelligence liée à la demande spécifique aux processeurs plutôt que d'être élargie aux revenus plus larges des puces. Lorsque ces vérifications sont utilisées, les principaux facteurs d'écart deviennent généralement visibles, notamment si les accélérateurs et les processeurs embarqués sont entièrement inclus, si la tarification suppose une hausse constante des ASP même lorsque le mix se refroidit, et si la conversion des devises utilise un calendrier cohérent pour l'année de base.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 139,61 milliards USD (2026) | |
| Cabinet de conseil mondial A | 140,90 milliards USD (2025) | Utilise une définition de type microprocesseur et une année de base différente, ce qui peut modifier les totaux lorsque les accélérateurs, le calcul embarqué et les processeurs de périphérie sont traités de manière incohérente selon les utilisations finales. |
| Organisme commercial B | 700,87 milliards USD (2025) | Représente les ventes totales de semi-conducteurs à travers les catégories de produits, de sorte que le chiffre capture la mémoire, les circuits analogiques et d'autres circuits intégrés au-delà des processeurs, ce qui gonfle le chiffre par rapport à un pool de demande limité aux processeurs. |
La comparaison montre que le choix de l'année et les limites de portée expliquent la majeure partie de l'écart, plus que les différences de calcul. Lorsque le marché est maintenu au niveau du dispositif processeur puis contre-vérifié par rapport aux signaux visibles d'expédition et d'investissement, le résultat reste plus facile à auditer et à reproduire, ce qui aide les décideurs à planifier avec moins d'hypothèses cachées.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des processeurs en 2026 ?
La taille du marché des processeurs s'élevait à 139,61 milliards USD en 2026.
Quel TCAC est prévu pour les processeurs jusqu'en 2031 ?
Le marché devrait croître à un TCAC de 5,19 % entre 2026 et 2031.
Quelle région connaît la croissance la plus rapide de la demande en processeurs ?
L'Asie-Pacifique devrait afficher un TCAC de 8,25 %, le plus élevé parmi toutes les régions.
Quel segment se développe le plus rapidement dans les applications d'utilisation finale ?
Les processeurs pour l'automobile et les ADAS devraient progresser à un TCAC de 7,49 % jusqu'en 2031.
Quelle micro-architecture affiche la croissance la plus forte ?
Le RISC-V est en tête avec un TCAC de 6,47 %, reflétant l'intérêt pour la propriété intellectuelle ouverte et personnalisable.
Pourquoi les hyperscalers conçoivent-ils leurs propres puces ?
Le silicium personnalisé améliore le rapport performance/dollar et s'aligne sur les mandats de souveraineté des données, créant un marché interne de 45 milliards USD.
Dernière mise à jour de la page le:


