
Taille et parts du marché mondial des soupapes de sûreté
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.36 Milliards de dollars |
| Taille du Marché (2031) | 6.84 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.02 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché mondial des soupapes de sûreté par Mordor Intelligence
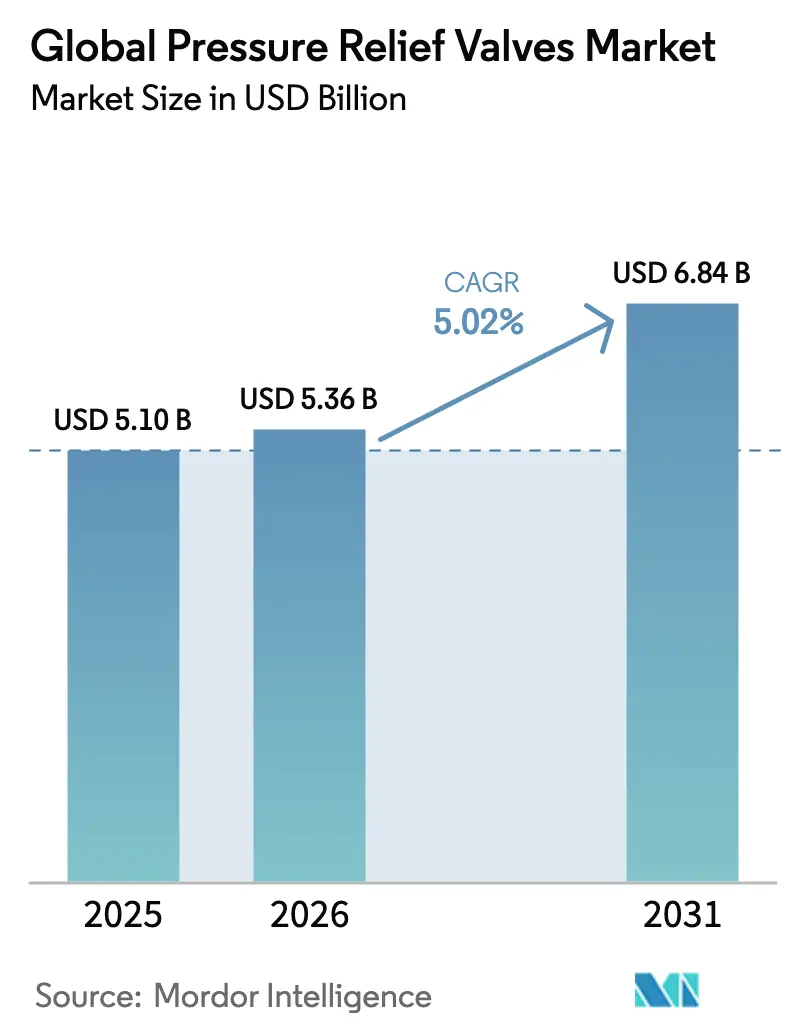
La taille du marché des soupapes de sûreté devrait passer de 5,1 milliards USD en 2025 à 5,36 milliards USD en 2026 et est prévue pour atteindre 6,84 milliards USD d'ici 2031, à un TCAC de 5,02 % sur la période 2026-2031. Les perspectives reflètent le respect obligatoire des normes API 526 et ASME dans les installations industrielles, la construction rapide de terminaux GNL et d'infrastructures hydrogène, ainsi que l'expansion de la capacité pharmaceutique nécessitant des dispositifs de protection contre la surpression de qualité sanitaire. L'intensification de la modernisation des raffineries existantes au Moyen-Orient, conjuguée au déploiement croissant de systèmes de maintenance numérique, soutient davantage la demande de dispositifs intelligents compatibles HART ou IIoT. Les conceptions à pilotage affichent la progression la plus rapide avec un TCAC de 7,8 % en raison de leur plus grande capacité et d'un contrôle plus strict des émissions, tandis que les variantes à ressort continuent d'alimenter la vaste base installée. Sur le plan régional, l'Asie-Pacifique est en tête grâce aux importants investissements dans les secteurs chimique, pharmaceutique et hydrogène, tandis que les projets du Moyen-Orient génèrent la croissance la plus soutenue, les actifs vieillissants faisant l'objet de cycles complets de remplacement de vannes.
Points clés du rapport
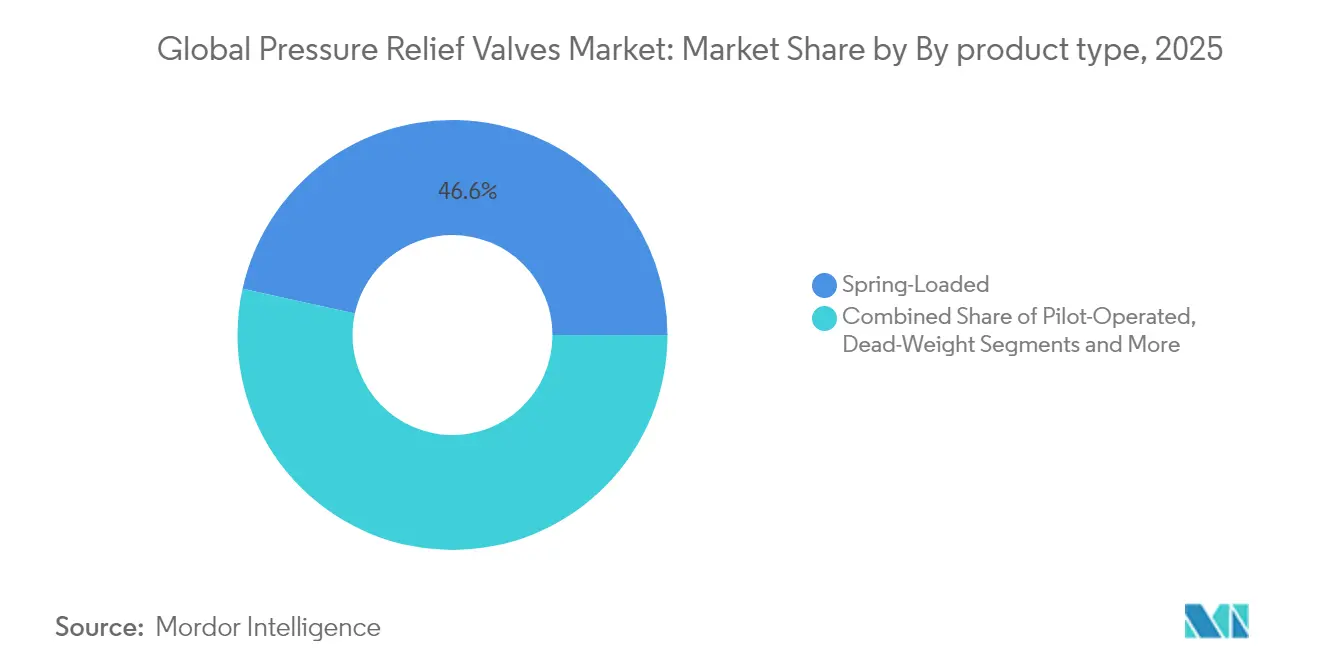
- Par type de produit, les unités à ressort détenaient 46,55 % de la part de marché des soupapes de sûreté en 2025 ; les dispositifs à pilotage progressent à un TCAC de 7,44 % vers 2031.
- Par taille de vanne, la catégorie moyenne (2"-6") a représenté 41,02 % du chiffre d'affaires en 2025 ; les formats grand alésage supérieurs à 6" devraient se développer à un TCAC de 7,74 %.
- Par pression de tarage, les modèles à pression moyenne (150-600 psi) représentaient 41,07 % de la taille du marché des soupapes de sûreté en 2025, tandis que les unités haute pression supérieures à 600 psi affichent un TCAC de 7,68 %.
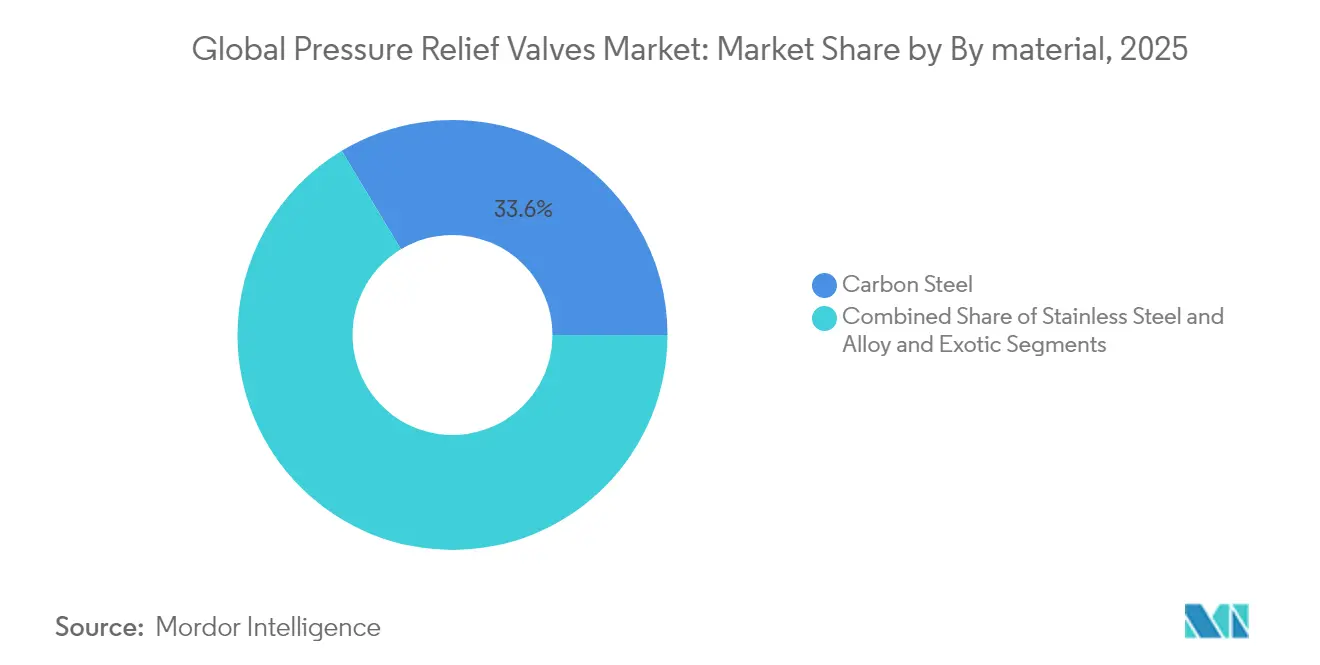
- Par matériau, les nuances en acier inoxydable dominent les applications corrosives et de haute pureté avec la base installée la plus large.
- Par utilisateur final, le pétrole et le gaz ont contribué à hauteur de 32,21 % du chiffre d'affaires en 2025 ; la demande du secteur pharmaceutique et biotechnologique progresse à un TCAC de 8,35 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | DÉLAI D'IMPACT |
|---|---|---|---|
| Expansion rapide des infrastructures GNL et hydrogène nécessitant une protection contre la surpression à haute intégrité | +1.8% | Mondial, avec des gains précoces en Asie-Pacifique, en Amérique du Nord et au Moyen-Orient | Moyen terme (2-4 ans) |
| Conformité obligatoire API 526/ASME dans les industries de transformation en Amérique du Nord et dans l'UE | +1.2% | Amérique du Nord et UE comme noyau, avec débordement vers les marchés émergents | Long terme (≥ 4 ans) |
| Rénovations d'actifs de raffinage vieillissants au Moyen-Orient entraînant l'intensification des cycles de remplacement des vannes | +0.9% | Moyen-Orient comme noyau, applications sélectives en Amérique latine | Court terme (≤ 2 ans) |
| Croissance de la fabrication intelligente stimulant la demande de soupapes de sécurité à commande numérique (HART, IIoT) | +0.7% | Mondial, avec concentration dans les marchés développés | Moyen terme (2-4 ans) |
| Accélération des ajouts de capacité pharmaceutique en Inde et en Chine nécessitant des soupapes de sûreté sanitaires | +0.6% | Asie-Pacifique comme noyau, notamment l'Inde et la Chine | Court terme (≤ 2 ans) |
| Modernisation des centrales nucléaires et mises à niveau de sécurité nécessitant des systèmes avancés de soulagement de pression | +0.5% | Mondial, avec un accent sur l'Amérique du Nord, l'Europe et l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion rapide des infrastructures GNL et hydrogène nécessitant une protection contre la surpression à haute intégrité
Les investissements massifs dans les terminaux d'importation de GNL et les projets d'hydrogène vert stimulent la demande de dispositifs de soulagement de pression conçus pour des températures cryogéniques jusqu'à –162 °C et des pressions de service hydrogène jusqu'à 700 bar. Le Règlement technique mondial 13 des Nations Unies impose des dispositifs thermiques de soulagement de pression capables de résister à un incendie extérieur tout en empêchant la rupture du réservoir, poussant les fournisseurs à adopter des alliages résistants au feu et des géométries de décharge à action rapide. Les orientations de l'Association européenne des gaz industriels soulignent également le dimensionnement précis des évents et la résilience structurelle pour les équipements hydrogène en plein air. Des équipements tels que le régulateur TESCOM HV-7000 d'Emerson visent un fonctionnement exempt de contamination pour prolonger la durée de vie en service dans le stockage de véhicules à 700 bar. En conséquence, le marché des soupapes de sûreté bénéficie d'une nette hausse de volume et de valeur grâce à ces nouvelles chaînes énergétiques.[1]Nations Unies, "Règlement technique mondial 13," unece.org
Conformité obligatoire API 526/ASME dans les industries de transformation en Amérique du Nord et dans l'UE
Le code ASME BPVC de 2025 supprime le système à deux classes de récipients et révise l'Annexe 47, renforçant l'examen de conception des équipements sous pression et consolidant la demande de vannes certifiées conformes aux codes. L'API 526 standardise les dimensions des orifices et les dimensions centre-à-face, facilitant le remplacement mais resserrant les critères d'acceptation. Des études montrent que jusqu'à 85 % des problèmes de performance des vannes sont liés à des écarts par rapport au dimensionnement, à l'installation ou à la maintenance prescrits, mettant davantage l'accent sur la formation et le soutien dirigés par les fabricants d'équipements d'origine. La Directive sur les équipements sous pression 2014/68/UE exige que chaque dispositif supérieur à 0,5 bar soit soumis à une évaluation de conformité par des organismes notifiés, entraînant des délais plus longs tout en favorisant les fournisseurs disposant d'équipes de conformité internes.
Rénovations d'actifs de raffinage vieillissants au Moyen-Orient entraînant l'intensification des cycles de remplacement des vannes
De nombreuses raffineries du Moyen-Orient construites lors de phases d'expansion antérieures font désormais face à des bruts plus soufrés et à des normes d'émissions plus strictes, imposant des mises à niveau à grande échelle des systèmes de sécurité. Le programme de Kuwait Oil Company couvrant 14 centres de collecte illustre la complexité de l'insertion de nouvelles unités sans interrompre la production, favorisant ainsi des ensembles de soupapes de sûreté modulaires à installation rapide. Les projets saoudiens attribués à Darvico pour les vannes Masoneilan Série 84K mettent en évidence la demande accrue pour les services vapeur à haute température. Les adaptations d'actionneurs Rotork à Tupras Izmit ont utilisé plus de 900 unités intelligentes, confirmant l'adoption plus large du contrôle intelligent même dans les travaux de remplacement.
Croissance de la fabrication intelligente stimulant la demande de soupapes de sécurité à commande numérique (HART, IIoT)
Les projets Industrie 4.0 intègrent les soupapes de sûreté dans des jumeaux numériques qui suivent en temps réel le nombre de courses, les fuites de siège et la fatigue des ressorts. Les transmetteurs sans fil tels que l'OleumTech HGPT offrent une précision de ±0,075 % sur 5 à 6 000 psi, permettant des stratégies de maintenance conditionnelle qui réduisent les temps d'arrêt non planifiés. La base de déploiement du Rosemount 3051 d'Emerson, comptant plus de 10 millions d'unités, illustre la confiance croissante dans les mesures connectées numériquement. À mesure que la transparence des données s'aligne sur les objectifs ESG et de sécurité des entreprises, la compatibilité numérique devient un facteur de spécification déterminant sur le marché des soupapes de sûreté.
Analyse de l'impact des freins*
| FREINS | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | DÉLAI D'IMPACT |
|---|---|---|---|
| Compression des marges due à la prolifération de fabricants d'équipements d'origine de vannes asiatiques à bas coût | -0.8% | Mondial, avec concentration dans les marchés sensibles aux prix | Moyen terme (2-4 ans) |
| Substitution par des disques de rupture dans les skids de bioprocédés à usage unique | -0.6% | Mondial, notamment dans les secteurs pharmaceutique et biotechnologique | Court terme (≤ 2 ans) |
| Volatilité des prix du nickel et de l'acier inoxydable perturbant les structures de coûts | -0.5% | Fabrication mondiale, avec des variations régionales | Court terme (≤ 2 ans) |
| Délais de certification prolongés (DEP, CRN) retardant l'attribution des projets | -0.4% | Europe et Amérique du Nord principalement | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Compression des marges due à la prolifération de fabricants d'équipements d'origine de vannes asiatiques à bas coût
Les fournisseurs asiatiques produisent désormais des soupapes de sûreté conformes aux normes API et ASME à moindre coût, comprimant les marges des acteurs établis. Pour rester compétitives, les marques occidentales mettent l'accent sur les matériaux avancés, les diagnostics prédictifs et le support sur l'ensemble du cycle de vie, que les acteurs à bas prix peinent à égaler. La pression sur les prix est la plus aiguë dans les applications basse pression de commodité, tandis que les applications nucléaires, aérospatiales et hydrogène en service sévère récompensent toujours l'ingénierie premium.
Substitution par des disques de rupture dans les skids de bioprocédés à usage unique
Les bioréacteurs à usage unique gagnent en popularité car les revêtements jetables réduisent le temps de validation du nettoyage. Les disques de rupture offrent une protection stérile à usage unique et évitent les pièces mobiles, réduisant ainsi le risque de contamination. Néanmoins, les disques nécessitent un remplacement après activation et ne peuvent pas se refermer, engendrant des coûts de consommables plus élevés par rapport aux soupapes de sûreté qui se referment, ce qui limite la substitution aux opérations par lots.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
La fiabilité des conceptions à ressort rencontre l'essor de la technologie à pilotageLes vannes à ressort ont conservé la position dominante avec 46,55 % de part en 2025, reflétant des décennies d'équipements installés sur des plages de pression de 4 psig à 6 250 psig et des températures descendant jusqu'à −450 °F. La construction économique, la maintenance simple et la haute disponibilité maintiennent une demande stable dans les raffineries, les usines chimiques et les chaudières industrielles. Les unités à pilotage devraient croître à un TCAC de 7,44 % à mesure que les opérateurs privilégient un contrôle plus strict des fuites et une plus grande capacité dans des encombrements réduits. Des caractéristiques telles que les lignes de détection à distance et l'action de disque modulante s'alignent sur les exigences numériques pour réduire les émissions de méthane et améliorer l'efficacité des procédés, renforçant leur adoption sur le marché des soupapes de sûreté.
La plateforme Baker Hughes Consolidated Type 2900 illustre la flexibilité hybride, permettant la conversion sur site entre les modes pour s'adapter aux conditions de procédé changeantes. Les dispositifs de niche — à poids mort, à broche de flambage et à soufflet équilibré — traitent le transfert de garde, l'étalonnage inviolable ou l'atténuation de la contre-pression, mais leur volume agrégé reste modeste. Les fournisseurs orientent donc leur R&D vers les améliorations à pilotage et l'intégration d'actionneurs intelligents, où les performances supplémentaires justifient une tarification premium.


Par taille de vanne :
Les vannes grand alésage captent le redimensionnement des infrastructuresLes vannes de taille moyenne (2"-6") ont contribué à hauteur de 41,02 % du chiffre d'affaires en 2025, couvrant les demandes de débit courantes dans les secteurs du pétrole, de la chimie et de l'énergie. Cependant, le segment grand alésage supérieur à 6" devrait progresser à un TCAC de 7,74 % jusqu'en 2031, les terminaux GNL, les gazoducs et les hubs hydrogène à grande échelle exigeant des surfaces de décharge plus importantes pour un soulagement crédible. La série Fisher EZR d'Emerson couvre des corps jusqu'à NPS 8 avec une pression d'entrée de 1 050 psig, alliant haute capacité et contrôle fin de la pression.
Les défis d'ingénierie s'amplifient rapidement avec le diamètre : le poids, les forces de réaction des tuyères et le bruit nécessitent une attention particulière, et seuls les fournisseurs disposant d'une importante capacité de fonderie et d'essai peuvent être compétitifs. Les petites vannes de moins de 2" persistent dans les laboratoires, l'instrumentation et les skids pharmaceutiques où l'espace, la propreté et les performances précises à faible débit priment sur le débit volumique.
Par pression de tarage :
L'intensification des procédés propulse la croissance haute pressionLes dispositifs à pression moyenne entre 150 et 600 psi détenaient 41,07 % de la part de marché des soupapes de sûreté en 2025. Ils demeurent le pilier du raffinage conventionnel et du service vapeur. Les versions haute pression supérieures à 600 psi affichent un TCAC de 7,68 % en raison de la compression de l'hydrogène, du CO₂ supercritique et des craqueurs d'éthylène avancés nécessitant une protection contre la surpression jusqu'à 1 000 bar.
Des matériaux tels que l'Inconel et le Hastelloy garantissent la résistance mécanique et la résistance à la fragilisation par l'hydrogène, bien qu'ils élèvent le prix. Les offres basse pression inférieures à 150 psi trouvent une demande stable dans le traitement de l'eau, le CVC et la transformation alimentaire. Les fournisseurs optimisent les profils de disques et les caractéristiques des ressorts pour atteindre un refermeture rapide à des marges de redescente étroites, essentielle pour réduire les pertes de produit lors du décharge dans des milieux coûteux.
Par matériau :
L'acier inoxydable conserve sa primauté malgré l'adoption des alliages spéciauxLes nuances austénitiques en acier inoxydable SS304/SS316 dominent les applications où la résistance à la corrosion, l'hygiène et la facilité de nettoyage importent, couvrant une large section transversale des lignes chimiques, alimentaires et pharmaceutiques. L'acier au carbone reste pertinent pour les applications non corrosives en raison de son coût inférieur, bien que les nouvelles normes environnementales entraînent la conversion vers des corps revêtus ou plaqués dans de nombreuses raffineries. Les alliages exotiques tels que le Monel ou l'acier inoxydable duplex supportent les services gaz acide, à haute teneur en chlorures ou hydrogène, avec une croissance suivant les projets de séquestration du CO₂ plus profonde et d'ammoniac vert.
Le choix du matériau influence désormais le coût total de possession plus que l'investissement initial. Les opérateurs évaluent les temps d'arrêt, les intervalles d'inspection et la fréquence de nettoyage lors du choix de métaux de meilleure qualité, favorisant les fournisseurs qui offrent des données de cycle de vie documentées.
Par utilisateur final :
Le secteur pharmaceutique et biotechnologique offre le TCAC le plus élevéLe pétrole et le gaz ont maintenu leur leadership avec 32,21 % du chiffre d'affaires en 2025 en raison de l'immense base d'actifs, des puits en amont aux raffineries en aval. Les complexes chimiques et pétrochimiques suivent de près, tandis que la production d'électricité englobe les centrales à vapeur traditionnelles et les réacteurs modulaires de petite taille nucléaires émergents. Les lignes pharmaceutiques enregistrent le TCAC le plus rapide à 8,35 % à mesure que les installations biologiques multiproduits se multiplient en Asie-Pacifique, chacune nécessitant des dispositifs de soulagement traçables et nettoyables en place.
Les secteurs de l'alimentation, des boissons et des services d'eau complètent la demande d'offres sanitaires et basse pression. Les usines de pâtes et papiers continuent de se moderniser pour respecter des limites d'émissions fugitives plus strictes, générant des commandes de remplacement supplémentaires et soutenant le chiffre d'affaires du marché secondaire pour les fabricants d'équipements d'origine sur le marché des soupapes de sûreté.
Analyse géographique
Marché des soupapes de décharge de pression en Asie-Pacifique
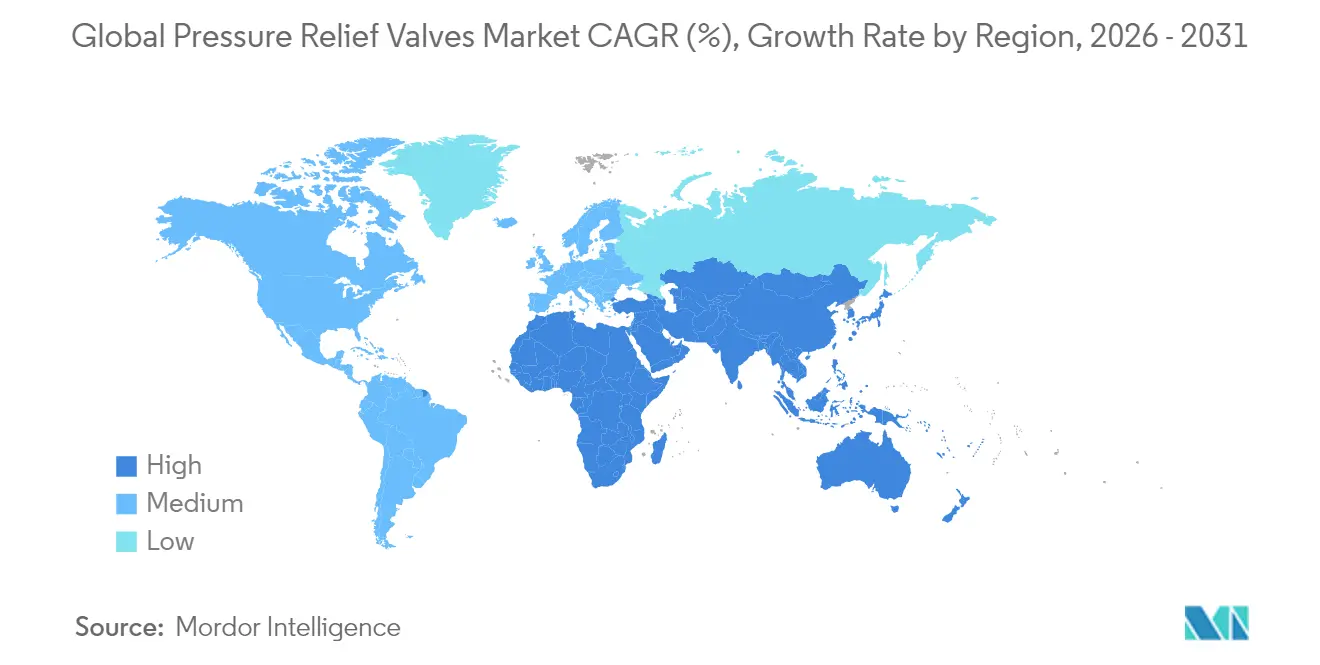
L'Asie-Pacifique a généré 34,18 % des revenus mondiaux en 2025 et demeure la pierre angulaire de la croissance en volume. Les investissements chinois et indiens dans l'hydrogène, l'importation de GNL et la production pharmaceutique en vrac confèrent aux assembleurs locaux une économie d'échelle, tout en attirant les technologies des équipementiers occidentaux sous licence. Le Japon et la Corée du Sud alimentent la demande dans les secteurs chimiques avancés et nucléaires, qui exigent des soupapes de sécurité à haute pureté et qualifiées sismiquement. Les schémas de certification locaux convergent avec les normes API et ASME, facilitant l'exportation des dispositifs fabriqués en Asie et élargissant le marché régional des soupapes de décharge de pression.
Marché des soupapes de décharge de pression en EMEA, en Amérique du Nord et en Amérique latine
Le Moyen-Orient affiche le TCAC le plus rapide, à 7,22 %, d'ici 2031, les rénovations de raffineries existantes soutenant d'importants programmes de remplacement de vannes en lot. Les méga-projets de raffinage menés par l'Arabie saoudite et la diversification des Émirats arabes unis vers la pétrochimie élargissent la demande en dispositifs de sécurité à haute capacité et haute température. Les gouvernements régionaux soutiennent également des pôles d'exportation d'hydrogène vert, amplifiant davantage la demande en soupapes haute pression. L'Amérique du Nord maintient une expansion régulière grâce à la stricte conformité aux normes OSHA et EPA, ainsi qu'aux modernisations des infrastructures intermédiaires de gaz de schiste. L'Europe met l'accent sur la conformité à la directive sur les équipements sous pression (DESP) et sur la décarbonation, encourageant l'adoption de soupapes compatibles avec l'hydrogène et les fluides de captage du carbone. L'Amérique latine génère des attributions de projets ponctuelles dans le raffinage et l'exploitation minière, tandis que l'Afrique offre des opportunités en phase initiale liées aux terminaux d'exportation de GNL. Dans toutes les zones géographiques, les fonctionnalités de surveillance numérique et de maintenance prédictive entrent de plus en plus en compte dans les décisions d'achat, renforçant la différenciation technologique sur le marché des soupapes de décharge de pression.

Paysage réglementaire
La conception, le dimensionnement et les essais des soupapes de sûreté sont régis par un ensemble hiérarchisé de normes qui structure la rigueur de spécification dans les industries de process. Les repères fondamentaux incluent les exigences du Code ASME sur les chaudières et appareils à pression (BPVC) en matière de protection contre les surpressions, ainsi que les normes API telles que l'API 520/521 pour les pratiques de dimensionnement et d'installation, l'API 526 pour les dimensions normalisées d'orifice et de face à face, et l'API 527 pour l'étanchéité du siège. En Europe, l'évaluation de conformité à la directive relative aux équipements sous pression 2014/68/UE (PED) pour les équipements au-delà de 0,5 bar oriente les acheteurs vers des fournisseurs disposant de circuits établis avec des organismes notifiés et d'une documentation approfondie.
L'harmonisation internationale se poursuit à travers la famille de normes ISO 4126, qui couvre les dispositifs de sécurité, y compris les configurations à commande pilotée, tandis que les exigences d'approvisionnement propres au secteur ajoutent une couche supplémentaire dans le pétrole et le gaz. La mise à jour de la norme S-730 par l'International Association of Oil and Gas Producers (IOGP) en février 2026 illustre concrètement comment les spécifications techniques pilotées par les exploitants traduisent les codes en exigences prêtes à l'achat pour les soupapes de sûreté en acier à brides, renforçant la traçabilité, les plans qualité et les attentes en matière d'inspection/essais à travers les projets mondiaux.
Analyse de la chaîne de valeur
La chaîne de valeur couvre les intrants en alliages et en acier inoxydable, y compris les nuances résistantes à la corrosion et à la fragilisation utilisées pour les applications hydrogène et gaz acides, suivis de l'usinage de précision et de la fonderie. Les essais et certifications selon les codes, puis les circuits projets et de rechange, s'intercalent entre la fabrication et la livraison, ce qui fait de la capacité d'essai, du contrôle documentaire et de l'ingénierie de conformité des facteurs de différenciation centraux au même titre que la production physique.
En aval, les EPC et les exploitants de sites s'approvisionnent de plus en plus en soupapes accompagnées d'un support à l'installation, d'une qualification du service et d'une préparation à la maintenance numérique. Les réseaux de service des équipementiers et les centres de réparation certifiés soutiennent les revenus liés au parc installé grâce aux cycles de recertification et de révision, tandis que les modules de surveillance et d'IIoT rétrofitables soutiennent des programmes de maintenance conditionnelle qui s'intègrent progressivement aux travaux de modernisation des sites existants. À mesure que les applications à usage sévère se développent, la chaîne évolue vers des matériaux de spécification supérieure, une infrastructure d'essai à plus grand diamètre et une intégration plus étroite avec l'instrumentation et les processus de fiabilité des installations, y compris des déploiements où la protection mécanique est complétée par des couches de protection instrumentées telles que les HIPPS.
Paysage concurrentiel
L'offre mondiale est modérément concentrée autour de groupes de contrôle de débit diversifiés qui combinent de larges gammes de produits avec un service mondial. Emerson est en tête grâce aux marques Crosby et Anderson Greenwood, proposant des vannes conventionnelles à pilotage accompagnées de moniteurs acoustiques sans fil qui détectent le frémissement avant l'ouverture. Baker Hughes s'appuie sur les vannes Consolidated ainsi que sur un réseau de centres Green Tag pour les réparations certifiées, transformant le marché secondaire en moteur de revenus récurrents.
Flowserve a élargi son portefeuille de service sévère en acquérant MOGAS pour 290 millions USD, reflétant une stratégie visant à dominer les segments de niche à haute pression, boues et exploitation minière. Crane Company a accepté d'acquérir Precision Sensors & Instrumentation pour 1,06 milliard USD afin de marier les technologies de mesure et de soulagement, signifiant la convergence entre les fonctions de détection et de sécurité.
Les fabricants chinois et indiens à faible coût défient les acteurs établis dans les offres à ressort de commodité, mais les barrières réglementaires élevées dans les applications nucléaires, hydrogène et pharmaceutiques préservent les primes de prix pour les marques établies. L'intensité capitalistique de la fonderie, de l'usinage et des bancs d'essai haute pression limite les nouveaux entrants. Les fournisseurs se différencient donc par des diagnostics numériques, un soutien rapide à la certification DEP/CRN et des réseaux de service sur le terrain qui réduisent le risque de temps d'arrêt pour les opérateurs, maintenant l'équilibre concurrentiel sur le marché des soupapes de sûreté.
Leaders mondiaux du secteur des soupapes de sûreté
Emerson Electric Co.
Baker Hughes Company
Curtiss-Wright Corp.
LESER GmbH & Co. KG
Flowserve Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché mondial des soupapes de décharge de pression
- Emerson Electric Co.
- Baker Hughes Company
- Curtiss-Wright Corp.
- LESER GmbH and Co. KG
- IMI plc
- Flowserve Corporation
- General Electric (Baker Hughes collaboration)
- Alfa Laval AB
- Watts Water Technologies, Inc.
- Weir Group Plc
- Pentair plc
- Spirax-Sarco Engineering plc
- Robertshaw Industrial Products
- Goetze KG Armaturen
- AGF Manufacturing, Inc.
- ValvTechnologies Inc.
- Mercer Valve Co.
- Mack Valves Pty Ltd
- Mercer Industries (PressureGuard)
- Audco India Ltd (LandT Valves)
- Jiangsu Shuangda Pump and Valve Group
Lire l’analyse des entreprises de soupapes de décharge de pression mondiales

Opportunités de marché et perspectives d'avenir
L'hydrogène, le GNL et les autres applications gazières à haute intégrité créent un espace pour des soupapes conçues pour des pressions très élevées, une étanchéité stricte et une compatibilité matérielle face aux risques de fragilisation et de contamination. Un exemple concret est le lancement par Emerson de la soupape de sûreté Anderson Greenwood Type 84 pour les applications hydrogène et gaz haute pression, qui répond à des exigences exigeantes de pression de tarage et d'étanchéité de siège et illustre la manière dont les portefeuilles des équipementiers sont adaptés aux cycles d'usage de la transition énergétique.
Les marchés finaux de l'électricité et du nucléaire offrent également un couloir d'opportunités où la qualification, la documentation et les capacités de service sur l'ensemble du cycle de vie pèsent autant que le matériel de la soupape lui-même. La clôture par Flowserve de l'acquisition de la division Vannes de Trillium Flow Technologies le 30 juin 2026 témoigne du déploiement de capitaux visant à approfondir la couverture des vannes pour le nucléaire et l'électricité en général, ce qui accroît en retour les exigences en matière de service certifié, de disponibilité des pièces détachées et d'accords de support de plus longue durée. Parallèlement, la surveillance numérique et les diagnostics adaptés au rétrofit deviennent un levier d'achat dans les installations existantes, favorisant les équipementiers qui associent des dispositifs de protection à des capteurs, à la surveillance de l'état des vannes et à des programmes de service sur site, plutôt que de se limiter à une concurrence sur les remplacements de soupapes à ressort banalisées.
Recent Industry Developments in Marché mondial des soupapes de décharge de pression
- Mars 2026 : Emerson Electric Co. a annoncé le lancement de la soupape de sûreté Anderson Greenwood Type 84 conçue pour les applications hydrogène et gaz haute pression. Ce déploiement élargit le portefeuille de vannes hydrogène haute pression d'Emerson afin de répondre aux besoins de sécurité de la transition énergétique et renforce sa position sur les marchés critiques de la gestion des gaz.
- Mars 2026 : Emerson Electric Co. a annoncé le lancement de la soupape de sûreté Anderson Greenwood Type 84 conçue pour les applications hydrogène et gaz haute pression. Cette introduction élargit les capacités produits de l'entreprise pour les applications hydrogène et les environnements haute pression, signalant une orientation stratégique vers des solutions de vannes critiques pour la sécurité.
- Juin 2025 : Baker Hughes Company a formé une coentreprise avec une filiale de Cactus, Inc. en y apportant sa gamme de produits de contrôle de pression en surface. Ce partenariat propose une offre intégrée de contrôle de pression en surface et soutient la croissance d'échelle du marché de rechange au sein de l'écosystème plus large du contrôle des flux.


Marché mondial des soupapes de décharge de pression Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les soupapes de sûreté utilisées pour protéger les équipements et tuyauteries sous pression en libérant automatiquement la pression à un point de consigne, dans les installations industrielles et de services publics à travers le monde.
Exclusions de périmètre : nous excluons les disques de rupture, les arrête-flammes, les régulateurs de pression et les ensembles intégrés de contrôle de pression lorsque la soupape de sûreté n'est pas tarifée comme un article distinct.
Aperçu de la segmentation
- Par type de produit
- À ressort
- À pilotage
- À poids mort
- À broche de flambage
- À soufflet équilibré
- Par taille de vanne (pouces)
- Jusqu'à 2 pouces
- 2 pouces - 6 pouces
- Supérieure à 6 pouces
- Par pression de tarage
- Basse (inférieure à 150 psi)
- Moyenne (15 - 600 psi)
- Haute (supérieure à 600 psi)
- Par matériau
- Acier au carbone
- Acier inoxydable
- Alliages et matériaux exotiques
- Par utilisateur final
- Pétrole et gaz (amont, intermédiaire, aval)
- Chimie et pétrochimie
- Production d'électricité (thermique, nucléaire, énergies renouvelables-hydrogène)
- Pâte et papier
- Alimentation et boissons
- Produits pharmaceutiques et biotechnologie
- Eau et eaux usées
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie
- Moyen-Orient
- Israël
- Arabie Saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la cartographie de la base de demande et des facteurs d'inspection et de remplacement qui déterminent généralement la spécification des soupapes de sûreté. Pour le dimensionnement des soupapes, les pratiques de pression de tarage et la fréquence des essais, nous avons utilisé des normes et références d'ingénierie et de sécurité publiques telles que le Code ASME sur les chaudières et appareils à pression et la série ASME B31, l'API 520 et l'API 526, ainsi que l'ISO 4126.
Nous relions ensuite les signaux de demande aux marchés finaux à l'aide de jeux de données publics et de sources fiables, notamment les séries de production industrielle des agences statistiques nationales, les indicateurs énergétiques et de raffinage de l'Agence internationale de l'énergie et de l'EIA, et les flux commerciaux d'UN Comtrade comme vérifications directionnelles pour les catégories de soupapes. Nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs et la couverture de presse fiable afin de confirmer les extensions d'usines, les arrêts et les évolutions de mix produits. Un abonnement payant pour les données financières d'entreprises et une base de données au niveau des expéditions import-export ont été utilisés de manière sélective pour vérifier la cohérence de l'activité régionale. Ces exemples sont uniquement illustratifs, et de nombreux autres documents et jeux de données publics ont également été examinés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail de terrain sert à tester les hypothèses du modèle que les sources documentaires n'expliquent pas entièrement, en particulier les écarts de prix, le mix des circuits de distribution et les cycles de remplacement par utilisateur final. Nous avons échangé avec des fabricants, des distributeurs, des parties prenantes liées aux EPC, des équipes de maintenance d'usines et des spécialistes de la sécurité et de la conformité dans les principales régions consommatrices afin de combler les lacunes concernant les ajouts de capacité, les délais de livraison et le calendrier des projets. Ces échanges ont permis de clarifier ce qui est comptabilisé comme une vente de soupape de sûreté en pratique, couvrant les nouvelles constructions et le remplacement MRO, ces définitions ayant ensuite été utilisées pour trianguler les totaux finaux.
Répartition des répondants au travail de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Dirigeants (CXO) : 17 % | APAC : 37 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 37 % |
| Acteurs plus petits : 22 % | Managers : 43 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le dimensionnement est établi selon une approche combinant méthodes descendante et ascendante, où les bassins de demande des utilisateurs finaux sont reconstitués à partir du parc installé et de l'activité projets, puis recoupés avec des regroupements sélectifs de fournisseurs et de circuits de distribution. Par exemple, les ajouts dans les raffineries et la chimie, les investissements dans l'électricité et les services publics, et les signaux de construction de grandes installations de process sont convertis en demande attendue de soupapes de sûreté à l'aide de l'intensité d'équipement type par catégorie d'actif et des intervalles de remplacement observés.
Les principaux intrants incluent les ajouts de capacité et les arrêts d'usine, les cycles de remplacement dictés par les codes et les inspections, la part d'adoption des modèles à ressort par rapport aux modèles à commande pilotée, les fourchettes de prix de vente moyen par matériau et classe de pression, ainsi que la dépendance régionale aux importations qui affecte les prix réalisés. Les prévisions utilisent une analyse de scénarios, où le scénario de base est ancré sur les investissements industriels attendus et le calendrier des projets de transition énergétique, puis ajusté à l'aide des retours primaires sur les délais de livraison, la répercussion des prix et les budgets de maintenance. Lorsque les regroupements de fournisseurs sont incomplets pour les petits fabricants locaux, les lacunes sont comblées en appliquant des facteurs de couverture spécifiques à la région et à l'utilisateur final, dérivés des entretiens de circuits et des vérifications directionnelles des flux commerciaux.
Validation des données et cycle de mise à jour
Les résultats du modèle sont triangulés avec des signaux indépendants tels que les tendances commerciales pour les catégories de soupapes, les indicateurs publiés de production industrielle et d'investissement énergétique, et les dépenses implicites par unité d'exploitation dans les principales industries utilisatrices finales. Les valeurs aberrantes sont signalées, examinées et corrigées lors d'une seconde relecture par un analyste, et des appels de suivi sont déclenchés lorsque les prix, les taux de croissance ou les répartitions régionales sortent de ce que les entretiens et les indicateurs publics peuvent justifier.
Le rapport est actualisé chaque année, avec des mises à jour intermédiaires lorsque des événements significatifs surviennent. Cela inclut les annulations majeures de projets, les changements réglementaires modifiant la fréquence des inspections, ou des mouvements de prix marqués liés aux matières premières pour les alliages clés. Avant la livraison, un analyste effectue une nouvelle passe de données afin que les clients reçoivent la vue actualisée la plus récente, alignée sur les informations disponibles les plus à jour.
Comparaison du dimensionnement du marché des soupapes de sûreté par Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les soupapes de sûreté ne concordent souvent pas car les auteurs utilisent des périmètres de produits différents, des années de référence différentes et des approches différentes de la demande de remplacement dans les industries de process lourdes. Le calendrier des devises et la manière dont les écarts de prix régionaux sont traités peuvent également faire varier le total de manière notable.
Certaines estimations regroupent des dispositifs de protection contre la pression étroitement liés ou traitent les systèmes de contrôle de pression conditionnés comme faisant partie de la même dépense. Pour Mordor Intelligence, la valeur n'est comptabilisée que lorsqu'une soupape de sûreté distincte est vendue, et des articles comme les disques de rupture et les régulateurs de pression sont exclus du périmètre, ce qui modifie le total même si les mêmes marchés finaux sont abordés.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,36 milliards USD (2026) | |
| Revue sectorielle A | 4,70 milliards USD (2024) | Utilise une année de référence antérieure et une hypothèse de cycle de remplacement plus lente pour les usines de process, et tend à appliquer une progression de PVM mondiale plus plate entre matériaux et classes de pression. |
| Éditeur sectoriel B | 4,10 milliards USD (2022) | Ancre la série sur des instantanés d'années plus anciennes et peut traiter une partie de la demande de rechange via les services plutôt que via le revenu des soupapes, ce qui peut sous-estimer les régions à forte intensité de remplacement. |
L'écart observé dans le tableau s'explique principalement par le calendrier et par ce qui est comptabilisé comme revenu des soupapes par rapport aux articles connexes ou aux dépenses de service. En maintenant un périmètre lié aux ventes d'unités distinctes de soupapes de sûreté, puis en vérifiant les intrants de prix et de remplacement via des entretiens et des signaux d'activité publics, notre résultat reste traçable à des facteurs clairs et à des étapes reproductibles.


Questions clés auxquelles le rapport répond
Qu'est-ce qui alimente l'expansion actuelle du marché des soupapes de sûreté ?
La conformité obligatoire aux normes API et ASME, les infrastructures GNL et hydrogène, et les initiatives de fabrication intelligente stimulent collectivement la demande mondiale.
Quel type de produit connaît la croissance la plus rapide ?
Les soupapes de sûreté à pilotage enregistrent un TCAC de 7,44 % jusqu'en 2031, les utilisateurs ciblant une capacité plus élevée et des émissions fugitives plus faibles.
Pourquoi l'Asie-Pacifique est-elle le plus grand marché régional ?
La Chine et l'Inde investissent massivement dans le raffinage, la chimie et la pharmacie, nécessitant de grands volumes de dispositifs de soulagement conformes aux codes.
Comment les technologies numériques influencent-elles les achats de vannes ?
Les vannes compatibles HART et IIoT fournissent des diagnostics en temps réel et une maintenance prédictive, réduisant les temps d'arrêt et s'alignant sur les objectifs de l'Industrie 4.0.
Quels défis menacent la croissance du marché ?
La concurrence par les prix des fabricants d'équipements d'origine asiatiques à faible coût, la volatilité des matières premières et les cycles de certification DEP ou CRN prolongés peuvent réduire les marges bénéficiaires.
Quel secteur d'utilisateurs finaux présente le potentiel de croissance le plus élevé ?
Les applications pharmaceutiques et biotechnologiques affichent un TCAC de 8,35 % en raison des exigences sanitaires et de l'augmentation de la capacité de production de biologiques.
Dernière mise à jour de la page le:



