
Taille et part du marché des vannes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 90.06 Milliards de dollars |
| Taille du Marché (2031) | 120.79 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.05 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des vannes par Mordor Intelligence
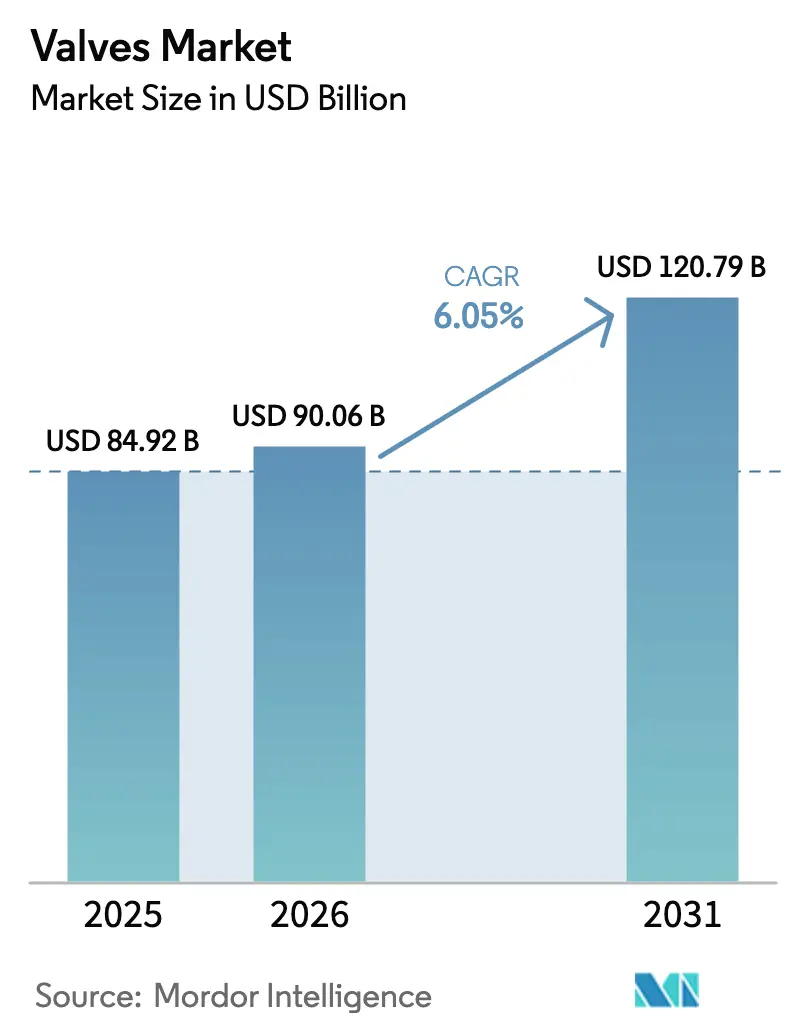
La taille du marché des vannes devrait passer de 84,92 milliards USD en 2025 à 90,06 milliards USD en 2026 et devrait atteindre 120,79 milliards USD d'ici 2031, à un TCAC de 6,05 % sur la période 2026-2031. Cette trajectoire de croissance de la taille du marché est ancrée dans la rénovation à grande échelle des infrastructures, la transition énergétique mondiale et l'automatisation industrielle accélérée, qui ensemble maintiennent un carnet de commandes sain pour les équipementiers et les fournisseurs de pièces de rechange. Les services publics d'eau en Amérique du Nord, les agences provinciales au Canada et les autorités de développement urbain en Asie-Pacifique consacrent des allocations de plusieurs milliards de dollars aux réseaux de distribution d'eau, au traitement des eaux usées et aux installations de refroidissement de quartier, qui nécessitent tous des assemblages de contrôle de débit de plus en plus sophistiqués. Simultanément, les opérateurs pétroliers et gaziers associent des projets de production conventionnels à des systèmes de captage du carbone qui exigent des technologies d'étanchéité haut de gamme, tandis que les développeurs d'hydrogène et les consortiums de réacteurs nucléaires modulaires émettent de nouvelles spécifications favorisant les matériaux avancés. L'intensité concurrentielle reste modérée, les acteurs en place utilisant des acquisitions ciblées, des centres de fabrication régionaux et des plateformes numériques pour défendre leurs parts contre les nouveaux entrants axés sur des solutions de vannes intelligentes de niche.
Principaux enseignements du rapport
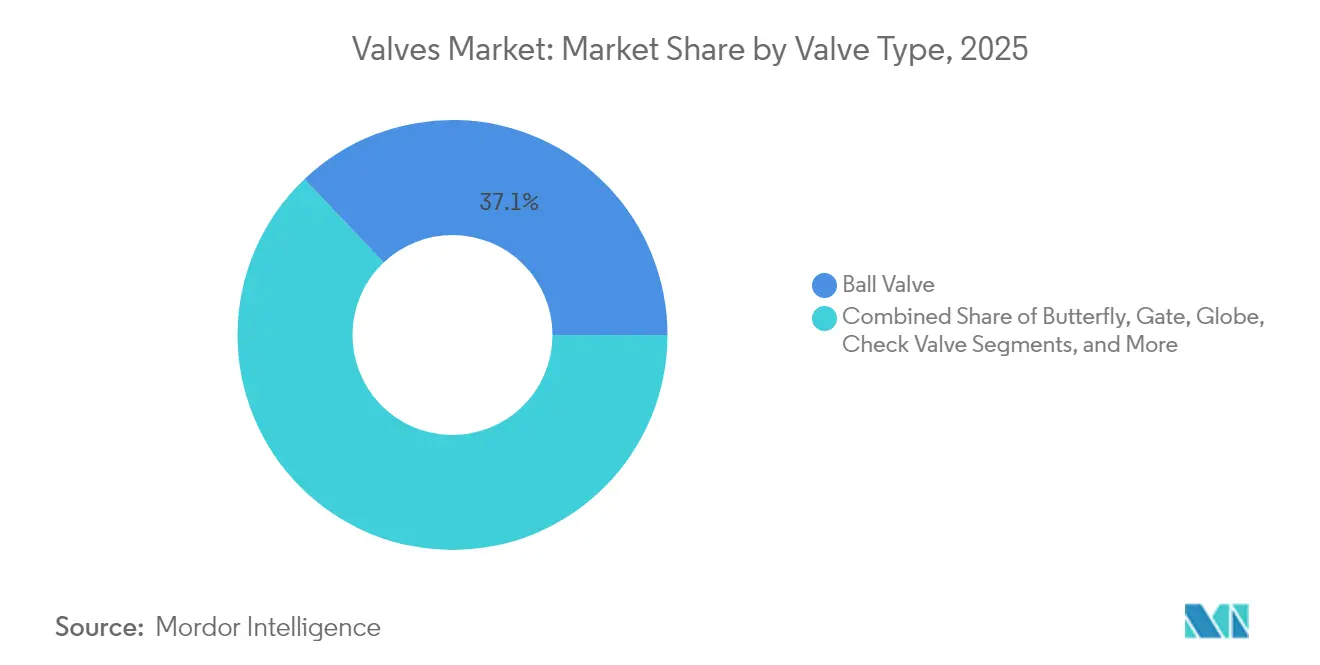
- Par type de vanne, les vannes à bille ont dominé avec 37,10 % de la part de marché des vannes en 2025, tandis que les vannes de régulation devraient croître à un TCAC de 6,65 % jusqu'en 2031.
- Par matériau, l'acier inoxydable représentait 45,05 % de la taille du marché des vannes en 2025, tandis que les alliages cryogéniques devraient afficher le TCAC le plus rapide de 7,24 % jusqu'en 2031.
- Par type d'actionnement, les dispositifs manuels ont conservé 54,20 % de la part du marché des vannes en 2025 ; les systèmes électro-hydrauliques intelligents affichent la perspective de TCAC la plus élevée à 7,72 %.
- Par utilisateur final, le pétrole et le gaz ont capté 26,88 % de la taille du marché des vannes en 2025 et l'énergie hydrogène progresse à un TCAC de 6,88 % vers 2031.
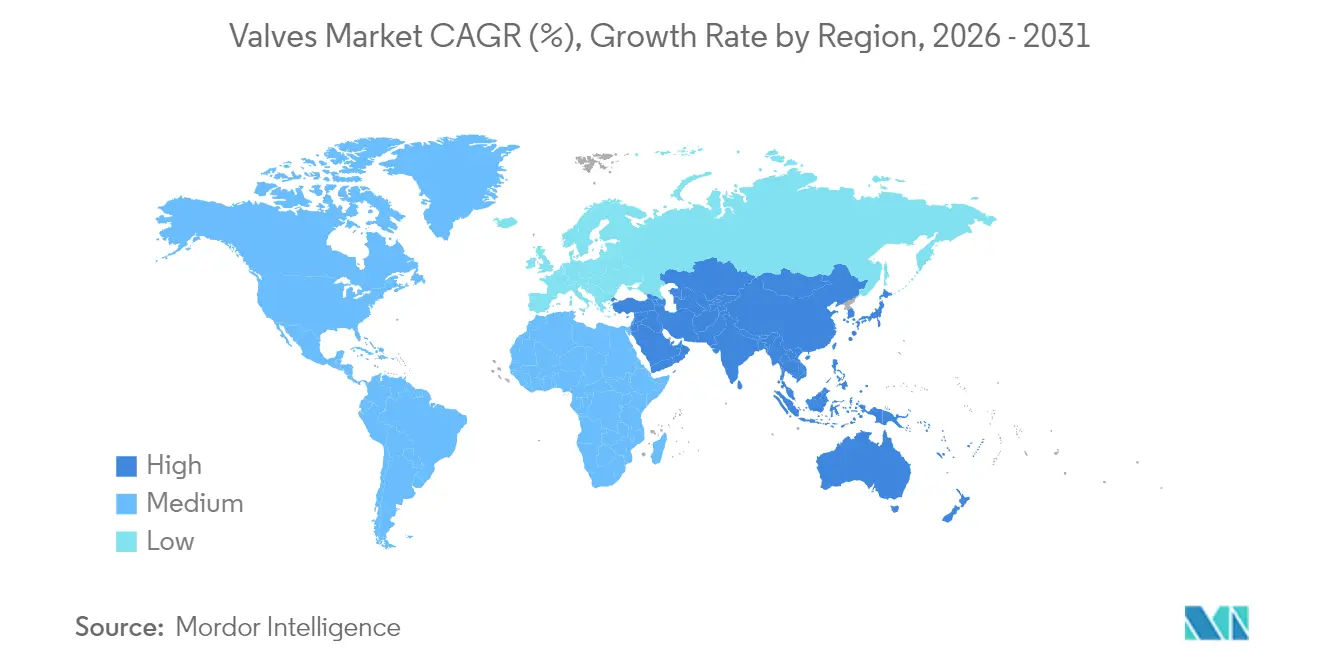
- Par géographie, l'Asie-Pacifique détenait 37,75 % de la part de revenus en 2025 ; le Moyen-Orient devrait se développer à un TCAC de 7,19 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor des développements liés aux infrastructures | +1.8% | Mondial - Asie-Pacifique et Moyen-Orient au cœur | Moyen terme (2-4 ans) |
| Croissance des projets énergétiques dans le secteur pétrolier et gazier | +1.5% | Moyen-Orient, Amérique du Nord, Asie-Pacifique | Moyen terme (2-4 ans) |
| Investissements dans le traitement de l'eau et des eaux usées | +1.2% | Mondial - premiers gains en Amérique du Nord et en Europe | Court terme (≤2 ans) |
| Automatisation industrielle et vannes intelligentes | +1.1% | Amérique du Nord et UE, extension vers l'Asie-Pacifique | Long terme (≥4 ans) |
| Développement de l'économie de l'hydrogène | +0.9% | UE, Amérique du Nord, marchés sélectionnés en Asie-Pacifique | Long terme (≥4 ans) |
| Réacteurs nucléaires modulaires | +0.6% | Amérique du Nord, UE, marchés sélectionnés en Asie-Pacifique | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Essor des développements liés aux infrastructures
Les capitaux engagés pour la réparation et l'extension des réseaux d'eau, des autoroutes et des systèmes d'énergie de quartier anticipent les calendriers d'achat de vannes offrant une obturation étanche, un contrôle de la cavitation et une longue durée de service. Pennsylvania American Water à elle seule a programmé 586 millions USD de travaux de modernisation pour 2024-2026, tandis que l'Ontario a approuvé 970 millions CAD (719 millions USD) pour renforcer les canalisations municipales. Des allocations similaires apparaissent dans le cadre de la Mission Jal Jeevan en Inde et de la Stratégie nationale de l'eau d'Arabie Saoudite, incitant les équipementiers à localiser leurs chaînes de montage et à augmenter leurs capacités de moulage en acier inoxydable et en fonte ductile. Les mandats de résilience urbaine élargissent également les cahiers des charges pour inclure des vannes papillon anti-surpression et des vannes de réduction de pression intelligentes qui s'intègrent parfaitement aux plateformes SCADA de quartier.
Croissance des projets énergétiques dans le secteur pétrolier et gazier
Les opérateurs en amont et en milieu de chaîne concentrent leurs capitaux sur des actifs complexes à haute pression où la conformité aux émissions fugitives et les tableaux de bord de performance numérique sont incontournables. La décision d'ADNOC de confier à Flowserve des systèmes d'étanchéité à gaz sec pour une installation de captage du carbone d'une capacité de 1,5 million de tonnes par an souligne la prime accordée à la fiabilité et à l'étanchéité technique.[1]World Oil News Desk, "Flowserve remporte un contrat ADNOC pour déployer une technologie de contrôle de débit pour un projet CCS novateur," Worldoil.com À mesure que la production offshore migre vers des eaux plus profondes, les vannes à bille et les vannes-vannes sous-marines classées au-dessus de 15 000 psi se standardisent sur des joints tout-métal et des capteurs de surveillance d'état. Simultanément, les producteurs de schiste nord-américains remettent à niveau les sites existants avec des contrôleurs pneumatiques à faibles émissions, stimulant la demande de rechange pour les kits de conversion et les actionneurs autodiagnostiques.
Investissements dans le traitement de l'eau et des eaux usées
Les conseils de services publics et les industriels modernisent leurs filières de traitement pour satisfaire des permis de rejet plus stricts et des mandats de réutilisation de l'eau, ce qui accroît en retour le besoin d'alliages résistants à la corrosion et de vannes de régulation de précision. Le programme pluriannuel de 586 millions USD de Pennsylvania American Water illustre l'essor des dépenses municipales américaines, tandis que les services publics européens adoptent des bioréacteurs à membranes qui reposent sur des vannes à obturateur et à diaphragme finement réglées pour la précision du dosage chimique. Les installations industrielles complètent les modernisations municipales en installant des systèmes à rejet zéro de liquide, élargissant le parc installé de positioners intelligents capables de vérification à distance lors des audits réglementaires.
Automatisation industrielle et vannes intelligentes
Les fabricants intègrent des agents d'intelligence artificielle et du matériel d'analyse en périphérie dans les composants de boucle de contrôle, transformant des assemblages autrefois manuels en nœuds sur des réseaux industriels à haute vitesse. Les vannes pneumatiques AVENTICS Série XV d'Emerson illustrent ce pivot, offrant des protocoles basés sur Ethernet et des conceptions de filetages universels pour une adoption mondiale.[2]Eurotec Editorial, "Les nouvelles vannes pneumatiques d'Emerson offrent une plus grande flexibilité d'automatisation," Eurotec-online.com Les algorithmes prédictifs anticipent désormais l'usure des joints de tige et la fatigue des actionneurs, réduisant le temps moyen de réparation et optimisant le stock de pièces de rechange. Des organismes de normalisation tels que l'ISO et le NAMUR continuent de mettre à jour les directives de connectivité, garantissant l'interopérabilité entre fournisseurs dans les environnements de rénovation et de nouvelle construction.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix des matières premières | -0.8% | Mondial - exposition la plus élevée dans les régions sensibles aux prix | Court terme (≤2 ans) |
| Absence de certification mondiale standardisée | -0.5% | Mondial - prononcé dans les économies émergentes | Moyen terme (2-4 ans) |
| Risques de cybersécurité dans les vannes intelligentes | -0.3% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Concentration de la chaîne d'approvisionnement en matériaux d'étanchéité | -0.4% | Mondial - critique dans les grades PTFE spéciaux | Court terme (≤2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières
Les indices de l'acier inoxydable et de l'acier allié ont fluctué fortement tout au long de 2024, mettant à l'épreuve les équipementiers dont les contrats prévoient des délais de livraison pluriannuels et des clauses d'escalade plafonnées. Les producteurs ont répondu en élargissant leur panel de fournisseurs, en achetant des billettes à terme et en substituant des alliages quasi équivalents, mais ces tactiques augmentent les besoins en fonds de roulement et introduisent des délais de qualification. La turbulence des prix touche le plus durement les vannes papillon et les vannes-vannes d'entrée de gamme, car les utilisateurs finaux résistent aux répercussions, forçant les fabricants à absorber l'érosion des marges jusqu'à la stabilisation des marchés au comptant.
Absence de certification mondiale standardisée
Des cadres de conformité fragmentés contraignent les fabricants à répéter des tests en laboratoire pour des conceptions identiques, allongeant les cycles de commercialisation et gonflant les budgets d'ingénierie. La norme ISO 5640:2024 fournit une terminologie harmonisée, mais son adoption par les principaux organismes notifiés reste inégale, laissant les exportateurs naviguer entre des régimes distincts d'essais au feu, d'émissions fugitives et de sécurité fonctionnelle.[3]Victoria Bell, "Défis réglementaires mondiaux pour les dispositifs médicaux : impact sur l'innovation et l'accès au marché," MDPI.com Les petites entreprises reportent souvent leur entrée sur le marché lorsque les coûts de certification dépassent les revenus potentiels, réduisant par inadvertance les options d'achat pour les acheteurs des économies émergentes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de vanne :
les vannes de régulation conduisent la transition vers l'automatisationLes vannes à bille ont conservé la part de marché des vannes la plus élevée de 37,10 % en 2025 grâce à leur fonctionnement à faible couple et leur polyvalence multivoies. Les vannes de régulation devraient mener la croissance à un TCAC de 6,65 % car les industries de procédés continus spécifient de plus en plus des positioners numériques pour un contrôle de boucle plus précis. Cette préférence augmente l'allocation de la taille du marché des vannes pour les conceptions avancées à soupape, à bille en V et à obturateur rotatif dans les usines chimiques et les centrales électriques. L'intégration de l'autodiagnostic dans les assemblages de vannes de régulation aide les opérateurs à réduire les temps d'arrêt non planifiés, se traduisant par des gains de productivité mesurables.
L'innovation produit est visible dans tous les principaux styles : les vannes papillon adoptent des géométries à triple excentrique pour améliorer l'étanchéité bidirectionnelle à zéro fuite, tandis que les vannes-vannes destinées aux positions sous-marines disposent d'actionneurs non intrusifs pour simplifier la maintenance. Le brevet européen de Flowserve couvrant les matériaux de garniture haute température démontre comment la R&D continue de repousser les enveloppes d'exploitation sûre au-delà de 1 200 °F. Pendant ce temps, les fabricants de vannes anti-retour repensent les profils de disque pour une perte de charge plus faible, en réponse aux objectifs d'efficacité énergétique dans le transport par pipeline.


Par matériau :
les applications cryogéniques accélèrent les alliages spéciauxLa présence de l'acier inoxydable à 45,05 % en 2025 souligne son statut d'alliage par défaut pour le service général dans les raffineries, le dessalement et les installations de traitement alimentaire. Cependant, les terminaux d'exportation de GNL et les installations pilotes d'hydrogène liquide propulsent un TCAC de 7,24 % dans les alliages cryogéniques tels que le nickel à 9 % et les variantes austénitiques inoxydables, élargissant la taille du marché des vannes pour les pièces forgées spéciales. Les nuances d'acier au carbone continuent de rivaliser dans les conduites d'eau à température ambiante et de gaz non corrosif où la discipline budgétaire domine les décisions d'achat.
La fabrication additive pénètre progressivement les applications de niche à service sévère, SAMSON ayant obtenu le premier certificat UE pour les équipements sous pression produits par fusion sur lit de poudre. Cette percée permet des chemins d'écoulement complexes qui réduisent la turbulence et l'érosion à l'intérieur des corps de vannes à soupape. Les vannes en plastique, traditionnellement limitées par des contraintes de température, progressent également grâce à de nouveaux mélanges fluoropolymères tolérant jusqu'à 120 °C, élargissant leur champ d'application dans les bancs humides de chlor-alcali et de semi-conducteurs.
Par type d'actionnement :
les systèmes intelligents transforment les opérations traditionnellesLes mécanismes à volant de main et à levier manuels commandaient encore 54,20 % des expéditions de 2025 car de nombreux points d'isolation dans la distribution d'eau, l'irrigation et les services aux collectivités restent sensibles aux prix. Pourtant, les unités électro-hydrauliques intelligentes combinant la force des pistons et la commande par servomoteur électronique devraient augmenter leur part de marché des vannes pour capitaliser sur un TCAC de 7,72 %, à la tête desquels se trouvent les clients offshore et miniers recherchant une fonctionnalité de sécurité intégrée et des diagnostics à distance. Les actionneurs électriques gagnent en élan dans les systèmes de refroidissement des sciences de la vie et des centres de données où un étranglement précis compense l'intensité énergétique.
Les plateformes pneumatiques ne sont pas à l'abri de la numérisation : la gamme XV d'Emerson intègre désormais des nœuds EtherNet/IP et PROFINET, réduisant les heures de mise en service dans les bâtis modulaires. Des solutions de modernisation telles que les dispositifs PST intelligents SIL-3 d'Imtex Controls permettent aux installations existantes de superposer des tests d'ouverture partielle aux vannes ESD héritées sans les retirer de la ligne, réduisant ainsi le risque d'arrêt. Les vérins hydrauliques adoptent également des capteurs de pression intégrés pour signaler l'usure des joints avant qu'une perte d'huile catastrophique ne se produise.

Par secteur utilisateur final :
l'énergie hydrogène remodèle les schémas de demandeLe pétrole et le gaz ont dominé le mix client 2025 avec une part de 26,88 %, témoignant des cycles continus de maintenance en tête de puits, dans les pipelines et en aval. Cependant, les annonces de projets pour les électrolyseurs, les craqueurs d'ammoniac et les sphères de stockage d'hydrogène liquide orientent un TCAC de 6,88 % pour les déploiements d'hydrogène, gonflant la taille du marché des vannes dans les catégories de vannes à soupape cryogéniques et à bille à haute intégrité. Les commandes dans la production d'énergie sont de plus en plus diversifiées, couvrant les modernisations du charbon supercritique, les groupes à cycle combiné au gaz et le contrôle des saumures géothermiques, chacun exigeant des matériaux d'équipement et des revêtements distincts.
Les producteurs chimiques associent le déblocage de capacité aux mandats bas-carbone, illustré par la portée d'IMI sur le premier craqueur d'éthylène à zéro émission nette où les joints de tige de classe A à émissions fugitives sont obligatoires. Les entreprises minières en Australie et en Amérique latine continuent d'acquérir des vannes à couteau pour boues à sièges durcis capables de résister à 55 % de solides en poids. Les transformateurs alimentaires et les fabricants de boissons, guidés par les codes d'hygiène, spécifient des vannes à diaphragme en acier inoxydable polies, tandis que les laboratoires pharmaceutiques et biotechnologiques privilégient les assemblages plastiques à usage unique pour accélérer les changements de série.
Analyse géographique
Marché des Vannes en Asie-Pacifique
L'Asie-Pacifique a maintenu une part de marché dominante de 37,75 % sur le marché des vannes en 2025, portée par l'expansion agressive des infrastructures en Chine et en Inde, notamment les métros aquatiques, les méga-raffineries et les usines de semi-conducteurs. Les gouvernements régionaux allouent des budgets pluriannuels aux corridors ferroviaires à grande vitesse et aux réservoirs de contrôle des crues, générant chacun des commandes en volume élevé pour des dispositifs d'isolement et de régulation. Le programme de redémarrage nucléaire du Japon renouvelle également la demande de vannes de sécurité de classe 1 certifiées selon le ASME BPVC, tandis que l'agenda des usines intelligentes de la Corée du Sud stimule l'adoption d'actionneurs nativement numériques. Les projets de remplissage de GNL en Australie et les usines de traitement du nickel en Indonésie soutiennent davantage les volumes régionaux.
Marché des Vannes au Moyen-Orient
Le Moyen-Orient devrait enregistrer le CAGR le plus rapide de 7,19 % jusqu'en 2031, dynamisé par la diversification Vision 2030 de l'Arabie Saoudite, l'expansion du champ gazier Nord de GNL au Qatar et les investissements des Émirats Arabes Unis dans le dessalement par énergies renouvelables. La décision d'Emerson Electric Co. d'établir un hub de fabrication en Arabie Saoudite signale le pivot de la région d'une dépendance aux importations vers un approvisionnement localisé répondant aux quotas de contenu national. Les initiatives de captage du carbone, telles que le projet d'ADNOC à 1,5 million de tonnes par an, spécifient des ensembles de vannes à très faibles émissions, ouvrant des opportunités premium pour les solutions d'ingénierie de Flowserve et Velan.
Marché des Vannes en Amérique du Nord et en Europe
L'Amérique du Nord combine des bases installées matures avec des cycles de renouvellement technologique, notamment dans les réseaux de collecte de gaz de schiste où des contrôleurs pneumatiques sans évent sont rétrofités pour réduire l'intensité en méthane. Les subventions fédérales aux infrastructures dans le cadre de la loi bipartisane sur les infrastructures des États-Unis accélèrent le remplacement des réseaux d'eau municipaux, maintenant les gammes de produits de vannes papillon et de dégazage à l'air en bonne santé. La feuille de route de décarbonation de l'Europe oriente les fonds vers les corridors hydrogène et les clusters de captage et stockage du carbone, stimulant les demandes de vannes cryogéniques et en alliages spéciaux. Les marchés d'Europe de l'Est, qui reconstruisent leurs réseaux de chauffage urbain, créent une adoption progressive de vannes papillon à triple excentrique dotées d'une durabilité aux cycles thermiques.

Paysage réglementaire
La conception, la fabrication et l'accès au marché des vannes sont façonnés par des exigences de conformité en matière de sécurité, d'émissions et de matériaux qui varient selon l'usage final et la région. En Europe, la directive relative aux équipements sous pression (DESP) 2014/68/UE constitue le socle de l'évaluation de la conformité pour les composants sous pression dans les applications de production d'énergie, de procédés et d'énergie, tandis que des organismes de normalisation tels que l'ISO et NAMUR continuent d'affiner la terminologie et les directives de connectivité qui influent sur la qualification des vannes de régulation et des actionneurs intelligents.
La conformité environnementale et chimique ajoute des contraintes supplémentaires, notamment en ce qui concerne la performance vis-à-vis des émissions fugitives et les restrictions relatives aux substances. Les mesures ciblant le méthane et d'autres émissions de procédé incitent les exploitants à adopter des garnitures à faible fuite, un obturateur plus étanche et, dans certains cas, l'électrification de l'actionnement afin d'éviter les systèmes pneumatiques à évent. Les politiques des fournisseurs, y compris la liste des substances restreintes d'Alfa Laval (alignée sur l'annexe XVII de REACH de l'UE en vertu du règlement CE 1907/2006), influencent également le choix des élastomères, des revêtements et de la documentation dans les chaînes d'approvisionnement mondiales.
Analyse de la chaîne de valeur
La chaîne de valeur des vannes va des matières premières (acier inoxydable, aciers au carbone/alliés et alliages cryogéniques spéciaux) à la coulée ou au forgeage, à l'usinage, au traitement de surface, à l'assemblage et aux essais. En aval, la qualification et la certification constituent des étapes clés de création de valeur, les partenaires de distribution tels que les EPC, les distributeurs et les intégrateurs OEM s'appuyant sur des homologations spécifiques à l'application.
Au-delà du matériel, la différenciation est de plus en plus liée à l'intégration de l'automatisation et à l'activation de services sur l'ensemble du cycle de vie. Les fournisseurs d'actionnement et de systèmes de commande intègrent du matériel électro-pneumatique, y compris des convertisseurs I/P intégrés pour un contrôle de précision, et ajoutent des couches numériques telles que la surveillance de l'état par l'IIoT. L'approche de surveillance des vannes RedRaven de Flowserve, par exemple, connecte les actifs installés à des flux de maintenance prédictive, prenant en charge les diagnostics d'après-vente, les rénovations et la planification des pièces détachées, en complément des activités traditionnelles de réparation et de révision.
Paysage concurrentiel
Les cinq principaux fournisseurs contrôlent environ 35 % des revenus mondiaux, reflétant une concentration modérée où les avantages d'échelle doivent coexister avec des challengers régionaux et spécifiques aux applications diversifiés. L'acquisition de MOGAS par Flowserve pour 290 millions USD en 2024 a renforcé sa gamme de service sévère, notamment pour les vannes à bille à siège métallique employées dans les installations de cokéfaction différée et d'acide gazeux haute pression. Emerson a sécurisé un cadre mondial de cinq ans avec Shell qui la positionne comme principal contractant en automatisation pour les projets d'investissement en amont et en aval, soulignant comment les écosystèmes numériques façonnent désormais les achats.[5]Reliable Plant Staff, "Emerson et Shell signent un accord mondial de cinq ans pour les technologies et services," Reliable Plant, reliableplant.com Parker Hannifin continue de vendre en croisé des vannes d'instrumentation dans sa base de clientèle de filtration et de connecteurs de fluides, tirant parti des comptes d'entreprise pour des solutions groupées.
Les petites entreprises exploitent leur agilité en ciblant des niches à forte croissance comme le ravitaillement en hydrogène ou les équipements biotechnologiques à usage unique, collaborant souvent avec des spécialistes de la fabrication additive pour raccourcir les cycles de prototypage. Les équipementiers investissent universellement dans des suites IoT associant des contrôleurs en périphérie à des analyses en nuage, visant à monétiser des contrats de performance en tant que service. Les services après-vente qui fournissent des remises à niveau sur site, des diagnostics prédictifs et la réfection des joints transforment le mix de revenus, amortissant les fluctuations cycliques de la demande d'équipements d'origine. Les barrières à l'entrée restent élevées dans les qualificatifs nucléaires et sous-marins, où les certifications de type pluriannuelles et les antécédents limitent les nouvelles participations.
Leaders du secteur des vannes
Emerson Electric Co.
Alfa Laval Corporate AB
Flowserve Corporation
Crane Company
Schlumberger N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des Vannes
- Emerson Electric Co.
- Flowserve Corporation
- Schlumberger N.V.
- Alfa Laval AB
- Crane Company
- Rotork plc
- IMI plc
- SAMSON AKTIENGESELLSCHAFT
- KITZ Corporation
- Spirax-Sarco Engineering plc
- AVK Holding A/S
- Velan Inc.
- Metso Oyj
- Baker Hughes Company
- Parker Hannifin Corporation
- The Weir Group PLC
- OMB Valves S.p.A.
- Cla-Val Co.
- CIRCOR International Inc.
- Curtiss-Wright Corporation
- Neway Valve (Suzhou) Co., Ltd.

Opportunités de marché et perspectives d'avenir
L'hydrogène, le GNL et d'autres filières de service cryogénique élargissent le besoin adressable en vannes de régulation à entrée supérieure et à faible fuite, ainsi qu'en internes cryogéniques validés. Dans ces applications, les décisions d'achat mettent l'accent sur la performance en matière d'étanchéité et la maintenabilité dans les cycles de fonctionnement des boîtes froides et de la liquéfaction. L'introduction par Emerson, en avril 2026, d'une vanne de régulation cryogénique à entrée supérieure Fisher IC2 pour les applications de liquéfaction de l'hydrogène et de GNL témoigne de l'investissement continu des fournisseurs dans ce créneau, renforçant la demande en alliages spéciaux, en capacité d'essais cryogéniques et en ensembles de vannes de régulation préassemblés.
Les marchés finaux de l'énergie et du nucléaire créent également des poches d'opportunité pour les fournisseurs capables de satisfaire des régimes de qualification exigeants et de proposer des portefeuilles complets de vannes conçues sur mesure, y compris pour les périmètres de service sévère et liés à la sûreté. L'achèvement, en juin 2026, par Flowserve, de l'acquisition de la division Vannes de Trillium Flow Technologies reflète un repositionnement stratégique vers les catégories de vannes destinées au nucléaire et à la production d'énergie traditionnelle. Parallèlement, les programmes de rénovation numérique et de surveillance, y compris la prise en charge de protocoles non propriétaires tels qu'OPC UA et MQTT dans les offres de surveillance de l'état, répondent à la demande sur les installations existantes, où les propriétaires privilégient la fiabilité, la conformité en matière d'émissions et la réduction des temps d'arrêt sans projets de remplacement complet.
Recent Industry Developments in Marché des Vannes
- Juin 2026 : Flowserve Corporation a finalisé l'acquisition de la division Vannes de Trillium Flow Technologies. Cette consolidation dans le domaine de la régulation des flux pour les marchés finaux du nucléaire et de l'énergie renforce le portefeuille de Flowserve et son pouvoir de négociation sur les projets de grande envergure. Les capacités élargies renforcent sa position concurrentielle sur les opportunités haut de gamme des secteurs nucléaire et énergétique.
- Avril 2026 : Emerson Electric Co. a lancé la vanne de conditionnement de vapeur Fisher SVX pour les systèmes de dérivation de turbines et les centrales électriques. Ce développement renforce les capacités de vannes haute pression et haute température pour les infrastructures énergétiques. Cette expansion élargit la présence d'Emerson dans les applications critiques de conditionnement de vapeur et de centrales électriques.
- Janvier 2026 : Crane Company a finalisé l'acquisition d'optek-Danulat. Cette opération renforce les capacités en instrumentation cryogénique et de procédé. Elle ajoute une capacité spécialisée de mesure et de traitement cryogéniques à l'écosystème de vannes de Crane.


Marché des Vannes Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Aux fins de cette méthodologie, le marché des vannes est défini comme les revenus générés par la vente de vannes destinées à contrôler le débit et la pression des liquides et des gaz dans les systèmes industriels et de services publics, comptabilisés au niveau du fabricant et exprimés en USD courants.
Exclusions de périmètre : nous excluons les actionneurs, les capteurs et les services d'installation seuls, sauf s'ils sont groupés et facturés dans le cadre de l'expédition du produit vanne.
Aperçu de la segmentation
- Par type de vanne
- Vanne à bille
- Vanne papillon
- Vanne-vanne
- Vanne à soupape
- Vanne anti-retour
- Vanne à obturateur
- Vanne de régulation
- Autres types de vannes
- Par matériau
- Acier inoxydable
- Acier au carbone
- Acier allié
- Cryogénique
- Plastique
- Autres matériaux
- Par type d'actionnement
- Manuel
- Électrique
- Pneumatique
- Hydraulique
- Intelligent (électro-hydraulique)
- Autres types d'actionnement
- Par secteur utilisateur final
- Pétrole et gaz
- Production d'énergie
- Chimique
- Eau et eaux usées
- Exploitation minière
- Autres secteurs utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie Saoudite
- Émirats Arabes Unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a permis de structurer le modèle et de ne pas confondre la demande de vannes avec le matériel de régulation de flux connexe. Nous avons utilisé des références publiques telles que les statistiques de projets et de débit de l'US Energy Information Administration (EIA), les indices de production industrielle d'Eurostat, les codes commerciaux du UN Comtrade pour les catégories de vannes concernées, et les indicateurs d'investissement en infrastructures et services publics de la Banque mondiale afin d'ancrer les signaux de demande de manière directionnellement solide.
Pour maintenir des hypothèses réalistes, nous avons également examiné les rapports annuels des entreprises et les présentations aux investisseurs, la documentation des associations professionnelles (pour les associations générales de vannes et de pompes), ainsi que la presse spécialisée réputée qui suit les grands projets dans le pétrole et le gaz, la chimie, l'eau et l'énergie. Le cas échéant, des abonnements payants ont été utilisés pour les données financières des entreprises et l'analyse de l'actualité, les recherches de brevets sur les conceptions et matériaux de vannes, et les vérifications d'import-export au niveau des expéditions dans certains pays. Ces sources sont illustratives et non exhaustives, et nous avons consulté des références supplémentaires pour recueillir, valider et clarifier les données utilisées dans l'analyse.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur la validation des facteurs déterminant les dépenses par type de vanne et l'évolution des prix, en particulier pour les applications de service sévère. Nous nous sommes entretenus avec des acteurs OEM et de la distribution, des parties prenantes en contact avec les EPC, et des utilisateurs finaux dans les secteurs du pétrole et du gaz, de l'énergie, de la chimie, de l'eau et des eaux usées, ainsi que de l'industrie générale, puis avons revérifié les hypothèses région par région afin que la vision mondiale reste cohérente.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 32 % | Cadres dirigeants : 16 % | APAC : 46 % |
| Rang intermédiaire : 46 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 34 % |
| Petits acteurs : 22 % | Managers : 47 % | Amériques : 20 % |
Dimensionnement et prévisions du marché
La logique de dimensionnement de base repose sur une combinaison descendante et ascendante, où les pools de demande descendants sont reconstitués à partir de l'activité sectorielle et des dépenses en actifs, puis réconciliés avec des vérifications sélectives du côté de l'offre. En pratique, nous partons des dépenses d'investissement et de l'activité opérationnelle des marchés finaux dans les réseaux d'eau et d'eaux usées, la production d'énergie, le pétrole et le gaz amont et intermédiaire, la chimie et l'industrie manufacturière générale, puis appliquons l'intensité en vannes et les cycles de remplacement pour convertir l'activité en dépenses de vannes.
Plusieurs empreintes de marché ont été utilisées comme intrants reproductibles, notamment les calendriers de mise en service des projets, la fréquence des arrêts de maintenance, la répartition entre actionnement manuel et automatisé dans les nouvelles installations, l'évolution du mix entre vannes standards et vannes de service sévère, et les changements de préférence en matière de matériaux liés aux exigences de corrosion et de température. Nous avons également suivi l'orientation des prix à partir d'échantillons de discussions sur les devis, des évolutions observées des coûts d'alliages et de coulée, et du comportement typique des délais de livraison, puis converti ces éléments en évolutions de prix de vente moyens adaptées au profil de demande de chaque région. Pour les prévisions, une analyse de scénarios a été utilisée afin que la croissance reflète différentes trajectoires pour l'investissement énergétique, les budgets d'infrastructures hydrauliques et la production industrielle, le scénario retenu étant aligné sur le consensus d'experts le plus cohérent issu des entretiens. Lorsque les signaux ascendants sont incomplets dans les petits pays, nous comblons les lacunes à l'aide de proxys commerciaux et de ratios de consommation par actif, suivis d'un contrôle de vraisemblance par rapport à la base installée et aux tendances de production industrielle.
Validation des données et cycle de mise à jour
La validation s'effectue par triangulation entre des points de vue indépendants sur la même demande, de sorte que les écarts importants soient détectés tôt plutôt que dissimulés dans les totaux. Nous comparons les résultats du modèle avec des points de contrôle tels que la production industrielle régionale, les portefeuilles de projets énergétiques et de services publics, les flux commerciaux pour les catégories de vannes concernées et les commentaires sur les commandes rapportés par les entreprises, puis nous examinons et corrigeons les anomalies avec des notes claires.
Avant validation finale, le travail passe par des révisions internes en plusieurs étapes qui testent l'exactitude arithmétique, la cohérence des hypothèses entre les régions, et si les moteurs de prix et de volume évoluent dans le même sens que les signaux de marché connus. En cas d'écart important, les analystes recontactent certains répondants pour confirmer s'il s'agit d'une réelle évolution du marché ou d'une donnée isolée. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et une dernière vérification est effectuée avant livraison afin que les clients reçoivent la vision la plus récente.
Taille du marché mondial des vannes selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour le marché des vannes peuvent paraître très éloignés même sur une période similaire, car chaque éditeur définit différemment ce qui constitue une vente de vannes et la manière dont les prix sont traités. Les écarts proviennent généralement du périmètre inclus, de la façon dont la demande des marchés finaux est reconstituée, et de la rapidité avec laquelle les hypothèses sont mises à jour lorsque les secteurs évoluent.
L'écart principal tient au fait que le matériel et les services connexes aux vannes sont ou non intégrés au total, Mordor Intelligence ne comptabilisant que les revenus des produits vannes et excluant les actionneurs et l'installation de la valeur de base, sauf s'ils sont indissociables du prix expédié. D'autres facteurs courants sont la manière dont les prix du service sévère sont ajustés (matériaux au comptant contre décalage contractuel), la modélisation explicite ou non des cycles de remplacement d'après-vente, et le maintien ou non d'une conversion de devises cohérente entre les régions et les années.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 84,92 milliards USD (2025) | |
| Cabinet de conseil mondial A | 92,30 milliards USD (2025) | Cette estimation semble intégrer des ensembles de vannes incluant la valeur des actionneurs et des systèmes de commande dans un panier plus large de régulation de flux, ce qui gonfle les totaux dans les usages finaux fortement automatisés. |
| Revue commerciale B | 79,10 milliards USD (2025) | Ce chiffre paraît plus conservateur car il s'appuie sur des proxys de production industrielle avec une normalisation limitée pour la demande liée aux projets et applique une évolution des prix de vente moyens plus uniforme entre les régions. |
L'écart observé dans le tableau s'explique principalement par ce qui est comptabilisé comme une vente de vannes et par la manière dont la demande de prix et de remplacement est traduite en revenus. En reliant les variables à l'activité industrielle observable, au calendrier des projets et à des vérifications réalistes de l'évolution des prix de vente moyens, l'approche reste transparente et peut être reproduite à mesure que de nouveaux signaux publics et données d'entretiens sont disponibles.


Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché des vannes d'ici 2031 ?
Le marché des vannes devrait atteindre 120,79 milliards USD d'ici 2031.
Quel type de vanne devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les vannes de régulation affichent la trajectoire de croissance la plus élevée à un TCAC de 6,65 %.
Quelle région enregistrera l'expansion la plus rapide de la demande en vannes ?
Le Moyen-Orient est en tête avec un TCAC projeté de 7,19 % porté par la diversification énergétique et les investissements dans le captage du carbone.
Pourquoi les alliages cryogéniques gagnent-ils des parts ?
Les projets GNL et hydrogène nécessitent des vannes maintenant leur résistance à -196 °C, stimulant un TCAC de 7,24 % dans les matériaux cryogéniques.
Comment l'automatisation industrielle remodèle-t-elle les choix d'actionnement ?
Les systèmes électro-hydrauliques intelligents combinant haute force et connectivité numérique croissent à un TCAC de 7,72 % alors que les usines cherchent à assurer une maintenance prédictive.
Quel facteur freine le plus la croissance à court terme ?
La volatilité des prix des matières premières réduit les marges et retarde les attributions de projets, soustrayant un estimé de 0,8 % au TCAC prévisionnel.
Dernière mise à jour de la page le:



