
Taille et part du marché de la pression positive des voies aériennes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Growth Rate | 4.54 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
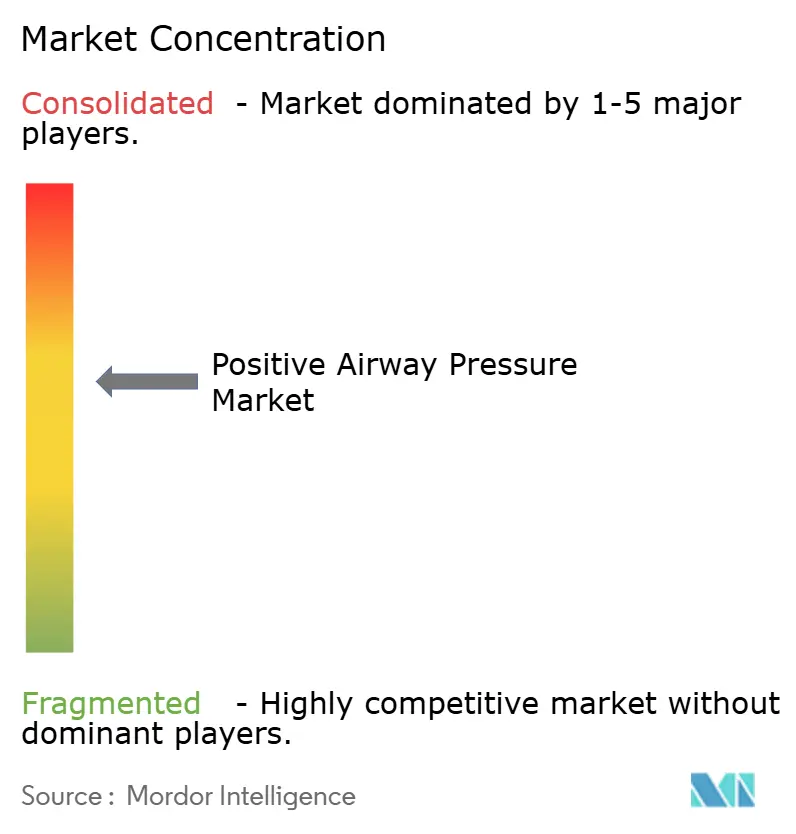
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la pression positive des voies aériennes par Mordor Intelligence
La taille du marché de la pression positive des voies aériennes devrait enregistrer un CAGR de 4,54 % au cours de la période de prévision (2026-2031).
La pandémie de COVID-19 a mis en lumière la pression positive continue des voies aériennes. Étant donné que les patients souffrant d'apnée du sommeil ont une demande croissante de pression positive des voies aériennes (PAP), l'adhérence à la PAP a considérablement augmenté pendant le confinement lié au COVID-19. Selon l'article publié dans le European Respiratory Journal en 2020, une augmentation de 4,48 % de l'adhérence à la PAP a été observée au cours du premier mois de confinement (du 15 mars 2020 au 15 avril 2020) par rapport à la même période en 2019.
Les principaux facteurs contribuant à la croissance du marché sont la hausse de la prévalence mondiale des troubles du sommeil tels que l'apnée du sommeil, due à l'augmentation du mode de vie sédentaire, à l'inactivité physique et aux mauvaises habitudes alimentaires entraînant une augmentation de la population obèse, identifiée comme le facteur causal le plus courant des troubles du sommeil. Par exemple, selon le rapport de l'Organisation mondiale de la Santé de 2021, en 2020, plus de 2 milliards d'adultes âgés de 18 ans et plus étaient en surpoids. Parmi eux, plus de 650 millions étaient obèses, entraînant une hausse de l'apnée du sommeil.
La prévalence mondiale croissante de l'apnée du sommeil devrait stimuler le marché au cours de la période de prévision. Selon l'article publié dans Lancet Respiratory Medicine en 2020 par Adam V. Benjafield, à l'échelle mondiale, 936 millions d'adultes âgés de 30 à 69 ans souffraient d'apnée obstructive du sommeil (AOS) légère à sévère, et 425 millions d'adultes âgés de 30 à 69 ans souffraient d'AOS modérée à sévère. De même, on estime que 50 à 60 % de la population obèse et les patients atteints du syndrome métabolique (SM) souffrent d'AOS. Ainsi, la prévalence croissante de l'apnée du sommeil devrait stimuler la croissance du marché de la pression positive des voies aériennes.
De plus, la sensibilisation accrue à l'apnée du sommeil et aux facteurs de risque tels que les indications cardiovasculaires et l'hypertension artérielle devraient alimenter le marché de la PAP tout au long de la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial de la pression positive des voies aériennes
Les dispositifs de pression positive continue des voies aériennes devraient détenir la plus grande part de marché sur le marché de la pression positive des voies aériennes
La pression positive continue des voies aériennes (CPAP) est un type de ventilation à pression positive des voies aériennes dans lequel une pression constante supérieure à la pression atmosphérique est continuellement appliquée aux voies respiratoires supérieures d'une personne. Les dispositifs de pression positive continue des voies aériennes (CPAP) contribuent à la plus grande part du marché car ils sont utilisés comme thérapie PAP de première intention pour traiter divers troubles du sommeil.
Selon l'article publié dans The Lancet Respiratory Medicine en 2020, « Il est temps de réveiller le géant de l'apnée obstructive du sommeil », environ 8 millions de personnes âgées de 30 à 69 ans sont touchées par l'apnée obstructive du sommeil (AOS) au Royaume-Uni chaque année. La demande massive de dispositifs CPAP est due à leur efficacité prouvée chez de nombreux patients souffrant d'apnée du sommeil dans de multiples cas, tels que les obstructions des voies aériennes, en contrôlant la pression de l'air à l'aide d'une pompe dans le dispositif pour ouvrir les voies aériennes obstruées.
De nombreux développements ont lieu, notamment des lancements et des approbations de produits, des partenariats, des collaborations, ainsi que des fusions et acquisitions qui peuvent stimuler le marché de la pression positive des voies aériennes. En mars 2019, Resmed, une entreprise d'équipements médicaux basée aux États-Unis, a annoncé l'acquisition de HB Healthcare (HBH) pour un montant non divulgué. Grâce à cet accord, Resmed espère atteindre la population coréenne avec le soutien de HB Healthcare et de son réseau de partenaires distributeurs de confiance pour fournir des soins CPAP et respiratoires à des millions de Sud-Coréens souffrant d'apnée du sommeil, de bronchopneumopathie chronique obstructive (BPCO) et d'autres troubles respiratoires.
La préférence accrue des patients pour les dispositifs CPAP en raison de divers avantages tels que l'augmentation des niveaux d'énergie, l'amélioration de l'humeur, de la vigilance mentale et de la qualité du sommeil accroît leur demande, contribuant à la hausse de l'adoption de ces systèmes et alimentant la croissance du marché.
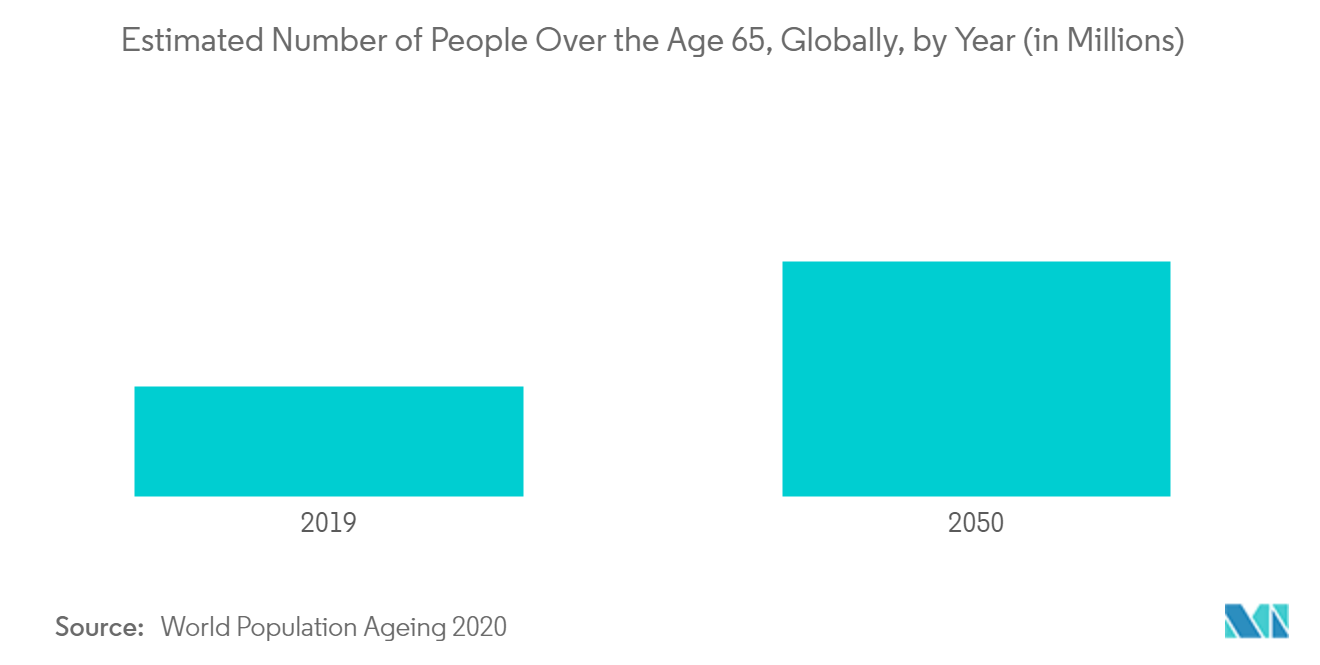
L'Amérique du Nord domine le marché et devrait maintenir cette position au cours de la période de prévision
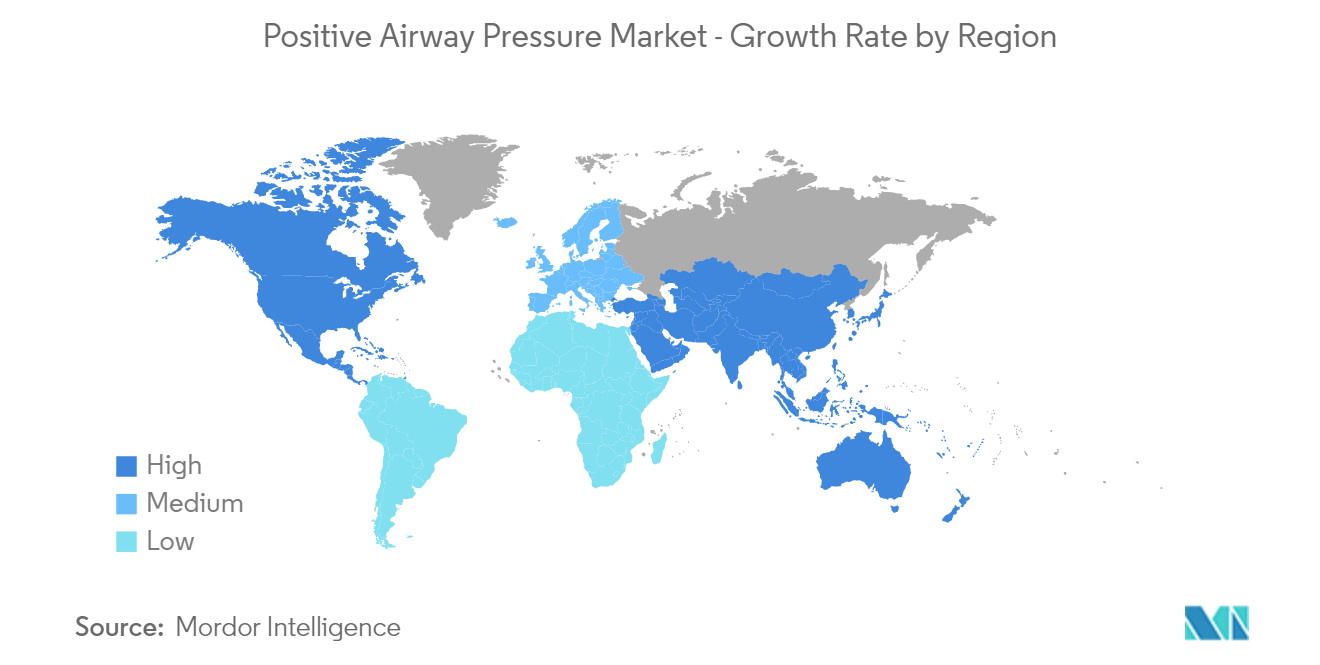
L'Amérique du Nord devrait dominer le marché mondial de la PAP tout au long de la période de prévision. Cette domination est due à des facteurs tels que la prévalence croissante du diabète, de l'hypertension artérielle, de l'obésité, de l'apnée obstructive du sommeil (AOS) et des troubles pulmonaires, tels que la dyspnée aux États-Unis, ce qui entraîne une demande plus élevée de dispositifs PAP. Par exemple, selon les rapports publiés par le National Institute of Medicine en 2020, aux États-Unis, la prévalence de l'AOS était estimée à 14 % chez les hommes et 5 % chez les femmes. Les populations hispaniques, noires et asiatiques présentent des taux plus élevés, ce qui stimule la croissance du marché au cours de la période de prévision.
Selon le système de surveillance des facteurs de risque comportementaux (BFRSS) des Centers for Disease Control and Prevention de 2019, le pourcentage d'obésité chez les adultes aux États-Unis était de 42,4 %. C'était la première fois que la moyenne nationale dépassait 40 %. La prévalence croissante de l'obésité augmente la demande pour le traitement de l'apnée du sommeil, stimulant ainsi le marché de la pression positive des voies aériennes.
De plus, l'accessibilité financière accrue avec la hausse du revenu disponible, le vieillissement de la population, la montée des niveaux élevés de pollution atmosphérique et les avancées technologiques dans la région contribuent à sa part remarquable dans les revenus du marché mondial au cours de la période de prévision.
Paysage concurrentiel
Le marché de la thérapie par pression positive continue des voies aériennes est modérément concurrentiel et se compose de plusieurs acteurs majeurs. En termes de revenus du marché, quelques acteurs importants qui dominent actuellement le marché procèdent vigoureusement à des acquisitions tandis que d'autres lancent de nouveaux produits. Par exemple, en mars 2019, ResMed a consolidé son rôle de leader sur le marché coréen de la CPAP et des soins respiratoires en acquérant HB Healthcare (HBH) pour aider des millions de Sud-Coréens vivant avec l'apnée du sommeil, la bronchopneumopathie chronique obstructive (BPCO) et d'autres affections respiratoires. Parmi les entreprises qui dominent actuellement le marché figurent Koninklijke Philips NV, ResMed Inc., Smiths Group PLC, 3B Medical Inc. et Apex Medical Corp.
Leaders du secteur de la pression positive des voies aériennes
ResMed Inc
Smiths Group Plc
3B Medical Inc
Apex Medical Corp
Koninklijke Philips N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Les opportunités dans le domaine de la pression positive des voies aériennes (PPC) sont de plus en plus liées à la réduction des délais entre le diagnostic et le début du traitement et à l'amélioration de l'adhésion à long terme, et non uniquement à la demande de remplacement des appareils. Une orientation viable consiste en une coordination numérique de bout en bout couvrant l'orientation, le dépistage et les tests du sommeil à domicile, soutenue par le lancement par ResMed d'AirConnect Dx au Royaume-Uni en mai 2026 pour appuyer les services de sommeil du NHS avec des parcours intégrés destinés aux cas suspectés d'apnée obstructive du sommeil. Les mécanismes des payeurs et des politiques publiques continuent de façonner l'adoption sur les principaux marchés ; aux États-Unis, la couverture Medicare pour la thérapie par PPC est régie par la Détermination de couverture locale (LCD) L33718, qui inclut un essai initial de 12 semaines et des exigences de documentation de l'adhésion, ce qui maintient la connectivité des appareils, le reporting de conformité et les flux de soutien aux patients au cœur de la commercialisation.
La différenciation des produits et des logiciels s'oriente également vers le confort et la personnalisation afin de traiter l'intolérance aux masques et l'abandon du traitement. ResMed a obtenu l'autorisation FDA 510(k) en décembre 2025 pour Smart Comfort, une fonctionnalité basée sur l'IA permettant de recommander des réglages de confort personnalisés, suivie du lancement aux États-Unis en février 2026 d'un masque facial complet en tissu (AirTouch F30i Comfort). Dans ce contexte, les actions liées à la qualité et à la sécurité sur le parc installé restent à la fois un levier d'adoption et un filtre d'achat, notamment le rappel urgent effectué par Philips Respironics en juin 2025 concernant certains appareils DreamStation Auto CPAP et Auto BiPAP reconditionnés, ce qui maintient la fiabilité des fournisseurs, la capacité de remédiation et la performance de la surveillance post-commercialisation au centre de l'attention des prestataires et des canaux de matériel médical à domicile.
Développements récents du secteur
- Juillet 2026 : ResMed a conclu un accord définitif pour vendre son activité MatrixCare à Frazier Healthcare Partners. Cette transaction a permis à ResMed de recentrer son activité sur ses plateformes principales de santé du sommeil et de la respiration, et a contribué à réorienter les ressources vers des offres de soins connectés soutenant la gestion à long terme des thérapies.
- Juin 2026 : ResMed a finalisé l'acquisition de Noctrix Health pour 340 millions USD, s'étendant au-delà de la PPC vers des technologies thérapeutiques portables destinées aux affections liées au sommeil telles que le syndrome des jambes sans repos. Cet accord a élargi le portefeuille clinique de santé du sommeil de ResMed et ajouté une modalité complémentaire pouvant être proposée en parallèle des parcours de PPC traditionnels.
- Juin 2025 : Philips Respironics a émis un rappel urgent pour certains appareils DreamStation Auto CPAP et Auto BiPAP reconditionnés en raison d'une erreur de programmation susceptible d'affecter la délivrance du traitement et les fonctions des appareils. Cette action a renforcé le contrôle exercé sur la gestion de la qualité des appareils et peut influencer la préférence des prestataires et des patients vers des alternatives offrant une meilleure assurance post-commercialisation.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché de la pression positive des voies aériennes (PPC) comprend les revenus générés par les appareils de thérapie par PPC utilisés pour délivrer de l'air sous pression aux patients souffrant de troubles respiratoires liés au sommeil, en milieu domestique et clinique.
Exclusions du périmètre : sont exclus les tests diagnostiques, les services médicaux et les équipements respiratoires non-PPC qui ne fournissent pas de thérapie par PPC.
Aperçu de la segmentation
- Par produit
- Dispositifs de pression positive continue des voies aériennes (CPAP)
- Dispositifs de pression positive automatique des voies aériennes (APAP)
- Dispositifs de pression positive à deux niveaux des voies aériennes (BiPAP)
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par la constitution d'une base factuelle claire autour du parcours de soins de l'apnée du sommeil, de l'adoption des appareils et des signaux de remboursement qui façonnent la demande. Nous nous sommes référés à des sources publiques telles que les CDC américains, les communications sur les appareils et la sécurité de la FDA américaine, le NIH et la National Library of Medicine pour le contexte clinique, l'OCDE pour les indicateurs de dépenses de santé, et les données de l'OMS pour les schémas de prévalence des facteurs de risque.
Pour traduire ces éléments en données de marché, nous avons également examiné les rapports annuels des entreprises et les présentations aux investisseurs afin d'obtenir la répartition des revenus et l'exposition géographique, ainsi que des articles de presse fiables relatifs aux lancements de produits et aux changements de politique. Pour vérifier de manière croisée la présence des entreprises et la couverture de portefeuille, nous avons utilisé des ensembles de données sous licence axés sur les finances et les renseignements des entreprises, ainsi que des bases de données de brevets pour confirmer l'orientation technologique. La liste des sources documentaires est indicative, et d'autres références publiques et payantes ont été utilisées pour collecter, valider et clarifier les points de données.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester la solidité des hypothèses que la recherche documentaire ne peut pas résoudre clairement, par exemple la manière dont l'adhésion au traitement influence les cycles de remplacement et la manière dont la répartition des appareils évolue entre les plateformes fixes et auto-ajustables. Nous avons échangé avec un ensemble de fabricants, de distributeurs, de cliniciens du sommeil et d'acteurs des soins à domicile en Asie-Pacifique, en Europe-Moyen-Orient-Afrique et dans les Amériques, afin d'ajuster les paramètres du modèle en fonction des prix réels, des marges des canaux et des contraintes de demande.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs (CXO) : 16 % | Asie-Pacifique : 39 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 39 % | Europe-Moyen-Orient-Afrique : 37 % |
| Petits acteurs : 20 % | Managers : 45 % | Amériques : 24 % |
Dimensionnement et prévisions du marché
Le dimensionnement est construit à partir d'un bassin de demande descendant reconstitué à partir des taux de prévalence et de diagnostic de l'apnée du sommeil, puis converti en patients traités par thérapie PPC, suivi du comportement d'attachement et de remplacement des appareils. Lorsque les données étaient insuffisantes, nous avons combiné les écarts par une logique de substitution prudente, comme l'utilisation des ratios de population diagnostiquée au niveau national alignés sur les indicateurs d'accès aux soins de santé.
Pour garantir des totaux réalistes, les résultats sont ensuite corroborés à l'aide d'approximations ascendantes sélectives, incluant des échantillons de prix de vente moyen (PVM) par type d'appareil et par canal, des signaux d'expédition et d'import-export lorsque pertinents, ainsi qu'une vérification consolidée par rapport à l'exposition aux revenus des appareils respiratoires et liés au sommeil déclarés par les principaux fournisseurs. Les intrants les plus déterminants sur ce marché incluent le nombre de cas d'AOS diagnostiqués, les taux d'initiation du traitement, la durée de vie moyenne des appareils, la fréquence de remplacement pour les masques et les tubulures lorsque ces données sont déclarées séparément, l'intensité de la couverture des payeurs, et l'évolution des prix induite par les mises à niveau algorithmiques et le regroupement de l'humidification.
Pour les prévisions, nous avons appliqué une analyse de scénarios soutenue par un consensus d'experts, car la croissance des diagnostics et les évolutions des remboursements peuvent progresser plus rapidement dans certains pays que dans d'autres. Les scénarios ont été ancrés autour de l'intensité du dépistage, de la pénétration des soins à domicile et des évolutions de la répartition des prix entre CPAP, APAP et BiPAP, puis réconciliés avec le taux d'exécution historique afin que la courbe prévisionnelle reste crédible.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que les tendances de flux dans les cliniques du sommeil, les mises à jour des remboursements et des appels d'offres, ainsi que les contraintes d'approvisionnement notables susceptibles de fausser temporairement les expéditions et les prix. Lorsqu'un écart semble trop important, nous revérifions les étapes de conversion, puis recontactons certains répondants primaires sélectionnés afin de confirmer si le changement est structurel ou temporaire.
Avant validation finale, le modèle et les hypothèses font l'objet de plusieurs passages de révision par les analystes, incluant des vérifications de cohérence entre les régions et les séries chronologiques, ainsi que des contrôles de bon sens sur les devises et l'inflation. Les rapports sont actualisés annuellement, et des ajustements intermédiaires sont effectués lorsque des événements significatifs se produisent, après quoi une dernière vérification est réalisée avant livraison afin que les clients reçoivent la vision la plus récente.
Taille du marché de la pression positive des voies aériennes selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées pour les appareils de PPC diffèrent souvent car chaque éditeur choisit son propre périmètre, son année de référence et sa construction tarifaire, et ces choix peuvent modifier le total final plus que ce que la plupart des lecteurs anticipent. Les différences résultent également de la rapidité avec laquelle les hypothèses sont actualisées lorsque le remboursement, la pénétration des soins à domicile ou la répartition des appareils évoluent.
Certaines estimations externes semblent intégrer des dépenses connexes liées à l'apnée du sommeil dans le total, ou étendre la période pour inclure des courbes d'adoption à plus long terme supposant une croissance plus rapide des diagnostics. Dans la modélisation de Mordor Intelligence, la valeur est limitée aux appareils de thérapie par PPC sur la période et les zones géographiques définies, puis validée par des étapes de conversion des patients traités, un comportement de remplacement des appareils et des vérifications de la répartition des prix.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,00 milliard USD (2025) | |
| Éditeur sectoriel A | 5,39 milliards USD (2025) | Utilise une vision plus large de la famille d'appareils et une fenêtre de prévision plus longue, ce qui peut augmenter les totaux lorsqu'une expansion plus rapide des diagnostics et une adoption des soins à domicile sont supposées sans vérifications de conversion des patients traités au niveau national. |
| Éditeur sectoriel B | 4,82 milliards USD (2025) | Met généralement l'accent sur les projections de revenus des produits avec moins de vérifications explicites sur les cycles de remplacement et la dispersion des prix par canal, ce qui peut modifier l'estimation médiane selon les hypothèses d'escalade du PVM. |
Pris ensemble, l'écart s'explique principalement par l'étendue du périmètre et la manière dont la tarification et la conversion de la demande sont traitées. En rattachant l'estimation à une construction de la demande fondée sur les patients traités, puis en la recoupant avec les signaux des fournisseurs et des prix, le chiffre final reste traçable à des intrants clairs et à des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché mondial de la pression positive des voies aériennes ?
Le marché mondial de la pression positive des voies aériennes devrait enregistrer un CAGR de 4,54 % au cours de la période de prévision (2026-2031)
Quels sont les acteurs clés du marché mondial de la pression positive des voies aériennes ?
ResMed Inc, Smiths Group Plc, 3B Medical Inc, Apex Medical Corp et Koninklijke Philips N.V. sont les principales entreprises opérant sur le marché mondial de la pression positive des voies aériennes.
Quelle est la région à la croissance la plus rapide sur le marché mondial de la pression positive des voies aériennes ?
L'Asie-Pacifique devrait afficher le CAGR le plus élevé au cours de la période de prévision (2026-2031).
Quelle région détient la plus grande part du marché mondial de la pression positive des voies aériennes ?
En 2025, l'Amérique du Nord représente la plus grande part de marché sur le marché mondial de la pression positive des voies aériennes.
Quelles années ce rapport sur le marché mondial de la pression positive des voies aériennes couvre-t-il ?
Le rapport couvre la taille historique du marché mondial de la pression positive des voies aériennes pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché mondial de la pression positive des voies aériennes pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



